
Marktgröße und Marktanteil der digitalen Landwirtschaft
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 26.82 Milliarden US-Dollar |
| Marktgröße (2031) | 43.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.26 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der digitalen Landwirtschaft von Mordor Intelligence
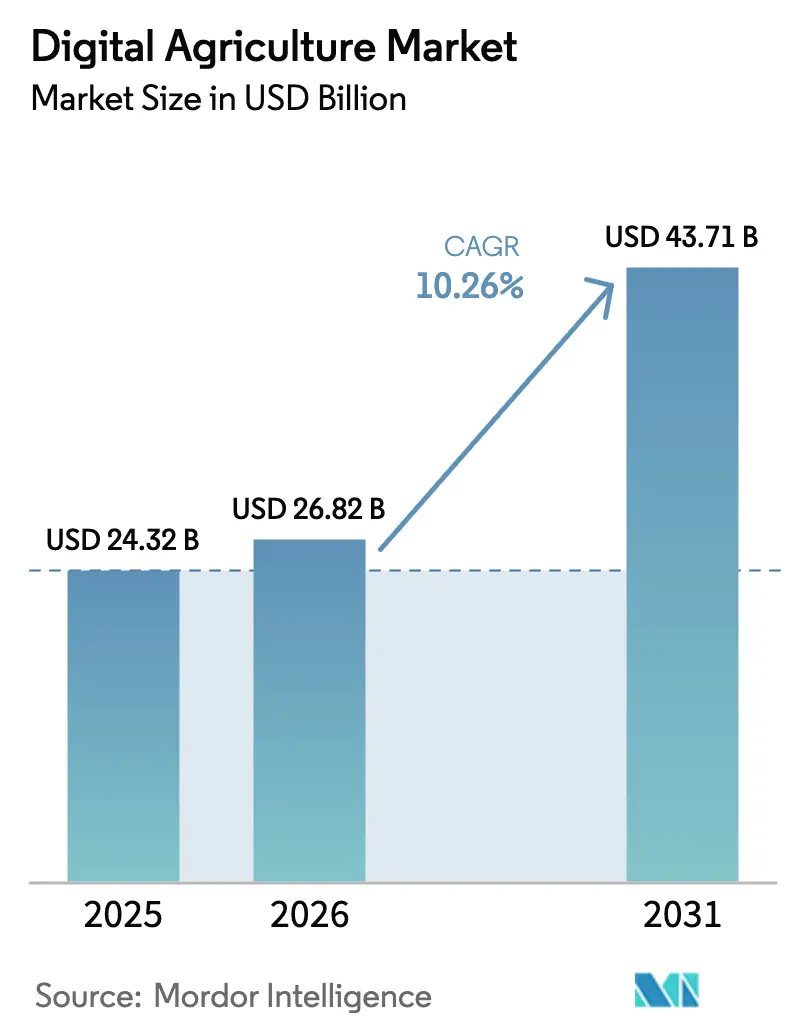
Die Marktgröße für digitale Landwirtschaft belief sich 2025 auf 24,32 Milliarden USD und wird für 2026 auf 26,82 Milliarden USD geschätzt, was einem Wachstum von 10,26 % CAGR während des Prognosezeitraums entspricht, mit einem erwarteten Erreichen von 43,71 Milliarden USD bis 2031. Die Expansion des Marktes für digitale Landwirtschaft spiegelt die stetige Integration von Feldsensoren, Satellitendaten, Lenksystemen und Unternehmenssoftware in alltägliche landwirtschaftliche Entscheidungen wider – und nicht einen kurzlebigen Technologiezyklus. Arbeitskräftemangel in wichtigen Anbauregionen verlagert die Automatisierung von einer nützlichen Aufrüstung zu einer praktischen Betriebsanforderung für Landwirte und Auftragnehmer. Der Regulierungsdruck verstärkt die Akzeptanz, da die Europäische Union im Rahmen der Farm-to-Fork-Agenda und verwandter agrarpolitischer Rahmenbedingungen auf einen geringeren Pestizid- und Düngemitteleinsatz sowie eine höhere Rückverfolgbarkeit drängt. Verifizierte Betriebsdaten gewinnen auch kommerziell an Wert, da Kohlenstoffprogramme und Niedrig-Kohlenstoff-Kraftstoffpfade nun eine stärkere Berichterstattung, Messung und Prüfpfade auf Feldebene honorieren. Öffentliche digitale Infrastruktur, einschließlich Indiens Digital Agriculture Mission, reduziert die Einstiegshürden für öffentliche und private Plattformen und verbessert die langfristigen Chancen für integrierte Anbieter in der digitalen Landwirtschaft.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führten Lenksysteme den Marktanteil der digitalen Landwirtschaft im Jahr 2025 mit 29,4 % an, während künstliche Intelligenz und fortschrittliche Analytik von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen werden.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 43,2 % des Marktes für digitale Landwirtschaft auf Hardware, während Software von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 24,1 % des Marktes für digitale Landwirtschaft auf die Pflanzenüberwachung, während Drohnenanalytik von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,7 % wachsen wird.
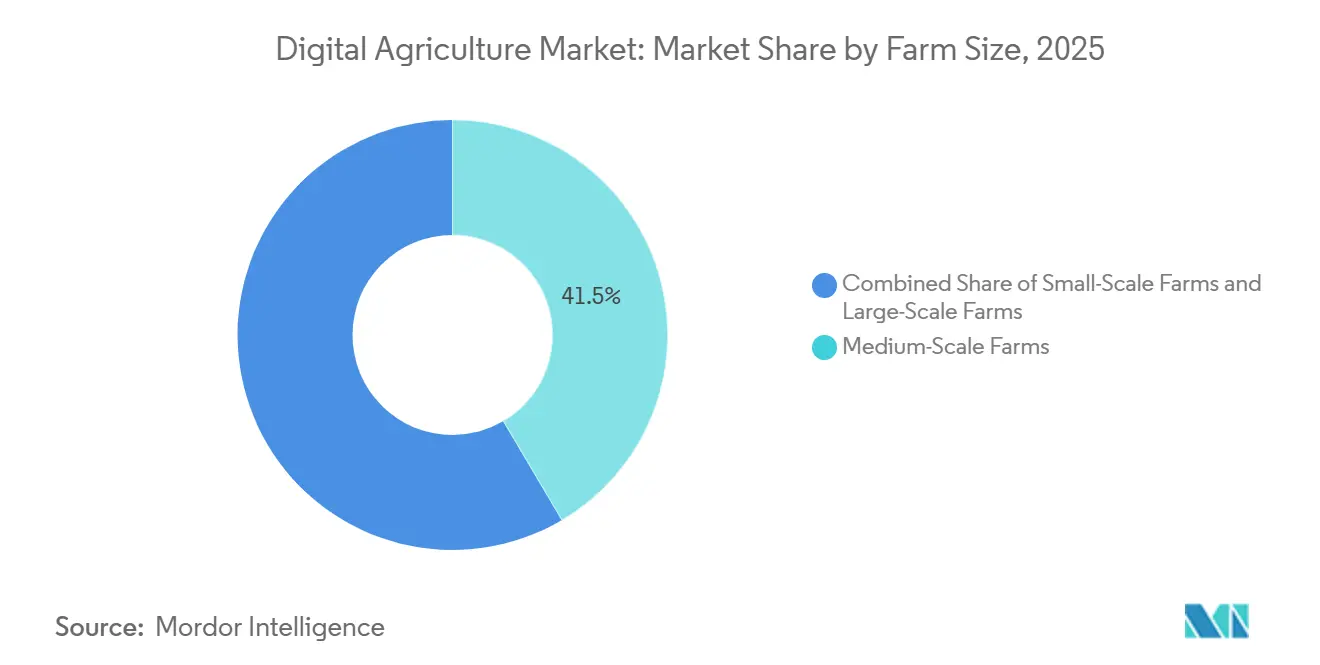
- Nach Betriebsgröße entfiel im Jahr 2025 ein Anteil von 41,5 % des Marktvolumens für digitale Landwirtschaft auf mittelgroße Betriebe, während kleine Betriebe von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
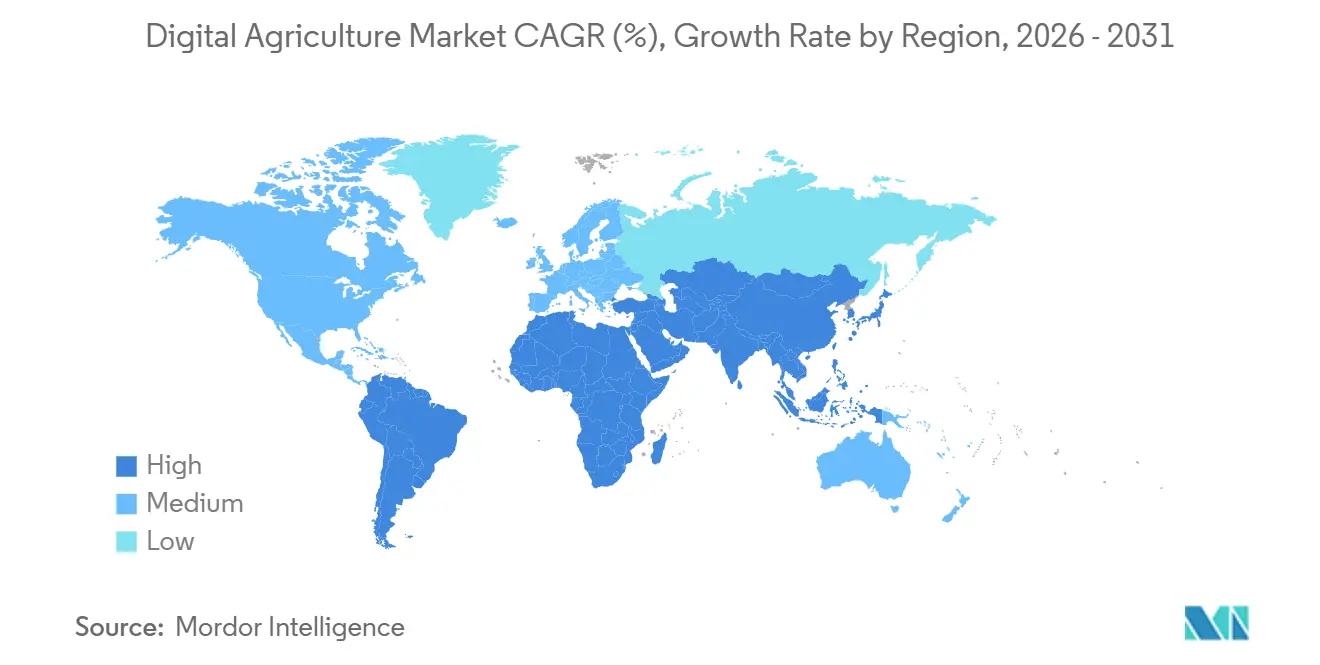
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 37,8 % des Marktes für digitale Landwirtschaft auf Nordamerika, während Afrika von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für digitale Landwirtschaft
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Optimierung des Präzisionsmitteleinsatzes und Ertragssteigerung | +2.5% | Global, mit stärkster Auswirkung in Nordamerika, Europa, Brasilien und Australien | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für Sensoren, Drohnen und Lenksysteme | +1.6% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in der Landwirtschaft beschleunigt Automatisierung | +2.0% | Nordamerika, Europa, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Anreize für klimaschonende Landwirtschaft und Compliance-Nachfrage | +1.4% | Europa zuerst, dann Nordamerika, Indien, Brasilien und Teile Afrikas | Mittelfristig (2–4 Jahre) |
| Kohlenstoff-MRV und Monetarisierung von Scope-3-Daten | +0.8% | Nordamerika, Europa und Brasilien, mit frühen Entwicklungen in Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Eingebettete Finanzierung und digitale öffentliche Infrastruktur für Landwirte | +0.9% | Indien, Subsahara-Afrika, Südostasien, Brasilien und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Optimierung des Präzisionsmitteleinsatzes und Ertragssteigerung
Landwirte im Markt für digitale Landwirtschaft neigen dazu, Technologien am schnellsten zu übernehmen, wenn diese die Betriebswirtschaftlichkeit der Felder sichtbar verbessern. Technologien wie die teilflächenspezifische Ausbringung und kamerabasiertes Spritzen sind bedeutsam, weil sie Verschwendung minimieren, ohne dass Landwirte unsichere Renditen in Kauf nehmen müssen. Laut Deere & Company reduzierte das See-and-Spray-System den Herbizideinsatz in Feldversuchen 2024 um bis zu 59 % und bot Landwirten damit einen klaren Kosteneinsparungsanreiz für die Übernahme digitaler Technologien. Der Margendruck war erheblich, da die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen zwischen 2020 und 2024 einen starken Anstieg der Kosten für Düngemittel und Pflanzenschutzmittel meldete, was einen präzisen Mitteleinsatz zunehmend kritisch macht[1]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "Food Outlook 2024," FAO, fao.org. Deere & Company hob auch hervor, dass das FurrowVision-System, das drei In-Furrow-Kameras zur Lieferung von Echtzeit-Tiefendaten und automatisierter DownForce-Optimierung einsetzt, das Potenzial hat, die Erträge um bis zu 20 Scheffel pro Acre zu verbessern. Dies unterstreicht, warum die präzise Steuerung des Mitteleinsatzes ein zentraler Treiber im Markt für digitale Landwirtschaft bleibt, da sie Technologieinvestitionen direkt mit Kostenmanagement und Ertragsverbesserungen verbindet.
Sinkende Kosten für Sensoren, Drohnen und Lenksysteme
Niedrigere Hardwarekosten erweitern den Zugang zum Markt für digitale Landwirtschaft für Betriebe, die Präzisionswerkzeuge einst als kapitalintensive Anschaffung betrachteten. SZ DJI Technology Co., Ltd. Agriculture berichtete, dass bis Ende 2025 mehr als 600.000 Drohnen weltweit in über 100 Ländern eingesetzt wurden, unterstützt von mehr als 600.000 ausgebildeten Operatoren[2]Quelle: SZ DJI Technology Co., Ltd. Agriculture, "Globale Verbreitung landwirtschaftlicher Drohnen," SZ DJI Technology Co., Ltd. Agriculture, dji.com. Im Jahr 2025 führte Brasilien Ausnahmegenehmigungen für Flüge jenseits der Sichtlinie ein, die es einem einzelnen Operator ermöglichen, 200 Hektar pro Tag abzudecken und die Amortisationszeiten auf weniger als 18 Monate zu reduzieren. Die Kosten für Wärmebildkameras, die zuvor bei 5.000 USD lagen, sanken aufgrund von Fortschritten in der Smartphone-Lieferkette auf 800 USD, was die Stresserkennung für Eingriffe in der Mitte der Saison zugänglicher macht. Die Harmonisierungsbemühungen der Internationalen Zivilluftfahrtorganisation ermöglichen es lizenzierten Operatoren nun, im gesamten europäischen Raum Angebote abzugeben und grenzüberschreitende Servicemodelle zu ermöglichen. Diese niedrigeren Kosten haben in Kombination mit regulatorischen Verbesserungen Drohnen zu einer praktikablen Option für Kleinbetriebe gemacht, die zuvor auf manuelle Ausbringung angewiesen waren. Darüber hinaus erzeugt eine breitere Verbreitung reichhaltigere Bilddatensätze, die auf maschinellem Lernen basierende Ertragsprognosen verbessern.
Arbeitskräftemangel in der Landwirtschaft beschleunigt Automatisierung
Arbeitskräftemangel hat sich als bedeutender Nachfragetreiber im Markt für digitale Landwirtschaft herausgestellt und betrifft wichtige Tätigkeiten wie Aussaat, Ausbringung, Überwachung und Erntezeitplanung. Laut dem japanischen Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei sank die Zahl der Kernarbeitskräfte in der Landwirtschaft 2024 auf etwa 1,16 Millionen, wobei 71,7 % dieser Arbeitskräfte 65 Jahre oder älter waren. Dieser demografische Trend hat Automatisierung zu einer praktischen Notwendigkeit statt einem langfristigen Ziel gemacht. Ähnliche Herausforderungen sind in anderen entwickelten Agrarwirtschaften erkennbar, wo Landwirte in kritischen Saisonzeiten mit einem Mangel an verfügbaren Operatoren und steigenden Arbeitskosten konfrontiert sind. Als Reaktion darauf stellte AGCO Corporation Anfang 2026 das PTx Trimble OutRun Tillage vor, ein Nachrüst-Autonomiekit für bestehende Traktoren, das den Bedarf adressiert, mehr Aufgaben mit weniger Operatoren zu erledigen. Diese durch Arbeitskräftemangel geprägte Realität positioniert Automatisierung weiterhin als zentralen Schwerpunkt im Markt für digitale Landwirtschaft, der sowohl gerätegestützte als auch softwaregestützte Geschäftsmodelle umfasst.
Anreize für klimaschonende Landwirtschaft und Compliance-Nachfrage
Der Markt für digitale Landwirtschaft erhält auch Unterstützung durch Compliance-Systeme, die nun einen stärkeren Nachweis darüber erfordern, wie Nutzpflanzen produziert werden. Die Farm-to-Fork-Strategie der Europäischen Union hat Ziele für eine Reduzierung des Pestizideinsatzes um 50 % und des chemischen Düngemitteleinsatzes um 20 % bis 2030 festgelegt, was den Wert der Dokumentation und Entscheidungsunterstützung auf Feldebene erhöht. Sobald Subventionsregeln und Nachhaltigkeitsprogramme dokumentierte Praktiken erfordern, wird die digitale Aufzeichnung für viele Betriebe obligatorisch. Indiens Digital Agriculture Mission baut Farmer-ID- und digitale Beratungsgrundlagen auf, die die Einstiegskosten für Beratungs-, Rückverfolgbarkeits- und Workflow-Plattformen in großem Maßstab senken können. Bayer AG startete Circalo im Februar 2026, um Landwirte, Agronomen und Ethanolproduzenten durch verifizierbare Biokraftstoff-Rohstoffberichte zu verbinden, die zeigen, wie Compliance in kommerzielle Nutzpflanzenkanäle übergeht. Dieser Treiber ist wichtig, weil er politischen Druck mit einem praktischen Weg zur Monetarisierung verbindet, und diese Kombination hält auch dann stand, wenn die Stimmung unter Landwirten gemischt ist. Er drängt den Markt für digitale Landwirtschaft auch in Richtung Plattformen, die agronomische Aufzeichnungen speichern, verifizieren und übertragen können, ohne dem Landwirt zu viel zusätzliche Arbeit zu bereiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsichere Amortisation für Kleinbetriebe | -1.8% | Global, mit stärkerem Druck in Südasien, Subsahara-Afrika, Osteuropa und südamerikanischen Kleinbetriebssegmenten | Mittelfristig (2–4 Jahre) |
| Lücken in der ländlichen Konnektivität und begrenzte digitale Kompetenzen | -1.3% | Subsahara-Afrika, Süd- und Südostasien, ländliches Südamerika, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Interoperabilitätsprobleme und Anbieterabhängigkeit | -0.9% | Nordamerika und Europa zuerst, mit zunehmender Relevanz in Brasilien und Indien | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Maschinen und landwirtschaftlichen Datenplattformen | -0.7% | Vereinigte Staaten, Kanada, Deutschland, Australien und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsichere Amortisation für Kleinbetriebe
Kapitalintensität bleibt eine erhebliche Wachstumsbeschränkung im Markt für digitale Landwirtschaft, insbesondere für kleinere Betriebe, die Fixkosten nicht auf große Anbauflächen verteilen können. Die Implementierung vollständiger Technologie-Stacks erfordert häufig gleichzeitige Investitionen in Hardware, Abonnements, Datendienste und Schulungen, was die anfängliche Adoptionsentscheidung trotz potenzieller langfristiger Vorteile schwieriger macht. Dieses Problem ist ausgeprägter in Fällen, in denen Landwirte nur begrenzten Zugang zu formeller Finanzierung haben oder mit engen jährlichen Liquiditätsreserven wirtschaften. Eine Studie in Westafrika mit 3.660 Produzenten in Senegal, Côte d'Ivoire und Benin ergab, dass 60 % der Befragten nur ein einfaches Mobiltelefon besaßen, während 20 % überhaupt kein Telefon hatten. Dies verdeutlicht die begrenzte digitale Infrastruktur in solchen Regionen. Diese Erkenntnisse sind entscheidend, da selbst kostengünstige Beratungsmodelle keine weit verbreitete Smartphone-Verfügbarkeit voraussetzen können. Darüber hinaus gehören wiederkehrende Softwareabonnementkosten oft zu den ersten, die reduziert werden, wenn das Betriebseinkommen durch schwankende Rohstoffpreise oder ungünstige Witterungsbedingungen beeinträchtigt wird. Um die Akzeptanz digitaler Landwirtschaft bei Kleinbetrieben zu beschleunigen, müssen Anbieter Preismodelle entwickeln, die Dienstleistungen, Gruppenzugang, gemeinsam genutzte Geräte oder ergebnisbasierte Abrechnungsstrukturen betonen.
Cybersicherheitsrisiken bei vernetzten Maschinen und landwirtschaftlichen Datenplattformen
Cybersicherheit wird im Markt für digitale Landwirtschaft zunehmend als erhebliches Risiko anerkannt, das durch betriebliche und datenbezogene Schwachstellen vernetzter Maschinen und Cloud-Plattformen bedingt ist. Störungen bei kritischen Tätigkeiten wie Aussaat, Ausbringung oder Ernte können kostspielige Auswirkungen auf Timing, Mitteleinsatz und Feldbetrieb haben, die über bloßen Datenverlust hinausgehen. Der Agricultural Marketing Service des US-amerikanischen Landwirtschaftsministeriums hob die Cybersicherheit von Betriebsnetzwerken als aufkommendes Thema während seiner GIAC-Sitzung im Mai 2024 hervor, was darauf hindeutet, dass das Thema in formelle politische Diskussionen eingeflossen ist. Diese Herausforderung verschärft sich, da Gerätehersteller Fernzugriff, Telematik, Drittanbieter-Integrationen und automatisierte Steuerungssysteme einbauen. Bemühungen der Internationalen Organisation für Normung, einen formellen Rahmen für die Sicherheit landwirtschaftlicher Daten zu etablieren, sind im Gange, um die Resilienz zu stärken; die Einhaltung bringt jedoch während der Implementierung zusätzliche Kosten für Anbieter und Kunden mit sich. Landwirte benötigen auch die Gewissheit, dass ihre Betriebsdaten sicher bleiben und nicht missbraucht werden, wenn sie über Finanzierungs-, Nachhaltigkeits- und Lieferkettenprogramme geteilt werden. Bis ein größeres Vertrauen aufgebaut ist, werden Cybersicherheitsrisiken weiterhin als begrenzender Faktor für das Wachstum des Marktes für digitale Landwirtschaft wirken, insbesondere für stark vernetzte Flotten und Unternehmensplattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: KI-Integration verändert den Technologie-Stack der digitalen Landwirtschaft
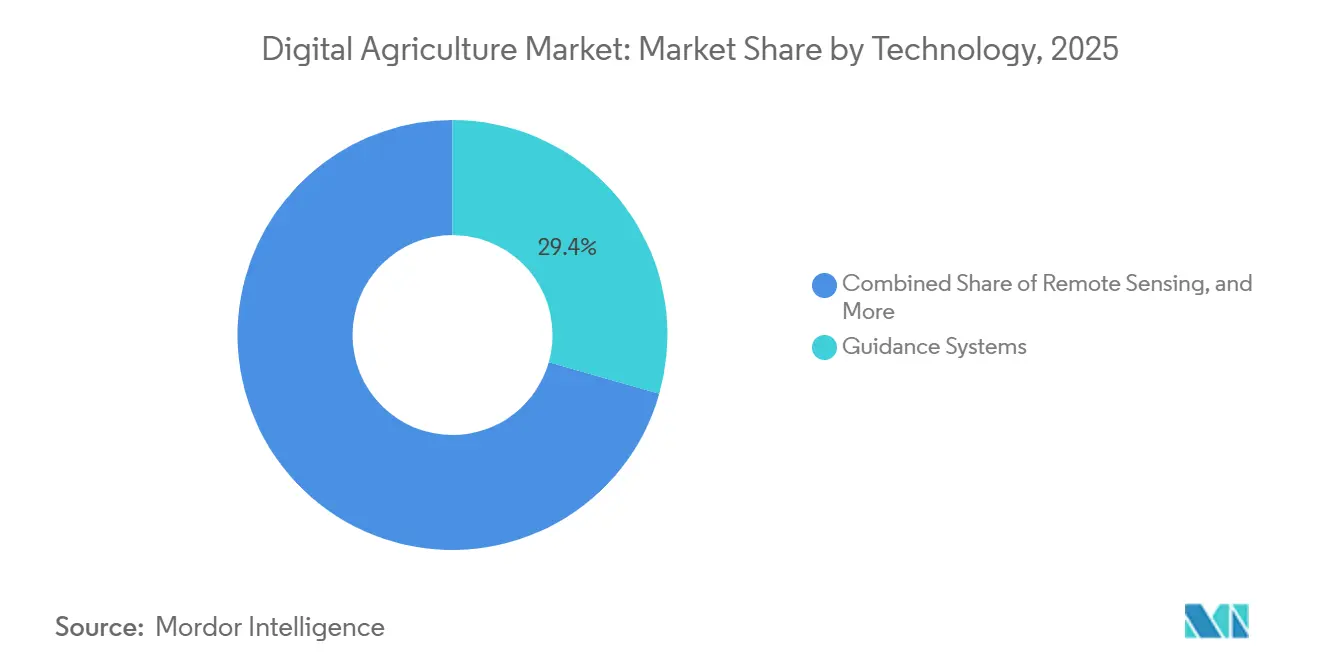
Lenksysteme blieben das größte Technologiesegment im Markt für digitale Landwirtschaft und machten 2025 einen Anteil von 29,4 % am Umsatz aus. Ihre führende Position spiegelt die breite Akzeptanz im Reihenkulturenanbau, im Sonderkulturenanbau sowie in großen Getreidebetrieben wider, wo Lenkgenauigkeit zu einer grundlegenden Anforderung geworden ist und nicht mehr als optionale Ergänzung gilt. Lenksysteme bleiben auch deshalb widerstandsfähig, weil Nachrüstsätze es Landwirten ermöglichen, ältere Maschinenparks zu modernisieren, ohne ganze Maschinenlinien ersetzen zu müssen. Künstliche Intelligenz und fortschrittliche Analytik ist das am schnellsten wachsende Technologiesegment; der Markt für digitale Landwirtschaft in dieser Kategorie wird bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen, da Agronomie-Plattformen generative KI, Computer Vision und prädiktive Entscheidungswerkzeuge integrieren.
Das Segment Internet der Dinge und vernetzte Sensoren expandiert, da kostengünstigere Sensorik mit Plattformen kombiniert wird, die Felddaten in Bewässerungs-, Nährstoff- und Erntemaßnahmen umwandeln können, und damit die Grundlage der vernetzten Landwirtschaft stärken. CropX berichtete, dass der Einsatz seiner V4-Sensoren in den Northern Plains Ertragsverbesserungen von 20 bis 30 Scheffel pro Acre erzielte, wenn Landwirte die Bewässerungsempfehlungen konsequent befolgten. Blockchain und Rückverfolgbarkeit ist nach wie vor ein kleineres Segment, doch die Nachfrage aus den Bereichen Carbon-MRV, Herkunftsnachweis und Lieferkettenberichterstattung verschafft ihm eine klarere kommerzielle Rolle in Export- und Niedrigemissions-Getreidekanälen. Robotik und Automatisierung tritt 2026 in eine stärker kommerzielle Phase ein, da Deere & Company, AGCO Corporation und KUBOTA Corporation die Autonomie von der Demonstrationsphase in den aktiven Einsatz überführen – was bedeutet, dass sich der Markt für digitale Landwirtschaft von eigenständigen Präzisionswerkzeugen hin zu vernetzten Ausführungssystemen verschiebt


Nach Komponente: Softwareumsatz gewinnt strukturell Marktanteile
Hardware machte 2025 43,2 % des Komponentenumsatzes aus, was die installierte Basis an Lenkempfängern, Antennen, Sensoren, Drohnen, Displays und vernetzten Maschinen im Markt für digitale Landwirtschaft widerspiegelt. Hardware verankert Einsätze nach wie vor, weil Betriebe physische Erfassungs-, Positionierungs- und Steuerungsebenen benötigen, bevor der Mehrwert von Software realisiert werden kann. Gleichzeitig ist Software die am schnellsten wachsende Komponente und wird voraussichtlich bis 2031 mit einer CAGR von 10,8 % wachsen, da Anbieter ihre Umsätze auf Abonnements, Datendienste und wiederkehrende Agronomie-Workflows verlagern. Deere & Company, AGCO Corporation, Syngenta Group und BASF treiben diese Richtung alle voran – durch Operations Center Advanced License, PTx FarmEngage, Cropwise Open Platform und xarvio FIELD MANAGER –, was darauf hindeutet, dass die Branche für digitale Landwirtschaft sich stetig in Richtung wiederkehrender Softwarewerte bewegt.
Dienstleistungen bleiben die dritte Komponentensäule und umfassen agronomische Unterstützung, Einsatz, Implementierung, Datenintegration und ergebnisorientierte Beratung. Die Einführung von BASF's xarvio HEALTHY FIELDS in Japan im Jahr 2025 zeigte, wie Ertragsgarantien und Dienstleistungsebenen auf Software aufgesetzt werden können, um ein stärker differenziertes Angebot für Landwirte zu schaffen. Offene Integration gewinnt an Bedeutung, da Datenqualität und API-Zugang Kaufentscheidungen inzwischen ebenso stark beeinflussen wie der Hardwarebesitz. Das FieldOps-Ökosystem von CNH Industrial N.V. und der breite landwirtschaftliche Intelligenz-Fußabdruck von DTN zeigen, warum vernetzte Dienste wichtig sind, und dieser Trend sollte den Software- und Dienstleistungsanteil im Markt für digitale Landwirtschaft weiter steigern
Nach Anwendung: Pflanzenüberwachung skaliert, während Drohnenanalytik am schnellsten an Dynamik gewinnt
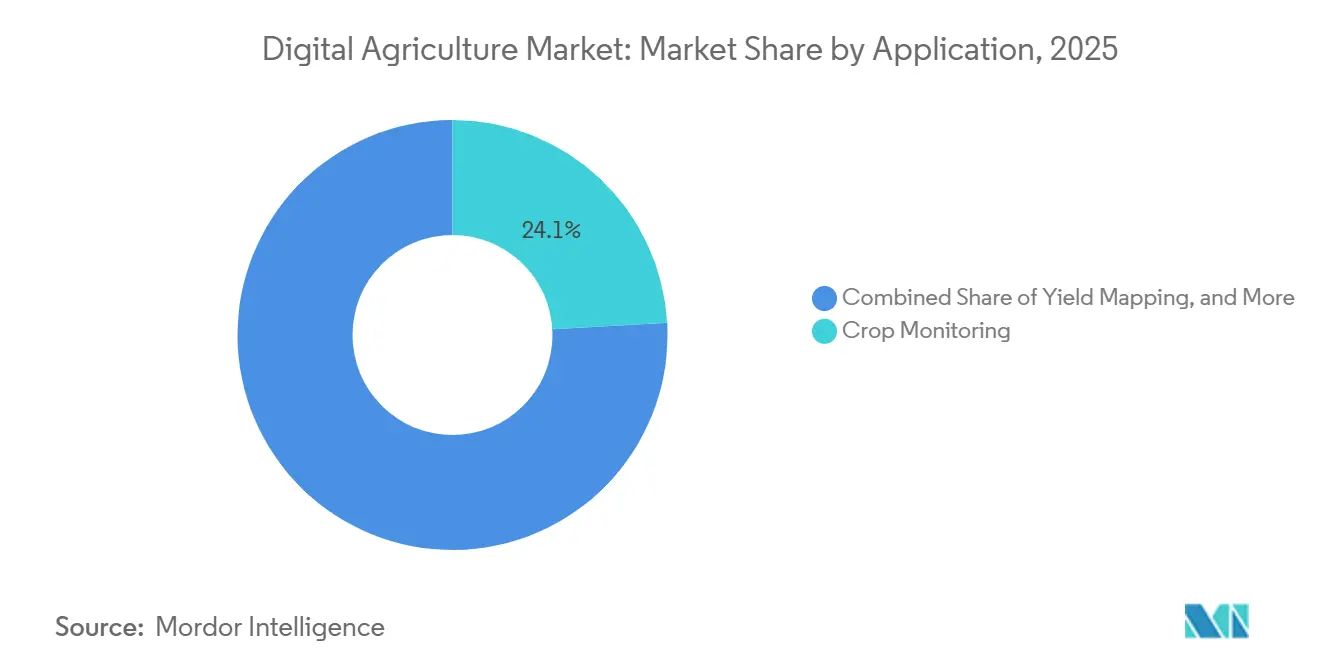
Die Pflanzenüberwachung blieb die größte Anwendung im Markt für digitale Landwirtschaft und machte 2025 24,1 % des Umsatzes aus. Sie führt im Markt, weil Fernerkundung, Scouting und Bildgebung oft die ersten digitalen Werkzeuge sind, die ein Betrieb einsetzen kann, ohne jede Betriebspraxis auf einmal ändern zu müssen. Die im März 2025 erneuerte Partnerschaft zwischen Syngenta Group und Planet Labs PBC erweiterte die nahezu tägliche Bildgebung mit 3-Meter-Auflösung auf Cropwise und verstärkte die zunehmende Einbettung der Satellitenüberwachung in routinemäßige Kulturentscheidungen. Der Marktanteil für digitale Landwirtschaft im Bereich Pflanzenüberwachung wird auch durch Anwendungsfälle des öffentlichen Sektors gestützt, wie etwa die satellitengestützte Überwachung landwirtschaftlicher Zahlungen in Europa, die eine stabilere Nachfragebasis jenseits einzelner Betriebsabonnements schafft.
Drohnenanalytik ist die am schnellsten wachsende Anwendung und wird voraussichtlich bis 2031 mit einer CAGR von 10,7 % wachsen, angetrieben durch breiteren Hardwarezugang und einfachere Betriebsregeln in wichtigen Agrarmärkten. Der Bericht von SZ DJI Technology Co., Ltd. Agriculture aus dem Jahr 2026 zeigte, wie schnell sich der Drohneneinsatz in der globalen Landwirtschaft ausgebreitet hat, was den Übergang von der Nischen-Erkundung zur gängigen Luftpflanzenintelligenz unterstützt. Ertragserfassung und -prognose, Präzisionsspritzung und Betriebsmitteloptimierung sowie Bodenüberwachung werden zunehmend als vernetzte Workflows statt als separate Werkzeuge vermarktet. Tierüberwachung, landwirtschaftliches Finanzmanagement und Wettermodule bleiben wichtig, werden aber nun häufiger an breitere Agronomie-Plattformen angebunden, was dazu beiträgt, dass sich der Anwendungsmix im Markt für digitale Landwirtschaft in Richtung gebündelter Software-Ökosysteme bewegt.
Nach Betriebsgröße: Mittelgroße Betriebe dominieren, Kleinbetriebe beschleunigen sich
Mittelgroße Betriebe mit 100 bis 500 Hektar machten 2025 41,5 % des Marktes für digitale Landwirtschaft aus und sind damit das größte Kundensegment. Ihre vergleichsweise starke Kapitalausstattung und zunehmende betriebliche Komplexität unterstützen Investitionen in Technologien wie Lenksysteme und Werkzeuge zur variablen Aufwandsmenge. Viele dieser Betriebe nehmen auch an Einkaufsgenossenschaften teil, um Fixkosten zu senken, während staatliche Förderprogramme zunehmend auf mittelgroße Betriebe abzielen, um die ESG-Konformität und betriebliche Effizienz zu verbessern. Infolgedessen bieten Technologieanbieter gebündelte digitale Lösungen an, die fortschrittliche Funktionalität mit vereinfachter Einführung verbinden und zu hohen Kundenbindungsraten beitragen.
Kleinbetriebe unter 100 Hektar werden voraussichtlich das schnellste Wachstum verzeichnen und im Prognosezeitraum mit einer CAGR von 10,4 % expandieren. Das Wachstum in diesem Segment wird durch staatliche Initiativen wie Indiens Digital Agriculture Mission, die die Hardwareeinführung subventioniert, sowie durch Shared-Service-Modelle wie Drohnenflotten angetrieben, die den anfänglichen Kapitalbedarf reduzieren. Darüber hinaus schaffen smartphone-basierte Beratungsplattformen grundlegende digitale Ökosysteme, die es Anbietern ermöglichen, Produkte wie Sensorkits und Mikroversicherungslösungen im Cross-Selling anzubieten. Die zunehmende Verfügbarkeit kostengünstiger Edge-Geräte verbessert die Erschwinglichkeit weiter und macht Präzisionslandwirtschaftstechnologien für kleinere Landwirtschaftsbetriebe zugänglicher.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika machte im Jahr 2025 einen Anteil von 37,8 % am Markt für digitale Landwirtschaft aus, angetrieben durch große Betriebsgrößen, hohe Mechanisierungsraten und nachhaltige Finanzierung durch das Klimafreundliche-Rohstoffe-Programm des Landwirtschaftsministeriums der Vereinigten Staaten. Einschränkungen bei Herbiziden durch die Umweltschutzbehörde beschleunigen die Einführung von Präzisionsausbringtechnologien, während die Rückverfolgbarkeitsregel für Nutztiere der Lebens- und Arzneimittelbehörde die Nachfrage nach Aufzeichnungssoftware ankurbelt. In Kanada werden ähnliche Fortschritte in Präriegetreidesystemen beobachtet, während Mexiko daran arbeitet, Lücken im ländlichen Breitband zu schließen und bis 2026 eine Abdeckung von 80 % anstrebt. Etablierte Händlernetzwerke und Finanzierungskanäle erleichtern die rasche Einführung der nächsten Generation autonomer Traktoren. Darüber hinaus fördert ein gesteigertes Cybersicherheitsbewusstsein eine schnellere Umsetzung der Best Practices des Nationalen Instituts für Standards und Technologie.
Afrika wird voraussichtlich die höchste Wachstumsrate im Markt für digitale Landwirtschaft mit einem CAGR von 10,9 % erzielen. Dieses Wachstum wird auf mobilfunkgestützte Dienste, digitale Landwirtsregistrierung, intelligente Bewässerung und Programme für kontrollierte Umgebungen zurückgeführt, die es Teilen des Marktes ermöglichen, traditionelle, hardwareintensive Adoptionsmethoden zu überspringen. Südamerika wird voraussichtlich bis 2031 mit einem CAGR von 10,0 % wachsen, wobei Brasilien aufgrund seiner umfangreichen kommerziellen Landwirtschaftsbasis und zunehmender Technologieinvestitionen als regionaler Anker dient. Argentinien und Brasilien zusammen bilden eine starke Grundlage für Lenksysteme, Satellitenüberwachung, autonome Feldarbeit und drohnengestützte Agronomie, angetrieben durch ihre großflächige Reihenkulturenproduktion.
Europa bleibt die am stärksten compliance-getriebene Region im Markt für digitale Landwirtschaft, da Subventionsberechtigung und Nachhaltigkeitsvorschriften digitale Aufzeichnungen zunehmend mit landwirtschaftlichen Praktiken verknüpfen. Frankreich und Deutschland konzentrieren sich auf die Zusammenarbeit im Bereich landwirtschaftlicher Robotik und unterstützen damit eine regionale Verlagerung hin zu autonomen Maschinen und digitalen Steuerungssystemen. Im Gegensatz dazu wird für Russland aufgrund von Sanktionen, Importbeschränkungen und unbeständigem Technologiezugang ein gedämpfteres Wachstum erwartet, das das Tempo der Betriebsdigitalisierung weiterhin hemmt. Die Farm-to-Fork-Strategie, die bis 2030 eine Reduzierung des Pestizideinsatzes um 50 % anstrebt, steigert die Nachfrage nach abonnementbasierten Analyselösungen zur Optimierung des Chemikalieneinsatzes [3]Quelle: Europäische Kommission, "Farm-to-Fork-Strategie," Europäische Kommission, food.ec.europa.eu. Datenschutzgesetze, die Landwirten das Eigentum an Telemetriedaten gewähren, prägen Plattformdesigns zur Unterstützung offener Austauschrahmen. Darüber hinaus lokalisieren Hersteller Edge-KI-Module, um sie mit dem Gesetz der Europäischen Union über künstliche Intelligenz in Einklang zu bringen und damit Zertifizierungszeiträume zu verkürzen.

Regulatorisches Umfeld
Die Regulierung der digitalen Landwirtschaft konzentriert sich zunehmend auf Datenzugang, Portabilität und vertrauenswürdige Freigabesysteme, ergänzt durch Vorschriften, die sich auf die Nutzung digitaler Werkzeuge im Feld auswirken. In der Europäischen Union tritt der EU Data Act im Jahr 2025 in Kraft und verschärft die Anforderungen an den Zugang zu und die Nutzung von Daten, die von vernetzten Geräten und Diensten entlang der Agrar- und Lebensmittelkette erzeugt werden. Die EU hat außerdem die Infrastruktur für die betriebliche Nachhaltigkeitsberichterstattung durch die Durchführungsverordnung (EU) 2024/2746 der Kommission formalisiert, die ab dem 11. November 2025 gilt und operative Regeln für das Farm Sustainability Data Network festlegt, was die Nachfrage nach konformer Datenerfassung, Interoperabilität und prüfungssicherer Aufzeichnung erhöht.
Außerhalb Europas bauen Regierungen digitale öffentliche Infrastrukturen für die Landwirtschaft auf und setzen behördliche Erwartungen an die KI-Governance, die die Gestaltung und Beschaffung von Plattformen prägen. Indien genehmigte am 2. September 2024 die Digital Agriculture Mission mit einem Budget von 2.817 Crore Rs, um digitale öffentliche Infrastruktur für die Landwirtschaft aufzubauen und nationale Register und Datenschienen zu unterstützen, mit denen sich Anbieter für öffentliche Programme integrieren müssen. Im März 2026 veröffentlichte Kenia Entwürfe, darunter die Agricultural Data, Information and Digital Policy und das Digital Agricultural Information Bill, mit dem Ziel, die Governance über ein Kenya Agricultural Digital Information Centre (KADIC) zu zentralisieren. In den Vereinigten Staaten hat das USDA seine KI-Strategie für die Geschäftsjahre 2025–2026 eingeführt und seinen Ansatz zur Datenverwaltung für denselben Zeitraum aktualisiert, wodurch die Erwartungen an verantwortungsvolle KI-Nutzung und Datenmanagement für Technologien, die in bundesstaatlich beeinflussten Agrarprogrammen eingesetzt werden, verstärkt werden.
Wettbewerbslandschaft
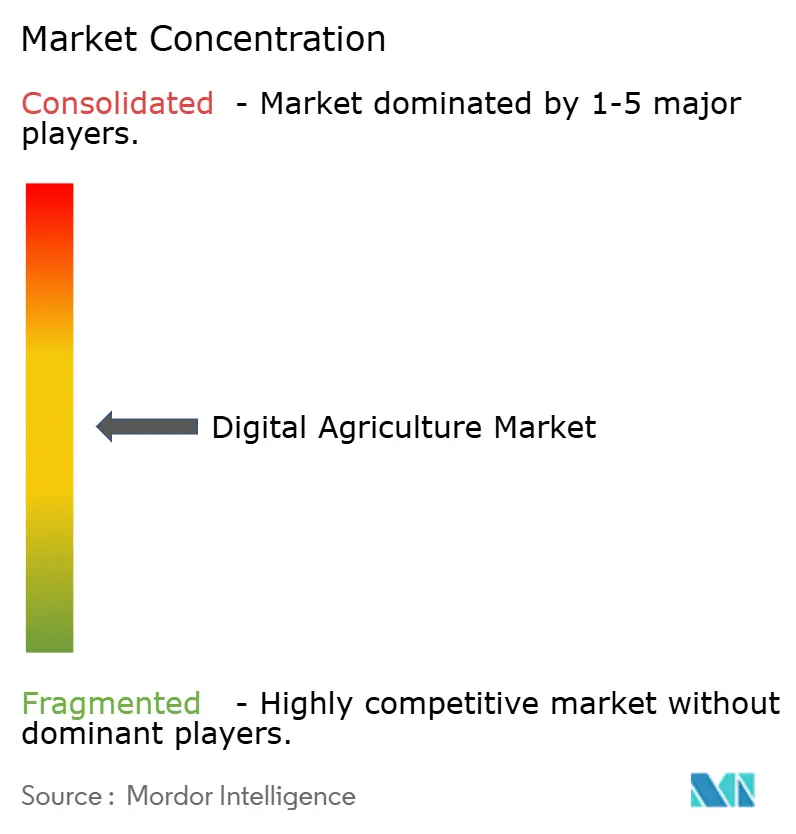
Der Markt für digitale Landwirtschaft ist mäßig konzentriert, wobei die fünf größten Unternehmen Deere & Company, Bayer AG, AGCO Corporation, CNH Industrial N.V. und Syngenta Group sind. Der Wettbewerb bleibt jedoch breit, was Raum für spezialisierte Anbieter in den Bereichen Software, Sensoren, Satellitenanalytik und Workflow-Lösungen lässt. Deere & Company konzentriert sich auf die Integration von Maschinen, Telematik und Operations-Center-Workflows, während Bayer AG das Agronomienetzwerk und Daten-Ökosystem von FieldView nutzt. AGCO Corporation, CNH Industrial N.V. und Syngenta Group betonen markenunabhängige Präzisionssysteme, abonnementfreie Konnektivität und die Entwicklung offener Plattformen und halten damit aktiven Wettbewerb im gesamten Markt aufrecht.
Neue Wettbewerbschancen entstehen in Bereichen wie Kohlenstoffmessung, -berichterstattung und -verifizierung (MRV), eingebetteter Finanzierung und satellitengestützter Pflanzenintelligenz, insbesondere für mittelgroße Betriebe in Wachstumsregionen. So zeigt beispielsweise die langfristige Bodenkohlenstoffvereinbarung von Indigo Ag mit Microsoft Corporation, wie Technologieunternehmen außerhalb traditioneller landwirtschaftlicher Betriebsmittel durch Nachhaltigkeitsinitiativen statt durch Geräte- oder Saatgutangebote in den Markt eintreten können. Ebenso heben Planet Labs PBC und seine Tochtergesellschaft Sinergise einen alternativen Ansatz hervor, indem sie Satellitenanalytik direkt an öffentliche landwirtschaftliche Überwachungssysteme verkaufen, anstatt sich ausschließlich auf Agribusiness-Intermediäre zu verlassen. Diese Entwicklungen deuten darauf hin, dass zukünftige Marktmacht zunehmend auf Datenqualität, Workflow-Integration und kanalübergreifenden Partnerschaften beruhen wird, statt allein auf dem Maschinenmaßstab.
Kleinere spezialisierte Anbieter bleiben im Markt für digitale Landwirtschaft wichtig, mit Chancen in den Bereichen Pflanzenintelligenz, Bodensensorik, Wetteranalytik und Unternehmensdienstleistungen. Unternehmen wie DTN, CropX, Planet Labs PBC, Taranis, Indigo Ag und Farmers Edge Inc. konkurrieren in Nischen, in denen tiefes Daten-Know-how oder Workflow-Spezialisierung Skalierungsnachteile ausgleichen können. Gleichzeitig erweitern große etablierte Anbieter ihre Ökosysteme durch Akquisitionen, Partnerschaften und Entwicklerzugang und erhöhen damit die Wechselkosten für Betriebe, die bereits in ihre Systeme integriert sind. Diese Dynamik zwischen führenden Plattformen und aktiven Spezialisten gewährleistet anhaltenden Wettbewerb und belohnt Unternehmen, die Betriebsabläufe effektiv mit Kohlenstoff-, Finanz- und Lieferkettenberichten in einer einheitlichen Umgebung verbinden können.
Marktführer der digitalen Landwirtschaft
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Bayer AG
-
Syngenta Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen bündeln sich um Lösungen, die Reibungsverluste zwischen Hardware, Software und Compliance-Workflows verringern, insbesondere dort, wo Datenportabilität und verifizierte Leistung zu Beschaffungsvoraussetzungen werden. Der Übergang zu formalen Berichts- und Datenaustauschregelungen in der EU, einschließlich der ab November 2025 geltenden Regeln des Farm Sustainability Data Network und des 2025 in Kraft tretenden EU Data Act, schafft Raum für Werkzeuge, die Maschinenprotokolle, Agrardaten und Nachhaltigkeitsindikatoren in prüfbare Datensätze überführen und dabei doppelte Dateneingaben minimieren. Eine ähnliche Chance zeigt sich in Ländern, die digitale öffentliche Infrastruktur für die Landwirtschaft aufbauen. In Indien unterstützt die Digital Agriculture Mission (genehmigt am 2. September 2024) den skalierten Einsatz digitaler Register und Servicebereitstellungsschienen, die die Nachfrage nach interoperablen Modulen für Betriebsführung, Beratung und Rückverfolgbarkeit, die in öffentliche Systeme integriert sind, beschleunigen können.
Ein zweiter Bereich mit Chancen ist die Kommerzialisierung von Autonomie und KI-gestützten Feldeinsätzen sowohl über OEM-Ökosysteme als auch über Nachrüstwege, wodurch sich die adressierbaren Flotten über den Neumaschinenverkauf hinaus erweitern. Die Finanzierungsaktivitäten im Jahr 2026 deuten in diese Richtung, darunter die Beteiligung von Leaps by Bayer an einer überzeichneten Serie-B-Finanzierung für Sabanto zur Skalierung der autonomen Nachrüsttechnologie für Reihenkulturen (Juli 2026) sowie die Kapitalaufnahme von 31 Mio. USD durch Rize zur Skalierung KI-gestützter Werkzeuge für nachhaltigen Reisanbau in Vietnam und Indonesien (Juli 2026). Da Regierungen und große Abnehmer messbare Ergebnisse betonen, können Anbieter, die Sensorik, Analytik und Aktorik zu ergebnisorientierten Angeboten bündeln, etwa zur Reduzierung von Betriebsmitteln, zu verifizierten Aufzeichnungen und zum Ersatz von Arbeitskraft, Adoptionshindernisse in serviceorientierte Einsätze umwandeln, auch in Regionen mit schnellerer Digitalisierung, in denen Konnektivitäts- und Digital-Governance-Initiativen expandieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Sabanto und Leaps by Bayer kündigten eine überzeichnete Serie-B-Finanzierung an, um Sabantos autonome Nachrüsttechnologie für den Anbau von Reihenkulturen zu skalieren. Die Finanzierung unterstützt den breiteren Einsatz von Nachrüstautonomie als Alternative zum vollständigen Flottenaustausch und erweitert den Zugang zu Autonomie für Betriebe mit Maschinenflotten unterschiedlichen Alters. Sie signalisiert auch das anhaltende Investoreninteresse an Autonomielösungen, die auf bestehende Maschinenökosysteme aufgesetzt werden können.
- April 2026: John Deere stellte die kommende Funktion See & Scout als Teil seines Präzisionslandwirtschaftsportfolios See & Spray vor, die auf eine verbesserte Felddatenerfassung und Unkrautdruckkartierung abzielt. Die Erweiterung stärkt Deeres integrierten Ansatz, der Sensorik und Aktorik verbindet, unterstützt chemikaliensparende Arbeitsabläufe und höherwertige Abonnementfunktionen innerhalb seines digitalen Ökosystems. Sie erhöht zudem den Wettbewerbsdruck auf eigenständige Anbieter von Scouting- und Bildanalyse-Lösungen, sich enger mit Ausführungsplattformen zu integrieren.
- November 2024: Microsoft brachte maßgeschneiderte KI-Modelle auf den Markt, die mit branchenspezifischen Daten optimiert wurden, einschließlich Anwendungen für den Agrarmarkt. Die Einführung untermauerte die Verfügbarkeit von KI-Bausteinen für Unternehmen, die in Werkzeuge für Betriebsführung, Beratung und Lieferkette eingebettet werden können. Sie beschleunigte zudem das Tempo, mit dem Anbieter von Agrarsoftware KI-Funktionen hinzufügen können, ohne vollständige Modellarchitekturen von Grund auf zu entwickeln.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt digitale Werkzeuge, die in Ackerbau- und Tierhaltungsbetrieben eingesetzt werden, um Felddaten zu erfassen, sie über Konnektivität zu übertragen und in betriebliche Entscheidungen und Maßnahmen umzuwandeln – von der Sensorik bis zum Hoftor.
Ausschlüsse aus dem Umfang: Wir schließen Rohstoffhandelsplattformen und Lebensmittelverarbeitungssoftware aus, da diese dem Hoftor nachgelagert sind und anderen Nachfragetreibern folgen.
Segmentierungsübersicht
-
Nach Technologie
- Lenksysteme
- Fernerkundung
- Technologie für variable Ausbringungsmengen
- Künstliche Intelligenz
- Internet der Dinge
- Blockchain und Rückverfolgbarkeit
- Robotik und Automatisierung
-
Nach Lösung
- Hardware
- Software
- Dienstleistungen
-
Nach Anwendung
- Pflanzenüberwachung
- Ertragskartierung
- Bodenüberwachung
- Wetterverfolgung
- Präzisionsausbringung
- Drohnenanalytik
- Überwachung der Tiergesundheit
-
Nach Betriebsgröße
- Kleinbetriebe (weniger als 100 ha)
- Mittelgroße Betriebe (100–500 ha)
- Großbetriebe (mehr als 500 ha)
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legte die Struktur des Marktes fest und half uns, realistische Nachfragesignale zu entwickeln, die region für region überprüft werden können. Wir nutzten öffentliche Quellen wie USDA- und NASS-Veröffentlichungen, FAOSTAT, Weltbankindikatoren und Telekommunikations-Konnektivitätsreihen von Organisationen wie der ITU, um landwirtschaftliche Aktivitäten, digitalen Zugang und Adoptionshindernisse zu verstehen.
Wir haben auch Quellen wie Patentdatenbanken ausgewertet, um die Innovationsintensität zu verfolgen, sowie Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse für Agrartechnologie, um Produktpositionierung und Preislogik zu erfassen. Bei Bedarf griffen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie auf Nachrichten- und Finanzberichterstattung zurück, damit Umsatzdiskussionen und Transaktionsaktivitäten im Zeitverlauf validiert werden konnten. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich auf Betrieben gekauft und genutzt wird, und wie Budgets zwischen Hardware, Software und vernetzten Diensten aufgeteilt werden. Wir sprachen mit einer Mischung aus Lösungsanbietern, Kanalpartnern, Betriebsleitern und Beratern aus den wichtigsten Regionen, damit Adoptionsraten, durchschnittliche Ausgabenmuster und das Tempo von Upgrades bestätigt und dann zur Schärfung der Modellannahmen verwendet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 13 % | APAC: 49 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Anbieter: 17 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Wir haben den Markt mithilfe eines Top-down- und Bottom-up-Ansatzes dimensioniert, wobei die Top-down-Perspektive durch die Rekonstruktion des adressierbaren Nachfragepools aus landwirtschaftlicher Aktivität und digitaler Adoption und deren Übersetzung in Ausgaben aufgebaut wurde. In der Praxis beginnt das Modell mit Indikatoren wie Anbaufläche und Betriebsleistungsintensität und wendet dann praktische Adoptions- und Ersatzzyklen für vernetzte Sensoren, präzisionsgestützte Maschinenanbaugeräte und die Nutzung von Betriebssoftware an.
Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie etwa Stichproben von durchschnittlichen Verkaufspreisbereichen multipliziert mit geschätzten versandten oder eingesetzten Einheiten in wichtigen Anwendungsfällen, gefolgt von Kanalprüfungen, wie viel der Ausgaben wiederkehrend gegenüber einmalig ist. Zu den verfolgten Eingaben (illustrativ) gehören die Verfügbarkeit von Konnektivität in ländlichen Gebieten, Adoptionsraten von Präzisionsverfahren, Nutzung von Fernerkundung in der Pflanzenüberwachung, typische Vertragslaufzeiten für digitale Beratung und das Tempo von Funktions-Upgrades, die die Durchschnittspreise verschieben können.
Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf Expertenkonsens, da politische Impulse, Wettervariabilität und landwirtschaftliche Einkommenszyklen die Adoption je nach Region und Kulturmix schneller oder langsamer vorantreiben können. Wenn Daten für kleinere Länder oder Nischenanwendungen fehlten, wurden Lücken mithilfe von Proxy-Indikatoren und Benchmarking mit vergleichbaren Regionen geschlossen und anschließend nach Interview-Feedback darüber korrigiert, was tatsächlich einsetzbar und erschwinglich ist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation unabhängiger Signale, gefolgt von einer strukturierten Abweichungsprüfung vor der endgültigen Freigabe. Wir verglichen die Ergebnisse mit Indikatoren wie Trends bei der Digitalisierung von Landmaschinen, Konnektivitätsfortschritten und berichteten Nachfragekommentaren, und Ausreißer wurden überprüft, um festzustellen, ob sie auf Umfangs-, Timing- oder Preisannahmen zurückzuführen sind.
Entwurfsmodelle durchlaufen mehrere Analytikerprüfungen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Annahme einen ungewöhnlichen Anstieg der Ausgaben pro Betrieb oder eine Adoptionskurve erzeugt, die nicht mit dem Feedback aus dem Feld übereinstimmt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für digitale Landwirtschaft von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für digitale Landwirtschaft können variieren, selbst wenn das Thema gleich klingt, da Autoren unterschiedliche Entscheidungen darüber treffen, was gezählt wird und welches Jahr den aktuellen Markt am besten repräsentiert. Unterschiede entstehen auch dadurch, wie wiederkehrende Softwareumsätze behandelt werden, wie der Hardwareersatz modelliert wird und ob die Schätzung nach wesentlichen Verschiebungen bei den Betriebsausgaben oder der Konnektivität aktualisiert wird.
In der nachstehenden Tabelle ergeben sich die Lücken hauptsächlich daraus, ob der Umfang am Hoftor endet oder sich auf nachgelagerte digitale Plattformen erstreckt, und ob die Preisgestaltung auf realistischen Adoptionskurven oder auf aggressiven Expansionsannahmen basiert. Timing bei der Währungsumrechnung und die Behandlung gebündelter Angebote (zum Beispiel Hardware, die mit einem Servicevertrag verkauft wird) erzeugen ebenfalls Streuung, insbesondere wenn Regionen schnell ohne einen zweiten Validierungsschritt aggregiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,82 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 29,78 Milliarden USD (2026) | Verwendet einen breiteren Nachfrageperimeter, der angrenzende nachgelagerte digitale Plattformen einbeziehen kann, und geht von einer schnelleren Monetarisierung gebündelter Dienste aus, was die durchschnittlichen Ausgaben pro Betrieb in den frühen Jahren erhöht. |
| Branchenstudie B | 22,53 Milliarden USD (2025) | Verankert den Markt in einem früheren Jahr und wendet konservative Adoptions- und Ersatzzyklen an; zudem scheint sie wiederkehrende Software- und Beratungsumsätze zu untergewichten, wenn diese mit Hardware gebündelt sind. |
Die Tabelle zeigt ein relativ enges Band um die Mitte der 20er Milliarden in der Mitte des Jahrzehnts, und die verbleibende Streuung erklärt sich durch Umfang und Timing und nicht durch einen einzelnen Datenpunkt. Im Modell von Mordor Intelligence wird der Wert nur für digitale On-Farm-Lösungen bis zum Hoftor gezählt, und gebündelte Angebote werden vor der Anwendung von Prognosen in Hardware- und wiederkehrende Servicekomponenten aufgeteilt.


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum in der digitalen Landwirtschaft bis 2031?
Das Wachstum wird durch Mitteleinsatzoptimierung, arbeitssparende Automatisierung, Klimacompliance, Monetarisierung von Kohlenstoffdaten und geringere Einstiegshürden durch öffentliche digitale Infrastruktur unterstützt. Der Sektor wird voraussichtlich von 24,3 Milliarden USD im Jahr 2025 auf 43,7 Milliarden USD bis 2031 bei einem CAGR von 10,3 % steigen.
Welches Technologiesegment führt heute den Umsatz in der digitalen Landwirtschaft an?
Lenksysteme führen das Technologiesegment mit 29,4 % des Umsatzes 2025 an, da sie einen breiten, bewährten Mehrwert über viele Kulturarten und Maschinenparks hinweg liefern.
Welche Anwendung wächst in diesem Bereich am schnellsten?
Drohnenanalytik ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 10,7 % bis 2031, begünstigt durch den breiteren Drohneneinsatz und einfachere Betriebsregeln in wichtigen Agrarmärkten.
Warum gewinnt Software im Vergleich zu Hardware an Bedeutung?
Hardware hielt 2025 noch 43,2 % des Komponentenumsatzes, aber Software wächst mit einer CAGR von 10,8 % schneller, da Anbieter auf Abonnements, wiederkehrende Dienste und integrierte Agronomie-Workflows umstellen.
Welche Risikofaktoren könnten die Markteinführung verlangsamen?
Hohe anfängliche Kapitalkosten, zersplitterte Landbesitzverhältnisse, Cyberbedrohungen und Anbieterabhängigkeit können die Einführung in preissensiblen Regionen hemmen.
Seite zuletzt aktualisiert am:


