
Marktgröße und Marktanteil für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
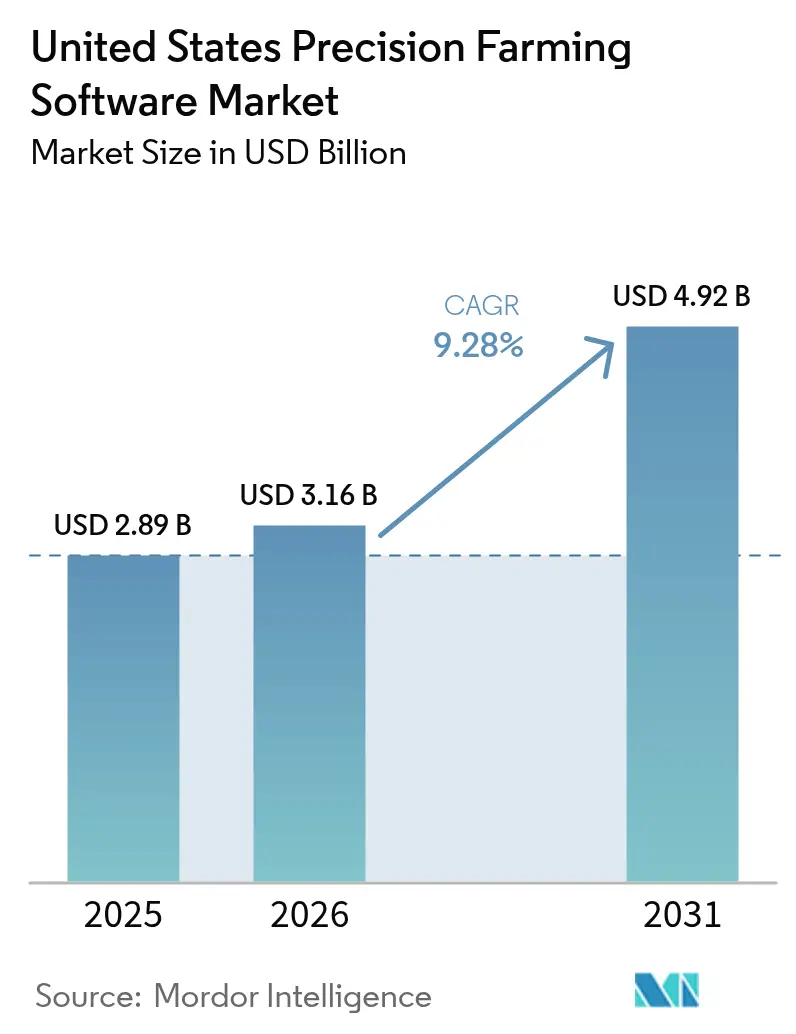
| Marktgröße im Basisjahr (2025) | 2.89 Milliarden US-Dollar |
| Marktgröße (2026) | 3.16 Milliarden US-Dollar |
| Marktgröße (2031) | 4.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.28 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten wurde im Jahr 2025 auf 2,89 Milliarden USD geschätzt und soll von 3,16 Milliarden USD im Jahr 2026 auf 4,92 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,28 % während des Prognosezeitraums (2026–2031). Der starke Schwung resultiert aus der Digitalisierung landwirtschaftlicher Praktiken, da Betreiber auf anhaltenden Arbeitskräftemangel, neue klimafreundliche Anreizprogramme und den Ausbau der Breitbandversorgung im ländlichen Raum reagieren. Cloud-basierte Plattformen, die bereits den Großteil der Installationen ausmachen, profitieren weiterhin von schnelleren Netzwerken, die Echtzeitanalysen unterstützen. Integrierte Entscheidungsunterstützungssysteme verdrängen Einzelzwecklösungen, da sie Felddaten, agronomische Modelle und regulatorische Berichterstattung in einer Umgebung zusammenführen. Gleichzeitig steigert künstliche Intelligenz den Softwarewert durch verbesserte Ertragsprognosen und eine bessere Sichtbarkeit der Kapitalrendite, insbesondere für Sonderkulturbauern.
Wichtigste Erkenntnisse des Berichts
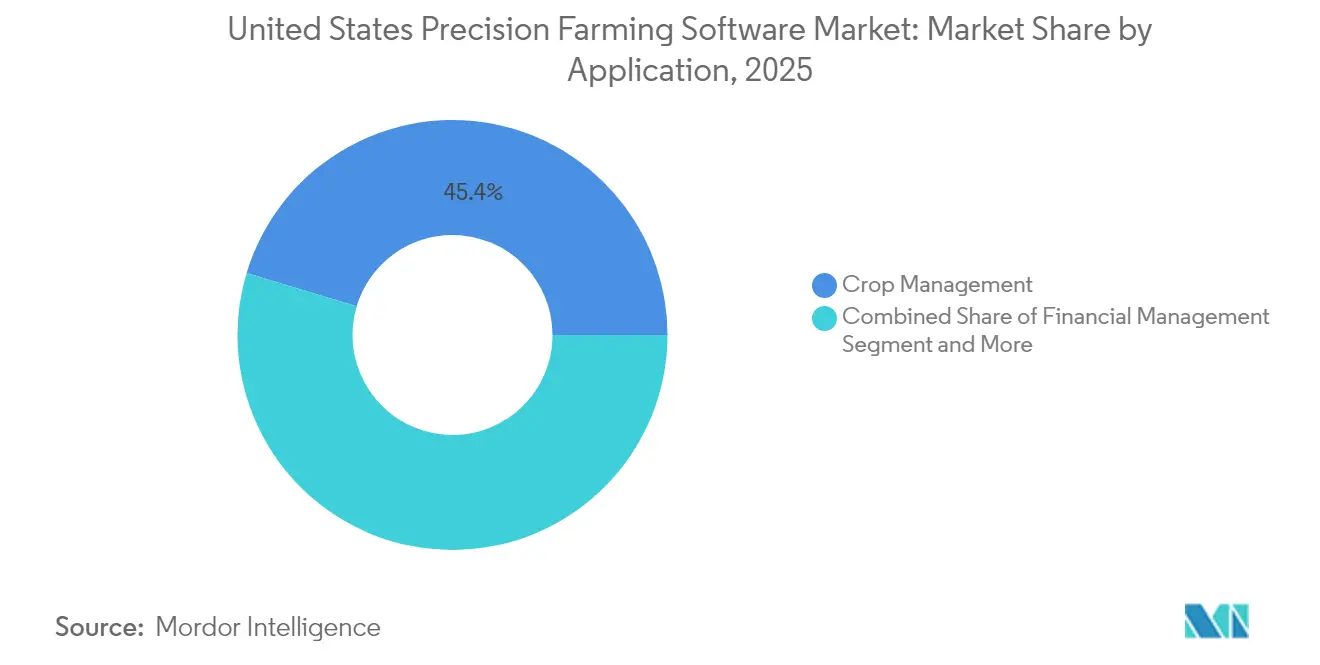
- Nach Anwendung erfasste die Ernteverwaltung im Jahr 2025 einen Marktanteil von 45,35 % am Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, während die Wetterverfolgung und -prognose bis 2031 mit einer CAGR von 11,35 % voranschreitet.
- Nach Bereitstellungstyp hielten Cloud-Plattformen einen Anteil von 60,25 % an der Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten und wachsen mit einer CAGR von 11,02 %.
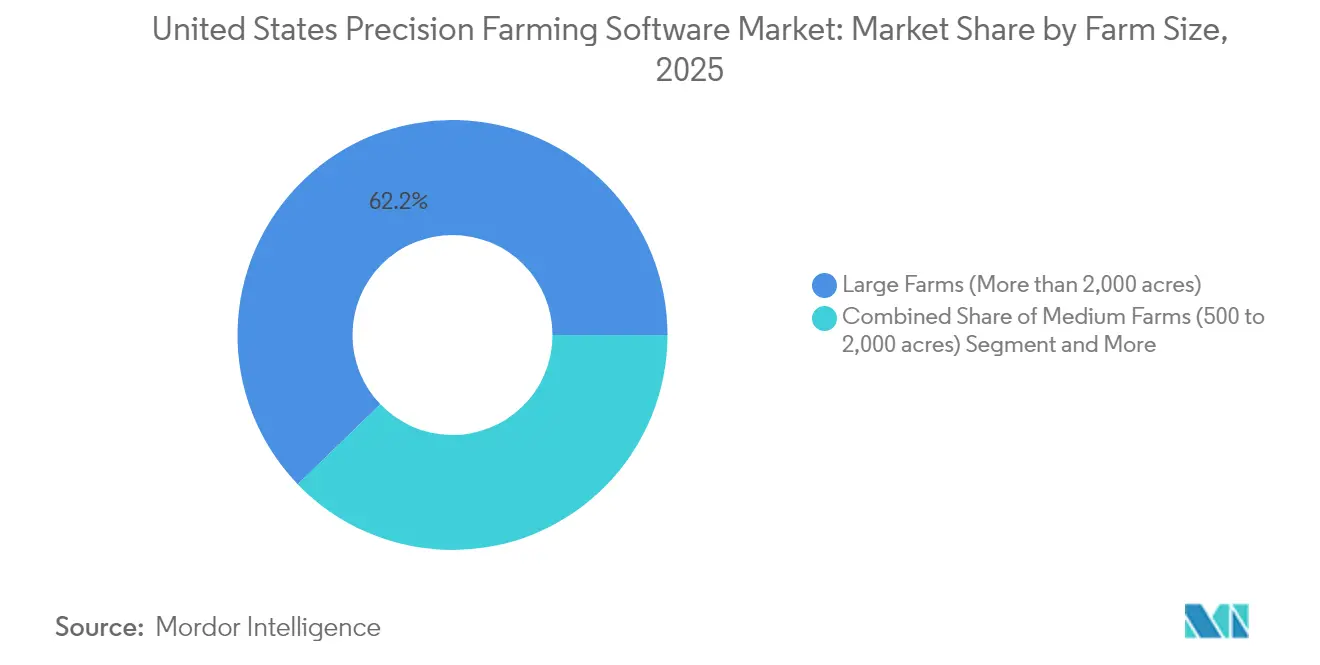
- Nach Betriebsgröße hielten Betriebe mit mehr als 2.000 Acres im Jahr 2025 einen Anteil von 62,20 % an der Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, während die Gruppe der 500–2.000 Acres mit einer CAGR von 11,56 % wächst.
- Nach Endnutzer kontrollierten Reihenkulturbauern im Jahr 2025 einen Anteil von 68,10 % an der Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, während Sonderkulturbauern mit 12,78 % das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten
Analyse der Auswirkungen der Treiber*
| Treiber | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in der Landwirtschaft und steigende durchschnittliche Betriebsgröße | +2.8% | Global, mit dem höchsten Einfluss in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bundesweite Kostenbeteiligungsprogramme für digitale Werkzeuge | +2.1% | Nordamerika, mit Ausstrahlungseffekten auf die Europäische Union durch ähnliche Programme | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Cloud-Konnektivität im ländlichen Breitband | +1.9% | Global, mit frühen Gewinnen in den Regionen Mittlerer Westen, Westen und Süden | Mittelfristig (2–4 Jahre) |
| KI-gestützte Agronomie zur Verbesserung der Kapitalrenditesichtbarkeit | +1.6% | Global, mit fortgeschrittener Einführung in Großbetrieben | Langfristig (≥ 4 Jahre) |
| Kohlenstoffgutschrift-Erlösmodelle für datenreiche Betriebe | +0.8% | Nordamerika und die Europäische Union, mit aufkommenden Chancen in der Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Gemeinschaftsunternehmen zwischen OEM und Softwareanbietern | +0.6% | Global, konzentriert auf wichtige Agrarmaschinenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in der Landwirtschaft und steigende durchschnittliche Betriebsgröße
Die Konsolidierung zu größeren Betrieben verstärkt diesen Druck, da die Bewirtschaftung größerer Flächen die Nachfrage nach Software erhöht, die Feldbetrieb, Arbeitszeitplanung und Lagerflüsse synchronisiert. Mittelgroße Betriebe reagieren am stärksten und verzeichnen eine Einführungs-CAGR von 12,2 %, da sie bestrebt sind, die Effizienz größerer Betriebe zu erreichen. Infolgedessen zielt der Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten zunehmend auf Funktionen ab, die Maschinenstillstandszeiten reduzieren, die Betriebsmittelzuteilung optimieren und knappe menschliche Arbeitskraft ersetzen. Diese Dynamik positioniert Workflow-Automatisierungs- und Flottenkoordinationsmodule als zentrale Upgrade-Prioritäten in den nächsten zwei Planungszyklen.
Bundesweite Kostenbeteiligungsprogramme für digitale Werkzeuge
Das Antragsvolumen stieg im Haushaltsjahr 2024 auf 156.485, was auf eine ungedeckte Nachfrage hinweist, die wahrscheinlich die Programmbreite erweitern wird. Diese Anreize stimulieren frühzeitige Upgrades auf Cloud-basierte Pakete, die granulare Felddaten erfassen, die für die Compliance-Berichterstattung benötigt werden. Obwohl die Finanzierung den Rückstau der Nachfrage nicht vollständig deckt, gibt ihre Kontinuität Kreditgebern Sicherheit und stimuliert eine längerfristige Finanzierung für integrierte Plattformen. Infolgedessen erlebt der Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten einen positiven Kreislauf, bei dem Kostenbeteiligungskapital private Investitionen in Sensoren, Konnektivität und Abonnementdienste katalysiert.
Ausbau der Cloud-Konnektivität im ländlichen Breitband
Das USDA ReConnect-Programm hat 5,55 Milliarden USD vergeben, um unterversorgten Gemeinden symmetrische Mindestgeschwindigkeiten von 100 Mbit/s bereitzustellen, was Software, die auf kontinuierliche Telemetrie angewiesen ist, direkt ermöglicht[1]Quelle: US-Landwirtschaftsministerium, "ReConnect-Darlehens- und Förderprogramm-Vergaben," usda.gov. Konnektivitäts-Upgrades erklären, warum Cloud-Bereitstellungen einen Anteil von 61 % halten und eine CAGR von 11,5 % aufrechterhalten, da Landwirte zunehmend Plattformen bevorzugen, die auf jedem Gerät zugänglich sind. Wetterverfolgungsmodule profitieren besonders, da ein latenzarmer Datenaustausch sicherstellt, dass Frost-, Dürre- oder Hagelwarnungen sofort softwaregenerierte Aufgabenlisten auslösen.
KI-gestützte Agronomie zur Verbesserung der Kapitalrenditesichtbarkeit
McKinsey prognostiziert, dass künstliche Intelligenz bis zu 100 Milliarden USD an betrieblichen Gewinnen und weitere 150 Milliarden USD auf Unternehmensebene freisetzen könnte, indem Betriebsmittelverschwendung minimiert und die Ausgabequalität verbessert wird. Das E.L.Y.-Modell von Bayer steigert die Genauigkeit der Anfragebearbeitung um 40 % und spart dem Personal vier Stunden pro Woche, was greifbare Zeit- und Kosteneinsparungen demonstriert. Sonderkulturbetreiber, deren Margen pro Acre Premium-Analysen rechtfertigen, erzielen schnellere Amortisationszeiten bei Investitionen, was die CAGR dieses Segments von 13,4 % antreibt. Diese Erfolge stärken die Geschäftsbegründung für prädiktive Module und fördern eine breitere Einführung im Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, auch unter Reihenkulturbauern.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unklare kurzfristige Amortisation | -1.8% | Global, mit dem höchsten Einfluss auf kleine und mittlere Betriebe | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Dateneigentum und Datenschutz | -1.2% | Global, mit verstärkten Bedenken in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität bei heterogenen Maschinenparks | -0.9% | Global, insbesondere bei Betrieben mit gemischtem Maschinenpark | Mittelfristig (2–4 Jahre) |
| Digitale Qualifikationslücke bei alternden Betriebsleitern | -0.7% | Global, mit regionalen Unterschieden in den demografischen Profilen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unklare kurzfristige Amortisation
Umfragen in Iowa zeigen, dass 74 % der Landwirte Präzisionstechnologien als teuer bezeichnen, auch wenn sie die Effizienzvorteile anerkennen, was auf eine Zurückhaltung bei Investitionen ohne garantierte Renditen hinweist. Fragmentierte Hardware-Ökosysteme erzwingen oft mehrere, unkoordinierte Anschaffungen, die die Amortisationszeiten verlängern. Obwohl Großbetriebe (>2.000 Acres) diese Kosten leichter tragen und nun einen Marktanteil von 63 % halten, verzögern kleinere Betriebe weiterhin Upgrades, sofern Subventionen die Kapitalausgaben nicht abfedern.
Bedenken hinsichtlich Dateneigentum und Datenschutz
Studien der Weltbank zeigen, dass Landwirte zögern, detaillierte Betriebsdaten ohne vertragliche Schutzmaßnahmen an Dritte zu übermitteln, aus Angst vor Wettbewerbsverlusten oder unfairer Monetarisierung. Aufkommende Interoperabilitätsstandards der Agricultural Industry Electronics Foundation geben Nutzern mehr Kontrolle, aber die Mainstream-Implementierung steckt noch in den Kinderschuhen. Bis die Rahmenbedingungen ausgereift sind, werden Datenschutzbedenken weiterhin einige Investitionen im Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten einschränken, insbesondere bei Betreibern mit hochwertigem proprietärem Saatgut oder Nischenproduktionsmethoden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Dominanz der Ernteverwaltung treibt Plattformintegration voran
Ernteverwaltungslösungen kontrollierten im Jahr 2025 einen Marktanteil von 45,35 % am Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, was ihren Status als Betriebszentrum für Aussaat-, Düngungsund Erntentscheidungen unterstreicht. Die dem Bereich Ernteverwaltung zugeschriebene Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten soll sich zusammen mit fortschrittlicher Bildgebung, Sensorfusion und variablen Ausbringungsfunktionen ausweiten. Die Hinzufügung von Finanz- und Compliance-Modulen wandelt Einzellösungen in ganzheitliche Systeme um, die für diversifizierte Betriebe attraktiv sind.
Wetterverfolgungsanwendungen, die mit einer CAGR von 11,35 % wachsen, nutzen hochauflösende Radar- und maschinelle Lernmodelle, die Mikroklimaveränderungen vorhersagen, die Pflanzfenster beeinflussen. Ihr Erfolg veranschaulicht den Wandel zur Microservices-Architektur, bei der spezialisierte Funktionen über offene APIs an eine übergeordnete Plattform angebunden werden.


Nach Bereitstellungstyp: Cloud-Infrastruktur transformiert den ländlichen Betrieb
Cloud-Angebote machten im Jahr 2025 60,25 % des Marktes für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten aus, aufgrund von Fernzugriff, automatischen Updates und geringeren anfänglichen Hardwareausgaben. Die Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten für Cloud-Bereitstellungen ist auf eine CAGR von 11,02 % ausgerichtet, da ländliche Glasfaserinstallationen Versorgungslücken schließen. Frühe Anwender nennen die nahtlose Zusammenarbeit auf mehreren Geräten als Hauptvorteil, da Agronomen, Maschinenführer und Buchhalter eine gemeinsame Datenquelle nutzen können.
Offline-Synchronisierungsfunktionen sind in Randbereichen mit schwachem Signal weiterhin wichtig, sodass hybride Konfigurationen, die Cloud-Kerne mit Edge-Gateways kombinieren, beliebt bleiben. Anbieter differenzieren sich durch die Einbettung von Cybersicherheitsprotokollen und Vertragsklauseln, die die Datenportabilität bei Vertragsbeendigung garantieren, was Bedenken hinsichtlich einer Anbieterabhängigkeit mindert. Da die Volumina der Maschinentelemetrie zunehmen, werden nutzungsbasierte Speicher- und Rechenmodelle die Kosten weiter von Kapital- auf Betriebsausgaben verlagern und den Cloud-Schwung im Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten aufrechterhalten.
Nach Betriebsgröße: Mittlere Betriebe treiben das Wachstum der Technologieeinführung voran
Betriebe mit mehr als 2.000 Acres hielten im Jahr 2025 einen Anteil von 62,20 % am Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, was ihre Fähigkeit widerspiegelt, Systemkosten über große Flächen zu amortisieren. Dennoch verzeichnet die Gruppe der 500–2.000 Acres nun eine CAGR von 11,56 %, was eine beschleunigte Demokratisierung digitaler Werkzeuge signalisiert. Automatische Lenkung und Technologien zur variablen Ausbringung haben 2023 52 % der mittelgroßen Betriebe durchdrungen, verglichen mit einstelligen Werten vor zwei Jahrzehnten.
Staatliche Kostenbeteiligungszuschüsse decken bis zu 75 % der Abonnement- und Hardwarekosten ab und verringern die Einführungslücke zwischen mittelgroßen und großen Betrieben. Maschinenhersteller wie John Deere haben 20 Milliarden USD an US-Investitionen für die Entwicklung autonomer Lösungen für dieses Segment eingeplant und bieten damit einen Nachrüstungsweg, der große Maschinenkäufe umgeht.
Nach Endnutzer: Sonderkulturen führen bei der Einführung von Innovationen
Reihenkulturbauern kontrollierten im Jahr 2025 68,10 % der Marktgröße für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten aufgrund der großen Mais-, Sojabohnen- und Weizenflächen des USDA. Die Sonderkulturbetriebe von Obstgärten bis zu Weinbergen verzeichnen eine beeindruckende CAGR von 12,78 %, da der Wert pro Acre schnellere Amortisationszeiten bei Präzisionswerkzeugen ermöglicht. KI-gestützte Bildverarbeitungssysteme von Orchard Robotics können Früchte zählen und Krankheiten auf Baumebene erkennen, was manuelle Kontrollkosten senkt und gleichzeitig die Qualitätseinstufungen verbessert.
Maschinelle Innovationen spiegeln diesen Trend wider. John Deeres autonomer Traktor 5ML zielt auf Obstgarten-Sprühoperationen ab und integriert sich nahtlos in Cloud-Dashboards, die den Chemikalieneinsatz für die Exportkonformität dokumentieren. Da diese hochmargigen Segmente Analysen und autonome Arbeitsabläufe verfeinern, werden die gewonnenen Erkenntnisse auf Reihenkulturbetriebe übertragen und damit die Funktionserwartungen im gesamten Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten erhöhen.
Geografische Analyse
Der Mittlere Westen hielt im Jahr 2025 einen bedeutenden Anteil am Umsatz des Marktes für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten, gestützt durch große Mais- und Sojabohnenbetriebe, die historisch gesehen als erste Führungs- und Regelungswerkzeuge einführen. Umfangreiche Händlernetzwerke und Herstellerpartnerschaften beschleunigen den Produktsupport, während EQIP-Zuschüsse erhebliche klimafreundliche Mittel in naturschutzorientierte digitale Upgrades lenken. Obwohl die regionale CAGR im Vergleich zu aufstrebenden Gebieten moderater ist, sorgen anhaltende Konsolidierung und Generationenwechsel für stetige Lizenzerneuerungen und Plattformerweiterungen.
Der Westen erlebt ein bemerkenswertes Wachstum im Markt für Präzisionslandwirtschaftssoftware, angetrieben durch die einzigartigen Anforderungen hochwertiger Sonderkulturen. Diese Kulturen erfordern eine sorgfältige Bewirtschaftung von Ressourcen wie Wasser, Nährstoffen und Arbeitskräften, was Landwirte dazu veranlasst, fortschrittliche Überwachungs- und Steuerungstechnologien einzuführen. Die anhaltenden Herausforderungen der Region mit Wasserknappheit haben die Einführung von Lösungen zur Verfolgung der Evapotranspiration und zur Automatisierung von Bewässerungsprozessen weiter beschleunigt. Darüber hinaus adressieren Infrastrukturprojekte im Rahmen von USDA ReConnect langjährige Konnektivitätsprobleme in Bundesstaaten wie North Dakota, South Dakota und Alaska durch den Ausbau von Glasfasernetzen. Dieser verbesserte Breitbandzugang ermöglicht Echtzeit-Entscheidungsfähigkeiten, die zuvor aufgrund von Konnektivitätslücken eingeschränkt waren. Da immer mehr Landkreise Zugang zu zuverlässigem Internet erhalten, priorisieren Softwareanbieter den Westen für Pilotprogramme mit KI-gestützten Bewässerungsberatungstools. Dieser Ansatz stärkt die Verbindung zwischen technologischen Fortschritten und den sich wandelnden Bedürfnissen der Landwirte und fördert eine stärkere Einführung von Präzisionslandwirtschaftslösungen.
Südliche und nordöstliche Bundesstaaten zeigen eine gemessenere Expansion, profitieren jedoch von der Kulturpflanzenvielfalt und der Nähe zu Agrar-Technologie-Forschungszentren. Baumwoll- und Reisbauern im Süden führen zunehmend variable Stickstoffmodule ein, um Wasserqualitätsstandards einzuhalten, während Milchviehbetriebe im Nordosten Herdenmanagementdaten mit agronomischen Aufzeichnungen kombinieren, um Umweltbilanzen zu erstellen.
Regulatorisches Umfeld
Das politische Umfeld in den Vereinigten Staaten für Präzisionslandwirtschaftssoftware wird durch bundesstaatliche Maßnahmen geprägt, die sich auf klimafreundliche Landwirtschaft, Konnektivität und zweckgerechte Validierung landwirtschaftlicher Technologien konzentrieren. Im April 2026 gab das USDA die Schaffung des USDA National Proving Grounds Network (NPG-Ag) bekannt, um landwirtschaftliche Technologien unter realen Bedingungen auf US-Farmen und Ranches zu bewerten. Dieser Schritt verstärkt die Nachfrage nach Software-Workflows, die Leistung, Datenherkunft und Ergebnisse in standardisierten Feldumgebungen dokumentieren können. Im Juni 2026 rückte eine präsidiale Maßnahme des Weißen Hauses zur Förderung regenerativer Landwirtschaft und zur Stärkung der Widerstandsfähigkeit von Betrieben die Bedeutung von Messung und Berichterstattung weiter in den Vordergrund und unterstützte die fortgesetzte Einführung digitaler Aufzeichnungen und Entscheidungsunterstützungssoftware im Einklang mit Naturschutzergebnissen.
Im Bereich Standards und Infrastruktur befassen sich der Kongress und Bundesbehörden mit Interoperabilitäts- und Konnektivitätsengpässen, die sich direkt auf Cloud-Bereitstellungen und den Betrieb gemischter Flotten auswirken. S. 507 weist das USDA an, in Abstimmung mit NIST und der FCC freiwillige, konsensbasierte, von der Privatwirtschaft geführte Interkonnektivitätsstandards für Präzisionslandwirtschaft zu entwickeln, was API-first-Plattformen und herstellerübergreifende Datenportabilitätsfunktionen begünstigt. Getrennt davon verlangt H.R. 1618 (Precision Agriculture Satellite Connectivity Act), im Februar 2025 eingebracht, dass die FCC die relevanten Regeln für Satellitendienste überprüft, um die Konnektivität in der Präzisionslandwirtschaft zu fördern. Er ergänzt die Breitbandprogramme des USDA, die Echtzeit-Telemetrie und -Analysen in unterversorgten ländlichen Gebieten unterstützen.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist mäßig konzentriert, da kein einzelner Anbieter auch nur ein Fünftel des Gesamtumsatzes kontrolliert, was sowohl Konzernen als auch Start-ups Raum zur Expansion lässt. John Deere nutzt seine starke Hardware-Verankerung, indem es das Operations Center in jede neue Maschine integriert und es nach der Übernahme von Sentera im Jahr 2025 mit Luftbildgebung ergänzt. Das inländische Investitionsversprechen des Unternehmens in Höhe von 20 Milliarden USD unterstreicht ein langfristiges Engagement für integrierte Autonomie und Cloud-Ökosysteme.
AGCO gründete ein Gemeinschaftsunternehmen im Wert von 2 Milliarden USD mit Trimble Ag, das Nachrüstungs-Autonomiekits mit Kompatibilität für gemischte Maschinenparks verbindet und die Allianz positioniert, um Kunden zu gewinnen, die Geräte verschiedener Marken betreiben. Das E.L.Y.-Modell von Bayer zeigt, wie Betriebsmittellieferanten über Agronomiedienste hinaus zu vollständigen Entscheidungsmaschinen werden, unterstützt durch Partnerschaften wie Azure Data Manager für die Landwirtschaft, die die Dateninteroperabilität mit Microsoft optimieren[3]Quelle: Bayer, "Ankündigung des generativen KI-Modells E.L.Y.," bayer.com. Neue Marktteilnehmer konzentrieren sich auf Mikronischen, wie SWAT VEXA für die Einzugsgebietsmodellierung, bevor sie sich horizontal über Module ausweiten, wobei sie niedrigere Kundenakquisitionskosten nutzen, die durch die Bereitstellung als Software als Dienst entstehen.
Datenschutz bleibt ein Differenzierungsmerkmal; mehrere Anbieter bieten nun vom Landwirt kontrollierte Verschlüsselungsschlüssel und explizite Datennutzungsklauseln an, um das Vertrauen zögerlicher Interessenten zu gewinnen. Schulungsprogramme und vereinfachte mobile Benutzeroberflächen begegnen der Qualifikationslücke, einem Bereich, in dem nur 25 % der Betreiber vollständiges digitales Vertrauen berichten. Da Übernahmen Technologien unter weniger Unternehmensschirmen konzentrieren, belohnt der Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten weiterhin agile Innovatoren, die enge Schmerzpunkte lösen und dann durch API-first-Integration skalieren.
Marktführer für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten
Corteva Agriscience
Deere & Company
Kubota Corporation
Bayer AG
AGCO Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in der Reduzierung von Workflow-Reibungen zwischen großen Farmplattformen und Drittanbieter-Tools für Agronomie, Bildgebung und Rezeptvorgaben, insbesondere da das Anbaumanagement in den Vereinigten Staaten weiterhin der zentrale Software-Knotenpunkt bleibt. Im Februar 2026 erweiterten Bayer und John Deere die Workflow-Integration, um die drahtlose Übertragung von FieldView-Rezepten in das John Deere Operations Center zu unterstützen. Im Januar 2026 erneuerte und erweiterte Ceres AI seine Integration mit dem Operations Center, um hochauflösende Bilddaten mit Maschinendaten zu kombinieren. Diese Schritte schaffen Raum für Anbieter, die Interoperabilität, automatisierte Aufzeichnungen und prüfungsbereite Berichterstattung über gemischte Datenquellen hinweg bündeln, einschließlich Finanz- und Compliance-Module, die Einzellösungen in integrierte Entscheidungsunterstützungs-Suiten verwandeln.
Konnektivität und KI-gestützte Feldintelligenz unterstützen zudem differenzierte Software-Abonnements, insbesondere dort, wo Breitbandlücken bestehen bleiben und Sonderkulturbetriebe eine höhere Granularität benötigen. Im Mai 2026 bestätigte John Deere eine strategische Partnerschaft mit Starlink zur Unterstützung von Satellitenkonnektivität für Ausrüstungs-Workflows, was den praktischen Wert cloud-nativer Plattformen unterstreicht, die außerhalb der terrestrischen Abdeckung betrieben werden können. Von Genossenschaften geführte Einsätze zeigen zudem die Nachfrage nach KI-Kartierungsergebnissen, die Farmausführungssysteme speisen: Im April 2026 ging Five Star Cooperative eine Partnerschaft mit TerraClear ein, um KI-gestützte Stein- und Unkrautkartierung auf 110.000 Acres zu liefern. Der Fall verdeutlicht die zahlungsbereite Nutzung von Software, die Bild- und Sensordaten in umsetzbare Rezepte, Aufgabenlisten und Anleitungen für die Applikation mit variabler Rate umwandelt.
Aktuelle Branchenentwicklungen
- Juli 2026: Deere & Company hob die skalierte Nutzung von Präzisionsworkflows hervor, darunter See and Spray, das auf 5 Millionen Acres eingesetzt wird, und das John Deere Operations Center, das fast 440.000 monatlich aktive Nutzer erreicht. Die Offenlegung untermauert den Vorteil der installierten Basis integrierter Software-Ökosysteme und erhöht den Wettbewerbsdruck auf unabhängige Plattformen, mit Funktionen zur Datenerfassung, Analyse und Ausführung während der Saison Schritt zu halten.
- Juni 2026: Leaf Agriculture kündigte eine Series-B-Finanzierungsrunde über 13 Millionen USD an, angeführt von Leaps by Bayer, um seine einheitliche Farmdatenschicht auszubauen. Die Finanzierung unterstützt Infrastruktur, die fragmentierte landwirtschaftliche Datensätze normalisiert und verknüpft, was die Fähigkeit von Anbietern von Präzisionslandwirtschaftssoftware verbessert, interoperable Analysen und plattformübergreifende Automatisierung zu liefern.
- November 2024: Bayer führte das generative KI-Modell E.L.Y. ein, um die Bearbeitung agronomischer Anfragen zu verbessern, und berichtete von einer 40%igen Steigerung der Genauigkeit sowie einer Einsparung von vier Stunden pro Woche für Mitarbeiter. Die Einführung beschleunigte den Wandel hin zu eingebetteter KI-Unterstützung in Agronomie- und Farmmanagement-Software und stärkte die Nachfrage nach Plattformen, die Empfehlungen mit nachvollziehbaren Feld- und Compliance-Aufzeichnungen kombinieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Software, die von US-Landwirten und Farmbetreibern zur Planung, Überwachung und Optimierung von Feldaktivitäten mithilfe digitaler Tools genutzt wird, einschließlich Farmmanagement, Kartierung, Analytik und Entscheidungsunterstützung, die über Cloud- oder On-Premise-Lösungen bereitgestellt werden.
Ausschlüsse des Anwendungsbereichs: Hardware und Feldgeräte (wie GNSS-Empfänger, Drohnen und Controller mit variabler Rate) sowie Nicht-Software-Dienstleistungen sind vom Gesamtumsatz ausgeschlossen.
Übersicht der Segmentierung
- Nach Anwendung
- Ernteverwaltung
- Finanzverwaltung
- Betriebsmittelverwaltung
- Personalverwaltung
- Wetterverfolgung und -prognose
- Weitere Anwendungen
- Nach Bereitstellungstyp
- Lokal/Webbasiert
- Cloud-basiert
- Nach Betriebsgröße
- Kleinbetriebe (weniger als 500 Acres)
- Mittelbetriebe (500 bis 2.000 Acres)
- Großbetriebe (mehr als 2.000 Acres)
- Nach Endnutzer
- Reihenkulturbauern
- Sonderkulturbauern
- Vieh- und Mischbetriebe
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um eine solide Faktenbasis zur landwirtschaftlichen Aktivität in den USA und zum Umfeld der Softwareeinführung aufzubauen, bevor Modellierungsentscheidungen getroffen wurden. Wir haben öffentliche Quellen wie die USDA Census of Agriculture und NASS-Datenreihen, Aktualisierungen zur Breitbandverfügbarkeit der FCC, USITC-Handelszusammenfassungen, soweit relevant für den Kontext verwandter Ausrüstung, sowie peer-reviewte agronomische und präzisionslandwirtschaftliche Studien, die Adoptionsmuster und gemessene Ergebnisse berichten, ausgewertet.
Wir nutzten außerdem Unternehmensberichte, Investorenpräsentationen, Aufzeichnungen von Ergebniskonferenzen, Verbandspublikationen und vertrauenswürdige Fachpresse der Landwirtschaft, um das kommerzielle Bild zu kartieren und Verpackungspraktiken wie Abonnements pro Acre, gebündelte Angebote und den händlergeführten Vertrieb zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und -informationen, Patentrecherchen und Nachrichtenverfolgung genutzt, damit Änderungen im Produktumfang und Fusionen und Übernahmen nicht übersehen wurden. Diese Sekundärquellen sind lediglich illustrativ, und wir haben auch andere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, breite Adoptionsnarrative in nutzbare Eingaben umzuwandeln, insbesondere die Preislogik und die Aufteilung zwischen Abonnements, Lizenzen und gebündelter Software in landwirtschaftlichen Technologie-Stacks. Wir sprachen mit softwarefokussierten Anbietern, landwirtschaftlichen Einzelhändlern und Vertriebspartnern sowie Nutzern auf Farmseite in den wichtigsten US-Anbauregionen, damit Annahmen zur Flächenabdeckung, zum Verlängerungsverhalten und zur Funktionsdurchdringung belastbar getestet werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 16% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 19% | Manager: 54% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Anbaufläche und Kulturmix mithilfe von Adoptionsraten für Präzisionssoftware und typischen bezahlten Acres pro Kunde in einen realistischen adressierbaren Nachfragepool übersetzt werden. Diese Summen werden dann anhand beobachteter Preismodelle wie Abonnements pro Acre, Lizenzen pro Nutzer für Farmpersonal und modulbasierter Preisgestaltung für Analytik und Compliance-Berichterstattung in Umsatz umgerechnet.
Um das Ergebnis fundiert zu halten, haben wir die Gesamtsummen mit selektiven Bottom-up-Näherungen aus einer Stichprobe von Anbieterumsätzen, Rückmeldungen der Vertriebskanäle zu Dealgrößen und gängigen Preispunkten, die geschätzten verwalteten Acres zugeordnet wurden, abgeglichen. Bei unvollständigen Herstellerangaben wurden Lücken durch Peer-Benchmarking nach Produktkategorie und durch Normalisierung auf in Interviews mitgeteilte Indikatoren für aktive Kunden geschlossen.
Die Prognose nutzte Szenarioanalysen, unterstützt durch eine leichte multivariate Regressionsprüfung, da sich die Nachfrage tendenziell mit wenigen sichtbaren Treibern bewegt. Zu den erfassten Eingaben gehören die Anbaufläche in den USA und Erwartungen zu Erntepreisen, die Breitbandreichweite in ländlichen Landkreisen, Modernisierungsraten der Ausrüstung, die die Datenerfassung ermöglichen, der Kostendruck bei Arbeitskräften, der Automatisierung antreibt, und das Tempo der Integration zwischen Farmmanagement- und agronomischen Beratungs-Workflows. Die Annahmen zur Preisentwicklung wurden konservativ gehalten und basierend auf erwarteten Verschiebungen hin zu gebündelten Suiten gegenüber Einzellösungen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen Modell, Sekundärsignalen und Primärfeedback, sodass keine einzelne Quelle die endgültige Zahl bestimmt. Wir führen Abweichungsprüfungen durch, indem wir den implizierten Umsatz pro verwaltetem Acre mit bekannten Preisbändern vergleichen, und wir überprüfen zudem, ob der Wachstumspfad mit Adoptionsindikatoren übereinstimmt, die in öffentlichen Umfragen und von Beratungsdiensten geführten Studien berichtet werden.
Vor der Freigabe wird das Modell schrittweise überprüft, wobei Anomalien entweder auf eine Eingabeannahme oder eine Interpretation des Anwendungsbereichs zurückgeführt und anschließend korrigiert werden. Wird während der Überprüfung eine große Abweichung festgestellt, werden Befragte erneut kontaktiert, um zu bestätigen, ob diese eine reale Marktveränderung oder ein einmaliges Datenproblem widerspiegelt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein finaler Durchgang wird kurz vor der Lieferung abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den US-Markt für Präzisionslandwirtschaftssoftware mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für US-Präzisionslandwirtschaftssoftware können weit voneinander abweichen, da jeder Herausgeber seinen eigenen Anwendungsbereich und eigene Umrechnungsschritte festlegt. Die größten Unterschiede ergeben sich in der Regel daraus, was als Softwareumsatz gezählt wird, wie gebündelte Angebote behandelt werden und ob der angegebene Wert an bezahlte Nutzung oder eine breitere digitale Landwirtschaftsaktivität gebunden ist.
In dieser Studie ist der Hauptgrund für die Abweichung die Disziplin beim Anwendungsbereich, wobei Hardware, Dienstleistungen und breitere Präzisionslandwirtschaftssysteme ausgeschlossen bleiben und Umsatz nur gezählt wird, wenn Softwaregebühren durch Preislogik und Validierungsprüfungen identifizierbar sind – eine Vorgehensweise, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,89 Mrd. USD (2025) | |
| Branchen-Publisher A | 0,47 Mrd. USD (2025) | Spiegelt oft eine engere Softwaredefinition wider, die sich auf ausgewählte Farmmanagement- und Anbaumodule konzentrieren kann, und kann gebündelte Software, die in breitere Farmtechnologie-Suiten eingebettet ist, ausschließen, was den erfassten Umsatzpool verringert. |
| Branchen-Publisher B | 63,00 Mrd. USD (2026) | Nutzt einen deutlich breiteren Branchenumfang, der Systeme und Dienstleistungen rund um Präzisionslandwirtschaft kombiniert, sodass Leitausrüstung, Integrationsarbeiten und beratungsähnliche Umsätze neben Software einbezogen werden können, was die Summen im Vergleich zur reinen Softwarezählung aufbläht. |
Die Streuung in der Tabelle erklärt sich weitgehend dadurch, was innerhalb der Umsatzgrenze enthalten ist und wie Preise in Marktwert umgerechnet werden. Indem das Modell an Signale zur bezahlten Softwarenutzung wie verwaltete Acres und Abonnementstrukturen gebunden wird und Nicht-Software-Ausgaben ausgefiltert werden, bleibt die endgültige Zahl auf wiederholbare Eingaben rückführbar, die Jahr für Jahr überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten?
Der Markt für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten wird im Jahr 2026 auf 3,16 Milliarden USD geschätzt und soll bis 2031 einen Wert von 4,92 Milliarden USD erreichen.
Welches Segment hält den größten Marktanteil für Präzisionslandwirtschaftssoftware in den Vereinigten Staaten?
Ernteverwaltungsanwendungen führen mit einem Anteil von 45,35 % im Jahr 2025 und spiegeln ihre Rolle bei der Steuerung von Aussaat-, Düngungsund Ernteaktivitäten wider.
Warum wachsen Cloud-Plattformen im Bereich Präzisionslandwirtschaftssoftware in den Vereinigten Staaten so schnell?
Verbessertes ländliches Breitband im Rahmen des USDA ReConnect-Programms ermöglicht Echtzeit-Datenübertragung und treibt eine CAGR von 11,02 % für Cloud-Lösungen an.
Wie beeinflussen mittelgroße Betriebe das Marktwachstum?
Betriebe zwischen 500 und 2.000 Acres verzeichnen eine CAGR von 11,56 %, da Kostenbeteiligungsprogramme und Abonnementmodelle für mittlere Preisklassen die Einführungshürden senken.
Welche Rolle spielt künstliche Intelligenz in der Präzisionslandwirtschaftssoftware in den Vereinigten Staaten?
KI verbessert Ertragsprognosen, Betriebsmitteloptimierung und Compliance-Berichterstattung, wobei Studien ein Potenzial zur Wertschöpfung von 100 Milliarden USD auf Betriebsebene schätzen.
Welche Region der Vereinigten Staaten wächst bei der Einführung von Präzisionslandwirtschaftssoftware am schnellsten?
Die Westregion verzeichnet eine CAGR von 11,12 %, angetrieben durch Sonderkulturbetriebe und neue Breitbandinfrastruktur, die Cloud-basierte Analysen unterstützt.
Seite zuletzt aktualisiert am:



