
Marktgröße und Marktanteil für Dentallabore
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 27.76 Milliarden US-Dollar |
| Marktgröße (2031) | 37.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dentallabore von Mordor Intelligence
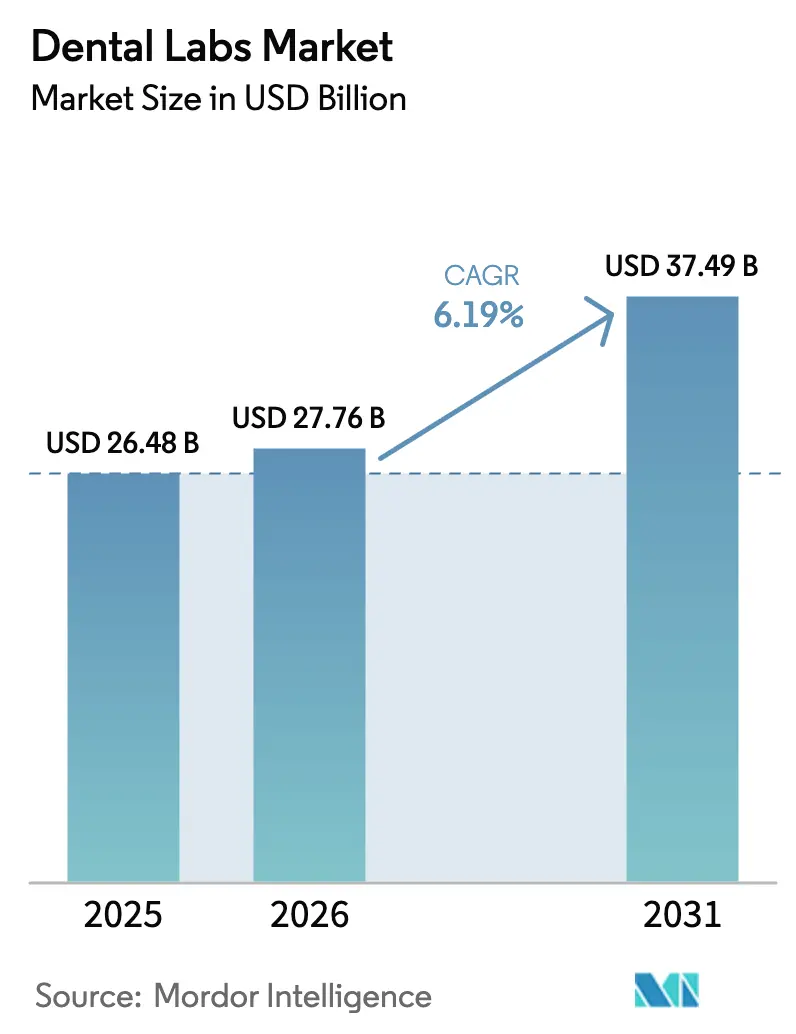
Die Marktgröße für Dentallabore wurde im Jahr 2025 auf 26,48 Milliarden USD geschätzt und soll von 27,76 Milliarden USD im Jahr 2026 auf 37,49 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,19 % während des Prognosezeitraums (2026–2031).
Das Wachstum spiegelt den beschleunigten Wandel von handwerklichen Prozessen hin zu vollständig digitalen Workflows wider, bei denen KI-gestützte Designautomatisierung die Durchlaufzeiten verkürzt und die Gewinnmargen ausweitet. Zahnärztliche Supportorganisationen nutzen zentralisiertes Beschaffungswesen, um Stückkosten zu senken, was Private-Equity-Investitionen fördert und die weitere Konsolidierung vorantreibt. Die Implantatenachfrage steigt weiter, da alternde Bevölkerungen Festsitzlösungen bevorzugen, während ein Anstieg kosmetischer Eingriffe bei Millennials und der Generation Z hochwertige Vollkeramikrestaurationen stark nachgefragt hält. Der asiatisch-pazifische Raum verzeichnet die schnellste Expansion dank staatlich finanzierter Programme zur Mundgesundheit und gelockerten Regeln für Auslandsinvestitionen, die globale Gerätehersteller anziehen.
Wichtigste Erkenntnisse des Berichts
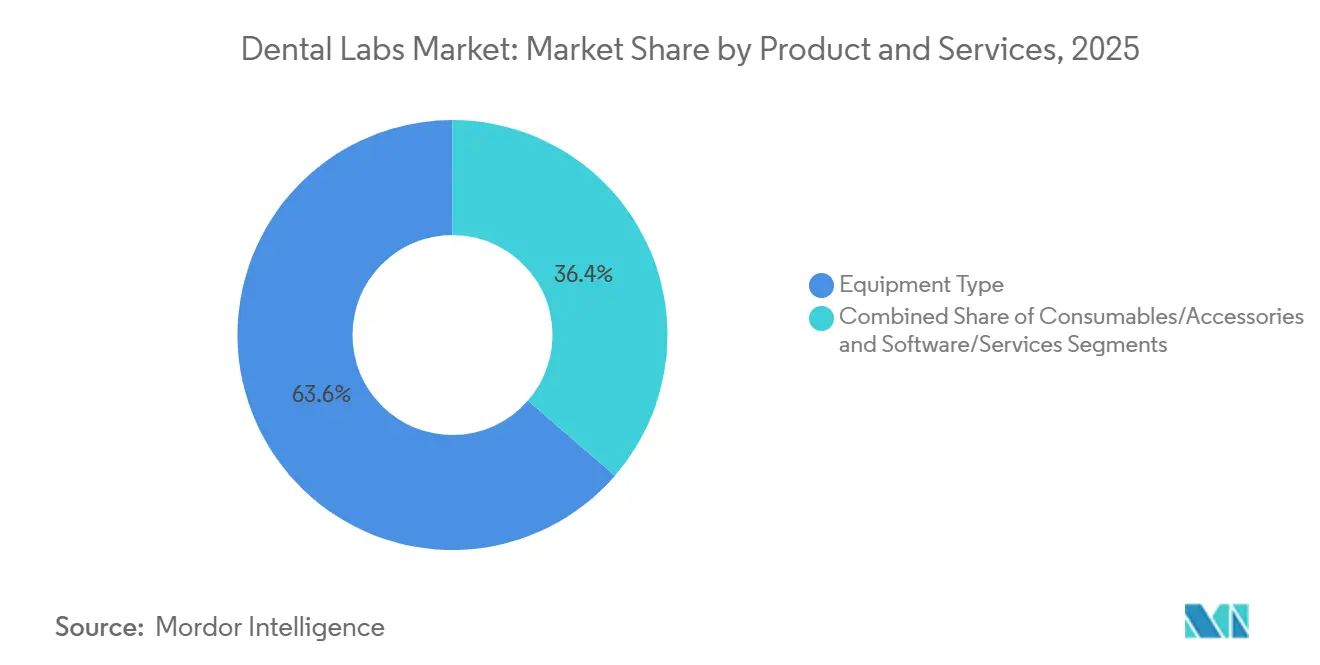
Nach Produkt und Dienstleistungen führte der Gerätetyp mit 63,63 % des Umsatzes im Jahr 2025, während Software & Dienstleistungen bis 2031 mit einer CAGR von 10,37 % expandieren soll.
Nach Zahndisziplin entfielen restaurative Eingriffe auf 27,63 % der Marktgröße für Dentallabore im Jahr 2025, während Implantate im Prognosezeitraum mit einer CAGR von 8,35 % wachsen sollen.
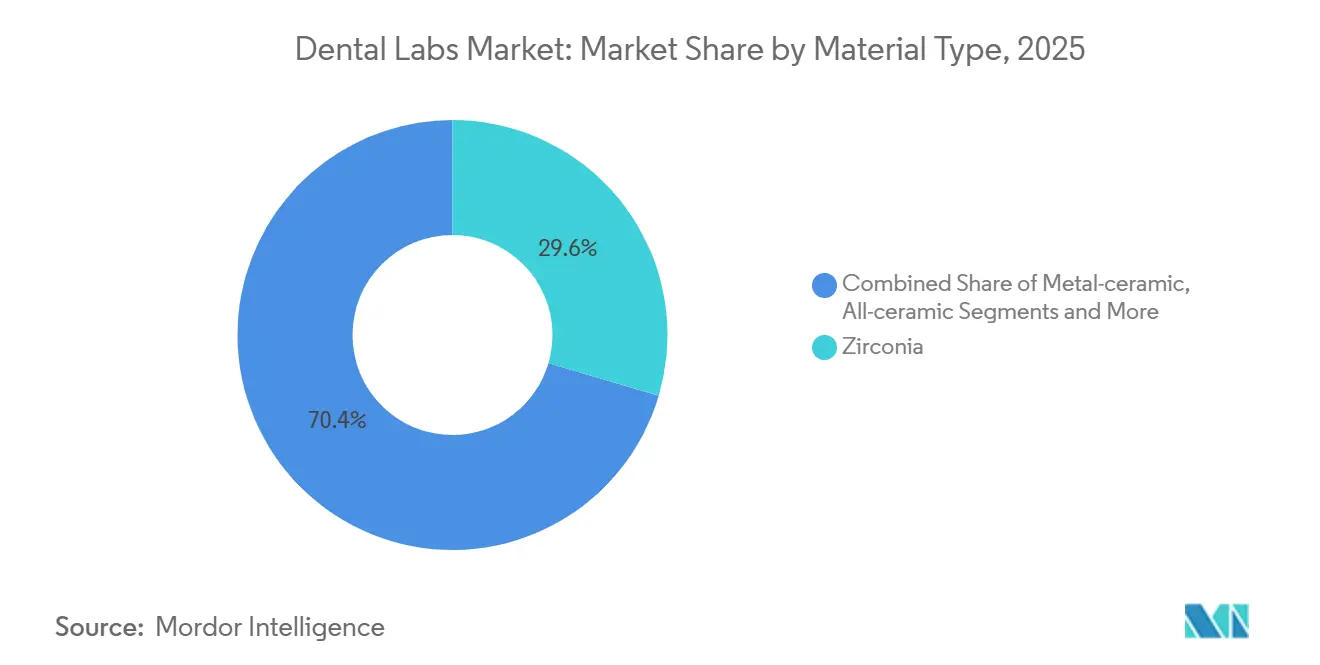
Nach Materialtyp erfasste Zirkonoxid im Jahr 2025 einen Marktanteil von 29,56 % am Markt für Dentallabore, und Vollkeramikmaterialien schreiten bis 2031 mit einer CAGR von 8,64 % voran.
Nach Workflow erzielte das digitale Segment im Jahr 2025 einen Umsatzanteil von 61,97 % und beschleunigt sich bis 2031 mit einer CAGR von 10,66 %.
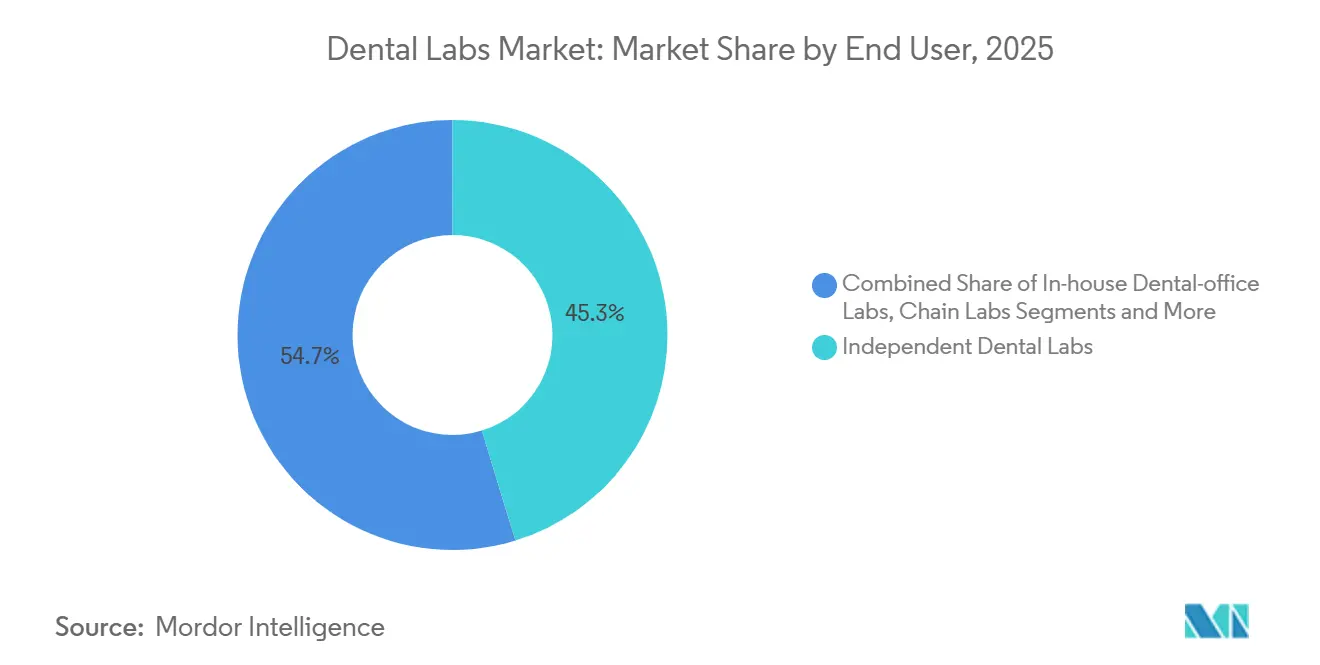
Nach Endnutzer hielten unabhängige Dentallabore im Jahr 2025 einen Anteil von 45,27 %, während Unternehmens- oder Kettenlabore die höchste prognostizierte CAGR von 8,24 % im gesamten Ausblickszeitraum aufweisen.
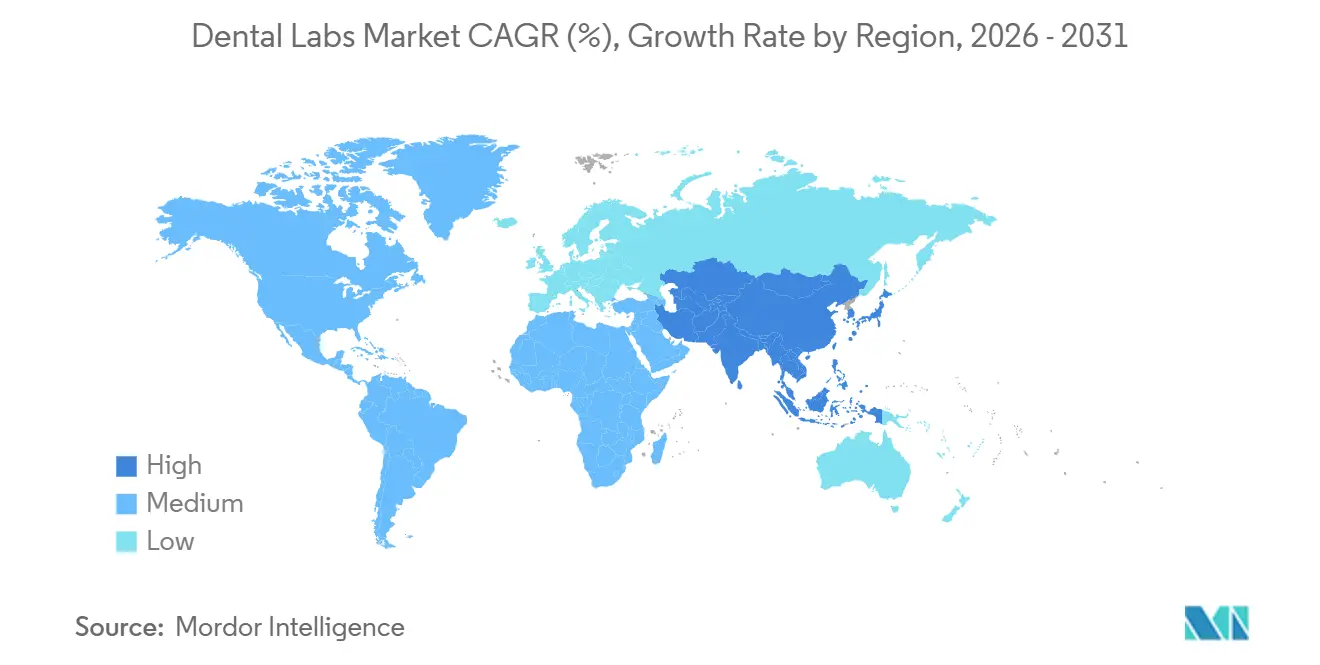
Nach Geografie erwirtschaftete Nordamerika im Jahr 2025 36,32 % des globalen Umsatzes, während der asiatisch-pazifische Raum bis 2031 die schnellste CAGR von 8,41 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Dentallabore*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme der geriatrischen Bevölkerung | +1.2% | Japan, Deutschland, Italien | Langfristig (≥ 4 Jahre) |
| Zunehmende Prävalenz von Zahnlosigkeit | +0.9% | Südasien, Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach kosmetischer Zahnheilkunde | +0.8% | Nordamerika, Westeuropa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte in der digitalen Fertigung und CAD/CAM | +1.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes Scan-to-Print- Mikro-Outsourcing | +1.0% | Nordamerika, Europa, Ausbreitung in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung der globalen Laborbeschaffung durch zahnärztliche Supportorganisationen | +0.9% | Nordamerika, Europa, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der geriatrischen Bevölkerung
Daten der Vereinten Nationen zeigen, dass die weltweite Bevölkerung im Alter von 65 Jahren und älter bis 2050 auf 1,6 Milliarden ansteigen wird, was mehr als einer Verdoppelung des Niveaus von 2021 entspricht. Japan meldet bereits, dass 29 % der Einwohner dieses Alter überschritten haben, ein Muster, das sich in Italien und Deutschland widerspiegelt. Der Zahnerhalt nimmt nach dem 70. Lebensjahr stark ab, sodass Totalprothesen und implantatgetragene Deckprothesen weiterhin häufig nachgefragte Versorgungen bleiben. Rentenfinanzierte Zahnleistungen stabilisieren die Erstattung, was einen stetigen Stückwert sichert, selbst wenn die Gesamtzahl der Eingriffe stagniert. Labore, die diese Patientengruppe versorgen, halten Premiumpreise aufrecht, da geriatrische Fälle häufig okklusale Verfeinerungen erfordern, die die digitale Automatisierung nicht vollständig ersetzen kann.
Zunehmende Prävalenz von Zahnlosigkeit
Die Weltgesundheitsorganisation schätzt, dass 7 % der Erwachsenen weltweit vollständig zahnlos sind, wobei die Raten in mehreren einkommensschwachen Regionen 20 % übersteigen.[1] Weltgesundheitsorganisation, "Faktenblatt zur Mundgesundheit," Weltgesundheitsorganisation, who.int Erstmalige Prothesenträger in Indien und Nigeria schaffen hochvolumige Chancen, wenn das verfügbare Einkommen ausreicht, um Prothesen unter 200 USD zu finanzieren. Die Vereinigten Staaten verzeichnen trotz jahrzehntelanger Präventivversorgung noch immer eine Zahnlosigkeitsrate von 13 % bei Senioren. Labore betreiben daher gemischte Produktionslinien, die sowohl kostengünstige Acrylprothesen für preissensible Patienten als auch hochwertige Implantatstege für wohlhabende Kunden produzieren, um eine breite Portfolioabdeckung zu gewährleisten.
Wachsende Nachfrage nach kosmetischer Zahnheilkunde
Die Sichtbarkeit in sozialen Medien und die Kaufkraft der Millennials haben kosmetische Restaurationen im Jahr 2025 auf 30 % des US-amerikanischen Laborumsatzes angehoben.[2]Marko Vujicic, "Bericht zum Stand der US-amerikanischen Zahnwirtschaft Q2 2025," Amerikanische Zahnärztegesellschaft, ada.org Hochwertige Veneers und anteriore Kronen erfordern Eigenleistungen der Patienten, was es Laboren ermöglicht, Farbmessgeräte und Spektrophotometer hinzuzufügen, die den Fallwert steigern. Zweistelliges Veneer-Wachstum im Vereinigten Königreich und in Frankreich in den Jahren 2024–2025 unterstreicht diesen Trend zusätzlich. Städtische Zentren in China und Südkorea zeigen eine ähnliche Akzeptanz, da kosmetische Verschönerung zu einem Karrieresignal wird. Labore profitieren durch abgestufte ästhetische Angebote, die die Margen über das Niveau von Standardkronen heben.
Fortschritte in der digitalen Fertigung und CAD/CAM
Moderne CAD/CAM-Anlagen fräsen eine Zirkonoxidkrone in unter 20 Minuten und verkürzen mehrtägige Workflows auf Stunden. Fünfachsige Maschinen reduzieren den Technikeraufwand um etwa 40 %, was unterdimensionierte Analoglabore zwingt, entweder zu investieren oder den Markt zu verlassen. Die Akzeptanz in Europa überstieg 2024 bei Straumann-Netzwerkpartnern 75 %. Neu finalisierte ISO-Genauigkeitsstandards verschärfen die Qualitätsanforderungen und begünstigen frühe Anwender, die bereits kalibrierte Produktionslinien betreiben.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Dentallabore*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für komplexe restaurative Arbeiten | -0.7% | Global, akut in einkommensschwachen Regionen | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung außerhalb der OECD | -0.9% | Asiatisch-pazifischer Raum, Naher Osten, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Chairside-Fräsen verdrängt Laborvolumina | -1.1% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiko bei Zirkonoxid und Seltenerden-Keramiken | -0.6% | Global, Beschaffung konzentriert im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für komplexe restaurative Arbeiten
Eine Vollbogenimplantatrehabilitation kann in den Vereinigten Staaten 30.000 USD übersteigen, wobei die Laborgebühren etwa ein Drittel dieser Rechnung ausmachen.[3]Clementon Family Dental, "Episode Nr. 1: Wie viel sollte ich für einen Vollbogen bezahlen?," Clementon Family Dentistry, clementonfamilydentistry.com Das mittlere US-Haushaltseinkommen betrug im Jahr 2023 74.580 USD, sodass viele Patienten die Behandlung verzögern oder Extraktionen wählen. Die Erschwinglichkeit in Schwellenmärkten ist noch geringer, was Labore dazu veranlasst, kostensenkende Lösungen wie Offshore-Fräsen und standardisierte Abutment-Bibliotheken zu entwickeln.
Begrenzte Erstattung außerhalb der OECD
Weniger als ein Fünftel der Erwachsenen in Indien, Indonesien oder Brasilien verfügt über eine Zahnversicherung. Öffentliche Erstattungsobergrenzen, wie Chinas jährliches Limit von 280 USD, decken kaum eine einzige dreigliedrige Brücke. Labore, die in diese Regionen vordringen, setzen auf Mikrofinanzierung oder extrem kostengünstige Prothesen, um die adressierbare Nachfrage zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Dentallabore
Nach Produkt und Dienstleistungen:
Software-Monetarisierung übertrifft HardwareDer Gerätetyp kontrollierte im Jahr 2025 63,63 % des Umsatzes, was auf hohe Vorabausgaben für Fräsmaschinen, Drucker und Scanner zurückzuführen ist. Dennoch wird Software & Dienstleistungen bis 2031 mit 10,37 % wachsen, dem schnellsten Tempo unter allen Kategorien. Abonnementmodelle wie exocad Chairside CAD generieren wiederkehrende Einnahmen und unterstützen Feature-Updates. Innerhalb der Hardware hielten CAD/CAM-Systeme einen großen Anteil, während 3-D-Drucker jährlich um 9,82 % expandieren, da die additive Fertigung Abfall reduziert. Verbrauchsmaterialien wie Zirkonoxidrohlinge entwickeln sich im Einklang mit den Eingriffvolumina, stehen jedoch unter Kommoditisierungsdruck. Der Wandel signalisiert, dass geistiges Eigentum in Algorithmen, nicht allein in Maschinen, die Wertschöpfung im Markt für Dentallabore bestimmen wird.
Die Betonung von Cloud-Design-Suiten ermutigt Labore, proprietäre Plug-ins zu entwickeln, die Materialbibliotheken und Qualitäts-Dashboards integrieren, was die Kundenbindung vertieft. ISO-13485-Regeln für die Software-Zertifizierung erhöhen die Compliance-Komplexität und begünstigen etablierte Anbieter, die laufende Validierungen finanzieren können. Kleinere Labore arbeiten häufig mit Drittanbieterplattformen zusammen, anstatt eigene Tools zu entwickeln, um Ausgaben in Millionenhöhe für Forschung und Entwicklung zu vermeiden.


Nach Zahndisziplin:
Implantate steigen inmitten alternder BevölkerungsgruppenRestaurative Arbeiten trugen im Jahr 2025 27,63 % zum Umsatz bei, aber implantatbasierte Restaurationen werden bis 2031 eine CAGR von 8,35 % erzielen, da Senioren Dauerlösungen gegenüber herausnehmbaren Prothesen bevorzugen. Labore, die sich auf Implantat-Workflows spezialisieren, investieren in schraubenretinierte Bibliotheken, Titanfräsen und Verifizierungsschablonen, die Preisaufschläge erzielen. Die kieferorthopädische Nachfrage beschleunigt sich mit transparenten Alignern, doch das meiste Volumen verbleibt bei einer Handvoll digitaler Marktführer. Prothetische Prothesen versorgen weiterhin kostensensible zahnlose Patienten, obwohl Implantate Marktanteile gewinnen, wenn Finanzierungspläne an Bedeutung gewinnen.
Komplexe Vollbogenstege generieren höhere Stückerlöse und schützen Labore daher vor der Erosion durch Chairside-Kronen. Techniker benötigen jedoch implantatspezifische Fähigkeiten und Validierungsprotokolle, was die Ausbildungskosten erhöht. Diese Spezialisierung schafft eine Kompetenzlücke, die große Labore begünstigt, die in der Lage sind, Implantatteams einzustellen oder auszubilden.
Nach Materialtyp:
Dynamik bei Vollkeramik nimmt zuZirkonoxid hielt im Jahr 2025 mit 29,56 % den größten Einzelanteil, doch Vollkeramiksysteme werden um 8,64 % wachsen, da Patienten und Kliniker metallfreie Restaurationen bevorzugen. Mehrschichtige Rohlinge wie IPS e.max ZirCAD Prime reproduzieren die Transluzenz von Zahnschmelz und erfüllen gleichzeitig die Festigkeitsanforderungen im Seitenzahnbereich. PMMA-Harze bleiben dank ihrer niedrigen Kosten bei Prothesenbasen relevant, und Metallgerüste sind für bestimmte Teilprothesen weiterhin notwendig. ISO-6872-Aktualisierungen erhöhen die Leistungsanforderungen, was Premium-Anbietern hilft, sich von Billigimporten abzuheben. Labore mit einem breiten Materialangebot erfassen ein breites Fallspektrum und sichern sich gegen Versorgungsvolatilität ab.
Speziell für Prothesen und chirurgische Schablonen abgestimmte Druckharze erweitern die Materialvielfalt. GC Initial LiSi Block bietet chairside-freundliches Lithiumdisilikat, das schnell kristallisiert und Eintages-Ästhetikfälle unterstützt. Solche Innovationen deuten auf eine kontinuierliche Materialentwicklung hin, die eine ständige Weiterbildung der Techniker erfordert.
Nach Workflow:
Digitale Dominanz vertieft sichDigitale Workflows erwirtschafteten im Jahr 2025 61,97 % des Umsatzes und verzeichnen eine beachtliche CAGR von 10,66 %, weit vor dem Gesamtmarkt für Dentallabore. Die dem digitalen Workflow zugeschriebene Marktgröße für Dentallabore wird sich daher bis 2031 deutlich ausweiten. Intraorale Scanner ersetzen physische Abdrücke und laden STL-Dateien auf Cloud-Plattformen hoch, die Aufträge an den nächstgelegenen Knoten zum Drucken oder Fräsen weiterleiten. Die NADL berichtete, dass im Jahr 2024 68 % der US-amerikanischen Labore mindestens eine Form des 3-D-Drucks nutzten. Konventionelle Gipsworkflows bestehen dort weiter, wo niedrige Kosten wichtig sind oder wo Techniker noch immer in der manuellen Porzellanschichtung hervorragend sind, aber ihr Anteil schrumpft weiter.
Große Laborketten betreiben eine verteilte Fertigung ähnlich der E-Commerce-Abwicklung, bei der ein Design-Hub in Kalifornien die physische Produktion nach Colorado für die Lieferung am nächsten Tag steuern kann. Unabhängige Betriebe, die zwischen digital und analog pendeln, strecken oft ihr Kapital und verlieren an Effizienz, sodass sich viele entweder spezialisieren oder konsolidieren.
Nach Endnutzer:
Ketten gewinnen Marktanteile von UnabhängigenUnabhängige Labore hielten im Jahr 2025 einen Anteil von 45,27 %, doch von Private Equity unterstützte Kettenlabore werden eine CAGR von 8,24 % verzeichnen. National Dentex Labs betreibt bereits nationale Einkaufsprogramme, die die Zirkonoxidkosten um 22 % unter den Branchendurchschnitt senken. Die chairside-interne Produktion deckt dringende Einzelzahnversorgungen ab, bewältigt jedoch nur wenige komplexe Fälle. Akademische Institute tragen hauptsächlich zur Innovation und weniger zum kommerziellen Volumen bei.
Glidewells 15.000 m² großer Campus mit 600 Fräsmaschinen produziert täglich 30.000 Einheiten und gewährleistet Skaleneffekte, die Unabhängige nicht erreichen können. Überlebende Unabhängige bilden Einkaufsgenossenschaften oder spezialisieren sich auf handwerkliche Ästhetik, um Preiskämpfen zu entgehen.
Geografische Analyse
Markt für Dentallabore in Nordamerika
Nordamerika erzielte 36,32 % des globalen Umsatzes im Jahr 2025, angetrieben durch hohe Behandlungsvolumina und eine frühe Einführung von CAD/CAM-Systemen. Allerdings dämpfen chairside-Systeme und Erstattungsdruck das Wachstum auf niedrige einstellige Werte. Die Marktgröße für Dentallabore in der Region ist weltweit nach wie vor die höchste, bewegt sich jedoch eher in Richtung Margenverengung als Mengenausweitung.
Markt für Dentallabore im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 8,41 % bis 2031. Chinas Kampagne zur Mundgesundheit strebt bis 2030 eine Abdeckung von 60 % der Zahnarztbesuche an, während Indiens liberalisierte Medizinproduktepolitik im Jahr 2024–2025 Investitionen in Höhe von 1,2 Milliarden USD anzog. Japans alternde Bevölkerung hält die Nachfrage nach Zahnprothesen und Implantaten trotz wirtschaftlicher Stagnation stabil. Südkorea nutzt den Medizintourismus, der die hochwertige ästhetische Frontzahnversorgung ankurbelt.
Markt für Dentallabore in Europa
In Europa profitiert Deutschland von der gesetzlichen Erstattung, die bis zu 75 % der prothetischen Kosten abdeckt und das Volumen stabil hält. Im Gegensatz dazu schränken die Engpässe im britischen NHS die Nachfrage nach komplexen restaurativen Arbeiten ein und verschärfen die Segmentierung des Privatsektors. Die Durchsetzung der EU-MDR im Jahr 2024 erhöht die Compliance-Kosten und beschleunigt die Konsolidierung hin zu Laboren, die Qualitätsmanagementsysteme finanzieren können.

Regulatorisches Umfeld
Dentallabore arbeiten an der Schnittstelle zwischen Medizinprodukte- und Gesundheitsdienstleistungsregulierung, und die Anforderungen haben sich mit der Ausweitung von CAD/CAM- und softwaregestützten Arbeitsabläufen verschärft. In der Europäischen Union müssen kundenspezifische Dentalprodukte die Allgemeinen Sicherheits- und Leistungsanforderungen (GSPR) gemäß Anhang I der EU-MDR 2017/745 erfüllen, selbst wenn die Verpflichtungen zur CE-Kennzeichnung und zum UDI-Träger nicht gelten. Die MDR-Aufsicht für Dentallabore hat bis Anfang 2026 eine uneinheitliche Überwachung in den Mitgliedstaaten gezeigt, was den Wert dokumentierter Qualitätssysteme erhöht.
Die regulatorische Einstufung kann sich auch bei der Fertigung am Behandlungsort (Point-of-Care) ändern. Gemäß EU-MDR 2017/745 können Dentallabore und Kliniken, die Restaurationen mittels Chairside-CAD/CAM herstellen, als Hersteller behandelt werden, was zusätzliche Pflichten hinsichtlich Herstellerregistrierung und technischer Dokumentation über die traditionelle Laborpraxis hinaus mit sich bringt. Die Europäische Kommission schlug am 16. Dezember 2025 eine gezielte MDR-Revision zur Verbesserung der Praktikabilität vor, und Dentallaborverbände wie FEPPD verfolgen diese aufmerksam wegen der Kosten- und Prüfbelastung im Zusammenhang mit der Konformität für kundenspezifische Arbeiten und die Fertigung digitaler Medizinprodukte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs und Technologien, einschließlich Anbietern von Dentalmaterialien (Zirkonoxid, Vollkeramiksysteme, Kunstharze, Metalle) und digitalen OEM-Ökosystemen, die Scanner, CAD-Software, Fräsmaschinen und Drucker bereitstellen. Die Fallerfassung erfolgt in der Regel in Zahnarztpraxen und DSOs durch Intraoralscanning oder Abformungen und läuft dann über Bestellportale in die Laborkonstruktion (zunehmend zentralisiert oder cloudbasiert) und Fertigung, gefolgt von Fertigstellung, Qualitätskontrolle, Auslieferung sowie Nacharbeiten oder Gewährleistungsmanagement.
Digitale Arbeitsabläufe und der Einkauf durch DSOs gestalten die Mitte der Kette neu, indem sie die Nachfrage bündeln und Dateien, Materialien und Durchlaufzeitziele standardisieren. Ein wachsender Anteil der Wertschöpfung entfällt auf Software und vernetzte Plattformen, die das Scan-zu-Design-Routing und die Produktionsrückverfolgbarkeit verwalten. Gleichzeitig schafft Chairside-CAD/CAM einen parallelen Weg, der Labore bei einfachen Einzelrestaurationen umgehen kann. In Europa hat FEPPD hervorgehoben, dass die CAD/CAM-Fertigung in der Klinik unter der EU-MDR 2017/745 Herstellerpflichten auslösen kann, was die Make-or-Buy-Entscheidungen zwischen Zahnarztpraxen, konzerngebundenen Labornetzwerken und unabhängigen Laboren beeinflusst.
Wettbewerbslandschaft
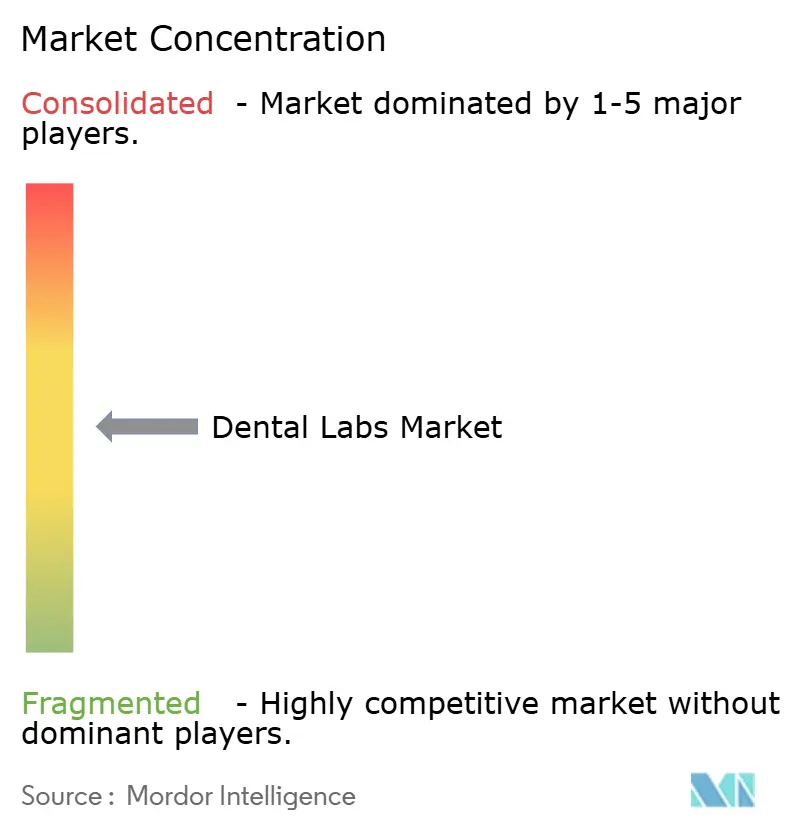
Der Markt für Dentallabore weist eine moderate Fragmentierung auf. Gerätegiganten wie Dentsply Sirona, Straumann und Envista integrieren Scanner, CAD-Software, Fräsmaschinen und Materialien in Abonnement-Ökosysteme, die Gebühren entlang der gesamten Behandlungskette erheben. Aufkommende digitale Plattformen wie Dandy umgehen traditionelle Labor-Zahnarzt-Verbindungen, indem sie direkte Designdienstleistungen über Telemedizin-Frameworks anbieten, die während der Pandemie geöffnet wurden.
Größe und Technologie definieren den Wettbewerbsvorteil. Labore, die KI-Designautomatisierung einsetzen, senken die Arbeitskosten um 30–40 % und ermöglichen aggressive Angebote für Standardkronen. EnvisionTECs Vida-Drucker produziert in einer Acht-Stunden-Schicht 60 Prothesenbasen zu weniger als 15 USD pro Einheit und übertrifft damit konventionelle Küvettenmethoden. Die Patentaktivität in Materialien und Workflows stieg im Jahr 2024 um 18 %, wobei Ivoclar, GC und 3M bei Keramikinnovationen führend sind.
Die Einhaltung von ISO 13485 und der EU-Medizinprodukteverordnung spaltet das Feld. Zertifizierte Labore erhalten Zugang zu multinationalen Ketten und Exportmärkten, während nicht zertifizierte Betriebe im Inland und im Barzahlungsbereich verbleiben, was die Leistungslücke vergrößert. Insgesamt halten technologische Akzeptanz, Abonnement-Software und vertikale Integration die Eintrittsbarrieren hoch und treiben den Markt für Dentallabore im Laufe der Zeit zu einer höheren Konzentration.
Marktführer der Dentalaborbranche
Dentsply Sirona
Straumann Group
Envista Holdings
Ivoclar Vivadent
Glidewell Dental
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Dentallabore
- Align Technology
- Amann Girrbach
- Argen
- Carbon
- Carestream Health
- Dentsply Sirona
- Envista Holdings
- GC Corporation
- Glidewell Dental
- Henry Schein
- Ivoclar Vivadent
- Kulzer
- Modern Dental Group
- National Dentex Labs
- Planmeca
- Septodont
- SprintRay
- Solventum
- Straumann Group
- VOCO
- ZimVie

Marktchancen und Zukunftsaussichten
Weißraum entsteht rund um vernetzte und KI-gestützte digitale Arbeitsabläufe, die Nacharbeit reduzieren und die Zeitspanne vom Scan bis zur Lieferung verkürzen. Im Mai 2026 brachte Dentsply Sirona Smart View-Detect mit FDA-Zulassung und CE-Kennzeichnung als KI-Diagnosehilfe auf den Markt, integriert in seine DS Core-Plattform, was unterstreicht, wie plattformbasierte Arbeitsabläufe Labore in eine engere Datenvernetzung mit Kliniken und Bildgebung ziehen können. Labore können sich durch schnellere digitale Auftragsannahme, standardisierte Konstruktionsprotokolle und Integration in OEM-Ökosysteme differenzieren, statt nur über den Stückpreis zu konkurrieren.
Chancen liegen auch in kostensenkender Fertigung und Materialinnovation, da DSOs Zugeständnisse durchsetzen und mehr Fälle über zentralisierte Beschaffung leiten. Straumann Group hat 2026 Fertigungseffizienz und Optimierung der Lieferkette betont, zusammen mit operativen Maßnahmen wie dem Abschluss des Fertigungsübergangs von Smartee Orthodontics in EMEA und im asiatisch-pazifischen Raum Anfang 2026, was auf strengere Kostenkontrolle und Kapazitätsdisziplin hindeutet, die sich auf Laborpreise und Serviceniveauerwartungen auswirken können. Auf der Verbrauchsmaterialseite führte Ivoclar Vivadent im Juni 2026 ein günstigeres, schrumpfungsfreies Kompositharz ein, mit geplanter globaler Chargenversorgung ab September 2026, was Labore und Kliniken unterstützt, die Chairside- und laborbasierte ästhetische Arbeitsabläufe ausweiten und gleichzeitig Materialkosten und Konsistenz managen.
Aktuelle Branchenentwicklungen im Markt für Dentallabore
- Juni 2026: Die Entscheidung verschärft die Rentabilitätsentwicklung eines führenden Anbieters von Zahnimplantaten und Restaurationen. Verbesserte Margenprognosen signalisieren stärkere Kostendisziplin und Auswirkungen der Kapazitätsauslastung im gesamten Zahnmedizin-Ökosystem.
- Mai 2026: Die Markteinführung erweitert die KI-gestützte Diagnostik in der Dentalbildgebungslandschaft. Sie verankert Dentsply Sirona in der KI-gestützten Diagnostik und stärkt sein digitales Zahnmedizin-Portfolio sowie die Kundenbindung.
- Mai 2026: Das Programm signalisiert die Kapitalallokation eines großen Konzerns für Dentalprodukte. Es unterstützt die Gewinn-je-Aktie-Optik und steigert den Shareholder Value, während es Vertrauen in die kurzfristige Cashgenerierung signalisiert.


Markt für Dentallabore Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die Dentallabore mit der Herstellung und Fertigstellung von Zahnrestaurationen und Zahnersatz auf Grundlage von Verordnungen von Zahnärzten und anderen Mundpflegeanbietern erzielen, einschließlich digitaler und konventioneller Fertigungswege.
Ausschlüsse des Geltungsbereichs: Ausgenommen sind Chairside-Fertigungsumsätze, die in Zahnarztpraxen erfasst werden, sowie vorgelagerte Dentalmaterialien und -geräte, die als eigenständige Produkte verkauft werden.
Übersicht der Segmentierung
- Nach Produkt und Dienstleistungen
- Gerätetyp
- Fräsgeräte
- Dentalscanner
- 3-D-Drucksysteme
- CAD/CAM-Systeme
- Gussmaschinen
- Röntgengeräte
- Sonstige Gerätetypen
- Verbrauchsmaterialien und Zubehör
- Software und Dienstleistungen
- Gerätetyp
- Nach Zahndisziplin
- Kieferorthopädie
- Endodontie
- Restauration
- Mundpflege
- Implantate
- Prothetik
- Nach Materialtyp
- Metall-Keramik
- Zirkonoxid
- Vollkeramik
- Acryl und Harze
- Metalle und Legierungen
- Sonstige
- Nach Workflow
- Digital
- Konventionell / Analog
- Nach Endnutzer
- Unabhängige Dentallabore
- Unternehmens- / Kettenlabore
- Zahnarztpraxisinterne Labore
- Akademische und Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Branchenstruktur abzubilden und die Nachfragesignale zu verankern, die Labore letztlich bedienen. Wir bezogen uns auf öffentliche Quellen wie die Mundgesundheitsressourcen der Weltgesundheitsorganisation, die Mundgesundheitsüberwachung des CDC, OECD-Gesundheitsstatistiken sowie nationale Statistikämter, in denen Zahndienstleistungen und Gesundheitsausgaben erfasst werden. Wir nutzten außerdem Informationen von Aufsichts- und Normungsgremien zu restaurativen Arbeitsabläufen und Materialverwendung (zum Beispiel FDA-Listungen und ISO-Dokumentation) sowie von Fachgutachtern begutachtete zahnmedizinische Fachzeitschriften, um Adoptionstrends für CAD/CAM und Aligner zu überprüfen.
Auf der Angebotsseite prüften wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebsites und glaubwürdige Presseberichterstattung, um Verschiebungen im Leistungsmix und Outsourcing-Muster zu verstehen. Wo verfügbar, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Signale zur Materialbewegung und zum Einsatz digitaler Geräte zu validieren, ohne uns auf einen einzigen Datensatz zu verlassen. Diese Sekundärquellen sind exemplarisch, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, wie Laborumsätze über Restaurationen, kieferorthopädische Apparaturen und digitale Konstruktionsdienstleistungen hinweg erzielt werden, und anschließend zentrale Annahmen wie Durchlaufzeiten, Outsourcing-Anteil und durchschnittliche Fallpreise einem Stresstest zu unterziehen. Wir sprachen mit einer Mischung aus Laborinhabern, Laborleitern, Technikern, Beschaffungsmitarbeitern von Zahnkliniken sowie Teilnehmern aus Material- und Gerätevertriebskanälen in den wichtigsten Regionen, sodass Lücken aus öffentlichen Quellen geschlossen und die endgültigen Zahlen aus mehr als einem Blickwinkel gegengeprüft werden konnten.
Verteilung der Befragten der Primärforschung vor Ort
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 15 % | APAC: 38 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 26 % | EMEA: 37 % |
| Kleinere Akteure: 20 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der Volumina zahnmedizinischer Eingriffe und behandelte Patientenkohorten mit der typischerweise folgenden Laborarbeit verknüpft und diese Arbeitslast dann mithilfe von Fallmix und Preisgestaltung in Umsatz umrechnet. In der Praxis dienten die Intensität der Zahnarztbesuche auf Länderebene, der Anteil restaurativer Eingriffe, die Durchdringung mit prothetischen Fällen und kieferorthopädische Behandlungsbeginne als wichtigste Nachfrageanker, angepasst anhand von Indikatoren wie Zahnärztedichte, Laborauslagerungsniveau und Tempo der digitalen Arbeitsablaufeinführung.
Nach dieser ersten Näherung wurde sie durch selektive Bottom-up-Näherungen bestätigt, wie Stichproben-Aggregationen von Laborumsätzen nach Land, Kanalprüfungen typischer Fallpreise für Kronen, Brücken, Prothesen und Aligner sowie einem ASP-x-Volumen-Abgleich für gängige Restaurationskategorien. Wo die direkte Umsatztransparenz für kleinere Labore begrenzt war, wurden Lücken durch repräsentative Stichproben und Skalierung anhand der lokalen Anzahl von Laboren und Zahnkliniken geschlossen, gefolgt von einem abschließenden Abgleich, um Doppelzählungen über ausgelagerte Konstruktions- und Fertigungsschritte hinweg zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse verwendet, um abzubilden, wie Erstattung, Verbraucherausgaben für ästhetische Zahnmedizin und die Einführung von CAD/CAM und 3D-Druck den Fallmix und die Preisgestaltung im Zeitverlauf verändern könnten. Die Annahmen wurden an die in Primärinterviews gesammelten Expertenansichten angeglichen und dann konsistent angewendet, sodass das Wachstum von erklärbaren Variablen und nicht von einer einzigen Schlagzeilen-CAGR getrieben wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, die Modellergebnisse mit unabhängigen Signalen vergleichen, wie Trends bei Zahnausgaben, Eingriffs-Proxys und beobachtbaren Verschiebungen bei der Nutzung von Materialien und digitalen Arbeitsabläufen. Wenn auf Länder- oder Regionsebene ein Ausreißer auftritt, verfolgten wir den Treiber bis zu einem bestimmten Input zurück (zum Beispiel Eingriffsvolumen, Preisgestaltung oder Outsourcing-Anteil) und überprüften ihn mit Folgeanrufen oder zusätzlichen Sekundärreferenzen, bevor er akzeptiert wurde.
Eine mehrstufige interne Überprüfung wird verwendet, um Berechnungen, Umrechnungen und die Jahresausrichtung zu testen, sodass der endgültige Datensatz über Regionen und Segmente hinweg konsistent ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, die Volumina oder Preise verändern können, wie Erstattungsverschiebungen, Handelsstörungen oder größere Labor-Konsolidierungsmaßnahmen. Vor der Auslieferung wird der Datensatz für einen letzten Überprüfungsdurchgang erneut geöffnet, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Dentallabore mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Dentallabore können weit auseinanderliegen, selbst wenn Publisher sich auf ähnliche Endnutzungen beziehen, da Geltungsbereichswahl und Preislogik nicht einheitlich sind. Unterschiede ergeben sich meist daraus, was jeder Publisher als Laborumsatz gegenüber vorgelagerten Produktverkäufen zählt, wie digitale Konstruktionsdienstleistungen behandelt werden und wie schnell Basisjahrannahmen aktualisiert werden.
Die Hauptlücke entsteht durch die Vermischung von Laborserviceumsatz mit angrenzenden Dentalproduktkategorien. Mordor Intelligence zählt nur laborseitig erbrachte Dienstleistungen (einschließlich ausgelagertem CAD-Design, sofern von Laboren abgerechnet) und lässt Material- und Geräteverkäufe außerhalb der Gesamtsumme, was die erfasste Marktgröße im Vergleich zu breiteren Definitionen verringern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,48 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 9,20 Mrd. USD (2025) | Verwendet einen engeren Umsatzpool, der näher an formellen Dentallaborbetrieben liegt, und schließt möglicherweise nennenswerte interne und ausgelagerte digitale Konstruktionsumsätze aus, die von Laboren erfasst werden, wodurch die erfasste Marktsumme sinkt. |
| Branchenverlag B | 11,06 Mrd. USD (2025) | Wendet konservativere Fallpreisannahmen und langsamere Annahmen zur Monetarisierung digitaler Arbeitsabläufe an und kann sich zudem auf ältere Basisjahrdaten stützen, was den modellierten Umsatz pro Restauration und den Gesamtmarktwert verringert. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, ob die Gesamtsumme auf registrierte Laborbetriebe beschränkt oder auf den gesamten Strom laborabgerechneter Dienstleistungen im Zusammenhang mit restaurativen und kieferorthopädischen Fällen ausgeweitet wird. Indem die Rechenlogik nachvollziehbar an eingriffsgetriebene Nachfrage, Fallmix und Preisprüfungen gebunden bleibt, bleibt die endgültige Schätzung leichter reproduzierbar und aktualisierbar, wenn sich Volumina oder Gebühren ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dentallabore im Jahr 2026 und wie schnell wächst er?
Die Marktgröße für Dentallabore erreichte im Jahr 2026 27,76 Milliarden USD und soll mit einer CAGR von 6,19 % auf 37,49 Milliarden USD bis 2031 wachsen.
Welche Produktkategorie wird das Gesamtbranchenwachstum übertreffen?
Software und Dienstleistungen werden mit einer CAGR von 10,37 % die schnellste unter allen Produktgruppen verzeichnen, da Labore auf Abonnement-Designplattformen umsteigen.
Warum sind Implantate für Dentallabore wichtig?
Implantatrestaurationen erzielen höhere Stückgebühren und werden mit einer CAGR von 8,35 % wachsen, da alternde Bevölkerungen Festsitzlösungen gegenüber herausnehmbaren Prothesen bevorzugen.
Welche Region bietet das stärkste zukünftige Wachstum?
Der asiatisch-pazifische Raum wird die steilste CAGR von 8,41 % verzeichnen, dank ausgeweiteter Programme zur Mundgesundheit in China und gesteigerter Auslandsinvestitionen in Indien.
Wie verändern zahnärztliche Supportorganisationen die Laborwirtschaft?
Zahnärztliche Supportorganisationen bündeln große Fallvolumina, fordern Preisnachlässe von 20–30 % und bevorzugen Labore, die sich nahtlos in ihre digitalen Bestellportale integrieren, was die Konsolidierung unabhängiger Labore beschleunigt.
Seite zuletzt aktualisiert am:



