Analyse des Marktes für Milchprodukte von Mordor Intelligence
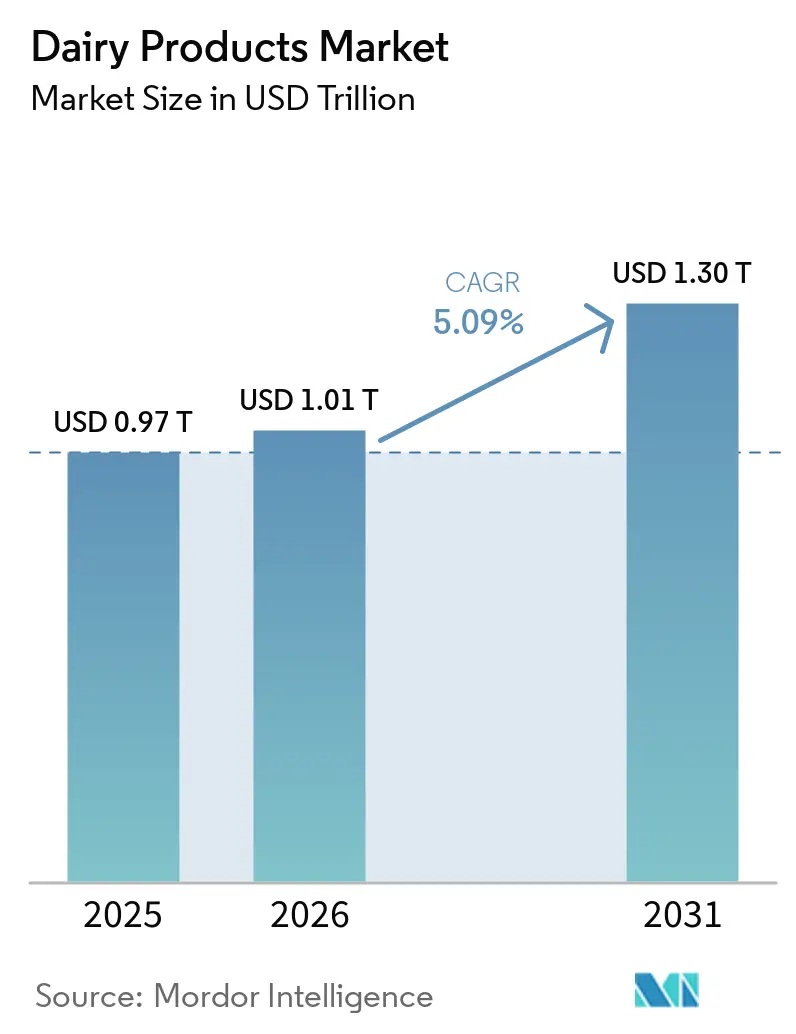
Die Milchprodukte-Marktgröße wird im Jahr 2026 auf 1,01 Billionen USD geschätzt und soll im Jahr 2027 1,06 Billionen USD betragen, bis 2032 auf 1,34 Billionen USD ansteigen und dabei von 2027 bis 2032 mit einem CAGR von 4,85 % wachsen.
Das Wachstum hängt von Milchprodukten ab, die eine ernährungsphysiologische Positionierung mit der Berücksichtigung von Verdauungsbedürfnissen verbinden. In den Vereinigten Staaten bietet laktosefreie Milch einen Weg zur Ausweitung des stationären Einzelhandelsumsatzes. Die Nachfrage nach fermentierten Lebensmitteln und Milchzutaten in verpackten Lebensmitteln schafft zusätzliche Absatzmöglichkeiten jenseits der herkömmlichen Trinkmilch. Verarbeiter können durch spezialisierte Produktion, Foodservice-Kompetenz und Markenakquisitionen reagieren, obwohl die Volatilität der Rohmilchpreise die Wirtschaftlichkeit zusätzlicher Versorgung erschwert. Verarbeiter, die laktosereduzierte Formate in den Einzelhandel bringen, können physisches Umsatzwachstum anstreben, auch wenn die Ablehnung von Milchprodukten die adressierbare Nachfrage nach herkömmlicher Trinkmilch begrenzt.
Wichtigste Erkenntnisse des Berichts
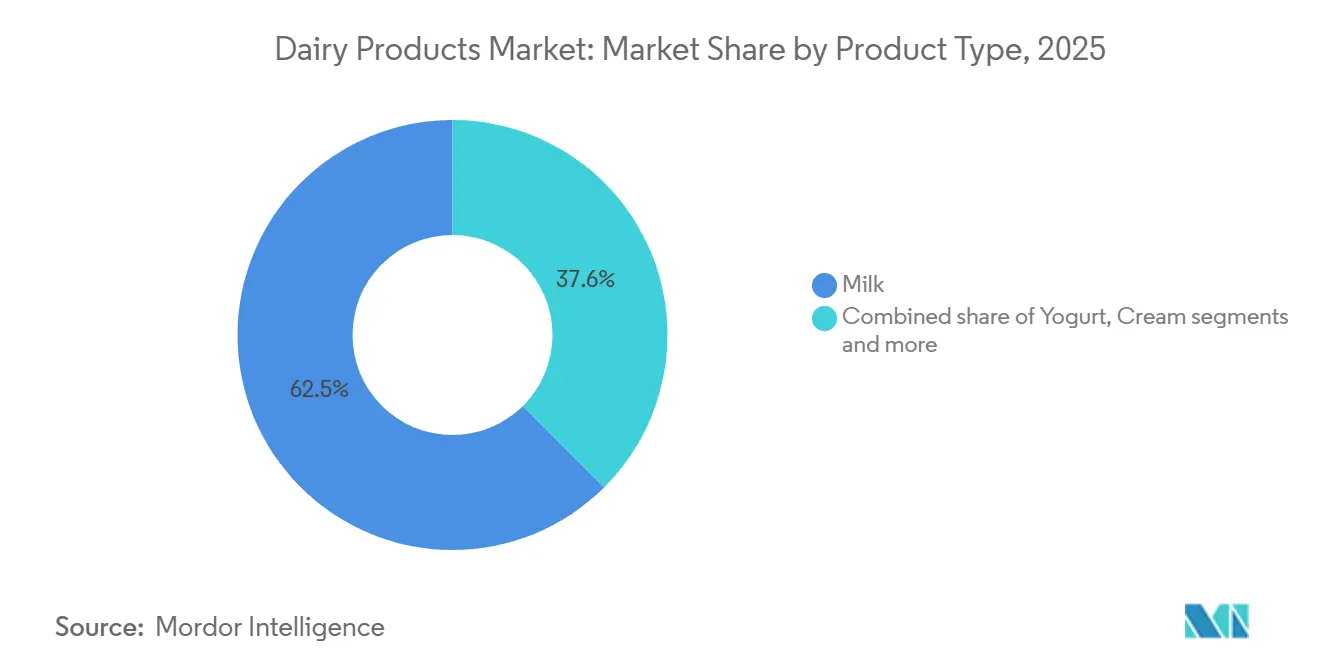
- Nach Produkttyp führte Milch im Jahr 2026 mit einem Milchprodukte-Marktanteil von 62,39 %, während Joghurt mit einem CAGR von 5,6 % von 2027 bis 2032 das am schnellsten wachsende Segment sein soll.
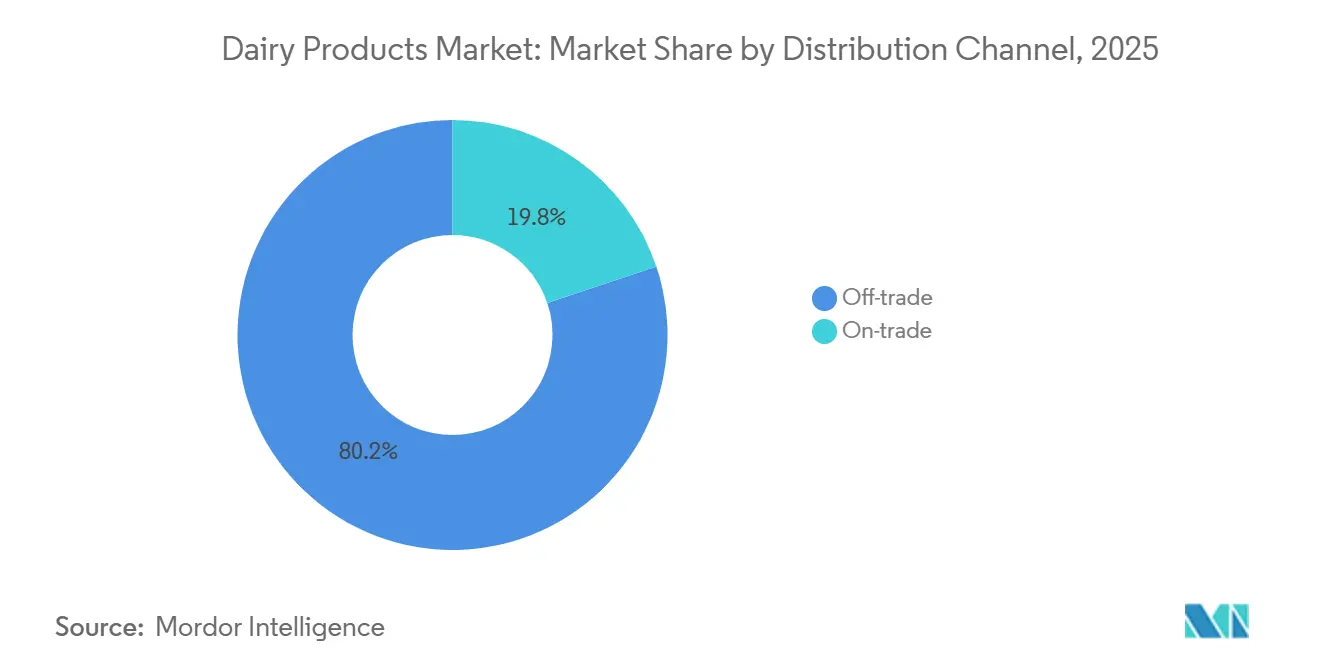
- Über alle Vertriebskanäle hinweg entfiel im Jahr 2026 ein Anteil von 80,02 % der Milchprodukte-Marktgröße auf den Außer-Haus-Konsum, während der Gastronomiebereich mit einem CAGR von 5,65 % von 2027 bis 2032 das am schnellsten wachsende Segment sein soll.
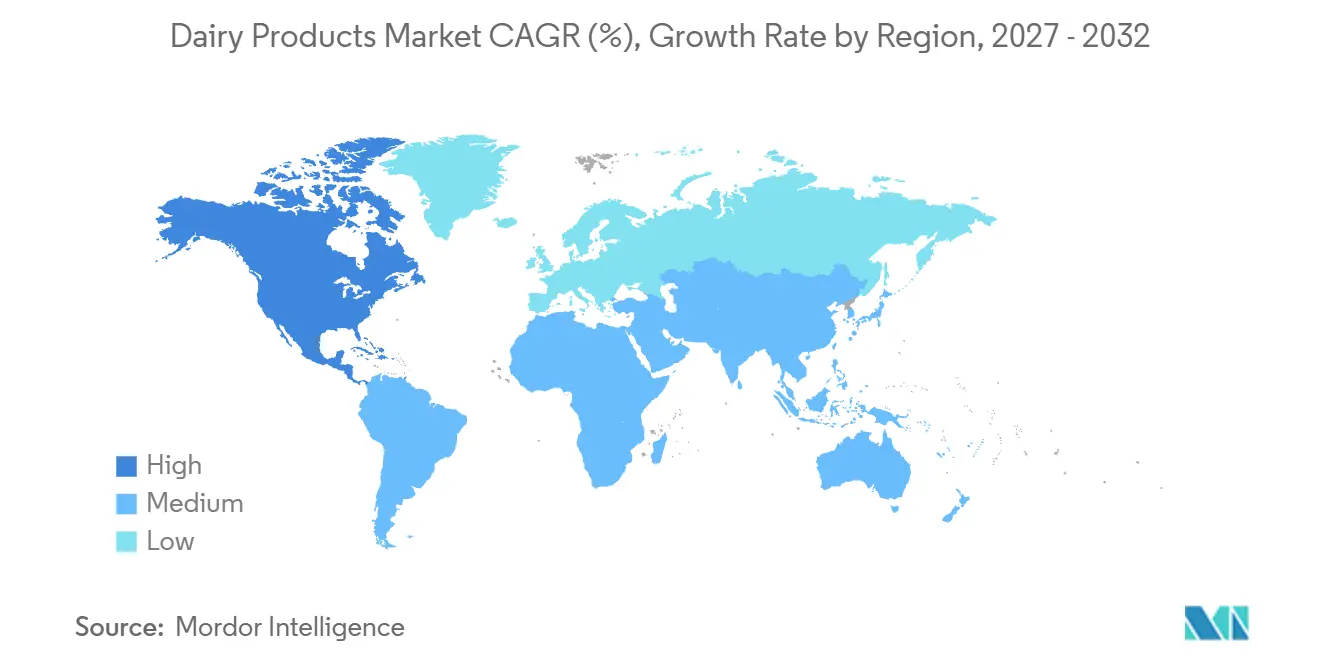
- Geografisch hielt Asien-Pazifik im Jahr 2026 mit 36,77 % den größten Marktanteil, während Nordamerika mit einem CAGR von 5,85 % von 2027 bis 2032 die am schnellsten wachsende Region sein soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach probiotischen und funktionellen Milchprodukten | +2% | Märkte in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Angebot an Milchvarianten für spezifische Ernährungsbedürfnisse | +1.6% | Einzelhandelsmärkte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Milchzutaten in verpackten Lebensmitteln | +1.5% | Lebensmittelproduzierende Regionen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für die Milchwirtschaft und Versorgungsstabilität | +1.2% | Milchproduzierende Regionen Indiens | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz nachhaltiger und ethischer Milchproduktoptionen | +0.6% | Vereinigte Staaten und Großbritannien | Mittelfristig (2–4 Jahre) |
| Ausweitung von Laktasepräparaten zur Unterstützung des Milchkonsums | +0.3% | Märkte in ganz Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach probiotischen und funktionellen Milchprodukten
Fermentierte probiotische Lebensmittel können eine spezialisierte Skalierung unterstützen, wenn das physische Umsatzwachstum mit dem Umsatzwachstum einhergeht. Lifeway Foods, ein US-amerikanischer Anbieter von Kefir und fermentierten probiotischen Lebensmitteln, meldete im zweiten Quartal 2026 ein unternehmensweites Nettoumsatzwachstum von 24,1 % im Vergleich zum zweiten Quartal 2025. Das Unternehmen beschrieb diese Leistung als volumensgetrieben und meldete sein 27. aufeinanderfolgendes Quartal mit Wachstum im Jahresvergleich. Wiederholtes volumensgetriebenes Wachstum gibt einem Verarbeiter eine Betriebshistorie, anhand derer er eine Expansion bemessen kann, da die Produktionsanforderungen den verkauften Einheiten und nicht allein den Verkaufspreisen folgen. Lifeways unternehmensweites Ergebnis zeigt die kommerzielle Dynamik bei einem spezialisierten Anbieter von Kefir und fermentierten probiotischen Lebensmitteln.
Wachsendes Angebot an Milchproduktvarianten für spezifische Ernährungsbedürfnisse
Ernährungsvarianten können den Milchproduktabsatz ausweiten und es Lieferanten ermöglichen, sich innerhalb derselben Ernährungsanforderung zu differenzieren. Das Volumen laktosefreier Milch im US-amerikanischen Einzelhandel stieg von 208,2 Millionen Gallonen im Jahr 2021 auf 282,4 Millionen in den 52 Wochen bis Dezember 2025. Innerhalb dieser Gruppe stieg die Variante mit hohem Proteingehalt im gleichen Zeitraum von 60,1 Millionen Gallonen auf 98,1 Millionen. Diese Volumina unterstützen eine kommerzielle Unterscheidung zwischen der bloßen Entfernung von Laktose und der Kombination dieser Anpassung mit einer proteinorientierten Rezeptur. Von Circana erhobene und im Juli 2026 von FoodNavigator gemeldete Daten zeigten, dass der US-amerikanische Umsatz mit laktosefreier Milch wertmäßig um 7,3 % und volumenmäßig um 4,1 % gegenüber dem Vorjahr gestiegen ist, während das Volumen herkömmlicher Milch um 0,4 % zurückging.
Zunehmende Verwendung von Milchzutaten in verpackten Lebensmitteln
Die Reformulierung mit höherem Proteingehalt bietet Milchverarbeitern einen Weg in verpackte Lebensmittel, der über Produkte hinausgeht, die primär als Milchprodukte verkauft werden. Ein Bericht vom Juni 2026 beschrieb, wie Lebensmittelunternehmen Lebensmittel mit höherem Proteingehalt einführen und Molkenprotein zu einer prominenten Zutat in diesem Trend wird. Separat stieg der inländische US-amerikanische Verbrauch von Molkenproteinkonzentrat in der ersten Hälfte des Jahres 2025 im Vergleich zur ersten Hälfte des Jahres 2024 anwendungsübergreifend um 30,1 %. Diese Entwicklungen unterstützen Investitionen in die Lieferung konzentrierter Milchzutaten an Lebensmittelhersteller. Für Verarbeiter können Trenn- und Konzentrierungskapazitäten Verarbeitungswert schaffen, indem Milchbestandteile in Zutaten umgewandelt werden, die für die Rezepturen verpackter Lebensmittel von Herstellern geeignet sind.
Staatliche Unterstützung für die Milchwirtschaft und Versorgungsstabilität
Öffentliche Unterstützung kann die Versorgungsbasis erweitern, indem die Kapitalbelastung durch organisierte Milcherfassung reduziert wird. Stand August 2026 gewährte Indiens Nationales Programm für Milchwirtschaftliche Entwicklung (NPDD) einen Zuschuss von 50 % zur Stärkung der Infrastruktur für Milcherfassung, -kühlung und Qualitätssicherung.[1] Das Programm hatte bis Juni 2026 insgesamt 36.611 neue Milchwirtschaftsgenossenschaften organisiert und seine Intervention auf Erfassungsstrukturen auf Dorfebene ausgeweitet. Bis zu diesem Datum hatte es außerdem eine Milchkühlkapazität von rund 16,8 Millionen Litern pro Tag geschaffen. Zusammen können diese Maßnahmen Investitionen in Erfassungsnetzwerke für teilnehmende Genossenschaften wirtschaftlich tragfähiger machen. Durch das Ziel, die organisierte Beschaffung zu steigern, kann der Zuschuss die Milchbasis erweitern, auf der indische Verarbeiter ihre Milchproduktvolumina aufbauen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Laktoseintoleranz und Milchunverträglichkeiten | -0.9% | Ausgewählte Städte in Peru | Langfristig (≥ 4 Jahre) |
| Hohe Volatilität der Rohmilchpreise | -0.8% | Europäische Union und China | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch pflanzliche Alternativen | -0.4% | Einzelhandelsmärkte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Häufige Qualitäts- und Verfälschungsprobleme | -0.3% | Märkte in ganz Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Laktoseintoleranz und Milchunverträglichkeiten
Wahrgenommene Verdauungsunverträglichkeit kann Käufer aus der Milchproduktekategorie entfernen, bevor Lieferanten über die Eigenschaften einzelner Produkte konkurrieren. In einer Umfrage unter Erwachsenen in ausgewählten peruanischen Städten von April bis Juni 2026 gaben 203 von 1.619 Teilnehmern an, keine Milchprodukte zu konsumieren. Unter diesen Nichtkonsumenten nannten 46,8 % wahrgenommene Laktoseintoleranz als Grund für die Vermeidung. Für Hersteller entfallen durch die Vermeidung der gesamten Kategorie gleichzeitig mehrere potenzielle Produktverkäufe, was das Anliegen zu einer Kundenbindungseinschränkung über alle Milchproduktformate hinweg macht. Eine bloße Erweiterung des Sortiments kann daher bestehende Milchproduktausgaben aufteilen, ohne diese Nichtkonsumenten in den Kundenstamm zurückzubringen.
Hohe Volatilität der Rohmilchpreise
Preisumkehrungen bei Rohmilch können günstigere Versorgung für Verarbeiter mit Lagerbeständen kommerziell schwierig machen. In der EU ohne das Vereinigte Königreich änderten sich die monatlichen Erzeugerpreise für Rohmilch um -5,9 % im Januar 2026, +2,3 % im August und geschätzte +0,9 % im September.[2] Diese wechselnde Richtung erschwert die Beziehung zwischen Beschaffungszeitpunkt und Produktpreisgestaltung. In seinem Jahresbericht 2025 warnte Chinas Macqueer Group, dass die Rohmilchvolatilität den Milchlagerbestand beeinträchtigen könnte, wenn die Nachfrageerholung hinter den Erwartungen zurückbleibt oder die Preise niedrig bleiben. Für einen integrierten Produzenten können niedrigere Inputpreise daher mit einer Wertexposition des vorhandenen Lagerbestands koexistieren. Dieses Risiko kann Verpflichtungen zu zusätzlicher Versorgung einschränken, selbst wenn der aktuelle Milchpreis günstig erscheint.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Milchskala und Expansion kultivierter MilchprodukteMilch hatte im Jahr 2026 einen Anteil von 62,39 % an der Milchprodukte-Marktgröße und war damit das größte Segment. Almarai Company meldete im Jahr 2025 eine Spitzenposition und einen Wertanteil von 67,5 % im Frischmilchgeschäft Saudi-Arabiens und verdeutlicht damit eine etablierte nationale Lieferantenposition. Das Unternehmen gab außerdem an, dass seine Erweiterungen der Haltbarmilchlinie im Jahr 2024 es ihm ermöglichten, im Jahr 2025 22 % der Produktionsvolumina von externen Lieferanten zurückzuholen. Die Verlagerung der Produktion ins eigene Haus verändert, wer die Fertigung übernimmt, schafft jedoch keine zusätzlichen Verbraucherkäufe. Almarais Frischmilchposition und die Insourcing-Strategie im Milchbereich zeigen gemeinsam, wie ein nationaler Milchmarktführer Verbraucherreichweite mit Kontrolle über den Fertigungswert verbinden kann.
Joghurt soll das am schnellsten wachsende Segment sein, mit einem CAGR von 5,6 % von 2027 bis 2032. Die US-amerikanische Produktion von Natur- und Fruchtjoghurt belief sich im Jahr 2025 auf 5,29 Milliarden Pfund, 8,5 % über dem Wert von 2024. Sauermilchgetränke zeigten eine besondere Einzelhandelsentwicklung in Norwegen, wo das Kefirverkaufsvolumen im Lebensmitteleinzel- und Servicehandel von 2023 bis 2025 um 40,8 % stieg, verglichen mit 7,2 % für Sauermilch insgesamt. Dieser Kontrast gibt norwegischen Lieferanten einen Grund, Kefir innerhalb ihres Sauermilchgetränkeangebots zu priorisieren. Für Joghurtverarbeiter erhöht die gestiegene US-amerikanische Produktion das Volumen, das über Einzelhandels- und Foodservice-Kanäle Abnehmer finden muss.



Nach Vertriebskanal:
Einzelhandelsreichweite und Foodservice-AnwendungenDer Außer-Haus-Konsum repräsentierte im Jahr 2026 einen Milchprodukte-Marktanteil von 80,02 % und war damit das größte Segment nach Vertriebskanal. Britische Haushalte kauften im Geschäftsjahr bis 2025 durchschnittlich 1.462 Milliliter Milch, einschließlich Milchprodukte, und 129 Gramm Käse pro Person und Woche. Im November 2025 meldete Lifeway Foods, dass sein Farmer Cheese in 2.000 Walmart-Filialen landesweit in den Vereinigten Staaten erhältlich war. Die britischen Haushaltseinkäufe zeigen den wöchentlichen Lebensmitteleinkauf, der das Außer-Haus-Milchvolumen in diesem Land aufrechthält. In den Vereinigten Staaten gibt Lifeways Walmart-Beziehung einem Spezialisten Zugang zu Einzelhandelskäufern über eine nationale Handelskette.
Der Gastronomiebereich soll das am schnellsten wachsende Segment sein, mit einem CAGR von 5,65 % von 2027 bis 2032. Fonterra Co-operative Groups Foodservice-Kanal meldete ein externes Verkaufsvolumen von 240 Millionen Kilogramm Milchfeststoffen im Jahr bis zum 31. Juli 2026, ein Anstieg von 2,1 % gegenüber dem vorherigen Geschäftsjahr. Fonterra beschrieb die Kombination aus Milchkompetenz und köchsgeführter Anwendungskompetenz sowie Kundenpartnerschaften in Großchina und Südostasien. Für Foodservice-Lieferanten bieten anwendungsorientierte Kundenbeziehungen einen Weg zur Ausweitung des Milchdurchsatzes, indem kulinarische Unterstützung mit dem physischen Volumenwachstum verknüpft wird, das Fonterras Ergebnisse veranschaulichen.

Geografische Analyse
Milchprodukte-Markt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 36,77 % an der Milchprodukte-Marktgröße und war damit der größte regionale Markt. Das US-amerikanische Landwirtschaftsministerium prognostizierte Indiens inländischen Trinkmilchkonsum für das Kalenderjahr 2026 auf 221,4 Millionen Tonnen. Chinas Milcherzeugung auf Hofebene erreichte im Jahr 2025 40,91 Millionen Tonnen und liefert damit eine erhebliche Inputbasis für die Milchverarbeitung. Indiens Prognose liegt mehr als 2 % über dem Niveau von 2025 von 216,5 Millionen Tonnen, während Chinas Hofmilcherzeugung im Jahr 2025 um 0,3 % stieg. Für Verarbeiter, die zusätzliche Trinkmilchverkäufe anstreben, liefert Indiens prognostizierter Konsumzuwachs ein direkteres kommerzielles Signal als das Ausmaß von Chinas Hofmilcherzeugung.
Nordamerika-Milchprodukte-Markt
Nordamerika soll der am schnellsten wachsende regionale Markt sein, mit einem CAGR von 5,85 % von 2027 bis 2032. Der inländische US-amerikanische Verbrauch, ein Näherungswert für den Konsum, stieg von 2014 bis 2025 sowohl auf Basis von Milchfett als auch von Magermilchäquivalenten. Im Mai 2026 nahm Hiland Dairy die Produktion in seiner erweiterten Anlage in Tyler, Texas, auf und fügte Milchverarbeitungs- und Abfüllkapazitäten mit ersten Produktionsläufen, abschließenden Prüfungen und laufendem Hochfahren hinzu. Für regionale Lieferanten bieten der inländische Verbrauch und die zusätzlichen Abfüll- und Lagerkapazitäten in Tyler einen Weg, Kunden in Texas und den umliegenden Märkten zu bedienen.
Europas Verarbeitungsbasis umfasst die EU, die im Jahr 2025 10,8 Millionen Tonnen Käse und 2,7 Millionen Tonnen Milchpulver produzierte. Diese Absatzmglichkeiten können Milchlieferanten mehr als einen Weg in fertige Milchprodukte bieten. In Südamerika sind die Lieferketten für ultrahocherhitzte (UHT) Milch, Milchpulver, Joghurt und Käse in Brasilien eng miteinander verflochten. Im Nahen Osten und Afrika stiegen die südafrikanischen Einzelhandelsmengen und -preise von April 2025 bis März 2026 bei allen 9 bewerteten Milchprodukten.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtssysteme aus der Perspektive etablierter Milchverarbeiter, die unter formeller Inspektion tätig sind. Die Verpflichtungen unterscheiden sich zwischen Betriebslizenzierung, Betriebsgenehmigung, vorgelagerten Nachweisen oder Milchprüfungen und produktspezifischen Standards. Diese Unterschiede beeinflussen, ob eine Expansion eine zusätzliche Genehmigung, eine konforme Versorgungsbasis oder die Anpassung eines Fertigprodukts erfordert.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | Indien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Kanadische Lebensmittelinspektionsbehörde für bundesstaatliche Anforderungen | Länderbehörden für Lebensmittelüberwachung und Veterinärwesen | Behörde für Lebensmittelsicherheit und -standards Indiens sowie zentrale und staatliche Vollzugsbehörden | Abteilung für die Inspektion von Produkten tierischen Ursprungs (DIPOA), unter dem Sekretariat für Agrarverteidigung im Ministerium für Landwirtschaft und Viehzucht | Saudi-Arabische Behörde für Lebensmittel und Arzneimittel |
| Wichtige Instrumente oder Richtlinien | Verordnung über sichere Lebensmittel für Kanadier für interprovenzielle Milchwirtschaftsaktivitäten | Verordnung (EG) Nr. 853/2004, Artikel 4 | Beratungsschreiben vom März 2026 zur Überprüfung der Zulassungen von Milcherzeugern und -händlern | Dekret 9.013/2017, Normative Anweisungen 76 und 77/2018 sowie UHT-Milch-Portaria 783/2025 | UHT- und pasteurisierte Kamelmilchstandards sowie Lebensmittelhygieneanforderungen |
| Kommerzielle Auswirkung | Interprovenzielle Verarbeitung erfordert eine Lizenz, präventive Kontrollen und Pläne sowie Rückverfolgbarkeit | Betriebsregistrierung mit Genehmigung, sofern erforderlich | Registrierungs-/Lizenzprüfungen für Milchhändler und -erzeuger, ausgenommen registrierte Mitglieder von Milchwirtschaftsgenossenschaften, die ihre gesamte Milch an ihre Genossenschaft verkaufen | Mindestens monatliche Rohmilchanalyse für Erzeuger, die offiziell inspizierte Betriebe beliefern, sowie UHT-Identitätskonformität | Produktstandardkonformität und regulierter Umgang mit Rohmilch |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Kanadas etablierte interprovenzielle Kontrollen und Deutschlands operatives Betriebsgenehmigungsrahmenwerk unterstützen mittlere Bewertungen und Kontinuität bei den wesentlichen Marktzugangspflichten. Indiens mittlere Bewertung und Kontinuität spiegeln die Überprüfung einer bestehenden Registrierungspflicht im März 2026 wider, wobei die Ausnahme für registrierte Mitglieder von Milchwirtschaftsgenossenschaften, die ihre gesamte Milch an ihre Genossenschaft verkaufen, erhalten bleibt und regelmäßige Kühlerprüfungen empfohlen werden. Brasiliens mittlere Bewertung und Kontinuität spiegeln mindestens monatliche Rohmilchtests in seiner inspizierten Lieferkette neben einer bereits seit April 2025 geltenden UHT-Identitätsregel wider. Saudi-Arabiens mittlere Bewertung und Kontinuität spiegeln Rohmilchhandhabungspflichten und Produktstandard-Änderungen wider, die ab der Einführung wirksam sind, und halten die kommerzielle Belastung innerhalb operativer Erfassungs- und Produktkontrollen.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt die Milcherfassung, -verarbeitung und -distribution, um aufzuzeigen, wo Lieferanten Umsatz erzielen und wo die Kontinuität gefährdet sein kann. Fonterras Landwirte-Eigentümer liefern Milch und erhalten Zahlungen, die in Kilogramm erfasster Milchfeststoffe gemessen werden, zusammen mit jährlichen Dividenden. Dieses Eigentumsmodell verknüpft die Hofrenditen sowohl mit der gelieferten Milch als auch mit der Leistung der Genossenschaft.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Milchbeschaffung und -erfassung | Milcherfassungsgenossenschaften wie Fonterra Co-operative Group | Rohmilchverkäufe an Verarbeiter | Die Anzahl der ländlichen Betriebe, die Rohmilch an die Industrie verkaufen oder in lizenzierten Agrarindustrien verarbeiten, in Rio Grande do Sul sank von 2023 bis 2025 um 12,3 % | Erfassungsbeziehungen ausweiten und langfristigen Milchzugang sichern |
| Verarbeitung und Produktverkauf | Milchproduzenten wie Almarai Company und Konsumgüterunternehmen wie Groupe Lactalis | Verkäufe verarbeiteter Milchprodukte | Diskrepanz zwischen Milchzugang und Produktabfüllkapazität | Abfüllausbau mit gesicherter Milchversorgung koordinieren |
| Distribution | Integrierte Milchdistributoren wie Almarai Company | Gelieferte Milchproduktverkäufe | Begrenzte Depot- und temperaturkontrollierte Transportreichweite | Depots und Routen hinzufügen, mit auf das Produkt abgestimmter Kühlung |
| Quelle: Mordor Intelligence | ||||
Im März 2026 sahen Fonterras Vereinbarungen zur Belieferung von Lactalis Mindestlaufzeiten von 10 Jahren für Rohmilch und 6 Jahren für Zutaten und andere Produkte vor, die sich beide automatisch verlängern, bis sie gekündigt werden. Diese Vereinbarungen können vorgelagerte Verkäufe über einen Wechsel im Konsumgütergeschäftseigentum hinaus sichern. Almarais aseptische Abfülllinie für Protein- und Haltbarmilchflaschen erreichte im Jahr 2025 nach Investitionen im Jahr 2024 eine maximale Produktionskapazität von 40 Millionen Litern. Fonterra kann vorgelagerten Versorgungswert erfassen, ohne das Konsumgütergeschäft zu besitzen, während Almarais integrierte Abfüllung und Distribution Verarbeitungs- und Distributionsmargenchancen in einem Unternehmen vereint.
Wettbewerbslandschaft
Marktkonzentration
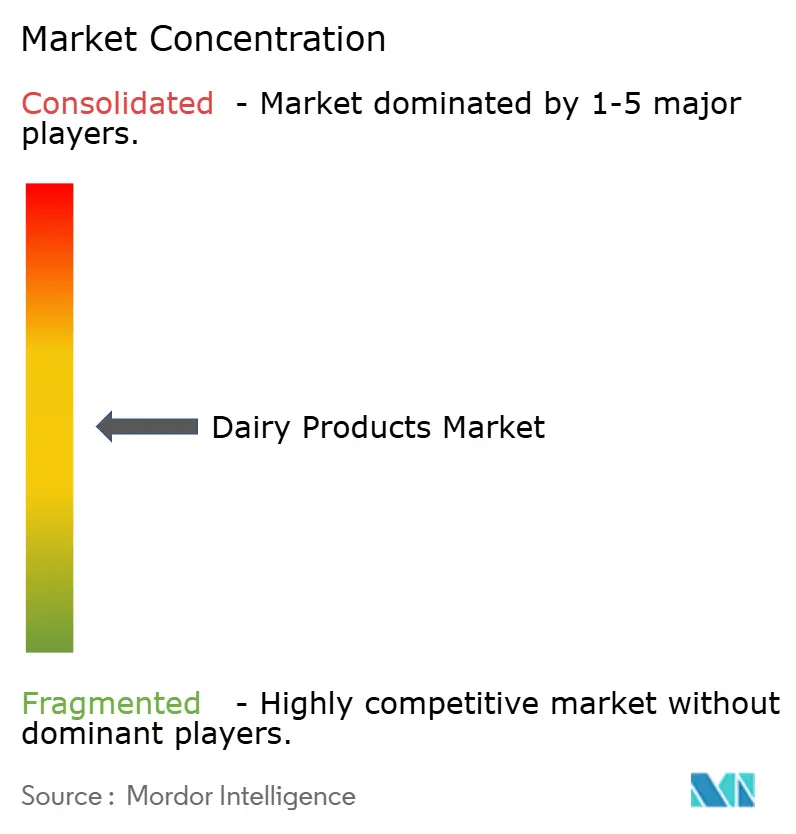
Die Branche vereint diversifizierte Markengruppen, landwirtschaftlich genossenschaftliche Verarbeiter und Mehrsparten-Milchoperatoren in einem breiten Lieferantenfeld. Danone SA meldete im Jahr 2025 ein konzernweites organisches Umsatzwachstum von 4,5 %, mit einem Portfolio aus Milchprodukten, pflanzlichen Produkten, Wässern und spezialisierter Ernährung. Nestlé SA verkauft Milchprodukte und Speiseeis, während Dairy Farmers of America Mitgliedsmilch vermarktet und Milchprodukte herstellt. Fonterra Co-operative Group ist eine neuseeländische landwirtschaftliche Genossenschaft, während Groupe Lactalis in Milchkategorien wie Milch, Käse und Joghurt tätig ist. Diese unterschiedlichen Eigentümer- und Portfoliomodelle schaffen Wettbewerb durch Verbrauchermarken, Verarbeitungskapazitäten und spezialisierte Geschäftslieferbeziehungen.
Am 31. März 2026 verkaufte Fonterra Co-operative Group die Mainland Group an Groupe Lactalis und übertrug damit seine globalen Konsumgütergeschäfte außerhalb Großchinas sowie bestimmte damit verbundene Foodservice- und Zutatenoperationen. Fonterra behielt die Marke Anchor in Großchina und setzte seine Tätigkeit als neuseeländische landwirtschaftliche Genossenschaft im Business-to-Business-Milchgeschäft fort. Groupe Lactalis integrierte außerdem im Jahr 2025 die US-amerikanischen Joghurtaktivitäten von General Mills in seine Midwest Yogurt-Division und fügte 2 Produktionsstandorte und ein Geschäft mit einem Umsatz von 1,2 Milliarden USD hinzu. Käufer können etablierte Marken und Produktionsanlagen gemeinsam erwerben, während ein Verkäufer seine verbleibenden Milchwirtschaftsaktivitäten auf Geschäftskunden konzentrieren kann.
Im März 2026 genehmigte die Wettbewerbsbehörde Neukaledoniens den Kauf dieses Mainland-Geschäfts durch Lactalis-Muttergesellschaft B.S.A., vorbehaltlich einmalig erneuerbarer 3-Jahres-Verpflichtungen. Für Mainland-Sahne- und Konsummilchimporte muss B.S.A. den Importeur oder Distributor vermeiden, der hauptsächlich Lactalis-Milchprodukte importiert. Es muss außerdem vermeiden, den Großteil der Verkäufe dieser Produkte bei einem Importeur oder Distributor zu konzentrieren, und darf Käufe oder Rabatte nicht an den Kauf anderer Lactalis- oder Mainland-Produkte knüpfen. Im Oktober 2025 meldete Dairy Farmers of America, dass sein Jasper Products-Werk in Joplin innerhalb eines Jahres 1 Milliarde Getränke in Kartons und Flaschen erreicht hatte, über milchbasierte und nicht-milchbasierte Getränke hinweg. Lactalis' akquisitionsgetriebene Expansion steht im Kontrast zu Fonterras Fokus auf Geschäftslieferungen, aber die Neukaledonien-Verpflichtungen schränken die Importkanäle und Bündelungsstrategien des erworbenen Geschäfts ein.
Marktführer der Milchprodukte-Branche
-
Danone SA
-
Nestlé SA
-
Dairy Farmers of America
-
Fonterra Co-operative Group
-
Groupe Lactalis
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Milchprodukte-Markt Unternehmen in diesem Bericht
- Almarai Company
- Arla Foods Amba
- China Mengniu Dairy Co.
- Dairy Farmers of America
- Danone SA
- Fonterra Co-operative Group
- Groupe Lactalis
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Tillamook County Creamery Association
- Nestlé SA
- Saputo Inc.
- The Magnum Ice Cream Company N.V.
- Royal FrieslandCampina N.V.
- Vinamilk
- Agropur Cooperative
- Meiji Co., Ltd.
- Bel SA
- Unternehmensgruppe Theo Müller
- DMK Group
- Grupo Lala, S.A.B. de C.V.
Neueste Industrielle Entwicklungen in Milchprodukte-Markt
- September 2026: Schreiber Foods kündigte eine Investition von mehr als 267 Millionen USD in eine neue Schmelzkäseanlage in Carthage, Missouri, an, die voraussichtlich 2028 eröffnet wird und die US-amerikanische Produktionskapazität erweitert.
- August 2026: Gay Lea Foods kündigte eine Erweiterung seiner Molkerei in Toronto an, um Hüttenkäse- und andere hochproteinhaltige Milchproduktkapazitäten hinzuzufügen, mit geplantem Abschluss im Jahr 2028.
- Juni 2026: Arla Foods Amba und DMK Group schlossen ihre Fusion ab und vereinten die Milchwirtschaftsgenossenschaften unter dem Namen Arla mit einem gemeldeten Milchpool von rund 20 Milliarden Kilogramm.
Umfang und Methodik
Segmentierungsübersicht
Produkttyp
| Butter | Gesalzene Butter | |
| Ungesalzene Butter | ||
| Käse | Naturkäse | Cheddar |
| Hüttenkäse | ||
| Feta | ||
| Parmesan | ||
| Sonstige | ||
| Schmelzkäse | ||
| Sahne | Frische Sahne | |
| Kochsahne | ||
| Schlagsahne | ||
| Sonstige | ||
| Milchdesserts | Speiseeis | |
| Käsekuchen | ||
| Gefrorene Desserts | ||
| Sonstige | ||
| Milch | Kondensmilch | |
| Aromatisierte Milch | ||
| Frischmilch | ||
| UHT-Milch (Ultrahocherhitzte Milch) | ||
| Milchpulver | ||
| Sonstige | ||
| Joghurt | Trinkjoghurt | |
| Löffeljoghurt | ||
| Sauermilchgetränke | ||
| Sonstige | ||
Vertriebskanal
| Gastronomie | |
| Einzelhandel | Convenience-Stores |
| Fachhändler | |
| Supermärkte/Verbrauchermärkte | |
| Online-Einzelhandel | |
| Sonstige |
Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Butter | Gesalzene Butter | |
| Ungesalzene Butter | |||
| Käse | Naturkäse | Cheddar | |
| Hüttenkäse | |||
| Feta | |||
| Parmesan | |||
| Sonstige | |||
| Schmelzkäse | |||
| Sahne | Frische Sahne | ||
| Kochsahne | |||
| Schlagsahne | |||
| Sonstige | |||
| Milchdesserts | Speiseeis | ||
| Käsekuchen | |||
| Gefrorene Desserts | |||
| Sonstige | |||
| Milch | Kondensmilch | ||
| Aromatisierte Milch | |||
| Frischmilch | |||
| UHT-Milch (Ultrahocherhitzte Milch) | |||
| Milchpulver | |||
| Sonstige | |||
| Joghurt | Trinkjoghurt | ||
| Löffeljoghurt | |||
| Sauermilchgetränke | |||
| Sonstige | |||
| Vertriebskanal | Gastronomie | ||
| Einzelhandel | Convenience-Stores | ||
| Fachhändler | |||
| Supermärkte/Verbrauchermärkte | |||
| Online-Einzelhandel | |||
| Sonstige | |||
| Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Übriges Nordamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Italien | |||
| Frankreich | |||
| Spanien | |||
| Niederlande | |||
| Polen | |||
| Belgien | |||
| Schweden | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Australien | |||
| Indonesien | |||
| Südkorea | |||
| Thailand | |||
| Singapur | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Kolumbien | |||
| Chile | |||
| Peru | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Südafrika | ||
| Saudi-Arabien | |||
| Vereinigte Arabische Emirate | |||
| Nigeria | |||
| Ägypten | |||
| Marokko | |||
| Türkei | |||
| Übriger Naher Osten und Afrika | |||
Marktdefinition
- Butter - Butter ist eine gelblich-weiße feste Emulsion aus Fettkügelchen, Wasser und anorganischen Salzen, die durch Buttern der Sahne aus Kuhmilch hergestellt wird.
- Milchprodukte - Milchprodukte umfassen Milch und alle aus Milch hergestellten Lebensmittel, einschließlich Butter, Käse, Speiseeis, Joghurt sowie Kondens- und Trockenmilch.
- Gefrorene Desserts - Gefrorene Milchdesserts bezeichnen und umfassen Produkte, die Milch oder Sahne und andere Zutaten enthalten, die vor dem Verzehr gefroren oder halbgefroren sind, wie Eismilch oder Sorbet, einschließlich gefrorener Milchdesserts für besondere Ernährungszwecke und Sorbet.
- Sauermilchgetränke - Sauermilch ist dicke, geronnene Milch mit saurem Geschmack, die durch Fermentation von Milch gewonnen wird. Sauermilchgetränke wie Kefir, Laban und Buttermilch wurden in der Studie berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kulturbutter | Kulturbutter wird hergestellt, indem die rohe Butter einer chemischen Verarbeitung unterzogen und mit bestimmten Emulgatoren und Fremdzutaten versetzt wird. |
| Unkultivierte Butter | Diese Buttersorte wurde in keiner Weise verarbeitet. |
| Naturkäse | Die Käsesorte in ihrer natürlichsten Form. Sie wird aus natürlichen und einfachen Produkten und Zutaten hergestellt, darunter frische und natürliche Salze, natürliche Farbstoffe, Enzyme und hochwertige Milch. |
| Schmelzkäse | Schmelzkäse durchläuft dieselben Prozesse wie Naturkäse; er erfordert jedoch mehr Schritte und viele verschiedene Zutatenformen. Die Herstellung von Schmelzkäse umfasst das Schmelzen von Naturkäse, seine Emulgierung sowie die Zugabe von Konservierungsstoffen und anderen künstlichen Zutaten oder Farbstoffen. |
| Einfachrahm | Einfachrahm enthält etwa 18 % Fett. Es handelt sich um eine einzelne Sahneschicht, die sich über gekochter Milch bildet. |
| Doppelrahm | Doppelrahm enthält 48 % Fett, mehr als doppelt so viel wie Einfachrahm. Er ist schwerer und dicker als Einfachrahm. |
| Schlagsahne | Diese hat einen deutlich höheren Fettgehalt als Einfachrahm (36 %). Sie wird zum Garnieren von Kuchen, Torten und Puddings sowie als Verdickungsmittel für Soßen, Suppen und Füllungen verwendet. |
| Gefrorene Desserts | Desserts, die im gefrorenen Zustand verzehrt werden sollen. Z. B. Sorbets, Fruchteis, gefrorene Joghurts. |
| UHT-Milch (Ultrahocherhitzte Milch) | Milch, die bei sehr hoher Temperatur erhitzt wird. Die Ultrahocherhitzungsverarbeitung (UHT) von Milch umfasst eine Erhitzung für 1–8 Sekunden bei 135–154 °C, wodurch sporenbildende pathogene Mikroorganismen abgetötet werden, was zu einem Produkt mit einer Haltbarkeit von mehreren Monaten führt. |
| Nicht-milchbasierte Butter / Pflanzliche Butter | Butter aus pflanzlichem Öl wie Kokos-, Palmöl usw. |
| Nicht-milchbasierter Joghurt | Joghurt, der typischerweise aus Nüssen wie Mandeln, Cashews, Kokosnüssen und sogar anderen Lebensmitteln wie Sojabohnen, Kochbananen, Hafer und Erbsen hergestellt wird. |
| Gastronomie | Bezeichnet Restaurants, Schnellrestaurants und Bars. |
| Einzelhandel | Bezeichnet Supermärkte, Verbrauchermärkte, Online-Kanäle usw. |
| Neufchâtel-Käse | Eine der ältesten Käsesorten Frankreichs. Es handelt sich um einen weichen, leicht krümeligen, schimmelgereiften Käse mit Blütenrinde, der in der Region Neufchâtel-en-Bray in der Normandie hergestellt wird. |
| Flexitarier | Bezeichnet einen Verbraucher, der eine halbvegetarische Ernährung bevorzugt, die auf pflanzlichen Lebensmitteln basiert und nur begrenzt oder gelegentlich Fleisch enthält. |
| Laktoseintoleranz | Laktoseintoleranz ist eine Reaktion des Verdauungssystems auf Laktose, den Zucker in Milch. Sie verursacht unangenehme Symptome als Reaktion auf den Verzehr von Milchprodukten. |
| Frischkäse | Frischkäse ist ein weicher und cremiger Frischkäse mit einem würzigen Geschmack, der aus Milch und Sahne hergestellt wird. |
| Sorbets | Sorbet ist ein gefrorenes Dessert aus Eis in Kombination mit Fruchtsaft, Fruchtpüree oder anderen Zutaten wie Wein, Likör oder Honig. |
| Sorbet | Sorbet ist ein gesüßtes gefrorenes Dessert aus Früchten und einer Art Milchprodukt wie Milch oder Sahne. |
| Lagerstabil | Lebensmittel, die sicher bei Raumtemperatur oder <q>im Regal</q> für mindestens ein Jahr gelagert werden können und zum sicheren Verzehr weder gekocht noch gekühlt werden müssen. |
| DSD | Direktlieferung an den Einzelhandel ist der Prozess im Lieferkettenmanagement, bei dem das Produkt direkt vom Herstellungswerk an den Einzelhändler geliefert wird. |
| OU Koscher | Orthodox Union Koscher ist eine Koscher-Zertifizierungsstelle mit Sitz in New York City. |
| Gelato | Gelato ist ein gefrorenes cremiges Dessert aus Milch, Schlagsahne und Zucker. |
| Weidegezüchtete Kühe | Weidegezüchtete Kühe dürfen auf Weiden grasen, wo sie eine Vielzahl von Gräsern und Klee fressen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Die Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen