
Kryopumpen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.63 Milliarden US-Dollar |
| Marktgröße (2031) | 3.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
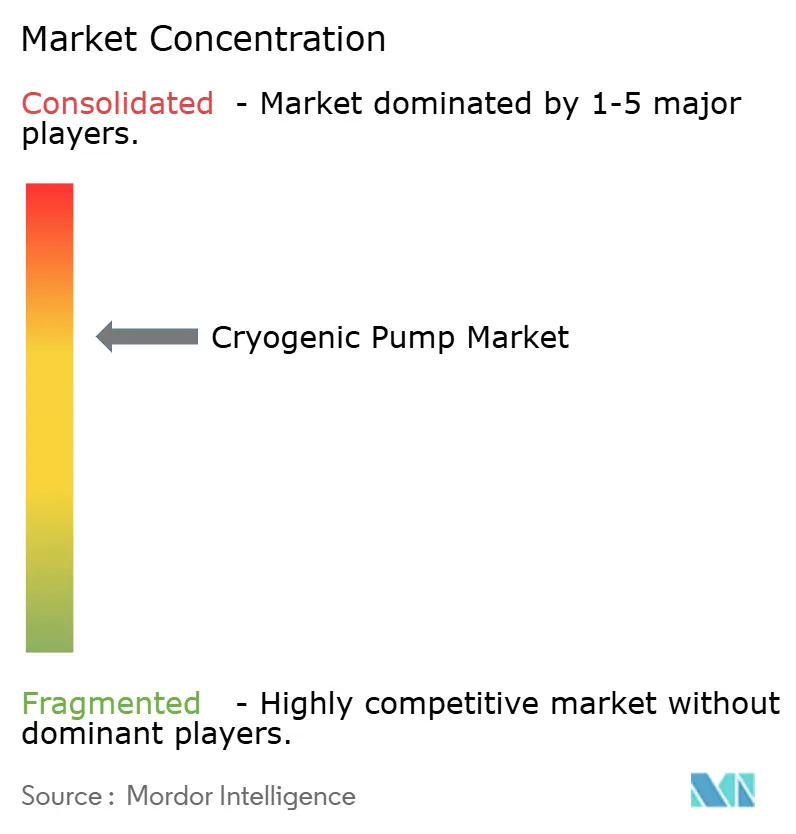
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kryopumpen-Marktanalyse von Mordor Intelligence
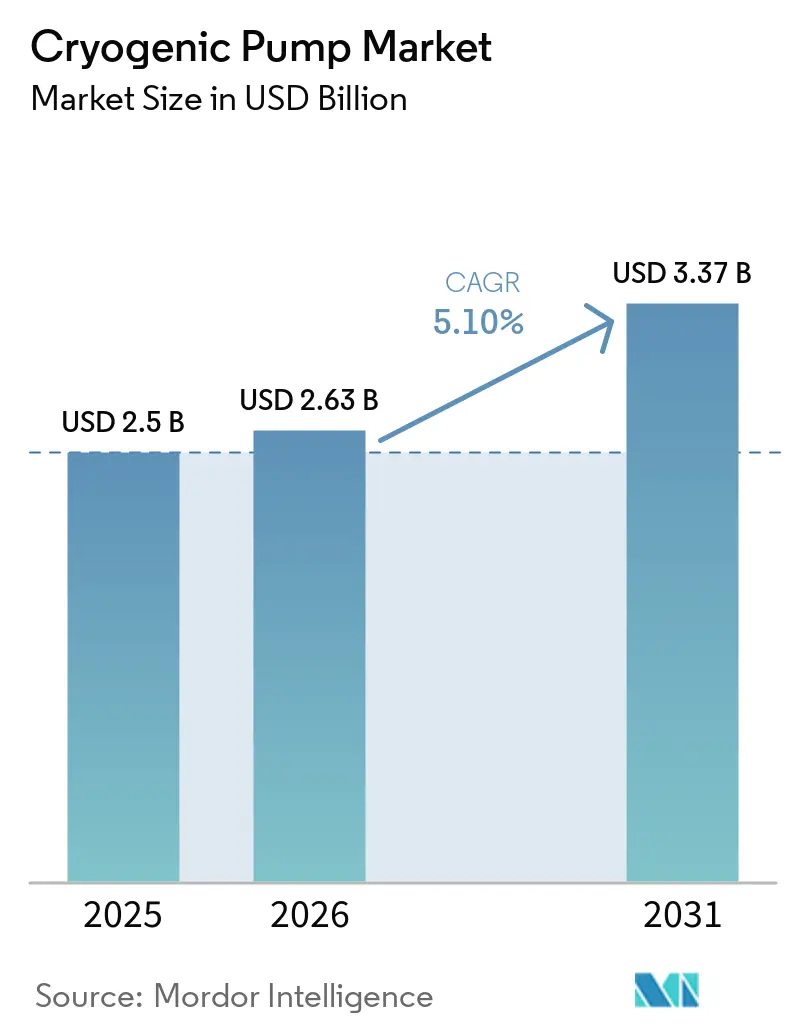
Die Kryopumpen-Marktgröße wird für 2026 auf 2,63 Milliarden USD geschätzt, wächst ausgehend vom Wert 2025 von 2,5 Milliarden USD und zeigt für 2031 Projektionen von 3,37 Milliarden USD, mit einer CAGR von 5,10 % über den Zeitraum 2026–2031.
Beschleunigte LNG-Terminal-Neubauten, Infrastruktur der Wasserstoffwirtschaft und Deep-Tech-Anwendungen wie Quantencomputing und kommerzielle Raumfahrt festigen die Nachfrage nach Ausrüstung. Zunehmende politische Unterstützung für sauberere Brennstoffe sowie technologische Verbesserungen, die Verdampfungsverluste reduzieren und die Durchflusseffizienz erhöhen, veranlassen Endnutzer dazu, Altpumpen vor dem geplanten Ende des Lebenszyklus zu ersetzen. Lieferanten reagieren mit größeren Laufradkonstruktionen, integrierter Zustandsüberwachung und modularen Skids, die für eine schnelle Installation an Brownfield- und Greenfield-Standorten ausgelegt sind. Gleichzeitig konzentrieren Unternehmensübernahmen geistiges Eigentum und helfen globalen Anbietern, vollständige Pakete zur Handhabung kryogener Flüssigkeiten über LNG-, flüssigem Wasserstoff- und Spezialgas-Wertschöpfungsketten hinweg anzubieten.
Wichtigste Erkenntnisse des Berichts
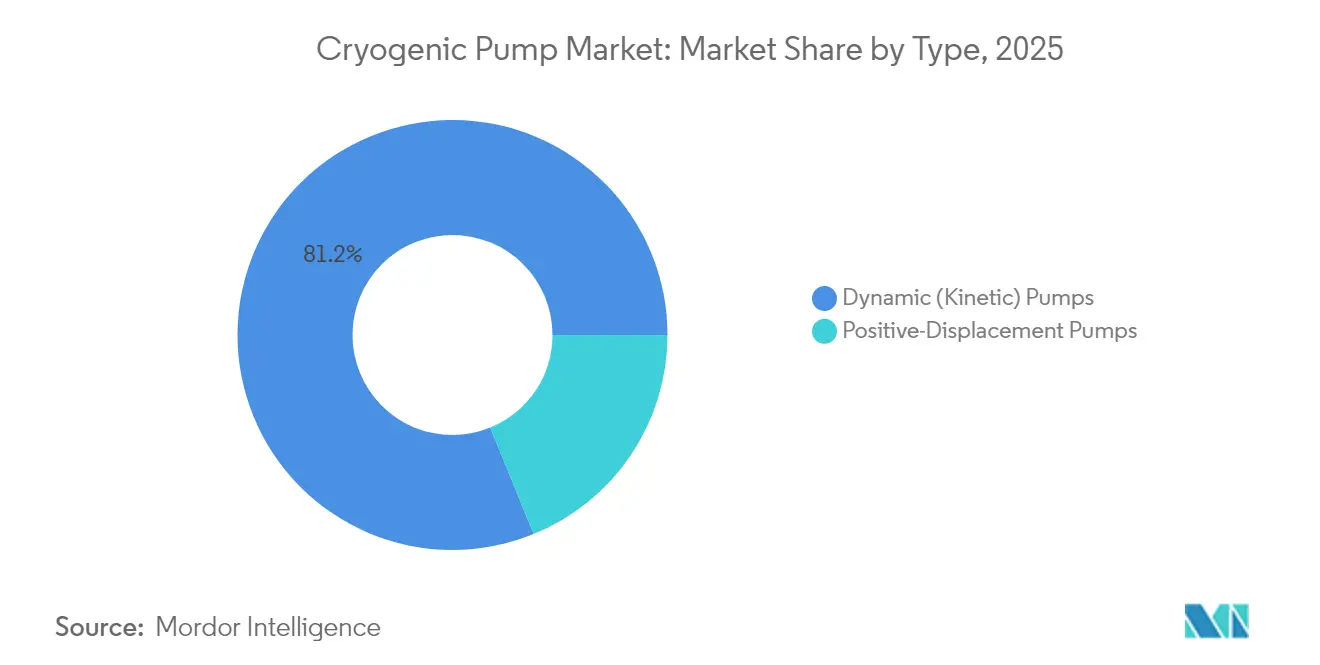
- Nach Typ hielten dynamisch-kinetische Konstruktionen im Jahr 2025 einen Kryopumpen-Marktanteil von 81,16 %, während Verdrängerpumpen bis 2031 eine CAGR von 5,62 % verzeichnen.
- Nach Kryogas entfiel auf LNG im Jahr 2025 ein Anteil von 26,95 % an der Kryopumpen-Marktgröße; Wasserstoff soll bis 2031 mit einer CAGR von 8,55 % wachsen.
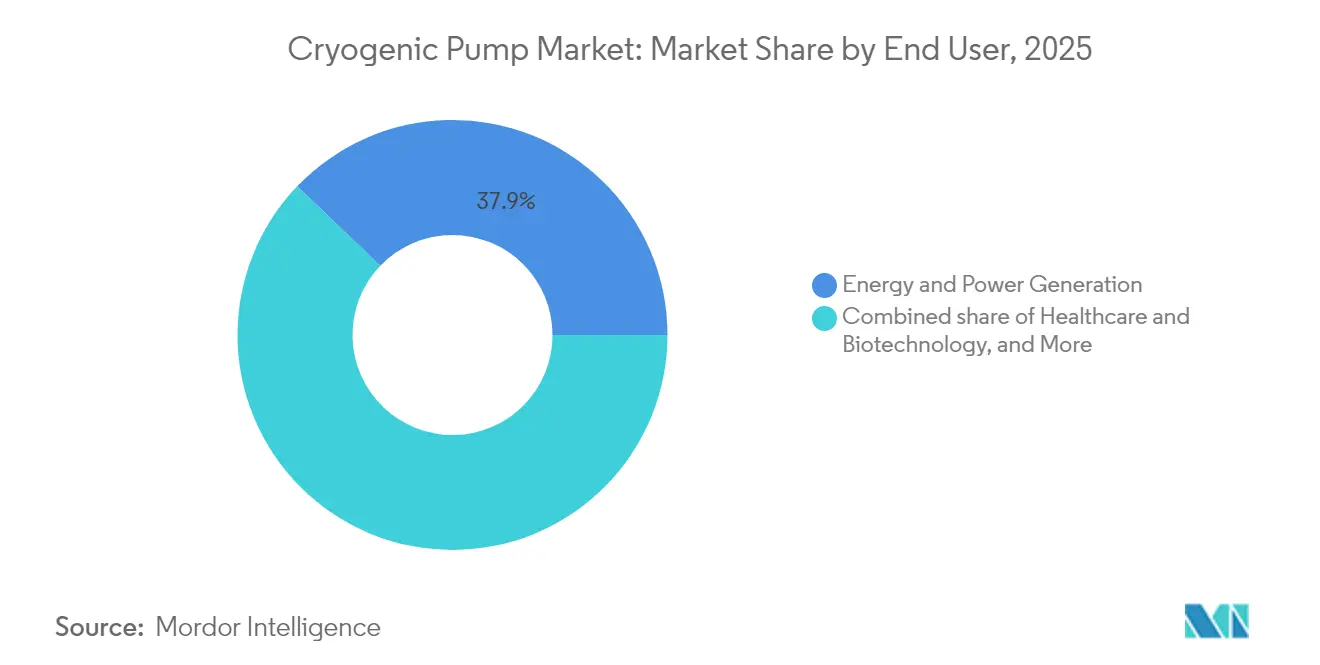
- Nach Endnutzer führte Energie und Stromerzeugung im Jahr 2025 mit einem Umsatzanteil von 37,85 %; Gesundheitswesen und Biotechnologie sollen bis 2031 mit einer CAGR von 6,32 % wachsen.
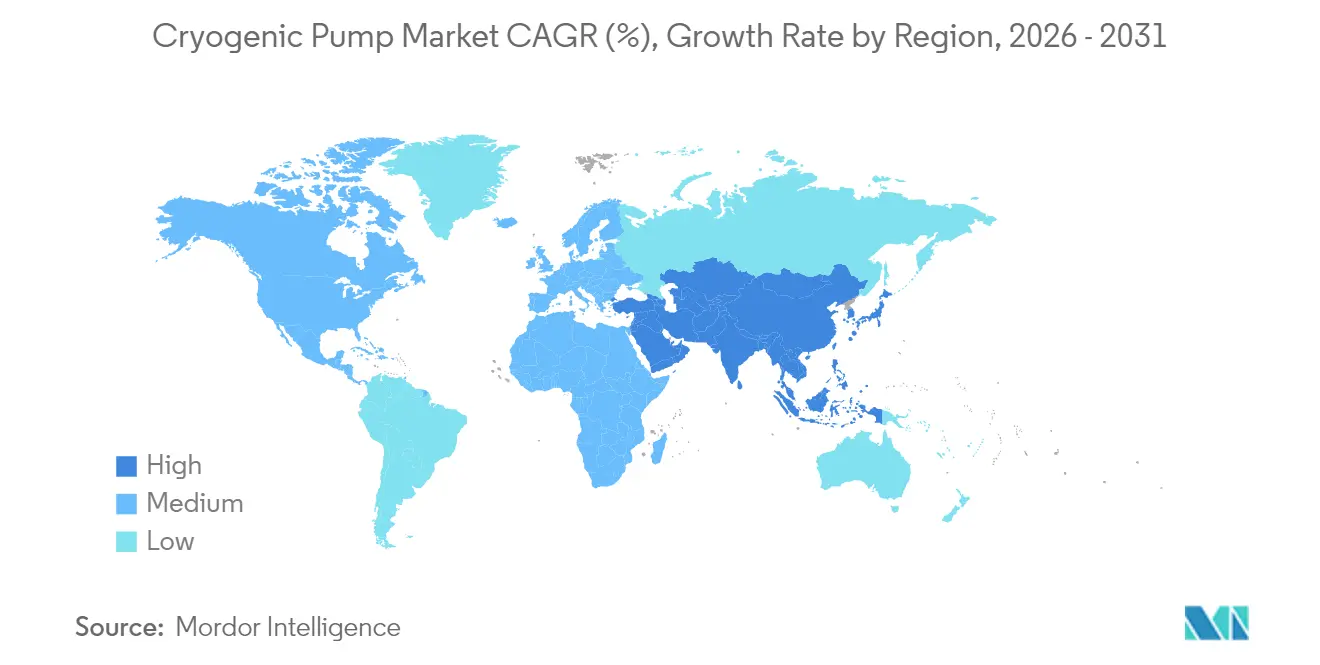
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Kryopumpen-Marktanteil von 37,92 % und verzeichnet bis 2031 eine CAGR von 5,38 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der LNG-Infrastrukturinvestitionen | 1.2% | Global, mit frühen Gewinnen in Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Industriegasnachfrage aus dem Gesundheitswesen und Halbleiterfabriken | 0.9% | APAC als Kern, Ausstrahlungseffekte auf Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Expansion der globalen Wasserstoffwirtschaft | 1.1% | Global, mit Schwerpunkt in EU, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Ersatz veralteter Luftzerlegungsanlagen in OECD-Ländern | 0.7% | Nordamerika & EU, ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Kryopumpen für hyperscale Quantencomputing-Rechenzentren | 0.6% | Nordamerika, EU, China | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Treibstoffhandhabung für kommerzielle Raumstarts | 0.5% | Nordamerika, EU, Indien, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der LNG-Infrastrukturinvestitionen
Nahezu 290 Milliarden m³ pro Jahr an neuer LNG-Exportkapazität sollen zwischen 2025 und 2030 in Betrieb genommen werden – die größte Welle in der Geschichte der Branche. Projekte wie Plaquemines, Corpus Christi Stufe 3 und Katars North Field East begründen die Massennachfrage nach Pumpen, die bis auf −162 °C ausgelegt sind. In Europa beherbergt das Stade-Terminal zwei 240.000 m³-Speichertanks, die mehrstufige Kreiselpumpen erfordern, die für den schnellen Schiff-zu-Land-Transfer dimensioniert sind. Anbieter, darunter Nikkiso, haben europäische Servicehubs eröffnet, um Überholungszyklen zu verkürzen, während Prozesslizenzgeber drehzahlvariable Antriebe integrieren, um den Energieverbrauch um bis zu 7 % zu senken. Auftragsbestände werden im Rahmen langfristiger Serviceverträge gesichert, die Verfügbarkeitsschwellen von mehr als 99 % garantieren [1].
Steigende Industriegasnachfrage aus dem Gesundheitswesen und Halbleiterfabriken
Die Heliumnachfrage wird bis 2035 voraussichtlich auf das Doppelte steigen, angetrieben durch die Inbetriebnahme von MRT-Geräten und den Übergang zu 2-nm-Halbleiterknoten, die ultrareinhochstandige Umgebungen erfordern. Das US-CHIPS-Gesetz leitet 30 Milliarden USD in neue Halbleiterfabriken, was EPC-Unternehmen veranlasst, Stickstoff-, Argon- und Heliumversorgungssysteme mit schlüsselfertigen Kryopumpen-Skids zu bündeln. Präzisionsdiaphragmapumpen gewährleisten eine ölfreie Zuführung, die den ISO-14644-1-Reinraumstandard Klasse 1 erfüllt. In Asien treiben Waferkapazitätserweiterungen in Taiwan, Südkorea und Festlandchina Bestellungen für Hochdruckkolbenpumpen an, die Helium bei einem Förderdruck von 25 bar recyceln und Gasverluste gegenüber Altanlagen um 15 % senken [2].
Expansion der globalen Wasserstoffwirtschaft
Der Dichtesvorteil von flüssigem Wasserstoff gegenüber komprimiertem Gas zieht Entwickler für Schwerlastmobilität und Langzeitspeicherung von Energie an. Die globale Verflüssigungskapazität erreichte 2024 358,9 t/Tag, wobei die USA und Kanada 85 % der Produktion halten. Ebara investiert 16 Milliarden USD in das weltweit erste vollwertige LH₂-Pumpenprüfzentrum, das Komponenten bei −253 °C nach ISO-21013-1-Normen validiert. Gleichzeitig hat China seit 2020 drei nationale LH₂-Normen herausgegeben und 128 Tankstellen in Betrieb genommen, was die lokale Nachfrage nach kompakten vertikalen Inline-Pumpen für dicht besiedelte städtische Gebiete beschleunigt. Staatlich geförderte Wasserstoffzentren in den USA reservieren 7 Milliarden USD für Infrastruktur und garantieren mehrjährige Abnahmemengen, die das Kapitalausgabenrisiko für Pumpen verringern [3].
Ersatz veralteter Luftzerlegungsanlagen in OECD-Ländern
Mehr als 40 % der Luftzerlegungsanlagen in Europa und Nordamerika wurden vor 2005 in Betrieb genommen. Nachrüstprogramme wie Deutschlands FLEXASU zeigen, wie dickere Rohrleitungswände, verbesserte Isolierung und zusätzliche Kryopumpen den spezifischen Energieverbrauch um 8 % senken können. Variable Strompreismärkte belohnen flexible Anlagen, sodass Betreiber Zweigangmotorantriebe und Predictive-Maintenance-Software installieren, um die Produktion in Schwachlastzeiten zu verlagern. Lindes jüngste EUR-100-Millionen-Luftzerlegungsanlage in China spiegelt diesen Ansatz wider und integriert digitale Zwillinge, die ungeplante Ausfallzeiten um 30 % reduzieren und die mittlere Überholdauer für Unterwasserpumpen auf 60.000 Stunden verlängern [4].
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten & Wartungskomplexität | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| LNG-Preisvolatilität verzögert Projekte | -0.6% | Global, mit Schwerpunkt in Asien-Pazifik, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe bei Speziallegierungen | -0.4% | Global, mit akuten Auswirkungen in Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit bei Ammoniak als Schiffskraftstoff | -0.3% | Global, mit Schwerpunkt auf wichtigen Schifffahrtsrouten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten & Wartungskomplexität
Ein untergetauchtes Kryopumpen-Skid kann 4–6 % der installierten Kosten eines LNG-Zuges ausmachen, während für das Schweißen nach American Society of Mechanical Engineers Abschnitt IX zertifizierte Schweißer seit 2021 Lohnaufschläge von über 20 % verlangen. Die Verzögerungen beim Golden-Pass-LNG-Projekt, ausgelöst durch die Insolvenz eines Auftragnehmers, verdeutlichen das Budgetrisiko. Darüber hinaus erfordern Pumpenreparaturfenster spezialisiertes Werkzeug, das weltweit nur in einer Handvoll von Servicezentren vorhanden ist, was die Bearbeitungsintervalle verlängert. Zölle auf kryogenen Stahl und Inconel, verschärft durch geopolitische Spannungen, erhöhen die Materialrechnungen, was Betreiber dazu veranlasst, Lieferanten-Managed-Inventory-Programme auszuhandeln, die das Versorgungsrisiko amortisieren.
LNG-Preisvolatilität verzögert Projekte
Der asiatische Kassa-LNG-Preis überstieg während der Höchststände 2024 52 USD/MMBtu und stoppte endgültige Investitionsentscheidungen für neue Verflüssigungsanlagen an der US-Golfküste. Europas Pause bei Genehmigungen für Exporte ohne Freihandelsabkommen führt zu Terminunsicherheiten, die die Sichtbarkeit von Pumpenbestellungen untergraben, und veranlasst potenzielle Käufer, die Beschaffung aufzuschieben, bis sich die Marktsignale stabilisieren. Ähnliche Zurückhaltung betrifft Megaprojekte im Nahen Osten, wo Abnahmeverträge nun Preisanpassungsklauseln enthalten, die eine frühzeitige EPC-Mobilisierung verhindern. Pumpenhersteller verlängern die Angebotsvalidität und fügen Währungsabsicherungsklauseln hinzu, um die Margen zu sichern, doch die Buchungszyklen bleiben verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dynamische Pumpen dominieren durch EffizienzvorteileDynamische kinetische Bauformen, vorwiegend Kreiselpumpenmodelle, kontrollierten im Jahr 2025 mit 81,16 % den Markt für Kryopumpen, da sie bei begrenzter Anzahl beweglicher Teile einen hohen volumetrischen Durchfluss liefern. LNG-Terminals bevorzugen kryogene Prozesspumpen mit Kreiselpumpendesigns zwischen den Lagern, deren offene Spiralgehäusearchitektur den NPSH-Bedarf bei −162 °C minimiert. Es wird prognostiziert, dass das Segment seine Führungsposition beibehält, da die Regasifizierungskapazität in Asien und Europa zunimmt. Verdrängertechnologie hingegen eignet sich für die Präzisionsdosierung und den Hochdruckwasserstoffbetrieb, bei dem die Durchflussstabilität Vorrang vor der Kapazität hat. Für diese Einheiten wird eine CAGR von 5,62 % prognostiziert, begünstigt durch das Wachstum der Flüssigwasserstoff-Verteilungsnetze für Mobilität und dezentrale Energieversorgung.
Kreiselpumpenmodelle integrieren Dampfrücklaufleitungen, die Kavitation reduzieren und die Überholungsintervalle auf über 60.000 Stunden verlängern. Axialströmungsvarianten zielen auf den LNG-Spitzenlastausgleich ab, bei dem die Differenzdrücke moderat bleiben. Mischströmungspumpen bieten hybride Leistung für schwimmende Speicher- und Regasifizierungseinheiten. Hubkolbenpumpen innerhalb der Verdrängerkategorie verwenden ölfreie Kolbenringe, die eine Kohlenwasserstoffkontamination begrenzen – ein wichtiges Kriterium für Wasserstoff in Brennstoffzellenqualität. Schraubenpumpen unterstützen den Dauerbetrieb in der metallurgischen Argonversorgung, während Membranpumpen partikelfreien Durchfluss für 3-nm-Halbleiter-Nassbänke liefern. Die Diversifizierung der Betriebspunkte stellt sicher, dass jede Betriebsart ihre Nische findet und einen gesunden Wettbewerb über alle Konstruktionsparadigmen hinweg aufrechterhält. Die Aufteilung des Segments stützt auch die Nachmarkterlöse, da unterschiedliche Architekturen unterschiedliche Dichtungssätze und Ersatzrotoren erfordern, was das OEM-Lebenszyklusengagement mit Anlagenbetreibern stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kryogas:
Wasserstoff als WachstumstreiberLNG hielt 2025 mit 26,95 % seinen Anteil an der Kryopumpen-Marktgröße, verankert durch installierte Verflüssigungs- und Regasifizierungsanlagen, die mehrstufige Pumpen integrieren. Das Wasserstoffsegment wird jedoch mit einer CAGR von 8,55 % wachsen, befeuert durch nationale Fahrpläne zur Erreichung von Netto-Null-Zielen. Die gravimetrischen Energiedichtevorteile von flüssigem Wasserstoff fördern die Einführung im Schwerlasttransport und in Luftfahrtprüfständen und stimulieren Bestellungen für Pumpen mit einem Förderdruck von bis zu 120 bar. Stickstoff und Sauerstoff behalten eine stabile Nachfrage für die Stahlerzeugung und medizinische Anwendungen und erfordern Standard-Unterwasserkreiselpumpen.
Die Nischen- aber schnell wachsende Rolle von Helium im Quantencomputing und der MRT-Bildgebung treibt die Nachfrage nach spezialisierten verlustarmen Pumpen an, die den Betrieb unter 2 K aushalten. Mit regenerativer Bremsung konstruierte Rückgewinnungseinheiten gewinnen bis zu 14 % der Motorenergie zurück und demonstrieren Effizienzgewinne, die in neue Konstruktionen eingebettet sind. Argon bedient weiterhin die Märkte für additive Fertigung und hochreines Schweißen, wo die Kontaminationskontrolle den volumetrischen Durchsatz überwiegt. Über alle Gasarten hinweg ermöglichen Mehrzweckpakete – bestehend aus Pumpe, Verdampfer und Steuerung – Lieferanten eine schnelle Anpassung der Konfigurationen an unterschiedliche thermodynamische Eigenschaften und Reinheitsspezifikationen der Endnutzer.
Nach Endnutzer:
Gesundheitswesen & Biotechnologie treibt Innovationen voranEnergie und Stromerzeugung beherrschten 2025 mit 37,85 % der Kryopumpen-Marktgröße das Feld, was die gefestigten LNG-Handelsströme und den Industriegasverbrauch in Raffinerien und integrierten Stahlwerken widerspiegelt. Gesundheitswesen und Biotechnologie sind jedoch die am schnellsten wachsenden Segmente mit einer CAGR von 6,32 % bis 2031. Die Ausweitung von MRT-Flotten, die Einführung von Protonentherapie und Kryoablationsgeräte nehmen zu und erfordern Pumpen, die eine konstante Helium- oder Stickstoffversorgung mit minimaler Vibration aufrechterhalten, um die Bildgebungsauflösung zu schützen. Ausrüstungslieferanten arbeiten mit Herstellern medizinischer Geräte zusammen, um kompakte Pumpen in schlüsselfertige Kühlkreisläufe zu integrieren, die in die Krankenhausinfrastruktur passen.
Petrochemische Cluster setzen weiterhin Sauerstoff- und Stickstoffpumpen für oxidatives Cracken und Inertgasüberschichtung ein, doch das Wachstum ist moderat. Metallurgische Standorte, insbesondere Direktreduktions-Eisenwerke, fordern durch Kryopumpen geförderten Sauerstoff, um die Reaktorstöchiometrie zu erreichen und die Umstellung auf grünere Stahlherstellung zu unterstützen. Elektronikhalbeiterfabriken sind auf Argon und Stickstoff für die Lithografie angewiesen, und hier sorgen leckdichte Membranpumpen dafür, dass keine Ölkontamination die Waferausbeute beeinträchtigt. Luft- und Raumfahrtstartkomplexe und Antriebsprüfstände stechen in der Kundenbasis hervor und beziehen großvolumige LH₂- und LOX-Pumpen, die nach ASME-B31.3-Rohrleitungsnormen für strenge Zuverlässigkeit zertifiziert sind. Die Diversifizierung über Segmente hinweg schützt Lieferanten vor Zyklizität in einem einzelnen Endanwendungsbereich und stärkt die Widerstandsfähigkeit im breiteren Kryopumpen-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Kryopumpen
Der asiatisch-pazifische Raum führte den Markt für Kryopumpen im Jahr 2025 mit einem Umsatzanteil von 37,92 % an, gestützt durch Chinas 27 laufende LNG-Terminals und den aggressiven Ausbau von Wasserstofftankstellen. Die regionale CAGR wird bis 2031 auf 5,38 % prognostiziert, da Indien, Japan und Südkorea die Importe sauberer Kraftstoffe und die Halbleiterkapazitäten ausbauen. Einheimische OEMs skalieren die lokale Montage, um Logistikkosten zu senken, während multinationale Unternehmen IP an Joint-Venture-Partner lizenzieren, um Beschaffungsvorschriften einzuhalten. Chinas Tangshan-II-Terminal mit einem Speichervolumen von 584,4 Mrd. Kubikfuß veranschaulicht die massiven Einsatzpunkte, die die Nachfrage nach mehrstufigen Pumpen antreiben. Gleichzeitig fügt der Xi'an-Kleinmaßstab-LNG-Hub 1.400 ktpa Verflüssigungskapazität hinzu und steigert die Aufträge für skidmontierte Pumpen, die in abgelegenen Industrieparks einsetzbar sind.
Nordamerikanischer Markt für Kryopumpen
Nordamerika behält eine robuste Dynamik bei, gestützt durch eine LNG-Exportbasis von 11,4 Mrd. Kubikfuß pro Tag, die bis 2028 voraussichtlich 24,4 Mrd. Kubikfuß pro Tag erreichen wird. Die Führungsposition im Bereich flüssigen Wasserstoffs mit 15 Anlagen, die 326 Tonnen pro Tag produzieren, positioniert die Region als Technologieinkubator. US-amerikanische Anbieter nutzen die Nähe zu Luft- und Raumfahrtunternehmen sowie Fördermittel für Wasserstoff-Hubs und integrieren fortschrittliche Schwingungsdiagnoseanalytik in ihre Pumpenangebote. Kanadas aufkommende Flüssigwasserstoff-Korridore verbinden Prince Rupert mit Binnentransportflotten und fördern die Nachfrage nach mittelgroßen Pumpen, die für die Entladung von Tankfahrzeugen optimiert sind. Mexikos Expansion im Bereich Industriegase in Luft- und Raumfahrtclustern erweitert die regionalen Möglichkeiten zusätzlich.
EMEA- und südamerikanischer Markt für Kryopumpen
Europa schwenkt auf den Ausbau von Importinfrastruktur um, um russischen Gasengpässen entgegenzuwirken. Das Stade-Terminal in Deutschland integriert ammoniakfähige Grundlastpumpen und sichert sich damit gegen den Kraftstoffwandel ab. Skandinavische Werften erproben die Betankung mit flüssigem Wasserstoff und benötigen dafür tragbare Pumpenmodule mit Schnelltrennkupplungen. Exporteure aus dem Nahen Osten profitieren weiterhin von kostengünstigem Einspeisegas, doch neuere Blau-Wasserstoff-Anlagen in Saudi-Arabien und den Vereinigten Arabischen Emiraten integrieren Flüssigwasserstoff-Logistikketten, die Pumpen für extrem niedrige Temperaturen erfordern. Afrika und Südamerika befinden sich noch in einem frühen Stadium, schreiten jedoch beim Einsatz von Kleinmaßstab-LNG für netzunabhängige Stromversorgung voran und legen damit den Grundstein für eine schrittweise steigende Pumpennachfrage.
Regulatorisches Umfeld
Die Konformität von Design, Installation und Transport von Kryopumpen wird durch eine Kombination internationaler Normen und länderspezifischer Sicherheitsvorschriften abgedeckt. Wichtige Bezugspunkte sind ISO 24490:2025 für Kreiselpumpen im Kryobetrieb und die Normenreihe ISO 21013 für Druckentlastungsvorrichtungen, einschließlich ISO 21013-1:2021+A1:2024 für wiederverschließbare Vorrichtungen und ISO 21013-2:2025 für nicht wiederverschließbare Vorrichtungen, auf die in Skid- und Tankschnittstellennormen verwiesen wird.
Für explosionsgefährdete Bereiche und Fluide mit hohem Gefährdungspotenzial richten Betreiber und EPC-Unternehmen Pumpeninstallationen an Vorschriften und Richtlinien wie NFPA 2, NFPA 55, NFPA 59A und der ATEX-Richtlinie 2014/34/EU aus, in Übereinstimmung mit den EIGA-Doc-244/23-Leitlinien für Kolben-Kryopumpen, die im Wasserstoff- und LNG-Betrieb eingesetzt werden. In den Vereinigten Staaten decken transportbezogene Anforderungen gemäß 49 CFR 178.338-17 den Schutz von Kryoflüssigkeitspumpen in Frachttanks ab und beinhalten Materialbehandlungsaspekte, beispielsweise Eloxierungsanforderungen gemäß ASTM B 580 für Aluminiumteile. Umfassendere Effizienzvorschriften in 10 CFR Part 431 Subpart Y können ebenfalls Beschaffungsrahmen prägen, selbst wenn kryospezifische Ausrüstung nicht von den Standard-Prüfverfahren für Wasserpumpen abgedeckt wird.
Wettbewerbslandschaft
Die Branche weist eine moderate Konzentration auf, bedingt durch hohe technische Hürden und lange Qualifizierungszyklen. Nikkiso hält in ausgewählten LNG-Sendout-Nischen rund 50 % Marktanteil und profitiert von patentierten Spiraleinlaufkonstruktionen, die Kavitation bei hohem Durchfluss unterdrücken. Die vollständig aktienbasierte Fusion 2025 zwischen Chart Industries und Flowserve schafft ein Unternehmen mit einem Wert von 19 Milliarden USD und 42 % Umsatz aus Aftermarket-Dienstleistungen, was eine Neuausrichtung auf lebenszyklusbasierte Umsatzmodelle signalisiert, die Kunden binden. Alfa Lavals EUR-200-Millionen-Übernahme von Fives Energy Cryogenics erweitert sein Wärmetransfer-plus-Pumpen-Bündel, während Dovers PSG-Division Cryogenic Machinery Corp. integriert, um die Kreiselpumpenkapazität zu vertiefen.
Wettbewerber differenzieren sich durch Metallurgie, digitale Zwillinge und Skid-Engineering als Paket. Ebaras USD-16-Milliarden-LH₂-Testzentrum validiert Komponenten für 10.000 Betriebsstunden bei −253 °C und verschafft einen Pionieranbieter-Vorteil. Flowserve nutzt globale Servicehubs, die Überholungszyklen auf unter 14 Tage verkürzen – ein Wettbewerbsvorteil, bei dem Ausfallzeiten kostspielig sind. Start-ups zielen auf unadressierte Bereiche im Quantencomputing und bieten magnetisch gelagerte Mikropumpen an, die für Verdünnungskühlschränke maßgeschneidert sind. Der strategische Schwerpunkt verlagert sich vom Komponentenverkauf hin zu Plattformlösungen, die Pumpen mit Verdampfern, Steuerungen und Predictive Analytics koppeln und so dauerhaftere Kundenbeziehungen und wiederkehrende Umsätze fördern.
Führende Unternehmen der Kryopumpen-Branche
-
Nikkiso Co., Ltd.
-
Ebara Corporation
-
Flowserve Corporation
-
Cryostar SAS
-
Sumitomo Heavy Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kryopumpen Unternehmen in diesem Bericht
- Nikkiso Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Sumitomo Heavy Industries, Ltd.
- Cryostar SAS
- Weir Group PLC
- Fives Group
- KSB SE & Co. KGaA
- Beijing Long March Tianmin Hi-Tech
- PHPK Technologies
- Atlas Copco (Leybold)
- Dover (PSG & Cryo-Mach)
- Chart Industries
- Ruhrpumpen Group
- Technex Ltd.
- Shinko NSE
- Cryomec AG
- CYY Energy
- Zhejiang Sanhuan Hi-Tech
- Barber-Nichols
- Trillium Flow Technologies
Marktchancen und Zukunftsaussichten
Die Kommerzialisierung der LH2-Lieferkette schafft Raum für spezialisierte Pumpen- und Boil-off-Gas-Handhabungspakete. Im April 2026 meldete Ebara Elliott Energy eine Bestellung von Kawasaki Heavy Industries für Flüssigwasserstoff-Boosterpumpen und ein Kryo-Wasserstoffrückgasgebläse für das Projekt Liquefied Hydrogen Supply Chain Commercialization Demonstration, was die kurzfristige Nachfrage nach validierter Ultratieftemperaturleistung unterstreicht. Dieselbe Entwicklungslinie unterstützt Qualifizierungsinvestitionen, darunter das großmaßstäbliche kommerzielle Test- und Entwicklungszentrum von Ebara Corporation für LH2-Pumpen in Futtsu City, Präfektur Chiba, dessen Fertigstellung für den Sommer 2026 geplant ist.
Im LNG-Bereich und bei angrenzenden Anwendungen zur Handhabung saubererer Kraftstoffe erweitern Käufer ihre Beschaffung um Modularisierung, Wartungsfreundlichkeit und Multifluid-Plattformen. Der Vertrag von Nikkiso vom April 2026 zur Lieferung von 29 untergetauchten Kryomotorpumpen für das LNG-Terminal Hanseatic Energy Hub in Stade, Deutschland, deutet auf anhaltenden europäischen Terminalausbau hin, während neue Produktrichtungen wie Nikkisos SMP 34 (angekündigt im Juli 2026) darauf abzielen, die Plattformvielseitigkeit über LNG und andere Fluide hinweg zu erweitern. Kleinmaßstäbliches LNG und Marinebunkering eröffnen zudem Freiräume für entnehmbare untergetauchte Pumpenarchitekturen, unterstützt durch die Live-Demonstration von Vanzetti Engineering im Juni 2026 seiner entnehmbaren untergetauchten Kryopumpenreihe ESK-IMO für kleinmaßstäbliches LNG und Marinebunkering, die auf schnellere Bereitstellung und höhere Betriebszeit an verteilten Standorten abzielt.
Neueste Industrielle Entwicklungen in Markt für Kryopumpen
- Juli 2026: Die Nikkiso Clean Energy & Industrial Gases Group brachte die SMP 34 auf den Markt, eine untergetauchte Motorpumpe der nächsten Generation, die für die Handhabung mehrerer kryogener Fluide wie Flüssigwasserstoff, LNG, Ammoniak und Stickstoff ausgelegt ist. Die Positionierung einer Plattform über mehrere kryogene Einsatzpunkte hinweg unterstützt die Standardisierung für EPC-Unternehmen und Betreiber und erweitert zugleich die adressierbare installierte Basis für OEM-Service und Ersatzteile.
- Juli 2025: Alfa Laval schloss die Übernahme von Fives Energy Cryogenics für 200 Millionen EUR ab. Der Deal stärkte das paketierte Kryoangebot, das komplementäre Ausrüstungssätze rund um die Kaltketten-Handhabung kombiniert, was die Wettbewerbsdynamik bei gebündelten Skids für LNG- und Industriegasprojekte beeinflusst hat.
- Juli 2024: Flowserve erwarb geistiges Eigentum und laufende Forschungs- und Entwicklungsarbeiten im Zusammenhang mit der Technologie, den Systemen und der Verpackung von untergetauchten Kryo-LNG-Pumpen von NexGen Cryogenic Solutions, Inc. Die Übernahme beschleunigt Flowserves Zugang zu Know-how im Bereich untergetauchter LNG-Pumpen und erweitert seine Fähigkeit, integrierte Kryopumpsysteme über sein bestehendes globales Servicenetz bereitzustellen. Sie ermöglicht Flowserve außerdem, die Bereitstellung modularer, schlüsselfertiger Pumplösungen in LNG-Terminals und Marinebunkering-Anwendungen zu skalieren und seine Reichweite bei Kryo-LNG-Verpackungen über mehrere Regionen hinweg auszubauen.
Markt für Kryopumpen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erlöse aus Kryopumpen, die verflüssigte Gase bei sehr niedrigen Temperaturen bewegen, unter Druck setzen oder übertragen, für industrielle und medizinische Anwendungen, erfasst am Verkaufspunkt für Geräte.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Industriepumpen aus, die nicht für den kryogenen Betrieb ausgelegt sind, sowie den nachgelagerten Bau- und EPC-Dienstleistungswert, der mit Anlagen verbunden ist.
Segmentierungsübersicht
- Nach Typ
- Dynamische (Kinetische) Pumpen
- Kreiselpumpen
- Axialströmungspumpen
- Mischströmungspumpen
- Verdrängerpumpen
- Kolbenpumpen
- Schraubenpumpen
- Membranpumpen
- Dynamische (Kinetische) Pumpen
- Nach Kryogas
- Stickstoff
- Sauerstoff
- Argon
- LNG
- Wasserstoff
- Helium
- Nach Endnutzer
- Energie und Stromerzeugung
- Chemie und Petrochemie
- Gesundheitswesen und Biotechnologie
- Metallurgie und Metallverarbeitung
- Halbleiter und Elektronik
- Luft- und Raumfahrt sowie Raumstartdienste
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Wir beginnen mit Desk Research, um die Marktgrenzen, typische Pumpenkonfigurationen und den Nachfragepool nach kryogenem Gas und Endverwendung festzulegen. Öffentliche und offizielle Quellen wurden genutzt, um Aktivitätsniveaus und Veränderungsrichtungen zu ermitteln, darunter US-EIA-Energiestatistiken, Materialdaten des US Geological Survey, UN-Comtrade-Handelsstatistiken, IEA-Energieberichte sowie NOAA/NIST-Referenzmaterialien für die kryogene Handhabung, ergänzt durch Patentdatenbanken, die technologische Schwerpunkte aufzeigen.
Anschließend übersetzen wir diese Signale in Größeneingaben, indem wir Indikatoren für die Produktion und den Verbrauch kryogener Flüssigkeiten, Ankündigungen von LNG- und Industriegasprojekten sowie Investitionsmuster in den Bereichen Energie, Chemie, Gesundheitswesen, Metalle, Elektronik und Luft- und Raumfahrt abbilden. Wir haben auch Unternehmensunterlagen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte ausgewertet, um Produktmixe und Ersatzzyklen zu verstehen, und haben Lücken durch kostenpflichtige Abonnements geschlossen, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentunterlagen sowie die Verfolgung von Import- und Exportmengen auf Sendungsebene konzentrieren, soweit relevant. Die hier aufgeführten Desk-Research-Quellen sind illustrativ, und viele weitere Referenzen wurden für die Erhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Annahmen zu überprüfen, die in öffentlichen Daten schwer erkennbar sind, insbesondere typische Preisspannen, Auftragsvorlaufzeiten und die Aufteilung der Nachfrage auf LNG, Industriegase und Spezialanwendungen. Wir haben mit Pumpherstellern, Komponentenlieferanten, Distributoren, EPC-gebundenen Käufern und Endnutzern gesprochen, wobei die Abdeckung ausgewogen über APAC, EMEA und Amerika verteilt war, sodass regionale Auslastung und Projektzeitplanung mit den gemeldeten Planungszyklen abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 15 % | APAC: 46 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 49 % | Amerika: 25 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions-, Verteilungs- und Handhabungsbedarfe für wichtige kryogene Gase in Gerätebedarf umgerechnet und dann nach Anwendungsintensität je Endverwendung gefiltert werden. In der Praxis ist das Modell auf Indikatoren wie LNG-Verflüssigungs- und Regasifizierungserweiterungen, Industriegasanlagenbauten, Nutzungsmuster von flüssigem Sauerstoff im Gesundheitswesen sowie Kapazitätserweiterungen in der Elektronik und Metallurgie verankert, die mithilfe von Adoptions- und Ersatzannahmen in Pumpenbedarf umgerechnet werden.
Um die Ergebnisse realistisch zu halten, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen ab, darunter Stichproben von Pumpen-ASP-Bereichen nach Typ, Kanalfeedback zu jährlichen Liefermengen und lieferantenseitige Mixschätzungen für Kreisel-, Hubkolben-, Schrauben- und Membranpumpen. Weitere Arbeitsvariablen umfassen typische Pumpenbetriebszyklen, Wartungs- und Ersatzintervalle, Edelstahl- oder Speziallegierungsintensität für den kryogenen Betrieb sowie den Anteil der Nachfrage, der auf neue Projekte im Vergleich zu wartungsgetriebenen Ersatzmaßnahmen entfällt. Wo die Bottom-up-Sichtbarkeit unvollständig ist, werden Lücken durch die Anwendung konservativer Bandbreiten aus Interviews geschlossen und dann durch regionale Projektzählungen und Handelsflussrichtungen eingeengt.
Für die Prognose wird eine Szenarioanalyse verwendet, damit die Nachfrage mit dem LNG-Projektzeitplan, den Investitionszyklen für Wasserstoff und Helium sowie den Veränderungen der Industrieproduktion flexibel reagieren kann, wonach die Annahmen auf das abgestimmt werden, was die Primärbefragten als Basisszenario beschrieben haben. Die endgültige Prognose wird dann auf Konsistenz mit Makrosignalen wie Energieinvestitionstrends und der Richtung der regionalen Industrieproduktion überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit offensichtliche Überzählungen oder Zeitfehler frühzeitig erkannt werden. Wir vergleichen Modellgesamtwerte mit unabhängigen Signalen wie regionalen Projektpipelines, Handelsbewegungen für Kryopumpenkategorien und den impliziten Ausgaben pro Anlagentyp und untersuchen dann etwaige starke Abweichungen vor der Freigabe.
Eine zweite Analytikerprüfung wird für die Eingangslogik, mathematische Prüfungen und die Entwicklung von Jahr zu Jahr abgeschlossen, gefolgt von selektiven Rückkontakten, wenn eine wichtige Annahme außerhalb der erwarteten Bandbreiten liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse den Ausblick verändern, wie z. B. größere Energieprojektverzögerungen oder plötzliche Änderungen der Industriegaskapazitätspläne. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Kryopumpen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kryopumpen können variieren, da verschiedene Studien nicht immer dieselben Pumpentypen, Gase oder Endnutzer-Nachfragepools berücksichtigen, und das für die Währungsumrechnung verwendete Jahr kann den Gesamtwert ebenfalls verschieben. Die Tabelle zeigt, wie groß die Streuung sein kann, selbst wenn mehrere Studien dieselbe allgemeine Branche beschreiben.
Wesentliche Treiber von Lücken in diesem Markt entstehen in der Regel durch Umfangsentscheidungen, die entweder breitere kryogene Ausrüstung einbeziehen oder sich eng auf eine einzige Anwendung wie den LNG-Transfer konzentrieren und dann eine andere Preiskurve für Kreisel- gegenüber Verdrängerpumpen anwenden. Die Vergleichstabelle zeigt einen engeren aktuellen Jahreswert, da im Modell von Mordor Intelligence nur kryogene Servicepumpen über die definierten Gase und Endnutzer gezählt werden und angrenzende Elemente wie Tanks, Verdampfer und vollständige Systemgestelle nicht in den Geräteerlös einbezogen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,63 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 2,88 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und vermischt häufig eine breitere Nachfrage nach Vakuum- und kryogener ausrüstungsgebundener Pumpentechnik, was die Gesamtwerte im Jahresvergleich erhöhen kann. |
| Branchenforschungsanbieter B | 2,43 Milliarden USD (2025) | Tendiert dazu, konservativere ASP- und Ersatzannahmen anzuwenden, und kann die kleinere Industriegas- und Gesundheitsersatznachfrage aufgrund begrenzter Kanalprüfungen unterschätzen. |
Zusammengenommen lassen sich die Unterschiede größtenteils darauf zurückführen, was als Pumpenerlös einbezogen wird, wie die Preise über Pumpentypen hinweg gemittelt werden und wie die Projektzeitplanung behandelt wird. Unser Ansatz bleibt auf klare Nachfrageindikatoren wie LNG- und Industriegasaktivitäten zurückverfolgbar, mit Querprüfungen aus interviewbasierten Preis- und Volumenrealitätsprüfungen, sodass Nutzer die Logik nachvollziehen und jede Annahme verstehen können.
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Kryopumpen-Markt bis 2031 erreichen?
Die Kryopumpen-Marktgröße wird voraussichtlich bis 2031 einen Wert von 3,37 Milliarden USD erreichen und mit einer CAGR von 5,10 % wachsen.
Welche Region wächst am schnellsten im Markt für Kryopumpen?
Asien-Pazifik hält mit 37,92 % den größten Anteil und ist mit einer CAGR von 5,38 % auch die am schnellsten wachsende Region.
Warum sind Kryopumpen für die Wasserstoffwirtschaft wichtig?
Flüssiger Wasserstoff muss bei −253 °C transportiert werden, und spezialisierte Kryopumpen ermöglichen einen sicheren und effizienten Transfer bei den für Mobilitäts- und Industrieanwendungen erforderlichen hohen Drücken.
Welcher Pumpentyp dominiert den LNG-Service?
Dynamische Kreiselpumpen dominieren aufgrund ihrer hohen Durchflusskapazität und geringen Wartungsanforderungen mit einem Gesamtmarktanteil von 81,16 % im Jahr 2025.
Wie beeinflusst das Gesundheitswesen die Nachfrage nach Kryopumpen?
Die Ausweitung von MRT-Installationen und Protonentherapiezentren treibt das Segment Gesundheitswesen und Biotechnologie an, das bis 2031 voraussichtlich mit einer CAGR von 6,32 % wachsen wird.
Welche Auswirkungen wird die Fusion von Chart Industries und Flowserve auf den Markt haben?
Die Fusion im Wert von 19 Milliarden USD schafft einen Vollsortimentsanbieter mit umfassender Serviceabdeckung, der voraussichtlich den Wettbewerb intensivieren und die Technologieintegration über Produktlinien hinweg beschleunigen wird.