
Marktgröße und Marktanteil für kardiale Kryoablationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.11 Milliarden US-Dollar |
| Marktgröße (2032) | 4.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.30 % |
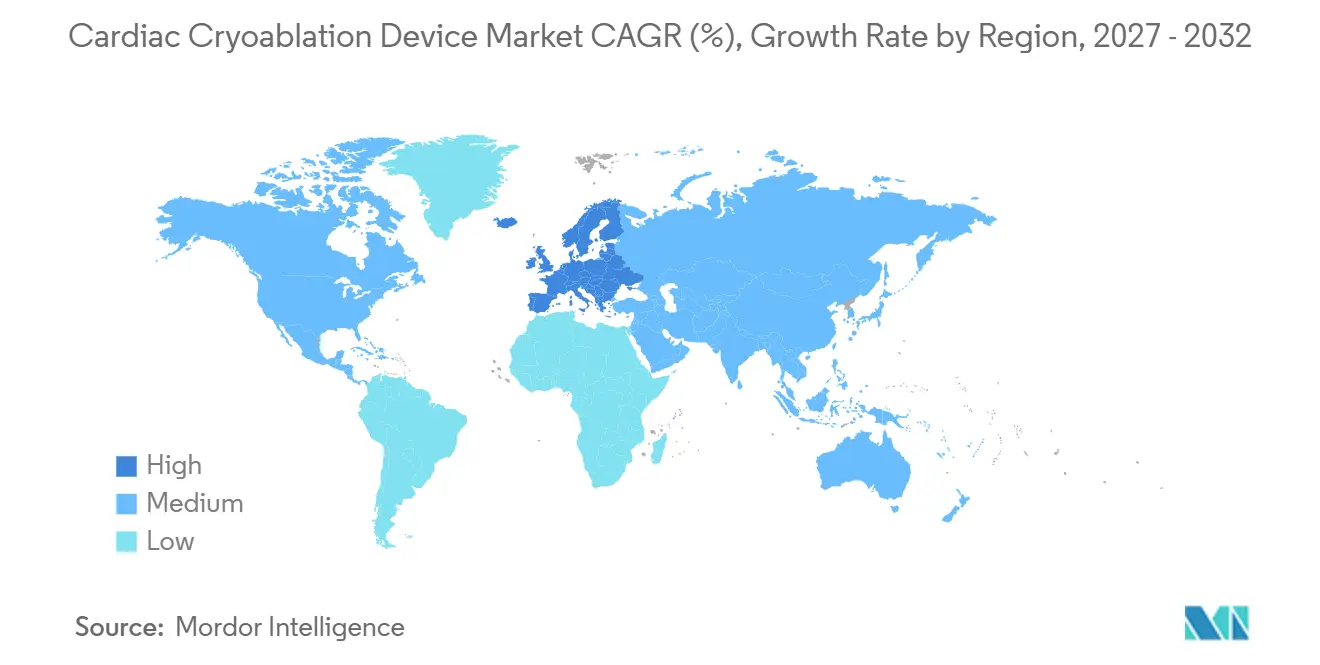
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
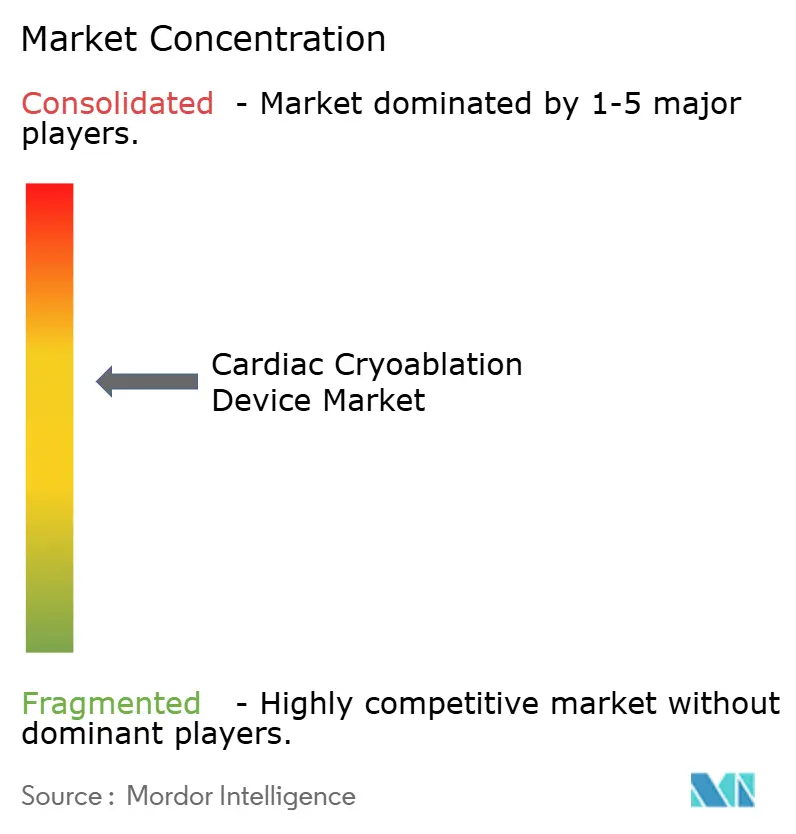
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kardiale Kryoablationsgeräte von Mordor Intelligence
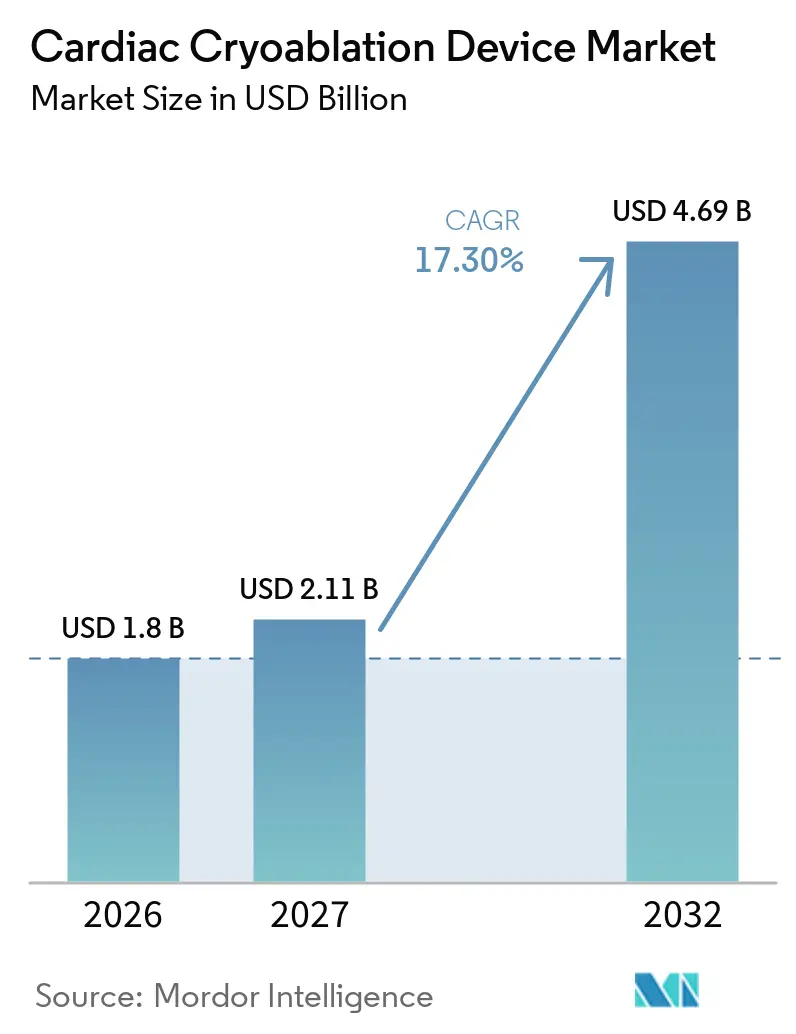
Die Marktgröße für kardiale Kryoablationsgeräte soll von 1,8 Milliarden USD im Jahr 2026 auf 2,11 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 17,30 % über den Zeitraum 2027–2032 einen Wert von 4,69 Milliarden USD erreichen.
Ein Zusammenspiel aus Liberalisierung der Erstattungsregelungen, technologischen Upgrades wie expandierbaren Kryoballons und klinischen Belegen für Frühinterventionen steigert das Eingriffvolumen, während die gepulste Feldablation (PFA) kurzfristig ein Substitutionsrisiko darstellt. Regulatorische Maßnahmen, insbesondere die US-amerikanische Vergütungsregel für ambulante Operationszentren (ASC) von 2026, lenken einfache Vorhofflimmern-Fälle (VHF) in ambulante Einrichtungen, während Kryo bei extrem niedrigen Temperaturen eine Nische für ventrikuläre Tachykardie (VT) erschließt, die Standard-Ballons bei −88 °C nicht erreichen können. Flüssigstickstoffsysteme chinesischer Anbieter fügen Preis- und Nachhaltigkeitsdynamiken hinzu, und installierte Konsolensockel in Tertiärkrankenhäusern werden durch schrittweise Workflow-Verbesserungen verteidigt, die Eingriffsdauer und Gerätewechsel reduzieren. Die Wettbewerbspositionierung hängt nun davon ab, wie schnell Anbieter Mapping, Kryo und PFA auf einer einzigen Plattform vereinen können, ohne die Einzelschuss-Reproduzierbarkeit zu verlieren, die die Kryoablation ursprünglich differenziert hat.
Wichtigste Erkenntnisse des Berichts
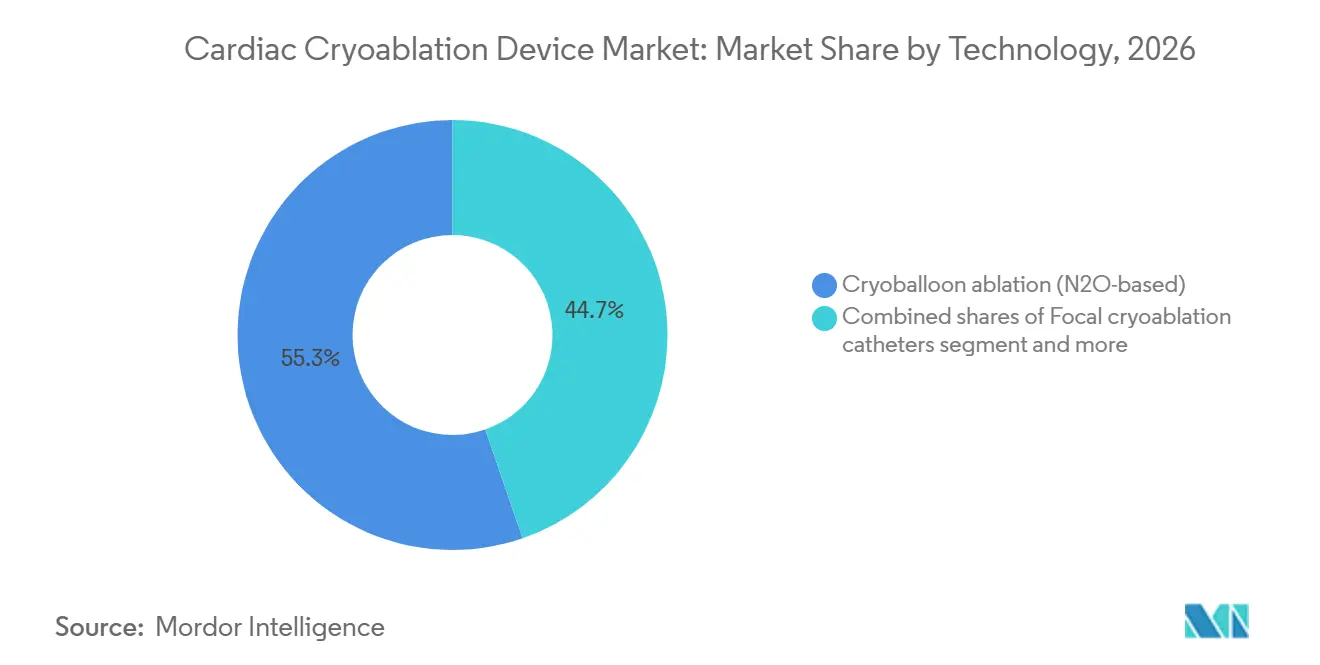
- Nach Technologie führten Lachgas-Kryoballons im Jahr 2026 mit einem Marktanteil von 55,30 % im Markt für kardiale Kryoablationsgeräte, während für Ultratief-Temperatur-Kryo eine CAGR von 17,95 % bis 2032 prognostiziert wird.
- Nach Produkt entfielen im Jahr 2026 62,18 % des Marktvolumens für kardiale Kryoablationsgeräte auf Katheter und Ballons, die bis 2032 mit einer CAGR von 17,86 % wachsen.
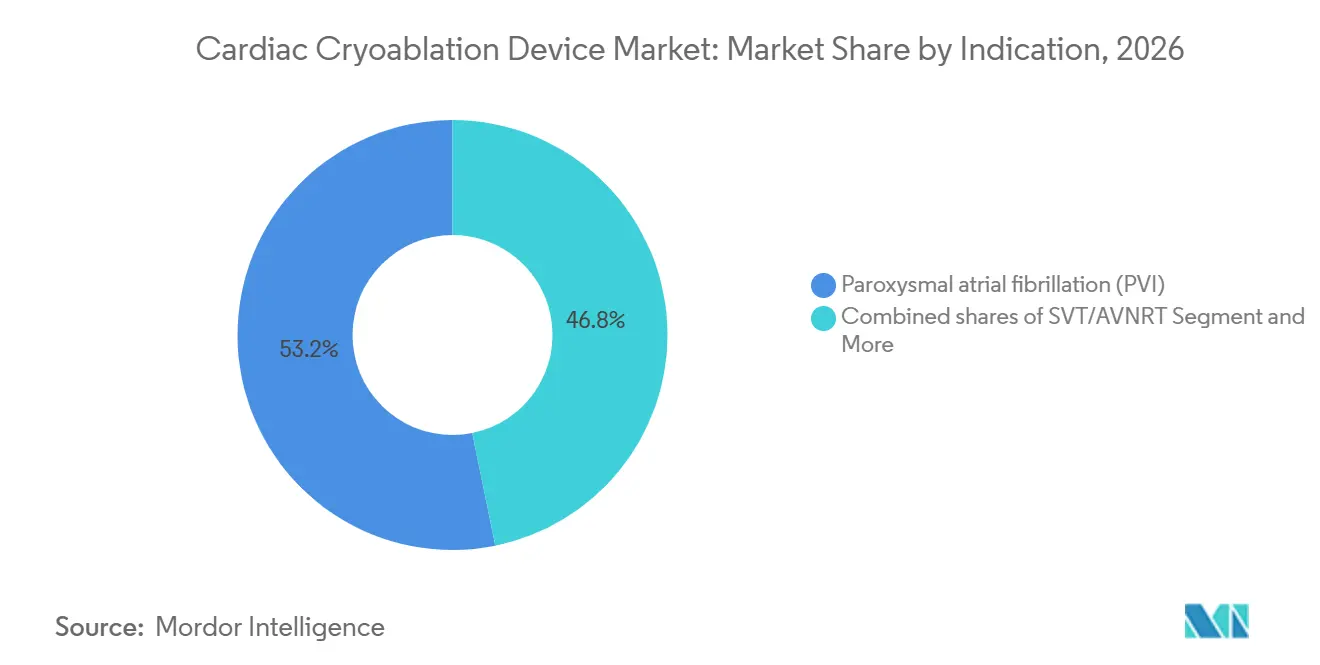
- Nach Indikation entfielen im Jahr 2026 53,18 % des Umsatzes auf paroxysmales Vorhofflimmern, während für die VT-Ablation bis 2032 eine Expansion mit einer CAGR von 17,81 % prognostiziert wird.
- Nach Endnutzer hielten Tertiärkrankenhäuser im Jahr 2026 einen Anteil von 57,18 %, während ambulante Operationszentren mit einer prognostizierten CAGR von 17,88 % bis 2032 die höchste Wachstumsrate verzeichneten.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 46,17 %, doch Europa wird mit einer CAGR von 17,76 % bis 2032 alle Regionen übertreffen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ASC-Abdeckung, ambulante Verlagerung in den USA | +3.2% | Vereinigte Staaten, Pilotprogramme in Kanada, ausgewählte EU-Kostenträger | Kurzfristig (≤ 2 Jahre) |
| Belege für Erstlinienablation, frühere Versorgung | +4.1% | Nordamerika, Westeuropa, Japan | Mittelfristig (2–4 Jahre) |
| Neue Zulassungen für Kryosysteme, Konsolenwachstum | +2.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Workflow-Effizienz bei Einzelschussverfahren | +1.9% | Hochvolumen-EP-Zentren weltweit | Kurzfristig (≤ 2 Jahre) |
| VT-Chance durch Kryo bei extrem niedrigen Temperaturen | +2.5% | Zunächst Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Chinesische Anbieter, Preis und Nachhaltigkeit | +2.0% | China mit Ausstrahlungseffekten auf kostenempfindliche Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
ASC-Abdeckung und ambulante Verlagerung in den Vereinigten Staaten
Die endgültige CMS-Regel vom November 2025 setzte den umfassenden VHF-Ablationscode CPT 93656 auf die ASC-Liste mit einer Einrichtungsvergütung von 24.532 USD, übertraf den stationären Tarif und katalysierte einen ambulanten Anstieg. Kryoballon-Eingriffe dauern im Durchschnitt 122 Minuten, verglichen mit 160 Minuten für Hochfrequenz (HF), was Überstunden reduziert und mit den Durchsatzmodellen der ambulanten Operationszentren übereinstimmt [1]. Frühe Planungsdaten aus dem Jahr 2026 zeigen, dass ambulante Operationszentren zwei zusätzliche Kryo-Fälle pro Labor und Tag buchen, was den ASC-Umsatz mit einer prognostizierten CAGR von 17,88 % steigert. Kanadische Provinzen und mehrere westeuropäische Kostenträger erproben ähnliche ambulante VHF-Behandlungspfade, was auf einen Export des nordamerikanischen Modells hindeutet.
Belege für Erstlinienablation und frühere Intervention
Die FDA-Zulassung des Arctic Front Advance-Ballons als Erstlinientherapie, zusammen mit den Ergebnissen von STOP-AF First und EARLY-AF, die eine arrhythmiefreie Überlebensrate von 75–82 % zeigen, verlagerte die Ablation von der Salvage-Therapie zur Erstbehandlung [2]. Jüngere, strukturell intakte Vorhöfe erzielen eine höhere Dauerhaftigkeit bei einem einzigen Eingriff, reduzieren kostspielige Wiederholungsinterventionen und ziehen die Nachfrage vor. Ein deutsches Kosten-Nutzen-Modell aus dem Jahr 2024 bezifferte die inkrementelle Kosteneffektivität auf 1.037 EUR pro QALY, weit unter den regionalen Zahlungsbereitschaftsschwellen, was die Offenheit der Kostenträger für eine frühe Ablation im Behandlungspfad bestärkt.
Neue Zulassungen für Kryosysteme und Erweiterung der installierten Basis
Die FDA-Zulassung von Boston Scientific im Februar 2026 für POLARx FIT führte einen expandierbaren 28–31 mm Ballon ein, der Katheterwechsel reduziert – eine Verbesserung, die im FROZEN-AF IDE-Trial eine ereignisfreie Überlebensrate von 96 % nach 12 Monaten erzielte. Mit mehr als 25.000 weltweit protokollierten Fällen vor dem US-Marktstart ist die Plattform positioniert, um die langjährige Konsolendominanz von Medtronic zu untergraben. Parallele CE-Kennzeichen-Ergänzungen und japanische Zulassungen erweitern die globale Flotte, wobei die Konsoleninstallationen in ambulanten Operationszentren trotz Anschaffungskosten von 150.000–200.000 USD steigen.
Workflow-Effizienz und Reproduzierbarkeit der Einzelschuss-Kryo
Simulationsstudien aus dem deutschen FREEZE-Kollektiv zeigen, dass Kryoballon-Überstundentage bei 25,7 % gegenüber 70,7 % bei HF liegen, was zu schlanker Personalbesetzung und vorhersehbarer Laborplanung führt. Die gleichmäßige Läsionserstellung mit zeitbasierter Isolationsdosierung hat die Variabilität zwischen Operateuren verringert, die übergreifende Zertifizierung gefördert und die Einführung in Mehrstandort-Gesundheitssystemen begünstigt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PFA-Substitutionsrisiko für VHF-Ablation | -4.8% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsereignisse (Ösophagusverletzung, Zwerchfellnervenlähmung) | -1.7% | Global mit verstärkter Aufsicht in den USA und der EU | Mittelfristig (2–4 Jahre) |
| FDA-Anforderungen an Real-World-Evidenz | -1.2% | Vereinigte Staaten mit Folgewirkungen für CE-Kennzeichen-Anwärter | Mittelfristig (2–4 Jahre) |
| Unterauslastung der chirurgischen Ablation | -0.9% | Gemeinschaftliche Herzchirurgiezentren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PFA-Substitutionsrisiko für VHF-Ablation
Der SINGLE SHOT CHAMPION-Trial im NEJM vom Januar 2025 berichtete von einer Rezidivrate von 37,1 % für PFA gegenüber 50,7 % für Kryo, was Krankenhäuser dazu veranlasste, den Kauf von PFA-Konsolen zu beschleunigen, selbst bei 23 % höheren Gerätekosten [3]. US-amerikanische Ärztebefragungen zeigen, dass die PFA-Durchdringung im Jahr 2026 auf 68 % der VHF-Ablationen zusteuert, was das Zeitfenster für Kryo-Anbieter zur Verteidigung ihres Marktanteils einengt. Europa spiegelt den Trend wider, da CE-zugelassene PFA-Katheter in mehr als 17.000 realen Fällen null Ösophagusverletzungen aufweisen, was den medizinisch-rechtlichen Kontrast zur Kryo verschärft.
Sicherheitsereignisse (Ösophagusverletzung, Zwerchfellnervenlähmung) und Aktualisierungen der Gebrauchsanweisung
Die Inzidenz der Zwerchfellnervenlähmung (ZNL) bei Kryo liegt bei etwa 2 %, wobei fast die Hälfte über 12 Monate anhält, was 2024 zu FDA-Revisionen der Gebrauchsanweisung führte, die die Gefrierzeit von 240 s auf 180 s reduzierten und eine kontinuierliche Zwerchfellstimulation erfordern. Obwohl das Risiko einer atrioösophagealen Fistel deutlich geringer ist als bei HF, verschiebt die Null-Verletzungs-Bilanz der PFA die Präferenz für Läsionen an der Hinterwand. Sowohl US-amerikanische als auch EU-Regulierungsbehörden verlangen nun eine klinische Nachbeobachtung nach der Markteinführung für Klasse-III-Kryo-Katheter, was die Markteinführungszeiten verlängert und die Kosten für die Evidenzgenerierung erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
N₂O-Kryoballon verteidigt das Volumen, während Kryo bei extrem niedrigen Temperaturen für VT an Bedeutung gewinntIm Jahr 2026 entfielen 55,30 % des Marktanteils für kardiale Kryoablationsgeräte auf Lachgas-Kryoballon-Systeme, gestützt durch Medtronics jahrzehntelanges konsolenbasiertes System, das eine reproduzierbare Single-Shot-Pulmonalvenenisolation ermöglicht. Es wird erwartet, dass der Markt für kardiale Kryoablationsgeräte im Bereich der Kryoballon-Technologie stetig wächst, da ambulante Operationszentren Konsolen für paroxysmale Vorhofflimmern-Workflows anschaffen. Für Ultratief-Temperatur-Kryo zur VT-Behandlung, die bei −196 °C arbeitet, wird die schnellste CAGR von 17,95 % prognostiziert, was eine neue Umsatzquelle für unterversorgte Patientengruppen mit strukturellen Herzerkrankungen erschließt.
Konsolenhersteller ergänzen ihre Systeme schrittweise mit Software und integriertem Mapping, um einer Verdrängung durch Pulsfeldablation entgegenzuwirken. Chinesische Flüssigstickstoff-Ballons bringen ein Nachhaltigkeits-Branding mit, das bei den „Green OR”-Ausschüssen der Krankenhäuser Anklang findet. Fokale Kryokatheter behalten eine Nischenfunktion bei supraventrikulärer Tachykardie, doch ihr geringes Volumen in Verbindung mit den Fortschritten bei der Kontaktkraft-Radiofrequenzablation begrenzt das Aufwärtspotenzial. Chirurgische Kryo bleibt leitlinienempfohlen, ist jedoch unterdurchdrungen, gehemmt durch die Trägheit des Operationssaal-Workflows und Aortenklemm-Nachteile.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkt:
Katheter/Ballons treiben den Umsatz, während Konsolen dem ASC-Ausbau folgenKatheter und Ballons machten 62,18 % des Umsatzes im Jahr 2026 aus und werden Konsolen mit einer CAGR von 17,86 % weiterhin übertreffen, da das Verfahrenswachstum den Verbrauch von Einwegartikeln direkt skaliert. Erweiterbare Ballons wie POLARx FIT reduzieren den Gerätewechsel und bieten wirtschaftlichen sowie ergonomischen Mehrwert. Das Marktvolumen für kardiale Kryoablationsgeräte im Bereich Konsolenverkäufe wird parallel zur Migration in ambulante Operationszentren steigen, obwohl Investitionsbudgets gegenüber Unsicherheiten rund um Multi-Energie-Plattformen sensibel bleiben. Zusätzliche Schleusen und Mapping-Katheter werden zunehmend in einzelne Erstattungscodes gebündelt, was die eigenständige Preisgestaltung komprimiert, aber die Anbieterbindung festigt.
Einweg-Absaugschläuche, Druckleitungen und Sterilhüllen generieren vorhersehbare, aber margenschwache Umsätze; die ökologische Überprüfung von Lachgas-Abgasen könnte zusätzliche Neugestaltungen von Zubehörteilen anstoßen. Integrierte Plattformen, die Kryo-Datenfeeds mit externen 3-D-Mapping-Systemen verknüpfen, reduzieren die kognitive Belastung für Elektrophysiologen und werden voraussichtlich zukünftige Produkt-Roadmaps prägen.
Nach Indikation:
Paroxysmales VHF verankert das Volumen, VT ist der WachstumsmotorParoxysmales Vorhofflimmern machte 53,18 % des Umsatzes im Jahr 2026 aus und bleibt, gestützt durch Erstlinien-Zulassungen, das Rückgrat des Verfahrensvolumens. Dauerhafte Single-Shot-Ergebnisse in minimal umgebautem Vorhofgewebe sichern einen hohen Labordurchsatz. Für die VT-Ablation, die die Tiefenwirkung der Ultratief-Temperatur-Kryo nutzt, wird eine CAGR von 17,81 % prognostiziert, da klinische Daten reifen; das Marktvolumen für kardiale Kryoablationsgeräte im Bereich VT könnte bis zum Ende des Jahrzehnts an das Segment des persistierenden Vorhofflimmerns heranreichen, sofern Erstattungscodes gesichert werden. Anwendungsfälle bei persistierendem Vorhofflimmern sehen sich einem stärkeren Wettbewerb durch Pulsfeldablation ausgesetzt, angesichts größerer Läsionssets und Sicherheitsvorteilen an der Hinterwand.
Supraventrikuläre Tachykardie und atrioventrikuläre nodale Reentry-Tachykardie bleiben Nischenindikationen, die durch kleinkalibrige fokale Sonden adressiert werden. Ihre geringe Komplexität und etablierte Radiofrequenzlösungen können durch Kryo erweitert werden, liefern jedoch stabile, reproduzierbare Volumina in pädiatrischen und jungen erwachsenen Patientengruppen, wo das geringere AV-Block-Risiko der Kryo ins Gewicht fällt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
ASC-Kanal beschleunigt sich unter neuer CMS-WirtschaftlichkeitTertiärkrankenhäuser generierten im Jahr 2026 noch immer 57,18 % der Ausgaben und nutzten dabei umfassende elektrophysiologische Ökosysteme, hybride Operationssäle und multidisziplinäre VT-Programme. Dennoch werden ambulante Operationszentren mit einer CAGR von 17,88 % die am schnellsten wachsenden Einrichtungen sein, da die Regelung von 2026 Zahlungen angleicht und effiziente Single-Shot-Workflows belohnt. Der Marktanteil für kardiale Kryoablationsgeräte, der auf ambulante Operationszentren entfällt, könnte bis 2032 ein Drittel erreichen, wenn Kostenträger-Pilotprojekte in Kanada und Westeuropa tagesklinische Modelle institutionalisieren.
Kommunale Krankenhäuser bleiben Volumenteilnehmer für unkomplizierte paroxysmale Fälle, verfügen jedoch nicht über die personelle Tiefe für komplexe VT oder mapping-intensive persistierende Vorhofflimmern-Fälle. Das Kaufverhalten teilt sich entsprechend auf: Ambulante Operationszentren übernehmen häufig Einzel-Energie-Kryokonsolen, während akademische Zentren zu Multi-Energie-Stacks neigen, die Kryo, Radiofrequenzablation und Pulsfeldablation integrieren, um ein breiteres Läsionsportfolio zu bewältigen.
Geografische Analyse
Markt für kardiale Kryoablationsgeräte in Nordamerika
Nordamerika erzielte im Jahr 2026 46,17 % des Umsatzes, begünstigt durch die ambulante Regelung des CMS und Medtronics fest verankertem Konsolenbestand. US-amerikanische Labore beschleunigen die Umstellung auf ambulante Operationszentren, unterstützt durch vorhersehbare Kryo-Zeitabläufe, die in halbtägige Blöcke passen. Die kanadische Akzeptanz wird durch provinzielle Budgetvariationen eingeschränkt; Fachzentren in Ontario und Quebec zeigen Dynamik, doch eine landesweite Einheitlichkeit fehlt. Mexiko hinkt aufgrund der Dominanz privater Kostenträger und begrenzter elektrophysiologischer Infrastruktur hinterher.
Markt für kardiale Kryoablationsgeräte in Europa
Europa ist die am schnellsten wachsende Region mit einer CAGR von 17,76 %. Der frühe CE-Kennzeichen-Zugang zu POLARx FIT sowie unterstützende Kosteneffektivitätsdaten aus Deutschland und dem Vereinigten Königreich haben die Kryo-Therapie wettbewerbsfähig gehalten, auch während die Pulsfeld-Ablation Einzug hält. Deutschlands Workflow-Modellierung zeigt greifbare Effizienzgewinne beim Personalaufwand, während der britische National Health Service die höheren Gerätekosten gegen niedrigere Re-Ablationsraten abwägt. Die südeuropäischen Märkte expandieren auf der Grundlage regionaler kardialer Netzwerkprogramme, obwohl die Heterogenität bei der Kostenerstattung das Tempo dämpft.
Markt für kardiale Kryoablationsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum präsentiert eine gemischte Landschaft. Japan, mit PMDA-Zulassungen sowohl für paroxysmale als auch für persistierende Vorhofflimmern-Indikationen, dient als globale Startrampe für schrittweise Ballonverbesserungen. Chinas neu zugelassene Flüssigstickstoffsysteme bringen Preis- und Ökobilanz-Wettbewerb und erweitern den Zugang in Städten der zweiten Ebene. Australien und Südkorea verzeichnen eine stetige Nachfrage in Tertiärkrankenhäusern, jedoch ist die Infrastruktur ambulanter Operationszentren noch im Entstehen. Indien und weite Teile Südostasiens bleiben durch Selbstzahlermodelle eingeschränkt, was die Durchdringung auf städtische Überweisungszentren begrenzt.

Wettbewerbslandschaft
Das Wettbewerbsumfeld ist mäßig konzentriert. Medtronic verfügt über die größte installierte Basis, doch Boston Scientifics POLARx FIT erodiert den Marktanteil, indem es anatomische Passformprobleme ohne Katheterwechsel löst. AtriCure dominiert die chirurgische Kryo, meldete jedoch einen Umsatzrückgang bei der minimal-invasiven kardialen Ablation, da die Pulsfeldablation Katheterfälle abzieht. Die globale Ablationsdominanz von Johnson & Johnson wird durch eine vorübergehende Pause des Varipulse-Verfahrens gedämpft, was der Kryo ein kurzes defensives Zeitfenster bietet. Chinesische Marktteilnehmer erschließen sich umweltfreundliche Wertversprechen durch Flüssigstickstoff-Kühlmittel und Kostenvorteile, während Adagio Medical mit dem FDA-Breakthrough-Device-Status eine Ultratief-Temperatur-VT-Therapie pioniert.
Strategisch bündeln etablierte Anbieter Mapping und Ablation in einheitliche Konsolen, um der Verdrängung durch Pulsfeldablation entgegenzuwirken. Philips und Abbott liefern Mapping-Systeme, die nahtlos mit Kryokonsolen zusammenarbeiten und so die Ökosystembindung fördern. Verschärfte regulatorische Anforderungen an Post-Market-Evidenz und Nachhaltigkeitsbewertungen könnten diversifizierte Anbieter mit tiefer Compliance-Infrastruktur begünstigen. Der Erfolg bis 2032 wird davon abhängen, das Volumen bei paroxysmalem Vorhofflimmern in ambulanten Operationszentren zu verteidigen, die VT-Expansion zu monetarisieren und Kryo in Multi-Energie-Architekturen zu integrieren, bevor die Pulsfeldablation eine unumkehrbare Dominanz erlangt.
Marktführer im Bereich kardiale Kryoablationsgeräte
-
Medtronic Plc
-
Boston Scientific Corporation
-
AtriCure, Inc.
-
Abbott Laboratories
-
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kardiale Kryoablationsgeräte
- Abbott Laboratories
- Adagio Medical
- APT Medical
- AtriCure
- Biosense Webster
- Boston Scientific
- Cryofocus Medtech
- Hejeya (Beijing) Medical Device
- Japan Lifeline
- Koninklijke Philips
- Medtronic
- MicroPort EP
- Shanghai Antec Medical Technology

Recent Industry Developments in Markt für kardiale Kryoablationsgeräte
- Januar 2026: Abbott erhielt die CE-Kennzeichen-Zulassung für den TactiFlex Duo Ablationskatheter und bietet europäischen Klinikern damit ein weiteres Instrument zur Wiederherstellung eines normalen Herzrhythmus bei Patienten mit schwer zu behandelnden Arrhythmien.
- Januar 2026: Medtronic erhielt sein eigenes CE-Kennzeichen für den Sphere-360 Katheter für gepulste Feldablation und unterstreicht damit den Plan des Unternehmens, jahrelange Kryotherapieerfahrung mit der aufkommenden nicht-thermischen Energiequelle zu verbinden, die für schnelle, gewebeselektive Herzeingriffe bevorzugt wird.
- April 2025: Adagio Medical erhielt die FDA-Breakthrough-Device-Designation für sein vCLAS Kryoablationssystem, eine Therapie, die darauf ausgelegt ist, die Kurzschlüsse, die lebensbedrohliche ventrikuläre Tachykardie auslösen, schnell einzufrieren und zu deaktivieren.


Umfang des globalen Berichts über den Markt für kardiale Kryoablationsgeräte
Gemäß dem Umfang des Berichts ist ein kardiales Kryoablationsgerät ein spezialisiertes medizinisches Instrument, das zur Behandlung von Herzrhythmusstörungen, am häufigsten Vorhofflimmern (VHF), eingesetzt wird, indem es extreme Kälte abgibt, um das Herzgewebe zu deaktivieren, das unregelmäßige elektrische Signale erzeugt. Im Gegensatz zur traditionellen Hochfrequenzablation, die Wärme verwendet, nutzen diese Geräte ein Kältemittel – typischerweise Lachgas – um das Zielgewebe auf Temperaturen von bis zu -30 Grad Celsius bis -80 Grad Celsius einzufrieren.
Der Markt für kardiale Kryoablationsgeräte ist nach Technologie, Produkt, Indikation, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt segmentiert in Kryoballon-Ablation (N₂O-basiert), fokale Kryoablationskatheter, chirurgische Kryoablation (Sonden/Klemmen; N₂O/Argon) und Kryo bei extrem niedrigen Temperaturen für VT (aufkommend). Nach der Branche der Endnutzer ist der Markt segmentiert in Kryoablationskatheter/Ballons, Kryo-Konsolen/Generatoren, steuerbare Schleusen/Einführhilfen, innenlumige kreisförmige Mapping-Katheter und ergänzende Einwegartikel. Nach Indikation ist der Markt segmentiert in paroxysmales Vorhofflimmern, persistierendes Vorhofflimmern, SVT/AVNRT und ventrikuläre Tachykardie. Nach Endnutzern ist der Markt segmentiert in Tertiär-/Universitätskrankenhäuser und EP-Labore, Gemeinschaftskrankenhäuser und ambulante Operationszentren (ASC).
Geografisch ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Kryoballon-Ablation (N₂O-basiert) |
| Fokale Kryoablationskatheter |
| Chirurgische Kryoablation (Sonden/Klemmen; N₂O/Argon) |
| Kryo bei extrem niedrigen Temperaturen für VT (aufkommend) |
| Kryoablationskatheter/Ballons |
| Kryo-Konsolen/Generatoren |
| Steuerbare Schleusen/Einführhilfen |
| Innenlumige kreisförmige Mapping-Katheter (Kryo-Workflows) |
| Ergänzende Einwegartikel |
| Paroxysmales Vorhofflimmern (Pulmonalvenenisolation) |
| Persistierendes Vorhofflimmern (Pulmonalvenenisolation-zentriert) |
| SVT/AVNRT (fokale Kryo) |
| Ventrikuläre Tachykardie (Kryo bei extrem niedrigen Temperaturen) |
| Tertiär-/Universitätskrankenhäuser und EP-Labore |
| Gemeinschaftskrankenhäuser |
| Ambulante Operationszentren (ASC) |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Kryoballon-Ablation (N₂O-basiert) | |
| Fokale Kryoablationskatheter | ||
| Chirurgische Kryoablation (Sonden/Klemmen; N₂O/Argon) | ||
| Kryo bei extrem niedrigen Temperaturen für VT (aufkommend) | ||
| Nach Produkt | Kryoablationskatheter/Ballons | |
| Kryo-Konsolen/Generatoren | ||
| Steuerbare Schleusen/Einführhilfen | ||
| Innenlumige kreisförmige Mapping-Katheter (Kryo-Workflows) | ||
| Ergänzende Einwegartikel | ||
| Nach Indikation | Paroxysmales Vorhofflimmern (Pulmonalvenenisolation) | |
| Persistierendes Vorhofflimmern (Pulmonalvenenisolation-zentriert) | ||
| SVT/AVNRT (fokale Kryo) | ||
| Ventrikuläre Tachykardie (Kryo bei extrem niedrigen Temperaturen) | ||
| Nach Endnutzer | Tertiär-/Universitätskrankenhäuser und EP-Labore | |
| Gemeinschaftskrankenhäuser | ||
| Ambulante Operationszentren (ASC) | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kardiale Kryoablationsgeräte im Jahr 2026?
Die Marktgröße für kardiale Kryoablationsgeräte wird für 2026 auf 1,8 Milliarden USD und für 2027 auf 2,11 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 4,69 Milliarden USD erreichen, mit einer CAGR von 17,30 % von 2027 bis 2032.
Welcher Produkttyp trägt den größten Umsatz bei?
Katheter und Ballons generierten im Jahr 2026 62,18 % des Umsatzes und bleiben der führende Umsatztreiber, da jedes Verfahren einen neuen Einwegartikel verbraucht.
Wird die gepulste Feldablation die Kryo bei der Behandlung von Vorhofflimmern verdrängen?
Es wird erwartet, dass die PFA-Durchdringung im Jahr 2026 68 % der US-amerikanischen VHF-Ablationen erreicht, doch Kryo behält in vielen ambulanten Operationszentren einen Kosten- und Konsolenverfügbarkeitsvorteil und sichert damit den Marktanteil bei paroxysmalen Fällen.
Was treibt den Anstieg der Eingriffe bei ventrikulärer Tachykardie an?
Systeme bei extrem niedrigen Temperaturen, die transmural 8–10 mm tiefe Läsionen erzeugen, adressieren dickes ventrikuläres Narbengewebe und liefern eine prognostizierte CAGR von 17,81 % beim VT-spezifischen Umsatz.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
