
Pumpenmarktanalyse von Mordor Intelligence
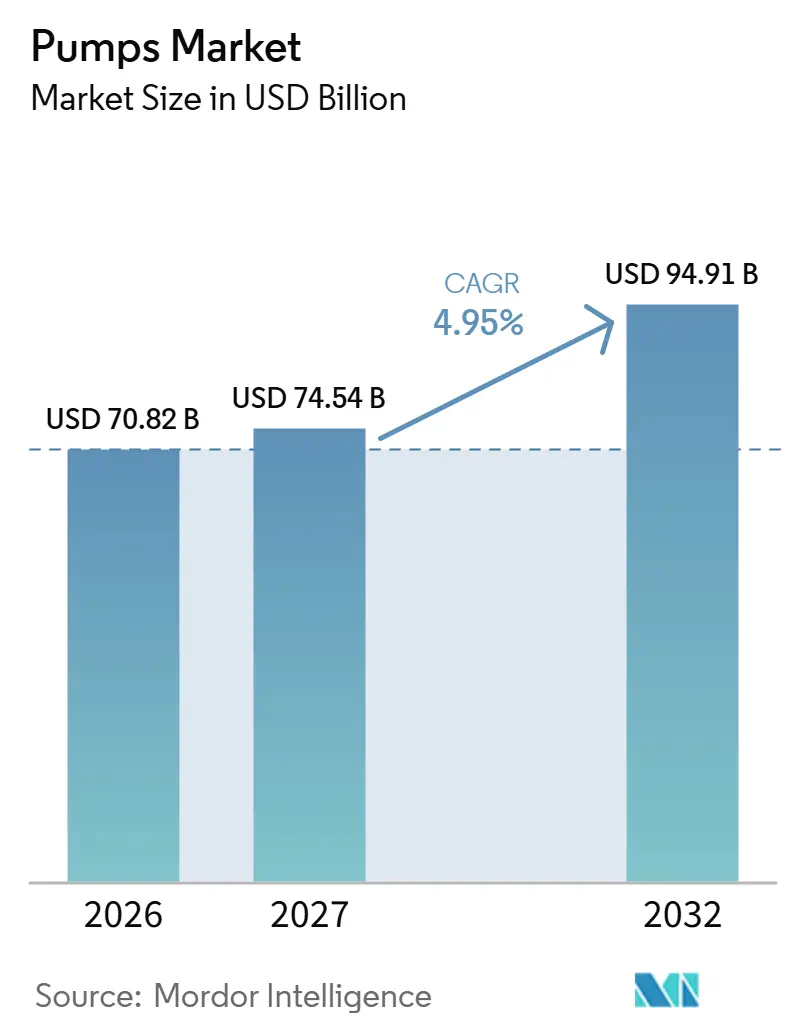
Die Pumpenmarktgröße wird voraussichtlich von 70,82 Milliarden USD im Jahr 2026 und 74,54 Milliarden USD im Jahr 2027 auf 94,91 Milliarden USD bis 2032 anwachsen, was einem CAGR von 4,95 % zwischen 2027 und 2032 entspricht.
Der Entsalzungsbau in Indien verknüpft die Behandlungskapazität mit dem Bedarf an Übertragungsinfrastruktur und hält die Nachfrage entlang der Wasserlieferstrecke aufrecht. Wiederverwendungsvorschriften und die Expansion von Fernwärmenetzen schaffen technisch definierte Anforderungen, während die solare Bewässerung Möglichkeiten zur Umrüstung bestehender Anlagen bietet. Lieferanten können sich durch hydraulische Integration, Eindämmungstechnologie und lokalen Service differenzieren, anstatt sich allein auf die Ausrüstung zu stützen. Legierungskosten und Niedrigpreiskonkurrenz schränken die Wertschöpfung ein und begünstigen anwendungsspezifische Angebote, die ein klar definiertes Betriebsproblem für Versorgungs- und Industriekunden lösen.
Wichtigste Erkenntnisse des Berichts
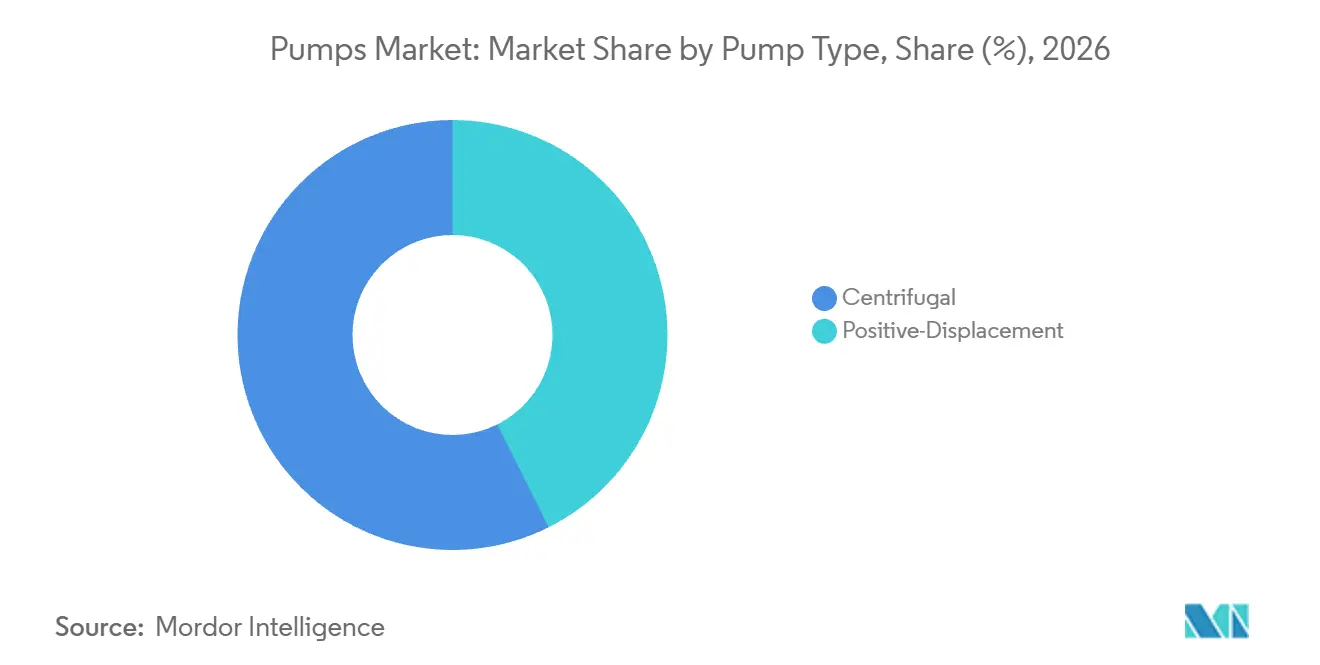
- Nach Pumpentyp führten Kreiselpumpen mit einem Pumpenmarktanteil von 57,38 % im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einem CAGR von 5,75 % zwischen 2027 und 2032 prognostiziert.
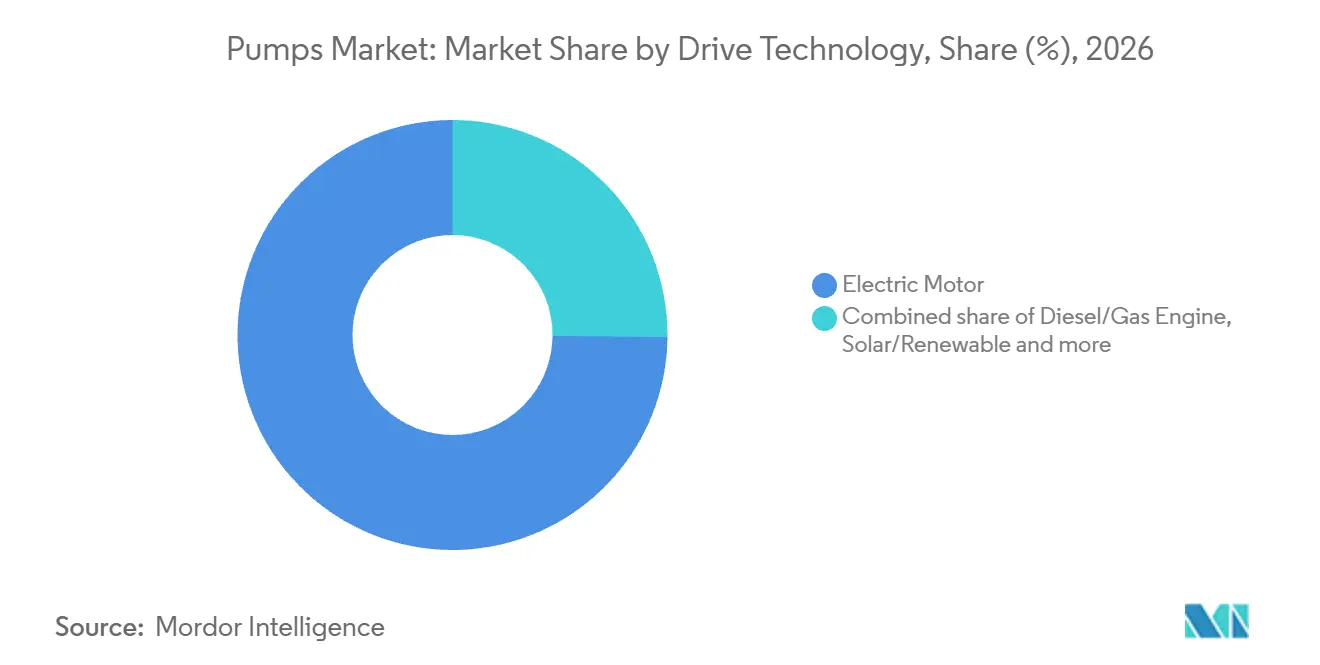
- Elektromotorische Antriebe führten bei der Antriebstechnologie mit einem Anteil von 74,84 % an der Pumpenmarktgröße im Jahr 2026, während Solar-/Erneuerbare-Energie-Pumpen mit einem CAGR von 9 % zwischen 2027 und 2032 als am schnellsten wachsend prognostiziert werden.
- Bei den Einbaupositionen führten Oberflächenpumpen mit 57,14 % des Umsatzes im Jahr 2026, während Tauchpumpen als das am schnellsten wachsende Segment mit einem CAGR von 8 % zwischen 2027 und 2032 prognostiziert werden.
- • Die Anwendung Wasser und Abwasser führte die Pumpenbranche mit 52,39 % des Umsatzes im Jahr 2026 an und wird als das am schnellsten wachsende Segment mit einem CAGR von 5,55 % zwischen 2027 und 2032 prognostiziert.
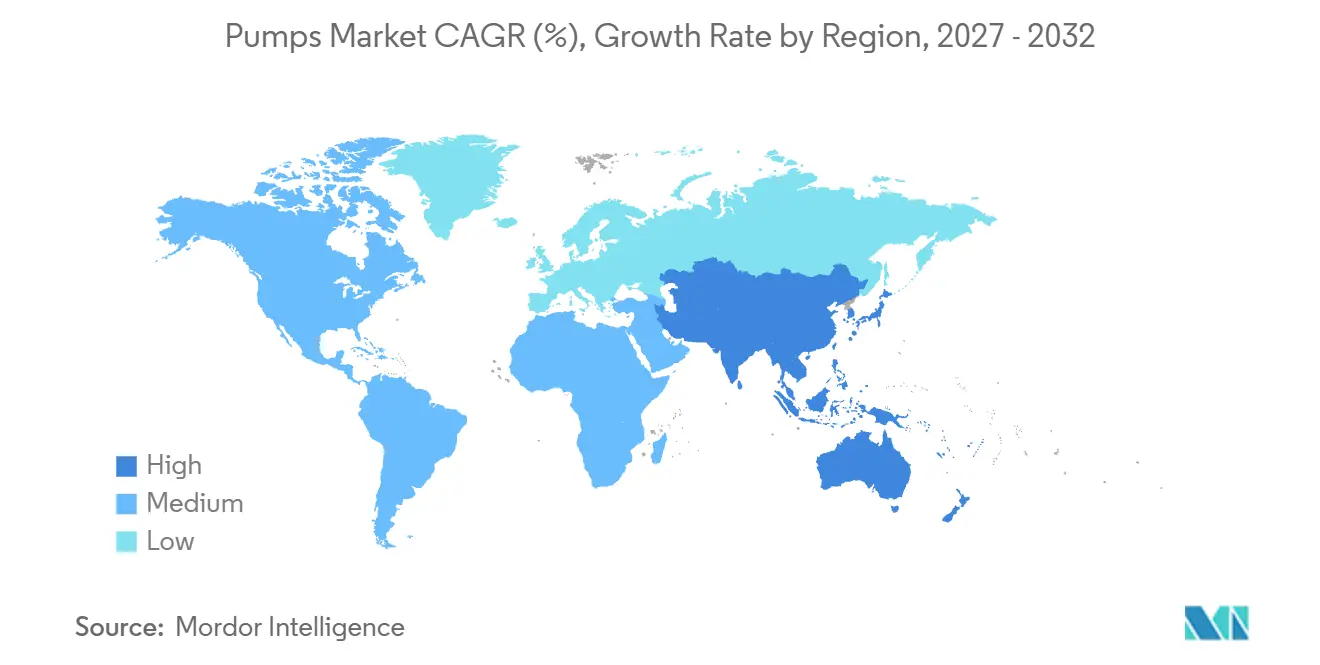
- Geografisch gesehen führte der asiatisch-pazifische Raum mit 53,49 % des Umsatzes im Jahr 2026 und wird mit einem CAGR von 5,4 % zwischen 2027 und 2032 als am schnellsten wachsend prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende CAPEX-Investitionen in Entsalzungsprojekten in der MENA-Region und im Asien-Pazifik-Raum | +2.2% | Saudi-Arabien und Indien | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften zur Abwasserwiederverwendung in Europa und Nordamerika | +1.8% | Europäische Union und Colorado | Mittelfristig (2–4 Jahre) |
| Rasche Expansion von Schiefer- und Tiefsee-Öl- und Gasprojekten im US-Golf und in Brasilien | +1.3% | US-Golf, Permian Basin und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Starker Ausbau von Fernkälte- und Fernwärmeanlagen in den nordischen Ländern und im Nahen Osten | +1% | Schweden und Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Elektrifizierung der landwirtschaftlichen Bewässerung (Solarpumpen) in Indien und Afrika | +0.6% | Landwirtschaftliche Regionen Indiens | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Investitionsausgaben in Entsalzungsprojekten in der MENA-Region und im Asien-Pazifik-Raum
Investitionen in die Entsalzung erzeugen eine verknüpfte Nachfrage nach Aufbereitungsanlagen und der Infrastruktur, die das gewonnene Wasser zu den Nutzern transportiert. Im März 2025 genehmigte die Asiatische Infrastruktur-Investitionsbank (AIIB) eine nicht-staatliche Finanzierung in Höhe von 300 Millionen USD, um den Wiederaufbau der Anlagen Jubail 1 und Khobar 2 in Saudi-Arabien teilweise zu finanzieren.[1] Der Bau der beiden saudi-arabischen Anlagen und der zugehörigen Einrichtungen ist abgeschlossen, was die Wiederaufbauten als Beleg für bereits gebundenes Kapital ausweist. Das im März 2025 unterzeichnete Darlehensabkommen der Japan International Cooperation Agency für Chennai umfasste eine neue Entsalzungsanlage sowie zugehörige Pumpstationen, ein Reservoir und Übertragungsleitungen. Im September 2026 befand sich die Perur-Anlage in der Nähe von Nemmeli im Bau, wobei die Inbetriebnahme für Oktober 2027 erwartet wurde. Das unterzeichnete Chennai-Projekt erweitert die Ausrüstungsmöglichkeiten auf die Wasserübertragung, während der Bauplan von Perur einen längeren Investitionshorizont für Entsalzung bietet und die Nachfrage in der gesamten Pumpenbranche stützt.
Strenge Vorschriften zur Abwasserwiederverwendung in Europa und Nordamerika
Wiederverwendungsvorschriften machen die Pumpenauswahl zu einem Bestandteil einer genehmigten Aufbereitungs- und Verteilungskonfiguration in der Pumpenbranche. Seit dem 26. Juni 2023 unterliegen Produktion und Lieferung von aufbereitetem Wasser für die landwirtschaftliche Bewässerung in der EU einer Genehmigungspflicht. Betreiber von Aufbereitungsanlagen müssen sicherstellen, dass aufbereitetes Wasser für die landwirtschaftliche Bewässerung am Compliance-Punkt die Mindestqualitätsanforderungen erfüllt.[2] Colorados Regelung zur direkten Trinkwasserwiederverwendung, die am 14. Januar 2023 in Kraft trat, verpflichtete Wasserversorger, vor Beginn des Verfahrens eine schriftliche Vorabgenehmigung der Behörde einzuholen. Das Genehmigungsverfahren erforderte einen Antrag, eine Kapazitätsbewertung sowie Bau- und Ausführungspläne, wodurch Ausrüstungsvorschläge an eine definierte Wiederverwendungskonfiguration geknüpft wurden. Für Wiederverwendungsprojekte, die genehmigt werden, bietet die Freigabe der Bau- und Ausführungspläne den Versorgern eine frühe Möglichkeit, die Pumpenanforderungen für die genehmigte Aufbereitungsroute festzulegen.
Rasche Expansion von Schiefergas- und Tiefsee-Öl- und Gasprojekten im US-Golf und in Brasilien
Das Wachstum der Offshore-Produktion und neue Plattforminbetriebnahmen erweitern die für Industriepumpenlieferanten relevante Betriebsbasis. Die Rohölproduktion im US-amerikanischen Golf von Amerika stieg im ersten Halbjahr 2026 gegenüber dem ersten Halbjahr 2025 um 10 %. Petrobras nahm die Plattformen Almirante Tamandaré und Alexandre de Gusmão im Presalz-Bereich des Santos-Beckens in Brasilien im Jahr 2025 in Betrieb. Brasiliens Presalz-Ölproduktion betrug 2025 im Durchschnitt 3 Millionen Barrel pro Tag, was laut ANP etwa 80 % der nationalen Ölproduktion entspricht. Die neuen brasilianischen Plattformen treten damit in eine Presalz-Region ein, die bereits die nationale Ölproduktion dominiert, und konzentrieren die Offshore-Möglichkeit in einer etablierten Produktionsbasis.
Zunehmende Fernkälte- und Fernwärmeinstallationen in den nordischen Ländern und im Nahen Osten
Die Nachfrage nach Fernenergie bietet Pumpenlieferanten 2 kommerzielle Wege: die Versorgung angeschlossener Gebäude und die Vorbereitung von Ausrüstung für vertraglich vereinbarte Erweiterungen. Stockholm Exergi meldete 70,1 GWh neue Fernwärmeverkäufe und 7,6 GWh neue Fernkälteverkäufe in Stockholm im Jahr 2025. Empower unterzeichnete 2025 in Dubai 186 neue Fernkälteverträge. Seine Fernkältedienstleistungen erreichten in diesem Jahr 1.747 Gebäude, 7 % mehr als 2024. Diese Kennzahlen verweisen sowohl auf laufende Netzanforderungen als auch auf eine vertragliche Pipeline, die unterschiedliche Lieferzeitpläne für Ausrüstung erfordern kann. Empowers vertraglich vereinbarte Kapazität stieg von 2024 bis 2025 um 11 % auf rund 2 Millionen RT, dabei handelte es sich jedoch um vertraglich vereinbarte und nicht um angeschlossene Kapazität, sodass die Nachfrage nach Pumpeninstallationen erst mit dem Anschluss dieser Lasten folgt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Nickel- und Edelstahlpreisen treibt die Stücklistenkosten in die Höhe | -0.8% | Europa und Amerika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung kostengünstiger chinesischer Hersteller komprimiert die Margen | -0.6% | Industrieregionen Chinas | Mittelfristig (2–4 Jahre) |
| Rückläufige Kohlekraftwerk-Pipeline in der OECD schränkt den Markt für Umwälzpumpen ein | -0.3% | Türkei und Australien | Langfristig (≥ 4 Jahre) |
| Lange kommunale Ersatzzyklen begrenzen den Jahresumsatz | -0.2% | Kommunale Versorgungsgebiete der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Nickel- und Edelstahlpreisen erhöht die Stückliste
Legierungspreisbewegungen setzen Pumpenhersteller Veränderungen bei den Kosten für gradspezifische Edelstahleinsatzstoffe aus. Der Stahlproduzent voestalpine AG meldete stabile Nickelpreise in den ersten drei Quartalen des Geschäftsjahres 2025/26, gefolgt von einem Anstieg von etwa 20 % Ende 2025, nachdem Indonesien geplante Produktionskürzungen angekündigt hatte. Der Nickel-Referenzpreis war bis März 2026 wieder unter diesen Höchststand gefallen. Outokumpu verwendet produktspezifische Legierungszuschläge, um Kostenveränderungen in die Edelstahlpreise weiterzugeben, wobei die Berechnungszeiträume je nach Güte variieren können. Gorman-Rupp identifiziert Rohstoffe und Energie als wesentliche, oft unvorhersehbare Kostentreiber in der Pumpenherstellung. Legierungskostensteigerungen können Edelstahlpumpenhersteller über in der Regel monatliche Zuschläge erreichen, wodurch legierungsintensive Aufträge entweder höhere Angebote oder geringere Margen aufweisen.
Verbreitung kostengünstiger chinesischer Hersteller komprimiert Margen
Niedrigpreiskonkurrenz schränkt den Umsatz ein, den Lieferanten mit technisch ähnlichen Pumpen erzielen können. Nanfang Pump Industry beschrieb in seinem Bericht 2025 viele chinesische Unternehmen als auf Mittel- und Niedrigpreisprodukte mit begrenzter Leistungsdifferenzierung ausgerichtet. Das Unternehmen verknüpfte intensiven Preiswettbewerb bei nachlassender Nachfrage in traditionellen Märkten mit einer generell niedrigen Rentabilität der chinesischen Pumpenbranche. Der Druck wirkt sich auf den Verkaufspreis und auf die Ingenieur- und Serviceausgaben aus, die dieser Preis finanzieren kann. Wenn Kunden kaum Leistungsunterschiede wahrnehmen, macht der Preisdruck die Mehrkosten eines leistungsfähigeren Angebots schwerer durchsetzbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Wassernetze stützen die Nachfrage nach KreiselpumpenKreiselpumpen waren das größte und am schnellsten wachsende Segment im Pumpenmarkt, mit einem Umsatzanteil von 57,38 % im Jahr 2026 und einer prognostizierten Wachstumsrate von 5,75 % CAGR zwischen 2027 und 2032. LEO Pump Industry gewann einen im Dezember 2025 gemeldeten Auftrag über 25 Einheiten einstufiger, doppelflutiger Kreiselpumpen des Typs GS in Guangdong, China. Der Auftrag umfasste 4 Pumpstationen am Zhanjiang-Zweig eines Wasserprojekts. Die Belieferung mehrerer Stationen im Rahmen eines einzigen Auftrags macht eine konsistente hydraulische Leistung im gesamten Netz zu einem relevanten Bestandteil des Angebots des Lieferanten.
Verdrängerpumpen umfassen volumetrisch gesteuerte Dosierpumpen, die einem anderen kommerziellen Zweck dienen als der Versorgung mehrerer Wasserübertragungsstationen. Der Standard des Hydraulic Institute aus dem Jahr 2023 beschreibt diesen Untertyp als Hubkolbenpumpen, die für die Injektion von Chemikalien, die proportionale Mischung oder den dosierten Transfer einer einzelnen Flüssigkeit eingesetzt werden. Diese Anwendungen erfordern einen genauen, reproduzierbaren und einstellbaren Durchfluss, wobei die Dosierkontrolle im Mittelpunkt des Beitrags der Ausrüstung steht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebstechnologie:
Elektrische Skalierung trifft auf SolarumrüstungElektromotorpumpen hatten im Jahr 2026 einen Anteil von 74,84 % an der Pumpenmarktgröße. Die kommunale Exposition des größten Segments umfasst das West-Point-Projekt des King County, das darauf abzielt, die gesicherte Pumpenkapazität von 330 auf 440 Millionen Gallonen pro Tag zu erhöhen, indem biogasbetriebene Motorpumpen durch elektromotorisch angetriebene Pumpen ersetzt werden. Der Landkreis meldete Projektinvestitionen in Höhe von 74,2 Millionen USD im Jahr 2025, einschließlich seismischer Nachrüstungen, Compliance-Arbeiten für NFPA-820-Normen und Kesselaustausch. Die wesentliche Fertigstellung wird für Dezember 2029 erwartet. Da die neuen Einheiten biogasbetriebene Motorpumpen ersetzen würden, zeigt das Projekt, wie Elektroantriebe eine bisher von Motoren bediente installierte Basis übernehmen können.
Solar-/Erneuerbare-Energie-Pumpen werden als das am schnellsten wachsende Segment mit einem CAGR von 9 % zwischen 2027 und 2032 prognostiziert. Indiens PM-KUSUM-Programm verzeichnete im Geschäftsjahr 2025–26 1,39 Millionen installierte oder solarbetriebene landwirtschaftliche Pumpen. Das Programm unterstützt eigenständige solare Agrarpumpen und die Solarisierung bestehender netzgekoppelter Agrarpumpen, sodass die gemeldete Zahl neue Installationen und Umrüstungen bestehender Pumpen kombiniert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Position:
Erholung der Oberflächenpumpenverkäufe und kommunale TauchpumpenbeschaffungOberflächenpumpen hatten im Jahr 2026 einen Marktanteil von 57,14 % im Pumpenmarkt. Die Verkäufe von Franklin Electric im Bereich „sonstige Oberflächenpumpenausrüstung” in den Vereinigten Staaten und Kanada stiegen im ersten Quartal 2026 gegenüber dem ersten Quartal 2025 um 17 %. Franklin Electric erklärte außerdem, dass sich sein Oberflächenpumpengeschäft im ersten Quartal 2026 nach einem zuvor diskutierten Lagerbestandsabbau im Vertriebskanal erholt hatte.
Tauchpumpen werden als das am schnellsten wachsende Segment mit einem CAGR von 8 % zwischen 2027 und 2032 prognostiziert. Der Stadtrat von Houston vergab am 4. Februar 2026 einen Auftrag in Höhe von 634.255 USD an Hahn Equipment Co., Inc. für Flygt-Trockenaufstellungs-Tauchpumpen und Installationsdienstleistungen. Houston Public Works war der kommunale Auftraggeber, der die Ausrüstungsvergabe mit dem kombinierten Ausrüstungs- und Servicebedarf einer Abteilung verknüpfte.
Nach Anwendung:
Abwasserkapazität und Resilienz stärken die NachfrageWasser und Abwasser war das größte und am schnellsten wachsende Segment in der Pumpenbranche, mit einem Umsatzanteil von 52,39 % im Jahr 2026 und einer prognostizierten Expansion mit einem CAGR von 5,55 % zwischen 2027 und 2032. Die Tysons-Station im Fairfax County befand sich im August 2026 im Bau, mit einer geplanten Kapazität von bis zu 17 Millionen Gallonen pro Tag für den nördlichen Fairfax County. Der Landkreis entwickelte die größere Anlage, um das geplante Wachstum aufzunehmen und einen kontinuierlichen Betrieb aufrechtzuerhalten. Die Abwasserförderkapazität wird damit zu einer Voraussetzung für den geplanten Versorgungsbereich und macht diese Pumpenprojekte zu einem Teil der Entwicklungsinfrastruktur und nicht zu isolierten Versorgungsersatzmaßnahmen.
Investitionen in die Resilienz schaffen einen anderen Kaufanreiz innerhalb derselben Anwendung, indem Schutz vor Betriebsunterbrechungen mit Kapazitätsmodernisierung verbunden wird. Miami-Dade Water and Sewer begann im November 2025 mit dem Umbau der Pumpstation 848, einschließlich Hochwasserschutz sowie elektrischer und mechanischer Modernisierung. Das Versorgungsunternehmen erklärte, die Arbeiten würden die Systemkapazität erhöhen, um die wachsende Bevölkerung und künftige Entwicklungen zu versorgen. Da dieselbe Modernisierung sowohl Kapazität als auch Hochwasserschutz hinzufügt, dient die mechanische und elektrische Modernisierung der Station einem größeren Durchflussvolumen als die bestehende Station.
Geografische Analyse
Pumpenmarkt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 53,49 % an der Pumpenmarktgröße und wird voraussichtlich mit einem CAGR von 5,4 % zwischen 2027 und 2032 expandieren, was ihn zur größten und am schnellsten wachsenden Region macht. In China verzeichneten Pumpen und 5 weitere wichtige allgemeine Maschinenbauprodukte im Jahr 2025 ein Produktionswachstum im Jahresvergleich, obwohl sich das Wachstum von Quartal zu Quartal verlangsamte. Ein WAPDA-Schreiben vom 5. August 2025 beschrieb 2 K-IV-Phase-I-Massenwasserpumpstationen im Bau im pakistanischen Distrikt Thatta. Indiens Accelerated Irrigation Benefit Programme schuf von 2023–24 bis 2025–26 ein Bewässerungspotenzial von 409.000 Hektar, und Indiens Strategie zur Modernisierung von Befehlsgebieten für 2025–26 sah die Verteilung von Bewässerungswasser über druckbeaufschlagte Rohrleitungsnetze vor. Zusammen mit dem anhaltenden Produktionswachstum in China im Jahr 2025 bieten diese Bau- und Bewässerungsprogramme Asien-Pazifik sowohl eine Projektpipeline als auch eine Fertigungsbasis.
In Nordamerika begann das südkarolinische Versorgungsunternehmen ReWa im März 2026 mit seinem Pumpstations- und Druckleitungsprojekt in Conestee zur Unterstützung des Kapazitätsmanagements und der Reaktion auf hohe Durchflussmengen. In Europa schloss Aqualia im Mai 2025 eine Station in Dénia, Spanien, ab, mit Platz für 2 Pumpen und geplanten Kanalanschlüssen für rund 120 Häuser. Das Fernwärmeprojekt Żerań in Polen, geplant für 2026 bis 2029, umfasst 2 Wärmepumpen, die Wärme aus Rohabwasser an der Pumpstation Białołęka von MPWiK in Warschau gewinnen. Die Conestee-Station von ReWa und die Station in Dénia stellen Investitionen in die Abwasserübertragungskapazität dar, während die geplanten Wärmepumpen in Żerań Wärme aus bestehender Abwasserinfrastruktur zurückgewinnen würden und außerhalb der Nachfrage nach Pumpenausrüstung fallen.
Die Wasserlogistik im Bergbau verknüpft die Ausrüstungsanforderungen mit der gewählten Wasserquelle und der Aufbereitungsanordnung in Südamerika sowie im Nahen Osten und Afrika und schafft damit Chancen in der Pumpenbranche. In Chile nutzten die Minen Centinela und Antucoya von Antofagasta im Jahr 2025 rohes Meerwasser, das mit erneuerbarer Energie gepumpt wurde. Die Entsalzungsanlage Los Pelambres von Antofagasta arbeitete in diesem Jahr mit ihrer Auslegungskapazität von 400 Litern pro Sekunde. In Marokko begann der Standort Benguerir von OCP am 15. Juni 2025 mit der Nutzung von aufbereitetem Abwasser, das über eine 80 Kilometer lange Leitung aus Marrakesch gepumpt wird. Für Ausrüstungslieferanten ist die Wasserübertragungsaufgabe innerhalb der gewählten Quellenstrategie jedes Standorts entscheidend, anstatt einer einheitlichen Bergbaupumpenspezifikation zu folgen.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines Herstellers, der erfasste Trinkwasser-, Kreisel- und elektrische Wasserpumpen verkauft. Er vergleicht Pumpeneffizienzanforderungen mit den für diese Produkte verwendeten Konformitätswegen. Tests, Produktinformationen und Zertifizierungen schaffen unterschiedliche Arten von Vorbereitungsaufwand, sodass die kommerzielle Attraktivität vom erforderlichen Weg für die angebotene Ausrüstung abhängt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Energieministerium | Deutsche Marktüberwachungsbehörden | Staatliche Verwaltung für Marktregulierung und Normungsverwaltung Chinas | Inmetro | Saudi-Arabische Organisation für Normen, Metrologie und Qualität |
| Wesentliche Instrumente oder Ausrichtung | 10 CFR 431.465 und festgelegte Konformitätsprüfverfahren | Verordnung (EU) Nr. 547/2012 für erfasste Trinkwasser-Strömungspumpen | GB 19762-2025 für Effizienzklassen von Kreiselpumpen | Portaria 319/2021 Registrierung von Kreiselmotorpumpen | IECEE-Zertifizierungsdokumentation für elektrische Wasserpumpen |
| Kommerzielle Auswirkung | Nachweis der Effizienz erfasster Modelle durch vorgeschriebene Tests | Erfüllung der Anforderungen an hydraulische Pumpeneffizienz, Informationen und Konformität | Auslegung erfasster Kreiselpumpen nach dem geltenden Effizienzstandard | Konformitätsregistrierung für Produktfamilien, veranschaulicht durch Dancor | Bereitstellung von Importeurlizenz, Hersteller-/Importeurerklärungen und erforderlichem Prüfbericht für die Zertifizierung |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten werden mit „Hoch” bewertet aufgrund des definierten DOE-Prüfwegs, mit Kontinuität basierend auf dem geltenden Energieindex-Standard und vorgeschriebenen Tests für erfasste Pumpen. Deutschlands Bewertung „Mittel” balanciert Effizienz-, Informations- und Konformitätspflichten gegen etablierte Bewertungswege, während Chinas Bewertung „Mittel” die bereits ab dem 1. März 2026 geltende Kreiselpumpen-Klassifizierungskonformität widerspiegelt, was in beiden Fällen Kontinuität als Ausgangsszenario macht. Saudi-Arabien wird mit „Niedrig” bewertet aufgrund von Importeur- und Herstellerdokumentation sowie Drittprüfnachweisen, wobei die Kontinuität an den IECEE-Anerkennungsweg für elektrische Pumpen mit einer Leistung von 5 PS oder weniger geknüpft ist. Brasiliens Bewertung „Mittel” spiegelt einen funktionierenden Produktfamilien-Registrierungsweg wider, der durch Dancor veranschaulicht wird, und die Kontinuität spiegelt die Agenda von Inmetro für 2026–2027 wider, die eine Bewertung der Portaria 319/2021 für 2027 vorsieht, anstatt eine angenommene Anpassung.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Herstellung, Vertrieb, Installation und Aftermarket-Service nach den Fähigkeiten, die jede Stufe verkauft, und den Einschränkungen, die sie bewältigen muss. KSB meldete 2025 ein weltweites Netzwerk von 37 Produktionswerken, das nach eigenen Angaben kurze Lieferzeiten unterstützte. Dieser Fußabdruck veranschaulicht, wie Lieferfähigkeit den Ausrüstungsverkauf unterstützen kann, während nachgelagerte Spezialisten Wert durch Platzierung, Inbetriebnahme und Wartung der Ausrüstung über ihre Betriebslebensdauer hinweg schöpfen.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ausrüstungsherstellung | Pumpenhersteller wie Xylem Inc. und KSB SE & Co. KGaA | Ausrüstungsverkäufe | Mögliche Teile- und Rohstoffverzögerungen im weiteren Geschäft von Xylem | Alternative Komponenten vor der Produktion qualifizieren |
| Vertrieb | Pumpen- und Ersatzteilhändler wie AxFlow A/S in Dänemark | Wiederverkauf von Pumpen und Ersatzteilen | Lücken bei lokalem Produkt- und Teilezugang | Lokale Vertriebsabdeckung aufbauen |
| Installation und Inbetriebnahme | Pumpeninstallationsspezialisten wie PumpsPro der Wilo Group in den Vereinigten Arabischen Emiraten | Installations-, Anlauf- und Inbetriebnahmegebühren | Übergaben zwischen Installation und Abnahmeprüfung | Installation mit Tests und Inbetriebnahme bündeln |
| Betriebsservice und Ersatzteile | Pumpendienstleister wie KSB SupremeServ und PumpsPro der Wilo Group | Wartungsdienstleistungen und Ersatzteilverkäufe | Abstimmung von Service und Teilen auf installierte Ausrüstung | Wartung, Überwachung und Originalersatzteile kombinieren |
| Quelle: Mordor Intelligence | ||||
KSB identifiziert System-OEMs und Standardprodukt-Händler als unterschiedliche Vertriebskanäle, wobei der Weg zum Nutzer von den Integrationsanforderungen der Pumpe abhängt. Die Ernennung von AxFlow für Lowara-Pumpen und Ersatzteile in Dänemark trat am 1. Dezember 2025 in Kraft und veranschaulicht einen Kanal, der sowohl die ursprüngliche Ausrüstung als auch die nachfolgende Teilenachfrage abdeckt. Wiederkehrende Teile- und Wartungsverkäufe verleihen der lokalen Serviceabdeckung einen kommerziellen Wert, auch wenn die ursprüngliche Pumpe anderswo hergestellt wurde.
Wettbewerbslandschaft
Marktkonzentration
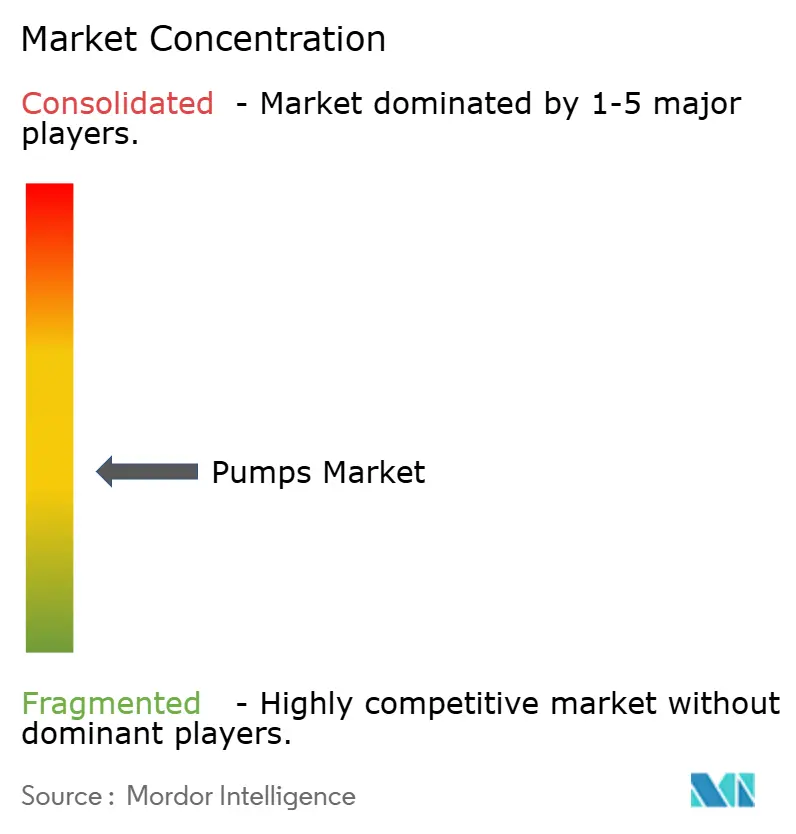
Der Wettbewerb verbindet breite internationale Hersteller mit Anwendungsspezialisten und ermöglicht Rivalität sowohl um Ausrüstungsfähigkeiten als auch um den für den Betrieb erforderlichen Support. Zu den wichtigsten Teilnehmern zählen Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. und Xylem Inc., die Pumpenproduktion und verwandte Flüssigkeitshandhabungsaktivitäten abdecken. Grundfos legte am 24. Juni 2026 den Grundstein für eine neue Produktionsstätte in Brookshire, Texas, eine Erweiterung, die die Produktionskapazität erhöhen soll. KSBs Pumpen- und Ventilgeschäft sowie Xylems Wasserübertragungs- und Behandlungsgeschäft zeigen die Portfoliobreite, während Grundfos' US-Fertigungsinvestition dem Wettbewerb mit Anwendungsspezialisten eine lokale Versorgungsdimension hinzufügt.
Kundenvereinbarungen können die Position eines Lieferanten stärken, indem sie sein Ausrüstungsportfolio mit einem Käufer verbinden, der mehrere Flüssigkeitshandhabungsanforderungen hat. Sulzers Rahmenvertrag 2025 mit Veolia umfasste Pumpen, Mischer und Turbokompressoren und etablierte Sulzer als Partnerlieferant in diesen Kategorien. Für einen Käufer, der diese Technologien kombiniert, kann diese Beziehung die Koordination zwischen der Pumpaufgabe und dem umgebenden Behandlungsprozess vereinfachen. Der 5-jährige globale Rahmen ermöglicht es auch Veolia-Tochtergesellschaften und Unternehmen mit Veolia-Beteiligung, davon zu profitieren, und erweitert Sulzers Lieferantenbeziehung über eine einzelne Einkaufseinheit hinaus. Spezialisten behalten eine Öffnung, wo eine bestimmte hydraulische Aufgabe genug Differenzierung bietet, um eine separate Lieferantenbeziehung innerhalb eines größeren Projekts zu rechtfertigen.
Eindämmungstechnologie bietet eine andere Grundlage für Rivalität in der chemischen Verarbeitung, wo die Konsequenz von Flüssigkeitsaustritt Konstruktionsdetails kommerziell bedeutsam macht. Im März 2025 brachte Flowserve den INNOMAG TB-MAG Dual Drive auf den Markt und beschrieb ihn als die einzige Magnetantriebspumpe mit doppelter hermetischer Abdichtung und unabhängiger sekundärer Eindämmung. Diese definierte Unterscheidung gibt eindämmungsempfindlichen Betreibern eine spezifische Fähigkeit, die sie mit konkurrierenden Designs vergleichen können. Wettbewerbsvorteile bei diesen Aufgaben können daher durch die Lösung einer präzisen Eindämmungsanforderung entstehen, wobei Herausforderer das Design nachahmen oder einen anderen anwendungsspezifischen Vorteil etablieren müssen.
Führende Unternehmen der Pumpenbranche
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Xylem Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pumpenmarkt Unternehmen in diesem Bericht
- Flowserve Corporation
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- ITT Inc.
- Sulzer Ltd.
- Ebara Corporation
- Weir Group plc
- Xylem Inc.
- Wilo SE
- Pentair plc
- Tsurumi Manufacturing Co. Ltd.
- Torishima Pump Mfg. Co. Ltd.
- Baker Hughes Company
- SLB Limited
- Celeros Flow Technology LLC
- Atlas Copco AB
- Kirloskar Brothers Ltd.
- Ruhrpumpen Group
- Desmi A/S
- Zoeller Pump Co.
Wichtigste Marktchancen für Marktteilnehmer
Die Chancen vergleichen die kommunale Kapazitätserweiterung, finanzierte Sanitärprojekte und den Bau von Meerwasserentsalzungsanlagen danach, wie sich jede davon in einen Pumpenausrüstungsauftrag umwandeln lässt. High Point veröffentlichte am 20. Oktober 2026 seine Ausschreibung für die Modernisierung der Riverdale-Pumpstation, die neue Pumpen sowie Elektro-, Mess-, Steuer-, Regel- und SCADA-Arbeiten umfasst, mit Angebotsabgabe bis zum 2. Dezember 2026.[3] Die geplante Kapazitätssteigerung von 30 auf 45 Millionen Gallonen pro Tag macht Riverdale zu einer Kapazitätserweiterungsmöglichkeit mit einem definierten höheren Leistungsbedarf.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Integrierte Abwasserstations-Nachrüstungen | Offene Riverdale-Ausschreibung umfasst neue Pumpen und zugehörige Elektroarbeiten | Kommunale Abwasserversorgungsunternehmen | Koordiniertes Pumpen- und Steuerungspaket anbieten | Koordinierung von mechanischem, elektrischem und Instrumentierungsumfang | Abwasserpumpenlieferanten und Stationsintegratoren |
| Pumpenpakete für finanzierte Abwasserprojekte | Brasiliens Sanitärauswahl 2026 bietet rückzahlbare Projektfinanzierung | Öffentliche städtische Sanitärträger | Pumpenaufgaben innerhalb finanzierbarer Sammel- und Behandlungsprojekte entwickeln | Darlehensvertragsabschluss und Finanzierungskosten | Abwasserpumpenlieferanten und Sanitärunternehmer |
| Entsalzungsbauausrüstung | Zweite US-Baukreditfinanzierungsrunde schließt am 27. August 2027 | Entsalzungsprojektbewerber | Pumpenspezifikationen parallel zu Baukreditfinanzierungsanträgen vorbereiten | Finanzierungsanträge in baureife Pakete umwandeln | Entsalzungspumpenlieferanten und Bauunternehmer |
| Quelle: Mordor Intelligence | |||||
Brasiliens ausgewählte Träger müssen Darlehen mit einem gewählten Finanzagenten arrangieren und dabei rückzahlbare Sanitärfinanzierung nutzen, die Finanzierungskosten trägt. Diese Bedingung macht die Finanzierungskapazität zu einem Teil des Wegs zur Ausrüstungsnachfrage, da die Auswahl allein keinen Bauvertrag erzeugt. Die zentrale Möglichkeit ist die Riverdale-Nachrüstung, bei der eine offene Ausschreibung bereits neue Pumpen innerhalb einer definierten Stationserweiterung spezifiziert.
Neueste Industrielle Entwicklungen in Pumpenmarkt
- Oktober 2026: ITT Goulds Pumps gab Pläne bekannt, 31 Millionen USD zu investieren und 57 Arbeitsplätze in einem Fertigungs- und Vertriebszentrum in Memphis zu schaffen, dem ersten Standort in Tennessee.
- September 2026: Franklin Electric schloss am 4. September seine Übernahme der Cat Pumps Corporation für 350 Millionen USD in bar zuzüglich eines potenziellen leistungsbasierten Earnouts von bis zu 50 Millionen USD in Franklin-Electric-Aktien ab. Cat Pumps stellt Hochdruck-Kolben- und Plungerpumpen für gewerbliche und industrielle Anwendungen her.
- August 2026: Xylem stimmte der Übernahme der Unternehmen Cornell Pump und Roper Pump von Indicor für 1,46 Milliarden USD zu. Die Vereinbarung vom 11. August unterlag den erforderlichen behördlichen Genehmigungen und üblichen Abschlussbedingungen, wobei der Abschluss für das vierte Quartal 2026 erwartet wurde.
Pumpenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Pumpenmarkt misst den jährlichen Erstverkaufsumsatz aus vollständigen Pumpeneinheiten, die für den Transport von Flüssigkeiten auf dem globalen Markt verkauft werden. Er umfasst Pumpenausrüstung über die anerkannten Bauformen, Antriebstechnologien, Positionen, Anwendungen und Regionen hinweg.
Ausschlüsse aus dem Geltungsbereich: Ersatzteile für den Aftermarket, Pumpenvermietungen, medizinische Infusions- und Mikrofluidikpumpen, leistungsschwache HLK-Umwälzpumpen sowie eigenständige Ventile, Motoren und Wärmepumpen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Pumpentyp
- Kreiselpumpen
- Verdrängerpumpen
- Nach Antriebstechnologie
- Elektromotor
- Diesel-/Gasmotor
- Solar-/Erneuerbare Energien
- Magnetisch angetrieben/Dichtungslos
- Nach Position
- Oberflächenpumpen
- Tauchpumpen
- Vertikale Inline-Pumpen
- Nach Anwendung
- Wasser und Abwasser
- Chemie und Petrochemie
- HVAC und Gebäudetechnik
- Öl und Gas (Upstream, Midstream, Downstream)
- Lebensmittel und Getränke
- Bergbau und Metalle
- Stromerzeugung (Thermisch, Nuklear, Erneuerbare Energien)
- Pharmazeutika und Biotechnologie
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Türkei
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Nigeria
- Katar
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research stützt sich auf öffentliche und offizielle Quellen, wie die Pumpenseite des US-Energieministeriums, die eine regulatorische Definition und aktuelle Prüfanforderungen liefert, sowie die Pumpensendungspläne des US Census Bureau, die Produktklassifikationen zeigen und versandte Mengen von Sendungswerten unterscheiden. Die Datenbank der Weltbank zu privater Beteiligung an Infrastrukturprojekten liefert projektbezogene Indikatoren für Investitionen in Wasser und Abwasser, und die Wasserwiederverwendungsverordnung der Europäischen Union hilft dabei, Aufbereitungs- und Verteilungsanforderungen zu identifizieren, die die Pumpenbeschaffung beeinflussen können.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Ausschreibungsbekanntmachungen und seriöse Fachpresse können pumpenbezogene Umsätze, Aufträge, Produktmix, Kapazitäten und Projektzeitpläne ergänzen, wobei darauf zu achten ist, vollständige Pumpenverkäufe von Service-, Ersatzteil- und angrenzenden Ausrüstungsumsätzen zu trennen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und kurze Umfragen mit Pumpenherstellern, Händlern, Systemintegratoren sowie Abnehmern aus den Bereichen Wasser, Gebäudetechnik und Industrie würden die Sekundärbelege zu Produktmix, Transaktionswerten, Ersatzzeitpunkten und Endverbrauchernachfrage überprüfen. Befragte in Führungs-, Fach- und Betriebsfunktionen würden die Annahmen hinter regionalen und segmentbezogenen Prognosen überprüfen, Lücken zwischen Sendungs-, Projekt- und gemeldeten Umsatzsignalen erläutern und dabei helfen, diese Unterschiede durch Folgefragen und unabhängige Quellenprüfungen zu überbrücken.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 35 % | Vorstandsebene (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Herstellerumsatzes für vollständige Flüssigkeitspumpeneinheiten und prognostiziert anschließend das globale Gesamtvolumen, das auf die anerkannten Pumpentypen, Antriebstechnologien, Positionen, Anwendungen und Regionen aufgeteilt wird. Ein Szenariomodell würde fünf beobachtbare Indikatoren kombinieren: Investitionen in Wasser- und Abwasserprojekte, Industrieproduktion und Kapitalausgaben der Prozessindustrie, Aktivitäten in Öl- und Gasprojekten, Investitionen in Gebäudetechnik und Fernwärme sowie gemeldete Pumpensendungsvolumina und Verkaufspreise. Zusammen zeigen diese Indikatoren, wie Infrastrukturnachfrage, Industriezyklen und Produktmix den jährlichen Pumpenumsatz beeinflussen. Analysten würden Segmentanteile aus den Produktoffenlegungen der Pumpenhersteller, Projektanforderungen sowie Endverbraucher- und regionalen Nachfragenachweisen ableiten und ausgewählte Gesamtwerte mit Umsatzzusammenfassungen der Lieferanten, Händlerprüfungen oder dem mit Stückzahlschätzungen multiplizierten durchschnittlichen Verkaufspreis abgleichen. Fehlende Beobachtungen würden mit der nächstgelegenen konsistenten Sendungs-, Unternehmens- oder Projektreihe überbrückt und unter alternativen Wachstumsannahmen getestet, während Interviews die Prognoseannahmen auf Variablenebene untersuchen und wesentliche Unterschiede erläutern würden, bevor die Modelleingaben überarbeitet werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Sendungs- und Projektindikatoren sowie Interviewbelege und untersuchen dann Ausreißer, Jahresbrüche, Währungs- oder Einheitenabweichungen sowie wesentliche Unterschiede zwischen Quellen vor der Freigabe. Eine zweite Überprüfung kontrolliert Definitionen, Segmentanteile, Prognoseeingaben und Berechnungen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine Quelle eine wesentliche Inkonsistenz nicht erklären kann oder sich eine Prognoseannahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, infrastrukturellen oder branchenbezogenen Ereignissen überprüft und vor der Auslieferung einer erneuten Belege- und Berechnungsprüfung unterzogen.
Vergleich der Pumpenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Pumpenmarkt misst den jährlichen Erstverkaufsumsatz aus vollständigen Pumpeneinheiten, die für den Transport von Flüssigkeiten auf dem globalen Markt verkauft werden.
Zu den wesentlichen Treibern für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Ein Szenariomodell würde fünf beobachtbare Indikatoren kombinieren: Investitionen in Wasser- und Abwasserprojekte, Industrieproduktion und Kapitalausgaben der Prozessindustrie, Aktivitäten in Öl- und Gasprojekten, Investitionen in Gebäudetechnik und Fernwärme sowie gemeldete Pumpensendungsvolumina und Verkaufspreise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 74,54 Milliarden USD (2027) | |
| Globaler Marktforschungsanbieter A | 65 Milliarden USD (2025) | Ausgehend von der Basis 2025 liegt diese Schätzung 12,8 % unter dem Wert dieses Berichts für 2027 von 74,54 Milliarden USD, zwei Jahre später. Die veröffentlichte Basis und der prognostizierte Pfad implizieren einen niedrigeren Wert im Messjahr des Berichts. |
| Globaler Marktforschungsanbieter B | 61,9 Milliarden USD (2025) | Ausgehend von der Basis 2025 liegt diese Schätzung 17,0 % unter dem Wert dieses Berichts für 2027 von 74,54 Milliarden USD, zwei Jahre später. Die gemeldete Schätzung für 2026 und der längere Prognosepfad bleiben unter dem Wert des Berichts im vergleichbaren Jahr. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Sendungs- und Projektindikatoren sowie Interviewbelege und untersuchen dann Ausreißer, Jahresbrüche, Währungs- oder Einheitenabweichungen sowie wesentliche Unterschiede zwischen Quellen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pumpenmarkt und wie wird er wachsen?
Die Größe wird voraussichtlich von 74,54 Milliarden USD im Jahr 2027 auf 94,91 Milliarden USD bis 2032 steigen, bei einem CAGR von 4,95 % zwischen 2027 und 2032.
Welche Kräfte stützen die Pumpennachfrage?
Entsalzungsinvestitionen, Wiederverwendungsvorschriften und die Expansion von Fernwärmenetzen stützen die Nachfrage. Die Perur-Anlage in der Nähe von Nemmeli in Chennai befand sich im September 2026 im Bau, mit einer erwarteten Inbetriebnahme im Oktober 2027.
Welcher Pumpentyp hat den größten Umsatzanteil?
Kreiselpumpen hatten im Jahr 2026 einen Umsatzanteil von 57,38 % und werden voraussichtlich mit einem CAGR von 5,75 % zwischen 2027 und 2032 wachsen.
Welche Unternehmen sind wichtige Pumpenlieferanten?
Zu den wichtigsten Lieferanten zählen Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. und Xylem Inc. Sulzers Rahmenvertrag 2025 mit Veolia umfasste Pumpen, Mischer und Turbokompressoren.
Was ist eine wesentliche Herausforderung für Pumpenhersteller?
Niedrigpreiskonkurrenz schränkt die Wertschöpfung ein. Nanfang Pump Industry verknüpfte 2025 intensiven Wettbewerb unter chinesischen Herstellern ähnlicher Mittel- und Niedrigpreisprodukte bei nachlassender traditioneller Nachfrage mit einer generell niedrigen Branchenrentabilität.
Welche Region hat den größten Pumpenmarktanteil?
Asien-Pazifik hatte im Jahr 2026 einen Umsatzanteil von 53,49 % und wird voraussichtlich mit einem CAGR von 5,4 % zwischen 2027 und 2032 wachsen, dem schnellsten regionalen Tempo.