
COVID-Testkits-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.01 Milliarden US-Dollar |
| Marktgröße (2031) | 5.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | -6.32 % |
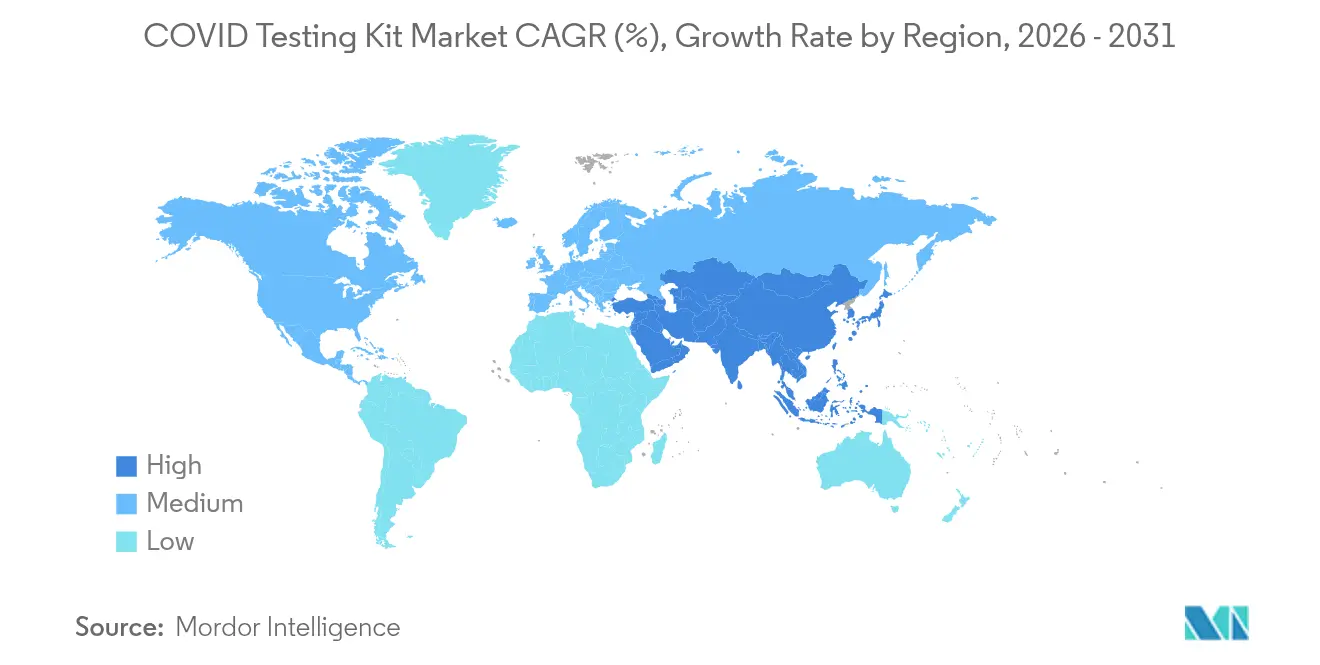
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
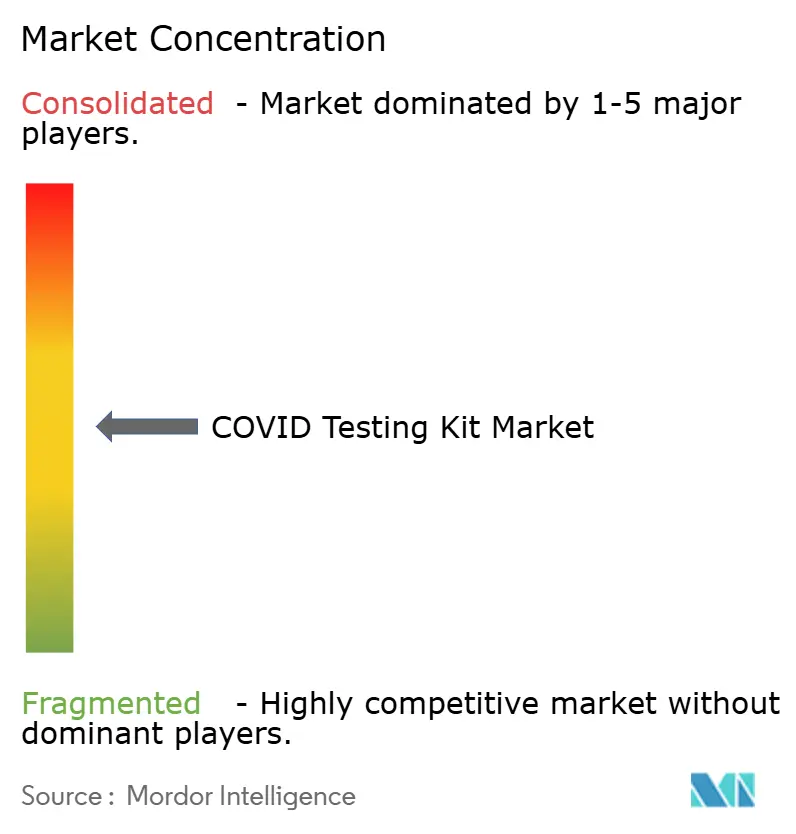
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
COVID-Testkits-Marktanalyse von Mordor Intelligence
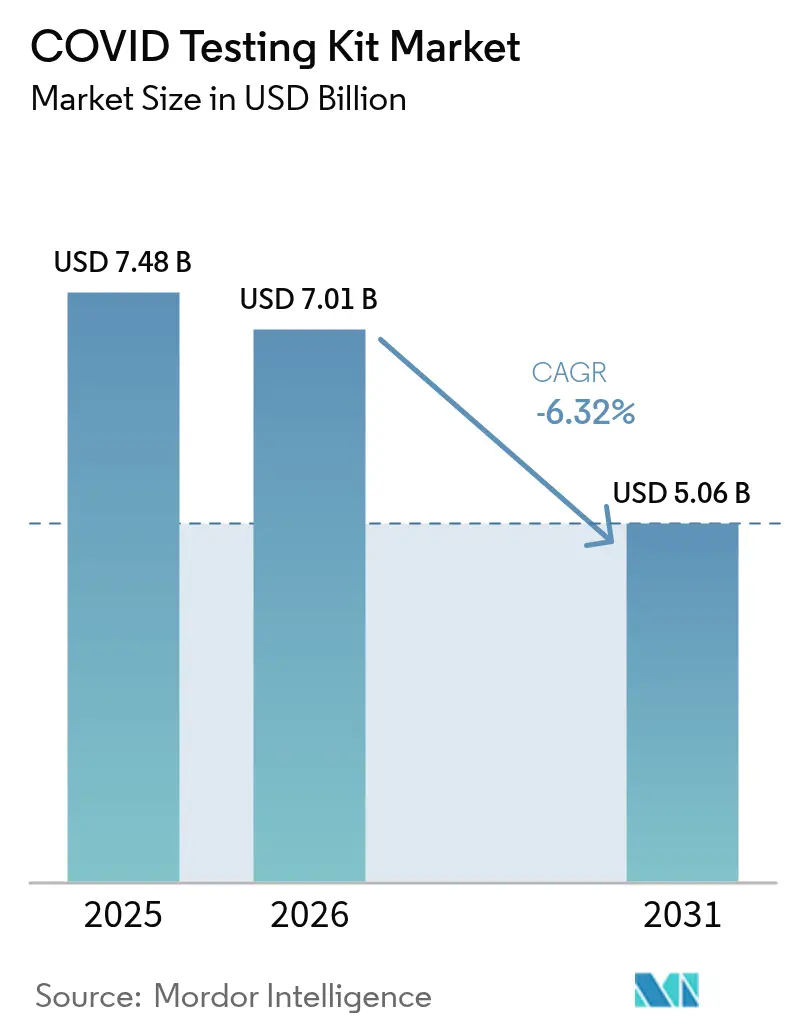
Die COVID-Testkits-Marktgröße wurde für 2025 auf 7,48 Milliarden USD geschätzt und soll von 7,01 Milliarden USD im Jahr 2026 auf 5,06 Milliarden USD bis 2031 wachsen, bei einem CAGR von -6,32 % während des Prognosezeitraums (2026–2031).
Diese Abwärtstendenz verdeckt die rasche Innovation nach der Pandemie, die steigende Nachfrage nach ultraschnellen Molekularplattformen sowie wachsende staatliche Lagerbestände, die zusammen das Tempo des Umsatzrückgangs dämpfen. Unternehmen, die während der Pandemie hohe Volumen dominierten, schwenken nun auf Multiplex-Atemwegspanels, digitale Ergebnisberichterstattung und Direktvertriebskanäle an Verbraucher um, um Margen und Produktionskapazitäten zu schützen. Kostenträger bauen die pauschale Kostenerstattung für routinemäßige COVID-Tests ab, doch institutionelle Beschaffungsprogramme von Gesundheitsministerien, dem strategischen nationalen Lager der USA und anderen staatlichen Käufern halten die Basalnachfrage aufrecht. Marktführer optimieren daher ihre Produktionskapazitäten für geringere Volumina, ergänzen Testkits durch KI-gestützte Konnektivität und koppeln Testkits mit Telemedizin-Diensten, um wiederkehrende Umsätze zu sichern.
Wichtigste Erkenntnisse des Berichts
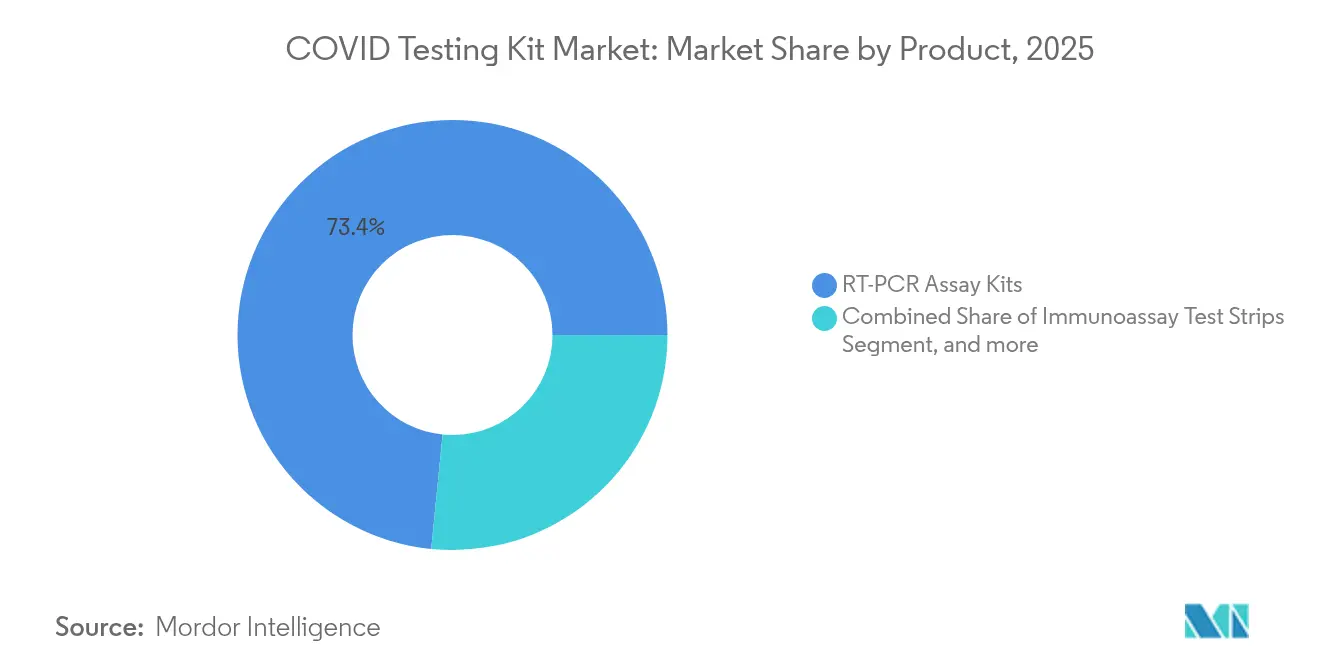
- Nach Produkt führten RT-PCR-Testkits mit einem COVID-Testkits-Marktanteil von 73,42 % im Jahr 2025; CRISPR-basierte Molekularkits sollen bis 2031 mit einem CAGR von 1,90 % wachsen.
- Nach Probenmaterial entfielen 58,35 % des COVID-Testkits-Marktvolumens im Jahr 2025 auf Nasopharyngeal-Abstriche, während die Speicheltestung im Prognosezeitraum mit einem CAGR von 2,08 % wächst.
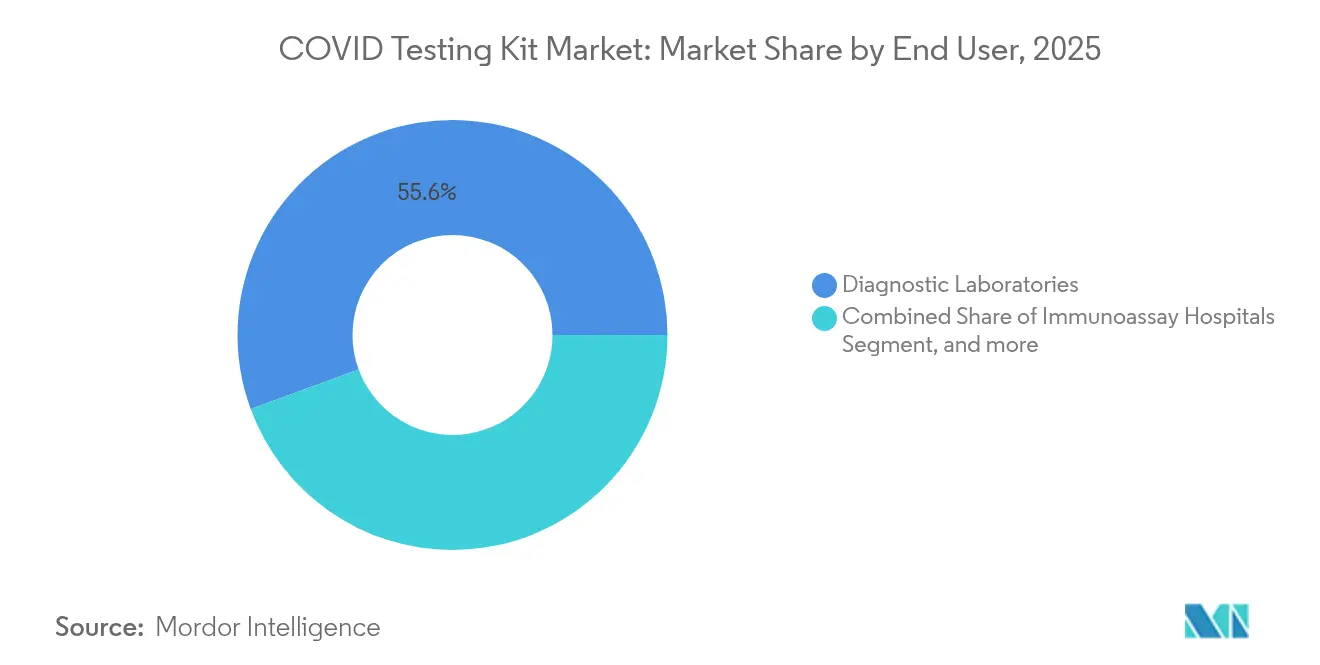
- Nach Endnutzer hielten Diagnostiklabore im Jahr 2025 einen Umsatzanteil von 55,60 %; Heimversorgungseinrichtungen sollen bis 2031 mit einem CAGR von 2,18 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 den COVID-Testkits-Markt mit einem Anteil von 39,30 %, während Asien-Pazifik mit einem CAGR von 1,98 % die am schnellsten wachsende Region darstellt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Inzidenz von COVID-19 & kontinuierliches Auftreten neuer Varianten | -2.1% | Global, mit konzentrierter Auswirkung in Asien-Pazifik und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Ausweitung staatlicher Einlagerungsprogramme für künftige Ausbrüche | +1.8% | Nordamerika, Europa, ausgewählte Länder im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Rasche Verlagerung der Verbraucher hin zur Selbsttestung & Telemedizin-Integration | +1.2% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung CRISPR-basierter ultraschneller Diagnostika | +0.9% | Nordamerika, Europa, urbane Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Digitale Konnektivität / KI-gestützte Mandate zur Ergebnisberichterstattung | +0.7% | Entwickelte Märkte, ausgewählte städtische Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Multiplex-Atemwegspanels ersetzen Einzelerreger-Tests | +1.4% | Globale Gesundheitssysteme, institutionelle Käufer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Inzidenz von COVID-19-Varianten
Die Entwicklung des Virus hin zu saisonalen Mustern ähnlich der Grippe verringert die Dringlichkeit für Massentestungen, bewahrt jedoch den Grundbedarf an Überwachungsmaßnahmen. Die Beratungsgruppe der WHO konzentriert sich nun auf XBB-Abstammungslinien und signalisiert damit einen Wechsel hin zu Impfung und Überwachung statt zur umfassenden Testung der gesamten Bevölkerung.[1]Weltgesundheitsorganisation, „Technische Beratungsgruppe zur COVID-19-Impfstoffzusammensetzung”, who.int Labcorp meldete einen sequenziellen Rückgang der COVID-Testeinnahmen von 1,9 % im ersten Quartal 2024 und 0,9 % im zweiten Quartal 2024 – ein Muster, das sich branchenweit in großen Laboratorien widerspiegelt, während die Nachfrage in der Akutphase nachlässt. Diagnostikunternehmen müssen daher geringere Volumina mit der Notwendigkeit in Einklang bringen, Sequenzierungskapazitäten zur Variantenerkennung aufrechtzuerhalten. Plattformflexibilität und integrierte Datenberichterstattung werden zu wichtigen Differenzierungsmerkmalen, da Gesundheitsbehörden weiterhin auf Laboratorien für die genomische Überwachung angewiesen sind. Hersteller, die variantenspezifische Primer in bestehende Assays einbetten, können die laufende institutionelle Nachfrage bedienen, ohne die Kosten für die Entwicklung neuer Kits auf sich nehmen zu müssen.
Ausweitung staatlicher Einlagerungsprogramme
Staatliche Vorsorge-Initiativen schaffen eine Nachfrageuntergrenze, auch wenn die Bestellungen des Privatsektors nachlassen. Das US-Ministerium für Gesundheit und Soziale Dienste hat mehr als 3 Milliarden USD investiert, um die inländische Produktion von Schnelltests aufrechtzuerhalten, und 500 Millionen Heimtests für strategische Reserven beschafft.[2]US-Ministerium für Gesundheit und Soziale Dienste, „Beschaffungsverträge für Schnelltests”, hhs.gov Ähnliche Beschaffungsrahmen in der Europäischen Union sichern Herstellern mehrjährige Abnahmeverpflichtungen und gleichen die Margenerosion in Einzelhandelskanälen aus. Durch die Stabilisierung der Basisproduktion helfen diese Verträge den Lieferanten, qualifiziertes Personal zu halten und die unter ISO 13485 und der FDA-Qualitätssystemverordnung erforderlichen Qualitätssysteme aufrechtzuerhalten. Im Gegenzug erhalten Regierungen eine gesicherte Kapazität für einen eventuellen Kapazitätsanstieg bei künftigen Ausbrüchen, was übergeordnete Ziele der nationalen Sicherheit unterstützt.
Rasche Verlagerung der Verbraucher zur Selbsttestung
Speichelbasierte Diagnostika, die Benutzer zu Hause entnehmen können, erreichen Erkennungsraten von 97,8 %, wenn sie mit optimierten Kugelmühlen-Homogenisatoren verarbeitet werden, und kommen damit den im Labor entnommenen Nasopharyngeal-Abstrichen sehr nahe.[3]Brian Labus, „Selbst entnommener Speichel zeigt hohe Sensitivität für SARS-CoV-2”, Science Daily, sciencedaily.com Die Entnahme zu Hause eliminiert die Exposition von Gesundheitspersonal und reduziert den Einsatz persönlicher Schutzausrüstung, wodurch die Gesamtsystemkosten gesenkt werden. Digitale Anwendungen, die die Linienintensität interpretieren und Ergebnisse an Dashboards für die öffentliche Gesundheit übermitteln, stärken die Akzeptanz in Nordamerika und Europa zusätzlich. Die Integration mit Telemedizin-Diensten ermöglicht es Ärzten, innerhalb von Minuten antivirale Verschreibungen und Isolierungsempfehlungen auszustellen und so einen Einmaltest in einen Zugang zur virtuellen Versorgung zu verwandeln. Kithersteller, die verständliche Anleitungen, Begleit-Apps und mehrsprachigen Support anbieten, verzeichnen höhere Wiederkaufraten, insbesondere bei älteren und pädiatrischen Bevölkerungsgruppen.
Kommerzialisierung CRISPR-basierter Diagnostika
CRISPR-Cas-Systeme in Kombination mit isothermer Amplifikation liefern Ergebnisse nahezu in Echtzeit. Das DETECTR-BOOST-Kit von Mammoth Biosciences verarbeitet bei einer Acht-Stunden-Schicht etwa 1.500 Proben und umgeht dabei die lieferkettenbezogenen Einschränkungen, die mit herkömmlichen Enzymen verbunden sind. Forscher der Columbia Engineering haben eine plasmonische Nanopartikel-RT-PCR-Plattform entwickelt, die die Durchlaufzeit auf 23 Minuten reduziert, ohne an Sensitivität einzubüßen. Solche Innovationen sind entscheidend für die Triage in Notaufnahmen und für Flughäfen, die den internationalen Reiseverkehr mit minimalen Verzögerungen wieder aufnehmen wollen. Während die regulatorischen Wege komplex bleiben, berichten früh adoptierende Krankenhäuser, die CRISPR-basierte Assays parallel zu herkömmlichen RT-PCR-Tests einsetzen, von Effizienzgewinnen im Arbeitsablauf und niedrigeren Reagenzienkosten.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rückläufige Testvolumina, da die Pandemie in eine endemische Phase übergeht | -4.2% | Global, am stärksten ausgeprägt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Preiskommoditisierung drückt Margen der Kithersteller | -2.8% | Global, besonders wettbewerbsintensiv in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Genauigkeitsbedenken bei unbewachter Probenentnahme zu Hause | -1.1% | Vorwiegend entwickelte Märkte mit hoher Selbsttestungsrate | Kurzfristig (≤ 2 Jahre) |
| Biogefährlicher Plastikmüll & Entsorgungskonformitätskosten | -0.7% | Global, mit strengerer Durchsetzung in Europa und entwickelten Ländern des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Testvolumina mit nachlassender Pandemie
Diagnostikunternehmen haben Rückgänge bei COVID-Testbestellungen von 70–90 % im Vergleich zu den Spitzenwerten von 2021 gemeldet. Abbott baute in seiner Anlage in Maine 199 Stellen ab, und Cue Health reduzierte die Belegschaft um 170 Mitarbeiter, da öffentliche Mittel auf Impfstoffe und Therapeutika umgelenkt wurden. Die fixen Produktionsgemeinkosten verteilen sich nun auf kleinere Chargen, was den Kostendruck intensiviert. Laboratorien rationalisieren ihre Lagerbestände und halten Just-in-time-Bestände statt monatelanger Sicherheitsvorräte vor. In diesem Umfeld schließen Lieferanten Satellitenwerke, automatisieren Verpackungslinien und verhandeln Rohstoffverträge neu, um die Kapazitäten an die neue Basalnachfrage anzupassen.
Preiskommoditisierung drückt Margen
Die Notfallpreisprämien sind verschwunden und haben für die meisten Antigen- und RT-PCR-Kits Preisobergrenzen auf Rohstoffniveau gesetzt. Führende Diagnostikunternehmen meldeten starke umsatzbezogene Rückgänge im Zusammenhang mit COVID-Tests: DiaSorin –13,7 %, Quest Diagnostics –6,4 %, Danaher –11,7 % und Abbott –39,4 % im Jahresvergleich in den Ergebnisberichten für 2024. Wettbewerbsfähige Ausschreibungen von Apotheken und Online-Händlern begünstigen nun Niedrigkostanbieter und drücken die Bruttomargen. Um die Rentabilität zu schützen, erweitern Hersteller Mehrwertdienste wie digitale Ergebnisarchivierung, betriebliche Screening-Programme und Assay-Anpassung für kombinierte Atemwegspanels. Unternehmen, die keine Software, Analysen oder Mehrpathogen-Fähigkeiten bündeln können, riskieren, rein über den Preis zu konkurrieren, was zu weiterer Konsolidierung führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Innovation gleicht Volumenrückgang ausRT-PCR-Testkits behaupteten ihre Führungsposition mit einem COVID-Testkits-Marktanteil von 73,42 % im Jahr 2025, da Krankenhäuser und Referenzlabore deren Genauigkeit für regulatorische und erstattungsbezogene Anforderungen vertrauen. Die CRISPR-basierte Molekular-Untergruppe soll jedoch bis 2031 den höchsten CAGR von 1,90 % verzeichnen, was den Laborbedarf an schnellen Point-of-Care-Workflows widerspiegelt. Immunoassay-Kassetten decken Massenscreening-Aufträge ab, sind jedoch mit Margenerosion konfrontiert, während Next-Gen-Sequenzierungspanels auf Variantenüberwachungsprogramme beschränkt bleiben. Multiplex-Atemwegassays, die SARS-CoV-2, Influenza A/B und RSV in einem einzigen Lauf erkennen, erreichen eine Genauigkeit von 97–100 % mit einer Durchlaufzeit unter einer Stunde – eine Fähigkeit, die ihre Premium-Preisgestaltung unterstützt.
Das Segment zeigt eine Spaltung zwischen Standardtests und höherwertigen spezialisierten Diagnostika. Unternehmen, die modulare Kartuschenanlagen einsetzen, können Reagenzien austauschen, um saisonale Erregermuster zu erfüllen und damit Umsätze zu schützen. Der 23-Minuten-RT-PCR-Prototyp der Columbia Engineering deutet auf zukünftige Benchmarks für den Durchsatz in Notaufnahmen hin. Gleichzeitig könnten CRISPR-Assays, die aktive Virusreplikation von Restfragmenten unterscheiden, Quarantäneentscheidungen und antivirale Verschreibungen leiten und so klinische Nischen besetzen, auch wenn die Gesamttestzahlen sinken. Lieferanten, die diese technischen Fortschritte mit automatisierter Ergebnisberichterstattung verbinden, sichern sich eine dauerhafte Nachfrage in einem geschrumpften, aber technologieaffinen Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Probenmaterial:
Selbstentnahme neu definiert PräferenzenNasopharyngeal-Abstriche halten 58,35 % des Umsatzes von 2025 aufgrund ihrer langjährigen klinischen Validierung, doch die Speichelentnahme ist auf dem Weg zu einem CAGR von 2,08 % bis 2031, da Verbraucher nicht-invasive Optionen verlangen. Studien berichten von einer Viruserkennungsrate von 97,8 % bei Speichel, der mit Kugelmühlen-Homogenisatoren verarbeitet wurde, was die 78,9 % bei Nasopharyngeal-Abstrichen unter standardmäßigen Laborbedingungen weit übertrifft. Nasal-Abstriche bieten einen Kompromiss zwischen Komfort und Genauigkeit, während die oropharyngeale Probenentnahme für bestimmte Krankenhausumgebungen protokollgesteuert bleibt. Fingerbeeren-Bluttests dienen weiterhin der Antikörperüberwachung statt der Akutdiagnose.
Die Selbstentnahme verändert die Logistik und verlagert den Kit-Vertrieb von Krankenhauslieferketten auf Einzel- und E-Commerce-Kanäle. Digitale Anwendungen führen Benutzer durch die Entnahme, reduzieren unbestimmte Ergebnisse und stärken das Verbrauchervertrauen. Behörden des öffentlichen Gesundheitswesens erhalten zeitnahe Daten, wenn Anwendungen anonymisierte Positivmeldungen an epidemiologische Dashboards senden und so Probenmaterialinnovationen mit Überwachungszielen in Einklang bringen. Hersteller verbessern Stabilisierungspuffer, um die Probenlebensfähigkeit beim Transport zu verlängern und damit Möglichkeiten für per Post einsendbare Labor-PCR-Dienste zu eröffnen, die Kühltransportanforderungen umgehen.
Nach Endnutzer:
Privathaushalte als WachstumsmotorDiagnostiklabore machten 55,60 % des Umsatzes von 2025 aus und nutzten automatisierte Probenhandhabung und konsolidierte Beschaffung. Heimversorgungseinrichtungen sollen jedoch bis 2031 mit einem CAGR von 2,18 % wachsen, da Verbraucher routinemäßige Selbsttestungen vor Reisen, Familienfeiern oder der Arbeit normalisieren. Krankenhäuser behalten akutbezogene Tests bei, verlassen sich aber zunehmend auf hauseigene Panels, die COVID mit anderen Atemwegserregern bündeln, um die Betriebskosten zu rechtfertigen. Behörden des öffentlichen Gesundheitswesens konzentrieren sich nun auf Sentinel-Überwachung statt auf universelle Testungen und kaufen Kits in großen Mengen für gezielte Gemeinschaftsprogramme.
Die Expansion im Heimsegment spiegelt eine breitere Dezentralisierung der Gesundheitsversorgung wider. PLoS-ONE-Studien zeigen, dass selbst entnommene Abstriche eine Gonorrhoe-Erkennungsgenauigkeit von 99 % erreichen, was das Verbrauchervertrauen in die Selbstentnahme bei verschiedenen Krankheitsbildern stärkt. Kithersteller nutzen dies durch Familienpacks und Abonnementmodelle mit Telemedizin-Konsultationen, was den lebenslangen Kundenwert über einen einzelnen Diagnostikverkauf hinaus steigert. Plattformen, die Bluetooth-fähige Lesegeräte mit Cloud-Dashboards kombinieren, ermöglichen es Ärzten, den Patientenstatus zu überwachen und so den Kitverkauf mit langfristigen Digital-Health-Umsätzen zu verbinden.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
COVID-Testkits-Markt in Nordamerika
Nordamerika behauptete im Jahr 2025 seinen führenden Anteil von 39,30 % am COVID-Testkits-Markt, gestützt durch 3 Milliarden USD an Bundesfördermitteln für die Beschaffung von Schnelltests und die Stärkung der Fertigungsresilienz. Dennoch schrumpften die kommerziellen Volumina erheblich, nachdem Versicherer die pauschale Kostenübernahme einschränkten, was die Hersteller dazu veranlasste, ihre Werke zu straffen und margenstarken Multiplex-Panels Vorrang einzuräumen. Abbott Laboratories gab bekannt, dass geringere COVID-Testeinnahmen und Exportzölle die Umsätze im Jahr 2025 um mehr als 1 Milliarde USD schmälern werden, was den Druck auf etablierte Anbieter verdeutlicht. Die FDA-Regulierung zur Aufsicht über laborentwickelte Tests führt zwar zu neuen Validierungskosten, verspricht jedoch einen harmonisierten Weg für schnelle Zulassungen, von dem Unternehmen profitieren, die strenge Leistungsanforderungen erfüllen können.
COVID-Testkits-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete mit einem CAGR von 1,98 % die stärkste regionale Expansion und wird diesen Schwung voraussichtlich bis 2031 beibehalten, da städtische Krankenhäuser kombinierten Atemwegs-Panels Priorität einräumen, um überlappende Grippe- und COVID-Saisons zu bewältigen. Regierungen leiten Wiederaufbaufonds in die molekulardiagnostische Kapazität, einschließlich Subventionen für die inländische Reagenzienherstellung. Öffentlich-private Partnerschaften in Indien und China bauen zentralisierte Datenplattformen auf, die Testgeräte mit Cloud-Analysen verbinden und einzelne Kits in Überwachungsinstrumente für Gesundheitsministerien verwandeln. Dennoch verlangsamen eine uneinheitliche Krankenversicherungsabdeckung und variable Erstattungsregelungen die weitverbreitete Einführung außerhalb der Städte der ersten Kategorie.
COVID-Testkits-Markt in Europa, Lateinamerika und Afrika
Europa setzt weiterhin auf institutionelle Beschaffung, geleitet durch die Zusammenarbeit der Europäischen Arzneimittel-Agentur an globalen Impfstoff- und Diagnosestandards. Gesundheitssysteme fügen Nachhaltigkeitsklauseln in Verträge ein und belohnen Anbieter, die recycelbare Kunststoffe verwenden oder Rücknahmeservices anbieten. Dieser Umweltfokus erhöht die Herstellungskosten für einige Lieferanten, verschafft jedoch Vorreitern bei öffentlichen Ausschreibungen einen Wettbewerbsvorteil. In Lateinamerika und Afrika verbessern durch Geberorganisationen finanzierte Initiativen die Labornetzwerke, doch Budgetbeschränkungen halten die durchschnittlichen Verkaufspreise unter dem globalen Niveau. Lieferanten, die diese Regionen bedienen, passen abgespeckte Kits an, die die wesentliche Sensitivität beibehalten und gleichzeitig den Transport in der Wärmekette sowie eine minimale Instrumentierung ermöglichen.

Regulatorisches Umfeld
COVID-19-Testkits unterliegen einer Mischung aus Notfall- und konventionellen Zulassungsverfahren, wobei Regulierungsbehörden die langfristigen Anforderungen an Leistung, Qualitätsmanagementsysteme und Marktüberwachung verschärfen. In den Vereinigten Staaten hält die FDA weiterhin EUAs für In-vitro-Diagnostika aufrecht und veröffentlicht spezielle Richtlinien und FAQs für SARS-CoV-2-Tests und rezeptfreie Heimdiagnostik, während das Federal Register (23. September 2025) die FDA-Leitlinien zu Durchsetzungspolitiken für IVD-Tests während eines nach Section 564 erklärten Notfalls finalisiert hat. Diese Klarstellung legt die Kriterien fest, unter welchen Bedingungen nicht zugelassene Tests während künftiger erklärter Notfälle angeboten werden dürfen.
In Europa prägt die Umsetzung der In-vitro-Diagnostika-Verordnung (IVDR) weiterhin den Marktzugang für SARS-CoV-2-Tests durch Übergangsfristen und Auswirkungen der Neuklassifizierung. Die Verordnung (EU) 2024/1860, in Kraft seit dem 9. Juli 2024, verlängerte die Übergangsfristen für Bestands-IVDs, um Lieferunterbrechungen zu verringern. Aktualisierte, mit der MDCG abgestimmte Klassifizierungsleitlinien der Europäischen Kommission für SARS-CoV-2-Tests verschärften zudem die Anforderungen an höhere Risikoklassifizierungen und erhöhten die Anforderungen an die Einbindung benannter Stellen, die Ausrichtung des Qualitätsmanagementsystems (üblicherweise ISO 13485) und die Planung der Konformitätsbewertung, insbesondere für Produkte, die in höhere Klassen mit näher liegenden Einreichungsfristen wechseln.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da diversifizierte Großunternehmen schrumpfende COVID-Einnahmen durch breitere Diagnostikportfolios ausgleichen, während Nischenanbieter Fusionen anstreben oder auf verwandte Atemwegstests umschwenken. Abbott glich sinkende COVID-Kit-Verkäufe mit einem organischen Wachstum von 7,5 % in den Bereichen Herz-Kreislauf und Diabetes im zweiten Quartal 2025 aus und unterstrich damit den Vorteil einer breiten Portfolioaufstellung. Roche lenkt PCR-Instrumentenkapazitäten auf Onkologie- und Transplant-Virologie-Assays um und hält damit Auslastungsraten trotz geringerer SARS-CoV-2-Volumina aufrecht. Thermo Fisher Scientific bündelt Verbrauchsmaterialien mit Cloud-Analysen, um Kunden in mehrjährige Reagenzienverträge einzubinden.
Spezialisierte Hersteller stehen vor einer Weichenstellung: in Technologien der nächsten Generation investieren oder aussteigen. Becton Dickinson kündigte Pläne an, bis 2026 In-vitro-Diagnostik-Vermögenswerte im Wert von 3,4 Milliarden USD zu veräußern, um den Fokus auf Kernbereiche im Medizingerätebereich zu schärfen. Cepheid nutzt seine installierte GeneXpert-Basis, die nun mehr als 40.000 Geräte umfasst, um über 20 FDA-zugelassene Tests anzubieten und damit Skaleneffekte bei Infektionskrankheiten jenseits von COVID zu erzielen. Unternehmen, die CRISPR-basierte oder KI-gestützte Tests entwickeln, ziehen strategische Investoren an, die sich gegen künftige Pandemien absichern wollen, doch der Weg zur Serienproduktion und regulatorischen Zulassung bleibt lang.
Partnerschaften mit Telemedizin-Anbietern definieren Go-to-Market-Modelle neu. Der Direktvertrieb des 3-in-1 Grippe A/B-COVID-Tests von iHealth an Verbraucher, der exklusiv über die Online-Plattform von Costco eingeführt wurde, demonstriert die Marktmacht von Großhändlern im Diagnostikvertrieb. Unterdessen verhandeln aufstrebende Lieferanten in Asien Technologietransfer-Vereinbarungen, die Lizenzen für geistiges Eigentum gegen lokalen Fertigungszugang tauschen und so einen preislich wettbewerbsfähigen Lieferanten in ihren Heimatmärkten sichern. Während der Markt schrumpft, überwiegen operative Exzellenz, Multiplex-Fähigkeit und digitale Integration gegenüber reiner Größe bei der Etablierung von Wettbewerbsvorteilen.
COVID-Testkits-Branchenführer
Abbott
F. Hoffmann-La Roche
Becton, Dickinson and Company
bioMérieux
BGI Genomics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
COVID-Testkits-Markt
- Abbott Laboratories
- Roche
- Thermo Fisher Scientific
- Danaher (Cepheid)
- Beckton Dickinson
- bioMérieux
- QIAGEN
- Randox Laboratories
- DiaSorin
- PerkinElmer
- Laboratory Corporation of America (Labcorp)
- QuidelOrtho
- SD Biosensor
- Siemens Healthineers
- Acon Laboratories
- LumiraDx
- Cue Health
- Seegene
- Ellume
- BGI

Marktchancen und Zukunftsaussichten
Es entsteht eine Chance rund um Testformate und Arbeitsabläufe, die auf die routinemäßige Überwachung von Atemwegsviren und Versorgungspfade ausgerichtet sind, anstatt auf ein massenhaftes Ein-Erreger-Screening. Staatliche Beschaffungs- und Vorsorgeprogramme bieten Nachfrageanker für Hersteller, die konforme, skalierbare Produkte liefern können. Das US-Gesundheitsministerium (Department of Health and Human Services) hat mehr als 3 Milliarden USD investiert, um die heimische Produktion von Schnelltests aufrechtzuerhalten, und 500 Millionen Heimtests für strategische Reserven beschafft, was Lieferanten hilft, validierte Produktionslinien und Qualitätssysteme aufrechtzuerhalten, während sich die kommerziellen Volumina normalisieren.
Die regulatorische Normalisierung schafft zudem Raum für Unternehmen, die ihre Portfolios von EUA auf traditionelle Zulassung umstellen, wobei sich die Differenzierung zunehmend auf Multiplexing und Konnektivität stützt. Im Juni 2026 klassifizierte die FDA ein einfaches Point-of-Care-Gerät zur direkten Erkennung von SARS-CoV-2 in die Klasse II mit speziellen Kontrollen (21 CFR 866.3982), was einen klareren langfristigen Weg für Point-of-Care-COVID-Tests untermauert und Investitionen in zugelassene Produktlinien statt reine Notfallangebote unterstützt. Auf der Seite des öffentlichen Gesundheitswesens weiten sich Multi-Erreger-Überwachung und Sentinel-Ansätze, einschließlich abwasserbasierter Überwachung, weiter aus. Im Jahr 2026 startete Australien ein dreijähriges National Wastewater Surveillance Program an 47 Sentinel-Standorten, was auf anhaltende institutionelle Ausgaben für die SARS-CoV-2-Überwachungsinfrastruktur hinweist, die die klinische Testung ergänzt und die Nachfrage nach Hochdurchsatz-Molekularplattformen und integrierter Berichterstattung unterstützt.
Recent Industry Developments in COVID-Testkits-Markt
- Mai 2026: Roche gab eine endgültige Vereinbarung zur Übernahme von PathAI für 750 Millionen USD im Voraus bekannt, mit zusätzlichen Meilensteinzahlungen von bis zu 300 Millionen USD. Die Transaktion stärkt seine KI-gestützten Diagnostik- und Datenauswertungsfähigkeiten und unterstützt, obwohl sie sich auf digitale Pathologie konzentriert, auch eine breitere Digitalisierung diagnostischer Arbeitsabläufe im Zusammenhang mit vernetzten Atemwegstest-Strategien. Die Transaktion unterstreicht den Trend zur softwaregestützten Differenzierung, während die Volumina eigenständiger COVID-Tests zurückgehen.
- November 2025: Roche schloss eine strategische Vereinbarung mit Sapphiros, die Roche Zugang zu bis zu 1 Milliarde Lateral-Flow-Tests pro Jahr an Fertigungskapazität sowie einen Weg zu zukünftigen molekularen Point-of-Care-Tests verschafft. Die zusätzliche Kapazität und der Plattformzugang verbessern die Bereitschaft für Nachfragespitzen und die Versorgungssicherheit für Schnelltests, eine zentrale Anforderung für staatliche Bevorratung und Ausbruchsreaktionsprogramme. Dies signalisiert zudem fortgesetzte Investitionen in skalierbare Schnelltestfähigkeiten, während sich der Markt zu einer normalisierteren Nachfrage entwickelt.
- Juli 2025: Becton, Dickinson and Company erhielt die FDA-510(k)-Zulassung für das BD Veritor System zur SARS-CoV-2-Antigentestung für den Point-of-Care-Einsatz. Die Zulassung unterstützt den branchenweiten Übergang von der EUA-basierten Vermarktung zu Standard-FDA-Zulassungswegen und trägt zu längeren Produktlebenszyklen und stabileren institutionellen Beschaffungen bei. Sie stärkt zudem die Position von BD in dezentralen Testumgebungen, in denen schnelle Durchlaufzeiten und vereinfachte Arbeitsabläufe weiterhin wichtig sind.


COVID-Testkits-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Kits, die zum Nachweis einer SARS-CoV-2-Infektion verwendet werden, einschließlich molekularer und immunoassay-basierter Formate, in klinischen und Point-of-Care-Testumgebungen. Unsere Marktgrößenanalyse konzentriert sich auf Verkäufe auf Kit-Ebene im Zusammenhang mit routinemäßiger Diagnose, Screening- und Überwachungsbedarf in den wichtigsten Regionen.
Ausschlüsse des Anwendungsbereichs: Wir schließen COVID-19-Impfstoffe, therapeutische Arzneimittel, allgemeine Laborgeräte (sofern nicht im Kitpreis enthalten) und Nicht-COVID-Atemwegs-Panels, die kein SARS-CoV-2-Ergebnis melden, aus.
Übersicht der Segmentierung
- Nach Produkt
- RT-PCR-Testkits
- Immunoassay-Teststreifen / -Kassetten
- CRISPR-basierte Molekularkits
- Next-Gen-Sequenzierungspanels
- Nach Probenmaterial
- Nasopharyngeal-Abstrich
- Nasal-Abstrich
- Oropharyngeal-Abstrich
- Speichel
- Blut / Fingerbeere
- Nach Endnutzer
- Krankenhäuser
- Diagnostiklabore
- Heimversorgungseinrichtungen
- Behörden des öffentlichen Gesundheitswesens
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Erfassung, wie viele Tests durchgeführt werden und welche Art von Tests es sind, bevor diese Aktivität in Kit-Nachfrage und Umsatz umgerechnet wird. Dabei stützen wir uns auf Berichte des öffentlichen Gesundheitswesens und Überwachungsveröffentlichungen wie WHO-Situationsberichte, CDC-Testleitlinien und Überwachungs-Dashboards sowie ECDC-Überwachungsnotizen, da diese Quellen helfen, den Wandel von Massentestung zu gezielterer Testung zu erklären.
Wir ziehen auch unterstützende Inputs aus Quellen wie Beschaffungsbekanntmachungen nationaler Gesundheitsministerien, Zoll- und Handelsstatistiken für diagnostische Reagenzien und Abstriche, soweit verfügbar, sowie begutachteten Studien heran, die im Zeitverlauf über Positivitätsraten, Testhäufigkeit und Veränderungen der klinischen Praxis berichten. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden genutzt, um Preisbewegungen, Lieferbeschränkungen und den Vertriebskanal-Mix zu verstehen, und anschließend wird selektiv eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten, Nachrichtenrecherche und Patentabfragen verwendet, die Produktpipelines klären. Diese Quellen sind nicht vollständig, und viele weitere öffentliche Referenzen wurden geprüft, um Daten zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärdaten werden von Laborleitern, Beschaffungsteams, Vertriebshändlern und Experten der Diagnostikbranche eingeholt, um die realistische Aufteilung zwischen PCR- und Schnelltestformaten, das Tempo der Preisrückgänge und die Häufigkeit der Testanordnung in verschiedenen Umgebungen zu bestätigen. Diese Gespräche helfen zudem zu prüfen, wie politische Änderungen, Reisetests und Ausbruchszyklen die Nachfrage in APAC, EMEA und Amerika beeinflussen, und sie schärfen Annahmen, die in den Schreibtischrecherche-Ergebnissen schwach oder inkonsistent waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 15 % | APAC: 46 % |
| Mid-Tier: 41 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Akteure: 22 % | Manager: 51 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Das Hauptmodell verwendet einen Top-down-Ansatz, bei dem die gemeldeten Testvolumina und der Testmix in Kit-Verbrauch umgerechnet und anschließend anhand regionaler Durchschnittsverkaufspreise bewertet werden, die Vertriebskanal und Produkttyp widerspiegeln. Da sich die Nachfrage nach den Höhepunktjahren der Pandemie schnell veränderte, achten wir genau darauf, wie die Testhäufigkeit pro Verdachtsfall, Positivitätsraten und politisch bedingte Screening-Anforderungen den adressierbaren Testpool beeinflussen.
Zu den wichtigsten im Modell verwendeten Inputs gehören der Anteil molekularer versus Antigen-Testung, die durchschnittlich pro Test verwendeten Kits (einschließlich Kontrollen, sofern relevant), die Intensität der öffentlichen Beschaffung, die Verschiebung zwischen zentralisierten Laboren und dezentralen Teststandorten sowie die beobachteten Preisrückgänge, während sich die Versorgung normalisierte. Die Gesamtsummen werden anschließend durch selektive Bottom-up-Näherungen bestätigt, etwa durch das Hochrechnen stichprobenweise erhobener Lieferantenumsätze und den Abgleich implizierter versendeter Kits mit geschätzten durchgeführten Tests, und Lücken werden durch die Anwendung konservativer Bandbreiten behandelt, wenn ein Land unvollständig berichtet.
Für die Prognose wird eine Szenarioanalyse rund um erwartete Ausbruchswellen, die Persistenz von Überwachungstests und leitliniengestützte Tests in Krankenhäusern und der Langzeitpflege angewendet. Der endgültige Pfad wird gewählt, nachdem die Szenarien mit Experteneinschätzungen zum wahrscheinlichen Testrhythmus und der realistischen Preisentwicklung für gängige Kitformate abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, beginnend mit einfachen Abweichungsprüfungen über die Regionen hinweg und anschließend mit einer genaueren Untersuchung von Ausreißern wie plötzlichen Umsatzsprüngen, die nicht zur Testintensität passen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie öffentlichen Testzahlen, Beschaffungsschlagzeilen und Lieferantenkommentaren, um sicherzustellen, dass sich das Modell glaubwürdig verhält.
Vor der Freigabe werden die Annahmen mit dem größten Werteinfluss, hauptsächlich Preisgestaltung und Testvolumina, von einem weiteren Analysten überprüft, und bei ungelösten Unstimmigkeiten werden klärende Gespräche ausgelöst. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, wenn größere politische Verschiebungen, neue Varianten oder große Beschaffungsereignisse die Nachfrage wesentlich verändern, und eine abschließende Überprüfung vor der Auslieferung stellt sicher, dass Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für COVID-19-Nachweiskits von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für COVID-19-Nachweiskits weichen häufig voneinander ab, da sich der Markt von der Notfallnachfrage zu einer stetigeren Überwachung entwickelt hat und jeder Herausgeber unterschiedliche Jahre, Umfänge und Preislogiken zugrunde legt. Die Zahlen können sich auch unterscheiden, wenn manche Studien Verbrauchsmaterialien über die Kits hinaus einbeziehen oder die Grenzen zwischen Point-of-Care- und Labortests unterschiedlich behandeln.
Testvolumensignale und der beobachtete Mix zwischen RT-PCR- und Schnelltestformaten sind die Prüfpunkte, die die Schätzung von Mordor Intelligence für 2025 an die Kit-Nachfrage und nicht an breitere Laborausgaben binden, was ein häufiger Grund für Abweichungen bei den Gesamtsummen ist. Andere Schätzungen variieren zudem danach, ob sie einen konservativen Rückgangspfad nach 2021 verwenden, ob sie Werte ab Werk oder Endmarktwerte melden, und wie sie den Zeitpunkt der Währungsumrechnung in Phasen schneller Preisrückgänge handhaben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,48 Milliarden USD (2025) | |
| Globaler Forschungsverlag A | 8,35 Milliarden USD (2025) | Diese Zahl erweitert den Anwendungsbereich um Verbrauchsmaterialien und verwandte Dienstleistungen neben den Kits und wird als Ab-Werk-Wert dargestellt, was die Gesamtsummen erhöhen kann, selbst wenn die Testvolumina zurückgehen. |
| Branchenforschungsverlag B | 5,40 Milliarden USD (2024) | Diese Schätzung ist an einem früheren Basisjahr mit einer anderen Rückgangskurve verankert, und ihre durchschnittlichen Preisannahmen können schneller nach unten tendieren, wenn Schnelltests im modellierten Zeitraum den Mix dominieren. |
Insgesamt lässt sich die Spannweite größtenteils dadurch erklären, was zum Kit gezählt wird, welches Basisjahr gewählt wurde und wie schnell angenommen wird, dass die Preise sinken, während sich die Nachfrage normalisiert. Indem der Umsatz an die Testaktivität und an praktische, überprüfbare Preisbänder zurückgebunden wird, liefert der Ansatz eine nachvollziehbare Zahl, die wiederholt und bei der nächsten Nachfrageverschiebung aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der COVID-Testkits-Markt im Jahr 2031?
Der Markt wird bis 2031 auf 5,06 Milliarden USD geschätzt, was einem CAGR von -6,32 % ab 2026 entspricht.
Welcher Produkttyp wächst am schnellsten?
CRISPR-basierte Molekularkits führen das Wachstum mit einem prognostizierten CAGR von 1,90 % an, da Laboratorien ultraschnelle Diagnostika einsetzen.
Wie schnell wächst der Bereich Heimversorgung?
Heimversorgungskanäle sollen bis 2031 einen CAGR von 2,18 % verzeichnen, da Selbsttestungen zur Routine werden.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik ist für die schnellste regionale Expansion mit einem CAGR von 1,98 % positioniert, angetrieben durch Investitionen in die Diagnostikinfrastruktur.
Warum sind staatliche Lagerbestände für Lieferanten wichtig?
Langfristige Beschaffungsverträge stabilisieren die Basalnachfrage und helfen Herstellern, Produktionskapazitäten für künftige Ausbrüche aufrechtzuerhalten.
Wie beeinflusst der Preisdruck Hersteller?
Da Notfallprämien verschwinden, konzentrieren sich Lieferanten auf Multiplex-Fähigkeiten, digitale Zusatzleistungen und operative Effizienz zum Schutz der Margen.
Seite zuletzt aktualisiert am:



