
Marktgröße und Marktanteil für kosmetische Peptidsynthese
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 274 Millionen US-Dollar |
| Marktgröße (2032) | 354.85 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für kosmetische Peptidsynthese von Mordor Intelligence
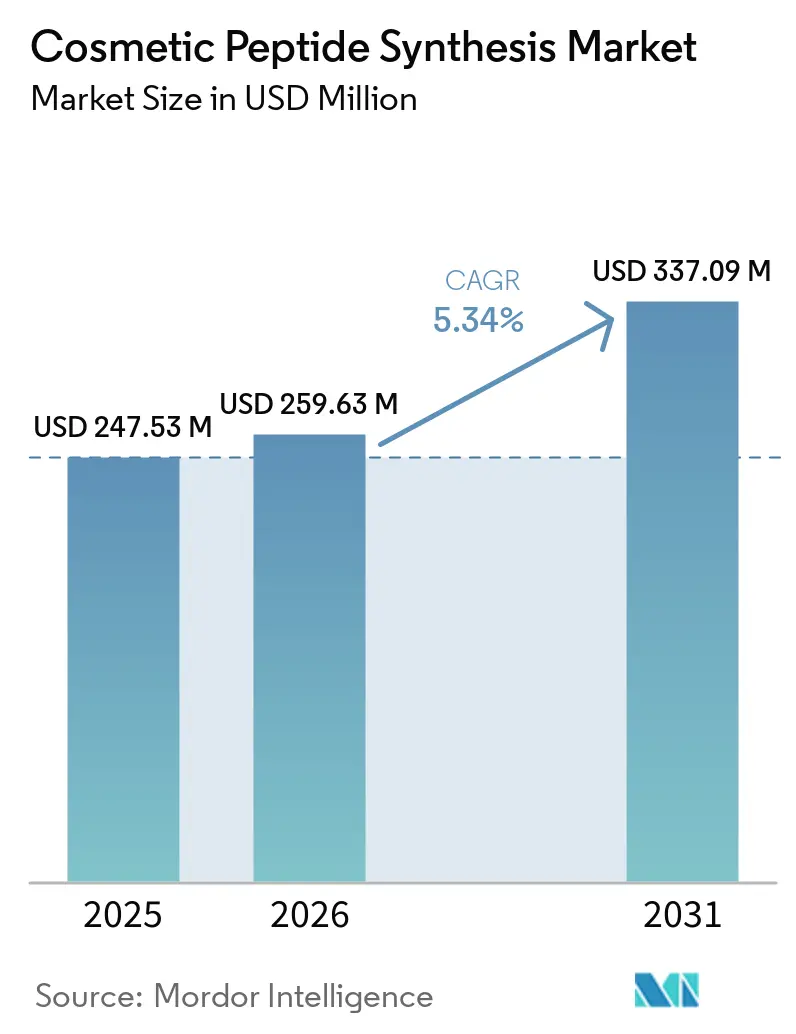
Die Marktgröße für kosmetische Peptidsynthese wird für 2026 auf 260,20 Millionen USD und für 2027 auf 274 Millionen USD geschätzt und soll bis 2032 einen Wert von 354,85 Millionen USD erreichen, was einem Wachstum mit einer CAGR von 5,34 % von 2027 bis 2032 entspricht.
Fortschritte bei mikrowellengestützten Festphasensystemen haben die Synthesezyklen von Wochen auf Tage verkürzt, während maschinelle Lernmodelle die Peptidstabilität und Hautpermeabilität nun mit einer Genauigkeit von über 85 % vorhersagen und Formulierern die Sicherheit geben, veraltete Wirkstoffe zu ersetzen. Die Nachfrage verlagert sich zudem von Einzelfunktions- zu Mehrfachstapelformulierungen, was Marken dazu veranlasst, proprietäre Sequenzen gemeinsam mit Lieferanten zu entwickeln, um Exklusivität und höhere Preispunkte zu sichern. Regulatorische Schnellverfahren in den Vereinigten Staaten und Südkorea verkürzen die Prüfzeiten für funktionale Kosmetika und ermöglichen eine schnellere Vermarktung neuartiger Peptide. Schließlich reduziert die rekombinante Biosynthese den Lösungsmitteleinsatz und die Produktionskosten und hilft dem Markt für kosmetische Peptidsynthese, eine „Clean-Beauty”-Positionierung zu übernehmen, ohne die Reinheit zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
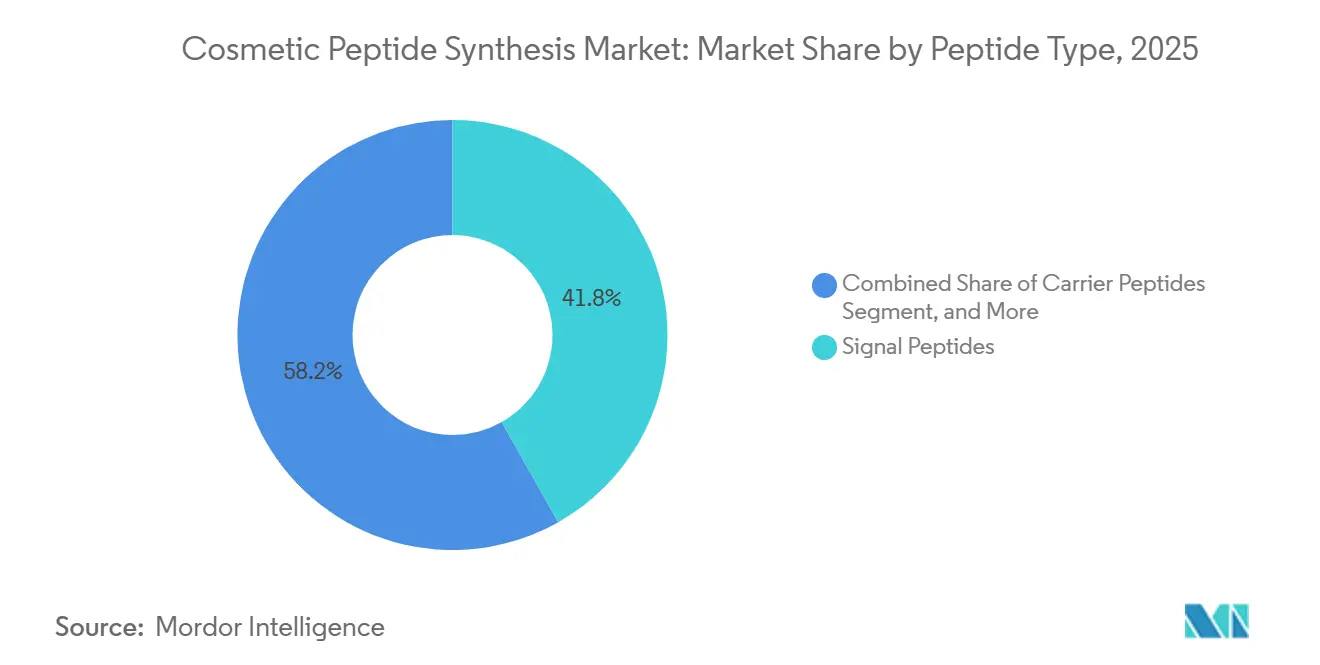
- Nach Peptidtyp führten Signalpeptide im Jahr 2026 mit einem Marktanteil von 41,82 % im Markt für kosmetische Peptidsynthese, während Trägerpeptide bis 2032 voraussichtlich mit einer CAGR von 6,43 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 48,27 % der Marktgröße für kosmetische Peptidsynthese auf Anti-Aging, während Haarpflege- und Kopfhautprodukte bis 2032 voraussichtlich die schnellste CAGR von 8,72 % verzeichnen werden.
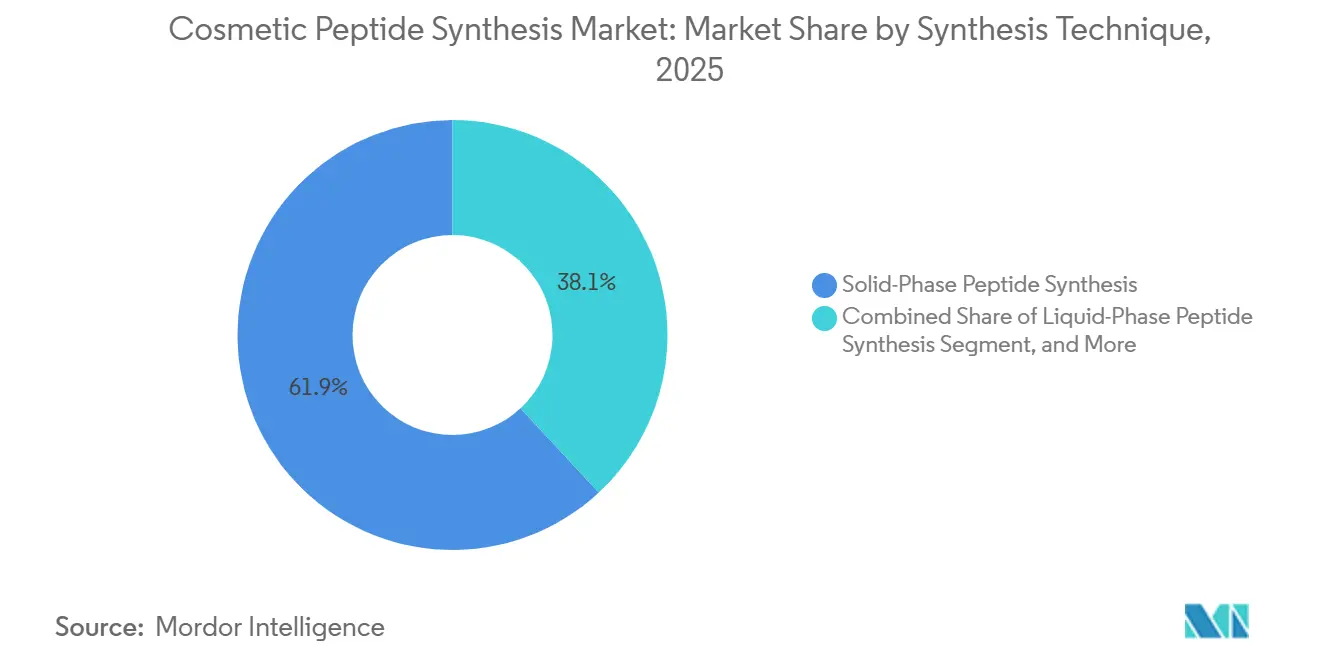
- Nach Synthesetechnik hielt die Festphasenpeptidsynthese im Jahr 2026 einen Anteil von 61,91 %, und die rekombinante oder zellfreie Biosynthese schreitet zwischen 2027 und 2032 mit einer CAGR von 7,45 % voran.
- Nach Reinheitsgrad entfielen im Jahr 2026 51,78 % des Marktes auf den kosmetischen Grad ≥98 %, und es wird prognostiziert, dass dieser bis 2032 mit einer CAGR von 7,66 % wachsen wird.
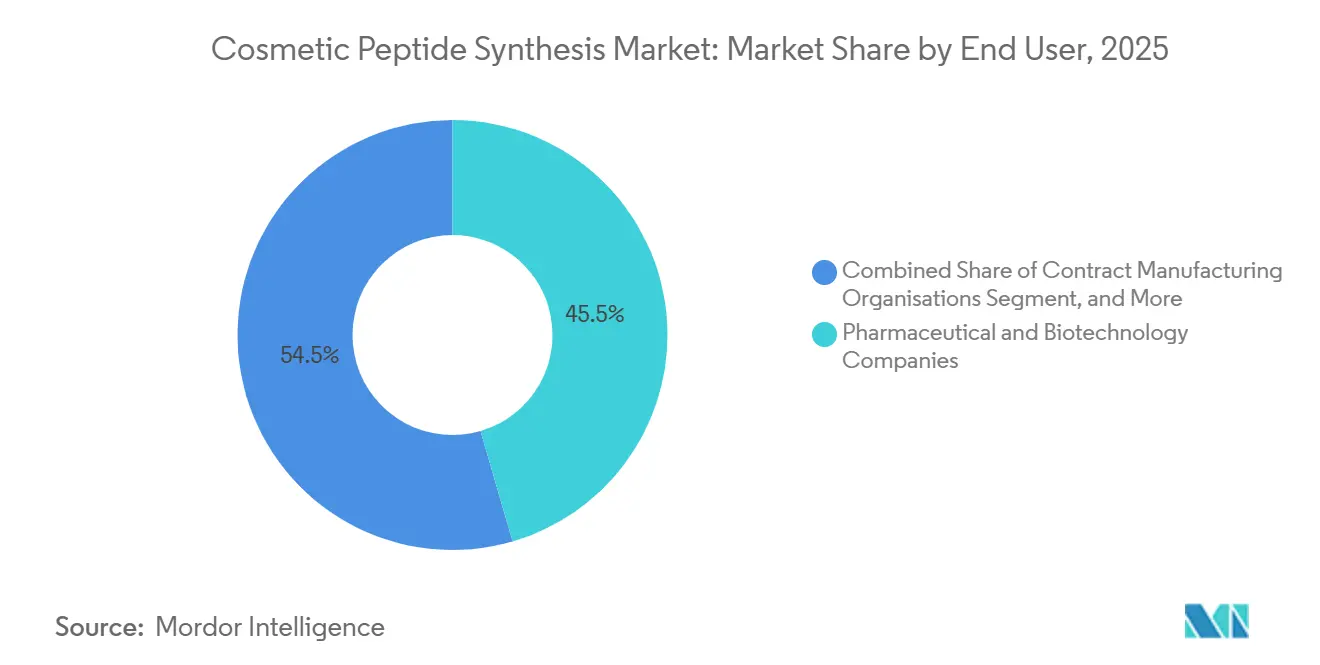
- Nach Endnutzer hielten Pharma- und Biotechnologieunternehmen im Jahr 2026 einen Anteil von 45,48 %, doch Auftragsfertigungsorganisationen werden voraussichtlich bis 2032 die höchste CAGR von 8,06 % verzeichnen.
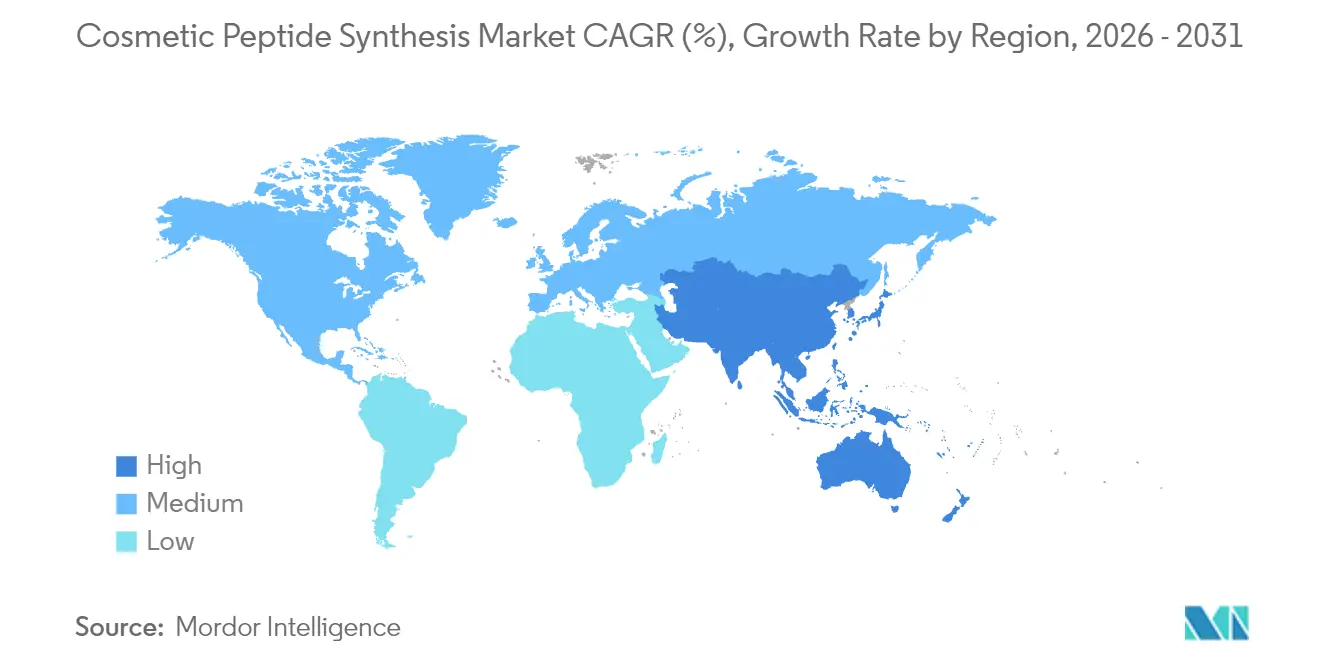
- Nach Geografie behielt Nordamerika im Jahr 2026 einen Anteil von 42,84 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage nach biomimetischen Anti-Aging-Wirkstoffen | +1.8% | Global, frühe Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostengünstige Hochdurchsatz-Festphasenpeptidsynthese-Automatisierung | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung südkoreanischer Peptidseren | +0.9% | Südkorea und Japan, Ausbreitung nach Südostasien | Mittelfristig (2–4 Jahre) |
| Gemeinsame Entwicklung von Signaturpeptiden durch Marken und Lieferanten | +0.7% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestütztes Sequenzdesign zur Verkürzung von Forschungs- und Entwicklungszyklen | +1.2% | Nordamerika und Europa, Südkorea | Mittelfristig (2–4 Jahre) |
| Schnellverfahren für Regulierungen funktionaler Kosmetika | +0.6% | Südkorea, Japan, ausgewählte EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach biomimetischen Anti-Aging-Wirkstoffen
Klinische Belege zeigen, dass Palmitoyl-Pentapeptid-4 die Faltentiefe innerhalb von zwölf Wochen um bis zu 20 % reduzieren kann, ohne die bei topischen Retinoiden beobachtete Reizung zu verursachen. Acetyl-Hexapeptid-8 dämpft die Muskelkontraktion durch Blockierung des SNARE-Komplexes und liefert eine sichtbare Glättung, die mit einer niedrig dosierten Botulinumtoxin-Behandlung vergleichbar ist. Kupfer-GHK-Peptide remodellieren die extrazelluläre Matrix weiter, indem sie Metalloproteinasen aktivieren und die dermale Dichte nach vier Monaten um 18 % verbessern. Marken schichten zunehmend Signal-, Träger- und Enzymhemmerpeptide in einem einzigen Produkt, obwohl diese Strategie die Komplexität der Stabilitätsprüfung erhöht. Regulierungsbehörden behandeln Peptide weiterhin als kosmetische Inhaltsstoffe, es sei denn, explizite Struktur-Funktions-Angaben überschreiten die Arzneimittelschwelle.[1]
Kostengünstige Hochdurchsatz-Festphasenpeptidsynthese-Automatisierung
Mikrowellengestützte Reaktoren haben die Kopplungszeiten von Stunden auf Minuten reduziert und dabei Arbeitskosten und Lösungsmitteleinsatz halbiert.[2] Die kontinuierliche Festphasenpeptidsynthese eliminiert manuelle Harztransfers und senkt den Lösungsmittelbedarf um etwa 40 %. Auftragsfertigungsunternehmen, die mit diesen Plattformen ausgestattet sind, können Chargen unter einem Kilogramm innerhalb von vier Wochen liefern und damit die Agilität von Kleinmoleküllieferanten erreichen. Infolgedessen sind maßgeschneiderte Peptide nun in Produkten der mittleren Preisklasse unter 50 USD erhältlich, einem Preissegment, das für Peptidwirkstoffe historisch unerreichbar war. Die ISO-22716-Richtlinien stellen sicher, dass ein höherer Durchsatz die Rückverfolgbarkeit oder Kontaminationskontrolle nicht beeinträchtigt.
KI-gestütztes Peptidsequenzdesign zur Verkürzung von Forschungs- und Entwicklungszyklen
Protein-Sprachmodelle und diffusionsbasierte Generatoren bewerten wöchentlich Tausende von Kandidatensequenzen und sagen Bioaktivität und Hautpermeation mit einer Genauigkeit von nahezu 90 % voraus. Die Zusammenarbeit von Evonik Industries mit GenScript Biotech Corp. identifizierte ein Tetrapeptid, das Palmitoyl-Pentapeptid-4 in Fibroblasten-Assays innerhalb von sechs Wochen nach dem Screening um 22 % übertraf.[3] Die verkürzte Entdeckungszeit ermöglicht es Nischenmarken, proprietäre Wirkstoffe in Auftrag zu geben, ohne eigene Nasslabore aufzubauen. Regulierungsbehörden haben keine peptidspezifischen KI-Leitlinien herausgegeben, sodass KI-generierte Sequenzen den bestehenden Rahmenbedingungen für kosmetische Inhaltsstoffe in der EU und den USA folgen.
Premiumisierung südkoreanischer Peptidseren
Südkoreanische Marken haben Seren populär gemacht, die PDRN mit multifunktionalen Peptiden kombinieren und häufig zu einem Preis von über 80 USD pro 30 ml verkauft werden. Diese Produkte vermarkten Peptide als „native Sprache der Haut” und bevorzugen fermentationsbasierte Sequenzen, die mit Clean-Beauty-Narrativen übereinstimmen. Steigende Exportmengen nach Nordamerika und Europa zeigen, dass die Premium-Peptidpositionierung auch außerhalb Asiens Anklang findet. Die südkoreanische Regulierung klassifiziert Peptide unter 50 Aminosäuren als kosmetische Inhaltsstoffe, vermeidet therapeutische Prüfungsauflagen und beschleunigt die Markteinführungszeiten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Reinigungskosten begrenzen die Massenmarktpreisgestaltung | -1.1% | Global, besonders ausgeprägt in preissensiblen Märkten im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Chargenweise Variabilität bei der Flüssigphasenpeptidsynthese | -0.7% | Auftragsfertigungslabore im asiatisch-pazifischen Raum, weniger in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Überprüfung von Mikroplastikträgern in Formulierungen | -0.3% | EU als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbrauchersensibilität gegenüber „synthetisch klingenden” INCI-Bezeichnungen | -0.4% | Global, am stärksten in Clean-Beauty-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Reinigungskosten begrenzen die Massenmarktpreisgestaltung
Die präparative Hochleistungsflüssigkeitschromatographie kann bis zu 40 % der endgültigen Peptidkosten ausmachen, hauptsächlich aufgrund des Acetonitrilverbrauchs und der Lösungsmittelentsorgungsgebühren. Membranbasierte und kontinuierliche Chromatographie kann die Reinigungskosten um 25–35 % senken, aber weniger als 15 % der globalen Produktionslinien haben diese Methoden aufgrund der Validierungskomplexität übernommen. Marken, die auf Massenmarktpreise abzielen, reduzieren den Peptidanteil häufig auf unter 0,5 %, was die Wirksamkeit beeinträchtigt und die Wahrnehmung von Peptiden als „Luxusprodukt” verstärkt.
Die Flüssigphasen-Peptidsynthese (LPPS) hinterlässt 2–8 % nicht umgesetzte Aminosäuren in hydrophoben Sequenzen, was zu Verunreinigungsschwankungen von bis zu 12 % zwischen den Chargen führt. Chinesische und indische Einrichtungen, die LPPS bevorzugen, melden Ausschussquoten von nahezu 10 %, gegenüber 3 % bei SPPS-Standorten. Jede abgelehnte Charge löst eine Neuformulierung oder Lagerabschreibungen aus und verursacht zusätzliche analytische Testkosten von 500–800 USD pro Charge.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Peptidtyp:
Signalpeptide behalten die Führung, während Trägerpeptide an Dynamik gewinnenSignalpeptide repräsentierten im Jahr 2026 einen Marktanteil von 41,82 % im Markt für kosmetische Peptidsynthese. Der anhaltende Einsatz von Palmitoyl-Pentapeptid-4 und Palmitoyl-Tripeptid-1 in Anti-Aging-Cremes stützt die Nachfrage, während Marken diese Sequenzen aufgrund ihrer vorhersehbaren Stabilitätsprofile bevorzugen. Lieferketten mit mehreren Anbietern unterstützen zudem die Preisdisziplin und begrenzen Engpässe.
Trägerpeptide werden bis 2032 voraussichtlich die schnellste CAGR von 6,43 % verzeichnen. Kupfer-GHK-Komplexe transportieren nun Spurenelemente, die den Umbau der extrazellulären Matrix katalysieren, ohne auf synthetische Polymere angewiesen zu sein, die derzeit einer Umweltprüfung unterzogen werden. Formulierer sehen Trägerpeptide als Möglichkeit, Texturen zu differenzieren und die Abgabeeffizienz zu verbessern.
Neurotransmitter-Inhibitor-Peptide, wie Acetyl-Hexapeptid-8, hielten im Jahr 2026 einen Anteil von 23,1 % und bleiben in Seren gegen Ausdruckslinien beliebt, da sie Verbrauchern eine topische Alternative zu Botulinumtoxin-Injektionen bieten. Enzym-Inhibitor-Peptide, die Elastase und Kollagenase blockieren, erreichten einen bedeutenden Marktanteil, mit der höchsten Akzeptanz in städtischen Regionen, in denen Feinstaubverschmutzung die Hautalterung beschleunigt. Andere funktionelle Peptide, einschließlich antimikrobieller und pigmentmodulierender Sequenzen, finden zunehmend Anwendung in Akne- und Hyperpigmentierungsprodukten.



Nach Anwendung:
Anti-Aging dominiert, während Haarpflege beschleunigtAnti-Aging hielt im Jahr 2026 einen Anteil von 48,27 % der Marktgröße für kosmetische Peptidsynthese. Obwohl das Wachstum in reifen Regionen nachlässt, profitiert das Segment weiterhin von Multi-Peptid-Stacking-Strategien, die eine synergistische Kollagenstimulation versprechen.
Haarpflege- und Kopfhautbehandlungen werden zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen. Die Erkenntnis, dass Kupfer-GHK Haarfollikel bis zu 22 % länger in der Anagenphase halten kann, ermutigt Formulierer, Peptide über die Gesichtspflege hinaus einzusetzen. Aufhellungs- und Brightening-Produkte hielten einen Anteil von 16,8 %, angetrieben durch Oligopeptid-68 und Nonapeptid-1, die eine Tyrosinase-Hemmung ohne den regulatorischen Aufwand von Hydrochinon bieten. Barriere-Repair-Cremes und Feuchtigkeitspflege erfassten einen Anteil von 14,3 %, unterstützt durch Peptide, die den transepidermalen Wasserverlust senken. Augenpflege und Sonnenschutz machen gemeinsam einen bescheidenen, aber wachsenden Anteil aus, wobei DNA-Reparatur-Peptide für die Erholung nach dem Sonnenbaden untersucht werden.
Nach Synthesetechnik:
Festphasenpeptidsynthese dominiert, rekombinante Plattformen wachsen starkDie Festphasenpeptidsynthese machte im Jahr 2026 61,91 % des Umsatzes aus und bleibt der Standard für Sequenzen unter 30 Aminosäuren, dank automatisierter Plattformen, die in 4 Wochen eine Reinheit von ≥98 % liefern. Die Marktgröße für kosmetische Peptidsynthese im Bereich der Festphasenpeptidsynthese wird voraussichtlich weiter wachsen, obwohl ihr Gesamtanteil allmählich sinken wird.
Die rekombinante und zellfreie Biosynthese, die mit einer CAGR von 7,45 % wächst, profitiert von einem geringeren Lösungsmittelverbrauch und der Ausrichtung auf Ziele der „Grünen Chemie”. Die Flüssigphasenpeptidsynthese behält ihre Relevanz für sehr kurze Sequenzen, ihr Anteil wird jedoch durch Chargenqualitätsprobleme begrenzt. Hybride oder Fragment-Kondensationsrouten bleiben eine Nische für zyklische oder stark hydrophobe Peptide, die die Standard-Festphasenpeptidsynthese vor Herausforderungen stellen.

Nach Reinheitsgrad:
≥98 %-Spezifikationen gewinnen EinzelhandelspräferenzDer kosmetische Reinheitsgrad ≥98 % hielt im Jahr 2026 einen Anteil von 51,78 % und wird voraussichtlich mit einer CAGR von 7,66 % wachsen, da Premium-Marken Analysezertifikate auf Produktseiten hervorheben. Einzelhändler verlangen zunehmend Nachweise hoher Reinheit, um das Kontaminationsrisiko zu minimieren, was mittlere Marken in Richtung des 95–98 %-Bandes drängt. Industrie- und Forschungsgrade unter 95 % decken Pilotstudien und kostensensitive Formulierungen ab, werden aber voraussichtlich keinen Anteil von mehr als 15 % erreichen, da Wirksamkeitsaussagen bei niedrigen Einschlussraten schwächer werden.
Nach Endverbraucher:
Pharma und Biotech führen, Auftragsfertigungsorganisationen wachsen schnellerPharma- und Biotechnologieunternehmen nutzten ihr bestehendes Wissen über Peptidarzneimittel, um im Jahr 2026 einen Anteil von 45,48 % zu halten. Auftragsfertigungsorganisationen werden jedoch die schnellste CAGR von 8,06 % verzeichnen, was die Zurückhaltung der Marken widerspiegelt, in cGMP-Infrastruktur zu investieren. Auftragsfertigungsorganisationen, die mit mikrowellenunterstützter Festphasenpeptidsynthese und Durchflusslinien ausgestattet sind, liefern Chargen unter einem Kilogramm in weniger als einem Monat und ziehen sowohl unabhängige als auch Prestige-Marken an. Akademische Labore und Formulierungshäuser bilden den Rest und nutzen webbasierte Konfiguratoren, um Mustermengen für Machbarkeitsstudien zu bestellen.
Geografische Analyse
Markt für kosmetische Peptidsynthese in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,84 % am Markt für kosmetische Peptidsynthese, gestützt durch cGMP-Einrichtungen in New Jersey, Kalifornien und Massachusetts. Das regionale Wachstum mit einer CAGR von 4,8 % wird durch KI-gestützte Designwerkzeuge untermauert, die überproportional häufig in den Vereinigten Staaten ansässig sind. Kanada spiegelt die regulatorischen Rahmenbedingungen der USA wider und erleichtert so den grenzüberschreitenden Warenverkehr, während Mexikos Wachstum am stärksten in Premium-Kaufhäusern ist, die hochreine Importe bevorzugen.
Markt für kosmetische Peptidsynthese in Europa
Deutschland führt den Verbrauch an, begünstigt durch hausinterne Peptideinheiten bei BASF und Evonik, während Frankreich von der Nachfrage der Luxusmarken profitiert. Das Vereinigte Königreich, Italien und Spanien folgen, wobei jedes Land ein Wachstum im mittleren einstelligen Bereich verzeichnet, da Peptide Retinoide in Hautpflegeprogrammen für empfindliche Haut ersetzen.
Markt für kosmetische Peptidsynthese im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,36 % bis 2032. China beherbergt expandierende Hubs für rekombinante Biosynthese in Shenzhen und Shanghai, während südkoreanische Marken mit lokalen Lieferanten zusammenarbeiten, um charakteristische Hexapeptide auf den Markt zu bringen. Japans regulatorische Einstufung von „funktionellen Kosmetika” erlaubt Struktur-Funktions-Aussagen, sobald Inhaltsstoffe eine Sicherheitsprüfung bestehen, was lokalen Marken hilft, Wirksamkeitsdaten zu vermarkten. Indien und Südostasien verzeichnen ein zweistelliges Wachstum, das durch steigende verfügbare Einkommen angetrieben wird, obwohl die Preissensibilität weiterhin niedrigere Einschlussraten begünstigt.
Markt für kosmetische Peptidsynthese in Südafrika
Hohe Pro-Kopf-Ausgaben und der Tourismuseinzelhandel stützen die Nachfrage, doch die begrenzte lokale Fertigung bedeutet, dass die meisten Peptide als Fertigprodukte eingeführt werden. Südafrika stellt den sekundären Wachstumsknoten der Region dar, mit Schwerpunkt auf Mitteln gegen Hyperpigmentierung und Sonnenschäden.
Markt für kosmetische Peptidsynthese in Südamerika
Brasilien dominiert, unterstützt durch lokale Marken, die Peptide in Anti-Aging-Cremes für sonnenexponierte Klimazonen integrieren. Argentinien und Chile folgen, obwohl Währungsvolatilität die Importlieferketten stören kann. Regionale Regulierungsbehörden wie ANVISA verlangen Sicherheitsdossiers, jedoch keine Marktzulassung für die Wirksamkeit vor der Markteinführung, was relativ schnelle Markteinführungen ermöglicht.
Regulatorisches Umfeld
Anbieter der kosmetischen Peptidsynthese agieren innerhalb der Rahmenwerke für kosmetische Inhaltsstoffe und Herstellung, wobei die Substantiierung von Wirkaussagen und die Benennung von Inhaltsstoffen die Compliance bestimmen. In der Europäischen Union regelt weiterhin die Verordnung (EG) Nr. 1223/2009 die kosmetische Sicherheit und Kennzeichnung, und die Verordnung (EU) 2024/858 änderte den Rahmen, um bestimmte Nanomaterialien einzuschränken, darunter Acetyl Heptapeptide-9 Colloidal Gold und Acetyl Tetrapeptide-17 Colloidal Platinum (März 2024). Dies verstärkt die strengere Kontrolle neuartiger Peptid-Freisetzungsformate.
Im Jahr 2026 verschärften sich die technischen Anforderungen an die Qualitätsdokumentation von Peptiden in wichtigen Rechtsordnungen. Die Leitlinie der Europäischen Arzneimittel-Agentur zur Entwicklung und Herstellung synthetischer Peptide (wirksam ab 1. Juni 2026) bietet einen klareren Quality-by-Design- und Kontrollrahmen, der prägt, wie Lohnhersteller Verunreinigungskontrollen und Validierungspakete aufbauen, selbst wenn sie Peptide in Kosmetikqualität liefern. In China veröffentlichte die National Medical Products Administration im April 2026 fünf neue Industriestandards für Kosmetika, darunter YY/T 10001-2026 für biotechnologisch hergestellte Inhaltsstoffe sowie peptidspezifische Standards wie YY/T 10004-2026 (Acetyl Hexapeptide-8) und YY/T 10005-2026 (Copper Tripeptide-1). Diese Standards treten am 1. Mai 2027 in Kraft und drängen Anbieter zu stärker standardisierten Testmethoden und Dossiers für häufig verwendete kosmetische Peptide.
Wettbewerbslandschaft
Marktkonzentration
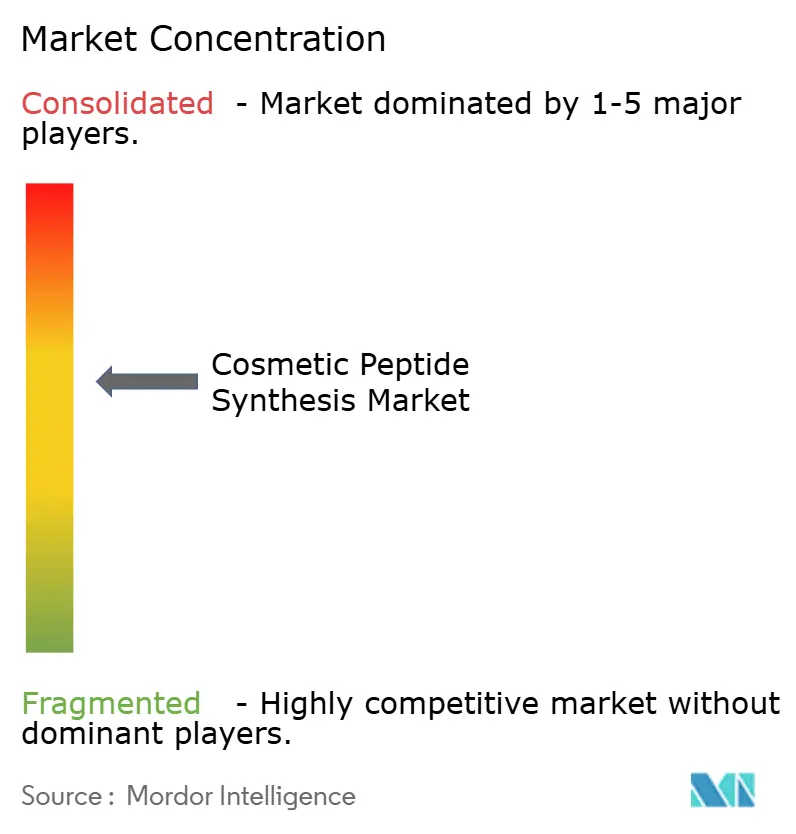
Der Markt für kosmetische Peptidsynthese ist mäßig fragmentiert. Die Marktteilnehmer konkurrieren auf der Grundlage von Reinheitsgarantien, Sequenzanpassung und Geschwindigkeit. Die Erweiterung des Schweizer Werks von Bachem Holding im Jahr 2026 fügte mikrowellengestützte Reaktoren hinzu, die die Produktionszeiträume um 35 % verkürzen. Die Installation einer kontinuierlichen Durchflusslinie von PolyPeptide Group in Schweden reduziert den Lösungsmitteleinsatz um 40 %. BASF hat fermentationsbasiertes Palmitoyl-Tripeptid-1 kommerzialisiert, was die Kosten pro Gramm um 38 % senkt und gleichzeitig Clean-Beauty-Anforderungen erfüllt.
KI-Partnerschaften gestalten die Landschaft neu. Die Allianz von Evonik Industries mit GenScript Biotech Corp. prüft wöchentlich 10.000 Sequenzen und bringt maßgeschneiderte Wirkstoffe in weniger als einem Jahr auf den Markt. Kleinere Unternehmen wie Creative Peptides nutzen automatisierte Konfiguratoren, um Chargen unter einem Kilogramm innerhalb von drei Wochen anzubieten und zu versenden, was unabhängige Marken anzieht. Ingredienzien-Großunternehmen wie Givaudan SA (Active Beauty) und Croda International plc (Sederma) integrieren die Synthesekapazität vertikal, um schlüsselfertige Lösungen von der Sequenzentwicklung bis zur Fertigformelprüfung anzubieten.
Compliance bleibt unverzichtbar. ISO-22716-Zertifizierung und kosmetische GMP-Audits sind Routine, aber führende Marken fordern nun auch Ecocert- oder COSMOS-Validierungen. Infolgedessen investieren Lieferanten in rekombinante Plattformen, die den Acetonitrilausstoß minimieren und Umweltauditanforderungen erfüllen. Der Schwenk zu einer umweltfreundlicheren Produktion wird das Angebot unter Unternehmen, die noch auf lösungsmittelintensive Chromatographie angewiesen sind, wahrscheinlich verknappen.
Marktführer in der Branche für kosmetische Peptidsynthese
-
BASF SE
-
Croda International plc (Sederma)
-
Symrise AG
-
Givaudan SA (Active Beauty)
-
DSM-Firmenich (Pentapharm)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kosmetische Peptidsynthese Unternehmen in diesem Bericht
- AAPPtec
- Activotec
- AmbioPharm
- Ashland
- Bachem Holding
- BASF
- Bio Basic
- CEM
- Creative Peptides
- Croda International plc (Sederma)
- CSBio Company
- DSM-Firmenich (Pentapharm)
- Evonik Industries
- GenScript Biotech Corp.
- Givaudan SA (Active Beauty)
- Lubrizol
- PolyPeptide Group
- RS Synthesis LLC
- Symrise AG
- Shenzhen JYMed Technology
Lesen Sie die Analyse der kosmetische Peptidsynthese-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen bündeln sich um Peptide, die zur Clean-Beauty-Positionierung passen und gleichzeitig höhere Anforderungen an Reinheit und Dokumentation erfüllen. Dies zeigt sich besonders bei rekombinanten, zellfreien und Präzisionsfermentationswegen, die im Vergleich zur konventionellen SPPS-Aufreinigung eine geringere Lösungsmittelintensität aufweisen. Zwischen April und Juni 2026 baute BASF seine Positionierung bei Personal-Care-Peptiden und bioengineerten Proteinen mit Markteinführungen im Zusammenhang mit Präzisionspeptid- und rekombinanter Kollagen-III-Fragmenttechnologie aus (SkinNexus Collag3n, entwickelt mit Bota Biosciences). Der Vorstoß des Unternehmens unterstützt eine anbietergetriebene Differenzierung über Commodity-Signalpeptide hinaus und schafft Freiraum für Marken, die bioidentische oder fermentationsbasierte Wirkstoffe suchen.
Kapazitätserweiterungen und Lokalisierungsmaßnahmen erweitern zudem das adressierbare Outsourcing für Programme mit Peptiden in Kosmetikqualität, insbesondere für Lohnhersteller, die kurze Vorlaufzeiten und Kampagnen im Sub-Kilogramm-Bereich für Prestige- und Indie-Marken unterstützen können. SK pharmteco kündigte eine Investition von 260 Millionen USD (September 2024) in eine neue Peptidanlage in Sejong, Südkorea, an. PolyPeptide Group berichtete 2024 über die Beseitigung von Engpässen in Torrance, Kalifornien, und den Start großtechnischer SPPS-Kapazitäten in Braine-l'Alleud, Belgien, wodurch sich gemeinsam die Lieferoptionen in Nordamerika und Europa erweitern. Separat werden Freisetzungs- und Stabilitätstechnologien zunehmend mit Premiumpreisen verknüpft, darunter Crodas Matrixyl Neolide (April 2026), das Verkapselung für verzögerte Freisetzung nutzt, was die Nachfrage nach Peptidanbietern erhöht, die Sequenzen zusammen mit kompatiblen Freisetzungssystemen mitentwickeln und robuste Stabilitätspakete bereitstellen können.
Neueste Industrielle Entwicklungen in Markt für kosmetische Peptidsynthese
- Juni 2026: BASF brachte SkinNexus Collag3n auf den Markt, ein rekombinantes, humanidentisches Kollagen-III-Fragment, das mit Bota Biosciences für Personal-Care-Anwendungen entwickelt wurde. Der Schritt erweitert peptidnahe Portfolios um bioengineerte Strukturproteine und erhöht die Messlatte für Anbieter, die mit biologisch gewonnenen Wirkstoffen und dokumentierter Leistung konkurrieren.
- Juni 2025: Symrise kündigte SymLash XTreme an, eine lipopeptidbasierte Technologie zur Wimpernverstärkung für Beauty-Formulierungen. Die Einführung unterstreicht die anhaltende Produktinnovation bei leistungsstarken Peptidformaten über die Gesichtsanti-Aging-Anwendung hinaus und unterstützt eine breitere Anwendungsnachfrage für die kosmetische Peptidsynthese.
- September 2024: SK pharmteco kündigte eine Investition von 260 Millionen USD in eine neue Peptidanlage in Sejong, Südkorea, an. Die Investition erweitert die Outsourcing-Kapazität für Programme mit Peptiden in Kosmetikqualität und stärkt die Lieferoptionen in Asien.
Markt für kosmetische Peptidsynthese Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den globalen Wert der Synthese von Peptiden, die in kosmetische und Körperpflegeprodukte eingearbeitet werden, einschließlich der damit verbundenen Lohnherstellung und Eigenproduktion, die den kosmetischen Einsatz unterstützt.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Peptide aus, die primär für die Entwicklung therapeutischer Arzneimittel, Medizinprodukte und allgemeine Laborreagenzien hergestellt und bepreist werden, sofern sie nicht für kosmetische Formulierungen bestimmt sind.
Segmentierungsübersicht
- Nach Peptidtyp
- Signalpeptide
- Neurotransmitterhemmerpeptide
- Trägerpeptide
- Enzymhemmerpeptide
- Andere funktionale Peptide
- Nach Anwendung
- Anti-Aging
- Aufhellung und Aufhellung
- Barrierreparatur und Feuchtigkeitspflege
- Haarpflege und Kopfhautbehandlungen
- Augenpflegeprodukte
- Sonnenschutz und After-Sun
- Nach Synthesetechnik
- Festphasenpeptidsynthese
- Flüssigphasenpeptidsynthese
- Hybrid-/Fragmentkondensation
- Rekombinante/zellfreie Biosynthese
- Nach Reinheitsgrad
- ≥ 98 % kosmetische Qualität
- 95–98 % kosmetische Qualität
- < 95 % Industrie-/Forschungsqualität
- Nach Endverbraucher
- Pharmazeutische und biotechnologische Unternehmen
- Auftragsfertigungsorganisationen
- Andere Endverbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit dem Aufbau eines klaren Überblicks darüber, wo kosmetische Peptide innerhalb des breiteren Ökosystems der Kosmetikinhaltsstoffe und Spezialchemikalien angesiedelt sind. Wir nutzten öffentliche Quellen wie die Kosmetikressourcen der US-amerikanischen FDA, die Kosmetikverordnung der Europäischen Kommission und die CosIng-Inhaltsstoffdatenbank sowie ähnliche regulatorische Leitlinien, die zulässige Angaben und die Kennzeichnung von Inhaltsstoffen klären.
Um das Nachfrageumfeld zu quantifizieren, haben wir auch Materialien von Organisationen wie dem Personal Care Products Council und Cosmetics Europe sowie Handelsdatenreferenzen von UN Comtrade und nationalen Zoll-Dashboards für relevante Chemikalienkategorien ausgewertet. Finanzberichte, Investorenpräsentationen, seriöse Presseberichterstattung und Patentdatenbanken wurden anschließend genutzt, um Kapazitätssignale, die technologische Ausrichtung bei Syntheserouten und typische Diskussionen zu Reinheitsgraden zu verfolgen. Diese Liste ist nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die in öffentlichen Materialien gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Mischung von Synthesetechniken, der Preisgestaltung für kosmetische Reinheitsgrade und der Art und Weise, wie Volumina zwischen Eigenproduktion und ausgelagerter Herstellung verteilt werden. Wir sprachen mit Peptidlieferanten, Lohnherstellern, Distributoren und nachgelagerten Formulierern in der Region Asien-Pazifik, EMEA und Amerika, um Annahmen zu validieren und etwaige Schwachstellen im Desk-Research-Modell zu korrigieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Vorstandsebene (CXOs): 14 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, der die Nachfrage nach Kosmetikinhaltsstoffen und die Herstellungsaktivitäten in einen adressierbaren Wertpool für die Peptidsynthese überführt und diesen anschließend durch die Adoption kosmetischer Reinheitsgrade in wichtigen Anwendungsbereichen eingrenzt. Wir haben die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, darunter Gespräche über die Kapazitäten ausgewählter Lieferanten, Kanalprüfungen zu Preisbändern für Peptide in kosmetischer Qualität sowie eine nach Reinheitsgrad aufgeschlüsselte Volumenmischung, die mit dem Interviewfeedback übereinstimmt.
Zu den wesentlichen Eingangsgrößen, die die Größenbestimmung beeinflusst haben, zählen der Anteil von Anti-Aging- und Aufhellungsformulierungen, die aktiv Peptide einsetzen, die Aufteilung der Festphasen- gegenüber der Flüssigphasensynthese in der kosmetischen Produktion, typische Reinheitsgradschwellen für Kosmetika, die regionale Mischung aus Produktion und Verbrauch sowie die beobachtete Preisentwicklung für Peptide in kosmetischer Qualität (in USD angegeben und zeitlich normiert). Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf einen Expertenkonsens zu Adoptionsraten in Anti-Aging- und Barrierepflege-Linien, der erwarteten Outsourcing-Intensität und dem Tempo des Kapazitätsausbaus in der Region Asien-Pazifik. Wo die Bottom-up-Transparenz gering war, haben wir Lücken durch die Anwendung konservativer Penetrationsbandbreiten auf den validierten Nachfragepool geschlossen und diese Bandbreiten nach erneuten Rücksprachen mit Primärbefragten weiter eingegrenzt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe durch mehrere Gegenprüfungen einem Stresstest unterzogen, darunter Varianzprüfungen nach Region, Technik und Reinheitsmix, sodass keine einzelne Annahme stillschweigend das Gesamtergebnis bestimmt. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen, wie allgemeinen Trends in der Kosmetikproduktion, Importmustern bei Inhaltsstoffen und der Entwicklung peptidrelevanter Patentaktivitäten, und nehmen bei auffälligen Kennzahlen erneut Kontakt mit Experten auf.
Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass die Berechnungen nachvollziehbar sind und dass Konvertierungs- und Zeitannahmen konsistent angewendet werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Kapazität oder Nachfrage beeinflussen können. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise zum jeweiligen Zeitpunkt erhalten.
Marktgröße für kosmetische Peptidsynthese von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die kosmetische Peptidsynthese können erheblich voneinander abweichen, selbst wenn der Themenname identisch erscheint, da die einbezogenen Umsatzströme und Endverwendungsfilter nicht immer aufeinander abgestimmt sind. Unterschiede entstehen auch dadurch, wie Unternehmen Reinheitsgrade behandeln, auf welches Jahr sie die Preisgestaltung verankern und ob sie Annahmen nach größeren Kapazitäts- oder Nachfrageverschiebungen aktualisieren.
Peptide, die hauptsächlich als Wirkstoffe in der Pharma- und Biotechnologiebranche verkauft werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, wodurch ein großer angrenzender Umsatzpool ausgeschlossen wird, den einige Schätzungen in die Kosmetikgeschichte einbeziehen. Die weiteren wesentlichen Treiber von Abweichungen, die wir beobachten, sind die Frage, ob rekombinante Syntheserouten als vollständiger Syntheseumsatz oder nur als ermöglichender Schritt gezählt werden, wie aggressiv die Kurve des durchschnittlichen Verkaufspreises für kosmetische Reinheitsgrade angesetzt wird und ob die regionale Nachfrage auf die Aktivität bei kosmetischen Formulierungen oder auf die breitere Peptidherstellungsleistung zurückgeführt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 260,20 Millionen USD (2026) | |
| Branchenverband A | 310,00 Millionen USD (2026) | Wird häufig als breiterer Wert der Peptidherstellung dargestellt, der nicht-kosmetische Endverwendungen einschließt, und kann einen einzigen Durchschnittspreis anwenden, ohne den kosmetischen Reinheitsgrademix zu berücksichtigen. |
| Fachzeitschrift B | 210,00 Millionen USD (2025) | Verwendet in der Regel ein anderes Basisjahr und eine einfachere Währungszeitplanung, und behandelt möglicherweise den Umsatz aus Lohnsynthesedienstleistungen getrennt vom Umsatz aus Peptidmaterialverkäufen, was den kombinierten Gesamtwert senkt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Endverwendungsgrenzen, die Behandlung von Reinheitsgraden und Preisgestaltung sowie die Basisjahranpassung und nicht durch Meinungsverschiedenheiten über die Nachfragerichtung. Indem die Annahmen an den kosmetischen Formulierungsbedarf geknüpft und durch interviewgestützte Realitätsprüfungen überprüft werden, bleibt der Endwert auf klar definierte Variablen zurückführbar, die wiederholt und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für kosmetische Peptidsynthese bis 2032 erreichen?
Die Marktgröße für kosmetische Peptidsynthese wurde im Jahr 2026 auf 260,20 Millionen USD geschätzt und wird voraussichtlich von 274,00 Millionen USD im Jahr 2027 auf 354,85 Millionen USD bis 2032 wachsen, mit einer CAGR von 5,34 % während des Prognosezeitraums (2027–2032).
Welche Peptidkategorie wird bis 2032 voraussichtlich am schnellsten wachsen?
Trägerpeptide werden voraussichtlich die höchste CAGR von 6,43 % verzeichnen.
Warum gewinnen Auftragsfertigungsorganisationen Marktanteile?
Marken bevorzugen die Auslagerung an Auftragsfertigungsorganisationen, die Durchlaufzeiten von vier Wochen, validierte GMP-Suiten und Kostenflexibilität bieten.
Wie wirkt sich die rekombinante Biosynthese auf die Peptidproduktion aus?
Fermentationsbasierte Methoden reduzieren den Lösungsmitteleinsatz und senken die Kosten pro Gramm um etwa 40 %, was mit Clean-Beauty-Zielen übereinstimmt.
Welche Region wird das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,36 % wachsen, angeführt von China und Südkorea.