
Größe und Marktanteil des Marktes für kommerzielle Satellitenbildgebung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
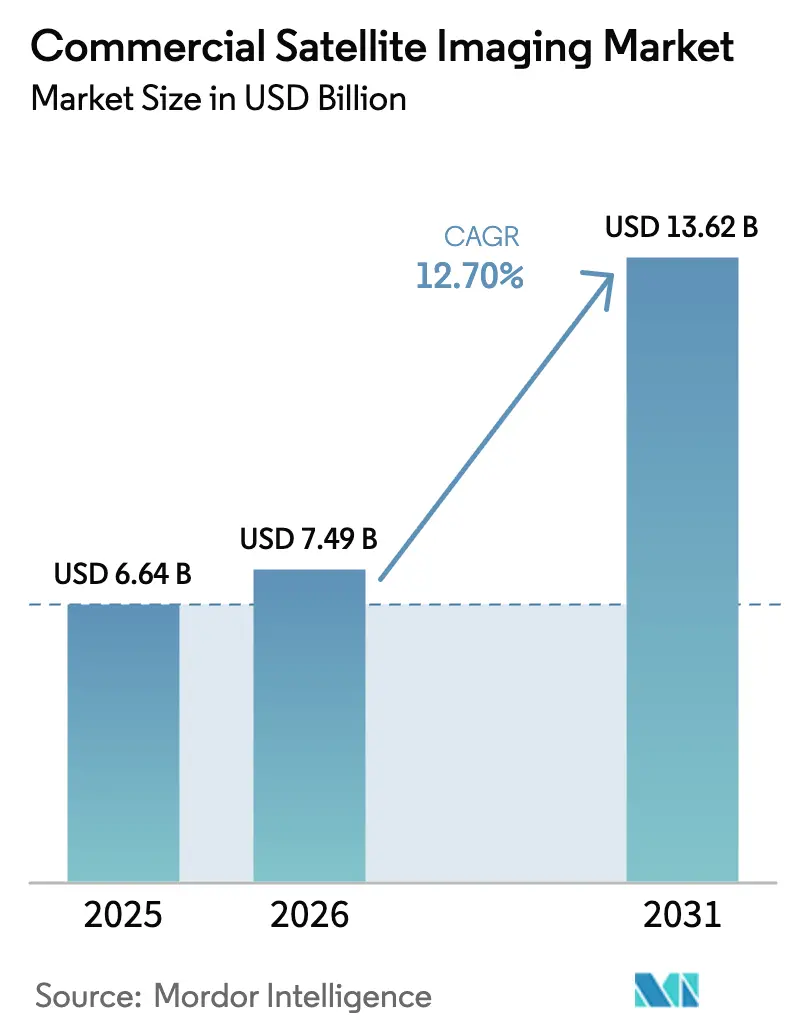
| Marktgröße (2026) | 7.49 Milliarden US-Dollar |
| Marktgröße (2031) | 13.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.70 % |
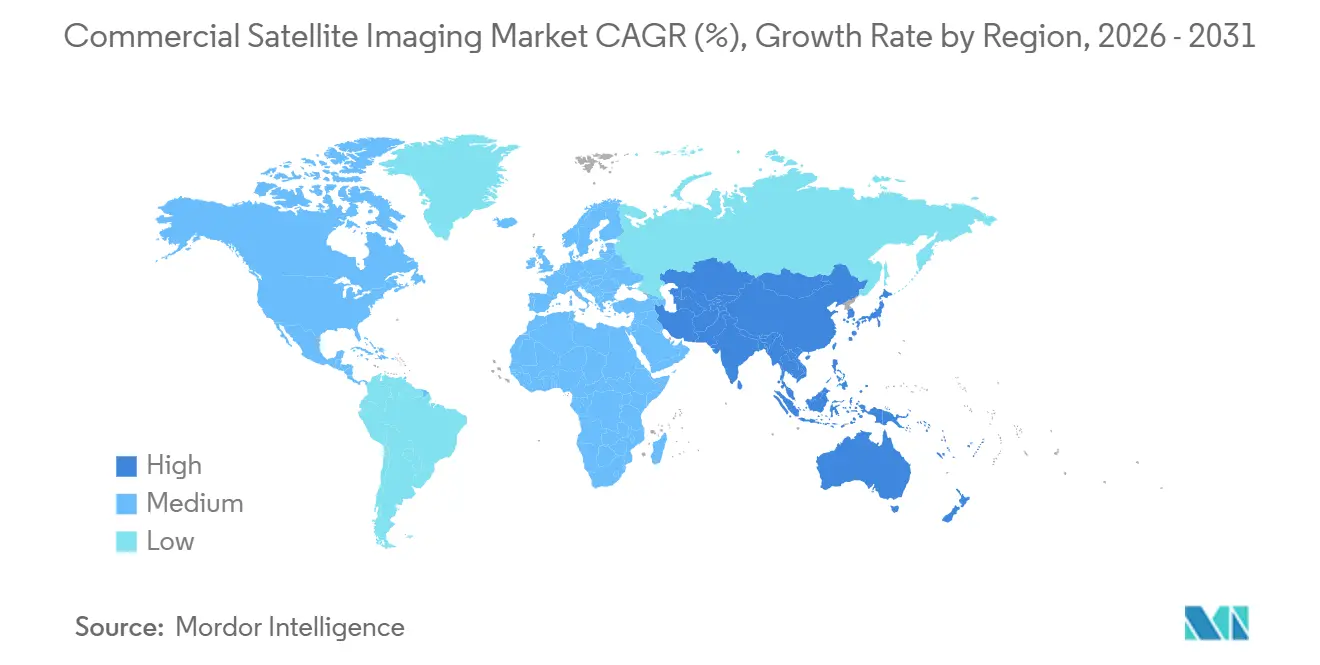
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
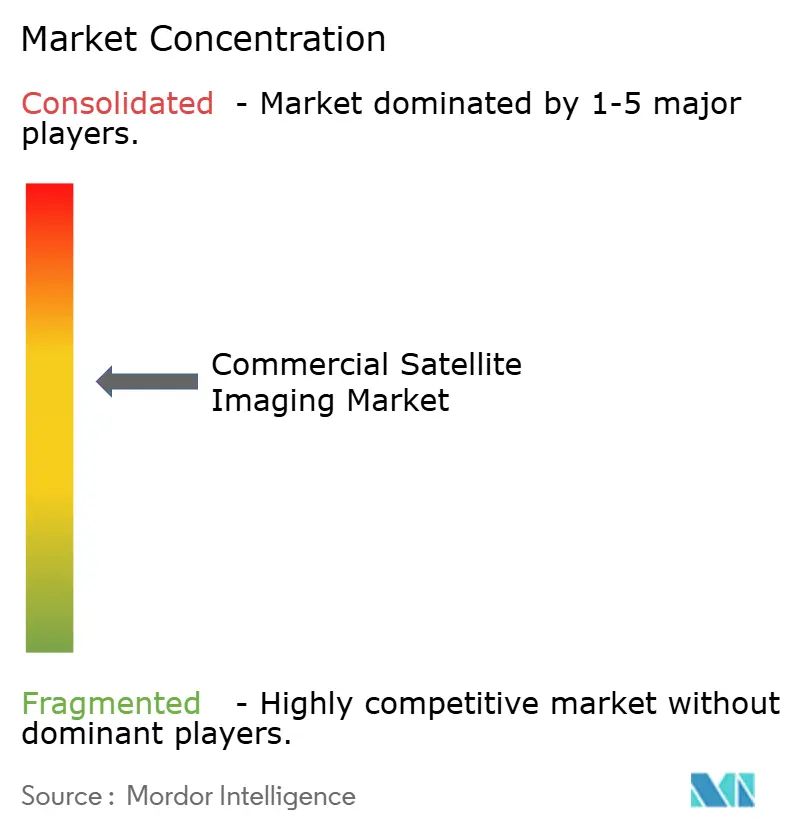
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kommerzielle Satellitenbildgebung von Mordor Intelligence
Die Marktgröße für kommerzielle Satellitenbildgebung erreichte im Jahr 2026 USD 7,49 Milliarden und wird bis 2031 voraussichtlich USD 13,62 Milliarden erreichen, was einer CAGR von 12,7 % entspricht. Verbindliche Methanemissionsverifizierung, KI-gesteuerte Aufgabensteuerung, die rasche Expansion von Mikro-Konstellationen mit synthetischer Aperturradar-Technologie (SAR) und die Einführung von Big-Data-Analysen gestalten das Beschaffungsverhalten von Regierungs- und Unternehmenskäufern neu. Der Schwung wird durch die Methanverordnung der Europäischen Union verstärkt, die die freiwillige Überwachung in eine Compliance-Verpflichtung in den Becken der Nordsee und des Mittelmeers umgewandelt hat. Durch Risikokapital finanzierte Betreiber unterbieten etablierte Anbieter beim Preis und liefern gleichzeitig eine höhere zeitliche Auflösung, was die Kommodifizierung beschleunigt und gleichzeitig die adressierbare Kundenbasis erweitert. Wachsende Smart-City-Projekte im asiatisch-pazifischen Raum, anhaltende Anforderungen an die arktische Überwachung und cloudnative Analyseabonnements erweitern die Anwendungsfälle und unterstützen die langfristige Nachfrageelastizität. Kapitalintensive Konstellationsaufbauten, Datensouveränitätsbeschränkungen und Engpässe bei der Orbitalsicherheit belasten jedoch weiterhin die Margen und verlängern die Amortisationszeiten, was Anbieter dazu veranlasst, differenzierte Sensormodalitäten und proprietäre Analysen anzustreben.
Wichtigste Erkenntnisse des Berichts
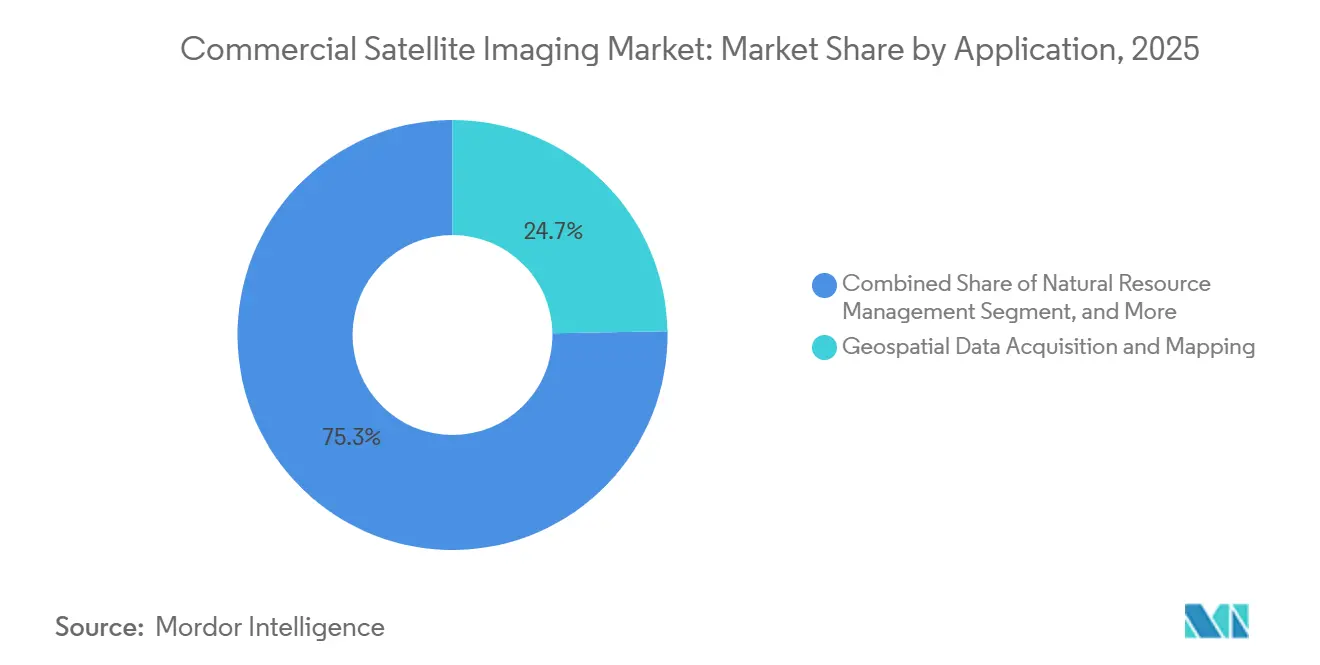
- Nach Anwendung führte die Geodatenerfassung und Kartierung mit einem Umsatzanteil von 24,73 % im Jahr 2025; Verteidigung und Nachrichtendienst wird voraussichtlich bis 2031 mit einer CAGR von 13,04 % wachsen.
- Nach Endnutzer hielten Regierungsbehörden 23,72 % des Umsatzes im Jahr 2025, während Militär- und Verteidigungskäufer im gleichen Zeitraum voraussichtlich mit 13,11 % wachsen werden.
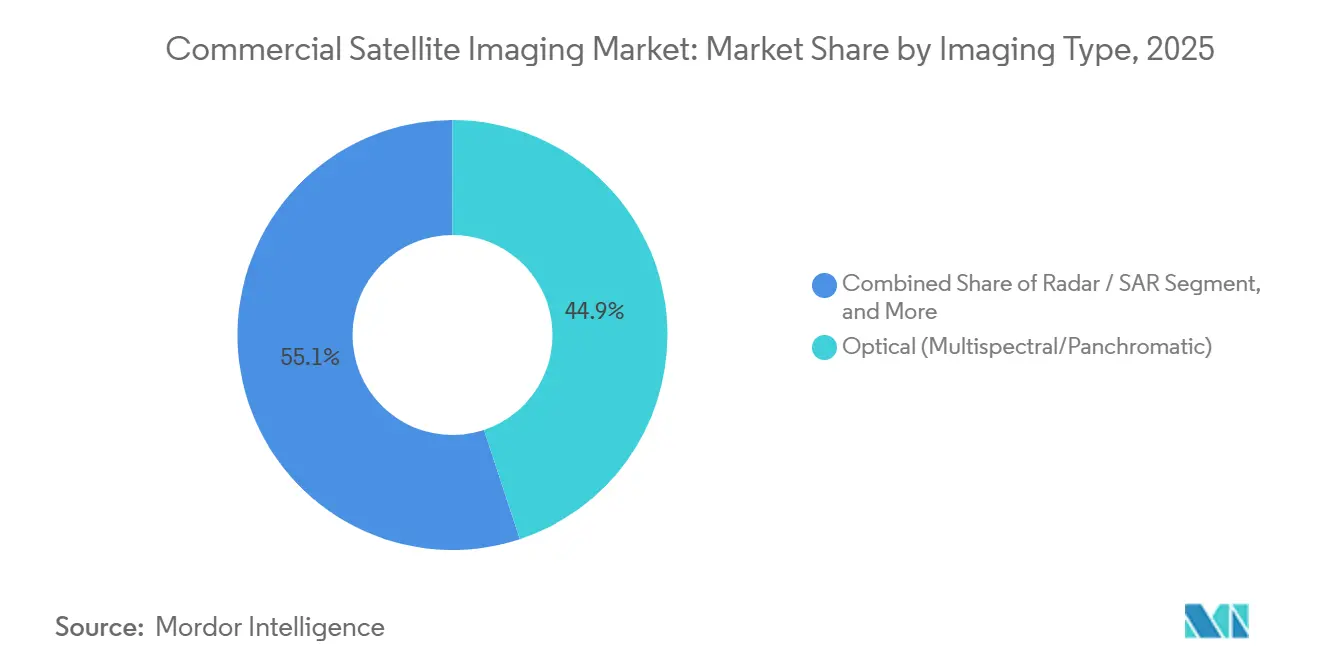
- Nach Bildgebungstyp erfassten optische multispektrale und panchromatische Systeme 44,92 % der Nachfrage im Jahr 2025; SAR-Plattformen werden voraussichtlich mit einer CAGR von 13,78 % zunehmen.
- Nach räumlicher Auflösung machten Bilder unter 0,3 Metern 43,72 % des Umsatzes im Jahr 2025 aus und werden bis 2031 voraussichtlich mit 13,84 % wachsen.
- Nach Geografie dominierte Nordamerika mit 38,73 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich die schnellste CAGR von 13,67 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für kommerzielle Satellitenbildgebung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Methanemissionsverifizierung per Satellit (ESG-Regeln nach 2025) | +2.8% | Global, konzentriert in Nordamerika, Europa, Öl- und Gasbecken im Nahen Osten | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Aufgabensteuerung treibt Wirtschaftlichkeit mit Wiederholungsrate unter einer Stunde voran | +2.3% | Global, frühe Einführung in den USA, Europa, asiatisch-pazifischen Verteidigungssektoren | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von SAR-Mikro-Konstellationen ermöglicht wetterunabhängige Wiederholungsrate | +2.1% | Global, höchste Nachfrage in Nordeuropa, Kanada, Monsunregionen Südostasiens | Mittelfristig (2–4 Jahre) |
| Einführung von Big-Data- und Bildanalysen in verschiedenen Branchen | +1.7% | Global, angeführt von Nordamerika und Europa, expandierend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachsende Smart-City-Initiativen fördern die Nachfrage nach Geodaten | +1.5% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Bedarf an effizienter Überwachung großer Landflächen | +1.3% | Global, insbesondere Südamerika, Afrika, Australien für Landwirtschaft und Ressourcenmanagement | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Methanemissionsverifizierung per Satellit
Regulatorische Vorschriften haben die Satellitenbildgebung von einer optionalen Nachhaltigkeitsmaßnahme zu einer Compliance-Notwendigkeit gemacht. Das Programm für Superemittenten der US-amerikanischen Umweltschutzbehörde verpflichtet Öl- und Gasunternehmen, innerhalb von fünf Tagen auf Satellitenwarnungen von Drittanbietern zu reagieren, die Emissionen über 100 Kilogramm pro Stunde erkennen, und lenkt die Ausgaben von freiwilligen Kompensationen auf vertraglich vereinbarte Satellitendienste um.[1]US-amerikanische Umweltschutzbehörde, „EPA schließt Regel zum Superemittenten-Reaktionsprogramm zur Reduzierung von Methanemissionen ab,” epa.gov Die Methanverordnung der Europäischen Union führte vierteljährliche Berichtspflichten ein, die mehrjährige Abonnements für dedizierte Methandetektionskonstellationen unterstützen.[2]Europäische Union, „Verordnung zur Reduzierung von Methanemissionen im Energiesektor,” eur-lex.europa.eu GHGSat betreibt 17 Satelliten, die sich auf die Kurzwellen-Infraroterfassung konzentrieren und die Wiederholungsrate über wichtigen Becken auf drei Tage reduzieren. Die Internationale Energieagentur prognostiziert, dass per Satellit verifizierte Superemittentenereignisse bis 2028 um die Hälfte sinken werden, was eine anhaltende Nachfrage nach hochfrequenten Thermalbildern impliziert. Betreiber im Permian-Becken und in der Nordsee weisen nun jährliche Budgets von USD 200–300 Millionen für die Verifizierung durch Dritte aus, was wiederkehrende Einnahmen sichert und Lieferanten vor Preisschwankungen bei Standardbildern schützt.
KI-gesteuerte Aufgabensteuerung treibt Wirtschaftlichkeit mit Wiederholungsrate unter einer Stunde voran
Aufgabensteuerung durch künstliche Intelligenz verkürzt das Intervall zwischen Ereigniserkennung und hochauflösender Aufnahme und schafft nahezu in Echtzeit verfügbare Geheimdienstinformationen. Das ConstellAI-Projekt der NASA demonstrierte autonome Waldbrandüberwachung, die hochauflösende Satelliten innerhalb von 30 Minuten ansteuert und die Latenz um 80 % reduziert.[3]NASA Jet Propulsion Laboratory, „ConstellAI-Projekt demonstriert autonome Satellitenkoordination,” jpl.nasa.gov Planet Labs integriert Dove-Cubesats mit SkySat-Ressourcen, um Bilder unter einem Meter innerhalb einer Stunde zu liefern, eine Premium-Dienstleistungsstufe, die 40 % über dem täglichen Wiederholungsbesuch liegt. Verträge der US-Weltraumstreitkräfte veranschaulichen den militärischen Appetit auf KI-gesteuerte Aufgabensteuerung, die dynamisches Targeting unterstützt. Der wirtschaftliche Vorteil ergibt sich aus weniger unnötigen Aufnahmen, niedrigeren Downlink-Kosten und schnelleren umsetzbaren Erkenntnissen – eine Kombination, die die Akquisitionskosten pro Geheimdienstvorfall um etwa 60 % senken kann. Versicherungszeichner, Notfallbehörden und Logistikunternehmen beginnen, verteidigungsähnliche Arbeitsabläufe zu replizieren, was auf eine breitere kommerzielle Einführung hindeutet.
Verbreitung von SAR-Mikro-Konstellationen ermöglicht wetterunabhängige Wiederholungsrate
SAR-Technologie überwindet Wolken- und Beleuchtungsgrenzen und ermöglicht eine dauerhafte Abdeckung in Regionen mit hohen Breitengraden oder Monsungebieten. ICEYEs Flotte von 62 Satelliten bildet jeden Punkt alle vier Stunden ab und unterstützt die arktische Überwachung und maritime Überwachung. Capella Space betreibt ein Netzwerk von 14 Satelliten, das US-Bundesbehörden in umstrittenen Gebieten Daten mit 50-Zentimeter-Auflösung liefert. Umbra Lab hat eine Auflösung von 25 Zentimetern erreicht und bietet optische Detailgenauigkeit unter widrigen Bedingungen. Nordeuropäische Regierungen integrieren SAR-Feeds in arktische Infrastruktur-Dashboards, wo optische Systeme weniger als ein Drittel der Zeit nutzbare Bilder liefern. Sinkende Startpreise und On-Orbit-Komprimierung haben die SAR-Stückkosten verbessert und optikzentrierte Anbieter zu Joint Ventures oder Sensordiversifizierung gedrängt.
Einführung von Big-Data- und Bildanalysen in verschiedenen Branchen
Die Wertschöpfung verlagert sich von Pixeln zu Analysen als Dienstleistung. Die US-amerikanische Politik zur nationalen räumlichen Dateninfrastruktur verpflichtet Behörden, analysebereit aufbereitete Geodatenprodukte statt Rohszenen zu beschaffen, was cloudnative Anbieter bevorzugt. Die Nationale Ozean- und Atmosphärenbehörde schreibt vor, dass Klimadatensätze mit Amazon Web Services und Microsoft Azure kompatibel sein müssen, was Investitionen in automatisierte, skalierbare Verarbeitungspipelines ankurbelt. Initiativen des Energieministeriums priorisieren Geodatenanalysen für die Planung erneuerbarer Energiestandorte und treiben die Nachfrage nach fusionierten multispektralen und Geländeinformationen an. Die kommerzielle Landwirtschaft folgt diesem Beispiel; so kaufen beispielsweise südamerikanische Genossenschaften Erntestressindizes zum Drei- bis Fünffachen des Preises gleichwertiger Rohbilder. Die Analyseprämie belohnt Anbieter mit maschinellen Lernpipelines und bereichsübergreifenden Datenpartnerschaften, erhöht jedoch die Kapitalbarrieren für kleinere Betreiber, die keine Cloud- und Talentinvestitionen aufrechterhalten können.
Analyse der Hemmnisse des Marktes für kommerzielle Satellitenbildgebung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalintensiver Konstellationsaufbau und Startkosten | -1.9% | Global, besonders ausgeprägt für durch Risikokapital finanzierte Startups in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbestimmungen verlangsamen kommerzielle Lizenzierung | -1.4% | Europa (DSGVO), USA (NDAA), China (Datensouveränitätsgesetze) | Mittelfristig (2–4 Jahre) |
| Hochauflösende Bilder von alternativen luftgestützten Plattformen verfügbar | -0.9% | Regional, konzentriert in Nordamerika und Europa, wo Drohnenvorschriften kommerzielle Betriebe erlauben | Mittelfristig (2–4 Jahre) |
| Engpässe bei Orbitalkongestion und Spektrumsverwaltung | -0.7% | Global, am stärksten ausgeprägt in erdnahen Umlaufbahnbändern unter 600 Kilometern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensiver Konstellationsaufbau und Startkosten
Satellitenherstellung, Start und Bodeninfrastruktur verbrauchen USD 100–500 Millionen vor dem ersten Umsatz und belasten die Bilanzen. Satellogic legte einen zusätzlichen Finanzierungsbedarf von USD 400 Millionen offen, um seine Vision von 300 Satelliten nach einer Series-D-Runde von USD 25 Millionen zu verwirklichen. BlackSkys Nettoverlust von USD 48 Millionen im Jahr 2024 trotz Umsatzwachstum veranschaulicht den Abschreibungsdruck bei rascher Expansion. Der Start bleibt eine entscheidende Kostenhürde, selbst wenn die SpaceX-Rideshare-Preise sich USD 1 Million pro 200 Kilogramm nähern, was Startgebühren von USD 50 Millionen für ein 100-Satelliten-Netzwerk impliziert. Versicherungsprämien kommen mit weiteren 10–15 % hinzu, und On-Orbit-Anomalien können jahrelange Investitionen zunichte machen. Die Risikokapitalfinanzierung für Raumfahrttechnologie sank 2024 um 35 %, was Betreiber dazu zwang, die Liquiditätssicherung und strategische Partnerschaften zu priorisieren.
Datenschutzbestimmungen verlangsamen kommerzielle Lizenzierung
Gesetzliche Beschränkungen verlängern Verkaufszyklen und erschweren grenzüberschreitende Datenflüsse. Abschnitt 1260H des US-amerikanischen Nationalen Verteidigungsermächtigungsgesetzes verbietet Bundesbehörden, Bilder von Anbietern mit erheblichem chinesischem, russischem, nordkoreanischem oder iranischem Eigentum zu beziehen, und schließt Konstellationen wie Jilin-1 von westlichen Regierungsausschreibungen aus. Die Datenschutz-Grundverordnung der Europäischen Union (Artikel 6) verpflichtet Anbieter zur Implementierung automatisierter Gesichts- und Kennzeichenunkenntlichmachung, wodurch die Verarbeitungskosten um bis zu 30 % steigen. Chinas Datensicherheitsgesetz erzwingt die Lokalisierung von Roh-Geodaten und verzögert die ausländische Lizenzierung in einigen Fällen um mehr als ein Jahr. Die Lizenzierungsrückstände der Bundesbehörde für Kommunikation erreichten 2024 18 Monate und verkürzten den Umsatzzeitraum für durch Risikokapital finanzierte Neueinsteiger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für kommerzielle Satellitenbildgebung
Nach Anwendung:
Diversifizierung der Geheimdienstausgaben übertrifft die KartierungsnachfrageDie Ausgaben für Verteidigung und Nachrichtendienst werden voraussichtlich mit einer CAGR von 13,04 % wachsen, was einen strategischen Schwenk hin zu kommerziellen Abonnements widerspiegelt, die höhere Wiederholungsraten zu niedrigeren Kosten im Vergleich zu maßgeschneiderten Regierungssatelliten bieten. Die Geodatenerfassung und Kartierung, die 24,73 % des Umsatzes im Jahr 2025 sicherte, bleibt das größte Segment des Marktes für kommerzielle Satellitenbildgebung, obwohl ihr Wachstum nachlässt, da die globale Basiskartierungsabdeckung die Sättigung erreicht. Überwachungs- und Sicherheitsverträge in Asien und dem Nahen Osten nehmen zu und bevorzugen SAR- und Aufgabensteuerungs-Workflows, die bei Nacht oder widrigen Wetterbedingungen umsetzbare Informationen liefern. Katastrophenschutzbehörden integrieren zunehmend ultrahochauflösende Aufnahmen mit Drohnenaufnahmen, um Schadensbeurteilungen zu beschleunigen und Zivilschutzhaushalte an militärische Bildgebungsstandards anzupassen.
Die Verteidigungskäufergemeinschaft betrachtet kommerzielle Feeds sowohl als Lückenfüller als auch als Disruptor und verlagert klassifizierte Budgets, um reaktionsfähige Aufgabensteuerung ohne Lebenszykluseigentumsrisiko zu erhalten. Geheimdienstanalysten konsumieren nun Multi-Sensor-Mosaike, die optische, SAR- und hyperspektrale Schichten umfassen, die in Cloud-Plattformen zusammengefügt werden – eine Entwicklung, die den Analysewert gegenüber Rohpixeln erhöht. Geodaten-Startups arbeiten mit Integratoren zusammen, um domänenspezifische Dashboards für Grenzsicherheit, maritime Domänenbewusstsein und Erkennung illegaler Aktivitäten bereitzustellen. Unterdessen migrieren Kartierungsbehörden von periodischen landesweiten Aktualisierungszyklen zu kontinuierlichen Aktualisierungsmodellen und setzen automatisierte Änderungserkennungsalgorithmen ein, die Infrastrukturwachstum, Landnutzungsänderungen und Verstöße gegen Umweltauflagen kennzeichnen. Diese Workflows stellen sicher, dass der Markt für kommerzielle Satellitenbildgebung auch dann ein integraler Bestandteil der staatlichen Modernisierung bleibt, wenn kostenlose öffentliche Datensätze zunehmen.


Nach Endnutzer:
Militärausgaben führen, zivile Käufer erweitern das AnwendungsportfolioMilitär- und Verteidigungseinheiten werden voraussichtlich eine CAGR von 13,11 % verzeichnen und damit ihre premiumpreisige Gewichtung im Markt für kommerzielle Satellitenbildgebung stärken. Zivile Regierungsbehörden, die 2025 23,72 % des Umsatzes hielten, halten die Nachfrage nach Umweltüberwachung, Katasteraktualisierungen und Katastrophenschutz aufrecht, stehen jedoch unter Budgetdruck, der die Preise pro Szene belastet. Energieunternehmen haben sich als Wachstumsbeschleuniger etabliert und kaufen Methandetektions- und Infrastrukturintegrationsabonnements, die Compliance-Schmerzpunkte in vorhersehbare Betriebskosten umwandeln. Logistikbetreiber setzen tägliche Bilder für die Routenoptimierung und Hafenstauprognosen ein und nutzen KI-abgeleitete Schiffszählungen und Verkehrswärmekarten. Forst- und Landwirtschaftsgenossenschaften in Südamerika kaufen Dashboards für normalisierte Differenzvegetationsindizes, die nach Hektar statt nach Pixeln berechnet werden, was volumenbasierte, aber margenschwächere Einnahmequellen schafft.
Die Bau- und Telekommunikationssektoren nutzen häufige Bilder mit mittlerer Auflösung für die Standortauswahl und Netzwerkabdeckungsplanung, insbesondere in Smart-City-Projekten im asiatisch-pazifischen Raum. Versicherungszeichner setzen auf randverarbeitete Schadensbeurteilungen, die die Schadensregulierung beschleunigen und Betrug reduzieren. Verteidigungshauptauftragnehmer integrieren kommerzielle Feeds in Befehls- und Kontrollsoftware und stärken die Nachfrage nach gesicherten Zugriffsverträgen, die Anbieter vor Rohstoffzyklen schützen. Nichtregierungsorganisationen nutzen Open-Source-Analysen zur Überwachung humanitärer Korridore und Verstöße in Konfliktgebieten, obwohl diese Engagements begrenzte Einnahmen generieren. Insgesamt senkt die Diversifizierung das Konzentrationsrisiko, während der Wettbewerb um Unternehmenskonten zunimmt und Anbieter dazu zwingt, hochmargige Verteidigungsgeschäfte mit skalierbaren zivilen Volumina in Einklang zu bringen.
Nach Bildgebungstyp:
SAR-Beschleunigung fordert optische Vorherrschaft herausOptische multispektrale und panchromatische Systeme behielten 2025 einen Umsatzanteil von 44,92 % und unterstreichen damit ihre zentrale Bedeutung für farbtreue, hochauflösende Aufgaben. Der vom Markt für kommerzielle Satellitenbildgebung gehaltene Anteil von Radar- und SAR-Plattformen expandiert jedoch schnell, da Kunden ihren Vorteil bei jedem Wetter und die relativ geringe Häufigkeit unbrauchbarer Szenen erkennen. Die prognostizierte CAGR von 13,78 % für SAR spiegelt Flottenexpansionen von ICEYE, Capella Space und Umbra Lab wider, die jeweils kurze Wiederholungszeiten mit verbesserter Auflösung kombinieren. Hyperspektrale Sensoren, obwohl noch in den Anfängen, ziehen Kapital für die Mineralexploration, Nährstoffanalyse von Nutzpflanzen und Erkennung von Luftverschmutzung an – Anwendungsfälle, die optische und SAR-Systeme nicht erschließen können. Thermische Konstellationen füllen eine wachsende Nische bei der Methanlekagedetektion und Frühwarnung vor Waldbränden und nutzen Infrarotphysik, die sichtbare und Radarmodalitäten ergänzt.
Die Plattformökonomie hängt zunehmend von der Fusion ab; Käufer suchen sensoragnostische Ausgaben, die optische Klarheit, Radarpersistenz und spektrale Tiefe integrieren. Diese Konvergenz treibt die Allianzbildung voran, da optische Marktführer SAR-Daten lizenzieren und SAR-Neueinsteiger Partnerschaften für Farbschichten eingehen. Edge-Computing differenziert Bildgebungstypen weiter: SAR-Anbieter komprimieren rohe Phasenhistorie im Orbit und reduzieren das Downlink-Volumen drastisch, während optische Betreiber bordeigene Cloud-Maskierung einsetzen, um analysebereit aufbereitete Szenen zu liefern. Das Zusammenspiel der Modalitäten erhöht die Wechselkosten und festigt die Multi-Sensor-Beschaffung als Standardarchitektur für Unternehmens- und Regierungsprogramme.
Nach räumlicher Auflösung:
Ultrahochauflösung erzielt PremiumpreiseUltrahochauflösende Aufnahmen unter 0,3 Metern, die 43,72 % des Umsatzes im Jahr 2025 ausmachten, werden bis 2031 voraussichtlich mit 13,84 % wachsen und ihre entscheidende Rolle bei der Verteidigungsaufklärung, Überwachung kritischer Infrastrukturen und Validierung von Versicherungsansprüchen stärken. Maxars WorldView Legion und Airbus' Pléiades Neo-Konstellationen liefern 30-Zentimeter-Szenen mit täglicher oder zweimal täglicher Wiederholungsrate und setzen Leistungsmaßstäbe für Mitbewerber. Hochauflösende Bilder zwischen 0,3–1 Meter bleiben für Stadtplanung, Trassenüberwachung und Logistik entscheidend und balancieren Kosten und Detailgenauigkeit. Bilder mit mittlerer Auflösung im Bereich von 1–5 Metern dominieren die Landwirtschafts- und Forstanalysen und liefern Erkenntnisse auf Feldebene zu Kosten, die für preissensible Sektoren akzeptabel sind. Niedrigauflösende Szenen über 5 Metern verlieren weiterhin an Relevanz, da Sentinel-2 und Landsat Next die Leistungsgrenze kostenloser Daten anheben.
Die Preis-Leistungs-Dynamik hängt zunehmend von der Wiederholungsrate und nicht nur von der Auflösung ab. Verteidigungsakteure zahlen Aufschläge für 30-Zentimeter-Daten, die mehrmals täglich aktualisiert werden, während die Agrarindustrie 10-Meter-Bilder alle fünf Tage bevorzugt, wenn sie mit Saisonalitätsmodellen gebündelt werden. Anbieter, die auf dieses Spektrum reagieren, passen Aufgabenwarteschlangen an, weisen optische Aperturen für Verteidigungsfenster zu und widmen Flotten mit mittlerer Auflösung der Breitflächennachfrage. Der Markt für kommerzielle Satellitenbildgebung segmentiert sich daher nicht nur nach räumlicher Klarheit, sondern auch nach zeitlicher Kadenz und analytischem Kontext.
Geografische Analyse
Markt für kommerzielle Satellitenbildgebung in Nordamerika
Nordamerika erzielte 38,73 % des Umsatzes im Jahr 2025, gestützt durch staatliche Beschaffungsrahmen der Vereinigten Staaten, die mehrjährige Volumenverpflichtungen garantieren. Die Commercial GEOINT Strategy der National Geospatial-Intelligence Agency diversifizierte die Lieferanten über traditionelle Monopole hinaus und leitete Mittel an BlackSky-, Planet- und Capella-Feeds weiter. Kanada setzt SAR-Bildgebung für Arktis-Souveränitätspatrouillen ein und nutzt ICEYE- und MDA-Dienste zur Ergänzung begrenzter Eisbrecher-Flotten. Die Stadtregierungen Mexikos integrieren optische Szenen mittlerer Auflösung in Programme zur Minderung von Wärmeinseln, was auf eine Ausweitung der Nachfrage auf dem gesamten Kontinent hindeutet. Die regulatorische Klarheit im Rahmen der NOAA-Fernerkundungs- und FCC-Lizenzierung hat Risikokapitalinvestitionen gefördert, obwohl die International Traffic in Arms Regulations den Export hochauflösender Bilder weiterhin einschränken.
Markt für kommerzielle Satellitenbildgebung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet voraussichtlich ein CAGR-Wachstum von 13,67 % und ist damit die am schnellsten wachsende Region. Das indische Bhuvan-NICES-2.0-Portal kombiniert inländische und kommerzielle Daten für Dashboards zur Stadtplanung und Katastrophenhilfe. Chinas Jilin-1-Konstellation aus 108 Satelliten liefert Abdeckung im Submeter-Bereich entlang der Belt-and-Road-Korridore und stellt westliche Anbieter bei Ausschreibungen in Südostasien vor Herausforderungen. Japans ALOS-4-SAR-Plattform unterstützt nationale Katastrophenschutzmaßnahmen und angrenzende kommerzielle Dienste. Pilotprojekte für Smart-City-Netzwerke in Indonesien, Thailand und Vietnam nutzen tägliche Bildgebung zur Minderung von Überschwemmungsrisiken, zur Modellierung des städtischen Verkehrs und zur Einhaltung von Umweltvorschriften, was den infrastrukturellen Ausbau in eine nachhaltige Bildgebungsnachfrage überführt. Währungsstabilität und Mandate für digitale Regierungsführung stützen den Ausgabenschwung zusätzlich.
Markt für kommerzielle Satellitenbildgebung in EMEA und Südamerika
Die europäische Nachfrage profitiert vom offenen Copernicus-Datenfundament und den Beschaffungen im Rahmen der Gemeinsamen Sicherheits- und Verteidigungspolitik. Die deutsche Behörde für Kartographie und Geodäsie ergänzt Sentinel-1 mit kommerziellem SAR, da Hochwasserereignisse zunehmen. Die britische Verteidigungsbeschaffung bevorzugt regionale Anbieter, um die Souveränität nach Debatten über Datenlokalisierung zu gewährleisten. Frankreichs CNES beteiligt sich gemeinsam an hyperspektralen Vorhaben zur Unterstützung der landwirtschaftlichen Wettbewerbsfähigkeit. In Brasilien und Argentinien werden Vegetationsindex-Analysen für die Soja- und Maisproduktion trotz makroökonomischer Volatilität genutzt. Das Wachstum im Nahen Osten und in Afrika konzentriert sich auf Saudi-Arabien und die Vereinigten Arabischen Emirate, wo Raumfahrtbehörden aus Erdöl gewonnenes Kapital in inländische Bildgebungskapazitäten lenken.
Regulatorisches Umfeld
Anbieter kommerzieller Satellitenbildgebung agieren unter zunehmend strengeren Fernerkundungs- und Datenschutzregelungen, die Lizenzierungszeitpläne, zulässige Leistungsmerkmale und grenzüberschreitende Verkäufe beeinflussen. In den Vereinigten Staaten lizenziert das Handelsministerium über die Commercial Remote Sensing Regulatory Affairs (CRSRA) private Fernerkundungssysteme gemäß 15 CFR Part 960 mittels einer dreistufigen Risikomatrix (Tier 1 routinemäßig, Tier 2 moderat/verfügbar, Tier 3 neuartig/sensibel) und verlangt jährliche Konformitätszertifizierungen von den Lizenznehmern. Neben diesem Rahmenwerk zielt der im Februar 2025 eingebrachte Commercial Remote Sensing Amendment Act of 2025 (H.R. 1325) darauf ab, die NOAA-bezogenen Lizenzprüfungszeiten von 120 Tagen auf 60 Tage zu verkürzen, was den anhaltenden Druck widerspiegelt, Genehmigungsverfahren zu straffen und dabei nationale Sicherheitsprüfungen beizubehalten.
In Europa bewegt sich die Politik in Richtung einer einheitlichen Genehmigung, um die Fragmentierung nationaler Lizenzierungsregime für Konstellationsbetreiber und nachgelagerte Dienstleister zu verringern. Die Europäische Kommission veröffentlichte im Juni 2025 ihren Vorschlag für ein EU-Weltraumgesetz zur Harmonisierung der Regulierung von Weltraumaktivitäten, einschließlich der Genehmigung von Satellitenkonstellationen und Weltraumdiensten, und das Europäische Parlament verabschiedete im März 2026 Änderungen an dem Vorschlag, während die Verhandlungen fortgesetzt wurden. Die compliance-getriebene Nachfrage wird durch methan- und ESG-bezogene Verpflichtungen im Marktkontext verstärkt, insbesondere durch die Methanverordnung der Europäischen Union, die die freiwillige Überwachung zunehmend durch Beschaffungsanforderungen für verifizierte satellitengestützte Berichterstattung bei Energieunternehmen ersetzt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der kommerziellen Satellitenbildgebung reicht von (1) Nutzlast- und Satellitenfertigung und -integration über (2) Start und Inbetriebnahme im Orbit, (3) Bodenstationsbetrieb (TT&C, Downlink, Archivierung), (4) Datenverarbeitung zu analysebereiten Produkten, (5) Vertrieb über APIs, Marktplätze und Cloud-Plattformen, bis hin zu (6) Analytik und Branchenanwendungen wie militärische ISR, Methanüberwachung, maritime Lagebewusstheit, landwirtschaftliche Indizes und Katastrophenhilfe. Die Wertschöpfung hat sich nachgelagert verschoben, da Käufer Erkenntnisse, Veränderungserkennung und fusionierte Produkte statt Rohszenen priorisieren, während die Verbreitung optischer und SAR-Konstellationen sowie die Verfügbarkeit kostenloser öffentlicher Datensätze die Margen für Standardbildmaterial verringern.
Vertriebs- und Analyseebenen werden zunehmend durch cloud-native Plattformen und Aggregatoren vermittelt, die Transaktionsreibung verringern, indem sie Multisensor-Kataloge und standardisierte Lieferung anbieten. Marktplätze und Integrationsplattformen (einschließlich solcher, die mehrere Sensorquellen aggregieren) legen größeren Wert auf Interoperabilität, Automatisierung der Lizenzierungskonformität und skalierbare Verarbeitungspipelines, die für die Unternehmensbeschaffung geeignet sind. Auf der Nachfrageseite bleibt der Verteidigungsbereich ein wichtiger Umsatzanker und Treiber für Abonnements mit garantiertem Zugang, während regulatorische Arbeitsabläufe wie die Methanverifizierung Bildgebungsanbieter in wiederkehrende Überwachungsverträge einbinden. Auf der Angebotsseite begrenzen weiterhin die Kapitalintensität des Konstellationsaufbaus und Lizenzierungsrückstände die Expansion, was Betreiber zu Partnerschaften, vertikaler Integration und differenzierten Modalitäten (SAR, thermisch, hyperspektral) in Kombination mit proprietärer Analytik drängt.
Wettbewerbslandschaft
Der Markt für kommerzielle Satellitenbildgebung weist eine moderate Konzentration auf, da die fünf größten Akteure einen erheblichen Teil des Umsatzes im Jahr 2025 ausmachten, während mehr als 60 Betreiber um den Rest kämpften. Vertikal integrierte Marktführer wie Maxar und Airbus verteidigen ihren Anteil mit umfangreichen Regierungsverträgen und proprietären Bodennetzwerken. Mikro-Konstellations-Neueinsteiger – Planet, BlackSky, ICEYE, Capella und Umbra – gewinnen an Boden, indem sie höhere Wiederholungsraten und nutzungsbasierte Preisgestaltung anbieten, die Behörden auf der Suche nach Agilität ansprechen. Analyseorientierte Unternehmen wie Orbital Insight und SpaceKnow differenzieren sich durch maschinelle Lern-Toolkits, die Bilder von mehreren Anbietern verarbeiten und Erkenntnisse statt Pixel monetarisieren.
Innovationszyklen konzentrieren sich nun auf Sensorfusion, On-Orbit-Verarbeitung und automatisierte Lizenz-Compliance. Planets Edge-Computing-Module reduzieren das Datenvolumen um 80 % und unterstützen die Lieferung von Änderungserkennungswarnungen in unter einer Stunde. ICEYEs Radarstrahlen nutzen cloudbasierte Aperturen, um die Auflösung ohne Erhöhung der Satellitenmasse zu schärfen und die tägliche Wiederholungsrate wirtschaftlich zu halten. Pixxels 150-Band-Hyperspektral-Cubesats ziehen Bergbau- und Landwirtschaftskunden an, deren Anforderungen die Möglichkeiten von Breitband-Optik- und SAR-Systemen übersteigen. GHGSat nutzt regulatorische Rückenwinde und sichert mehrjährige Abonnements für die Methanüberwachung unter neuen Umweltvorschriften.
Regulierung ist ein aufkommender Schutzwall. Westliche Eigentumsanforderungen gemäß US-amerikanischer Gesetzgebung und europäische Datenschutzregeln begünstigen Betreiber mit transparenten Kapitalstrukturen und automatisierten Anonymisierungspipelines. Chinesische, russische und iranisch verbundene Plattformen finden sich von lukrativen Regierungsbeschaffungen ausgeschlossen und treten Marktanteile an konforme westliche Konstellationen ab. Der Margendruck hält jedoch an, da die Rohstoffpreiserosion bei Rohbildern die Kostensenkungen bei Start und Herstellung übersteigt und Anbieter dazu zwingt, Analysen als Zusatzverkauf anzubieten, Kapazitäten im Großhandel zu verkaufen oder sich auf Nischen-Spektralbänder zu spezialisieren.
Marktführer der Branche für kommerzielle Satellitenbildgebung
Planet Labs PBC
BlackSky Technology Inc.
Maxar Technologies Inc.
Airbus Defence and Space SAS
L3Harris Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Marktes für kommerzielle Satellitenbildgebung
- Maxar Technologies Inc.
- Airbus Defence and Space SAS
- Planet Labs PBC
- BlackSky Technology Inc.
- L3Harris Technologies Inc.
- ICEYE Oy
- Capella Space Corp.
- Satellogic Inc.
- Ursa Space Systems Inc.
- European Space Imaging GmbH
- ImageSat International N.V.
- Galileo Group, Inc.
- SpaceKnow Inc.
- SI Imaging Services Co., Ltd.
- Deimos Imaging S.L.U.
- GHGSat Inc.
- Spire Global, Inc.
- Umbra Lab, Inc.
- Earth-i Ltd.
- Capella Federal LLC
- Satellogic USA Inc.
- Orbital Insight, Inc.
- Pixxel Space Technologies Pvt. Ltd.
- Kuva Space Oy

Marktchancen und Zukunftsaussichten
Die Chancen erweitern sich, da Betreiber Bildmaterial in margenstärkere, entscheidungsreife Produkte umwandeln und die Zeit bis zur Erkenntnisgewinnung durch KI-gestützte Auftragsvergabe und Analytik-Abonnements verkürzen. Aktuelle Branchenmaßnahmen unterstreichen diesen Wandel: Im Juli 2026 stimmte MDA Space zu, eine 70%ige Mehrheitsbeteiligung an CLS (Frankreich) für rund 567 Millionen EUR zu erwerben, was auf eine aktive vertikale Integration zur Stärkung nachgelagerter Analytik- und Datendienste hindeutet. Im Juni 2026 stellte Planet Labs eine private Beta-Version einer agentenbasierten KI-Anwendung vor, die Satellitenbilder, Veränderungserkennung und öffentliche Informationen über eine Chat-Schnittstelle kombiniert, was mit dem breiteren Wandel von Pixeln zu operativen Arbeitsabläufen für Regierungs- und Unternehmensnutzer übereinstimmt.
Es entstehen auch Produktlücken in neuen Modalitäten und Formaten, die die Anwendungsfälle über traditionelle 2D-optische Basiskarten hinaus erweitern. Im Juli 2026 nahm SatVu den kommerziellen Betrieb seines Wärmebildsatelliten HotSat-2 auf, wodurch die Optionen für wärmebasierte Überwachungsanwendungen im Zusammenhang mit Methandetektion und Waldbrandaufklärung, die im Marktkontext behandelt werden, erweitert wurden. Im Juli 2026 stellte Vantor (ehemals Maxar Intelligence) WorldView-3D-Produkte vor, die 50 cm und 15 cm 3D-Kartierung aus Satellitenbildern ermöglichen und die Nachfrage im Bereich technischer Präzisionskartierung und Infrastrukturüberwachung steigern, wo Luftaufnahmen historisch dominiert haben. Auf der Vertriebsseite erweiterte Esri im Juli 2026 die hochauflösenden Bildquellen (einschließlich Nearmap und Airbus) innerhalb von ArcGIS Living Atlas, was die Skalierung durch eingebetteten Zugang in weit verbreiteten GIS-Plattformen unterstützt, während die laufenden US-Modernisierungsbemühungen bei der Lizenzierung gemäß 15 CFR Part 960 und die gesetzgeberische Aufmerksamkeit für Prüfungsfristen (H.R. 1325) beeinflussen, wie schnell neue Bildgebungsfähigkeiten kommerzialisiert werden können.
Aktuelle Branchenentwicklungen im Markt für kommerzielle Satellitenbildgebung
- Juni 2026: Planet Labs sicherte sich eine achtstellige Vertragsverlängerung von der US National Geospatial-Intelligence Agency für maritime Lagebewusstheit und erhielt einen neuen Auftrag im Zusammenhang mit der Krisenreaktionsüberwachung. Diese Maßnahmen vertiefen Planets Position bei der abonnementartigen Regierungsnachfrage, bei der kontinuierliche Überwachung und schnelle Auftragsvergabewirtschaft die Beschaffung antreiben.
- April 2026: BlackSky gewann einen mehrjährigen Assured-Vertrag über 25 Millionen USD mit einem großen internationalen Verteidigungskunden für weltraumgestützte Nachrichtendienste. Der Zuschlag stärkt BlackSkys Auftragsbestand und unterstützt Angebote mit dedizierter Kapazität, die Anbieter über den reinen Verkauf von Einzelaufnahmen hinaus differenzieren.
- Dezember 2025: ICEYE sicherte sich einen mehrjährigen Vertrag über 18 Millionen EUR mit der Europäischen Agentur für die Sicherheit des Seeverkehrs zur Lieferung von SAR-Bildern für die Erkennung von Ölverschmutzungen und die Durchsetzung von Maßnahmen gegen illegalen Fischfang. Der Zuschlag unterstreicht die institutionelle Nachfrage nach allwettertauglicher maritimer Überwachung und stärkt SAR als Kernmodalität für operative Überwachungsprogramme.


Markt für kommerzielle Satellitenbildgebung Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst Erträge aus dem Verkauf oder der Lizenzierung von Satellitenbildern und verwandten Bilddatenprodukten an zahlende Kunden, wobei die Bilder von kommerziell betriebenen Erdbeobachtungssatelliten aufgenommen werden.
Umfangsausschlüsse: Wir schließen Bildmaterial aus, das von Satelliten erzeugt wird, die im Besitz sind und ausschließlich für interne militärische Missionen genutzt werden und nicht extern verkauft oder lizenziert werden.
Übersicht der Segmentierung
- Nach Anwendung
- Geodatenerfassung und Kartierung
- Verwaltung natürlicher Ressourcen
- Überwachung und Sicherheit
- Naturschutz und Forschung
- Bau und Entwicklung
- Katastrophenmanagement
- Verteidigung und Nachrichtendienst
- Nach Endnutzer
- Regierung
- Bauwesen
- Transport und Logistik
- Militär und Verteidigung
- Energie
- Forstwirtschaft und Landwirtschaft
- Sonstige Endnutzer
- Nach Bildgebungstyp
- Optisch (Multispektral/Panchromatisch)
- Radar/SAR
- Hyperspektral
- Thermal
- Nach räumlicher Auflösung
- Unter 0,3 m (Ultrahoch)
- 0,3 m – 1 m (Hoch)
- 1 m – 5 m (Mittel)
- Über 5 m (Niedrig)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Südafrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Verankerung des Nachfragepools an öffentlichen Erdbeobachtungsaktivitäten, Budgets und Missionspipelines und wurde anschließend auf bezahlte kommerzielle Bildtransaktionen eingegrenzt. Zu den verwendeten Quellen zählen öffentliche Materialien wie die Fernerkundungs- und Bildprogrammseiten von NOAA und USGS, Veröffentlichungen des NASA-Erdwissenschaftsprogramms, ESA- und Copernicus-Hinweise zu offenen Daten als Kontext sowie ITU-Satellitenanmeldungen, um die Umlauf- und Spektrumaktivität zu verstehen.
Um die Annahmen realistisch zu halten, überprüften wir auch Satellitenstart- und Flottenupdates, die in seriösen Medien berichtet wurden, Geschäftsberichte und Investorenpräsentationen von Unternehmen, soweit verfügbar, sowie Beschaffungssignale aus öffentlichen Ausschreibungen und Vertragsbekanntmachungen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen genutzt, um Umsätze, den zeitlichen Ablauf von Partnerschaften und Fähigkeitsangaben gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und es wurden viele weitere öffentliche Quellen überprüft, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was tatsächlich als kommerzielles Bildmaterial monetarisiert wird, wie sich die Preisgestaltung nach Auflösung und Wiederholungsrate bewegt und wo Dienstleistungen mit Analytik- oder Auftragsvergabegebühren gebündelt werden. Wir sprachen mit einer Vielzahl von Bildanbietern, nachgelagerten Integratoren und großen Käufern in zivilen, unternehmerischen und sicherheitsrelevanten Anwendungsfällen und führten anschließend Folgeprüfungen durch, um regionale Nachfrageunterschiede und den zeitlichen Ablauf großer Vertragsanläufe zu bestätigen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 14% | APAC: 41% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 35% | EMEA: 36% |
| Kleinere Marktteilnehmer: 18% | Manager: 51% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Rekonstruktion aus Erdbeobachtungsausgabenpools und kommerziellen Beschaffungssignalen, die dann auf bezahlte Bild- und Bilddatenprodukterträge gefiltert werden. Das Modell ist um eine kleine Anzahl praktischer Treiber organisiert, darunter Erweiterungen der Satellitenkonstellationen, nutzbare Bildgebungskapazität nach Sensortyp, durchschnittliche Preistrends nach Auflösungsstufe, das Mischungsverhältnis zwischen Auftragsvergabe und Archivkauf sowie die Nachfrageintensität aus Verteidigung und Nachrichtendiensten, Kartierung, Energie, Landwirtschaft und Katastrophenhilfe-Arbeitsabläufen.
Nachdem die Gesamtwerte erstellt wurden, werden die Ergebnisse mit selektiven Bottom-Up-Näherungen überprüft, um festzustellen, ob der Umfang in der realen Welt sinnvoll ist. Dies umfasst stichprobenweise Lieferantenumsatzspannen aus öffentlichen Einreichungen, eine Plausibilitätsprüfung anhand geschätzter gelieferter Szenen multipliziert mit typischen Preisspannen sowie Kanal-Feedback dazu, wie oft Analytik bei Großaufträgen mit Bildmaterial gebündelt wird. Wenn ein Teil der Erträge in gemischten geospatialen Verträgen liegt, wird dieser anhand interviewbasierter Aufteilungen zugeordnet und dann gegen Vertragsformulierungen und typische Leistungen stresstestet.
Für die Prognose wird eine Szenarioanalyse verwendet, da der Markt empfindlich auf Stufenänderungen reagiert, wie neue Satellitenstarts, Vertragsvergaben und politische Verschiebungen, die die Akzeptanz beschleunigen. Ein Basisszenario wird aus dem erwarteten Konstellationswachstum und der Nachfragekontinuität erstellt, und alternative Szenarien passen dann Preisverfall, Nachfrage nach Wiederholungsraten und den zeitlichen Ablauf öffentlicher Haushaltsbudgets an, basierend darauf, was Experten im Prognosezeitraum als am wahrscheinlichsten ansehen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen zwischen den Modellergebnissen und unabhängigen Signalen wie Startfrequenz, Aussagen zur Flottenkapazität, Dynamik der staatlichen Beschaffung und beobachtbaren Veränderungen bei der Endnutzerakzeptanz. Wenn eine Zahl inkonsistent erscheint, werden die Annahmen hinter Preisgestaltung, Nutzung oder Vertragszeitplan überprüft, und es werden gezielte Folgegespräche mit Befragten geführt, um die Abweichung zu verstehen.
Vor der Freigabe wird das gesamte Modell schrittweise überprüft, beginnend mit Plausibilitätsprüfungen der Eingaben und weiterführend zu Jahr-über-Jahr-Bewegungsprüfungen auf regionaler und Anwendungsebene. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Starts, Übernahmen oder ungewöhnlich große mehrjährige Aufträge. Kurz vor der Auslieferung nimmt ein Analyst eine abschließende Durchsicht vor, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für kommerzielle Satellitenbildgebung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kommerzielle Satellitenbildgebung stimmen nicht immer überein, hauptsächlich weil verschiedene Studien die Grenze an unterschiedlichen Stellen ziehen und gebündelte geospatiale Arbeiten nicht gleich behandeln. Unterschiede zeigen sich auch, wenn das Basisjahr nicht abgestimmt ist, wenn sich der Zeitpunkt der Währungsumrechnung ändert oder wenn angenommen wird, dass die Preise schneller fallen, als es aktuelle Verträge nahelegen.
Durch die Verfolgung der Preisgestaltung nach Auflösung und Auftragsfrequenz und die anschließende Trennung von Bildlizenzierung und angrenzenden geospatialen Analysearbeiten hält Mordor Intelligence den Gesamtwert an das gebunden, was Käufer für Bildprodukte zahlen, anstatt an die breitere Erdbeobachtungswertschöpfungskette. Einige Schätzungen gehen auch von früheren Basisjahren aus und projizieren dann mit einer einzigen CAGR nach vorne, was Stufenänderungen durch Konstellationserweiterungen und große öffentliche Aufträge übersehen kann, die Umsätze sprunghaft verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,49 Mrd. USD (2026) | |
| Branchenforschungsunternehmen A | 5,83 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und zählt typischerweise eine breitere Mischung von Erträgen im Zusammenhang mit kommerzieller Satellitenbildgebung, was den Ausgangspunkt für 2025 im Vergleich zu einem auf 2026 verankerten Modell verschieben kann. |
| Fachzeitschrift B | 3,30 Mrd. USD (2021) | Startet von einem früheren Basisjahr aus und stützt sich stärker auf eine gleichmäßige CAGR-Progression bis 2031, was spätere Stufenänderungen durch neue Satellitenkapazität und große Vertragsanläufe unterschätzen kann. |
Die Tabelle zeigt hauptsächlich einen Jahres- und Umfangseffekt, statt eine unversöhnliche Diskrepanz. Wenn der Umfang auf bezahlte kommerzielle Bildgebung beschränkt und der Zeitrahmen abgestimmt wird, verengt sich die Spanne, und die verbleibende Lücke lässt sich in der Regel durch Preiskurven, die Behandlung von Archiv- versus Auftragsvergabe und die Aufteilung gebündelter Verträge auf Dienstleistungen erklären.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für kommerzielle Satellitenbildgebung?
Die Marktgröße für kommerzielle Satellitenbildgebung betrug im Jahr 2026 USD 7,49 Milliarden und ist auf dem Weg, bis 2031 USD 13,62 Milliarden zu erreichen.
Welches Anwendungssegment wächst am schnellsten?
Verteidigung und Nachrichtendienst wird voraussichtlich mit einer CAGR von 13,04 % wachsen und damit bis 2031 alle anderen Anwendungskategorien übertreffen.
Warum gewinnen SAR-Satelliten gegenüber optischen Systemen an Marktanteilen?
SAR bietet Tag-Nacht- und Allwetterabdeckung, und jüngste Mikro-Konstellationsstarts haben die Wiederholungszeiten auf Stunden reduziert, was es für Verteidigungs-, maritime und arktische Überwachung attraktiv macht.
Wie beeinflussen Umweltvorschriften die Nachfrage?
Methanemissionsregeln nach 2025 in den USA und Europa erfordern satellitenverifizierte Berichterstattung und treiben wiederkehrende Verträge für dedizierte Methandetektionskonstellationen an.
Was ist die größte Markteintrittsbarriere für neue Anbieter?
Kapitalintensiver Konstellationsaufbau, einschließlich Herstellungs-, Start- und Versicherungskosten, die vor dem ersten Umsatz USD 100 Millionen übersteigen können, bleibt das primäre Hindernis.
Seite zuletzt aktualisiert am:



