
Marktgröße und Marktanteil des gewerblichen Immobilienmarkts in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 122.32 Milliarden US-Dollar |
| Marktgröße (2026) | 132.41 Milliarden US-Dollar |
| Marktgröße (2031) | 184.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des gewerblichen Immobilienmarkts Saudi-Arabien von Mordor Intelligence
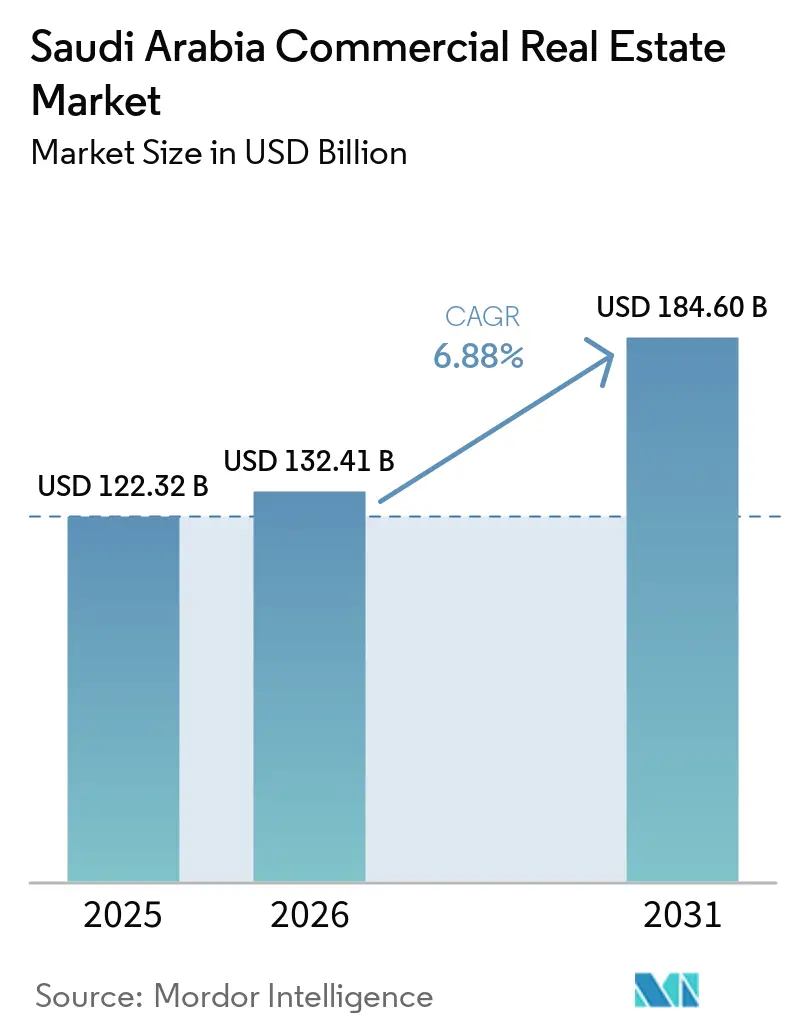
Die Größe des Saudi-Arabien Gewerbeimmobilienmarkts wird für 2025 auf 122,32 Milliarden USD, für 2026 auf 132,41 Milliarden USD geschätzt und soll bis 2031 einen Wert von 184,60 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,88 % von 2026 bis 2031 entspricht.
Das Wachstum wird durch die laufende Umsetzung von Gigaprojekten, aktive Entwickler aus dem öffentlichen Sektor und politische Initiativen gestützt, die die Nachfrage nach erstklassigen Büro-, Einzelhandels- und Logistikimmobilien weiter ankurbeln. Die Büromarktgrundlagen bleiben in der Hauptstadt aufgrund der Politik zur Ansiedlung regionaler Hauptsitze und der anhaltenden Anmietung durch multinationale Unternehmen stark. Die Logistiknachfrage profitiert von der raschen Verbreitung des E-Commerce, einem wachsenden Netz von Logistikzentren und neuen großflächigen Lagerinvestitionen. Gastgewerbe- und Mischnutzungsviertel, die auf Tourismus- und Unterhaltungsprogramme ausgerichtet sind, erweitern die Pipeline an Gewerbeflächen, da Immobilien zu einem wichtigen Kanal der Diversifizierung werden.
Wichtigste Erkenntnisse des Berichts
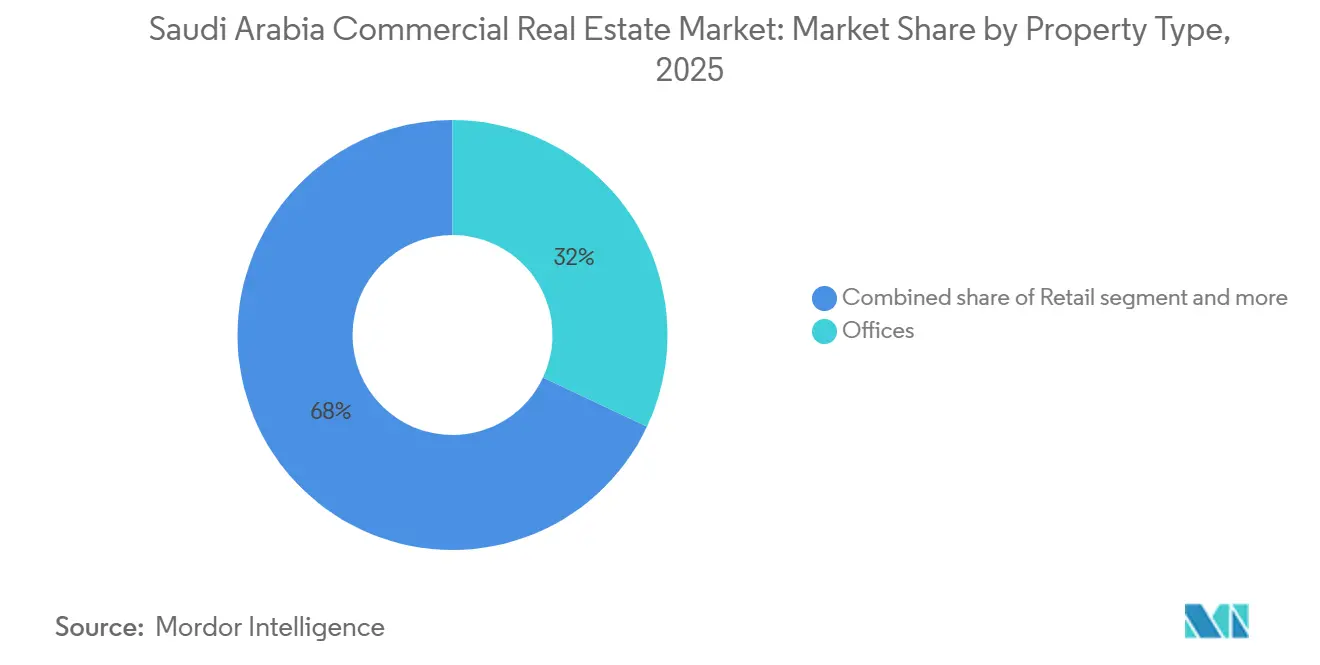
- Nach Immobilientyp entfielen im Jahr 2025 32 % des Marktanteils des gewerblichen Immobilienmarkts in Saudi-Arabien auf Büros, während Logistik mit einem CAGR von 7,88 % bis 2031 das stärkste Wachstum verzeichnete.
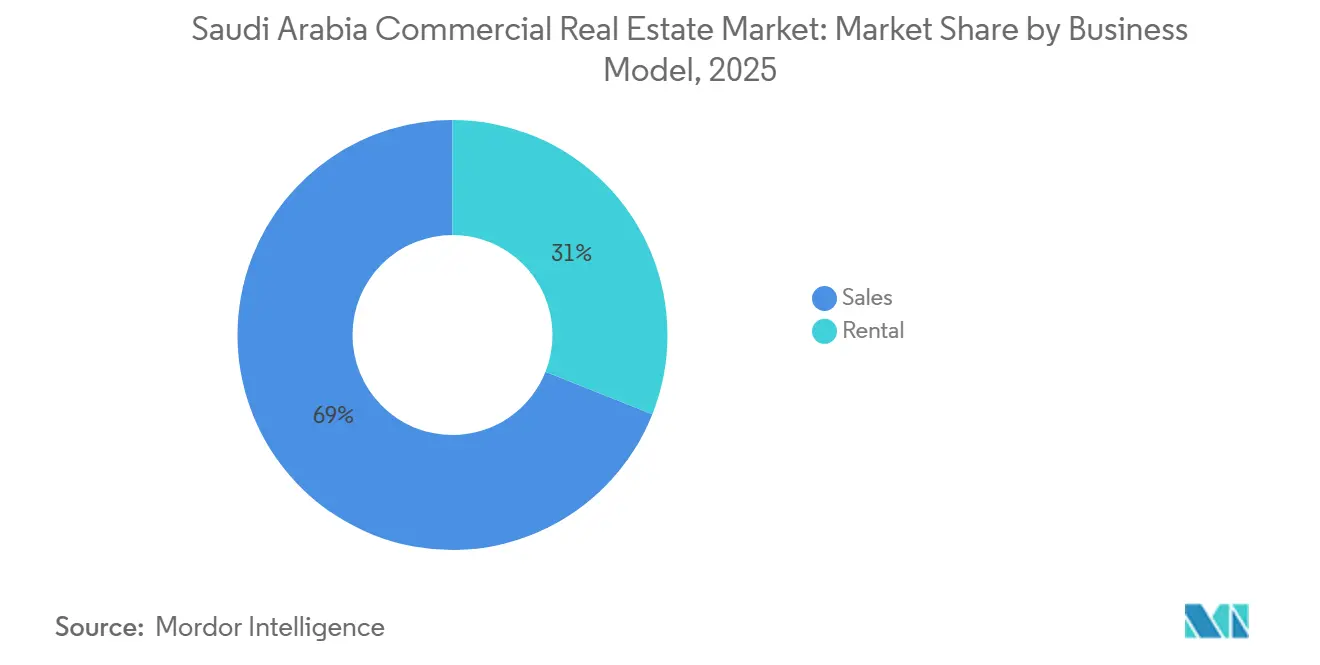
- Nach Geschäftsmodell hielt der Verkauf im Jahr 2025 einen Anteil von 71 %, während die Vermietung mit einem CAGR von 7,33 % bis 2031 das höchste prognostizierte Wachstum verzeichnete.
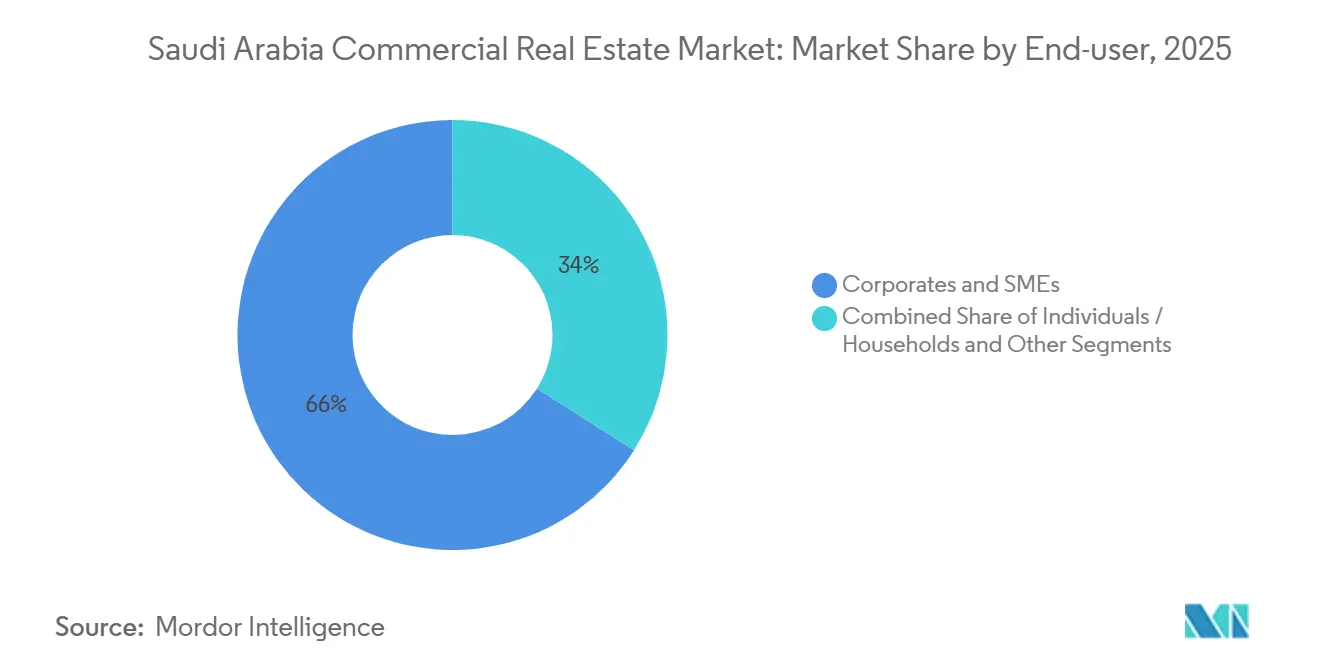
- Nach Endnutzer führten Unternehmen und KMU im Jahr 2025 mit 66 %, während Privatpersonen und Haushalte voraussichtlich mit einem CAGR von 7,10 % bis 2031 wachsen werden.
- Nach Geografie entfielen im Jahr 2025 49 % auf Riad, während Mekka voraussichtlich mit einem CAGR von 7,33 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Bedarf an erstklassigen Industrie- und Logistikflächen durch E-Commerce | +1.8% | Riad, Dschidda, NEOM | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderter Infrastrukturausbau steigert gewerbliche Grundstückswerte | +1.5% | Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Anstieg der institutionellen Kapitalallokation in Kernbüroimmobilien | +1.2% | Riad (King Abdullah Financial District), Dschidda | Mittelfristig (2–4 Jahre) |
| Neubewertung ESG-konformer Gebäude mit grüner Zertifizierung erschließt Mietaufschläge | +0.9% | Riad, Dschidda, Ostprovinz | Mittelfristig (2–4 Jahre) |
| Erholung des internationalen Tourismus belebt den RevPAR der Hotels in den Innenstadtlagen | +0.7% | Mekka, Medina, Rotes Meer, NEOM | Kurzfristig (≤ 2 Jahre) |
| Datenlokalisierungsvorschriften treiben die Entwicklung von Edge-Rechenzentren voran | +0.6% | Riad, NEOM, Dschidda | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Bedarf an erstklassigen Industrie- und Logistikflächen durch E-Commerce
Die Auftragsabwicklung im E-Commerce stieg im Jahr 2024 auf 290 Millionen Transaktionen und verdeutlicht damit einen Quantensprung in der Distributionsintensität sowie den Bedarf an modernen, gut gelegenen Lagerflächen. Klasse-A-Logistikstandorte in der Nähe wichtiger Flughäfen und Hauptverkehrsstraßen ziehen Mehrnutzerentwicklungen globaler Betreiber an, wobei ein führender Anbieter 130 Millionen EUR (140,4 Millionen USD) für eine große Anlage in Riads Sonderwirtschaftszone für integrierte Logistik bereitgestellt hat, unterstützt durch Zollkorridore und langfristige Grundstücksvereinbarungen. Flughafennahe Knotenpunkte und Sonderzonen haben sich als strategische Ankerpunkte für Automobil-, Technologie- und Einzelhandelslieferketten etabliert und unterstützen temperaturgeführte Lagerung, Mehrwertdienste und Compliance. Im gesamten Netzwerk decken 23 aktivierte Logistikzentren nun 34,6 Millionen Quadratmeter ab, wobei die Region Mekka mit 20,4 Millionen Quadratmetern die regionale Erfüllungsreichweite stärkt. Da sich die Bauqualität verbessert und die Betriebsstandards globalen Benchmarks annähern, ist der gewerbliche Immobilienmarkt Saudi-Arabiens auf eine weitere Konsolidierung der Logistikflächen durch multinationale Mieter ausgerichtet.[1]
Staatlich geförderter Infrastrukturausbau steigert gewerbliche Grundstückswerte
Großangelegte Stadtentwicklungsprogramme, Kultureinrichtungen und Mischnutzungsviertel definieren Gewerbekorridore neu und steigern die Nachfrage nach umliegenden Grundstücken. In Riad verankert die geplante Innenstadtentwicklung von New Murabba erstklassige Büros, Forschungs- und Entwicklungsflächen sowie Innovationszentren auf 14 Millionen Quadratmetern, wobei die zugehörige Infrastruktur neue Unternehmensstandorte und einzelhandelsgetriebene Erlebnisse katalysiert. Diriyah hat zügig Vergaben in gemischt genutzten Clustern abgeschlossen, darunter ein großer Arena-Superblock mit Bürotürmen und gewerblichen Einrichtungen, der die Mieterbasis und die Gemeinschaftsdienstleistungen erweitert. Entlang der Westküste verbinden die phasenweise entwickelten Resorts und Mischnutzungsangebote von Red Sea Global das Gastgewerbe mit Einzelhandels- und Erlebnisflächen, die hohe Standards für Gebäudeleistung und -betrieb erfordern. Diese programmatischen Investitionen signalisieren eine langfristige Nachfrageschaffung und stützen die Grundstückswertentwicklung, die in den Saudi-Arabien Gewerbeimmobilienmarkt einfließt.[2]
Anstieg der institutionellen Kapitalallokation in Kernbüroimmobilien
Multinationale Unternehmen bauen ihre Präsenz in Riad weiter aus, um sich am Rahmen für regionale Hauptsitze auszurichten, und stärken damit die Nachfrage nach Klasse-A-Büros in Lagen, die politische Entscheidungszentren und Unternehmensführungen konzentrieren. Die Anforderung nach substanziellem lokalem Betrieb hat Mieter in Richtung integrierter Viertel mit institutionellem Immobilienmanagement und modernen Ausstattungsstandards gelenkt. Der King Abdullah Financial District hat wichtige Mieter gewonnen, darunter jüngste Vertragsabschlüsse mit globalen Finanzdienstleistungsunternehmen, was den anhaltenden Schwung für erstklassige Büroflächen belegt. Der umfangreiche zertifizierte Bestand und die Ausstattung des Viertels unterstützen größere Grundrisse und höhere Flächeneffizienz, was die Mieterökonomie bei langfristigen Mietverträgen verbessert. Wenn Ankermieter Verpflichtungen eingehen, folgt institutionelles Kapital durch Akquisitionen und Entwicklungsfinanzierungen, was das Liquiditätsprofil des gewerblichen Immobilienmarkts Saudi-Arabiens vertieft.[3]
Neubewertung ESG-konformer Gebäude mit grüner Zertifizierung erschließt Mietaufschläge
Das Mostadam-Programm hat lokale Gebäudezertifizierungen für nachhaltiges Bauen ausgeweitet und schafft damit einen klaren Weg für Projekte, anerkannte Umwelt- und Leistungsstandards zu erreichen. Internationale Validierungen haben die Glaubwürdigkeit des Programms gestärkt und ermöglichen es Investoren und Mietern, Ergebnisse an Rahmenwerken wie GRESB und LEED zu messen. Die Konzentration von LEED-zertifizierten Immobilien im KAFD und dessen Auszeichnung als intelligentes Stadtquartier veranschaulichen den Vermietungsvorteil leistungsstarker Gebäude, insbesondere für multinationale Unternehmen mit unternehmerischen Nachhaltigkeitsverpflichtungen. Staatlich geförderte Programme verankern Nachhaltigkeitsstandards zunehmend von Beginn an und veranlassen private Entwickler, effiziente Gebäudetechniksysteme, intelligentes Energiemanagement und wassersparende Maßnahmen einzusetzen, um wettbewerbsfähig zu bleiben. Da sich betriebliche Einsparungen akkumulieren und sich die Mieterpräferenzen verschieben, unterstützen ESG-Verbesserungen eine stärkere Preisgestaltung und Belegung im gewerblichen Immobilienmarkt Saudi-Arabiens.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Baukosten und Arbeitskräftemangel verzögern die Projektfertigstellung | -1.1% | Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Verbreitung von Homeoffice dämpft die Nettovermietung von Büroflächen in Innenstadtlagen | -0.8% | Riad, Dschidda | Mittelfristig (2–4 Jahre) |
| Geldpolitische Straffung und steigende Kapitalisierungsraten belasten Transaktionen | -0.6% | Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Erhöhtes Klimarisiko treibt Versicherungsprämien für Küstenimmobilien in die Höhe | -0.4% | Dschidda, Rote-Meer-Küste, NEOM | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Baukosten und Arbeitskräftemangel verzögern die Projektfertigstellung
Inputkostensteigerungen und knappe Auftragnehmerkapazitäten belasten die Lieferpläne für komplexe Mischnutzungs- und Hotelprojekte. Offizielle Baukostenindizes zeigten bis Ende 2025 anhaltende Jahresanstiege, getrieben durch Nichtwohnbaukategorien und eine hohe Materialnachfrage. Projektträger setzen auf modulare Bauweise und BIM-gestützte Koordination, um die Produktivität zu steigern und Zeitpläne zu schützen. Arbeitsmarktpolitiken zur Förderung der Lokalisierung gestalten auch die Personalplanung und Lohnstrukturen in Projektökosystemen um. Diese Dynamiken erhöhen das kurzfristige Ausführungsrisiko und können Angebotsergänzungen im gewerblichen Immobilienmarkt Saudi-Arabiens zeitlich strecken.
Anhaltende Verbreitung von Homeoffice dämpft die Nettovermietung von Büroflächen in Innenstadtlagen
Da hybride Arbeitsmodelle reifen, kalibrieren einige Mieter ihren Flächenbedarf neu, passen Grundrisse an und konsolidieren Nebenstandorte. Klasse-A-Büros in Innenstadtlagen werden durch Vorgaben gestützt, die die Anwesenheit leitender Führungskräfte erfordern, sowie durch große Organisationen, die die Nähe zu staatlichen Entscheidungsträgern priorisieren. Sekundäre Teilmärkte mit älteren Gebäuden könnten jedoch eine langsamere Vermietungsgeschwindigkeit erleben, da Mieter flexible Vereinbarungen und höhere Ausbaustandards suchen. Anbieter flexibler Arbeitsflächen erweitern maßgeschneiderte Lösungen, die die Grenze zwischen Servicebüros und traditionellen Mietverträgen verwischen. Mittelfristig könnte eine selektive Abschwächung in peripheren Knotenpunkten anhalten, auch wenn erstklassige Innenstadtimmobilien im gewerblichen Immobilienmarkt Saudi-Arabiens angespannte Bedingungen aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Kernstärke im Bürobereich kontrastiert mit dem LogistikboomBüros hielten im Jahr 2025 mit 32 % den größten Anteil, gestützt durch politisch getriebene Unternehmensumzüge und die Clustervorteile integrierter Geschäftsviertel. Erstklassige Büroviertel mit LEED-zertifizierten Immobilien und intelligenter Infrastruktur haben führende Finanz- und Beratungsdienstleistungsunternehmen angezogen, die die Nähe zu Regulierungsbehörden und Kunden schätzen. Im King Abdullah Financial District haben globale Mieter ihre Flächen erweitert und langfristige Verpflichtungen vertieft, was eine Basis stabiler Nachfrage schafft. Ergänzend zur Bürodynamik werden Einzelhandels- und Hotelkomponenten in Mischnutzungsvierteln auf neue Lifestyle- und Erlebnisformate ausgerichtet. Ausgewählte Großprojekte in Riad, darunter New Murabba und Diriyah, erweitern weiterhin das Unternehmens- und Einzelhandelsökosystem, das den gewerblichen Immobilienmarkt Saudi-Arabiens trägt.
Logistik ist das am schnellsten wachsende Segment mit einem CAGR von 7,88 %, was die Skalierung der E-Commerce-Auftragsabwicklung auf 290 Millionen Transaktionen im Jahr 2024 und anhaltende Investitionen in moderne Lagerhaltung widerspiegelt. Internationale Betreiber investieren Kapital in flughafennahe Mehrnutzeranlagen, wie etwa 130 Millionen EUR (140,4 Millionen USD) für ein 53.000 Quadratmeter großes Gelände in Riads Sonderwirtschaftszone für integrierte Logistik. Landesweit decken 23 aktivierte Logistikzentren nun 34,6 Millionen Quadratmeter ab, wobei die Region Mekka allein 20,4 Millionen Quadratmeter umfasst und die Reichweite für die letzte Meile für Händler erweitert. Die erstklassigen Büromieten in Riad sind in den letzten Jahren ebenfalls gestiegen, wobei Klasse-A-Referenzlagen jährliche Spitzenmieten von rund 2.700 SAR pro Quadratmeter (720 USD) erzielen, gestützt durch einen knappen Leerstand bei den gefragtesten Immobilien. Parallel dazu richten sich sich wandelnde Einzelhandelsformate an Mischnutzungsstrategien aus, die Gastronomie, Unterhaltung und Hotellerie integrieren, um die Verweildauer zu erhöhen und einen breiteren Konsumausgaben im gewerblichen Immobilienmarkt Saudi-Arabiens zu erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Dominanz des Verkaufs weicht dem Schwung der VermietungDer Verkauf führte im Jahr 2025 mit 71 %, was auf eine starke Aktivität in Masterplan-Gemeinschaften, Unternehmensgrundstücken und Vorverkäufen in integrierten Stadtvierteln zurückzuführen ist. Staatliche Entwickler und Partner setzen weiterhin große Wohn- und Mischnutzungsvereinbarungen um, die Gemeinschaftsflächen und kritische Dienstleistungen erweitern. In der Hauptstadt katalysieren Vorzeigequartiere umliegende Grundstücksverkäufe, da der Infrastrukturausbau neue Korridore erschließt. Erstklassige Bestände in der Nähe wichtiger Knotenpunkte haben konstantes Käuferinteresse sowohl von einheimischen als auch von expatriierten Haushalten erfahren. Diese Transaktionen stärken Baupipelines, die in den gewerblichen Immobilienmarkt Saudi-Arabiens einfließen.
Das Vermietungssegment ist das am schnellsten wachsende Modell mit einem CAGR von 7,33 %, da Investoren vorhersehbare Erträge suchen und institutionell qualitativ hochwertige Immobilien auf den Markt kommen. Regulatorische Verbesserungen durch die Kapitalmarktbehörde haben die Flexibilität für Immobilienfonds und REITs erweitert, einschließlich der Entwicklungsbeteiligung in ausgewählten Märkten und strukturierter Ausschüttungsrichtlinien. Große Quartiere erkunden die Kapitalrückführung durch Ertragsfonds, wobei Immobilien, die modernen ESG- und digitalen Infrastrukturstandards entsprechen, die Aufmerksamkeit langfristiger Investoren auf sich ziehen. Die Vermietungsleistung profitiert von der Verknappung in erstklassigen Knotenpunkten und von betrieblichen Verbesserungen, die die Betriebskosten senken und das Mietererlebnis verbessern. Da sich Bilanzen an das Zinsumfeld anpassen, bleiben Ertragsobjekte zentral für die Kapitalallokation im gewerblichen Immobilienmarkt Saudi-Arabiens.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Unternehmensriesen treffen auf wachsende HaushaltsnachfrageUnternehmen und KMU machten 2025 einen Anteil von 66 % aus, unterstützt durch das Programm zur Ansiedlung regionaler Hauptsitze, das Führungsteams konzentriert, Entscheidungsprozesse bündelt und die Nachfrage nach Flächen der Klasse A steigert. Hochwertige Geschäftsviertel, die LEED-zertifizierte Umgebungen und eine resiliente digitale Infrastruktur bieten, ziehen weiterhin multinationale Unternehmen an. Die Mieterliste des KAFD veranschaulicht die Attraktivität integrierter, mit Annehmlichkeiten ausgestatteter Hubs, in denen Finanzdienstleistungs-, Beratungs- und Technologieunternehmen gemeinsam ansässig sein können. Die Vertriebsstandorte von Unternehmen expandieren ebenfalls aufgrund des E-Commerce-Wachstums, wobei die Abdeckung durch nationale Logistikzentren schnellere Lieferungen auf den wichtigsten Routen ermöglicht. Dieses Mieterverhalten stärkt eine breite Nachfragebasis und die Vermietungstiefe im Saudi-Arabien Gewerbeimmobilienmarkt.
Privatpersonen und Haushalte sind die am schnellsten wachsende Gruppe mit einer CAGR von 7,10 %, da politische Reformen und nach Masterplan entwickelte Gemeinschaften die Zugänglichkeit und die Lebensqualitätsangebote verbessern. Großangelegte Gemeinschaften fügen weiterhin Wohnungen und Reihenhäuser hinzu, die das Produktangebot über freistehende Villen hinaus erweitern. Wohnankerpunkte verbinden Bewohner auf kurzen Wegen mit Einzelhandel, Bildung und Gesundheitsversorgung und verbessern so die Vereinbarkeit von Wohnen und Arbeiten. Mit dem Start neuer Phasen ziehen integrierte Stadtteile Erstkäufer und Langzeitmieter an, die Gemeinschaftsdienstleistungen und moderne Baustandards schätzen. Diese verbrauchergetriebene Dynamik ergänzt die Unternehmensnachfrage und unterstützt die Vitalität von Mischnutzungen im Saudi-Arabien Gewerbeimmobilienmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Riad erfasste im Jahr 2025 49 % des Umsatzes und spiegelt damit seine zentrale Rolle bei der Konsolidierung von Hauptsitzen und öffentlichen Investitionsaktivitäten wider. Vorzeigequartiere wie der KAFD beherbergen erstklassige Mieter, unterstützt durch LEED-zertifizierte Gebäude und eine hochentwickelte digitale Infrastruktur. New Murabba treibt Pläne für eine 14 Millionen Quadratmeter große Innenstadt mit einem markanten Mischnutzungswahrzeichen und bedeutenden Gewerbe- und Forschungs- und Entwicklungsflächen voran, während der breitere Korridor von Verkehrsanbindungen und Annehmlichkeiten profitiert. Zu den wichtigsten Logistikverpflichtungen gehört eine 130 Millionen EUR (140,4 Millionen USD) teure Mehrnutzeranlage in der Sonderwirtschaftszone für integrierte Logistik in der Nähe des Internationalen Flughafens König Khalid, die die luftfrachtgestützte Distribution stärkt. Die Pipeline aus Klasse-A-Büros und Logistikinfrastruktur stärkt Riads Attraktivität für Unternehmen und langfristiges Kapital im gewerblichen Immobilienmarkt Saudi-Arabiens.
Dschiddas Küstenwirtschaft unterstützt diversifizierte gewerbliche Immobilien, darunter Büros, Logistik und Einzelhandelsformate, die eine große ansässige und besuchende Bevölkerung bedienen. Klasse-A-Büros ziehen weiterhin Beratungsdienstleistungen an, mit jährlichen Mietbenchmarks in erstklassigen Gebäuden von rund 1.393 SAR pro Quadratmeter (371,5 USD) und gesunder Belegung im oberen Segment. Große Einzelhandelsziele werden mit Erlebniskonzepten und stärkerem Unterhaltungsangebot ausgerichtet, um die Verweildauer zu verlängern. Die hafengestützte Logistikerweiterung und das damit verbundene Industriewachstum erhöhen die Lagernachfrage in der Nähe wichtiger Korridore. Diese Merkmale positionieren Dschidda für eine stetige Vermietung in hochwertigen Immobilien im gewerblichen Immobilienmarkt Saudi-Arabiens.
Mekka wird als die am schnellsten wachsende Region mit einem CAGR von 7,33 % prognostiziert, angetrieben durch religiösen Tourismus und begleitende Mischnutzungsentwicklungen. Jabal Omars mehrphasiges Ziel neben der Heiligen Moschee integriert Hotels, Einzelhandel und Wohnungen, die die Kapazität und Besucherdienste verbessern. Fortschritte bei angrenzenden Verkehrs- und Stadtentwicklungsmaßnahmen unterstützen eine bessere Erschließung und erweitern den Handel. Das Wachstum bei Hotelzimmern und Einzelhandelsadjazenzflächen führt zu Spillover-Nachfrage nach Back-of-House-Logistik und Arbeitnehmerwohnlösungen. Da die Region wächst, wird eine ausgewogene Planung in Bezug auf Erschließung, Dienstleistungen und Umweltleistung zentral für die Aufrechterhaltung des Schwungs im gewerblichen Immobilienmarkt Saudi-Arabiens sein.
Regulatorisches Umfeld
Der saudi-arabische Markt für Gewerbeimmobilien wird durch einen Rahmen mehrerer Behörden reguliert, angeführt von der Real Estate General Authority (REGA) für den nichtstaatlichen Immobiliensektor, ergänzt durch das Ministerium für Kommunen und Wohnungswesen (MOMAH) für kommunale Genehmigungen und damit verbundene Entwicklungsgenehmigungen. Ein zentraler politischer Wandel war das Gesetz über Immobilieneigentum durch Nicht-Saudis, das am 22. Januar 2026 in Kraft trat, gefolgt von der Genehmigung der Durchführungsverordnungen durch den Ministerrat am 23. Juni 2026, wodurch die Genehmigungen für ausländisches Eigentum sich hin zu einem stärker regelbasierten Modell verschieben, das an ausgewiesene geografische Zonen gebunden ist.
Die Formalisierung von Transaktionen und die Einhaltung von Vorschriften werden zunehmend durch digitale Plattformen der Regierung unterstützt, darunter die Aqari-Anwendung der REGA zur Einsicht von Verträgen, Lizenzen und Eigentumsurkunden sowie das Real Estate Registry (RER) für die zentrale Immobilienregistrierung und anschließende Transaktionen. Für öffentliches Land und Vermögenswerte schreiben die Vorschriften von MOMAH zur Verfügung über kommunale Immobilien öffentliche Ausschreibungen für Investitionen in kommunales Land und Gebäude vor, was den Zugang von Entwicklern und Betreibern zu kommunal kontrollierten Gewerbegrundstücken und -räumlichkeiten prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gewerbeimmobilien in Saudi-Arabien wird von öffentlichen Masterentwicklern und verbundenen Einrichtungen geprägt, die Land zusammenführen, Infrastrukturmaßnahmen sequenzieren und große, mehrteilige Bauverträge vergeben, ergänzt durch private Entwickler, die Ertragsobjekte finanzieren, bauen, vermieten und betreiben. Nachgelagert unterstützen Makler und Agenten die Nutzersuche und Transaktionen, während Property-Manager und Facility-Betreiber Objekte durch Gebäudeleistung, Mietererlebnis und digitale Befähigung differenzieren, insbesondere bei Büros der Klasse A, Einkaufszentren und institutionellen Logistikparks.
Auf der Angebotsseite stehen Bauunternehmen und Baustofflieferanten vor Ausführungsengpässen im Zusammenhang mit Kosteninflation, Abhängigkeit von importierten Vorleistungen und Logistikvolatilität. Die Baukosten stiegen im März 2026 im Vergleich zum März 2025 um 2%, getrieben durch höhere Kosten für Gerätemiete, Arbeitskräfte und Energie, während die Beschaffungsvolumina bei Megaprojekten hoch bleiben, darunter Vergaben von über 30,03 Milliarden SAR im Mai 2026 sowie große Einzelprojektpakete wie die Vergabe des Superblocks Rua Al Madinah über 8 Milliarden SAR (April 2026) und der Sanierungsvertrag Khalidiyah über 6 Milliarden SAR (Juni 2026). Diese Dynamiken erhöhen die Bedeutung von Beschaffungsplanung, den vom Public Investment Fund (PIF) geförderten Lokalisierungsinitiativen sowie Vertragsstrukturen, die Verschiebungen bei Arbeits-, Energie- und Frachtbedingungen abfedern können.
Wettbewerbslandschaft
Staatliche Entwickler und verbundene Unternehmen spielen eine bestimmende Rolle, wobei Gigaprojektsponsoren die Grundstückszusammenlegung, die Infrastruktursequenzierung und das Stadtdesign auf nationaler Ebene beeinflussen. ROSHN Group baut Mehrfachanlagen-Gemeinschaften, die Einzelhandel, Bildung und Gesundheitsdienste integrieren, wobei SEDRA in Riad und MARAFY in Dschidda tiefe Pipelines repräsentieren. Diriyah Company vergibt weiterhin Aufträge in Mischnutzungsknotenpunkten und erweitert Bürogruppen und Wohnviertel, die die Wachstumskorridore der Hauptstadt stärken. Red Sea Global treibt Destinationen mit eingebetteter Nachhaltigkeit voran und hebt Standards für Hotellerie- und Einzelhandelsintegration. Dieser plattformgestützte Ansatz ermöglicht eine konsistente Lieferung und Standardsetzung im gewerblichen Immobilienmarkt Saudi-Arabiens.
Private Entwickler schwenken auf Immobilienbetrieb und wiederkehrende Erträge um und ergänzen verkaufsgetriebene Strategien. Mischnutzungsgestaltung betont Fußläufigkeit, Bequemlichkeit und kuratierten Einzelhandel, der die Mieterleistung und Immobilienwerte steigert. Eigentümer auf Quartiersebene erkunden Ertragsvehikel und potenzielle Börsengänge, um Kapital zu recyceln und gleichzeitig stabilisierte Immobilien zu halten. Klasse-A-Büroviertel nutzen Zertifizierungen und intelligente Infrastruktur, um globale Mieter anzuziehen und die Mietresilienz über Konjunkturzyklen hinweg zu verbessern. Diese Neuausrichtung unterstreicht, wie operative Kompetenz zu einem Wettbewerbsdifferenziator im gewerblichen Immobilienmarkt Saudi-Arabiens wird.
Globale Marken und Betreiber schließen weiterhin strategische Partnerschaften, die Servicestandards und Markenwert steigern. Einzelhandelsgruppen richten sich an internationalen Einkaufszentrumplattformen aus, um Veranstaltungen, Merchandising und Kundenbindungsprogramme zu stärken. Logistikbetreiber investieren Kapital in Mehrnutzerstandorte in Sonderzonen, um das Wachstum in den Bereichen Technologie, Einzelhandel und Automobil zu unterstützen. Hotelpartner erweitern Luxus- und Lifestyle-Konzepte an Vorzeigezielorten und fügen hochwertige Gastronomie- und Erlebniselemente hinzu, die angrenzenden gewerblichen Immobilien zugutekommen. Diese Schritte beschleunigen den Kompetenztransfer und erweitern die Investorenbeteiligung im gewerblichen Immobilienmarkt Saudi-Arabiens.
Führende Unternehmen der Branche für gewerbliche Immobilien in Saudi-Arabien
-
Cenomi Centers
-
Hamat Holding
-
Unified Real Estate Development
-
KINAN International Real Estate
-
Alandalus Property
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Gewerbeimmobilienmarkt Unternehmen in diesem Bericht
- Cenomi Centers
- Hamat Holding
- Unified Real Estate Development
- KINAN International Real Estate
- Alandalus Property
- Diriyah Company
- Jeddah Central Development Company (JCDC)
- Umm Al Qura for Development & Construction (Masar)
- Saudi Real Estate Company (Al Akaria)
- Arriyadh Development Co. (ARDCO)
- Emaar, The Economic City (KAEC)
- ROSHN Group
- Qiddiya Investment Company
- Red Sea Global
- NEOM
- Riyad REIT (Riyad Capital)
- Jadwa REIT Saudi Fund (Jadwa Investment)
- SEDCO Capital REIT Fund
- Bonyan REIT (Saudi Fransi Capital)
- Musharaka REIT (Musharaka Capital)
- Al Rajhi REIT (Al Rajhi Capital)
- Retal Urban Development
- CBRE Saudi Arabia
- JLL KSA
- Knight Frank KSA
Lesen Sie die Analyse der saudi arabien gewerbeimmobilien-Unternehmen
Marktchancen und Zukunftsaussichten
Der Wandel der Politik zum ausländischen Eigentum im Jahr 2026 schafft ein Chancenpotenzial für institutionelle Investoren, Entwickler und Betreiber, die auf ausgewiesene Zonen abzielen, unterstützt durch den Schritt der REGA hin zu einem stärker standardisierten Rahmen, nachdem das Gesetz über Immobilieneigentum durch Nicht-Saudis am 22. Januar 2026 in Kraft trat und die Durchführungsverordnungen am 23. Juni 2026 vom Ministerrat genehmigt wurden. Zugleich führen große gemischt genutzte und destinationsgeführte Projektpipelines weiterhin zu Nachfrage nach Büro-, Einzelhandels-, Hotel- und unterstützenden Logistikflächen in wichtigen Knotenpunkten wie Riad und den westlichen Regionen, wo Vorzeigeviertel und Sanierungsprogramme den investierbaren Bestand an Gewerbeimmobilien erweitern.
Kapitalbildung und Verbesserungen der Betriebsmodelle eröffnen ebenfalls kurzfristige Chancen, da sich der Markt über verkaufsgetriebene Entwicklung hinaus zu Ertragsstrategien, regulierten Fonds und technologiegestützten Betriebsabläufen ausweitet. Belege hierfür sind Finanzierungszusagen für gemischt genutzte Entwicklungen, wie etwa die King Salman Park Foundation, die Zusagen in Höhe von 14,2 Milliarden SAR von zwei Immobilienfonds gesichert hat (März 2026), sowie eine wachsende Abstimmung zwischen großen Entwicklern und PIF-verbundenen Plattformen, darunter die Absichtserklärung von Cenomi Centers mit Saudi Downtown (Februar 2026) und die Absichtserklärung von PIF und TMG zur Prüfung einer Zusammenarbeit bei gemischt genutzten Projekten (Juni 2026). Regulatorische Sandkästen unterstützen zudem den PropTech-Einsatz auf Objekt- und Stadtebene, wobei die REGA einen Rahmen für einen Immobilien-Sandkasten genehmigte (Januar 2026) und MOMAH einen kommunalen und wohnungspolitischen Regulierungs-Sandkasten für städtische Innovation und Smart-City-Technologien einführte (April 2026), was ein schnelleres Pilotieren von Lösungen für Vermietung, Kundenbindung und Gebäudebetrieb über Gewerbeportfolios hinweg ermöglicht.
Neueste Industrielle Entwicklungen in Saudi-Arabien Gewerbeimmobilienmarkt
- Juni 2026: Unified Real Estate Development unterzeichnete ein Memorandum of Understanding mit Al Rajhi Capital, um eine Zusammenarbeit bei Immobilienfonds zu prüfen. Die Vereinbarung unterstützt die institutionelle Kapitalbildung rund um Entwicklungs-zu-Ertrags-Strategien und schafft einen weiteren Kanal zur Strukturierung und Verteilung von Engagements in Gewerbeimmobilien in Saudi-Arabien.
- Mai 2026: Cenomi Centers führte Cenomi Plus ein, eine digitale Treueplattform, die Einkaufen, Gastronomie und Unterhaltung über sein Einkaufszentrenportfolio hinweg integriert. Die Plattform unterstützt die Monetarisierung von Mietern und die Kundenbindung durch First-Party-Daten und stärkt so die Leistung von Einzelhandelsobjekten sowie den operativen Hebel im gesamten Portfolio.
- Dezember 2024: Unified Real Estate Development unterzeichnete ein Memorandum of Understanding mit SEDCO Capital zur Einrichtung eines Immobilienentwicklungsfonds über 1 Milliarde SAR. Die Vereinbarung spiegelt den Trend des Marktes hin zu skalierbaren, fondsgestützten Entwicklungsmodellen wider, die Projekte bündeln und die Beteiligung von Investoren erweitern können.
Saudi-Arabien Gewerbeimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt den Wert, der durch fertiggestellte, ertragsbringende Nicht-Wohnimmobilien in Saudi-Arabien geschaffen wird, erfasst durch Verkaufs- und Mieteinnahmenpotenzial über die gesamte gewerbliche Kernvermögensbasis.
Ausschlüsse aus dem Umfang: Unbebaute Grundstücke, rein wohnwirtschaftlich genutzte Einheiten und eigenständige Immobilienverwaltungsdienstleistungen sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Büros
- Einzelhandel
- Logistik
- Sonstige (Industriegebiete, Hotellerie usw.)
- Nach Endnutzer
- Privatpersonen / Haushalte
- Unternehmen und KMU
- Sonstige
- Nach Region
- Riad
- Dschidda
- Mekka
- Übriges Saudi-Arabien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis zu Angebotsergänzungen, Nachfragesignalen und dem politischen Kontext zu etablieren, die die Leistung von Gewerbeimmobilien in Saudi-Arabien prägen. Wir stützten uns auf öffentliche Quellen wie offizielle Veröffentlichungen der Allgemeinen Behörde für Statistik, Veröffentlichungen der Saudi-Zentralbank zu Kredit- und Makroindikatoren, Aktualisierungen des Ministeriums für Kommunal- und Ländliche Angelegenheiten und Wohnungswesen sowie Einreichungen bei der Saudi-Börse für börsennotierte Immobilien- und verwandte Unternehmen.
Um das Modell nicht auf einer einzigen Datenreihe aufzubauen, wurden ergänzende Eingaben auch aus Quellen wie Zoll- und Handelsveröffentlichungen zu Baumaterialien, begutachteten Immobilien- und Stadtökonomiearbeiten sowie seriöser Presseberichterstattung über Projektfertigstellungen und Vermietungsaktivitäten herangezogen. Für unternehmensebenenspezifische Querprüfungen wurden Jahresberichte, Investorenpräsentationen und geprüfte Jahresabschlüsse herangezogen, sofern verfügbar, und ein kostenpflichtiges Abonnement wurde für Unternehmensfinanzdaten und strukturiertes Nachrichten-Screening genutzt. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; zusätzliche öffentliche Datensätze und Dokumente wurden ebenfalls für die Erhebung, Validierung und Klärung gesichtet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Flächen absorbiert und bepreist werden und wie schnell Projekte von der Ankündigung bis zur Fertigstellung und Vermietung voranschreiten. Wir sprachen mit einer ausgewogenen Mischung aus Entwicklern, Vermögensverwaltern, Maklern, Mietern, Kreditgebern und Beratern, um die Annahmen aus der Sekundärforschung zu überprüfen und das Modell mit dem tatsächlichen Vermietungs- und Investitionsverhalten abzugleichen.
Da es sich um eine auf Saudi-Arabien ausgerichtete Studie handelt, waren die Gespräche auf die wichtigsten Gewerbestandorte ausgerichtet und wurden auf Sekundärstädte ausgeweitet, in denen neues Angebot entwickelt wird und Nachfrage entsteht.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Vorstandsvorsitzende und Geschäftsführer: 14 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem der Gewerbebestand und die gelieferte Pipeline nach Anlageklassen anhand von Fertigstellungssignalen, Vermietungsaktivitäten und Investitionsströmen rekonstruiert wurden, die dann mithilfe erzielbarer Miet- und Preisspannen in Werte umgerechnet wurden. Sobald diese Struktur vorhanden war, wurden selektive Bottom-up-Prüfungen durch Stichproben von Projektrollups, Maklerkanal-Checks und einfache Plausibilitätstests aus Rate mal Fläche hinzugefügt, um die Gesamtwerte dort anzupassen, wo der Top-down-Pfad überdehnt erschien.
Zu den wichtigsten Eingaben, die die Marktzahlen prägten, gehörten neue Fertigstellungen, die in den nutzbaren Bestand eingehen (verknüpft mit dem Zeitpunkt der Fertigstellungszertifizierung), Belegungs- und Vorvermietungstrends, Spitzenmieten- und Effektivmietenbewegungen, Kapitalisierungsratenerwartungen sowie das Tempo neuer Unternehmensregistrierungen und tourismusbezogener Nachfrage, die die Einzelhandels- und Gastgewerbeleistung steigern können. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass Lieferzeitpunkt des Angebots, Finanzierungsbedingungen und Mietwachstum kontrolliert variiert und dann mit dem abgeglichen werden konnten, was Gesprächspartner als realistischen Basisfall betrachten. Wo Bottom-up-Projektinformationen unvollständig waren, wurden Lücken durch die Verwendung vergleichbarer Projektbenchmarks nach Stadt und Anlagentyp geschlossen, gefolgt von einer abschließenden Konsistenzprüfung gegenüber dem Gesamtnachfragepool.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrstufige Prüfungen, sodass die endgültigen Gesamtwerte mit unabhängigen Signalen und den Berichten der Marktteilnehmer übereinstimmen. Wir verglichen die Ergebnisse mit Proxy-Indikatoren wie Baufertigstellungsmustern, Vermietungsdynamik und der Umsatzentwicklung börsennotierter Immobilienunternehmen und überprüften dann große Abweichungen nach Stadt und Anlagentyp vor der Freigabe.
Wenn eine Annahme den Markt wesentlich veränderte, löste dies eine erneute Prüfung des Quellenwegs aus und, falls erforderlich, eine Nachfrage bei den Primärbefragten zur Bestätigung der Änderung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie politische Veränderungen, starke Finanzierungsbewegungen oder wesentliche Änderungen bei der Projektlieferung. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste konsistente Einschätzung erhalten.
Mordor Intelligence's Saudi-Arabien Gewerbeimmobilienmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Saudi-Arabien Gewerbeimmobilien unterscheiden sich häufig, weil jeder Herausgeber geringfügig unterschiedliche Dinge zählt, selbst wenn der Titel gleich aussieht. Die üblichen Unterschiede ergeben sich aus der Definition von Immobilieneinkommen, ob nur fertiggestellte Vermögenswerte gezählt werden und wie Miet- und Preisannahmen in einen einzigen USD-Marktwert umgerechnet werden.
Ein zweiter Treiber ist die Behandlung des Angebotszeitpunkts, da einige Schätzungen Projekte zum Zeitpunkt der Ankündigung oder des Baus in den Markt einbeziehen, während andere warten, bis Vermögenswerte tatsächlich in Betrieb sind und Erträge erwirtschaften. Ein weiterer häufiger Unterschied besteht darin, ob angrenzende Bereiche wie Grundstücksverkäufe, wohnwirtschaftlich geführte Mischnutzungswerte oder Servicegebühren in die Gesamtsumme einbezogen werden, was die Zahl schnell verändert, ohne denselben gewerblichen Nachfragepool widerzuspiegeln. Die ausschließliche Berücksichtigung von Entwicklungen nach der offiziellen Fertigstellungszertifizierung und der Ausschluss von Grundstücken und eigenständigen Dienstleistungen erklärt einen Großteil der gegenüber der Tabelle beobachteten Streuung – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 122,32 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 45,20 Milliarden USD (2024) | Diese Schätzung scheint eine engere Wertbasis und ein anderes Jahr zu verwenden und kann Umsatzkonzepte wie Wertsteigerung mit Betriebseinkommen vermischen, was die Vergleichbarkeit mit einer Einkommenspotenzialbetrachtung für fertiggestellten Gewerbebestand verringert. |
| Regionales Beratungsunternehmen B | 67,00 Milliarden USD (2024) | Der Umfang erscheint breiter über Anlagentypen hinweg und kann Projektreferenzen ohne eine konsistente Fertigstellungszeitregel vermischen, was die Gesamtsumme je nach Behandlung der Pipeline nach oben oder unten verschieben kann. |
Insgesamt zeigt die Tabelle, dass die Jahresauswahl, was als gewerblich gezählt wird und wann ein Projekt als aktiv gilt, die praktischen Gründe für abweichende Zahlen sind. Indem die Eingaben an beobachtbare Bestandslieferungen und Marktpreissignale geknüpft und dann durch Interviews und einfache Querprüfungen validiert werden, gelangen wir zu einem Marktwert, der mit denselben Schritten erklärt und reproduziert werden kann.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe und der Fünfjahresausblick für den Saudi-Arabien Gewerbeimmobilienmarkt?
Die Marktgröße des gewerblichen Immobilienmarkts Saudi-Arabiens beträgt im Jahr 2026 132,41 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 141,16 Milliarden USD bei einem CAGR von 6,88 % erreichen.
Welcher Immobilientyp führt und welcher wächst am schnellsten im gewerblichen Immobilienmarkt Saudi-Arabiens?
Büros führten im Jahr 2025 mit einem Marktanteil von 32 % im gewerblichen Immobilienmarkt Saudi-Arabiens, während Logistik mit einem CAGR von 7,88 % bis 2031 am schnellsten wächst.
Was treibt die Logistiknachfrage im gewerblichen Immobilienmarkt Saudi-Arabiens an?
Die E-Commerce-Auftragsabwicklung erreichte im Jahr 2024 290 Millionen Transaktionen, und große Betreiber haben neues Kapital für Mehrnutzeranlagen in der Nähe von Flughäfen und Sonderwirtschaftszonen für Logistik bereitgestellt.
Welches Geschäftsmodell expandiert am schnellsten im gewerblichen Immobilienmarkt Saudi-Arabiens?
Vermietung ist das am schnellsten wachsende Modell mit einem CAGR von 7,33 % aufgrund des Investoreninteresses an Ertragsobjekten und unterstützender Fondsregulierung.
Welche Region wächst am schnellsten und warum im gewerblichen Immobilienmarkt Saudi-Arabiens?
Mekka wird mit einem CAGR von 7,33 % prognostiziert, unterstützt durch religiösen Tourismus und Mischnutzungsprojekte, die Hotel- und Einzelhandelskapazitäten erweitern.
Wie beeinflussen ESG- und Gebäudezertifizierungsrichtlinien den gewerblichen Immobilienmarkt Saudi-Arabiens?
Mostadam-Zertifizierungen und LEED-konforme Immobilien wie der KAFD ziehen Mieter und Investoren an und unterstützen Mietaufschläge und betriebliche Einsparungen.