
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 2.22 Milliarden US-Dollar |
| Marktgröße (2026) | 2.34 Milliarden US-Dollar |
| Marktgröße (2031) | 3.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des gewerblichen Immobilienmarktes Oman durch Mordor Intelligence
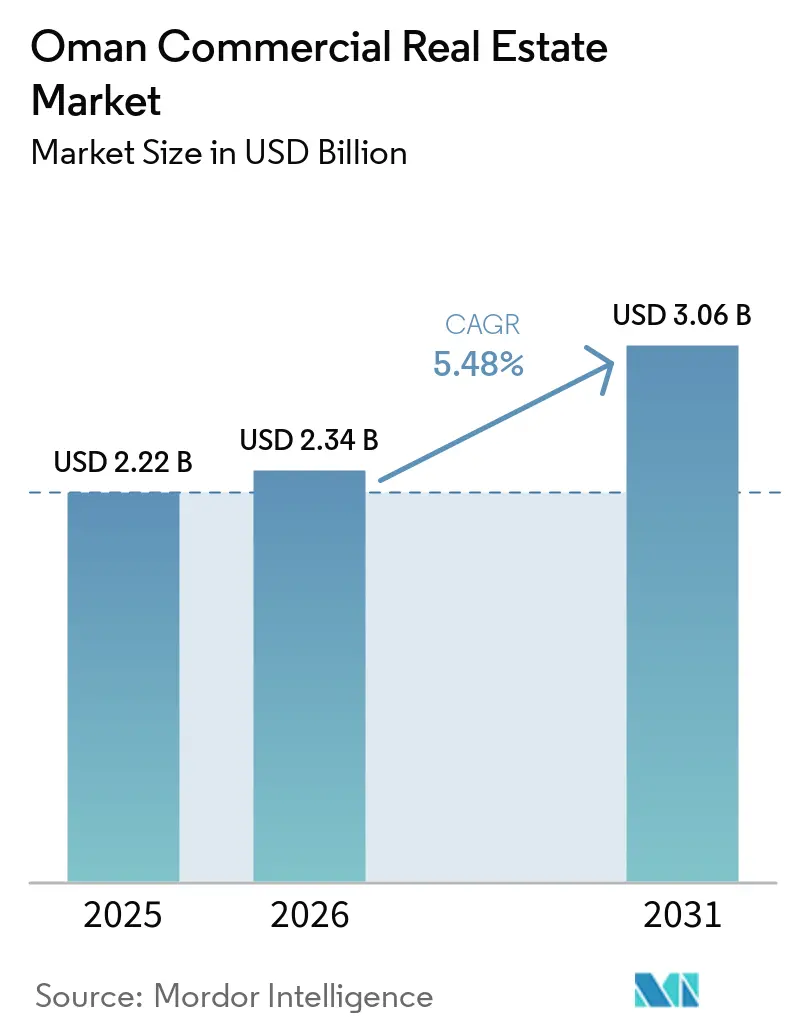
Die Marktgröße des Oman Gewerbeimmobilienmarkts wurde im Jahr 2025 auf 2,22 Milliarden USD geschätzt und soll von 2,34 Milliarden USD im Jahr 2026 auf 3,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,48 % während des Prognosezeitraums (2026–2031). Die Diversifizierungsagenda der Vision 2040, der Future Fund in Höhe von 5,2 Milliarden USD sowie das nationale Eisenbahnnetz im Wert von 15 Milliarden USD positionieren den Oman Gewerbeimmobilienmarkt als zentralen Treiber für logistik- und tourismusgeführtes Wachstum. Der Bestand an ausländischen Direktinvestitionen (ADI) erreichte bis zum dritten Quartal 2024 einen Wert von 69,3 Milliarden USD, was einem Anstieg von 17,6 % über fünf Jahre entspricht, wobei Immobilien zu den Top-20-Chancen auf der Plattform „Invest in Oman” zählen. Das Königliche Dekret 38/2025 erlaubt es nun auch Nicht-Omanis, Eigentumsrechte an Immobilien in ausgewiesenen Zonen zu erwerben, wodurch der internationale Investorenkreis erweitert wird. Während Büroimmobilien im Jahr 2024 einen Anteil von 33,73 % hielten, treiben anhaltende Hafenerweiterungen und Anreize in Freihandelszonen die Logistikimmobilien voran, für die bis 2031 eine CAGR von 7,80 % prognostiziert wird.
Wichtigste Erkenntnisse des Berichts
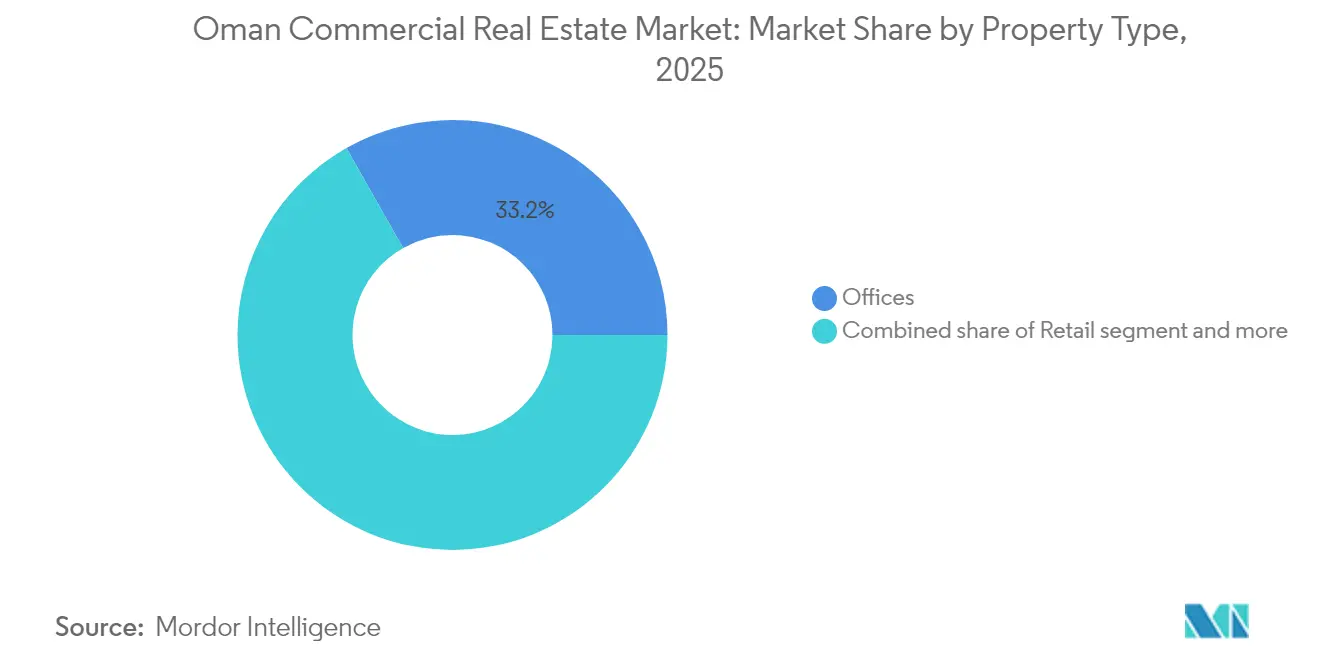
- Nach Immobilientyp hielten Büros im Jahr 2025 einen Marktanteil von 33,21 % am gewerblichen Immobilienmarkt Oman, während Logistikimmobilien mit einer CAGR von 7,45 % bis 2031 wachsen.
- Nach Geschäftsmodell entfielen im Jahr 2025 70,02 % des gewerblichen Immobilienmarktes Oman auf Vermietungen, während Verkäufe bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen werden.
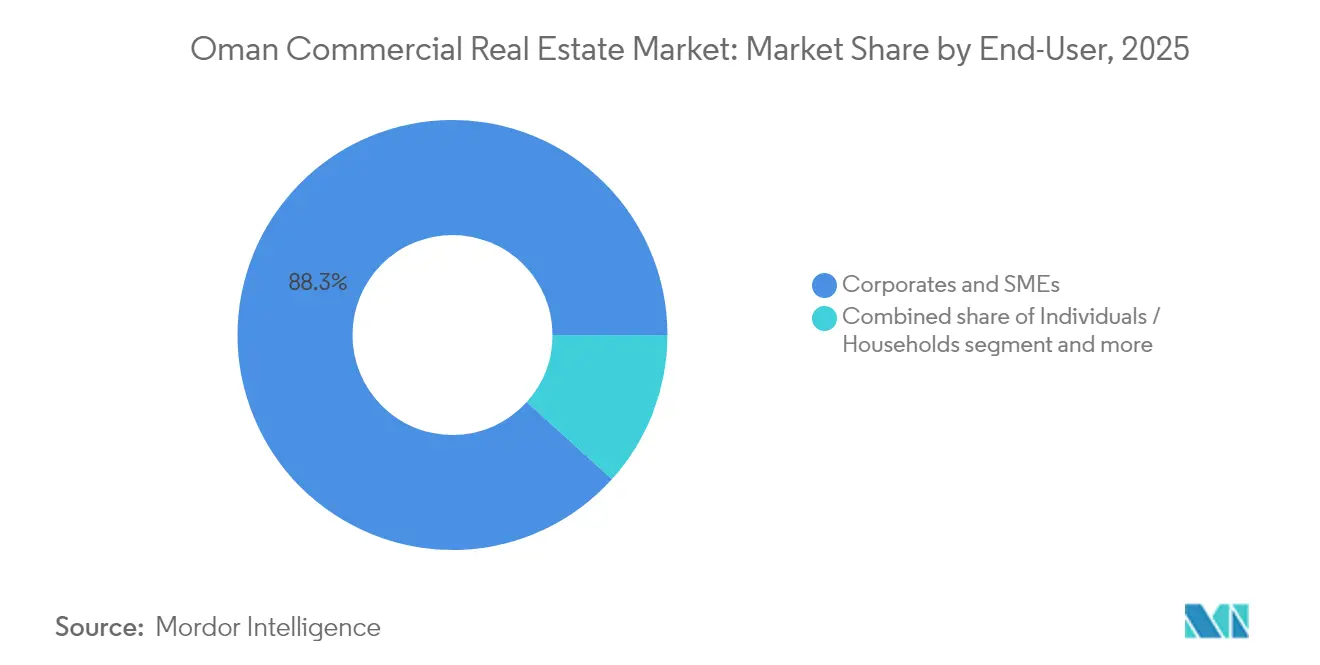
- Nach Endnutzern entfielen im Jahr 2025 88,31 % der Marktgröße des gewerblichen Immobilienmarktes Oman auf Unternehmen und KMU-Mieter, während die Haushaltsbeteiligung mit einer CAGR von 7,12 % bis 2031 steigt.
- Nach Geografie sicherte sich Maskat im Jahr 2025 einen Marktanteil von 69,25 % am gewerblichen Immobilienmarkt Oman; Regionen außerhalb Maskats sollen bis 2031 mit einer CAGR von 6,94 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den gewerblichen Immobilienmarkt Oman
Analyse der Auswirkungen von Treibern*
| Treiber | ( ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturpipeline Vision 2040 | +2.1% | Maskat, Duqm, Salalah, landesweit | Langfristig (≥ 4 Jahre) |
| ADI-Zuflüsse aus dem GCC und Asien in Sachwerte | +1.8% | Sonderwirtschaftszonen Duqm und Sohar, nationale Abdeckung | Langfristig (≥ 4 Jahre) |
| Wachsende erwerbsfähige Bevölkerung und Urbanisierung | +1.2% | Maskat, Sohar, nationale Ausstrahlungseffekte | Mittelfristig (2-4 Jahre) |
| Logistiknachfrage in Freihandelszonen | +0.9% | Sohar, Duqm, Hafengebiete Salalah | Mittelfristig (2-4 Jahre) |
| Unternehmensweite ESG-Mandate und grüne Büros | +0.6% | Hauptsächlich Maskat; Ausweitung auf regionale Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturpipeline Oman Vision 2040
Megaprojekte wie Madinat Al Irfan (624 ha, Ziel: 280.000 Einwohner und 90.000 Arbeitsplätze) und Yiti (11 Millionen m² integrierter Tourismusfläche) zeigen, wie die Vision-2040-Pipeline die Immobiliennachfrage in allen gewerblichen Segmenten neu gestaltet. Die 15 Milliarden USD teure nationale Eisenbahn wird Sohar mit Maskat und der Grenze zu den Vereinigten Arabischen Emiraten verbinden und korridorbasierte Lagercluster katalysieren. Die Sonderwirtschaftszone Duqm mit einer Fläche von 2.000 km² und Verpflichtungen in Höhe von 14 Milliarden USD bringt völlig neue Teilmärkte für Hotels, Büros und Industrieparks hervor. Diese Projekte erzeugen Welleneffekte - Einzelhandels-, Gesundheits- und Bildungseinrichtungen folgen der Arbeitskräftemigration - und stärken den gewerblichen Immobilienmarkt Oman als wesentlichen Diversifizierungshebel[1].
Stetiger Zufluss von ADI aus dem GCC und Asien in Sachwerte
Kapital von Investoren aus dem Golfraum und aus Asien fließt in großem Umfang in Industrie-, Tourismus- und Logistikprojekte und erhöht die Liquidität im gesamten gewerblichen Immobilienmarkt Oman. Investcorps Verpflichtung von 500 Millionen USD für die Hafen- und Industrieinfrastruktur von Duqm veranschaulicht diesen Schwung. Der Hafen und die Freihandelszone Sohar haben mit einem kumulierten Investment von 30 Milliarden USD und einer Flächenauslastung von 85 % - darunter eine Polysiliziumanlage im Wert von 1,35 Milliarden USD - eine Nachfrage nach benachbarten Lagerhäusern und Arbeitnehmerunterkünften ausgelöst. Das nachhaltige Finanzierungsrahmenwerk Omans, das erste in den GCC-Staaten, bietet gekennzeichnete grüne Anleihen in 14 Kategorien an und zieht ESG-orientiertes asiatisches Kapital in LEED- und BREEAM-zertifizierte Immobilien. Diese finanzielle Diversifizierung stützt eine stärkere Nachfrage nach erstklassigen Büros, Hotelimmobilien und Logistikflächen, die globalen Investorenmaßstäben entsprechen[2].
Wachsende erwerbsfähige Bevölkerung und Urbanisierung
Omans wachsende Erwerbsbevölkerung beschleunigt die Binnenmigration in Richtung gemischt genutzter Korridore in Maskat, Sohar und Salalah. Das OMR-1-Milliarden-Projekt Sultan Haitham City wird bis 2030 39.000 Einwohner in 7.000 Einheiten unterbringen und die Nachfrage nach Büro-, Einzelhandels- und Gemeinschaftseinrichtungen stützen. Parallele Initiativen wie das Hafenprojekt New City Salalah für 60.000 Einwohner und 200.000 m² Einzelhandels- und Hotelimmobilienfläche schaffen eine sekundäre Nachfrage nach Logistik- und Dienstleistungsimmobilien. Al Khuwair Downtown in Maskat, mit 1,3 Milliarden USD unterstützt, zielt darauf ab, die Bevölkerung bis 2040 von 1,5 Millionen auf 2,7 Millionen zu steigern und so die Nachfrage nach Büroflächen der Klasse A anzukurbeln. Das Ministerialerlass 501/2024 beschleunigt die Omanisierung und treibt die Unternehmensausgaben für Schulungszentren und regelkonforme Arbeitsbereiche in die Höhe. Insgesamt bieten diese demografischen Verschiebungen eine grundlegende Unterstützung für den gewerblichen Immobilienmarkt Oman bis 2030.
Unternehmensweite ESG-Mandate fördern grünzertifizierte Büros
Multinationale Mieter verlangen zunehmend mindestens LEED-Silber-Zertifizierungen und veranlassen Entwickler, nach globalen Umweltstandards zu modernisieren oder zu bauen. Das Office Park-Projekt der Omran Group in Madinat Al Irfan erhielt 2024 die LEED-Gold-Vorzertifizierung und veranlasste ähnliche Schritte privater Mitbewerber. Internationale Kreditgeber bieten Zinsnachlässe von bis zu 50 Basispunkten für zertifizierte grüne Immobilien im Rahmen von Omans nachhaltigem Finanzierungsprogramm an, was die gewichteten durchschnittlichen Kapitalkosten für konforme Entwickler senkt. Frühe Anwender berichten von Mietaufschlägen von 7 %-10 % für grüne Gebäude, was den Vermögenswerterhalt trotz steigender Baukosten verbessert. Die Nachfrage weitet sich vom Maskat-CBD auf aufstrebende Zentren wie Sohar und Duqm aus und verankert Nachhaltigkeit als Wettbewerbsanforderung im gewerblichen Immobilienmarkt Oman[3].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Baumaterial- und Arbeitskosten | -0.8% | Maskat, Sohar, landesweit | Kurzfristig (≤ 2 Jahre) |
| Drohende Überversorgung bei Büros und Einzelhandelsimmobilien der Klasse B | -0.6% | Maskat, entstehend in Sohar | Mittelfristig (2-4 Jahre) |
| Restriktive Bankkreditvergabe an Immobilienentwickler | -0.4% | Landesweit, trifft kleinere Akteure | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Genehmigungs- und Titelregistrierungsverfahren | -0.3% | National, regionale Unterschiede | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Baumaterial- und Arbeitskosten
Die globale Volatilität der Stahl- und Zementpreise drückt auf die Entwicklermargen, gerade als die Omanisierung zu einer Lohnsteigerung führt. Das Budget von OMR 36 Millionen (93 Millionen USD) für das Resort Bandar Al Khairan unterstreicht den Kostendruck, der sich auf Hotelimmobilien überträgt. Beschränkungen des Arbeitsministeriums für expatriierte Fachkräfte erfordern zusätzliche Schulungs- und Personalaufwendungen, was die Inputkosten weiter erhöht. Das AECOM Property & Construction Handbook 2025 nennt Oman als eines der GCC-Länder, die eine überdurchschnittliche Eskalation bei Bewehrungsstahl und Transportbeton verzeichnen. Projektverzögerungen und Umfangsänderungen sind besonders bei KMU ohne Bilanzstabilität häufig geworden. Obwohl grüne Finanzierungsanreize eine marginale Entlastung bieten, bleibt die kurzfristige Kosteninflation eine bedeutende Bremse für den gewerblichen Immobilienmarkt Oman.
Wachsende Gefahr der Überversorgung bei Büros und Einzelhandelsimmobilien der Klasse B
Neues Angebot fließt weiterhin schneller zu als die Mieteraufnahme, insbesondere in sekundären Korridoren, wo die Nachfragetreiber schwächer sind. Das Kapitalmarkt-Anreizprogramm hat an der Börse Maskat einen Schub an Neunotierungen ausgelöst, doch viele neu gelistete Unternehmen beschäftigen wenige Mitarbeiter und begrenzen so die Nettoaufnahme von Büroflächen. Einzelhandelsleerstands-Risiken haben sich nach der Eröffnung des City Centre Sohar (35.301 m², 120 Geschäfte) erhöht und ein Angebot in einem Markt hinzugefügt, der bereits mit der Substitution durch E-Commerce zu kämpfen hat. Daten der Oman Chamber of Commerce zeigen, dass ein großes Einzelhandelsfranchise im Jahr 2024 einen fünffachen Anstieg der Betriebsverluste verzeichnete, da der Kundenverkehr online verlagert wurde. Vermieter der Klasse B sehen sich steigenden Anreizen und kürzeren Mietlaufzeiten gegenüber, was die Ertragsstabilität im gewerblichen Immobilienmarkt Oman herausfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Logistik führt das Wachstum an
Logistikimmobilien trugen das schnellste inkrementelle Wachstum zur Marktgröße des gewerblichen Immobilienmarktes Oman bei und übertrafen alle anderen Kategorien mit einer prognostizierten CAGR von 7,45 % bis 2031. Die 85-prozentige Flächenauslastung des Hafens Sohar, kumulierte Investitionen von 30 Milliarden USD und ein neues Agrar-Schüttgut-Terminal veranschaulichen die robuste Lagerabsorption entlang der Batinah-Küste. Der Marktanteil des gewerblichen Immobilienmarktes Oman für Büros blieb 2025 mit 33,21 % am höchsten, gestützt durch staatliche Verlagerungsprogramme nach Madinat Al Irfan und den Start von Unternehmensgeländen in Duqm. Einzelhandelsimmobilien stehen vor einem strukturellen Wandel, da der mobile Handel skaliert; dennoch verzeichneten Flaggschiffzentren wie City Centre Maskat einen jährlichen Besucherverkehr von über 10,2 Millionen und behalten ihre Attraktivität in Toplagen.
Die Mietnachfragemuster entwickeln sich hin zu nachhaltigen Spezifikationen. Hafennahe Entwickler integrieren solar-ready Dächer und LED-Beleuchtung, um den Kohlenstoffmandaten ihrer Schifffahrtsklunden zu entsprechen. Industrieimmobilien in der Sonderwirtschaftszone Duqm profitieren von Fertigungsverpflichtungen in Höhe von 14 Milliarden USD in energieintensiven Sektoren wie grünem Wasserstoff und Petrochemie. Hotelpipelines bleiben aktiv, wie der 731,6-Millionen-USD-Tourismuskomplex in Duqm und das auf BREEAM-Zertifizierung abzielende 100-Millionen-USD-Club-Med-Resort in Musandam belegen. Aufkommende Teilsektoren umfassen Rechenzentren; die 450-Millionen-USD-Initiative von Oman Data Park zeigt die steigende Nachfrage nach zuverlässiger Stromversorgung und Glasfaserkonnektivität. Zusammen verschieben diese Kräfte das Kapital hin zu zukunftssicheren Anlageklassen im gewerblichen Immobilienmarkt Oman.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell: Vermietungen behalten Vorrang, Verkäufe beschleunigen sich
Vermietungen kontrollierten im Jahr 2025 70,02 % des Marktanteils des gewerblichen Immobilienmarktes Oman, was die Präferenz von Unternehmen für operative Flexibilität in einer sich diversifizierenden Wirtschaft widerspiegelt. Das Mietvolumen stieg infolge eines Jahresanstiegs der Transaktionswerte von 28,1 % bis November 2024, angetrieben durch neue Unternehmensgründungen im Rahmen von Vision 2040. Gleichzeitig verzeichnen Verkaufstransaktionen bis 2031 eine CAGR von 6,47 %, angetrieben durch Volleigentumsberechtigungen in Sonderwirtschaftszonen und 10-jährige Steuerfreistellungen, die durch das Königliche Dekret 38/2025 eingeführt wurden. Die Marktgröße des gewerblichen Immobilienmarktes Oman im Zusammenhang mit ausländischen Käufern wächst weiter, wobei Inder, Briten und Bürger der Vereinigten Arabischen Emirate zusammen mehr als 57 % der Käufe in integrierten Tourismuskomplexen ausmachen.
Die Luxusvermietung in Enklaven wie Shatti Al Qurum und Muscat Hills hält Renditen von über 7 %, gestützt durch null Grundsteuer und das neue hypothekenfreundliche Bankgesetz, das den Verbraucherschutz stärkt. Kapitalmarktanreize erleichtern die Umwandlung in den Status einer Aktiengesellschaft und erschließen Vorzugsfinanzierungen für Unternehmen, die operative Betriebsstätten erwerben möchten. Robuste Gewinne des Bankensektors in Höhe von insgesamt OMR 522,6 Millionen im Jahr 2024 signalisieren anhaltende Kreditunterstützung für eigengenutzte Immobilienprojekte. Diese Faktoren stützen insgesamt eine zweigleisige Entwicklung, bei der Vermietungen die Cashflow-Stabilität dominieren, während Verkäufe Kapitalwertzuwächse im gewerblichen Immobilienmarkt Oman erschließen.
Nach Endnutzer: Unternehmen als Hauptstütze, Haushalte im Aufschwung
Unternehmens- und KMU-Mieter generierten im Jahr 2025 88,31 % der Marktgröße des gewerblichen Immobilienmarktes Oman, getragen durch den 5,2-Milliarden-USD-Zukunftsfonds und steigende Mandate zur Schaffung von Arbeitsplätzen im Privatsektor. Blue-Chip-Nutzer bevorzugen Immobilien der Klasse A; die Omran Group berichtete 2024 von einer Omanisierungsrate von 94 % und einem Nettogewinn von OMR 25,2 Millionen, was eine robuste Nachfrage nach erstklassigen Geschäftsflächen signalisiert. Der gewerbliche Immobilienmarkt Oman erlebt eine neue Welle der Unternehmensexpansion in grüne Gebäude, die auf Energieeinsparungen und ESG-Konformität abzielt.
Die Haushaltsbeteiligung, obwohl geringer, wächst mit einer CAGR von 7,12 % bis 2031, katalysiert durch das Wachstum der ausländischen Bevölkerung, die 43 % der Einwohner übersteigt. Integrierte Tourismuskomplexe erlauben ausländisches Volleigentum und ziehen wohlhabende Käufer in gemischt genutzte Projekte an, die Wohnen, Einzelhandel und Arbeitsräume verbinden. Die KMU-Nachfrage profitiert von dedizierten Inkubationszonen in Sultan Haitham City und anderen Vision-2040-Projekten, die subventionierte Mieten und Zugang zu Unternehmensunterstützungsdiensten bieten. Haushaltsinvestoren bevorzugen zunehmend Immobilien mit energieeffizienten Designs und Gemeinschaftseinrichtungen, was mit der breiteren Nachhaltigkeitsentwicklung des gewerblichen Immobilienmarktes Oman übereinstimmt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Maskat befehligte 2025 einen Marktanteil von 69,25 % am gewerblichen Immobilienmarkt Oman, verankert durch staatliche Funktionen und Megaprojekte wie die 1,3-Milliarden-USD-Revitalisierung von Al Khuwair Downtown, die bis 2040 eine Stadtbevölkerung von 2,7 Millionen anstrebt. Der 624-Hektar-Masterplan von Madinat Al Irfan sieht bis 2044 90.000 Arbeitsplätze und 280.000 Einwohner vor und treibt die anhaltende Nachfrage nach Büros, Einzelhandel und Hotels an. Erstklassige Küstenentwicklungen wie Al Mouj und AIDA erfassen die Nachfrage vermögender Käufer und treiben gleichzeitig die Grundstückspreise in Shatti Al Qurum und Muscat Hills in die Höhe. Dennoch veranlassen Überversorgung bei Büros der Klasse B und steigende Kosten eine Kapitalverlagerung in Richtung Sekundärstädte.
Sohar sticht als der am schnellsten wachsende Knotenpunkt hervor und nutzt 30 Milliarden USD hafenbasierte Investitionen und eine 85-prozentige Flächenauslastung, um logistikgetriebene Projekte anzuziehen. Bevorstehende Anlagen wie die 1,6-Milliarden-USD-LNG-Bunkeranlage und eine neue Eisenbahnverbindung nach Maskat und die Grenze zu den Vereinigten Arabischen Emiraten stärken die Konnektivitätsvorteile. Die Einzelhandelserweiterung setzt sich fort, unterstrichen durch die Eröffnung des City Centre Sohar mit 35.301 m², obwohl Leerstandsrisiken eine vorsichtige Mieterauswahl erfordern. Sohars geostrategische Lage außerhalb der Straße von Hormus spricht globale Investoren an, die eine Resilienz der Lieferkette suchen, und unterstützt weiteres Wachstum im gewerblichen Immobilienmarkt Oman.
Salalah und der breitere Korridor \"Übriges Oman\"wachsen bis 2031 mit einer CAGR von 6,94 %, angetrieben durch Tourismus- und Industriediversifizierungsinitiativen. New City Salalah verspricht 60.000 Einwohner und 200.000 m² Hotel- und Einzelhandelsflächen, was die Nachfragebasis für gemischt genutzte Immobilien verbreitert. Der 2.000 km² große Fußabdruck der Sonderwirtschaftszone Duqm mit Verpflichtungen von 14 Milliarden USD fördert Hotel-, Büro- und Industriecluster auf der grünen Wiese. Ein Tourismuskomplex in Duqm im Wert von 731,6 Millionen USD veranschaulicht den wachsenden Kapitaleinsatz im Hotelbereich. Strategische Kraftstoffreserven in Dhofar und großzügige Freizonensteueranreize steigern die Attraktivität für Entwickler, indem sie Maskats Premiumkostenstruktur ausgleichen. Zusammen diversifizieren diese regionalen Zentren den geografischen Fußabdruck des gewerblichen Immobilienmarktes Oman.
Regulatorisches Umfeld
Oman hat die Governance im Gewerbeimmobiliensektor durch königliche Dekrete und technische Normen zunehmend gestrafft und modernisiert, wobei das Ministerium für Wohnungswesen und Stadtplanung (MHUP) als zentrale Regulierungsbehörde fungiert. Das Gesetz zur Regulierung von Immobilien (Königliches Dekret 79/2025) trat im März 2026 in Kraft und konsolidierte die zuvor auf mehrere Mandate verteilte Aufsicht, wodurch die Anforderungen an Lizenzierung und Compliance für Entwickler, Makler und Projekttätigkeiten verschärft wurden.
Auf der Seite von Transaktionen und Asset-Qualität wurde durch das Königliche Dekret 56/2026 im Mai 2026 ein neues Immobilienregistergesetz erlassen, das das bisherige Registrierungssystem ersetzt und die formellen Verfahren zur Eigentumsregistrierung stärkt. Das MHUP führte im Juni 2026 die Urban Compliance Certification ein, um die Einhaltung des Oman Building Code zu bestätigen, der 2025er technische Vorschriften für Design, Gebäudetechnik und Energieeffizienz/Nachhaltigkeit umfasst. Genehmigungen und Bewilligungen stützen sich weiterhin auf digitale Einreichungswege (zum Beispiel die E-Services der Gemeinde Muskat und technische Dienste des Innenministeriums), wobei umwelt- und zivilschutzbezogene Freigaben in den Prozess für neue Entwicklungen und größere bauliche Veränderungen integriert sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gewerbeimmobilien in Oman erstreckt sich von der Landzuweisung und Masterplanung, die häufig mit staatlichen Programmen und Sonderzonen verknüpft ist, über Entwicklungsfinanzierung, Design, Bauausführung, Materialversorgung, Verkauf und Vermietung bis hin zum laufenden Betrieb. Das MHUP bildet die vorgelagerte regulatorische und genehmigungsbezogene Schnittstelle, während die Ökosysteme der Sonderzonen rund um Duqm, Sohar und Salalah Entwickler und Investoren mit den Nachfragetreibern aus Hafen- und Freizonenaktivitäten verbinden, die sich in Anforderungen für Logistikparks, Bürokomplexe, Hospitality-Objekte und gemischt genutzte Projekte übersetzen.
Die Ausführung stützt sich auf Bauunternehmer und Materiallieferanten, die den nationalen Baustandards entsprechen, wobei der Oman Building Code von 2025 und neuere Compliance-Mechanismen die Anforderungen an Sicherheits- und Nachhaltigkeitsspezifikationen erhöhen. Die Ebene der Bauzulieferungen spiegelt die lokale Kapazität und die Importabhängigkeit wider, gestützt durch eine heimische Eisen- und Stahlkapazität von rund 3 Millionen Tonnen jährlich, neben einem beachtlichen Markt für Baumaterialien, in dem architektonische und dekorative Segmente einen großen Anteil ausmachen. Nachgelagert hängt der Markt von Maklern, digitalen Transaktionskanälen sowie Immobilien- oder Facility-Management ab, um Belegung und Performance zu stabilisieren, wobei tourismusgetriebene und masterplanbasierte Projekte (zum Beispiel Al Bustan und die Uferplanung von Duqm) die Rolle von Markenbetreibern und professionellen Managern bei Hospitality- und gemischt genutzten Objekten ausweiten.
Wettbewerbslandschaft
Marktkonzentration
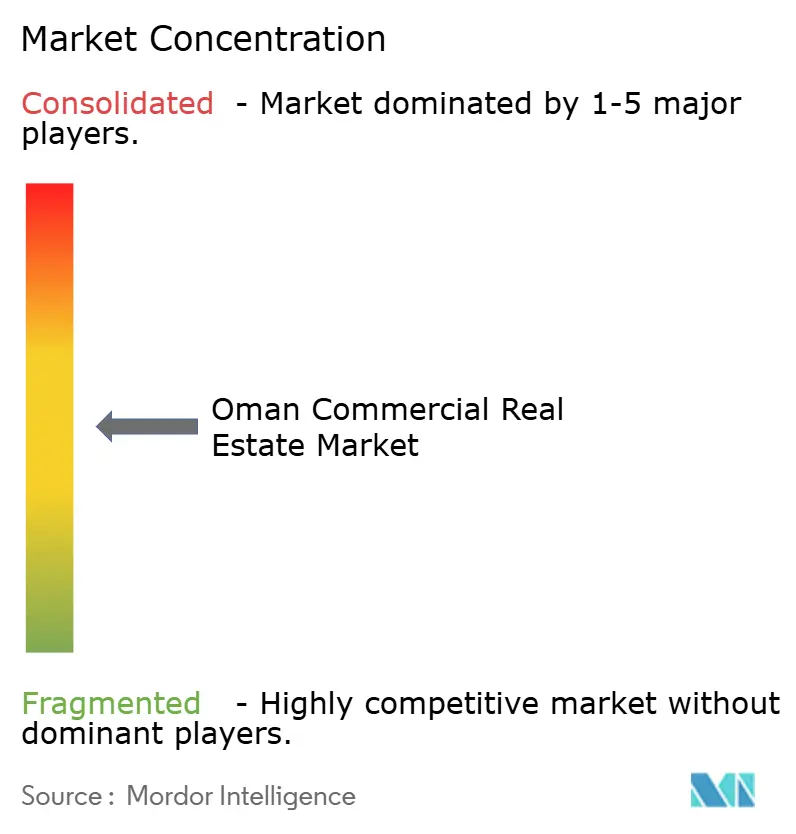
Omans gewerbliche Immobilienarena ist mäßig fragmentiert, mit staatlich verbundenen Unternehmen, globalen Investoren und agilen lokalen Entwicklern, die nebeneinander existieren. Der Nettogewinn der Omran Group von OMR 25,2 Millionen und die Anziehung von ADI in Höhe von OMR 156 Millionen im Jahr 2024 unterstreichen ihre Rolle als Leitfigur unter den staatlich unterstützten Akteuren. Strategische Allianzen nehmen zu: Club Med kooperierte mit Royal Court Affairs und Omran für ein 100-Millionen-USD-Öko-Resort in Musandam, das auf BREEAM-Zertifizierung und 1.200 neue Arbeitsplätze abzielt. Die Einführung von Technologien differenziert Vermieter; intelligente Gebäudeplattformen und digitale Zwillingslösungen erscheinen zunehmend in Ausschreibungen für Büros und Logistikparks der Klasse A.
Chancenlücken entstehen in Rechenzentren, Kühllagern und grünen Gebäuden. Die 450-Millionen-USD-Zusammenarbeit von Oman Data Park mit INTRO Technology signalisiert eine Hinwendung zur Nachfrage nach Cloud-Infrastruktur. Das Agrar-Schüttgut-Terminal des Hafens Sohar validiert das Nischen-Logistikpotenzial jenseits der Containerabfertigung. Internationale Beratungsunternehmen wie CBRE weiten ihren lokalen Fußabdruck aus, um Bewertungs-, Facility-Management- und ESG-Beratungsleistungen anzubieten, was auf die Professionalisierung des gewerblichen Immobilienmarktes Oman hinweist.
Der regulatorische Wandel prägt die Wettbewerbsdynamik. Das Bankgesetz (Königliches Dekret 2/2025) verschärft die Aufsicht, verbessert aber den Verbraucherschutz und bevorzugt gut kapitalisierte Sponsoren, die in der Lage sind, die Anforderungen zu erfüllen. Das Königliche Dekret 38/2025 liberalisiert das Auslandseigentum in Sonderwirtschaftszonen und ermöglicht grenzüberschreitenden Entwicklern, gleichberechtigt mit inländischen Akteuren zu konkurrieren. Disruptoren, die sich auf nachhaltigen Tourismus, Last-Meilen-Logistik und modulare Baumethoden konzentrieren, kommen auf und fordern traditionelle Akteure heraus, sich zu modernisieren. Insgesamt belohnt der Markt Unternehmen, die Kapitalisierung, Nachhaltigkeitsnachweise und agile Umsetzungsfähigkeiten kombinieren.
Marktführer der gewerblichen Immobilienbranche Oman
-
Omran Group
-
Al-Taher Group
-
Shanfari Group
-
BBH Group
-
Malik Developments
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Regulatorische und transaktionssystembezogene Verbesserungen schaffen Raum für institutionelle Produkte und Dienstleistungen, die Reibungsverluste für in- und ausländisches Kapital reduzieren. Das Immobilienregistergesetz (Königliches Dekret 56/2026) und die sich erweiternden Compliance-Rahmenwerke des MHUP, einschließlich der an den Oman Building Code gekoppelten Urban Compliance Certification, schaffen praktischen Mehrwert für digitale Eigentumsübertragung, Treuhand- und Off-Plan-Abwicklung, Bewertungsberatung sowie prüfungsfähiges Immobilienmanagement, insbesondere für Portfolios, die auf internationale Investoren und Kreditgeber ausgerichtet sind.
Mehrere Programme und Finanzierungen aus 2026 deuten zudem auf kurzfristige Entwicklungs- und Finanzierungswege hin, die die Absorption in gemischt genutzten, Einzelhandels- und Hospitality-Clustern unterstützen können. In Sultan Haitham City unterzeichnete die Al Adrak Group im Januar 2026 einen Entwicklungsvertrag über 480 Millionen USD, der neben Wohnbauten auch eine Einkaufspassage umfasst und damit die Nachfrage nach Einzelhandels- und umliegenden Gewerbeimmobilien unterstützt. Die Mechanismen der Kapitalbildung weiten sich aus, hervorgehoben durch die im Juli 2026 gestartete Lancierung eines Immobilieninvestmentfonds mit einem Volumen von 96 Millionen OMR durch Tanmia und FIM Partners Muscat, der auf Immobilienentwicklung über strukturierte Finanzierungen abzielt. Mit der von OPAZ im Juni 2026 vorgestellten Masterplanung für die Uferzone von Al Duqm, die bis 2040 Tausende geplante Hotel- und Wohneinheiten umfasst, verfügen Entwickler, Bauunternehmer und Betreiber über eine klarere Pipeline für hospitality-nahe Gewerbeimmobilien. Der Beschluss 87/2026 der Royal Oman Police verknüpft zudem sponsorenfreies Wohnrecht mit Immobilieneigentum, was den adressierbaren Käufer- und Mieterpool für integrierte Entwicklungen unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: Tanmia und FIM Partners Muscat lancierten einen Immobilieninvestmentfonds mit einem Volumen von 96 Millionen OMR, um Immobilienentwicklungen durch Vorzugskapital und strukturierte Finanzierungen zu unterstützen. Das Vehikel schafft einen dedizierten, programmatischen Kapitalkanal für Entwickler jenseits klassischer Bankfinanzierung und unterstützt die Umsetzung von Deals für gewerbliche und gemischt genutzte Pipelines.
- April 2025: Das Königliche Dekret 38/2025 führte zehnjährige Steuerbefreiungen ein und verankerte Eigentumsrechte an Freehold-Immobilien für Nicht-Omanis in ausgewiesenen Sonderwirtschaftszonen. Die Änderung erweiterte die Basis anspruchsberechtigter Investoren für einkommensgenerierende Gewerbeimmobilien und stärkte die Verkaufs- und Exitmöglichkeiten für Entwickler, die in SEZ-verknüpften Teilmärkten tätig sind.
- Januar 2024: Die Oman Investment Authority stellte einen Future Fund mit einem Volumen von 5,2 Milliarden USD vor, um ausländische Investitionen und das Wachstum von KMU in strategischen Sektoren zu unterstützen. Das Förderprogramm untermauert die Nachfrageentstehung für Büro-, Logistik- und unterstützende Gewerbeflächen im Zusammenhang mit Unternehmensneugründungen und Projekttätigkeiten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik bezieht sich der Markt auf den Wert, der durch gewerbliche Immobilienaktivitäten in Oman in den Bereichen Büro-, Einzelhandels-, Industrie- und Logistikimmobilien sowie Gastgewerbe und andere ertragsorientierte gewerbliche Formate generiert wird, und wird in USD für eine konsistente Zeitreihe erfasst.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind reine Wohnbauaktivitäten sowie einmalige Bauauftragserlöse, die sich nicht in gewerblichen Immobilienwerten oder laufenden Anlagenbetrieb niederschlagen.
Segmentierungsübersicht
- Nach Immobilientyp
- Büros
- Einzelhandel
- Logistik
- Sonstige (Industrieimmobilien, Hotelimmobilien usw.)
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Endnutzer
- Einzelpersonen/Haushalte
- Unternehmen und KMU
- Sonstige
- Nach Geografie
- Maskat
- Sohar
- Salalah (Dhofar)
- Übriges Oman
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den grundlegenden Nachfragekontext für Oman zu erarbeiten und Eingaben zu verankern, die anhand öffentlicher Aufzeichnungen überprüft werden können. Wir stützten uns auf offizielle und nicht kostenpflichtige Quellen wie Veröffentlichungen des Nationalen Zentrums für Statistik und Information Omans, Publikationen der Zentralbank Omans, Bekanntmachungen des Ministeriums für Wohnungsbau und Stadtplanung sowie Aktualisierungen der Behörde für Sonderwirtschaftszonen und Freizonen.
Um das Immobilienbild praxisnäher zu gestalten, haben wir auch öffentliche Projekt- und Planungsaktualisierungen, Unternehmenseinreichungen und Investorenpräsentationen sowie seriöse Presseberichte über Vermietungstrends und neue Angebotsergänzungen ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements – eines mit Fokus auf Unternehmensfinanzdaten und ein weiteres auf Nachrichten und Finanzdaten – genutzt, um Zeitpläne, Eigentumsstrukturen und gemeldete Umsatzexponierungen zu überprüfen, die zur Plausibilitätsprüfung des Modells beitragen. Diese Liste ist illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um zu testen, was Sekundärsignale nicht klar zeigen – insbesondere in Bezug auf Preisgestaltung, Belegungsentwicklung und die Geschwindigkeit, mit der neues Angebot absorbiert wird. Wir sprachen mit einer ausgewogenen Mischung aus Entwicklern, Vermögensverwaltern, Maklern, Unternehmensnutzern und Logistiknutzern und nutzten anschließend Folgegespräche, um die Richtung der Annahmen für Maskat und andere aktive Standorte in Oman zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Vorstandsmitglieder (CXOs): 13 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, wobei die Gesamtwerte aus Signalen zur Immobilienaktivität auf Oman-Ebene rekonstruiert und anschließend durch selektive Aggregationen überprüft wurden. In der Praxis verknüpfte der Top-down-Pfad den Marktwert mit dem aktiven Bestand und neuen Ergänzungen und wendete dann beobachtete Miet- oder Verkaufspreisbandbreiten nach Anlagentyp und Standort an, gefolgt von Belegungs- und Auslastungsanpassungen.
Zu den wichtigsten Eingaben, die das Modell prägten, gehörten neue Fertigstellungen und die geplante Pipeline nach Stadt, Mietpreisentwicklung für erstklassige und sekundäre Bestände, Leerstand und Absorptionsrichtung sowie die Nachfrage von Logistik- und Industrienutzern in Verbindung mit Freizonen und Hafenkorridoren. Das Modell verfolgte auch das Tempo, mit dem tourismusgetriebenes Gastgewerbeangebot in den Betrieb überging. Wo eine saubere öffentliche Datenreihe fehlte, wurden die Lücken durch interviewbasierte Bandbreiten geschlossen, die dann konsistent mit sichtbaren Indikatoren wie Projektlancierungen, Vermietungsaktivitäten und makroökonomischen Kreditbedingungen gehalten wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Modell unterschiedliche Geschwindigkeiten der Angebotslieferung und der Erholung der Mieternachfrage widerspiegeln kann, während der Basisszenario mit dem übereinstimmt, was die meisten Befragten als realistisch beschrieben. Die endgültigen Zahlen wurden mit einer vereinfachten Bottom-up-Annäherung gegengeprüft, bei der die Stichprobenmiete pro Quadratfuß mit der geschätzten belegten Fläche für repräsentative Teilmärkte multipliziert wurde, was dabei half, Gesamtwerte anzupassen, die von den Vor-Ort-Preisen abwichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, damit die endgültigen Marktwerte nachvollziehbar und reproduzierbar bleiben. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie angekündigten Projektzeitplänen, der makroökonomischen Investitionsrichtung und dem beobachteten Trend bei Mieten und Leerstand und überprüften dann Ausreißer, die für ein bestimmtes Jahr zu hoch oder zu niedrig erschienen.
Vor der Freigabe werden die Modellannahmen und -berechnungen von einem weiteren Analysten geprüft, und Folgegespräche werden ausgelöst, wenn eine Schlüsselvariable eine festgelegte Toleranz überschreitet, beispielsweise bei einer plötzlichen Änderung des gelieferten Angebots oder einem starken Mietpreisreset in einem wichtigen Knotenpunkt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße des Oman Gewerbeimmobilienmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für den Oman Gewerbeimmobilienmarkt zu sehen, da Quellen nicht immer dieselben Anlagentypen berücksichtigen und Verkäufe sowie Vermietungen unterschiedlich behandeln. Unterschiede können auch durch das als Basis gewählte Jahr, den Zeitpunkt der Währungsumrechnung und die Frage entstehen, ob die Schätzung an den aktiven Betriebsbestand oder an breitere investitionsorientierte Gesamtwerte geknüpft ist.
In diesem Fall sind die größten Treiber von Abweichungen in der Regel die Frage, ob Gastgewerbe und Mehrfamilienwohnen in den gewerblichen Bereich einbezogen werden, ob der Umfang auf ertragsgenerierenden Immobilienbetrieb beschränkt ist oder weitere Investitionskanäle einschließt, und wie schnell neues Angebot nach der Fertigstellung als stabilisiert angenommen wird. Wenn die Berechnung am belegten Bestand, Mietbandbreiten und realistischen Absorptionsprüfungen verankert und dann aktualisiert wird, wenn wichtige politische oder projektbezogene Neuigkeiten den Ausblick verändern, bleibt das Ergebnis besser nachvollziehbar – das ist der Ansatz, der hier von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,34 Milliarden USD (2026) | |
| Branchenpublisher A | 3,80 Milliarden USD (2026) | Erweitert häufig den Umfang um zusätzliche Investitionsstrukturen und die Behandlung von Mischnutzungen, was Werte einbeziehen kann, die nicht direkt mit der betrieblichen Belegung und der mietbasierten Größenbestimmung für Oman verbunden sind. |
| Branchenpublisher B | 2,22 Milliarden USD (2025) | Verwendet einen früheren Basisjahreswert und kann das kurzfristige Wachstum unterschätzen, wenn der Zeitpunkt der Lieferung neuen Angebots und die Auswirkungen von Mietpreisresets nicht mit aktuellen Vermietungs- und Absorptionssignalen neu überprüft werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfangs- und Zeitpunktentscheidungen, nicht durch Rechenfehler. Indem das Modell an nachfrageseitige Signale auf Anlagenebene (belegter Bestand, Mietbandbreiten, Leerstandsrichtung und Pipeline-Timing) geknüpft und die Annahmen durch Feldfeedback einem Stresstest unterzogen werden, bleibt die endgültige Marktgröße ausgewogen und von Jahr zu Jahr leichter zu verteidigen.
Im Bericht beantwortete wichtige Fragen
Wie hoch ist der aktuelle Wert des gewerblichen Immobilienmarktes Oman?
Die Größe des gewerblichen Immobilienmarktes Oman wird im Jahr 2026 auf 2,34 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,06 Milliarden USD erreichen.
Welcher Immobilientyp wächst im gewerblichen Segment Omans am schnellsten?
Logistikimmobilien führen das Wachstum mit einer prognostizierten CAGR von 7,45 % bis 2031 an, gestützt durch Hafenerweiterung und Freihandelszone-Anreize.
Wie haben jüngste königliche Dekrete das Auslandseigentum beeinflusst?
Das Königliche Dekret 38/2025 erlaubt nicht-omanischen Investoren den Erwerb von Volleigentumsimmobilien in ausgewiesenen Zonen und gewährt 10-jährige Steuerbefreiungen in Sonderwirtschaftszonen.
Warum dominieren Vermietungen gegenüber Verkäufen im gewerblichen Immobilienmarkt Omans?
Unternehmen bevorzugen Mietflexibilität, sodass Vermietungen im Jahr 2025 70,02 % der Aktivitäten ausmachten, obwohl Verkäufe mit der Liberalisierung der Vorschriften an Dynamik gewinnen.