
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.96 Milliarden US-Dollar |
| Marktgröße (2026) | 5.29 Milliarden US-Dollar |
| Marktgröße (2031) | 7.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des omanischen Wohnimmobilienmarktes von Mordor Intelligence
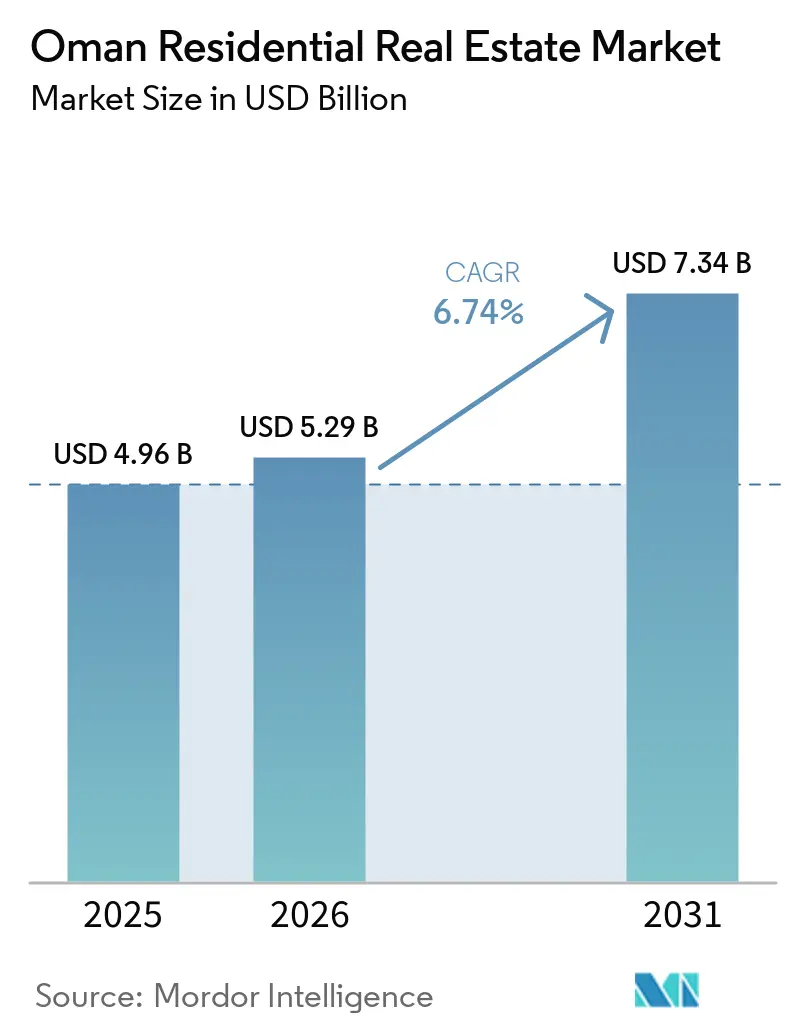
Die Marktgröße des omanischen Wohnimmobilienmarktes wird im Jahr 2026 auf USD 5,29 Milliarden geschätzt, ausgehend von einem Wert von USD 4,96 Milliarden im Jahr 2025, mit Prognosen für 2031, die USD 7,34 Milliarden zeigen, und wächst mit einer CAGR von 6,74 % über den Zeitraum 2026-2031. Das Wachstum wird durch die Infrastrukturausgaben im Rahmen von Vision 2040, einen stetigen Bevölkerungsanstieg und neue Regelungen zum freien Eigentumserwerb unterstützt, die den Kreis der berechtigten Käufer erweitern. Großangelegte Masterpläne wie Sultan Haitham City und New City Salalah beschleunigen die Flächennachfrage, während niedrigere Transaktionsgebühren Erstkäufer ermutigen. Immobilienentwickler treiben zudem Smart-Home-Funktionen und grüne Baustandards voran, um die Nachfrage jüngerer Haushalte zu bedienen - ein Schritt, der Angebote differenziert und die Preisstabilität unterstützt. Nachhaltiges Hypothekenwachstum - gestützt durch das wachsende Interesse des Bankensektors an längeren Laufzeiten - hält die Verkaufspipeline vorhersehbar, auch wenn Mietrenditen zwischen 5,6 % und 8,3 % im Vergleich zu regionalen Wettbewerbern attraktiv bleiben.
Wesentliche Erkenntnisse des Berichts
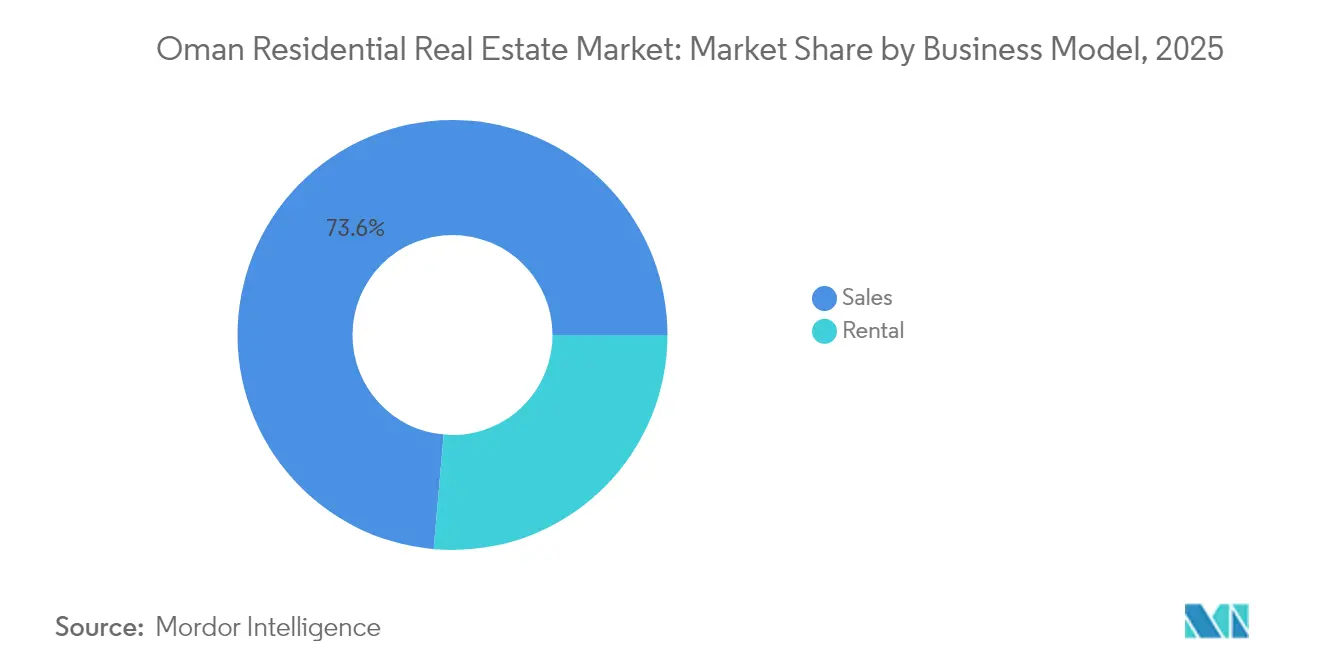
- Nach Geschäftsmodell führte das Verkaufssegment im Jahr 2025 mit 73,60 % des omanischen Wohnimmobilienmarktanteils, während Vermietungen bis 2031 die schnellste CAGR von 7,28 % erzielen sollen.
- Nach Immobilientyp hielten Villen im Jahr 2025 einen Anteil von 66,85 % am omanischen Wohnimmobilienmarkt; Wohnungen sind auf dem Weg zur höchsten CAGR von 7,36 % bis 2031.
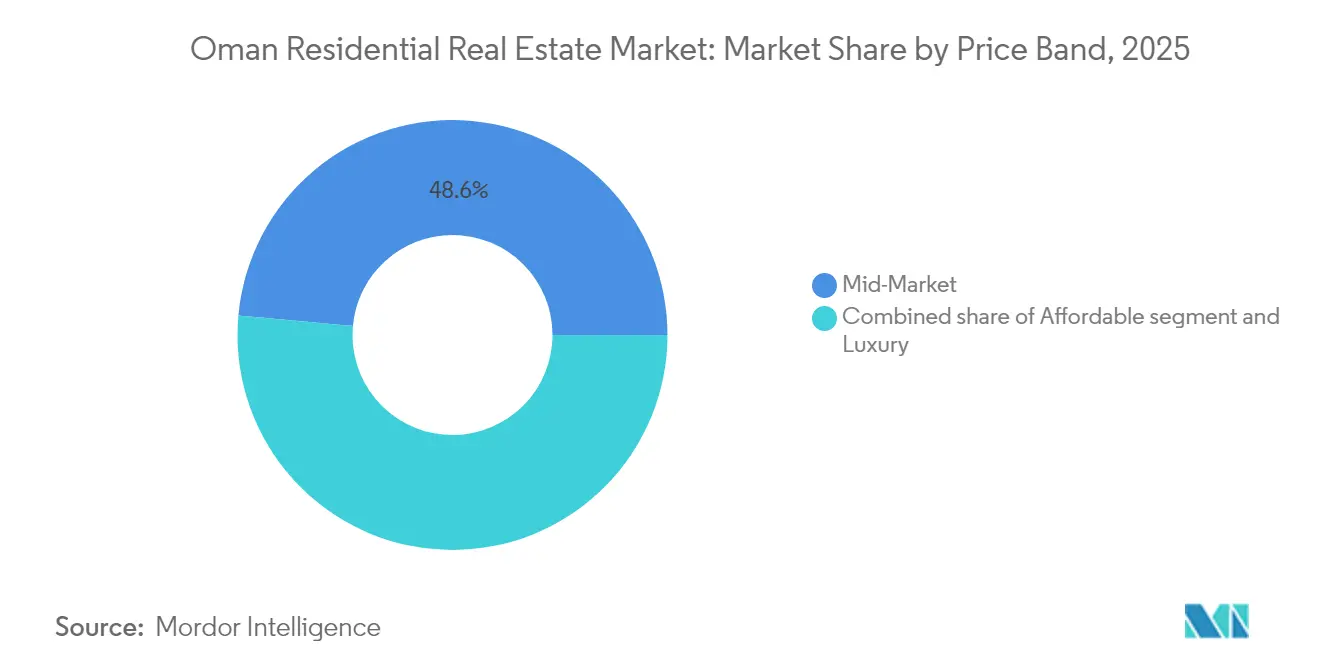
- Nach Preisklasse eroberten Immobilien im mittleren Marktsegment im Jahr 2025 einen Anteil von 48,55 % an der Marktgröße des omanischen Wohnimmobilienmarktes, während Luxuseinheiten voraussichtlich mit einer CAGR von 7,56 % zwischen 2026 und 2031 wachsen werden.
- Nach Verkaufsmodus machten Primärtransaktionen im Jahr 2025 54,10 % der Marktgröße des omanischen Wohnimmobilienmarktes aus und entwickeln sich während des Prognosezeitraums mit einer CAGR von 7,32 % weiter.
- Nach Stadt dominierte Maskat im Jahr 2025 mit einem Umsatzanteil von 47,35 %; Dhofar soll bis 2031 die schnellste CAGR von 7,82 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des omanischen Wohnimmobilienmarktes
Analyse der Wachstumstreiber und ihrer Auswirkungen*
| Wachstumstreiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Junge, wachsende Bevölkerung fördert die Haushaltsbildung | +1.8% | Maskat und wichtige Sekundärstädte | Mittelfristig (2-4 Jahre) |
| Städtische Masterpläne schaffen neue Wohnzentren | +1.5% | Maskat, Salalah, Dhofar | Langfristig (≥ 4 Jahre) |
| Wohnprogramme und Subventionen erweitern den Zugang zu Wohneigentum | +1.2% | Landesweite integrierte Wohnviertel | Langfristig (≥ 4 Jahre) |
| Die Nachfrage von Expatriates steigt in Freieigentums- und integrierten Tourismuskomplexzonen | +0.9% | Maskat, Al Mouj, Sonderwirtschaftszonen | Mittelfristig (2-4 Jahre) |
| Lebensstilwandel hin zu modernen Wohnungen und Wohnanlagen mit Sicherheitseinrichtungen | +0.7% | Städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Wohnungsnachfrage, unterstützt durch eine junge und wachsende Bevölkerung
Ein Medianalter unter 32 Jahren und ein Bevölkerungsanstieg von 15 % über fünf Jahre vergrößern stetig den Pool der Erstkäufer. Daten des Ministeriums zeigen 500.000 aktive Wohnanträge und 125.000 Familien ohne geeignete Wohnverhältnisse, was eine dringende Angebotslücke unterstreicht. Die Regierung hat mit 22 integrierten Wohnviertelprojekten reagiert, die Schulen, Kliniken und Grünanlagen integrieren, um den steigenden Lebenserwartungen gerecht zu werden. Gleichzeitig belebte ein Anstieg der Expatriate-Zahlen um 8 % im Jahr 2024 die Mietnachfrage in den Kernbezirken Maskats wieder. Bescheidene, aber gezielte Beschäftigungsprogramme - 300 bis 400 Stellen jährlich - fügen dem omanischen Wohnimmobilienmarkt schrittweise Kaufkraft hinzu[1].
Staatliche Wohnprogramme und Subventionen verbessern die Erschwinglichkeit
Im Jahr 2024 unterstützte das Sozialwohnungsprogramm 1.382 Familien, während das Programm \"Wählen Sie Ihr Grundstück\"25.000 erschlossene Grundstücke zuteilte. Die Eintragungsgebühren sanken für Staatsbürger von 2 % auf 1 %, und die Gebühren für islamische Finanzierungen wurden gesenkt, was gemeinsam die Einstiegskosten senkte. Ein öffentlich-privates Partnerschaftsvolumen von USD 1,3 Milliarden mobilisiert privates Kapital für einkommensschwache und mittlere Einkommensgemeinschaften und sichert eine schnellere Umsetzung ohne fiskale Überdehnung. Bevorzugte Landzuteilungen an Begünstigte des Heiratsfonds erleichtern zudem den Weg zum Wohneigentum für junge Paare. Zusammen erweitern diese Hebel den adressierbaren omanischen Wohnimmobilienmarkt[2].
Stadtentwicklungspläne schaffen neue Wohnzentren
Der Strukturplan Groß-Maskat kartiert die Flächennutzung auf 1.360 km² bis 2040 und widmet verkehrsorientierte Korridore und gemischt genutzte Cluster aus. Al Khuwair Downtown, ein USD 2,6 Milliarden schweres Wasserfrontprojekt, integriert Büros, Einzelhandel und 4.000 Wohneinheiten und zeigt umweltfreundlicheres Design und kürzere Pendelzeiten. In Dhofar erstreckt sich New City Salalah auf 7,3 km² mit 12.000 Wohneinheiten und klimaresistenter Entwässerung, was zeigt, wie Sekundärstädte die überlaufende Nachfrage aufnehmen. Die USD 85 Milliarden schwere Projektpipeline von Vision 2040 listet zudem fünf Zukunftsstädte auf und signalisiert eine lange Entwicklungsperiode für den omanischen Wohnimmobilienmarkt[3].
Wachsendes Interesse von Expatriates über Freieigentumszonen und integrierte Tourismuskomplexe
Vorschriften vom April 2025 ermöglichen das vollständige Eigentum für Nicht-Omanis in Sonderwirtschaftszonen und bauen auf früheren Regelungen für integrierte Tourismuskomplexe auf. Ausländische Kauftransaktionen stiegen im Jahr 2024 im Jahresvergleich um 19,4 %, und die Erstklassige Aufenthaltsgenehmigung knüpft ein Fünfjahresvisum an eine Immobilienausgabe von USD 1,3 Millionen. Neue Tourismusbezirke jenseits von Al Mouj erweitern das Inventar, das Ausländer legal erwerben können, während die Vermögensbasis von SEZAD in Höhe von USD 54,6 Milliarden das Vertrauen der Investoren bestätigt. Diese Anreize erweitern das globale Einzugsgebiet des omanischen Wohnimmobilienmarktes.
Analyse der Markthemmnisse und ihrer Auswirkungen*
| Markthemmnisse | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Baukosten und Mangel an Fachkräften | -1.1% | Landesweit, Großprojekte | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Öleinnahmen führt zu Nachfrageschwankungen | -0.8% | Landesweit | Mittelfristig (2-4 Jahre) |
| Regulatorische und verfahrenstechnische Verzögerungen | -0.6% | Landesweit, gemischt genutzte Projekte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Baukosten und begrenztes Fachkräfteangebot
Die Inputpreise stiegen im Jahr 2024, da die Importkosten für Stahl und Zement globale Rohstoffschwankungen nachvollzogen und die Auftragnehmermargen bei Festpreisverträgen drückten. Omanisierungsquoten erschweren Einstellungsprozesse, und Visafreigaben für Spezialisten dauern häufig mehr als acht Wochen. Der Bausektor trug 2023 USD 9 Milliarden zum Bruttoinlandsprodukt bei, muss nun aber einen Projektrückstand von USD 85 Milliarden abarbeiten. Frühe Anwender von 3D-Druckverfahren berichten von 30 % Materialeinsparungen, was auf einen partiellen Ausgleich für steigende Kosten hindeutet. Insgesamt dämpft das Ausführungsrisiko das Wachstum des omanischen Wohnimmobilienmarktes leicht.
Wirtschaftliche Abhängigkeit von Öleinnahmen
Öl finanziert nach wie vor rund 65 % der Fiskaleinnahmen, sodass budgetierte Wohnprogramme den Schwankungen des Brent-Preises folgen. Während das Nicht-Kohlenwasserstoff-BIP im Jahr 2024 um 3,7 % wuchs, könnte ein anhaltender Rückgang der Rohölpreise die Infrastrukturausgaben kürzen und die Käuferstimmung abkühlen. Der Internationale Währungsfonds weist in Stresstests auf ein Immobilienkreditengagement der Banken von 17,1 % als Beobachtungspunkt hin, sollten die Preise nachgeben. Eine steigende Nettovermögensposition des Staatsfonds bietet einen kurzfristigen Puffer, doch eine tiefere Diversifizierung wird die langfristige Stabilität des omanischen Wohnimmobilienmarktes bestimmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Dominanz des Verkaufssegments bei gleichzeitiger Beschleunigung der Vermietung
Der Verkauf hielt im Jahr 2025 mit 73,60 % den größten Anteil am omanischen Wohnimmobilienmarkt, gestützt durch subventionierte Hypotheken und niedrigere Transaktionsgebühren. Die Hypothekenwerte sprangen im Jahresvergleich um 44,8 % auf USD 5,5 Milliarden, auch wenn die Anzahl der Verträge zurückging, was auf größere Transaktionsvolumina hindeutet. Immobilienkäufer aus den benachbarten Golfstaaten, die steuerfreie Mieteinnahmen und Bruttorenditen von 5 % bis 8 % anziehen, bleiben aktiv. Die Aussicht auf eine CAGR von 7,28 % für das Vermietungssegment spiegelt den Wiederanstieg der Expatriate-Zuflüsse und den Ausbau von integrierten Tourismuskomplexen wider, die Gastgewerbe- und Wohnimmobilien bündeln.
Immobilienentwickler experimentieren mit Miet-zu-Kauf-Verträgen, die monatliche Mietzahlungen in Anzahlungen umwandeln - ein Mechanismus, der die Erschwinglichkeit erhöht, ohne Haushalte zu überschulden. Digitale Mietplattformen verbessern die Transparenz bei Mietbedingungen und ermöglichen eine Bestandsverfolgung in Echtzeit, was Leerstandszeiten verkürzt. Die Nachfrage nach Firmenmietverträgen zeigt ebenfalls Potenzial, da multinationale Unternehmen regionale Büros wiedereröffnen und eine neue Kategorie langfristiger Mieter hinzufügen. Insgesamt deuten diese Entwicklungen auf einen ausgewogeneren omanischen Wohnimmobilienmarkt im Laufe der Zeit hin.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Immobilientyp: Villen führen, während Wohnungen an Dynamik gewinnen
Villen hielten im Jahr 2025 einen Marktanteil von 66,85 % am Oman Wohnimmobilienmarkt und unterstreichen damit die kulturellen Präferenzen für größere Wohnflächen und Privatsphäre. Projekte wie das Al Ahlam District in Sultan Haitham City bieten 47 energieeffiziente Villen mit Solardächern und Grauwasserrecycling und bringen Nachhaltigkeit in das Luxussegment. Dennoch verzeichnen Apartments mit einer stärkeren CAGR von 7,36 % ein höheres Wachstum, begünstigt durch die Knappheit an städtischen Grundstücken und die Nachfrage nach einem pflegeleichten Lebensstil. Geplante Neubauprojekte, darunter die sechstürmigen Yenaier Residences, versprechen bis 2027 mehr als 1.200 Einheiten und vergrößern damit den Apartment-Anteil an der Marktgröße des Oman Wohnimmobilienmarkts.
Smart-Apartment-Installationen nutzen IoT-Sensoren, um den Energieverbrauch um 25 % zu senken – ein attraktives Merkmal für Mieter angesichts steigender Energietarife. Gleichzeitig werden gemischt genutzte Vorzeigeprojekte wie AIDA in Yiti 3.500 Wohneinheiten mit Hotels, Einzelhandel und einem 18-Loch-Golfplatz verbinden und damit traditionelle Immobiliengrenzen verwischen. Mittelfristig wird erwartet, dass Villen ihre Wertbeständigkeit bewahren, während Apartments das Volumenwachstum vorantreiben werden.
Nach Preisklasse: Stabilität im mittleren Marktsegment bei gleichzeitigem Wachstum der Luxusprämie
Immobilien im mittleren Marktsegment machten im Jahr 2025 48,55 % der Marktgröße des omanischen Wohnimmobilienmarktes aus und bedienen eine breite Basis gehaltsempfangender Staatsbürger und expatriierter Fachkräfte. Durchschnittliche Transaktionspreise zwischen USD 250.000 und USD 400.000 blieben dank Subventionen bei der Eintragung und gelockerten Anzahlungsnormen erschwinglich. Das Luxussegment, mit Preisen über USD 650.000, soll mit einer CAGR von 7,56 % wachsen, angetrieben durch vermögende Investoren aus den Golfstaaten, die Küstenferienimmobilien suchen, die günstiger als in Dubai sind. Freieigentumsvillengrundstücke in Maskats Al Mouj werden für bis zu USD 1,3 Millionen verkauft und unterbieten dennoch regionale Vergleichswerte um 20 % bis 30 %.
Öko-Luxustrends, darunter Netto-Null-Energie-Design und ökologische Landschaftsgestaltung, gestalten das obere Marktsegment um und erweitern die Anziehungskraft auf ausländische Käufer mit ESG-Ausrichtung. Am anderen Ende zielt Sustainable City-Yiti auf einkommensschwächere Haushalte mit dem Versprechen von 100 % erneuerbarer Energie und null Abfall. Diese zweigleisigen Strategien halten sowohl wertorientierte als auch anspruchsvolle Käufer im omanischen Wohnimmobilienmarkt engagiert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verkaufsmodus: Primäre Verkäufe treiben das Wachstum bei gleichzeitiger Reifung des Sekundärmarktes
Primärtransaktionen machten im Jahr 2025 54,10 % des Marktanteils im omanischen Wohnimmobilienmarkt aus, begünstigt durch neue Masterplan-Starts und schnellere Grundbuchtitel-Genehmigungen - SEZAD bearbeitet Nießbrauch-Anträge nun in 5 Tagen statt in 30. Flaggschiffprojekte, darunter die erste Phase von Sultan Haitham City im Wert von USD 2,6 Milliarden, speisen eine robuste Pipeline für den Verkauf noch nicht fertiggestellter Immobilien. Der Sekundärhandel reift, da Frühinvestoren Gewinne realisieren; das digitale Immobilienregister \"Amlak\"verzeichnete 2024 133.000 Übertragungen und halbierte damit die Bearbeitungszeiten.
Die Preisstreuung wurde sichtbarer: Maskater Wohnungswerte sanken im Jahresvergleich um 12,9 %, während die Villenpreise um 2,5 % stiegen, was unterschiedliche Nachfragepools widerspiegelt. Regionaler Arbitrage trat ebenfalls auf, mit Landpreissteigerungen von 18,8 % im nördlichen Al Batinah, da die Industrieexpansion in den Wohnungsbereich ausstrahlte. Diese zweigleisige Entwicklung schafft neue risikobereingte Chancen im gesamten omanischen Wohnimmobilienmarkt.
Geografische Analyse
Maskat dominierte mit 47,35 % des Transaktionswerts im Jahr 2025 und festigte seine Rolle als Verwaltungs- und Finanzzentrum des omanischen Wohnimmobilienmarktes. Der Strukturplan Groß-Maskat verknüpft den öffentlichen Nahverkehr mit Dichtezentren, um Pendelzeiten unter 30 Minuten zu halten - ein Lebensqualitätsmerkmal, das das Käuferinteresse aufrechterhält. Digitale städtische Dienstleistungen - von elektronischen Genehmigungen bis hin zu einheitlichen Wartungsportalen - verbessern die kommunale Reaktionsfähigkeit und stützen Immobilienwerte. Die fortlaufende Migration von Ruwi und Muttrah in neu entstandene Bezirke wie Al Khuwair spiegelt die Präferenzen für moderne Infrastruktur und fußläufig erreichbare gemischt genutzte Cluster wider.
Dhofar ist das am schnellsten wachsende Gebiet und soll bis 2031 eine CAGR von 7,82 % erzielen. New City Salalah wird in seiner ersten Tranche 5.827 Wohneinheiten erschließen und auf eine dauerhafte Bevölkerung von 60.000 Einwohnern abzielen. Ein 6 Kilometer langer öffentlicher Strand, umfangreiche Mangrovenwiederherstellung und hochwasserresistente Entwässerung sichern das Projekt gegen Klimarisiken ab. Saisonale Tourismusspitzen, die mit dem Khareef-Monsun zusammenfallen, verlängern die Belegungszyklen für Investoren, die einen stetigen Cashflow im omanischen Wohnimmobilienmarkt anstreben.
Musandam und der Rest Omans stehen ebenfalls auf der Dezentralisierungsagenda der Regierung. Jedes Gouvernement erhält nun jährlich USD 52 Millionen für kommunale Aufwertungen - das Doppelte der früheren Zuteilung. Das Palm Hills-Projekt in Khasab reserviert 25 % seiner 650 Einheiten für ausländische Käufer und führt damit ein neuartiges Nachfragesegment ein. Das Königliche Dekret 36/2022 ermächtigt lokale Behörden, Genehmigungen zu beschleunigen und das Tempo zu erhöhen, mit dem kleinere Städte Migration aus Maskat aufnehmen können. Gemeinsam diversifizieren diese regionalen Bemühungen die geografische Basis des omanischen Wohnimmobilienmarktes.
Regulatorisches Umfeld
Oman modernisiert die Governance im Wohnimmobiliensektor unter dem Ministerium für Wohnungsbau und Stadtplanung (MoHUP), wobei das Königliche Dekret 79/2025 (Gesetz zur Regulierung von Immobilien) einen konsolidierten Rahmen für Eigentumsstrukturierung, Entwicklung, Maklerpraktiken und damit verbundene Kontrollen schafft. Diese Konsolidierung unterstützt den Marktwandel hin zu größeren, im Masterplan angelegten und Off-Plan-Projekten und behält gleichzeitig einen einzigen Aufsichtspunkt für den Sektor durch MoHUP bei.
Ein weiterer Schritt folgte mit dem Königlichen Dekret 56/2026 (Gesetz über das Immobilienregister), das am 18. Mai 2026 in Kraft trat und das Immobilienregistersystem von 1998 ersetzte sowie die elektronische Registrierung von Immobilientransaktionen verankerte. Das Gesetz gewährt elektronischen Dokumenten (einschließlich Eigentumsdokumentation) rechtliche Gültigkeit, verlangt die Registrierung dinglicher Rechte zur Durchsetzbarkeit und definiert ausdrücklich die Rolle des Registers für Off-Plan-Einheiten und Immobilienentwicklungsprojekte, wodurch die Transaktionssicherheit bei Erstverkäufen und institutionellen Vermögenswerten verbessert wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wohnimmobilien im Oman wird durch öffentliche Planung und Regulierung verankert, wobei MoHUP eine zentrale Rolle bei der Landzuweisung, der Projektüberwachung und dem Lizenzumfeld im Rahmen des durch das Königliche Dekret 79/2025 eingeführten einheitlichen Rechtsrahmens spielt. Die vorgelagerte Versorgung umfasst die Freigabe von Land und die Masterplanung (zum Beispiel Sultan Haitham City) sowie ermöglichende Infrastruktur, die über öffentlich-private Modelle bereitgestellt wird und mit Versorgungs- und Konnektivitätsanbietern wie Nama Water Services, Nama Electricity Distribution und Oman Broadband Company zusammenwirkt, was das Tempo und die Qualität der integrierten Quartiersentwicklung beeinflusst.
Die Ausführung im mittleren Bereich der Wertschöpfungskette wird von Entwicklern, Bauunternehmern und Fachberatern (Design, Engineering und Projektmanagement) angeführt, gefolgt von Marketing und Vertrieb durch Makler und Direktverkäufe der Entwickler sowie anschließend der nachgelagerten Immobilien- und Gemeinschaftsverwaltung. Die Digitalisierung erfasst zunehmend auch die Abwicklungs- und Übertragungsprozesse, unterstützt durch nationale Schritte zur elektronischen Registrierung. Operative Engpässe konzentrieren sich weiterhin auf die Bauausführung (Schwankungen der Inputkosten, Verfügbarkeit von Fachkräften und logistische Herausforderungen vor Ort wie Staus, die den Materialtransport beeinträchtigen), was die Übergabefristen verlängern und die gelieferten Einheitskosten erhöhen kann.
Wettbewerbslandschaft
Marktkonzentration
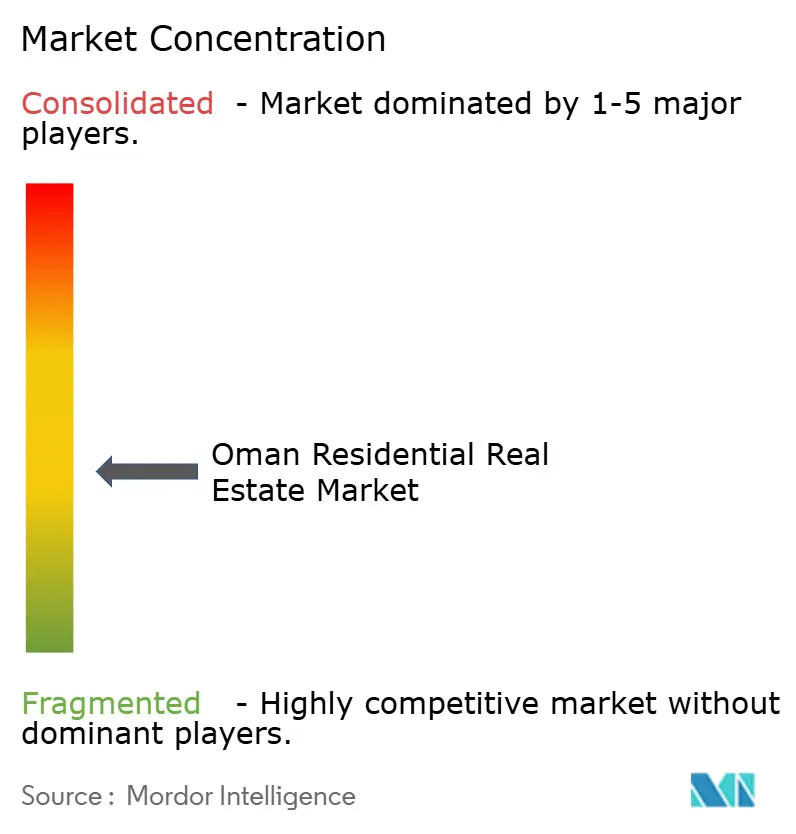
Rund 90 lizenzierte Immobilienentwickler konkurrieren in der omanischen Wohnimmobilienbranche, was das Feld moderat fragmentiert macht. Das Gemeinschaftsunternehmen der OMRAN Group mit dem saudi-arabischen Unternehmen Dar Al Arkan im Rahmen des USD 1,5 Milliarden schweren AIDA-Resorts unterstreicht einen Trend zu grenzüberschreitenden Kapitalpools, die Designkompetenz und Risiken teilen. Öffentlich-private Partnerschaftsvorlagen standardisieren nun Grundstückspachtbedingungen, Besitzrechte und Versorgungsverantwortlichkeiten, was die Eintrittsbarrieren für Neueinsteiger senkt und gleichzeitig Klarheit bei der Unternehmensführung aufrechterhält.
Digitale Werkzeuge schärfen Wettbewerbsvorteile. Frühe Anwender von Building Information Modeling berichten von 20 % schnelleren Designiterationen, während 3D-gedruckte Elemente die Rohbauphasen von Villen um 30 Tage verkürzen. Die Gewinnbeteiligungsstrukturen der Oman Endowment Foundation führen eine Ebene sozialer Wirkung ein und verbinden kommerzielle Erträge mit der Gemeindeentwicklung. In Hypotheken eingebundene Smart-Home-Pakete erhöhen die Kundenbindung und ermöglichen es Entwicklern, leichte Preisaufschläge im omanischen Wohnimmobilienmarkt zu erzielen.
Regulatorische Verschärfungen erhöhen die Qualitätsanforderungen. Verbindliche Grüne-Gebäude-Codes werden ab 2026 schrittweise eingeführt und verlangen Materialeffizienz und Wärmedämmstandards. Immobilienentwickler, die früher als vorgeschrieben in die Einhaltung investieren, werden wahrscheinlich institutionelle Käufer gewinnen, die ESG-konforme Vermögenswerte suchen. Unterdessen genießen Spezialisten in Sekundärstädten niedrigere Grundstückskosten und gelockerte Bebauungsobergrenzen, die es ihnen ermöglichen, Maskater Wettbewerber zu unterbieten, ohne Margen zu opfern. Das Wettbewerbsnarrativ dreht sich daher eher um Kapitaltiefe, Technologieübernahme und geografischen Fokus als allein um den Preis.
Branchenführer des omanischen Wohnimmobilienmarktes
-
Al Mouj Muscat
-
Al Raid Group
-
Wujha Real Estate
-
Al-Taher Group
-
Maysan Properties SAOC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Groß angelegte, staatlich unterstützte Umsetzung schafft klarere Freiräume bei integrierten Gemeinschaften und dem Angebot im mittleren Marktsegment, gestützt durch nationale Programme und benannte Masterpläne. Das Ministerium für Wohnungsbau und Stadtplanung berichtete, dass die Gesamtinvestitionen in Sultan Haitham City 2,4 Milliarden RO überstiegen, wobei mehr als 1.700 Einheiten verkauft wurden (April 2026). Im selben Zeitraum wurden zudem zusätzliche Entwicklungsvereinbarungen für Stadtviertel von Sultan Haitham City sowie Vereinbarungen im Rahmen der Sorouh-Initiative in mehreren Gouvernoraten für über 2.100 Einheiten geschlossen, wodurch das investierbare und entwicklungsfähige Bestandsvolumen über den Kern Muscats hinaus erweitert wird.
Die regulatorische und prozessuale Modernisierung schafft auch Spielraum bei Erstverkäufen, der Off-Plan-Strukturierung und der digitalisierten Eigentumsübertragung. Das Königliche Dekret 56/2026 (Gesetz über das Immobilienregister), das am 18. Mai 2026 in Kraft trat, formalisiert die elektronische Registrierung und klärt die Behandlung von Entwicklungsprojekten und Off-Plan-Einheiten im Register, während das Königliche Dekret 79/2025 einen konsolidierten Sektorrahmen unter MoHUP bereitstellt. Parallel zu sichtbaren Nachfragetreibern, einschließlich der Ausweitung des Volleigentums in berechtigten Zonen (April 2025) und dem anhaltenden Fokus der Käufer auf ausstattungsreiche Masterpläne wie Al Khuwair Downtown und New City Salalah, begünstigt die Chance Entwickler und Plattformen, die konforme Off-Plan-Produkte anbieten, Käuferschutzmaßnahmen mit treuhandfähigen Prozessen abstimmen und schnellere Eigentumsübertragungen unterstützen können.
Aktuelle Branchenentwicklungen
- Mai 2026: Musstir stellte das 300 Millionen RO teure Wohnprojekt Musstir Heights am Al Jabal Al Akhdar als Teil des Masterplans Al Jabal Al Aali vor. Der Start erweitert das investierbare Wohnungsangebot um einen höher gelegenen, lifestyle-orientierten Standort und unterstreicht die Rolle von Destinationsprojekten bei der Anziehung von Zweitwohnsitz- und Investitionsnachfrage.
- Februar 2026: Al Mouj Muscat brachte die letzte Freigabe von Azura Beach Residences III und IV mit 100 % Volleigentum auf den Markt. Die Freigabe erweitert das Premium-Küstenangebot und zeigt, wie freieigentumsfähige Masterpläne genutzt werden, um die Beteiligung von Ausländern und Expatriates an Wohnimmobilien im Oman zu vertiefen.
- Februar 2025: Das Ministerium für Wohnungsbau und Stadtplanung unterzeichnete mehrere Partnerschaftsvereinbarungen zur Ausweitung der Bereitstellung integrierter Nachbarschaften. Die Vereinbarungen stärken die PPP-artige Umsetzung und erweitern die Projektpipeline, die die Erstverkaufsaktivitäten speist.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt den Wert der Wohnimmobilienaktivitäten in Oman, bei denen Immobilien in wichtigen Städten und im übrigen Land zu Wohnzwecken gekauft, verkauft, entwickelt oder vermietet werden.
Ausschlüsse aus dem Umfang: Wir schließen gewerbliche, industrielle und Hospitality-Immobilienaktivitäten aus, ebenso wie reines Grundstücks-Banking, das nicht mit der Lieferung oder Belegung von Wohnimmobilien verbunden ist.
Segmentierungsübersicht
- Nach Geschäftsmodell
- Verkauf
- Vermietung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Indikatoren, die das Verhalten des Wohnungsmarkts in Oman erklären, und anschließend wurden die Annahmen für Nachfrage, Angebot und Preisgestaltung eingegrenzt. Wir stützten uns auf Quellen wie Veröffentlichungen der omanischen Regierung zu Wohnungsbau und Raumplanung, das Nationale Zentrum für Statistik und Information für makroökonomische Trends und Bevölkerungsentwicklung, die Zentralbank für Kredit- und Hypothekenrichtungen sowie internationale Quellen wie die Makrodatenreihen der Weltbank und des Internationalen Währungsfonds für Einkommens- und Inflationskontext.
Um die Aktivitäten mit dem Marktwert zu verknüpfen, haben wir auch öffentliche Transaktions- und Hypothekenkommentare, soweit verfügbar, sowie Entwicklerankündigungen, Projektpipeline-Notizen und seriöse Presseberichte über Neueinführungen und Übergaben ausgewertet. Parallel dazu wurden ein kostenpflichtiges Abonnement zur Aggregation von Unternehmensfinanzdaten und ein weiteres zur Verfolgung von Nachrichten und Finanzoffenlegungen genutzt, um Umsatzbereiche und Investitionssignale gegenzuprüfen, wenn öffentliche Aussagen begrenzt waren. Diese Sekundärforschungsquellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was tatsächlich verkauft und vermietet wird, und welche Preisbewegungen bei Apartments und Villen in Oman realistisch sind. Wir sprachen mit einer Mischung aus Projektentwicklern, Makler- und Immobilienverwaltungsunternehmen, Kreditgebern und Bewertungsfachleuten sowie informierten Käufern oder Vermieter-seitigen Befragten in den wichtigsten Nachfragezentren, was dazu beitrug, Lücken in den öffentlichen Daten zu schließen und Annahmen zu Absorption, Preisnachlässen und Wiederverkaufsaktivitäten abzustimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | Vorstandsvorsitzende und Geschäftsführer: 19 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendete sowohl einen Top-down- als auch einen Bottom-up-Ansatz, bei dem zunächst ein Nachfragepool anhand der omanischen Wohnungsnachfragesignale rekonstruiert und dann gegen die beobachtete Angebotslieferung getestet wurde. Der Top-down-Aufbau verknüpft Haushaltsbildung, Zuzug von Expatriates, Hypothekenbereitschaft und Projektübergabevolumina über Preis- und Mietbenchmarks mit einem Wertergebnis, bevor eine Anpassung für realistisches Abnahme- und Leerstandsverhalten vorgenommen wird.
Um das Modell geerdet zu halten, wurden einige Marktindikatoren genau verfolgt, darunter die Dynamik von Wohnimmobilientransaktionen (soweit offengelegt), die Richtung des Hypothekenwachstums und die Kreditkonditionen, neue Einheitenlieferungen in großen Masterplanprojekten, die Aufteilung von Apartments gegenüber Villen in der Käuferpräferenz sowie der Wechsel von Miete zu Kauf bei Änderungen der Zinssätze oder Beschäftigungsbedingungen. Die Prognose wurde mittels Szenarioanalyse durchgeführt, unterstützt durch einfache Zeitreihenglättung bei wichtigen Treibern, und die Szenarien wurden in Interviews einem Stresstest unterzogen, sodass der Basisfall den wahrscheinlichsten Preis- und Absorptionspfad widerspiegelt. Wo Bottom-up-Eingaben für bestimmte Städte oder sekundäre Wiederverkaufsströme unvollständig waren, wurden Lücken mit konservativen Vergleichsbenchmarks gefüllt und die Gesamtwerte anschließend mit Nachfrageindikatoren abgeglichen, damit die Endzahl konsistent blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchläufe validiert, beginnend mit internen Prüfungen von Preis, Volumen und Wachstumsraten, sodass keine einzelne Annahme die Ergebnisse dominierte. Wir verglichen den endgültigen Werttrend mit unabhängigen Signalen wie der Hypothekenentwicklung, angekündigten Übergaben und berichteten Transaktionswertnarrativen und überprüften dann größere Abweichungen in Folgegesprächen.
Vor der Freigabe überprüft ein weiterer Analyst die Logik und die wichtigsten Eingaben, und alle Ausreißer werden auf den genauen Treiber zurückverfolgt, der sie verursacht hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie z. B. politische Änderungen, die das Eigentum betreffen, größere Startverzögerungen oder eine sichtbare Verschiebung der Finanzierungsbedingungen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit der Kunde die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhält.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Oman Wohnimmobilienmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Oman Wohnimmobilienmarkt stimmen häufig nicht überein, selbst wenn das Thema identisch klingt, da jede Studie den Wert auf ihre eigene Weise berechnet. Unterschiede entstehen in der Regel dadurch, ob sich die Schätzung nur auf Primärverkäufe konzentriert oder auch Mieteinnahmen einschließt, ob Wiederverkäufe als Marktwert behandelt werden und wie Preis- und Volumenannahmen aktualisiert werden.
Hier wurden die wichtigsten Unterschiedstreiber einzeln geprüft, einschließlich der Aufteilung der Stadtabdeckung gegenüber einer Muscat-lastigen Sichtweise, der Behandlung von Apartments gegenüber Villen und der Art und Weise, wie Preissegmente zusammengefasst werden, wenn Luxusprojekte den Durchschnittspreis verschieben. Auch der Währungszeitpunkt spielt eine Rolle, da Devisenfenster und Inflationsphasen den USD-Wert für denselben lokalen Trend verändern können, und die Aktualisierungsfrequenz kann schnellen Änderungen bei Hypothekenbedingungen und Preisnachlässen hinterherhinken. Die Streuung lässt sich größtenteils durch die unterschiedliche Erfassung von Miet- und Sekundärtransaktionen in verschiedenen Städten und Preissegmenten erklären – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,29 Milliarden USD (2026) | |
| Fachzeitschrift A | 4,38 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Ausblick und spiegelt typischerweise eine verkaufsorientierte Sichtweise wider, die den Mietwert und spätere Übergaben in großen Masterplanprojekten unterschätzen kann. |
| Branchenpublikation B | 3,67 Milliarden USD (2022) | Verankert die Schätzung in einer älteren Marktphase und einfacheren Immobilientypkategorien, was Preisanpassungen nach 2022, Finanzierungsverschiebungen und die Veränderungen im Stadtmix, die die Wertbasis anheben, übersehen kann. |
Zusammenfassend zeigt die Tabelle, dass die Wahl des Jahres und die Wertdefinition den größten Teil der Unterschiede ausmachen – mehr als jede einzelne Annahme. Indem der Gesamtwert an klare Nachfrageindikatoren geknüpft und dann gegen Liefer- und Finanzierungssignale geprüft wird, bleibt die Schätzung nachvollziehbar und reproduzierbar und spiegelt gleichzeitig wider, wie der Markt tatsächlich transagiert.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des omanischen Wohnimmobilienmarktes?
Die Marktgröße des omanischen Wohnimmobilienmarktes beträgt im Jahr 2026 USD 5,29 Milliarden.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt mit einer CAGR von 6,74 % wächst und bis 2031 USD 7,34 Milliarden über den Zeitraum 2026-2031 erreicht.
Welche Region wächst am schnellsten?
Dhofar soll bis 2031 die schnellste CAGR von 7,82 % erzielen, angetrieben durch New City Salalah.
Dürfen Ausländer in Oman Immobilien erwerben?
Ja, Vorschriften vom April 2025 gewähren Nicht-Omanis in Sonderwirtschaftszonen und integrierten Tourismuskomplexen Freieigentumsrechte.
Welche Mietrenditen können Investoren erwarten?
Bruttorenditen liegen typischerweise zwischen 5,6 % und 8,3 %, abhängig von Immobilientyp und Lage.