
Kokoswasser-Marktgröße und Marktanteil
Kokoswasser-Marktanalyse von Mordor Intelligence
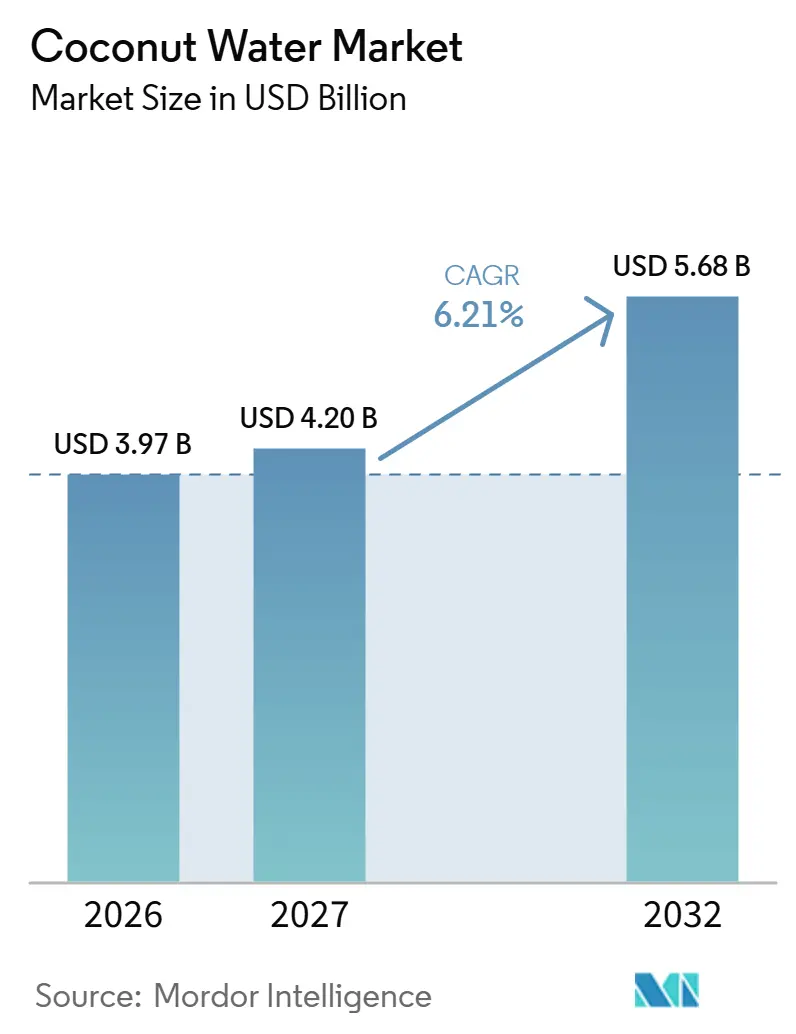
Die Kokoswasser-Marktgröße wird im Jahr 2026 auf 3,97 Milliarden USD geschätzt und soll im Jahr 2027 4,2 Milliarden USD betragen, bis 2032 5,68 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,21 % wachsen.
Gesundheitsorientierte Getränkeentscheidungen schaffen Raum für abgepacktes Kokoswasser, doch müssen Lieferanten ein glaubwürdiges Ernährungsversprechen in wiederkehrende Trinkanlässe umwandeln. In den Vereinigten Staaten können Reichweite im Einzelhandel und eine erkennbare Positionierung als Hydratationsgetränk dazu beitragen, dass Kartons und Flaschen bei alltäglichen Getränkeentscheidungen konkurrenzfähig sind. Im April 2026 störte der Iran-Konflikt die globalen Kunststoffharzlieferketten und löste eine Verpackungskrise in Malaysia aus. Lieferanten können ihre Reichweite durch differenzierte Produkte ausbauen und gleichzeitig Authentizitätsansprüche durch Produktionskontrollen untermauern. Umkämpfte Regalfläche, Verpackungsengpässe und sich ändernde Kennzeichnungsanforderungen begünstigen Lieferanten, die nachweisbare Kokoswasserreinheit mit zuverlässiger Einzelhandelsversorgung verbinden.
Wichtigste Erkenntnisse des Berichts
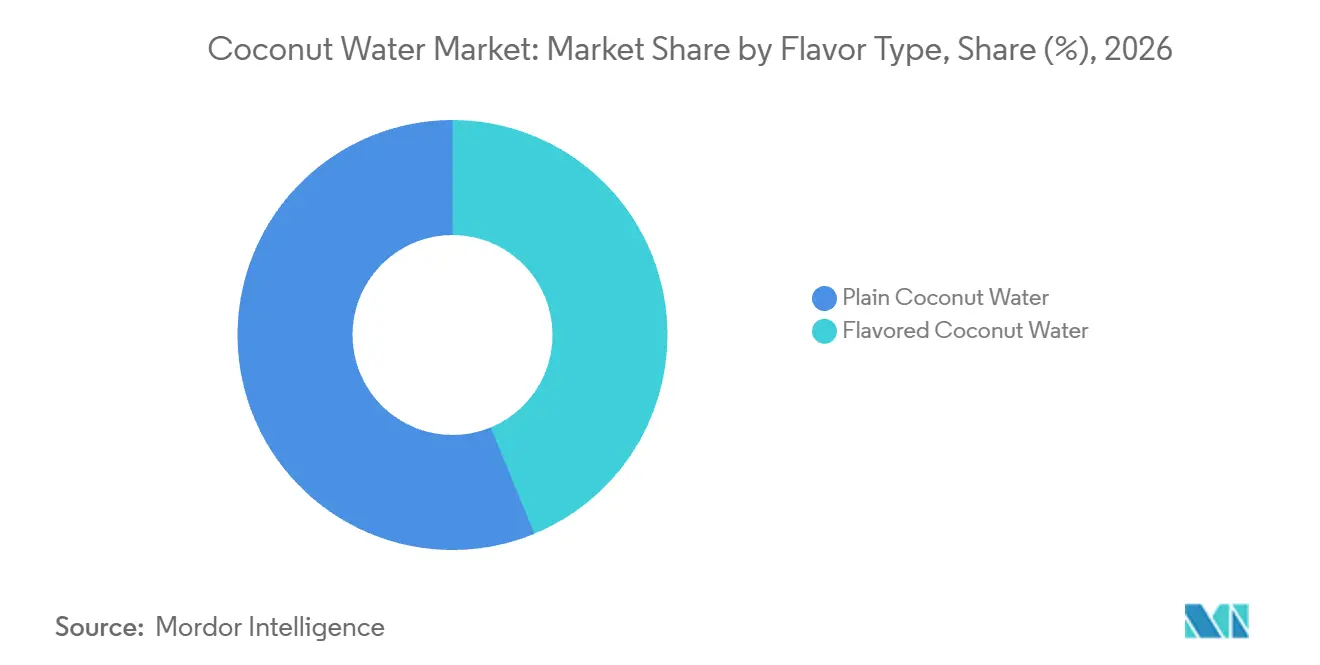
- Reines Kokoswasser führte die Geschmackskategorie mit einem Kokoswasser-Marktanteil von 56,22 % im Jahr 2026 an, während aromatisiertes Kokoswasser mit einer CAGR von 6,45 % von 2027 bis 2032 das am schnellsten wachsende Segment sein soll.
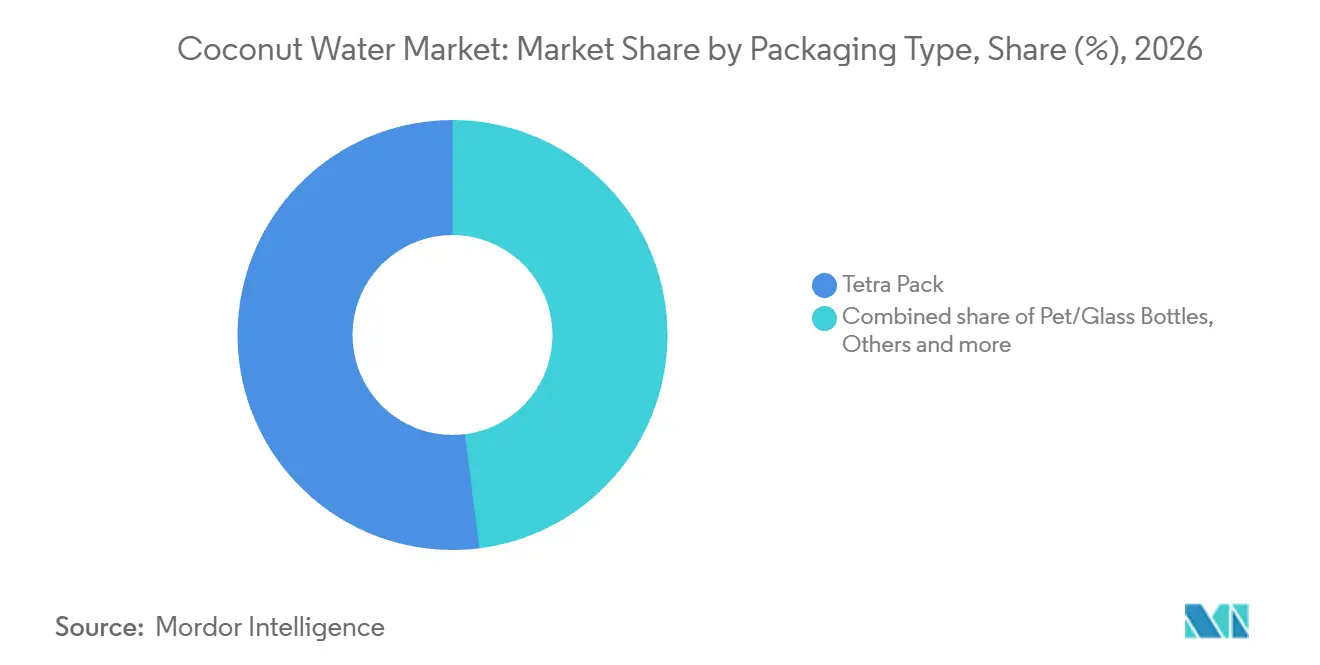
- Im Bereich Verpackung hielt Tetra Pack im Jahr 2026 einen Anteil von 52 % an der Kokoswasser-Marktgröße, und PET-/Glasflaschen sollen mit einer CAGR von 6,75 % von 2027 bis 2032 am schnellsten wachsen.
- Konventionelle Produkte führten die Zutatenkategorie mit 67,69 % des Umsatzes im Jahr 2026 an, während natürliche und biologische Produkte mit einer CAGR von 7,15 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Nach Vertriebskanal führten Supermärkte/Hypermärkte mit 56,83 % des Umsatzes im Jahr 2026, während Online-Einzelhandelsgeschäfte mit einer CAGR von 7,6 % von 2027 bis 2032 am schnellsten wachsen sollen.
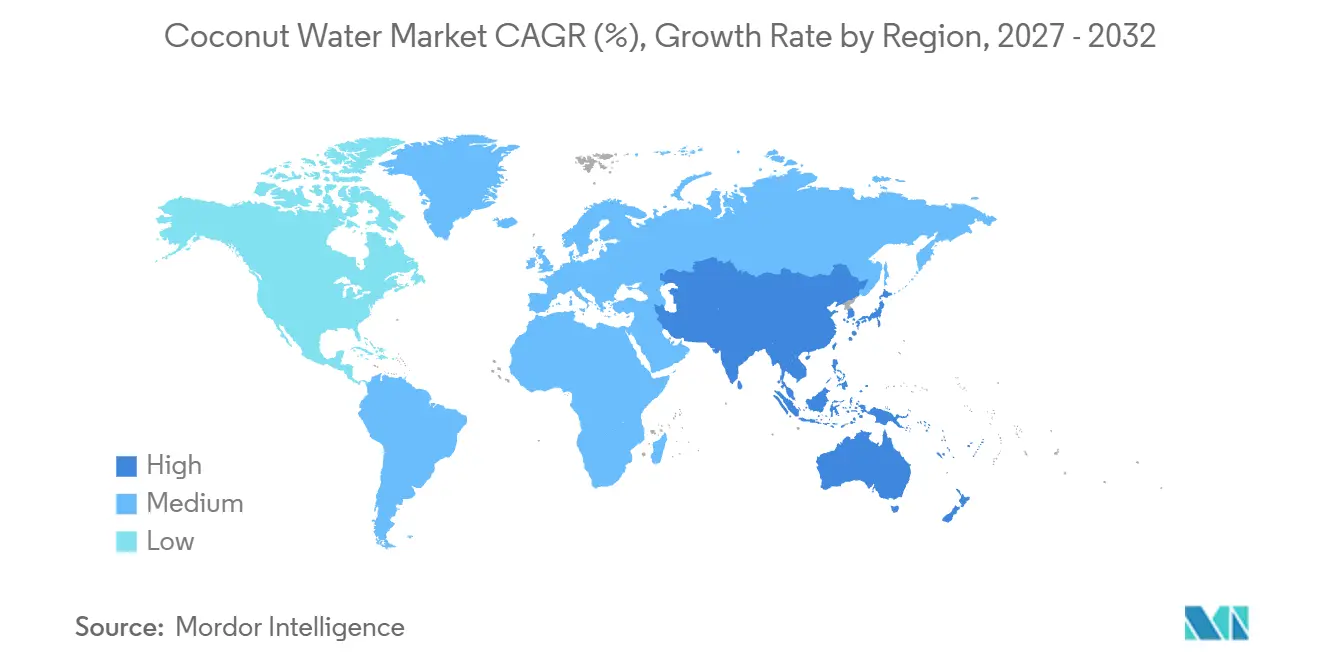
- Nordamerika war die größte Region mit 37,09 % des globalen Umsatzes im Jahr 2026, während Asien-Pazifik mit einer CAGR von 7,7 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für natürliche und gesunde Getränke | +2.4% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wachsende Fitness- und Wellnesstrends unter Verbrauchern | +1.8% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Aggressives Marketing und Prominenten-Endorsements | +1.5% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation hinsichtlich Geschmack | +1.2% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und pflanzliche Trends | +0.7% | Kokosnussanbaugebiete der Philippinen | Langfristig (≥ 4 Jahre) |
| Gesundheitliche Vorteile im Zusammenhang mit dem Konsum von Kokoswasser | +0.6% | Die Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für natürliche und gesunde Getränke
Gesundheitsorientierte Getränkeentscheidungen eröffnen Kokoswasserproduzenten die Möglichkeit, bei der Rezeptur statt nur bei der Erfrischung zu punkten. In der EY-Umfrage, die im November und Dezember 2025 durchgeführt wurde, erklärten 52 % der US-amerikanischen Verbraucher ihre Bereitschaft, mehr für Getränke zu zahlen, die ihre Gesundheits- und Wellnessziele unterstützen.[1] Dieselbe Umfrage ergab, dass 66 % zuckerärmere und kalorienärmere Getränke bevorzugten. In einer US-Umfrage vom Februar 2026 gaben 16 % der Befragten der Generation Z und der Millennials sowie 11 % der Generation X und älterer Befragter an, dass Zutaten und ein sauberes Etikett bei der Getränkeauswahl am wichtigsten seien. Die mehrheitliche Zahlungsbereitschaft für gesundheitliche Unterstützung gibt Produzenten ein breites Positionierungssignal, während die Erkenntnisse zu Zutaten eine spezifischere Auswahlpriorität identifizieren. Die Verknüpfung von Kokoswasser mit einem definierten gesundheitsorientierten Trinkanlass kann daher die Berücksichtigung über Käufer hinaus fördern, denen Zutaten und ein sauberes Etikett an erster Stelle stehen.
Wachsende Fitness- und Wellness-Trends unter Verbrauchern
Die Rehydrierung nach dem Sport gibt Kokoswasserlieferanten einen spezifischen Verwendungsanlass im fitnessorientierten Trinken. In einer im Dezember 2025 online veröffentlichten Studie tranken 8 Freizeitsportler nach trainingsinduzierter Dehydrierung natürliches Kokoswasser. Der Rehydrierungsstatus nach der Flüssigkeitszufuhr unterschied sich bei den 3 getesteten Getränken nicht signifikant, wobei Kokoswasser genauso wirksam war wie ein kommerzielles Kohlenhydrat-Elektrolyt-Sportgetränk. Separat planten in der Numerator-Umfrage vom März 2025 unter 2.019 belegverifizierten US-amerikanischen Getränkekäufern 23 %, in den kommenden Monaten mehr Kokoswasser zu trinken. Ein fitnessorientiertes Angebot kann daher als natürliche Alternative nach dem Sport konkurrieren, ohne einen Rehydrierungsvorteil gegenüber etablierten Sportgetränken zu versprechen.
Aggressives Marketing und Prominenten-Empfehlungen
Prominenten-Partnerschaften können eine Kokoswassermarke bekannt machen, bevor Verbraucher ihre Zutaten oder den Preis bewerten. The Vita Coco Company, Inc. meldete einen Anstieg der konsolidierten Marketinginvestitionen um 5,7 Millionen USD für die sechs Monate bis zum 30. Juni 2026 im Vergleich zum Vorjahreszeitraum. Ihr im September 2025 gestartetes Major League Hydration-Aufgebot brachte Sportler in die Werbung für Vita Coco Kokoswasser. Das Aufgebot positioniert Kokoswasser rund um sportliche Hydratation und gibt dem Endorsement einen produktbezogenen Kontext. Der Ausgabenanstieg signalisiert eine breitere Werbeinvestition, während diese Kampagne einem Lieferanten einen Weg bietet, Berücksichtigung zu suchen, wenn Verbraucher ein Sportgetränk wählen.
Produktinnovation hinsichtlich Geschmack
Die Geschmacksentwicklung kann die Attraktivität von Kokoswasser verbreitern, indem sie Käufern mehr Möglichkeiten bietet, das Getränk für einen bestimmten Trinkanlass zu wählen. In den Vereinigten Staaten brachte Coaqua im Jahr 2025 6 Kokoswassergeschmacksrichtungen in 12-Unzen-Dosen auf den Markt. Das Sortiment umfasste Espresso'd, eine Kombination aus Espresso und Kokoswasser, sowie Chocolate'y, eine Kombination aus Schokolade und Kokoswasser. Für Käufer, die reines Kokoswasser nicht bevorzugen, können erkennbare Kaffee- oder Schokoladengeschmacksrichtungen das Getränk erwägenswert machen. Da diese Varianten dasselbe 12-Unzen-Format teilen, kann die Marke die Geschmacksauswahl erweitern, ohne Einzelhändler zu bitten, für jede Geschmacksrichtung eine andere Portionsgröße einzuführen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neigung der Verbraucher zu frischem Kokoswasser | -0.8% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Hydratationsprodukte | -0.6% | Nordamerika, Vereinigtes Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Hoher Preis im Vergleich zu anderen Getränken | -0.4% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Schwankende Rohstoffpreise | -0.2% | Vietnams Provinzen Dong Thap und Vinh Long | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Neigung der Verbraucher zu frischem Kokoswasser
Frisch serviertes Kokoswasser stellt für Anbieter abgepackter Getränke eine Konversionshürde dar, wenn der Käufer den direkten Service aus der Frucht schätzt. Dieser Käufer wählt sowohl die Flüssigkeit als auch ein Servierlebnis, sodass eine Flaschen- oder Kartonalternative rechtfertigen muss, den Anlass zu wechseln. Tragbare Formate und kontrollierte Portionsgrößen können einem abgepackten Produkt helfen, wettbewerbsfähig zu sein, aber diese Eigenschaften reproduzieren nicht automatisch den Reiz des frischen Services. Das Interesse an Kokoswasser kann daher einen unverpackten Kauf unterstützen, ohne zur Nachfrage nach einem trinkfertigen Paket beizutragen. Die verbleibende Aufgabe für den Markeninhaber besteht darin, die Akzeptanz des abgepackten Formats zu gewinnen, wobei eine zusätzliche Distribution allein eine Präferenz für das Servierlebnis nicht auflösen kann.
Wettbewerb durch alternative Hydratationsprodukte
Alternative Hydratationsprodukte können die Kokoswassernachfrage einschränken, indem sie um die Regalfläche konkurrieren, die nötig ist, um Interesse in Käufe umzuwandeln. In seiner Jahreseinreichung 2025 identifizierte The Vita Coco Company, Inc. Sportgetränke, Energydrinks, angereicherte Wässer und andere funktionelle Getränke als Wettbewerber. Das Unternehmen warnte, dass größere Konkurrenten Einzelhandelsbeziehungen nutzen könnten, um die Sichtbarkeit und Regalfläche für seine Kokoswasserprodukte zu reduzieren. Für einen Kokoswasserlieferanten macht dieses Risiko den Einzelhandelszugang zu einer Wettbewerbseinschränkung, selbst wenn Verbraucher die Eigenschaften des Getränks schätzen. Rabatte oder zusätzliche Werbung könnten helfen, seine Position zu verteidigen, aber das Unternehmen warnte, dass diese Reaktionen die Margen schwächen könnten. Die daraus resultierende Exposition ist eine Wahl zwischen dem Schutz der Sichtbarkeit und der Erhaltung der Erträge pro Verkauf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschmackstyp:
Reine Produkte verankern den Umsatz, während Geschmacksrichtungen Anlässe erweiternReines Kokoswasser hatte im Jahr 2026 einen Anteil von 56,22 % an der Kokoswasser-Marktgröße. Der Gesamtinlandsumsatz von Royal Plus Public Company Limited in Thailand stieg im zweiten Quartal 2026 im Jahresvergleich um 6,3 %, teilweise unterstützt durch seine Marke COCO ROYAL 100 % Kokoswasser. Der Inlandsumsatz machte etwa 1 % des Unternehmensumsatzes aus. Royal Plus exportiert hauptsächlich in die Amerika, nach Asien, in den Nahen Osten und nach Europa, wobei der thailändische Beitrag von COCO ROYAL in einem überwiegend auf Übersee ausgerichteten Getränkegeschäft steht.
Aromatisiertes Kokoswasser soll das am schnellsten wachsende Segment sein, mit einer CAGR von 6,45 % von 2027 bis 2032. Bis August 2025 hatte Raw C nach berichteter hoher Nachfrage eine 1-Liter-Flasche seines reinen Kokoswassers mit Schokolade hinzugefügt, wobei das Produkt über Woolworths in ganz Australien erhältlich war. Für Anbieter aromatisierter Produkte bietet dies einen Weg, ein etabliertes Rezept durch Packungsgröße und nationale Lebensmitteleinzelhandelsverteilung auszubauen, anstatt vollständig auf neue Geschmacksentwicklung angewiesen zu sein.



Nach Verpackungstyp:
Kartons führen, während Flaschenanbieter kommerzielle Wege ausbauenTetra Pack hatte im Jahr 2026 einen Kokoswasser-Marktanteil von 52 %. Tetra Pak beschreibt laminierte Kartons als vorherrschend für Kokosflüssigprodukte in den meisten Ländern, wobei die meisten dieser Kartonprodukte aseptisch verpackt sind. Es identifiziert auch Kühlverteilung für nicht aseptisch verpackte Kokosflüssigkeiten. Diese unterschiedlichen Wege verknüpfen die Behälterentscheidung mit dem Verarbeitungs- und Verteilungssystem und nicht nur mit dem Verpackungsaussehen. Eine auf Kartons basierende Strategie hängt daher von einem koordinierten Fertigungsweg ab, der sowohl das beabsichtigte Einzelhandelsformat als auch die Verteilungsbedingungen für das fertige Getränk unterstützen kann.
PET-/Glasflaschen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,75 % von 2027 bis 2032. Royal Plus meldete im dritten Quartal 2025 Wachstum bei 100 % Kokoswasser in PET-Flaschen, zusammen mit der Expansion seiner Eigenmarkenmärkte und mehr Kunden für die Originaldesignfertigung. Das gibt abgefülltem Kokoswasser 2 kommerzielle Wege durch das Markengeschäft eines Exportherstellers und seine kundengeführte Produktionstätigkeit. Die Kombination kann die Nachfrage für einen Abfüllbetrieb verbreitern, ohne dass jeder neue Kunde die eigene Marke des Produzenten kaufen muss.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zutat:
Konventionelle Skalierung trifft auf händlergeführte Bio-ExpansionKonventionelles Kokoswasser war das größte Zutatensegment mit einem Anteil von 67,69 % im Jahr 2026. Für konventionelles Kokoswasser kann das kommerzielle Angebot auf dem Geschmack, der Packungsgröße und der Verfügbarkeit des Getränks basieren, ohne eine Bio-Positionierung zu erfordern. Der Zugang zu Käufern ohne Bio-Anforderung hängt nicht von einer Bio-Zertifizierung ab, sodass ein konventioneller Lieferant bei der Differenzierung seines Angebots das Kokoswasserrezept und das Servierformat priorisieren kann.
Natürliche und biologische Produkte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 7,15 % von 2027 bis 2032. Im Februar 2025 führte Natural Grocers by Vitamin Cottage, Inc. zertifiziertes Bio-Kokoswasser in seinen US-Filialen ein, in 17,5-Unzen-Dosen, die einzeln und in 12er-Packs verkauft werden. Der Verkauf des Produkts unter seiner eigenen Marke macht den Spezialeinzelhändler zu einem konkurrierenden Bio-Kokoswasserlieferanten sowie zu einem Vertriebsweg für Getränkemarken.
Nach Vertriebskanal:
Großflächige Sortimente vertiefen sich, während der Online-Zugang wächstSupermärkte/Hypermärkte waren das größte Vertriebssegment und machten 2026 56,83 % des Umsatzes aus. Mitte bis Ende November 2025 wies Walmart in neuen Sortimenten erheblichen Platz für Kokoswasser zu. Vita Coco meldete 27.000 zusätzliche Distributionspunkte und einen Anstieg von 150 % im Jahresvergleich für den Vergleichszeitraum vom 13. November 2025 bis zum 10. Februar 2026. Da die zusätzlichen Punkte durch die neuen Sortimente eines Einzelhändlers entstanden, konzentriert sich die Chance für Lieferanten auf die Gewinnung von Regalfläche bei Kategorieneugestaltungen.
Online-Einzelhandelsgeschäfte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 7,6 % von 2027 bis 2032. FMI berichtete, dass der US-amerikanische Online-Lebensmittelumsatz im Jahr 2025 um fast 19 % wuchs, obwohl der Lebensmitteleinkauf weiterhin überwiegend im stationären Handel stattfand. Convenience-/Lebensmittelgeschäfte spielen eine Rolle im weiteren Mix, wie der Verkauf von Getränken und anderen Produkten durch Vita Coco über Convenience-Outlets zeigt. Andere Vertriebskanäle umfassen Vor-Ort-Standorte, über die das Unternehmen sein breiteres Produktportfolio durch Büros, Fitnessclubs, Flughäfen und Bildungseinrichtungen vertreibt. Die Online-Expansion kann die Reichweite für Kokoswasserlieferanten erhöhen, ohne die etablierte physische Distribution überflüssig zu machen.
Geografische Analyse
Kokoswasser-Markt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 37,09 % an der Kokoswasser-Marktgröße. Der Nettoumsatz von Vita Coco Kokoswasser im Amerika-Segment des Unternehmens, hauptsächlich die Vereinigten Staaten und Kanada, erreichte im ersten Halbjahr 2026 256 Millionen USD. Das verglich sich mit 206,6 Millionen USD im ersten Halbjahr 2025. Die FY2025-Einreichung des Unternehmens beschrieb Vita Coco als überproportional auf jüngere Haushalte und multikulturelle Käufer in den Vereinigten Staaten ausgerichtet, was der Markenpositionierung ein spezifisches US-amerikanisches Publikum gibt.
Asien-Pazifik Kokoswasser-Markt
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einer CAGR von 7,7 % von 2027 bis 2032. Chinas Kokoswassermarkt überstieg im Jahr 2025 10,06 Milliarden CNY (1,41 Milliarden USD). IFBH Limited erweiterte sein Roasted Coconut Water im ersten Halbjahr 2026 auf das chinesische Festland und Hongkong, nachdem es in der zweiten Hälfte des Jahres 2025 in ausgewählten Märkten eingeführt worden war. Der Umsatz des Produkts wuchs bis zum 30. Juni 2026 um 100 % im Jahresvergleich. Für Lieferanten bietet die Erweiterung einer bestehenden Kokoswasservariante in wichtige Zielmärkte einen Wachstumsweg durch breitere Produktsortimente neben geografischer Reichweite.
In Europa fungiert die Niederlande als Import- und Reexport-Drehscheibe für Kokoswasser, wobei niederländische Unternehmen Verarbeitungs-, Abfüll- und Mischdienstleistungen anbieten. Diese Vermittlerrolle gibt Lieferanten einen Markteintrittsweg über Handels- und Verarbeitungsdienstleistungen neben der direkten Entwicklung einer Verbrauchermarke. In Südamerika teilte Brasiliens Zanlorenzi Bebidas im September 2025 mit, dass Campo Largo Kokoswasser seit Produktionsbeginn im Jahr 2021 vom fünft- zum zweitbesten Verkaufsprodukt aufgestiegen sei. Naher Osten und Afrika waren im Jahr 2025 Verkaufsziele für Vita Coco Kokoswasser über seine internationalen Teams. Brasiliens externe Lieferanten stehen einem etablierten inländischen Wettbewerber in Campo Largo gegenüber, der von NielsenIQ für den Kokoswasserumsatz in qualifizierenden Selbstbedienungsgeschäften und Atacarejo im Zeitraum Januar bis Dezember 2025 auf Platz drei eingestuft wurde.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines Produzenten, der abgepacktes trinkfertiges Kokoswasser in Einzelhandelskanälen platziert. Die kommerziellen Unterschiede betreffen, wie Lebensmittelidentität, Sicherheitskontrollen, Kennzeichnungsinhalt und Verpackungspflichten in die Betriebsanforderungen des Produzenten einfließen. Für dasselbe Einzelhandelsgetränk kann eine Verpackungspflicht eine andere Reaktion erfordern als eine Produktidentitäts- oder Kennzeichnungsinhaltsregel.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Zentrale Stelle Verpackungsregister (ZSVR), mit Aufsicht durch das Umweltbundesamt | Staatliche Verwaltung für Marktregulierung und lokale Marktaufsichtsbehörden | Ministerium für Landwirtschaft und Viehzucht (MAPA); Anvisa | Saudi-Arabische Behörde für Lebensmittel und Arzneimittel (SFDA) |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR Teil 120 Gefahrenkontrolle für Säfte; Teil 101 Lebensmittelkennzeichnung | Verordnung (EU) 2025/40 und VerpackDG, anwendbar ab dem 12. August 2026 | GB 7718-2011; GB 7718-2025 in Kraft ab dem 16. März 2027 nach einer 2-jährigen Übergangszeit | IN MAPA 9/2020 Identität und Qualität; Dekret 12.709/2025 Registrierung; Anvisa-Kennzeichnungsregeln | GSO 9 Kennzeichnung vorverpackter Lebensmittel |
| Kommerzielle Auswirkung | Schriftlicher Gefahrenkontrollplan, wenn die Gefahrenanalyse eine vernünftigerweise wahrscheinliche Lebensmittelgefahr identifiziert; konforme Kennzeichnung verpackter Lebensmittel | Verpackungsdesign- und Materialkonformitätsarbeit | Kennzeichnungskonformität und Übergangsplanung für die Produktion ab dem 16. März 2027 | Betriebs- und Getränkeregistrierung; Produktidentitäts- und Kennzeichnungskonformität | Arabische Kennzeichnung verbraucherorientierter Verpackungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
US-amerikanische Produzenten stehen vor etablierten Gefahrenkontroll- und Kennzeichnungspflichten für Säfte, während eine vorgeschlagene Vorderseiten-Nährwertkennzeichnungsregel für die meisten verpackten Lebensmittel ein Zieldatum für die endgültige Regel im Dezember 2026 hat. Deutschlands Verpackungspflichten und höhere Recyclingquoten ab 2028 deuten auf mehr Compliance-Arbeit hin, während Chinas Übergang zum 16. März 2027 eine Kennzeichnungsfrist für neue Produktion setzt. Brasiliens Registrierungs- und Identitätspflichten werden durch einen ausstehenden Vorschlag zur Zutatendeklaration nach dem Konsultationsschluss vom 19. Oktober 2026 ergänzt, was potenzielle Kennzeichnungsarbeit für betroffene Rezepturen hinzufügt. Saudi-Arabiens operativer Einzelhandelskennzeichnungsrahmen konzentriert sich auf arabischsprachige verbraucherorientierte Etiketten, was die fortlaufende Sprachkonformität zur Grundlage für einen stabilen Ausblick macht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wo Lieferanten Erträge von der ursprungsnahen Verarbeitung bis zur endgültigen Einzelhandelsverteilung erzielen. Die FY2025-Einreichung von Vita Coco stellte fest, dass Kokoswasser innerhalb von Stunden nach dem Abschneiden einer Kokosnuss vom Baum in eine aseptische Verpackung gelangen oder zu Konzentrat verarbeitet werden muss. Zum 30. Juni 2026 bezog das Unternehmen sein breiteres Produktportfolio von etwa 20 Fabriken und Lohnherstellern, unterstützt von Kokosnussbauern weltweit. Für Kokoswasser macht dieses Zeitfenster von wenigen Stunden die Kapazität zur aseptischen Verpackung oder Konzentration in der Nähe der Erntegebiete zu einem zentralen Element für eine zuverlässige Versorgung.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ursprungsbeschaffung und -verarbeitung | Kokoswasserproduzenten wie Copra Inc., eine Tochtergesellschaft von Vita Coco | Eigenmarken- und Marken-Kokoswasserverkäufe | Verarbeitung innerhalb von Stunden nach der Ernte | Koordinierung der Ernteannahme mit nahegelegener Verarbeitungskapazität |
| Verpackungsversorgung | Verpackungsmateriallieferanten wie Tetra Pak | Verpackungsmaterialverkäufe | Abhängigkeit von Vita Coco im FY2025 von einem Lieferanten für den Großteil der Produktverpackung | Vorqualifizierung alternativer Materialien und Notfallversorgung |
| Marken- und OEM-Versorgung | Eigenmarken- und OEM-Hersteller wie Thai Coconut Public Company Limited | Fertiggetränke- und OEM-Verkäufe | Koordinierung von Eigenmarken- und OEM-Produktionsverpflichtungen | Produktion gegen feste Kanalverpflichtungen zuweisen |
| Vertrieb und Einzelhandel | Markenkanal-Manager wie The Vita Coco Company, Inc.; Einzelhändler wie Walmart | Großhandels-Getränkeverkäufe und Einzelhandelsverkäufe | Übersetzung des Kanalzugangs in Verfügbarkeit auf Filialebene | Produktsortimente mit der Lieferung auf Filialebene abstimmen |
| Quelle: Mordor Intelligence | ||||
Vita Coco berichtete in seiner FY2025-Einreichung, dass die meisten seiner Produkte mit Materialien von Tetra Pak verpackt wurden, die direkt oder über Lohnhersteller erworben wurden.[2] Das Fabriknetzwerk verteilt die Beschaffung auf mehrere Standorte, während die Verpackungsbeziehung die Materialexposition konzentriert. Eine Tetra Pak-Lieferunterbrechung könnte daher den Großteil des Portfolios von Vita Coco betreffen, anstatt auf einen Produktionsstandort beschränkt zu sein.
Wettbewerbslandschaft
Marktkonzentration
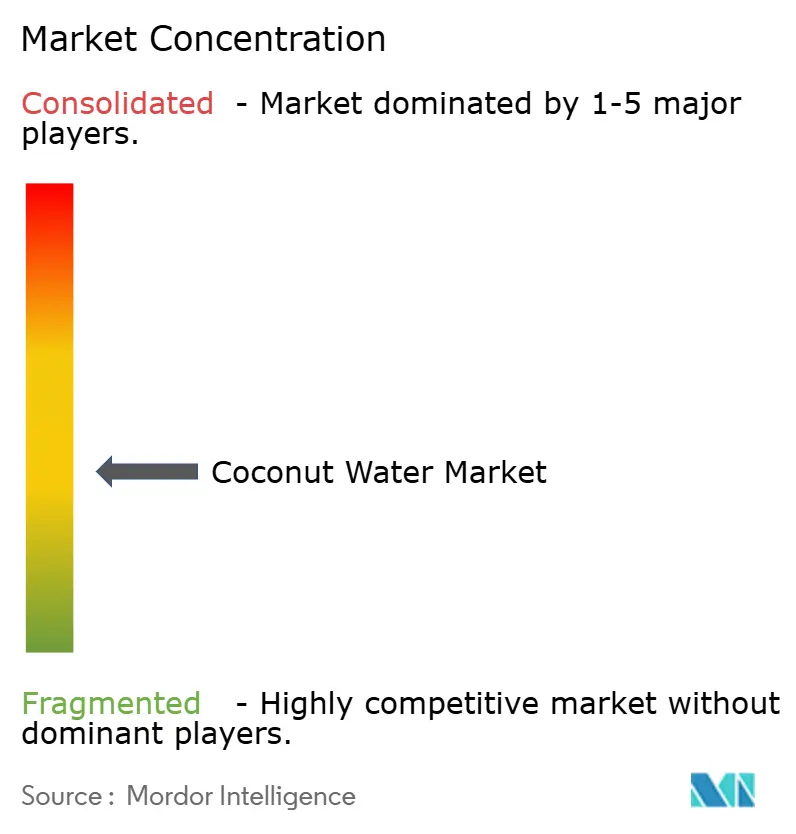
Der Wettbewerb ist mäßig fragmentiert, wobei Markenspezialisisten unterschiedliche Verpackungs- und Zutatenpositionen anbieten. The Vita Coco Company, Inc. meldete, dass der Nettoumsatz von Vita Coco Kokoswasser in den sechs Monaten bis zum 30. Juni 2026 im Vergleich zum Vorjahreszeitraum um 29 % wuchs.[3] ZICO Rising, Inc. bietet 100 % reines Kokoswasser an, und Iberia Foods, LLC bietet Kokoswasser in 10,5- und 16,9-Flüssigunzen-Packungen an. Harmless Harvest Inc. bietet haltbares Kokoswasser an, das keine Kühlung benötigt, während C2O Coconut Water Dosen und Kartons in den Varianten Pur, Bio, Fruchtfleisch und Aromatisiert verkauft. Haltbare Verarbeitung, Dosen- und Kartonformate sowie Packungsgrößen geben diesen Lieferanten unterschiedliche Möglichkeiten, um dieselbe Getränkeentscheidung zu konkurrieren.
Vita Coco schloss am 22. Juli 2026 die Übernahme von Copra, Inc., einem Produzenten von super-premium thailändischem Nam Hom Kokoswasser, ab. Das Geschäft von Copra umfasste Eigenmarken- und Copra-Markenprodukte sowie eine Fabrik in Thailand, mit Umsätzen überwiegend in den Amerika. Der Besitz von Copra gibt Vita Coco die direkte Kontrolle über ein bestehendes thailändisches Produktionsgut mit Zugang zu Nam Hom Kokosnüssen. Die Transaktion stellt einen Eigenmarkenlieferanten unter denselben Eigentümer wie einen Markenwettbewerber und verknüpft die Premium-Beschaffung der Kunden mit einem Unternehmen, das auch um Einzelhandelsverkäufe konkurriert.
Die Wettbewerbsrichtung hängt auch davon ab, wie ein Lieferant die Identität des von ihm verkauften Getränks belegt. Im Jahr 2026 implementierte IF, eine von IFBH Limited betriebene Marke, isotopenbasierte Tests beim Rohstoffempfang, um zugesetzten Zucker oder Wasser vor der Kokoswasserproduktion zu erkennen. Die Überprüfung des eingehenden Materials kann das Reinheitsversprechen zu einem Teil der Beschaffungskontrolle machen, anstatt es nur der Fertigproduktphase zu überlassen. Thailands Lebensmittelgesetz verbietet die Herstellung, den Import zum Verkauf oder den Vertrieb von substituierten oder imitierten Lebensmitteln, die als echt verkauft werden, sowie von Lebensmitteln, die mit irreführenden Etiketten hinsichtlich der Qualität versehen sind. Für IF verbindet die frühzeitige Überprüfung die Markendifferenzierung mit einem definierten Verfälschungsrisiko und macht die Qualitätskontrolle sowohl für die Produktpositionierung als auch für lebensmittelrechtliche Verpflichtungen relevant.
Marktführer im Kokoswasser-Bereich
-
The Vita Coco Company, Inc.
-
ZICO Rising, Inc.
-
Iberia Foods, LLC
-
Harmless Harvest Inc.
-
C2O Coconut Water
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kokoswasser-Markt Unternehmen in diesem Bericht
- The Vita Coco Company, Inc.
- ZICO Rising, Inc.
- Iberia Foods, LLC
- Harmless Harvest Inc.
- C2O Coconut Water
- Amy and Brian Naturals
- EQUATOR Beverage Company
- GraceKennedy Group
- Nam Viet Foods & Beverage JSC
- Taste Nirvana International Inc.
- Thai Agri Foods Public Company Limited
- Kalbe International
- Blue Monkey Beverage LLC
- Raw C
- CoAqua
- Goya Foods Inc.
- Edward and Sons Trading Co.
- Celebes Coconut Corp.
- RITA Food and Drink Co.
- Pulau Sambu Singapore Pte Ltd.
Wesentliche Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen 3 Wege zur Ausweitung der Premium-Kokoswasserverteilung in chinesische Einzelhandelsgeschäfte. Im Jahr 2025 erweiterte IFBH Limited sein chinesisches Händlernetzwerk von 3 auf 7 Partner. In seiner Ergebnisankündigung vom Februar 2026 identifizierte das Unternehmen Millionen von Convenience-Stores, Supermärkten und Spezialgeschäften als von Premium-Kokoswassermarken weitgehend unerschlossen. Unterschiedliche Geschäftstypen machen kanalspezifische Sortimente zu einem konkreteren nächsten Schritt als ein einheitlicher nationaler Rollout.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erschließung chinesischer Convenience-Stores | Breitere Partnerabdeckung kann unerschlossene Convenience-Outlets erreichen | Convenience-Store-Käufer in China | Einzelportions-Packungen über gebündelte lokale Händler testen | Umwandlung der Partnerreichweite in einzelne Filialplatzierungen | IFBH Limited und seine Vertriebspartner |
| Entwicklung des Premium-Spezialeinzelhandels | Spezialgeschäfte sind Teil der identifizierten unerschlossenen Premium-Chance | Chinesische Spezialgeschäfts-Käufer | Unterschiedliche Zutaten- und Geschmacksangebote über Spezialpartner anbieten | Etablierung eines klaren Premium-Angebots auf Geschäftsebene | IFBH Limited und seine Innococo-Marke |
| Erweiterung des Supermarktsortiments | Erweiterte Distribution bietet Zugang zu unerschlossenen Supermarkt-Outlets | Supermarkt-Käufer in China | Mehrstückige Sortimente mit Nachschub auf Kettenebene testen | Sicherung dauerhafter Regalfläche im Sortiment jedes Einzelhändlers | IFBH Limited und Kooperationspartner wie COFCO |
| Quelle: Mordor Intelligence | |||||
Der Gruppenerlös von IFBH Limited fiel im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 46,7 % auf 50,4 Millionen USD, hauptsächlich aufgrund niedrigerer Kokoswasserverkaufsmengen. Ab April 2026 störten geopolitische Spannungen globale Lieferketten, verursachten Kokoswasser- und Verpackungsengpässe sowie höhere Beschaffungskosten, die das Produktangebot von IFBH an Händler einschränkten. Kanalspezifische Tests müssen daher Nachfrage und Nachschuverlässigkeit etablieren, bevor IFBH Platzierungen skaliert. Die zentrale Chance ist eine selektive Filialerschließung, die konsistent beliefert werden kann, anstatt nur Händlerabdeckung.
Neueste Industrielle Entwicklungen in Kokoswasser-Markt
- Jul 2026: Am 29. Juli kündigte Coco5 seinen Rollout in Costco-Filialen im US-amerikanischen Mittleren Westen mit einem 18-teiligen Variantenpaket seines auf Kokoswasser basierenden Elektrolytgetränks an, das mit 26 % echtem Kokoswasser hergestellt wird.
- Jul 2026: The Vita Coco Company, Inc. schloss am 22. Juli die Übernahme von Copra, Inc., einem thailändischen Nam Hom Kokoswasserproduzenten mit einer Fabrik in Thailand und Umsätzen überwiegend in den Amerika, ab.
- Apr 2026: IF, eine von IFBH Limited betriebene Kokoswassermarke, kündigte die Implementierung von Isotopenverhältnistests beim Rohstoffempfang an, um zugesetzten Zucker oder Wasser vor der Produktion zu erkennen.
Kokoswasser-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Kokoswasser-Markt umfasst abgepackte, trinkfertige Kokoswassergetränke, die über Einzelhandels-, Gastronomie- und andere Vertriebskanäle weltweit verkauft werden. Er misst den jährlichen Umsatzwert über Getränkevarianten, Rezepturen und Verpackungsformate hinweg.
Ausschlüsse aus dem Umfang: Frisches Kokoswasser, das aus geöffneten Kokosnüssen verkauft oder unverpackt serviert wird, Kokosmilch, Kokosnusscreme, Kokosnussöl, Kokosnuss-basierte Smoothies und gemischte Kokosnussgetränke, Kokoswasserpulver und Getränkemischungen sowie Kokoswasser in loser Schüttung, das als Zutat verkauft wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschmackstyp
- Natürliches Kokoswasser
- Aromatisiertes Kokoswasser
- Nach Verpackungstyp
- PET-/Glasflaschen
- Tetra Pack
- Sonstige
- Nach Inhaltsstoff
- Konventionell
- Natürlich und Bio
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die CBI-Studie zum europäischen Marktpotenzial für Kokoswasser, Eurostat-Handelsstatistiken, die Europäische Fruchtsaftrichtlinie und Forschungsergebnisse des Vietnamesischen Kokosnussverbands helfen Analysten dabei, die Nachfrage nach abgepackten Getränken von der Zutatennachfrage zu unterscheiden, den regionalen Handel und Konsum zu bewerten, Produktkategorien zu interpretieren und die Versorgungsbedingungen in Produzentenländern zu verstehen. Diese Quellen ordnen regionale Einzelhandels- und Gastronomiesignale in die globale Marktgrenze ein und helfen dabei, Kokoswasser von anderen Kokosnussprodukten zu trennen.
Unternehmenseinreichungen, Investorenpräsentationen und seriöse Geschäfts- und Handelsberichte liefern Produkt-, Kanal-, Kapazitäts-, Preis- und strategischen Kontext, wobei Emittentenoffenlegungen gegen gemeldete Betriebsergebnisse und unabhängige Berichterstattung geprüft werden, soweit verfügbar. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Führungskräfte von Getränkeunternehmen, Kategorie- und Kanalverantwortliche, Verpackungs- und Beschaffungsspezialisten, Händler sowie Einzelhandels- oder Gastronomiekäufer auf dem globalen Markt umfassen. Diese Gespräche würden sekundäre Erkenntnisse zu Produktgrenzen, Preis- und Packungsmix, Kanalabdeckung und regionaler Nachfrage testen, während gezielte Nachfragen widersprüchliche oder fehlende Eingaben auflösen würden. Erkenntnisse aus Interviews würden mit Unternehmensoffenlegungen, Handelsdaten und beobachteten Einzelhandelspreisen trianguliert, bevor sie in Modellannahmen einfließen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Vorstandsmitglieder: 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | EMEA: 27 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 35 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt den globalen jährlichen Verbraucherumsatzwert von oben nach unten, unter Verwendung der in der Marktdefinition definierten Grenze für abgepackte trinkfertige Getränke, und überprüft dann ausgewählte Gesamtwerte anhand von Lieferanten- und Kanalinformationen. Wesentliche Eingaben umfassen Umsatz- und Verbrauchstrends in der Kokoswasserkategorie, regionale Einzelhandels- und Gastronomiereichweite, durchschnittliche Verkaufspreise nach Packung und Markt, Handelsströme für Konzentrat und Fertigprodukt sowie Unternehmenserlös- oder Volumenoffenlegungen. Zusammen zeigen diese Indikatoren Marktgröße, regionale Zusammensetzung und Veränderungen im Preis- und Produktmix. Segmentanteile werden aus Erkenntnissen zu Geschmack, Verpackung, Rezeptur, Kanal und geografischen Verkäufen aufgebaut, wobei Lücken durch den Vergleich mehrerer Quellen und die Verwendung der am nächsten unterstützten Kategorie- oder Marktindikatoren geschlossen werden.
Eine multivariate Regression kann den historischen Marktwert mit diesen Nachfrage-, Distributions- und Preisindikatoren in Beziehung setzen, während Szenarioanalysen alternative Adoptions- und Preispfade testen, wo Zeitreihen kurz oder inkonsistent sind. Selektive Bottom-up-Überprüfungen, wie der Stichproben-Durchschnittsverkaufspreis multipliziert mit beobachtetem oder offengelegtem Volumen und Lieferanten-Rollups, testen das Top-down-Ergebnis. Nicht unterstützte Eingaben werden anhand vergleichbarer Märkte und expliziter Annahmen begrenzt. Primärexperten können überprüfen, ob die Prognoserichtung und der kommerzielle Bereich jeder Variablen den beobachteten Kanal-, Produkt- und regionalen Bedingungen entsprechen, bevor diese Annahmen beibehalten werden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentmuster über Unternehmensoffenlegungen, Handels- und Produktionssignale, Verbraucher- und Kanalinformationen sowie unabhängige veröffentlichte Schätzungen und untersuchen dann wesentliche Abweichungen bei Einheiten, Zeitpunkt, Preisgestaltung und Produktabdeckung. Eine zweite Überprüfung prüft Berechnungen, Quelldaten, Grenzbereichskonsistenz sowie regionale und Segmentgesamtwerte, wobei Anomalien aufgelöst oder betroffene Eingaben vor der Freigabe erneut kontaktiert werden. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Marktereignisse Annahmen ändern, und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Kokoswasser-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Kokoswasser-Markt umfasst abgepackte, trinkfertige Kokoswassergetränke, die über Einzelhandels-, Gastronomie- und andere Vertriebskanäle weltweit verkauft werden.
Wesentliche Treiber von Unterschieden umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Segmentanteile werden aus Erkenntnissen zu Geschmack, Verpackung, Rezeptur, Kanal und geografischen Verkäufen aufgebaut, wobei Lücken durch den Vergleich mehrerer Quellen und die Verwendung der am nächsten unterstützten Kategorie- oder Marktindikatoren geschlossen werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,2 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 5,1 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 21,4 % über dem Wert dieses Berichts für 2027 von 4,2 Milliarden USD, 2 Jahre später. Ihre schnellere Prognosetrajektorie kann zum höheren gemeldeten Niveau beitragen. |
| Globaler Marktforschungsverlag B | 3–5 Milliarden USD (2025) | Ihre schnellere Prognosetrajektorie kann zum oberen Ende der Spanne beitragen. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentmuster über Unternehmensoffenlegungen, Handels- und Produktionssignale, Verbraucher- und Kanalinformationen sowie unabhängige veröffentlichte Schätzungen und untersuchen dann wesentliche Abweichungen bei Einheiten, Zeitpunkt, Preisgestaltung und Produktabdeckung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kokoswasser-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 4,2 Milliarden USD und bis 2032 auf 5,68 Milliarden USD prognostiziert, mit einer CAGR von 6,21 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach abgepacktem Kokoswasser?
Gesundheitsorientierte Getränkeentscheidungen unterstützen die Chance. In der EY-Umfrage von 2025 waren 52 % der US-amerikanischen Verbraucher bereit, mehr für Getränke zu zahlen, die Gesundheits- und Wellnessziele unterstützen.
Welche Kokoswasser-Geschmackskategorie hat den größten Anteil?
Reines Kokoswasser führte mit 56,22 % des Umsatzes im Jahr 2026. Aromatisiertes Kokoswasser soll mit einer CAGR von 6,45 % von 2027 bis 2032 wachsen.
Welche Unternehmen konkurrieren im Bereich abgepacktes Kokoswasser?
Zu den wesentlichen Wettbewerbern gehören The Vita Coco Company, Inc., ZICO Rising, Inc., Iberia Foods, LLC, Harmless Harvest Inc. und C2O Coconut Water.
Welche Herausforderung könnte die Margen von Kokoswasserlieferanten einschränken?
Vita Coco identifizierte den Wettbewerb durch Sportgetränke, Energydrinks und angereicherte Wässer. Das Unternehmen warnte, dass die Verteidigung der Regalfläche durch Rabatte oder zusätzliches Marketing die Margen schwächen könnte.
Welche Region hat den schnellsten Wachstumsausblick für Kokoswasser?
Asien-Pazifik soll mit einer CAGR von 7,7 % von 2027 bis 2032 am schnellsten wachsen. Nordamerika hatte den größten Anteil mit 37,09 % des globalen Umsatzes im Jahr 2026.