
Marktgröße und Marktanteil für Clean-Label-Stärke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.59 Milliarden US-Dollar |
| Marktgröße (2031) | 3.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Clean-Label-Stärke von Mordor Intelligence
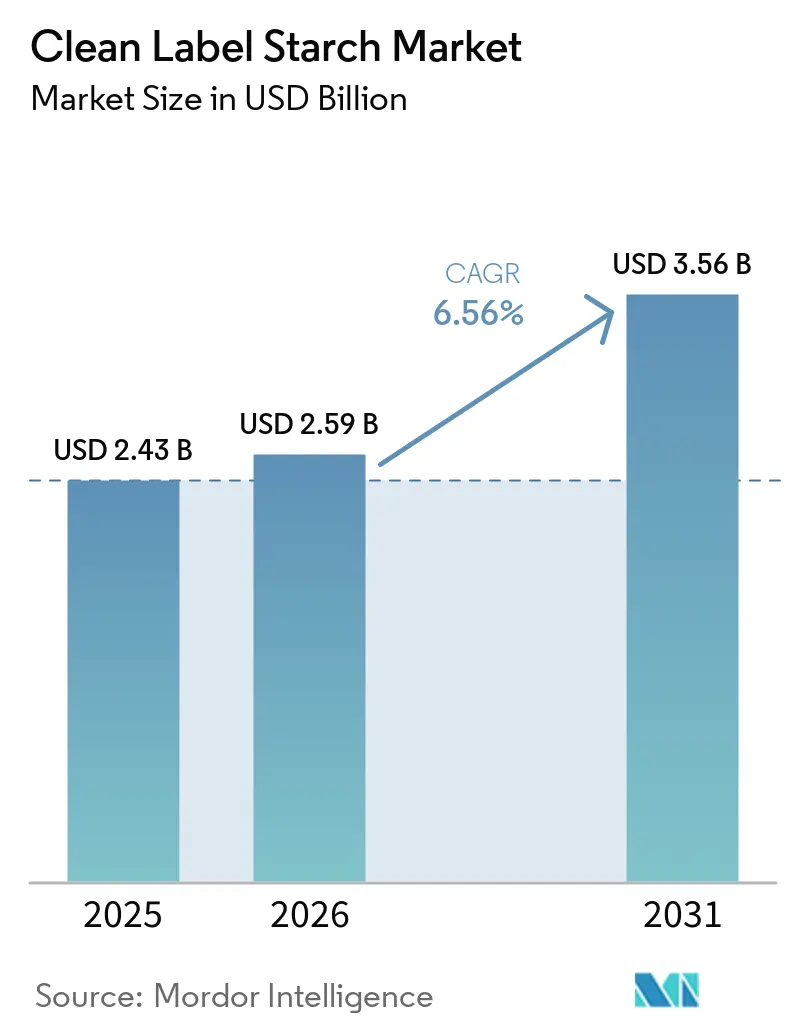
Die Marktgröße für Clean Label Stärke wird voraussichtlich von 2,43 Milliarden USD im Jahr 2025 auf 2,59 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,56 % über den Zeitraum 2026–2031 einen Wert von 3,56 Milliarden USD erreichen. Das Wachstum im Markt für Clean Label Stärke wird durch den anhaltenden Wandel in der Lebensmittelformulierung weg von chemisch modifizierten Zutaten hin zu physikalisch verarbeiteten Stärken angetrieben, die unter vertrauten Zutatenbezeichnungen wie Maisstärke, Kartoffelstärke und Tapiokastärke deklariert werden können. Da Lebensmittelhersteller zunehmend transparente Zutatenkennzeichnungen priorisieren, werden Clean Label Stärken zu einer bevorzugten Alternative in einem breiten Spektrum verarbeiteter Lebensmittelprodukte. Ihre Kompatibilität mit der Verbrauchernachfrage nach erkennbaren Zutaten fördert eine breitere Akzeptanz bei verpackten Lebensmitteln, pflanzlichen Formulierungen, glutenfreien Produkten und ausgewählten pharmazeutischen Hilfsstoffanwendungen, wodurch ihre Rolle über konventionelle Verdickungs- und Stabilisierungsfunktionen hinaus erweitert wird. Der Markt profitiert auch von kontinuierlichen Investitionen in funktionelle native Stärketechnologien, die die Beständigkeit gegenüber Hitze, Scherung und variierenden pH-Bedingungen verbessern und gleichzeitig den Clean Label Status erhalten. Diese Verbesserungen ermöglichen es Herstellern, native Stärken in anspruchsvolleren Verarbeitungsumgebungen einzusetzen, die zuvor auf modifizierte Stärken angewiesen waren, und erhöhen so ihre kommerzielle Rentabilität in verschiedenen Endanwendungen.
Wichtigste Erkenntnisse des Berichts
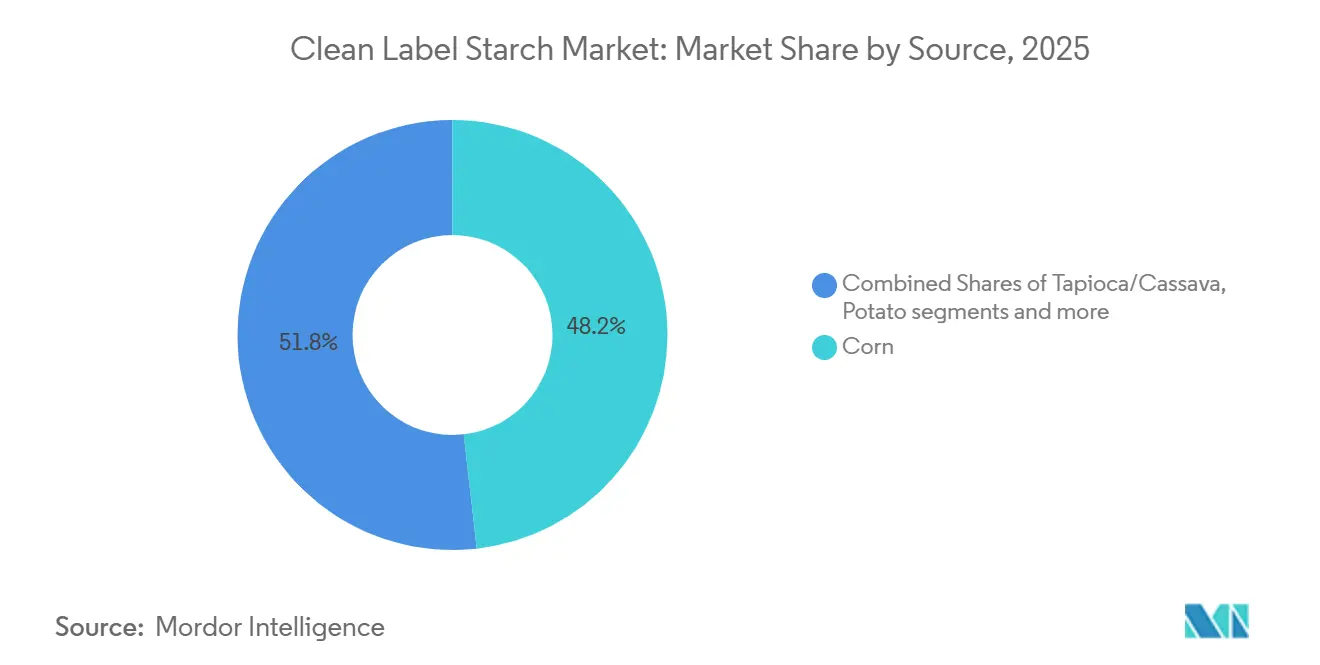
- Nach Quelle entfiel im Jahr 2025 ein Anteil von 48,21 % des Marktes für Clean Label Stärke auf Mais. Tapioka/Maniok wird voraussichtlich bis 2031 mit 7,05 % wachsen.
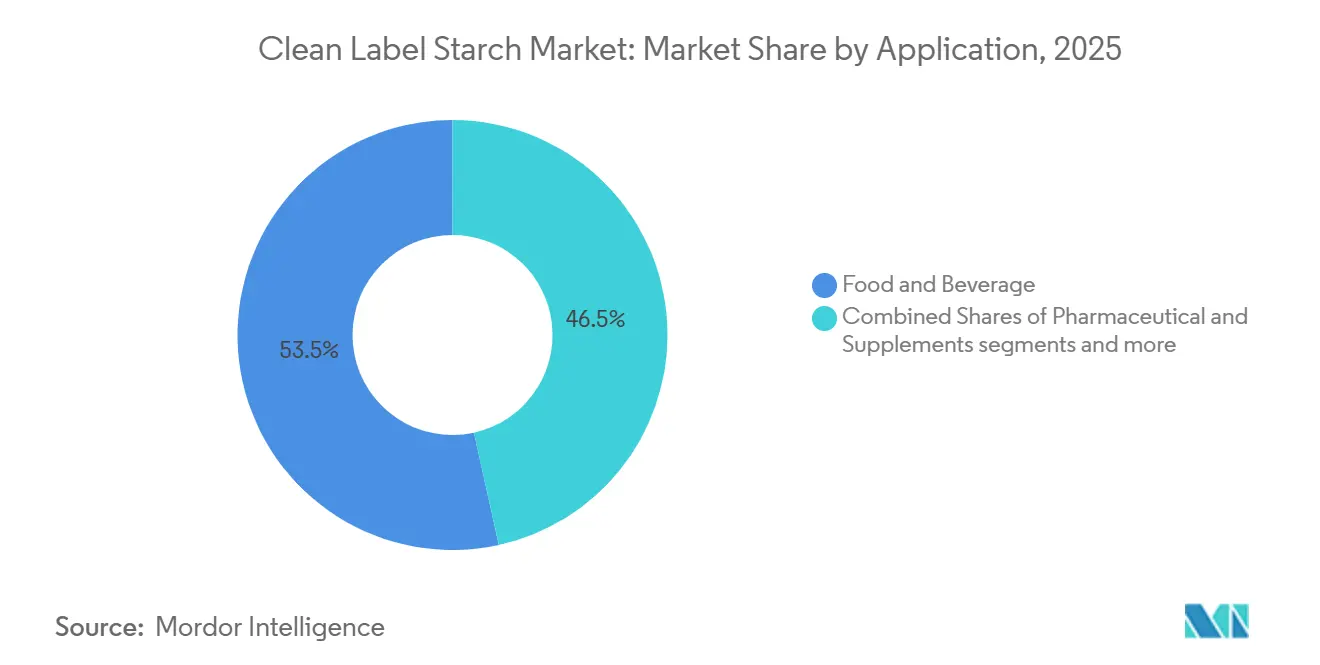
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 53,46 % des Marktes für Clean Label Stärke auf Lebensmittel und Getränke. Das Segment Pharmazeutika und Nahrungsergänzungsmittel wird voraussichtlich bis 2031 mit 7,35 % wachsen.
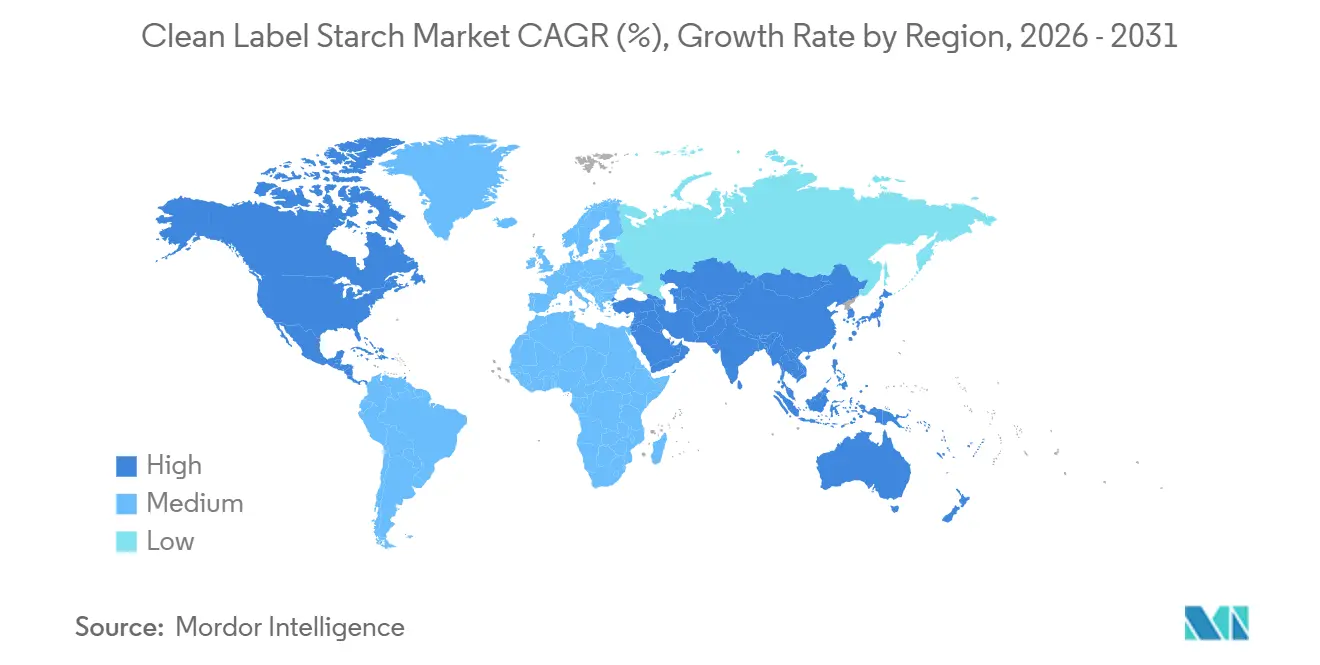
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,88 %, während Asien-Pazifik voraussichtlich den schnellsten CAGR von 7,65 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Clean-Label-Stärke*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Wachsende Nachfrage nach Clean Label und Zutatentransparenz bei verarbeiteten Lebensmitteln | +2.5% | Global, höchste Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach pflanzlichen und veganen Lebensmitteln | +1.2% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei funktionellen nativen Stärken | +0.9% | Global | Mittelfristig (2-4 Jahre) |
| Zunehmende Akzeptanz in hochwertigen pharmazeutischen und Nahrungsergänzungsmittel-Hilfsstoffanwendungen | +0.6% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach glutenfreien und allergenfreundlichen Formulierungen | +0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Premium-Kategorien im Asien-Pazifik-Raum | Mittelfristig (2-4 Jahre) |
| Ausweitung der Entwicklung natürlicher und biologischer Lebensmittelprodukte | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Clean Label und Zutatentransparenz bei verarbeiteten Lebensmitteln
Verbraucher prüfen Zutatenlisten zunehmend kritisch und bevorzugen Lebensmittelprodukte, die mit erkennbaren, minimal verarbeiteten Zutaten formuliert sind. Dies veranlasst Hersteller, chemisch modifizierte Stärken durch Clean Label Alternativen zu ersetzen. Dieser Wandel beschleunigt die Akzeptanz nativer Stärken, die einfach als Maisstärke, Kartoffelstärke oder Tapiokastärke deklariert werden können und dabei die für verarbeitete Lebensmittel erforderliche Textur und Stabilität liefern. Da die Clean Label Positionierung zu einem wichtigen Kaufentscheidungsfaktor wird, entwickelt sich die Zutatentransparenz zu einem wesentlichen Wachstumstreiber für den Markt für Clean Label Stärke. Dieser Trend spiegelt sich in jüngsten Produktinnovationen in der Zutatenbranche wider. Im Mai 2025 brachte Marroquin Organic eine neue Linie von Clean Label Stärken auf den Markt, die aus nicht-gentechnisch verändertem Wachsmais gewonnen werden und speziell dafür entwickelt wurden, Lebensmittelherstellern zu helfen, Zutatenlisten zu vereinfachen, ohne auf Funktionalität zu verzichten. Solche Produkteinführungen zeigen, wie Lieferanten auf die wachsende Nachfrage nach transparenten Zutatendeklarationen reagieren und dabei die funktionelle Leistung aufrechterhalten, die in modernen verarbeiteten Lebensmitteln erwartet wird.
Steigende Nachfrage nach pflanzlichen und veganen Lebensmitteln
Die zunehmende Verbreitung pflanzlicher Ernährungsweisen steigert die Nachfrage nach Clean Label Stärken, die als natürliche Texturierungsmittel, Stabilisatoren und Bindemittel in Milchalternativen, Fleischersatzprodukten und verzehrfertigen Lebensmitteln weit verbreitet sind. Laut dem OECD-FAO Agrarausblick 2025–2034 erreichte der weltweite Hülsenfruchtkonsum im Jahr 2024 101 Millionen Tonnen (Mt), nachdem er im vorangegangenen Jahrzehnt durchschnittlich um 2 % jährlich gewachsen war, was die anhaltende Nachfrage nach pflanzlichen Proteinzutaten widerspiegelt[1]Quelle: OECD, "OECD‑FAO Agrarausblick 2025‑2034" oecd.org. Der Bericht prognostiziert außerdem, dass der weltweite Pro-Kopf-Hülsenfruchtkonsum bis 2034 auf 8,6 kg steigen wird, wobei Nordamerika mit 2,2 % pro Jahr das stärkste Wachstum verzeichnet, was die weitere Ausbreitung pflanzlicher Ernährungsmuster unterstützt, die den Einsatz von Clean Label Stärken in Lebensmittelformulierungen vorantreiben[2]Quelle: OECD, "OECD‑FAO Agrarausblick 2025‑2034" oecd.org. Hersteller erweitern auch ihre Produktionskapazitäten, um der steigenden Nachfrage nach pflanzlichen Lebensmitteln gerecht zu werden, und schaffen damit größere Möglichkeiten für die Akzeptanz von Clean Label Zutaten. Der 2024 State of Alternative Proteins des Good Food Institute berichtete, dass die Branche im Jahr 2024 weltweit 26 neue oder erweiterte Produktionsanlagen ankündigte, während Unternehmen 45 neue strategische Partnerschaften in den Bereichen pflanzliche, fermentierte und kultivierte Proteine eingingen, um Innovation und Kommerzialisierung zu beschleunigen[3]Quelle: Good Food Institute, "State of Alternative Proteins" gfi.org. Da Hersteller weiterhin pflanzliche Produktportfolios mit einfacheren Zutatenlisten ausbauen, wird die Nachfrage nach natürlich gewonnenen Stärken in Backwaren, Milchalternativen, Soßen und Fleischanalogat-Anwendungen voraussichtlich steigen.
Technologische Fortschritte bei funktionellen nativen Stärken
Technologische Innovationen erweitern die Leistungsfähigkeit von Clean Label Stärken und ermöglichen es nativen Stärken, chemisch modifizierte Alternativen in einem breiteren Spektrum von Lebensmittelanwendungen zu ersetzen. Laut einem im August 2025 vom Institute of Food Technologists (IFT) veröffentlichten Artikel erzeugen Fortschritte in der Pflanzenzüchtung sowie physikalische, enzymatische und biologische Stärkemodifikationsmethoden Clean Label Stärken mit verbesserter Funktionalität, während sie gleichzeitig der Verbrauchernachfrage nach minimal verarbeiteten Zutaten gerecht werden. Neue Wachsstärkesorten mit weniger als 8 % Amylose bieten hohe Viskosität und ausgezeichnete Kühllagerungsstabilität, während Stärken mit hohem Amylosegehalt von mehr als 50 % Amylose einen verbesserten Gehalt an resistenter Stärke, Ballaststoffvorteile und filmbildende Eigenschaften für Lebensmittelanwendungen bieten. Das IFT hebt auch hervor, dass moderne physikalische Verarbeitungstechnologien sowie enzymbasierte Modifikationstechniken es Herstellern ermöglichen, die Stärkebeständigkeit gegenüber Hitze, Scherung, Säure und Retrogradation zu verbessern, ohne auf chemische Modifikation angewiesen zu sein. Fortschrittliche Analysewerkzeuge wie der Rapid Visco Analyser 4800, der in der Lage ist, die Stärkeleistung bei Temperaturen von bis zu 140 °C zu bewerten, beschleunigen die Entwicklung hochleistungsfähiger nativer Stärken für anspruchsvolle Verarbeitungsbedingungen. Diese technologischen Fortschritte ermöglichen es Lebensmittelherstellern, Clean Label Produkte mit verbesserter Textur, Stabilität, Gefrier-Tau-Leistung und Haltbarkeit zu formulieren, was eine breitere Akzeptanz funktioneller nativer Stärken in verarbeiteten Lebensmitteln, Getränken und Ernährungsanwendungen unterstützt.
Zunehmende Akzeptanz in hochwertigen pharmazeutischen und Nahrungsergänzungsmittel-Hilfsstoffanwendungen
Die wachsende Betonung von Zutatentransparenz und Produktqualität in der Pharma- und Nutrazeutikaindustrie erweitert den Einsatz von Clean Label Stärken als funktionelle Hilfsstoffe. Hersteller ersetzen zunehmend synthetische oder chemisch modifizierte Hilfsstoffe durch hochreine, pflanzlich gewonnene native Stärken, die sowohl regulatorische Konformität als auch Clean Label Attraktivität bieten. Da Verbraucher der Zusammensetzung von Tabletten, Kapseln und Nahrungsergänzungsmitteln mehr Aufmerksamkeit schenken, priorisieren Pharmaunternehmen Hilfsstoffe, die bewährte Funktionalität mit einer unkomplizierten, erkennbaren Herkunft verbinden. Clean Label Stärken werden als Bindemittel, Sprengmittel, Füllstoffe und Stabilisatoren in oralen festen Darreichungsformen weit verbreitet eingesetzt und bieten eine konsistente Verarbeitungsleistung bei gleichzeitiger Unterstützung der Formulierungstransparenz. Ihre Kompatibilität mit pharmazeutischen Qualitätsstandards, niedrige Verunreinigungsprofile und Eignung für pflanzliche und allergenfreundliche Formulierungen machen sie für Pharma- und Nahrungsergänzungsmittelhersteller zunehmend attraktiv. Da sich die Entwicklung von Gesundheitsprodukten weiterhin auf natürliche Zutaten, Nachhaltigkeit und Verbrauchervertrauen konzentriert, wird die Akzeptanz pharmazeutischer nativer Stärken voraussichtlich zunehmen und neue hochwertige Wachstumsmöglichkeiten für den Markt für Clean Label Stärke schaffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Wettbewerb durch alternative Hydrokolloide und texturierende Zutaten | -0.8% | Global, konzentriert in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kürzere Haltbarkeitsleistung in bestimmten Anwendungen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Unterschiede auf globalen Märkten | -0.4% | Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Leistungsherausforderungen bei stark verarbeiteten Lebensmitteln | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wettbewerb durch alternative Hydrokolloide und texturierende Zutaten
Der Markt für Clean Label Stärke sieht sich wachsendem Wettbewerb durch alternative Hydrokolloide und pflanzlich gewonnene texturierende Zutaten ausgesetzt, die in bestimmten Lebensmittelanwendungen eine vergleichbare oder überlegene funktionelle Leistung bieten. Zutaten wie Gummis, Pektin, Agar, Carrageen, Cellulosederivate und Ballaststoffe werden zunehmend eingesetzt, um Viskosität, Stabilisierung, Gelbildung und Feuchtigkeitsrückhaltung zu gewährleisten und gleichzeitig eine Clean Label Produktpositionierung zu unterstützen. Da Lebensmittelhersteller nach multifunktionalen Zutaten suchen, die gleichzeitig Textur-, Haltbarkeits- und Verarbeitungsanforderungen erfüllen, können diese Alternativen die Abhängigkeit von Clean Label Stärken in bestimmten Formulierungen verringern. Ein breiteres Portfolio an funktionellen Zutaten ermöglicht es Herstellern auch, Formulierungen auf der Grundlage anwendungsspezifischer Leistung, Kosten und Verarbeitungsbedingungen anzupassen. Bei Produkten, die Gefrier-Tau-Stabilität, Säurebeständigkeit oder Suspensionseigenschaften erfordern, können alternative Hydrokolloide native Stärken übertreffen und sind daher für einige Endverbraucher die bevorzugte Wahl. Da die Zutateninnovation in der Hydrokolloidbranche weiter voranschreitet, stehen Lieferanten von Clean Label Stärken unter zunehmendem Druck, ihre Produkte durch verbesserte Funktionalität, Formulierungsflexibilität und anwendungsspezifische Leistung zu differenzieren, was das Wachstumspotenzial in stark wettbewerbsintensiven Lebensmittelkategorien begrenzt.
Kürzere Haltbarkeitsleistung in bestimmten Anwendungen
Trotz anhaltender technologischer Verbesserungen können Clean Label Stärken in bestimmten Lebensmittelanwendungen eine geringere funktionelle Stabilität aufweisen als chemisch modifizierte Stärken, insbesondere bei solchen, die eine verlängerte Haltbarkeit oder die Exposition gegenüber anspruchsvollen Verarbeitungsbedingungen erfordern. Native Stärken sind im Allgemeinen anfälliger für Retrogradation, Synärese, Viskositätsverlust und Texturveränderungen bei längerer Lagerung, wiederholten Gefrier-Tau-Zyklen oder stark sauren Verarbeitungsumgebungen. Diese Einschränkungen können die Produktkonsistenz und die Verbraucherakzeptanz beeinträchtigen und sie für einige Premium-Verarbeitungslebensmittel weniger geeignet machen. Infolgedessen können Hersteller von Tiefkühlgerichten, gekühlten Desserts, Soßen, Dressings und anderen Produkten mit langen Vertriebszyklen weiterhin auf modifizierte Stärken oder alternative Texturierungssysteme angewiesen sein, um die erforderliche Produktstabilität zu erreichen. Während Fortschritte bei der physikalischen und enzymatischen Stärkemodifikation die Leistung von Clean Label Stärken verbessern, bleibt das Erreichen des gleichen Niveaus an Langzeitstabilität in allen Anwendungen eine technische Herausforderung. Diese Leistungslücke kann die Substitution konventioneller Stärken in nachfragestarken Lebensmittelformulierungen verlangsamen und die breitere Akzeptanz von Clean Label Stärkelösungen hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Clean-Label-Stärke
Nach Quelle:
Mais führt die Basis an, während Tapioka/Maniok an Dynamik gewinntMais hatte im Jahr 2025 einen Anteil von 48,21 % am Markt für Clean Label Stärke und ist damit die dominierende Quelle in der kommerziellen Lebensmittelherstellung. Seine weitverbreitete Verfügbarkeit, Kosteneffizienz, neutraler Geschmack und breite funktionelle Vielseitigkeit machen ihn für Anwendungen wie Soßen, Backwaren, Milchprodukte, verarbeitete Lebensmittel und Fleischformulierungen geeignet. Gut etablierte globale Lieferketten und eine konsistente Rohstoffverfügbarkeit haben seine Akzeptanz bei Herstellern, die zuverlässige Clean Label Zutaten für die Großserienproduktion suchen, weiter gestärkt. Diese Faktoren positionieren Mais weiterhin als bevorzugte Quelle im Markt für Clean Label Stärke.
Tapioka/Maniok wird voraussichtlich im Prognosezeitraum den schnellsten CAGR von 7,05 % verzeichnen, angetrieben durch die steigende Nachfrage nach pflanzlichen, glutenfreien und minimal verarbeiteten Lebensmittelprodukten. Sein neutraler Geschmack, seine glatte Textur und seine ausgezeichneten Verdickungseigenschaften machen ihn gut geeignet für Milchalternativen, Getränke, Süßwaren und Convenience-Lebensmittel. Das wachsende Maniokanbau- und Verarbeitungskapazität in den wichtigsten Erzeugerregionen, verbunden mit der steigenden Nachfrage nach Clean Label Zutaten in der globalen Lebensmittelherstellung, unterstützt das Segmentwachstum weiter. Unterdessen gewinnen Kartoffel-, Weizen-, Reis-, Erbsen- und andere Stärkequellen weiterhin an Bedeutung in spezialisierten Anwendungen, bei denen spezifische funktionelle oder formulierungstechnische Anforderungen priorisiert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Anwendung:
Lebensmittel und Getränke halten den größten Anteil, während Pharmazeutika schneller wachsenLebensmittel und Getränke hatten im Jahr 2025 einen Anteil von 53,46 % am Markt für Clean Label Stärke und sind damit das größte Anwendungssegment. Diese Dominanz wird durch den weit verbreiteten Einsatz von Clean Label Stärken als Verdickungsmittel, Stabilisatoren, Texturierungsmittel und Feuchtigkeitsrückhaltemittel in Backwaren, Milchprodukten, Süßwaren, Suppen, Soßen, Getränken und verarbeiteten Lebensmitteln angetrieben. Die steigende Verbraucherpräferenz für einfache Zutatenlisten und minimal verarbeitete Lebensmittel ermutigt Hersteller, chemisch modifizierte Stärken durch native Alternativen zu ersetzen und dabei Produktqualität und Funktionalität aufrechtzuerhalten. Anhaltende Reformulierungsbemühungen in den Kategorien verpackter Lebensmittel werden voraussichtlich die Position des Segments aufrechterhalten.
Pharmazeutika und Nahrungsergänzungsmittel werden voraussichtlich im Prognosezeitraum den schnellsten CAGR von 7,35 % verzeichnen. Das Wachstum wird durch die steigende Nachfrage nach hochreinen, pflanzlich gewonnenen Hilfsstoffen unterstützt, die eine zuverlässige Leistung erbringen und gleichzeitig mit Clean Label und Zutatentransparenz-Trends übereinstimmen. Native Stärken werden aufgrund ihrer Multifunktionalität und Kompatibilität mit strengen Qualitätsstandards zunehmend als Bindemittel, Füllstoffe, Sprengmittel und Stabilisatoren in Tabletten, Kapseln und Pulverformulierungen eingesetzt. Körperpflege, Kosmetik, Tierernährung und industrielle Anwendungen schaffen weiterhin zusätzliche Möglichkeiten, da Hersteller natürlich gewonnene Stärkezutaten in einem breiteren Spektrum von Endanwendungssegmenten einsetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika hatte im Jahr 2025 einen Anteil von 37,88 % am Markt für Clean Label Stärke und ist damit der größte regionale Markt. Die Position der Region wird durch eine reichliche Maisproduktion, eine gut etablierte Stärkeverarbeitungsinfrastruktur und eine ausgereifte Lebensmittelherstellungsindustrie gestützt. Die wachsende Nachfrage nach verpackten Clean Label Lebensmitteln, glutenfreien Produkten und pflanzlichen Formulierungen treibt weiterhin die Akzeptanz nativer Stärken in einem breiten Anwendungsspektrum voran. Ein starker regulatorischer Fokus auf Zutatentransparenz und gut entwickelte Lieferketten haben die Position der Region auf dem globalen Markt weiter gestärkt.
Asien-Pazifik wird voraussichtlich im Prognosezeitraum den schnellsten CAGR von 7,65 % verzeichnen. Die Region profitiert von einer expandierenden Verarbeitungslebensmittelproduktion, einer wachsenden Pharmafertigung und einer reichlichen Verfügbarkeit stärkereicher Nutzpflanzen wie Maniok und Tapioka. Zunehmende Urbanisierung, veränderte Ernährungspräferenzen und eine wachsende Verbrauchernachfrage nach minimal verarbeiteten Lebensmittelprodukten beschleunigen die Akzeptanz von Clean Label Stärken. Anhaltende Investitionen in die Lebensmittelverarbeitung und Zutatenherstellung unterstützen auch das langfristige Marktwachstum in der gesamten Region.
Europa bleibt ein bedeutender Markt, angetrieben durch eine starke Verbraucherpräferenz für natürliche Zutaten, strenge Lebensmittelkennzeichnungsanforderungen und eine anhaltende Nachfrage nach Premium- und Bio-Lebensmittelprodukten. Südamerika verzeichnet ein stetiges Wachstum, unterstützt durch eine expandierende Verarbeitungslebensmittelproduktion und eine zunehmende Akzeptanz von Clean Label Zutaten in der Lebensmittelindustrie. Der Nahe Osten und Afrika stellen einen aufstrebenden Markt dar, in dem zunehmende Urbanisierung, verbesserte Lebensmittelherstellungskapazitäten und ein wachsendes Verbraucherbewusstsein für Zutatentransparenz allmählich neue Möglichkeiten für Lieferanten von Clean Label Stärke schaffen.

Wettbewerbslandschaft
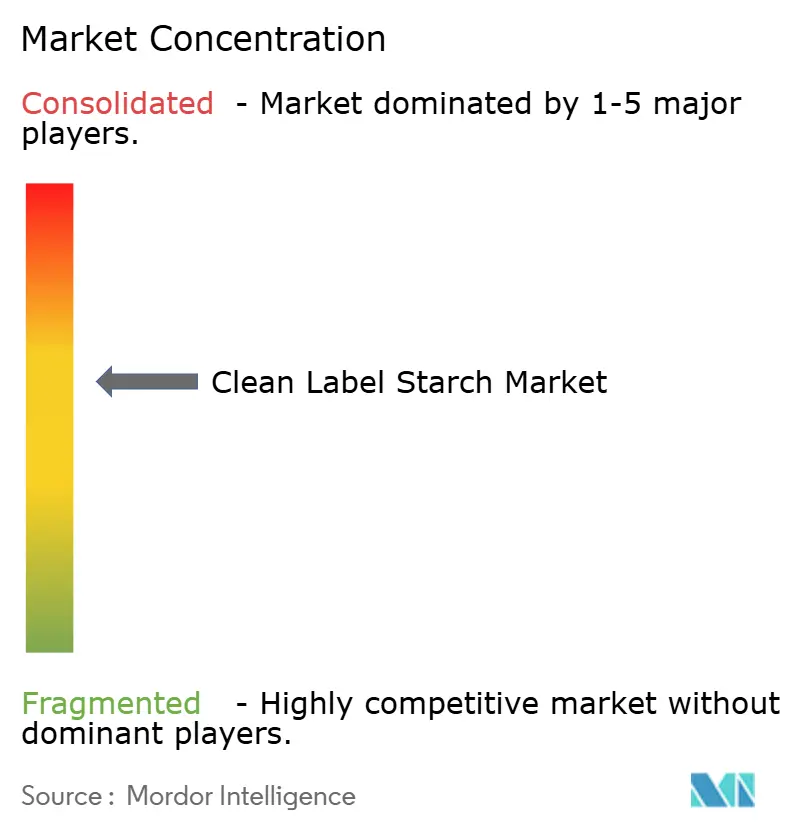
Der Markt für Clean Label Stärke ist mäßig konsolidiert, wobei eine Handvoll multinationaler Zutatenhersteller einen erheblichen Anteil am globalen Umsatz ausmacht. Führende Marktteilnehmer, darunter Cargill, Incorporated, Ingredion Incorporated, Roquette Frères, Tate & Lyle PLC und Archer Daniels Midland Company, nutzen umfangreiche Produktionskapazitäten, diversifizierte Stärkeportfolios und globale Vertriebsnetze, um ihre Marktpositionen zu behaupten. Ihre breite Anwendungsexpertise und langjährige Beziehungen zu Lebensmittel- und Getränkeherstellern bieten einen Wettbewerbsvorteil, während regionale Lieferanten weiterhin in spezialisierten Nutzpflanzensegmenten und lokalen Märkten konkurrieren.
Führende Unternehmen konzentrieren sich auf Produktinnovation, Portfolioerweiterung und Fertigungsinvestitionen, um ihre Wettbewerbspositionen zu stärken. Marktteilnehmer entwickeln weiterhin funktionelle native Stärken mit verbesserter Hitze-, Scher-, Gefrier-Tau- und pH-Stabilität bei gleichzeitiger Aufrechterhaltung des Clean Label Status, was einen breiteren Einsatz in verarbeiteten Lebensmitteln, Getränken, pharmazeutischen Hilfsstoffen und pflanzlichen Produkten ermöglicht. Forschung und Entwicklung, nachhaltige Beschaffung, Produktionseffizienz und anwendungsspezifische Zutatenlösungen bleiben zentrale Strategien, da Hersteller auf die steigende Nachfrage nach hochleistungsfähigen Clean Label Zutaten reagieren.
Neben etablierten globalen Akteuren bauen aufstrebende und regionale Hersteller ihre Präsenz stetig aus, indem sie Nischenanwendungen und unterversorgte Märkte anvisieren. Diese Unternehmen betonen nutzpflanzenspezifisches Fachwissen, maßgeschneiderte Formulierungsunterstützung, Bio- und nicht-gentechnisch veränderte Produktangebote sowie lokalisierte Lieferfähigkeiten, um sich von größeren Wettbewerbern zu differenzieren. Da die Nachfrage nach Clean Label Zutaten in Lebensmittel-, Pharma- und Industrieanwendungen weiter diversifiziert, werden kleinere Lieferanten voraussichtlich Möglichkeiten gewinnen, indem sie spezialisierte Kundenanforderungen bedienen und Stärkelösungen einführen, die auf sich entwickelnde Marktbedürfnisse zugeschnitten sind.
Branchenführer für Clean-Label-Stärke
-
Cargill, Incorporated
-
Tate & Lyle PLC
-
Ingredion Incorporated
-
Roquette Frères
-
Archer Daniels Midland Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Clean-Label-Stärke
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Archer Daniels Midland
- Roquette Freres
- Ulrick+Short
- BENEO GmbH
- Emsland Group
- Grain Processing Corporation
- Agrana Beteiligungs-AG
- Biesterfeld SE
- Gulshan Polyols Ltd.
- Avebe
- SMS Corporation
- Manildra Group
- Lehmann Ingredients
- Zih Mao Enterprise Co., Ltd.
- Lyckeby
- Gillco Ingredients
- Crespel & Deiters Group

Jüngste Branchenentwicklungen im Markt für Clean-Label-Stärke
- März 2026: Roquette Frères eröffnete ein neues Stärke- und Polyol-Pilotcenter mit mehr als 1.000 m² in seiner Anlage in Lianyungang, China, um lokalisierte Forschung und Entwicklung, Validierung im Pilotmaßstab und Entwicklung im industriellen Maßstab zu stärken und Innovation sowie die Markteinführungszeit für fortschrittliche stärkebasierte Zutatenlösungen zu beschleunigen.
- Oktober 2025: Roquette Frères brachte AMYSTA L 123 auf den Markt, eine thermisch lösliche Erbsenstärke, die durch ein patentiertes enzym- und chemikalienfreies Verfahren hergestellt wird, und erweiterte damit sein kennzeichnungsfreundliches Stärkeportfolio um eine pflanzliche Zutat, die die Texturierungsleistung verbessert und gleichzeitig Clean Label Lebensmittelformulierungen unterstützt.
- Juli 2025: Royal Avebe und Brenntag erweiterten ihre Vertriebspartnerschaft auf den US-Markt und verbreiterten damit die Verfügbarkeit von Avebes Spezialstärken, Proteinen und Fasern auf Kartoffelbasis, um die Clean Label Zutatenversorgung im Lebensmittel- und Ernährungssektor Nordamerikas zu stärken.


Umfang des globalen Marktberichts für Clean-Label-Stärke
Der Bericht segmentiert den Markt für Clean Label Stärke nach Quelle in Mais, Kartoffel, Tapioka/Maniok, Weizen und andere Quellen. Er bewertet die Marktgröße, Wachstumsaussichten und wichtigsten Nachfragetrends für jede Quelle und beurteilt dabei ihre funktionellen Eigenschaften und die Akzeptanz in verschiedenen Endanwendungen.
Er analysiert den Markt für Clean Label Stärke nach Anwendung und umfasst Lebensmittel und Getränke, Pharmazeutika und Nahrungsergänzungsmittel, Körperpflege und Kosmetik sowie andere Anwendungen. Das Segment Lebensmittel und Getränke wird weiter in Backwaren und Süßwaren, Snacks, Suppen, Soßen und Dressings, Milchprodukte, Fleischprodukte sowie andere Lebensmittel- und Getränkeanwendungen unterteilt, um eine umfassende Bewertung der anwendungsspezifischen Nachfrage zu ermöglichen.
Der Bericht untersucht den Markt für Clean Label Stärke in fünf Regionen: Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika, mit detaillierter Analyse der wichtigsten Länder in jeder Region. Er bewertet die regionale Marktleistung, Wachstumsmöglichkeiten, Wettbewerbsentwicklungen und die Faktoren, die die Nachfrage in etablierten und aufstrebenden Märkten beeinflussen.
Segmentierungsübersicht
| Mais |
| Tapioka/Maniok |
| Kartoffel |
| Weizen |
| Sonstige |
| Lebensmittel und Getränke | Back- und Süßwaren |
| Snacks | |
| Suppen, Saucen und Dressings | |
| Milchprodukte | |
| Fleisch und Fleischprodukte | |
| Sonstige | |
| Pharmazeutika und Nahrungsergänzungsmittel | |
| Körperpflege und Kosmetik | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Rest vom Nahen Osten und Afrika |
| Nach Quelle | Mais | |
| Tapioka/Maniok | ||
| Kartoffel | ||
| Weizen | ||
| Sonstige | ||
| Nach Anwendung | Lebensmittel und Getränke | Back- und Süßwaren |
| Snacks | ||
| Suppen, Saucen und Dressings | ||
| Milchprodukte | ||
| Fleisch und Fleischprodukte | ||
| Sonstige | ||
| Pharmazeutika und Nahrungsergänzungsmittel | ||
| Körperpflege und Kosmetik | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Rest vom Nahen Osten und Afrika | ||


Wichtige im Bericht beantwortete Fragen
Welchen prognostizierten Wert wird Clean Label Stärke bis 2031 erreichen?
Der Markt für Clean Label Stärke wird voraussichtlich bis 2031 einen Wert von 3,56 Milliarden USD erreichen, ausgehend von 2,59 Milliarden USD im Jahr 2026 bei einem CAGR von 6,56 %.
Welche Quelle führt die Nachfrage nach Clean Label Stärke an?
Mais führte im Jahr 2025 mit einem Anteil von 48,21 %, da er breite Verfügbarkeit, neutralen Geschmack und ein geringes Reformulierungsrisiko in wichtigen Lebensmittelanwendungen bietet.
Welche Region hält den größten Anteil und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 den größten Anteil von 37,88 %, während Asien-Pazifik voraussichtlich am schnellsten mit einem CAGR von 7,65 % bis 2031 wachsen wird.
Welche Anwendung wächst bis 2031 am schnellsten?
Pharmazeutika und Nahrungsergänzungsmittel ist die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 7,35 % von 2026 bis 2031, unterstützt durch den steigenden Einsatz von Hilfsstoffen in oralen Darreichungsformen.
Was ist die Hauptbeschränkung für einen breiteren Einsatz in verarbeiteten Lebensmitteln?
Die größte Einschränkung ist die Leistung in gefrorenen, gekühlten und langlebigen Anwendungen, bei denen native Stärke weiterhin mit Retrogradation, Synärese und Gefrier-Tau-Instabilität konfrontiert sein kann.
Seite zuletzt aktualisiert am:



