
Taille et part du marché des amidons à étiquette propre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.59 Milliards de dollars |
| Taille du Marché (2031) | 3.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des amidons à étiquette propre par Mordor Intelligence
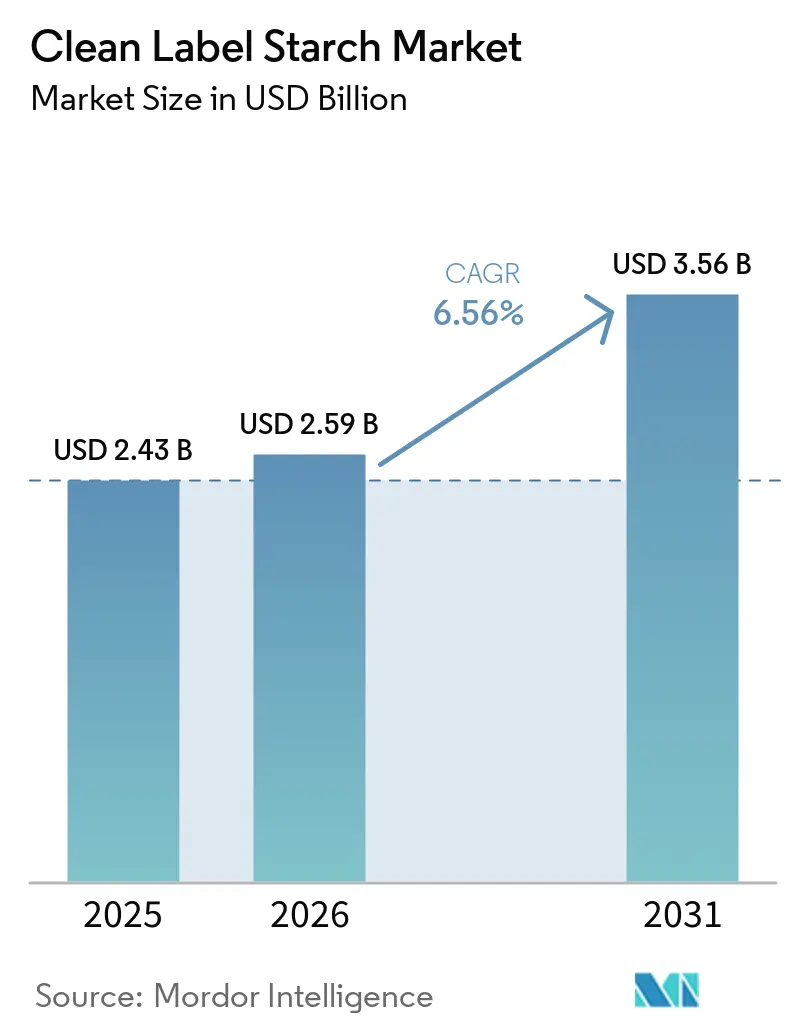
La taille du marché de l'amidon clean label devrait croître de 2,43 milliards USD en 2025 à 2,59 milliards USD en 2026 et devrait atteindre 3,56 milliards USD d'ici 2031, à un CAGR de 6,56% sur la période 2026-2031. La croissance du marché de l'amidon clean label est portée par la transition continue dans la formulation alimentaire, qui s'éloigne des ingrédients chimiquement modifiés au profit d'amidons physiquement traités pouvant être déclarés avec des noms d'ingrédients familiers tels que l'amidon de maïs, l'amidon de pomme de terre et l'amidon de tapioca. Les fabricants alimentaires accordant de plus en plus la priorité à un étiquetage transparent des ingrédients, les amidons clean label deviennent une alternative privilégiée dans une large gamme de produits alimentaires transformés. Leur compatibilité avec la demande des consommateurs pour des ingrédients reconnaissables encourage une adoption plus large dans les aliments emballés, les formulations à base de plantes, les produits sans gluten et certaines applications d'excipients pharmaceutiques, élargissant leur rôle au-delà des fonctions conventionnelles d'épaississement et de stabilisation. Le marché bénéficie également d'investissements continus dans les technologies d'amidons natifs fonctionnels qui améliorent la résistance à la chaleur, aux contraintes mécaniques et aux variations de pH tout en préservant le statut clean label. Ces améliorations permettent aux fabricants d'incorporer des amidons natifs dans des environnements de transformation plus exigeants qui dépendaient auparavant d'amidons modifiés, augmentant ainsi leur viabilité commerciale dans diverses applications d'utilisation finale.
Principaux enseignements du rapport
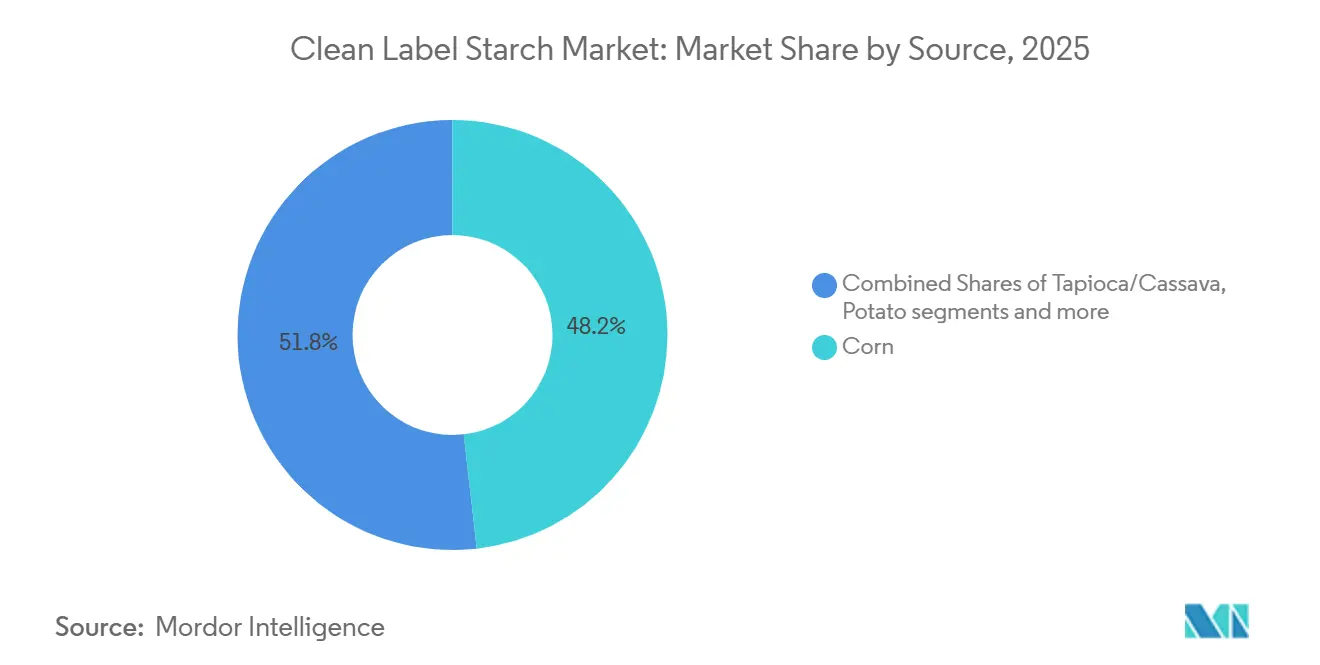
- Par source, le maïs représentait 48,21% du marché de l'amidon clean label en 2025. Le tapioca/manioc devrait croître à 7,05% jusqu'en 2031.
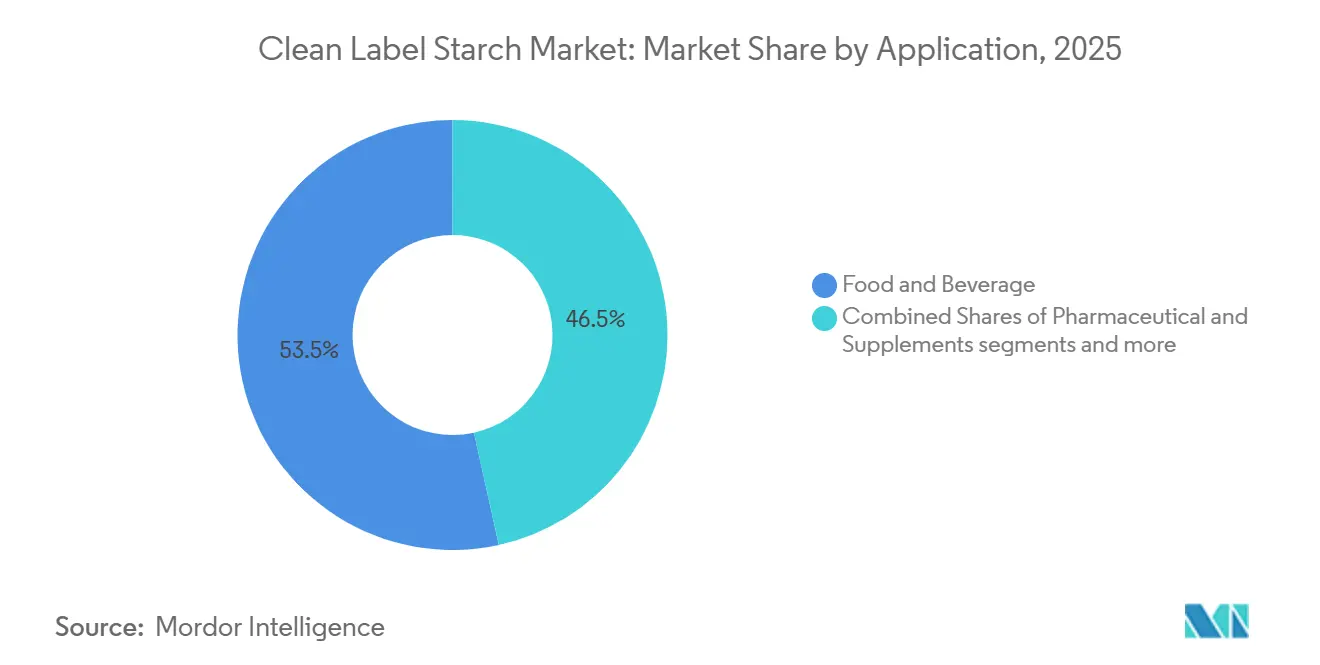
- Par application, l'alimentation et les boissons représentaient 53,46% du marché de l'amidon clean label en 2025. Le segment pharmaceutique et compléments devrait croître à 7,35% jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 37,88% en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide à 7,65%.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'amidon clean label*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante pour le clean label et la transparence des ingrédients dans les aliments transformés | +2.5% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante pour les aliments à base de plantes et végétaliens | +1.2% | Mondial, plus forte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Avancées technologiques dans les amidons natifs fonctionnels | +0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Adoption croissante dans les applications d'excipients pharmaceutiques et de compléments alimentaires à haute valeur ajoutée | +0.6% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante pour les formulations sans gluten et adaptées aux allergènes | +0.5% | Amérique du Nord et Europe, avec extension aux catégories premium d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion du développement de produits alimentaires naturels et biologiques | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante pour le Clean Label et la Transparence des Ingrédients dans les Aliments Transformés
Les consommateurs scrutent de plus en plus les étiquettes des ingrédients et privilégient les produits alimentaires formulés avec des ingrédients reconnaissables et peu transformés. Cela incite les fabricants à remplacer les amidons chimiquement modifiés par des alternatives clean label. Cette transition accélère l'adoption d'amidons natifs pouvant être déclarés simplement comme amidon de maïs, amidon de pomme de terre ou amidon de tapioca, tout en offrant la texture et la stabilité requises dans les aliments transformés. Le positionnement clean label devenant un facteur d'achat clé, la transparence des ingrédients s'impose comme un moteur de croissance majeur pour le marché de l'amidon clean label. Cette tendance se reflète dans les récentes innovations produits au sein du secteur des ingrédients. En mai 2025, Marroquin Organic a lancé une nouvelle gamme d'amidons clean label dérivés de maïs cireux non-OGM, spécialement conçus pour aider les fabricants alimentaires à simplifier les listes d'ingrédients sans sacrifier la fonctionnalité. Ces lancements de produits illustrent la manière dont les fournisseurs répondent à la demande croissante de déclarations d'ingrédients transparentes tout en maintenant les performances fonctionnelles attendues dans les aliments transformés modernes.
Demande Croissante pour les Aliments à Base de Plantes et Végétaliens
L'adoption croissante des régimes à base de plantes stimule la demande d'amidons clean label, largement utilisés comme texturants naturels, stabilisants et liants dans les alternatives laitières, les substituts de viande et les aliments prêts à consommer. Selon les Perspectives agricoles OCDE-FAO 2025-2034, la consommation mondiale de légumineuses a atteint 101 millions de tonnes (Mt) en 2024, après avoir progressé en moyenne de 2% par an au cours de la décennie précédente, reflétant une demande soutenue pour les ingrédients protéiques à base de plantes[1]Source : OCDE, « Perspectives agricoles OCDE-FAO 2025-2034 » oecd.org. Le rapport prévoit également que la consommation mondiale de légumineuses par habitant atteindra 8,6 kg d'ici 2034, l'Amérique du Nord enregistrant la croissance la plus rapide à 2,2% par an, soutenant l'expansion continue des modes d'alimentation à base de plantes qui stimulent l'utilisation d'amidons clean label dans les formulations alimentaires[2]Source : OCDE, « Perspectives agricoles OCDE-FAO 2025-2034 » oecd.org. Les fabricants élargissent également leurs capacités de production pour répondre à la demande croissante d'aliments à base de plantes, créant de plus grandes opportunités pour l'adoption d'ingrédients clean label. Le rapport 2024 sur l'état des protéines alternatives du Good Food Institute a indiqué que le secteur a annoncé 26 nouvelles installations de production ou extensions à l'échelle mondiale en 2024, tandis que les entreprises ont formé 45 nouveaux partenariats stratégiques dans les secteurs des protéines végétales, de la fermentation et des protéines cultivées pour accélérer l'innovation et la commercialisation[3]Source : Good Food Institute, « État des protéines alternatives » gfi.org. À mesure que les fabricants continuent d'élargir leurs portefeuilles de produits à base de plantes avec des listes d'ingrédients plus simples, la demande d'amidons d'origine naturelle devrait croître dans les applications de boulangerie, d'alternatives laitières, de sauces et d'analogues de viande.
Avancées Technologiques dans les Amidons Natifs Fonctionnels
L'innovation technologique élargit les capacités de performance des amidons clean label, permettant aux amidons natifs de remplacer les alternatives chimiquement modifiées dans une gamme plus large d'applications alimentaires. Selon un article d'août 2025 publié par l'Institut des Technologues Alimentaires (IFT), les avancées en sélection végétale, ainsi que les méthodes de modification physique, enzymatique et biologique des amidons, produisent des amidons clean label aux fonctionnalités améliorées tout en répondant à la demande des consommateurs pour des ingrédients peu transformés. Les nouvelles variétés d'amidon cireux contenant moins de 8% d'amylose offrent une viscosité élevée et une excellente stabilité en conservation à froid, tandis que les amidons riches en amylose contenant plus de 50% d'amylose offrent une teneur améliorée en amidon résistant, des bénéfices en fibres alimentaires et des propriétés filmogènes pour les applications alimentaires. L'IFT souligne également que les technologies modernes de traitement physique, ainsi que les techniques de modification enzymatique, permettent aux fabricants d'améliorer la résistance des amidons à la chaleur, aux contraintes mécaniques, à l'acidité et à la rétrogradation sans recourir à la modification chimique. Des outils analytiques avancés tels que le Rapid Visco Analyser 4800, capable d'évaluer les performances des amidons à des températures allant jusqu'à 140°C, accélèrent le développement d'amidons natifs haute performance pour des conditions de transformation exigeantes. Ces avancées technologiques permettent aux fabricants alimentaires de formuler des produits clean label avec une texture, une stabilité, des performances en congélation-décongélation et une durée de conservation améliorées, soutenant une adoption plus large des amidons natifs fonctionnels dans les applications d'aliments transformés, de boissons et de nutrition.
Adoption Croissante dans les Applications d'Excipients Pharmaceutiques et de Compléments Alimentaires à Haute Valeur Ajoutée
L'accent croissant mis sur la transparence des ingrédients et la qualité des produits dans les secteurs pharmaceutique et nutraceutique élargit l'utilisation des amidons clean label en tant qu'excipients fonctionnels. Les fabricants remplacent de plus en plus les excipients synthétiques ou chimiquement modifiés par des amidons natifs d'origine végétale à haute pureté, qui offrent à la fois la conformité réglementaire et l'attrait du clean label. Les consommateurs prêtant une attention accrue à la composition des comprimés, des gélules et des compléments alimentaires, les entreprises pharmaceutiques privilégient des excipients qui combinent une fonctionnalité éprouvée avec une origine simple et reconnaissable. Les amidons clean label sont largement utilisés comme liants, désintégrants, charges et stabilisants dans les formes solides orales, offrant des performances de traitement constantes tout en soutenant la transparence de la formulation. Leur compatibilité avec les normes de qualité pharmacopéiales, leurs faibles profils d'impuretés et leur adéquation aux formulations à base de plantes et adaptées aux allergènes les rendent de plus en plus attractifs pour les fabricants pharmaceutiques et de compléments alimentaires. Le développement de produits de santé continuant à se concentrer sur les ingrédients naturels, la durabilité et la confiance des consommateurs, l'adoption d'amidons natifs de qualité pharmaceutique devrait augmenter, créant de nouvelles opportunités de croissance à haute valeur ajoutée pour le marché de l'amidon clean label.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concurrence croissante des hydrocolloïdes alternatifs et des ingrédients texturants | -0.8% | Mondial, concentré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Performance de durée de conservation plus courte dans certaines applications | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Variations réglementaires sur les marchés mondiaux | -0.4% | Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Défis de performance dans les aliments hautement transformés | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence Croissante des Hydrocolloïdes Alternatifs et des Ingrédients Texturants
Le marché de l'amidon clean label fait face à une concurrence croissante de la part des hydrocolloïdes alternatifs et des ingrédients texturants d'origine végétale qui offrent des performances fonctionnelles comparables ou supérieures dans des applications alimentaires spécifiques. Des ingrédients tels que les gommes, la pectine, l'agar, la carraghénane, les dérivés de cellulose et les fibres alimentaires sont de plus en plus utilisés pour fournir viscosité, stabilisation, formation de gel et rétention d'humidité, tout en soutenant le positionnement clean label des produits. Les fabricants alimentaires recherchant des ingrédients multifonctionnels répondant simultanément aux exigences de texture, de durée de conservation et de transformation, ces alternatives peuvent réduire la dépendance aux amidons clean label dans certaines formulations. Un portefeuille plus large d'ingrédients fonctionnels permet également aux fabricants d'adapter les formulations en fonction des performances spécifiques à l'application, du coût et des conditions de transformation. Dans les produits nécessitant une stabilité en congélation-décongélation, une résistance aux acides ou des propriétés de suspension, les hydrocolloïdes alternatifs peuvent surpasser les amidons natifs, en faisant le choix privilégié pour certains utilisateurs finaux. L'innovation en matière d'ingrédients se poursuivant dans le secteur des hydrocolloïdes, les fournisseurs d'amidons clean label font face à une pression croissante pour différencier leurs produits grâce à une fonctionnalité améliorée, une flexibilité de formulation et des performances spécifiques à l'application, ce qui limite le potentiel de croissance dans les catégories alimentaires très concurrentielles.
Performance de Durée de Conservation Plus Courte dans Certaines Applications
Malgré les améliorations technologiques continues, les amidons clean label peuvent présenter une stabilité fonctionnelle inférieure à celle des amidons chimiquement modifiés dans certaines applications alimentaires, en particulier celles nécessitant une longue durée de conservation ou une exposition à des conditions de transformation difficiles. Les amidons natifs sont généralement plus susceptibles à la rétrogradation, à la synérèse, à la perte de viscosité et aux changements de texture lors d'un stockage prolongé, de cycles répétés de congélation-décongélation ou d'environnements de transformation à haute acidité. Ces limitations peuvent affecter la cohérence du produit et l'acceptation des consommateurs, les rendant moins adaptés à certains aliments transformés premium. En conséquence, les fabricants produisant des plats surgelés, des desserts réfrigérés, des sauces, des vinaigrettes et d'autres produits avec de longs cycles de distribution peuvent continuer à s'appuyer sur des amidons modifiés ou des systèmes texturants alternatifs pour atteindre la stabilité produit requise. Bien que les avancées dans la modification physique et enzymatique des amidons améliorent les performances des amidons clean label, atteindre le même niveau de stabilité à long terme dans toutes les applications reste un défi technique. Cet écart de performance peut ralentir la substitution des amidons conventionnels dans les formulations alimentaires à forte demande, freinant une adoption plus large des solutions d'amidons clean label.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'amidon clean label
Par Source :
Le Maïs Domine la Base Tandis que le Tapioca/Manioc Gagne en VitesseLe maïs représentait 48,21% de la part du marché de l'amidon clean label en 2025, en faisant la source dominante dans la fabrication alimentaire commerciale. Sa large disponibilité, son rapport coût-efficacité, sa saveur neutre et sa polyvalence fonctionnelle étendue le rendent adapté aux applications incluant les sauces, les produits de boulangerie, les produits laitiers, les aliments transformés et les formulations de viande. Des chaînes d'approvisionnement mondiales bien établies et une disponibilité constante des matières premières ont encore renforcé son adoption parmi les fabricants recherchant des ingrédients clean label fiables pour une production à grande échelle. Ces facteurs continuent de positionner le maïs comme la source privilégiée sur le marché de l'amidon clean label.
Le tapioca/manioc devrait enregistrer le CAGR le plus rapide de 7,05% au cours de la période de prévision, porté par la demande croissante de produits alimentaires à base de plantes, sans gluten et peu transformés. Son goût neutre, sa texture lisse et ses excellentes propriétés épaississantes le rendent bien adapté aux alternatives laitières, aux boissons, à la confiserie et aux aliments de commodité. La croissance de la culture et de la capacité de transformation du manioc dans les principales régions productrices, associée à la demande croissante d'ingrédients clean label dans la fabrication alimentaire mondiale, soutient davantage la croissance du segment. Pendant ce temps, la pomme de terre, le blé, le riz, le pois et d'autres sources d'amidon continuent de gagner du terrain dans des applications spécialisées où des exigences fonctionnelles ou de formulation spécifiques sont prioritaires.


Par Application :
L'Alimentation et les Boissons Détiennent la Plus Grande Part Tandis que le Secteur Pharmaceutique Progresse Plus ViteL'alimentation et les boissons représentaient 53,46% du marché de l'amidon clean label en 2025, en faisant le plus grand segment d'application. Cette dominance est portée par l'utilisation généralisée des amidons clean label comme épaississants, stabilisants, texturants et agents de rétention d'humidité dans les produits de boulangerie, les produits laitiers, la confiserie, les soupes, les sauces, les boissons et les aliments transformés. La préférence croissante des consommateurs pour des listes d'ingrédients simples et des aliments peu transformés encourage les fabricants à remplacer les amidons chimiquement modifiés par des alternatives natives tout en maintenant la qualité et la fonctionnalité des produits. Les efforts de reformulation en cours dans les catégories d'aliments emballés devraient maintenir la position du segment.
Le secteur pharmaceutique et des compléments devrait enregistrer le CAGR le plus rapide de 7,35% au cours de la période de prévision. La croissance est soutenue par la demande croissante d'excipients d'origine végétale à haute pureté qui offrent des performances fiables tout en s'alignant sur les tendances du clean label et de la transparence des ingrédients. Les amidons natifs sont de plus en plus utilisés comme liants, charges, désintégrants et stabilisants dans les comprimés, les gélules et les formulations en poudre en raison de leur multifonctionnalité et de leur compatibilité avec des normes de qualité strictes. Les soins personnels, les cosmétiques, la nutrition animale et les applications industrielles continuent de créer des opportunités supplémentaires à mesure que les fabricants adoptent des ingrédients amylacés d'origine naturelle dans une gamme plus large de segments d'utilisation finale.
Analyse géographique
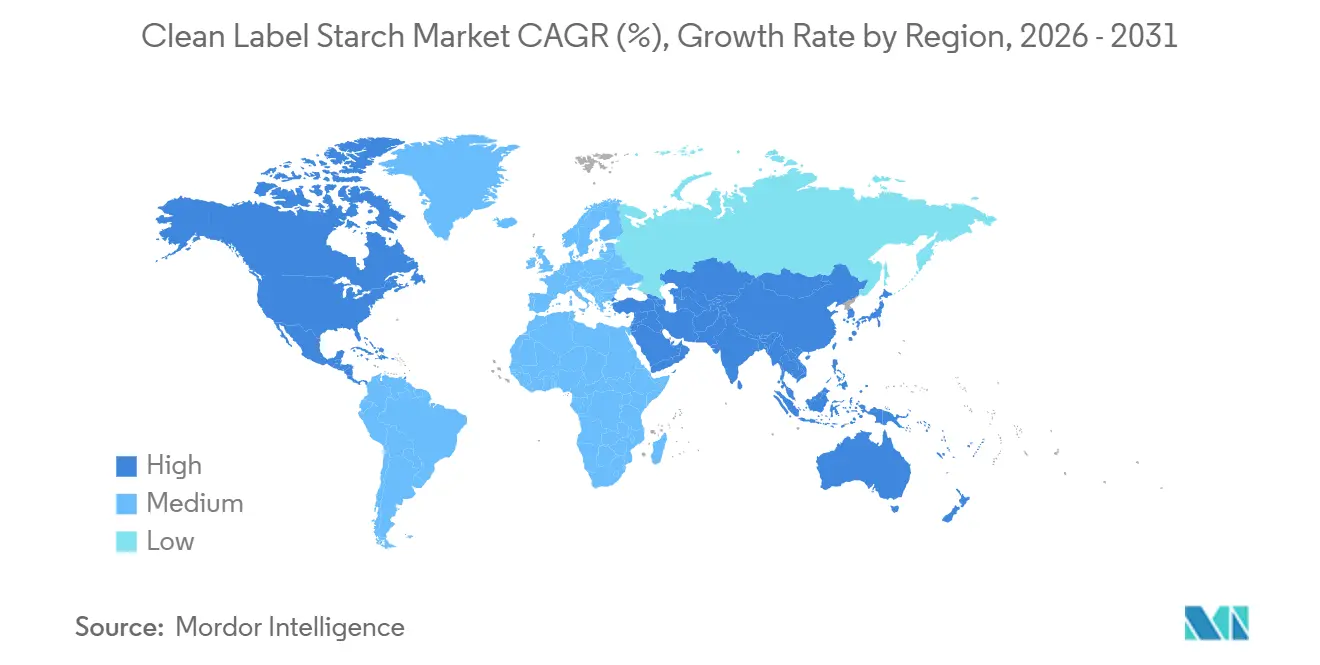
L'Amérique du Nord représentait 37,88% de la part du marché de l'amidon clean label en 2025, en faisant le plus grand marché régional. La position de la région est soutenue par une abondante production de maïs, une infrastructure de transformation d'amidon bien établie et un secteur de fabrication alimentaire mature. La demande croissante d'aliments emballés clean label, de produits sans gluten et de formulations à base de plantes continue de stimuler l'adoption d'amidons natifs dans une large gamme d'applications. Un fort accent réglementaire sur la transparence des ingrédients et des chaînes d'approvisionnement bien développées ont encore renforcé la position de la région sur le marché mondial.
L'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 7,65% au cours de la période de prévision. La région bénéficie de l'expansion de la production d'aliments transformés, de la croissance de la fabrication pharmaceutique et de la disponibilité abondante de cultures riches en amidon telles que le manioc et le tapioca. L'urbanisation croissante, l'évolution des préférences alimentaires et la demande croissante des consommateurs pour des produits alimentaires peu transformés accélèrent l'adoption des amidons clean label. Les investissements continus dans la transformation alimentaire et la fabrication d'ingrédients soutiennent également la croissance à long terme du marché dans la région.
L'Europe reste un marché important, portée par une forte préférence des consommateurs pour les ingrédients naturels, des exigences strictes en matière d'étiquetage alimentaire et une demande continue pour les produits alimentaires premium et biologiques. L'Amérique du Sud connaît une croissance régulière, soutenue par l'expansion de la production d'aliments transformés et l'adoption croissante d'ingrédients clean label dans le secteur alimentaire. Le Moyen-Orient et l'Afrique représentent un marché émergent, où l'urbanisation croissante, l'amélioration des capacités de fabrication alimentaire et la sensibilisation croissante des consommateurs à la transparence des ingrédients créent progressivement de nouvelles opportunités pour les fournisseurs d'amidons clean label.

Paysage concurrentiel
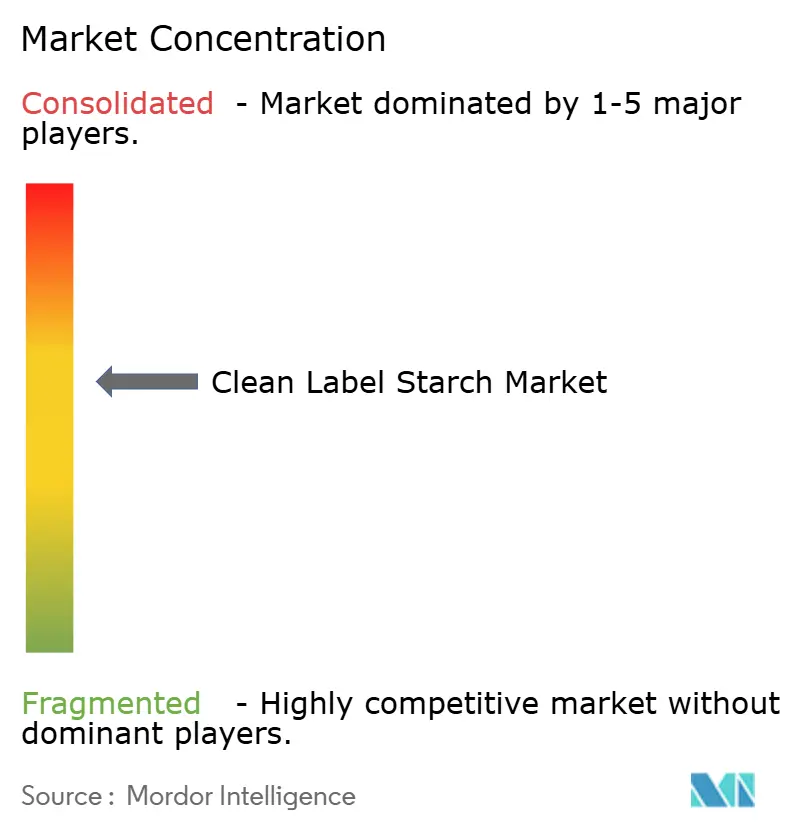
Le marché de l'amidon clean label est modérément consolidé, avec une poignée de fabricants d'ingrédients multinationaux représentant une part significative des revenus mondiaux. Les principaux acteurs, notamment Cargill, Incorporated, Ingredion Incorporated, Roquette Frères, Tate & Lyle PLC et Archer Daniels Midland Company, s'appuient sur une capacité de production étendue, des portefeuilles d'amidons diversifiés et des réseaux de distribution mondiaux pour maintenir leurs positions sur le marché. Leur large expertise applicative et leurs relations de longue date avec les fabricants d'aliments et de boissons leur confèrent un avantage concurrentiel, tandis que les fournisseurs régionaux continuent de se concurrencer dans des segments de cultures spécialisées et des marchés locaux.
Les entreprises leaders se concentrent sur l'innovation produit, l'expansion du portefeuille et les investissements dans la fabrication pour renforcer leurs positions concurrentielles. Les acteurs du marché continuent de développer des amidons natifs fonctionnels avec une stabilité améliorée à la chaleur, aux contraintes mécaniques, à la congélation-décongélation et au pH tout en maintenant le statut clean label, permettant une utilisation plus large dans les aliments transformés, les boissons, les excipients pharmaceutiques et les produits à base de plantes. La recherche et le développement, l'approvisionnement durable, l'efficacité de production et les solutions d'ingrédients spécifiques aux applications restent des stratégies centrales à mesure que les fabricants répondent à la demande croissante d'ingrédients clean label haute performance.
Aux côtés des acteurs mondiaux établis, les fabricants émergents et régionaux élargissent régulièrement leur présence en ciblant des applications de niche et des marchés insuffisamment desservis. Ces entreprises mettent l'accent sur l'expertise spécifique aux cultures, le soutien à la formulation personnalisée, les offres de produits biologiques et non-OGM, et les capacités d'approvisionnement localisées pour se différencier des concurrents plus importants. La demande d'ingrédients clean label continuant à se diversifier dans les applications alimentaires, pharmaceutiques et industrielles, les fournisseurs de plus petite taille devraient saisir des opportunités en répondant aux exigences spécialisées des clients et en introduisant des solutions amylacées adaptées aux besoins évolutifs du marché.
Leaders du secteur des amidons à étiquette propre
Cargill, Incorporated
Tate & Lyle PLC
Ingredion Incorporated
Roquette Frères
Archer Daniels Midland Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de l'amidon clean label
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Archer Daniels Midland
- Roquette Freres
- Ulrick+Short
- BENEO GmbH
- Emsland Group
- Grain Processing Corporation
- Agrana Beteiligungs-AG
- Biesterfeld SE
- Gulshan Polyols Ltd.
- Avebe
- SMS Corporation
- Manildra Group
- Lehmann Ingredients
- Zih Mao Enterprise Co., Ltd.
- Lyckeby
- Gillco Ingredients
- Crespel & Deiters Group

Développements récents dans le secteur du marché de l'amidon clean label
- Mars 2026 : Roquette Frères a inauguré un nouveau centre pilote d'amidon et de polyols de plus de 1 000 m² dans son installation de Lianyungang en Chine afin de renforcer la recherche et le développement localisés, la validation à l'échelle pilote et le développement à l'échelle industrielle, accélérant l'innovation et la mise sur le marché de solutions d'ingrédients avancées à base d'amidon.
- Octobre 2025 : Roquette Frères a lancé AMYSTA L 123, un amidon de pois thermiquement soluble produit par un procédé breveté sans enzyme ni produit chimique, élargissant son portefeuille d'amidons à étiquetage favorable avec un ingrédient d'origine végétale conçu pour améliorer les performances texturantes tout en soutenant les formulations alimentaires clean label.
- Juillet 2025 : Royal Avebe et Brenntag ont étendu leur partenariat de distribution au marché américain, élargissant la disponibilité des amidons spéciaux à base de pomme de terre, des protéines et des fibres d'Avebe afin de renforcer l'approvisionnement en ingrédients clean label dans le secteur alimentaire et nutritionnel d'Amérique du Nord.


Portée du rapport mondial sur le marché des amidons à étiquette propre
Le rapport segmente le marché de l'amidon clean label par source en maïs, pomme de terre, tapioca/manioc, blé et autres sources. Il évalue la taille du marché, les perspectives de croissance et les principales tendances de la demande pour chaque source, tout en évaluant leurs propriétés fonctionnelles et leur adoption dans diverses applications d'utilisation finale.
Il analyse le marché de l'amidon clean label par application, couvrant l'alimentation et les boissons, le pharmaceutique et les compléments, les soins personnels et les cosmétiques, et d'autres applications. Le segment alimentation et boissons est en outre catégorisé en boulangerie et confiserie, snacks, soupes, sauces et vinaigrettes, produits laitiers, produits carnés et autres applications alimentaires et de boissons afin de fournir une évaluation complète de la demande spécifique aux applications.
Le rapport examine le marché de l'amidon clean label dans cinq régions : l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une analyse détaillée des pays clés au sein de chaque région. Il évalue les performances régionales du marché, les opportunités de croissance, les développements concurrentiels et les facteurs influençant la demande sur les marchés établis et émergents.
Aperçu de la segmentation
| Maïs |
| Tapioca/Manioc |
| Pomme de terre |
| Blé |
| Autres |
| Alimentation et boissons | Boulangerie et confiserie |
| Snacks | |
| Soupes, sauces et assaisonnements | |
| Produits laitiers | |
| Viande et produits carnés | |
| Autres | |
| Pharmaceutique et compléments | |
| Soins personnels et cosmétiques | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Maïs | |
| Tapioca/Manioc | ||
| Pomme de terre | ||
| Blé | ||
| Autres | ||
| Par application | Alimentation et boissons | Boulangerie et confiserie |
| Snacks | ||
| Soupes, sauces et assaisonnements | ||
| Produits laitiers | ||
| Viande et produits carnés | ||
| Autres | ||
| Pharmaceutique et compléments | ||
| Soins personnels et cosmétiques | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'amidon clean label d'ici 2031 ?
Le marché de l'amidon clean label devrait atteindre 3,56 milliards USD d'ici 2031, en hausse par rapport à 2,59 milliards USD en 2026, à un CAGR de 6,56%.
Quelle source domine la demande d'amidon clean label ?
Le maïs a dominé avec une part de 48,21% en 2025 car il offre une large disponibilité, un goût neutre et un faible risque de reformulation dans les principales applications alimentaires.
Quelle région détient la plus grande part et laquelle croît le plus vite ?
L'Amérique du Nord détenait la plus grande part à 37,88% en 2025, tandis que l'Asie-Pacifique devrait se développer le plus rapidement à un CAGR de 7,65% jusqu'en 2031.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Le secteur pharmaceutique et des compléments est l'application à la croissance la plus rapide, avec un CAGR projeté de 7,35% de 2026 à 2031, soutenu par l'utilisation croissante d'excipients dans les formes orales solides.
Quelle est la principale limite à une utilisation plus large dans les aliments transformés ?
La principale limite est la performance dans les applications surgelées, réfrigérées et à longue durée de conservation, où l'amidon natif peut encore faire face à la rétrogradation, à la synérèse et à l'instabilité en congélation-décongélation.
Dernière mise à jour de la page le:



