
Tamaño y Participación del Mercado de Almidón con Etiqueta Limpia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
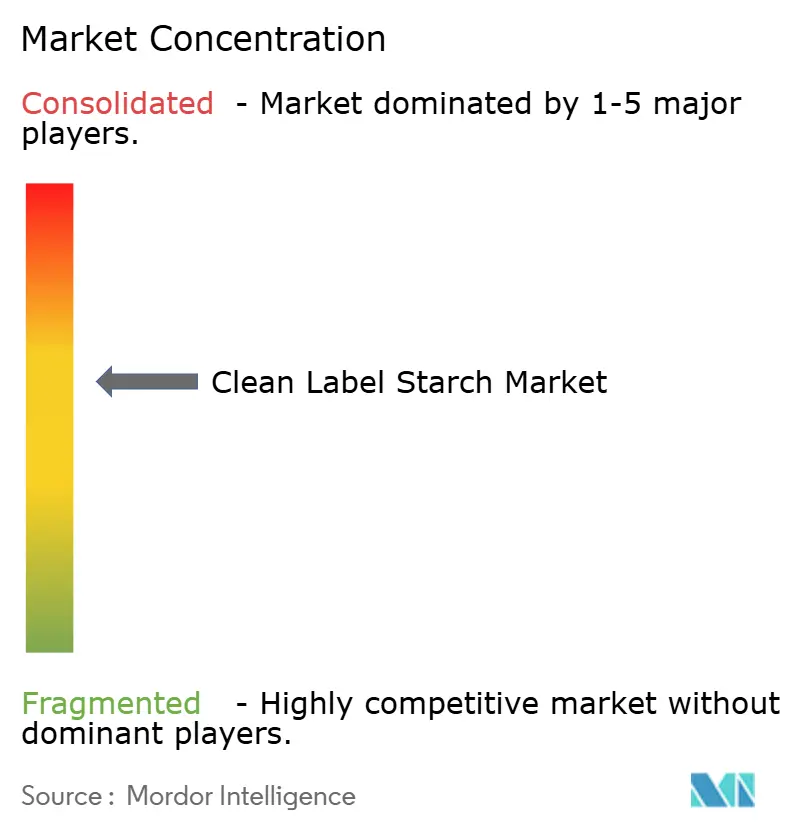
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almidón con Etiqueta Limpia por Mordor Intelligence
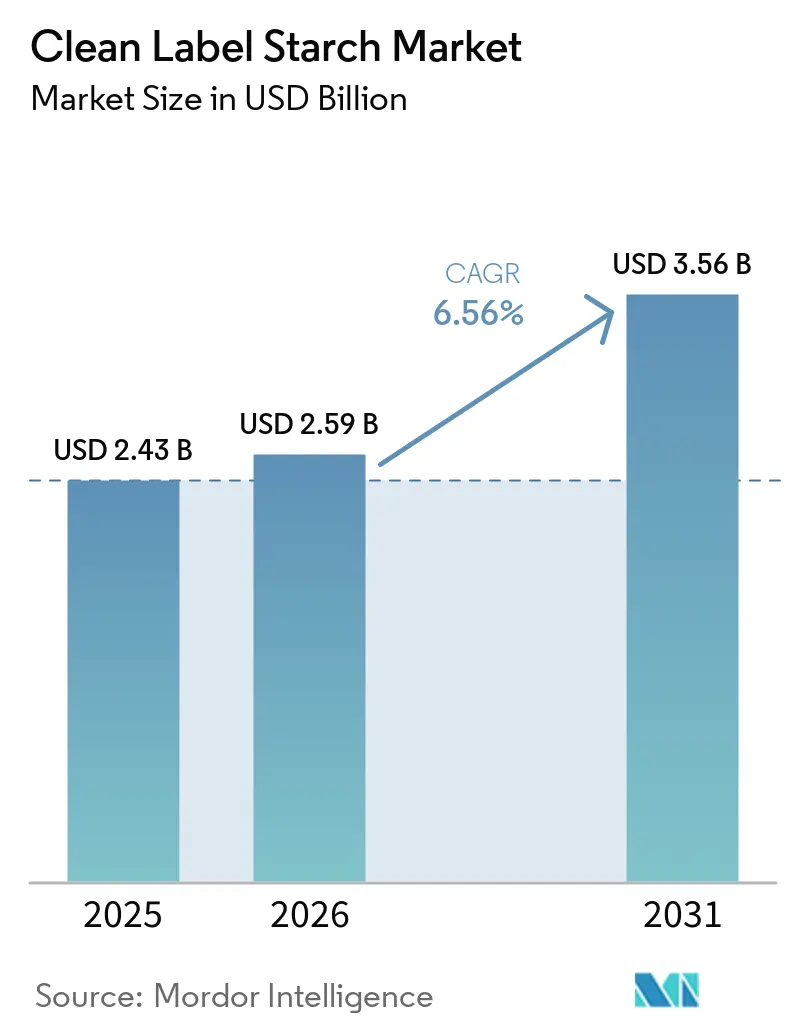
Se espera que el tamaño del mercado de almidón con etiqueta limpia crezca de 2,43 mil millones de USD en 2025 a 2,59 mil millones de USD en 2026, y se prevé que alcance 3,56 mil millones de USD en 2031 a una CAGR del 6,56% durante 2026-2031. El crecimiento en el mercado de almidón con etiqueta limpia está impulsado por el cambio continuo en la formulación de alimentos, que se aleja de los ingredientes modificados químicamente hacia almidones procesados físicamente que pueden declararse utilizando nombres de ingredientes familiares como almidón de maíz, almidón de papa y almidón de tapioca. A medida que los fabricantes de alimentos priorizan cada vez más el etiquetado transparente de ingredientes, los almidones con etiqueta limpia se están convirtiendo en una alternativa preferida en una amplia gama de productos alimenticios procesados. Su compatibilidad con la demanda de los consumidores de ingredientes reconocibles está fomentando una adopción más amplia en alimentos envasados, formulaciones a base de plantas, productos sin gluten y aplicaciones seleccionadas de excipientes farmacéuticos, ampliando su función más allá de las funciones convencionales de espesamiento y estabilización. El mercado también se beneficia de la inversión continua en tecnologías de almidón nativo funcional que mejoran la resistencia al calor, la cizalla y las condiciones variables de pH, al tiempo que preservan el estatus de etiqueta limpia. Estas mejoras permiten a los fabricantes incorporar almidones nativos en entornos de procesamiento más exigentes que anteriormente dependían de almidones modificados, aumentando su viabilidad comercial en diversas aplicaciones de uso final.
Conclusiones Clave del Informe
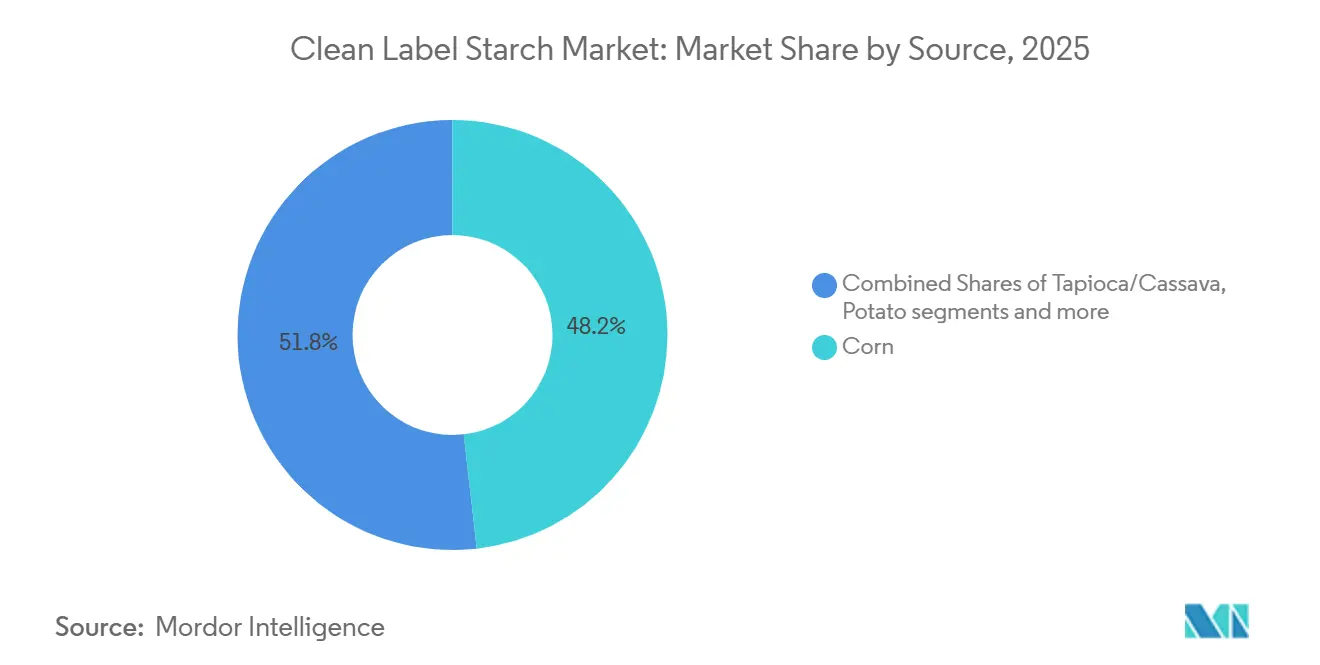
- Por fuente, el maíz representó el 48,21% del mercado de almidón con etiqueta limpia en 2025. Se proyecta que la tapioca/yuca crecerá a un 7,05% hasta 2031.
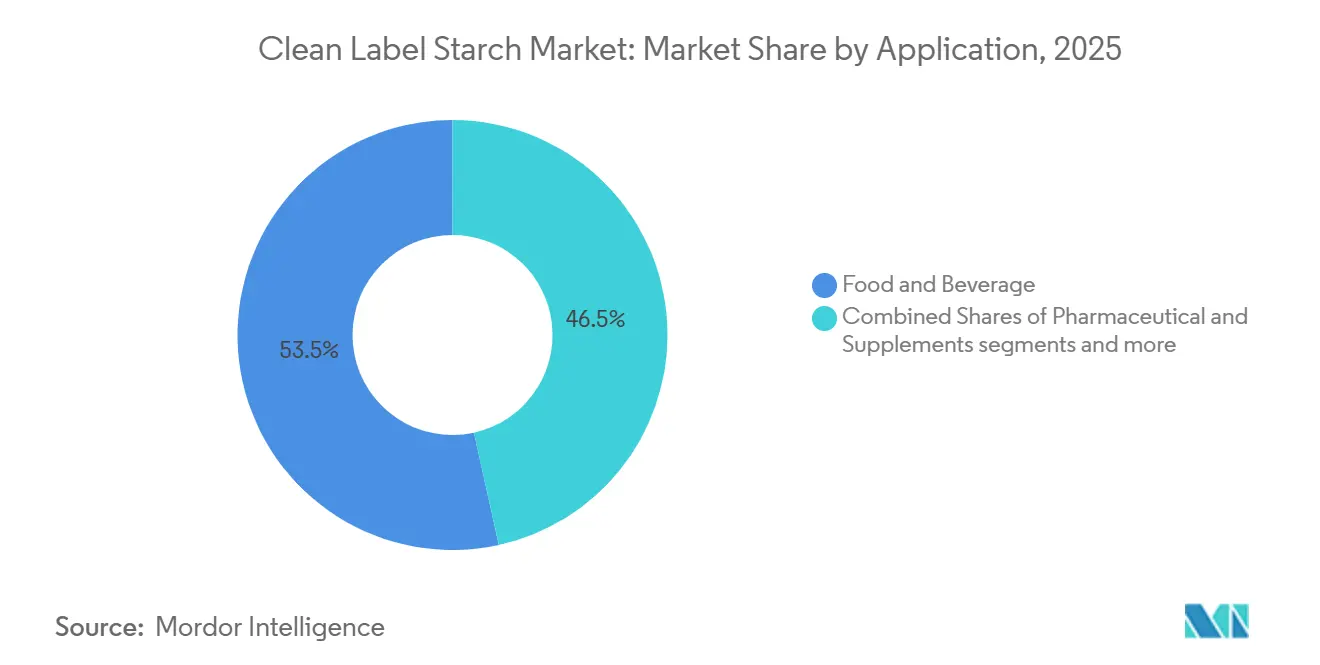
- Por aplicación, alimentos y bebidas representó el 53,46% del mercado de almidón con etiqueta limpia en 2025. Se prevé que el segmento farmacéutico y de suplementos crezca a un 7,35% hasta 2031.
- Por geografía, América del Norte tuvo una participación del 37,88% en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más rápida del 7,65%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Almidón con Etiqueta Limpia*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de etiqueta limpia y transparencia de ingredientes en alimentos procesados | +2.5% | Global, mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de la demanda de alimentos a base de plantas y veganos | +1.2% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Avances tecnológicos en almidones nativos funcionales | +0.9% | Global | Mediano plazo (2-4 años) |
| Adopción creciente en aplicaciones de excipientes farmacéuticos y de suplementos dietéticos de alto valor | +0.6% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Creciente demanda de formulaciones sin gluten y aptas para alérgicos | +0.5% | América del Norte y Europa, con expansión hacia categorías premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del desarrollo de productos alimenticios naturales y orgánicos | +0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Etiqueta Limpia y Transparencia de Ingredientes en Alimentos Procesados
Los consumidores examinan cada vez más las etiquetas de ingredientes y prefieren productos alimenticios formulados con ingredientes reconocibles y mínimamente procesados. Esto está impulsando a los fabricantes a reemplazar los almidones modificados químicamente con alternativas de etiqueta limpia. Este cambio está acelerando la adopción de almidones nativos que pueden declararse simplemente como almidón de maíz, almidón de papa o almidón de tapioca, al tiempo que ofrecen la textura y estabilidad requeridas en los alimentos procesados. A medida que el posicionamiento de etiqueta limpia se convierte en un factor clave de compra, la transparencia de ingredientes está emergiendo como un importante impulsor de crecimiento para el mercado de almidón con etiqueta limpia. Esta tendencia se refleja en la reciente innovación de productos en la industria de ingredientes. En mayo de 2025, Marroquin Organic lanzó una nueva línea de almidones con etiqueta limpia derivados de maíz ceroso no transgénico, diseñados específicamente para ayudar a los fabricantes de alimentos a simplificar las listas de ingredientes sin sacrificar la funcionalidad. Dichos lanzamientos de productos demuestran cómo los proveedores están respondiendo a la creciente demanda de declaraciones transparentes de ingredientes, manteniendo al mismo tiempo el rendimiento funcional esperado en los alimentos procesados modernos.
Aumento de la Demanda de Alimentos a Base de Plantas y Veganos
La creciente adopción de dietas a base de plantas está aumentando la demanda de almidones con etiqueta limpia, que se utilizan ampliamente como texturizantes naturales, estabilizadores y aglutinantes en alternativas lácteas, sustitutos de carne y alimentos listos para consumir. Según las Perspectivas Agrícolas OCDE-FAO 2025-2034, el consumo mundial de legumbres alcanzó 101 millones de toneladas (Mt) en 2024, tras crecer a un promedio del 2% anual durante la década anterior, lo que refleja una demanda sostenida de ingredientes proteicos a base de plantas[1]Fuente: OCDE, "Perspectivas Agrícolas OCDE-FAO 2025-2034" oecd.org. El informe también proyecta que el consumo mundial per cápita de legumbres alcanzará 8,6 kg para 2034, con América del Norte registrando el crecimiento más rápido al 2,2% anual, lo que respalda la expansión continua de los patrones de alimentación a base de plantas que impulsan el uso de almidones con etiqueta limpia en las formulaciones alimentarias[2]Fuente: OCDE, "Perspectivas Agrícolas OCDE-FAO 2025-2034" oecd.org. Los fabricantes también están ampliando la capacidad de producción para satisfacer la creciente demanda de alimentos a base de plantas, creando mayores oportunidades para la adopción de ingredientes con etiqueta limpia. El Informe 2024 sobre el Estado de las Proteínas Alternativas del Good Food Institute informó que la industria anunció 26 nuevas instalaciones de producción o ampliaciones a nivel mundial durante 2024, mientras que las empresas formaron 45 nuevas alianzas estratégicas en los sectores de proteínas a base de plantas, fermentación y proteínas cultivadas para acelerar la innovación y la comercialización[3]Fuente: Good Food Institute, "Estado de las Proteínas Alternativas" gfi.org. A medida que los fabricantes continúan escalando las carteras de productos a base de plantas con listas de ingredientes más simples, se espera que la demanda de almidones de origen natural crezca en aplicaciones de panadería, alternativas lácteas, salsas y análogos de carne.
Avances Tecnológicos en Almidones Nativos Funcionales
La innovación tecnológica está ampliando las capacidades de rendimiento de los almidones con etiqueta limpia, permitiendo que los almidones nativos reemplacen a las alternativas modificadas químicamente en una gama más amplia de aplicaciones alimentarias. Según un artículo de agosto de 2025 publicado por el Instituto de Tecnólogos de Alimentos (IFT), los avances en el mejoramiento de cultivos junto con métodos físicos, enzimáticos y biológicos de modificación de almidón están produciendo almidones con etiqueta limpia con funcionalidad mejorada, al tiempo que satisfacen la demanda de los consumidores de ingredientes mínimamente procesados. Las nuevas variedades de almidón ceroso que contienen menos del 8% de amilosa proporcionan alta viscosidad y excelente estabilidad en almacenamiento en frío, mientras que los almidones de alto contenido de amilosa con más del 50% de amilosa ofrecen mayor contenido de almidón resistente, beneficios de fibra dietética y propiedades formadoras de películas para aplicaciones alimentarias. El IFT también destaca que las modernas tecnologías de procesamiento físico, así como las técnicas de modificación basadas en enzimas, están permitiendo a los fabricantes mejorar la resistencia del almidón al calor, la cizalla, la acidez y la retrogradación sin depender de la modificación química. Las herramientas analíticas avanzadas, como el Analizador de Viscosidad Rápida 4800, capaz de evaluar el rendimiento del almidón a temperaturas de hasta 140 °C, están acelerando el desarrollo de almidones nativos de alto rendimiento para condiciones de procesamiento exigentes. Estos avances tecnológicos están permitiendo a los fabricantes de alimentos formular productos con etiqueta limpia con textura, estabilidad, rendimiento de congelación-descongelación y vida útil mejorados, respaldando una adopción más amplia de almidones nativos funcionales en aplicaciones de alimentos procesados, bebidas y nutrición.
Adopción Creciente en Aplicaciones de Excipientes Farmacéuticos y de Suplementos Dietéticos de Alto Valor
El creciente énfasis en la transparencia de ingredientes y la calidad del producto en las industrias farmacéutica y nutracéutica está ampliando el uso de almidones con etiqueta limpia como excipientes funcionales. Los fabricantes están reemplazando cada vez más los excipientes sintéticos o modificados químicamente con almidones nativos de origen vegetal y alta pureza que ofrecen tanto cumplimiento regulatorio como atractivo de etiqueta limpia. A medida que los consumidores prestan mayor atención a la composición de tabletas, cápsulas y suplementos dietéticos, las empresas farmacéuticas están priorizando excipientes que combinen una funcionalidad probada con un origen sencillo y reconocible. Los almidones con etiqueta limpia se utilizan ampliamente como aglutinantes, desintegrantes, rellenos y estabilizadores en formas de dosificación sólida oral, proporcionando un rendimiento de procesamiento consistente al tiempo que respaldan la transparencia de la formulación. Su compatibilidad con los estándares de calidad farmacopeicos, los bajos perfiles de impurezas y la idoneidad para formulaciones a base de plantas y aptas para alérgicos los hacen cada vez más atractivos tanto para los fabricantes farmacéuticos como para los de suplementos dietéticos. A medida que el desarrollo de productos de salud continúa enfocándose en ingredientes naturales, sostenibilidad y confianza del consumidor, se espera que aumente la adopción de almidones nativos de grado farmacéutico, creando nuevas oportunidades de crecimiento de alto valor para el mercado de almidón con etiqueta limpia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia creciente de hidrocoloides alternativos e ingredientes texturizantes | -0.8% | Global, concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Menor rendimiento de vida útil en ciertas aplicaciones | -0.5% | Global | Mediano plazo (2-4 años) |
| Variaciones regulatorias en los mercados globales | -0.4% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Desafíos de rendimiento en alimentos altamente procesados | -0.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia Creciente de Hidrocoloides Alternativos e Ingredientes Texturizantes
El mercado de almidón con etiqueta limpia enfrenta una competencia creciente de hidrocoloides alternativos e ingredientes texturizantes de origen vegetal que ofrecen un rendimiento funcional comparable o superior en aplicaciones alimentarias específicas. Ingredientes como gomas, pectina, agar, carragenina, derivados de celulosa y fibras dietéticas se utilizan cada vez más para proporcionar viscosidad, estabilización, formación de geles y retención de humedad, al tiempo que respaldan el posicionamiento de productos con etiqueta limpia. A medida que los fabricantes de alimentos buscan ingredientes multifuncionales que aborden simultáneamente los requisitos de textura, vida útil y procesamiento, estas alternativas pueden reducir la dependencia de los almidones con etiqueta limpia en ciertas formulaciones. Una cartera más amplia de ingredientes funcionales también permite a los fabricantes adaptar las formulaciones en función del rendimiento específico de la aplicación, el costo y las condiciones de procesamiento. En productos que requieren estabilidad de congelación-descongelación, resistencia a ácidos o propiedades de suspensión, los hidrocoloides alternativos pueden superar a los almidones nativos, convirtiéndolos en la opción preferida para algunos usuarios finales. A medida que la innovación de ingredientes continúa en la industria de los hidrocoloides, los proveedores de almidón con etiqueta limpia enfrentan una presión creciente para diferenciar sus productos mediante una funcionalidad mejorada, flexibilidad de formulación y rendimiento específico para cada aplicación, lo que limita el potencial de crecimiento en categorías de alimentos altamente competitivas.
Menor Rendimiento de Vida Útil en Ciertas Aplicaciones
A pesar de las mejoras tecnológicas continuas, los almidones con etiqueta limpia pueden exhibir una estabilidad funcional inferior a la de los almidones modificados químicamente en ciertas aplicaciones alimentarias, particularmente aquellas que requieren una vida útil prolongada o exposición a condiciones de procesamiento exigentes. Los almidones nativos son generalmente más susceptibles a la retrogradación, la sinéresis, la pérdida de viscosidad y los cambios de textura durante el almacenamiento prolongado, los ciclos repetidos de congelación-descongelación o los entornos de procesamiento de alta acidez. Estas limitaciones pueden afectar la consistencia del producto y la aceptación del consumidor, haciéndolos menos adecuados para algunos alimentos procesados premium. Como resultado, los fabricantes que producen comidas congeladas, postres refrigerados, salsas, aderezos y otros productos con largos ciclos de distribución pueden continuar dependiendo de almidones modificados o sistemas texturizantes alternativos para lograr la estabilidad de producto requerida. Si bien los avances en la modificación física y enzimática del almidón están mejorando el rendimiento de los almidones con etiqueta limpia, lograr el mismo nivel de estabilidad a largo plazo en todas las aplicaciones sigue siendo un desafío técnico. Esta brecha de rendimiento puede ralentizar la sustitución de almidones convencionales en formulaciones alimentarias de alta demanda, restringiendo una adopción más amplia de soluciones de almidón con etiqueta limpia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Almidón con Etiqueta Limpia
Por Fuente:
El Maíz Lidera la Base Mientras la Tapioca/Yuca Gana VelocidadEl maíz representó el 48,21% de la participación del mercado de almidón con etiqueta limpia en 2025, convirtiéndolo en la fuente dominante en la fabricación de alimentos comerciales. Su amplia disponibilidad, rentabilidad, sabor neutro y amplia versatilidad funcional lo hacen adecuado para aplicaciones que incluyen salsas, productos de panadería, productos lácteos, alimentos procesados y formulaciones cárnicas. Las cadenas de suministro globales bien establecidas y la disponibilidad consistente de materias primas han fortalecido aún más su adopción entre los fabricantes que buscan ingredientes confiables con etiqueta limpia para la producción a gran escala. Estos factores continúan posicionando al maíz como la fuente preferida en el mercado de almidón con etiqueta limpia.
Se proyecta que la tapioca/yuca registrará la CAGR más rápida del 7,05% durante el período de pronóstico, impulsada por la creciente demanda de productos alimenticios a base de plantas, sin gluten y mínimamente procesados. Su sabor neutro, textura suave y excelentes propiedades espesantes la hacen muy adecuada para alternativas lácteas, bebidas, confitería y alimentos de conveniencia. La creciente capacidad de cultivo y procesamiento de yuca en las principales regiones productoras, junto con la creciente demanda de ingredientes con etiqueta limpia en la fabricación global de alimentos, respaldan aún más el crecimiento del segmento. Mientras tanto, las fuentes de almidón de papa, trigo, arroz, guisante y otras continúan ganando terreno en aplicaciones especializadas donde se priorizan requisitos funcionales o de formulación específicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Alimentos y Bebidas Tiene la Mayor Participación Mientras los Productos Farmacéuticos Avanzan Más RápidoAlimentos y bebidas representó el 53,46% del mercado de almidón con etiqueta limpia en 2025, convirtiéndolo en el segmento de aplicación más grande. Este dominio está impulsado por el uso generalizado de almidones con etiqueta limpia como espesantes, estabilizadores, texturizantes y agentes de retención de humedad en productos de panadería, productos lácteos, confitería, sopas, salsas, bebidas y alimentos procesados. La creciente preferencia de los consumidores por listas de ingredientes simples y alimentos mínimamente procesados está alentando a los fabricantes a reemplazar los almidones modificados químicamente con alternativas nativas, manteniendo al mismo tiempo la calidad y funcionalidad del producto. Los continuos esfuerzos de reformulación en las categorías de alimentos envasados se espera que sostengan la posición del segmento.
Se proyecta que los productos farmacéuticos y suplementos registrarán la CAGR más rápida del 7,35% durante el período de pronóstico. El crecimiento está respaldado por la creciente demanda de excipientes de origen vegetal y alta pureza que ofrecen un rendimiento confiable al tiempo que se alinean con las tendencias de etiqueta limpia y transparencia de ingredientes. Los almidones nativos se utilizan cada vez más como aglutinantes, rellenos, desintegrantes y estabilizadores en tabletas, cápsulas y formulaciones en polvo debido a su multifuncionalidad y compatibilidad con estrictos estándares de calidad. El cuidado personal, los cosméticos, la nutrición animal y las aplicaciones industriales continúan creando oportunidades adicionales a medida que los fabricantes adoptan ingredientes de almidón de origen natural en una gama más amplia de segmentos de uso final.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
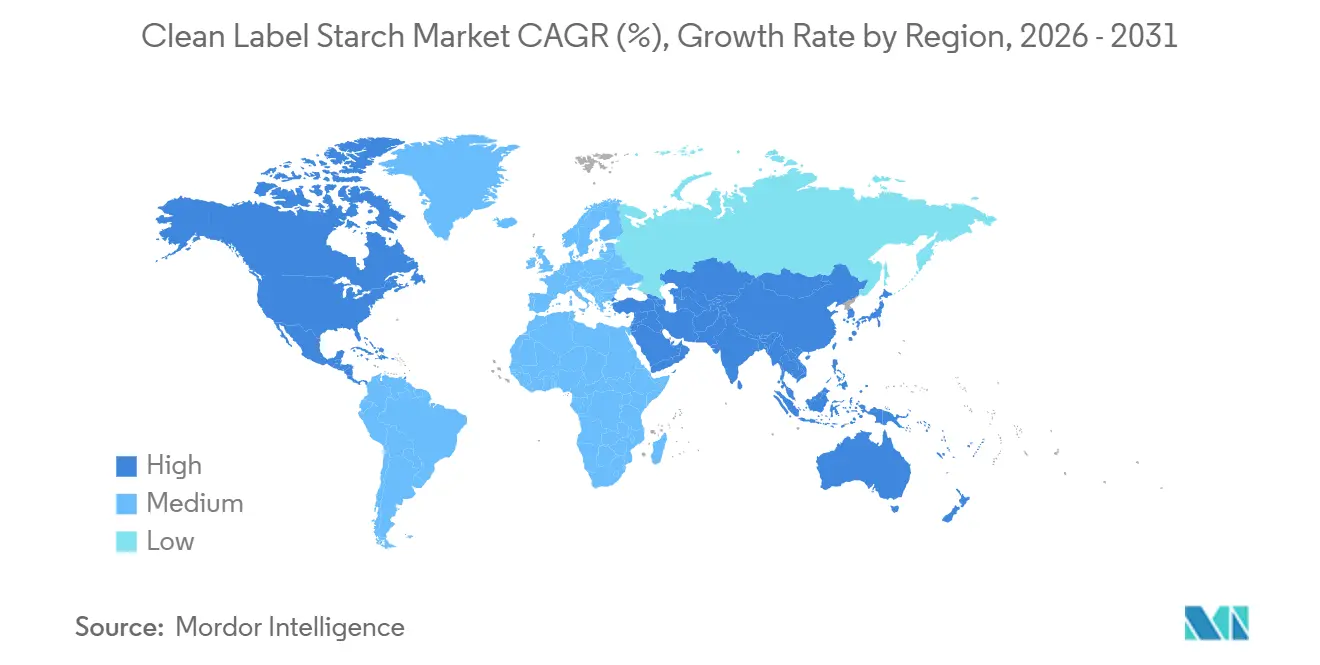
América del Norte representó el 37,88% de la participación del mercado de almidón con etiqueta limpia en 2025, convirtiéndola en el mayor mercado regional. La posición de la región está respaldada por la abundante producción de maíz, la infraestructura de procesamiento de almidón bien establecida y una industria de fabricación de alimentos madura. La creciente demanda de alimentos envasados con etiqueta limpia, productos sin gluten y formulaciones a base de plantas continúa impulsando la adopción de almidones nativos en una amplia gama de aplicaciones. El fuerte enfoque regulatorio en la transparencia de ingredientes y las cadenas de suministro bien desarrolladas han reforzado aún más la posición de la región en el mercado global.
Se proyecta que Asia-Pacífico registrará la CAGR más rápida del 7,65% durante el período de pronóstico. La región se beneficia de la expansión de la producción de alimentos procesados, el creciente desarrollo farmacéutico y la abundante disponibilidad de cultivos ricos en almidón como la yuca y la tapioca. La creciente urbanización, el cambio en las preferencias dietéticas y la creciente demanda de los consumidores de productos alimenticios mínimamente procesados están acelerando la adopción de almidones con etiqueta limpia. La inversión continua en el procesamiento de alimentos y la fabricación de ingredientes también respalda el crecimiento del mercado a largo plazo en toda la región.
Europa sigue siendo un mercado significativo, impulsado por la fuerte preferencia de los consumidores por ingredientes naturales, los estrictos requisitos de etiquetado de alimentos y la demanda continua de productos alimenticios premium y orgánicos. América del Sur experimenta un crecimiento constante, respaldado por la expansión de la producción de alimentos procesados y la creciente adopción de ingredientes con etiqueta limpia en la industria alimentaria. Oriente Medio y África representan un mercado emergente, donde la creciente urbanización, la mejora de las capacidades de fabricación de alimentos y la creciente conciencia de los consumidores sobre la transparencia de ingredientes están creando gradualmente nuevas oportunidades para los proveedores de almidón con etiqueta limpia.

Panorama Competitivo
El mercado de almidón con etiqueta limpia está moderadamente consolidado, con un puñado de fabricantes multinacionales de ingredientes que representan una participación significativa de los ingresos globales. Los principales actores, incluidos Cargill, Incorporated, Ingredion Incorporated, Roquette Frères, Tate & Lyle PLC y Archer Daniels Midland Company, aprovechan su amplia capacidad de producción, carteras de almidón diversificadas y redes de distribución globales para mantener sus posiciones en el mercado. Su amplia experiencia en aplicaciones y sus relaciones de larga data con los fabricantes de alimentos y bebidas proporcionan una ventaja competitiva, mientras que los proveedores regionales continúan compitiendo en segmentos de cultivos especializados y mercados locales.
Las empresas líderes se centran en la innovación de productos, la expansión de carteras y las inversiones en fabricación para fortalecer sus posiciones competitivas. Los participantes del mercado continúan desarrollando almidones nativos funcionales con mayor estabilidad al calor, la cizalla, la congelación-descongelación y el pH, manteniendo al mismo tiempo el estatus de etiqueta limpia, lo que permite un uso más amplio en alimentos procesados, bebidas, excipientes farmacéuticos y productos a base de plantas. La investigación y el desarrollo, el abastecimiento sostenible, la eficiencia de producción y las soluciones de ingredientes específicas para cada aplicación siguen siendo estrategias centrales a medida que los fabricantes responden a la creciente demanda de ingredientes con etiqueta limpia de alto rendimiento.
Junto a los actores globales establecidos, los fabricantes emergentes y regionales están expandiendo constantemente su presencia apuntando a aplicaciones de nicho y mercados desatendidos. Estas empresas enfatizan la experiencia específica en cultivos, el soporte de formulación personalizado, las ofertas de productos orgánicos y no transgénicos y las capacidades de suministro localizadas para diferenciarse de los competidores más grandes. A medida que la demanda de ingredientes con etiqueta limpia continúa diversificándose en aplicaciones alimentarias, farmacéuticas e industriales, se espera que los proveedores más pequeños ganen oportunidades al atender los requisitos especializados de los clientes e introducir soluciones de almidón adaptadas a las necesidades cambiantes del mercado.
Líderes de la Industria de Almidón con Etiqueta Limpia
Cargill, Incorporated
Tate & Lyle PLC
Ingredion Incorporated
Roquette Frères
Archer Daniels Midland Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Almidón con Etiqueta Limpia
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Archer Daniels Midland
- Roquette Freres
- Ulrick+Short
- BENEO GmbH
- Emsland Group
- Grain Processing Corporation
- Agrana Beteiligungs-AG
- Biesterfeld SE
- Gulshan Polyols Ltd.
- Avebe
- SMS Corporation
- Manildra Group
- Lehmann Ingredients
- Zih Mao Enterprise Co., Ltd.
- Lyckeby
- Gillco Ingredients
- Crespel & Deiters Group

Desarrollos Recientes de la Industria en el Mercado de Almidón con Etiqueta Limpia
- Marzo de 2026: Roquette Frères inauguró un nuevo centro piloto de almidón y poliol de más de 1.000 m² en su instalación de Lianyungang en China para fortalecer la investigación y el desarrollo localizados, la validación a escala piloto y el desarrollo a escala industrial, acelerando la innovación y el tiempo de comercialización de soluciones avanzadas de ingredientes a base de almidón.
- Octubre de 2025: Roquette Frères lanzó AMYSTA L 123, un almidón de guisante soluble térmicamente producido mediante un proceso patentado libre de enzimas y productos químicos, ampliando su cartera de almidones aptos para etiquetado con un ingrediente de origen vegetal diseñado para mejorar el rendimiento texturizante al tiempo que respalda las formulaciones alimentarias con etiqueta limpia.
- Julio de 2025: Royal Avebe y Brenntag ampliaron su alianza de distribución al mercado de los Estados Unidos, ampliando la disponibilidad de los almidones especiales a base de papa, proteínas y fibras de Avebe para fortalecer el suministro de ingredientes con etiqueta limpia en el sector de alimentos y nutrición de América del Norte.


Alcance del Informe Global del Mercado de Almidón con Etiqueta Limpia
El informe segmenta el mercado de almidón con etiqueta limpia por fuente en maíz, papa, tapioca/yuca, trigo y otras fuentes. Evalúa el tamaño del mercado, las perspectivas de crecimiento y las principales tendencias de demanda para cada fuente, al tiempo que evalúa sus propiedades funcionales y su adopción en diversas aplicaciones de uso final.
Analiza el mercado de almidón con etiqueta limpia por aplicación, cubriendo alimentos y bebidas, farmacéutica y suplementos, cuidado personal y cosméticos, y otras aplicaciones. El segmento de alimentos y bebidas se categoriza además en panadería y confitería, aperitivos, sopas, salsas y aderezos, lácteos, productos cárnicos y otras aplicaciones de alimentos y bebidas para proporcionar una evaluación integral de la demanda específica por aplicación.
El informe examina el mercado de almidón con etiqueta limpia en cinco regiones: América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con un análisis detallado de los países clave dentro de cada región. Evalúa el desempeño del mercado regional, las oportunidades de crecimiento, los desarrollos competitivos y los factores que influyen en la demanda tanto en los mercados establecidos como en los emergentes.
Resumen de la segmentación
| Maíz |
| Tapioca/Yuca |
| Papa |
| Trigo |
| Otros |
| Alimentos y Bebidas | Panadería y Confitería |
| Aperitivos | |
| Sopas, Salsas y Aderezos | |
| Productos Lácteos | |
| Carne y Productos Cárnicos | |
| Otros | |
| Farmacéutica y Suplementos | |
| Cuidado Personal y Cosméticos | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por Fuente | Maíz | |
| Tapioca/Yuca | ||
| Papa | ||
| Trigo | ||
| Otros | ||
| Por Aplicación | Alimentos y Bebidas | Panadería y Confitería |
| Aperitivos | ||
| Sopas, Salsas y Aderezos | ||
| Productos Lácteos | ||
| Carne y Productos Cárnicos | ||
| Otros | ||
| Farmacéutica y Suplementos | ||
| Cuidado Personal y Cosméticos | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del almidón con etiqueta limpia para 2031?
Se prevé que el mercado de almidón con etiqueta limpia alcance 3,56 mil millones de USD en 2031, partiendo de 2,59 mil millones de USD en 2026 a una CAGR del 6,56%.
¿Qué fuente lidera la demanda de almidón con etiqueta limpia?
El maíz lideró con una participación del 48,21% en 2025 porque ofrece amplia disponibilidad, sabor neutro y bajo riesgo de reformulación en las principales aplicaciones alimentarias.
¿Qué región tiene la mayor participación y cuál crece más rápido?
América del Norte tuvo la mayor participación con el 37,88% en 2025, mientras que se prevé que Asia-Pacífico se expanda más rápido con una CAGR del 7,65% hasta 2031.
¿Qué aplicación crece más rápido hasta 2031?
Los productos farmacéuticos y suplementos es la aplicación de más rápido crecimiento, con una CAGR proyectada del 7,35% de 2026 a 2031, respaldada por el creciente uso de excipientes en formatos de dosificación oral.
¿Cuál es el principal límite para un uso más amplio en alimentos procesados?
El mayor límite es el rendimiento en aplicaciones congeladas, refrigeradas y de larga vida útil, donde el almidón nativo aún puede enfrentar retrogradación, sinéresis e inestabilidad de congelación-descongelación.
Última actualización de la página el:



