
Tamanho e Participação do Mercado de Amido Clean Label
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Amido Clean Label por Mordor Intelligence
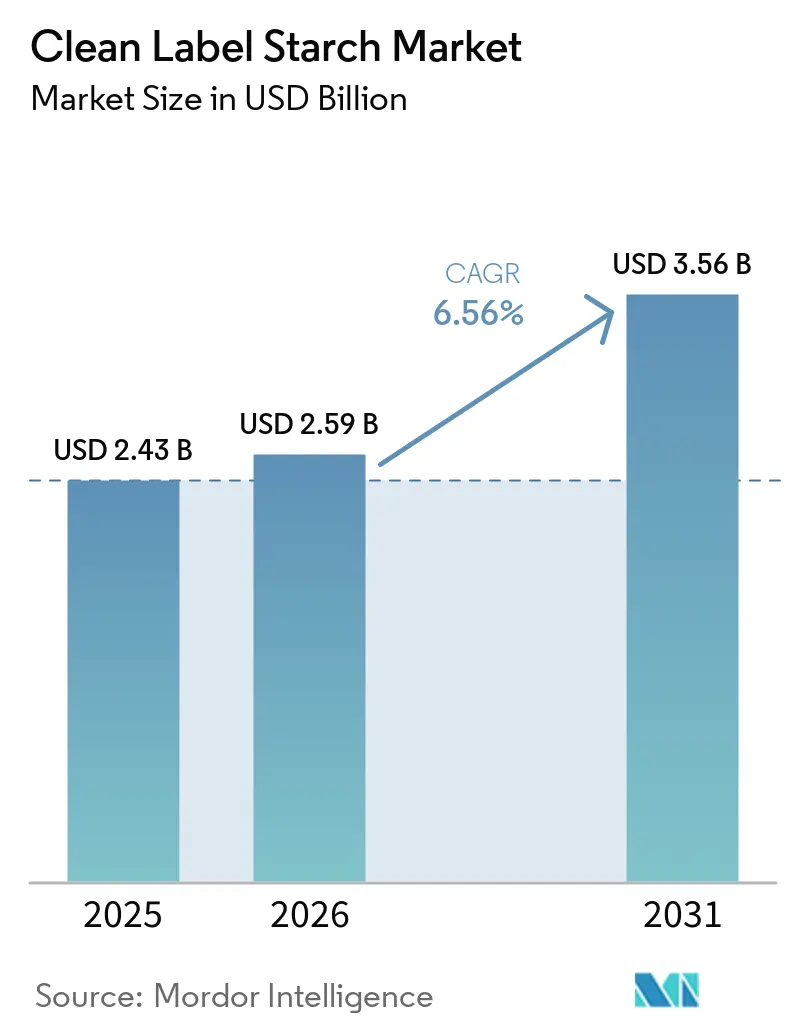
O tamanho do mercado de amido clean label deve crescer de 2,43 bilhões de USD em 2025 para 2,59 bilhões de USD em 2026 e está previsto para atingir 3,56 bilhões de USD até 2031, a um CAGR de 6,56% no período de 2026 a 2031. O crescimento no mercado de amido clean label é impulsionado pela mudança contínua na formulação de alimentos, que se afasta de ingredientes quimicamente modificados em direção a amidos fisicamente processados que podem ser declarados com nomes de ingredientes familiares, como amido de milho, amido de batata e amido de tapioca. À medida que os fabricantes de alimentos priorizam cada vez mais a rotulagem transparente de ingredientes, os amidos clean label estão se tornando uma alternativa preferida em uma ampla gama de produtos alimentícios processados. Sua compatibilidade com a demanda dos consumidores por ingredientes reconhecíveis está incentivando uma adoção mais ampla em alimentos embalados, formulações à base de plantas, produtos sem glúten e aplicações selecionadas de excipientes farmacêuticos, expandindo seu papel além das funções convencionais de espessamento e estabilização. O mercado também se beneficia do investimento contínuo em tecnologias de amido nativo funcional que aumentam a resistência ao calor, ao cisalhamento e a variações de pH, preservando o status clean label. Essas melhorias permitem que os fabricantes incorporem amidos nativos em ambientes de processamento mais exigentes que anteriormente dependiam de amidos modificados, aumentando sua viabilidade comercial em diversas aplicações de uso final.
Principais Conclusões do Relatório
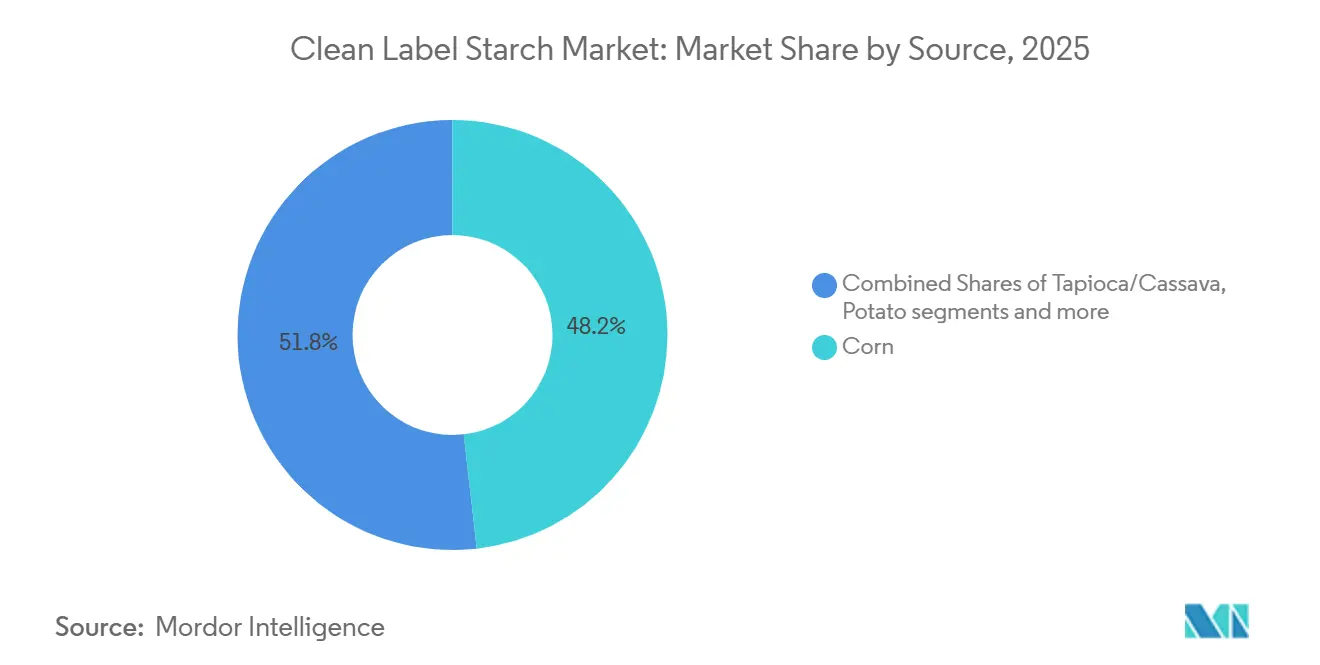
- Por fonte, o milho representou 48,21% do mercado de amido clean label em 2025. A tapioca/mandioca deve crescer a 7,05% até 2031.
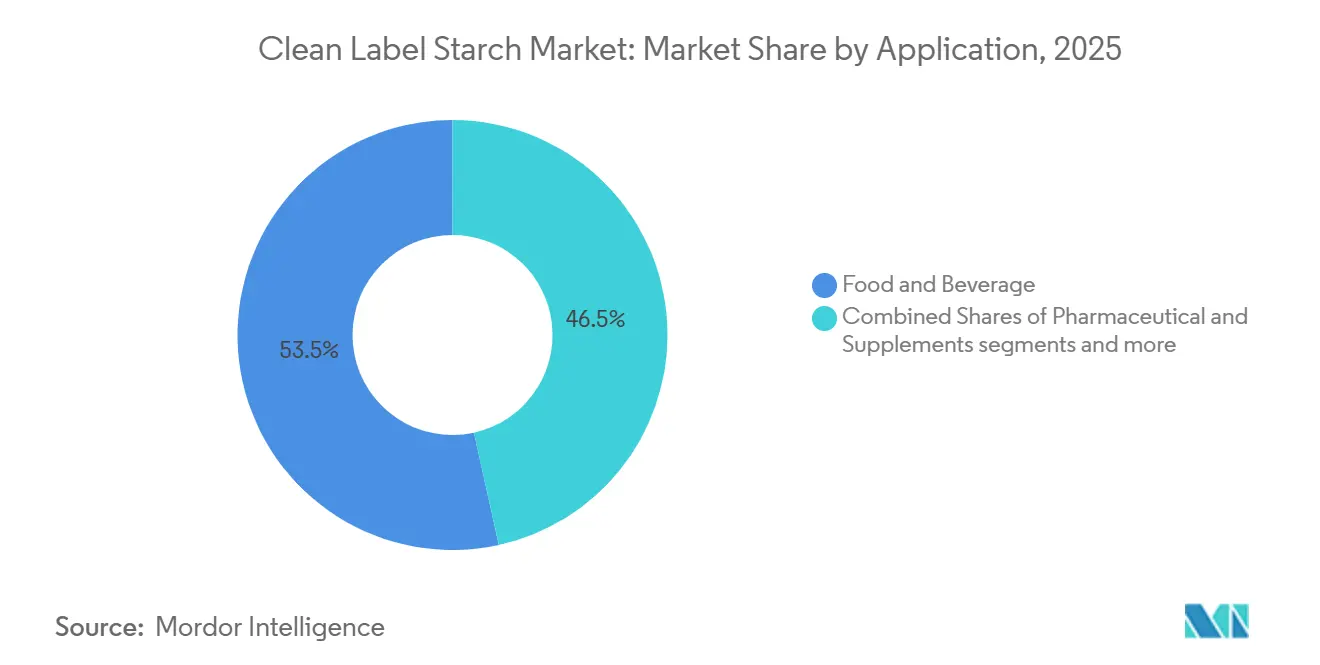
- Por aplicação, alimentos e bebidas representaram 53,46% do mercado de amido clean label em 2025. O segmento farmacêutico e suplementos está previsto para crescer a 7,35% até 2031.
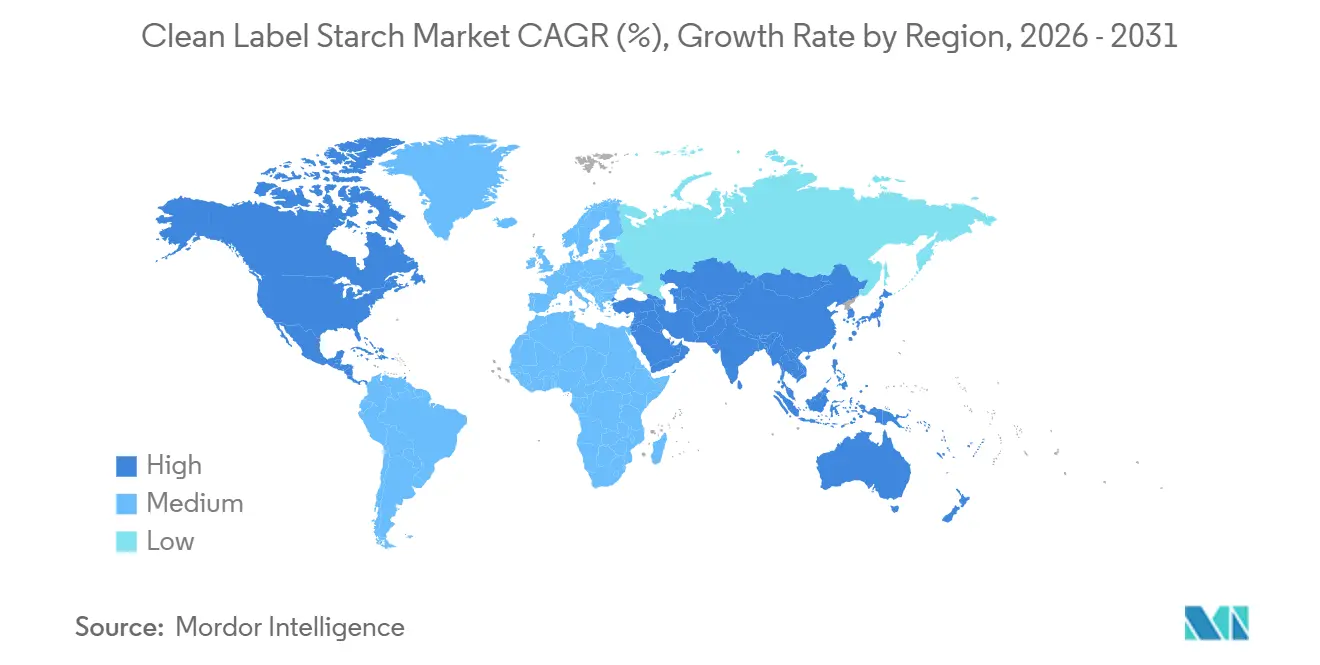
- Por geografia, a América do Norte deteve uma participação de 37,88% em 2025, enquanto a Ásia-Pacífico está projetada para registrar o CAGR mais rápido de 7,65%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Amido Clean Label*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por clean label e transparência de ingredientes em alimentos processados | +2.5% | Global, maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento da demanda por alimentos à base de plantas e veganos | +1.2% | Global, mais forte na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Avanços tecnológicos em amidos nativos funcionais | +0.9% | Global | Médio prazo (2-4 anos) |
| Adoção crescente em aplicações de excipientes farmacêuticos e de suplementos alimentares de alto valor | +0.6% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento da demanda por formulações sem glúten e adequadas para alérgicos | +0.5% | América do Norte e Europa, com expansão para categorias premium da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão do desenvolvimento de produtos alimentícios naturais e orgânicos | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Clean Label e Transparência de Ingredientes em Alimentos Processados
Os consumidores estão cada vez mais examinando os rótulos de ingredientes e preferindo produtos alimentícios formulados com ingredientes reconhecíveis e minimamente processados. Isso está levando os fabricantes a substituir amidos quimicamente modificados por alternativas clean label. Essa mudança está acelerando a adoção de amidos nativos que podem ser declarados simplesmente como amido de milho, amido de batata ou amido de tapioca, ao mesmo tempo em que entregam a textura e a estabilidade exigidas em alimentos processados. À medida que o posicionamento clean label se torna um fator-chave de compra, a transparência de ingredientes está emergindo como um importante motor de crescimento para o mercado de amido clean label. Essa tendência se reflete na recente inovação de produtos no setor de ingredientes. Em maio de 2025, a Marroquin Organic lançou uma nova linha de amidos clean label derivados de milho ceroso não transgênico, especificamente projetada para ajudar os fabricantes de alimentos a simplificar as listas de ingredientes sem sacrificar a funcionalidade. Esses lançamentos de produtos demonstram como os fornecedores estão respondendo à crescente demanda por declarações transparentes de ingredientes, mantendo o desempenho funcional esperado nos alimentos processados modernos.
Aumento da Demanda por Alimentos à Base de Plantas e Veganos
A crescente adoção de dietas à base de plantas está aumentando a demanda por amidos clean label, amplamente utilizados como texturizantes naturais, estabilizadores e aglutinantes em alternativas lácteas, substitutos de carne e alimentos prontos para consumo. De acordo com as Perspectivas Agrícolas OCDE-FAO 2025–2034, o consumo global de leguminosas atingiu 101 milhões de toneladas (Mt) em 2024, após crescer a uma média de 2% ao ano na década anterior, refletindo a demanda sustentada por ingredientes proteicos à base de plantas[1]Fonte: OCDE, "Perspectivas Agrícolas OCDE‑FAO 2025‑2034" oecd.org. O relatório também projeta que o consumo per capita global de leguminosas atingirá 8,6 kg até 2034, com a América do Norte registrando o crescimento mais rápido de 2,2% ao ano, apoiando a expansão contínua dos padrões alimentares à base de plantas que impulsionam o uso de amidos clean label em formulações alimentícias[2]Fonte: OCDE, "Perspectivas Agrícolas OCDE‑FAO 2025‑2034" oecd.org. Os fabricantes também estão expandindo a capacidade de produção para atender à crescente demanda por alimentos à base de plantas, criando maiores oportunidades para a adoção de ingredientes clean label. O Relatório sobre o Estado das Proteínas Alternativas 2024 do Good Food Institute informou que o setor anunciou 26 novas instalações de produção ou ampliações globalmente durante 2024, enquanto as empresas formaram 45 novas parcerias estratégicas nos setores de proteínas à base de plantas, fermentação e proteínas cultivadas para acelerar a inovação e a comercialização[3]Fonte: Good Food Institute, "Estado das Proteínas Alternativas" gfi.org. À medida que os fabricantes continuam a expandir portfólios de produtos à base de plantas com listas de ingredientes mais simples, espera-se que a demanda por amidos de origem natural cresça nas aplicações de panificação, alternativas lácteas, molhos e análogos de carne.
Avanços Tecnológicos em Amidos Nativos Funcionais
A inovação tecnológica está expandindo as capacidades de desempenho dos amidos clean label, permitindo que amidos nativos substituam alternativas quimicamente modificadas em uma gama mais ampla de aplicações alimentícias. De acordo com um artigo de agosto de 2025 publicado pelo Instituto de Tecnólogos de Alimentos (IFT), os avanços no melhoramento de culturas, juntamente com métodos físicos, enzimáticos e biológicos de modificação de amido, estão produzindo amidos clean label com funcionalidade aprimorada, ao mesmo tempo em que atendem à demanda dos consumidores por ingredientes minimamente processados. Novas variedades de amido ceroso contendo menos de 8% de amilose proporcionam alta viscosidade e excelente estabilidade em armazenamento a frio, enquanto amidos de alta amilose contendo mais de 50% de amilose oferecem maior teor de amido resistente, benefícios de fibra alimentar e propriedades de formação de filmes para aplicações alimentícias. O IFT também destaca que as modernas tecnologias de processamento físico, bem como as técnicas de modificação baseadas em enzimas, estão permitindo que os fabricantes melhorem a resistência do amido ao calor, ao cisalhamento, à acidez e à retrogradação sem depender de modificação química. Ferramentas analíticas avançadas, como o Analisador Rápido de Viscosidade 4800, capaz de avaliar o desempenho do amido a temperaturas de até 140°C, estão acelerando o desenvolvimento de amidos nativos de alto desempenho para condições de processamento exigentes. Esses avanços tecnológicos estão permitindo que os fabricantes de alimentos formulem produtos clean label com textura, estabilidade, desempenho de congelamento e descongelamento e vida útil aprimorados, apoiando uma adoção mais ampla de amidos nativos funcionais em aplicações de alimentos processados, bebidas e nutrição.
Adoção Crescente em Aplicações de Excipientes Farmacêuticos e de Suplementos Alimentares de Alto Valor
A crescente ênfase na transparência de ingredientes e na qualidade dos produtos nas indústrias farmacêutica e nutracêutica está expandindo o uso de amidos clean label como excipientes funcionais. Os fabricantes estão substituindo cada vez mais excipientes sintéticos ou quimicamente modificados por amidos nativos de alta pureza e derivados de plantas, que oferecem conformidade regulatória e apelo clean label. À medida que os consumidores prestam mais atenção à composição de comprimidos, cápsulas e suplementos alimentares, as empresas farmacêuticas estão priorizando excipientes que combinam funcionalidade comprovada com origem simples e reconhecível. Os amidos clean label são amplamente utilizados como aglutinantes, desintegrantes, cargas e estabilizadores em formas de dosagem sólida oral, proporcionando desempenho de processamento consistente e apoiando a transparência da formulação. Sua compatibilidade com os padrões de qualidade farmacopeicos, baixos perfis de impurezas e adequação para formulações à base de plantas e adequadas para alérgicos os tornam cada vez mais atraentes tanto para fabricantes farmacêuticos quanto para fabricantes de suplementos alimentares. À medida que o desenvolvimento de produtos de saúde continua a se concentrar em ingredientes naturais, sustentabilidade e confiança do consumidor, espera-se que a adoção de amidos nativos de grau farmacêutico aumente, criando novas oportunidades de crescimento de alto valor para o mercado de amido clean label.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da concorrência de hidrocoloides alternativos e ingredientes texturizantes | -0.8% | Global, concentrado na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Menor desempenho de vida útil em determinadas aplicações | -0.5% | Global | Médio prazo (2 a 4 anos) |
| Variações regulatórias nos mercados globais | -0.4% | Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Desafios de desempenho em alimentos altamente processados | -0.3% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Concorrência de Hidrocoloides Alternativos e Ingredientes Texturizantes
O mercado de amido clean label enfrenta crescente concorrência de hidrocoloides alternativos e ingredientes texturizantes de origem vegetal que oferecem desempenho funcional comparável ou superior em aplicações alimentícias específicas. Ingredientes como gomas, pectina, ágar, carragenina, derivados de celulose e fibras alimentares são cada vez mais utilizados para fornecer viscosidade, estabilização, formação de gel e retenção de umidade, ao mesmo tempo em que apoiam o posicionamento de produtos clean label. À medida que os fabricantes de alimentos buscam ingredientes multifuncionais que atendam simultaneamente aos requisitos de textura, vida útil e processamento, essas alternativas podem reduzir a dependência de amidos clean label em determinadas formulações. Um portfólio mais amplo de ingredientes funcionais também permite que os fabricantes personalizem formulações com base no desempenho específico da aplicação, custo e condições de processamento. Em produtos que exigem estabilidade ao congelamento e descongelamento, resistência a ácidos ou propriedades de suspensão, os hidrocoloides alternativos podem superar os amidos nativos, tornando-os a escolha preferida para alguns usuários finais. À medida que a inovação de ingredientes continua no setor de hidrocoloides, os fornecedores de amido clean label enfrentam pressão crescente para diferenciar seus produtos por meio de funcionalidade aprimorada, flexibilidade de formulação e desempenho específico para cada aplicação, o que limita o potencial de crescimento em categorias de alimentos altamente competitivas.
Menor Desempenho de Vida Útil em Determinadas Aplicações
Apesar das melhorias tecnológicas contínuas, os amidos clean label podem apresentar menor estabilidade funcional do que os amidos quimicamente modificados em determinadas aplicações alimentícias, particularmente aquelas que exigem vida útil prolongada ou exposição a condições de processamento desafiadoras. Os amidos nativos são geralmente mais suscetíveis à retrogradação, sinérese, perda de viscosidade e alterações de textura durante o armazenamento prolongado, ciclos repetidos de congelamento e descongelamento ou ambientes de processamento com alta acidez. Essas limitações podem afetar a consistência do produto e a aceitação do consumidor, tornando-os menos adequados para alguns alimentos processados premium. Como resultado, os fabricantes que produzem refeições congeladas, sobremesas refrigeradas, molhos, temperos e outros produtos com longos ciclos de distribuição podem continuar a depender de amidos modificados ou sistemas alternativos de texturização para atingir a estabilidade de produto necessária. Embora os avanços na modificação física e enzimática de amido estejam melhorando o desempenho dos amidos clean label, alcançar o mesmo nível de estabilidade a longo prazo em todas as aplicações continua sendo um desafio técnico. Essa lacuna de desempenho pode retardar a substituição de amidos convencionais em formulações alimentícias de alta demanda, restringindo uma adoção mais ampla de soluções de amido clean label.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Amido Clean Label
Por Fonte:
O Milho Lidera a Base Enquanto a Tapioca/Mandioca Ganha VelocidadeO milho representou 48,21% da participação no mercado de amido clean label em 2025, tornando-se a fonte dominante na fabricação comercial de alimentos. Sua ampla disponibilidade, custo-benefício, sabor neutro e ampla versatilidade funcional o tornam adequado para aplicações que incluem molhos, produtos de panificação, laticínios, alimentos processados e formulações de carne. Cadeias de suprimentos globais bem estabelecidas e disponibilidade consistente de matéria-prima fortaleceram ainda mais sua adoção entre os fabricantes que buscam ingredientes clean label confiáveis para produção em larga escala. Esses fatores continuam a posicionar o milho como a fonte preferida no mercado de amido clean label.
A tapioca/mandioca está projetada para registrar o CAGR mais rápido de 7,05% durante o período de previsão, impulsionada pela crescente demanda por produtos alimentícios à base de plantas, sem glúten e minimamente processados. Seu sabor neutro, textura suave e excelentes propriedades espessantes a tornam bem adequada para alternativas lácteas, bebidas, confeitaria e alimentos de conveniência. O crescimento do cultivo e da capacidade de processamento de mandioca nas principais regiões produtoras, aliado à crescente demanda por ingredientes clean label na fabricação global de alimentos, está apoiando ainda mais o crescimento do segmento. Enquanto isso, batata, trigo, arroz, ervilha e outras fontes de amido continuam a ganhar espaço em aplicações especializadas onde requisitos funcionais ou de formulação específicos são priorizados.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Aplicação:
Alimentos e Bebidas Detém a Maior Participação Enquanto o Setor Farmacêutico Avança Mais RápidoAlimentos e bebidas representaram 53,46% do mercado de amido clean label em 2025, tornando-se o maior segmento de aplicação. Essa dominância é impulsionada pelo uso generalizado de amidos clean label como espessantes, estabilizadores, texturizantes e agentes de retenção de umidade em produtos de panificação, laticínios, confeitaria, sopas, molhos, bebidas e alimentos processados. A crescente preferência dos consumidores por listas de ingredientes simples e alimentos minimamente processados está incentivando os fabricantes a substituir amidos quimicamente modificados por alternativas nativas, mantendo a qualidade e a funcionalidade do produto. Os esforços contínuos de reformulação nas categorias de alimentos embalados devem sustentar a posição do segmento.
O segmento farmacêutico e suplementos está projetado para registrar o CAGR mais rápido de 7,35% durante o período de previsão. O crescimento é apoiado pela crescente demanda por excipientes de alta pureza e derivados de plantas que oferecem desempenho confiável, alinhando-se às tendências de clean label e transparência de ingredientes. Os amidos nativos são cada vez mais utilizados como aglutinantes, cargas, desintegrantes e estabilizadores em comprimidos, cápsulas e formulações em pó devido à sua multifuncionalidade e compatibilidade com rigorosos padrões de qualidade. Cuidados pessoais, cosméticos, nutrição animal e aplicações industriais continuam a criar oportunidades adicionais à medida que os fabricantes adotam ingredientes de amido de origem natural em uma gama mais ampla de segmentos de uso final.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A América do Norte representou 37,88% da participação no mercado de amido clean label em 2025, tornando-se o maior mercado regional. A posição da região é apoiada pela abundante produção de milho, pela infraestrutura bem estabelecida de processamento de amido e por uma indústria de fabricação de alimentos madura. A crescente demanda por alimentos embalados clean label, produtos sem glúten e formulações à base de plantas continua a impulsionar a adoção de amidos nativos em uma ampla gama de aplicações. O forte foco regulatório na transparência de ingredientes e as cadeias de suprimentos bem desenvolvidas reforçaram ainda mais a posição da região no mercado global.
A Ásia-Pacífico está projetada para registrar o CAGR mais rápido de 7,65% durante o período de previsão. A região se beneficia da expansão da produção de alimentos processados, do crescimento da fabricação farmacêutica e da abundante disponibilidade de culturas ricas em amido, como mandioca e tapioca. O aumento da urbanização, a mudança nas preferências alimentares e a crescente demanda dos consumidores por produtos alimentícios minimamente processados estão acelerando a adoção de amidos clean label. O investimento contínuo em processamento de alimentos e fabricação de ingredientes também está apoiando o crescimento de longo prazo do mercado em toda a região.
A Europa permanece um mercado significativo, impulsionado pela forte preferência dos consumidores por ingredientes naturais, requisitos rigorosos de rotulagem de alimentos e demanda contínua por produtos alimentícios premium e orgânicos. A América do Sul está experimentando um crescimento constante, apoiado pela expansão da produção de alimentos processados e pela crescente adoção de ingredientes clean label no setor alimentício. O Oriente Médio e a África representam um mercado emergente, onde a crescente urbanizaão, a melhoria das capacidades de fabricação de alimentos e a crescente conscientização dos consumidores sobre a transparência de ingredientes estão gradualmente criando novas oportunidades para os fornecedores de amido clean label.

Cenário Competitivo
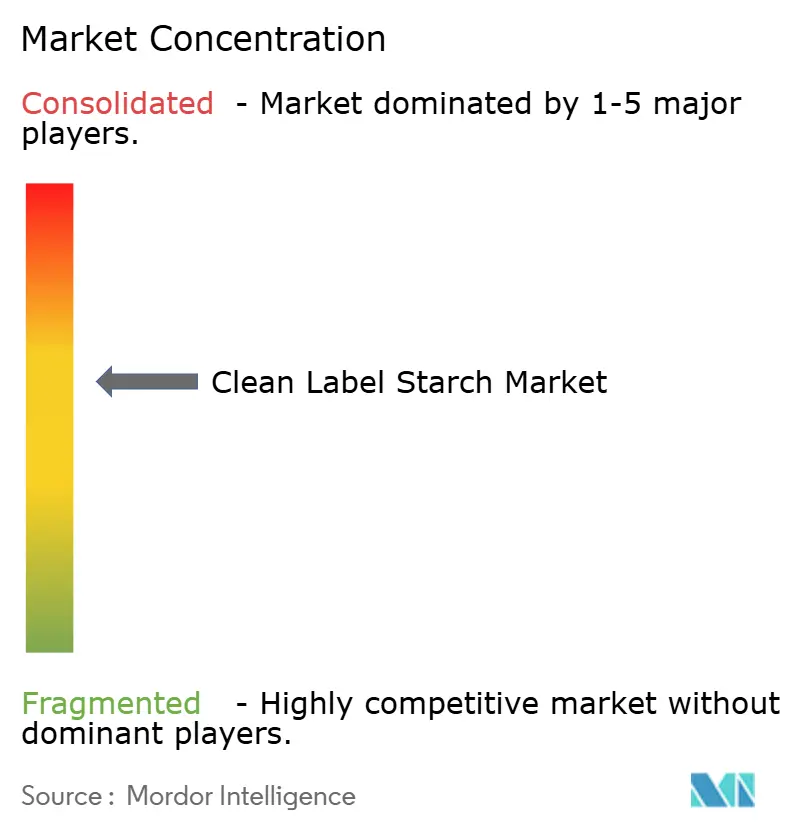
O mercado de amido clean label é moderadamente consolidado, com um pequeno número de fabricantes multinacionais de ingredientes respondendo por uma parcela significativa da receita global. Os principais participantes, incluindo Cargill, Incorporated, Ingredion Incorporated, Roquette Frères, Tate & Lyle PLC e Archer Daniels Midland Company, aproveitam a extensa capacidade de produção, portfólios diversificados de amido e redes de distribuição globais para manter suas posições de mercado. Sua ampla expertise em aplicações e relacionamentos de longa data com fabricantes de alimentos e bebidas proporcionam uma vantagem competitiva, enquanto fornecedores regionais continuam a competir em segmentos de culturas especializadas e mercados locais.
As empresas líderes estão focando em inovação de produtos, expansão de portfólio e investimentos em fabricação para fortalecer suas posições competitivas. Os participantes do mercado continuam a desenvolver amidos nativos funcionais com estabilidade aprimorada ao calor, cisalhamento, congelamento e descongelamento e pH, mantendo o status clean label, permitindo um uso mais amplo em alimentos processados, bebidas, excipientes farmacêuticos e produtos à base de plantas. Pesquisa e desenvolvimento, fornecimento sustentável, eficiência de produção e soluções de ingredientes específicas para cada aplicação permanecem estratégias centrais à medida que os fabricantes respondem à crescente demanda por ingredientes clean label de alto desempenho.
Ao lado dos grandes players globais estabelecidos, fabricantes emergentes e regionais estão expandindo constantemente sua presença ao direcionar aplicações de nicho e mercados mal atendidos. Essas empresas enfatizam expertise específica em culturas, suporte de formulação personalizado, ofertas de produtos orgânicos e não transgênicos e capacidades de fornecimento localizadas para se diferenciar de concorrentes maiores. À medida que a demanda por ingredientes clean label continua a se diversificar nas aplicações alimentícias, farmacêuticas e industriais, espera-se que fornecedores menores ganhem oportunidades ao atender requisitos especializados de clientes e introduzir soluções de amido adaptadas às necessidades evolutivas do mercado.
Líderes do Setor de Amido Clean Label
-
Cargill, Incorporated
-
Tate & Lyle PLC
-
Ingredion Incorporated
-
Roquette Frères
-
Archer Daniels Midland Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Amido Clean Label
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Archer Daniels Midland
- Roquette Freres
- Ulrick+Short
- BENEO GmbH
- Emsland Group
- Grain Processing Corporation
- Agrana Beteiligungs-AG
- Biesterfeld SE
- Gulshan Polyols Ltd.
- Avebe
- SMS Corporation
- Manildra Group
- Lehmann Ingredients
- Zih Mao Enterprise Co., Ltd.
- Lyckeby
- Gillco Ingredients
- Crespel & Deiters Group

Desenvolvimento Recente da Indústria no Mercado de Amido Clean Label
- Março de 2026: A Roquette Frères inaugurou um novo centro piloto de amido e poliol com mais de 1.000 m² em sua instalação de Lianyungang, na China, para fortalecer a pesquisa e o desenvolvimento localizados, a validação em escala piloto e o desenvolvimento em escala industrial, acelerando a inovação e o tempo de comercialização de soluções avançadas de ingredientes à base de amido.
- Outubro de 2025: A Roquette Frères lançou o AMYSTA L 123, um amido de ervilha termicamente solúvel produzido por meio de um processo patenteado sem enzimas e sem produtos químicos, expandindo seu portfólio de amidos com rótulo amigável com um ingrediente à base de plantas projetado para melhorar o desempenho texturizante enquanto apoia formulações alimentícias clean label.
- Julho de 2025: A Royal Avebe e a Brenntag expandiram sua parceria de distribuição para o mercado dos EUA, ampliando a disponibilidade dos amidos especiais à base de batata, proteínas e fibras da Avebe para fortalecer o fornecimento de ingredientes clean label no setor de alimentos e nutrição da América do Norte.


Escopo do Relatório Global do Mercado de Amido Clean Label
O relatório segmenta o mercado de amido clean label por fonte em milho, batata, tapioca/mandioca, trigo e outras fontes. Ele avalia o tamanho do mercado, as perspectivas de crescimento e as principais tendências de demanda para cada fonte, ao mesmo tempo em que avalia suas propriedades funcionais e adoção em diversas aplicações de uso final.
Ele analisa o mercado de amido clean label por aplicação, abrangendo alimentos e bebidas, farmacêutico e suplementos, cuidados pessoais e cosméticos e outras aplicações. O segmento de alimentos e bebidas é ainda categorizado em panificação e confeitaria, salgadinhos, sopas, molhos e temperos, laticínios, produtos cárneos e outras aplicações de alimentos e bebidas para fornecer uma avaliação abrangente da demanda específica por aplicação.
O relatório examina o mercado de amido clean label em cinco regiões: América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com análise detalhada dos principais países em cada região. Ele avalia o desempenho do mercado regional, as oportunidades de crescimento, os desenvolvimentos competitivos e os fatores que influenciam a demanda nos mercados estabelecidos e emergentes.
Visão geral da segmentação
| Milho |
| Tapioca/Mandioca |
| Batata |
| Trigo |
| Outros |
| Alimentos e Bebidas | Panificação e Confeitaria |
| Salgadinhos | |
| Sopas, Molhos e Temperos | |
| Produtos Lácteos | |
| Carne e Produtos Cárneos | |
| Outros | |
| Farmacêutico e Suplementos | |
| Cuidados Pessoais e Cosméticos | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Fonte | Milho | |
| Tapioca/Mandioca | ||
| Batata | ||
| Trigo | ||
| Outros | ||
| Por Aplicação | Alimentos e Bebidas | Panificação e Confeitaria |
| Salgadinhos | ||
| Sopas, Molhos e Temperos | ||
| Produtos Lácteos | ||
| Carne e Produtos Cárneos | ||
| Outros | ||
| Farmacêutico e Suplementos | ||
| Cuidados Pessoais e Cosméticos | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do amido clean label até 2031?
O mercado de amido clean label está previsto para atingir 3,56 bilhões de USD até 2031, subindo de 2,59 bilhões de USD em 2026 a um CAGR de 6,56%.
Qual fonte lidera a demanda por amido clean label?
O milho liderou com 48,21% de participação em 2025 porque oferece ampla disponibilidade, sabor neutro e baixo risco de reformulação nas principais aplicações alimentícias.
Qual região detém a maior participação e qual cresce mais rápido?
A América do Norte deteve a maior participação de 37,88% em 2025, enquanto a Ásia-Pacífico está prevista para expandir mais rapidamente a um CAGR de 7,65% até 2031.
Qual aplicação está crescendo mais rápido até 2031?
O segmento farmacêutico e suplementos é a aplicação de crescimento mais rápido, com um CAGR projetado de 7,35% de 2026 a 2031, apoiado pelo crescente uso de excipientes em formatos de dosagem oral.
Qual é o principal limite para um uso mais amplo em alimentos processados?
O maior limite é o desempenho em aplicações congeladas, refrigeradas e de longa vida útil, onde o amido nativo ainda pode enfrentar retrogradação, sinérese e instabilidade ao congelamento e descongelamento.
Página atualizada pela última vez em:



