
Marktgröße und Marktanteil für chloriertes Polyethylen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
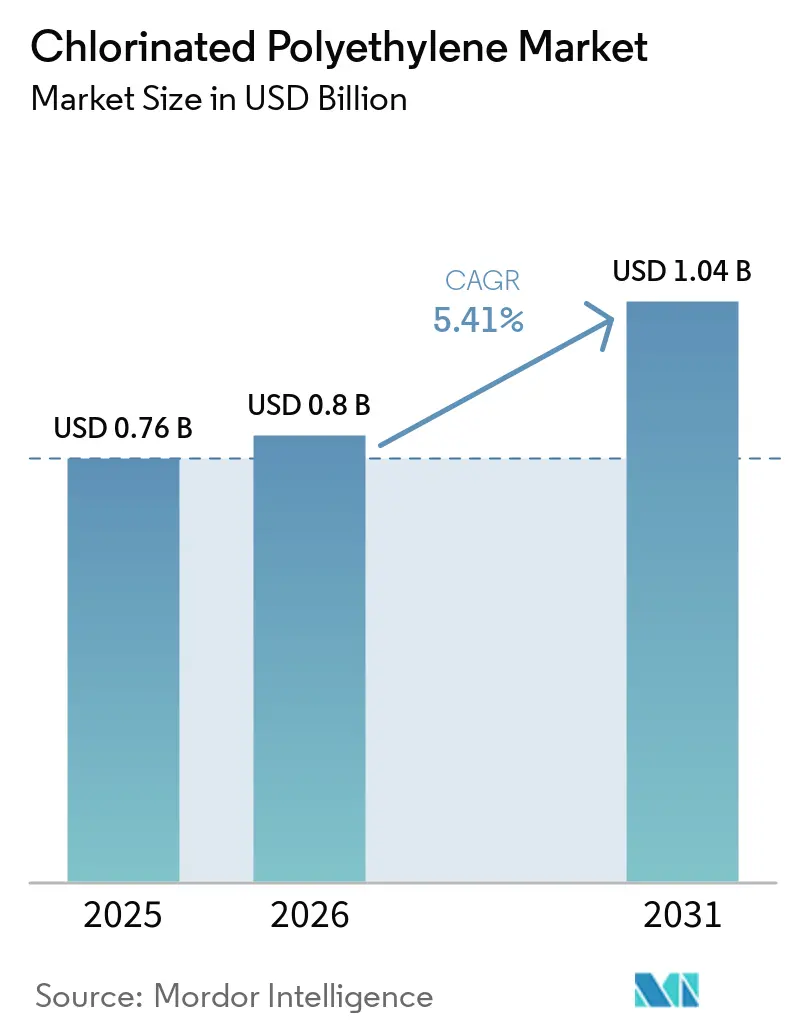
| Marktgröße (2026) | 0.8 Milliarden US-Dollar |
| Marktgröße (2031) | 1.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
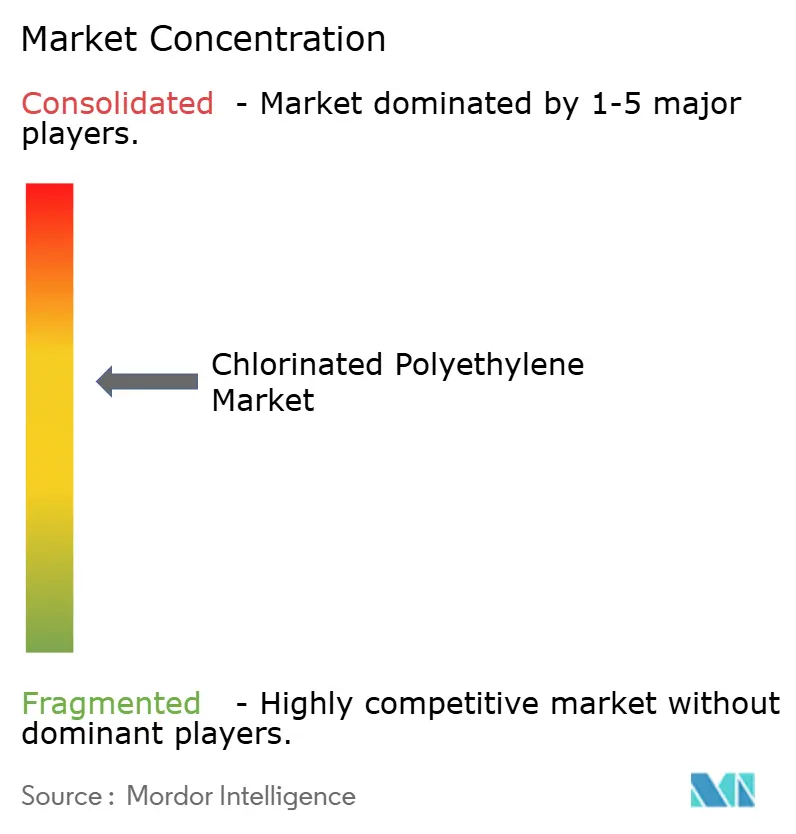
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chloriertes Polyethylen von Mordor Intelligence
Die Marktgröße für chloriertes Polyethylen wird voraussichtlich von 0,76 Milliarden USD im Jahr 2025 auf 0,8 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,04 Milliarden USD erreichen, mit einer CAGR von 5,41 % über den Zeitraum 2026–2031. Der Schwung resultiert aus dem fest verankerten Einsatz des Polymers als PVC-Schlagzähmodifikator, seiner wachsenden Rolle bei der Draht- und Kabelummantelung sowie seiner zunehmenden Verwendung in Schlauchverbindungen und Dreilagen-Dachbahnen. Die hohe Chlorkompatibilität ermöglicht es CPE, kosteneffiziente Ölbeständigkeit, Flammschutzleistung und Witterungsbeständigkeit zu liefern – Eigenschaften, die für thermoplastische Polyolefine ohne teure Additive schwer zu erreichen sind. Die Dominanz des asiatisch-pazifischen Raums festigt die Preisführerschaft im Markt für chloriertes Polyethylen: Regionale Hersteller profitieren von integrierten Chlor-Alkali-Ketten, kostengünstiger Kohle- oder erneuerbarer Elektrizität sowie der Nähe zu nachgelagerten PVC-Extrusionszentren. Halogenfreie Vorschriften in Europa und Teilen Nordamerikas drängen Formulierer dazu, CPE teilweise durch TPV-, SEBS- oder EVA-Mischungen zu ersetzen, doch CPE behält eine verteidigungsfähige Kosten-Leistungs-Nische überall dort, wo kontinuierliche Ölexposition, hohe Sonneneinstrahlung oder enge Biegeradien vorherrschen. Die Wettbewerbsintensität ist moderat; die fünf größten Hersteller erzielen etwa 55–60 % des Umsatzes, aber kein Unternehmen setzt einseitig Vertragspreise oder das Innovationstempo fest.
Wichtigste Erkenntnisse des Berichts
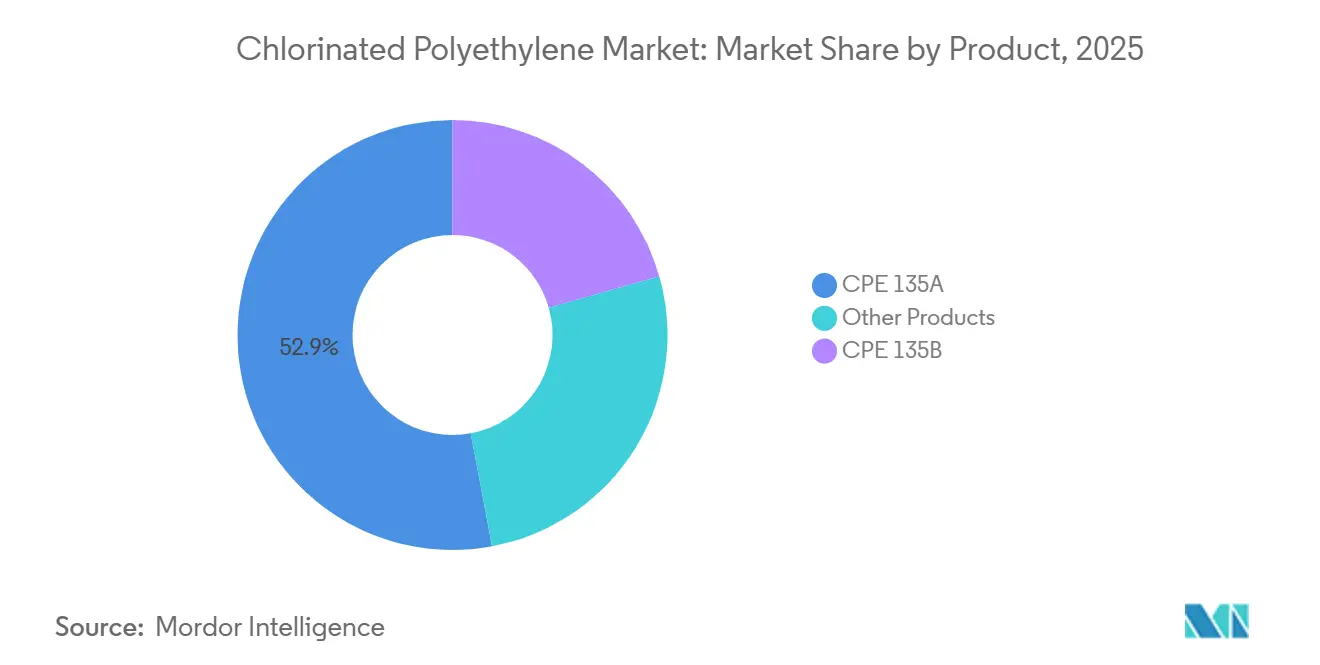
- Nach Produktklasse führte CPE 135A mit einem Umsatzanteil von 52,94 % im Jahr 2025, während die höherviskose CPE 135B-Klasse bis 2031 voraussichtlich mit einer CAGR von 5,51 % wachsen wird.
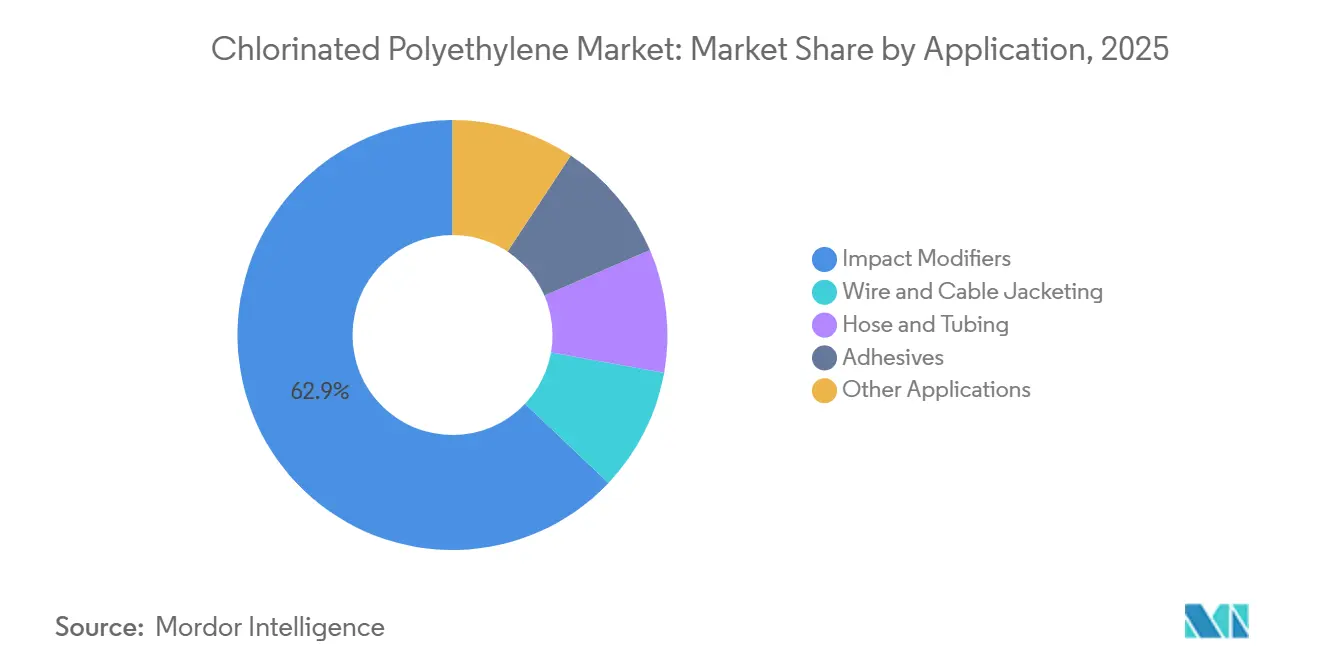
- Nach Anwendung entfielen 62,91 % des weltweiten Marktanteils für chloriertes Polyethylen im Jahr 2025 auf Schlagzähmodifikatoren, während Schläuche und Rohre die am schnellsten wachsende Endanwendung darstellen und bis 2031 mit einer CAGR von 5,97 % wachsen.
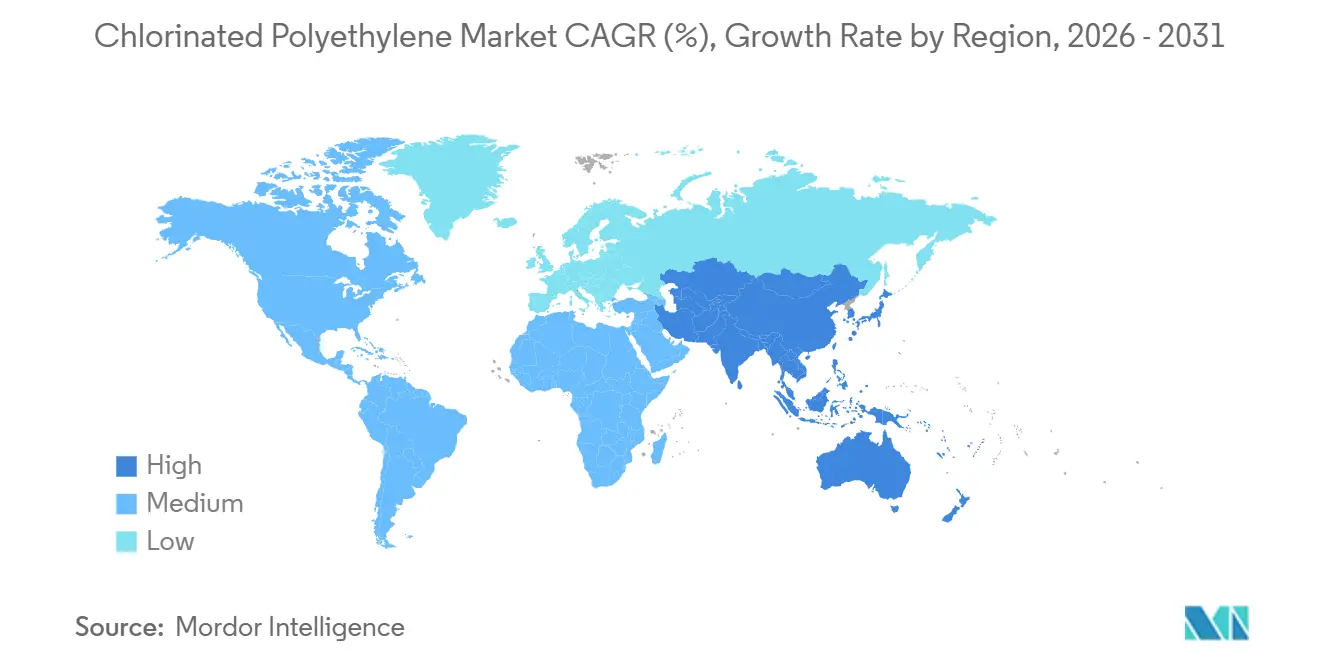
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 72,15 % am weltweiten Verbrauch, und es wird erwartet, dass er zwischen 2026 und 2031 eine CAGR von 5,78 % verzeichnen wird, womit er alle anderen Regionen übertrifft.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu halogenfreien flammhemmenden CPE-Hybriden | +0.8% | Nordamerika und EU, Ausstrahlungseffekte auf Elektronikhubs im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Chinesische angebotsseitige Expansion zur Steigerung der Wettbewerbsfähigkeit bei den Preisen | +1.2% | Global, mit stärkstem Effekt im asiatisch-pazifischen Raum und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Ölbeständige Schläuche für die Wasserstofftankstelleninfrastruktur | +0.6% | Nordamerika, EU, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Wachstum von 3-Lagen-Smart-Dachbahnen in tropischen Regionen | +0.5% | ASEAN, Naher Osten, Lateinamerika (Brasilien, Mexiko) | Mittelfristig (2–4 Jahre) |
| Vor-Ort-Chlorierungstechnologie zur Reduzierung von Scope-3-Emissionen in Europa | +0.4% | EU-Kernländer (Niederlande, Deutschland, Frankreich) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu halogenfreien flammhemmenden CPE-Hybriden
Formulierer senken den Gesamthalogengehalt, indem sie CPE mit Phosphor-Stickstoff-Intumeszenzsystemen mischen und UL-94-V-0-Bewertungen erreichen, während sie die IEC-60754-2-Schwellenwerte einhalten. Eine Studie aus dem Jahr 2025 zeigte, dass die Zugabe von mikroverkapseltem rotem Phosphor und Melamincyanurat Grenzwerte des Sauerstoffindex von über 34 % und eine Rauchdichte unter 80 Ds liefert, was 40 % weniger Mineralhydroxid-Füllstoff ermöglicht. Nordamerikanische und europäische Kabelwerke, die Rechenzentren und den Schienenverkehr beliefern, sind frühe Anwender, da lokale Vorschriften eine Raucharmutsleistung vorschreiben, ohne alle Halogene zu verbieten. Solche „halogenreduzierten” Verbindungen verlängern den Produktlebenszyklus im Markt für chloriertes Polyethylen, obwohl präzise Dispersion und feuchtigkeitsbeständige Verpackung die Formulierungskomplexität und die Kosten erhöhen.
Chinesische angebotsseitige Expansion zur Steigerung der Wettbewerbsfähigkeit bei den Preisen
Integrierte Ethylen- und Chlor-Alkali-Anlagen in der Provinz Shandong trieben die durchschnittlichen CPE-Barkosten im Jahr 2025 auf unter 1.200 USD pro Tonne und unterboten westliche Hersteller um 20–30 %[1]. Weifang Yaxing allein steigerte die Kapazität auf 80.000 Tonnen pro Jahr, sah jedoch, wie sich die Margen verengten, als die Exportnachfrage abkühlte, was zu einer Verlagerung hin zu Treibhausfolien- und Spezialschlauchqualitäten führte. Die Preisschwäche kommt Compoundeuren in Indien, Vietnam und Indonesien zugute, die kostensensible PVC- und Kabelsegmente bedienen, obwohl Qualitätsschwankungen bei kleineren Shandong-Betrieben Antidumping-Untersuchungen anheizen und das Markenvertrauen untergraben.
Ölbeständige Schläuche für die Wasserstofftankstelleninfrastruktur
Wasserstoffschläuche benötigen Außenmäntel, die Mineralöl, Abrieb und Sonnenlicht widerstehen. Die Spezifikationen von Southwire aus dem Jahr 2025 für Elektrofahrzeug-Ladekabel und Öl-Gas-Kabel nennen duroplastische CPE-Mäntel, die nach UL 44 und IEEE 1202 FT4 mit einer Dauertemperatur von 90 °C qualifiziert sind[2]. Während Innenauskleidungen HNBR oder FKM zur Permeationskontrolle bevorzugen, erfasst CPE 15–20 % des Volumens in Außenschichten, da Polyolefine ohne kostenintensive Additive nicht die gleiche Flamm-Öl-Balance erreichen. Geplante Stationsausbauten in Kalifornien, Deutschland, Japan und Südkorea untermauern den langfristigen Rückenwind für den Markt für chloriertes Polyethylen.
Wachstum von 3-Lagen-Smart-Dachbahnen
CPE-basierte Basislagen, die mit reflektierenden Mittelschichten und UV-stabilisierten Deckschichten verbunden sind, gewinnen in tropischen Klimazonen Marktanteile. Ihre Flexibilität, Ozonbeständigkeit und Kompatibilität mit Bitumenklebstoffen entsprechen ASTM D4068 und mindern Nahtversagen, das bei thermoplastischen Polyolefinbahnen häufig vorkommt. Eingebettete Leckerkennungssensoren erhöhen die anfänglichen Systemkosten um 25–35 %, liefern jedoch durch geringere Kühllasten und schnelle Lecklokalisierung eine Amortisation über den Lebenszyklus. Die Akzeptanz ist in Singapur, Dubai und dem Großraum Brasilien am stärksten und fördert die regionale Durchdringung im Markt für chloriertes Polyethylen.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbote der öffentlichen Beschaffung von chlorierten Kunststoffen in der EU | -0.7% | EU-Mitgliedstaaten, mögliche Übernahme im Vereinigten Königreich und Norwegen | Kurzfristig (≤ 2 Jahre) |
| Leistungsfortschritte bei TPV- und SEBS-Elastomeren | -0.9% | Global, angeführt von Automobil-OEMs in Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Aufkommende CO₂-Grenzausgleichszölle auf halogenierte Polymere | -0.6% | EU (CBAM), mögliche Ausweitung auf das Vereinigte Königreich und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbote der öffentlichen Beschaffung von chlorierten Kunststoffen in der EU
Deutschland, Frankreich und die Niederlande priorisieren nun LSZH-Materialien in öffentlich finanzierten Projekten. Obwohl REACH und die Bauproduktenverordnung kein vollständiges Verbot vorsehen, begrenzen Beschaffungsrichtlinien den Halogenwasserstoffgasgehalt auf ≤ 0,5 % gemäß IEC 60754-1. Kabel- und Dachlieferanten müssen doppelte Lagerbestände vorhalten und CPE auf Industriemärkte umlenken, während innerstädtische Brandschutzvorschriften verschärft werden. Der Markt für chloriertes Polyethylen sieht sich daher kurzfristig mit einer Erosion des europäischen Volumens und einer Margenverengung konfrontiert.
Leistungsfortschritte bei TPV- und SEBS-Elastomeren
Dynamische Vulkanisate aus EPDM-PP und hochmolekulare SEBS-Systeme entsprechen nun CPE 135A hinsichtlich Ölbeständigkeit und übertreffen es bei der Tieftemperaturflexibilität bei weitem – und das ohne Halogengehalt. Käufer von Automobil-Kabelbäumen und Kühlmittelschläuchen betrachten den halogenfreien Status als entscheidend für Recyclingvorschriften gemäß der EU-Altfahrzeugrichtlinie. Da die Skalierung von TPV die Kosten senkt, nimmt der Substitutionsdruck auf die Branche für chloriertes Polyethylen zu, insbesondere bei Fahrzeuginnenräumen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Teilkristalline Qualitäten dominieren, Spezialformulierungen skalierenDie Marktgröße für chloriertes Polyethylen für CPE 135A entfiel im Jahr 2025 auf einen Umsatzanteil von 52,94 %. Diese teilkristalline Qualität balanciert 35 ± 2 % Chlor mit einer Mooney-Viskosität von etwa 50 und erzeugt eine Shore-A-Härte von 60 und eine Dehnung von über 600 % – Kennzahlen, die für die Schlagzähmodifikation von Hart-PVC und Kabelmäntel geschätzt werden. Das höherviskose CPE 135B bietet zusätzliche Schmelzfestigkeit und ermöglicht die Blasfolienherstellung und die Beladung mit flammhemmenden Füllstoffen, was eine prognostizierte CAGR von 5,51 % bis 2031 unterstützt. Spezialvarianten – hochchlorigte (>40 % Cl) für UL-94-V-0-Kabelverbindungen, modifizierte Molekulargewichtsqualitäten für Gummimagnete und wärmestabile Versionen für Motorraum-Schläuche – erweitern gemeinsam die Wertschöpfungspools über das Standardharz hinaus.
Der Wettbewerb verschärft sich, da Hersteller in die vorgelagerte Produktion vordringen: Dow, Resonac und führende Shandong-Unternehmen liefern co-verarbeitete CPE-Phosphor-Masterbatches, die es Compoundeuren ermöglichen, schlüsselfertige raucharme Lösungen anzubieten. Dieser vertikale Schritt schützt die Marge bei flachen Rohstoffpreisen und bindet langfristige Kunden in integrierte Lieferverträge ein, was die Kundenbindung im gesamten Markt für chloriertes Polyethylen stärkt.

Nach Anwendung:
Schlagzähmodifikatoren dominieren, Schläuche und Rohre beschleunigen sichSchlagzähmodifikatoren absorbierten 62,91 % der Nachfrage im Jahr 2025, was die Fähigkeit von CPE widerspiegelt, die Izod-Schlagzähigkeit von Hart-PVC-Profilen bei Beladungen von 5–10 phr zu verdreifachen, ohne Glanz oder Bedruckbarkeit zu beeinträchtigen. Der Marktanteil für chloriertes Polyethylen im Bereich Schlagzähmodifikatoren wird voraussichtlich moderat zurückgehen, da TPV- und ASA-Legierungen in Europa in Fensterrahmen- und Rohrspezifikationen eindringen, doch das absolute Tonnagevolumen steigt weiterhin mit dem Bausektor in Indien und den ASEAN-Regionen.
Schläuche und Rohre werden mit einer CAGR von 5,97 % wachsen und die Marktgröße für chloriertes Polyethylen in diesem Endverwendungsbereich bis 2031 auf rund 0,13 Milliarden USD heben. Southwires SPEC 44122 legt die Manteldicke zwischen 3,7 mm und 8,3 mm fest – Werte, die Polyolefine unter identischen Abrieb-Öl-Flamm-Tests ohne Premiumzutaten kaum erreichen können. Das Wachstum resultiert aus der Überholung von Offshore-Ölschläuchen, Wasserstofftankleitungen und hochflexiblen Bergbaukabeln in Lateinamerika und Afrika.
Geografische Analyse
APAC Chloriertes Polyethylen Markt
Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 72,15 % an der weltweiten Nachfrage nach chloriertem Polyethylen und wird bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen. China verfügt über integrierte Ethylen- (62 Mt/Jahr) und Polyethylen-Anlagen (45 Mt/Jahr), die Chlor-Rohstoffe kostengünstig in CPE-Reaktoren einspeisen. Shandong-Cluster liefern Ab-Werk-Preise unter 1.200 USD/t, was Compoundeure in Indien und Vietnam dazu veranlasst, Marktanteile gegenüber XLPE und TPO zu gewinnen. Überkapazitäten drücken jedoch die Herstellermargen und ziehen periodische Antidumping-Untersuchungen aus der Türkei und Brasilien nach sich.
Nordamerika Chloriertes Polyethylen Markt
Das Wachstum des nordamerikanischen Marktes wird durch EV-Ladekabel, Stromkabel für Rechenzentren und Schläuche für die Ölindustrie gestützt. Bundesvorschriften erlauben den Einsatz von CPE in industriellen Leitungen; staatliche Beschaffungen in Kalifornien fordern zunehmend LSZH für Hochbelegungstransportmittel. Southwires EV-Ladestation-Spezifikation von 2025 (SPEC 45005) schreibt duroplastische CPE-Mäntel vor, um eine Dauerbetriebstemperatur von 90 °C und die FT4-Brandschutzkonformität zu gewährleisten. Solche Dokumente bestätigen die Beständigkeit von CPE trotz der Überprüfung von Halogenverbindungen.
Europa Chloriertes Polyethylen Markt
Der europäische Markt sieht sich mit einem doppelten Gegenwind konfrontiert: Nationale Beschaffungsverbote verringern die Tonnage bei Gebäudeverkabelungen, und der CBAM könnte die Einfuhrkosten für kohlenstoffintensive Importe erhöhen. Lokale Hersteller, angeführt von Nobian in den Niederlanden, rüsten Membran-Elektrolyseure in Kombination mit erneuerbarer Energie nach, um den eingebetteten Kohlenstoff zu reduzieren und die Wettbewerbsfähigkeit von CPE im Inland zu erhalten.
Amerika und MEA Chloriertes Polyethylen Markt
Südamerika, der Nahe Osten und Afrika verzeichnen eine steigende Nachfrage nach chloriertem Polyethylen. Brasilien und Mexiko setzen CPE-basierte Dreilagen-Bedachungen in tropischen Industriezonen ein; Saudi-Arabien und die Vereinigten Arabischen Emirate schreiben CPE-Mäntel für Offshore-Bohrkabel vor, bei denen eine Ölimmersion bei 90 °C routinemäßig erfolgt. Geringerer regulatorischer Druck auf Halogene und starke Sonneneinstrahlung treiben den schrittweisen Absatz voran und unterstützen ein diversifiziertes Wachstum im Markt für chloriertes Polyethylen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für chloriertes Polyethylen (CPE) hängt von der Verfügbarkeit von Ethylen und Chlor ab, wobei Chlor typischerweise aus integrierten Chloralkali-Anlagen bezogen wird, die die Ätznatron-Wirtschaftlichkeit mit den Chlorkosten verknüpfen. Diese Integration erklärt teilweise die Preisführerschaft der Region Asien-Pazifik und unterstützt, warum Cluster in Shandong CPE zu niedrigen Barkosten liefern können. Sie ermöglicht es Herstellern auch, Multi-Produkt-Portfolios zu betreiben, in denen CPE neben anderen chlorierten Polymeren und verwandten Zwischenprodukten existiert. Die vorgelagerte und primäre Fertigung konzentriert sich auf Shandong, einschließlich Weifang Yaxing (mit Chloralkali- und CPE-Produktion an einem Standort) und Shandong Gaoxin Chemical (berichtete Kapazität von 60.000 Tonnen/Jahr über chlorierte Polymermaterialien einschließlich CPVC, HCPE und CPE). Spezialorientierte Akteure wie Sundow Polymers setzen den Schwerpunkt auf F&E und angrenzende PVC-Verarbeitungshilfsmittel.
Die Wertschöpfung im Midstream-Bereich verschiebt sich zunehmend vom Verkauf von Standardharzen hin zu vorcompoundierten und anwendungsspezifisch zugeschnittenen Lösungen, einschließlich CPE für Schlagzähmodifikator-Masterbatches, Kabelummantelungscompounds und Spezialschlauchqualitäten. Nachgelagert wird CPE von PVC-Compoundeuren und -Verarbeitern für starre PVC-Profile, Kabelwerke, Hersteller von Schläuchen und Rohren sowie Produzenten von Dachbahnen verwendet. In diesen Endanwendungen treibt die Qualifizierung nach Normen wie UL 44 und IEEE 1202 FT4 für Kabelummantelungen die Formulierungsunterstützung, konsistente Qualitätssicherung und feuchtigkeitssichere Verpackung voran. Der Vertrieb erfolgt über Direktverträge mit großen Compoundeuren sowie über regionale Distributoren und Exportkanäle, und Handelsrisiken wie Antidumpinguntersuchungen und CO2-bezogene Importprüfungen können die Vertriebswegentscheidungen beeinflussen und Anbieter dazu ermutigen, Qualitäten und Zielindustrien zu diversifizieren.
Wettbewerbslandschaft
Der Markt für chloriertes Polyethylen ist moderat konsolidiert. Kostenorientierte Hersteller in Shandong halten aggressive Kapazitätserweiterungen aufrecht. Das 80-Kilotonnen-pro-Jahr-Werk von Weifang Yaxing veranschaulicht Skaleneffekte, leidet jedoch unter Margenverwässerung, wenn Exportrückgänge auf inländisches Überangebot treffen, was das Management dazu veranlasst, die Produktion in Folienqualitäts-CPE und Spezialschlauchverbindungen zu lenken.
Mehrwertorientierte Akteure wie Dow und Resonac verlagern sich auf Spezial-CPE. Der ELASLEN-Katalog von Resonac aus dem Jahr 2024 listet chlorarme Qualitäten für Klebstoff-Gummi-Legierungen, mittlere Qualitäten für PVC-Modifikatoren und hochchlorigte Qualitäten für V-0-Flammsysteme auf, gebündelt mit Formulierungsdienstleistungen, um sich in Halbleitergeräteplatten und EMI-abschirmenden Magneten zu verankern. Diese Verlagerung hebt die durchschnittlichen Verkaufspreise an und puffert gegen halogenfreie Substitution.
Aufkommende Disruptoren mischen CPE mit Phosphor-Stickstoff-Synergisten oder vor-compoundieren CPE-EPDM, um LSZH-Anforderungen zu erfüllen. Ihre nachgelagerte Integration erfasst Margen und hält die Eintrittsbarrieren hoch. Das Wettbewerbsrisiko dreht sich um Regulierung: EU-Beschaffungsverbote und CBAM-Kohlenstofffaktoren fragmentieren Märkte in Compliance-Premium- und Niedrigkostenebenen und zwingen multinationale Unternehmen, geteilte Lagerbestände zu verwalten und maßgeschneiderte Zertifizierungswege zu beschreiten.
Marktführer in der Branche für chloriertes Polyethylen
-
Weifang Yaxing Chemical Co. Ltd
-
Sundow Polymers Co. Ltd
-
Shandong Gaoxin Chemical Co. Ltd
-
Dow
-
Hangzhou Keli Chemical Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chloriertes Polyethylen Markt Unternehmen in diesem Bericht
- Aurora Material Solutions
- Bontecn Group China Co. Ltd
- Dow
- Dycon Chemicals
- Epigral Limited
- Hangzhou Keli Chemical Co. Ltd
- Jiangsu Tianteng Chemical Industry Co. Ltd
- Resonac Holdings Corporation
- Shandong Gaoxin Chemical Co. Ltd
- Shandong Ketian Chemical Co. Ltd
- Shandong Novista Chemical Ltd (Novista Group)
- Shandong Rike Chemical Co.,Ltd
- Shandong Xiangsheng New Materials Technology Co. Ltd
- Shandong Xuye New Materials Co. Ltd
- Sundow Polymers Co. Ltd
- Weifang Yaxing Chemical Co. Ltd
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf höherwertige Qualitäten und compoundfertige Formate, die Kabel-, Schlauch- und Dachbahnenkunden helfen, Brand-, Rauch- und Öl-/Wetterbeständigkeit auszubalancieren, während sich die Materialpräferenzen verschärfen. Halogenreduzierte CPE-Hybridsysteme in Kombination mit Phosphor-Stickstoff-Intumeszenzpaketen unterstützen UL-94 V-0-Ziele und erfüllen gleichzeitig die IEC-60754-Grenzwerte, was CPE in Anwendungen präsent hält, in denen Polyolefine ohne kostspielige Additivbeladung nur schwer eine vergleichbare Brand-, Öl- und Abrasionsleistung erzielen können. Für CPE-Anbieter und -Compoundeure unterstützt dies die Entwicklung leistungszertifizierter, rauchreduzierter Lösungen für Rechenzentrums-Stromkabel, Transitverkabelung und industrielle Verkabelungssegmente, die geringe Rauchentwicklung vorschreiben, ohne chlorierte Materialien vollständig auszuschließen.
Auf der Angebotsseite verstärken die Bewegungen der Hersteller hin zu Spezialprodukten die Chancen für differenziertes CPE und angrenzende Modifikatorsysteme. Weifang Yaxing startete im Dezember 2025 die Testproduktion für ein Hightech-Neumaterialprojekt mit einer Kapazität von 45.000 Tonnen/Jahr, was auf zusätzliche Kapazitäten und Fähigkeiten hindeutet, die auf höherwertige Materialsegmente abzielen, die sich mit CPE-Wertpools wie Spezialfolien und schlauchbezogenen Formulierungen überschneiden. Sundow Polymers erweiterte zudem sein Angebot an PVC-Modifikatoren mit einer im Januar 2026 eingeführten Hochleistungs-Pulver-Nitrilkautschuk-Serie (PNBR), was einen kommerziellen Vorstoß in Richtung elastomerer Modifikatoren und Blendstrategien widerspiegelt, die PVC-Compoundeure mit CPE co-formulieren können, wenn Formulierungs- und Halogenziele übereinstimmen. Das Wachstum dreilagiger Dachbahnen in tropischen Regionen und die spezifikationsgetriebene Nachfrage nach öl- und flammbeständigen Schlauch- und Kabelummantelungen, einschließlich Außenschichten für wasserstoffbezogene Schläuche, bleiben praktische Einstiegspunkte für CPE-Anbieter, die konsistente Qualität, Zertifizierungsdokumentation und integrierte Additivpakete unterstützen können.
Neueste Industrielle Entwicklungen in Chloriertes Polyethylen Markt
- Januar 2026: Sundow Polymers brachte eine neue Serie von Hochleistungs-Pulver-Nitrilkautschukprodukten (PNBR) unter der Marke Sundow Wellan PNBR auf den Markt, die zur Modifizierung weicher und halbstarrer PVC-Compounds bestimmt ist. Dieser Schritt erweitert das Formulierungswerkzeugset für PVC-Kunden, die auch CPE-Schlagzähmodifikatoren und Ummantelungsmaterialien beziehen, und unterstützt gebündelte Verkäufe über verwandte Elastomer-Modifikatorsysteme.
- Dezember 2025: Weifang Yaxing begann mit der Testproduktion eines Hightech-Neumaterialprojekts mit einer Kapazität von 45.000 Tonnen/Jahr, zusammen mit Industrialisierungsprojekten für 500 Tonnen/Jahr Hexachlorcyclotriphosphazen und 500 Tonnen/Jahr Benzalkoniumchlorid. Dies erweitert die Fähigkeiten und Lieferoptionen für höherwertige chemische und materialbezogene Produkte und prägt die Wettbewerbsdynamik für Spezialqualitäten chlorierter Polymere in China.
- Juni 2025: Sundow Polymers gab die Entwicklung und Markteinführung von leistungsstarken Ersatzstoffen für Antimontrioxid (ATO) bekannt, einschließlich teilweiser (SD9000) und vollständiger (99A-100) Alternativen. Die Einführung unterstützt die Kontinuität der Flammschutzformulierung für chlorierte Polymer- und PVC-Compoundeure, die mit Additivkosten- und Lieferbeschränkungen konfrontiert sind, und steht im Einklang mit der Marktverschiebung hin zu alternativen Flammschutzsystemen in Kabel- und Leitungscompounds.
Chloriertes Polyethylen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für chloriertes Polyethylen die Erlöse aus dem Verkauf von chloriertem Polyethylenharz, das als Schlagzähmodifikator und elastomere Verbindung in wichtigen industriellen Anwendungen eingesetzt wird, gezählt am ersten Punkt des kommerziellen Verkaufs.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nachgelagerte Fertigwarenwerte wie fertige Kabel, PVC-Rohre, Dachabdichtungsbahnen und gefertigte Gummiteile, die CPE lediglich als Bestandteil enthalten.
Segmentierungsübersicht
- Nach Produkt
- CPE 135A
- CPE 135B
- Andere Produkte
- Nach Anwendung
- Schlagzähmodifikatoren
- Draht- und Kabelummantelung
- Schläuche und Rohre
- Klebstoffe
- Andere Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit dem Aufbau eines grundlegenden Angebots- und Nachfragebildes anhand öffentlich zugänglicher und nachprüfbarer Informationen. Dazu gehören chemische Produktions- und Handelsindikatoren aus Quellen wie den Daten der US International Trade Commission (USITC), UN Comtrade und nationalen Statistikämtern, die uns helfen zu verstehen, wohin Polymere und wichtige Ausgangsstoffe regional fließen.
Um Endverbrauchssignale zu verankern, sichten wir außerdem Quellen wie Veröffentlichungen des American Chemistry Council, EU-Regulierungsseiten zur Polymer- und Additivkonformität sowie begutachtete Polymerfachzeitschriften, die den CPE-Einsatz bei der PVC-Schlagzähmodifikation und der Leistung von Kabelummantelungen behandeln. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden anschließend zur Gegenprüfung von Kapazitätserweiterungen, Kommentaren zur Anlagenauslastung und Preisentwicklungen herangezogen. Bei Bedarf greifen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Aufzeichnungen auf Sendungsebene zurück, um Lücken zu schließen, die sich aus öffentlichen Texten allein schwer bestätigen lassen. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Unser Team validiert die Desk-Research-Ergebnisse durch Interviews und strukturierte Umfragen mit CPE-Herstellern, Compoundeuren, Distributoren und großen Endverbrauchern in den Bereichen Kabel und Leitungen, Kunststoffmodifikation und industrielle Gummiwaren. Da es sich um einen globalen Markt handelt, stellen wir außerdem sicher, dass das Feedback ausgewogen über APAC, EMEA und Amerika verteilt ist, und gleichen Unterschiede bei Preisen, Qualitäten und Anwendungsmix vor der Fertigstellung des Modells ab.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | CXOs: 17 % | APAC: 48 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 25 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 58 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Polymernachfragepools aus der Endverbrauchsproduktionsaktivität und den Handelsströmen rekonstruiert und anschließend mithilfe von anwendungsspezifischen Durchdringungsquoten in den CPE-Verbrauch umgerechnet werden. Zu den wichtigsten Nachfrageankern, die wir verwenden, gehören PVC-Verarbeitungsvolumina, bei denen Schlagzähmodifikatoren üblich sind, Trends bei der Kabel- und Leitungsproduktion sowie die Nachfrage nach flexiblen Verbindungen in industriellen Gummiwaren, die zusammen dazu beitragen, die Gesamtwerte realistisch zu halten.
Zur Plausibilitätsprüfung der Gesamtwerte werden selektive Bottom-up-Näherungen verwendet, beispielsweise die Aggregation einer Stichprobe von Lieferantenumsätzen, sofern Offenlegungen vorliegen, sowie die Überprüfung von Durchschnittsverkaufspreisbändern anhand geschätzter Volumina nach Region. Zu den wichtigsten Eingangsgrößen, die im Modell verfolgt werden, gehören der CPE-Qualitätenmix (zum Beispiel 135A gegenüber anderen Qualitäten), regionale Preisunterschiede und Währungszeitpunkte, Kapazitätserweiterungen und Auslastungsentwicklung, Verfügbarkeit von Ersatzmodifikatoren sowie wichtige Endverbrauchszyklen in der Bau- und Elektroindustrie. Für die Prognose stützen wir uns auf Szenarioanalysen, die durch einfache regressionsartige Beziehungen zwischen Endverbrauchsindikatoren und der CPE-Nachfrage unterstützt werden; anschließend werden die Annahmen mit primären Rückmeldungen zu Preis- und Adoptionsänderungen einem Stresstest unterzogen. Wenn die Bottom-up-Transparenz begrenzt ist, werden Lücken durch konservative Abdeckungsfaktoren behandelt, die während Expertengesprächen überprüft und nur dann angepasst werden, wenn die unterstützenden Belege konsistent sind.
Datenvalidierung und Aktualisierungszyklus
Wir führen mehrere Prüfungen vor der Freigabe durch, damit ein ungewöhnlicher Eingabewert das Ergebnis nicht verzerrt. Modellausgaben werden mit unabhängigen Signalen verglichen, wie angekündigten Kapazitätsänderungen, Handelsbewegungen für relevante Polymerkategorien und von Marktteilnehmern mitgeteilten Preisentwicklungen; anschließend werden Ausreißer Zeile für Zeile überprüft.
Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Annahmen konsistent über Regionen und Jahre hinweg angewendet werden; Folgegespräche werden ausgelöst, wenn im Vergleich zu früheren Zyklen oder bekannten Marktereignissen große Abweichungen auftreten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Abschaltungen, neuen Anlagen oder abrupten Schwankungen bei Rohstoff- oder Energiekosten. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Sichtweise erhalten.
Marktgröße für chloriertes Polyethylen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für chloriertes Polyethylen können weit auseinanderliegen, da jede Quelle ihren eigenen Mix aus Qualitäten, Anwendungen und Zeitpunkten für Preise und Währungsumrechnung verwendet und Prognosen auf unterschiedlichen Endverbrauchsannahmen aufgebaut werden.
Die größten Treiber hängen in der Regel davon ab, ob die Zählung nur auf Harzsales beschränkt bleibt oder auf höherwertige compoundierte und verarbeitete Produkte ausgeweitet wird, und auch davon, ob die Nachfrage an den Einsatz als PVC-Schlagzähmodifikator und Kabelummantelungsvolumina geknüpft ist oder als breiterer Elastomermarkt behandelt wird. Einige Quellen gehen auch von einem aggressiveren Preispfad aus, während andere auf älteren Basisjahren beruhen und Auslastungs- und Handelssignale nicht so häufig überprüfen, was die aktuelle Jahreszahl verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,76 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,89 Milliarden USD (2024) | Verwendet eine presseartige Schätzung, die Harze und elastomere Verwendungen mit breiten Endverbrauchskategorien zu bündeln scheint, und spiegelt außerdem ein früheres Basisjahr mit einem höheren Wachstumspfad wider, der den ausgewiesenen Wert anheben kann. |
| Branchenbulletin B | 0,73 Milliarden USD (2025) | Konzentriert sich enger auf ausgewählte Anwendungen und neigt dazu, konservative Preisbänder und eine begrenzte regionsübergreifende Validierung anzuwenden, was den Gesamtwert im Vergleich zu einer vollständigen Qualitäten- und Anwendungsmix-Aggregation nach unten ziehen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Markterlös gezählt wird und wie aktuelle Preise und der Anwendungsmix aktualisiert werden; diese Annahmen werden dann in die Prognose übertragen. Die Bindung der Größenbestimmung an Harzsales und die Gegenprüfung mit Endverbrauchsindikatoren und Handelssignalen trägt dazu bei, den Wert für 2025 nachvollziehbar zu halten – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für chloriertes Polyethylen?
Die Marktgröße für chloriertes Polyethylen wird voraussichtlich von 0,76 Milliarden USD im Jahr 2025 auf 0,8 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,04 Milliarden USD erreichen, mit einer CAGR von 5,41 % über den Zeitraum 2026–2031.
Welche Produktklasse erzielt derzeit den höchsten Umsatz?
Das teilkristalline CPE 135A führte mit 52,94 % des Umsatzes im Jahr 2025, da sein Chlorgehalt von 35 % die PVC-Schlagzähmodifikation und die Kabelummantelung optimiert.
Warum trägt der asiatisch-pazifische Raum den Großteil der weltweiten Nachfrage?
Integrierte Chlor-Alkali- und PVC-Extrusionsketten in China, Indien und Südostasien liefern kostengünstige Rohstoffe und Nähe zu Kabel- und Bau-Endverbrauchern, was der Region im Jahr 2025 einen Anteil von etwa 72 % einbrachte.
Wie schnell werden Schlauch- und Rohranwendungen bis 2031 wachsen?
Es wird prognostiziert, dass sie eine CAGR von 5,97 % verzeichnen werden, angetrieben durch Wasserstofftankstellen, den Austausch von Offshore-Schläuchen und die Infrastruktur für Elektrofahrzeug-Ladestationen.
Welche Kostenauswirkungen könnte der CO₂-Grenzausgleichsmechanismus der EU auf Importe haben?
An eingebettete Emissionen geknüpfte Zertifikate könnten nach 2028, wenn Polymere in das System aufgenommen werden, für kohlebetriebene chinesische Qualitäten 50–100 EUR pro Tonne hinzufügen.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Hersteller kontrollieren etwa 55–60 % des weltweiten Umsatzes, was einem moderaten Konzentrationsgrad von 6/10 entspricht.