
Marktgröße und Marktanteil für Rechenzentren in Chennai
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
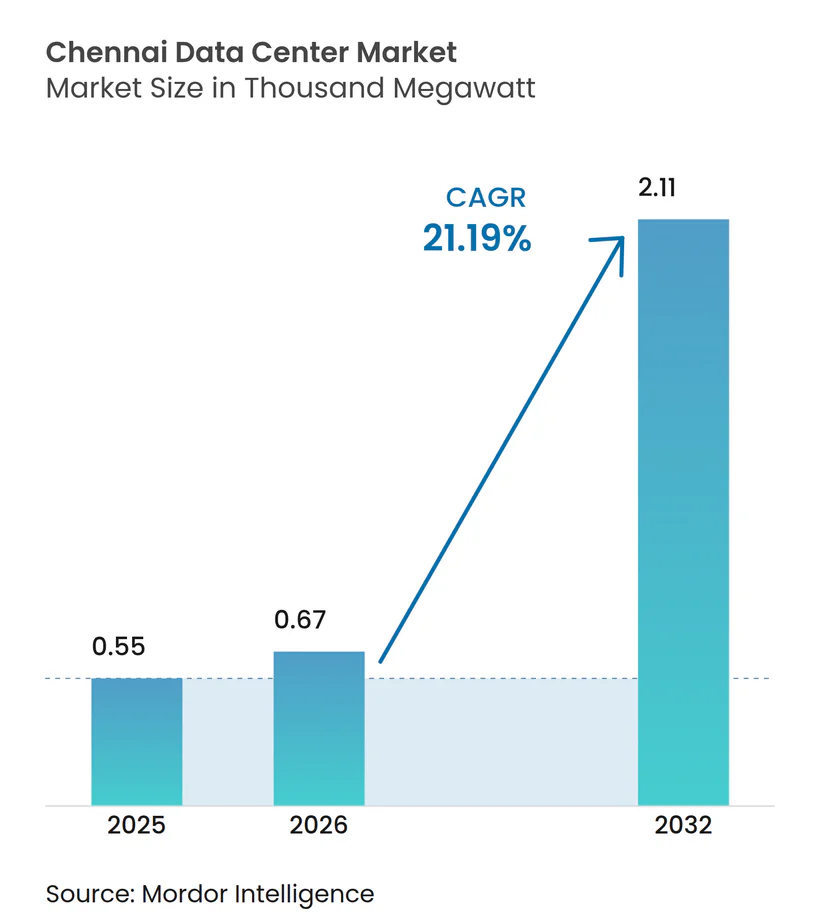
| Marktgröße im Basisjahr (2025) | 0.55 Tausend Megawatt |
| Marktvolumen (2026) | 0.67 Tausend Megawatt |
| Marktvolumen (2032) | 2.11 Tausend Megawatt |
| Wachstumsrate (2026 - 2032) | 21.19 % |
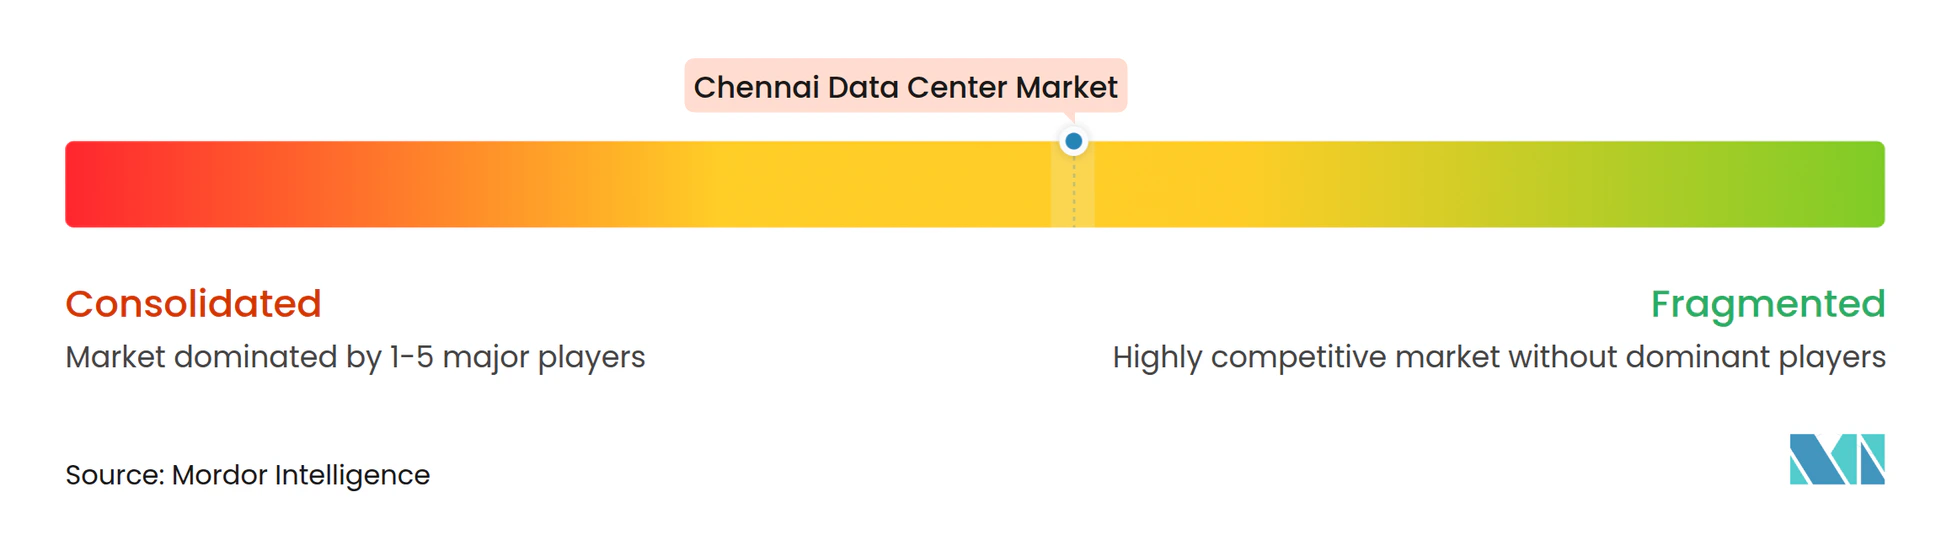
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentren in Chennai von Mordor Intelligence
Die Marktgröße für Rechenzentren in Chennai wird voraussichtlich von 0,55 Tausend MW im Jahr 2025 auf 0,67 Tausend MW im Jahr 2026 wachsen und soll bis 2032 bei einem CAGR von 21,19 % über den Zeitraum 2026–2032 2,11 Tausend MW erreichen. Das Marktwachstum resultiert aus der Konvergenz neuer Unterseekabellandungen, staatlich geförderter Korridore für erneuerbare Energien, einer Cloud-First-Digitalstransformation und auf KI ausgerichteten Rack-Dichte-Upgrades. Die Wettbewerbsintensität hat sich verschärft, da globale Betreiber Kapital in Hyperscale-Campusse investieren, während lokale Unternehmen auf Edge- und Compliance-fähige Dienste umschwenken. Große zusammenhängende Grundstücke in der Nähe von Kabellandestationen erzielen Premiumpreise, doch Betreiber verfolgen mehrphasige Bauprojekte in Binnenland-Industriezonen, um Kosten und Risiken auszubalancieren. Die rasche Integration erneuerbarer Energien und vereinfachte Genehmigungsverfahren senken die Betriebskosten, während Verzögerungen bei der Netzanbindung, Landknappheit und monsunbedingte Überschwemmungsrisiken wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
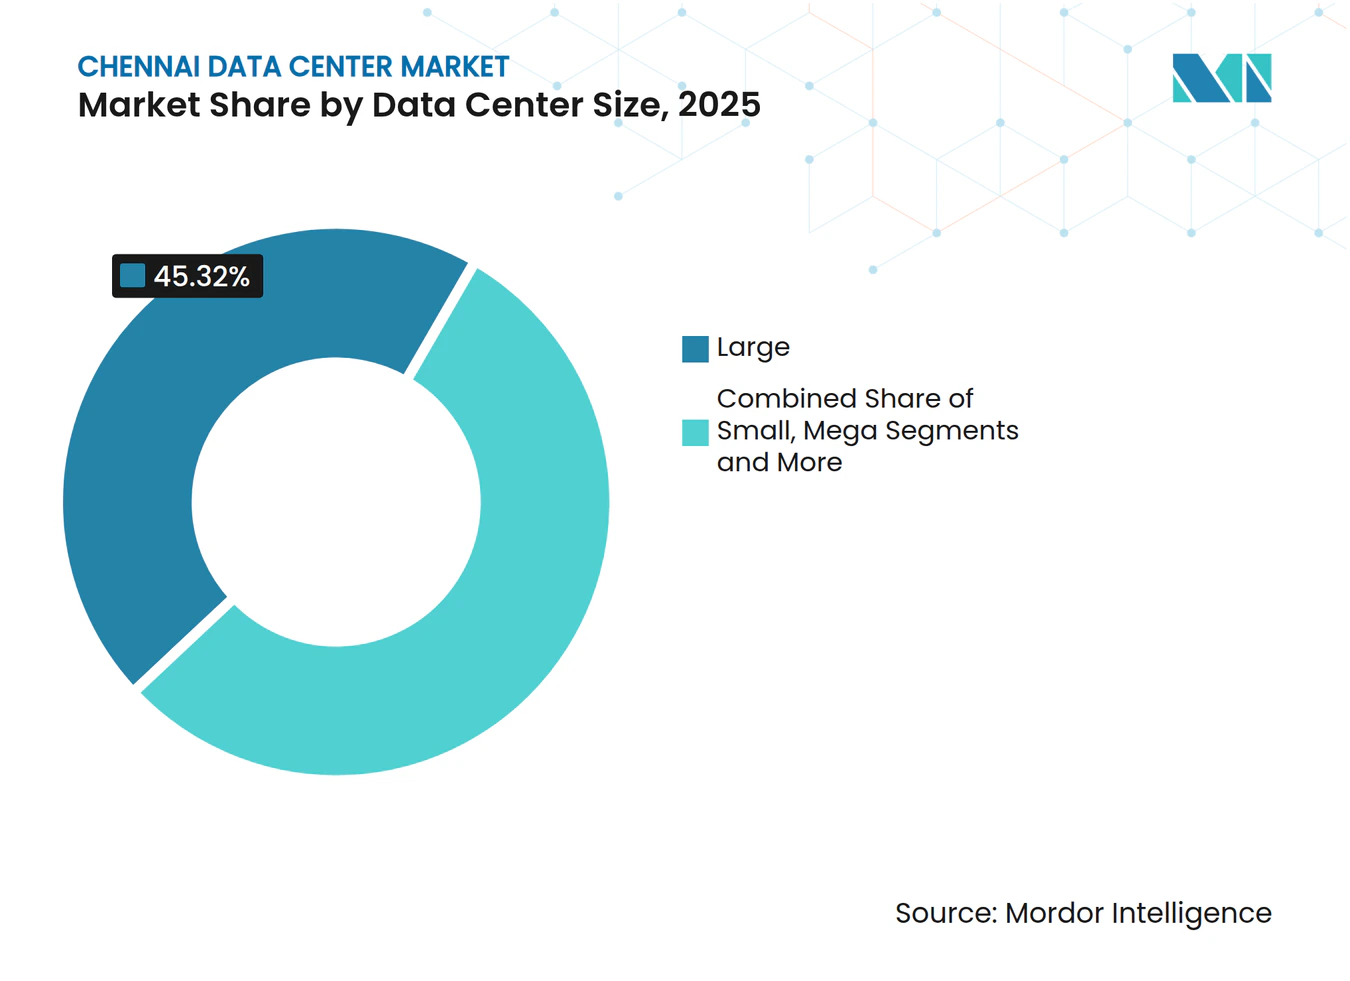
- Nach Rechenzentrumsgröße führten große Einrichtungen mit einem Marktanteil von 45,32 % am Markt für Rechenzentren in Chennai im Jahr 2025, während das massive Segment bis 2032 voraussichtlich mit einem CAGR von 23,12 % wachsen wird.
- Nach Tier-Standard entfiel auf Tier III ein Anteil von 76,28 % an der Marktgröße für Rechenzentren in Chennai im Jahr 2025, während Tier IV bis 2032 voraussichtlich mit einem CAGR von 21,74 % wachsen wird.
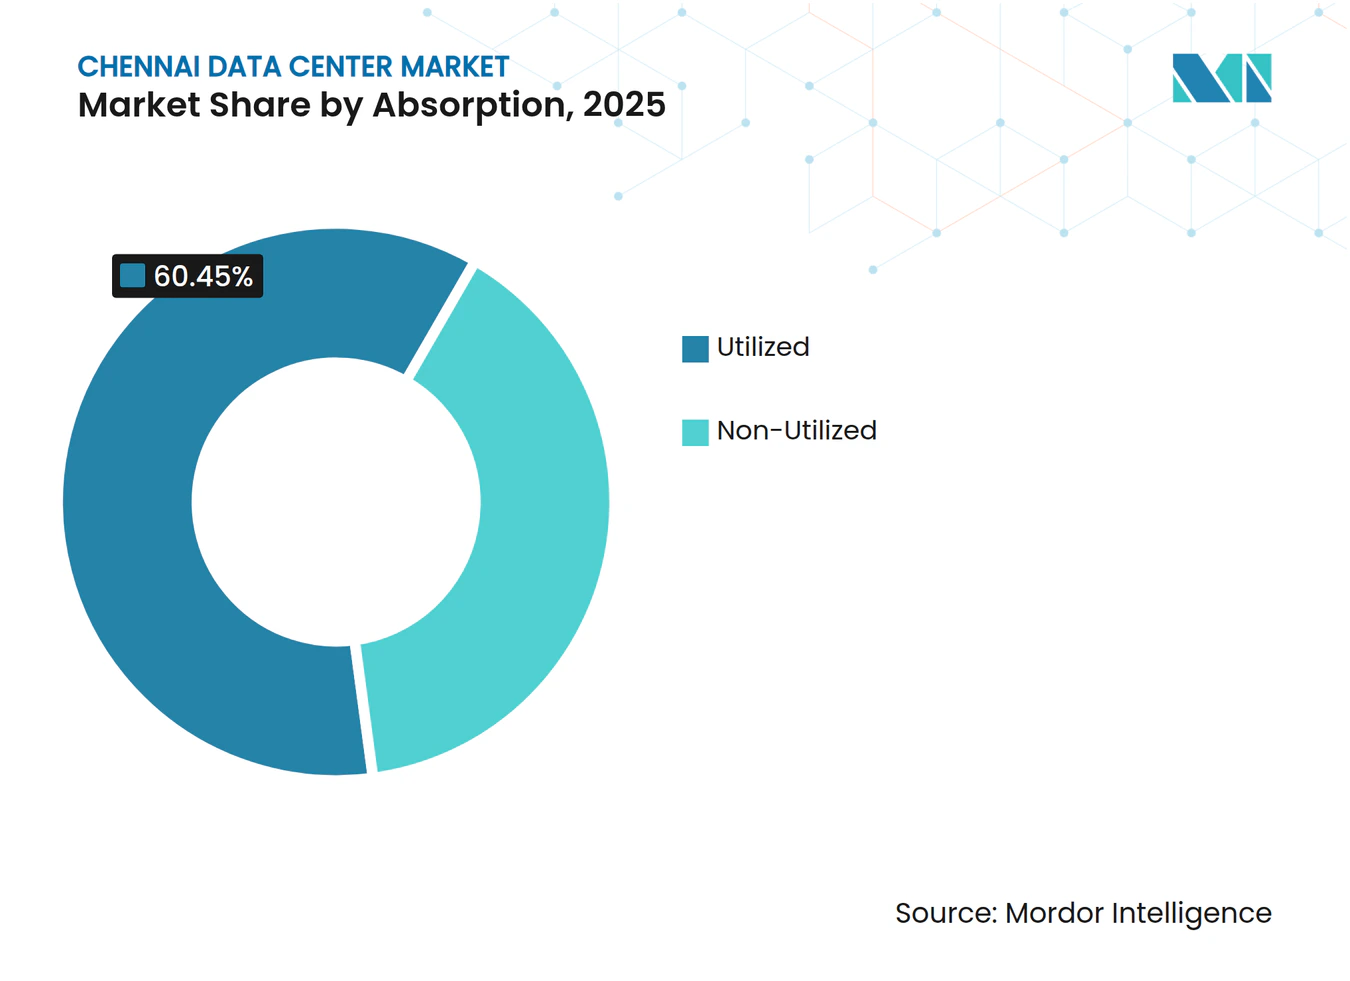
- Nach Auslastung repräsentierte die genutzte Kapazität 60,45 % des Marktes für Rechenzentren in Chennai im Jahr 2025 und soll bis 2032 mit einem CAGR von 22,36 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Rechenzentren in Chennai
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Unterseekabellandungen vervielfachen die internationale Bandbreite | +4.2% | Küstenkorridor Chennai | Mittelfristig (2–4 Jahre) |
| Korridore für erneuerbare Energien mit offenem Zugang in Tamil Nadu | +3.8% | Landesweit, Knotenpunkt Chennai | Langfristig (≥4 Jahre) |
| Cloud-First-Einführung durch BFSI-, OTT- und GCC-Betreiber | +5.1% | Metropolregion Chennai und Überlauf in Städte der zweiten Reihe | Kurzfristig (≤2 Jahre) |
| Staatliche Anreize im Rahmen der Rechenzentrumspolitik von Tamil Nadu | +2.9% | Landesweit, Schwerpunkt Chennai | Mittelfristig (2–4 Jahre) |
| KI/LLM-Rack-Dichten von ≥30 kW erzwingen Nachrüstungen von Leerstandsflächen | +3.7% | IT-Korridor und Industriezonen | Kurzfristig (≤2 Jahre) |
| Verlagerung der Kühlkettenlogistik zu datengestützten Automatisierungszentren | +1.5% | Hafenumgebung und Fertigungscluster | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterseekabellandungen vervielfachen die internationale Bandbreite
Fünf zusätzliche Systeme, darunter SEA-ME-WE-6 und MIST, verschaffen Chennai direkten Zugang zu einer aggregierten Kapazität von 420 TBPS, senken die Latenz nach Singapur und Marseille und positionieren die Stadt als regionalen Notfallwiederherstellungs-Knotenpunkt.[1] Kabelbetreiber platzieren Landestationen gemeinsam mit Hyperscale-Campussen und schaffen so vertikal integrierte Konnektivitäts-zu-Compute-Cluster, die OTT- und Fintech-Workloads anziehen. Der Bandbreitenüberfluss unterstützt auch die Rolle des Marktes für Rechenzentren in Chennai beim KI-Training, bei dem große Dateneingaben von leistungsstarken internationalen Routen profitieren. In Verbindung mit Indiens neunfacher Steigerung der Kabelkapazität seit 2016 steigt Chennais Anteil am ausgehenden Datenverkehr weiter an.
Korridore für erneuerbare Energien mit offenem Zugang in Tamil Nadu
Tamil Nadu verfügt über 34,7 GW an erneuerbaren Energieanlagen aus Wind-, Solar- und Wasserkraft und bietet Betreibern einen kosteneffizienten Weg zu 100-%-Ziele für saubere Energie.[2] Stromabnahmeverträge für Rechenzentren profitieren von günstigen Durchleitungsgebühren und Bankingbestimmungen, die die Betriebskosten um bis zu 12 % senken. STT GDC bezieht mehr als 60 % Ökostrom für seinen Chennai-Campus, während Equinix bis 2030 100 % anstrebt. Korridore für erneuerbare Energien mindern auch das Risiko künftiger CO₂-Regulierungen und machen Nachhaltigkeit zu einem Wettbewerbsvorteil bei Hyperscale-Kollokationsangeboten.
Cloud-First-Einführung durch BFSI-, OTT- und GCC-Betreiber
Große Banken, OTT-Plattformen und 305 globale Kompetenzzentren sind auf latenzarme Verbindungen und lokale Compliance angewiesen, um kritische Workloads in Chennai zu hosten. Die Mizuho Financial Group vervierfachte ihre Mitarbeiterzahl auf 1.000 und verlagerte KI- und Cybersicherheitsoperationen im Jahr 2025 in ein Rechenzentrum in Chennai.[3] OTT-Unternehmen konsolidieren Speicher- und Transcodierungsknoten lokal, um Südindien zu bedienen, und treiben eine stetige Auslastung sowohl im Einzel- als auch im Hyperscale-Kollokationssegment voran.
Staatliche Anreize im Rahmen der Rechenzentrumspolitik von Tamil Nadu
Die Politik bietet Rabatte auf Grundstückskosten, Befreiungen von der Stromsteuer und beschleunigte Abschreibungsvorteile, die die anfänglichen Investitionskosten um 6–8 % senken und die Genehmigungszyklen auf 90 Tage verkürzen. Die SEZ-Ausweisung in TN Tech City bietet Steuerbefreiungen und eine schnellere Zollabfertigung für importierte Ausrüstung, was die Markteinführungszeit weiter verkürzt. Die kombinierten Anreize haben CapitaLand, Yotta und AdaniConneX dazu veranlasst, mehrphasige Campusse in der Nähe von Chennai anzukündigen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Knappheit zusammenhängender Grundstücke von mehr als 25 Acres in Groß-Chennai | -2.8% | Groß-Chennai | Kurzfristig (≤2 Jahre) |
| Vorlaufzeiten für 230-kV-Netzanschlüsse überschreiten 24 Monate | -3.1% | Chennai und Vororte | Mittelfristig (2–4 Jahre) |
| Monsunüberschwemmungs- und CRZ-Genehmigungsrisiko entlang der ECR-Küste | -1.9% | Küsten-Chennai | Langfristig (≥4 Jahre) |
| Mangel an Uptime-Tier-zertifiziertem Inbetriebnahmepersonal | -2.2% | Metropolregion Chennai | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit zusammenhängender Grundstücke von mehr als 25 Acres in Groß-Chennai
Die städtische Expansion hat die erstklassigen Grundstücke entlang des IT-Korridors erschöpft, was die Erwerbskosten um 15–20 % erhöht und Betreiber zu mehrgeschossigen vertikalen Bauten oder Vorstadtcampussen zwingt. Yottas 13-Acre-Anlage erreicht durch ein etageweises modulares Design eine Kapazität von 20.000 Racks, während ESR in Oragadam 80 Acres anbietet, um die Grundstücksprämien an der Küste auszugleichen. Die Grundstücksknappheit könnte den Markt für Rechenzentren in Chennai verlangsamen, sofern keine Satelliten-Cluster entstehen.
Vorlaufzeiten für 230-kV-Netzanschlüsse überschreiten 24 Monate
TANGEDCO-Genehmigungen hinken der Nachfrage hinterher, was Entwickler dazu veranlasst, standorteigene Gasgeneratoren zu installieren oder vorübergehende 110-kV-Einspeisungen zu sichern, was die Projektkosten um 8 % erhöht. Die Umstrukturierung des Versorgungsunternehmens in separate Erzeugungs- und Verteilungseinheiten verspricht Effizienzgewinne, bleibt jedoch eine mittelfristige Lösung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Massive Einrichtungen treiben die KI-Infrastruktur voran
Große Einrichtungen erfassten 2025 einen Marktanteil von 45,32 % am Markt für Rechenzentren in Chennai, unterstützt durch ausgewogene Investitionskosten und Konnektivitätsvorteile in Küstennähe. Das massive Segment soll mit einem CAGR von 23,12 % wachsen und bis 2032 782,6 MW zur Marktgröße für Rechenzentren in Chennai beitragen. Hyperscale-Kunden reservieren zusammenhängende Hallen von mehr als 10 MW, um flüssigkeitsgekühlte KI-Cluster einzusetzen, während Unternehmen kleinere Blöcke innerhalb großer Campusse für Compliance-fähige Workloads mieten.
Chennais massive Campusse integrieren standorteigene Umspannwerke und direkte Einspeisungen aus erneuerbaren Energien, was die Energielatenz und den CO₂-Fußabdruck reduziert. Der Flaggschiff-Campus von AdaniConneX kombiniert eine 400-kV-Schaltanlage mit einer 18-MW-Solaranlage und ermöglicht 30-kW-Racks ohne Leistungsreduzierung. Die Chennai-2-Anlage von NTT priorisiert modulare Energieversorgungsstränge, die eine phasenweise Erweiterung als Reaktion auf KI-Nachfrageschwankungen ermöglichen.



Nach Tier-Standard: Tier-IV-Einführung beschleunigt sich für unternehmenskritische Workloads
Tier III bleibt das Rückgrat der Unternehmenskollokation und hält 2025 einen Anteil von 76,28 % am Markt für Rechenzentren in Chennai. Sich schnell entwickelnde regulatorische Anforderungen in den Segmenten BFSI und Telekommunikation treiben jedoch die Tier-IV-Nachfrage an, die voraussichtlich mit einem CAGR von 21,74 % wachsen wird. Finanzdienstleistungskunden benötigen eine Verfügbarkeit von 99,995 % für Risikoanalysen und Transaktionsverarbeitung, was eine gleichzeitig wartbare Infrastruktur unerlässlich macht.
Betreiber differenzieren sich durch Zertifizierungsgeschwindigkeit und fehlertolerantes Design. Equinix CN1 integriert eine 2(N+1)-USV-Topologie und sechsschichtige Sicherheit, um globale Bankstandards zu erfüllen. KI-Trainingscluster verstärken die Präferenz für Tier IV angesichts der Kosten unterbrochener Modelltrainings weiter. Infolgedessen tritt ein wachsender Anteil neuer Kapazitäten mit Tier-IV-Designbereitschaft in den Markt ein, auch wenn Betreiber aus Gründen der Investitionskostenvorsicht zunächst auf Tier III zertifizieren.
Nach Auslastung: Genutzte Kapazität spiegelt starke Unternehmensnachfrage wider
Genutzte Hallen machten 2025 60,45 % der gesamten aktiven IT-Last aus, was Chennais Status als ausgereifte, nachfrageorientierte Region unterstreicht. Hyperscale-Kollokations-Untermieten verankern Vorabverpflichtungen von mehr als 18 Monaten und ermöglichen es Betreibern, schnelle Erweiterungen zu günstigen Konditionen zu finanzieren. Einzel-Racks bedienen 305 globale Kompetenzzentren und Hunderte von Fintech-Start-ups und füllen kleinere Flächen mit moderaten Leistungsdichten.
Eine hohe Auslastung beschleunigt die Kapitalrendite und validiert Strategien zum Voraberwerb von Grundstücken trotz Knappheitsrisiken. Die vollständige Migration der City Union Bank in eine Kollokationshalle in Chennai senkte die Latenz für Zahlungsgateways um 35 %, während die RBI-Sicherheitsnormen eingehalten wurden. Leere Hüllenkapazität bleibt unerlässlich, um KI-Testschwankungen aufzufangen; Betreiber halten Pufferhallen in Höhe von 15–20 % der bebauten Fläche vor, um eine schnelle Hochskalierung zu gewährleisten und gleichzeitig das Marktgleichgewicht aufrechtzuerhalten.

Geografische Analyse
Der Markt für Rechenzentren in Chennai verfügt über 22,60 % der gesamten installierten Kapazität Indiens, angetrieben durch die Nähe zu fünf Unterseekabel-Landestationen und einem 1.400 Acres großen IT-Korridor, der 80 % des erstklassigen Büroflächenangebots beherbergt. Subregionale Cluster haben sich herausgebildet: Der OMR-Siruseri-Abschnitt konzentriert sich auf latenzempfindliche OTT- und Fintech-Kunden; Ambattur und Madhavaram bedienen Hyperscale-Bauten, die Binnenlandhöhe und niedrigere Grundstückspreise suchen. Küstenstandorte profitieren von direkten Kabelverbindungen, erfordern jedoch CRZ-Konformitätsmaßnahmen, die die Investitionskosten um 7 % erhöhen.
Industrievororte wie Oragadam und Sriperumbudur bieten Grundstücke von mehr als 50 Acres mit einem Preisnachlass von 35 % gegenüber OMR. ESR's 80-Acre-Park präsentiert ein Campus-Modell, das Lager- und Edge-Rechenzentrumsmodule kombiniert, die der Automobil-IoT-Analytik dienen. Das staatlich geführte TN Tech City in Madhavaram zielt auf eine gemischt genutzte Technologieentwicklung ab und integriert Rechenzentrumszonen mit Metroanbindung, um die wichtigsten Korridore zu entlasten.
Regionale Verbindungsinitiativen stärken Chennais Knotenpunktstatus. Space Worlds 500-Millionen-USD-Glasfaserring verbindet 14 Chennai-Einrichtungen mit 400G-Wellenlängen, senkt Cross-Connect-Gebühren und verbessert die Notfallwiederherstellungsposition für Unternehmen, die Bengaluru und Hyderabad umfassen.
Regulatorisches Umfeld
Die Rechenzentrumsaktivitäten in Chennai unterliegen der Data Centre Policy (2021) von Tamil Nadu, die Befreiungen von der Stromsteuer für fünf Jahre, Erlass der Stempelsteuer und Landkosten-Subventionen in ausgewählten Distrikten umfasst. Die am 13. November 2025 bekanntgegebenen Digital Personal Data Protection Rules sehen eine 18-monatige Umsetzungsfrist bis zum 13. Mai 2027 vor, die Governance, Sicherheitskontrollen und die Sorgfaltsprüfung von Anbietern für die Datenverarbeitung im Land beeinflusst.
Auch auf nationaler Ebene bewegt sich die Entwicklung in Richtung Standardisierung und Rahmenwerke für die Datenwirtschaft: MeitY errichtet über das STQC Directorate ein Zertifizierungsrahmenwerk, und TRAI leitet im Juli 2026 eine Konsultation zu einem politischen Rahmenwerk für Rechenzentren ein. Zentrale steuerliche Maßnahmen rund um gemeldete Rechenzentren stärken zudem prüfbare Standards und residenzfähige Architekturen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in Chennai beginnt mit der Grundstücksbeschaffung und Genehmigung, gefolgt von Design und Engineering für Powered-Shell-Kapazität und hochspezifizierte Ausstattungen. Entwickler und Betreiber beauftragen anschließend EPC- und MEP-Unternehmen für modulare Stromversorgungsstränge, Umspannwerksintegration und fortschrittliche Kühlung, um hochdichte Workloads zu bewältigen.
Neubauten orientieren sich zunehmend an IGBC-Platinum-konformen Praktiken, um Anforderungen von Unternehmens- und Hyperscale-Ausschreibungen im Zusammenhang mit Energie- und Kohlenstoffleistungsprüfungen zu erfüllen. Vorgelagert hängen Strombeschaffung und Netzanbindung von der Versorgungsleistung ab, wobei Open-Access-Sourcing erneuerbarer Energien mit FDRE über SECI kombiniert wird, um die Intermittenz erneuerbarer Energien zu bewältigen und gleichzeitig die Verfügbarkeitsanforderungen zu erfüllen. Nachgelagert bündeln Betreiber Colocation mit Managed Services, Sicherheit und Compliance-Unterstützung, wobei Sify Infinit Spaces Limited Multi-Standort-Portfolios und Technologiepartnerschaften positioniert, um integrierte, cloud-nahe Dienstleistungen zu liefern.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Rechenzentren in Chennai verfügt über 23 % der gesamten installierten Kapazität Indiens, angetrieben durch die Nähe zu fünf Unterseekabel-Landestationen und einem 1.400 Acres großen IT-Korridor, der 80 % des erstklassigen Büroflächenangebots beherbergt. Subregionale Cluster haben sich herausgebildet: Der OMR-Siruseri-Abschnitt konzentriert sich auf latenzempfindliche OTT- und Fintech-Kunden; Ambattur und Madhavaram bedienen Hyperscale-Bauten, die Binnenlandhöhe und niedrigere Grundstückspreise suchen. Küstenstandorte profitieren von direkten Kabelverbindungen, erfordern jedoch CRZ-Konformitätsmaßnahmen, die die Investitionskosten um 7 % erhöhen.
Industrievororte wie Oragadam und Sriperumbudur bieten Grundstücke von mehr als 50 Acres mit einem Preisnachlass von 35 % gegenüber OMR. ESR's 80-Acre-Park präsentiert ein Campus-Modell, das Lager- und Edge-Rechenzentrumsmodule kombiniert, die der Automobil-IoT-Analytik dienen. Das staatlich geführte TN Tech City in Madhavaram zielt auf eine gemischt genutzte Technologieentwicklung ab und integriert Rechenzentrumszonen mit Metroanbindung, um die wichtigsten Korridore zu entlasten.
Regionale Verbindungsinitiativen stärken Chennais Knotenpunktstatus. Space Worlds 500-Millionen-USD-Glasfaserring verbindet 14 Chennai-Einrichtungen mit 400G-Wellenlängen, senkt Cross-Connect-Gebühren und verbessert die Notfallwiederherstellungsposition für Unternehmen, die Bengaluru und Hyderabad umfassen.
Marktführer der Rechenzentrumsbranche in Chennai
-
Sify Technologies Limited
-
STT Telemedia
-
Reliance Industries
-
NTT Data
-
Nxtra Data Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Steigende Rack-Dichten stärken die Argumente für KI-fähige Kapazitäten und compliance-fähige Betriebsabläufe in Chennai und schaffen Raum für neues Angebot. Die kurzfristige Chance wird durch die von der IFC unterstützte Finanzierung in Höhe von 371 Millionen für Sify Infinit Spaces Limited für 103 MW in Navi Mumbai und Chennai, den vierten Chennai-Campus von ST Telemedia Global Data Centres India in Siruseri mit 45 MW Kapazität sowie eine Investition der Regierung von Tamil Nadu in Höhe von ₹4.200 Crore zum Ausbau KI-fähiger Rechenzentrumsinfrastruktur im Bundesstaat gestützt. Parallel dazu zielt der 2025 eröffnete SIPCOT-Siruseri-Campus von Sify auf bis zu 130 MW ab.
Diese Investitionen positionieren Chennai als Multi-Standort-Hub mit hoher Dichte für KI-Workloads und Cloud-Dienste in der Nähe des Zugangs zu Seekabellandepunkten, wobei die Aktivitäten auch durch Unternehmens- und Hyperscale-Bereitstellungen unterstützt werden. Die Absicherung für Betreiber und Kunden wird durch regulatorische und Standardisierungsschritte geformt, darunter die DPDP Rules (November 2025), die Politikkonsultation von TRAI im Juli 2026 und die MeitY-STQC-Zertifizierungsinitiativen im Zusammenhang mit prüfbarer Sicherheit und standardisierten Servicezusagen in Chennai.
Aktuelle Branchenentwicklungen
- Juni 2026: Sify Infinit Spaces Limited sichert sich ein IFC-Paket über 371 Millionen, einschließlich eines Darlehens über 71 Millionen, um zwei Rechenzentren mit insgesamt 103 MW Kapazität in Navi Mumbai und Chennai zu entwickeln. Die Investition ermöglicht schnelleres Kapazitätswachstum und KI-fähige Infrastruktur in Chennai.
- Februar 2026: ST Telemedia Global Data Centres India eröffnet sein viertes Rechenzentrum in Chennai in Siruseri mit anfänglich 7,2 MW im Betrieb und einer geplanten Kapazität von 45 MW. Die Erweiterung unterstützt Chennai als Multi-Campus-Cluster mit hoher Dichte an Rechenzentren und trägt zur regionalen Kapazität bei.
- Februar 2026: ST Telemedia Global Data Centres India unterzeichnet ein Memorandum of Understanding mit der Regierung von Tamil Nadu zur Investition von INR 4.200 Crore für den Ausbau KI-fähiger Rechenzentrumsinfrastruktur im Bundesstaat. Staatlich gestütztes Kapital und politische Unterstützung stärken die Entwicklung KI-fähiger Rechenzentren in der Region Chennai.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als die in Chennai verfügbare Rechenzentrumskapazität definiert, ausgedrückt als IT-Leistungslast in MW. Dies umfasst die in Betrieb genommene Kapazität sowie die Pipeline, die ausgebaut und für die Nutzung vertraglich gesichert ist.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Büro-IT-Räume aus, die keine zweckgebundenen Rechenzentren sind, und zählen keine Telekommunikations-Netzwerkknoten, die nicht als Rechenzentrumsfläche betrieben werden.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Mega
- Massiv
- Nach Tier-Standard
- Tier I und II
- Tier III
- Tier IV
- Nach Auslastung
- Genutzt
- Nach Kollokationstyp
- Hyperscale
- Einzel
- Großhandel
- Nach Endnutzerbranche
- BFSI
- Cloud-Dienstleister
- E-Commerce
- Regierung
- Fertigung
- Medien und Unterhaltung
- Telekommunikation
- Sonstige Endnutzer
- Nach Kollokationstyp
- Nicht genutzt
- Genutzt
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um Kapazitätserweiterungen in Chennai, Nachfragetreiber und Einschränkungen zu erfassen, die beeinflussen, wie schnell MW in Betrieb genommen werden können. Öffentliche Quellen wie Aktualisierungen des Ministeriums für Elektronik und Informationstechnologie, Lizenzierungshinweise des Ministeriums für Telekommunikation, Statistiken der Zentralen Elektrizitätsbehörde sowie Einreichungen von Power Grid und staatlichen Versorgungsunternehmen halfen uns, Annahmen zur Stromverfügbarkeit und zum Netzausbau zu fundieren.
Um die Baupipeline realistischer zu gestalten, haben wir auch Informationen aus Quellen wie Ankündigungen zu Landestationen für Unterseekabel, Umwelt- und Zonennutzungsbekanntmachungen sowie Veröffentlichungen von Branchenverbänden herangezogen, einschließlich Kapazitätsangaben von Branchenorganisationen und Konferenzbeiträgen. Darüber hinaus wurden Unternehmenseinreichungen, Investorenpräsentationen und seriöse Presseberichte gesichtet, um Zeitpläne und die Art der Erweiterungen gegenzuprüfen. Wir haben auch ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Signale auf Sendungsebene für Importe oder Exporte von Ausrüstungen genutzt, sofern dies zur Richtungsvalidierung beitrug. Diese Desk-Research-Liste ist nicht abschließend, da viele weitere Quellen zur Gegenprüfung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Wir befragen Rechenzentrumsbetreiber, Infrastrukturlieferanten, Cloud- und Colocation-Spezialisten, Strom- und Konnektivitätsexperten sowie in Chennai aktive Unternehmensnutzer. Umfragen und Gespräche prüfen Kapazitätsstatus, Auslastung, Projektzeitpläne, Änderungen der Rack-Dichte, Preisentwicklung und Nachfragetreiber und helfen uns, Lücken in öffentlichen Aufzeichnungen zu schließen und die Chennai-Perspektive zu triangulieren. Eine erneute Kontaktaufnahme erfolgt, wenn Antworten im Widerspruch zu einem bekannten Chennai-Projekt oder einem Richtliniendokument stehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | CXOs: 20 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des städtischen Nachfragepools, indem digitale Aktivitäten und die Unternehmensadoption in den benötigten IT-Lastbedarf übersetzt und anschließend mit dem verknüpft werden, was durch Strom- und Flächenbeschränkungen geliefert werden kann. Für Chennai umfassen die relevanten Eingangsgrößen angekündigte und im Bau befindliche MW je Campus, Inbetriebnahmepläne, Auslastungs- und Vorabverpflichtungsquoten, durchschnittliche Verschiebungen der Rack-Dichte (KI-fähige Upgrades) sowie das Tempo der Bereitschaft neuer Glasfaser- und Kabellandestationen.
Nach der Erstellung der Nachfrage- und Angebotsübersichten gleichen wir diese mit selektiven Bottom-up-Näherungen ab, wie z. B. stichprobenartig erfassten Anlagen-MW-Zusammenfassungen und Kanalprüfungen zu Liefervorlaufzeiten. Wir überprüfen die Absorption auch anhand aktiver Flächenveränderungen, die Käufer melden. Wo Projektinformationen unvollständig sind, werden Lücken durch die Anwendung konservativer Phasenumwandlungsfaktoren geschlossen, und die Gesamtwerte werden nach der Expertenvalidierung erneut überprüft.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Basisszenario realistische Verzögerungen und Kapazitätssteigerungen widerspiegeln kann, was in diesem Markt üblich ist. Die Szenarien sind auf den Zeitpunkt der Stromverfügbarkeit, die Genehmigungsgeschwindigkeit und die Wahrscheinlichkeit ausgerichtet, dass mehrphasige Campusse von der Ankündigung bis zur Inbetriebnahme voranschreiten, und werden dann mit dem in Interviews gesammelten Expertenkonsens abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen MW-Zahlen auf klare Treiber zurückgeführt werden können. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie Erwähnungen der Betriebskapazität, der Nettoabsorptionsrichtung und bekannten Inbetriebnahmemeilensteinen. Wenn Ergebnisse inkonsistent erscheinen, untersuchen wir die zugrunde liegenden Annahmen vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um Abweichungsprobleme zu erkennen, insbesondere bei der Doppelzählung von Pipeline-Phasen und der Vermischung von operativen MW mit geplanten MW. Wenn ein wesentliches Ereignis eintritt, wie z. B. eine erhebliche Campus-Verzögerung, eine neue Bestätigung einer Kabellandestation oder eine Richtlinienänderung, die Stromtarife betrifft, werden die relevanten Annahmen erneut geprüft und Primärkontakte gegebenenfalls erneut kontaktiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen und einem abschließenden Durchgang vor der Auslieferung, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Chennai-Rechenzentrumsmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Chennai weichen häufig voneinander ab, selbst wenn sie dieselbe Einheit verwenden, da die zugrunde liegende Bedeutung von Kapazität nicht immer identisch ist. Einige Quellen berichten nur über operative MW, andere vermischen operative mit im Bau befindlichen Kapazitäten, und einige wenige kombinieren städtische Gesamtwerte mit Kapazitäten benachbarter Cluster, die als Chennai vermarktet werden.
Die größten Abweichungstreiber sind typischerweise die Art der Zählung von Pipeline-Phasen, ob Auslastung und Absorption getrennt behandelt werden, und wie schnell die Rack-Dichte in der Prognose ansteigen soll. Unterschiede entstehen auch durch den Zeitpunkt der Aktualisierung und den Umgang mit Projektverzögerungen, da verzögerte Inbetriebnahmen den MW-Jahresendwert in einem schnell wachsenden Markt merklich verschieben können. Einige externe Zahlen stützen sich auf allgemeine Kapazitätsaussagen aus Veranstaltungsankündigungen, während Mordor Intelligence MW nur dann zählt, wenn Standorte in Betrieb genommen wurden oder eine klar belegte Bauphase und einen validierbaren Strompfad aufweisen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,55 Tausend MW (2025) | |
| Branchenverband A | 0,20 Milliarden USD (2025) | Wird häufig nur als installierte oder aktuelle Kapazität kommuniziert, mit begrenzter Berücksichtigung der zugesagten Pipeline und Auslastungsaufteilungen, was den kurzfristigen Markt unterschätzen kann, wenn der Bau aktiv ist. |
| Immobilienberatung B | 0,11 Milliarden USD (2024) | Verwendet Momentaufnahmen der Betriebskapazität und Kapazitätserweiterungen, was längerfristige Phasen übersehen kann und den Basisjahr-MW-Wert je nach dem für Projekte verwendeten Stichtag verschieben kann. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich dadurch, ob die Schätzung Chennai als operative Momentaufnahme oder als Angebots- und Absorptionsmodell behandelt, das Bauphasen berücksichtigt. Wenn Umfang und Zeitpunkt explizit gemacht werden, lässt sich die Marktgröße von Jahr zu Jahr leichter vergleichen, und sie bleibt mit wiederholbaren Eingangsgrößen wie MW-Inbetriebnahme, Auslastung und validierten Pipeline-Meilensteinen verknüpft.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentren in Chennai im Jahr 2026?
Die installierte IT-Last beträgt 666,55 MW und soll bis 2032 2.110,92 MW erreichen.
Welches Rechenzentrumssegment wächst am schnellsten?
Massive Campusse verzeichnen das höchste Wachstum, das bis 2032 auf einen CAGR von 23,12 % prognostiziert wird.
Warum gewinnen Tier-IV-Einrichtungen in Chennai an Bedeutung?
Finanzdienstleistungen, OTT- und KI-Workloads erfordern eine Verfügbarkeit von 99,995 %, die Tier-IV-Designs gewährleisten.
Welche Rolle spielen Unterseekabel beim lokalen Wachstum?
Neue Landungen wie SEA-ME-WE-6 und MIST liefern 420 TBPS Kapazität, reduzieren die Latenz und ziehen internationale Workloads an.
Wie gehen Betreiber mit den Zielen für erneuerbare Energien um?
Entwickler schließen Open-Access-Stromabnahmeverträge mit Wind- und Solarparks in Tamil Nadu ab und erreichen bis zu 100 % Ökostromziele.
Was ist ein wesentlicher Engpass für eine schnelle Expansion?
Genehmigungen für 230-kV-Netzanschlüsse überschreiten häufig 24 Monate und verzögern die großflächige Stromanbindung.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung im globalen Markt, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrums-GPUs in China GPUs in China, gegliedert nach Bereitstellungsart, GPU-Typ und Interconnect.
- Europäischer Markt für Wasserverbrauch in Rechenzentren Europäischer Wasserverbrauch, aufgeschlüsselt nach Wasserbeschaffungsquelle, Kühltechnologie und Anlagentyp.
- Malaysischer Markt für Rechenzentrumsstromversorgung Nachfrage nach Stromversorgungssystemen in Malaysia, einschließlich Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrums-Racks in Thailand Racks in Thailand, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Indien Rechenzentrumsnetzwerkmarkt Netzwerktechnik in Indien, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Hongkonger Markt für Rechenzentrumsstromversorgung Hongkongs Stromversorgungssysteme, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Indischer Markt für Rechenzentrumsbau Indiens Bau, gegliedert nach Anlagengröße und Tier.
- Rechenzentrumsmarkt Wasserverbrauch Deutschland Deutschlands Wasserverbrauch, unterteilt nach Kühlmethode, Anlagengröße und Betreibertyp.
- Markt für Rechenzentrums-Interconnect Weltweite Nachfrage nach Interconnect, unterteilt nach Anlagengröße und Tier.