
Marktgröße und Marktanteil für Hochleistungskeramik
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
| Marktgröße (2026) | 105.12 Milliarden US-Dollar |
| Marktgröße (2031) | 146.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.81 % |
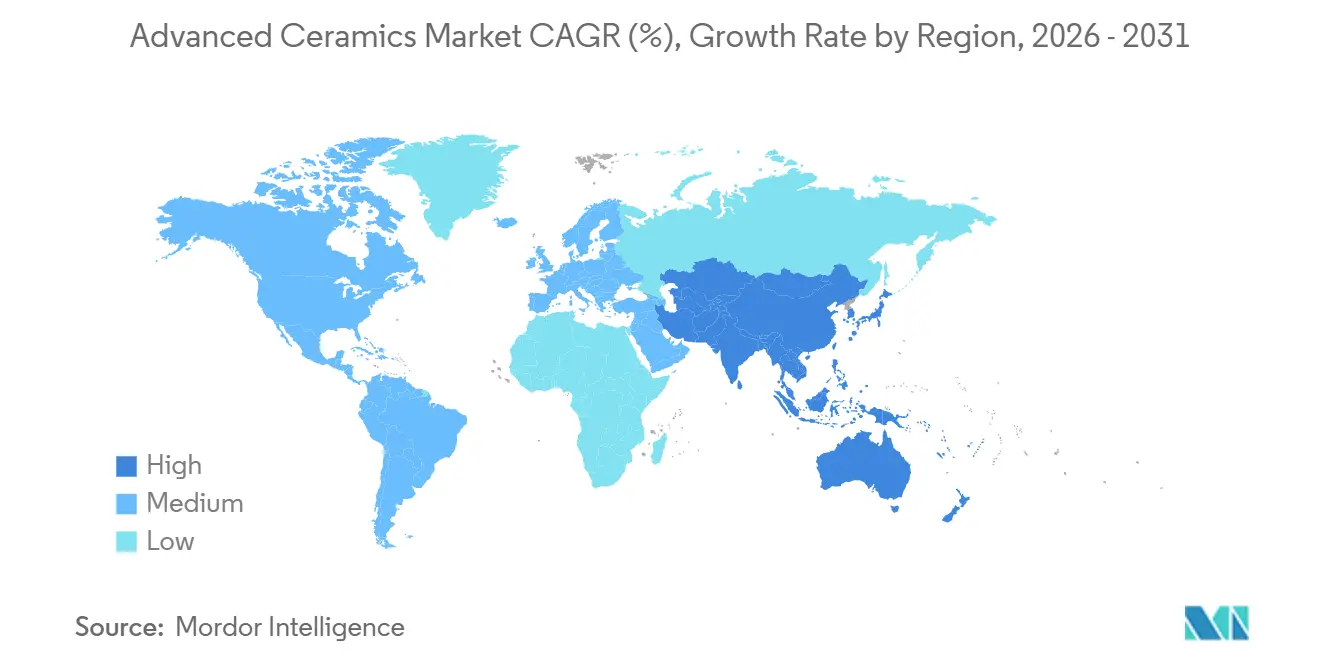
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
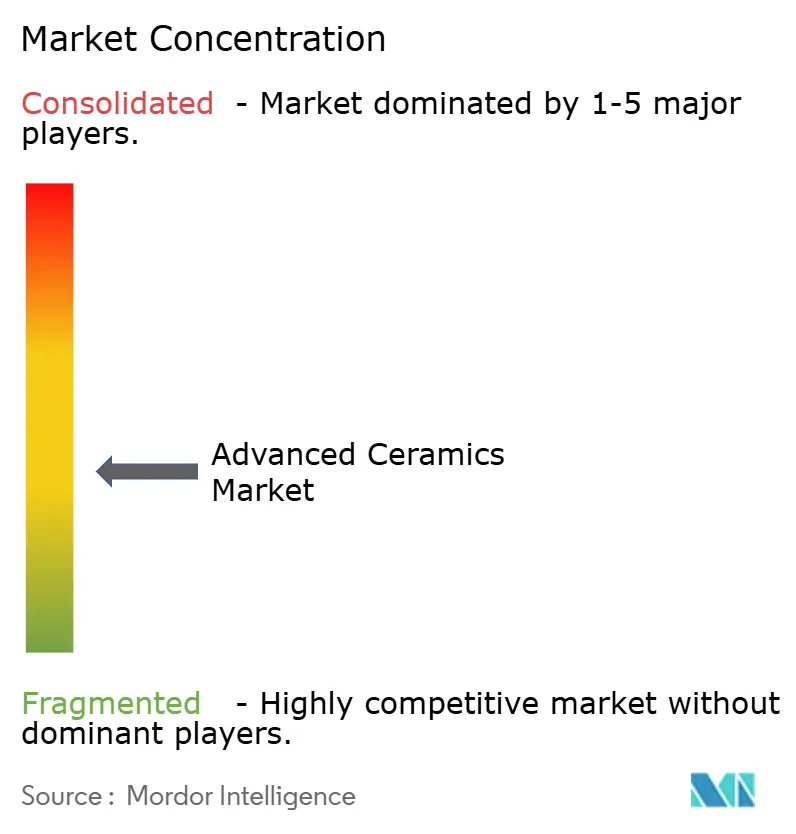
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochleistungskeramik von Mordor Intelligence
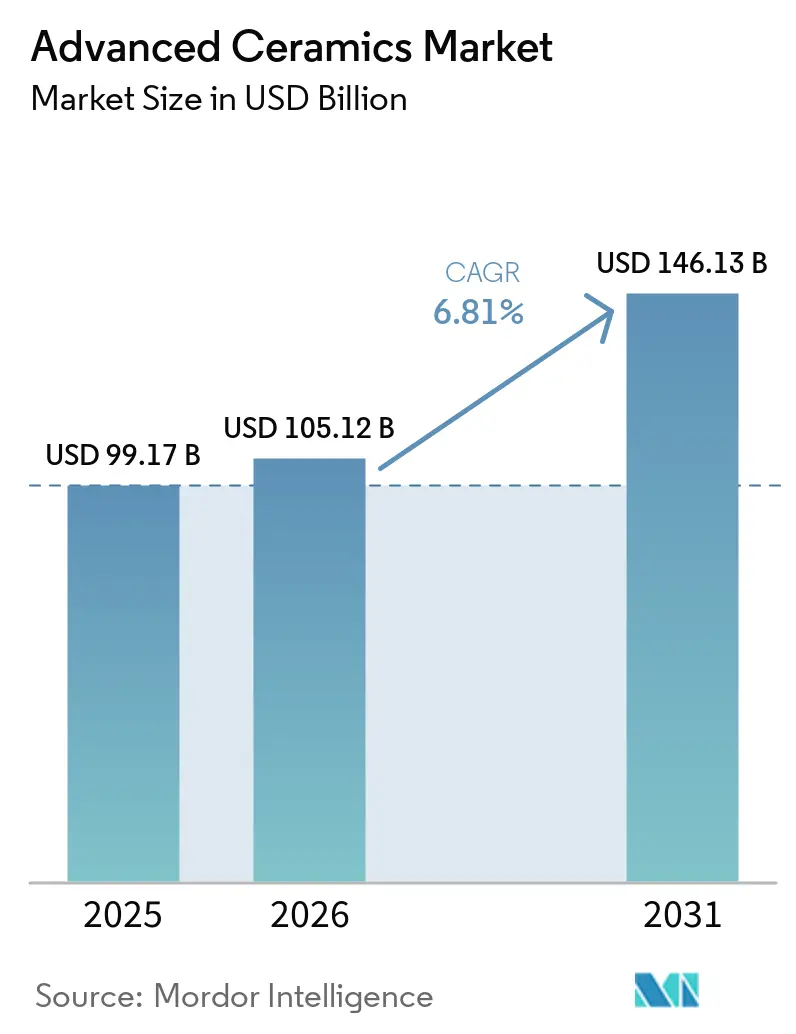
Die Marktgröße für Hochleistungskeramik wird voraussichtlich von 99,17 Milliarden USD im Jahr 2025 und 105,12 Milliarden USD im Jahr 2026 auf 146,13 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 6,81 % zwischen 2026 und 2031. Dieser stetige Aufstieg ist auf die Elektrifizierung von Fahrzeugen, die Nachfrage nach Hochfrequenz-Leistungselektronik sowie auf Direktiven zur nationalen Fertigung zurückzuführen, die die Substratproduktion in den Vereinigten Staaten, der Europäischen Union und China lokalisieren. Die Neuausrichtung der Lieferketten begünstigt Materialien, die Temperaturen über 1.200 °C standhalten, die Lebensdauer von Komponenten verlängern und die Miniaturisierung in KI-Servern und 5G-Infrastrukturen ermöglichen. Hersteller erweitern ihre Portfolios um piezoelektrische Titanate, Aluminiumnitrid-Substrate und Zirkonoxid-basierte Biokeramiken, die schnellere behördliche Zulassungen erhalten. Gleichzeitig dämpfen kapitalintensive Sinterverfahren und begrenzte Recyclingmöglichkeiten die kurzfristige Rentabilität, was etablierte Unternehmen dazu veranlasst, Effizienzgewinne und strategische Partnerschaften anzustreben.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp erfasste Aluminiumoxid 41,26 % des Marktanteils im Jahr 2025; Titanatkeramiken weisen mit 7,82 % die höchste CAGR-Prognose auf.
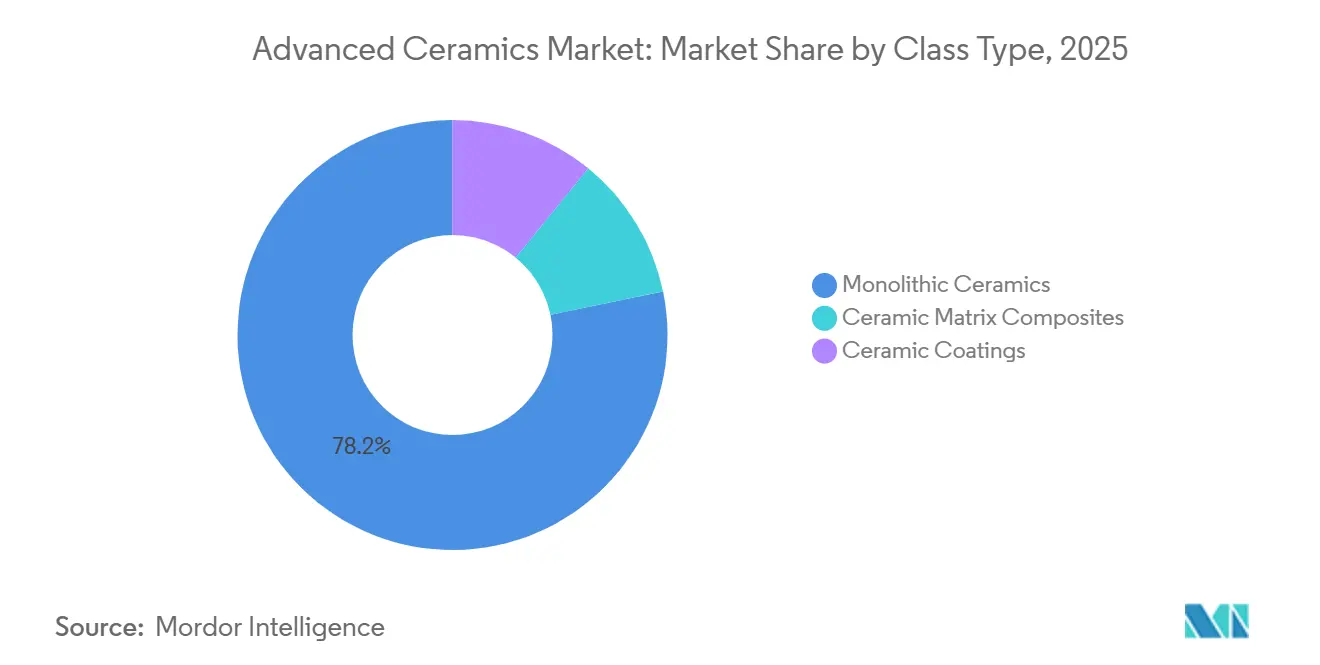
- Nach Klassentyp dominierten monolithische Produkte mit 78,24 % des Umsatzes im Jahr 2025; keramische Matrixverbundwerkstoffe entwickeln sich mit einer CAGR von 8,84 %.
- Nach Anwendung führten Elektrokeramiken mit 45,31 % des Umsatzes im Jahr 2025, während Biokeramiken bis 2031 mit einer CAGR von 8,79 % wachsen.
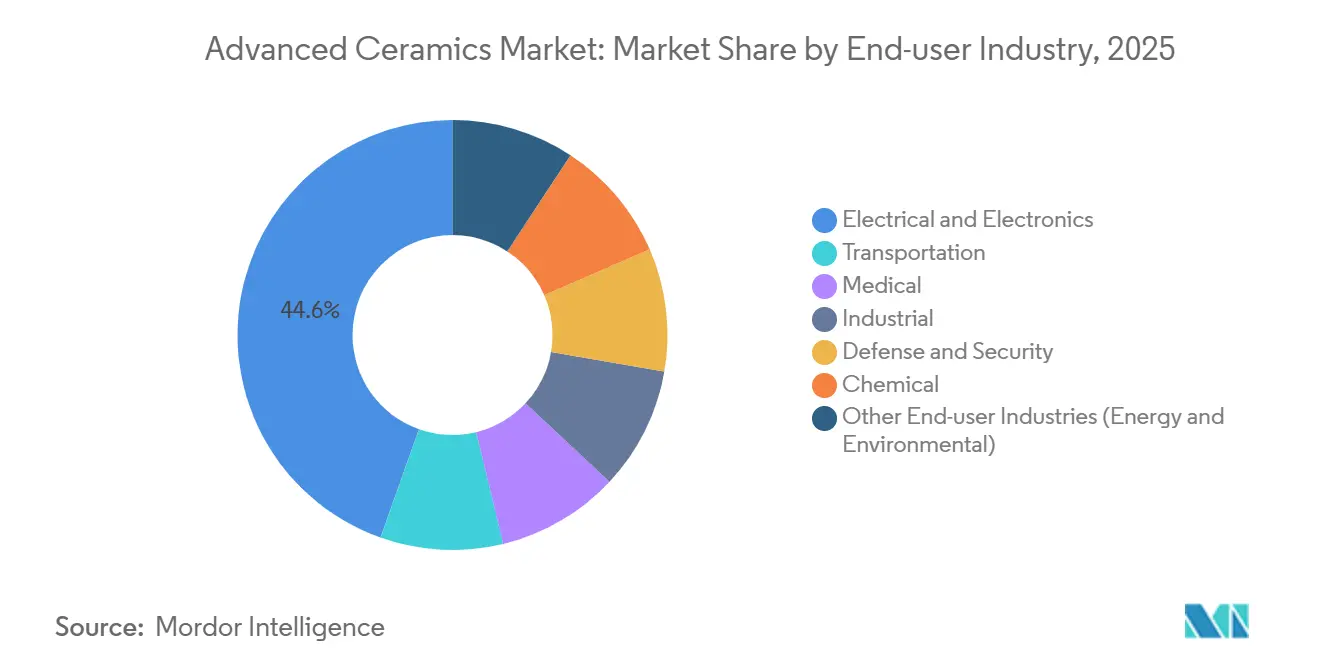
- Nach Endverbraucherbranche entfiel auf die Elektronikindustrie ein Anteil von 44,56 % am Umsatz im Jahr 2025, während das Medizinsegment voraussichtlich die höchste CAGR von 11,87 % bis 2031 verzeichnen wird.
- Nach Geografie kontrollierte der asiatisch-pazifische Raum 54,22 % des Umsatzes im Jahr 2025 und wächst bis 2031 mit einer CAGR von 7,11 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Hochleistungskeramik*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Metallen und Hochleistungskunststoffen | +1.2% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz in medizinischen Implantaten und Geräten | +1.8% | Nordamerika, Europa, aufstrebendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage in der Hochfrequenz-Leistungselektronik | +1.5% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsender Wärmebedarf in der Luft- und Raumfahrt sowie Verteidigung | +1.1% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Einführung von Festkörperbatterien und SOFC | +1.0% | Global, frühe Dynamik in Japan, Deutschland, Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Metallen und Hochleistungskunststoffen
Gewichtsreduzierungsvorschriften in der Automobil- und Luft- und Raumfahrtbranche beschleunigen den Wechsel von Stahl und Aluminium zu Siliziumnitrid und Siliziumkarbid. Hyundai-Transys zeigte in Tests im Jahr 2024, dass Keramiklager die Reibungsverluste im Vergleich zu Stahl um 12 % reduzieren[1]. Die Arbeiten der NASA aus dem Jahr 2025 bewiesen, dass Siliziumnitrid-Turbinenschaufeln 1.400 °C standhalten – 200 °C heißer als Nickelsuperlegierungen –, während die Masse um 40 % reduziert wird[2]. NSKs Einreichung aus dem Jahr 2024 ergab jedoch, dass Keramikball-Kosten von über 15 USD pro Stück einige Zulieferer bei Hybriddesigns halten. Insgesamt qualifizieren OEMs weiterhin vollkeramische Teile für Elektrofahrzeug-Getriebe und Hyperschallantriebe trotz der Kostenlücken.
Zunehmender Einsatz in medizinischen Implantaten und Geräten
Zirkoniumoxid-verstärktes Aluminiumoxid und Yttrium-stabilisiertes Zirkoniumoxid ersetzen Kobalt-Chrom in der Gelenkarthroplastik aufgrund der geringen Ionenfreisetzung und des hohen Verschleißwiderstands. Zimmer Biomet erhielt im März 2025 die FDA-510(k)-Zulassung für seine Persona-IQ-Femurkomponente mit einem Zirkoniumoxid-Kopf, der den Polyethylenverschleiß über 15 Jahre um 60 % reduziert. Strykers Investorenpräsentation aus dem Jahr 2025 besagte, dass seine Mako-Plattform mit Keramikeinlagen die Revisionsoperationen nach 10 Jahren auf unter 2 % senkte. Obwohl Europas strengere Medizinprodukteverordnung die Markteinführungszeiten um 18–24 Monate verlängert, festigt die erhöhte Strenge den Marktanteil für nach ISO 13485 zertifizierte Werke.
Nachfrage in der Hochfrequenz-Leistungselektronik
Galliumnitrid- und Siliziumkarbid-Transistoren benötigen Aluminiumnitrid- und Siliziumkarbid-Substrate mit einer Wärmeleitfähigkeit von über 150 W/m·K. Kyocera erweiterte die Aluminiumnitrid-Produktion in Kagoshima im Januar 2025 um 30 %, um 800-V-Elektrofahrzeugplattformen zu bedienen. Maruwa verzeichnete im Geschäftsjahr 2024 ein Lieferwachstum von 45 % an 5G-Kunden mit durchschnittlichen Verkaufspreisen von über 8 USD/cm². Eine IEEE-Studie aus dem Jahr 2025 ergab, dass Siliziumkarbid-Substrate die Kühlmasse von Wechselrichtern um 25 % reduzieren, sodass Automobilhersteller Flüssigkeitskreisläufe einsparen können. Diese Vorteile unterstützen eine rasche Substratakzeptanz bis 2027.
Wachsender Wärmebedarf in der Luft- und Raumfahrt sowie Verteidigung
Keramische Matrixverbundwerkstoffe kommen nun in Hochdruckturbinensektionen zum Einsatz. GE Aviation gab bekannt, dass über 200 kg Siliziumkarbid-Siliziumkarbid-Verbundwerkstoffteile pro LEAP-Triebwerk verbaut werden, was den Kraftstoffverbrauch um 1,5 % senkt. Rolls-Royces Daten vom Juni 2025 zeigten, dass UltraFan-Verbundwerkstoffschaufeln bei 1.500 °C betrieben werden – 100 °C heißer als die metallischen Trent-XWB-Teile –, was den thermischen Wirkungsgrad um 2 % steigert. Oerlikon Surface Solutions erhielt im September 2024 einen Auftrag der US-Luftwaffe im Wert von 42 Millionen USD für Yttrium-stabilisierte Zirkoniumoxidbeschichtungen mit einer Nenntemperatur von 1.650 °C. Verteidigungsprogramme sichern daher eine langfristige Nachfrage nach Ultrahochtemperaturkeramik.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Hochleistungskeramik*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten | -0.9% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexe, kapitalintensive Fertigung | -0.7% | Global, höchste Barrieren in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur am Ende der Nutzungsdauer | -0.4% | Global, am stärksten ausgeprägt in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten
Ofentemperaturen über 1.600 °C und die Nachbearbeitung erhöhen die Keramikpreise um das 3- bis 5-Fache gegenüber Formkunststoffen. CoorsTeks Präsentation aus dem Jahr 2024 zeigte, dass Aluminiumoxid-Substrate 12 MWh pro Tonne benötigen, wobei volatile europäische Gaspreise 0,80–1,20 USD/kg hinzufügen. CeramTecs Nachhaltigkeitsbericht aus dem Jahr 2025 prognostizierte 18 Millionen EUR (19,4 Millionen USD) für die Elektrifizierung von Öfen, was die Stückkosten um 6 % erhöht, bis sich die Energiepreise stabilisieren. Kleinseriensegmente wie pyrolytisches Bornitrid übersteigen 500 USD/kg, was eine breitere Akzeptanz hemmt.
Komplexe, kapitalintensive Fertigung
Greenfield-Anlagen erfordern 50–150 Millionen USD für Pulversynthese, isostatische Pressen und Metrologie. Morgan Advanced Materials investierte 12 Millionen USD gemeinsam mit der Penn State University, um SiC-Fasern und Keramikfaser-Anwendungen zu erproben, die vor 2027 nicht kommerzialisiert werden. Die ISO-17025-Akkreditierung verlängert die Luft- und Raumfahrt- sowie Medizinzulassung um 8–12 Wochen. Anbieter aus Schwellenmärkten haben Schwierigkeiten, Keramikingenieure zu rekrutieren, und zahlen für Expatriates Gehaltsaufschläge von 40 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Hochleistungskeramik
Nach Materialtyp:
Aluminiumoxid verankert die Elektronik, Titanat gewinnt bei SensorenAluminiumoxid erfasste 2025 einen globalen Marktanteil von 41,26 % und spiegelt damit seine fest verankerte Verwendung als Dielektrikum in Mehrschicht-Keramikkondensatoren wider, die jährlich in Billionenstückzahlen geliefert werden. Diese Dominanz entsprach dem größten Anteil an der Marktgröße für Hochleistungskeramik für ein einzelnes Material im Basisjahr. Titanatkeramiken, angeführt von Bariumtitanat und Bleizirkonattitanat, werden bis 2031 voraussichtlich eine CAGR von 7,82 % verzeichnen – die höchste Rate unter den Materialkategorien. Aluminiumoxid und Titanat geben daher gemeinsam den Ton an, wie sich der Markt bei elektronischen Bauelementen und Sensortechnologien entwickeln wird. Die Nachfrage nach Aluminiumoxid-MLCC-Dielektrika intensivierte sich, nachdem Murata die Kapazität in Izumo um 20 % erweiterte, um KI-Server-Platinen zu bedienen, die jeweils bis zu 2.000 Kondensatoren benötigen.
Über MLCCs hinaus behauptet Zirkoniumoxid einen Anteil bei Zahnkronen und Femurkopfprothesen, da yttriumstabilisierte Qualitäten eine Bruchzähigkeit von über 10 MPa√m liefern – doppelt so viel wie Aluminiumoxid. Siliziumkarbid und Siliziumnitrid bleiben Standardwerkstoffe für Hochtemperaturanwendungen, wobei SiC-Substrate bereits in 800-Volt-Elektrofahrzeug-Wechselrichtern verbaut sind. Aluminiumnitrid wird zu Premiumpreisen von 8–12 USD pro cm² verkauft, da eine Wärmeleitfähigkeit von 170 W/m·K Galliumnitrid-Hochfrequenzverstärker innerhalb sicherer Betriebsgrenzen hält. Magnesiumsilikat-Katalysatorträger und pyrolytische Bornitrid-Tiegel füllen kleinere, aber profitable Nischen, da sich die Hochleistungskeramikbranche in die petrochemische Reformierung und das Halbleiterkristallwachstum diversifiziert. Insgesamt definieren diese Materialien die nächste Phase der funktionalen Spezialisierung auf dem globalen Markt.
Nach Klassentyp:
Monolithische Dominanz steht vor Disruption durch keramische MatrixverbundwerkstoffeMonolithische Produkte erwirtschafteten 2025 einen Umsatzanteil von 78,24 % und nahmen damit die größte Position im Gesamtmarkt ein. Diese beherrschende Präsenz entsprach dem größten Einzelbeitrag zur Marktgröße für Hochleistungskeramik für jede Produktklasse. Dennoch wird für keramische Matrixverbundwerkstoffe eine CAGR von 8,84 % prognostiziert – fast zwei Prozentpunkte über dem Marktdurchschnitt –, da Luft- und Raumfahrtunternehmen CMC-Turbinenbauteile qualifizieren, die 100 °C heißer als Nickellegierungen betrieben werden können. Die pulver-bis-bauteil-vertikale Integration bei Kyocera, CoorsTek und TDK ermöglicht es monolithischen Substraten, enge Impedanztoleranzen für KI-Server zu erfüllen und damit kurzfristige Volumenvorteile zu festigen.
Der Schwung verlagert sich dennoch. Safran berichtete, dass CMC-Ummantelungen den Kraftstoffverbrauch bei LEAP-ausgerüsteten Flugzeugen um 1,2 % senken. Praxair Surface Technologies dokumentierte yttriumstabilisierte Zirkoniumoxidbeschichtungen, die Überholungsintervalle von 15.000 auf 22.000 Flugstunden verlängern – ein Vorteil von 3,2 Millionen USD pro Triebwerk. Diese Fortschritte veranschaulichen, wie Beschichtungen und Verbundwerkstoffe den Vorsprung der Monolithika erodieren. Der globale Markt steht daher an einem Scheideweg, an dem das Volumen in monolithischen Formaten verbleibt, während der Wert zu konstruierten CMC- und Beschichtungsarchitekturen migriert, die die Lebensdauer in anspruchsvollen thermischen Profilen verlängern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Elektrokeramik führt, Biokeramik wächst starkElektrokeramiken erzielten 2025 einen Anwendungsumsatzanteil von 45,31 % und bildeten damit das größte einzelne Segment innerhalb des Marktes. Mehrschicht-Keramikkondensatoren dominieren diesen Anteil, und Samsung Electro-Mechanics baut bis Q2 2026 eine MLCC-Kapazität von 10 Milliarden Einheiten pro Monat auf, was die hohe Stückzahlintensität in KI-Beschleunigern unterstreicht. Biokeramiken, angeführt von zirkoniumoxidverstärkten Aluminiumoxidimplantaten, werden bis 2031 mit einer CAGR von 8,79 % wachsen – dem höchsten Wert unter den Anwendungsgruppen. Dieses Tempo positioniert Medizinprodukte dazu, nach der Elektronik den größten absoluten Dollarbetrag zur Marktgröße für Hochleistungskeramik beizutragen.
Hochleistungsstrukturkeramik wie Siliziumnitrid-Schneidplatten und Aluminiumoxid-Panzerplatten findet weiterhin Anklang in Transport und Verteidigung. Verschleiß- und Korrosionskomponenten schützen Pumpendichtungen und Ventilsitze in der chemischen Verarbeitung, während Wärmedämmkeramiken wie Hafniumdiborid Scramjet-Vorderkanten bei 2.000 °C schützen. Cordierit-Dieselpartikelfilter fangen 95 % des Rußes ab und helfen schweren Nutzfahrzeugen, Euro-VI-Ziele zu erfüllen, was den ökologischen Einfluss auf den globalen Markt widerspiegelt. Katalysatorträger und Hochtemperaturfilter bleiben daher unverzichtbar, auch wenn neue medizinische und elektronische Anwendungen zunehmen.
Nach Endverbraucherbranche:
Elektronik dominiert, Medizin beschleunigt sichElektrotechnik und Elektronik machten 2025 einen Marktanteil von 44,56 % aus und lieferten damit den größten Anteil eines einzelnen Kundensegments im Markt. Anhaltend zweistelliges Rechenzentrum-Wachstum und die Digitalisierung von Fahrzeugen halten die MLCC-Nachfrage auf hohem Niveau; UBS berichtete, dass der Händlerbestand Ende 2024 auf nur noch 45 Versorgungstage gesunken war. Das Medizinsegment ist jedoch bis 2031 für eine CAGR von 11,87 % vorgesehen – die schnellste Entwicklung unter den Endnutzern –, angetrieben von mehr als 2,5 Millionen jährlichen Gelenkersatzoperationen in reifen Volkswirtschaften. Diese Expansion treibt Medizinprodukte bis zum Ende des Jahrzehnts zu einem größeren Anteil an der Marktgröße für Hochleistungskeramik.
Der Transportsektor, der Automobil und Luft- und Raumfahrt umfasst, stützt sich auf Siliziumkarbid-Substrate und keramische Matrixverbundwerkstoffe, um Leichtbauanforderungen zu erfüllen. Industriesektoren verwenden Aluminiumoxid- und Siliziumkarbid-Werkzeuge zur Bearbeitung von Nickelbasis-Superlegierungen, während die chemische Industrie Cordierit-Wabenträger benötigt, um flüchtige organische Verbindungen mit 98 % Effizienz zu oxidieren. Verteidigungsbehörden verpflichteten im Haushaltsjahr 2025 1,8 Milliarden USD für fortschrittliche Materialien im Rahmen des U.S. Defense Production Act und unterstrichen damit einen staatlichen Vorstoß, der den gesamten Markt beeinflusst. Insgesamt stellen diese vielfältigen Kundensegmente sicher, dass keine einzelne Branche künftige Wachstumspfade diktieren kann, was ausgewogene Nachfragedynamiken bewahrt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Hochleistungskeramik im asiatisch-pazifischen Raum
Asien-Pazifik erwirtschaftete 2025 einen Umsatzanteil von 54,22 % und war damit die größte regionale Komponente des Marktes für Hochleistungskeramik. Dieser Vorsprung wird sich voraussichtlich ausweiten, da die Region bis 2031 eine CAGR von 7,11 % verzeichnet – deutlich vor Nordamerika und Europa. Japans Ministerium für Wirtschaft, Handel und Industrie gab an, dass die inländischen Lieferungen 2024 JPY 1,2 Billionen (8,1 Milliarden USD) erreichten und die Exporte trotz geopolitischer Spannungen um 18 % wuchsen. Die vertikale Integration bei Kyocera, Murata und TDK – von der Pulversynthese bis zur elektrischen Prüfung – verkürzt Durchlaufzeiten und schützt proprietäres Know-how, was die Dominanz Asien-Pazifiks in der Hochleistungskeramikbranche festigt.
Markt für Hochleistungskeramik in Ostasien und Indien
Südkorea beschleunigt den Kapazitätsausbau über Samsung Electro-Mechanics und LG Innotek, deren kombinierte Kapitalaufwendungen im Jahr 2024 KRW 800 Milliarden (610 Millionen USD) für neue MLCC- und Substratlinien überstiegen. Chinas Anreizprogramm „Made in China 2025” subventioniert die Erweiterung der Aluminiumoxid-Pulverproduktion im Yixing-Werk von Sinocera, das inzwischen 15.000 Tonnen pro Jahr produziert. Indien ist für 70 % seines Bedarfs noch auf Importe angewiesen, doch das Production-Linked Incentive-Programm für Elektronik sieht bis 2028 eine lokalisierte Substratmontage vor, was dem regionalen Markt für Hochleistungskeramik frischen Schwung verleihen könnte.
Markt für Hochleistungskeramik in Nordamerika
Die Nachfrage nach Hochleistungskeramik in Nordamerika wird von Luft- und Raumfahrt- sowie Verteidigungsprogrammen getragen, die US-amerikanische Anbieter wie CoorsTek Inc., 3M und Corning Incorporated bevorzugen. Die Inlandsinhalt-Klauseln des Inflation Reduction Act veranlassten General Motors, sich ab 2026 zu US-amerikanischen Aluminiumnitrid-Substraten für Ultium-Batteriesysteme zu verpflichten. Pratt & Whitney Canada setzt keramische Verbundwerkstoff-Turbinenkomponenten in PW800-Triebwerken ein, um den Kraftstoffverbrauch von Gulfstream-Geschäftsreiseflugzeugen zu senken, was die nordwärtige Ausbreitung dieser Technologie verdeutlicht. Mexikos Automobilzentrum Querétaro beherbergt Substratmontagelinien, die US-amerikanische Elektrofahrzeugwerke beliefern und dabei von den regionalen Wertschöpfungsregeln des USMCA profitieren.
Markt für Hochleistungskeramik in Europa
Europa hatte im Jahr 2025 einen beträchtlichen Marktanteil, wobei Deutschland, Frankreich und das Vereinigte Königreich die Produktion und den Verbrauch anführten. CeramTec GmbH und Morgan Advanced Materials betreiben nach ISO 13485 zertifizierte Werke, die Zirkonoxid-Femurkopfprothesen und Aluminiumoxid-Acetabularpfannen herstellen. Obwohl die europäische Medizinprodukteverordnung die Zulassungszyklen verlängert, filtert sie auch nicht konforme Importeure heraus und lenkt die Nachfrage auf etablierte Marken. Das Fraunhofer IKTS arbeitet mit Siemens Energy zusammen, um bis 2027 einen elektrischen Wirkungsgrad von 65 % in wasserstoffbetriebenen SOFC-Stapeln zu erreichen. EU-Fördermittel aus dem Programm Horizont Europa leiten 120 Millionen EUR in Ultrahochtemperaturkeramik für Hyperschallfahrzeuge und stellen sicher, dass die Region im Markt für Hochleistungskeramik relevant bleibt.
Markt für Hochleistungskeramik in Südamerika und dem Nahen Osten und Afrika
Südamerika sowie der Nahe Osten und Afrika verzeichnen eine steigende Nachfrage nach Hochleistungskeramik. Brasiliens EMBRAER testet Siliziumnitrid-Klappenführungsrollen, um die Flugzeugwartungskosten zu senken, während Saudi Aramco pyrolytische Bornitrid-Tiegel für interne Halbleiter-Pilotlinien finanziert. Beide Regionen sind jedoch auf importierte Pulver angewiesen. Das langfristige Aufwärtspotenzial hängt vom Wissenstransfer und der Reifung lokaler keramikingenieurwissenschaftlicher Lehrpläne ab.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Hochleistungskeramik beginnt mit hochreinen Oxid- und Nichtoxid-Einsatzstoffen (Aluminiumoxid, Zirkonoxid, Titanat, SiC/Si3N4, AlN) und kritischen Zusatzstoffen wie Seltenerd-Stabilisatoren, wobei die Preisvolatilität von Yttrium ein wiederkehrendes Risiko für Zirkonoxid-Qualitäten darstellt. Die Materialumwandlung umfasst die Pulversynthese und Granulierung über die Formgebung (Foliengießen, Spritzguss, isostatisches Pressen) bis hin zur Entbinderung, Sinterung/Heißpressen/HIP sowie zur präzisen Nachbearbeitung plus Metallisierung oder Fügen für Substrate und hermetische Gehäuse. Auch Qualifizierungszyklen prägen die Lieferfähigkeit: Hochreine Qualitäten benötigen 12-24 Monate zur Freigabe, und neue Kapazitäten für heißisostatisches Pressen sind mit Lieferzeiten für Anlagen von über 18 Monaten konfrontiert, sodass Durchsatz- und Ausbeutemanagement zentral für die Wettbewerbsfähigkeit bleiben.
Auf der nachgelagerten Seite bewegen sich Teile und Halbfertigprodukte über spezialisierte Distributoren und direkte OEM-Kanäle in die Elektronik (MLCCs, Leistungsmodule, HF, Halbleiterausrüstung), medizinische Implantate sowie Beschichtungen und CMC-Hardware für Luft- und Raumfahrt/Verteidigung. Vertikale Integration und Konsolidierung von Fähigkeiten zeigen sich in Maßnahmen des Jahres 2026, darunter die Erweiterung des Feinkeramikwerks von Kyocera International, Inc. in Hendersonville, North Carolina, um eine kalte isostatische Presse mit 30.000 psi und zusätzliche 16.000 Quadratfuß Fläche, sowie Deals, die verwandte Technologien unter einem Dach zusammenführen (strategische Fusion von McDanel Advanced Materials und Richland Glass; HEICO erwirbt über Exxelia 90 % von CalRamic Technologies für Hochspannungskeramikkondensatoren). Bosch Advanced Ceramics wurde nach der Integration in die Sintokogio Group in Sinto Advanced Ceramics Europe GmbH umbenannt, was verdeutlicht, wie Produktions-Know-how, Zugang zu Anlagen und Endmarktzertifizierungen zunehmend innerhalb größerer Industriekonzerne verwaltet werden.
Wettbewerbslandschaft
Der Markt für Hochleistungskeramik ist mäßig fragmentiert. Japanische Marktführer pflegen eine vertikale Integration von Pulver bis zum Modul, was ihnen eine enge Kontrolle über dielektrische Formulierungen und die Genauigkeit der Mehrlagenstapelung verschafft. Muratas Einführung von 0402-Kondensatoren mit 100-V-Nennwerten für KI-Beschleuniger-Platinen im Jahr 2025 veranschaulicht den Vorteil, der durch interne Materialwissenschaft gewonnen wird. Kyocera erweiterte die Aluminiumnitrid-Kapazität in Kagoshima im Jahr 2025 um 30 %, um seinen Anteil bei Elektrofahrzeug-Wechselrichter-Substraten zu schützen.
Marktführer der Hochleistungskeramikbranche
-
KYOCERA Corporation
-
CoorsTek Inc.
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Hochleistungskeramik
- 3M
- AGC Inc.
- Blasch Precision Ceramics, Inc.
- CeramTec GmbH
- CoorsTek Inc.
- Corning Incorporated
- Elan Technology
- International Syalons (Newcastle) Limited
- KYOCERA Corporation
- MARUWA Co., Ltd.
- Materion Corporation
- McDanel Advanced Material Technologies LLC
- Morgan Advanced Materials
- Murata Manufacturing Co., Ltd.
- Rauschert Heinersdorf-Pressig GmbH
- Saint-Gobain
- SPT-Group
- Vesuvius
- Wonik QnC Corporation

Marktchancen und Zukunftsaussichten
Elektronik- und Halbleiterfertigungsanlagen schaffen weiterhin Freiräume für leistungsfähigere Keramiksubstrate und Präzisionskomponenten, da sich die Anforderungen an Leistungsdichte und Wärmemanagement bei KI-Servern, HF- und Leistungselektronik verschärfen. Kapazitätszusagen zeigen, wohin Anbieter ihr Kapital lenken, darunter Kyoceras Fähigkeit zum kaltisostatischen Pressen und die Erweiterung der Werksfläche in Hendersonville, North Carolina (April 2026) sowie NGKs Investition von 70,0 Milliarden JPY in einen neuen Keramikfertigungsstandort in Nomi City, Präfektur Ishikawa, für Halbleiterfertigungsanlagen, wobei die Massenproduktion für Oktober 2029 geplant ist. Auf der Nachfrageseite hat Samsung Electro-Mechanics einen Investitionsplan für Anlagen in Busan, Sejong und Thailand bis 2040 offengelegt, um die MLCC- und FC-BGA-Substratkapazität zu erweitern, was die Bedeutung von Skalierung, Fehlerkontrolle und Materialwissen in der Elektrokeramik weiter unterstreicht.
Luft- und Raumfahrt- sowie Verteidigungsprogramme bieten eine zweite Chancenlinie, in der öffentliche Förderung und OEM-Qualifizierungsanforderungen Anbieter belohnen, die CMC- und Ultrahochtemperaturverarbeitung industrialisieren können. AeroVironment erhielt im Mai 2026 einen Auftrag über 20 Millionen USD im Rahmen des Ceramics Advanced Materials and Processes (CAMP)-Programms vom Air Force Research Laboratory, um Keramikmatrix-Verbundwerkstoffe der nächsten Generation weiterzuentwickeln und die Prozessreife sowie die nachgelagerte Einführung in Lieferketten für Flugzeughardware zu unterstützen. Gleichzeitig zeigt der Markt weiterhin eine Lücke bei Nachhaltigkeit und Versorgungsrisiken rund um das Recycling am Ende der Lebensdauer und die Abhängigkeit von Seltenerd-Stabilisatoren, was Raum für Pulverrückgewinnung, energieärmere Brennverfahren und Materialsubstitutionen schafft, die die Abhängigkeit von begrenzt verfügbaren Rohstoffen wie Yttrium verringern, während die Qualifizierungsanforderungen in Medizin- und Luftfahrtprogrammen weiterhin erfüllt werden.
Aktuelle Branchenentwicklungen im Markt für Hochleistungskeramik
- Juni 2026: HEICO Corporation erwarb über sein Geschäft Exxelia einen Eigentumsanteil von 90 % an CalRamic Technologies, einem Hersteller von Hochspannungskeramikkondensatoren. Die Akquisition stärkt Exxelias Position bei der Lieferung von Keramikkondensatoren für anspruchsvolle Elektronikanwendungen, bei denen Zuverlässigkeit und Spannungsleistung die Spezifikation bestimmen, und festigt die Kontrolle über ein spezialisiertes Komponentensegment innerhalb der Elektrokeramik.
- Januar 2025: Kyocera erhöhte die Kapazität für Aluminiumnitrid-Substrate in Kagoshima um 30 %, um 800-V-EV-Batteriesysteme zu bedienen, unterstützt durch eine Investition von 8 Milliarden JPY (54 Millionen USD). Die Erweiterung zielt auf einen wichtigen Engpass im Wärmemanagement der Leistungselektronik ab, wo die hohe Wärmeleitfähigkeit von AlN höhere Schaltleistungsdichten ermöglicht.
- Mai 2024: Morgan Advanced Materials ging eine Kooperation über 12 Millionen USD mit der Pennsylvania State University ein, um Siliziumcarbidfasern für Keramikmatrix-Verbundwerkstoffe für Turbinenanwendungen in der Luftfahrt zu entwickeln. Die Partnerschaft umfasst die Einrichtung eines Reaktors zur chemischen Gasphaseninfiltration am Materials Research Institute der Penn State und schafft einen Weg von der Materialforschung und -entwicklung zu einer Pilotkapazität für CMC-Lieferketten.


Markt für Hochleistungskeramik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt technisch entwickelte Keramikmaterialien und -teile, die für den Hochleistungseinsatz konzipiert sind. Die Einführung wird durch Leistungsmerkmale wie Hitzebeständigkeit, Verschleißfestigkeit, elektrisches Verhalten und chemische Stabilität angetrieben.
Ausschlüsse aus dem Umfang: Traditionelle tonbasierte Strukturkeramiken und Glaskeramiken sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Materialtyp
- Aluminiumoxid
- Zirkoniumoxid
- Titanat
- Siliziumkarbid
- Siliziumnitrid
- Aluminiumnitrid
- Magnesiumsilikat
- Pyrolytisches Bornitrid
- Sonstige
- Nach Klassentyp
- Monolithische Keramik
- Keramische Matrixverbundwerkstoffe
- Keramische Beschichtungen
- Nach Anwendung
- Strukturkeramik
- Biokeramik
- Elektrokeramik
- Verschleiß- und Korrosionskomponenten
- Wärmedämm- und Ultrahochtemperaturkomponenten
- Katalysatorträger und Filter
- Sonstige (Umwelt- und Energiesysteme)
- Nach Endverbraucherbranche
- Elektro und Elektronik
- Transport
- Medizin
- Industrie
- Verteidigung und Sicherheit
- Chemie
- Sonstige Endverbraucherbranchen (Energie und Umwelt)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, die Nachfrage- und Angebotssignale zu identifizieren, die in öffentlichen Daten überprüft werden können, bevor das Modell aufgebaut wird. Wir beziehen uns auf Quellen wie den USGS für den Kontext von Mineralien und Industriematerialien, die Handelsstatistiken des US Census Bureau für Import- und Exportmuster im Zusammenhang mit Keramikmaterialien sowie OECD-Makroindikatoren zur Verankerung von Fertigungszyklen nach Region. Für Nachfragesignale auf der Endverbraucherseite prüfen wir auch Quellen wie die Internationale Energieagentur für Trends bei Energiewende-Ausrüstungen sowie FDA- und NIH-Publikationen, um die Aktivitäten bei Medizinprodukten zu verstehen, die Hochleistungskeramikkomponenten verwenden.
Anschließend nutzen wir Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte, um Kapazitätserweiterungen, Anwendungsschwerpunkte und Aussagen zur regionalen Zusammensetzung zu extrahieren, die bei der Formulierung von Annahmen helfen. Ausgewählte kostenpflichtige Datenbankabonnements werden für Unternehmensfinanzdaten und -informationen, die Überprüfung von Patentaktivitäten sowie Import- und Exportprüfungen auf Sendungsebene verwendet, wenn die öffentliche Berichterstattung nicht detailliert genug ist. Die hier genannten Quellen sind nur illustrativ; für die Datenerhebung, Querprüfung und Klärung während der Studie wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus der Desk Research zu überprüfen und Lücken hinsichtlich realer Preisgestaltung, Einführungszeitplänen und der Frage zu schließen, welche Anwendungen als Hochleistungskeramik im Gegensatz zu angrenzenden Materialien gezählt werden. Interviews und Umfrageantworten stammten von einer Mischung aus Materiallieferanten, Komponentenherstellern, Distributoren sowie Beschaffungs- oder Technikverantwortlichen in wichtigen Endverbraucherbranchen. Die Ergebnisse wurden dann in den wichtigsten Verbrauchsregionen abgeglichen, damit Ausreißermeinungen das Modell nicht beeinflussten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 37 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 51 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach Top-down- und Bottom-up-Logik. Die Top-down-Perspektive wird aus Nachfragepools der Endverbraucher sowie Produktions- und Handelssignalen konstruiert, die helfen, den wahrscheinlichen Verbrauch nach Region zu rekonstruieren. Das Modell wird dann durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch Stichproben von Durchschnittsverkaufspreisen für gängige Komponentenkategorien und deren Kombination mit ungefähren Versand- oder Nutzungsvolumina, die von Interviewpartnern mitgeteilt wurden.
Zu den praktischen Eingaben, die die Gesamtwerte beeinflussen, gehören Trends in der Elektronikfertigungsleistung, Signale zur Medizinproduktproduktion, Automobil- und Industrieproduktionszyklen sowie die Verschiebung hin zu höherwertigen technisch entwickelten Teilen, die die Durchschnittspreise verändern können, selbst wenn sich die Volumina langsam entwickeln. Materialseitige Indikatoren, wie Verfügbarkeit und Preisentwicklung für wichtige Rohstoffe, werden verwendet, um zu überprüfen, ob das Umsatzwachstum auf eine echte Nachfrage oder auf eine Kostenweitergabe zurückzuführen ist. Wenn eine Bottom-up-Perspektive für kleinere Anwendungen unvollständig ist, werden Lücken mithilfe von Penetrationsannahmen überbrückt, die in Interviews validiert und dann durch Handels- und makroökonomische Realitätsprüfungen eingeschränkt werden.
Für die Prognose wird eine Szenarioanalyse verwendet. Sie wird davon geleitet, wie Bestellmuster der Endverbraucher, Kapazitätserweiterungen und Preiserwartungen von Branchenteilnehmern beschrieben werden. Dies hält die Vorausschau nachvollziehbar, da Treiber wie Auslastung, Ersatzzyklen und Qualifizierungszeitpläne in diesem Markt tendenziell wichtiger sind als rein statistische Extrapolation.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation aus Desk-Research-Signalen, primärem Feedback und internen mathematischen Prüfungen innerhalb des Modells. Die Ergebnisse werden mit unabhängigen Indikatoren wie Handelsrichtung, Fertigungswachstumsraten und bekannten Kapazitäts- oder Erweiterungsankündigungen verglichen, und Abweichungen werden vor der Freigabe untersucht. Wenn eine Zahl zu hoch oder zu niedrig erscheint, werden die Annahmen überprüft und Folgegespräche mit Befragten ausgelöst, die direkte Preis- oder Volumensichtbarkeit haben.
Die Arbeit durchläuft mehrstufige Analytikerprüfungen, einschließlich Konsistenzprüfungen zwischen Regionen und Endverwendungen, damit die Wachstumsmuster realistisch bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Werksexpansionen, Nachfrageschocks in wichtigen Endverwendungen oder bedeutende Preisschwankungen. Vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Marktgröße für Hochleistungskeramik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Hochleistungskeramik können stark variieren, selbst wenn die Titel ähnlich aussehen, da Produktgrenzen und die Wertbasis nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, ob eine Quelle den vollen Wert der Endprodukte oder nur den Keramikmaterial- und Komponentenanteil bemisst, der direkt der Hochleistungskeramik zuzurechnen ist.
Die Tabelle zeigt eine große Bandbreite zwischen den Quellen. Im Modell von Mordor Intelligence sind die Gesamtwerte auf technisch entwickelte (Hochleistungs-)Keramiken beschränkt, wobei traditionelle tonbasierte Strukturprodukte und Glaskeramiken ausdrücklich ausgeschlossen werden, was die Gesamtwerte verschieben kann, wenn andere Studien angrenzende Kategorien vermischen. Lücken können auch auftreten, wenn Prognosen unterschiedliche Preisentwicklungspfade annehmen, unterschiedliche Währungsumrechnungszeitpunkte verwenden oder aggressive Einführungskurven in der Elektronik- und Industrienutzung anwenden, ohne starke Querprüfungen mit Handels- und Kapazitätssignalen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 105,12 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 119,44 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und kann einen breiteren Umsatzstapel über nachgelagerte Produkte einschließen, was die Gesamtwerte aufbläht, wenn der Keramikanteil nicht konsistent nach Anwendung isoliert wird. |
| Branchenpublikation B | 12,07 Milliarden USD (2024) | Spiegelt wahrscheinlich einen engeren Ausschnitt des Marktes wider (häufig auf ausgewählte Materialien oder Spezialkomponenten beschränkt), und die kleinere Basisjahresauswahl sowie die Umfangsauswahl reduzieren den ausgewiesenen Wert im Vergleich zur vollständigen Markterfassung. |
Zusammengenommen legt der Vergleich nahe, dass Umfangsgrenzen und das, was als Umsatz gezählt wird, die Hauptgründe dafür sind, dass die Marktgrößen nicht übereinstimmen. Indem Annahmen an beobachtbare Endverbrauchssignale geknüpft, die Preislogik überprüft und Ein- und Ausschlüsse explizit gehalten werden, bleibt die endgültige Schätzung nachvollziehbar und wiederholbar für Planungsdiskussionen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Hochleistungskeramik?
Die Marktgröße für Hochleistungskeramik wird voraussichtlich von 99,17 Milliarden USD im Jahr 2025 und 105,12 Milliarden USD im Jahr 2026 auf 146,13 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 6,81 % zwischen 2026 und 2031.
Welche Anwendung erzielt den größten Umsatz?
Elektrokeramik, angeführt von mehrlagigen Keramikkondensatoren, erzielte 45,31 % des Umsatzes im Jahr 2025.
Welche Endverbraucherbranche wächst am schnellsten?
Das Medizinbranchensegment soll bis 2031 eine CAGR von 11,87 % verzeichnen, bedingt durch die breitere Einführung von Zirkoniumoxid-basierten orthopädischen Implantaten.
Warum ist Asien-Pazifik so dominant bei Hochleistungskeramik?
Die Region beherbergt vertikal integrierte Konzerne wie Kyocera und Murata und profitiert von konzentrierten Lieferketten für mehrlagige Keramikkondensatoren und Elektrofahrzeug-Wechselrichter.
Was hemmt die breitere Akzeptanz von Hochleistungskeramik?
Hohe Produktionskosten durch Sintern über 1.600 °C, komplexe kapitalintensive Prozesse und begrenzte Recyclinginfrastruktur bremsen das Wachstum.
Gewinnen keramische Matrixverbundwerkstoffe Marktanteile?
Ja, für CMC wird bis 2031 eine Expansion mit einer CAGR von 8,84 % prognostiziert, da Luft- und Raumfahrt- sowie Verteidigungsprogramme heißer laufende Turbinenbauteile qualifizieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
