
Verbundglas-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 21.78 Milliarden US-Dollar |
| Marktgröße (2031) | 27.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Verbundglas-Marktanalyse von Mordor Intelligence
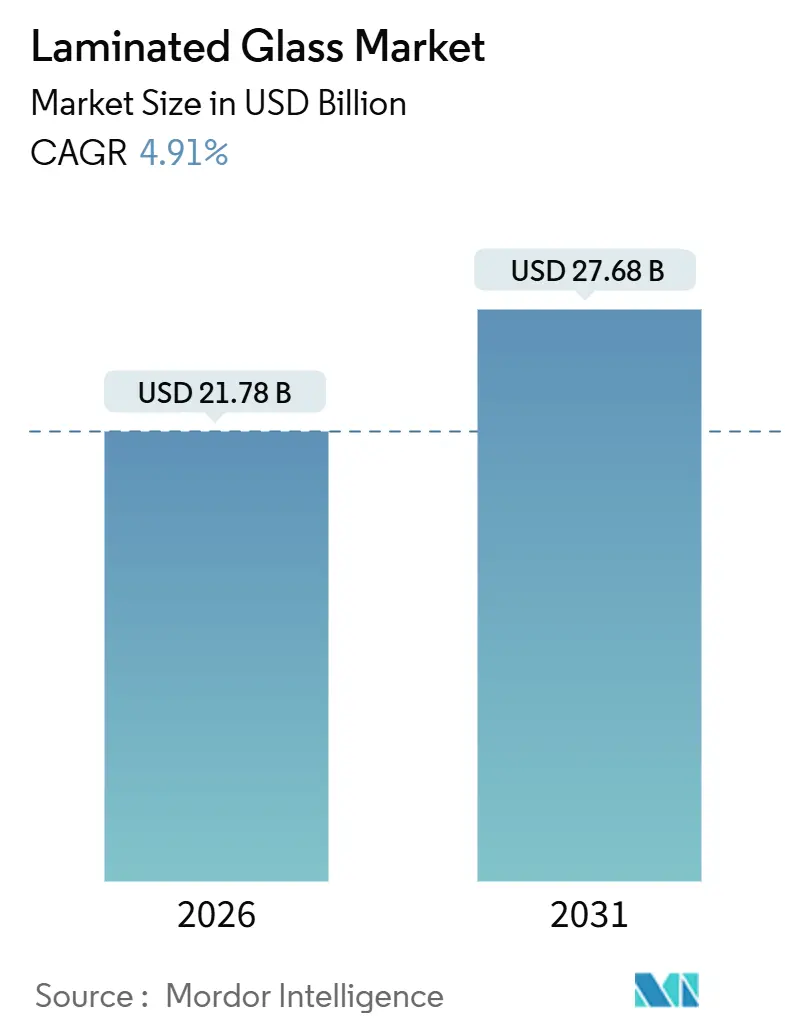
Die Verbundglas-Marktgröße wird im Jahr 2026 auf 21,78 Milliarden USD geschätzt und soll bis 2031 einen Wert von 27,68 Milliarden USD erreichen, bei einem CAGR von 4,91 % während des Prognosezeitraums (2026–2031). Strenge Sicherheitsvorschriften, energiesparende Baunormen und der Aufstieg von Elektrofahrzeugen steigern die Nachfrage nach zwischenschicht-verbundenem Glas in Gebäuden, Fahrzeugen und Photovoltaik-Fassaden. Polyvinylbutyral (PVB) behielt im Jahr 2025 einen Umsatzvorsprung von 53,13 %, doch Ionoplast-Qualitäten wachsen schneller, da Regionen mit hohem Zyklon-Risiko Hurrikan-resistente Vorhangfassaden vorschreiben. Solar- und gebäudeintegrierte Photovoltaik-Module (BIPV) überholen nun traditionelle Anwendungen, da Chinas Nullenergie-Normen in Kraft treten. Der Wettbewerbsfokus verlagert sich auf margenstärke Zwischenschichten, wobei führende Floatglas-Konzerne durch vertikale Integration ihre Margen schützen, während Nischen-Ionoplast-Anbieter Aufträge in Küstenregionen und im Verteidigungsbereich erschließen.
Wesentliche Erkenntnisse des Berichts
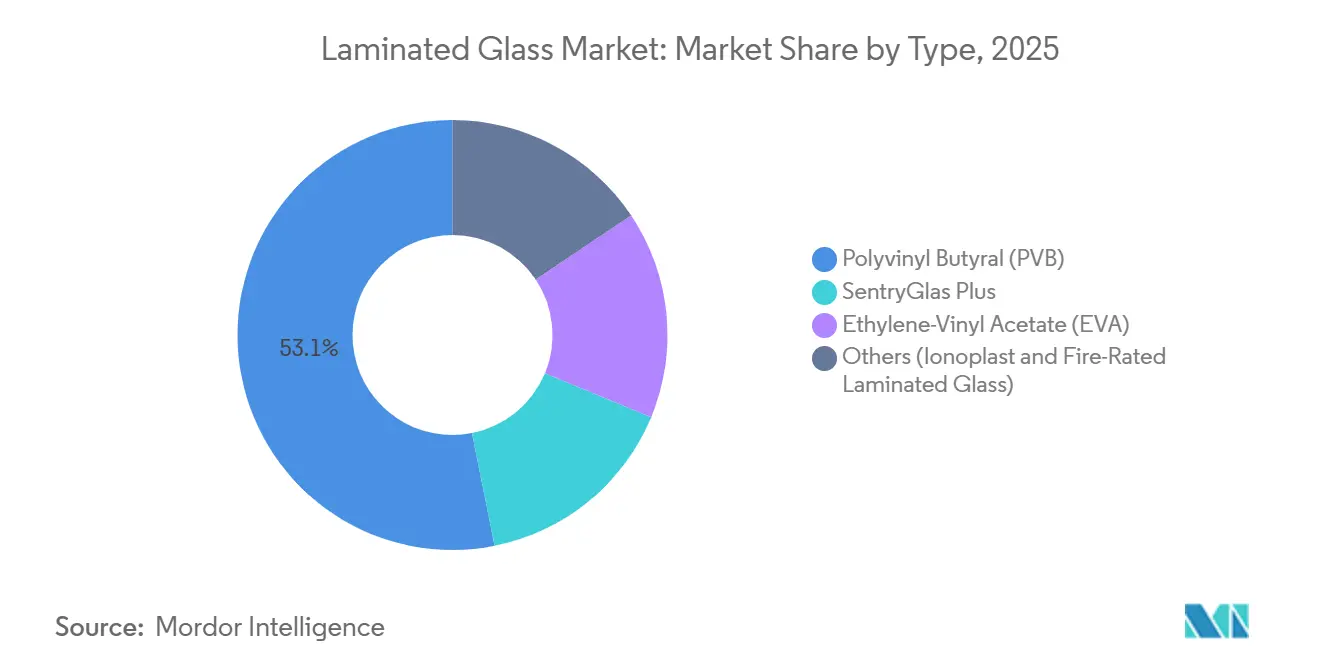
- Nach Typ behielt Polyvinylbutyral im Jahr 2025 einen Verbundglas-Marktanteil von 53,13 %, wobei SentryGlas Plus bis 2031 mit einem CAGR von 5,92 % das stärkste Wachstum prognostiziert wird.
- Nach Anwendung führten Architekturinnenbereiche im Jahr 2025 mit einem Umsatzanteil von 43,13 %; Solar-/BIPV-Module sollen bis 2031 mit einem CAGR von 8,18 % expandieren.
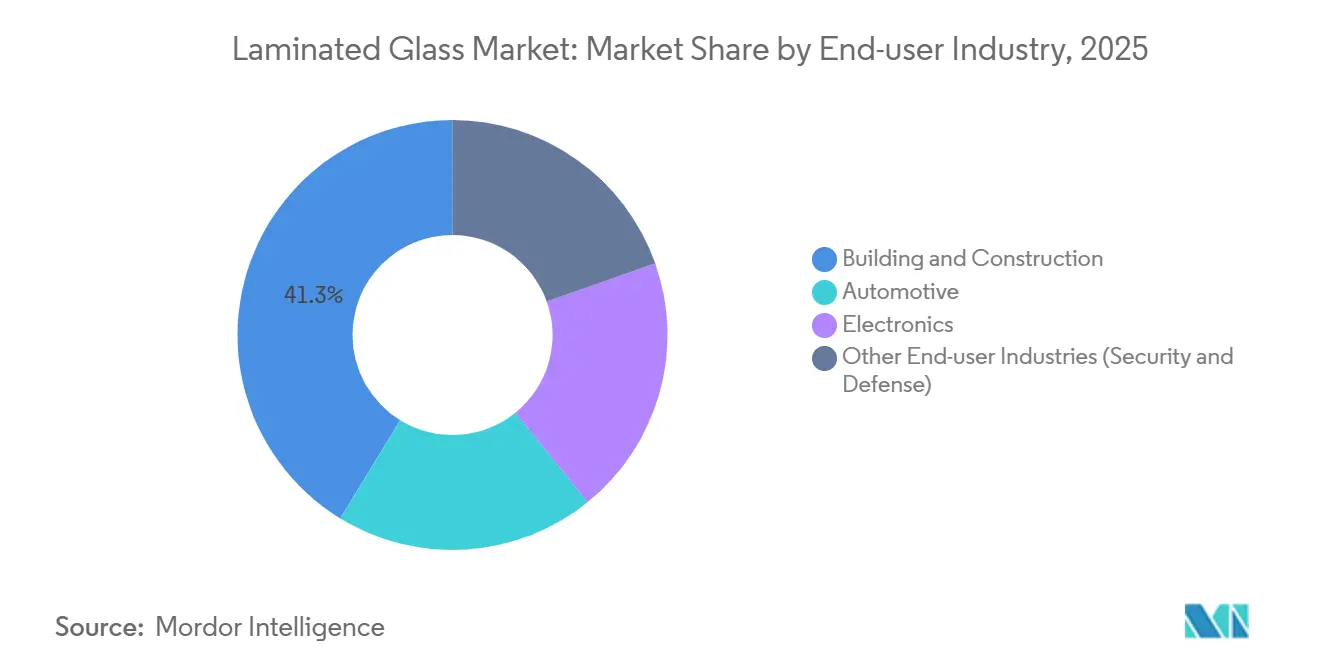
- Nach Endverbraucherbranche entfiel 2025 ein Anteil von 41,26 % der Verbundglas-Marktgröße auf das Bauwesen und die Konstruktion, während der Automobilbereich zwischen 2026 und 2031 auf einen CAGR von 6,72 % zusteuert.
- Nach Region dominierte der asiatisch-pazifische Raum mit 48,25 % des Umsatzes im Jahr 2025 und wächst bis 2031 mit einem CAGR von 6,03 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Verbundglas-Markttrends und -erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Boom der städtischen Hochhausbebauung im asiatisch-pazifischen Raum mit Nachfrage nach hurrikanfesten Fassaden | +1.2% | Asien-Pazifik-Kern (China, Indien, Südostasien), Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Vorgeschriebene HUD-fähige Verbundwindschutzscheiben in Premium-Elektrofahrzeugen | +0.9% | Global, mit frühen Gewinnen in Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| EU-27-Pflicht zur Sicherheitsverglasung in der öffentlichen Infrastruktur | +0.7% | Europa (Deutschland, Frankreich, Italien, Spanien, nordische Länder) | Langfristig (≥ 4 Jahre) |
| BIPV-Verpflichtungen in Chinas Normen für "Nullenergiegebäude" | +1.1% | National in China, Provinzpilotprojekte in Jiangsu, Guangdong, Zhejiang | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum von besonders ruhigen Hochhauswohnbauten (Akustiklaminate) | +0.6% | Globale städtische Zentren, konzentriert im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der städtischen Hochhausbebauung im asiatisch-pazifischen Raum mit Nachfrage nach hurrikanfesten Fassaden
Zyklon-gefährdete Küstenstädte von Shenzhen bis Manila schreiben nun stoßfeste Laminate in Gebäuden über 50 m Höhe vor, um das Risiko von herabfallendem Glas zu reduzieren. Ionoplast-Zwischenschichten bieten eine fünffache Reißfestigkeit gegenüber Standard-PVB, was es Designern ermöglicht, die Scheibendicke zu reduzieren und die tote Last der Fassade um bis zu 15 % zu verringern. Indiens Bauvorschriftsrevision von 2024 hat ähnliche Regelungen auf Gebäude mit mehr als 15 Stockwerken entlang seiner östlichen und westlichen Küstenlinie ausgedehnt, wodurch jährlich mehr als 40.000 neue Wohneinheiten hinzukommen[1]Büro für Indische Normen, "Nationales Baugesetzbuch 2024," bis.gov.in. Dubai spiegelte diesen Wandel in seinem Brandschutz- und Lebensschutzgesetzbuch 2025 wider, das Verbundglasbrüstungen für Balkone in Sandstormzonen vorschreibt. Thailand und Vietnam verfügen noch nicht über lokale Ionoplast-Extrusion, was Importvorlaufzeiten von 10–12 Wochen verursacht, die die Kosten um 20–30 % erhöhen. Infolgedessen sind regionale Kapazitätserweiterungen von Kuraray und AGC bis 2028 wahrscheinlich.
Vorgeschriebene HUD-fähige Verbundwindschutzscheiben in Premium-Elektrofahrzeugen
Head-up-Display (HUD)-Funktionen in Luxus-Elektrofahrzeugen erfordern keilförmige Zwischenschichten mit Brechungstoleranzwerten enger als 0,0005, um Doppelbilder zu vermeiden. Eastman Chemical Company kombinierte akustische Dämpfung und optische Präzision in seinem 0,76 mm Saflex DG-Film, der 2024 kommerzialisiert wurde[2]Eastman Chemical Company, "Saflex Acoustic DG Produktdatenblatt," eastman.com. Die EU-Regelung ECE R43 Änderung 05, gültig ab 2025, schreibt Verbundwindschutzscheiben in allen Personenfahrzeugen vor und schafft die Einscheibensicherheitsglas-Option in Niedrigpreismodellen ab. General Motors hat HUD-kompatibles Glas in seiner gesamten Ultium-Elektrofahrzeugpalette im Jahr 2025 eingeführt und dabei Garantieansprüche wegen Spannungsrissen um etwa 30 % reduziert. Tier-2-Hersteller ohne Präzisionskalandrierung sehen sich nun mit hohen Kapitalanforderungen konfrontiert, was die Versorgung auf AGC, NSG Pilkington und Fuyao konzentriert.
EU-27-Pflicht zur Sicherheitsverglasung in der öffentlichen Infrastruktur
Aktualisierungen des Eurocodes 10 machen Verbundglas oder Drahtglas in Atrien, Treppenhäusern und Überkopfverglasungen vorgeschrieben, um Verletzungen durch spontanen Glasbruch einzudämmen. Feuerfeste Produkte müssen mindestens EN 13501-2 EI 60 erfüllen, wobei die Zertifizierung aufgrund von Großofen-Tests 18–24 Monate dauert. Saint-Gobain und Schott AG investierten jeweils über 25 Millionen EUR in eigene Laboratorien, was ihnen schnellere Produktzyklen und eine dominante Stellung bei Ausschreibungen ermöglicht. Das britische Gebäudesicherheitsgesetz von 2024 hat ähnliche Vorschriften auf Wohngebäude mit mehr als 18 m Höhe ausgedehnt und den Bedarf um über 1 Million m² jährlich gesteigert. Höhere Zwischenschichtkosten führen jedoch dazu, dass Budgetprojekte Modernisierungen oft aufschieben, bis Subventionen verbessert werden.
BIPV-Verpflichtungen in Chinas Nullenergie-Normen
Chinas Änderung von GB/T 51350 aus dem Jahr 2024 schreibt vor, dass neue öffentliche Gebäude in Städten der Ersten Klasse bis 2027 20 % ihres Jahresstrombedarfs selbst erzeugen müssen. Verbundglas mit EVA-Einkapselungsmitteln schützt kristalline Zellen und erfüllt gleichzeitig die nationalen Sicherheitsverglasungsnormen. Jiangsu hat 2025 BIPV-Subventionen von 30 % eingeführt, was zu Kapazitätserweiterungen von 15 GW an Fassadenmontagen geführt hat. CSG HOLDING CO.,LTD. und Xinyi Glass Holdings Limited reagierten darauf mit dem Hinzufügen von EVA-Linien, die die Modulkosten um 25 % gegenüber Importen senken. UV-induzierte EVA-Alterung über 85 °C bleibt ein Hindernis, das Entwickler zu abgeschatteten Ausrichtungen oder teureren Ionomer-Folien drängt.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatile Soda-Asche- und PVB-Rohstoffpreise | -0.8% | Global, akut im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Langwierige Zertifizierungszyklen für feuerfeste Produkte in der Europäischen Union | -0.5% | Europa, indirekter Einfluss auf globale Produkt-Roadmaps | Langfristig (≥ 4 Jahre) |
| Recycling-Engpässe bei Verbundglas am Ende seiner Lebensdauer | -0.3% | Europa und Nordamerika (Regulierungsdruck), begrenzter Einfluss im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Soda-Asche- und PVB-Rohstoffpreise
Der Spotpreis für Soda-Asche stieg von 220 USD/t Ende 2024 auf 260 USD/t Anfang 2025, nachdem Umweltabschaltungen 1,5 Millionen t chinesischer Kapazität stilllegten. Die PVB-Harzkosten zogen nach, als der Butyraldehyd-Rohstoff um 12 % im Jahresvergleich kletterte, was KURARAY CO., LTD. und Eastman Chemical Company dazu zwang, die Listenpreise im Januar 2025 um bis zu 10 % anzuheben. Laminatoren mit festen Bauverträgen erleiden während der Weitergabe-Verzögerung Margenverluste von 200 Basispunkten. Währungsschwankungen verschärfen den Druck; eine schwächere Rupie und ein schwächerer Baht erhöhten die importierten PVB-Rechnungen für indische und thailändische Verarbeiter im Jahr 2025 um 5 %.
Langwierige Zertifizierungszyklen für feuerfeste Produkte in der Europäischen Union
EN 1363-1-Ofenprüfungen dauern 90–120 Minuten pro Scheibe und kosten 15.000–20.000 EUR, wodurch bei Labors, die nahezu ausgelastet sind, Wartezeiten von 14 Monaten entstehen. Jede neue Zwischenschicht oder Dicke erfordert neue Prüfungen, sodass kleinere Marktteilnehmer keine Multi-SKU-Pipelines finanzieren können. Saint-Gobain, Schott AG und AGC Inc. verfügen über eigene Öfen und sichern sich damit 2025 einen Anteil von 70 % an der zertifizierten EI-90-Kapazität. Vorgeschlagene Reformen der Bauproduktenverordnung könnten nach 2028 Doppelarbeit reduzieren, doch der Zeitplan bleibt ungewiss.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Ionoplast gewinnt an Bedeutung, da Küstennormen verschärft werden
Polyvinylbutyral hielt 2025 einen Umsatzanteil von 53,13 % und verankert damit den Verbundglas-Markt dank seiner etablierten Verwendung in Fahrzeugen und Bürotrennwänden. SentryGlas Plus wird jedoch voraussichtlich einen CAGR von 5,92 % verzeichnen und Marktanteile gewinnen, da Küstenregionen Hurrikan-Standards einführen. Die Verbundglas-Marktgröße für Ionoplast könnte bis 2031 5 Milliarden USD überschreiten, wenn die aktuellen Normverläufe anhalten. Die Reißfestigkeit von Ionoplast von 30 MPa ermöglicht schlankere Fassaden bei gleichzeitiger Erfüllung von Stoßprüfungen und spart bis zu 15 % Konstruktionsstahl. Preisaufschläge von 12–15 % verringerten sich 2025, da neue Extrusionslinien in Guangdong und Dubai das Angebot verbesserten.
Die Verbreitung erfolgt am schnellsten in Südostasien und am Golf, wo Zyklon- und Sandstormlasten zusammentreffen. Entwickler bevorzugen Ionoplast auch wegen seiner Sprengstoffbeständigkeit, die den Versicherungsrichtlinien für Objekte innerhalb von 500 m Küstenentfernung entspricht. Feuerfeste Gele bleiben eine Nische, beschränkt auf europäische öffentliche Infrastruktur, während EVA dank seiner niedrigeren Laminiertemperatur zum Schutz der Zellen BIPV-Module dominiert. Andere Zwischenschichten, wie TPU und Polycarbonat, kommen bei Schiebedächern zum Einsatz, während Sicherheitsverglasung bis 2031 spezialisiert bleiben wird.


Nach Anwendung: Solarmodule überholen traditionelle Segmente
Architektonische Innenräume machten 43,13 % des Umsatzes im Jahr 2025 aus, da rahmenlose Glaselemente und Einscheibensicherheitsglas in Büros und Hotels zunahmen, während Solar- und BIPV-Module voraussichtlich mit einem CAGR von 8,18 % wachsen werden. Die Marktgröße für Verbundglas im Zusammenhang mit BIPV könnte sich bis 2031 auf annähernd 7 Milliarden USD belaufen, gestützt durch Chinas Ziele für eine Vor-Ort-Energieversorgung von 20–25 %. Die Verluste bei der Lichttransmission im sichtbaren Bereich durch eingebettete Zellen sanken im Jahr 2025 auf 30–32 %, was ästhetische Einwände bei Einzelhandelsfassaden abschwächt.
Die internationalen WELL-Vorschriften begrenzen Schallpegel, sodass Schallschutztrennwände in Büros eine starke Basis behalten. Automobilwindschutzscheiben machen fast 30 % des Volumens aus und steigen weiter, da HUD bei Premium-Elektrofahrzeugen zum Standard wird und pro Scheibe 10 USD zusätzlich kostet. Außenfassaden aus Vorhangfassaden halten einen Anteil von 18–20 %, verlagern sich jedoch zunehmend auf hochwertiges Ionoplast, um Zyklon-Anforderungen in Indien und Florida zu erfüllen. Sicherheitsverglasung liegt unter 5 %, erzielt jedoch Margen, die dreimal so hoch sind wie bei Standard-Innenraumglas, was dazu beiträgt, steigende Energiekosten in integrierten Werken auszugleichen.
Nach Endverbraucherbranche: Elektrifizierung im Automobilbereich beschleunigt die Glasnachfrage
Bauwesen und Konstruktion führten 2025 mit 41,26 % der Nachfrage, doch der Automobilsektor ist der Wachstumsmotor mit einem CAGR von 6,72 % bis 2031. Panorama-Elektrofahrzeugdächer überschreiten nun 1,5 m² und müssen laminiert sein, um Überrollvorschriften zu erfüllen, was den Flächenverbrauch antreibt. Mercedes EQS- und BMW iX-Modelle haben 2025 mehr als 12 kg Verbundglas pro Fahrzeug hinzugefügt.
Elektronikhersteller verwenden Laminate in faltbaren Telefonen zur Bekämpfung der Faltenausbreitung, halten jedoch nur einen Anteil von 6–8 %. Verteidigungs-, Marine- und Luft- und Raumfahrtmärkte bleiben unter 5 % aufgrund von Gewichtsanforderungen, die Polycarbonat bevorzugen. Insgesamt wird der Verbundglas-Markt bis 2030 bei etwa 75 % des Umsatzes auf Bauwesen und Automobil angewiesen sein, was die Marktmacht bei Tier-1-Lieferanten konzentriert, die beide Kanäle bedienen können.
Geografische Analyse
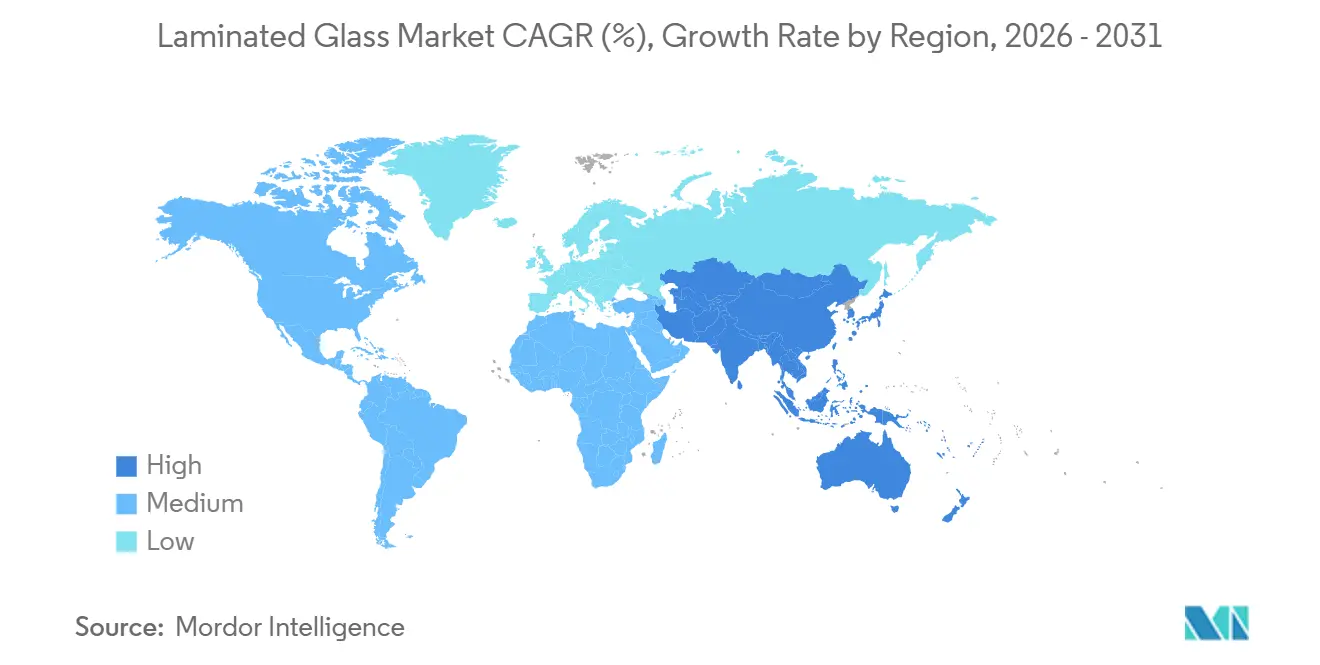
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 48,25 % am Umsatz und wächst mit einem CAGR von 6,03 %, was ihn zum klaren Volumen- und Wachstumsführer im Verbundglas-Markt macht. China verbrauchte 2025 rund 440 Millionen m², unterstützt durch Subventionen aus Jiangsu und Guangdong, die 30 % der BIPV-Investitionskosten abdecken. Indiens Infrastrukturplan im Wert von 1,4 Billionen USD fügt jährlich 25 Millionen m² Vorhangfassaden hinzu, doch die lokale Laminierkapazität liegt 20 % hinter der Nachfrage zurück.
In Nordamerika schreiben FMVSS 205 bereits Verbundwindschutzscheiben vor, doch die HUD-Einführung steigert den PVB-Einheitswert um 8–12 USD. Kanadas Norm von 2025 schreibt nun Überkopf-Sicherheitsglas in öffentlichen Räumen vor, was einen zusätzlichen Bedarf von nahezu 1 Million m² jährlich schafft. Mexikos Vitro- und Guardian-Werke liefern jährlich 20 Millionen Windschutzscheiben an US-amerikanische Montagelinien und sichern regionale Exporte.
In Europa trieb Eurocode 10 einen zusätzlichen Bedarf von 2 Millionen m² für Atrien öffentlicher Gebäude an, doch lange Zertifizierungswartezeiten hemmen kleinere Lieferanten. Nordische Länder führen beim Pro-Kopf-Verbrauch aufgrund von Dreifachverglasungseinheiten mit laminierten Außenscheiben, die Eissturz bekämpfen. Südamerika und der Nahe Osten teilen sich die verbleibenden 9 %, wobei saudi-arabische Megaprojekte Ionoplast-Fassaden vorschreiben, die Sandstürmen mit 100 km/h standhalten.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verbundglas beginnt mit vorgelagerten Inputs wie Quarzsand und Soda für Flachglas sowie Zwischenschichtchemikalien einschließlich PVB, EVA und Ionoplast, neben energieintensiven Ofenprozessen. Die Flachglasproduktion ist kapitalintensiv, und Verarbeiter schneiden und veredeln anschließend das Substrat, führen Kantenbearbeitung und Waschschritte durch, legen die Zwischenschicht auf und verbinden die Scheiben durch Autoklavverfahren (oder neuere autoklavfreie Verfahren). Die nachgelagerte Phase ergänzt Beschichtungen und Qualitätsprüfungen, um die Sicherheits- und optischen Toleranzen zu erfüllen, die von architektonischen Fassaden und automobilen HUD-Anwendungen gefordert werden.
Nachgelagert fließen Vertrieb und Fertigung an Bauverglaser und Fassadenbauer, Automobilhersteller (OEMs) und Tier-Zulieferer sowie Hersteller von Solar-/BIPV-Modulen. Handhabungsbeschränkungen für großformatige, schwere Glasscheiben prägen Logistik- und Lagerhaltungspraktiken. Zu den für den aktuellen Zyklus hervorgehobenen Engpässen zählen die Volatilität von Rohstoffen (Soda und PVB) sowie Handelsreibungen, einschließlich der US-Zollmaßnahmen von 2025 auf importiertes Verbundglas und Zwischenschichten, die regionale Beschaffungsänderungen, die Qualifizierung alternativer Lieferanten und überarbeitete Lagerstrategien vorantrieben. Rückverfolgbarkeit und strengere Qualitätssicherung gewinnen ebenfalls für sicherheitskritische Anwendungen zunehmend an Bedeutung, wobei Kuraray im September 2025 die Chargenrückverfolgbarkeit über seine Marken Trosifol und SentryGlas hinweg einführte.
Wettbewerbslandschaft
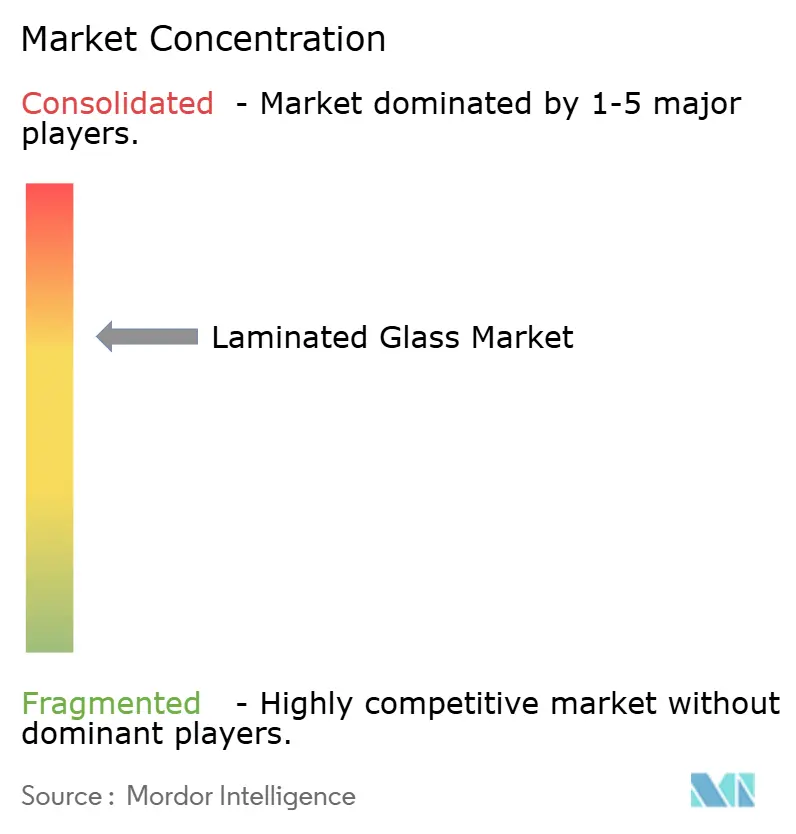
Der Verbundglas-Markt ist mäßig konsolidiert. Integrierte Hersteller sparen bis zu 12 USD pro m², indem sie Floatglas schmelzen und PVB im eigenen Haus kalandrieren – ein Vorteil, der die Margen bei Soda-Asche-Preissprüngen schützt. Die Technologieführerschaft konzentriert sich auf HUD-fähige Keilzwischenschichten, die eine Dickengenauigkeit von ±0,02 mm erfordern. Nur AGC Inc., KURARAY CO., LTD. und Eastman Chemical Company betreiben solche Linien in großem Maßstab. Fuyao Glass Industry Group Co., Ltd. eröffnete 2025 ein 250-Millionen-USD-Werk in Ohio zur Versorgung der Elektrofahrzeug-Plattformen in Detroit und senkte damit die Logistikkosten um 15 USD pro Windschutzscheibe gegenüber asiatischen Importen.
Führende Unternehmen der Verbundglas-Branche
Saint-Gobain
AGC Inc.
Guardian Industries
Nippon Sheet Glass Co., Ltd
Xinyi Glass Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen sind mit Regionalisierung und höherwertigen Verbundglaskonfigurationen verknüpft, die Sicherheit, Energieeffizienz und geringere Kohlenstoffbilanz-Merkmale kombinieren. Kapazitäts- und Fähigkeitsinvestitionen bei Flach- und beschichtetem Glas schaffen mehr Versorgungsoptionen für Laminatoren und Fassadensysteme: 2026 schloss Sisecam bedeutende Investitionen in Flach- und beschichtetes Glas ab, darunter eine Greenfield-Anlage mit 432.000 Tonnen Jahreskapazität in Tarsus, Türkei, sowie neue Beschichtungslinien in Italien und Bulgarien. Auch Indien baut vorgelagerte Widerstandsfähigkeit aus: Asahi India Glass kündigte im Juli 2026 eine Investition von 2.700 Crore INR in ein Flachglaswerk an, um Automobilzulieferketten zu unterstützen. In Nordamerika kündigte Stewart Glass im Mai 2026 eine zweite Linie an seiner Solarglasanlage in Logan, Ohio an, mit dem Ziel, die Tageskapazität bis Juni 2027 auf 250 Tonnen zu erhöhen, da sich der Berichtsfokus in Richtung Solar-/BIPV-Laminate verschiebt.
Freiräume auf Produktebene zeigen sich am deutlichsten bei kohlenstoffarmen und leichtgewichtigen Verbundglaslösungen, die es Projekten ermöglichen, verschärfte Anforderungen an die Dekarbonisierung von Gebäuden zu erfüllen, ohne die Sicherheitsleistung zu beeinträchtigen. Hersteller kombinieren kohlenstoffarme Glassubstrate mit Zwischenschichten aus Recyclingmaterial, einschließlich der von Eastman angebotenen kohlenstoffarmen PVB-Produkte, die Glashersteller in ihre Verbundglassortimente integrieren. Auch die Forschung an validierten leichtgewichtigen und dünnen Verbundglaslösungen, wie ThinLam unter Beteiligung von Folienwerk Wolfen, SCHOTT und BAUKO, erweitert die Designoptionen zur Gewichtsreduzierung unter Einhaltung von EN356 und EN12600 und unterstützt Anwendungsfälle in komplexen Fassaden, Sanierungsprojekten und Anwendungen, bei denen Eigengewicht und Handhabungsbeschränkungen die Kosten beeinflussen.
Aktuelle Branchenentwicklungen
- Juli 2026: AGC Glass Europe brachte die Verbundglasreihe Low-Carbon Stratobel auf den Markt, die kohlenstoffarmes Flachglas mit Eastman Saflex LiteCarbon Clear PVB-Zwischenschichten kombiniert. Sie zielt auf Anforderungen zur Reduzierung der Kohlenstoffbilanz in Fassadenspezifikationen ab und differenziert Verbundglasprodukte über Standard-Sicherheitsverglasung hinaus.
- Oktober 2025: Khalifa Economic Zones Abu Dhabi gab bekannt, dass China Southern Glass (CSG) plant, seine erste intelligente Fertigungsanlage im Ausland in den Vereinigten Arabischen Emiraten zu errichten. Das Projekt ist für über 5 Millionen Quadratmeter pro Jahr an beschichtetem, laminiertem und isolierendem Glas ausgelegt und unterstützt hochspezifizierte architektonische Verglasung sowie kürzere Lieferzeiten für Bauprogramme in der Golfregion.
- März 2025: AGC Glass Europe stellte Stratobel Mirox vor, einen Verbundspiegel für Innenanwendungen. Das Produkt kombiniert Spiegelästhetik mit der Sicherheitsleistung von Verbundglas und erweitert die Verwendung von Verbundglas bei Innenausbauten, bei denen Sicherheitsverglasungsanforderungen und hochwertige Oberflächen spezifiziert sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von neu hergestelltem Verbundglas. Verbundglas wird durch das Verbinden von zwei oder mehr Glasschichten mit einer Polymerfolie als Zwischenschicht hergestellt und in Anwendungsbereichen verkauft, in denen Sicherheit, Einbruchschutz und Schallreduzierung gefordert sind.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind ausschließlich thermisch vorgespanntes und ausschließlich gekühltes Glas, das ohne Zwischenschicht verkauft wird, sowie nachträgliche Sicherheitsfolien und Reparatur- oder Ersatzdienstleistungen.
Segmentierungsübersicht
- Nach Typ
- Polyvinylbutyral (PVB)
- SentryGlas Plus
- Ethylen-Vinylacetat (EVA)
- Sonstige (Ionoplast, feuerfestes Verbundglas)
- Nach Anwendung
- Architekturaußenbereiche (Vorhangfassaden und Fassaden)
- Architekturinnenbereiche (Trennwände und Geländer)
- Automobil-Windschutzscheiben
- Automobil-Schiebedächer und Karosserieverglasungen
- Solar-/BIPV-Module
- Elektronik und intelligente Geräte
- Sicherheits- und Verteidigungsverglasung
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Automobil
- Elektronik
- Sonstige Endverbraucherbranchen (Sicherheit und Verteidigung)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Malaysia
- Indonesien
- Vietnam
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erstellung einer einfachen Faktenbasis zu Bau- und Fahrzeugnachfrage, bei der Verbundglas typischerweise spezifiziert wird. Wir haben öffentliche Quellen herangezogen, darunter USGS-Statistiken zu Mineralien und Materialien, UN-Comtrade-Handelscodes für Glasprodukte, Indikatoren der Internationalen Energieagentur zu gebäudebezogenen Themen, makroökonomische Datenreihen der Weltbank sowie Baunormen und Sicherheitsstandards, in denen Verglasungsanforderungen veröffentlicht sind.
Um Nachfragesignale in ein verwendbares Marktmodell umzuwandeln, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen zu Kapazitätserweiterungen, Produktmix-Kommentaren und regionalen Umsatzinformationen ausgewertet. Wenn Lücken bei Zwischenschichttrends und Spezialanwendungen auftraten, haben wir Patentdatenbanken und eine Import-Export-Datenbank auf Sendungsebene zur Richtungsvalidierung herangezogen. Diese Quellen sind lediglich illustrativ, und wir haben viele weitere öffentliche Referenzen genutzt, um einzelne Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, wie Verbundglas tatsächlich bestellt und bepreist wird – in den Bereichen Bau, Automobilverglasungen und Sicherheitsanwendungen – und wie sich dieses Muster je nach Region und Spezifikation verändert. Wir haben mit einer Mischung aus Herstellern, Zwischenschichtlieferanten, Verarbeitern, Händlern, Fertigern und Großabnehmern gesprochen, um Adoptionsraten, typische Schichtdicken und Preisentwicklungen zu bestätigen, und haben dieselben Annahmen anschließend für APAC, EMEA und Amerika überprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 14 % | APAC: 40 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 29 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Bautätigkeit und Fahrzeugproduktionssignale in einen Nachfragepool für Verbundglas umgewandelt und anschließend mit regionsspezifischen Preisbändern bewertet werden. Zu den wichtigsten Eingangsgrößen zählen Baubeginne und Renovierungsaktivitäten, Fahrzeugproduktion und Windschutzscheiben-Einbauraten, die Einführung von Sicherheits- und Hurrikanvorschriften, die Verschiebung im Produktmix zwischen PVB- und EVA-Zwischenschichten sowie der Anteil höherwertiger Anwendungen wie Schallschutz- oder Sicherheitsverglasung.
Vor der Finalisierung der Gesamtwerte wurden diese durch selektive Bottom-up-Näherungen abgeglichen, darunter Stichproben zum Verarbeiterdurchsatz, Kanalprüfungen zu typischen Auftragsgrößen und Preisüberprüfungen pro Quadratmeter nach Dicke und Leistungsklasse. Wo die direkte Sichtbarkeit begrenzt war – beispielsweise bei spezialisierten Sicherheitsprojekten – wurden konservative Durchdringungsbereiche aus Interviews verwendet und gegen Handelsströme und Kapazitätsankündigungen normalisiert.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit makroökonomische Treiber und Branchenzyklen abgebildet werden können, ohne eine Überanpassung zu riskieren. Wachstumspfade werden anhand von Expertenerwartungen zur zeitlichen Erholung des Baumarkts, zu Veränderungen im Automobilverglasungsmix – wie einem höheren Anteil laminierter Seitenscheiben in bestimmten Modellen – sowie zum Tempo regulierungsgetriebener Modernisierungen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Querprüfungen, sodass das Endergebnis nicht von einer einzigen Datenreihe abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie regionalen Glashandelsbewegungen, angekündigten Kapazitätserweiterungen und der Richtung der Bauausgaben und überprüfen vor der Freigabe alle größeren Jahressprünge erneut.
Es wird ein mehrstufiger Überprüfungsprozess angewendet, bei dem Annahmen, Preise und Umrechnungsfaktoren von einem weiteren Analysten geprüft und anschließend mit dem Interviewfeedback abgeglichen werden, das für das zu bewertende Jahr am relevantesten ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn bedeutende Ereignisse eintreten, wie etwa ein starker Energiekosteanstieg, der die Glaspreise beeinflusst, oder eine wesentliche Normänderung, die die Verbundglasadoption betrifft. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Verbundglas-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass bei verschiedenen Anbietern unterschiedliche Zahlen zum Verbundglasmarkt zu finden sind, da nicht immer dieselben Produkte, Endanwendungen und Preispunkte in der Wertschöpfungskette berücksichtigt werden. Unterschiede entstehen auch durch das gewählte Basisjahr, den Zeitpunkt der Währungsumrechnung und die Frage, ob die Prognose eine gleichmäßige oder schnelle Verschiebung hin zu höherwertigen Verglasungen annimmt.
Nachträgliche Sicherheitsfolien liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss kann die Gesamtwerte verschieben, wenn andere Schätzungen werkseitig hergestelltes Verbundglas mit nachträglich aufgebrachten Schichten und Ersatzaktivitäten vermischen. Die Streuung wird auch dadurch beeinflusst, ob Solar- und BIPV-Verbundglas als zentraler Nachfragebereich behandelt wird und wie der Zwischenschichtmix in Preise umgerechnet wird, wenn dickere oder akustische Ausführungen an Marktanteil gewinnen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,78 Milliarden USD (2026) | |
| Branchenanbieter A | 21,93 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und trennt nachträgliche Folien und servicebasierte Ersatzaktivitäten nicht klar vom Erstverkaufswert von Verbundglas, was Vergleiche je nach lokaler Reparaturintensität verzerren oder aufblähen kann. |
| Branchenanbieter B | 25,09 Milliarden USD (2024) | Es wird eine breitere Endanwendungsperspektive angedeutet, und der Wertaufbau scheint auf höheren Durchschnittspreisen über alle Anwendungen hinweg zu basieren, was den Gesamtwert anheben kann, wenn Premium-Akustik- und Sicherheitsspezifikationen zu weitreichend angewendet werden. |
Zusammengenommen zeigt die Tabelle, dass Umfangsgrenzen und Preislogik den Unterschied in der Regel besser erklären als einfache Rechenfehler. Indem die Einschlüsse auf werkseitig hergestelltes Verbundglas beschränkt und Adoption sowie Preise mit realen Käufer- und Lieferanteninputs überprüft werden, bleibt das Endergebnis auf klare Nachfragetreiber und nachvollziehbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Verbundglas-Marktes?
Die Verbundglas-Marktgröße erreichte 2026 einen Wert von 21,78 Milliarden USD und soll bis 2031 auf 27,68 Milliarden USD steigen.
Welcher Zwischenschichttyp wächst am schnellsten?
SentryGlas Plus-Zwischenschichten verzeichnen mit einem CAGR von 5,92 % bis 2031 den stärksten Anstieg, angetrieben durch Hurrikan-resistente und sprengstoffbeständige Fassadennormen.
Warum sind Solar- und BIPV-Module für die Verbundglas-Nachfrage wichtig?
Chinas Nullenergie-Verpflichtungen und Provinzsubventionen drängen Bauherren zu fassadenintegrierter Photovoltaik und treiben Solar- und BIPV-Laminate mit einem CAGR von 8,18 % an.
Wie werden Elektrofahrzeuge die Verbundglas-Mengen beeinflussen?
Premium-Elektrofahrzeugmodelle benötigen HUD-fähige Windschutzscheiben und große Panoramadächer, was bis 2031 einen CAGR von 6,72 % für die Automobilverglasung antreibt.
Welche Region führt beim Wachstum des Verbundglas-Verbrauchs?
Der asiatisch-pazifische Raum führt sowohl beim Marktanteil mit 48,25 % als auch beim schnellsten Wachstum mit einem CAGR von 6,03 %, dank Bauboom und BIPV-Vorschriften.
Seite zuletzt aktualisiert am:



