
Marktgröße und Marktanteil für Elektronik- und Elektrokeramik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
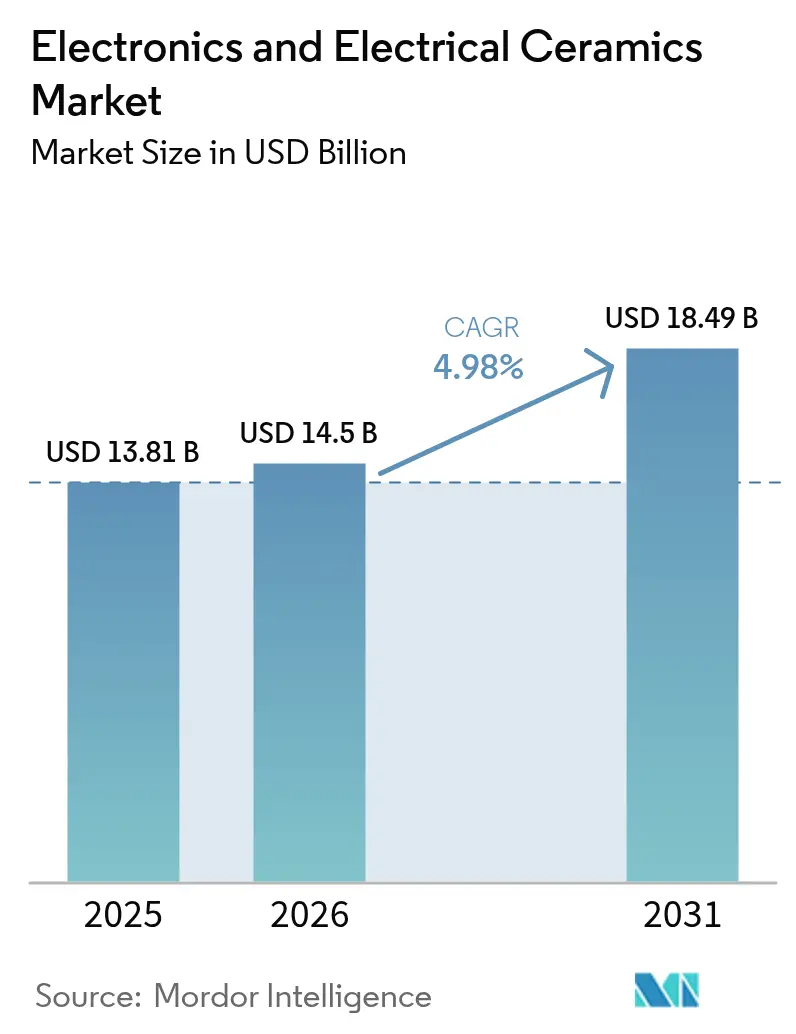
| Marktgröße (2026) | 14.5 Milliarden US-Dollar |
| Marktgröße (2031) | 18.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.98 % |
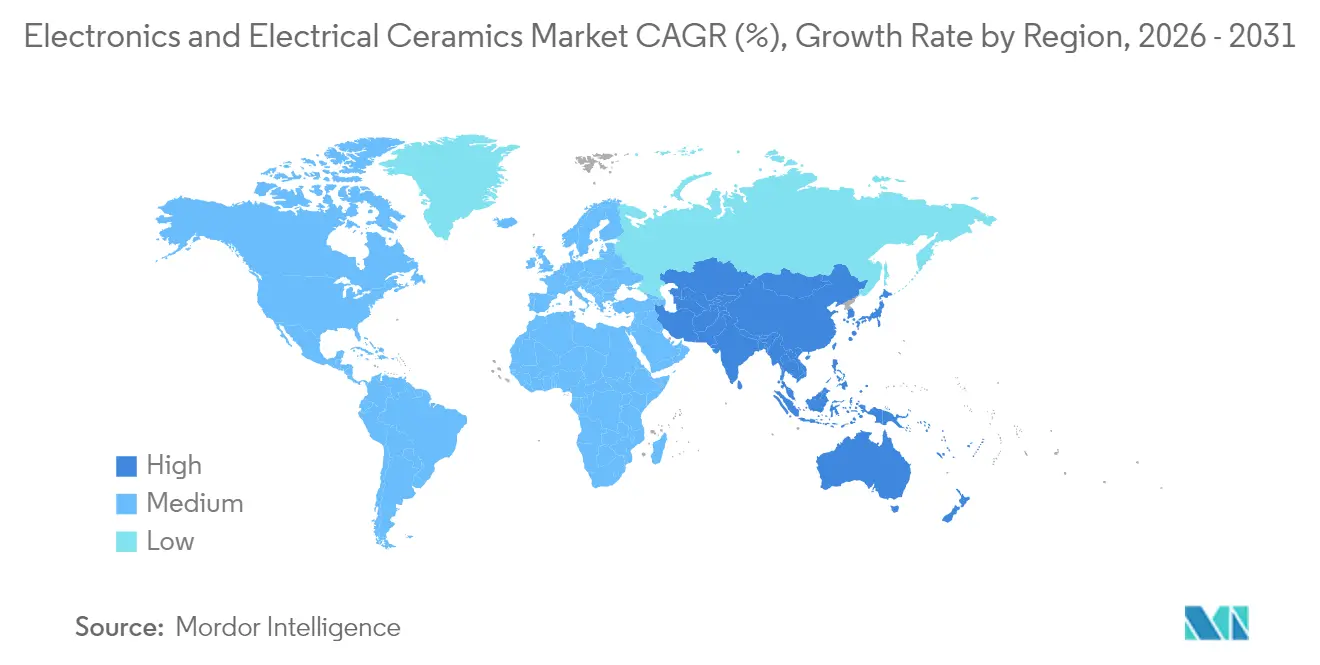
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
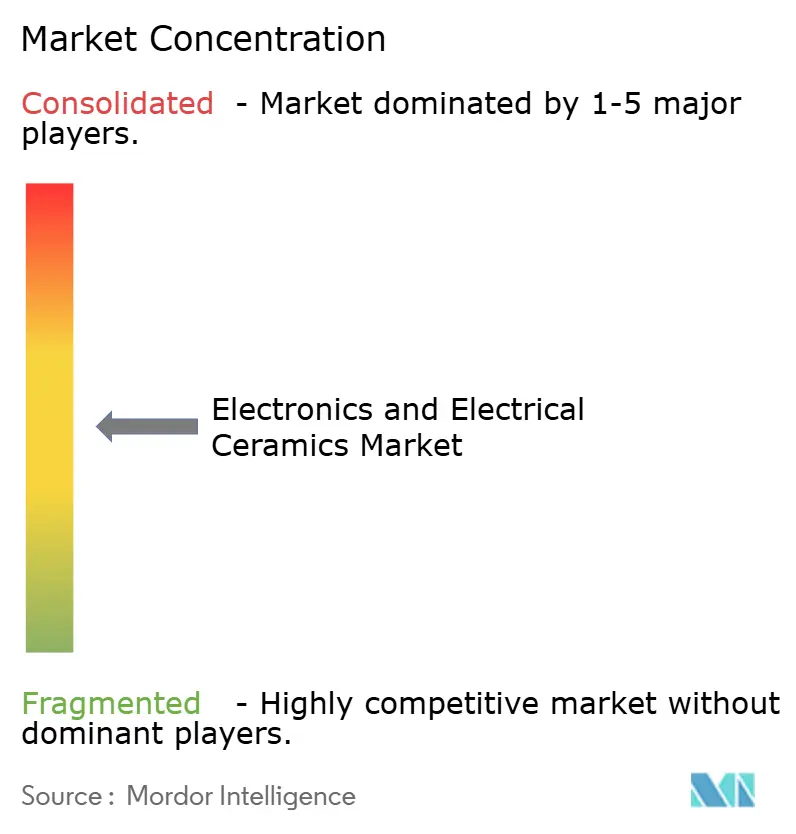
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Elektronik- und Elektrokeramik von Mordor Intelligence
Die Marktgröße für Elektronik- und Elektrokeramik wurde im Jahr 2025 auf 13,81 Milliarden USD geschätzt und soll von 14,5 Milliarden USD im Jahr 2026 auf 18,49 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,98 % während des Prognosezeitraums (2026–2031). Diese Entwicklung verdeutlicht, wie keramische Werkstoffe Metalle und Polymere übertreffen, wenn Geräte der nächsten Generation hohe dielektrische Festigkeit, Wärmeleitfähigkeit und mechanische Robustheit erfordern. Das Wachstum wird durch den gleichzeitigen Ausbau von 5G-Netzen, die Volumenerweiterung bei Elektrofahrzeugen und die kontinuierliche Miniaturisierung in der Unterhaltungselektronik verstärkt, die alle auf fortschrittliche Keramiksubstrate, Kondensatoren und Sensoren angewiesen sind. Kontinuierliche Produktinnovationen in Verbindung mit der Lokalisierung regionaler Lieferketten erweitern die adressierbare Chance für den Markt für Elektronik- und Elektrokeramik, da Konstrukteure zuverlässige, energieeffiziente Bauteile suchen. Das anhaltende Engagement des öffentlichen Sektors für Feinstaubemissionen aus der Keramikpulververarbeitung erhöht die Compliance-Investitionen, treibt jedoch auch Prozessverbesserungen voran, die die Ausbeute steigern und Abfall im Markt für Elektronik- und Elektrokeramik reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp entfiel im Jahr 2025 ein Anteil von 36,58 % der Marktgröße für Elektronik- und Elektrokeramik auf Aluminiumoxidkeramik, während Titanatkeramik bis 2031 mit einer CAGR von 6,12 % wachsen soll.
- Nach Produkttyp dominierte monolithische Keramik im Jahr 2025 mit 52,60 % der Marktgröße für Elektronik- und Elektrokeramik, während Keramikmatrixverbundwerkstoffe bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen werden.
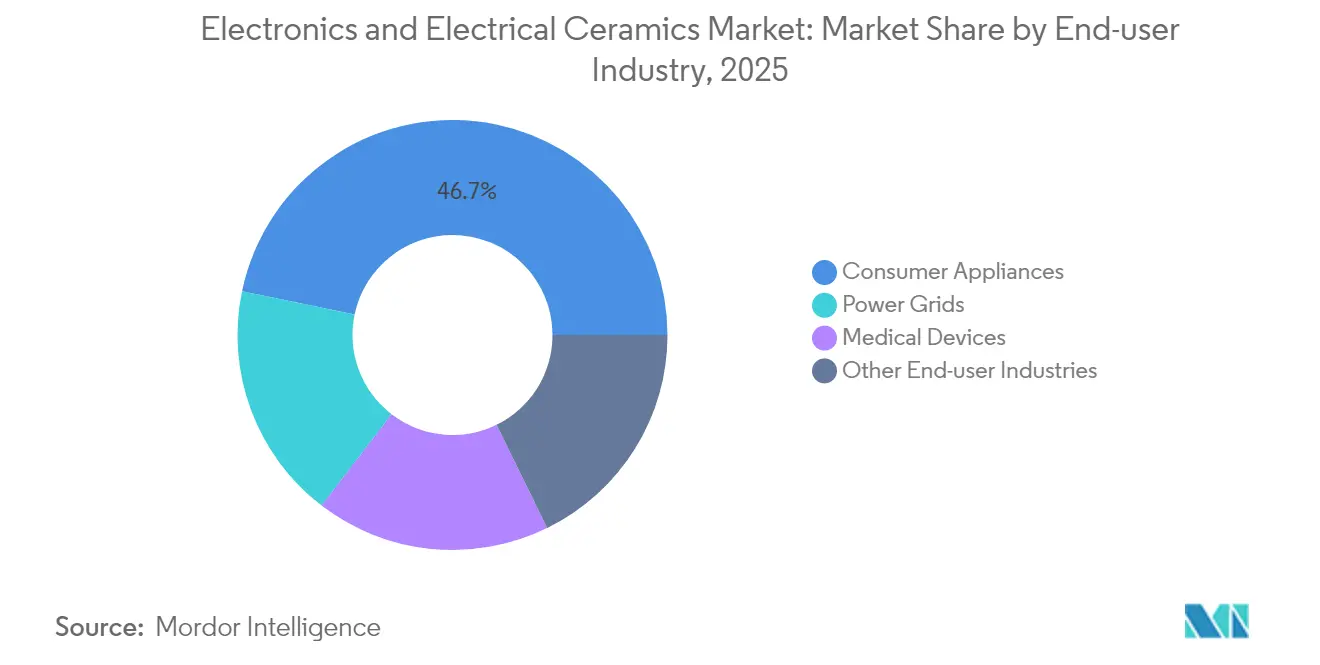
- Nach Endverbraucherbranche entfielen im Jahr 2025 46,73 % des Marktanteils für Elektronik- und Elektrokeramik auf Haushaltsgeräte; Medizinprodukte verzeichnen die höchste prognostizierte CAGR von 6,42 % bis 2031.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 48,05 % für Elektronik- und Elektrokeramik; dieselbe Region soll bis 2031 mit einer CAGR von 5,93 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Nachfrage nach Unterhaltungselektronik | +1.8% | Global, mit Asien-Pazifik als führender Produktions- und Verbrauchsregion | Mittelfristig (2–4 Jahre) |
| Ausbau der 5G-Infrastruktur | +1.2% | Frühe Einführung in Nordamerika und der EU, Massenausbau in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Thermisch-keramischer Bedarf für Traktionswechselrichter in Elektrofahrzeugen | +0.9% | Global, konzentriert in China, der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbreitung von LTCC-Millimeterwellen-AiP-Modulen | +0.7% | Fertigung in Asien-Pazifik, globaler Einsatz | Kurzfristig (≤ 2 Jahre) |
| Tragbare Festkörperbatterien mit keramischen Elektrolyten | +0.4% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Unterhaltungselektronik
Die Miniaturisierung bei Smartphones, Ohrhörern und Smartwatches hat die Anforderungen an Hochgüte-Vielschichtkeramikkondensatoren, Piezoaktuatoren und wärmeverteilende Substrate intensiviert. Muratas Einführung eines 0,4 mm × 0,2 mm großen 100-V-Kondensators ermöglicht es 5G-HF-Modulen, die Leistungsdichte zu erhöhen, ohne die Signalintegrität zu beeinträchtigen. Elektrokalorische Festkörperkühler versprechen leisere, energiesparende Alternativen zu Minikompressoren in Wearables, während TDKs CeraCharge-Festkörper-Mikrobatterie verdeutlicht, wie keramische Elektrolyte die Sicherheit und Zyklenlebensdauer in kompakten Formaten verbessern. Mit wachsenden Stückzahlen verringern Skaleneffekte den Kostenunterschied zu herkömmlichen Materialien, was die Akzeptanz bei Verbrauchergeräten im mittleren Preissegment verbreitert und den Markt für Elektronik- und Elektrokeramik als grundlegenden Enabler vernetzter Lebensstile festigt.
Ausbau der 5G-Infrastruktur
Millimeterwellen-Basisstationen benötigen verlustarme Substrate, die Standard-FR-4- oder PTFE-Laminate oberhalb von 24 GHz nicht bieten können. LTCC-Substrate bieten Permittivitätsstabilität, integrierte passive Einbettung und Maßgenauigkeit. Applied Materials hat LTCC-Abscheidungs- und Sinteranlagen kommerzialisiert, die auf 5G-Antenne-im-Gehäuse-Linien zugeschnitten sind, und unterstreicht damit, wie Fertigungsgenauigkeit die HF-Leistung antreibt[1]Applied Materials, "LTCC-Ausrüstung für 5G," appliedmaterials.com . Ein typisches 64T64R-Massive-MIMO-Funkgerät verbraucht drei- bis fünfmal mehr Keramikkondensatoren als eine 4G-Makrozelle, was die Nachfrage nach dielektrischen Güten multipliziert, die auf hohe Frequenzverlustwinkel abgestimmt sind. Nationale Sicherheitsbedenken veranlassen Betreiber in den Vereinigten Staaten und Europa, keramische Passivkomponenten lokal aus zwei Quellen zu beziehen, was die Regionalisierung der Lieferkette im Markt für Elektronik- und Elektrokeramik beschleunigt.
Thermisch-keramischer Bedarf für Traktionswechselrichter in Elektrofahrzeugen
Siliziumkarbid-MOSFET-Wechselrichter nähern sich heute Sperrschichttemperaturen von 175 °C. AlN- oder metallisierte Al₂O₃-Substrate mit einer Wärmeleitfähigkeit von mehr als 20 W/mK halten die Modulabmessungen kompakt und erfüllen gleichzeitig die Zuverlässigkeitsanforderungen von Fahrzeugen. Semiconductor Today berichtete über SiC-Leistungsmodule, die auf keramischen Trägern mit Fügeschichten verpackt sind, die für die Anpassung des Ausdehnungskoeffizienten optimiert sind, und ermöglichen so höhere Schaltfrequenzen ohne Leistungsreduzierung. Automobilhersteller, die auf 48-V-Architekturen umsteigen, setzen auch Keramikkondensatoren für die Hochspannungsisolierung in DC-DC-Wandlern ein. Lieferketten haben begonnen, Aluminium- und AlN-Pulver im Rahmen langfristiger Verträge zu sichern, was die Volatilität für diesen Teil des Marktes für Elektronik- und Elektrokeramik verringert.
Verbreitung von LTCC-Millimeterwellen-AiP-Modulen
Die Einbettung von Widerständen, Kondensatoren und Strahlern in einen mehrschichtigen Keramikstapel verkürzt HF-Pfade und reduziert parasitäre Induktivität. KOA Corporation erzielte Feinliniendruck auf LTCC, der temperaturstabile Widerstände und Filterstrukturen in einem einzigen Substrat platziert und so Gehäusegrößen erzeugt, die mit Kfz-Radarsensoren kompatibel sind. AiP-Designs für 79-GHz-Radar profitieren vom dielektrischen Verlust von 0,002 bei LTCC, was das Signal-Rausch-Verhältnis verbessert und kleinere stoßstangenmontierte Module ermöglicht. Ausbeutevorteile durch einstufiges Co-Sintern gleichen die höheren Materialkosten aus und helfen dem Markt für Elektronik- und Elektrokeramik, in Radar- und Satellitenkommunikations-Frontends vorzudringen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Höhere Stückkosten als bei Metallen und Legierungen | -0.6% | Global, mit besonderem Einfluss auf preissensible Anwendungen | Mittelfristig (2–4 Jahre) |
| Preissprünge bei kritischen Mineralien (Aluminiumoxid) | -0.3% | Globale Lieferketten, konzentrierte Abbauregionen | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der PM 2,5-Emissionsnormen für Keramikpulver | -0.4% | Entwickelte Märkte mit strengen Umweltvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Stückkosten als bei Metallen und Legierungen
Keramische Substrate, Gehäuse und Kondensatoren kosten in der Regel zwei- bis fünfmal mehr als gestanzte Aluminiumteile oder polymerbasierte Alternativen. Der mehrstufige Sinterzyklus, die enge Atmosphärenkontrolle und die nach dem Brennen erforderliche Metallisierung bei der Keramikverarbeitung treiben den Energieverbrauch und die Kapitalintensität in die Höhe. Während systemweite Vorteile wie thermisch induzierte Zuverlässigkeit und Gewichtsreduzierung einen Teil der Mehrkosten ausgleichen, greifen budgetbewusste Hersteller von Verbrauchergeräten immer noch auf günstigere Metalle zurück, wo der Leistungsspielraum dies erlaubt. Größere Produktionsmengen und Linienautomatisierung senken die Umwandlungskosten schrittweise, aber die Preissensibilität bleibt eine spürbare Belastung für den Markt für Elektronik- und Elektrokeramik in der Massenelektronik.
Preissprünge bei kritischen Mineralien (Aluminiumoxid)
Die Produktion von hochreinem Aluminiumoxid ist geografisch konzentriert, was Lieferketten anfällig macht, wenn Betriebsstörungen oder geopolitische Beschränkungen auftreten. Abrupte Preissprünge wirken sich auf Vielschichtkeramikkondensator- und Substratlinien aus und erschweren jährliche Preisvereinbarungen mit Automobil- und Industriekunden. Imerys hat über Aluminiumoxid-Spotpreiserhöhungen von mehr als 30 % innerhalb eines Quartals nach Minenunterbrechungen berichtet, was OEMs dazu veranlasst, Absicherungsklauseln in neuen Verträgen zu fordern. Größere Keramikgruppen reagieren mit dem Vorauseinkauf von Rohstoffen, doch die Belastung des Umlaufvermögens trifft kleinere Akteure. Diese Volatilität dämpft die Gewinnvisibilität im Markt für Elektronik- und Elektrokeramik und fördert Rückwärtsintegrationsstrategien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Aluminiumoxid führt trotz TitanatinnovationAluminiumoxid behielt im Jahr 2025 einen Marktanteil von 36,58 % im Markt für Elektronik- und Elektrokeramik aufgrund seiner ausgewogenen dielektrischen Festigkeit, einer Wärmeleitfähigkeit von 20–25 W/mK und eines günstigen Preis-Leistungs-Verhältnisses. Das Material bildet die Grundlage für Vielschichtkeramikkondensatoren, Halbleitergehäuse und Lampensockel, die jährlich in Milliarden von Einheiten geliefert werden. Titanatkeramik hielt einen kleineren Anteil, wächst aber bis 2031 mit einer CAGR von 6,12 %, da Sensorhersteller ihre starken piezoelektrischen Koeffizienten für die Energiegewinnung in Knoten des Internets der Dinge nutzen. Die Marktgröße für Titanatzusammensetzungen im Markt für Elektronik- und Elektrokeramik verzeichnet daher den schnellsten Anstieg auf Segmentebene, insbesondere dort, wo selbstversorgende Wearables und Sensoren zur strukturellen Zustandsüberwachung eine wiederholte mechanisch-elektrische Umwandlung erfordern.
Die Forschung zur Verbesserung der Aluminiumoxidleistung ist ebenso lebhaft. Das Journal of Advanced Ceramics beschrieb eine mit Bornitrid-Mikrobändern verstärkte Qualität, die die Wärmeleitfähigkeit im Vergleich zu Standard-Aluminiumoxid um 45,6 % steigert und dabei den Volumenwiderstand über 10¹³ Ω·cm hält. Zirkonoxid deckt chirurgische Implantate und Hochtemperatursensoren dank einer Bruchzähigkeit von mehr als 10 MPa·m¹ᐟ² ab, während Siliziumdioxidgläser Laser- und Ätzanlagen vor Plasmaerosion schützen. Ultrahochtemperaturkeramiken auf Basis von ZrB₂- und HfB₂-Boriden entwickeln sich vom Labormaßstab hin zu Elektronik für Nasenkonus-Anwendungen bei Hyperschallfahrzeugen und erweitern so die langfristige Perspektive für den Markt für Elektronik- und Elektrokeramik.


Nach Produkttyp:
Dominanz monolithischer Keramik durch Verbundwerkstoffinnovation herausgefordertMonolithische Formen machten im Jahr 2025 52,60 % der Marktgröße für Elektronik- und Elektrokeramik aus, angesichts ihrer unkomplizierten Press- und Sinterwege sowie konsistenter isotroper Eigenschaften für Kondensatoren, Heizelemente und Substrate. Keramikmatrixverbundwerkstoffe, obwohl mit einem kleineren Anteil, sind auf dem Weg zu einer CAGR von 6,55 % bis 2031. Triebwerke in der Luft- und Raumfahrt mischen SiC-Fasern in eine SiC-Matrix, um die Turbineneintrittstemperaturen über 1.300 °C zu heben und gleichzeitig die Masse im Vergleich zu Superlegierungen um bis zu 30 % zu reduzieren. AddComposites berichtet, dass diffusionsgebundene Verbindungen in solchen Verbundwerkstoffen eine Scherfestigkeit von 439 MPa überschreiten, was das Vertrauen bei Triebwerksherstellern für Strahltriebwerke stärkt. Keramikbeschichtungen nehmen eine Zwischennische ein und tragen mikrometergroße Oxid- oder Nitridschichten auf Metalle auf, um Verschleiß- und Wärmebeständigkeit zu relativ geringen Kosten zu erhöhen. Nanostrukturierte Schäume und Fasern gewinnen auch in der Filtration und bei Batterietrennern an Bedeutung und stellen sicher, dass der Markt für Elektronik- und Elektrokeramik ein diversifiziertes Produktangebot beibehält.
Nach Endverbraucherbranche:
Medizinprodukte treiben Wachstum trotz Dominanz der VerbrauchergeräteHaushaltsgeräte kontrollierten im Jahr 2025 46,73 % des Marktanteils für Elektronik- und Elektrokeramik, was die anhaltende Nachfrage nach Induktionskochfeldern, Wechselrichter-Mikrowellen und intelligenten Thermostaten widerspiegelt, bei denen Thermoschocktoleranz und dielektrische Isolierung entscheidend sind. SCHOTTs CERAN Luminoir Glaskeramik-Kochfeldplatte veranschaulicht, wie funktionale Keramik sowohl Ästhetik als auch Effizienz in Premium-Küchenherden steigert. Medizinprodukte, obwohl nur im mittleren einstelligen Bereich beim Marktanteil, verzeichnen die schnellste CAGR von 6,42 %, angetrieben durch implantierbare Batterien, Endoskope mit Keramikspitze und Zahnrestaurationen, die Biokompatibilität und Korrosionsbeständigkeit erfordern. MDPI Applied Sciences hob antibakterielles Zirkonoxid mit Silberionen hervor, das die mikrobielle Besiedlung reduziert – ein vorteilhaftes Merkmal für Implantate der nächsten Generation. Stromnetze, Telekommunikations-Basisstationen und Luft- und Raumfahrtelektronik runden das Einsatzspektrum ab, wobei jede Keramikspezifikation auf Spannungs-, Frequenz- oder Temperaturextreme ausgerichtet ist, und festigen den Markt für Elektronik- und Elektrokeramik als unverzichtbare Säule der kritischen Infrastruktur.
Geografische Analyse
APAC-Markt für Elektronik- und Elektrokeramik
Der asiatisch-pazifische Raum trug 2025 48,05 % des weltweiten Umsatzes bei und wird bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen, was auf die umfangreiche Rohstoffverarbeitung im chinesischen Festland, die hochpräzise Komponentenbearbeitung in Japan und die Hochvolumen-Kondensatormontage in Südkorea zurückzuführen ist. Die Region beherbergt zudem die zweijährlich in Guangzhou stattfindende Fachmesse Ceramics China, die Pulverinnovationen und Roadmaps zur Ofenelektrifizierung in den Vordergrund stellt. Lokalisierte Lieferketten verkürzen die logistischen Vorlaufzeiten für Smartphone- und Elektrofahrzeughersteller mit Sitz in Shenzhen, Osaka und Seoul und festigen damit die Marktführerschaft im Bereich Elektronik- und Elektrokeramik in Asien.
Nordamerika-Markt für Elektronik- und Elektrokeramik
Nordamerika liegt beim Marktanteil zurück, profitiert jedoch von strategischen Rückenwinden durch den beschleunigten Ausbau des 5G-Mittelbands und staatliche Anreize für die heimische Fertigung von Elektrofahrzeugbatterien. Saint-Gobains Entscheidung aus dem Jahr 2025, ein NorPro-Werk in Wheatfield, New York, zu errichten, zeigt, wie Kapazitätserweiterungen die Keramikversorgung näher an die Automobil- und Luftfahrtzentren der Vereinigten Staaten verlagern. Die Marktgröße für Elektronik- und Elektrokeramik in Nordamerika ist daher auf niedrige einstellige Marktanteilsgewinne ausgerichtet, angetrieben durch Beschaffungsverlagerungen im Zusammenhang mit der Sicherheit kritischer Materialien.
EMEA- und Südamerika-Markt für Elektronik- und Elektrokeramik
Europa verfügt über ein langjähriges Keramikerbe in Deutschland, Italien und Frankreich. Automobilvorschriften, die Hybridantriebe und Partikelfilter-Upgrades vorschreiben, stützen die Nachfrage nach Substraten und Sensoren, während Horizon-Europe-Fördermittel die Forschung an recycelbaren Keramikverbundwerkstoffen vorantreiben. Schwellenländer in Südamerika und dem Nahen Osten und Afrika repräsentieren derzeit einstellige Marktanteile, verzeichnen jedoch steigende Importe von Telekommunikations-Backhaul-Ausrüstung und Hochspannungsisolatoren. Lokale Montageanreize in Brasilien und den Vereinigten Arabischen Emiraten könnten schrittweise eine regionale Keramikproduktion fördern und den Marktfußabdruck für Elektronik- und Elektrokeramik über traditionelle Zentren hinaus ausweiten.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit hochreinen keramischen Pulver-Inputs (Aluminiumoxid, Zirkonoxid, Titanat und Aluminiumnitrid) sowie speziellen Additiven und Bindemitteln, die die Foliengießerei und Schlickerherstellung unterstützen. Materialqualifizierung und Versorgungskontinuität sind wichtig, da nachgelagerte Produkte wie MLCC-Dielektrika, LTCC-Substrate, thermische Managementkeramiken und Halbleiterausrüstungsteile auf eine strenge Kontrolle der Partikelgröße, Verunreinigungsgrenzen und vorhersehbares Sinterverhalten angewiesen sind. Im Jahr 2026 unterstreichen vorgelagerte Portfoliomaßnahmen wie die Einführung der ELA-Serie von Sumitomo Chemical mit niedrig-alpha, hochreinem feinem sphärischem Aluminiumoxid für halbleiterbezogene Bereiche, wie maßgeschneiderte Pulver eingesetzt werden, um Leistung und Ausbeute auf Bauteilebene zu sichern.
Die Verarbeitung im Midstream-Bereich wandelt Pulver durch Schritte wie Granulierung, Formgebung (Pressen, kaltisostatisches Pressen, Foliengießen), Hochtemperatursintern, Bearbeitung und Metallisierung in technisch bearbeitete Formen um. Danach gehen die Teile in die Modul- und Endgerätemontage über, quer durch Unterhaltungselektronik, Telekominfrastruktur, EV-Leistungselektronik und Medizingeräte. Engpässe treten zunehmend in fortgeschrittenen Fertigungsschritten auf und weniger bei der grundlegenden Pulververfügbarkeit, insbesondere bei hochwertigen MLCCs, bei denen Ausbeutebeschränkungen gemeldet wurden, und bei hochreinem AlN, wo eine strukturelle Angebotsverknappung die Nachfrage aus EV, 5G und KI-Rechenzentren widerspiegelt. Die Metallisierung mit Edelmetallen der Platingruppe (Palladium und Silber) bleibt ebenfalls eine strategische Abhängigkeit für hochzuverlässige Anwendungen, bei denen Basismetall-Elektrodenansätze nicht immer ersetzbar sind, was die PGM-Versorgungslage mit Bauteil-Lieferzeiten und nachgelagerten Preisen verknüpft.
Wettbewerbslandschaft
Der Markt für Elektronik- und Elektrokeramik ist mäßig fragmentiert, wobei die zehn größten Lieferanten etwas mehr als 60 % des Wertes auf sich vereinen. Kyocera, Murata und TDK sichern sich gemeinsam mehr als ein Drittel des Marktanteils durch vertikal integrierte Pulversynthese, Bandgießen, Mehrschichtlaminierung und Fertigbauteilmontage. Patente, die dielektrische Chemien und LTCC-Prozessfenster abdecken, schaffen hohe Markteintrittsbarrieren und lenken neue Akteure eher zu Nischenformulierungen als zu direktem Volumenwettbewerb. Der Kapitalaufwand pro Produktionslinie übersteigt häufig 40 Millionen USD, was die Tendenz zu Skaleneffekten untermauert.
Technologiepartnerschaften bleiben der Weg, um Anwendungen in weißen Flecken zu erschließen. Murata arbeitet mit QuantumScape an flexiblen Keramiktrennern für Festkörper-Elektrofahrzeugbatterien zusammen, während SINTX mit Rüstungsunternehmen an Siliziumnitrid-Drohnenlagern arbeitet. Additive Fertigung gewinnt an Bedeutung; Binder-Jet- und Stereolithografie-Drucker produzieren jetzt feinstrukturierte Keramikteile innerhalb von Tagen und verkürzen so Prototypenzyklen. Umweltverantwortung differenziert führende Lieferanten. Murata verpflichtete sich zu 100 % erneuerbarem Strom bis 2035, fünfzehn Jahre früher als ursprünglich geplant, und setzte ein Wärmespeichersystem ein, das den CO₂-Ausstoß der Fabrik um 249 Tonnen jährlich senkt[2]Murata Manufacturing Co., Ltd., "RE100-Fahrplan," murata.com . Da OEMs Nachhaltigkeits-KPIs in ihre Beschaffungsentscheidungen integrieren, werden grüne Referenzen bei der Lieferantenauswahl im Markt für Elektronik- und Elektrokeramik genauso viel Gewicht haben wie technische Spezifikationen.
Marktführer in der Elektronik- und Elektrokeramikbranche
Murata Manufacturing Co., Ltd.
Kyocera Corporation
TDK Corporation
CeramTec GmbH
CoorsTek Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektronik- und Elektrokeramik
- 3M
- AdValue Technology
- CeramTec GmbH
- CoorsTek Inc.
- Heraeus Group
- IBIDEN
- KCM Corporation
- Kyocera Corporation
- MARUWA Co., Ltd.
- Murata Manufacturing Co., Ltd.
- NGK INSULATORS, LTD.
- NIPPON CARBIDE INDUSTRIES CO., INC.
- NORITAKE CO., LIMITED
- PI Ceramic GmbH
- Saint-Gobain Ceramics
- Sumitomo Chemical Co., Ltd.
- TDK Corporation
Lesen Sie die Analyse der Elektronik- und Elektrokeramik-Unternehmen

Marktchancen und Zukunftsaussichten
KI-gestützte Server-Hardware und fortschrittliche Halbleiterverpackung schaffen einen Freiraum für MLCCs mit höherer Lagenzahl, verlustarmes LTCC und keramikkernbasierte oder keramikverstärkte Substrate, die Verzug und thermische Einschränkungen adressieren. Unternehmensmaßnahmen im Jahr 2026 unterstützen diesen Wandel: Kyocera kündigte die Kommerzialisierung eines mehrlagigen Keramikkern-Substrats für fortschrittliche KI-Halbleiterpakete an (April 2026), während Samsung Electro-Mechanics wichtige KI-server-orientierte MLCC- und Substratinvestitionen sowie Liefervereinbarungen im Jahr 2026 offenlegte. Zusammen verschieben diese Schritte die Nachfrage hin zu enger spezifizierten dielektrischen Pulvern, feinerer interner Schichtverarbeitung und strengerer Zuverlässigkeitsqualifizierung, was Lieferanten begünstigt, die Pulverkontrolle, Präzisionslaminierung und Hochdurchsatz-Brennen mit stabilen Ausbeuten kombinieren können.
Eine zweite Chance liegt an der Schnittstelle zwischen Halbleiterausrüstung und funktionalen Keramiken, wo Kapazitätserweiterungen für Komponenten wie Suszeptoren und andere prozesskontaktierende Keramiken das wachsende Fertigungs- und Verpackungsdurchsatzvolumen unterstützen. NGK Insulators kündigte eine Investition (70 Milliarden Yen) zum Bau des NGK Ceramic Device Ishikawa Plant für funktionale Halbleiterkeramiken an, was zeigt, wie ausrüstungsseitige Keramiken mit Fabs und OSATs skalieren können, während die Kontaminationskontrolle zunehmend kritischer wird. Parallel dazu bewegen sich bleifreie dielektrische Formulierungen von der Forschung zu einer kommerziellen Anforderung: Der EU-RoHS-Ausnahmezeitplan für Bleizirkonattitanat (PZT) in Niederspannungs-MLCCs beschleunigt, zusammen mit 2026 veröffentlichten Forschungsergebnissen zu hoher Energiedichte und Effizienz bei bleifreien Keramikkondensatoren, die Qualifizierungsarbeit für konforme, leistungsstarke Alternativen in Verbraucher-, Industrie- und Automobilelektronik.
Recent Industry Developments in Markt für Elektronik- und Elektrokeramik
- Juli 2026: Kyocera kündigte einen siebenjährigen Investitionsplan für Bauteile bis März 2031 an und legte die Eröffnung seines neuen Werks Nagasaki Isahaya auf den 1. September 2026 fest, mit dem Ziel feiner Keramikbauteile und Halbleiterpakete. Das Programm umfasst zweckgebundene Mittel zur Stärkung der MLCC-Kapazität für KI-Serveranwendungen und untermauert den Vorstoß des Unternehmens in höherwertige Elektronikkeramiken und Verpackungen.
- Februar 2025: Saint-Gobain Ceramics begann mit dem Bau einer neuen NorPro-Fertigungsanlage in Wheatfield, New York, unterstützt durch eine Investition von etwa 40 Millionen USD. Das Projekt erweitert die nordamerikanische Produktion spezialisierter Keramikkomponenten für Elektronik- und Industrieanwendungen und unterstützt die regionale Lokalisierung der Lieferkette.
- Mai 2024: PI Ceramic entwickelte piezokeramische Verbundwerkstoffe, die piezoelektrische Keramiken mit Füllpolymeren mittels eines neuen Fertigungsverfahrens kombinieren. Dies erweitert die Designflexibilität für Sensoren und Aktuatoren, indem eine Leistungsabstimmung über konventionelle monolithische Piezokeramiken hinaus ermöglicht wird, was die Anpassung in Elektronik- und Industrieanwendungen unterstützt.


Markt für Elektronik- und Elektrokeramik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Keramiken, die für elektrische Isolierung, dielektrische Leistung, thermisches Management und verwandte elektronische Funktionen innerhalb von elektrischen und elektronischen Geräten entwickelt wurden. Die Werte werden an dem Punkt erfasst, an dem diese Keramiken in Elektronik- und Elektroanwendungen verkauft werden, über die wichtigsten Produktions- und Verbrauchsregionen hinweg.
Ausgeschlossene Bereiche: Wir schließen allgemeine Baukeramiken und nichtelektrische Strukturkeramiken aus, bei denen die Leistung nicht an elektrische oder elektronische Nutzung gebunden ist.
Übersicht der Segmentierung
- Nach Materialtyp
- Aluminiumoxidkeramik
- Titanatkeramik
- Zirkonoxidkeramik
- Siliziumdioxidkeramik
- Sonstige Typen
- Nach Produkttyp
- Monolithische Keramik
- Keramikmatrixverbundwerkstoffe
- Keramikbeschichtungen
- Sonstige Produkttypen
- Nach Endverbraucherbranche
- Haushaltsgeräte
- Stromnetze
- Medizinprodukte
- Sonstige Endverbraucherbranchen
- Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer Faktenbasis dazu, woher die Nachfrage kommt und wie sich die Preisgestaltung über die Endanwendungen hinweg entwickelt. Wir beziehen uns auf öffentliche Quellen wie den USGS für mineral- und keramikbezogene Statistiken, UN Comtrade für Handelsströme, die Internationale Energieagentur für Strom- und Netzinvestitionssignale sowie die Weltbank für makroökonomische Indikatoren, die zur Normalisierung verwendet werden.
Um das Modell fest in der Elektronik-Nachfragedynamik zu verankern, überprüfen wir auch nicht kostenpflichtige Quellen wie IEEE und andere peer-reviewte technische Fachzeitschriften auf Adoptionstrends (zum Beispiel dielektrische und thermische Anforderungen nach Gerätetyp), zusammen mit Zoll- und Hafenveröffentlichungen, sofern verfügbar. Geschäftsberichte, Investorenpräsentationen und glaubwürdige Branchenpresse werden verwendet, um Kapazitätserweiterungen, Auslastungskommentare und regionale Mischung zu bestätigen. An einigen Stellen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken verwendet, um die Gegenprüfung zu beschleunigen, aber die Kerninputs bleiben auf öffentliche Belege rückführbar. Die Liste der Schreibtischquellen ist nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu prüfen, was die Schreibtischsignale tatsächlich für den Keramikgehalt, die Mischung und die Preisgestaltung über Elektronik- und Elektroanwendungen hinweg bedeuten. Wir sprechen mit einer Bandbreite von Stakeholdern wie Materiallieferanten, Komponentenherstellern, Distributoren sowie Beschaffungs- und Ingenieurfunktionen bei Endnutzern. Die Abdeckung erstreckt sich über APAC, EMEA und Amerika, sodass regionale Mischung und Exportabhängigkeit nicht als unbestätigte Annahmen behandelt werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 12 % | APAC: 42 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 42 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 46 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-Down-Ansatzes, bei dem Nachfragepools aus Elektronik- und Elektroproduktionssignalen rekonstruiert und dann anhand von anwendungsfallbezogenen Inhalts- und Preisspannen in Keramikwert übersetzt werden. Um die Gesamtsummen realistisch zu halten, wird das Ergebnis mit selektiven Bottom-Up-Näherungen abgeglichen, etwa durch Aufsummierung von Stichproben-Lieferantenumsätzen, Kanalprüfungen und ASP-mal-Volumen-Prüfungen für wichtige Produktfamilien, gefolgt von Anpassungen, wo sich Lücken zeigen.
Zu den im Modell verwendeten Inputs gehören das Wachstum der Elektronik- und Elektroproduktion, Investitionszyklen bei Netz- und Stromausrüstung, der Ausbau der EV- und Ladeinfrastruktur, die Verschiebung des Mixes hin zu Teilen mit höherer dielektrischer und höherer thermischer Leitfähigkeit sowie durchschnittliche Preisbewegungen im Zusammenhang mit Rohstoff- und Energiekosten. Bei der Prognose wird eine Szenarioanalyse verwendet, sodass sowohl kurzfristige Zyklen in der Elektroniknachfrage als auch längerzyklische Versorgungsausgaben abgebildet werden. Die Annahmen werden an das angepasst, was Branchenteilnehmer für Kapazität, Auslastung und Preisverhalten erwarten. Wo Lieferanten-Aufsummierungen unvollständig sind, füllen wir die Lücke mit regionalen Handelssignalen und Peer-Benchmarks und überprüfen dann den implizierten Keramikwert pro Einheit anhand des Interview-Feedbacks, damit die Endzahl erklärbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Gegenprüfungen, die das Modellergebnis mit unabhängigen Signalen vergleichen, darunter Handelsrichtung, Kapazitätskommentare und Endnutzungs-Produktionstrends, sodass Ausreißer frühzeitig erkannt werden können. Zeigt ein Segment eine starke sprunghafte Veränderung, werden die zugrunde liegenden Treiber überprüft, und es werden Folgefragen mit Branchenkontakten ausgelöst, um zu bestätigen, ob die Veränderung struktureller Natur ist oder zeitbedingt.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, bei denen Annahmen, Währungsbehandlung und Jahresabstimmung auf Abweichungen überprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, politische Verschiebungen im Zusammenhang mit Energieinfrastruktur oder ein plötzlicher Wandel der Elektroniknachfrage. Unmittelbar vor der Lieferung wird ein erneuter Durchlauf abgeschlossen, sodass Kunden die aktuellste Sichtweise basierend auf den jüngsten Datenpunkten erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Elektronik- und Elektrokeramik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Elektronik- und Elektrokeramik können weit voneinander abweichen, selbst wenn der Themenname ähnlich ist, weil die Zählregeln oft nicht dieselben sind. Unterschiede ergeben sich meist daraus, was als Keramikwert einbezogen wird, welches Jahr als Basisjahr behandelt wird, und ob die Nachfrage auf messbare Elektronik- und Elektroproduktionssignale zurückgeführt wird.
In unseren Prüfungen stammt die größte Abweichung typischerweise aus Umfang und Einheitenlogik, wobei einige Schätzungen breitere fortschrittliche Keramiken oder nachgelagerte Komponentenumsätze einzubeziehen scheinen, und einige aggressive Preissteigerungen verwenden, ohne diese gegen Endnutzungs-Produktion und Handelsbewegungen zu validieren. Der Hauptunterschied wird deutlich, wenn elektrische Isolierkeramiken und elektronikfähige Keramiken nur gezählt werden, wenn sie in definierte elektrische und elektronische Anwendungen verkauft werden, mit jährlichen Aktualisierungsprüfungen von Preisgestaltung und regionaler Mischung, wie sie von Mordor Intelligence angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,81 Milliarden USD (2025) | |
| Branchenverlag A | 13,20 Milliarden USD (2025) | Verwendet eine ähnliche Kernmarktbezeichnung, kann sich aber darin unterscheiden, was als elektronikfähig gegenüber allgemeiner Elektrokeramik behandelt wird, und die langfristige Sichtweise bis 2035 kann glattere Wachstums- und Preispfade anwenden, die nicht immer an kurzzyklische Elektronik-Nachfrageschwankungen rückgekoppelt sind. |
| Globales Forschungshaus B | 55,00 Milliarden USD (2025) | Die angegebene Zahl wird als Verkaufsmarkt dargestellt und erfasst wahrscheinlich einen viel breiteren Umsatzpool, der breitere Keramik- und Komponentenumsätze umfassen kann, die über den in dieser Studie erfassten Keramikmaterialwert hinausgehen. |
Die Tabelle zeigt, dass eng beieinander liegende Schätzungen sich meist durch geringfügige Unterschiede im Umfang und in der Preisgestaltung unterscheiden, während sehr große Zahlen oft auf eine breitere Umsatzdefinition hindeuten. Unser Ansatz hält jeden Schritt an beobachtbare Nachfrageindikatoren und klare Einschlussregeln gebunden, was den endgültigen Marktwert Jahr für Jahr leichter wiederholbar und erklärbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Elektronik- und Elektrokeramik?
Die Marktgröße für Elektronik- und Elektrokeramik erreichte im Jahr 2026 einen Wert von 14,5 Milliarden USD.
Wie schnell wird der Markt für Elektronik- und Elektrokeramik voraussichtlich wachsen?
Der Markt soll von 2026 bis 2031 eine CAGR von 4,98 % verzeichnen.
Welche Region führt den Markt für Elektronik- und Elektrokeramik an?
Asien-Pazifik dominiert mit einem Anteil von 48,05 % im Jahr 2025 und ist mit einer CAGR von 5,93 % bis 2031 auch die am schnellsten wachsende Region.
Welches Materialsegment wächst am schnellsten im Markt für Elektronik- und Elektrokeramik?
Titanatkeramik soll bis 2031 mit einer CAGR von 6,12 % wachsen, angetrieben durch eine starke piezoelektrische Nachfrage.
Warum werden Keramiken in Traktionswechselrichtern für Elektrofahrzeuge gegenüber Metallen bevorzugt?
Keramische Substrate liefern Wärmeleitfähigkeiten von über 20 W/mK und gewährleisten elektrische Isolierung bei hohen Sperrschichttemperaturen, was kompakte SiC-Leistungsmodule ermöglicht.
Seite zuletzt aktualisiert am:



