
Marktgröße und Marktanteil für technische Keramik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
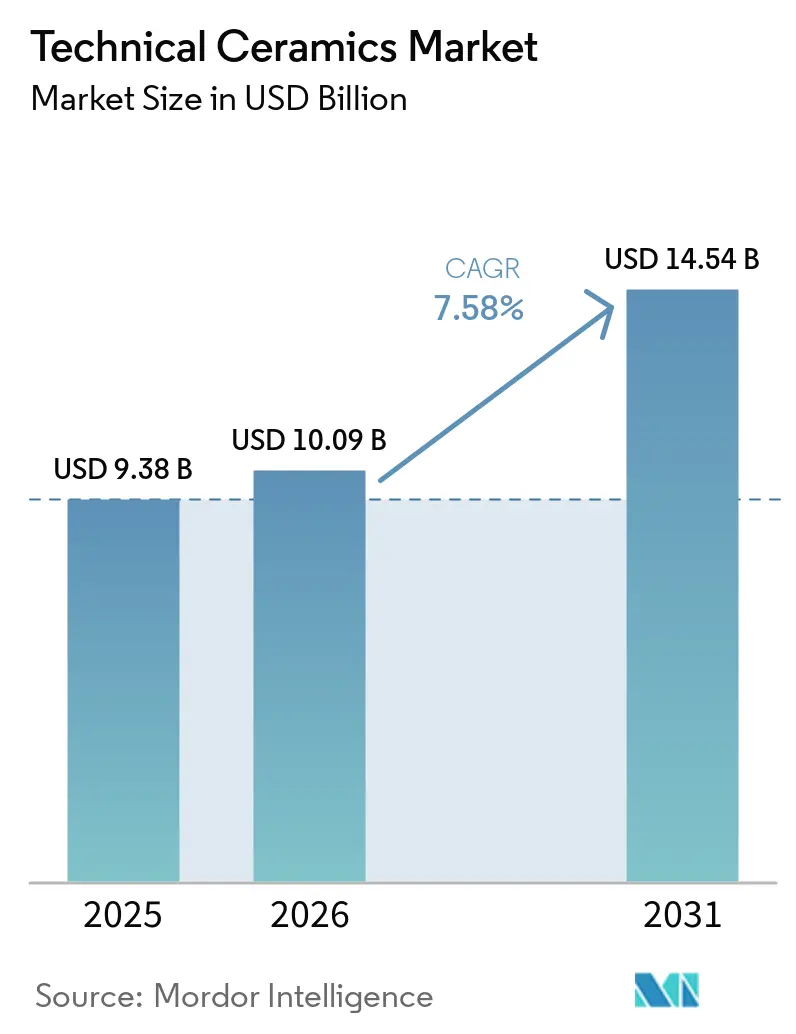
| Marktgröße (2026) | 10.09 Milliarden US-Dollar |
| Marktgröße (2031) | 14.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Keramik von Mordor Intelligence
Die Marktgröße für technische Keramik wird im Jahr 2026 auf 10,09 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 9,38 Milliarden USD, mit Prognosen für 2031 von 14,54 Milliarden USD, was einem Wachstum von 7,58 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfrage konzentriert sich auf Halbleitersubstrate, Wärmemanagementteile für Elektrofahrzeuge (EV) und biokompatible Implantate, bei denen die Fehlertoleranz nahezu null ist und die Materialwissenschaft ein strategischer Differenzierungsfaktor ist. Der zunehmende Bau von Halbleiterfabriken in China, Japan und Südkorea steigert den Verbrauch von Aluminiumnitrid- und Siliziumkarbidpaketen, während 800-V-EV-Antriebsstrangarchitekturen Automobilhersteller dazu zwingen, keramische Wärmeverteiler zu spezifizieren, die mehr als 200 W/mK ableiten können, ohne die elektrische Isolierung zu beeinträchtigen. Die Lieferketten bleiben anfällig für die Konzentration kritischer Mineralien, doch führende Hersteller begegnen dem mit Kapazitätserweiterungen in risikoärmeren Regionen und engeren Recyclingkreisläufen, die den Bedarf an Primärmaterial reduzieren. Monolithische Formulierungen dominieren weiterhin das Volumen, doch keramische Matrixverbundwerkstoffe expandieren am schnellsten, da Luft- und Raumfahrt- sowie Verteidigungsunternehmen Aufpreise für leichtere, höher temperaturbeständige Komponenten zahlen, die Masse reduzieren und die Kraftstoffeffizienz steigern.
Wichtigste Erkenntnisse des Berichts
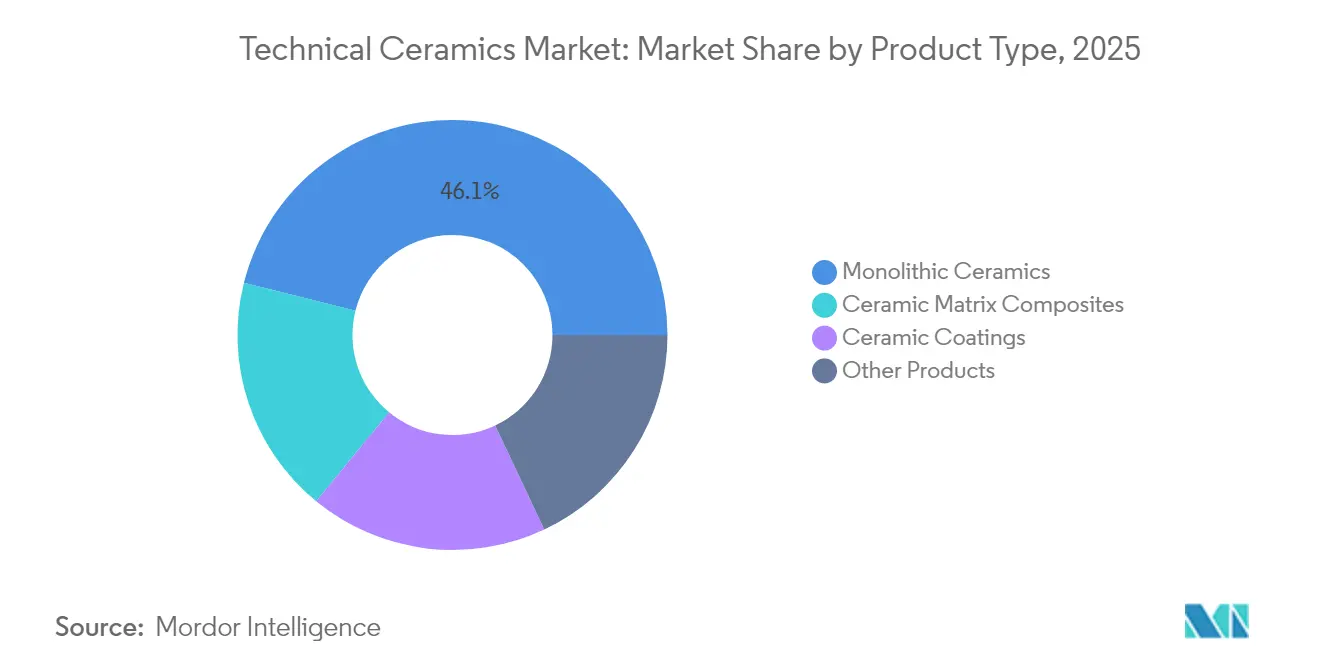
- Nach Produkttyp hielt monolithische Keramik im Jahr 2025 einen Marktanteil von 46,10 % am Markt für technische Keramik, während Keramikmatrix-Verbundwerkstoffe mit einer CAGR von 8,84 % bis 2031 die schnellste Expansion verzeichnen dürften.
- Nach Materialklasse erzielte Oxidkeramik im Jahr 2025 einen Umsatzanteil von 62,80 %; Nicht-Oxid-Varianten werden im Zeitraum 2026–2031 voraussichtlich eine CAGR von 7,76 % verzeichnen.
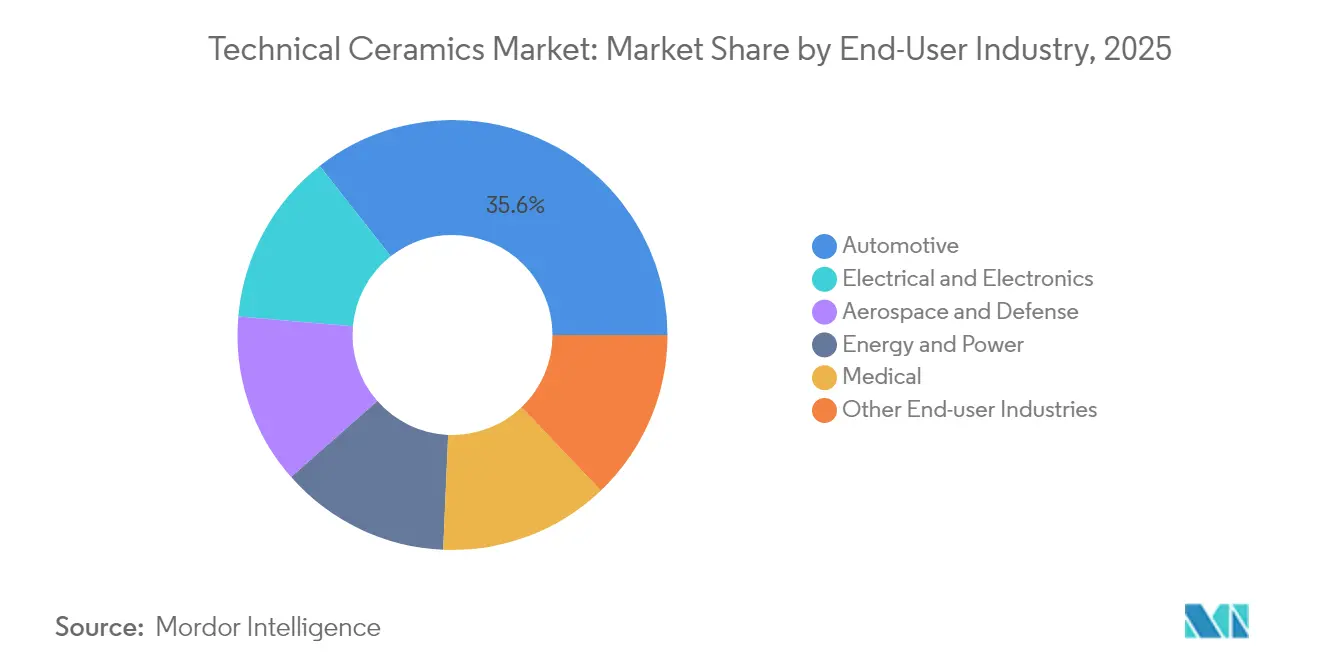
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 35,60 % der Marktgröße für technische Keramik auf die Automobilindustrie, während der Bereich Elektro und Elektronik mit jährlich 9,29 % bis 2031 am schnellsten wachsen dürfte.
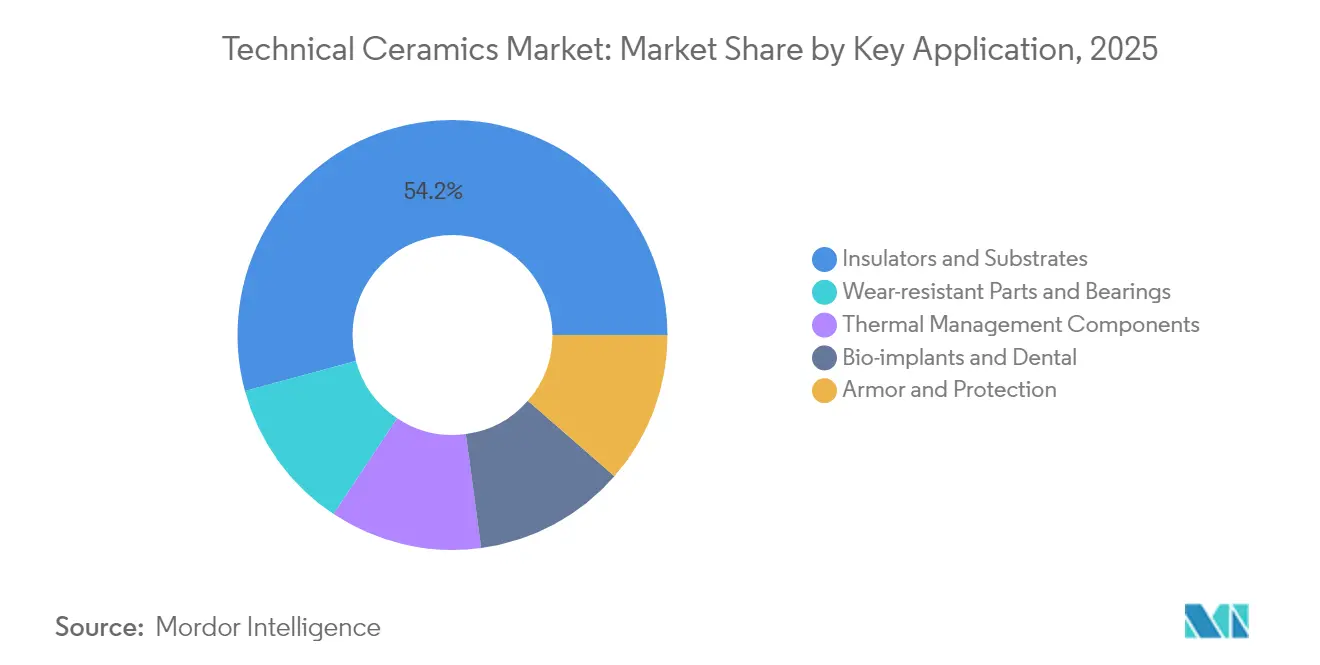
- Nach Schlüsselanwendung sicherten sich Isolatoren und Substrate im Jahr 2025 einen Anteil von 54,20 % an der Marktgröße für technische Keramik; verschleißfeste Teile und Lager dürften im Prognosezeitraum mit einer CAGR von 8,11 % zulegen.
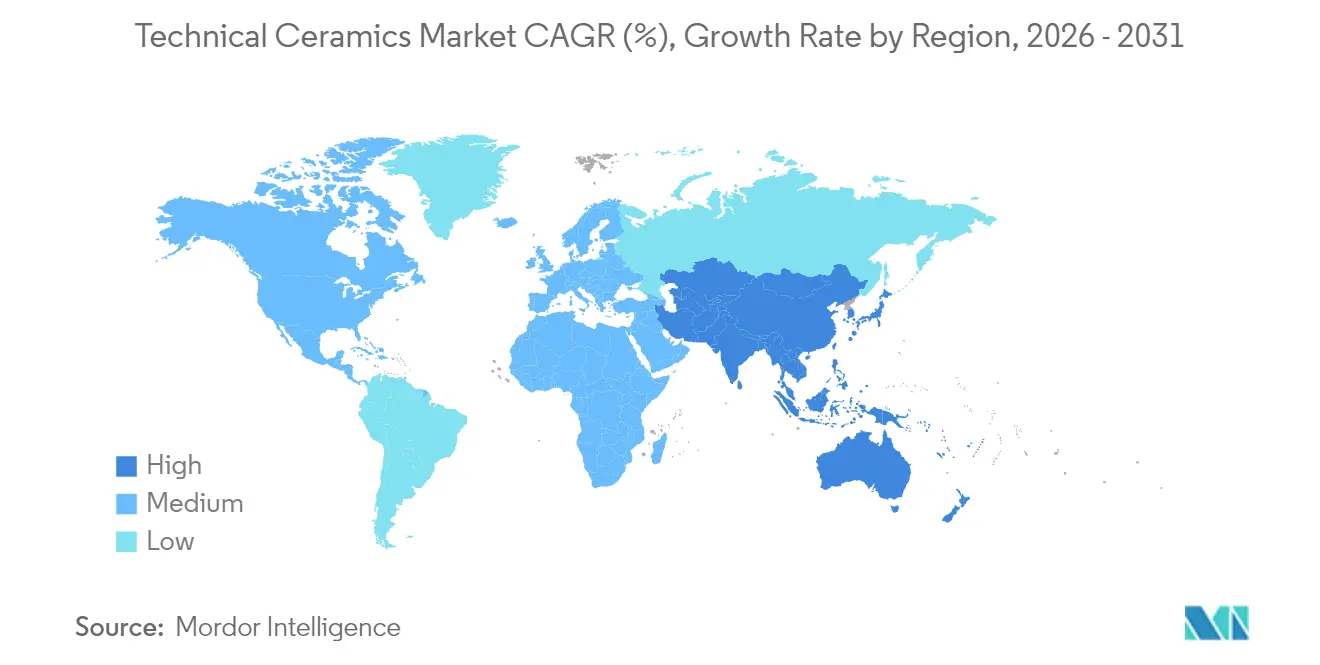
- Nach Region dominierte Asien-Pazifik mit 43,40 % des Gesamtmarkts 2025 und wird bis 2031 voraussichtlich mit 7,84 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expandierende Halbleiter- und Unterhaltungselektronikproduktion in Asien-Pazifik | +2.10% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Wärmemanagementbedarf im EV-Antriebsstrang | +1.80% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz in hochwertigen medizinischen Implantaten und Geräten | +1.40% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Komponenten für Wasserstoff-Elektrolyseur-Stacks | +1.20% | Kernregion Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Fertigung im Weltraum und Satellitenhardware | +0.90% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expandierende Halbleiter- und Unterhaltungselektronikproduktion in Asien-Pazifik
Der Bau von Halbleiterfabriken in Taiwan, dem chinesischen Festland, Japan und Südkorea setzt die Nachfragebasis für Aluminiumnitrid- und Siliziumkarbidsubstrate neu, die Spitzensperrschichttemperaturen von über 1.000 °C standhalten und gleichzeitig die dielektrische Integrität gewährleisten müssen. Chipdesigner, die Galliumnitrid-Architekturen verfolgen, weiten die thermischen Budgets schneller aus, als herkömmliche Metallleadframes bewältigen können, was keramische Gehäuse zu einem unverzichtbaren Durchsatzermöglicher macht. Kyocera leitet 470 Millionen USD in eine dedizierte japanische Fertigungslinie, um die Verfügbarkeit keramischer Substrate mit den nächsten Prozessorgenerationen zu synchronisieren. Die Synchronisierung von Substratwachstumszyklen mit Lithografie-Hochläufen bleibt schwierig, da Brennöfen längere Validierungsschleifen erfordern als Halbleiter-Reinräume, doch Tier-1-Gerätehersteller unterzeichnen nun mehrjährige Abnahmeverträge, um die Versorgung zu sichern. Regionale Regierungen fördern gleichzeitig Cluster für fortschrittliche Materialien, um die Abhängigkeit von ausländischen Rohstoffen zu verringern – ein politischer Schritt, der Lieferzeiten verkürzen und Preisschwankungen dämpfen könnte.
Wärmemanagementbedarf im EV-Antriebsstrang
Die globalen EV-Auslieferungen überstiegen 2024 15 Millionen Einheiten, und nahezu jedes Plattform-Upgrade zielt nun auf 800-V-Elektroarchitekturen ab, die mehr Leistung durch kleinere Wechselrichter leiten. Siliziumkarbid-Leistungsmodule leiten Wärme dreimal schneller ab als Siliziumbauelemente, doch das zulässige Sperrschichttemperaturband bleibt eng, was ein Designfenster schafft, das ideal durch keramische Wärmeverteiler mit einer Leitfähigkeit von mehr als 200 W/mK bedient wird. CeramTecs Chip-on-Heatsink-Lösung senkt den Wärmewiderstand bei gleichzeitiger Aufrechterhaltung der dielektrischen Trennung – eine Kombination, die die Modullebensdauer in hochvibrationsbehafteten Automobilumgebungen verlängert. Automobilhersteller sind preissensibel, doch Gewährleistungsverbindlichkeiten im Zusammenhang mit thermischen Ausfällen lenken Kaufentscheidungen trotz höherer Stückkosten hin zu hochzuverlässiger Keramik. Da die Flottenelektrifizierung in China, Europa und den Vereinigten Staaten zunimmt, skaliert die Nachfrage nach keramischen Substraten, Stromschienen und gelummantelten Kühlplatten parallel.
Zunehmender Einsatz in hochwertigen medizinischen Implantaten und Geräten
Orthopädische und zahnärztliche Chirurgen wechseln zu Zirkonoxid- und Hydroxylapatit-Implantaten, da diese Materialien sich besser in den Knochen integrieren und Infektionen besser widerstehen als Metalllegierungen. Patientenspezifische, im 3D-Druckverfahren hergestellte Gitterstrukturen verkürzen die Einpasszeiten im Operationssaal und reduzieren Revisionsoperationen. US-amerikanische Regulierungsbehörden genehmigten 2024 mehrere trabekuläre keramische Wirbelkäfige – ein Meilenstein, der den historischen Genehmigungszyklus verkürzte und das wachsende Vertrauen der FDA in die Biokompatibilität von Keramik signalisierte. Die Margen im Medizinproduktkanal übersteigen jene bei Automobilteilen in großen Stückzahlen, was Hersteller dazu veranlasst, Reinraumflächen und Rückverfolgbarkeitsprotokolle bereitzustellen, die strenge Sterilisationsvorschriften erfüllen. Diese Faktoren binden etablierte Lieferanten, während sie schnelle Kapazitätserweiterungen dämpfen, sodass das Umsatzwachstum eher aus Premiumpreisen als aus großen Mengen resultiert.
Komponenten für Wasserstoff-Elektrolyseur-Stacks
Europas Fahrplan für grünen Wasserstoff sieht bis 2030 eine Elektrolyseurkapazität von 134 GW vor, wobei ein Großteil davon Festoxidtechnologie bevorzugt, die bei nahezu 800 °C betrieben wird. Solche Temperaturen schließen metallische Separatoren aus und erhöhen die Nachfrage nach keramischen Verbindungselementen, die die Ionenleitfähigkeit ohne Verformung unter Redox-Zyklen aufrechterhalten. Topsoe hat 94 Millionen EUR für Europas größte SOEC-Anlage bereitgestellt, wobei die ersten Stacks aluminiumoxidbasierte Gasdiffusionsschichten enthalten. Die Skalierung keramischer Platten bleibt eine Herausforderung, da Sinteröfen zum Engpass werden, sobald Stackbaugruppen das Pilotvolumen überschreiten. Dennoch prognostizieren Wasserstoff-OEMs bis 2028 eine zehnfache Nachfragesteigerung, was Keramik neben Halbleitern und Elektrofahrzeugen als sekundären Wachstumsmotor positioniert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Verarbeitungskosten | -1.90% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Intrinsische Sprödigkeit und Bearbeitungsverluste | -1.30% | Global, mit höheren Auswirkungen bei Präzisionsanwendungen | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber Lieferkettenrisiken bei kritischen Mineralien | -1.10% | Global, mit Abhängigkeiten von Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intrinsische Sprödigkeit und Bearbeitungsverluste
Die Härte, die gleichzeitig Hitze- und Verschleißbeständigkeit liefert, erhöht das Bruchrisiko beim Schleifen nach dem Sintern. Ausschussquoten von 20–30 % treiben die Stückkosten in die Höhe und verlängern die Lieferzeiten. Faserverstärkte keramische Matrixverbundwerkstoffe mildern die Rissausbreitung, fügen jedoch Aufbau- und Infiltrationsschritte hinzu, die die Haltbarkeitsgewinne durch höhere Prozesskomplexität ausgleichen. Die additive Fertigung bietet endkonturnahe Alternativen, doch Materialpaletten und Durchsatz hinken konventionellen Pressen noch hinterher, was die Akzeptanz außerhalb der Prototypenentwicklung einschränkt.
Exposition gegenüber Lieferkettenrisiken bei kritischen Mineralien
Keramikkörper mischen häufig Yttriumoxid, Scandiumoxid und andere Seltenerdoxide, die zu 80 % in China verarbeitet werden. Jegliche Exportbeschränkungen würden sich auf globale Lieferpläne auswirken. Die Zusammenfassung des US-amerikanischen Geologischen Dienstes von 2025 warnte vor zunehmendem Wettbewerb um Dysprosium und Terbium, die als Sinterhilfsmittel bei hohen Temperaturen eingesetzt werden[1]. Hersteller testen Ersatzchemikalien, doch Leistungsunterschiede bestehen fort, insbesondere bei der Wärmeleitfähigkeit. Größere Unternehmen horten Rohstoffe, doch die Lagerkosten binden Betriebskapital und erschweren die Lagerumschläge.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zuverlässigkeit monolithischer Keramik versus Agilität von VerbundwerkstoffenMonolithische Keramik hielt im Jahr 2025 einen Marktanteil von 46,10 % am Markt für technische Keramik, da ausgereifte Press-und-Sinter-Linien eine gleichmäßige Qualität im großen Maßstab liefern. Das Segment dürfte dennoch mittlere einstellige Zuwächse verzeichnen, da Industrie-OEMs Pumpen, Düsen und Isolatoren mit Aluminiumoxidkörpern nachrüsten, die Stahlpendants überdauern. Verbundwerkstoffe werden den Gesamtmarkt für technische Keramik jedoch beflügeln, da ihre CAGR von 8,84 % Luft- und Raumfahrt- sowie Verteidigungsbudgets anzieht, die Gewichtseinsparungen von über 30 % und thermische Grenzwerte jenseits von 1.500 °C anstreben. Im Jahr 2026 entfällt allein auf das Segment der heißen Triebwerksabschnitte ein Anteil von 1,18 Milliarden USD an der Marktgröße für technische Keramik. Verarbeitungsdurchbrüche wie das schnelle Zwangsluftsintern reduzieren die Verdichtungsschritte von Stunden auf Minuten, senken die Energiekostenkurven und verringern die Preisunterschiede gegenüber monolithischen Werkstoffen. Mit der Verbreitung dieser Effizienzgewinne wird erwartet, dass Verbundwerkstoffe den Anteil monolithischer Werkstoffe verringern, sie jedoch nicht vollständig verdrängen, da Automobil- und Industrieanlagen nach wie vor vorhersehbaren Schwund und niedrige Ausschussraten schätzen.
Die Beschichtungsnische dient als Übergangspfad: OEMs können Zirkoniumdioxid oder Siliziumkarbid auf bestehende Metallteile aufsprühen und so schrittweise Wärmeflussgewinne erzielen, ohne die gesamte Baugruppe neu zu gestalten. Dieser Nachrüstansatz ist in petrochemischen Brennern und Dieselpartikelfiltern beliebt, wo die Stillstandsbudgets knapp sind. Keramikfasern bleiben mengenmäßig gering, sind jedoch auf Isolationsmärkten einflussreich; mit Aerogel gefüllte Fasermatten mit einer Nenntemperatur von 1.100 °C finden in LNG-Schiffsladungsräumen Anwendung – ein weiterer Indikator dafür, dass spezialisierte Leistungsmerkmale in kleineren Teilsegmenten Premiumpreise stützen.


Nach Materialklasse:
Dominanz der Oxidkeramik steht vor einer Herausforderung durch Nicht-OxidkeramikOxidfamilien wie Aluminiumoxid, Zirkonoxid und Mullit erzielten 2025 einen Umsatzanteil von 62,80 %, bedingt durch reichlich vorhandene Rohstoffverfügbarkeit und gut dokumentierte Prozesskontrolle. Diese Qualitäten bilden die Basis für Kondensatordielektrika und Verschleißplatten in verschiedenen Branchen. Doch Siliziumkarbid, Siliziumnitrid und aufkommende Borkarbid-Nicht-Oxidformulierungen verzeichnen ein schnelleres Auftragswachstum, da sie geringere Dichte mit Wärmeleitfähigkeiten nahe Kupfer kombinieren. Die Nicht-Oxid-Gruppe befindet sich auf einem Wachstumspfad von 7,76 % bis 2031 und erweitert den Markt für technische Keramik durch die Bedienung von Grenzanwendungen, bei denen Oxidglasphasen nicht überleben können. Kostenbarrieren bestehen fort, doch da sich die Ausbeuten der Fertigungslinien verbessern und die Ausschussraten unter 5 % fallen, verringern sich die Preisaufschläge für Nicht-Oxidwerkstoffe. Regulatorische Kraftstoffverbrauchsvorschriften und die Eskalation des Wärmeflusses in Rechenzentren deuten beide auf anhaltende langfristige Rückenwinde für diese leistungsstärkeren Qualitäten hin.
Verbund- oder Hybridmaterialklassen vereinen Oxidmatrizen mit Nicht-Oxid-Whiskern oder -Fasern und liefern synergistische Zähigkeit und Leitfähigkeit. Das Interesse an mit Lanthan dotierten Aluminiumoxidmischungen, die dielektrischen Durchschlag bei erhöhten Spannungen widerstehen – eine Eigenschaft, die von netzmaßstäblichen Festkörpertransformatorprojekten geschätzt wird – wächst. Diese Übergangsformulierungen bestätigen die These, dass künftige Marktanteilskämpfe nicht zwischen Oxid und Nicht-Oxid, sondern zwischen Hybrid und Einphasensystemen ausgetragen werden, was die Komplexität erhöht, aber den Lösungsraum erweitert.
Nach Endverbraucherbranche:
Automobil als Anker, Elektronik als BeschleunigerAutomobil-OEMs repräsentierten 2025 einen Umsatzanteil von 35,60 % und nutzten den Masseneinkauf von Substraten, Sensoren und Abgasnachbehandlungsträgern. Die Komponentenanzahl pro batterieelektrischem Fahrzeug übersteigt bereits 200 Keramikteile, darunter Heizungen, Sicherungen und Drucksensoren. Die Volumenskalierung in China und Deutschland stützt diese Basis und hält die Stückkosten wettbewerbsfähig. Dennoch wird das Segment Elektro und Elektronik jährlich mit 9,29 % wachsen und seinen Anteil an der Marktgröße für technische Keramik ausbauen. Allein die Halbleiternachfrage würde die geplante Kapazität für Aluminiumnitridplatten bis 2027 erschöpfen, wenn angekündigte Öfen den Zeitplan nicht einhalten. Medizinprodukte, obwohl ein kleineres Segment, erzielen die höchsten EBITDA-Margen von mehr als 30 %, da Biokompatibilität und Rückverfolgbarkeit natürliche Markteintrittsbarrieren um genehmigte Produktcodes errichten. Energie- und Stromnetze runden das Portfolio mit Hochspannungsisolatorketten und hermetischen Dichtringen für gasisolierte Schaltanlagen ab, die Blitzstoßprüfungen ohne Überschlag standhalten müssen.
Luft- und Raumfahrt- sowie Verteidigungskunden, historisch dominant bei der Forschungsfinanzierung, verlagern sich von Radomverkleidungen zu Turbinenmänteln, da Antriebskonzepte der nächsten Generation Betriebstemperaturen jenseits der Grenzen von Nickelsuperlegierungen erfordern. Dennoch bewegen sich Beschaffungszyklen für Flugzeugzellen nahe einem Jahrzehnt, was die kurzfristige Volumenauswirkung dämpft. Gleichwohl positioniert das Einwegsegment der Verteidigung keramische Panzerplatten zum Schutz von Fahrzeugen ohne Gewichtsnachteile und stärkt den Verbundwerkstoffdurchsatz.
Nach Schlüsselanwendung:
Isolatoren dominieren, Verschleißteile überholenIsolatoren und Substrate bildeten 2025 einen Anwendungsumsatzanteil von 54,20 %, angetrieben durch mehrschichtige Keramikkondensatoren und Leiterplatten in der Unterhaltungselektronik. Intensive Miniaturisierungstrends führen zu dünneren dielektrischen Schichten, was eine engere Verunreinigungskontrolle erfordert und Lieferanten mit hochreinen Brennofenumgebungen begünstigt. Gleichzeitig erhöht die Industrieautomatisierung die Taktfrequenzen und steigert den abrasiven Verschleiß an Pumpen und Robotern. Folglich werden Lager und Verschleißteile voraussichtlich mit einem CAGR von 8,11 % zulegen, gestützt durch Aluminiumoxidhülsen und mechanische Siliziumkarbiddichtungen, die 50.000 Betriebsstunden zwischen Überholungen überstehen.
Wärmemanagementmodule bleiben das Herzstück in EV-, Rechenzentrum- und Erneuerbare-Energie-Hardware, wo Ausfälle häufig in Systemausfallzeiten eskalieren. In Keramik eingebettete Wärmerohre ersetzen in einigen Radarmodulen Kupfer, um das Gewicht zu halbieren und gleichzeitig Transistorsperrschichten unter 125 °C zu halten. Bioimplantate und Dentalaufbauten bilden ein lukratives Mikrosegment, in dem Stückpreise 4.000 USD übersteigen können – mehr als das 100-Fache des durchschnittlichen elektronischen Substrats –, was die Gewinnvielfalt im gesamten Anwendungsspektrum verdeutlicht.
Geografische Analyse
APAC Markt für technische Keramik
Der asiatisch-pazifische Raum dominierte den Markt für technische Keramik im Jahr 2025 mit einem Anteil von 43,40 % und verzeichnet bis 2031 eine CAGR von 7,84 %. Das chinesische Festland beherbergt den Großteil der Kalzinierung von Aluminiumoxidpulver und bietet Kostenvorteile bei arbeitsintensiven Veredelungsschritten, doch steigende Stromtarife und Umweltkonformitätsgebühren schmälern den historischen Einsparungsvorteil zunehmend. Japan positioniert sich neu in Richtung ultrareiner, hochwertiger Substrate, die mit den nationalen Anreizprogrammen zur Wiederbelebung der Halbleiterindustrie übereinstimmen; Kyoceras Standort in Nagasaki wird die inländische Feinkeramikproduktion nach seiner Inbetriebnahme im Jahr 2026 um 10 % steigern. Südkoreas Zentrum für Speicherchips treibt die Nachfrage nach defektarmen Siliziumnitridplatten an, während Indien EV-Lieferketteninvestoren mit Steuervergünstigungen in Gujarat und Tamil Nadu anlockt. Die Regierungen der Region kartieren zudem Recyclingkorridore zur Rückgewinnung von Zirkonia- und Yttriaabfällen – eine Initiative, die die Abhängigkeit von Rohstoffimporten langfristig verringern könnte.
Markt für technische Keramik in Nordamerika
Nordamerika ist ein reifer, aber innovationsintensiver Markt, der nahezu 30 % der weltweiten Forschungs- und Entwicklungsausgaben im Bereich keramischer Matrixverbundwerkstoffe auf sich vereint. Die Vereinigten Staaten entfallen auf den Großteil der Aufträge für Luft- und Raumfahrtturbinen sowie medizinische Implantate, was ISO-klassifizierte Brennöfen und USP-Klasse-VI-Reinraumprotokolle rechtfertigt, die weniger regulierte Regionen umgehen. Saint-Gobains Katalysatorträgerwerk im Wert von 40 Millionen USD in New York wird 100 Arbeitsplätze schaffen und die Lieferzyklen für Petroraffineriebetriebe an der Ostküste verkürzen. Kanadische Bergbauunternehmen liefern Bauxit- und Seltenerdelementkonzentrate, senden jedoch den Großteil der Rohstoffe weiterhin an asiatische Raffinerien. Mexiko entwickelt sich zu einem Montagezentrum für EV-Wechselrichter, was Substratzulieferer dazu veranlasst, Nearshoring-Schritte zu erwägen, die USMCA-Ursprungsregeln und damit verbundene Zölle umgehen.
Markt für technische Keramik in Europa
Europa beansprucht etwa ein Fünftel des weltweiten Umsatzes und verbindet wirtschaftlichen Erfolg mit Nachhaltigkeitsvorgaben. Deutschlands Werkzeugmaschinenhersteller setzen verschleißfeste Aluminiumoxidführungen ein, die den Schmiermittelbedarf um 60 % senken – in Einklang mit den EU-Ökodesign-Standards. Frankreich und Spanien erproben Wasserstoffzentren, die schon bald Tausende von Quadratmetern Festoxid-Elektrolyseurplatten benötigen werden. Das REACH-Chemikaliensicherheitsrahmenwerk der Region erfordert eine lückenlose Rückverfolgbarkeit – ein Konformitätskostenaufwand, der etablierte Marktteilnehmer stärkt, aber neue Unternehmensgründungen verlangsamt. Die Politik des Vereinigten Königreichs nach dem Brexit setzt auf Kompetenzzentren für fortschrittliche Materialien mit dem Ziel, universitäre Labordurchbrüche innerhalb von drei Jahren in Pilotlinien zu überführen; ein signifikantes Skalierungsniveau wird jedoch angesichts der begrenzten Inlandsnachfrage von Exportmärkten abhängen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette der technischen Keramik beginnt mit kritischen Rohstoffen und Pulvern (Aluminiumoxid, Zirkonoxid, Siliziumnitrid, Siliziumcarbid und Seltenerdoxide, die als Sinterhilfsmittel eingesetzt werden) und führt zu wertschöpfungsintensiven Zwischenschritten, in denen die Leistungsfähigkeit entsteht, darunter Pulverkonditionierung und Granulierung, Formgebung (Pressen, Spritzguss, Foliengießen), Entbindern und Sintern sowie anschließend Präzisionsschleifen, Läppen, Metallisierung und Fügen für elektronische Gehäuse und Baugruppen. Die Wertschöpfung konzentriert sich auf Pulver und Substrate in Halbleiterqualität sowie auf die Nachbearbeitung nach dem Sintern, da eine strenge Kontrolle der Verunreinigungen und der Maßtoleranzen über die Qualifizierungsergebnisse in Elektronik-, Medizin- und Luft- und Raumfahrtanwendungen entscheidet.
Nachgelagert liefern qualifizierte Zulieferer Komponenten direkt an OEMs (Hersteller von Halbleiteranlagen, Tier-1-Zulieferer der Automobilindustrie, Medizintechnikunternehmen, Erstausrüster der Luft- und Raumfahrt) oder über spezialisierte Vertriebshändler und Lohnfertiger, die Keramik in Module integrieren (Leistungselektronik, Sensoren, Dichtungen und Implantatsysteme). Sintern und Präzisionsbearbeitung werden häufig zu Kapazitäts- und Durchlaufzeit-Engpässen, was Investitionen antreibt, um Form- und Bearbeitungskapazitäten näher an die Endmärkte zu bringen (zum Beispiel erweiterte Kyocera im April 2026 die Fertigung von Feinkeramik in Hendersonville, North Carolina, um kaltisostatisches Pressen und Grünbearbeitung). Gleichzeitig werden Recycling- und Kreislauf-Rohstoffinitiativen zunehmend Teil der vorgelagerten Maßnahmen, darunter der Spatenstich der Schunk Group im Juni 2026 für eine Siliziumcarbid-Recyclinganlage in Frechen, Deutschland, die das RECOSiC-Verfahren nutzt, um die Importabhängigkeit zu verringern und die Versorgungssicherheit zu verbessern.
Wettbewerbslandschaft
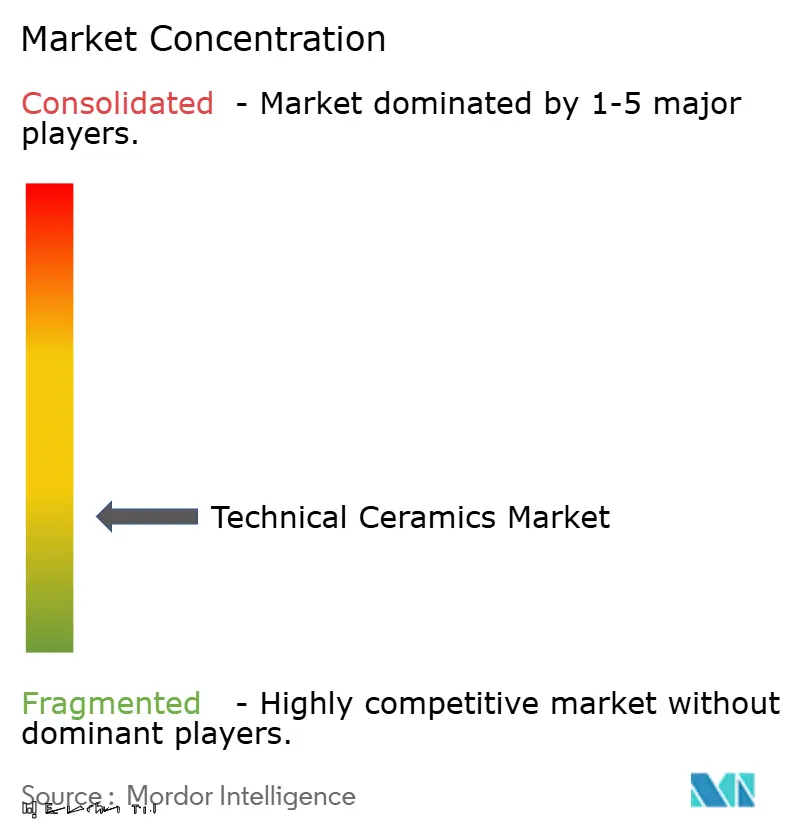
Die technischen Barrieren der Branche und langwierige Kundenqualifizierungszyklen begründen eine geringe Wettbewerbsintensität. Die fünf größten Lieferanten halten zusammen etwa 28 % des Umsatzes, was die Fragmentierung unterstreicht, auch wenn Skaleneffekte Kostenvorteile verschaffen. Kyocera, CeramTec und Saint-Gobain verfügen über vertikal integrierte Wertschöpfungsketten, die von der Pulveraufbereitung bis zur Präzisionsschleifbearbeitung reichen und eine schnelle Iteration kundenspezifischer Zusammensetzungen ermöglichen. Mittelständische Anbieter konzentrieren sich auf enge Anwendungsbereiche wie Luft- und Raumfahrt-Kohlenstoff-Siliziumkarbid-Verbundwerkstoffe oder Dentalzirkonoxidrohlinge und stützen sich auf Schutzrechtsportfolios und exklusive Lieferverträge zur Margensicherung. Vertragslaufzeiten überschreiten in Halbleiter- und Medizinsegmenten häufig fünf Jahre, da Designaudits und Regulierungseinreichungen kostspielig und zeitaufwendig sind.
Strategisch neigen Unternehmen zur Vorwärtsintegration, indem sie fertigungsgerechte Konstruktionsingenieure in die Forschungs- und Entwicklungsteams der Kunden einbetten, um frühzeitige Spezifikationen zu sichern. Patentanmeldungen in den Bereichen Blitzsintern, additive Fertigung und oxidationsdispersionsverstärkte Verbundwerkstoffe stiegen 2025 um 12 % im Jahresvergleich, was auf überdurchschnittliche Innovationsdynamik in der Verarbeitungstechnologie hindeutet. Fusionen bleiben selektiv; große Konzerne bevorzugen Minderheitsbeteiligungen an Start-ups, die an druckbaren Keramikpasten arbeiten, gegenüber vollständigen Übernahmen, um das Integrationsrisiko zu minimieren und gleichzeitig Optionalität zu bewahren. Die Kosteninflation bei Seltenerd-Rohstoffen beschleunigt auch Abnahmevereinbarungen mit Bergbauunternehmen, um direkten Zugang zu Yttriumoxid- und Scandiumoxidströmen außerhalb chinesischer Jurisdiktion zu sichern.
Die Regierungspolitik gestaltet den Wettbewerb, da Subventionen für inländische Halbleiterlieferketten nun Chipfertigungsförderungen an lokale Substratbeschaffung knüpfen. Diese Auflage begünstigt Japan, die Vereinigten Staaten und Deutschland, wo etablierte Keramikbrennöfen Reinheitsanforderungen erfüllen können, ohne monatelange grenzüberschreitende Lieferverzögerungen. Umgekehrt sehen sich Hersteller, die stark in Massenmonolithika engagiert sind, mit Margenkompressionsdruck konfrontiert, da metallbasierte Substitute die Kosten-Leistungs-Lücke bei unkritischen Anwendungen schließen. Insgesamt belohnt der Markt für technische Keramik nachhaltige Forschungs- und Entwicklungsausgaben und enge Kundenpartnerschaften mehr als bloße Skalierung.
Marktführer für technische Keramik
-
3M
-
CeramTec GmbH
-
CoorsTek Inc.
-
Kyocera Corporation
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Keramik
- 3M
- CeramTec GmbH
- CoorsTek Inc.
- Dyson Technical Ceramics
- Kyocera Corporation
- Mantec Technical Ceramics Ltd
- McDanel Advanced Ceramic Technologies
- Morgan Advanced Materials
- NGK SPARK PLUG CO., LTD.
- Ortech, inc.
- Rauschert GmbH
- Saint-Gobain
- Schott AG
- STC Material Solutions

Marktchancen und Zukunftsaussichten
Ein deutlicherer Freiraum entsteht rund um lokalisierte, halbleiterorientierte Keramik-Lieferketten, da Kunden zunehmend nach kürzeren, qualifizierten Wegen für hochreine Teile und Substrate suchen. Kapazitätsmaßnahmen deuten bereits auf diesen Wandel hin. Kyocera schloss im April 2026 eine Erweiterung seines Fine-Ceramics-Werks in Hendersonville, North Carolina, ab, während NGK Insulators im Mai 2026 eine Investition von etwa 70 Mrd. JPY ankündigte, um einen neuen Standort in Nomi City, Präfektur Ishikawa, für Keramik zur Nutzung in der Halbleiterfertigung zu errichten, mit Massenproduktion ab Oktober 2029 als Ziel. Diese Projekte schaffen Raum für benachbarte Akteure in der Pulveraufbereitung, Präzisionsbearbeitung, Metallisierung und in Inspektionsdienstleistungen, die die Reinheits- und Rückverfolgbarkeitsanforderungen der Halbleiterindustrie erfüllen können.
Prozessinnovationen erweitern zudem die Anwendungsfälle, indem sie Ausschuss reduzieren, Iterationszyklen verkürzen und komplexe Geometrien ermöglichen, die mit konventionellem Pressen und Bearbeiten schwer umzusetzen sind. Additive Fertigung ist ein bereits genutzter Hebel: Steinbach AG installierte im Januar 2026 Lithoz Cerafab S65-Systeme, um die Kapazität für gesinterte Keramikteile angesichts höherer Auftragsvolumina zu erweitern, was Chancen bei der schnellen Umstellung von Prototyping auf Produktion für medizinische, elektronische und spezialisierte Industriekomponenten unterstützt. Im Hinblick auf Versorgungsrisiken und Nachhaltigkeit entwickeln sich Kreislaufwirtschaft und Recycling von Pilotkonzepten zu industriellen Projekten, darunter die Siliziumcarbid-Recyclinginitiative der Schunk Group in Deutschland, die einen Weg zur Qualifizierung recycelter Rohstoffe in Nichtoxidkeramik sowie für Servicemodelle eröffnet, die Materialrückgewinnung mit gesicherter Eigenschaftszertifizierung für Endnutzer kombinieren, die mit kritischen Mineralien umgehen.
Recent Industry Developments in Markt für technische Keramik
- Mai 2026: NGK Insulators kündigte eine Investition von rund 70 Mrd. JPY an, um einen neuen Produktionsstandort in Nomi City, Präfektur Ishikawa, für Keramik zur Verwendung in Halbleiterfertigungsanlagen zu errichten, mit dem Ziel einer 20%igen Kapazitätssteigerung und Massenproduktion ab Oktober 2029. Das Projekt strafft die langfristige Versorgungsplanung für Suszeptoren und andere hochspezifizierte Komponenten, die kritische Engpässe in Halbleiteranlagen betreffen.
- Februar 2025: Saint-Gobain Ceramics gab Pläne bekannt, über 40 Mio. USD in eine neue Fertigungsanlage in Wheatfield, New York zu investieren, um die Produktion von Keramikkatalysatorträgern zu verbessern, mit geplanter Fertigstellung bis 2028. Die Investition erweitert die nordamerikanische Kapazität für technische Keramikkomponenten, die in aggressiven chemischen Prozessumgebungen eingesetzt werden, und unterstützt kürzere Lieferzyklen für regionale Kunden.
- August 2024: Kyocera begann mit dem Bau einer neuen Produktionsanlage in Nagasaki, Japan, mit einer Investition von rund 469 Mio. USD, um die Kapazität für Feinkeramikkomponenten und Halbleitergehäuse zu erweitern, wobei der Betrieb 2026 aufgenommen werden soll. Die Anlage stärkt die vorgelagerte Versorgungssicherheit für hochreine Verpackungs- und substratbezogene Produkte im Einklang mit der zunehmenden Halbleiterfertigungsaktivität im asiatisch-pazifischen Raum.


Markt für technische Keramik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit technisch entwickelten Keramikmaterialien und -komponenten erzielt wird, die hauptsächlich aufgrund ihrer Leistungsfähigkeit in anspruchsvollen industriellen und Hochtemperaturanwendungen ausgewählt und als Teile, Beschichtungen oder fertige Keramikartikel geliefert werden.
Ausschlüsse aus dem Umfang: Traditionelle tonbasierte Baukeramik, Tafelgeschirr und dekorative Keramik sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Monolithische Keramik
- Keramische Matrixverbundwerkstoffe
- Keramische Beschichtungen
- Sonstige Produkte
- Nach Materialklasse
- Oxidkeramik
- Nicht-Oxidkeramik
- Sonstige
- Nach Endverbraucherbranche
- Elektro und Elektronik
- Automobil
- Energie und Strom
- Medizin
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Endverbraucherbranchen
- Nach Schlüsselanwendung
- Isolatoren und Substrate
- Wärmemanagementkomponenten
- Verschleißfeste Teile und Lager
- Bioimplantate und Dentalprodukte
- Panzerung und Schutz
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Faktenbasis dazu aufzubauen, was die Nachfrage nach technischer Keramik antreibt und wo sie sich in messbarer Aktivität niederschlägt. Wir stützten uns auf öffentliche Quellen wie USGS-Mineral- und Materialstatistiken, UN-Comtrade-Handelsströme für wichtige keramische Rohstoffe und Zwischenprodukte sowie Makroindikatoren der Weltbank und der OECD. Patentdatenbanken wurden ebenfalls gesichtet, um zu verstehen, wo Materialinnovationen entstehen.
Um das Modell am realen Lieferkettenverlauf auszurichten, haben wir Unternehmensberichte und Investorenpräsentationen hinsichtlich Kapazitätskommentaren, Produktmix und Endmarktexposition ausgewertet. Darüber hinaus nutzten wir Veröffentlichungen von Branchenverbänden und seriöse Fachpresse für Adoptionssignale in den Bereichen Elektronik, Automobil, Medizin und Energie. Ausgewählte kostenpflichtige Abonnements wurden in begrenztem Umfang für Unternehmensfinanzdaten, Nachrichtenscreening und Patentrecherchen eingesetzt, um Lücken in der Abdeckung zu reduzieren. Die hier aufgeführten Desk-Research-Quellen sind lediglich illustrativ; viele weitere öffentliche Referenzen wurden für Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was tatsächlich als Umsatz mit technischer Keramik gezählt wird und wie sich Preisgestaltung und Mix über wichtige Anwendungen wie Isolatoren und Substrate, Wärmemanagementkomponenten, Verschleißteile und Bioimplantate hinweg entwickeln. Wir sprachen mit einer Mischung aus Herstellern, Rohstoff- und Verarbeitungsexperten sowie nachgelagerten Abnehmern in APAC, EMEA und Amerika, damit Annahmen aus der Desk-Research-Phase korrigiert und aus mehreren Blickwinkeln erneut überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 39 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 32 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Endverbrauchsnachfragepools aus messbarer Aktivität rekonstruiert und anschließend mithilfe anwendungsspezifischer Adoptions- und Preislogik in Werte umgerechnet wurden. Für technische Keramik stützt sich der Nachfrageaufbau auf Indikatoren wie Trends bei der Elektronik- und Halbleiterproduktion, Elektrifizierungs- und Wärmemanagementbedarf in der Automobilindustrie, medizinische Eingriffszahlen für Implantate sowie Industrieproduktionszyklen, die den Austausch von Verschleißteilen antreiben.
Nachdem die regionalen Nachfragepools gebildet worden waren, wurden sie mithilfe praktischer Eingaben in Marktwerte umgerechnet, darunter Verschiebungen im Verhältnis von Oxid- zu Nicht-Oxid-Keramik, die relative Durchdringung von monolithischer Keramik gegenüber Keramikmatrix-Verbundwerkstoffen, typische Austauschquoten für Verschleißkomponenten sowie die durchschnittliche Verkaufspreisbewegung nach Anwendung (wobei Inflations- und Energiekosteneffekte in Interviews überprüft wurden). Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben zur Umsatzexposition von Lieferanten gegenüber im Umfang enthaltenen Produkten und Kanalprüfungen zu typischen Preisbändern. Wo Lücken verblieben, wurden konservative Bereichsannahmen angewendet und durch Expertengespräche erneut validiert.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsüberprüfung, sodass das Modell unterschiedliche Entwicklungspfade für Halbleiter-Investitionsausgaben, Elektrofahrzeugproduktion und Industrieproduktion abbilden kann und dabei nachvollziehbar und wiederholbar bleibt. Annahmen wurden erst festgeschrieben, nachdem Richtung und Sensitivität auf Variablenebene von mehreren Primärbefragten bestätigt und anschließend auf Ausreißerwachstumsspitzen hin einem Stresstest unterzogen worden waren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation unabhängiger Signale, sodass keine einzelne Datenreihe das Gesamtergebnis verzerren konnte. Modelloutputs wurden mit der Richtung der Handelsbewegungen sowie mit Kapazitäts- und Auslastungskommentaren aus öffentlichen Bekanntmachungen abgeglichen. Anschließend verglichen wir anwendungsspezifische Wachstumssignale aus Interviews und überprüften Abweichungen, bis die Treiber verstanden waren.
Vor der Freigabe durchläuft das vollständige Modell mehrstufige Analytikerprüfungen, bei denen Eingabeannahmen, Währungsumrechnungen und Jahresabgleichsprüfungen erneut durchgeführt werden, um Anomalien zu erkennen. Wenn sich eine Schlüsselkennzahl wesentlich verändert oder ein Befragter eine Unstimmigkeit meldet, nimmt das Team erneut Kontakt zu den Quellen auf, um zu bestätigen, ob es sich um einen vorübergehenden Effekt oder eine strukturelle Veränderung handelt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kundensicht aktuell bleibt.
Marktgröße für technische Keramik gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für technische Keramik stimmen häufig nicht überein, da sich der Umfang unbemerkt verschieben kann, was verändert, was als Umsatz gezählt wird. Unterschiede treten auch auf, wenn eine Schätzung auf einem einzigen Basisjahr beruht oder wenn Preis- und Mixveränderungen vereinfacht behandelt werden.
Die Hauptlücke ergibt sich daraus, ob angrenzende Keramikkategorien in den Gesamtwert einbezogen werden, wobei Mordor Intelligence technische Keramik nur dann zählt, wenn der Umsatz mit technisch entwickelten Anwendungen wie monolithischen Teilen, Keramikmatrix-Verbundwerkstoffen oder Keramikbeschichtungen verbunden ist, die in den Endbereichen Automobil, Elektronik, Energie, Medizin und Verteidigung eingesetzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,09 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 8,66 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster; die veröffentlichte Zusammenfassung klärt nicht, ob Beschichtungen und bestimmte Hochleistungs-Verbundwerkstoffformulierungen vollständig im gezählten Umsatz enthalten sind. |
| Branchenpublikation B | 6,27 Mrd. USD (2024) | Weist einen kleineren Ausgangswert aus, der wahrscheinlich eine engere Erfassung technisch entwickelter Keramikkomponenten widerspiegelt, und kann auch davon abhängen, wie Anwendungspreisgestaltung und Materialmix in die Prognose fortgeschrieben werden. |
Die Tabelle zeigt, dass die Streuung weniger durch die Mathematik als vielmehr dadurch bedingt ist, was jede Studie als im Umfang enthalten betrachtet, zuzüglich der Handhabung von Basisjahrszeitpunkt und Preis-Mix-Entwicklung. Indem der gezählte Umsatz an definierte technische Anwendungen geknüpft und anschließend mit Nachfrageindikatoren und Interview-Feedback abgeglichen wird, bleibt die Schätzung leichter nachvollziehbar und wiederholbar, wenn sich der Markt verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für technische Keramik im Jahr 2026?
Der Markt für technische Keramik beläuft sich im Jahr 2026 auf 10,09 Milliarden USD und wird voraussichtlich bis 2031 auf 14,54 Milliarden USD wachsen, mit einem CAGR von 7,58 %.
Welches Segment hält den höchsten Marktanteil für technische Keramik?
Monolithische Keramik führt mit einem Marktanteil von 46,10 % für technische Keramik im Jahr 2025, dank etablierter Zuverlässigkeit und Skaleneffekten.
Was treibt die Nachfrage in der Region Asien-Pazifik an?
Die rasche Expansion von Halbleiterfabriken, die steigende EV-Produktion und die anhaltende Unterhaltungselektronikproduktion untermauern den Umsatzanteil von 43,40 % und den Wachstumsausblick von 7,84 % für Asien-Pazifik.
Warum ist technische Keramik für Elektrofahrzeuge unverzichtbar?
Keramische Substrate und Wärmeverteiler bewältigen hohe thermische Lasten in 800-V-Antriebsstrangarchitekturen und stellen sicher, dass Siliziumkarbidmodule sichere Sperrschichttemperaturen einhalten und die Fahrzeuglebensdauer verlängern.
Welche Anwendung wächst bis 2031 am schnellsten?
Verschleißfeste Teile und Lager werden voraussichtlich mit einem CAGR von 8,11 % alle anderen Anwendungen übertreffen, da die Industrieautomatisierung die Betriebszyklen und Präzisionsanforderungen der Komponenten erhöht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
