
Capecitabin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 523.98 Millionen US-Dollar |
| Marktgröße (2031) | 701.35 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
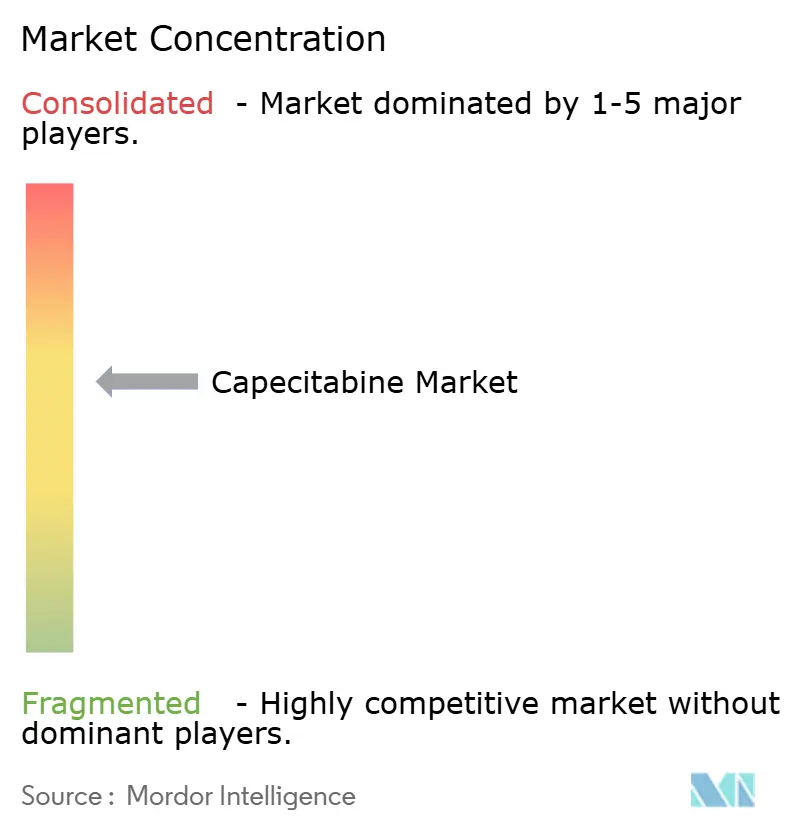
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Capecitabin Marktanalyse von Mordor Intelligence
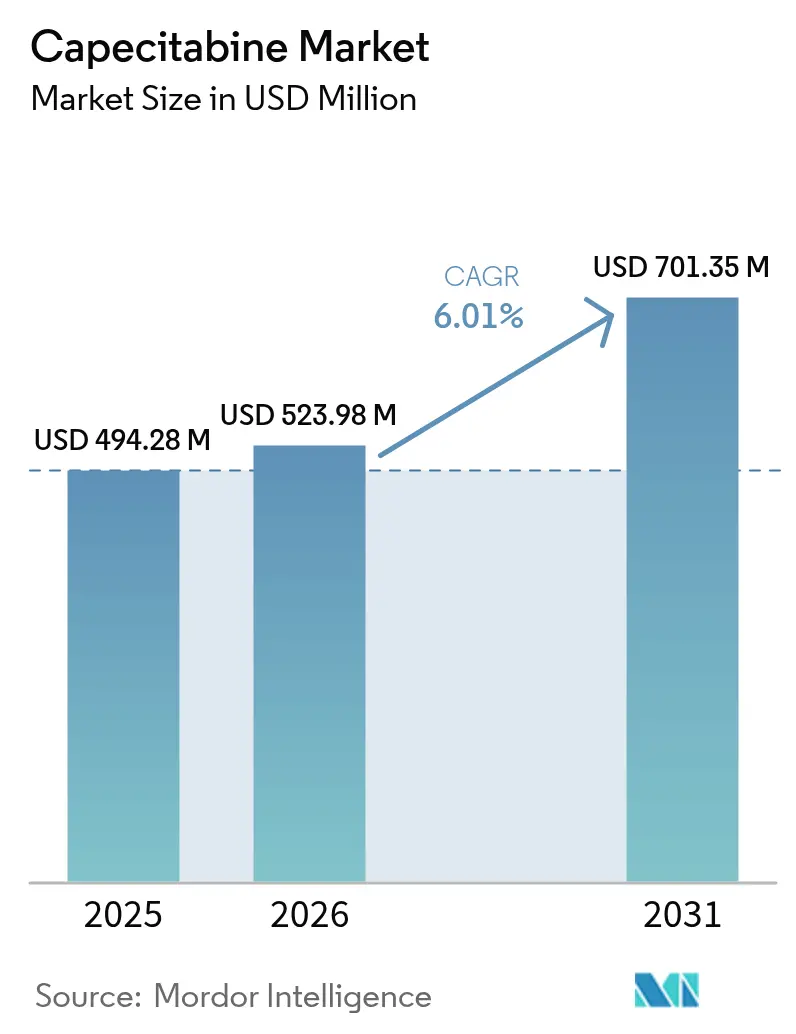
Die Capecitabin Marktgröße wird voraussichtlich von USD 494,28 Millionen im Jahr 2025 auf USD 523,98 Millionen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,01 % über 2026–2031 USD 701,35 Millionen erreichen. Die anhaltende Nachfrage nach oraler Chemotherapie zu Hause, steigende Krebsinzidenzen und ein erweiterter Gesundheitszugang in aufstrebenden Volkswirtschaften untermauern diese Wachstumstrajektorie. Darmkrebs nimmt weiterhin das größte Volumen an Capecitabin-Verschreibungen auf, während Bauchspeicheldrüsenkrebs die schnellste Aufnahme verzeichnet, da neuere Kombinationsprotokolle zum Standard werden. Krankenhausapotheken dominieren nach wie vor den Vertrieb, doch Einzel- und Online-Kanäle gewinnen an Bedeutung, da sich vertikal integrierte Gesundheitssystemmodelle ausweiten. Nordamerika behält die Marktführerschaft aufgrund einer robusten Erstattung und einer ausgereiften Onkologieinfrastruktur, doch Asien-Pazifik ist bis 2030 als primäre Wachstumsmaschine dank politischer Anreize für die inländische Produktion von aktiven pharmazeutischen Wirkstoffen (API) und umfangreicherer Screening-Programme positioniert. Eine sich weiterentwickelnde Wettbewerbslandschaft, die durch beschleunigte Generika-Durchdringung, ausgedehnte pharmakogenetische Tests und einen erneuerten Fokus auf die Resilienz der Lieferkette gekennzeichnet ist, verleiht dem Capecitabin Markt weiteren Schwung.
Wichtigste Erkenntnisse des Berichts
- Nach Indikation hielt Darmkrebs im Jahr 2025 einen Capecitabin Marktanteil von 45,02 %, während Bauchspeicheldrüsenkrebs bis 2031 voraussichtlich die schnellste CAGR von 7,22 % verzeichnen wird.
- Nach Vertriebskanal entfielen im Jahr 2025 52,90 % der Capecitabin Marktgröße auf Krankenhäuser, und Einzel- sowie Online-Apotheken werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,33 % wachsen.
- Nach Dosisstärke beherrschte die 500-mg-Tablette im Jahr 2025 59,65 % der Capecitabin Marktgröße, während die 150-mg-Stärke bis 2031 voraussichtlich mit einer CAGR von 7,41 % wachsen wird.
- Nach Formulierung behielten Markenprodukte im Jahr 2025 einen Capecitabin Marktanteil von 69,35 %, doch Generika werden voraussichtlich mit einer CAGR von 9,05 % wachsen, da mehr Hersteller behördliche Genehmigungen erhalten.
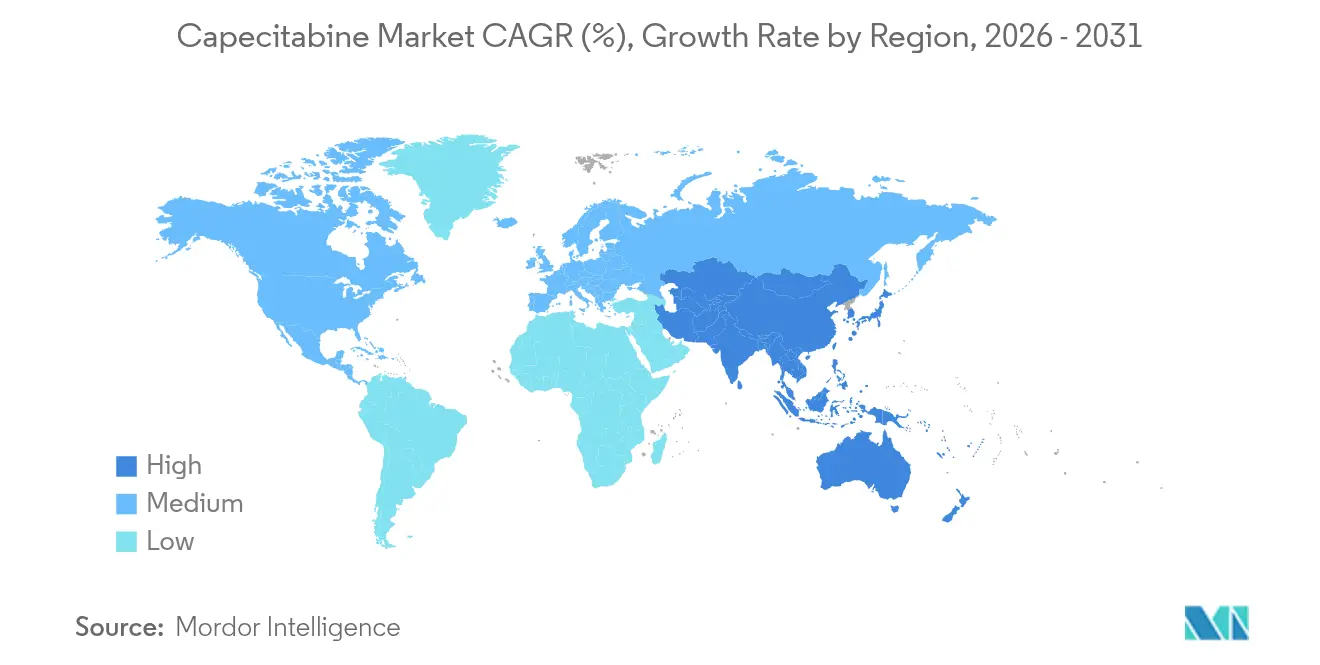
- Nach Geografie erfasste Nordamerika im Jahr 2025 38,95 % der Capecitabin Marktgröße; Asien-Pazifik soll dank unterstützender Fertigungs- und Screening-Initiativen die schnellste CAGR von 7,18 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende globale Krebsinzidenz | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Intensivierung staatlicher Onkologie-Initiativen | +1.2% | Nordamerika & EU, APAC-Kern | Mittelfristig (2–4 Jahre) |
| Rasche Generika-Durchdringung nach Ablauf des Xeloda-Patents | +1.5% | Global, mit frühen Gewinnen in Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Patientenpräferenz für orale und häusliche Chemotherapie | +0.9% | Global, insbesondere entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Aufnahme in Immuntherapie-Kombinationsregime (MSI-H) | +0.6% | Nordamerika & EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Aufkommende metronomische Dosierungsanwendung in der Palliativversorgung in Ländern mit niedrigem und mittlerem Einkommen | +0.4% | APAC, MEA, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende globale Krebsinzidenz
Die Weltgesundheitsorganisation berichtet, dass die weltweiten Krebsfälle bis 2050 35 Millionen erreichen werden, ein Anstieg von 77 % gegenüber dem aktuellen Stand[1]Weltgesundheitsorganisation, "Globale Krebslast wächst angesichts steigenden Bedarfs an Versorgungsleistungen," who.int. Darm- und Brustkrebs – zwei führende Anwendungsgebiete von Capecitabin – sind in diesem Aufwärtstrend prominent vertreten und erweitern den Behandlungspool für orale Fluoropyrimidine. Länder mit niedrigem und mittlerem Einkommen, in denen 39 % der Einrichtungen noch immer keine umfassenden Onkologieleistungen anbieten, betrachten orale Regime als praktische Substitute für die Infusionstherapie dank einfacherer Logistik und geringerer Infrastrukturanforderungen. Die alternde Bevölkerung in industrialisierten Ländern bevorzugt ebenfalls weniger toxische ambulante Modalitäten, die die Lebensqualität erhalten. Diese sich überschneidenden epidemiologischen Faktoren unterstützen das langfristige Wachstum des Capecitabin Marktes stetig.
Intensivierung staatlicher Onkologie-Initiativen
Staatliche Ausgaben erhöhen weiterhin den Stellenwert der Onkologie auf den Agenden der öffentlichen Gesundheit. In den Vereinigten Staaten stellte das vom Kongress geleitete Medizinische Forschungsprogramm im Jahr 2025 USD 650 Millionen für die Krebsforschung bereit und finanziert sowohl Entdeckungs- als auch Zugangsprogramme[2]Vom Kongress geleitetes Medizinisches Forschungsprogramm, "Brustkrebsforschungsprogramm 2025," cdmrp.health.mil. Ähnliche Verpflichtungen in Europa unterstützen die Rückverlagerung kritischer APIs zur Sicherung der Versorgung. Subventionen für orale Chemotherapie, gekoppelt mit der Ausweitung der Tele-Onkologie, erweitern den Einsatzbereich der häuslichen Behandlung sowohl in entwickelten als auch in aufstrebenden Märkten. Diese Maßnahmen schaffen ein unterstützendes Umfeld für den Capecitabin Markt, indem sie die Erstattungssicherheit erhöhen und Vertriebskanäle jenseits der Akutversorgung fördern.
Rasche Generika-Durchdringung nach Ablauf des Xeloda-Patents
Der Ablauf der Exklusivität von Xeloda löste einen robusten Generikawettbewerb aus. Die US-amerikanische Arzneimittelbehörde FDA hat Capecitabin-Generika von mehreren Herstellern, darunter Teva und Camber Pharmaceuticals, sowohl in der 150-mg- als auch in der 500-mg-Stärke zugelassen. Der Generikaeintritt senkt die Arzneimittelerwerbskosten typischerweise um bis zu 85 %, was die Kostenträger dazu ermutigt, den Patientenzugang zu erweitern, während die Preisaufschläge bei Markenprodukten sinken. Der Erwerb der Xeloda-Rechte durch CHEPLAPHARM veranschaulicht die Abwehrmaßnahmen der Originatoren, doch die allgemeine Wettbewerbsintensität fördert das Marktwachstum.
Patientenpräferenz für orale und häusliche Chemotherapie
Eine Patienteninteressenvertretungsumfrage aus dem Jahr 2024 unter Teilnehmern mit metastasiertem Brustkrebs ergab, dass 86,1 % bedeutende Nebenwirkungen erlebten, was einen starken Wunsch nach flexibler Dosierung auslöste, die Wirksamkeit und Lebensqualität ausbalanciert. Orales Capecitabin eliminiert den Bedarf an zentralem venösem Zugang und reduziert Infusionsklinikbesuche, was sowohl Patienten als auch Gesundheitssystemen zugute kommt. Die Infektionskontrollerfahrungen aus der Pandemie beschleunigten die Akzeptanz häuslich abgegebener Regime, während integrierte Apothekenmodelle ihre Rolle bei der Einhaltungsüberwachung und Finanzberatung ausweiteten. Diese Übereinstimmung zwischen klinischer Wirksamkeit und Patientenlebensstilpräferenzen stützt die Akzeptanz des Capecitabin Marktes weiterhin.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbehandlungskosten bei mehreren Capecitabin-Zyklen | -0.8% | Global, insbesondere Länder mit niedrigem und mittlerem Einkommen sowie nicht versicherte Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Hand-Fuß-Syndrom, das die Therapietreue und Dosierung einschränkt | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| API-Versorgungsengpässe und Produktionsstörungen | -0.9% | Global, mit akuten Auswirkungen in Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Obligatorische genetische Testung auf DPD-Defizienz verursacht Verzögerungen | -0.4% | EU, Ausweitung auf Nordamerika & entwickelte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbehandlungskosten bei mehreren Capecitabin-Zyklen
Selbst nach dem Generikaeintritt können kumulative Therapiekosten über mehrere Monate nicht versicherte Patienten und öffentliche Kostenträger belasten. Erstattungsunterschiede zwischen oralen und Infusionsmedikamenten bestehen in vielen Systemen weiterhin, was die Aufnahme trotz dokumentierter klinischer Gleichwertigkeit einschränkt. Die jüngste US-amerikanische Gesetzgebung zur Begrenzung der Eigenbeteiligung bei Medicare Teil D könnte dieses Gleichgewicht verschieben, doch der mittelfristige Ausblick bleibt anfällig für nationale Erstattungsreformen.
Hand-Fuß-Syndrom, das die Therapietreue und Dosierung einschränkt
Mehr als 50 % der Anwender erleben eine Form der palmoplantaren Erythrodysästhesie, wobei bei etwa einem Viertel der Fälle Behandlungsunterbrechungen auftreten. Pharmakogenetische Daten weisen MTHFR- und TYMS-Polymorphismen als Risikofaktoren aus und veranlassen die Onkologiegemeinschaft, präventive Dosismodifikationen und unterstützende Pflegeprotokolle einzuführen. Obwohl die Forschung zu schützenden Wirkstoffen aktiv ist, schränkt das Toxizitätsprofil die optimale Dosierung bei einer erheblichen Untergruppe ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
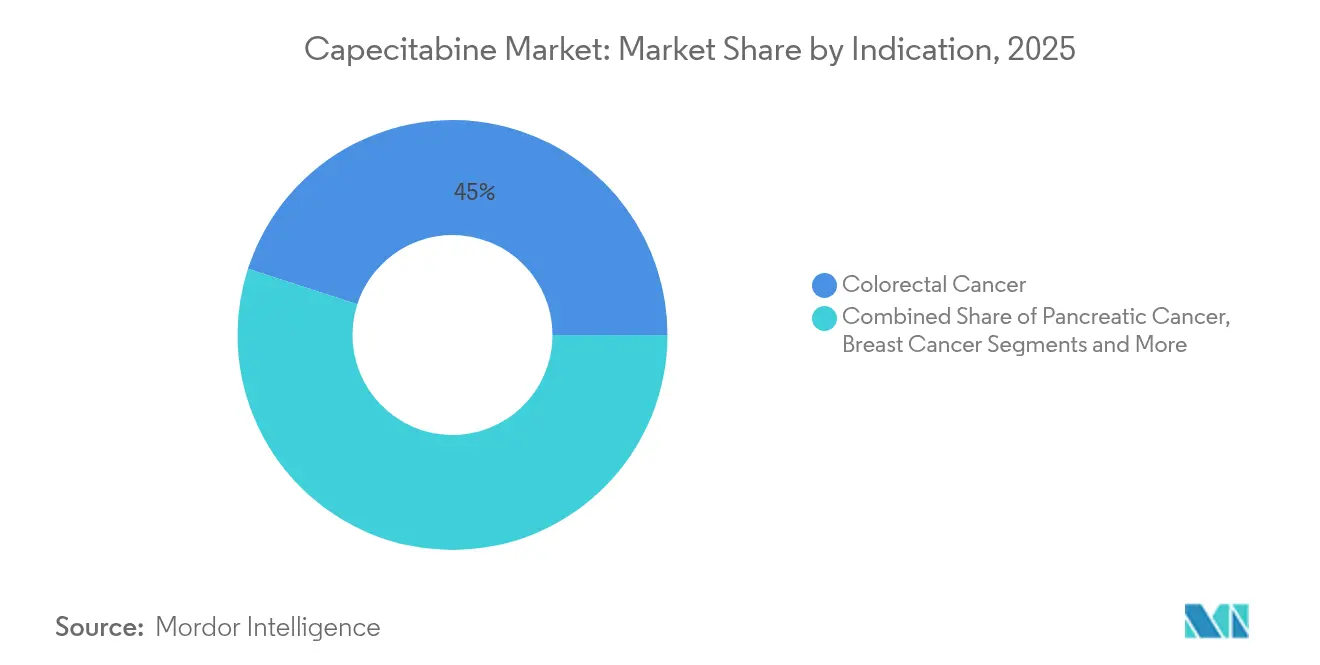
Darmkrebs bleibt der MengenträgerDarmkrebs generierte im Jahr 2025 45,02 % der Capecitabin Marktgröße, gestützt durch leitliniengestützte CAPOX-Protokolle in adjuvanten und metastasierten Anwendungsbereichen. Die klinische Gleichwertigkeit mit kontinuierlichen 5-Fluorouracil-Infusionen und der überlegene Komfort untermauern die nachhaltige Nachfrage. Bösartige Tumore des Pankreas, derzeit noch kleinerer Umfang in absoluten Zahlen, werden bis 2031 eine CAGR von 7,22 % erzielen, da die Evidenz für den Nutzen von Capecitabin in Kombinationsregimen wie Gemcitabin-Capecitabin nach chirurgischer Resektion zunimmt.
Das wachsende Interesse an immuntherapieverstärkten Strategien positioniert Capecitabin für eine Nischenerweiterung jenseits der Erstlinienbehandlung von Darmkrebs. Von Forschern initiierte Studien erkunden auch Speiseröhren- und Gallengangskrebs, was auf eine schrittweise Erweiterung des Capecitabin Marktes hindeutet. Behördliche Zulassungen in diesen zusätzlichen Krankheitsstadien würden seinen Mehrindikations-Fußabdruck stärken.


Nach Vertriebskanal:
Krankenhäuser behalten die Vorrangstellung, während Einzelhandel zulegtKrankenhäuser erfassten im Jahr 2025 52,90 % des Capecitabin Marktanteils dank in tertiären Zentren eingebetteter Onkologiekliniken. Die Integration von Arzt und Apotheke ermöglicht eine interne Ausgabe und eine enge Überwachung der Therapietreue, was die institutionelle Dominanz stärkt. Dennoch werden Einzel- und Online-Apotheken jährlich um 8,33 % wachsen, da Gesundheitssysteme Omni-Kanal-Strategien verfolgen, die den Nachfüll-Komfort und die geografische Reichweite verbessern.
Medizinisch integrierte Ausgabemodelle innerhalb von Gesundheitssystemen haben nachweislich niedrigere Eigenbeteiligungspreise für hochpreisige orale Onkologiemittel im Vergleich zu externen Apotheken gezeigt. Spezialapotheken stärken den Patientensupport durch Beratung und Finanzierungshilfe zusätzlich. Folglich bietet die Kanalstreuung Redundanz, die die allgemeine Capecitabin Marktresilienz bei lokalen Engpässen stärkt.
Nach Dosisstärke:
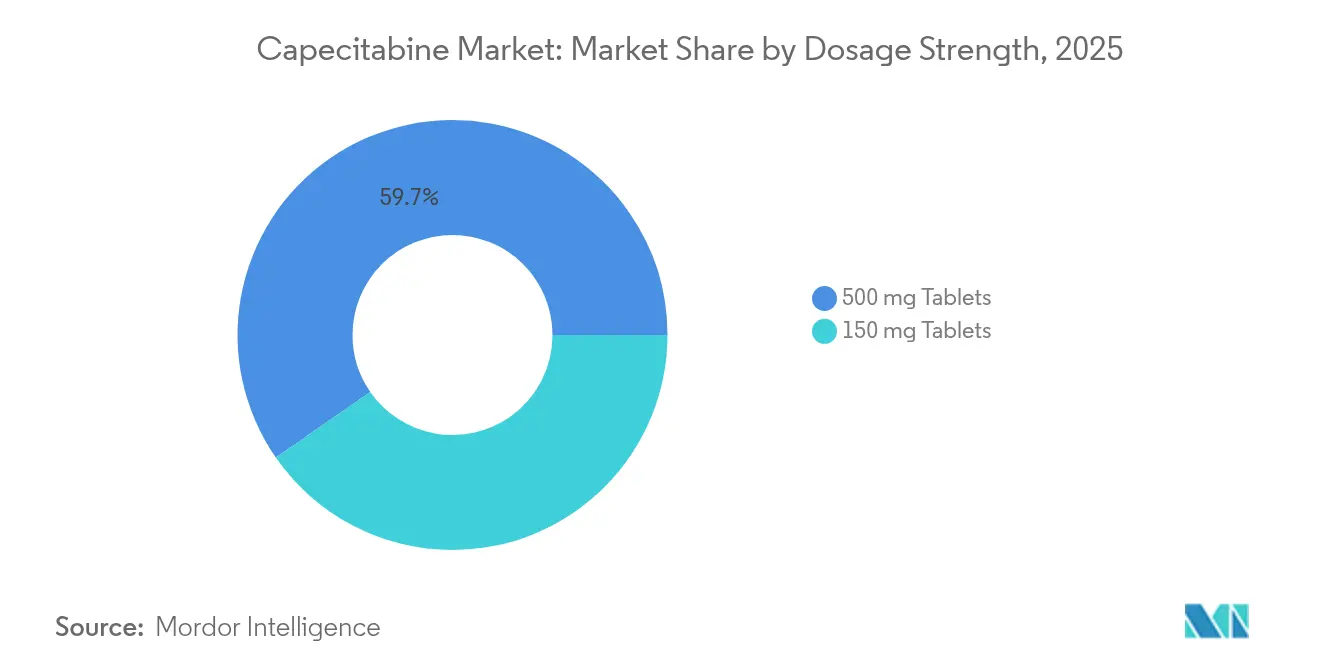
500-mg-Tabletten reduzieren die TablettenanzahlDie 500-mg-Stärke machte im Jahr 2025 59,65 % der Capecitabin Marktgröße aus, was die Präferenz der Kliniker für weniger Tabletten pro Dosierungszyklus widerspiegelt. Standardmäßige körperoberflächen-basierte Regime richten sich häufig nach 500-mg-Vielfachen, was die Therapietreue vereinfacht. Unterdessen wird die 150-mg-Dosierung voraussichtlich mit einer CAGR von 7,41 % wachsen, da sie wertvolle Flexibilität für Patienten bietet, die aufgrund von Toxizität oder genetischer DPD-Defizienz Dosisreduzierungen benötigen.
Eine zunehmende Nutzung pharmakogenetischer Tests zeigt, dass etwa 8,4 % der Onkologiepatienten DPYD-Varianten aufweisen, die eine Dosisanpassung von Anfang an erforderlich machen. Die Verfügbarkeit beider Stärken hält Verschreiber daher flexibel und ermöglicht eine präzise Titration ohne Beeinträchtigung der Behandlungspläne.
Nach Formulierung:
Generika schließen die Lücke zur MarkenführerschaftMarken-Capecitabin behielt im Jahr 2025 einen Marktanteil von 69,35 % aufgrund der Vertrautheit der Ärzte und umfassender Patientenunterstützungsprogramme. Generika-Formulierungen expandieren jedoch mit einer CAGR von 9,05 % rasch, da der Kostendruck der Kostenträger mit Bioäquivalenzdaten übereinstimmt. Die US-Markteinführung von Tevas 150-mg- und 500-mg-Tabletten bestätigt die Fertigungsqualität und stärkt das Arztvertrauen in die Austauschbarkeit.
Originatorunternehmen reagieren, indem sie erstklassige Qualitätssicherung hervorheben und ko-formulierte oder Kombinationsprodukte erkunden. Über den Prognosehorizont hinaus wird eine bifurkierte Struktur erwartet, bei der preissensible Segmente zu Generika migrieren, während Markenlinien Patienten ansprechen, die Kontinuität und ergänzende Dienstleistungen schätzen.
Geografische Analyse
Capecitabin-Markt Nordamerika
Nordamerikas gefestigte Onkologie-Infrastruktur, komplett mit medizinisch integrierter Abgabe, gewährleistet einen zuverlässigen Zugang und eine verlässliche Erstattung für Capecitabin. Die hohe Prävalenz von Darmkrebs in der Region hält die Nachfrage stabil, während die zunehmende Anwendung der metronomischen Dosierung bei älteren Bauchspeicheldrüsenkrebspatienten ein inkrementelles Aufwärtspotenzial aufzeigt. Hersteller, die sich gegen inländische Engpässe absichern, gehen Partnerschaften mit Auftragsforschungs- und Auftragsfertigungsorganisationen ein, um Pufferbestände aufrechtzuerhalten.
Capecitabin-Markt Asien-Pazifik
Der Schwung im asiatisch-pazifischen Raum resultiert aus raschen Verbesserungen der Diagnosekapazitäten und des öffentlichen Bewusstseins. Groß angelegte Screening-Kampagnen identifizieren Darm- und Magenkrebs früher und führen Patienten in Behandlungspfade, bei denen orale Therapieregime logistische Vorteile bieten. Staatliche Zuschüsse, die die Investitionskosten für lokale Wirkstoffanlagen ausgleichen, verringern die Anfälligkeit gegenüber externen Versorgungsschocks und fördern ein nachhaltiges Wachstum im Capecitabin-Markt.
Capecitabin-Markt Europa
Europas universelle Gesundheitssysteme ermöglichen einen gleichberechtigten Zugang; dennoch erfordern strenge Pharmakovigilanz-Standards eine vorgelagerte Genotypisierung und ein therapeutisches Arzneimittelmonitoring, was den Behandlungspfad geringfügig verlängert. Regionale Hersteller investieren in Prozessintensivierung und Initiativen der Grünen Chemie, um sich an den Nachhaltigkeitszielen der Europäischen Union auszurichten – Maßnahmen, die langfristig in wettbewerbsfähige Exportpositionen münden könnten.

Wettbewerbslandschaft
Der Capecitabin Markt weist eine moderate Fragmentierung auf. Etablierte Generikahersteller – darunter Teva, Cipla und Dr Reddy's – nutzen vertikal integrierte Lieferketten, um aggressiv über den Preis zu konkurrieren. Der Markenverwalter CHEPLAPHARM versucht, seinen Markenbereich durch Patientenunterstützungsleistungen und die Erforschung neuartiger Kombinationsregime zu schützen.
Die Resilienz der Lieferkette ist zu einem Differenzierungsmerkmal geworden; Unternehmen übernehmen duale Beschaffungsstrategien und beauftragen Durchfluss-Produktionslinien, die Zykluszeiten verkürzen und die Qualitätskonsistenz steigern. Hersteller mit diversifizierten geografischen Präsenzen sind besser positioniert, um regulatorische oder logistische Unterbrechungen zu überstehen.
Strategische Kooperationen zwischen Pharmaunternehmen und Diagnostikunternehmen zielen darauf ab, die DPYD-Testung zu rationalisieren, den Therapiebeginn zu verkürzen und das Sicherheitsprofil zu verbessern. Darüber hinaus stärken Partnerschaften mit Spezialapotheken Programme zur Patientengerechten Einhaltung – ein Merkmal, das von Kostenträgern geschätzt wird, die Verschwendung minimieren und therapeutische Ergebnisse maximieren wollen.
Marktführer der Capecitabin-Branche
CHEPLAPHARM Arzneimittel GmbH
Teva Pharmaceuticals
Viatris Inc
Hikma Pharmaceuticals
Dr Reddy's Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Capecitabin-Markt
- CHEPLAPHARM Arzneimittel GmbH
- Teva Pharmaceutical Industries
- Viatris (Mylan)
- Hikma Pharmaceuticals
- Cipla
- Dr Reddy's Laboratories
- Fresenius
- Intas Pharmaceuticals
- Sun Pharmaceuticals Industries
- Armas Pharmaceuticals
- Accord Healthcare
- Aurobindo Pharma
- Apotex
- Lupin
- Sandoz Group
- Glenmark Pharma
- Torrent Pharmaceuticals
- Zydus Lifesciences
- Strides Pharma
- Polpharma

Marktchancen und Zukunftsaussichten
Eine praktische Chance für Beteiligte im Capecitabin-Markt besteht darin, die Lücke zwischen Zugang und Sicherheit zu verkleinern, insbesondere durch die Einbettung von Fluoropyrimidin-Risikominderung in die onkologische Routineversorgung, ohne den Therapiebeginn zu verzögern. Die von der FDA genehmigte aktualisierte Kennzeichnung von Capecitabin im Rahmen von Project Renewal (Dezember 2022) präzisierte Dosierungs- und Sicherheitshinweise, einschließlich Hinweisen zum DPD-Mangel, und erweiterte den referenzierten Anwendungsbereich (Magen-, Bauchspeicheldrüsen- und Speiseröhrenkrebs). Mit dieser regulatorischen Klarheit ergibt sich Raum für diagnostikgestützte Versorgungspfade, wie DPYD-Testabläufe und unterstützende Behandlungsprotokolle für das Hand-Fuß-Syndrom, die darauf abzielen, vermeidbare, toxizitätsbedingte Unterbrechungen zu reduzieren und die Kontinuität der Therapie zu unterstützen.
Auch die Widerstandsfähigkeit der Lieferkette und die Umsetzung im Vertriebskanal bleiben handlungsrelevante Bereiche. In einem Marktumfeld, das frühere Engpässe bei Onkologika sowie den Bedarf an verlässlicher Belieferung über Krankenhaus- und Fachvertriebsnetze umfasst, haben professionelle Engpassverfolgung und Überwachung der Verfügbarkeit auf Apothekenebene zur hohen Transparenz der Capecitabin-Versorgung beigetragen. Diese Transparenz unterstützt Anreize für redundante Beschaffung und Bestandsstrategien bei Herstellern und Distributoren. In Bezug auf die Erschwinglichkeit deutet die Einführung gemeinnütziger und alternativer Preismodelle in den Vereinigten Staaten (zum Beispiel die Einführung von generischem Capecitabin in 150 mg und 500 mg durch CivicaScript) auf weiterhin bestehenden Spielraum zur Senkung der Selbstkosten hin, insbesondere in Kombination mit Programmen zur Therapietreue, die die Nutzung der oralen Chemotherapie im häuslichen Umfeld aufrechterhalten.
Recent Industry Developments in Capecitabin-Markt
- Januar 2026: Mira Precision Health brachte ToxNav Advantage in den Vereinigten Staaten auf den Markt, einen pharmakogenomischen Test, der darauf ausgelegt ist, Patienten mit höherem Risiko für schwere Toxizitäten durch Fluoropyrimidin-basierte Chemotherapie, einschließlich Capecitabin, zu identifizieren. Die Einführung ergänzt die diagnostische Unterstützung rund um die Anwendung von Capecitabin und trägt zu strukturierteren Dosisanpassungspfaden bei der ambulanten Verschreibung bei.
- Juli 2025: CivicaScript brachte generische Capecitabin-Tabletten (150 mg und 500 mg) in den Vereinigten Staaten im Rahmen seines gemeinnützigen, transparenten Preismodells auf den Markt. Diese Ergänzung führte eine weitere Versorgungs- und Preisoption für Apotheken und Gesundheitssysteme ein, die Budgets für orale Onkologika verwalten, mit Auswirkungen auf die Erschwinglichkeit und den Zugang für Patienten.
- August 2024: Camber Pharmaceuticals führte Capecitabin-Tabletten in den Stärken 150 mg und 500 mg in Flaschen mit 60 Stück in den Vereinigten Staaten ein. Die Einführung erweiterte die Verfügbarkeit generischer Produkte und schuf zusätzliche Bezugsoptionen für Krankenhaus- und Einzelhandelskanäle, die die orale Chemotherapie-Abgabe im häuslichen Umfeld unterstützen.


Capecitabin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch Capecitabin-Arzneimittel erzielt werden, die für die onkologische Anwendung in den wichtigsten Versorgungseinrichtungen und Kanälen bereitgestellt werden, erfasst am Verkaufspunkt für fertige Darreichungsformen in jeder Region.
Ausgeschlossene Bereiche: Wir schließen Nicht-Capecitabin-Fluoropyrimidine, Wertanteile von Kombinationstherapien, die nicht Capecitabin zuzurechnen sind, sowie Nicht-Arzneimittel-Dienstleistungen wie Diagnostik und Verabreichung aus.
Übersicht der Segmentierung
- Nach Indikation
- Darmkrebs
- Brustkrebs
- Magenkrebs
- Bauchspeicheldrüsenkrebs
- Weitere Krebsarten
- Nach Vertriebskanal
- Krankenhäuser
- Onkologiekliniken / Klinische Laboratorien
- Einzel- und Online-Apotheken
- Sonstige
- Nach Dosisstärke
- 150-mg-Tabletten
- 500-mg-Tabletten
- Nach Formulierung
- Markenprodukte
- Generika
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau des Nachfragekontexts für Capecitabin und kartiert anschließend, wie sich Produktverfügbarkeit und Nutzung je Land unterscheiden. Öffentliche Quellen wie die WHO-Krebsländerprofile, GLOBOCAN und andere IARC-Publikationen, nationale Krebsregister sowie OECD-Gesundheitsstatistiken helfen uns, Inzidenz- und Behandlungsintensitätstrends zu verankern. Wir beziehen uns auch auf FDA- und EMA-Arzneimittelkennzeichnungen und Zulassungsdatenbanken, um indizierte Krebsarten, Dosierungsregeln und wichtige Sicherheitsaktualisierungen zu bestätigen, die die Verbreitung beeinflussen.
Um Nachfragesignale mit Umsätzen zu verknüpfen, prüfen wir, soweit verfügbar, Ausschreibungs- und Beschaffungsbekanntmachungen, Veröffentlichungen von Krankenhausapotheken und öffentlichen Kostenträgern sowie Zoll- und Handelsstatistiken für relevante HS-codierte Warenströme als Gegenprüfung. Ebenso nutzen wir Unternehmensmeldungen und Investorenpräsentationen für Hinweise zu Portfolio und geografischer Ausrichtung. Patentdatenbanken werden zur Plausibilitätsprüfung wichtiger Exklusivitätsereignisse und der Zeitannahmen für den Markteintritt von Generika verwendet. Diese Schreibtischquellen sind nicht erschöpfend, und wir stützen uns auf zusätzliche öffentliche Referenzen, um unterstützende Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärdaten stammen aus Interviews und kurzen Umfragen mit onkologischen Apothekern, Beschaffungsteams von Krankenhäusern, Distributoren und Fachleuten, die an der Generikaherstellung und regulatorischen Arbeit in den Hauptregionen beteiligt sind. Wir nutzen diese Gespräche, um typische Dosierungsmuster je Indikation, Umstellungsverhalten zwischen Marken- und Generikaprodukten, den Kanalmix je Land sowie die Richtung der durchschnittlichen Verkaufspreise nach größeren Ausschreibungen oder politischen Änderungen zu bestätigen. Die Erkenntnisse helfen, Datenlücken zu schließen, die Schreibtischquellen nicht eindeutig erklären können, und wir triangulieren anschließend die endgültigen Modellergebnisse, bevor die Resultate freigegeben werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 15% | APAC: 46% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 34% | EMEA: 36% |
| Kleinere Marktteilnehmer: 17% | Manager: 51% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung basiert auf einer Top-down-Rekonstruktion des Patienten- und Behandlungspools, bei der Inzidenz und behandelter Anteil nach den wichtigsten Tumorarten mittels Dosierschemata, durchschnittlicher Zyklenzahl und Abbruchverhalten in erwartete Capecitabin-Behandlungszyklen umgerechnet werden. Diese Mengen werden dann durch Anwendung des länderspezifischen Kanalmix und der Preisbänder, die die Aufteilung zwischen Marken- und Generikaprodukten sowie die in der Praxis üblichen Packungsstärken (am häufigsten 150 mg und 500 mg Tabletten) widerspiegeln, in Werte übersetzt. Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenhafter Preisprüfungen über Kanäle hinweg und einer leichten Zusammenfassung von Anbietern und Distributoren für einige Länder mit hohem Volumen. Wir passen anschließend an, wenn konsistente Abweichungen festgestellt werden.
Das Modell verwendet praktisch überprüfbare Inputs, wie die Trendrichtung der Inzidenz von Darm- und Brustkrebs, den Anteil der Patienten, die orale Chemotherapie erhalten, die durchschnittliche Dosisintensität je Behandlungsschema, das Tempo der ausschreibungsbedingten Preiserosion bei Generika sowie den Anteil der Abgabe über Krankenhausapotheken im Vergleich zu Einzelhandels- und Online-Apotheken. Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum angewendet, wobei die Szenarien hauptsächlich durch die erwartete Generika-Durchdringung, die Verschärfung oder Lockerung der Erstattung sowie Verschiebungen in den onkologischen Leitlinien getrieben werden. Wenn ein Land nur eingeschränkte direkte Preistransparenz aufweist, schließen wir Lücken mithilfe von Proxy-Märkten mit ähnlichen Beschaffungsregeln und überprüfen dies anschließend mit Interviewrückmeldungen, bevor wir abschließen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die das Modell mit unabhängigen Signalen vergleichen, wie richtungskonsistenten Trends bei Onkologika-Ausgaben, Handelsflussbewegungen und beobachteten Preisschritten nach Ausschreibungen. Etwaige Ausreißer werden von einem weiteren Analysten überprüft, und die Annahmen, die die Abweichung verursacht haben, werden bis auf Variablenebene zurückverfolgt, bevor die Freigabe erfolgt. Bei wesentlichen Ereignissen, wie einer größeren Änderung der Kennzeichnung, einer Störung der Lieferkette oder einer umfassenden Änderung der Preispolitik, kontaktiert das Team erneut die Quellen und führt die betroffenen Teile des Modells neu aus.
Berichte werden jährlich aktualisiert. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, um die neuesten öffentlichen Aktualisierungen und alle bestätigten Marktereignisse einzuarbeiten. Dies hilft, die veröffentlichte Sicht aktuell zu halten, und die Schritte bleiben für künftige Aktualisierungen wiederholbar.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Capecitabin mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Capecitabin können stark variieren, selbst wenn sie scheinbar die gleichen Jahre abdecken, da die erfasste Abgrenzung nicht immer identisch ist. Die größten Einflussfaktoren sind in der Regel, auf welcher Ebene der Wertschöpfungskette der Preis angesetzt wird, ob Krankenhausausschreibungen berücksichtigt werden und wie der Mix zwischen Marken- und Generikaprodukten länderübergreifend behandelt wird.
Wichtige Ursachen für Abweichungen ergeben sich auch daraus, wie der Nachfragepool rekonstruiert wird. Manche Schätzungen stützen sich stark auf breite Ausgaben für Onkologika oder Listenpreisannahmen, was in Ländern, in denen Beschaffungsrabatte üblich sind, zu einer Überbewertung der Umsätze führen kann. Unterschiede zeigen sich auch, wenn Quellen benachbarte Fluoropyrimidine einbeziehen, Kombinationstherapien als vollen Wert zählen oder einen einheitlichen globalen Preistrend anwenden statt länderspezifischer Währungszeitpunkte und Ausschreibungsanpassungen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 523,98 Mio. USD (2026) | |
| Branchenverlag A | 469,33 Mio. USD (2024) | Verwendet ein anderes Basisjahr und kann eine frühere Preisgestaltung und Generika-Durchdringung widerspiegeln, was Märkte, die nach der Zugangserweiterung zu höheren Volumina übergegangen sind, unterschätzen kann. |
| Branchenverlag B | 1,42 Mrd. USD (2025) | Wendet wahrscheinlich eine breitere Umsatzabgrenzung und höhere Preisannahmen an, was auftreten kann, wenn Listenpreis-Benchmarks oder der Wert benachbarter Therapien in die Capecitabin-Gesamtsumme einfließen. |
Preisschritte aus Ausschreibungen, indikationsbezogene Dosierschemata und Prüfungen des Kanalmix sind die Belege, die die Schätzung von Mordor Intelligence mit den Ausgaben verknüpfen, die realistisch fertigen Capecitabin-Produkten in jedem Land zuzurechnen sind. Die Spanne in der Tabelle weist größtenteils auf Unterschiede im Umfang und in der Preisbehandlung hin, und deshalb führt die Wiederholung der gleichen Schritte mit klaren Inputs typischerweise zu einer engeren, besser nutzbaren Spanne.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Capecitabin Marktes?
Die Capecitabin Marktgröße erreichte im Jahr 2026 USD 523,98 Millionen und soll bis 2031 bei einer CAGR von 6,01 % USD 701,35 Millionen erreichen.
Welcher Krebstyp treibt die größte Capecitabin-Nachfrage an?
Darmkrebs führte die Nutzung mit einem Capecitabin Marktanteil von 45,02 % im Jahr 2025 an, bedingt durch leitlinienstandard-CAPOX-Regime.
Warum gilt Asien-Pazifik als der am schnellsten wachsende regionale Markt?
Asien-Pazifik zeigt eine prognostizierte CAGR von 7,18 % dank breiterer Screening-Maßnahmen, steigender verfügbarer Einkommen und staatlicher Anreize für die inländische API-Produktion, die die Versorgung stabilisieren.
Wie schnell dringen Generika in Capecitabin-Verschreibungen vor?
Generika-Formulierungen werden voraussichtlich mit einer CAGR von 9,05 % während 2026–2031 wachsen, da mehrere Hersteller Zulassungen erhalten und Kostenträger Kosteneinsparungen priorisieren.
Was ist die wesentliche Sicherheitsbedenken, die die Capecitabin-Therapietreue einschränkt?
Das Hand-Fuß-Syndrom betrifft mehr als die Hälfte der behandelten Patienten und führt bei etwa einem Viertel der Fälle zu Dosisunterbrechungen oder -reduktionen, was proaktive Toxizitätsmanagementstrategien erfordert.
Seite zuletzt aktualisiert am:



