
Gemcitabin Hydrochlorid Marktgröße und -marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.89 Milliarden US-Dollar |
| Marktgröße (2031) | 1.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
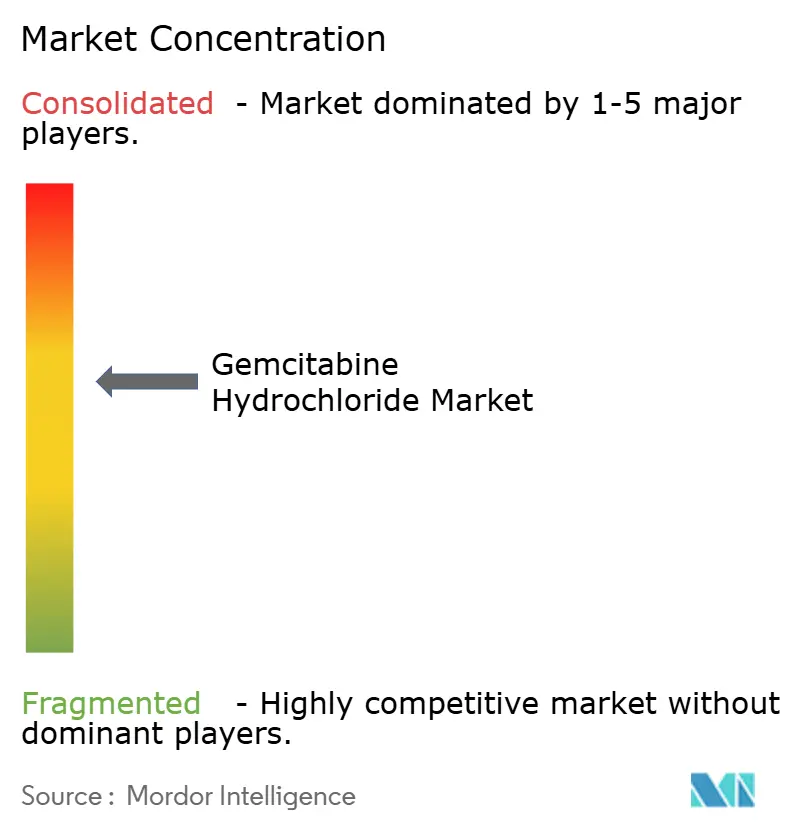
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gemcitabin Hydrochlorid Marktanalyse von Mordor Intelligence
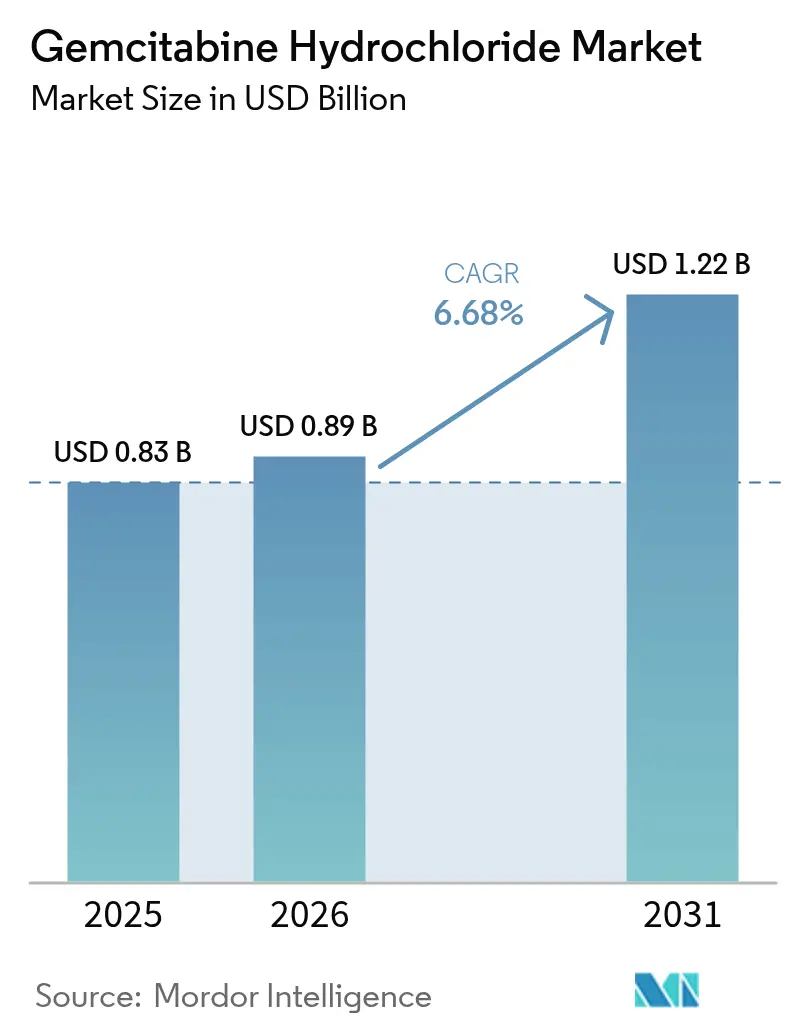
Die Gemcitabin Hydrochlorid Marktgröße wird im Jahr 2026 auf USD 885,44 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 0,83 Milliarden, mit Projektionen für 2031, die USD 1,22 Milliarden zeigen, und wächst mit einem CAGR von 6,68 % über den Zeitraum 2026–2031. Dieses solide mittlere einstellige Wachstum unterstreicht die anhaltende Relevanz des Wirkstoffs in mehreren Protokollen für solide Tumore, trotz steigender Investitionen in die Immuno-Onkologie. Die Akzeptanz wird durch weitverbreitete klinische Vertrautheit, zuverlässige Versorgung und die Kompatibilität des Moleküls mit Therapieregimen der nächsten Generation gestärkt, die darauf abzielen, etablierte zytotoxische Grundlagen zu modulieren statt zu ersetzen. Die Ausweitung von Studien zur Zulassungserweiterung bei schwer behandelbaren Krebsarten, rasche regulatorische Genehmigungen von Gemcitabin-verankerten Kombinationen sowie die operativen Vorteile gebrauchsfertiger Infusionen in stark frequentierten onkologischen Zentren stützen die Nachfrage zusätzlich. Strategische Konsolidierungen, wie der Kauf von Gemzar durch Cheplapharm Arzneimittel im Jahr 2024, verdeutlichen, wie Spezialanbieter neuen Wert aus reifen Vermögenswerten schöpfen, während die Großpharma sich auf zielgerichtete Therapien konzentriert. Gleichzeitig komprimieren lokalisierte API-Anreize in Indien und China die Kosten und verbessern die globale Versorgungsresilienz, was den Wettbewerb sowohl bei Preisen als auch bei Formulierungsinnovationen verschärft.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Injektionen im Jahr 2025 einen Gemcitabin Hydrochlorid Marktanteil von 71,56 %; gebrauchsfertige IV-Lösungen werden voraussichtlich bis 2031 mit einem CAGR von 7,71 % expandieren.
- Nach Indikation entfiel auf Bauchspeicheldrüsenkrebs im Jahr 2025 ein Anteil von 39,22 % an der Gemcitabin Hydrochlorid Marktgröße, während das nicht-kleinzellige Lungenkarzinom voraussichtlich den schnellsten CAGR von 7,63 % bis 2031 erzielen wird.
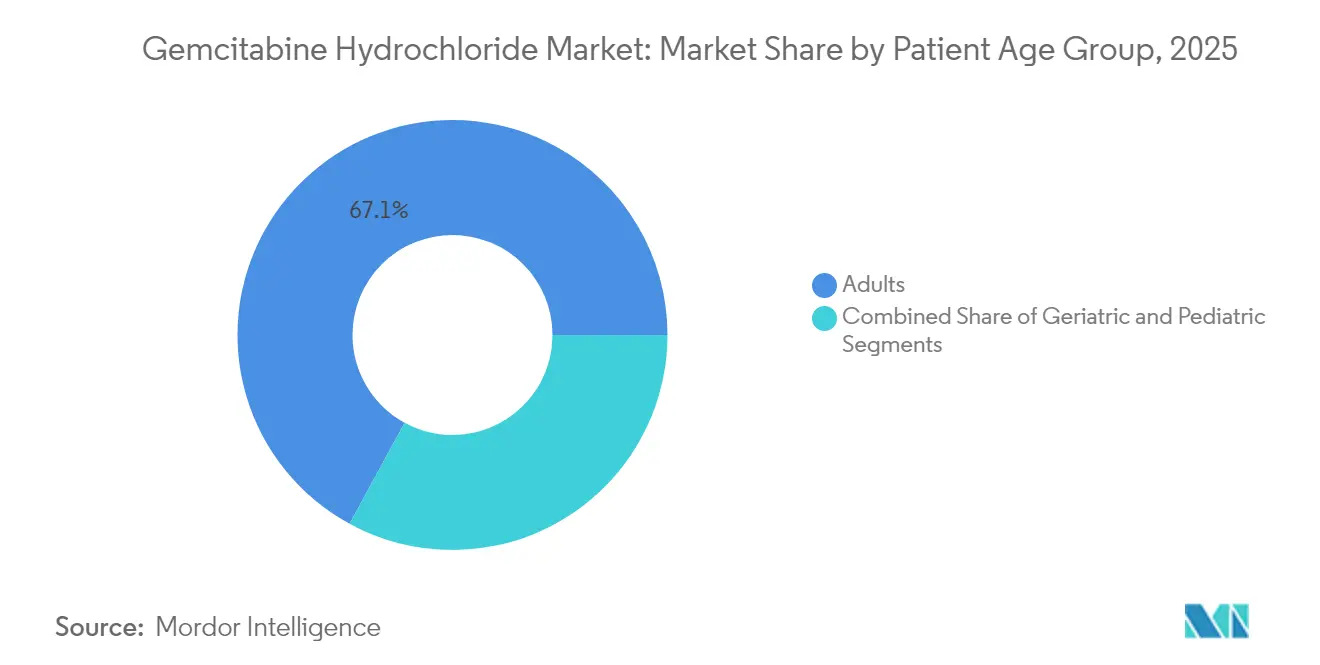
- Nach Patientenaltersgruppe entfielen 2025 67,05 % des Gemcitabin Hydrochlorid Marktanteils auf Erwachsene, während das pädiatrische Segment zwischen 2026 und 2031 mit einem CAGR von 7,74 % wachsen soll.
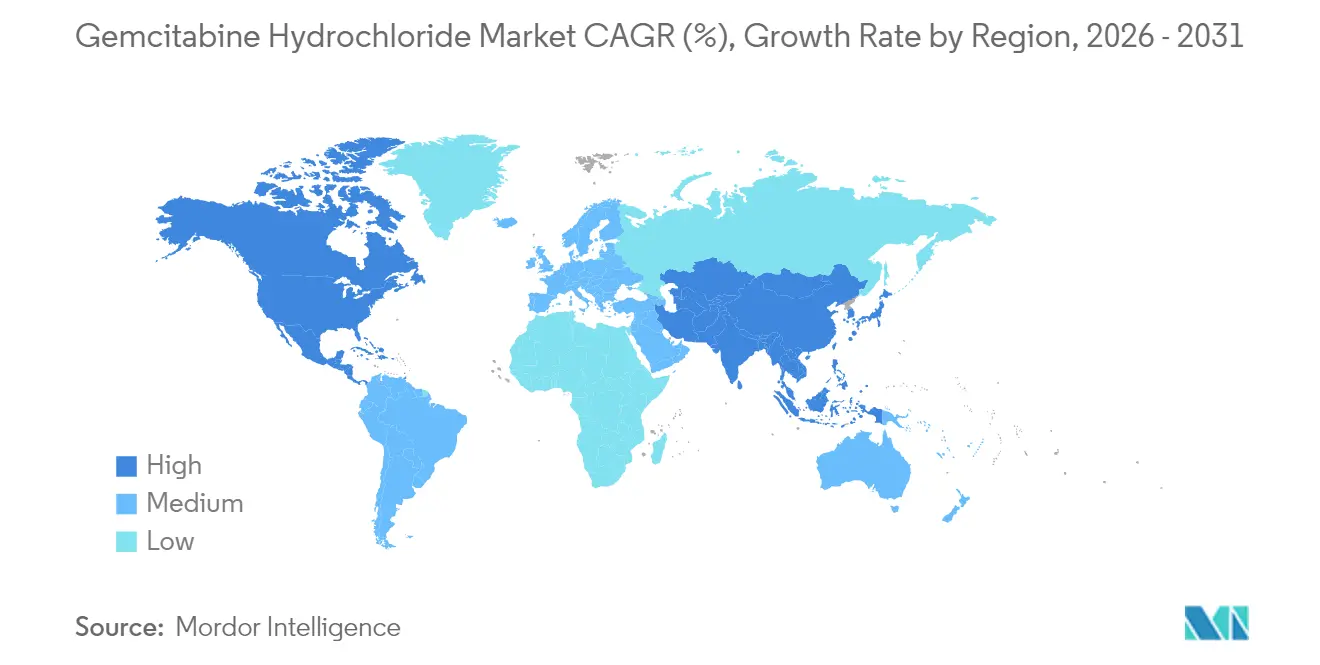
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Gemcitabin Hydrochlorid Marktanteil von 40,58 %; Asien-Pazifik liegt auf Kurs für den schnellsten CAGR von 7,82 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch solide Tumorkrebserkrankungen | +1.8% | Global – am höchsten in APAC und MEA | Langfristig (≥ 4 Jahre) |
| Onkologische F&E-Pipelines und Studien zur Zulassungserweiterung | +1.5% | Nordamerika und EU; Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Rasche Generikafizierung in Schwellenmärkten | +1.2% | APAC-Kernmarkt; Lateinamerika; MEA | Kurzfristig (≤ 2 Jahre) |
| Hochdosierte Cisplatin-schonende Therapieregimen | +0.9% | Nordamerika und EU; aufkommend in APAC | Mittelfristig (2–4 Jahre) |
| Lokalisierte API-Anreize in Indien und China | +0.8% | APAC-Kernmarkt; globale Versorgungsauswirkungen | Kurzfristig (≤ 2 Jahre) |
| Nano-liposomale und Depot-Abgabeplattformen | +1.0% | Nordamerika und EU; frühe APAC-Akzeptanz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch solide Tumorkrebserkrankungen
Die steigende Inzidenz von Bauchspeicheldrüsen-, Lungen-, Brust- und Blasenkrebs verbreitert die adressierbare Patientenpopulation für Gemcitabin, insbesondere in einkommensschwachen und mittleren Einkommensländern, die einem raschen Urbanisierungsprozess unterliegen. Die nachgewiesene Wirksamkeit der Verbindung bei diesen Tumoren hält sie in Erst- und Adjuvanzprotokollen verankert, und jüngste Zulassungen, die Gemcitabin mit neuartigen Checkpoint-Inhibitoren kombinieren, zementieren seine Rolle in der multimodalen Therapie weiter. Jüngere Patientenkohorten in Asien und Afrika tragen inkrementelles Volumen bei und treiben die Nachfrage nach pädiatrisch-freundlichen Dosierungsformaten und Protokollen an, die hämatologische Toxizität mindern.
Intensivierung onkologischer F&E-Pipelines und Studien zur Zulassungserweiterung
Weltweit sind mehr als 700 aktive oder geplante Studien dabei, Gemcitabin-Kombinationen zu erforschen, wobei das gut charakterisierte Sicherheitsprofil genutzt wird, um Entwicklungszeitpläne zu beschleunigen [1]Europäische Arzneimittel-Agentur, „EU-Register für klinische Studien,” europa.eu. Die Phase-III-STARGLO-Studie von Roche zeigte eine Reduktion der Mortalität um 41 %, als Columvi mit Gemcitabin-Oxaliplatin kombiniert wurde, und sicherte im April 2025 die europäische Zulassung [2]F. Hoffmann-La Roche Ltd, „Europäische Kommission genehmigt Roches Columvi als ersten bispezifischen Antikörper für diffuses großzelliges B-Zell-Lymphom nach initialer Therapie,” roche.com. Solche Erfolge verdeutlichen, wie synergistische Therapieregimen den Lebenszyklus des Moleküls verlängern, seltene Indikationen erschließen und eine Premiumbewertung rechtfertigen können, selbst nach Ablauf des Patentschutzes für die Grundsubstanz.
Rasche Generikafizierung treibt Preiselastizität in Schwellenmärkten
Generika-Markteinführungen durch Teva Pharmaceutical Industries, Dr Reddy's Laboratories und Sun Pharmaceuticals Industries drücken die Stückpreise nach unten, erschließen dabei aber neue Patientenvolumina in öffentlichen Gesundheitssystemen in APAC und Lateinamerika. Indiens Produktionsbezogenes Anreizprogramm und drei neue Bulkwirkstoff-Parks senken die API-Kosten und ermöglichen aggressive Ausschreibungen, die den Zugang ausweiten, ohne den Gesamtwert durch höhere Nutzung zu schmälern. Gebrauchsfertige Premiumformate bleiben jedoch vor tiefgreifenden Preisnachlässen geschützt und sichern gesunde Margen für differenzierte Marktteilnehmer.
Einsatz in neuartigen nano-liposomalen und Depot-Abgabeplattformen
Die liposomale Verkapselung nutzt den Effekt der verstärkten Permeation und Retention für eine tumorselektive Abgabe, erhöht die intratumorale Wirkstoffkonzentration und schont gesundes Gewebe [3]Matthew S. Gatto, „Zielgerichtete liposomale Wirkstoffabgabe: Überblick über aktuelle Anwendungen und Herausforderungen,” MDPI, mdpi.com. Mikrofluidiktechnologien ermöglichen heute eine präzise Kontrolle von Partikelgröße, Skalierbarkeit und Reproduzierbarkeit und überwinden damit historische CMC-Hürden. Stimuli-responsive Träger und theranostische Konstrukte, die bildgebende Kontrastmittel integrieren, ermöglichen die Echtzeit-Verfolgung der Gemcitabin-Freisetzung – ein Merkmal, das Risikokapital und Partnerschaftsabschlüsse in nordamerikanischen Biotech-Zentren anzieht.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pharmakovigilanz und Vorschriften zur Handhabung zytotoxischer Stoffe | -0.8% | Global – am höchsten in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Schwere hämatologische Toxizität | -0.7% | Global – höher in ressourcenbeschränkten Regionen | Langfristig (≥ 4 Jahre) |
| Preiserosion durch ausschreibungsbasierte Beschaffung | -0.9% | Global – am höchsten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Verdrängung durch Immun-Checkpoint-Inhibitoren | -0.6% | Kernmarkt Nordamerika und EU; zunehmend in APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Pharmakovigilanz und Vorschriften zur Handhabung zytotoxischer Stoffe
Verschärfte FDA-Maßnahmen bei sterilen Injektionsmitteln führten im Jahr 2024 zu 30 ANDA-Rücknahmen und unterstreichen die Prüfintensität bei Herstellungskontrollen für Zytotoxika. Krankenhäuser müssen in geschlossene Transfersysteme, Unterdruckräume und spezialisierte Entsorgungssysteme investieren, was die Gesamtbehandlungskosten erhöht und kleinere Einrichtungen in Lateinamerika und Afrika davon abhält, Gemcitabin zu bevorraten. Die Uneinheitlichkeit der Compliance über verschiedene Rechtsordnungen hinweg erschwert die Mehrstandortproduktion und zwingt Generikahersteller, erhebliche Investitionsausgaben zu tätigen, bevor erste Einnahmen erzielt werden.
Wettbewerbsbedingte Verdrängung durch Immun-Checkpoint-Inhibitoren
Pembrolizumab, Nivolumab und Durvalumab haben die Versorgungsstandards bei mehreren soliden Tumoren neu definiert und veranlassen Kliniker, die Chemotherapieintensität zu überdenken. Dennoch halten Kostenbeschränkungen und die begrenzte Wirksamkeit als Einzelagens beim Bauchspeicheldrüsenkrebs Gemcitabin relevant, insbesondere in Kombinationstherapien, die zytotoxische Entlastung mit Immunaktivierung verbinden. Niedermolekulare Checkpoint-Inhibitoren in früher Entwicklung könnten bessere pharmakoökonomische Verhältnisse bieten, doch bis zu ihrer Reife bleibt Gemcitabin ein pragmatischer Grundpfeiler in preissensitiven Gesundheitssystemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gebrauchsfertige Lösungen treiben die Premiumpositionierung voranIm Jahr 2025 dominierten Injektionen mit einem Gemcitabin Hydrochlorid Marktanteil von 71,56 %, gestützt durch die universelle Vertrautheit in onkologischen Apotheken. Gebrauchsfertige Lösungen, obwohl eine Nische, werden voraussichtlich mit einem CAGR von 7,71 % wachsen, angetrieben durch Arbeitsablaufeffizienz, reduziertes Fehlerrisiko und geringere Expositionsereignisse für das Apothekenpersonal. Die Markteinführung von Infugem zeigte, dass Krankenhäuser bereit sind, einen Aufpreis für rekonstituierungsfreie Beutel zu zahlen, insbesondere angesichts anhaltenden Personalmangels. Hürden bei der Sterilherstellung und der Haltbarkeitsdauer halten den schnellen Generikaeintritt auf, sodass Innovatoren Preisunterschiede verteidigen und inkrementellen Wert auch in Ausschreibungsmärkten erzielen können.
Arbeitsablaufdaten aus großen US-amerikanischen onkologischen Netzwerken zeigen eine 28-prozentige Reduzierung der Aufbereitungszeit, wenn gebrauchsfertige Beutel Pulverfläschchen ersetzen, was Infusionsplätze für einen höheren Durchsatz freisetzt und den Umsatz pro Quadratmeter Klinikfläche steigert. Dieser operative Vorteil, kombiniert mit geringeren Mengen an gefährlichen Abfällen, trifft auf positive Resonanz bei Wertanalyseausschüssen, die Mitarbeitersicherheitsvorschriften mit Budgetgrenzen in Einklang bringen müssen. Da immer mehr Krankenhausgruppen die Wirkstoffbeschaffungskosten mit den gesamten Arbeitseinsparungen bündeln, wird erwartet, dass gebrauchsfertige Premiumformate an Bedeutung gewinnen und den gesamten Gemcitabin Hydrochlorid Markt beflügeln.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Indikation:
Wachstum beim nicht-kleinzelligen Lungenkarzinom übertrifft die Dominanz des BauchspeicheldrüsenkrebsesBauchspeicheldrüsenkrebs-Protokolle behaupteten 2025 weiterhin 39,22 % der Gemcitabin Hydrochlorid Marktgröße, was den gefestigten Erstlinien-Status und die begrenzten Immuntherapiealternativen widerspiegelt. Das nicht-kleinzellige Lungenkarzinom hingegen wird voraussichtlich den stärksten CAGR von 7,63 % verzeichnen, begünstigt durch Kombinationsregimen, die Gemcitabin mit PD-1/L1-Antikörpern oder EGFR-Inhibitoren in Biomarker-selektierten Populationen paaren. Wachsende Belege aus chinesischen und brasilianischen Real-World-Datensätzen deuten auf ein verbessertes progressionsfreies Überleben hin, wenn Gemcitabin platinhaltige Doublet-Erhaltungstherapien verankert, was die Aufnahme in Arzneimittelformulare fördert.
Da sich Präzisionsdiagnostik ausbreitet, identifizieren Kliniker Mikrosegmente – wie KRAS-mutierte, PD-L1-niedrige Fälle –, bei denen gemcitabinbasierte Doublets teure Monotherapien in Bezug auf qualitätsbereinigte Lebensjahre übertreffen. Orphan-Designierungen bei Gallengang- und Gallenblasenkrebserkrankungen bieten weiteres Aufwärtspotenzial, indem sie Marktexklusivität für neue Festdosiskombinationen gewähren, was zu höheren durchschnittlichen Verkaufspreisen führt. Folglich verschiebt sich der Indikationsmix zunehmend in Richtung nicht-kleinzelliges Lungenkarzinom und seltene Tumore, was die Erlösströme weg von der Abhängigkeit vom Bauchspeicheldrüsenkrebs diversifiziert.
Nach Patientenaltersgruppe:
Pädiatrische Expansion stellt die Dominanz der Erwachsenen in FrageErwachsene repräsentierten 2025 67,05 % des Gemcitabin Hydrochlorid Marktanteils, was der Alterskonzentration der Inzidenz solider Tumore entspricht. Die Pädiatrie wird jedoch das am schnellsten wachsende Segment mit einem CAGR von 7,74 % sein, angetrieben durch expandierende Datensätze bei malignen rhabdoiden Tumoren, Medulloblastom und Osteosarkom. Regulatorische Anreize – vorrangige Prüfgutscheine und 6-monatige Exklusivitätsverlängerungen – ermutigen Sponsoren, in kinderspezifische PK/PD-Studien und akzeptable Darreichungsformen mit geringem Volumen zu investieren.
Die Formulierungswissenschaft muss sich mit der Genauigkeit bei kleinen Volumina, der Verträglichkeit von Hilfsstoffen und der Langzeitstabilität auseinandersetzen, doch das Ertragspotenzial wird durch die Bereitschaft von Kinderkrankenhäusern in den USA, der EU und Japan unterstrichen, Therapieregimen zu übernehmen, die selbst inkrementelle Überlebensvorteile zeigen. Altersspezifische supportive Versorgungsprotokolle, die Gemcitabin-induzierte Neutropenie mindern, stärken ebenfalls das klinische Vertrauen, ebnen den Weg für eine breitere pädiatrische Akzeptanz und unterstützen eine weiter gefasste Risikonutzen-Akzeptanzkurve.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika Gemcitabin-Hydrochlorid-Markt
Nordamerika dominierte den Gemcitabin-Hydrochlorid-Markt im Jahr 2025 mit einem Anteil von 40,58 %, gestützt durch Premium-Markenpreise, umfangreiche klinische Studienpipelines und Kostenträgerdeckungen, die die Formulierungsbudgets der Krankenhäuser entlasten. Anhaltende Investitionen in die inländische Fertigung – exemplarisch verdeutlicht durch Lillys Multi-Standort-Expansion im Wert von 50 Milliarden USD – stärken die Versorgungssicherheit und halten die Region als prioritären Einführungsmarkt. Dennoch haben chronische Engpässe bei Begleitsubstanzen wie Cisplatin Gemcitabin als Substitutionsgrundlage in den Vordergrund gerückt, was episodische Nachfragespitzen auslöst und Chancen für agile Anbieter eröffnet.
APAC Gemcitabin-Hydrochlorid-Markt
Für den asiatisch-pazifischen Raum wird bis 2031 der stärkste CAGR von 7,82 % prognostiziert, da die Krebsinzidenz steigt und regionale Regierungen die API-Eigenversorgung fördern. Indiens drei Bulk-Drug-Parks und Chinas 169 Hektar großes WuXi-STA-Gelände veranschaulichen politisch unterstützte Skalenvorteile, die sich in kosteneffizienten Exporten niederschlagen. Gleichzeitig erhöht die lokale regulatorische Harmonisierung mit den ICH-Leitlinien die Qualitätsstandards, verringert das Vertrauensgefälle zwischen westlichen Käufern und asiatischen Herstellern und beschleunigt ANDA-Zulassungen für im asiatisch-pazifischen Raum hergestellte Injektionspräparate.
Europa Gemcitabin-Hydrochlorid-Markt
Europa hält einen beträchtlichen Marktanteil aufgrund hoher Ausgaben pro Patient und der frühen Einführung innovativer Kombinationen wie Columvi-Gemcitabin-Oxaliplatin, das im April 2025 zugelassen wurde. Strenge Pharmakovigilanz hält die durchschnittlichen Verkaufspreise über dem globalen Mittel und gleicht damit geringere Behandlungsvolumina im Vergleich zu den USA und China aus. Darüber hinaus wird erwartet, dass die gemeinsame Beschaffung im Rahmen der gemeinsamen klinischen Bewertung der EU den Zugang erweitert und gleichzeitig die Margen für qualitätsgeprüfte Anbieter schützt, was sowohl für multinationale als auch für Spezialunternehmen eine stabile Einnahmesäule erhält.

Regulatorisches Umfeld
Gemcitabinhydrochlorid unterliegt weiterhin etablierten onkologischen Arzneimittelrahmenwerken in den wichtigsten Märkten, wobei Behörden wie die US FDA und die Europäische Kommission/EMA Zulassungen und Kennzeichnungen für Bauchspeicheldrüsenkrebs und andere solide Tumorindikationen verwalten. Für Hersteller liegt der Hauptfokus auf der cGMP-Konformität für sterile Injektionspräparate und CMC-Unterlagen, die Identität, Stärke, Qualität und Reinheit belegen, im Einklang mit der erhöhten Prüfung, die für zytotoxische Produkte in Hochrisiko-Patientenumgebungen gilt.
Regulatorische Einreichungen und die Aufrechterhaltung des Lebenszyklus stützen sich häufig auf vertrauliche Wirkstoffdokumentationen über FDA Drug Master Files (DMFs) gemäß 21 CFR 314.420, die NDA-/ANDA-Inhaber unterstützen und dabei proprietäres Fertigungswissen schützen. Bei Auslagerung legen Regulierungsbehörden die Verantwortung auf die Qualitätseinheit des Produktinhabers, wobei schriftliche Qualitätsvereinbarungen und die Überwachung von Auftragsfertigungsstätten eine zentrale Compliance-Erwartung für den Marktzugang und die Kontinuität der Versorgung darstellen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Gemcitabinhydrochlorid beginnt mit der vorgelagerten Beschaffung chemischer Bausteine und der spezialisierten Synthese des onkologischen Wirkstoffs unter strengen GMP-Kontrollen, zusammen mit regulatorischen Unterstützungsarbeiten wie der Pflege von DMFs und der Erfüllung pharmakopöischer Anforderungen, die von Käufern verwendet werden (einschließlich USP/Ph. Eur.-konformer Prüfungen in vielen Ausschreibungsspezifikationen). Die Wirkstoffproduktionskapazität konzentriert sich auf Lieferanten mit etablierten onkologischen Handhabungsfähigkeiten, einschließlich eines wesentlichen Standortnetzes in Indien und China, das globale Hersteller steriler Injektionspräparate versorgt.
Nachgelagert bewegt sich die Kette durch sterile Abfüllung (lyophilisierte Fläschchen und differenzierte gebrauchsfertige IV-Formate), Verpackung und Serialisierung sowie Vertrieb an Krankenhäuser, onkologische Netzwerke und öffentliche Ausschreibungen. Das Verfügbarkeitsrisiko wird durch die Komplexität der sterilen Fertigung und die Compliance-Umsetzung geprägt, und in den Vereinigten Staaten zeigen FDA-Aufzeichnungen zu Arzneimittelknappheit, die Gemcitabinhydrochlorid-Injektionslösung mit Einstellungsstatus aufführen, wie Fertigungsbereitschaft und Lebenszyklusentscheidungen die Kontinuität beeinträchtigen können, selbst wenn die Nachfrage bestehen bleibt.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat: Originatoren besitzen weiterhin differenzierte Formulierungen, während ein wachsender Pool indischer und chinesischer Generikahersteller bei Fläschchen im Wettbewerb steht. Der weltweite Erwerb der Rechte an Gemzar außerhalb Südkoreas durch Cheplapharm Arzneimittel von Eli Lilly and Company im Dezember 2024 ist ein Beispiel für das Ausgliederungsmodell, bei dem Spezialunternehmen reife Onkologiemarken nutzen, die nicht mehr in die Pipelines der Großpharma passen. Solche Transaktionen erschließen das verbleibende Markenwertpotenzial und geben Innovatoren gleichzeitig die Freiheit, in Immuno-Onkologie-Assets zu reinvestieren.
Fresenius verzeichnete 2024 ein Umsatzwachstum von 11 %, begünstigt durch ein zweistelliges Wachstum seines Injektionsmittelgeschäfts, was zeigt, wie integrierte API-bis-Abfüll-und-Verschließ-Kapazitäten die Erträge trotz Preiserosion schützen können. Pfizer setzt weiterhin seinen Ersteinsteigervorteil bei gebrauchsfertigem Gemcitabin mit Infugem ein, der durch proprietäres Formulierungs-IP geschützt wird, das die Eintrittsbarriere für Nachahmer erhöht. Unterdessen gehen aufstrebende chinesische CDMOs Partnerschaften mit westlichen Biotechnologieunternehmen bei liposomalen und polymerkonjugierten Varianten ein, um gemeinsame FDA-Einreichungen anzustreben, die eine Datenexklusivität von 3–7 Jahren sichern.
Die Resilienz der Lieferkette bleibt ein Differenzierungsmerkmal. Die Arzneimittelversorgungskarte der USP weist Gemcitabin einen niedrigen Vulnerabilitätswert von 15 % zu, doch kaskadierende Engpässe bei Begleitsubstanzen erhöhen seine strategische Bedeutung. Unternehmen mit doppelt gesicherten API-Netzwerken, internen Sterilitätslabors und validierten Kühlkettentransporten sind besser aufgestellt, um Krankenhausausschreibungen zu gewinnen, wenn Wettbewerber auf regulatorische oder logistische Hindernisse stoßen. Vorausschauende Marktteilnehmer investieren zudem in digitale Rückverfolgbarkeitslösungen, um bevorstehende DSCSA-Serialisierungsmeilensteine zu erfüllen und damit Wettbewerbsvorteile weiter zu stärken.
Führende Unternehmen im Gemcitabin Hydrochlorid Markt
Eli Lilly and Company
Apotex
Fresenius
Pfizer (Hospira)
Viatris
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gemcitabin-Hydrochlorid-Markt
- Eli Lilly and Company
- Pfizer
- Teva Pharmaceutical Industries
- Accord Healthcare
- Fresenius
- Apotex
- Gland Pharma
- Sagent Pharmaceuticals
- Jiangsu Hansoh Pharm.
- Hebei Changshan
- Cheplapharm Arzneimittel
- Dr Reddy's Laboratories
- Viatris
- Cipla
- Sun Pharmaceuticals Industries
- Intas Pharmaceuticals
- STADA Arzneimittel
- Hikma Pharmaceuticals
- Baxter
- Lupin
Lesen Sie die Analyse der Gemcitabin-Hydrochlorid-Unternehmen

Marktchancen und Zukunftsaussichten
Differenzierte Formulierungen und Verabreichungssysteme scheinen die klarsten Bereiche mit Freiraum zu sein, insbesondere gebrauchsfertige IV-Lösungen, die den Rekonstitutionsaufwand und die Exposition des Personals in Hochdurchsatz-Onkologieumgebungen verringern. Diese Chance wird durch operative Vorteile bestärkt, die von großen US-onkologischen Netzwerken angeführt werden, wenn Pulverfläschchen durch gebrauchsfertige Beutel ersetzt werden, sowie durch die Tatsache, dass Innovatoren ihre gebrauchsfertigen Positionen mit Formulierungs-Know-how verteidigen (einschließlich Pfizer/Hospiras Infugem), was Wettbewerbern Raum lässt, über Sterilität, Stabilität und Versorgungssicherheit zu konkurrieren, statt allein über den Fläschchenpreis.
Die Widerstandsfähigkeit von Fertigung und Versorgung wird ebenfalls zu einem zunehmend investierbaren Weg, da Käufer verlässliche sterile Kapazitäten und konforme Wirkstoffrückverfolgbarkeit gewichten. Der Kapazitätsaufbau in der onkologischen Versorgungsbasis umfasst Morepen Laboratories, das über eine erste kommerzielle Auslieferung im Zusammenhang mit einem großen CDMO-Auftrag berichtet und eine phasenweise Erweiterung der Reaktorkapazität skizziert, während FDA-Kennzeichnungsaktualisierungen (einschließlich einer Aktualisierung für ein Gemcitabin-Injektionsetikett im April 2026) den anhaltenden Bedarf an starken regulatorischen Pflegefähigkeiten bei Lieferanten unterstreichen. Während Indien und China weiterhin lokalisierte Wirkstoffanreize und im Marktkontext genannte Bemühungen zur Qualitätsharmonisierung umsetzen, haben Lieferanten, die DMF-gestützten Wirkstoffzugang mit validierter steriler Abfüllung und krankenhausgerechten Formaten kombinieren, die praktikabelsten Wege, um Margen in ausschreibungsintensiven Kanälen zu verteidigen.
Recent Industry Developments in Gemcitabin-Hydrochlorid-Markt
- Juli 2026: Morepen Laboratories berichtete über den Abschluss seiner ersten kommerziellen Auslieferung im Zusammenhang mit seinem CDMO-Auftrag über 825 Crore INR und skizzierte phasenweise Erhöhungen der Reaktorkapazität. Der Meilenstein zeigt zusätzliche großmaßstäbliche Fertigungskapazität, die in das breitere sterile und onkologische Versorgungsökosystem eintritt und Käufer unterstützt, die Kontinuität und Multi-Markt-Versorgungsoptionen priorisieren.
- September 2025: Die US FDA genehmigte Janssens INLEXZO (Gemcitabin intravesikales System) für bestimmte Blasenkrebsarten. Die Zulassung erweitert Gemcitabin auf ein differenziertes, gerätegestütztes Verabreichungsformat, hebt den Standard über gewöhnliche Fläschchen hinaus und stärkt den Premium-Pfad, der mit Verfahrensabläufen und spezialisiertem Kanalzugang verbunden ist.
- Dezember 2024: Cheplapharm schloss die Übernahme von Gemzar von Eli Lilly ab und übernahm die globalen kommerziellen Rechte außerhalb Südkoreas zusammen mit geistigem Eigentum und Produktregistrierungen. Die Transaktion spiegelt die anhaltende Konsolidierung rund um etablierte onkologische Marken wider, wobei Spezialpharmaunternehmen Wert aus etablierten Vermögenswerten ziehen, während Originatoren Fokus und Kapital neu verteilen.


Gemcitabin-Hydrochlorid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als der Umsatz, der aus Gemcitabinhydrochlorid-Arzneimitteln in der onkologischen Versorgung generiert wird, einschließlich üblicherweise vermarkteter Darreichungsformen, die über Krankenhaus- und Einzelhandelskanäle geliefert und in den wichtigsten Regionen verfolgt werden.
Ausgeschlossene Bereiche: Diese Größenbestimmung schließt vorgelagerte Rohstoff- und chemische Zwischenproduktverkäufe aus, die nicht als Gemcitabinhydrochlorid-Arzneimittel für die Patientenanwendung verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Injektion
- Gebrauchsfertige IV-Lösung
- Nach Indikation
- Bauchspeicheldrüsenkrebs
- Nicht-kleinzelliges Lungenkarzinom
- Brustkrebs
- Sonstige
- Nach Patientenaltersgruppe
- Erwachsene
- Geriatrische Patienten
- Pädiatrische Patienten
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Faktenbasis zu Krebslast, Behandlungsmustern und Medikamentenzugang, die dann darauf abgestimmt wird, was realistisch auf Gemcitabinhydrochlorid zurückgeführt werden kann. Öffentliche Quellen werden verwendet, um das Modell zu verankern, wie WHO-Krebsstatistiken, GLOBOCAN-Daten der IARC, OECD-Gesundheitsstatistiken und Veröffentlichungen nationaler Gesundheitsbehörden (einschließlich FDA-Kennzeichnungs- und Sicherheitsaktualisierungen).
Wir überprüfen außerdem von Fachkollegen begutachtete onkologische Fachzeitschriften, staatliche Beschaffungs- und Ausschreibungsbekanntmachungen, soweit verfügbar, sowie öffentliche Unternehmensunterlagen und Investorenpräsentationen, um Versorgungstrends und Preisrichtungen zu verstehen. Wo hilfreich, werden kostenpflichtige Abonnements für Unternehmensfinanzen und Marktinformationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Lücken bei Fertigungsstandorten und Handelsströmen zu schließen. Die oben aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden verwendet, um die Annahmen aus der Sekundärforschung mit onkologischen Apothekern, Krankenhausbeschaffungsteams, Distributoren und Fachleuten auf der Fertigungsseite zu überprüfen, die Volumina und Preisbewegungen injizierbarer Onkologika verfolgen. Die Abdeckung ist über die wichtigsten Regionen ausgewogen, sodass Veränderungen im Behandlungsmix, bei Ausschreibungspreisen und Verfügbarkeitseinschränkungen im endgültigen Modell widergespiegelt werden, statt aus einem einzigen Land abgeleitet zu werden.
Wenn Eingaben große Bandbreiten zeigen, überprüfen wir die Annahmen mit Nachfragen erneut, damit das Modell über Indikationsmix und Darreichungsform hinweg konsistent bleibt.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 22 % | APAC: 46 % |
| Mittleres Segment: 48 % | Funktions-/Abteilungsleiter: 37 % | EMEA: 33 % |
| Kleinere Akteure: 22 % | Manager: 41 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Das Größenmodell wird mit einem Top-down-Ansatz erstellt, bei dem Epidemiologie und behandelte Patientenpools in Nachfrage nach Gemcitabinhydrochlorid umgewandelt werden, die dann durch Behandlungsschema-Nutzungsmuster und Verbrauch auf Darreichungsformebene gefiltert wird. In der Praxis bilden wir die wichtigsten Indikationen ab, bei denen Gemcitabin verwendet wird, wenden Annahmen zu Durchdringung und Therapielinie an und übersetzen Behandlungszyklen in Fläschchen- oder gebrauchsfertiges Lösungsvolumen.
Um die Gesamtsummen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie die Stichprobenerhebung durchschnittlicher Verkaufspreise (ASPs) nach Region, die Überprüfung typischer Packungsgrößen und die Validierung des Kanalmixes durch Rückmeldungen von Distributoren und Krankenhäusern. Faktoren, die das Modell wesentlich beeinflussen, umfassen Inzidenz- und Prävalenztrends für relevante Tumoren, Verschiebungen der Protokollpräferenz, Beschaffungsweg (Ausschreibung versus Einzelhandel), Verfügbarkeit von Beständen und Substitutionsverhalten sowie ASP-Bewegungen, die durch Generika-Intensität und Inflation getrieben werden.
Für die Prognose wird eine Szenarioanalyse angewendet, sodass Basis-, konservative und aggressive Pfade gegenüber erwarteten Änderungen der Diagnoseraten, der Zugangserweiterung und des Preisdrucks getestet werden können. Wo lokale Daten dünn sind, werden Lücken durch die Verwendung von Proxy-Ländern mit ähnlichen Behandlungsrichtlinien und Erstattungsstrukturen behandelt, gefolgt von einer erneuten Validierung mit regionalen Experten, bevor die Länder-Zusammenfassungen finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch die Überprüfung, ob die modellierte Nachfrage mit unabhängigen Signalen übereinstimmt, einschließlich der Richtung der onkologischen Arzneimittelausgaben, der Krankenhausnutzungstrends und der Handelsströmungsbewegungen für relevante Produktformen, gefolgt von der Untersuchung von Ausreißern. Wenn ein Land eine ungewöhnliche Sprungveränderung zeigt, werden die Annahmen erneut überprüft, und Befragte können erneut kontaktiert werden, um zu bestätigen, ob dies durch Ausschreibungen, Versorgungsunterbrechungen oder eine Verschiebung des Therapiemixes bedingt ist.
Jeder Bericht durchläuft mehrstufige interne Überprüfungen, bei denen Berechnungen, Einheitenumrechnungen und regionale Zusammenfassungen vor der Freigabe geprüft werden. Die Studie wird jährlich aktualisiert, und wesentliche Ereignisse wie große Preiszurücksetzungen, bedeutende Kapazitätserweiterungen oder wesentliche kennzeichnungsbedingte Nachfrageverschiebungen können Zwischenaktualisierungen auslösen. Vor der Auslieferung führt ein abschließender Analyst einen erneuten Durchgang durch, damit Kunden eine aktualisierte Sichtweise erhalten, die die neuesten öffentlichen Eingaben und Expertenrückmeldungen widerspiegelt.
Vergleich der Marktgröße von Gemcitabinhydrochlorid von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Größenangaben für diesen Markt können selbst bei Verwendung desselben Arzneimittelnamens abweichen, da der erfasste Umsatzumfang und die Zeitannahmen nicht immer übereinstimmen. Unterschiede zeigen sich darin, wie jeder Herausgeber gebrauchsfertige Lösungen im Vergleich zu Standardinjektionen behandelt, welche Indikationen als Routinegebrauch gezählt werden und wie regionale Preisniveaus in USD umgerechnet werden.
Aktualisierungsrhythmus und Währungszeitpunkt schaffen häufig sichtbare Lücken bei injizierbaren onkologischen Produkten, da Ausschreibungen, Versorgungsänderungen und Generikaeinführungen die realisierten Preise schnell verändern können und Wechselkurse die USD-Sicht innerhalb desselben Jahres verändern können. Diese Prüfungen werden im von Mordor Intelligence verwendeten Modell durch ASP-nach-Region-Logik und Preisnachverfolgung aktualisiert und erneut validiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,89 Mrd. USD (2026) | |
| Branchenberatung A | 0,83 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint die Kanalpreisgestaltung zu vermischen, ohne ausschreibungsgetriebene Krankenhaus-ASPs vollständig von der Einzelhandelspreisgestaltung zu trennen, was Märkte unterbewerten kann, in denen die öffentliche Beschaffung dominiert. |
| Fachverlag B | 0,83 Mrd. USD (2025) | Verwendet ein näherliegendes Jahr, bietet aber begrenzte Details dazu, wie Indikationsmix und Darreichungsformtyp gewichtet werden, sodass die Umrechnung von behandelten Patienten in Nachfrage auf Packungsebene je nach Land variieren kann. |
Die Tabelle deutet darauf hin, dass die Auswahl des Jahres, der Zeitpunkt der USD-Umrechnung und die Behandlung der ASPs die Hauptgründe dafür sind, dass sich die Gesamtsummen zwischen Herausgebern verschieben, selbst wenn es sich um dasselbe Produkt handelt. Indem wir die Berechnung an die Nachfrage behandelter Patienten, die Behandlungsintensität und länderspezifische Preisprüfungen koppeln, erhalten wir ein Ergebnis, das Käufer auf klare Eingaben und wiederholbare Schritte zurückführen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Gemcitabin Hydrochlorid Markt und welches Wachstum wird prognostiziert?
Der Markt wird im Jahr 2026 auf USD 885,44 Millionen geschätzt und soll bis 2031 USD 1,22 Milliarden erreichen, was einem CAGR von 6,68 % entspricht.
Welche Region führt heute beim Gemcitabin Hydrochlorid Marktanteil?
Nordamerika hält 40,58 % des globalen Marktanteils, angetrieben durch Premiumpreise, robuste klinische Studien und eine starke Fertigungsinfrastruktur.
Welches Formulierungssegment expandiert am schnellsten?
Gebrauchsfertige IV-Lösungen sollen mit einem CAGR von 7,71 % wachsen, bedingt durch Arbeitsablaufeffizienz und reduziertes Kontaminationsrisiko.
Warum gewinnt das pädiatrische Segment an Aufmerksamkeit?
Es wird prognostiziert, dass es mit einem CAGR von 7,74 % wächst, da neue klinische Erkenntnisse bei Kindheitstumoren und regulatorische Anreize die Entwicklung kindgerechter Formulierungen vorantreiben.
Welchen Einfluss hat die Immuntherapie auf die Gemcitabin-Nachfrage?
Immun-Checkpoint-Inhibitoren üben Wettbewerbsdruck aus; Kombinationsregimen behalten Gemcitabin jedoch häufig aufgrund von Kostenvorteilen und synergistischer Wirksamkeit bei, was eine vollständige Verdrängung begrenzt.
Wie anfällig ist die Gemcitabin-Lieferkette?
Die USP weist einen niedrigen Vulnerabilitätswert von 15 % aus, doch jüngste Engpässe bei Begleitsubstanzen machen eine sichere Gemcitabin-Beschaffung für onkologische Zentren strategisch bedeutsam.
Seite zuletzt aktualisiert am:



