
Größe und Marktanteil des kanadischen Wohngebäudeversicherungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 25.05 Milliarden US-Dollar |
| Marktgröße (2026) | 26.71 Milliarden US-Dollar |
| Marktgröße (2031) | 36.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.62 % |
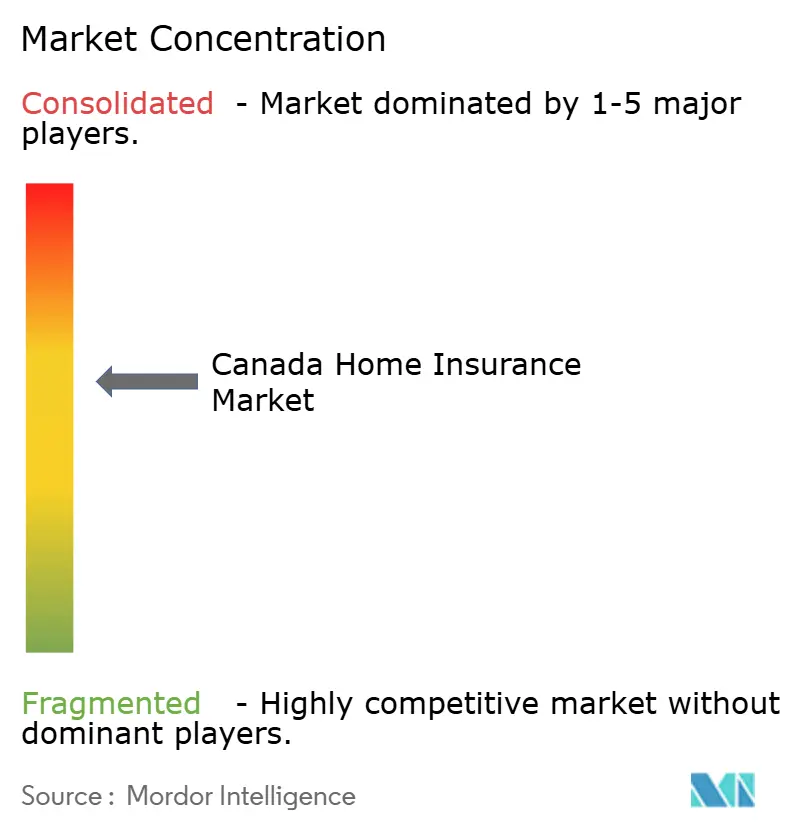
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Wohngebäudeversicherungsmarkts von Mordor Intelligence
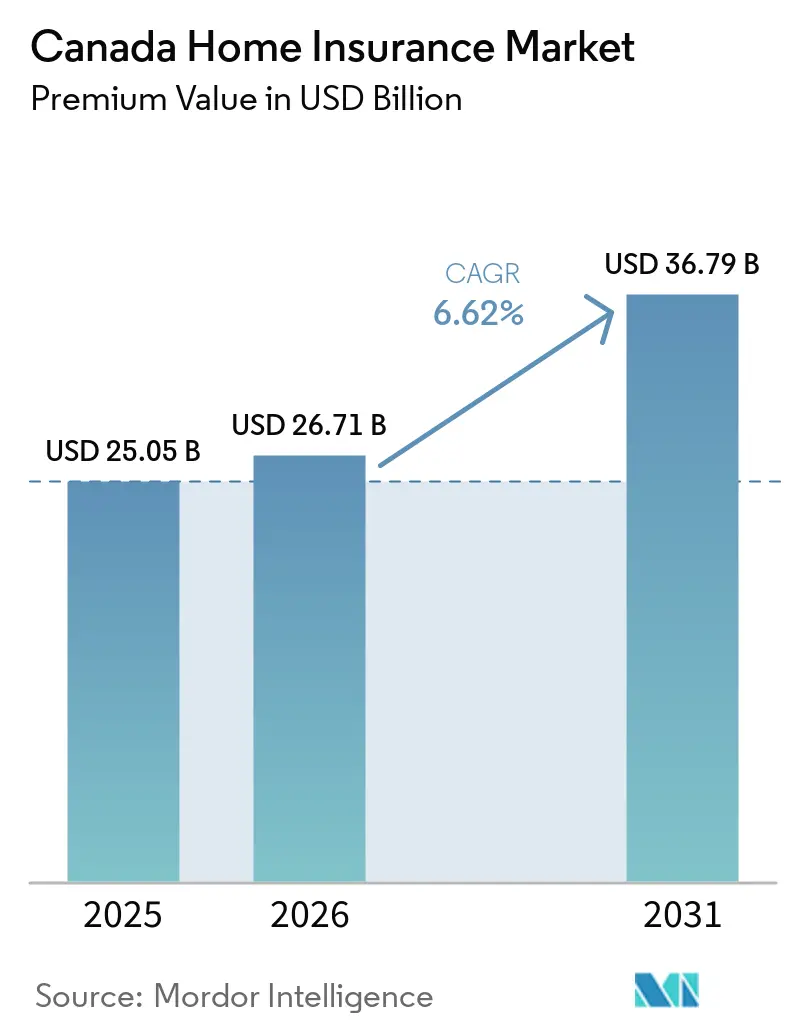
Die Größe des kanadischen Hausversicherungsmarktes gemessen am Prämienwert wird auf 25,05 Milliarden USD im Jahr 2025, 26,71 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 36,79 Milliarden USD erreichen, mit einer CAGR von 6,62 % von 2026 bis 2031.
Der Prämienaufschwung wird durch eine höhere Katastrophenhäufigkeit, einen größeren versicherten Hypothekenpool und die digitale Akzeptanz, die die Vertriebskosten senkt, gestützt. Die Durchschnittstarife stiegen 2025 national um 5,28 %, da die Versicherer das Risiko neu kalibrierten, während Alberta nach dem Hagelereignis 2024 einen Anstieg von 9,07 % verzeichnete. Die Baukosteninflation erhöhte die Wiederbeschaffungswerte und steigerte die gebuchten Prämien in jeder Provinz. Obwohl die Klimavolatilität und der Preisdruck der Rückversicherer die Rentabilität gefährden, zeigt der kanadische Hausversicherungsmarkt weiterhin Widerstandsfähigkeit, da risikobasierte Kapitalvorschriften die Solvenzpuffer verbessern.
Wesentliche Erkenntnisse des Berichts
- Nach Policenart führte die Allgefahrendeckung mit einem Marktanteil von 63,45 % im kanadischen Wohngebäudeversicherungsmarkt im Jahr 2025 und wird voraussichtlich bis 2031 mit einem CAGR von 8,39 % wachsen.
- Nach Deckungskomponente entfiel auf den Gebäudeschutz ein Anteil von 36,12 % an der Marktgröße des kanadischen Wohngebäudeversicherungsmarkts im Jahr 2025, während die Hausratversicherung bis 2031 einen CAGR von 7,12 % verzeichnen wird.
- Nach Immobilientyp entfielen auf Mietobjekte 32,05 % des Marktanteils im kanadischen Wohngebäudeversicherungsmarkt im Jahr 2025; Saison- und Ferienimmobilien sind bis 2031 auf den schnellsten CAGR von 7,93 % ausgerichtet.
- Nach Vertriebskanal kontrollierten Banken 31,60 % der Marktgröße des kanadischen Wohngebäudeversicherungsmarkts im Jahr 2025, während Online- und direkte digitale Kanäle den stärksten CAGR von 11,02 % bis 2031 aufweisen.
- Nach Provinz hielt Ontario im Jahr 2025 einen Anteil von 36,85 %, während Alberta im Prognosezeitraum voraussichtlich einen CAGR von 7,66 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Wohngebäudeversicherungsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende klimabedingte Katastrophen | +2.1% | National; höchste Exponierung in Alberta, British Columbia, Ontario | Langfristig (≥ 4 Jahre) |
| Wachstum des Wohnungsbestands und der Immobilienwerte | +1.8% | National; höchste in Ontario, Québec, British Columbia | Mittelfristig (2–4 Jahre) |
| Risikobasierte Kapital- und Preisreformen der OSFI | +1.2% | National | Mittelfristig (2–4 Jahre) |
| Obligatorische Versicherung im Zusammenhang mit Hypothekenvergaben | +0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Parametrische Pilotprojekte für Überschwemmungsschutz | +0.6% | Atlantisches Kanada; Québec | Langfristig (≥ 4 Jahre) |
| IoT-gestützte Rabatte für „vernetzte Eigenheime” | +0.4% | Städtische Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende klimabedingte Katastrophen
Die Schäden durch schwere Unwetter beliefen sich im Jahr 2024 auf USD 6,29 Milliarden, das Dreifache des Vorjahresniveaus und weit über dem historischen Durchschnitt[1]. Der Hagelschauer in Calgary allein verursachte Schadenforderungen in Höhe von USD 2,22 Milliarden und löste über 250.000 Einzelmeldungen aus. Versicherer integrieren nun langfristige Klimaprojektionen in ihre Preismodelle und haben die Kapazitäten in den risikoreichsten Postleitzahlgebieten reduziert. Ohne resiliente öffentliche Infrastruktur könnten die jährlichen Schäden ein nicht mehr tragfähiges Niveau erreichen, wie das Insurance Bureau of Canada warnt. Diese Dynamiken halten den Aufwärtsdruck auf die Prämien aufrecht und treiben die Versicherer zu ausgefeilteren Katastrophenmodellierungen, die im Mittelpunkt des kanadischen Wohngebäudeversicherungsmarkts stehen.
Wachstum des Wohnungsbestands und der Immobilienwerte
Eine wachsende Wohnungsbasis und steigende Immobilienwerte erweitern den Prämienpool. Bundesregelungen erlauben nun versicherte Hypotheken bis zu USD 1,1 Millionen, wodurch höherwertige Immobilien in die obligatorische Deckung einbezogen werden[2]. Der Bau von Mietwohnungen in Québec setzt sich trotz eines schwächeren Eigentumsmarkts fort und verdeutlicht die konstante Versicherungsnachfrage. Die Baukosteninflation erhöht die Gebäudelimits und treibt zusätzliche Tariferhöhungen an. Zusammen gewährleisten diese Faktoren ein stetiges Volumenwachstum für den kanadischen Wohngebäudeversicherungsmarkt.
Risikobasierte Kapital- und Preisreformen der OSFI
Der Kapitaladäquanzrahmen 2025 schreibt aufsichtsrechtliche Zielkapitalquoten von 150 % für Hypothekenversicherer vor, zusammen mit jährlichen Einreichungen zur eigenen Risiko- und Solvabilitätsbewertung[3]. Die Compliance-Kosten begünstigen Versicherer mit größeren Bilanzsummen und fördern Fusionen wie Definitys Übernahme von Travelers Canada für USD 3,31 Milliarden. Die verstärkte Solvabilitätsaufsicht stärkt das Verbrauchervertrauen und stabilisiert die Zeichnungskapazität im kanadischen Wohngebäudeversicherungsmarkt.
Obligatorische Versicherung im Zusammenhang mit Hypothekenvergaben
Durch die Anhebung der versicherten Hypothekengrenze und die Verlängerung der Amortisationsdauer auf 30 Jahre für Erstkäufer hat sich der Kreis der Kreditnehmer, die zur Aufrechterhaltung einer Gebäudeversicherung verpflichtet sind, verbreitert. Diese Änderung verbessert die Zugänglichkeit für neue Käufer, ermöglicht es mehr Personen, in den Wohnungsmarkt einzutreten, und fördert gleichzeitig die Nachfrage nach Gebäudeversicherungen. Banken nutzen ihre bestehenden Hypothekenbeziehungen und verkaufen aktiv Hausbesitzerpolicen im Quervertrieb, was ihren Kanalanteil von 32,1 % stärkt. Diese Maßnahmen versprechen nicht nur unmittelbare Prämieneinnahmen, sondern festigen auch die grundlegende Nachfrage nach Wohngebäudeversicherungen in Kanada und sichern den Versicherern auf dem Markt nachhaltiges Wachstumspotenzial.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Katastrophenschadenkosten | -1.4% | National; Hochrisikozonen | Langfristig (≥ 4 Jahre) |
| Preiswettbewerb durch digitale Versicherer | -0.8% | Städtische Märkte | Mittelfristig (2–4 Jahre) |
| Verknappung der Rückversicherungskapazität | -0.7% | National | Langfristig (≥ 4 Jahre) |
| Datenschutzbeschränkungen bei granularen Nutzungsdaten | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Katastrophenschadenkosten
Im Jahr 2024 stiegen die versicherten Immobilienwerte auf USD 14,06 Billionen, was die Schadenschwere bei Ereignissen erhöhte. Dieser Anstieg der Versicherungswerte hat die finanzielle Auswirkung von Schäden, insbesondere bei Katastrophenereignissen, verschärft. Aufgrund der Verhärtung der Rückversicherungstarife sind die Erstversicherer gezwungen, mehr Risiko selbst zu tragen, was zu höheren Selbstbehalten und engeren Deckungsbedingungen führt. Diese Anpassungen zielen darauf ab, das finanzielle Exposure zu mindern, führen jedoch häufig zu reduzierten Deckungsoptionen für Versicherungsnehmer. Gleichzeitig verlängern Arbeitskräftemangel die Wiederaufbauzeiten und erhöhen damit die Schadenregulierungskosten. Die verlängerten Fristen für Reparaturen und Wiederaufbau erhöhen die Kosten und verzögern zudem die Schadenabwicklung, was den Markt zusätzlich belastet. Dieses Zusammenspiel von Herausforderungen drückt die Rentabilität und stellt das primäre Hemmnis für den kanadischen Wohngebäudeversicherungsmarkt dar.
Preiswettbewerb durch digitale Versicherer
Rein digitale Plattformen verarbeiten Angebote innerhalb weniger Minuten und stellen damit die traditionellen Kostenstrukturen etablierter Anbieter, insbesondere in städtischen Gebieten, in Frage. Diese Plattformen nutzen fortschrittliche Technologien und schlanke Abläufe, um wettbewerbsfähige Preise und schnellere Dienstleistungen anzubieten, was sie für Verbraucher zunehmend attraktiv macht. Da der Online-Vertrieb mit einer robusten CAGR von 11,43 % wächst, sehen sich etablierte Akteure gezwungen, stark in IT-Upgrades zu investieren, um wettbewerbsfähig zu bleiben. Diese Investitionen verringern jedoch häufig die Margen, insbesondere in turbulenten Zyklen, die von häufigen Katastrophen geprägt sind. Obwohl Technologie die Kundenerfahrung durch personalisierte Angebote und verbesserte Zugänglichkeit unbestreitbar verbessert, wirft ein unerbittlicher Preiskrieg weiterhin einen Schatten auf die kurzfristigen Erträge im kanadischen Wohngebäudeversicherungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp: Vollkaskodeckung behält ihren Vorsprung
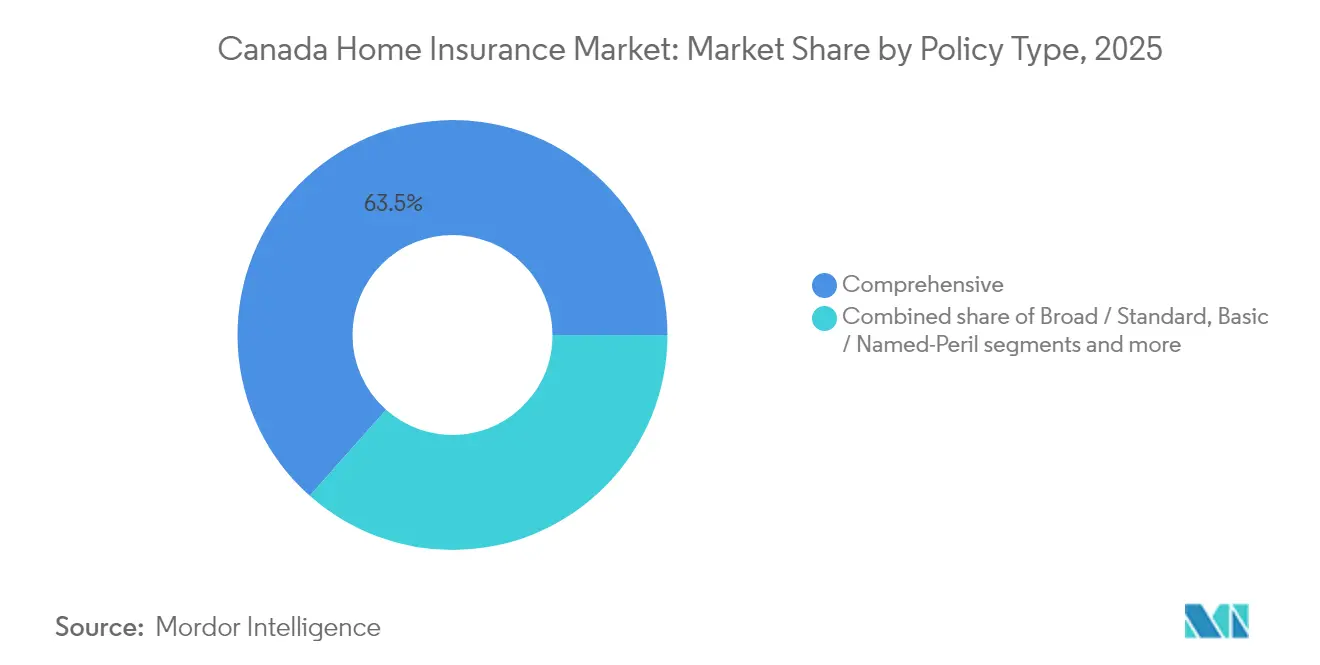
Allgefahrenpolicen beanspruchten im Jahr 2025 einen Marktanteil von 63,45 % im kanadischen Wohngebäudeversicherungsmarkt und werden bis 2031 mit einem CAGR von 8,39 % prognostiziert. Kreditnehmer und Kreditgeber bevorzugen zunehmend einen Allgefahrenschutz, der Wasserschäden, Diebstahl und Waldbrandrisiken abdeckt. Hypothekenklauseln schreiben ausreichende Versicherungssummen vor, während Verbraucher von Bündelrabatten von bis zu 15 % profitieren. Standardpolicen sprechen kostenbewusste Eigentümer in risikoärmeren Gebieten an, doch ihr Anteil schwindet mit zunehmender Wettervariabilität. Zusatzklauseln für Cyber- oder Heimarbeitsrisiken erschließen inkrementelle Prämienströme, die die Träger-Kundenbeziehungen vertiefen.
Die Nachfrage nach Allgefahrendeckung wird auch durch die Verbreitung von Smart-Home-Technologien getragen. Sensoren erkennen Lecks oder Brandgefahren und qualifizieren Versicherungsnehmer für Einsparungen von 5–20 %, was die Akzeptanz bei Stadtbewohnern beschleunigt. Da Schadendaten die Vorteile von Schadensminderungsmaßnahmen bestätigen, fördern Versicherer die Installation von Geräten zum Schutz der Schadenquoten. Diese Trends festigen die Dominanz der Allgefahrendeckung im kanadischen Wohngebäudeversicherungsmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Deckungskomponente: Gebäudelimits treiben Bruttoprämieneinnahmen
Die Gebäudeversicherung repräsentierte im Jahr 2025 36,12 % der Marktgröße des kanadischen Wohngebäudeversicherungsmarkts, angetrieben durch inflationsbedingte Material- und Arbeitskosten. Wiederbeschaffungskostenrechner werden nun jährlich aktualisiert, was die Versicherungssummen nach oben treibt, um eine Unterversicherung zu vermeiden. Die Hausratversicherung wächst mit einem CAGR von 7,12 %, da Haushalte höherwertige Elektronik und Einrichtungsgegenstände anschaffen. Haftpflichtlimits steigen als Reaktion auf höhere Gerichtsurteile im Zusammenhang mit Home-Sharing- und Heimarbeitsrisiken.
Verlängerte Umsiedlungen nach Katastrophen erhöhen den Deckungsbedarf für zusätzliche Lebenshaltungskosten. Versicherer fördern regelmäßige Deckungsüberprüfungen über digitale Portale, um die versicherten Werte an die Marktbedingungen anzupassen und die Solvenz gemäß den OSFI-Vorschriften zu sichern. Diese Praktiken erhöhen die Durchschnittsprämien, schützen jedoch die Verbraucherbilanzen und stärken das nachhaltige Wachstum im kanadischen Wohngebäudeversicherungsmarkt.
Nach Immobilientyp: Mietobjektnachfrage stützt die Expansion
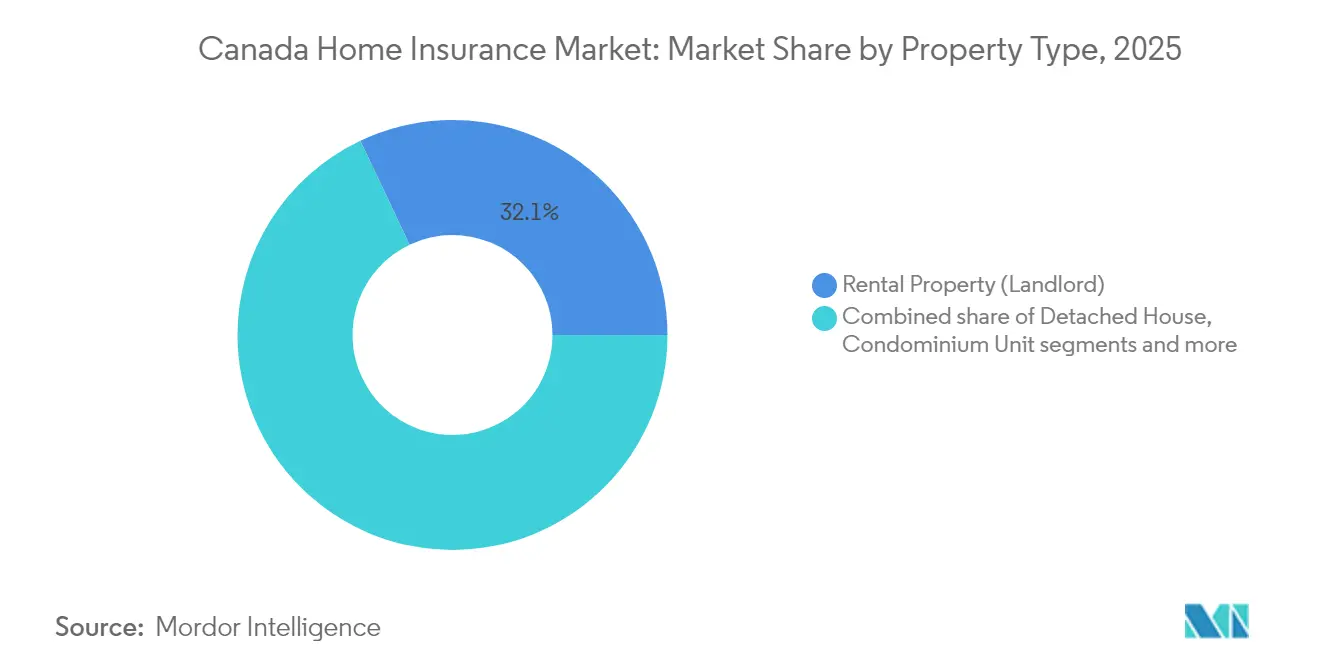
Die Mietobjektversicherung erfasste im Jahr 2025 einen Marktanteil von 32,05 % im kanadischen Wohngebäudeversicherungsmarkt, da Erschwinglichkeitsprobleme mehr Kanadier in Mietverhältnisse drängen. Investoren übernehmen maßgeschneiderte Policen, die Mietausfälle und Vermieter-Haftpflicht abdecken und höhere Durchschnittsprämien als selbst genutzte Immobilien aufweisen. Einfamilienhäuser dominieren weiterhin das Prämienvolumen in absoluten Zahlen, doch Saison- und Ferienimmobilien sind aufgrund von Klimamigration und der Flexibilität durch Heimarbeit auf einen CAGR von 7,93 % ausgerichtet.
Als Reaktion auf veränderte Wohnpräferenzen entwickeln Versicherer Produkte, die auf Tiny Houses und Einliegerwohnungen zugeschnitten sind. Diese Wohnformen gewinnen aufgrund ihrer Erschwinglichkeit und Flexibilität an Beliebtheit, was Versicherer dazu veranlasst, ihre spezifischen Versicherungsbedürfnisse zu berücksichtigen. Um den besonderen Herausforderungen von Saisonimmobilien zu begegnen, verbessern Versicherer die Zeichnungspraktiken für Leerstandszeiten und setzen fortschrittliche Instrumente zur Minderung von Wasserschadensansprüchen ein. Diese strategischen Innovationen fördern das Wachstum im Segment und erweitern zugleich den potenziellen Markt für Wohngebäudeversicherungen in Kanada, sodass Versicherer eine breitere Kundenbasis bedienen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Banken behalten Größe bei, während die Digitalisierung zunimmt
Im Jahr 2025 kontrollierten Banken einen Anteil von 31,60 % am kanadischen Wohngebäudeversicherungsmarkt und bündelten geschickt Policen mit der Hypothekenvergabe. Diese Strategie ermöglicht es Banken, ihren bestehenden Kundenstamm zu nutzen und Versicherungsprodukte effektiv im Quervertrieb anzubieten. Während Makler und Berater bei der Navigation durch komplexe Risiken, wie etwa hochwertige Immobilien oder besondere Deckungsbedürfnisse, eine entscheidende Rolle spielen, geraten sie unter Druck, da Versicherer direkte Portale einführen, die den Kaufprozess für Verbraucher vereinfachen. Online-Kanäle, die mit einer CAGR von 11,02 % wachsen, unterstreichen die wachsende Verbraucherpräferenz für nahtlose und reibungsarme Kauferlebnisse, angetrieben durch Fortschritte bei digitalen Plattformen und zunehmende Internetdurchdringung.
Exklusivvertreter-Netzwerke entwickeln sich weiter und verbinden traditionelle persönliche Beratungen mit dem Komfort mobiler Apps, um ein breiteres demografisches Spektrum zu bedienen. Dieser hybride Ansatz gewährleistet personalisierten Service und erfüllt gleichzeitig die Nachfrage nach digitalem Zugang. Währenddessen rationalisieren Aggregatoren und Affinitätsgruppen die Neukundengewinnung und ermöglichen es kleineren Versicherern, neue Provinzen zu erschließen und mit etablierten Akteuren zu konkurrieren. Diese vielfältige Kanallandschaft mindert Konzentrationsrisiken, indem sie die Abhängigkeit von einem einzelnen Vertriebsweg reduziert, und erweitert die Verbraucherauswahl, was Wettbewerb und Innovation im kanadischen Wohngebäudeversicherungsmarkt fördert.
Geografische Analyse
Ontario erwirtschaftete im Jahr 2025 36,85 % der gebuchten Prämien, gestützt durch hohe Immobilienbewertungen im Großraum Toronto und ein ausgereiftes regulatorisches Regime, das Verbraucherschutz mit marktbasierter Preisgestaltung in Einklang bringt. Die Verfeinerung des Überschwemmungsrisikos hat nach dem GTA-Ereignis von 2024, das die provinziellen Schadensgesamtsummen in die Höhe trieb, Priorität. Die digitale Akzeptanz ist im städtischen Ontario am höchsten, wo Verbraucher IoT-Geräte, die für Prämienrabatte qualifizieren, bereitwillig einsetzen.
Québec hält den zweitgrößten Marktanteil und profitiert von einer stetigen Bautätigkeit sowie einem regulatorischen Rahmen, der kürzlich die Lizenzierung für außerprovinzielle Vertreter vereinfacht hat. Geförderte Mietwohnungsentwicklung erhält das Prämienwachstum aufrecht, obwohl die Nachfrage im selbst genutzten Segment nachlässt. Provinzbehörden betonen erschwingliche Überschwemmungsdeckung und fördern Pilotprojekte, die sich zu einem nationalen Programm entwickeln könnten.
Alberta verzeichnet den schnellsten CAGR von 7,66 %, da Hagel- und Überschwemmungsrisiken die Prämien in die Höhe treiben, obwohl dies die Erschwinglichkeit beeinträchtigt. Der Hagelschauer in Calgary im Jahr 2024 war Kanadas kostspieligstes konvektives Ereignis und verdeutlichte die Anfälligkeit der Provinz. Das westliche Nachbarland British Columbia kämpft mit Waldbrand- und Erdbebenrisiken, was zu mehrschichtigen Deckungsstrukturen und der Nutzung parametrischer Zusatzleistungen führt.
Das Hurrikanprofil und die Anfälligkeit für Binnenüberschwemmungen in Atlantik-Kanada treiben die Bundesfinanzierung für ein geplantes nationales Überschwemmungsprogramm voran. Kleinere Prärieprovinzen verzeichnen trotz geringerer Bevölkerungsdichte eine stabile Nachfrage, da landwirtschaftlich geprägte Volkswirtschaften den Wohnungsbau aufrechterhalten. Insgesamt zwingen regionale Unterschiede die Versicherer dazu, Preisgestaltung und Deckungskonzeption zu lokalisieren, was die vielfältigen Wachstumspfade im kanadischen Wohngebäudeversicherungsmarkt unterstreicht.
Wettbewerbslandschaft
Der kanadische Wohngebäudeversicherungsmarkt weist eine moderate Konzentration auf. Intact Financial Corporation, Desjardins Group und Aviva Canada behaupten ihre Marktführerschaft durch Skalierung, diversifizierte Produktpaletten und fortschrittliche Katastrophenmodelle. Die Konsolidierung beschleunigt sich, da die OSFI-Kapitalregeln größere Anbieter begünstigen; Definitys Übernahme von Travelers Canada wird ihre Marktpräsenz nach dem Abschluss im Jahr 2026 vergrößern.
Digitale Herausforderer wie Sonnet setzen KI-gestützte Risikoprüfung ein, um die Aufwandsquoten zu senken und technologieaffine städtische Kunden zu gewinnen. Etablierte Anbieter antworten mit Omnichannel-Portalen und Partnerschaften, die Mehrwertdienste einbetten. Intacts Übernahme von Jiffy im Jahr 2024 integriert Daten zur vorbeugenden Instandhaltung, was proaktive Schadenverhütung und tieferes Kundenbindung ermöglicht.
Die Rückversicherungskapazität verknappt sich nach aufeinanderfolgenden Schadenjahren, erhöht die abgegebenen Prämienkosten und fördert Quotenanteil-Vereinbarungen. Versicherer investieren in granulare Datenanalysen, um Kapazitäten zu günstigen Konditionen zu sichern. Dieses Wettrennen um Technologie und Talente gestaltet die Wettbewerbsgrenzen neu und stellt gleichzeitig den Kunden in den Mittelpunkt der Innovation im kanadischen Wohngebäudeversicherungsmarkt.
Marktführer der kanadischen Wohngebäudeversicherungsbranche
-
Intact Financial Corporation
-
Desjardins Group
-
Aviva Canada
-
The Co-operators Group
-
Lloyd's Underwriters
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2025: Definity Financial Corporation stimmte der Übernahme von Travelers Canada für USD 3,3 Milliarden zu und fügte USD 1,6 Milliarden an Bruttoprämieneinnahmen hinzu mit einem Ziel von USD 100 Millionen.
- April 2025: Bamboo Insurance startete sein Ting-Brandschutzprogramm und bietet kostenlose elektrische Gefahrensensoren und Serviceguthaben an.
- Februar 2025: SGI kooperierte mit FRISS, um KI-gestützte Betrugsanalytik in die Schadenverarbeitung zu integrieren.
- Dezember 2024: Beneva und Gore Mutual gaben eine Fusion an, um Kanadas größten Gegenseitigkeitsversicherer zu bilden, vorbehaltlich aufsichtsrechtlicher und Mitgliedergenehmigungen.
- November 2024: Intact Financial Corporation erwarb Jiffy, eine Haushalts-App mit 450.000 abgeschlossenen Aufträgen, um das digitale Engagement zu stärken.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den kanadischen Wohngebäudeversicherungsmarkt als die gesamten direkt gebuchten Prämien, die inländische und ausländische Versicherer für Policen erheben, die selbst genutzte, vermietete, saisonale und Eigentumswohnungen gegen Gebäudeschäden, Hausratschäden und persönliche Haftpflicht absichern. Zu den abgedeckten Policenformen gehören Allgefahren-, Breit-/Standard-, einfache Benannte-Gefahren-Policen und Zusatzklauseln; Prämien werden für die jahresübergreifende Vergleichbarkeit in konstante US-Dollar von 2025 umgerechnet.
Ausschluss aus dem Geltungsbereich: Eigenständige Überschwemmungspolicen, die ausschließlich durch föderale oder provinzielle Katastrophenprogramme gedeckt sind, liegen außerhalb unseres Geltungsbereichs.
Segmentierungsübersicht
- Segmentierung nach Policentyp
- Vollkasko
- Breit / Standard
- Basis / Benannte Risiken
- Zusatzklauseln und Erweiterungen
- Segmentierung nach Deckungskomponente
- Gebäude / Wohngebäude
- Hausrat
- Privathaftpflicht
- Zusätzliche Lebenshaltungskosten (ZLK)
- Segmentierung nach Immobilientyp
- Einfamilienhaus
- Doppelhaus / Reihenhaus
- Eigentumswohnungseinheit
- Mietobjekt (Vermieter)
- Saisonimmobilie / Ferienhaus
- Segmentierung nach Vertriebskanal
- Unabhängige Berater / Makler
- Banken
- Unternehmensvertreter (Exklusivvertreter)
- Online / Direkter Digitalvertrieb
- Sonstige Kanäle (Affinität, Aggregatoren)
- Segmentierung nach Region
- Ontario
- Québec
- British Columbia
- Alberta
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Interviews wurden mit Zeichnungsmanagern, regionalen Maklern, Rückversicherern und Verbrauchervertretern in Ontario, Québec, Alberta und British Columbia durchgeführt. Die Erkenntnisse aus diesen Gesprächen halfen uns, das von Versicherern gemeldete Prämienwachstum mit den tatsächlichen Tariferhöhungen abzugleichen, Selbstbehalttrends zu verifizieren und Annahmen zur Nutzung digitaler Kanäle zu verfeinern.
Sekundärforschung
Wir stützten uns auf öffentliche Datensätze von Statistics Canada, dem Insurance Bureau of Canada, dem Office of the Superintendent of Financial Institutions und Environment Canada, um den Wohnungsbestand, die Schadenshäufigkeit und die Trends bei versicherten Verlusten zu ermitteln. Jahresberichte und gesetzliche Einreichungen führender Versicherer ermöglichten es unseren Analysten, die durchschnittliche gebuchte Prämie und die Schadenquoten nach Policentypen zu benchmarken. Fachliteratur wie Canadian Underwriter und Insurance Business Canada lieferte monatliche Momentaufnahmen von Tarifänderungen und Verschiebungen im Maklerkanal. Zur Validierung von Trägereinnahmen und Policenmix griff unser Team auf D&B Hoovers für unternehmensbezogene Finanzdaten und Dow Jones Factiva für Transkripte von Earnings Calls zurück. Diese Liste ist illustrativ; viele weitere Sekundärquellen wurden gesichtet, um die Faktenrecherche und Querprüfungen abzuschließen.
Marktgrößenbestimmung und Prognose
Mordor-Analysten wenden eine Top-down-Rekonstruktion an, die mit provinziellen Wohnungsbestandszahlen, Wiederaufbaukostenindizes und durchschnittlichen Prämien je Gefahrenart beginnt, die anschließend mit Penetrationsraten für Vermieter, Saisonimmobilien und Eigentumswohnungseinheiten überlagert werden. Die Ergebnisse werden durch selektive Bottom-up-Prüfungen, Stichproben von Träger-Prämienaufstellungen und Maklerkanal-Umfragen vor Anpassungen bestätigt. Zu den wichtigsten Variablen in unserem Modell gehören katastrophenbereinigte Schadenkosten, Wohnungsbaubeginne, Hypothekenvergaben, Wiederbeschaffungskosteniflation und kanalspezifische Akquisitionskosten. Eine multivariate Regression verknüpft diese Treiber mit dem Prämienwachstum, während Szenarioanalysen Hochschadens- und Weichmarktfälle testen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen drei Triangulationsebenen, Varianzprüfungen gegenüber Einreichungen von Wettbewerbern und eine Überprüfung durch leitende Analysten. Der Datensatz wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn Katastrophenschäden, regulatorische Obergrenzen oder makroökonomische Schocks die Prämien wesentlich beeinflussen. Vor der Veröffentlichung führt ein Analyst eine abschließende Plausibilitätsprüfung durch, damit Kunden unsere aktuellste Einschätzung erhalten.
Warum unsere Ausgangsbasis für den kanadischen Wohngebäudeversicherungsmarkt Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen in Bezug auf Geltungsbereich, Währungsbasis und Aktualisierungsrhythmus variieren.
Wesentliche Ursachen für Abweichungen sind die unterschiedliche Behandlung von Miet- und Saisonimmobilien, die Umrechnung von CAD in USD zu inkonsistenten Kursen sowie die Frage, ob Haftpflicht-Zusatzklauseln in die Prämiengesamtsummen einbezogen werden. Mordors disziplinierte Einschlusskriterien, die jährliche Neukalibrierung der Wiederaufbaukosten und die Dual-Track-Modellierung halten unsere Ausgangsbasis ausgewogen und nachvollziehbar.
Vergleichende Gegenüberstellung
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 25,05 Milliarden USD (2025) | Mordor Intelligence | |
| 13,4 Milliarden USD (2024) | Regionale Unternehmensberatung A | Schließt Mieter- und Saisonpolicen aus; statische Durchschnittsprämienannahme |
| 25 Milliarden CAD (2025) | Branchenverband B | Kombiniert gewerbliche Immobilien mit Wohngebäudelinien; Werte verbleiben in CAD |
| 15,0 Milliarden USD (2024) | Globale Unternehmensberatung C | Berichtet nur über das Wohngebäudesegment; konservativer Katastrophenlastfaktor |
Diese Vergleiche zeigen, dass Mordors Zahlen bei Angleichung der Variablen im Mittelfeld plausibler Bandbreiten liegen und Entscheidungsträgern einen verlässlichen, transparenten Referenzpunkt bieten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Wohngebäudeversicherungsmarkt im Jahr 2026?
Der kanadische Wohngebäudeversicherungsmarkt ist im Jahr 2026 USD 26,71 Milliarden wert und wird bis 2031 voraussichtlich USD 36,79 Milliarden bei einer CAGR von 6,62 % erreichen.
Welcher Policentyp hält den größten Marktanteil am kanadischen Wohngebäudeversicherungsmarkt?
Die Allgefahrendeckung führt im Jahr 2025 mit einem Anteil von 63,45 % aufgrund ihres umfassenden Schutzes und wächst bis 2031 mit einem CAGR von 8,39 %.
Warum steigen die Prämien in Alberta schneller?
Alberta ist einer höheren Hagel- und Überschwemmungsexponierung ausgesetzt, und der Hagelschauer 2024 löste durchschnittliche Prämienerhöhungen von 9,0 % aus, als Versicherer das höhere Risiko einpreisten.
Welche Rolle spielen Banken in der Vertriebslandschaft?
Banken kontrollieren 31,60 % des Markts durch die Bündelung von Wohngebäudeversicherungen mit Hypotheken, doch Online-Kanäle expandieren am schnellsten mit einer CAGR von 11,02 %.
Wie beeinflussen Regulierungsbehörden den Markt?
Die OSFI-Kapitalregeln 2025 erfordern höhere Katastrophenrücklagen und robuste Solvabilitätsbewertungen, was Konsolidierung und eine präzisere risikobasierte Preisgestaltung fördert.
Senken Smart-Home-Geräte wirklich die Versicherungskosten?
Ja. Versicherer bieten Rabatte von 5–20 % für überwachte Leckagesensoren, Rauchmelder und Sicherheitskameras an, die die Schadenhäufigkeit und -schwere reduzieren.