
Kanada Rechenzentrum Kühlungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.36 Milliarden US-Dollar |
| Marktgröße (2026) | 0.43 Milliarden US-Dollar |
| Marktgröße (2031) | 1.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.55 % |
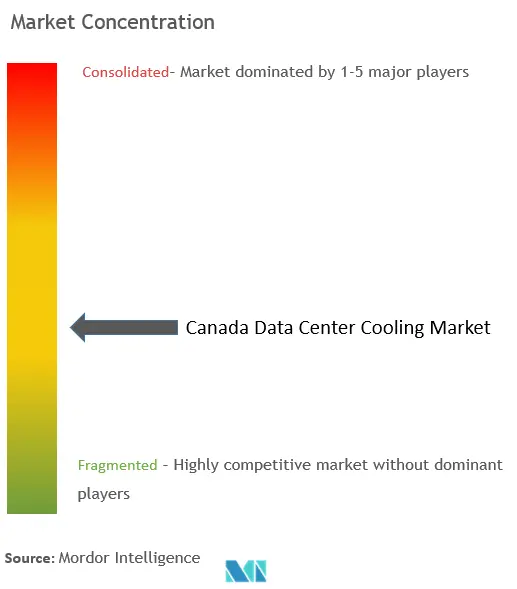
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kanada Rechenzentrum Kühlungsmarkt Analyse von Mordor Intelligence
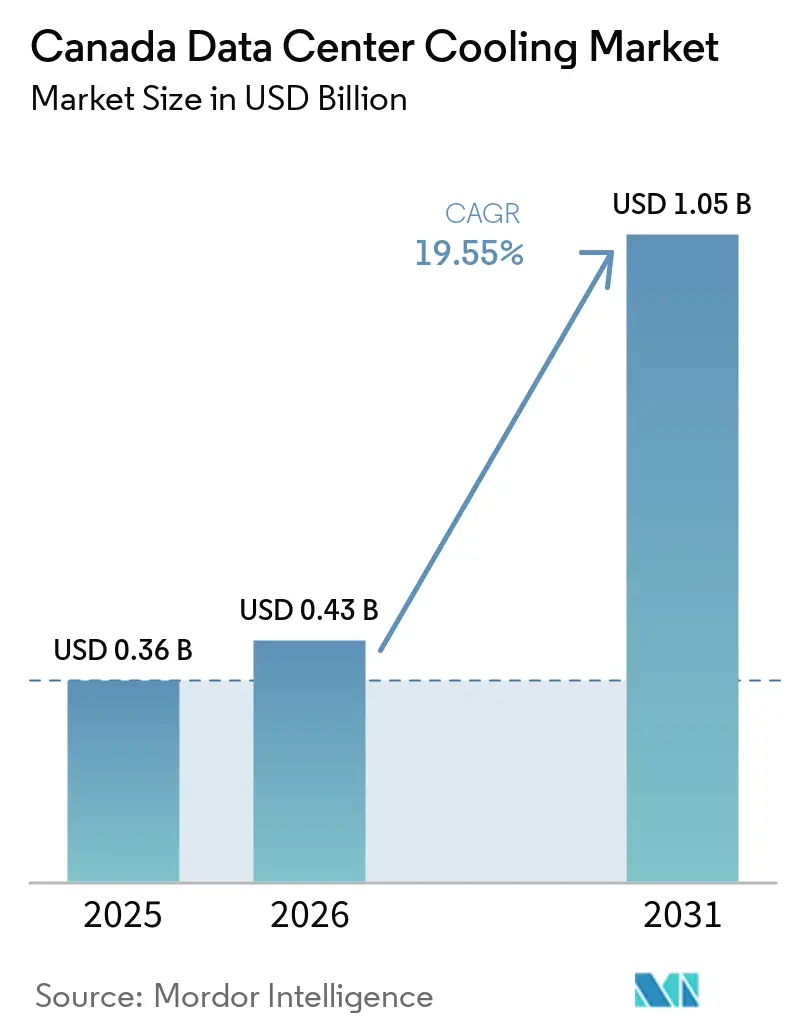
Die Marktgröße für Rechenzentrumskühlung in Kanada wird auf 0,36 Milliarden USD im Jahr 2025 und 0,43 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 1,05 Milliarden USD erreichen, mit einer CAGR von 19,55 % von 2026 bis 2031.
Das anhaltende Wachstum ist an groß angelegte KI-Workloads, reichlich vorhandene Wasserkraft und ein nationales CO₂-Bepreisungssystem geknüpft, das hocheffiziente Kühlkonzepte begünstigt. Hyperscaler beschleunigen den Ausbau neuer Kapazitäten in Quebec, British Columbia, Alberta und Ontario, da die Rack-Leistungsdichten 300 kW erreichen und die Betreiber dazu veranlassen, hybride Luft-Flüssigkeits-Kühlsysteme einzusetzen und Abwärme für sekundäre Nutzungen zurückzugewinnen. Wachsende Investitionen inländischer Hersteller in Kühlmittelverteilungseinheiten (CDUs) und Kältemittel mit niedrigem GWP lindern den Versorgungsdruck, während staatliche Rückerstattungen die Amortisationszeiten für Upgrades auf Flüssigkühltechnologie verkürzen. Fusionen und Übernahmen – von Schneider Electrics Übernahme von Motivair für 850 Millionen USD bis zur Akquisition von Zentrifugalkältemaschinen durch Vertiv – bestätigen, dass globale Anbieter sich aggressiv für den Rollout dichter KI-Rechenkapazitäten positionieren
Wichtigste Erkenntnisse des Berichts
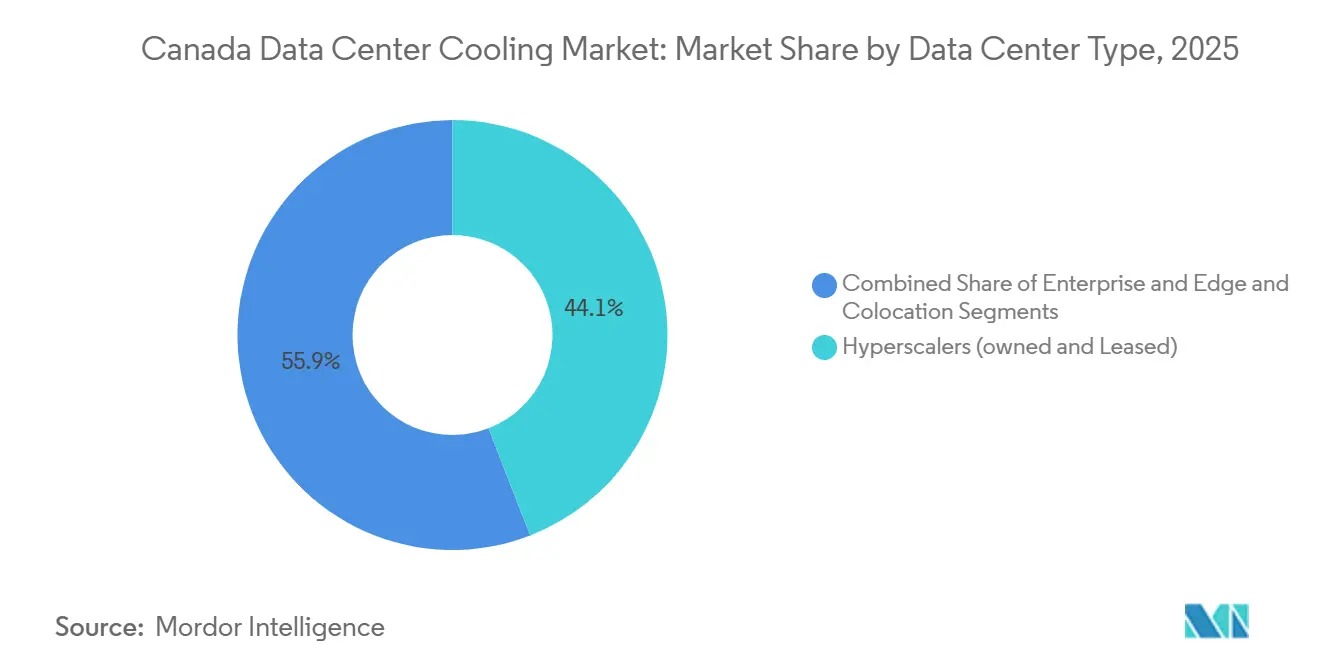
- Nach Rechenzentrumstyp führten Hyperscaler mit einem Anteil von 44,12 % am kanadischen Markt für Rechenzentrumskühlung im Jahr 2025; ihr Segment wächst bis 2031 mit einer CAGR von 23,4 %.
- Nach Tier behielten Tier-3-Einrichtungen im Jahr 2025 einen Anteil von 61,45 % an der Marktgröße für Rechenzentrumskühlung in Kanada, während Tier 4 mit einer CAGR von 22,65 % bis 2031 am schnellsten wächst.
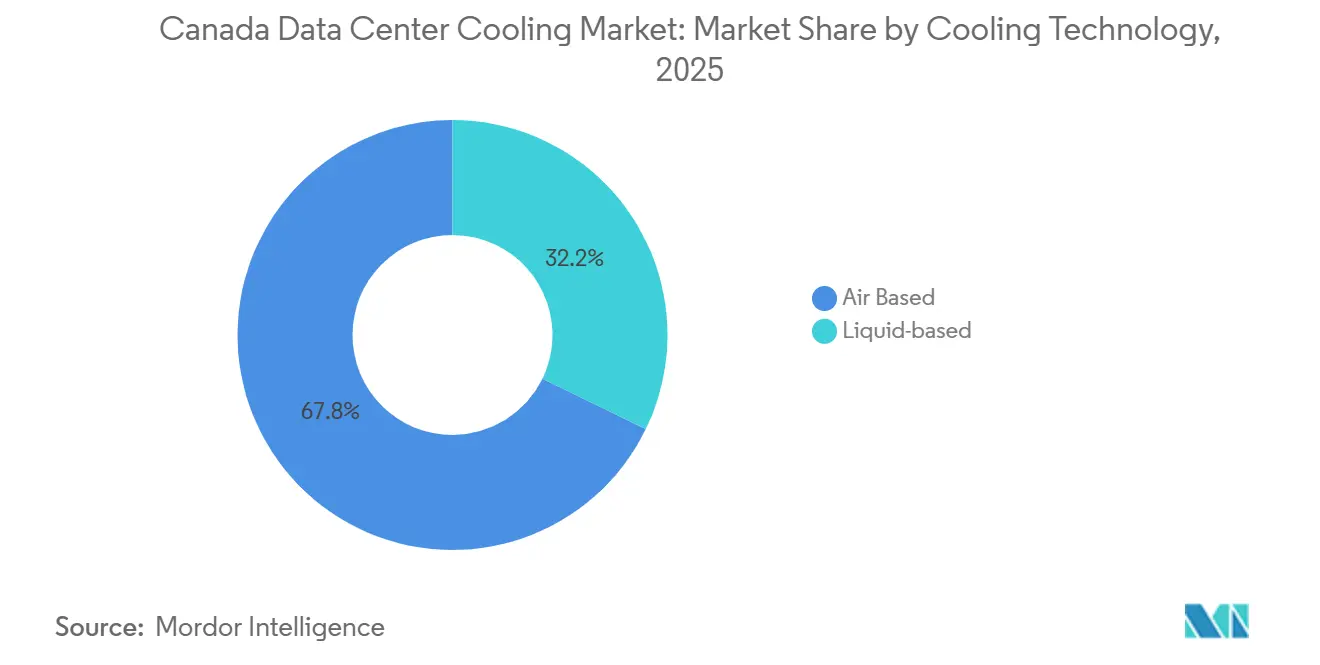
- Nach Kühltechnologie entfielen im Jahr 2025 67,80 % der Marktgröße für Rechenzentrumskühlung in Kanada auf luftbasierte Systeme; flüssigkeitsbasierte Lösungen wachsen mit einer CAGR von 23,9 %.
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 80,55 % auf Ausrüstung, während Dienstleistungen mit einer CAGR von 22,9 % das höchste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Kanada Rechenzentrum Kühlungsmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Anstieg der Hyperscale- und KI-Rack-Dichte | +6.2% | National; am stärksten in Quebec, British Columbia, Alberta | Mittelfristig (2-4 Jahre) |
| Bundesweite CO₂-Bepreisung und Effizienzgutschriften | +4.1% | National; verstärkt in Quebec | Langfristig (≥ 4 Jahre) |
| Reichlich erneuerbare Energie und kühles Klima | +3.8% | Quebec, British Columbia, nördliche Regionen | Langfristig (≥ 4 Jahre) |
| Beschleunigte Hyperscale- und Colocation-Ausbauten | +5.5% | Toronto, Montreal, Vancouver, Calgary | Kurzfristig (≤ 2 Jahre) |
| Québec Versorgungsunternehmen Wärmenutzungs-Rückerstattungen | +1.4% | Provinz Quebec | Mittelfristig (2-4 Jahre) |
| Frühzeitiger Zugang zu Kältemitteln mit niedrigem GWP | +0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Hyperscale- und KI-Rack-Dichte
Racks mit einer Leistung von mehr als 300 kW sind inzwischen weit verbreitet und erhöhen die thermischen Lasten im Vergleich zu älteren 15-kW-Installationen um fast das 20-Fache. Bell Canadas Einsatz von 44 AQUILON-Einheiten reduzierte den Kühlungsenergieverbrauch an zwanzig Standorten um 80 %,[1] und schützte dabei die Betriebsmargen, während die ESG-Ziele eingehalten wurden. Vertiv meldete im ersten Quartal 2025 ein Nettoumsatzwachstum von 24 %, das größtenteils auf die Flüssigkeitskühlung für GPU-Cluster zurückzuführen ist. Die Canada Energy Regulator prognostiziert, dass der Strombedarf von Rechenzentren bis 2026 auf das Doppelte steigen und KI-Arbeitslasten den Verbrauch bis 2030 um 160 % erhöhen werden, was eine fortschrittliche Kühlung zu einer unmittelbaren Notwendigkeit macht. SuperMicro prognostiziert eine Expansion der Flüssigkühlungslieferungen um 2.900 % innerhalb von zwei Jahren, ein Signal, dass der Kanada Rechenzentrum Kühlungsmarkt sich rasch in Richtung flüssigkeitsbasierter Architekturen verlagern wird
Bundesweite CO₂-Bepreisung und Effizienzanreize
Kanadas CO₂-Preis von derzeit CAD 80 pro Tonne belohnt direkt Einrichtungen, die auf Kältemittel mit niedrigem GWP und Wärmerückgewinnungskonzepte umstellen, und schafft einen strukturellen ROI-Vorteil für Flüssigkeitssysteme. THG-Ausgleichsgutschriften im Rahmen des bundesweiten Protokolls für Kälteanlagen verbessern die Amortisationszeiten, während Natural Resources Canada im Mai 2024 CRAC-Einheiten in seine Energieeffizienzverordnungen aufgenommen hat.[2] Die Strategie für umweltfreundliche Gebäude stellt USD 800 Millionen für Effizienz-Nachrüstungen bereit und veranlasst Betreiber zusätzlich, hocheffiziente CDUs, Immersionstanks und Wärmepumpen zu implementieren
Reichlich erneuerbare Energie und kühles Klima
Das zu 100 % erneuerbare Stromnetz von Hydro-Québec ermöglicht bis zu 80 % des Jahres Freikühlung,[3] sodass der Q01-Campus von QScale einen PUE von 1,2 ohne Kältemaschinen für einen Großteil des Winters erreicht. British Columbia bietet ähnliche Wasserkraftkapazitäten und animiert Bells KI-Fabric-Supercluster dazu, 500 MW Rechenkapazität in Kamloops zu konzentrieren. Kühle Umgebungsbedingungen senken den Kühlungsenergieverbrauch im Vergleich zu den meisten Märkten in den Vereinigten Staaten um 30-40 % und verschaffen dem Kanada Rechenzentrum Kühlungsmarkt einen inhärenten Kostenvorteil.
Beschleunigte Hyperscale- und Colocation-Ausbauten
eStruxtures CAD-1,8-Milliarden-Kapitalbeschaffung wird den 90-MW-Komplex CAL-3 in Calgary finanzieren, der modulare Flüssigkeitssysteme integriert, die mit der KI-Nachfrage mehrerer Mieter skalieren. Cologix nimmt GPU-als-Dienstleistung-Kunden in Montreal und Toronto auf und setzt auf hybride Kühlung, um gemischte Mieterlasten zu bewältigen. Der KyotoCooling-Rollout von ROOT Data Center reduziert den Stromverbrauch um 50 % gegenüber lokalen Wettbewerbern und verdeutlicht den Kostendruck auf Betreiber, die noch an veralteten Luftkonzepten festhalten
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Hohe Investitionskosten (CAPEX) für flüssigkeitsbasierte Systeme | -2.8% | National; trifft kleinere Betreiber am härtesten | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke bei Anlagenplanern | -2.4% | Toronto, Montreal, Vancouver | Mittelfristig (2-4 Jahre) |
| Lieferkettenengpässe bei CDUs und Kühlflüssigkeiten | -1.5% | National; importabhängige Provinzen | Kurzfristig (≤ 2 Jahre) |
| Kommunale Wassereinleitungsgrenzen in British Columbia | -0.7% | Gemeinden in British Columbia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten (CAPEX) für flüssigkeitsbasierte Systeme
Direkt-auf-Chip- und Immersions-Racks kosten drei- bis fünfmal mehr als vergleichbare luftgekühlte Stellflächen. Kapitalaufwendungen zwischen USD 50.000 und USD 150.000 pro Rack schrecken kleinere Unternehmen ab, obwohl der Betriebsenergieverbrauch um 90 % sinken und der PUE bei SMC HyperCube-Installationen unter 1,03 fallen kann. In Quebec verlängern günstige Strompreise die Amortisationszeiten auf bis zu 36 Monate und drängen einige Edge-Betreiber zu Finanzierungsmechanismen wie Ausrüstung-als-Dienstleistung.
Qualifikationslücke bei Anlagenplanern
Das Uptime Institute zeigt, dass 58 % der globalen Betreiber Schwierigkeiten haben, qualifiziertes Personal zu rekrutieren; der Mangel ist in kanadischen Ballungszentren besonders akut, wo Hyperscaler in direktem Wettbewerb stehen. Flüssigkeitskühlung erfordert Kompetenzen in Strömungsmechanik und Leckageverhütung, die traditionelle HLK-Lehrpläne selten vermitteln. Das IEEE Spectrum stellt fest, dass Stellenangebote für Elektroingenieure in Rechenzentren bis 2033 um 9 % wachsen werden, während Universitäten ihre Lehrpläne noch nicht an Immersions- oder CDU-Design angepasst haben
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Hyperscaler treiben die Flüssigkeitskühlung voran
Hyperscaler kontrollierten im Jahr 2025 44,12 % des kanadischen Marktes für Rechenzentrumskühlung und expandieren mit einer CAGR von 23,4 %, da ihre KI-Cluster eine effiziente Wärmeabfuhr bei 300-kW-Racks erfordern. Die Marktgröße für Rechenzentrumskühlung in Kanada im Hyperscaler-Segment wird bis 2031 voraussichtlich 0,57 Milliarden USD überschreiten, was die umfangreichen Investitionen der großen Cloud-Anbieter widerspiegelt. Skaleneffekte rechtfertigen die frühzeitige Einführung von Immersions- und Direct-Chip-Kühlung, wie an den KI-Fabric-Standorten von Bell in British Columbia demonstriert wird, wo hochdichte Pods auf geschlossene dielektrische Flüssigkeitskreisläufe angewiesen sind.
Unternehmens- und Edge-Betreiber, die typischerweise an von der Unternehmens-IT vorgegebene Budgets gebunden sind, rüsten weiterhin Luftkühlungsrahmen nach und integrieren Rear-Door-Wärmetauscher nur an Hotspots. Colocation-Anbieter schlagen einen Mittelweg ein, indem sie Flüssigkühlung als optionale Premiumleistung für KI-Mieter bündeln, während Standardracks auf CRAH-Einheiten verbleiben. Dieses hybride Modell ermöglicht es eStruxture und Cologix, Leerstandsflächen schnell umzuwandeln, ohne Kapital zu binden – eine Praxis, die bei Investoren, die ein Engagement bei Einzelmietern scheuen, zunehmend Anklang findet.

Nach Tier-Typ: Zuverlässigkeitsstandards gestalten Redundanz neu
Tier-3-Einrichtungen hielten im Jahr 2025 61,45 % der Kanada Rechenzentrum Kühlungsmarktgröße, was dem Kundenwunsch nach N+1-Redundanz entspricht. Tier 4 ist mit einer CAGR von 22,65 % die klare Wachstumslokomotive, da souveräne KI-, Fintech- und Bundescloud-Verträge nun null ungeplante Ausfallzeiten vorschreiben. Der Kanada Rechenzentrum Kühlungsmarktanteil für Tier-4-Projekte wird bis 2031 voraussichtlich doppelt so groß sein, da Montrealer KI-Labore auf vollständig fehlertolerante Konzepte umsteigen.
Kontinuierliche Kühlung während Wartungsfenstern zwingt Betreiber, duale Flüssigkeitskreisläufe oder modulare Immersionstanks mit Bereitschafts-CRAHs einzusetzen. Vertivs CoolPhase Flex, das zwischen Luft- und Flüssigkeitspfaden umschalten kann, erfüllt Tier-4-Service-Level-Vereinbarungen, indem es die Betriebszeit bei Komponentenwechseln aufrechthält. Tier-1- und Tier-2-Standorte bleiben kostenfokussiert, aber auch hier drängt zunehmende KI-Inferenz am Edge sie zu kompakten CDUs, um thermische Drosselung zu verhindern.
Nach Kühltechnologie: Flüssigkeitssysteme beschleunigen sich
Luftlösungen repräsentieren noch immer 67,80 % des Kanada Rechenzentrum Kühlungsmarkts, angeführt von CRAHs, Kaltwasserkreisläufen und Trockenkühler, die von niedrigen Umgebungstemperaturen profitieren. Dennoch wachsen Flüssigkeitsansätze jährlich um 23,9 %, was ein Jahrzehnt des Wandels ankündigt. Innerhalb der Flüssigkeitslösungen überholt Immersionskühlung die Direkt-auf-Chip-Kühlung in prozentualer Hinsicht, insbesondere bei GPU-Trainingsfarmen, wo eine gleichmäßige Wärmeerfassung entscheidend ist. CoolITs Suite aus 50 erteilten Patenten untermauert die lokale F&E-Führungsposition und verschafft der kanadischen Fertigung einen Vorsprung in der globalen Flüssigkeitslieferkette.
Hybridanlagen, die adiabatische Luftkühler mit Rückwand-Wärmetauschern kombinieren, bleiben weit verbreitet, da sie umfassende Nachrüstungen aufschieben und gleichzeitig partielle PUE-Gewinne erschließen. Betreiber in Toronto nutzen Enwaves Tiefseekühlung, um CRAH-Spulen vorzukühlen, und kombinieren günstiges Kaltwasser mit lokalisierten CDUs für kritische Zonen. Im Verlauf des Prognosehorizonts wird der Kanada Rechenzentrum Kühlungsmarkt eine weit verbreitete Einführung von Sekundärkreislauf-Kältemitteln wie Propylenglykol erleben, um Luft- und Flüssigkeitskreisläufe nahtlos zu verbinden.
Nach Komponente: Dienstleistungen steigen bei zunehmender Komplexität
Ausrüstung macht noch immer 80,55 % des Kanada Rechenzentrum Kühlungsmarkts aus und spiegelt den hohen Kapitalbedarf für Kältemaschinen, CDUs und Immersionsgehäuse wider. Dienstleistungen steigen jedoch jährlich um 22,9 %, da Anlageneigentümer Integration, Schulung und vorausschauende Wartung auslagern. Der Kanada Rechenzentrum Kühlungsmarktanteil für Wartung und Support speziell wird sich ausweiten, da Flüssigkeitskreisläufe eine kontinuierliche Diagnose erfordern, um Mikroleckagen zu vermeiden.
OEMs integrieren KI-gesteuerte Analysen - Vertivs Next Predict, Carriers QuantumLeap, Schneiders EcoStruxure - um thermische Anomalien vor Ausfällen zu erkennen und einen wiederkehrenden Einnahmestrom aus Software-Abonnements zu speisen. Berater mit Expertise in Wärmerückgewinnungsökonomik sind gleichermaßen gefragt und beraten Quebec-Campusse zur Monetarisierung von Abwärme für den Gewächshausanbau - eine Praxis, die Amortisationszeiten verkürzt und mit provinziellen Vorgaben übereinstimmt.
Geografische Analyse
Quebec verfügt über den größten regionalen Anteil am Kanada Rechenzentrum Kühlungsmarkt dank 100 % erneuerbarer Wasserkraft und Wintertemperaturen, die bis zu 80 % Freikühlung ermöglichen, was zu einem PUE unter 1,2 am Q01-Campus von QScale führt (QScale.com). Provinzielle Anreize, einschließlich Wärmenutzungs-Rückerstattungen von Versorgungsunternehmen, stützen 54 aktive Rechenzentren, die im Jahr 2021 0,7 TWh verbrauchten - eine Zahl, die Hydro-Québec bis 2029 auf 4,2 TWh erwartet. Obligatorische Wärmerückgewinnungsklauseln für neue Projekte stimulieren die Nachfrage nach Plattenwärmetauschern und Niedertemperatur-Wärmepumpen zusätzlich.
British Columbia spiegelt dieses erneuerbare Energieprofil wider, steht jedoch vor strengen kommunalen Wassereinleitungsbeschränkungen. Der Capital Regional District wird Durchflusskühlsysteme ab Juli 2028 verbieten und Betreiber auf geschlossene Flüssigkeitskreisläufe und Luftökonomisierer drängen. Bells Kamloops KI-Fabric-Campus demonstriert die Einhaltung durch den Einsatz von Wasserkraft in Kombination mit adiabatischen Verdunstungssystemen, die Grauwasser rezirkulieren. Die strengen Umweltvorschriften der Provinz fördern Innovationen bei wasserlosen dielektrischen Immersionstanks - ein Trend, der den westlichen Anteil am Kanada Rechenzentrum Kühlungsmarkt voraussichtlich stärken wird.
Albertas Stromnetz stützt sich auf Erdgas, doch das gestufte 1.200-MW-Anschlussprogramm des AESO hat Platz für 90-MW-Campusse wie eStruxtures CAL-3 geschaffen, was Calgary zu einem neuen Hotspot für GPU-Colocation macht. Kühle Nächte und wettbewerbsfähige Stromtarife helfen, die höhere Kohlenstoffintensität auszugleichen, während erdgasbetriebene Gasturbinen in Kombination mit Absorptionskältemaschinen in Planungsstudien auftauchen. Ontario, mit Schwerpunkt Toronto, behält die landesweit höchste absolute IT-Kapazität, sieht sich jedoch mit erhöhten Strompreisen konfrontiert; Enwaves Tiefseekühlung mildert die Kosten durch die Lieferung von Kaltwasser für CRAH-Spulen und hält den regionalen Anteil des Kanada Rechenzentrum Kühlungsmarkts wettbewerbsfähig
Wettbewerbslandschaft
Der Kanada Rechenzentrum Kühlungsmarkt ist nach wie vor mäßig fragmentiert, wobei globale HLK-Konzerne, Nischenanbieter für Flüssigkeitskühlung und regionale Integratoren um Marktanteile konkurrieren. Vertiv, Schneider Electric und Johnson Controls liefern integrierte CRAH-bis-CDU-Portfolios, während CoolIT Systems seine kanadische Basis nutzt, um Immersions- und Direkt-auf-Chip-Module schnell weiterzuentwickeln. Schneiders USD-850-Millionen-Motivair-Übernahme erweitert das Flüssigkeitswerkzeugset, und Vertivs Kauf von BiXin-Zentrifugalkältemaschinen stärkt Kaltwasserangebote für KI-Racks über 300 kW.
Neue Allianzen beschleunigen Innovationen. Munters kooperierte mit ZutaCore an dielektrischen Direkt-auf-Chip-Kreisläufen, und der Venture-Arm von Carrier injizierte Kapital in Strategic Thermal Labs mit der Erwartung einer 30-prozentigen Flüssigkeitsadoption bis 2028. Inländische Innovatoren wie Carnot Refrigeration nutzen natürliche CO₂-Kältemittel für Freikühlung-Hybride und besetzen eine grüne Nische. Software-definierte Steuerung ist ein wachsendes Wettbewerbsfeld, wobei Phaidras geschlossener Optimierungsalgorithmus USD 12 Millionen eingesammelt hat, um Kühlungs-Sollwerte in Echtzeit zu automatisieren.
Anbieter beeilen sich auch, lokale Produktionskapazitäten zu sichern, um Lieferkettenrisiken zu begegnen. Daikin Applieds USD-121-Millionen-Werk in Mexiko, das auf nordamerikanische Rechenzentrum-Kältemaschinen ausgerichtet ist, reduziert Lieferzeiten für CRAHs und CDUs. Inzwischen treiben Engpässe bei dielektrischen Flüssigkeiten und Präzisionsventilen Chancen für kanadische KMUs voran, die mit lokalisierter Produktion einspringen können. Der Qualifikationsmangel bei der Inbetriebnahme von Flüssigkeitskühlungen verschafft Servicespezialisten Premium-Margen und fragmentiert den Marktanteil weiter, unterstützt jedoch gleichzeitig zweistelliges Umsatzwachstum für Berater.
Marktführer im Kanada Rechenzentrum Kühlungsbereich
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Johnson Controls International plc
-
CoolIT Systems Inc.
-
Nortek Air Solutions LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2025: Bell Canada enthüllte sechs KI-Rechenzentren in British Columbia mit einer Gesamtkapazität von 500 MW Wasserkraft-Rechenleistung und eröffnete im Juni 2025 den ersten Standort in Kamloops
- April 2025: Vertiv veröffentlichte den Nettoumsatz des ersten Quartals 2025 von USD 2.036 Millionen, ein Anstieg von 24 %, der durch die Flüssigkühlung für KI-Infrastruktur angetrieben wurde.
- März 2025: Vertiv veröffentlichte ein hochdichtes hybrides Wärmeabfuhrsystem, das auf KI-Lasten über 100 kW pro Rack zugeschnitten ist
- März 2025: Telus begann mit der Umwandlung seiner Rimouski-Einrichtung in Kanadas größten souveränen KI-Hub und versprach einen um 75 % geringeren Wasserverbrauch als durchschnittliche KI-Zentren.
- Februar 2025: Carrier stellte QuantumLeap vor, eine integrierte Kühlungs- und vorausschauende Wartungslösung, und prognostizierte einen Wärmemarkt von USD 20 Milliarden bis 2029
- Dezember 2024: Vertiv erwarb die Zentrifugalkältemaschinen-Technologie von BiXin Energy für KI-Anwendungen bis zu 5,5 MW pro Einheit.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den kanadischen Markt für Rechenzentrumskühlung als den jährlichen Wert zweckgebundener mechanischer und flüssigkeitsbasierter Systeme, Kältemaschinen, CRAH/CRAC-Einheiten, Trockenkühler, Immersions- oder Direct-to-Chip-Lösungen, die in Serverräumen installiert werden, um die Einlasstemperaturen innerhalb der von ASHRAE empfohlenen Bereiche zu halten.
Ausschluss aus dem Geltungsbereich: Gebäudeweite HLK-Anlagen, die nicht ausschließlich für IT-Räume bestimmt sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscaler (Eigentum und Gemietet)
- Unternehmen und Edge
- Colocation
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Kühltechnologie
- Luftbasierte Kühlung
- Kältemaschine und Ökonomisierer (DX-Systeme)
- CRAH
- Kühlturm (umfasst direkte, indirekte und zweistufige Kühlung)
- Sonstige
- Flüssigkeitsbasierte Kühlung
- Immersionskühlung
- Direkt-auf-Chip-Kühlung
- Rückwand-Wärmetauscher
- Luftbasierte Kühlung
- Nach Komponente
- Nach Dienstleistung
- Beratung und Schulung
- Installation und Inbetriebnahme
- Wartung und Support
- Nach Ausrüstung
- Nach Dienstleistung
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Anlagenverantwortlichen in Toronto, Montreal und Calgary sowie mit globalen Produktmanagern für Kühlgeräte und Beschaffungsverantwortlichen bei Hyperscalern. Diese Gespräche validierten durchschnittliche Rack-Lasten, Stunden freier Kühlung im Winter und angestrebte PUE-Ziele, bevor die Annahmen finalisiert wurden.
Desk Research
Ausgangspunkt waren die Energiepreisindizes von Statistics Canada, stündliche Temperaturaufzeichnungen von Environment and Climate Change Canada sowie Daten zur erneuerbaren Energieerzeugung von Natural Resources Canada, die Aufschluss über Stromkostentrends und das Potenzial für freie Kühlung geben. Branchenverbände wie das Uptime Institute und die Canadian Data Centre Association lieferten Benchmarks für Rack-Dichten und geplante Anlagenzahlen. Jahresberichte (10-Ks) von Unternehmen, SEDAR-Einreichungen und provinzielle Ausschreibungsportale ergänzten diese Zahlen um Projektpipelinewerte. Ausgewählte kostenpflichtige Datenbanken – D&B Hoovers für Lieferantenumsätze und Dow Jones Factiva für Transaktionsnachrichten – schlossen historische Lücken. Diese Liste ist illustrativ; viele weitere offene und kostenpflichtige Quellen flossen in unsere Evidenzbasis ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz begann mit der Rekonstruktion der nationalen installierten IT-Nutzfläche aus veröffentlichten Megawatt-Kapazitäten und der anschließenden Anwendung beobachteter durchschnittlicher Rack-Dichten (kW/Rack) und Geräte-ASPs. Lieferantenzusammenfassungen und Kanalprüfungen lieferten eine Bottom-up-Plausibilitätsprüfung, die es ermöglichte, Gesamtwerte dort anzupassen, wo Hyperscaler-Eigenbauten öffentliche Daten verzerrten. Schlüsselvariablen wie die Hyperscaler-Capex-Pipeline, Stunden freier Kühlung im Winter, durchschnittlicher Stromtarif und die Adoptionsrate von Flüssigkühlung fließen in eine multivariate Regression ein, die die Basis bis 2030 verlängert. Datenlücken – beispielsweise bei privaten Colocation-Ausgaben – wurden durch regional gewichtete Proxys aus Primärinterviews überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Kennzahlen wie PUE-Trends und Importcodes auf Abweichungen geprüft; Anomalien lösen eine Überarbeitung durch Analysten vor der Freigabe aus. Berichte werden alle zwölf Monate aktualisiert, mit zwischenzeitlichen Anpassungen, wenn wichtige Ankündigungen zu Anlagen bekannt werden.
Warum Mordors Ausgangsbasis für Rechenzentrumskühlung in Kanada Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen Hyperscaler-Projekte unterschiedlich gewichten, unterschiedliche ASP-Entwicklungen anwenden oder nordamerikanische Durchschnittswerte in kanadische Gesamtzahlen einrechnen.
Wesentliche Ursachen für Abweichungen sind: Einige Studien erweitern den Geltungsbereich auf Strominfrastruktur für Anlagen, andere fixieren Prognosen auf konstante ASPs, während einige wenige im Drei-Jahres-Rhythmus aktualisieren. Mordors Bericht spiegelt den Stand von 2024 wider, umfasst ein vierteljährliches Projekt-Tracking und klare Grenzen ausschließlich für Ausrüstung.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentliche Ursache der Abweichung |
|---|---|---|
| 0,36 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,48 Milliarden USD (2024) | Globales Beratungsunternehmen A | Bündelt Strominfrastruktur und verwendet gemischte nordamerikanische ASPs |
| 0,33 Milliarden USD (2024) | Regionales Beratungsunternehmen B | Schließt Flüssigkühlgeräte aus, geht von einem gleichmäßigen ASP-Rückgang aus |
| 0,40 Milliarden USD (2023) | Fachzeitschrift C | Aktualisiert alle zwei Jahre; Pipeline-Daten werden nicht mit Betreibern abgeglichen |
Der Vergleich zeigt, dass Mordors diszipliniertes, variablenreiches Modell bei Normalisierung von Geltungsbereich, Aktualisierungsrhythmus und Preiskurven eine ausgewogene, transparente Ausgangsbasis bietet, der Entscheidungsträger vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Kanada Rechenzentrum Kühlungsmarkts?
Er wird im Jahr 2026 auf USD 0,43 Milliarden bewertet und soll bis 2031 USD 1,05 Milliarden erreichen.
Welches Segment wächst am schnellsten im Kanada Rechenzentrum Kühlungsmarkt?
Flüssigkeitsbasierte Kühltechnologien expandieren mit einer CAGR von 23,9 % dank KI-Rack-Dichten, die 300 kW erreichen.
Welche Provinzen bieten die stärksten Vorteile für die Rechenzentrumskühlung?
Quebec und British Columbia führen aufgrund ihrer Wasserkraftnetze und kalten Klimabedingungen, die eine umfangreiche freie Kühlung und niedrigere PUE-Werte ermöglichen.
Was ist das größte Hindernis für die Einführung von Flüssigkühlung in Kanada?
Hohe Anfangsinvestitionen (CAPEX), die häufig drei- bis fünfmal höher sind als bei Luftsystemen, bleiben trotz des Energieeinsparungspotenzials die primäre Hürde für kleinere Betreiber.
Welche Provinzen bieten die stärksten Vorteile für die Rechenzentrumskühlung?
Quebec und British Columbia führen aufgrund ihrer Wasserkraftnetze und kühlen Klimata, die eine umfangreiche Freikühlung und niedrigere PUE-Werte ermöglichen.
Was ist das größte Hemmnis für die Einführung von Flüssigkeitskühlung in Kanada?
Hohe anfängliche Investitionskosten (CAPEX), oft 3-5-mal höher als bei Luftsystemen, bleiben die primäre Barriere für kleinere Betreiber trotz des Energieeinsparungspotenzials.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Kanada-Markt für Rechenzentrums-Netzwerktechnik Netzwerktechnik in Kanada, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Kanada Markt für Rechenzentrumsracks Nachfrage nach Racks in Kanada, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Kanada Markt für Wasserverbrauch in Rechenzentren Wasserverbrauch in Kanada, unterteilt nach Wasserbeschaffungsquelle, Einrichtungstyp und Einrichtungsgröße.
- Italien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Energiesystemen in Italien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Nordamerika-Markt für Rechenzentrums-Netzwerktechnik Netzwerktechnik in Nordamerika, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- China-Markt für Rechenzentrums-SSDs SSD-Nachfrage in China, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Kanada Rechenzentrums-Server-Markt Nachfrage nach Servern in Kanada, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Rechenzentrumsbau in Kanada Kanadas Bauwesen, unterteilt nach Tier.
- Hongkong Markt für Rechenzentrumsnetzwerke Netzwerktechnik in Hongkong, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.