
Größe und Marktanteil des indischen Marktes für Rechenzentrumskühlung
Analyse des indischen Marktes für Rechenzentrumskühlung von Mordor Intelligence
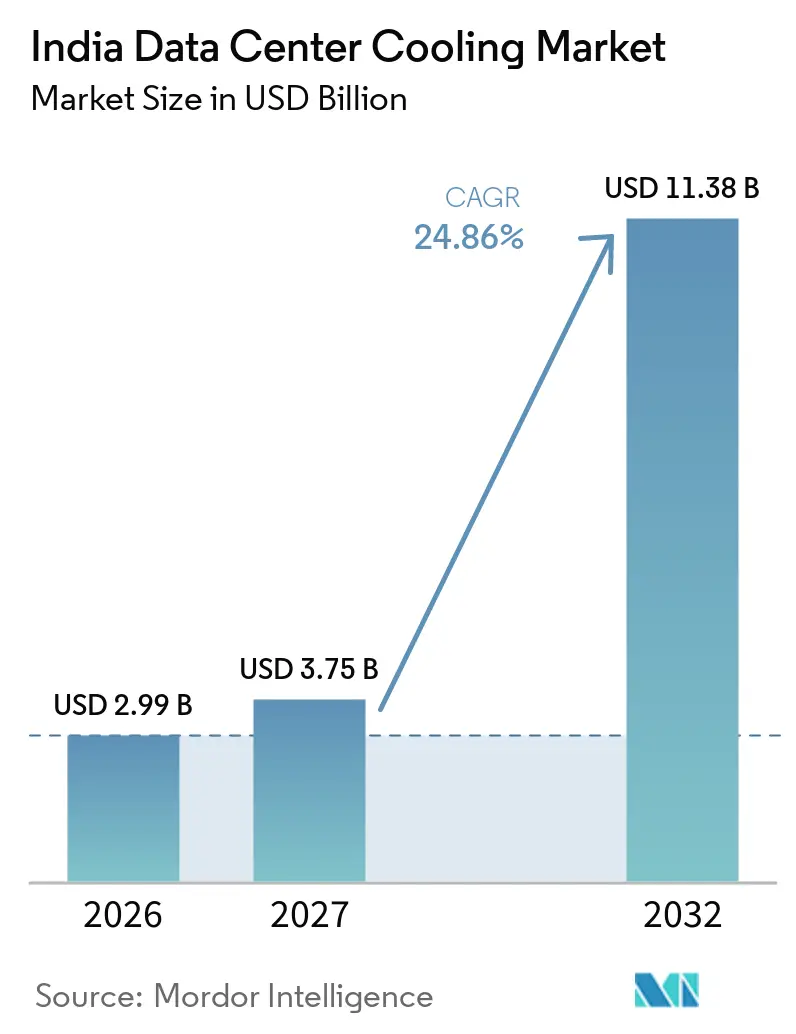
Die Größe des Indien Rechenzentrum-Kühlungsmarkts wird voraussichtlich von 2,99 Milliarden USD im Jahr 2026 auf 3,75 Milliarden USD im Jahr 2027 steigen und bis 2032 11,38 Milliarden USD erreichen, mit einer CAGR von 24,86 % über 2027–2032.
In Indien erzeugen digitale Dienstleistungsaktivitäten und hochdichtes Computing sowohl Nachfrage nach neuen Anlagen als auch thermische Modernisierungsmöglichkeiten für Kühlungsanbieter. Luftbasierte Systeme verbinden Hallen- und Anlagenausrüstung, während Flüssigkeitskühlung den Lieferumfang des Anbieters auf thermische Netzwerke auf der Rechenebene ausweiten kann. Vorabinvestitionen und Stromwirtschaft können den Bereitstellungszeitpunkt kommerziell ebenso bedeutsam machen wie die gewählte Technologie. Lokale Fertigung und Servicereichweite unterstützen Lieferangebote, da eine installierte Anlage vor Ort in Betrieb genommen und gewartet werden muss. Steigende Rack-Dichten stärken das Argument für Flüssigkeitskühlung in Indien, während Kapital- und Strombeschränkungen das Adoptionsniveau dämpfen, ohne die Wachstumsaussichten umzukehren.
Wichtigste Erkenntnisse des Berichts
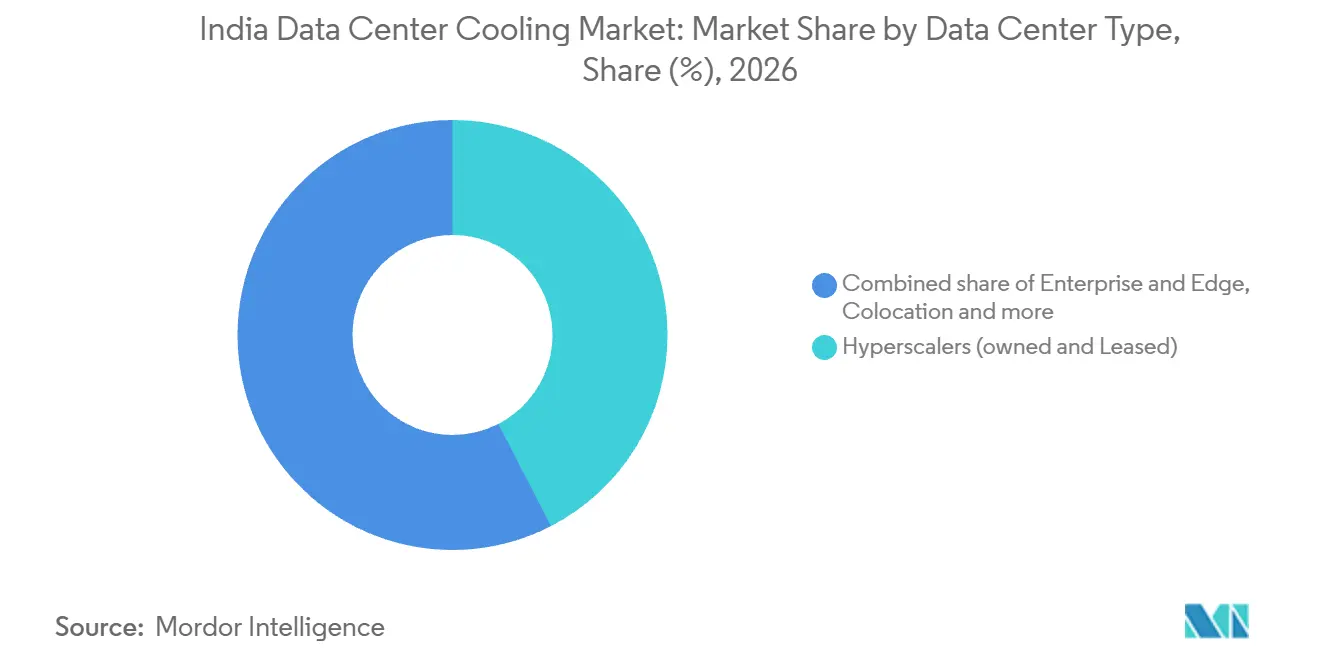
- Nach Rechenzentrumstyp hielten Hyperscaler (eigene und gemietete) im Jahr 2026 einen Marktanteil von 42,42 % am Indien Rechenzentrum-Kühlungsmarkt und werden voraussichtlich mit einer CAGR von 25,6 % über 2027–2032 am schnellsten wachsen.
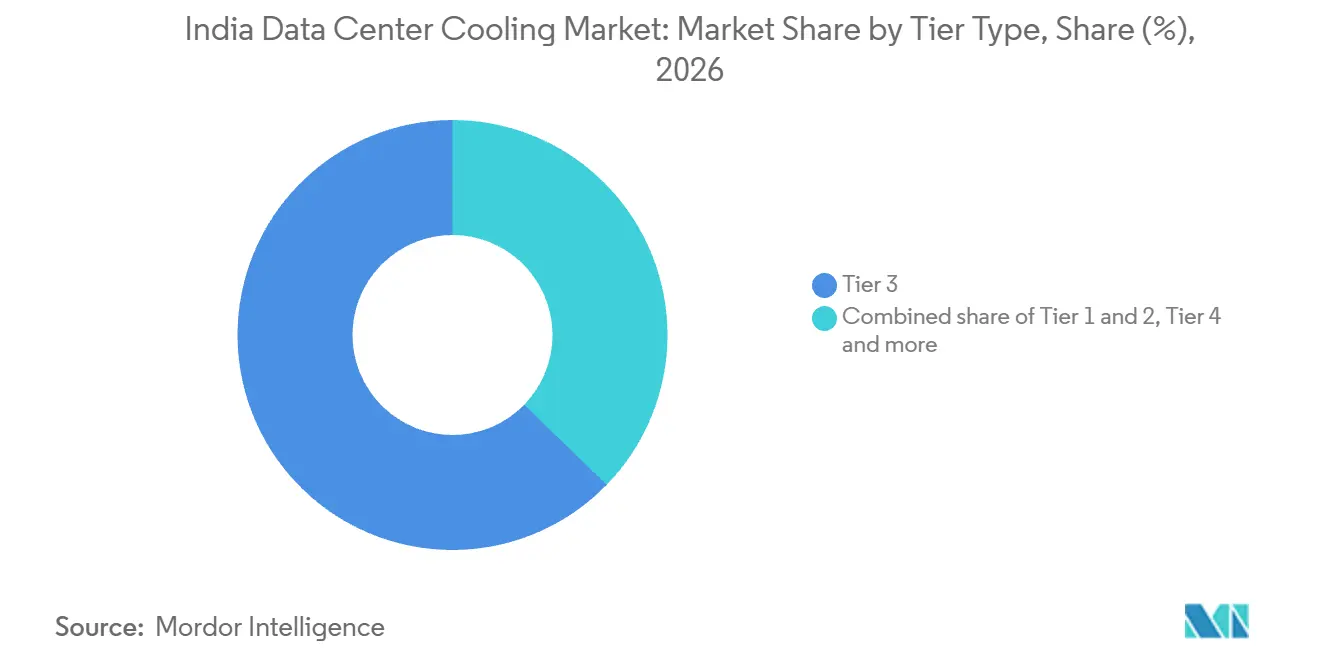
- Nach Tier-Typ hielt Tier 3 im Jahr 2026 einen Anteil von 62,73 % an der Marktgröße des Indien Rechenzentrum-Kühlungsmarkts, während Tier 4 mit einer CAGR von 26,35 % über 2027–2032 voraussichtlich am schnellsten wächst.
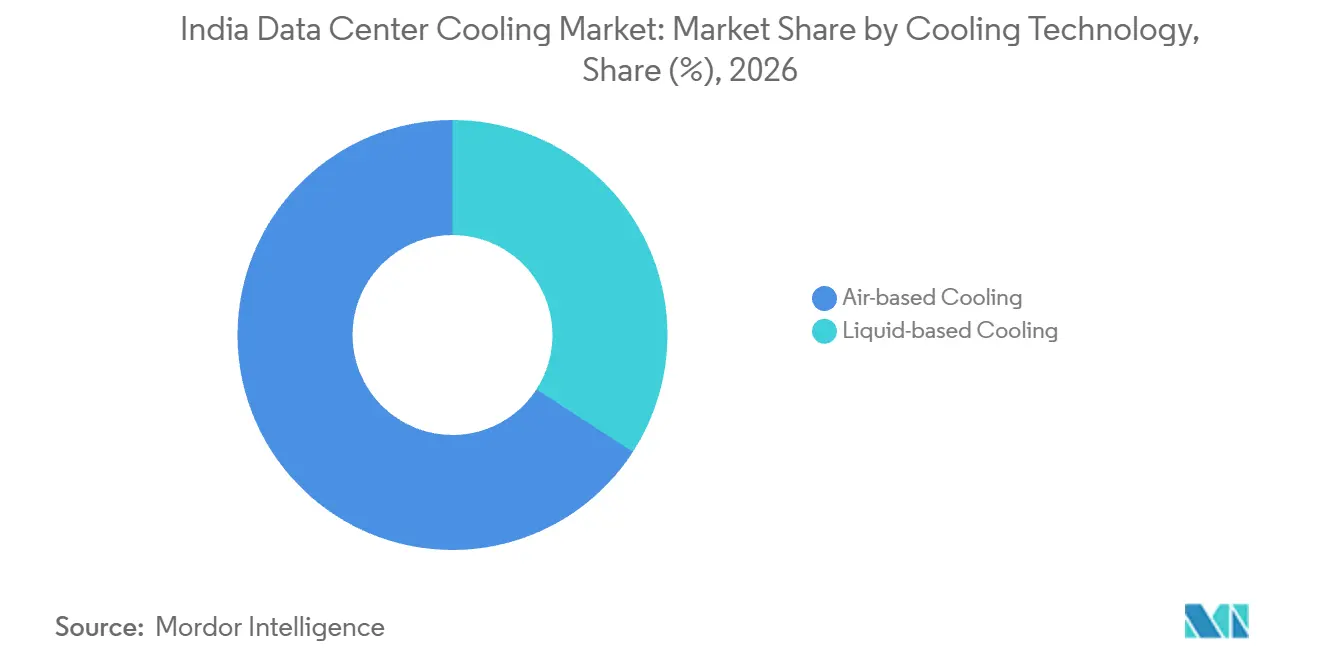
- Luftbasierte Kühlung führte den Technologiemix mit einem Anteil von 65,85 % im Jahr 2026 an, während flüssigkeitsbasierte Kühlung mit einer CAGR von 26,7 % über 2027–2032 voraussichtlich am schnellsten wächst.
- Bei den Komponenten entfielen 80,44 % der indischen Rechenzentrum-Kühlungsausgaben im Jahr 2026 auf Ausrüstung, wobei Services mit einer CAGR von 25,6 % über 2027–2032 voraussichtlich am schnellsten wachsen.
- Geografisch sticht Chennai als am schnellsten wachsende Metropole hervor, wo die phasenweise Entwicklung KI-fähiger Campusse Möglichkeiten für Kühlungsausrüstung und Betriebsunterstützung schaffen kann.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Cloud-Ausbauten beschleunigen Kapazitätserweiterungen | +12% | Visakhapatnam, Hyderabad und Mumbai | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte digitale Initiativen (Digital India, Aadhaar, ONDC) erweitern die Datengenerierung | +7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Steigende Rack-Leistungsdichten (mehr als 15 kW) erhöhen die Anforderungen an die Kühlungsintensität | +9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Edge-Rechenzentrum-Rollouts in Städten der Tier-2/3-Kategorie erzeugen Nischennachfrage nach Hochumgebungstemperatur-Kühlung | +4% | Chandigarh und Lucknow | Mittelfristig (2–4 Jahre) |
| Entwicklung des CO₂-Zertifikatemarkts / ESG-Berichtspflichten fördern die Bewertung von Flüssig- und Freiluftkühlung | +2% | Chennai und Rabale | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der Gestehungskosten für erneuerbare Energie vor Ort (Solar plus Speicher) ermöglicht energieintensive Kühlungsmodernisierungen | +1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Cloud-Ausbauten beschleunigen Kapazitätserweiterungen
Der Bau von Hyperscale-Rechenzentren erzeugt Kühlungsbedarf durch die koordinierte Realisierung mehrerer Anlagen und erweitert die Marktchance über einzelne Rack-Erweiterungen hinaus. Google legte am 28. April 2026 den Grundstein für seinen KI-Hub in Visakhapatnam, ein Projekt, das 3 Rechenzentrum-Campusse umfasst. AdaniConneX und Nxtra by Airtel wurden als federführende Unternehmen für den Bau der Rechenzentrumsgebäude und der verbindenden Infrastruktur identifiziert. Eine Entwicklung in diesem Maßstab kann von Lieferanten verlangen, thermische Installationen mit der Fertigstellung einzelner Gebäude und gemeinsam genutzter Infrastruktur abzustimmen. Für Anbieter im indischen Rechenzentrum-Kühlungsmarkt verbindet die daraus resultierende kommerzielle Öffnung die Gerätelieferung mit der Fähigkeit, eine stufenweise Campus-Realisierung über mehrere Bauschnittstellen hinweg zu unterstützen.
Staatlich geförderte digitale Initiativen (Digital India, Aadhaar, ONDC) erweitern die Datengenerierung
Staatlich unterstützte digitale Dienste tragen in Indien zu einem erheblichen Transaktionsvolumen bei. Die Unique Identification Authority of India (UIDAI) verzeichnete im November 2025 in Indien 2,31 Milliarden Aadhaar-Authentifizierungstransaktionen, ein Anstieg von 8,47 % gegenüber November 2024.[1] Das Open Network for Digital Commerce (ONDC) meldete, dass sein Netzwerk im Geschäftsjahr 2025/26 in Indien 218 Millionen Transaktionen ermöglichte. Die steigende Authentifizierungsaktivität deutet auf einen wachsenden Verarbeitungsbedarf hin, der die thermische Last in Einrichtungen, die diese Dienste hosten, erhöhen könnte. Sofern dieses Wachstum in bestehenden Betriebshallen aufgefangen wird, bieten Kühlaufrüstungen und Wartungsleistungen einen Weg zur Nachfragegenerierung jenseits der Ausrüstung für Neubauten.
Steigende Rack-Leistungsdichten (mehr als 15 kW) erhöhen die Anforderungen an die Kühlungsintensität
Die Wärmekonzentration macht die Rack-Dichte zu einem Teil der Kühlungsspezifikation für dichte Rechenanlagen. Im Jahr 2026 berichtete das Ministerium für Elektronik und Informationstechnologie (MeitY), dass Indiens Rechenzentrumsbranche Hochdichte-Racks für Hochleistungsrechnen und KI-Workloads einsetzte. Der Bericht von Deloitte India vom Mai 2025 stellte fest, dass die steigende Rack-Dichte den Kühlungsbedarf in indischen Rechenzentren intensiviert und die Einführung von Flüssigkühlung und Heckklappen-Wärmetauschern vorantreibt. Diese Veränderungen verknüpfen das Kühlungsangebot mit der Art der Berechnung, die in jedem Rack untergebracht ist, und spiegeln die Trends im indischen Rechenzentrum-Kühlungsmarkt hin zu Flüssigkühlung und Heckklappen-Wärmetauschern wider. Das schafft einen Pfad für thermische Aufrüstungen innerhalb von Anlagen, wenn sich deren Rechenkonfigurationen ändern. Da steigende Dichte die Flüssigkühlung und Heckklappen-Wärmetauscher begünstigt, können Aufrüstungen in bestehenden Hallen andere Geräte erfordern, anstatt zusätzliche Luftkapazität.
Edge-Rechenzentrum-Rollouts in Städten der Tier-2/3-Kategorie erzeugen Nischennachfrage nach Hochumgebungstemperatur-Kühlung
Regionale Edge-Einrichtungen können durch separate thermische Installationen in verschiedenen Städten Kühlbedarf erzeugen. Sify betreibt KI-Edge-Rechenzentren in Chandigarh und Lucknow. Im Oktober 2026 kündigte CtrlS an, in den kommenden Jahren mehr als 20 Edge-Rechenzentren in Städten der Tier-2- und Tier-3-Kategorie in Indien errichten zu wollen. Wenn dieser Rollout umgesetzt wird, würde die Kühlarbeit auf ein breiteres Netz von Installationen verteilt. Der kommerzielle Vorteil läge in der Reproduzierbarkeit von Inbetriebnahme und Support im gesamten Netzwerk, sodass die regionale Abdeckung beeinflussen könnte, welche Lieferanten das gesamte Programm bedienen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabinvestitionen für fortschrittliche Flüssigkeits- und Immersionssysteme | -4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Stromtarife und unzuverlässige Netzversorgung erhöhen die OPEX-Volatilität | -3.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Flache inländische Lieferkette für spezialisierte Kühlplatten und dielektrische Flüssigkeiten | -1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wassernutzungsbeschränkungen in dürregefährdeten Bundesstaaten begrenzen Verdunstungstechnologien | -0.7% | Rechenzentrumsstandorte in Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabinvestitionen für fortschrittliche Flüssigkeits- und Immersionssysteme
Betreiber, die fortschrittliche Flüssigkühlung einführen, stehen vor einer Investitionsentscheidung für die Installation, die auch dann erheblich sein kann, wenn die Technologie für den vorgesehenen Workload geeignet ist. Der geschäftsführende Direktor und Konzern-CFO von Sify Technologies erklärte im Jahr 2026, dass Flüssigkühlung ungefähr 1,3 Millionen USD pro MW hinzufügt. Je nach Vertrag kann Sify die Kosten übernehmen und sie zu den Kapazitätsgebühren hinzufügen, oder der Kunde investiert in das System. Die Analyse des indischen Rechenzentrum-Kühlungsmarkts muss berücksichtigen, wie die zusätzliche Investition durch die Wirtschaftlichkeit der genutzten Rechenkapazität getragen wird, was das erforderliche Engagement erhöht, bevor der Betrieb Erträge erwirtschaftet.
Hohe Stromtarife und unzuverlässige Netzversorgung erhöhen die OPEX-Volatilität
Die Stromwirtschaft kann die Kühllast begrenzen, die ein Betreiber kommerziell aufrechterhalten kann, selbst wenn die Nachfrage nach Rechenleistung stark ist. Ein Bericht aus dem Jahr 2026 des Council on Energy, Environment and Water und SYSTEMIQ stellte fest, dass Stromkosten und -zuverlässigkeit die Grundstückskosten, steuerliche Anreize und die Verfügbarkeit von Arbeitskräften bei der Bewertung der Rentabilität indischer Rechenzentren durch die Stakeholder übertrafen. Die Stakeholder identifizierten Netzanschluss- und Kapazitätsbeschränkungen bei der Beschaffung erneuerbarer Energien in den wichtigsten Rechenzentrum-Clustern, Einschränkungen, die auch andere große Stromverbraucher betreffen. Für Kühlungsprojekte macht dies das Wachstum des indischen Rechenzentrum-Kühlungsmarkts teilweise abhängig von erschwinglichen und zuverlässigen Stromversorgungsvereinbarungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
Hyperscale-Projekte und Colocation-KanäleHyperscaler (eigene und gemietete) machten 42,42 % der Größe des indischen Rechenzentrum-Kühlungsmarkts im Jahr 2026 aus und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 25,6 % über den Zeitraum 2027–2032 sein. Am 15. Juli 2026 legte Amazon Web Services den Grundstein für ein Rechenzentrum in Bharat Future City im Bezirk Ranga Reddy, Telangana. Der Bau eines Hyperscale-Standorts integriert die Kühlung in ein dediziertes Infrastrukturprogramm und bietet Lieferanten einen projektbezogenen Zugang zur Nachfrage. Der Überblick über den indischen Rechenzentrum-Kühlungsmarkt hebt die Möglichkeit für Anbieter hervor, ein definiertes thermisches Paket innerhalb von Hyperscale-Programmen zu sichern, das die relevanten Geräte und Lieferverpflichtungen abdeckt.
Colocation erweitert den Zugang zur Kühlungsnachfrage, indem Rechenkundschaft vom Anbieter der Einrichtungsdienstleistungen getrennt wird. Sify Infinit Spaces, eine Tochtergesellschaft von Sify Technologies, konzentriert sich auf die Colocation-Nachfrage von Hyperscalern, Unternehmen und Neo-Cloud-Interessenten in Indien. Diese Kundenmischung bietet Kühlungsanbietern einen Zugang zu mehreren Gruppen von Rechenabnehmern über den für die Einrichtung verantwortlichen Betreiber, wobei das Angebot um dessen thermische Installation herum organisiert ist. Die kommerzielle Besonderheit ist die Einrichtungsbeziehung, die einen Lieferanten mit verschiedenen Workload-Kategorien verbinden kann, ohne dass für jede Kategorie von Rechenkunden ein separater Infrastrukturvertriebskanal erforderlich ist.

Nach Tier-Typ:
Portfolioumfang und KI-VerpflichtungenTier 3 repräsentierte im Jahr 2026 einen Marktanteil von 62,73 % am Indien Rechenzentrum-Kühlungsmarkt. Im Juli 2025 berichteten die Software Technology Parks of India (STPI) über 5 Tier-III-konforme Rechenzentren in Bengaluru, Bhubaneswar, Chennai, Mohali und Vijayawada. STPI identifizierte staatliche, öffentliche, institutionelle und Industrieorganisationen als beabsichtigte Kunden für diese Zentren. Dieses Käuferprofil positioniert sein Portfolio, um institutionelle Rechenanforderungen neben kommerziellen Workloads zu adressieren. Für Kühlungslieferanten macht STEPIs beabsichtigte institutionelle Reichweite das öffentliche und industrielle Hosting zu einer separaten potenziellen Quelle der Einrichtungsnachfrage neben dem Hyperscale-Bau.
Tier 4 ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 26,35 % über 2027–2032. Am 16. März 2026 unterzeichnete Gorilla Technology bindende Vereinbarungen mit Yotta Data Services zur Bereitstellung von KI-Recheninfrastruktur im Uptime Tier IV NM1-Zentrum von Yotta in Navi Mumbai. Die Vereinbarungen umfassten etwa 640 NVIDIA HGX B200-Server mit mehr als 5.000 GPUs, wobei Yotta mit Implementierung und Betrieb beauftragt wurde. Für Kühlungslieferanten schafft dies einen potenziellen thermischen Bedarf rund um die zugesagte Rechenausrüstung an einer identifizierten Tier-4-Einrichtung.
Nach Kühltechnologie:
Rack-Dichte prägt die thermische ArchitekturLuftbasierte Kühlung hatte im Jahr 2026 einen Anteil von 65,85 % an der Marktgröße des indischen Marktes für Rechenzentrumskühlung. Das Chennai-7-Zentrum von STT GDC India, das seit Januar 2026 in Betrieb ist, verwendet luftgekühlte Kältemaschinen in Kombination mit Luftbehandlungseinheiten in seinen Datenhallen. Das Kühlkonzept unterstützt 4 kW pro Rack und bietet damit eine definierte Dichtegrundlage für diese Installation. Innerhalb des größten Segments bilden Luftverteilungseinheiten und die Kälteanlagenanlage unterschiedliche Teile dieser thermischen Architektur und verbinden die Ausrüstung der Datenhalle mit der Wärmeabfuhr auf Anlagenebene. Das luftbasierte Design mit 4 kW verdeutlicht, warum Hallen mit geringerer Dichte die Nachfrage nach luftkühlender Ausrüstung aufrechterhalten können, auch wenn dichtere Rechenanlagen die Aufmerksamkeit auf Flüssigkühlung lenken.
Flüssigkeitsbasierte Kühlung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 26,7 % über den Zeitraum 2027–2032. Am 16. Oktober 2026 schloss Vertiv eine Direct-to-Chip-Hochdichte-Flüssigkühlinstallation mit CapitaLand India Trust im CLDC Mumbai 01 in Airoli, Navi Mumbai ab.[2] Das System unterstützt 30 MW der KI-Workloads eines Hyperscale-Kunden. Das Projekt nutzte ein sekundäres Flüssigkeitsnetzwerk, wodurch die Flüssigkeitsverteilung Teil der gelieferten Kühlinstallation wurde. Diese Netzwerklieferung schafft eine kommerzielle Rolle an der Schnittstelle zwischen thermischer Infrastruktur der Einrichtung und Rechenausrüstung und ermöglicht es Flüssigkühlungsanbietern, auf Basis eines integrierten Installationsumfangs zu konkurrieren.
Nach Komponente:
Ausrüstungsaufträge und LebenszyklusservicesGeräte machten 80,44 % des Marktanteils im indischen Rechenzentrum-Kühlungsmarkt im Jahr 2026 aus und bildeten damit das größte Segment. Im September 2026 wurde Swegon ausgewählt, Kühlungs- und Luftbehandlungsgeräte für ein bedeutendes Rechenzentrum-Projekt in Indien zu liefern. Der Auftrag veranschaulicht, wie Kühlungsnachfrage als definiertes Hardware-Paket in die Lieferantenpipeline eingehen kann, bevor sie zu einer abgeschlossenen Installation wird. Der Geräteerlös ist folglich an die Ausführung des vergebenen Lieferumfangs innerhalb des übergeordneten Rechenzentrum-Projekts gebunden. Die Umwandlung dieser Auswahl in eine akzeptierte Lieferung ist das, was kommerzielle Auftragsvergaben in eine installierte Gerätebasis verwandelt, um die herum künftige Kühlungsunterstützung angeboten werden kann.
Dienstleistungen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 25,6 % über den Zeitraum 2027–2032. Bis zum 16. Oktober 2026 hatte Vertiv die Installations- und Inbetriebnahmeverfahren, den Technologie-Loop-Abgleich und Level-4-Tests für die direkte Chip-Flüssigkühlung im CLDC Mumbai 01 in Airoli, Navi Mumbai, abgeschlossen. Installation und Inbetriebnahme bringen Kühlungsgeräte in Betrieb, während Wartung und Support die thermischen Bedingungen über die gesamte Betriebslebensdauer hinweg adressieren. Beratung und Schulung bieten einen separaten Leistungsumfang für Betreiber, die entscheiden, wie luft- oder flüssigkeitsbasierte Geräte implementiert und verwaltet werden sollen. Dienstleister können Verträge rund um die Inbetriebnahme und den späteren Betrieb aufbauen und so den Erlöshorizont über die Gerätelieferung selbst hinaus verlängern.
Geografische Analyse
Chennai Rechenzentrum-Kühlungsmarkt
Chennai sticht als am schnellsten wachsende Metropole hervor, wobei die phasenweise Rechenzentrum-Entwicklung einen Weg zur Kühlungsnachfrage bietet. Im Februar 2026 berichtete STT GDC India, dass die erste Phase von 7,2 MW seines KI-fähigen Siruseri-Campus in Betrieb war, wobei der Campus für 45 MW ausgelegt ist. Phasenweise Entwicklung kann Kühlungsunterstützung bei gelieferter Kapazität von Ausrüstungsmöglichkeiten trennen, die mit einem potenziellen späteren Ausbau verbunden sind. Lieferanten, die dieses Campus-Modell bedienen, können thermische Pakete mit der Kapazität jeder Phase abstimmen, wenn sie in Betrieb geht. Die Wartung der in Betrieb befindlichen 7,2-MW-Phase könnte einem Lieferanten eine Kundenbeziehung verschaffen, von der aus er für die Erweiterung auf das 45-MW-Design des Campus konkurrieren kann.
Außerhalb des Siruseri-Campus unterscheidet sich der Projektkanal je nach Standort, von finanzierter Campus-Entwicklung in Navi Mumbai bis hin zu einer regulierten Stromvereinbarung in einem Rechenzentrum-Park in Greater Noida. Im Juni 2026 kündigte die International Finance Corporation (IFC) Unterstützung für Sify Infinit Spaces an, um KI-fähige Zentren in Navi Mumbai und Chennai mit einer kombinierten Kapazität von 103 MW zu entwickeln. Im Juli 2026 genehmigte die Uttar Pradesh Electricity Regulatory Commission den Tarif von NIDP Developers für das Geschäftsjahr 2026–27 für sein lizenziertes Verteilungsgebiet im Knowledge Park V Rechenzentrum-Park in Greater Noida. Diese Kanäle geben Anbietern unterschiedliche Projektschnittstellen und verknüpfen die Kühlungslieferung mit dem Bauprogramm der finanzierten Entwicklung und dem Stromrahmen eines spezifischen Rechenzentrum-Parks.
Am 8. April 2026 eröffnete Equinix MB3, sein 4. International Business Exchange-Rechenzentrum in Mumbai, mit Flüssigkeitskühlungsfähigkeit für Unternehmens-Workloads in ganz Indien. Die Einzelhandelseinrichtung wurde entwickelt, um Hochleistungs-Workloads und hybride Multicloud-Bereitstellungen zu unterstützen. Ihr Angebot richtete sich an Unternehmen in ganz Indien und gab der in Mumbai gehosteten Einrichtung eine geografisch breitere beabsichtigte Käuferbasis. Für Kühlungsanbieter trennt dies den Standort der thermischen Installation von der Geografie des sie nutzenden Unternehmenskunden. Ein Münchner Kühlungsanbieter könnte national ausgerichtete Unternehmensnachfrage über diese Installation bedienen, ohne die Außendienstabdeckung auf den Standort jedes Mieters auszuweiten.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Betreibern, die Kühlsysteme installieren, wobei der Fall Uttar Pradesh auf den Greater Noida Data Centre Park beschränkt ist. Indien verlangt eine vorherige Umweltgenehmigung, wenn Rechenzentren Teil qualifizierender Bau- oder Stadtentwicklungsprojekte sind. Die Abdeckung umfasst Bauprojekte mit mehr als 20.000 Quadratmetern Bruttogeschossfläche und Stadtentwicklungsprojekte, die mindestens 50 Hektar umfassen oder mindestens 150.000 Quadratmeter Bruttogeschossfläche aufweisen, oder beides. Energieeffizienz- und effiziente Wassernutzungsbedingungen sind an Projekte geknüpft, die eine Genehmigung erhalten, was den Rahmen für das Kühlungsdesign relevant macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Uttar Pradesh |
|---|---|---|
| Zuständige Behörde | Staatliche Umweltverträglichkeitsprüfungsbehörden | Uttar Pradesh Electricity Regulatory Commission für Tarife; Uttar Pradesh Power Transmission Corporation Limited für die Übertragungsbefreiung |
| Wichtige Instrumente oder Richtungen | Umweltverträglichkeitsprüfungs-Benachrichtigung (EIA), 2006, Punkte 8(a) und 8(b); bedingte Projektgenehmigung | NIDP-Tarifbescheid für das Geschäftsjahr 2026–27; Befreiungsschreiben des Übertragungsanbieters vom 13. Juni 2025 |
| Kommerzielle Auswirkung | Vorherige Genehmigung und Energie-/Wasserbedingungen für qualifizierende Bauprojekte | 50 % Übertragungsgebührenbefreiung ab April 2025 für den Greater Noida Data Centre Park |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens EIA-Benachrichtigung 2006, Punkte 8(a) und 8(b), verknüpft weiterhin Genehmigungen und Energie-/Wasserdesignpflichten mit qualifizierenden Bauten und unterstützt die Bewertung „Mittel” und „Keine Änderung” für Betreiber, die Kühlsysteme installieren. Die Uttar Pradesh Power Transmission Corporation Limited (UPPTCL) gewährte NIDP Developers eine 50%ige Übertragungsgebührenbefreiung für innerstaatliche Beschaffung ab April 2025, berichtet für das Geschäftsjahr 2026–27 und unterstützt die Bewertung „Hoch” und kurzfristig „Keine Änderung” für den ausgewählten Greater Noida Park. Die Uttar Pradesh-Politik von 2026 hebt die geänderte Politik von 2021 auf, bewahrt jedoch zulässige Vorteile für Inhaber von Letter of Comfort der alten Politik, die Anreize oder Konzessionen teilweise oder vollständig genutzt haben, vorbehaltlich geltender Regierungsanordnungen. Der parkspezifische Ausblick beruht auf der Tarifbehandlung für das Geschäftsjahr 2026–27, während die Fortsetzung unter der Ersatzpolitik von diesen Altberechtigungsbedingungen abhängt.
Wertschöpfungskettenstufen
Die Kühlungs-Wertschöpfungskette vergleicht, wie Design, Ausrüstungslieferung und Standortintegration unterschiedliche Lieferantenerlöse und Lieferrisiken erzeugen. Trane Technologies plc übernimmt das Engineering von Kühlsystemen, während Blue Star Ltd. Rechenzentrum-Kältemaschinen in Indien liefert. Die Standortintegration bringt Kältemaschinen, Kaltwasserrohrleitungen, Luftbehandlungseinheiten und Steuerungen zusammen. Diese Aufteilung macht die Verantwortung für das fertige thermische System kommerziell bedeutsam, da die Ausrüstungslieferung allein nicht jede Installationsschnittstelle löst.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kühlungsdesign und Systemkonfiguration | Kühlungssystemdesigner wie Trane Technologies plc | Engineering- und Konfigurationsgebühren | Ungelöste thermische und hydraulische Spezifikationen | Systembetriebsbedingungen vor der Ausrüstungskonfiguration vereinbaren |
| Ausrüstungsherstellung und -lieferung | Kühlungsausrüstungslieferanten wie Blue Star Ltd. und STULZ India | Kältemaschinen- und Kühlungsausrüstungsverkäufe | Konfigurationsänderungen an der Übergabe von Werk zu Standort | Ausrüstungs- und Steuerungsschnittstellen vor der Herstellung bestätigen |
| Standortinstallation und Inbetriebnahme | Kühlungsinstallationsunternehmen und Kühlungssystembereitsteller wie Tech India Electrosolutions bzw. Vertiv Co. | Installations-, Integrations- und Inbetriebnahmegebühren | Risiko unvollständiger Rohrleitung und Steuerungsintegration | Die integrierte Installation gegen vereinbarte Betriebsbedingungen testen |
| Quelle: Mordor Intelligence | ||||
Hersteller erzielen Ausrüstungserlöse, während Designer und Installateure davon profitieren, separate Komponenten in eine funktionierende thermische Installation umzuwandeln. Die Zuweisung von Verantwortung an jeder Übergabe kann das Risiko reduzieren, dass ein Schnittstellenproblem zwischen Lieferantenumfängen fällt. Für die CLDC Mumbai 01-Bereitstellung im Oktober 2026 entwickelten Vertiv Co. und CapitaLand Investment Installations- und Inbetriebnahmeverfahren, um den Staubeintrag in den Technologiekreislauf zu minimieren. Dies platziert die Kontaminationskontrolle an der Installationsübergabe, wo die Lieferfähigkeit über die Ausrüstungslieferung hinausgehen muss.
Wettbewerbslandschaft
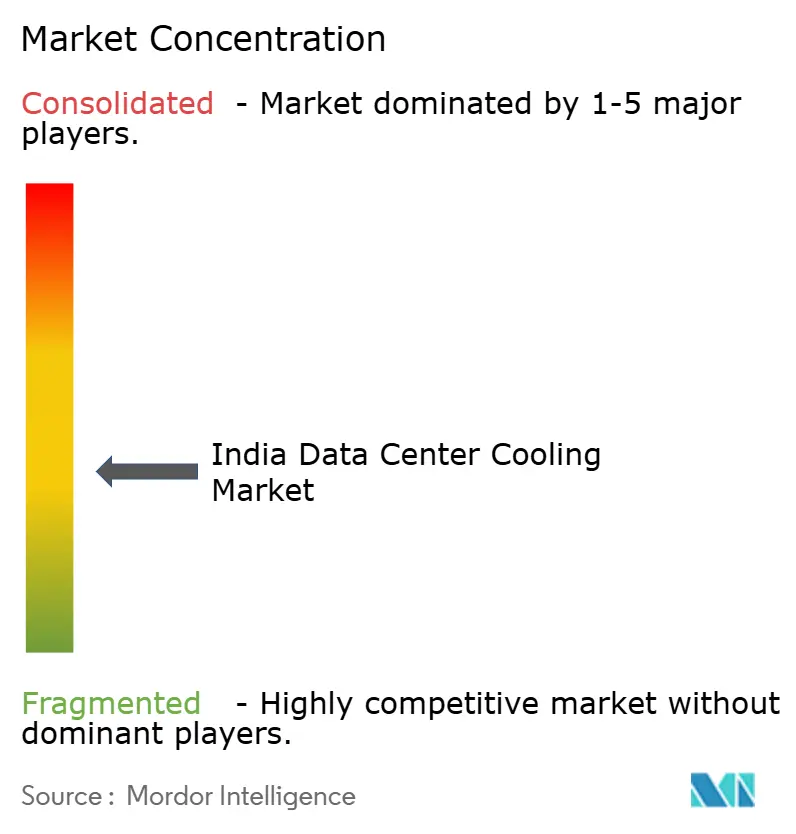
Der Wettbewerb erstreckt sich auf Systemanbieter und Wärmekomponentenspezialisten, wobei Vertiv Co., Stulz GmbH, Schneider Electric SE, Alfa Laval AB und Rittal GmbH & Co. KG zu den wichtigsten Marktteilnehmern zählen. Im Juni 2026 eröffnete STULZ India eine 352.000 Quadratfuß große Produktionsstätte in der Nähe von Sriperumbudur, Chennai – die 7. Produktionsstätte der Gruppe in Indien.[3] Die indische Betriebsgesellschaft der Gruppe, STULZ-CHSPL (India) Pvt. Ltd., berichtete im Juni 2026, dass sie unternehmenskritische Kühllösungen herstellt und ein landesweites 24-Stunden-Servicenetzwerk betreibt. Dieser Liefer- und Service-Fußabdruck schafft eine Markteintrittsbarriere, die über das Produktdesign hinausgeht, da ein neuer Marktteilnehmer Gerätelieferung und Vor-Ort-Service unterstützen muss, um Betreiber anzusprechen, die lokale Ausführungskompetenz suchen.
Am 18. Februar 2026 eröffnete Schneider Electric seine Motivair-Flüssigkühlfabrik in Bengaluru – die erste Motivair-Produktionsstätte in Indien und die dritte weltweit. Alfa Laval India fertigt gelötete Plattenwärmetauscher für die Hochlast-Rechenzentrumskühlung und Flüssigkühlkreisläufe. Das auf Indien ausgerichtete Angebot von Rittal umfasst Rechenzentrums-Kühlsysteme von Einheiten auf Raumebene bis hin zur Klimatisierung auf Rack-Ebene. Lokale Fertigung, Komponentenversorgung und Produktbreite von Raum bis Rack geben Käufern unterschiedliche Optionen für die Zuweisung der Verantwortung für thermische Systeme. Die Differenzierung der Anbieter hängt folglich von dem Anteil der thermischen Architektur einer Einrichtung ab, den jedes Unternehmen direkt liefern kann, wobei die Systemintegration als separate Wettbewerbsaufgabe verbleibt.
Die regulatorische Positionierung bietet Lieferanten eine weitere Möglichkeit, ihre technischen Angebote gegenüber Rechenzentrumsprojektteams zu differenzieren. Im August 2026 beschrieb Schneider Electric die Rechenzentrumsnormen des Bureau of Indian Standards (BIS) als freiwillig und erläuterte deren Verwendung beim Vergleich thermischer Architekturen. Diese Orientierungshilfe richtete sich an Betreiber, Berater, Planer und Auftragnehmer und erweiterte die Leistungsdiskussion über den Gerätehersteller hinaus. Für Herausforderer liegt die Chance darin, Kühl- und Ressourceneffizienz anhand gemeinsamer Maßstäbe nachzuweisen und die Qualität der Leistungsdokumentation zu einem potenziellen Wettbewerbsvorteil zu machen. Ein Spezialist kann diese gemeinsamen Maßstäbe nutzen, um ein leistungsbasiertes Angebot vergleichbar mit dem breiteren Geräteangebot eines etablierten Anbieters zu gestalten.
Marktführer im indischen Markt für Rechenzentrumskühlung
-
Vertiv Co.
-
Stulz GmbH
-
Schneider Electric SE
-
Alfa Laval AB
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Rechenzentrum Kühlungsmarkt Unternehmen in diesem Bericht
- Vertiv Co.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Kirloskar Chillers Pvt. Ltd.
- Johnson Controls Inc.
- Mitsubishi Electric Corp.
- Munters Group
- Eaton Corp. plc
- Prasa Infocom and Power Solutions Pvt. Ltd.
- Hitachi Energy Ltd.
- Blue Star Ltd.
- Delta Electronics (Delta Power Solutions India)
- Daikin Industries Ltd.
- Trane Technologies plc
- Asetek A/S
- Submer Technologies
- CoolTera Ltd.
- Climaveneta (Mitsubishi Electric Hydronics & IT Cooling Systems)
- Kaltra GmbH
- Green Revolution Cooling (GRC)
- Tark Thermal Solutions
Lesen Sie die Analyse der Indien Rechenzentrum Kühlung-Unternehmen
Wichtige Möglichkeiten für Marktteilnehmer
Dieser Vergleich trennt Möglichkeiten in KI-Kühlungsausrüstung, Leistungsverifizierung und Infrastrukturpartnerschaften. Am 7. August 2026 berichtete MeitY, dass indische Rechenzentren Flüssigkeitskühlung mit direktem Chip-Anschluss, adiabatische, Immersions- und geschlossene Flüssigkeitskühlungssysteme einführten, da die KI-Infrastruktur voranschritt. Diese Bandbreite schafft verschiedene Einstiegspunkte für Anbieter, die thermische Hardware liefern, und für Spezialisten, die Betreibern bei der Implementierung und Bewertung ihrer gewählten Kühlungsarchitektur helfen.
Marktmöglichkeiten-Tabelle
| Möglichkeit | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Hauptbarriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Fortschrittliche Kühlungspakete für KI-Installationen | KI-geführte Einführung mehrerer Kühltechnologien in Indien | Betreiber, die hochdichtes KI-Computing einsetzen | Flüssigkeitskühlungspakete mit definierten Einrichtungs- und Computing-Schnittstellen anbieten | Koordinierung von Einrichtungs- und Technologiekreisläufen | Anbieter fortschrittlicher Kühlungsausrüstung |
| Kühlungsleistungsverifizierung | Technologieeinführung erweitert den Bewertungsbedarf; BIS-Standards für Kühlungseffizienz und Wassernutzung bieten Referenzmaßstäbe | Betreiber, die fortschrittliche Kühlungsarchitekturen vergleichen | Kühlungseffizienz und Wassernutzungsleistung auf definierten Messgrenzen dokumentieren | Konsistente Messung über verschiedene Architekturen hinweg | Test-, Inbetriebnahme- und Kühlungsdienstleister |
| Kühlungsintegration innerhalb von Energieinfrastrukturprogrammen | Tata Power berichtete im Oktober 2026 über aktive Infrastruktur-Workstreams und ein Kühlungsangebot | Hyperscale- und fortschrittliche Rechenzentrum-Entwickler | Einen definierten thermischen Umfang mit einem Energieinfrastrukturpartner etablieren | Koordinierung von Strom-, Versorgungs- und Kühlungsverantwortlichkeiten | Tata Power und spezialisierte thermische Integrationspartner |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, fortschrittliche Kühlungsinstallationen mit der Dokumentation ihrer installierten Ressourcenleistung zu verbinden. Kühlungseffizienz- und Wassernutzungsstandards bieten eine spezifische Referenz für Verifizierungsarbeiten neben einem Ausrüstungsangebot. Test-, Inbetriebnahme- und Kühlungsdienstleister können diese Dokumentation verankern, sodass die Möglichkeit über Ausrüstungsverkäufer hinaus auf die Spezialisten ausgedehnt wird, die die installierte Leistung verifizieren.
Neueste Industrielle Entwicklungen in Indien Rechenzentrum Kühlungsmarkt
- Oktober 2026: Vertiv Co. schloss eine Hochdichte-Flüssigkühlung mit direktem Chip-Anschluss mit CapitaLand India Trust im CLDC Mumbai 01 in Airoli, Navi Mumbai, ab und unterstützte 30 MW der KI-Workloads eines Hyperscale-Kunden.
- September 2026: Swegon wurde ausgewählt, Kühlungs- und Luftbehandlungsausrüstung für ein großes Rechenzentrum-Projekt in Indien zu liefern.
- Juni 2026: STULZ India eröffnete eine 352.000 Quadratfuß große Produktionsstätte in der Nähe von Sriperumbudur, Chennai, seine 7. Produktionsstätte in Indien.
Indien Rechenzentrum Kühlungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für Rechenzentrumskühlung misst die jährlichen Ausgaben für Kühlausrüstung, -systeme und damit verbundene Dienstleistungen, die zur Wärmeabfuhr und zur Aufrechterhaltung thermischer Bedingungen in Rechenzentren eingesetzt werden. Er umfasst Transaktionen für in Indien befindliche Rechenzentren, wobei der Wert in USD angegeben wird.
Ausschlüsse aus dem Geltungsbereich: Allgemeine Gebäude-HLK-Anlagen, die hauptsächlich für Büros oder Nicht-Rechenzentrumsflächen genutzt werden, sowie Kühlanlagen, die außerhalb Indiens installiert sind, auch wenn sie von in Indien ansässigen Betreibern beschafft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscaler (eigene und gemietete)
- Unternehmen und Edge
- Colocation
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Kühltechnologie
- Luftbasierte Kühlung
- Kältemaschine und Economizer (DX-Systeme)
- CRAH
- Kühlturm (umfasst direkte, indirekte und zweistufige Kühlung)
- Sonstige
- Flüssigkeitsbasierte Kühlung
- Immersionskühlung
- Direct-to-Chip-Kühlung
- Rücktür-Wärmetauscher
- Luftbasierte Kühlung
- Nach Komponente
- Nach Dienstleistung
- Beratung und Schulung
- Installation und Einsatz
- Wartung und Support
- Nach Ausrüstung
- Nach Dienstleistung
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie das Press Information Bureau, die Software Technology Parks of India, die Unique Identification Authority of India und das Ministerium für Elektronik und Informationstechnologie liefern indienbezogene Belege für den Markt. Das Press Information Bureau berichtet über installierte Kapazitäten, Hochdichte-Racks sowie die Einführung von Direct-to-Chip-, adiabatischer, Immersions- und Closed-Loop-Kühlung, während die Software Technology Parks of India Tier-III-Einrichtungen und deren Rack-Kapazitäten in indischen Städten beschreibt. Transaktionsstatistiken der Unique Identification Authority of India und die Leitlinien des Ministeriums für Elektronik und Informationstechnologie zu staatlichen Rechenzentren helfen dabei, die Aktivität digitaler Dienste und die thermischen Anforderungen öffentlicher Einrichtungen – wie Präzisionsklimatisierung für Serverräume – zu charakterisieren.
Jahresberichte von Unternehmen, Investorenmaterialien, Projektankündigungen sowie seriöse indische Wirtschafts- und Technologiepresse können öffentliche Daten durch Lieferantenaktivitäten, Inbetriebnahmen von Einrichtungen, Ausrüstungsaufträge und Servicereichweite ergänzen. Diese Quellen dienen der Gegenprüfung und nicht als direkter Ersatz für Marktumsätze. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden indische Rechenzentrumsbetreiber und -entwickler, Anbieter von Kühlausrüstung und -systemen, Installations- und Wartungsdienstleister sowie Branchenspezialisten in den Bereichen Beschaffung und Anlagentechnik einschließen. Die Befragten würden nach Unternehmensgröße und Hierarchieebene ausgewählt, wobei die Fragen die Erkenntnisse aus Sekundärquellen zu Projektzeitplänen, Rack-Dichte, Technologiemix, Ausrüstungs- und Serviceumfang sowie realisierten oder angebotenen Preisen überprüfen. Widersprüchliche Antworten würden anhand von Projekt- und Unternehmensnachweisen geprüft, wobei ungelöste Lücken erfasst und mithilfe separater Nachfrage-, Anbieter- und Kanalindikatoren trianguliert würden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der jährlichen indischen Ausgaben für Kühlausrüstung, -systeme und -dienstleistungen für Rechenzentren und überprüft ausgewählte Gesamtwerte anhand von Lieferantenzusammenfassungen und stichprobenartigen Projektschätzungen, die auf Vertragswerten für Kühlsysteme basieren. Das Modell verfolgt Kapazitätserweiterungen von Rechenzentren und in Betrieb genommene IT-Last zur Dimensionierung der Neuinstallationsnachfrage, Rack-Anzahl und Rack-Leistungsdichte zur Abbildung der thermischen Intensität, den Mix aus Luft- und Flüssigkeitssystemen zur Schätzung der Technologieanteile, Ausrüstungs- und Servicevertragswerte zur Unterscheidung von Umsatzströmen sowie Projektzeitpläne zur Zuordnung der Ausgaben zum richtigen Jahr. Segmentanteile werden aus dem beobachteten Projekt- und Lieferantenmix nach Rechenzentrumstyp, Anlagentier, Kühltechnologie und Komponente aufgebaut, wobei der Wert dem relevanten Endnutzer-Kühlvertrag zugewiesen und eingebettete Komponenten einmalig gezählt werden. Die Szenarioanalyse führt alternative Kapazitäts-, Dichte- und Technologieeinführungspfade bis 2032 fort, während Primärbefragte die Richtung und den praktischen Bereich von Prognosen auf Variablenebene testen würden. Lücken bei Projektwert oder -zeitplan werden mit dokumentierten Bandbreiten behandelt und anhand unabhängiger Kapazitäts- und Lieferantenindikatoren überprüft.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreiberkapazitäten und Projektankündigungen mit Lieferantenangaben, öffentlichen Einrichtungsdaten und Marktindikatoren und untersuchen dann Ausreißer sowie Jahres-zu-Jahres- oder Quellen-zu-Quellen-Abweichungen im Hinblick auf Projektzeitpläne, Systemmix und Vertragsumfang. Eine zweite Überprüfung kontrolliert die Quellenrückverfolgbarkeit, Einheitenkonsistenz, Segmentgesamtwerte und die Behandlung gebündelter Ausrüstung und Dienstleistungen. Wesentliche Konflikte lösen eine gezielte Rückkontaktaufnahme mit relevanten Befragtentypen und eine Überprüfung der zugrunde liegenden Quellenbelege vor der Freigabe aus. Das Modell wird jährlich aktualisiert, zwischen den Zyklen angepasst, wenn wesentliche indische Kapazitäts-, Richtlinien-, Technologie- oder Versorgungsereignisse die Annahmen verändern, und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgröße des indischen Marktes für Rechenzentrumskühlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Markt für Rechenzentrumskühlung misst die jährlichen Ausgaben für Kühlausrüstung, -systeme und damit verbundene Dienstleistungen, die zur Wärmeabfuhr und zur Aufrechterhaltung thermischer Bedingungen in Rechenzentren eingesetzt werden.
Zu den wesentlichen Treibern von Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt Kapazitätserweiterungen von Rechenzentren und in Betrieb genommene IT-Last zur Dimensionierung der Neuinstallationsnachfrage, Rack-Anzahl und Rack-Leistungsdichte zur Abbildung der thermischen Intensität, den Mix aus Luft- und Flüssigkeitssystemen zur Schätzung der Technologieanteile, Ausrüstungs- und Servicevertragswerte zur Unterscheidung von Umsatzströmen sowie Projektzeitpläne zur Zuordnung der Ausgaben zum richtigen Jahr.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,05 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 2,05 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt dieser Schätzwert 45,3 % unter dem Wert dieses Berichts für 2027 von 3,75 Milliarden USD, zwei Jahre später. Das frühere Messjahr platziert ihn unterhalb des späteren Vergleichsjahres. |
| Globale Unternehmensberatung B | 1,24 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt dieser Schätzwert 66,9 % unter dem Wert dieses Berichts für 2027 von 3,75 Milliarden USD, zwei Jahre später. Das frühere Messjahr platziert ihn unterhalb des späteren Vergleichsjahres. |
Die Analysten von Mordor Intelligence triangulieren Betreiberkapazitäten und Projektankündigungen mit Lieferantenangaben, öffentlichen Einrichtungsdaten und Marktindikatoren und untersuchen dann Ausreißer sowie Jahres-zu-Jahres- oder Quellen-zu-Quellen-Abweichungen im Hinblick auf Projektzeitpläne, Systemmix und Vertragsumfang.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Rechenzentrum-Kühlungsmarkt und wie sind die Wachstumsaussichten?
Der Markt wird voraussichtlich von 2,99 Milliarden USD im Jahr 2026 auf 3,75 Milliarden USD im Jahr 2027 steigen und bis 2032 11,38 Milliarden USD erreichen, mit einer CAGR von 24,86 % über 2027–2032.
Was treibt die Kühlungsnachfrage in indischen Rechenzentren an?
Hyperscale-Ausbauten und dichteres Computing unterstützen die Nachfrage. Google legte im April 2026 den Grundstein für seinen KI-Hub in Visakhapatnam für ein Projekt bestehend aus 3 Rechenzentrum-Campussen.
Welche Technologie führt die Kühlungsausgaben in indischen Rechenzentren an?
Luftbasierte Kühlung hielt im Jahr 2026 einen Anteil von 65,85 % der indischen Rechenzentrum-Kühlungsausgaben. Flüssigkeitsbasierte Kühlung wird voraussichtlich mit einer CAGR von 26,7 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Bereich Rechenzentrum-Kühlung in Indien?
Zu den wichtigsten Teilnehmern gehören Vertiv Co., Stulz GmbH, Schneider Electric SE, Alfa Laval AB und Rittal GmbH & Co. KG.
Was ist die Kapitalkosten-Herausforderung für Flüssigkeitskühlung in indischen Rechenzentren?
Der Gruppen-CFO von Sify erklärte im Jahr 2026, dass Flüssigkeitskühlung etwa 1,3 Millionen USD pro MW hinzufügt. Je nach Vertrag kann Sify die Kosten tragen und sie den Kapazitätsgebühren hinzufügen, oder der Kunde investiert.
Welche indische Metropole hat die am schnellsten wachsenden Aussichten für Rechenzentrum-Kühlung?
Chennai sticht als am schnellsten wachsende Metropole hervor. STT GDC India berichtete im Februar 2026 über eine in Betrieb befindliche erste Phase von 7,2 MW auf seinem Siruseri-Campus mit einer Campus-Designkapazität von 45 MW.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Immersionskühlung in Rechenzentren Immersionskühlung im globalen Markt, unterteilt nach Typ, Kühlflüssigkeit und Anwendung.
- Indien Markt für KI-optimierte Rechenzentren Nachfrage nach KI-Einrichtungen in Indien, unterteilt nach Einrichtungstyp, Komponente und Tier.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Der US-Baumarkt, unterteilt nach Tier, Anlagengröße und Anlagentyp.