
Marktgröße und Marktanteil der Kühlcontainer-Schifffahrt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 10.48 Milliarden US-Dollar |
| Marktgröße (2031) | 12.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.81 % |
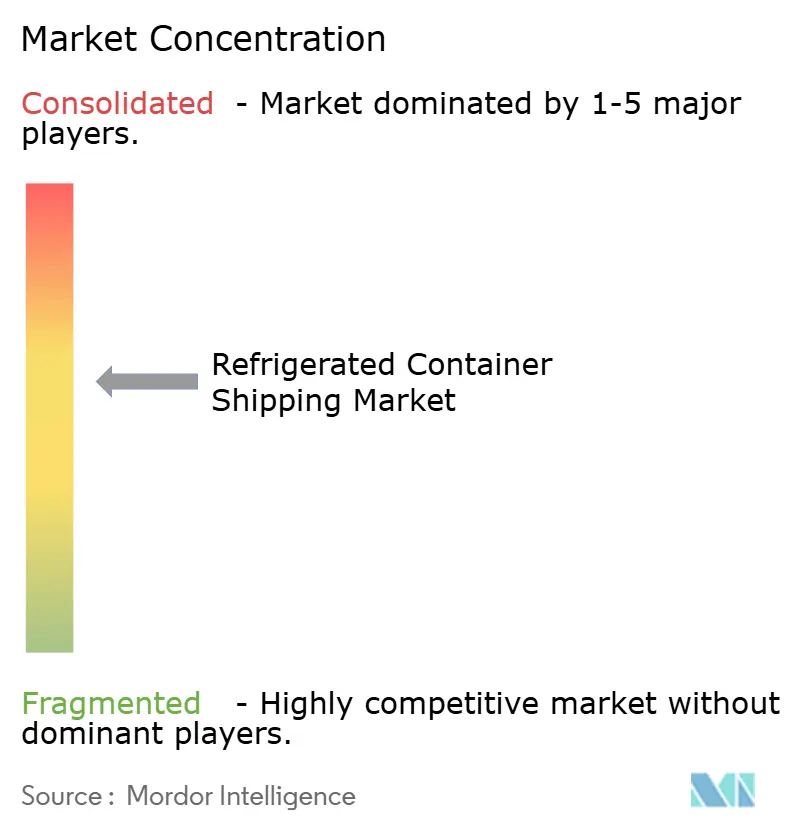
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Kühlcontainer-Schifffahrt von Mordor Intelligence
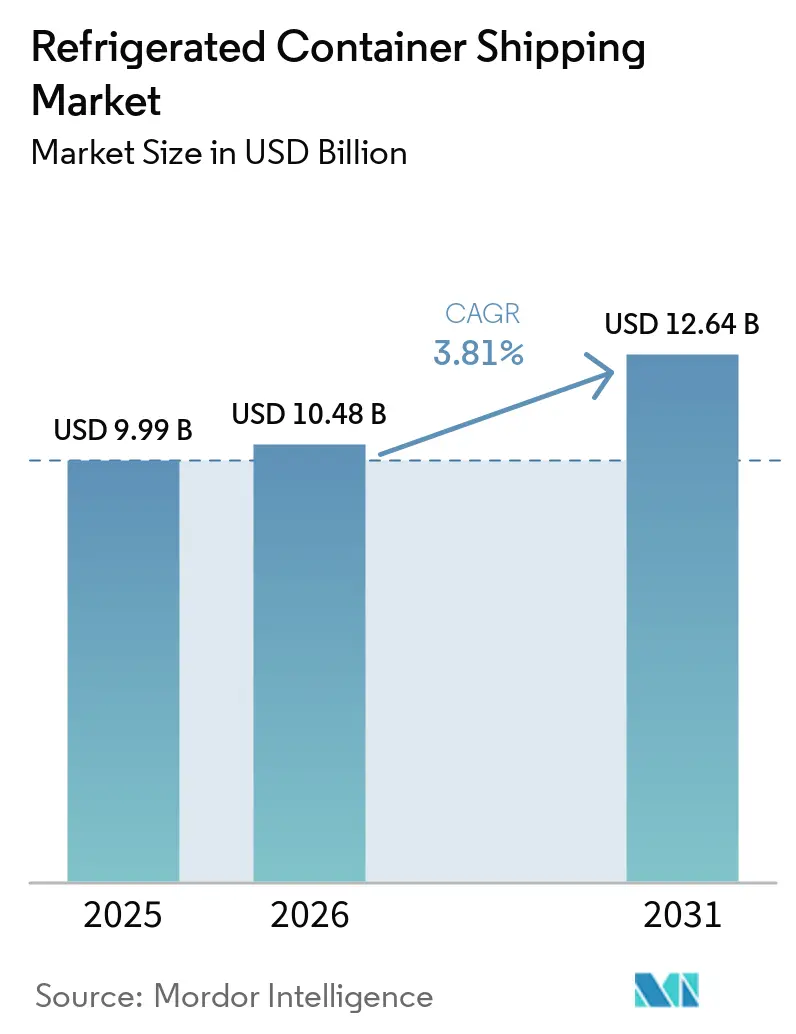
Der Markt für Kühlcontainer-Schifffahrt wird voraussichtlich von 9,99 Milliarden USD im Jahr 2025 auf 10,48 Milliarden USD im Jahr 2026 wachsen und bis 2031 12,64 Milliarden USD erreichen, was einer CAGR von 3,81 % zwischen 2026 und 2031 entspricht.
Das Wachstum wird durch den expandierenden Proteinhandel im Asien-Pazifik-Raum und durch regulatorische Rückenwind gestützt, die Kältetechnologie mit niedrigem Treibhauspotenzial begünstigen. Allerdings hat die jüngste Umleitung um den Suezkanal die effektive Kapazität verknappt und die Spotpreise erhöht, was Verlader einem Kostenvolatilitätsrisiko aussetzt. Investitionen in IoT-fähige Kühlcontainer nehmen zu, da Biologika, Zell- und Gentherapien sowie hochwertiges Frischobst und -gemüse Echtzeit-Telemetrie, eine Genauigkeit von ±0,25 °C und eine Blockchain-basierte Rückverfolgung der Lieferkette erfordern. Die Konsolidierung unter Leasinggebern und Reedereien, exemplarisch durch Textainer-Seaco und die Hapag-Lloyd-ZIM-Zusammenschlüsse, verlagert die Preissetzungsmacht in der Wertschöpfungskette nach oben, während die politisch getriebene Flottenmodernisierung in China und die F-Gas-Ausstiegsregelung der Europäischen Union die Betreiber zur Ausmusterung ineffizienter Ausrüstung zwingen. Da alternative intermodale Schienen-See-Korridore die Tür-zu-Tür-Transitzeiten verkürzen und Engpässe umgehen, diversifiziert sich der Markt für Kühlcontainer-Schifffahrt über seinen maritimen Kern hinaus und zwingt Reedereien dazu, multimodale Kühlketten-Übergaben mit nahtloser Transparenz zu koordinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus führten Seewege mit einem Marktanteil von 81,69 % im Jahr 2025; andere Modi werden bis 2031 voraussichtlich mit einer CAGR von 4,55 % wachsen.
- Nach Containergröße hielten High-Cube-Einheiten im Jahr 2025 einen Marktanteil von 47,79 % am Markt für Kühlcontainer-Schifffahrt und werden ihren Vorsprung bis 2031 mit einer CAGR von 4,01 % weiter ausbauen.
- Nach Temperaturbereich entfiel auf gekühlte Fracht im Jahr 2025 ein Anteil von 60,90 % an der Marktgröße der Kühlcontainer-Schifffahrt, während gefrorene Fracht bis 2031 mit einer CAGR von 3,86 % wächst.
- Nach Anwendung hielten Fleisch, Fisch und Geflügel im Jahr 2025 einen Marktanteil von 37,65 %; Pharmazeutika und Biowissenschaften wachsen am schnellsten mit einer erwarteten CAGR von 5,21 % bis 2031.
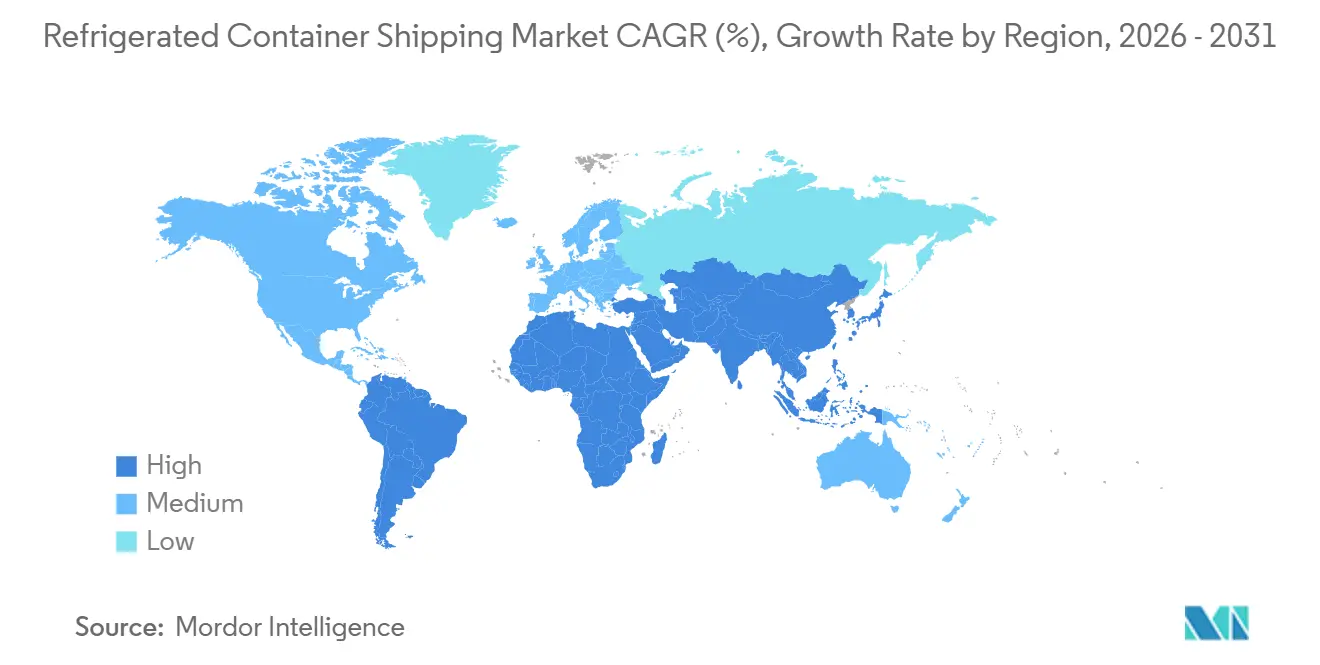
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,02 % und wird bis 2031 voraussichtlich mit einer CAGR von 4,10 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Handelsbeziehungen | +0.6% | Global, mit Schwerpunkt auf RCEP Asien-Pazifik und Lateinamerika-Asien-Korridoren | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach verderblichen Waren | +0.8% | Asien-Pazifik, Lateinamerika, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach temperatursensiblen Pharmazeutika | +0.9% | Global, mit Konzentration in Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Boomende grenzüberschreitende E-Grocery- und Meal-Kit-Abonnements | +0.4% | Europa, Nordamerika, urbaner Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu proteinreicher Ernährung im aufstrebenden Asien | +0.7% | Asien-Pazifik (China, Indien, Südostasien) | Mittelfristig (2–4 Jahre) |
| Klimawandelbedingte Verlagerung von Fischereien | +0.3% | Global, mit akuten Auswirkungen auf Südostasien, Südamerika, Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Handelsbeziehungen
Präferenzielle Zollrahmen wie RCEP ermöglichen es chinesischen Exporteuren, 92 % von Obst und Gemüse zu reduzierten Zöllen zu verschiffen, was Anfang 2026 zu einem Anstieg der Frischwarenexporte um 18,7 % im Jahresvergleich geführt hat. Express-Kühlcontainer-Verbindungen zwischen Guangxi und Ho-Chi-Minh-Stadt verkürzen die Transitzeit um bis zu zwei Tage und erzielen Kosteneinsparungen von 60–70 % gegenüber dem Luftweg, was die Kühlcontainer-Nachfrage von Langstrecken-Punkt-zu-Punkt-Modellen hin zu agilen innerasiatischen Zubringerverbindungen lenkt. Mexikos Produkte-Handel im Wert von 10 Milliarden USD nutzt die USMCA-Zollvereinfachungen und stärkt die Nord-Süd-Kühlcontainer-Korridore nach Nordamerika[1]. Die Anziehungskraft der Zolloptimierung und verkürzter Vorlaufzeiten richtet Flotten neu aus, wobei Reedereien Container in Richtung regionaler Hub-and-Spoke-Netzwerke und weg von überlasteten Hauptrouten umverteilen.
Steigende Nachfrage nach verderblichen Waren
Chinas Volumen in der Kühlketten-Logistik stieg 2025 auf 381,4 Millionen Tonnen, ein Zuwachs von 4,5 %, der durch Online-Lebensmittelplattformen angetrieben wird, die Lieferungen am selben Tag versprechen. Infrastrukturausbau in Städten niedrigerer Kategorien ermöglicht es nun, chilenische Kirschen auf 20-tägigen Routen unter kontrollierter Atmosphäre zu transportieren, ohne die Haltbarkeit zu gefährden. Die Importe von frischem gekühltem Fisch stiegen volumenmäßig um 97 %, da Käufer günstigere südostasiatische Lieferquellen erschlossen, was einen zweigeteilten Markt illustriert, in dem Massenströme Effizienz suchen, während Premiumfracht für garantierte Steckdosen zahlt. Diese Zweiteilung zwingt den Markt für Kühlcontainer-Schifffahrt dazu, Kapazitäten, Preisgestaltung und Serviceniveaus auf zwei unterschiedliche Wertpools zuzuschneiden.
Steigende Nachfrage nach temperatursensiblen Pharmazeutika
Temperaturabweichungen vernichten jährlich bis zu 50 % der weltweiten Impfstoffe, ein Verlust von 35 Milliarden USD, den die Branche nicht tolerieren will. Das Gesetz zur Sicherheit der Arzneimittellieferkette in den Vereinigten Staaten und die EU-BPP-Leitlinien verpflichten zur lückenlosen Temperaturprotokollierung und katalysieren Investitionen in intelligente Kühlcontainer mit einer Präzision von ±0,25 °C und Blockchain-Rückverfolgung. Während der Luftfracht noch immer 41 % der pharmazeutischen Kühlkettenvolumina bewegt, gewinnen maritime Optionen für Bulk-Wirkstoffe und planbare regionale Routen an Glaubwürdigkeit, wo niedrigere Kosten die Geschwindigkeit überwiegen[2]. Die Nachfrage nach integritätsgesicherten Containern verschafft etablierten Anbietern mit validierten Prozessen einen compliance-getriebenen Wettbewerbsvorteil.
Verlagerung hin zu proteinreicher Ernährung im aufstrebenden Asien
OECD-FAO-Projektionen sehen bis 2034 einen anhaltenden Anstieg des Fleisch- und Meeresfrüchtekonsums, wobei Brasilien 2025 2,9 Millionen Tonnen Rindfleisch exportiert und Chile mehr als 700.000 Tonnen Lachs verschifft, um den asiatischen Bedarf zu decken. Gefrierkontainer, die bei –18 °C bis –25 °C betrieben werden, bilden das Rückgrat dieser Warenströme, während Kühlcontainer Premium-Frischfleisch auf kürzeren Zyklen bedienen. Der Ernährungswandel steigert sowohl das Volumen als auch die Vielfalt der Kühlcontainer-Fracht und zwingt Reedereien, die Effizienz der Containerauslastung mit strengeren Hygiene- und Rückverfolgbarkeitsanforderungen in Einklang zu bringen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für die Wartung von Kühlcontainern | -0.5% | Global, mit akutem Druck in Schwellenmärkten mit begrenzter Kühlketteninfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Volatile Kühlcontainer-Frachtpreise in Verbindung mit Treibstoffzuschlägen | -0.6% | Global, mit höchster Volatilität auf Asien-Europa- und Transpazifik-Routen | Kurzfristig (≤ 2 Jahre) |
| Verderbnisrisiko durch Hafenstaus | -0.4% | Asien-Pazifik, Naher Osten, Nordamerika-Gatewayhäfen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cyberangriffe auf Kühlcontainer-Telemetrie | -0.2% | Global, mit Konzentration in digital vernetzten Flotten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für die Wartung von Kühlcontainern
Drehzahlvariable Lüfter und fortschrittliche Kompressoren können den Energieverbrauch um bis zu 20 % senken, dennoch verschlingen Überholung und Kalibrierung noch immer 10–20 % des jährlichen Einheitserlöses. Die EU-F-Gas-Verordnung und das US-amerikanische AIM-Gesetz beschleunigen den Umstieg auf natürliche Kältemittel wie R744, erhöhen den Kapitalbedarf und belasten kleine Betreiber[3]. Chinas Direktive vom Dezember 2025 zur Förderung kohlenstoffarmer Kühlketten zieht ebenfalls veraltete Fahrzeuge aus dem Verkehr, was die Amortisationszeiträume verkürzt, aber langfristige Effizienzgewinne verspricht.
Volatile Kühlcontainer-Frachtpreise in Verbindung mit Treibstoffzuschlägen
Die Spotpreise auf der Route Shanghai–Los Angeles schwankten im ersten Quartal 2026 zwischen 1.200 USD und 3.400 USD pro FEU, ein Ausschlag von 183 %, der durch Bunker-Zuschläge verstärkt wird, wenn Brent über 100 USD pro Barrel steigt. Nachdem fünf Allianzen am 1. März 2026 die Suezkanal-Transits eingestellt hatten, verlängerten Umwege über das Kap die Reisezeit um 10–15 Tage und ließen die Asien-Europa-Spotpreise um 12 % von Woche zu Woche steigen, was die Frischefenster einengte. Best Practice kombiniert heute 60–70 % vertraglich vereinbarte Kühlcontainer-Slots mit 30–40 % Spot-Tonnage und sieht Notfallbudgets in Höhe eines Zehntels der jährlichen Frachtausgaben vor, um teure Luftfracht-Umstellungen zu vermeiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
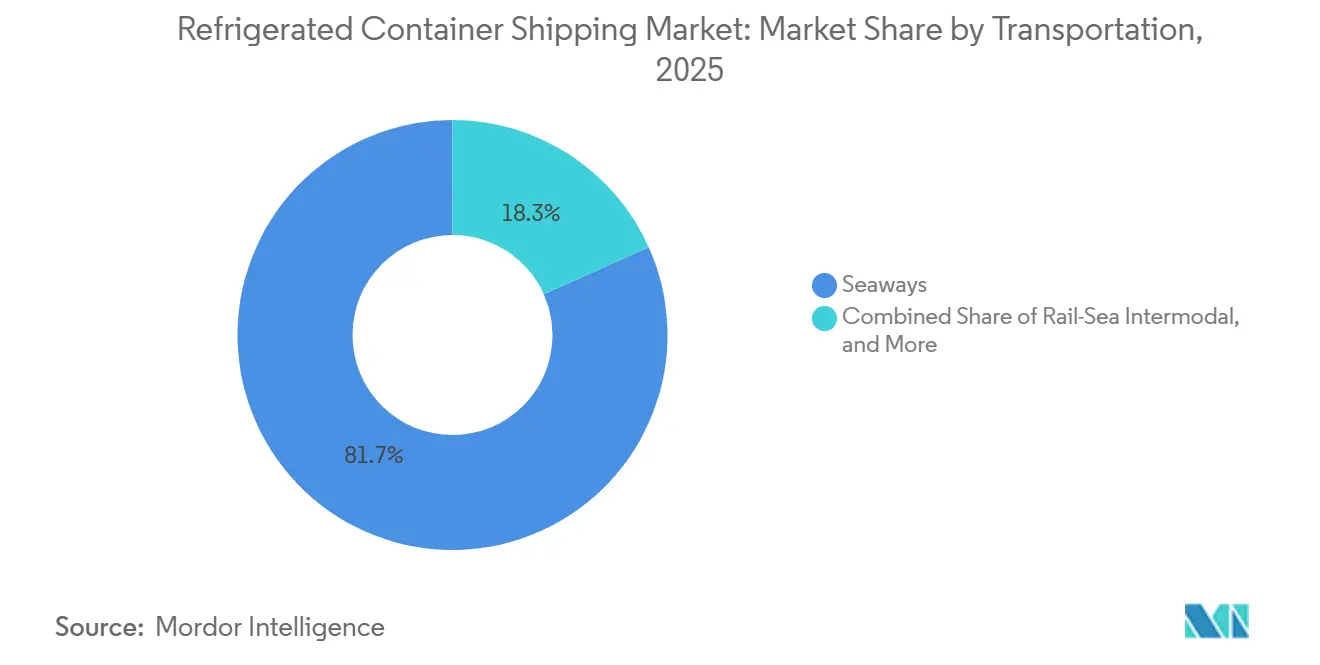
Maritime Skalierung trifft auf multimodales ExperimentierenSeewege hielten 2025 einen Marktanteil von 81,69 % und behaupteten ihre Vorrangstellung auf interkontinentalen Routen, wo der Markt für Kühlcontainer-Schifffahrt von der Kosteneffizienz pro Kilogramm profitiert. Der intermodale Schienen-See-Verkehr wird jedoch bis 2031 mit einer CAGR von 4,55 % wachsen, da China-ASEAN-Expressverbindungen die Tür-zu-Tür-Zeiten um bis zu zwei Tage verkürzen. Die Marktgröße der Kühlcontainer-Schifffahrt für nicht-maritime Modi bleibt bescheiden, zieht aber Investitionen in Schienen-Rampen mit Steckdosen und elektrische Stadtlastwagen an, was auf eine Verlagerung hin zu agilen, gemischten Netzwerken hindeutet. Ausrüstungsharmonisierung und Echtzeit-Koordination werden entscheidend, da die Kühlkettenintegrität bei Modusübergängen gefährdet sein kann[4].
Die modale Verlagerung beschleunigt sich, wenn geopolitische Spannungen die Seewege stören. Kap-Umwege auf Asien-Europa-Routen drängen Verlader trotz höherer Tarife in zentralasiatische Schienenkorridore, und die Durchdringung von Elektro-Lkw, die Mitte 2025 in China 35 % überstieg, erschließt emissionsfreie Letzte-Meile-Verbindungen in verschmutzten Megastädten. Dennoch bestehen Einschränkungen: begrenzte Fahrgestellpools, städtische Liefersperrzeiten und knappe Generatorkraftstoffinfrastruktur in Nebenhäfen riskieren Serviceunterbrechungen, sofern Reedereien nicht über alle Beteiligten hinweg koordinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Containergröße:
High-Cube-Nutzlastökonomie treibt die Akzeptanz voranHigh-Cube-Einheiten hielten 2025 einen Marktanteil von 47,79 % und wachsen mit einer CAGR von 4,01 %. Ihr um 13 % größeres Volumen senkt die Frachtkosten pro Kilogramm auf dichten Handelsrouten, was erklärt, warum Neubestellungen dieses Format bevorzugen, selbst bei einem Aufpreis von 5–15 %. Der Markt für Kühlcontainer-Schifffahrt für Standard-40-Fuß-Container besteht dort weiter, wo Brückendurchfahrtshöhen, Eisenbahntunnel im Inland oder Umschlagsgeräte auf dem Hof die Höhe von 9 Fuß 6 Zoll einschränken. Kleine Container behalten ihre Relevanz für E-Grocery- und pharmazeutische Probenströme, die Flexibilität über Skalierung stellen.
CIMC verkaufte im ersten Halbjahr 2025 92.000 TEU Kühlcontainer, mehr als eine Verdoppelung im Jahresvergleich, während Singamas kundenspezifische Bauten für Energiespeicherung und Mehrtemperaturdesigns beschleunigte. Diese Investitionen unterstreichen, wie die Größensegmentierung über dimensionale Kategorien hinaus zu einem Spektrum aus Isolierungsgraden, Türkonfigurationen und IoT-Paketen geworden ist, die die Gesamtbetriebskosten auf die Frachtanforderungen abstimmen.
Nach Temperaturbereich:
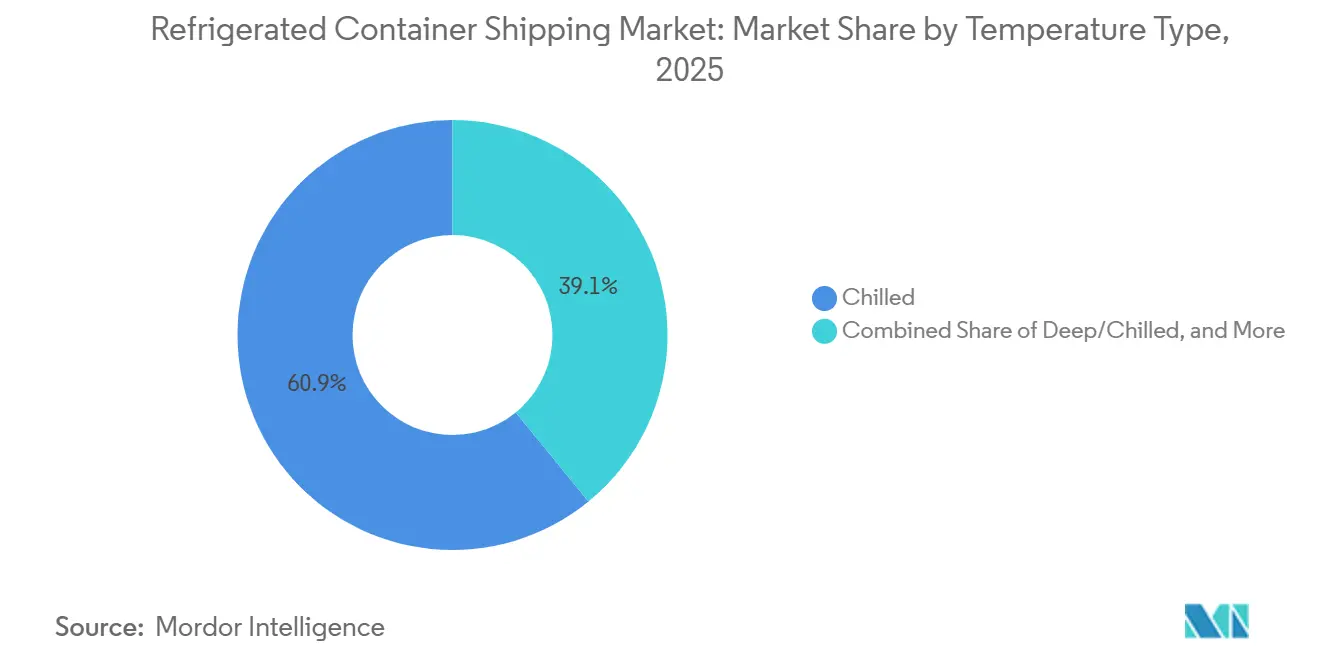
Gekühlte Fracht dominiert das Volumen, Gefrierfracht expandiertGekühlte Fracht erfasste 2025 60,90 % der Marktgröße und umfasst Frischprodukte, Milchprodukte und hochwertige Biologika. Gefrierfracht wächst mit einer CAGR von 3,86 % auf der Grundlage der Proteinnachfrage und logistischer Resilienz: Solltemperaturen von –18 °C tolerieren längere Liegezeiten und geben Verladern einen Puffer gegen Staus. Der Marktanteil der Kühlcontainer-Schifffahrt für gekühlte Container hängt von der Gleichmäßigkeit der Luftzirkulation und der Ethylenunterdrückung ab, was Reedereien dazu veranlasst, doppelte Verdampfer und Präzisionslüfter einzubauen.
Umgekehrt erfordern Gefriercontainer robuste Isolierung und höhere Kompressorleistungen, doch die Margenminderung wird durch die längere Haltbarkeit der Waren ausgeglichen. Mehrtemperatur-Kühlcontainer, die zwischen gekühlten und gefrorenen Modi umschalten können, gewinnen bei Drittlogistikanbietern an Beliebtheit, die die Rückfracht-Auslastung optimieren, obwohl die Technologie einen Aufpreis erfordert und die Wartungspläne verkompliziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Proteine führen, Pharma überholtFleisch, Fisch und Geflügel hielten 2025 einen Marktanteil von 37,65 % und einen entsprechenden Wertbeitrag. Lateinamerikanisches Rindfleisch nach China und chilenischer Lachs nach Japan dominieren die Gefrierrouten und bilden das Rückgrat planbarer Massenlieferungen. Pharmazeutika werden jedoch mit einer CAGR von 5,21 % am schnellsten wachsen und erhöhen die Anforderungen an validierte Routen, Rückverfolgungsdokumentation und Kühlcontainer-Telemetrie. Die Kühlcontainer-Schifffahrtsbranche umwirbt Biologika-Verlader nun mit Servicevereinbarungen, die Datenlücken von ≤15 Minuten und automatische Ausnahmewarnungen vorschreiben.
Der Gartenbau profitiert von verkürzten innerasiatischen Zubringerverbindungen, während Milchlieferungen empfindlich auf geringfügige Temperaturabweichungen reagieren, die mikrobiellen Verderb auslösen. Verarbeitete Lebensmittel nehmen eine Mittelposition ein und erfordern Kosteneffizienz und moderate Kontrolle. Das vielfältige Anwendungsspektrum zwingt Reedereien daher, die Flottenzusammensetzung und digitale Plattformen zu verfeinern, die Containerspezifikationen mit Frachtrisikoprofilen abgleichen.
Geografische Analyse
Markt für Kühlcontainer-Schifffahrt in APAC und Südamerika
Asien-Pazifik erwirtschaftete 41,02 % des Umsatzes im Jahr 2025 und wächst mit einem CAGR von 4,10 %. Chinas 277 Millionen m³ Kühlhauskapazität, die im Jahr 2025 um 5,53 % gestiegen ist, unterstützt die städtische Distribution in Städte niedrigerer Versorgungsstufen und absorbiert die Warenströme chilenischer Kirschen und südostasiatischer Fische. Elektro-Lkw machen bereits 35,8 % der chinesischen Kühlfahrzeugflotte im Straßenverkehr aus, reduzieren die Emissionen auf der letzten Meile und setzen Maßstäbe, an denen sich andere Schwellenmärkte orientieren.
Markt für Kühlcontainer-Schifffahrt in Nordamerika und Europa
Nordamerika kämpft mit einer schwächeren Importnachfrage: Die NRF prognostizierte die eingehenden Container für das erste Quartal 2026 mit 7 % unter dem Vorjahreswert, was die Kühlcontainervolumina im Bereich Frischware und Konsumgüter des täglichen Bedarfs direkt verringert. Europa sieht sich unterdessen mit längeren Umwegen um das Kap konfrontiert, doch Terminalausbauten in Le Havre und Hapag-Lloyds neuer Damietta-Hub mildern den Kapazitätsengpass, indem sie den Umschlag an Kühlcontainer-Steckdosen beschleunigen.
Markt für Kühlcontainer-Schifffahrt in Lateinamerika
Das Exportmodell Lateinamerikas macht 40 % der Kühlkettenachfrage aus. Die Umschlagvolumina im Polarport Veracruz stiegen Anfang 2025 um 57 %, was die Verfügbarkeit von Steckdosen und die Genset-Logistik unter Druck setzt. Brasiliens Rindfleisch und Chiles Lachs sind nahezu ausschließlich auf maritime Kühlcontainer angewiesen, was die regionalen Volkswirtschaften Frachtschocks aussetzt, gleichzeitig aber die Charternachfrage auch dann stützt, wenn die Märkte für Trockengut schwächeln.
Markt für Kühlcontainer-Schifffahrt im Nahen Osten und Afrika
Der Nahe Osten und Afrika tragen bescheidene Volumina bei, sind jedoch mit überproportionalen Risiken behaftet. AIS-Spoofing-Vorfälle in der Straße von Hormuz und Transitsperrungen durch den Suezkanal im Jahr 2026 trieben die Kriegsrisikoprämien auf 1.500 USD pro TEU, was die Reedereien zur Neuberechnung ihrer Servicerotationen zwang. Südafrikanische Zitrusfrüchte, die für Europa und Asien bestimmt sind, müssen nun mit größeren Puffern kalkuliert werden, während ostafrikanische Meeresfrüchte-Exporteure auf Charterflüge ausweichen, wenn die maritime Liegezeit die Haltbarkeit überschreitet.

Wettbewerbslandschaft
Konsolidierung verändert den Markt für Kühlcontainer-Schifffahrt. Textainers 5 Milliarden USD schwere Übernahme von Seaco im April 2026 bildete eine Flotte von 8,3 Millionen CEU, konzentrierte die Leasingkapazität und erhöhte die Containermieten. Tritons Kauf von Global Container International im Jahr 2025, der 500.000 TEU hinzufügte, signalisiert, dass Skalierung eine Voraussetzung für Verhandlungsmacht gegenüber Reedereikunden ist.
Auf der Reedereiseite wird Hapag-Lloyds 4 Milliarden USD schwige Übernahme von ZIM bis 2027 die fünftgrößte Reederei mit über 3 Millionen TEU und einem kühlcontainer-lastigen Lateinamerika-Fußabdruck schaffen. Maersks Bestellung vom Februar 2026 für acht methanol-fähige Schiffe mit 18.600 TEU und seine 90-prozentige Durchdringung mit intelligenten Containern unterstreichen eine Strategie der Technologieführerschaft. MSCs iReefer-Plattform, die 2025 eingeführt wurde, bietet lückenlose Überwachung von Temperatur, Luftfeuchtigkeit und Batterie und differenziert die Reederei durch Datentransparenz.
Auch Containerhersteller konsolidieren: CIMC kontrolliert mehr als 50 % der weltweiten Kühlcontainerproduktion und übt damit Spezifikationseinfluss auf die Wahl des Kältemittels und die IoT-Architektur aus. Ausrüstungs-OEMs schwenken auf Nachhaltigkeit um: Carriers halbelelektrische Vector S 15 reduziert den Dieselverbrauch um 20 %, und Thermo Kings E-Volution-Einheit vom März 2026 zielt auf emissionsfreie Stadtlieferungen ab. Insgesamt hängt der Wettbewerb weniger von reiner Kapazität als von differenzierten Serviceportfolios ab, die validierte Kühlkettenprozesse, digitale Transparenz und emissionsgerechte Anlagen verbinden.
Marktführer der Kühlcontainer-Schifffahrtsbranche
-
Almar Container Group
-
Seaco Srl
-
Ocean Network Express Pte. Ltd.
-
SeaCube Container Leasing Ltd.
-
A.P. Moller - Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kühlcontainer-Schifffahrt
- A.P. Moller-Maersk
- MSC Mediterranean Shipping Co. S.A.
- CMA CGM Group
- China International Marine Containers (CIMC) Group
- Hapag-Lloyd AG
- Ocean Network Express Pte. Ltd.
- ZIM Integrated Shipping Services Ltd.
- Triton International Ltd.
- Seaco Srl
- SeaCube Container Leasing Ltd.
- Singamas Container Holdings Ltd.
- BSL Containers Ltd.
- Almar Container Group
- Textainer Group Holdings Ltd.
- Daikin Reefer
- Carrier Transicold Container Refrigeration
- Thermo King Marine
- Klinge Corp.
- Hyundai Translead
- Dong Fang International Container (DFIC)
- Polar Leasing Inc.
- C & C Reefer Services
Lesen Sie die Analyse der Kühlcontainer-Schifffahrt-Unternehmen

Recent Industry Developments in Markt für Kühlcontainer-Schifffahrt
- März 2026: Thermo King brachte die elektrische Lkw-Kälteeinheit E-Volution für emissionsfreie Stadtlieferungen auf den Markt.
- Februar 2026: Hapag-Lloyd vereinbarte die Übernahme von ZIM für mehr als 4 Milliarden USD, mit geplantem Abschluss bis Ende 2026 vorbehaltlich der behördlichen Genehmigung.
- Januar 2026: Utility Trailer und Schmitz Cargobull stellten hybride Trailer-Kälteeinheiten vor, die elektrische und Dieselkraft für Langstreckenrouten kombinieren.
- Dezember 2025: Hapag-Lloyd bestellte acht 4.500-TEU-Dual-Fuel-Methanolschiffe von CIMC Raffles für 500 Millionen USD, um seine Klimaziele für 2030 voranzutreiben.


Berichtsumfang des globalen Marktes für Kühlcontainer-Schifffahrt
| Seewege |
| Sonstige |
| Kleine Container |
| Große Container |
| High-Cube-Container |
| Gekühlt |
| Gefroren |
| Gartenbau (Frisches Obst und Gemüse) |
| Milchprodukte (Milch, Speiseeis, Butter usw.) |
| Fleisch, Fisch und Geflügel |
| Verarbeitete Lebensmittelprodukte |
| Pharmazeutika und Biowissenschaften |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Transportmodus | Seewege | |
| Sonstige | ||
| Nach Containergröße | Kleine Container | |
| Große Container | ||
| High-Cube-Container | ||
| Nach Temperaturbereich | Gekühlt | |
| Gefroren | ||
| Nach Anwendung | Gartenbau (Frisches Obst und Gemüse) | |
| Milchprodukte (Milch, Speiseeis, Butter usw.) | ||
| Fleisch, Fisch und Geflügel | ||
| Verarbeitete Lebensmittelprodukte | ||
| Pharmazeutika und Biowissenschaften | ||
| Sonstige Anwendungen | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kühlcontainer-Schifffahrt?
Der Markt wird im Jahr 2026 auf 10,48 Milliarden USD geschätzt und soll bis 2031 12,64 Milliarden USD erreichen.
Welche Region hat den größten Anteil am Kühlcontainer-Handel?
Asien-Pazifik führt mit 41,02 % des globalen Umsatzes und wächst mit einer CAGR von 4,10 %.
Wie schnell wachsen High-Cube-Kühlcontainer?
High-Cube-Einheiten, die bereits einen Anteil von 47,79 % halten, werden bis 2031 mit einer CAGR von 4,01 % wachsen.
Welches Segment ist die am schnellsten wachsende Anwendung?
Pharmazeutika und Biowissenschaften werden voraussichtlich mit einer CAGR von 5,21 % wachsen, bedingt durch strengere Temperaturkontrollvorschriften.
Wie wirken sich geopolitische Störungen auf die Routenplanung aus?
Umwege um den Suezkanal verlängern Asien-Europa-Reisen um 10–15 Tage, treiben die Preise in die Höhe und verkürzen die Frischefenster für verderbliche Waren.
Welche Unternehmensschritte gestalten die Wettbewerbslandschaft neu?
Die Konsolidierung von Textainer und Seaco, die Fusion von Hapag-Lloyd und ZIM sowie MSCs iReefer-Plattform definieren Geräteverfügbarkeit, Kapazität und digitale Transparenz neu.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

