
Marktgröße und Marktanteil der Fitness- und Freizeitsportzentren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 159.39 Milliarden US-Dollar |
| Marktgröße (2031) | 235.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.12 % |
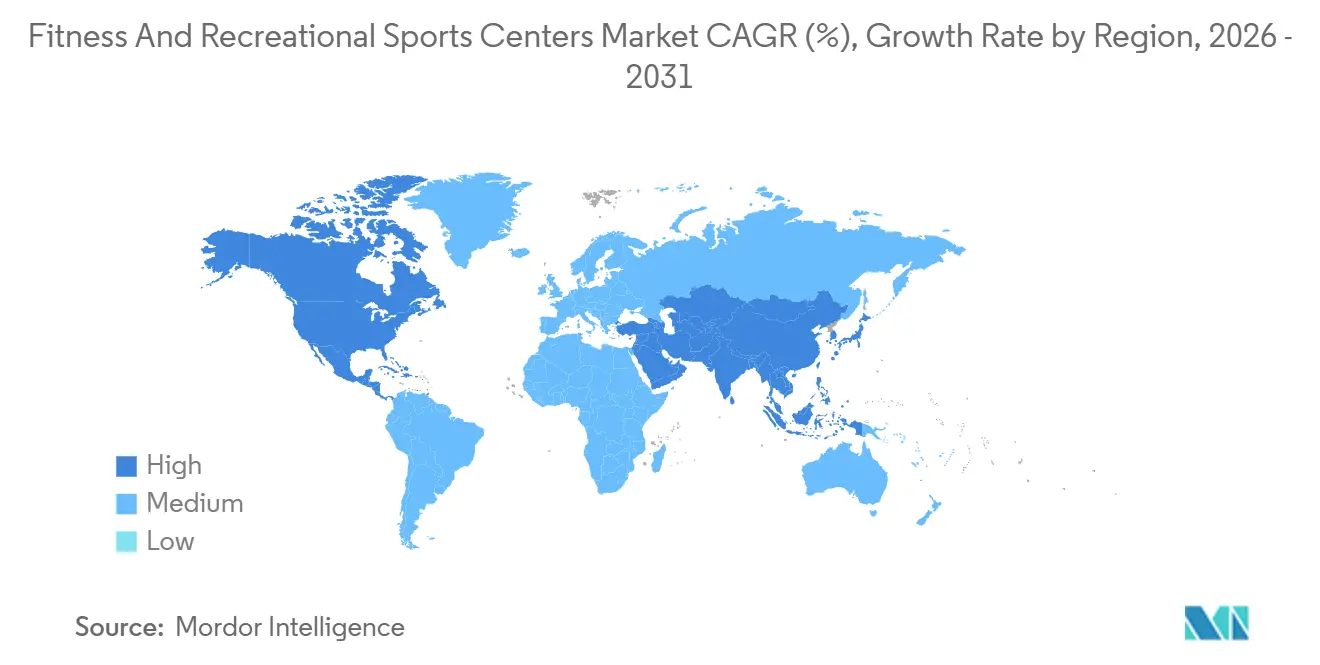
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
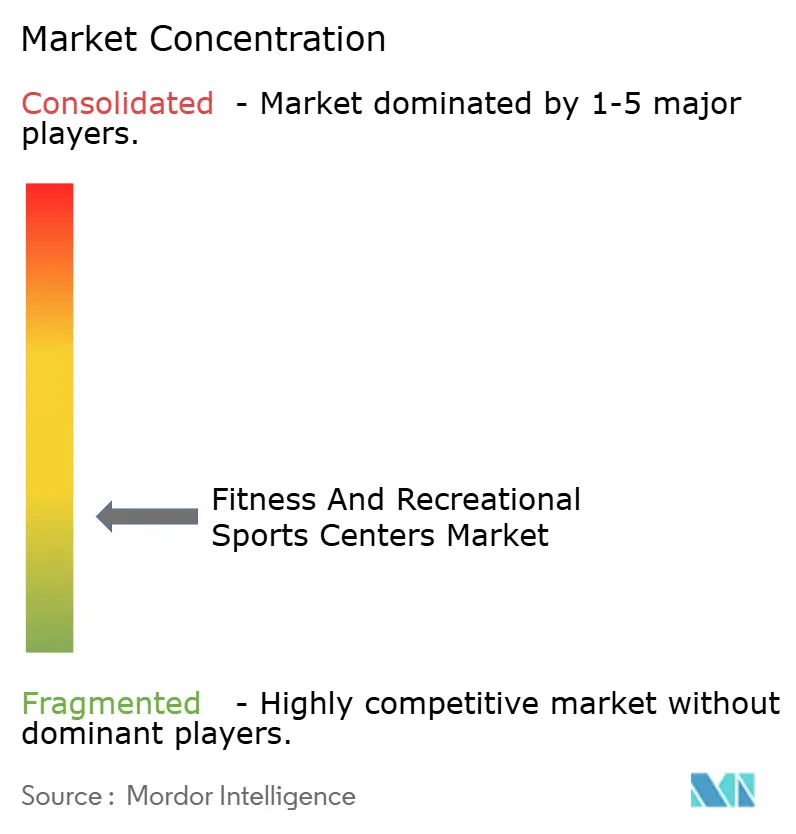
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fitness- und Freizeitsportzentren von Mordor Intelligence
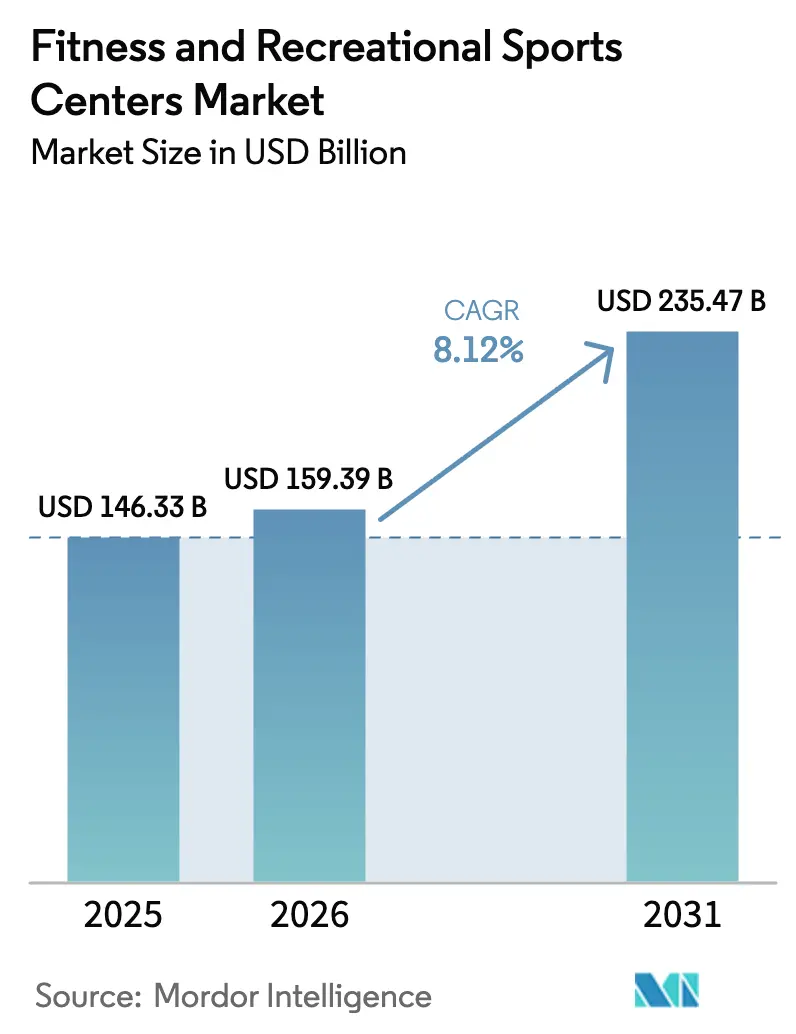
Die Marktgröße für Fitness- und Freizeitsportzentren wurde im Jahr 2025 auf 146,33 Milliarden USD geschätzt und soll von 159,39 Milliarden USD im Jahr 2026 auf 235,47 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,12 % während des Prognosezeitraums (2026 bis 2031). Die robuste Expansion ist darauf zurückzuführen, dass Verbraucher einen wachsenden Anteil ihrer Haushaltsbudgets für präventive Gesundheitsversorgung aufwenden, angetrieben durch staatliche Vorgaben, die regelmäßige körperliche Aktivität belohnen. Betreiber, die das Engagement ihrer Mitglieder zertifizieren, erschließen nun quasi-öffentliche Einnahmequellen und schützen so ihre Cashflows vor konjunkturellen Schocks. Die Formatfragmentierung verschärft die Wettbewerbstaktiken; Boutique-Studios erzielen Premiumpreise, während große Ketten ihre Skalierung durch günstige Mitgliedschaften verteidigen. Die digitale Integration verwandelt Einrichtungen in Datenplattformen und ermöglicht algorithmische Kapazitätsplanung sowie ergebnisbasierte Preisgestaltung. Das parallele Wachstum von betrieblichen Wellness-Programmen und präventiver Seniorenversorgung erweitert die Beschaffungsmöglichkeiten, da Arbeitgeber und Versicherer nutzungsgebundene Verträge mitfinanzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Einrichtungstyp hielten Fitnessstudios und Gesundheitsclubs im Jahr 2025 einen Marktanteil von 41,15 % am Markt für Fitness- und Freizeitsportzentren, während Yoga-Studios auf dem Weg sind, bis 2031 einen CAGR von 8,53 % zu verzeichnen.
- Nach Endnutzer generierten Erwachsene im Jahr 2025 46,26 % des Umsatzes, während das Segment der Kinder voraussichtlich bis 2031 mit einem CAGR von 9,24 % wachsen wird.
- Nach Serviceart trugen Mitgliedschaften im Jahr 2025 91,35 % zum Umsatz bei, während Personal Training und Unterweisungsdienstleistungen mit einem CAGR von 8,75 % bis 2031 voranschreiten.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 38,44 %; Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 9,43 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Gesundheit und Wohlbefinden | +1.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum von Boutique- und spezialisierten Formaten | +1.5% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung betrieblicher Wellness-Programme | +1.2% | Nordamerika, Europa, Singapur, Japan, Australien | Mittelfristig (2–4 Jahre) |
| Digitale Integration und intelligentes Fitness | +1.0% | Global, angeführt von Nordamerika und Technologiezentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung und präventive Nutzung | +0.9% | Europa, Nordamerika, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Wachsende Beteiligung am Amateursport | +0.7% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Gesundheit und Wohlbefinden
Die Ausgabenmuster der Haushalte verschieben sich, da präventive Gesundheitsversorgung zunehmend mit kurativen medizinischen Ausgaben gleichgesetzt wird und Fitnesszentren von optionalen Lifestyle-Dienstleistungen zu wesentlicher Gesundheitsinfrastruktur werden. Die Initiative „Active People, Healthy Nation” der Centers for Disease Control and Prevention (CDC) zielt darauf ab, bis 2027 27 Millionen Teilnehmer zu gewinnen, und ermutigt Fitnessstudiobetreiber, biometrische Tracking-Technologien einzusetzen, um die Einhaltung von Vorschriften und die Berichterstattung im Bereich der öffentlichen Gesundheit zu unterstützen[1]Quelle: Centers for Disease Control and Prevention, „Active People, Healthy Nation,” CDC.GOV. Im Jahr 2024 schätzte die Weltgesundheitsorganisation, dass körperliche Inaktivität die Weltwirtschaft jährlich 300 Milliarden USD an Gesundheitsausgaben kostet, was Regierungen in Ländern wie Deutschland, Singapur und Australien dazu veranlasste, Steuergutschriften zu testen, die an nachgewiesene Fitnessstudiobesuche geknüpft sind[2]Quelle: Weltgesundheitsorganisation, „Physical Activity,” WHO.INT. Diese politische Verschiebung rahmt Mitgliedsbeiträge effektiv als quasi-öffentliche Finanzierung um, verringert die Abhängigkeit der Betreiber von diskretionären Verbraucherausgaben und trägt dazu bei, die Einnahmen in wirtschaftlichen Abschwungphasen zu stabilisieren.
Wachstum von Boutique- und spezialisierten Fitnessformaten
Boutique-Fitnessstudios erzielen überproportionales Umsatzwachstum, indem sie das traditionelle Fitnessstudiomodell in instruktorgeführte, formatspezifische Kurse aufgliedern, die Preisaufschläge von 40–60 % gegenüber Mitgliedschaften in großen Ketten erzielen. Xponential Fitness betrieb im dritten Quartal 2024 weltweit 3.150 Studios und meldete systemweite Umsätze von 405,8 Millionen USD, ein Anstieg von 9 % im Jahresvergleich. Marken wie Club Pilates, CycleBar und StretchLab zielen auf unterschiedliche biomechanische Nischen ab. Das Franchise-Modell verlagert das Immobilienrisiko auf Lizenznehmer, während die Instruktorzertifizierung und die datengesteuerte Kursplanung zentralisiert werden, was eine schnelle Expansion ohne Belastung der Bilanz ermöglicht. Yoga-Studios werden voraussichtlich bis 2031 mit einem CAGR von 8,53 % wachsen, dem schnellsten unter allen Einrichtungstypen, da betriebliche Wellness-Programme zunehmend Achtsamkeit mit Krafttraining kombinieren, um Burnout zu bekämpfen. Gleichzeitig haben F45 Training und Orangetheory Fitness HIIT-Formate skaliert, indem sie tragbare Herzfrequenzmessgeräte integriert haben, die die Leistung spielerisch gestalten, und Echtzeit-Daten sowie Ranglisten nutzen, um Engagement, Bindung und Netzwerkeffekte zu fördern.
Ausweitung betrieblicher Wellness-Programme
Arbeitgeber integrieren Fitnesssubventionen in Gesamtvergütungspakete, um die Kostensteigerung im Gesundheitswesen zu mindern und Fehlzeiten zu reduzieren – ein Trend, der dazu beiträgt, die Auslastung der Einrichtungen in wirtschaftlich volatilen Zeiten zu stabilisieren. Die Belegschaftsstudie von PwC aus dem Jahr 2024 ergab, dass 68 % der multinationalen Unternehmen nun Fitnessstudio-Erstattungen oder betriebseigene Fitnesseinrichtungen anbieten, gegenüber 42 % im Jahr 2020. Fortune-500-Unternehmen wenden durchschnittlich 800 USD pro Mitarbeiter und Jahr für Wellness-Leistungen auf. Life Time Fitness berichtete, dass Unternehmenspartnerschaften im Jahr 2024 für 22 % der neuen Mitgliedschaften verantwortlich waren, wobei Verträge auf Nutzungsschwellenwerten basieren, die die Preisgestaltung an das dokumentierte Mitarbeiterengagement knüpfen, anstatt pauschale Pro-Kopf-Gebühren zu erheben. Diese Verlagerung von kopfzahlbasierter zu ergebnisbasierter Preisgestaltung belohnt Betreiber, die in biometrisches Tracking und digitale Check-in-Systeme investieren, die prüfungssichere Anwesenheitsdaten generieren. Das Health Promotion Board von Singapur weitete seinen betrieblichen Wellness-Zuschuss im Jahr 2025 aus und deckt bis zu 50 % der Kosten für Fitnessprogramme für Arbeitgeber ab, die messbare Reduzierungen des Body-Mass-Index oder des Blutdrucks ihrer Mitarbeiter nachweisen[3]Quelle: Health Promotion Board, „Corporate Wellness Grants,” HPB.GOV.SG. Solche öffentlich-privaten Kofinanzierungsmodelle entstehen in Japan, Australien und den Niederlanden und schaffen Beschaffungsrückenwind für Ketten, die in der Lage sind, Verträge mit mehreren Interessengruppen und Compliance-Berichterstattung zu navigieren.
Digitale Integration und Einführung von intelligentem Fitness
Vernetzte Geräte und die Integration von Wearables gestalten Fitnessstudios zu datengesteuerten Plattformen um und ermöglichen es Betreibern, Leistungseinblicke zu monetarisieren und gleichzeitig Bindungsstrategien auf individueller Ebene anzupassen. Im Jahr 2024 kündigte Planet Fitness Pläne an, 1.200 Standorte mit IoT-fähigen Kardiogeräten nachzurüsten, die mit Apple Watch, Fitbit und Garmin kompatibel sind, sodass Mitglieder ihre Trainingseinheiten standortübergreifend verfolgen und algorithmisch generierte Trainingsempfehlungen erhalten können. Dieses Maß an Interoperabilität hilft, eine Hauptursache für Mitgliederverluste zu bekämpfen – ungleichmäßigen Gerätezugang –, indem es ein dynamisches Kapazitätsmanagement unterstützt und Mitglieder durch Push-Benachrichtigungen zu weniger ausgelasteten Zeitfenstern lenkt. Peloton hat seinen Fokus ebenfalls von hardwaregetriebenem Wachstum auf B2B-Partnerschaften verlagert und bis Mitte 2024 vernetzte Fahrräder und Laufbänder in 800 Hotelfitnessräumen und 200 betrieblichen Fitnesszentren installiert, um wiederkehrende Softwarelizenzeinnahmen zu erzielen, angesichts einer schwächeren Direktnachfrage von Verbrauchern. Boutique-Studios setzen ebenfalls auf intelligente Spiegel und KI-basierte Haltungskorrekturwerkzeuge, die biomechanisches Echtzeit-Feedback liefern, Premiumpreise unterstützen und verletzungsbedingte Haftungsrisiken reduzieren. Gleichzeitig werden biometrische Check-in-Systeme mit Gesichtserkennung oder Fingerabdruckscans in Zahlungsplattformen integriert, was das Onboarding vereinfacht und die Personalkosten an der Rezeption um 30–40 % senkt – ein bedeutender Margenvorteil an hochpreisigen städtischen Standorten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anforderungen an Kapitalinvestitionen | -1.1% | Global, am stärksten in hochpreisigen städtischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Trainer und Mitarbeiter | -0.8% | Nordamerika, Europa, entwickelte Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorische und Lizenzierungsherausforderungen | -0.6% | Europa, Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Saisonale und regionale Nachfrageschwankungen | -0.4% | Nordamerika, Europa, saisonale Tourismusmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anforderungen an Kapitalinvestitionen
Hohe Anlaufkosten für Einrichtungen – einschließlich Immobilien, Ausstattung und Technologieinfrastruktur – schaffen erhebliche Markteintrittsbarrieren, konzentrieren den Marktanteil bei kapitalstarken Ketten und begrenzen die Expansion in Sekundärstädte. Ein mittelgroßes Fitnessstudio mit einer Fläche von 929–1.394 Quadratmetern erfordert in der Regel eine Anfangsinvestition von 500.000 bis 1,5 Millionen USD, wobei Kardio- und Kraftgeräte basierend auf Branchenbenchmarks von Geräteherstellern und Immobilienberatern etwa 30–40 % der Gesamtkosten ausmachen. Während Boutique-Studios insgesamt geringere Kapitalaufwendungen erfordern, sind ihre Kosten pro Quadratmeter aufgrund spezieller Anforderungen wie Bodenbeläge, Spiegel und Audiosysteme höher. Ein Yoga-Studio mit einer Fläche von etwa 186 Quadratmetern erfordert beispielsweise in der Regel 150.000–300.000 USD an Ausbaukapital. Langfristige Mietverträge in erstklassigen städtischen Lagen erstrecken sich oft über 10 Jahre und beinhalten persönliche Bürgschaften, die Franchisenehmer einem anhaltenden Abwärtsrisiko aussetzen, wenn das Mitgliedschaftswachstum hinter den Erwartungen zurückbleibt. Zusätzliche Kosten im Zusammenhang mit Upgrades für intelligente Fitnessstudios – einschließlich IoT-fähiger Geräte, biometrischer Zugangssysteme und integrierter Zahlungsplattformen – können Renovierungsbudgets um 100.000–250.000 USD erhöhen, was es für Budgetbetreiber ohne klare Belege für verbesserte Mitgliederbindung schwer rechtfertigen lässt. Obwohl GeräteFinanzierungen und Sale-Leaseback-Modelle immer häufiger werden, haben die Zinsschwankungen in den Jahren 2024–2025 die Kreditkosten erhöht, die Renditen an neuen Standorten gedrückt und die Expansionspläne regionaler Ketten verlangsamt.
Regulatorische und Lizenzierungsherausforderungen
Fragmentierte regulatorische Rahmenbedingungen in verschiedenen Ländern verursachen erheblichen Verwaltungsaufwand und können den Markteintritt verlangsamen, insbesondere für Ketten, die eine länderübergreifende Expansion anstreben. Innerhalb der Europäischen Union variieren die Standards für Fitnesseinrichtungen stark: Deutschland schreibt jährliche Inspektionen durch TÜV-zertifizierte Prüfer vor, Frankreich verlangt während der Betriebszeiten ständig anwesendes CPR-geschultes Personal, und Spanien setzt Belüftungsstandards basierend auf Belegungsgraden durch. ISO-9001-Qualitätszertifizierungen werden zunehmend notwendig für Betreiber, die öffentliche Aufträge oder Erstattungen durch Krankenversicherungen anstreben, aber der 12- bis 18-monatige Auditprozess und Beratungsgebühren von 20.000–50.000 USD schrecken oft kleinere, unabhängige Betreiber ab. In Indien unterscheiden sich die Lizenzierungsanforderungen je nach Bundesstaat. Maharashtra verlangt Brandschutzgenehmigungen, die 6–9 Monate in Anspruch nehmen können, während Karnataka Umweltgenehmigungen für Einrichtungen über 465 Quadratmeter vorschreibt. In China knüpft die Allgemeine Verwaltung für Sport Betriebslizenzen an Trainer-Mitglieder-Verhältnisse (mindestens ein zertifizierter Trainer pro 100 Mitglieder) und schreibt das Vorhandensein von Notfallmedizinausrüstung, wie automatisierten externen Defibrillatoren, in Einrichtungen mit mehr als 2.000 Quadratmetern vor, was Betreiber mit staatlicher Unterstützung bevorzugt. Die Kosten für Haftpflichtversicherungen steigen auch in Nordamerika und Europa, angetrieben durch Rechtsstreitigkeiten im Zusammenhang mit Geräteverletzungen und Aufsichtsmängeln. Für ein mittelgroßes Fitnessstudio liegen die jährlichen Prämien typischerweise zwischen 10.000 und 30.000 USD, was die finanzielle Belastung durch die Einhaltung von Vorschriften erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einrichtungstyp:
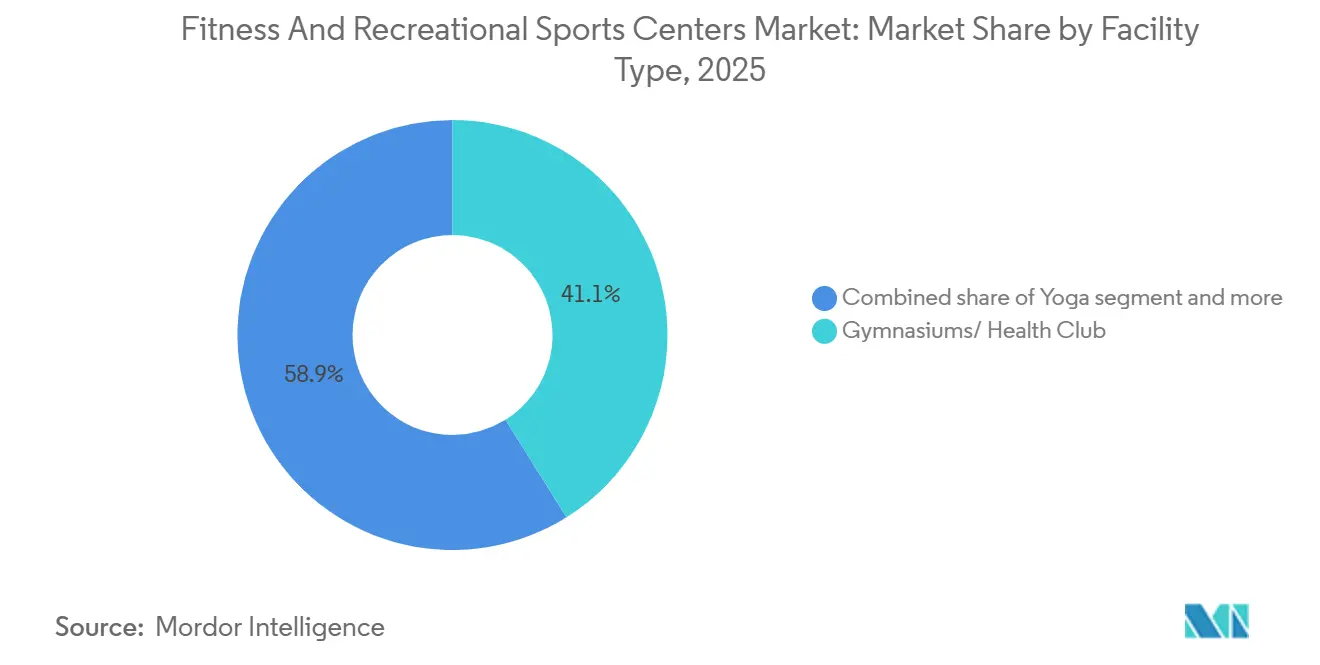
Boutique-Formate gestalten die Dominanz traditioneller Fitnessstudios umFitnessstudios und Gesundheitsclubs hielten im Jahr 2025 einen Marktanteil von 41,15 %, angetrieben durch ihre Fähigkeit, umfangreiche Ausstattung und generationsübergreifende Programme unter einem Dach anzubieten. Gleichzeitig wachsen Yoga-Studios bis 2031 mit einem CAGR von 8,53 %, dem schnellsten unter allen Einrichtungstypen, da betriebliche Wellness-Programme zunehmend Achtsamkeitstraining mit traditionellem Krafttraining kombinieren. Xponential Fitness, das Club Pilates, CycleBar, StretchLab und YogaSix franchisiert, betrieb bis zum dritten Quartal 2024 weltweit 3.150 Studios und meldete systemweite Umsätze von 405,8 Millionen USD, ein Anstieg von 9 % im Jahresvergleich, was zeigt, wie spezialisierte Formate Premiumpreise und schnelles Franchisewachstum unterstützen. Aerobic-Tanzstudios, einschließlich Zumba-, Barre- und Tanzkardio-Formate, profitieren von der Viralität auf TikTok, wo nutzergenerierte Choreografievideos Probemitgliedschaften bei Verbrauchern der Generation Z und Millennials anregen. Handball-Einrichtungen bleiben in Europa und Südamerika konzentriert, wo kommunale Mitfinanzierung die Kapitalanforderungen der Betreiber senkt, während Racketsportarten eine Wiederbelebung erleben, angetrieben durch das 158-prozentige Teilnahmewachstum beim Pickleball in den USA von 2020 bis 2024, was Betreiber dazu veranlasst, ungenutzte Tennisplätze umzuwidmen (SFIA)[4]Quelle: Sports & Fitness Industry Association, „2024 Participation Report,” SFIA.ORG.
Schwimmanlagen expandieren in Märkten des Nahen Ostens, wo extreme Hitze Outdoor-Sport einschränkt. Die Sportstrategie Vision 2030 Saudi-Arabiens stellte 1,3 Milliarden USD für den Bau von Aquazentren bereit und strebt eine 40-prozentige Frauenbeteiligung im Einklang mit den Zielen der Sozialreform an. Eislaufhallen stehen vor hohen Energiekosten für die Kühlung, was die Rentabilität außerhalb kalter Klimazonen einschränkt, doch Betreiber in Kanada und Skandinavien maximieren die Auslastung durch Mehrzweckprogramme wie Hockeyligen, Eiskunstlauf und öffentliche Sitzungen. Das Segment „Sonstige”, einschließlich Kletterhallen, Trampolinparks und Functional-Training-Studios, zieht Risikokapital an, wobei Kletterhallen von der Aufnahme des Sports in die Olympischen Spiele 2024 in Paris profitieren, was die Bekanntheit in der breiten Öffentlichkeit steigerte. Planet Fitness, mit 2.600 Standorten und 19,7 Millionen Mitgliedern im dritten Quartal 2024, unterstreicht die anhaltende Stärke von Niedrigkosten-, Hochvolumen-Modellen. Der Umsatz des Unternehmens von 1,1 Milliarden USD spiegelt jedoch durchschnittliche monatliche Beiträge von 10–25 USD wider, was die Rentabilität pro Mitglied im Vergleich zu Boutique-Ketten begrenzt, die 150–300 USD pro Monat verlangen können.


Nach Endnutzer:
Kinder-Fitness übertrifft das Wachstum bei ErwachsenenDas Segment der Kinder wird voraussichtlich bis 2031 mit einem CAGR von 9,24 % wachsen und damit das Wachstum bei Erwachsenen übertreffen, da Kommunen Alternativen zur körperlichen Erziehung einführen und Versicherer Erstattungsprogramme zur Prävention von Fettleibigkeit bei Kindern erproben. Erwachsene machten im Jahr 2025 46,26 % des Endnutzerumsatzes aus, angetrieben durch Wellness-Subventionen der Arbeitgeber und die zunehmende Nutzung von präventivem Fitness bei älteren Bevölkerungsgruppen. Jugendprogramme entwickeln sich jedoch zu einem wichtigen Differenzierungsmerkmal für Betreiber, die rezessionssichere Einnahmequellen suchen. Die CDC empfiehlt 60 Minuten tägliche körperliche Aktivität für Kinder im Alter von 6–17 Jahren, doch nur 24 % der US-amerikanischen Jugendlichen erfüllten dieses Ziel im Jahr 2024, was Möglichkeiten für Schul-Fitnessstudio-Partnerschaften und Nachmittagsprogramme schafft. Life Time Fitness erweiterte im Jahr 2024 sein Junior-Academy-Angebot und fügte Schwimmunterricht, Jugendsportligen und MINT-integrierte Fitnesscamps mit monatlichen Gebühren von 200 bis 500 USD hinzu, was dem Doppelten des typischen Erwachsenen-Mitgliedsbeitrags entspricht. Das Unternehmen bietet auch Kinderbetreuung an, damit Eltern trainieren können.
Betreiber im Kindersegment unterliegen strengerer regulatorischer Aufsicht, einschließlich obligatorischer Hintergrundüberprüfungen für Instruktoren, Kind-zu-Personal-Verhältnissen (typischerweise 10:1 für Kinder im Alter von 6–12 Jahren) und Einrichtungsanforderungen, die Jugendbereiche von Erwachsenenbereichen trennen. Indiens Fit-India-Bewegung priorisierte im Jahr 2024 die schulische Fitnessinfrastruktur und stellte 150 Millionen USD bereit, um 10.000 staatliche Schulen mit Fitnessgeräten und zertifizierten Sportlehrern auszustatten, was privaten Betreibern Möglichkeiten bietet, Schulungs- und Lehrplanunterstützung anzubieten. In Japan hat die sinkende Geburtenrate den Fokus auf Seniorenprogramme verlagert, doch in städtischen Zentren wie Tokio und Osaka ist ein Anstieg von Boutique-Kinderfitnessstudios zu beobachten, die Parkour, Kampfsport und Hindernisparcours-Training als Reaktion auf die elterliche Nachfrage nach strukturierten Nachmittagsaktivitäten anbieten. Das Wachstum im Erwachsenensegment wird durch die Nutzung von präventivem Fitness bei der Altersgruppe 50+ verankert, wobei Betreiber Telemedizin-Konsultationen und Programme zur Behandlung chronischer Krankheiten integrieren, um Medicare- und nationale Krankenversicherungserstattungen zu erhalten, was die Einnahmequellen über traditionelle Mitgliedsbeiträge hinaus erweitert.
Nach Serviceart:
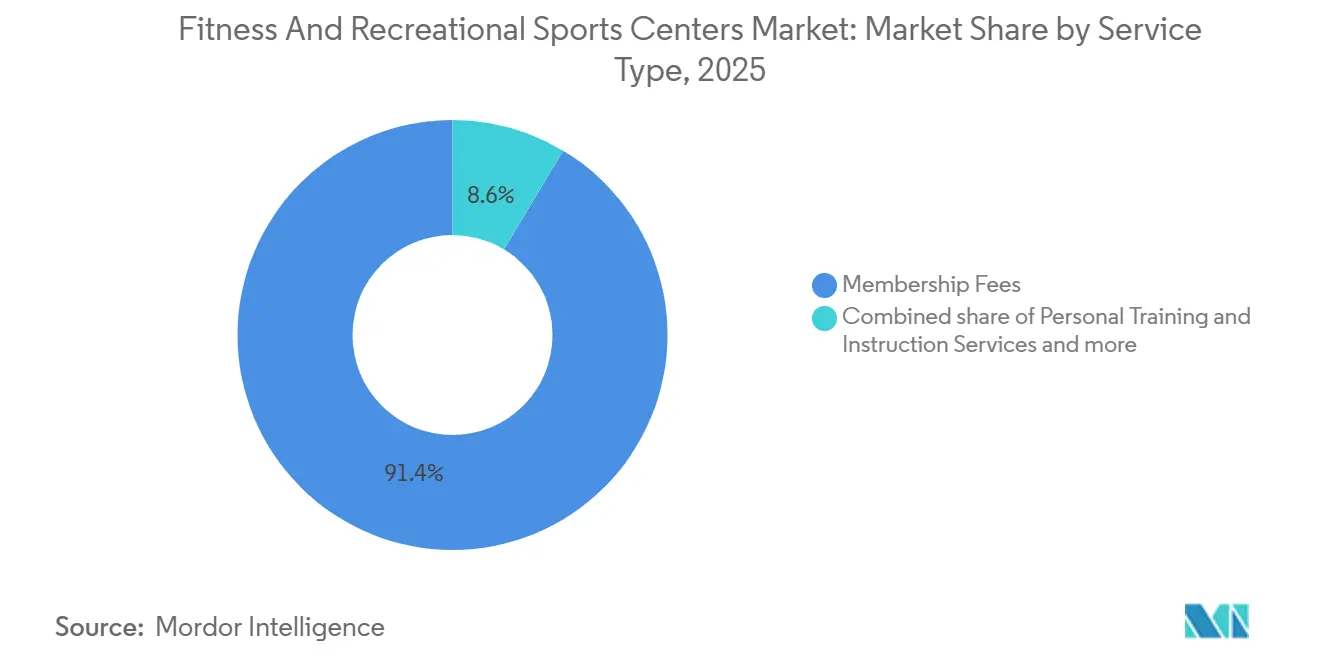
Personal Training gewinnt Marktanteile inmitten der Kommodifizierung von MitgliedschaftenMitgliedsbeiträge machten im Jahr 2025 91,35 % des Umsatzes nach Serviceart aus, doch Personal Training und Unterweisungsdienstleistungen wachsen bis 2031 mit einem CAGR von 8,75 %, was die Bereitschaft der Verbraucher widerspiegelt, für ergebnisorientierte Programme zu zahlen, da rein digitale Angebote den Wert von Mitgliedschaften mit Gerätezugang mindern. In Nordamerika liegen die Kosten für Personal-Training-Einheiten typischerweise zwischen 50 und 150 USD pro Stunde, während Boutique-Studios Kleingruppeneinheiten (3–6 Teilnehmer) zu 30–60 USD pro Person anbieten, um Einnahmen und Instruktorkapazität in Einklang zu bringen. Betreiber integrieren zunehmend KI-gestützte Haltungskorrekturwerkzeuge und Wearable-Technologie, um Premiumpreise zu rechtfertigen, und ermöglichen es Trainern, größere Kundenstämme zu betreuen, ohne personalisierte Programme zu beeinträchtigen.
Das Segment „Sonstige Servicearten”, einschließlich Ernährungsberatung, Physiotherapie, Spa-Behandlungen und Einzelhandelsprodukte wie Bekleidung und Nahrungsergänzungsmittel, expandiert ebenfalls und bietet Nicht-Mitgliedschaftseinnahmen, um der Kommodifizierung von Mitgliedschaften entgegenzuwirken. Equinox berichtete im Jahr 2024, dass diese Zusatzdienstleistungen 18 % des Gesamtumsatzes ausmachten, wobei hauseigene Spa- und Ernährungsangebote durchschnittlich 120 USD pro Mitglied und Monat über den Grundbeitrag hinaus generierten. Hybride Mitgliedschaftsmodelle, die unbegrenzten Einrichtungszugang mit einer festgelegten Anzahl von Personal-Training-Einheiten kombinieren, werden immer häufiger, unterstützt durch algorithmische Planung, die die Trainerauslastung maximiert und Leerlaufzeiten in Nebenzeiten reduziert. Zertifizierungsstellen wie NASM und ACE erweitern spezialisierte Qualifikationen in Bereichen wie prä- und postnatale Fitness, sportspezifisches Konditionstraining und geriatrisches Training, was Trainern ermöglicht, höhere Honorare zu verlangen und sich gegen Kommodifizierung zu schützen (nasm.org; acefitness.org). Premium-Betreiber setzen zunehmend auf ergebnisbasierte Preisgestaltung, bei der Kunden für messbare Fortschritte wie Kraftzuwächse oder Veränderungen der Körperzusammensetzung zahlen, anstatt für Sitzungszeit, was Margenvorteile für diejenigen schafft, die in biometrisches Tracking und Datenanalyse investieren.
Geografische Analyse
Markt für Fitness- und Freizeitsportzentren in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 38,44 % am globalen Markt, angetrieben durch hohe Pro-Kopf-Ausgaben für Fitnessstudios von durchschnittlich 60–80 USD pro Monat sowie arbeitgeberfinanzierte Wellnessprogramme, die dazu beitragen, die Nachfrage in wirtschaftlich unsicheren Zeiten zu stabilisieren. Die Vereinigten Staaten erwirtschaften den Großteil der regionalen Umsätze, mit einer klaren Aufteilung zwischen Niedrigpreisanbietern wie Planet Fitness, das 10–25 USD pro Monat berechnet, und Premiummarken wie Life Time, wo die monatlichen Gebühren zwischen 150 und 300 USD liegen. In Kanada betreibt GoodLife Fitness mehr als 400 Standorte und vertieft seinen Fokus auf Partnerschaften im Bereich betriebliches Gesundheitsmanagement. In Mexiko hingegen ist Wachstum in Industriezentren wie Monterrey und Guadalajara zu beobachten, wo multinationale Arbeitgeber den Zugang zu Fitnessstudios subventionieren, um qualifizierte Arbeitskräfte zu gewinnen und zu halten.
Markt für Fitness- und Freizeitsportzentren in Europa
Europa weist eine fragmentierte Marktlandschaft auf, wobei die Fitnessdurchdringung je nach Land stark variiert. Das Vereinigte Königreich verfügt über mehr als 7.000 Fitnessstudios und rund 11 Millionen Mitglieder, Deutschland pflegt eine ausgeprägte Gesundheitsstudiokultur, die durch arbeitgeberseitige Wellnesspolicen gestärkt wird, und südeuropäische Märkte wie Spanien und Italien wachsen ausgehend von einer niedrigeren Ausgangsbasis schneller, da sich die Haushaltseinkommen erholen. Budgetanbieter gewinnen an Größe: PureGym betreibt über 500 Standorte in Großbritannien und Europa mit 24-Stunden-Modellen ohne Vertragsbindung, während das in den Niederlanden ansässige Basic-Fit bis 2024 auf mehr als 1.300 Clubs in sechs Ländern expandiert ist und dabei zentralisierte Beschaffung und Marketing nutzt, um unabhängige Betreiber unter Druck zu setzen. Unterschiedliche nationale Vorschriften – von den TÜV-Prüfungen in Deutschland über die Personalanforderungen in Frankreich bis hin zu den Belüftungsstandards in Spanien – erhöhen jedoch die Compliance-Kosten und begünstigen tendenziell größere Ketten mit eigenen Kapazitäten im Bereich regulatorische Compliance.
Markt für Fitness- und Freizeitsportzentren in APAC, MEA und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region und wird bis 2031 voraussichtlich mit einem CAGR von 9,43 % wachsen, angetrieben durch Urbanisierung, steigende Einkommen und staatlich geförderte Investitionen in Sportinfrastruktur. China ist das Fundament des regionalen Wachstums, unterstützt durch das Ziel des Staatsrats, bis 2025 eine Sportindustrie im Wert von 687 Milliarden USD aufzubauen, sowie eine Basis von mehr als 500 Millionen regelmäßigen Sportlern, wobei Betreiber von Grundstückspachtanreizen in der Nähe von Verkehrsknotenpunkten profitieren. Indiens Fitnessmarkt erreichte 2024 einen Wert von 2,6 Milliarden USD und wächst jährlich um 810 % im Rahmen der Fit India Movement, die die Lizenzvergabe an Zugänglichkeits- und Luftqualitätsstandards knüpft. Der japanische Markt im Wert von 4 Milliarden USD legt den Schwerpunkt auf Dienstleistungen für die alternde Bevölkerung, einschließlich Sturzpräventionsprogrammen, die mit nationalen Krankenversicherungserstattungen verknüpft sind, während Australiens Branche mit einem Volumen von 3,1 Milliarden AUD funktionale Trainingsformate ausbaut. In Südamerika schrumpfte der brasilianische Markt 2024 infolge von Inflation und Währungsdruck, obwohl Chile und Kolumbien durch flexible Preisgestaltung und hybride Modelle eine stetige Nachfrage der Mittelschicht verzeichnen. Der Nahe Osten und Afrika profitieren von staatlich geförderten Wellnessinitiativen, insbesondere den Investitionen Saudi-Arabiens im Rahmen der Vision 2030 in Wassersportanlagen und den betrieblichen Wellnessmandaten der VAE, während das Wachstum in Afrika aufgrund von Infrastrukturengpässen andernorts auf große städtische Zentren wie Johannesburg und Kapstadt konzentriert bleibt.

Regulatorisches Umfeld
Die Regulierung von Fitness- und Freizeitsportzentren ist über Länder hinweg fragmentiert und variiert in großen Märkten auch zwischen subnationalen Zuständigkeitsbereichen, was zu uneinheitlichen Compliance-Kosten für Betreiber mit mehreren Standorten führt. In den Vereinigten Staaten verfolgte die Health & Fitness Association im Jahr 2025 mehr als 160 fitnessrelevante Gesetzesvorlagen, von denen 21 verabschiedet wurden, mit Schwerpunkt auf Verbraucherschutzthemen wie Preistransparenz und Regeln zur automatischen Vertragsverlängerung. Auf bundesstaatlicher Ebene verabschiedete South Carolina am 30. Juni 2026 den Act 4635, der eine elektronische Benachrichtigung bei automatischen Vertragsverlängerungen zulässt. Neben Vertrags- und Verbraucherschutzregeln stehen Betreiber vor Inspektions-, Hygiene- und Sicherheitspflichten, die je nach Markt variieren, und die Kosten für Haftpflichtversicherungen stellen einen laufenden, mit der Compliance verbundenen Betriebsaufwand dar.
Auch Personalmodelle und Serviceangebote werden durch Vorschriften zu beruflicher Zertifizierung und Einrichtungsstandards geprägt. In der Europäischen Union unterscheiden sich die Anforderungen erheblich, darunter Deutschlands TÜV-bezogene Prüfpraktiken, Frankreichs Vorgabe zur Verfügbarkeit CPR-geschulten Personals während der Betriebszeiten und Spaniens Belüftungsstandards je nach Belegung. Im asiatisch-pazifischen Raum verschärfte Sport Singapore die beruflichen Standards für registrierte Trainingsfachkräfte, mit einer verpflichtenden Basic-Exercise-Science-(BES)-Zertifizierung für im National Registry of Exercise Professionals (NREP) registrierte Fachkräfte, wirksam ab dem 1. Juni 2026, was die Bedeutung anerkannter Zertifizierungen für Betreiber erhöht, die anleitungsbasierte Dienstleistungen und betriebliche Gesundheitsprogramme anbieten.
Wettbewerbslandschaft
Der Markt für Fitness- und Freizeitsportzentren bleibt stark fragmentiert, wobei kein einzelner Betreiber mehr als 5 % des globalen Anteils hält. Diese Struktur lässt regionalen Akteuren bedeutenden Spielraum, ihre Programme an lokale Präferenzen anzupassen und günstige kommunale Immobilienvereinbarungen zu sichern. Planet Fitness, mit 19,7 Millionen Mitgliedern an 2.600 Standorten im dritten Quartal 2024 und einem Umsatz von 1,1 Milliarden USD, verkörpert das Hochvolumen-, Niedrigkontakt-Modell, das auf minimalem Personalaufwand und niedrigen monatlichen Gebühren aufgebaut ist. Am anderen Ende bedient Life Time 777.000 Mitglieder über 172 luxuriöse Sportresorts und erzielte im Jahr 2023 einen Umsatz von 2,4 Milliarden USD, indem Personal Training, Spa-Dienstleistungen, Kinderbetreuung und Premium-Annehmlichkeiten gebündelt wurden, die monatliche Beiträge von 150 bis 300 USD unterstützen.
Xponential Fitness nimmt eine Mittelposition durch seine franchisegeführte Strategie ein, betreibt weltweit 3.150 Studios und erzielte im dritten Quartal 2024 systemweite Umsätze von 405,8 Millionen USD. Während das Immobilienrisiko auf Franchisenehmer verlagert wird, behält das Unternehmen die zentrale Kontrolle über die Instruktorzertifizierung und die datengesteuerte Kursplanung, was eine effiziente Skalierung ohne hohe Bilanzbelastung ermöglicht. Technologie prägt zunehmend den Wettbewerbsvorteil. Die Einführung von IoT-fähigen Kardiogeräten durch Planet Fitness im Jahr 2024, kompatibel mit Apple Watch, Fitbit und Garmin, zielt darauf ab, die Mitgliederfluktuation zu reduzieren, indem Mitglieder ihre Trainingseinheiten standortübergreifend verfolgen können und Betreiber die Auslastung durch algorithmische Kapazitätsplanung steuern können. Gleichzeitig ziehen neuere Formate wie Kletterhallen und Functional-Training-Studios Risikokapital an, begünstigt durch die erhöhte Sichtbarkeit durch die Aufnahme des Kletterns in die Olympischen Spiele 2024 in Paris.
Etablierte Betreiber dringen auch tiefer in Zusatzdienstleistungen vor, um der Kommodifizierung von Mitgliedschaften entgegenzuwirken: Equinox berichtete, dass Spa-, Ernährungs- und verwandte Angebote im Jahr 2024 18 % des Gesamtumsatzes ausmachten und monatlich rund 120 USD pro Mitglied über den Grundbeitrag hinaus generierten. Unternehmens-Wellness-Partnerschaften gestalten den Wettbewerb weiter um, wobei Life Time feststellte, dass 22 % der neuen Mitgliedschaften im Jahr 2024 über Arbeitgeberverträge zustande kamen, die an gemessene Nutzung statt an Pauschalgebühren geknüpft sind. Da die regulatorischen Anforderungen strenger werden, werden Zertifizierungen wie ISO 9001 zu Voraussetzungen für öffentliche und versicherungsgebundene Einnahmequellen, obwohl der Zeit- und Kostenaufwand für die Compliance kleinere unabhängige Betreiber weiterhin benachteiligt. Sekundärstädte bieten ungenutztes Potenzial aufgrund niedrigerer Immobilienkosten und begrenzter Präsenz etablierter Anbieter, doch hoher Anfangskapitalbedarf und Mangel an qualifizierten Trainern bleiben wesentliche Einschränkungen für eine schnelle Expansion.
Marktführer im Bereich Fitness- und Freizeitsportzentren
Planet Fitness
Life Time Fitness
Basic-Fit
LA Fitness
Anytime Fitness
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fitness- und Freizeitsportzentren
- Planet Fitness
- Basic‑Fit
- LA Fitness
- 24 Hour Fitness
- Anytime Fitness
- Life Time Fitness
- Equinox
- Gold’s Gym
- Snap Fitness
- F45 Training
- Orangetheory Fitness
- Crunch Fitness
- PureGym
- David Lloyd Leisure
- Virgin Active
- GoodLife Fitness
- YMCA
- CrossFit
- Town Sports International
- XSport Fitness
Lesen Sie die Analyse der Fitness- und Freizeitsportzentren-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen entstehen dort, wo die Teilnahme an Fitnessaktivitäten zu einer erstattungsfähigen, messbaren Wellness-Aktivität formalisiert wird, was Betreiber dazu veranlasst, prüfungssichere Engagement- und Ergebnisverfolgung aufzubauen. In den Vereinigten Staaten erreichte die Fitnessstudio-Durchdringung 2025 26,1 % der Bevölkerung ab 6 Jahren, was 81 Millionen Mitgliedern entspricht, und diese Größenordnung unterstützt die Produktisierung von Unternehmens- und versicherungsgebundenen Programmen, die auf zuverlässigen Check-in-Daten und Programm-Compliance beruhen. Betreiber, die in interoperable digitale Erlebnisse investieren (zum Beispiel rüstet Planet Fitness 1.200 Standorte mit IoT-fähigen Cardio-Geräten aus, die mit gängigen Wearables kompatibel sind), haben einen Weg, über nutzungsabhängige Verträge, kapazitätsgesteuerte Terminplanung und an erfasste Aktivität gekoppelte Zusatzleistungen hinaus über zugangsbasierte Beiträge hinaus Erträge zu erzielen.
Weißraum bei Dienstleistungen zeigt sich zudem im Bereich Krafttraining, Erholung, mentales Wohlbefinden und andere ganzheitliche Gesundheitsangebote, insbesondere bei Zielgruppen, die bereit sind, zusätzliche Ausgaben innerhalb der Studios zu tätigen. Berichte der Health & Fitness Association weisen darauf hin, dass Gen Z und Millennials 60 % des Wachstums der diskretionären Fitnessausgaben ausmachen, was mit der Nachfrage nach integrierten Erholungs-, Meditations- und Wellness-Zusatzangeboten innerhalb der Studios übereinstimmt, anstatt nur Zugang zu Geräten zu bieten. Premium-Mehrservice-Betreiber zeigen bereits, wie skalierbar nicht-beitragsbasierte Angebote sein können: Equinox berichtete, dass Zusatzleistungen 2024 18 % des Umsatzes ausmachten, während Budget- und Mittelmarktketten mit gestaffelten Mitgliedschaften, partnergeführten Erlebnissen und standardisierten Programmen reagieren können, die für einen Rollout in fragmentierten Regulierungsumgebungen konzipiert sind.
Recent Industry Developments in Markt für Fitness- und Freizeitsportzentren
- Juli 2026: Planet Fitness, Inc. kündigt eine Partnerschaft mit Apple Music an, um neuen Mitgliedern vom 20. bis 31. Juli 2026 bis zu drei kostenlose Monate anzubieten. Die Allianz erweitert die Engagement-Kanäle und beschleunigt die Mitgliedergewinnung durch gebündelte digitale Erlebnisse.
- Juli 2026: BravoFit (Planet Fitness Australia) meldet, dass Franchise Equity Partners eine Beteiligung von 52,5 Prozent erwirbt, um die zukünftige Expansion der Studios zu finanzieren. Die Kapitalzufuhr stärkt das australische Portfolio und beschleunigt die Wachstumspläne im APAC-Markt.
- Juli 2026: United PF Holdings, der größte Planet-Fitness-Franchisenehmer, verhandelt mit Kreditgebern über einen Debt-for-Equity-Swap. Die Transaktion verändert die Finanzierungsdynamik zwischen Franchisegeber und Franchisenehmer und könnte das Expansionstempo beeinflussen.


Markt für Fitness- und Freizeitsportzentren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die Fitness- und Freizeitsportzentren durch die Erbringung von Fitness- und Sportdienstleistungen vor Ort an zahlende Nutzer erzielen, einschließlich Mitgliedschaften und aktivitätsbasierter Servicegebühren in den wichtigsten Regionen.
Ausgeschlossene Bereiche: Ausgeschlossen sind Heimfitness-Inhalte, reine Einzelhandelsverkäufe von Geräten sowie rein digitale Abonnements, die keinen Zugang zu einer physischen Einrichtung gewähren.
Übersicht der Segmentierung
- Nach Einrichtungstyp
- Fitnessstudios / Gesundheitsclubs
- Yoga
- Aerobic-Tanz
- Handball-Sport
- Racketsport
- Eislaufen
- Schwimmen
- Sonstige
- Nach Endnutzer
- Erwachsene
- Kinder
- Nach Serviceart
- Mitgliedsbeiträge
- Personal Training und Unterweisungsdienstleistungen
- Sonstige Servicearten
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Branchenlandschaft abzubilden und das Modell auf reproduzierbaren, öffentlichen Signalen zu fundieren. Wir bezogen uns auf Quellen wie das US Census Bureau (NAICS-Dienstleistungsproduktion und -zahlen), das US Bureau of Labor Statistics (Beschäftigungs- und Lohnreihen im Zusammenhang mit Sport- und Fitnesseinrichtungen), die Eurostat-Strukturstatistiken für Unternehmen sowie nationale Statistikämter in wichtigen Ländern, die Dienstleistungsumsätze veröffentlichen.
Um die Eingaben praxisnah zu gestalten, haben wir zudem beispielhafte Materialien von globalen und nationalen Fitness- und Sportverbänden, öffentlichen Gesundheitsbehörden, die die Teilnahme an körperlicher Aktivität verfolgen, sowie städtischen bzw. kommunalen Freizeitämtern, die die Auslastung von Einrichtungen melden, ausgewertet. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden verwendet, um Preisänderungen, Mitgliedschaftstrends und Expansionspläne gegenzuprüfen. Bei Bedarf ergänzten wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzinformationen sowie eine Patentdatenbank, um Hinweise auf Innovationen bei Geräten und Einrichtungen zu verstehen. Diese Quellen sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung während der Studie wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Umsätze über verschiedene Einrichtungsformate und geografische Regionen hinweg tatsächlich erzielt werden, und anschließend die im Modell verwendeten Annahmen einem Belastungstest zu unterziehen. Wir sprachen mit Betreibern, Branchenberatern und nachgelagerten Interessengruppen wie Vermietern, Trainern und Einkäufern betrieblicher Gesundheitsprogramme in den Regionen APAC, EMEA und Amerika, damit Lücken bei Teilnahme, Preisgestaltung und Auslastung geschlossen werden konnten, bevor die Gesamtzahlen finalisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 17 % | APAC: 42 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 37 % |
| Kleinere Anbieter: 22 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool anhand von Dienstleistungsumsätzen auf Länderebene, der Anzahl der Einrichtungen und Teilnahmeindikatoren rekonstruiert und diesen dann durch realistische Preis- und Auslastungsannahmen in Umsätze der Zentren umrechnet. Sobald diese Struktur stand, haben wir die Gesamtwerte durch selektive Bottom-up-Näherungen wie erhobene Mitgliedsbeitragsniveaus, Inanspruchnahmequoten von Personal Training sowie Lieferanten- und Kanalprüfungen zu Eröffnungen und Schließungen von Einrichtungen bestätigt.
Zu den erfassten Eingaben (beispielhaft) gehören aktive Mitgliedschafts- oder Teilnahmequoten nach Altersgruppe, durchschnittliche monatliche Beiträge und Aufnahmegebühren, die Inanspruchnahme von Personal Training, Nutzungsmuster von Kursen oder Plätzen sowie das Tempo neuer Studioeröffnungen im Vergleich zu Schließungen. Wenn die öffentliche Datenlage für ein Land dünn war, verwendeten wir Proxy-Variablen wie den Anteil der städtischen Bevölkerung, Signale zu diskretionären Haushaltsausgaben und Beschäftigung im Sport- und Fitnessdienstleistungssektor, und passten dann den impliziten Umsatz pro Einrichtung anhand von Interview-Feedback an.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Änderungen bei Preisgestaltung, Kundenbindung und Auslastung separat variiert werden konnten, gefolgt von einer ARIMA-Prüfung des konsolidierten Umsatztrends, um unrealistische Sprünge zu erkennen. Die endgültige Prognosekurve wurde erst akzeptiert, nachdem die Richtung auf Variablenebene (Preisentwicklung, Teilnahme und Dynamik der Einrichtungszahl) mit dem übereinstimmte, was Branchenakteure für die nächsten fünf Jahre erwarteten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, einschließlich des implizierten Umsatzes pro Einrichtung, der implizierten Ausgaben pro Teilnehmer und des Jahr-über-Jahr-Wachstums im Vergleich zu Dienstleistungsindikatoren. Zeigte eine Region eine starke Abweichung, wurden die Treiber erneut geprüft und gezielte Nachfassaktionen mit Befragten ausgelöst, um zu bestätigen, ob Preisänderungen, Schließungen oder Verschiebungen bei der Auslastung die Veränderung erklärten.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Annahmen, Einheitskonsistenz, Zeitpunkt der Währungsumrechnung und CAGR-Berechnungen erneut überprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Fitness- und Freizeitsportzentren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fitness- und Freizeitsportzentren können weit auseinanderliegen, da der zugrunde liegende Umfang und die erfassten Umsatzpositionen nicht identisch sind, auch wenn die Titel ähnlich klingen. Unterschiede in der Abdeckung der Einrichtungen, der Behandlung von Mitgliedschaften und Zusatzleistungen sowie im Umgang mit Währungen und Inflation über verschiedene Länder hinweg verursachen in der Regel die größte Abweichung.
Einige veröffentlichte Zahlen beschränken den Blick nur auf Eintritte oder auf klassische Fitnessstudio- und Gesundheitsclub-Beiträge, während andere ihn erweitern, indem sie angrenzende Freizeitdienstleistungen einbeziehen, die nicht wie mitgliedschaftsbasierte Zentren funktionieren. Bei Mordor Intelligence wird der Marktgesamtwert nur dann erfasst, wenn der Umsatz von Fitness- und Freizeitsportzentren aus Mitgliedschaften und vor Ort erbrachten Dienstleistungen wie Unterricht und Personal Training stammt, und anschließend konsistent über die Regionen hinweg unter Verwendung derselben Währungs-Zeitpunkte und Validierungsprüfungen aggregiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 159,39 Mrd. USD (2026) | |
| Fachzeitschrift A | 80,95 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint sich auf ein engeres Umsatzkonzept zu konzentrieren, das näher an Eintritten von Fitnessstudios und Sportzentren liegt, wodurch wiederkehrende Mitgliedschaftswerte und zusätzliche Unterrichtsleistungen in vielen Ländern ausgeklammert werden können. |
| Branchendatenbank B | 163,30 Mrd. USD (2025) | Erfasst Fitnessstudios und Fitnesszentren mit breiter Länderabdeckung, wobei die Kategorienbehandlung bei Mehrsport-Freizeitzentren und gebündelten Dienstleistungen abweichen kann; zudem stimmen die Jahresausrichtung und der Zeitpunkt der Währungsumrechnung nicht mit der hier verwendeten Basis von 2026 überein. |
Der Vergleich zeigt vor allem, dass Entscheidungen zum Umfang und die Ausrichtung des Basisjahres den Gesamtwert stärker beeinflussen können als die Wachstumsberechnung selbst. Indem der Gesamtwert an klar definierte, von den Zentren erzielte Umsatzströme gebunden und anschließend der implizite Umsatz pro Einrichtung sowie die Ausgaben pro Teilnehmer geprüft werden, bleibt die Schätzung nachvollziehbar an Eingabedaten gebunden, die ein Käufer prüfen und nachvollziehen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fitness- und Freizeitsportzentren heute?
Der globale Umsatz erreichte im Jahr 2026 159,39 Milliarden USD und soll bis 2031 bei einem CAGR von 8,12 % auf 235,47 Milliarden USD steigen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich einen CAGR von 9,43 % verzeichnen, unterstützt durch Chinas Ziele für Sportinfrastruktur und Indiens Fit-India-Richtlinien, die Lizenzierungsbarrieren senken.
Welches Einrichtungsformat expandiert am schnellsten?
Yoga-Studios führen mit einem CAGR von 8,53 % bis 2031, da Unternehmen Achtsamkeit mit traditionellem Training in Wellness-Verträgen bündeln.
Warum gewinnen Personal-Training-Dienstleistungen Marktanteile?
Verbraucher zahlen für messbare Ergebnisse; Einheiten zu 50–150 USD pro Stunde übertreffen einfache Mitgliedschaften, da KI-Tools Trainern ermöglichen, mehr Kunden zu betreuen.
Welche Rolle spielen betriebliche Wellness-Programme?
Zwei Drittel der multinationalen Unternehmen subventionieren nun die Fitnessstudionutzung, und nutzungsbasierte Verträge liefern stabilen Besucherverkehr und diversifizierte Einnahmen für Betreiber.
Seite zuletzt aktualisiert am:



