
Brückenbaumarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 128.06 Milliarden US-Dollar |
| Marktgröße (2031) | 172.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.14 % |
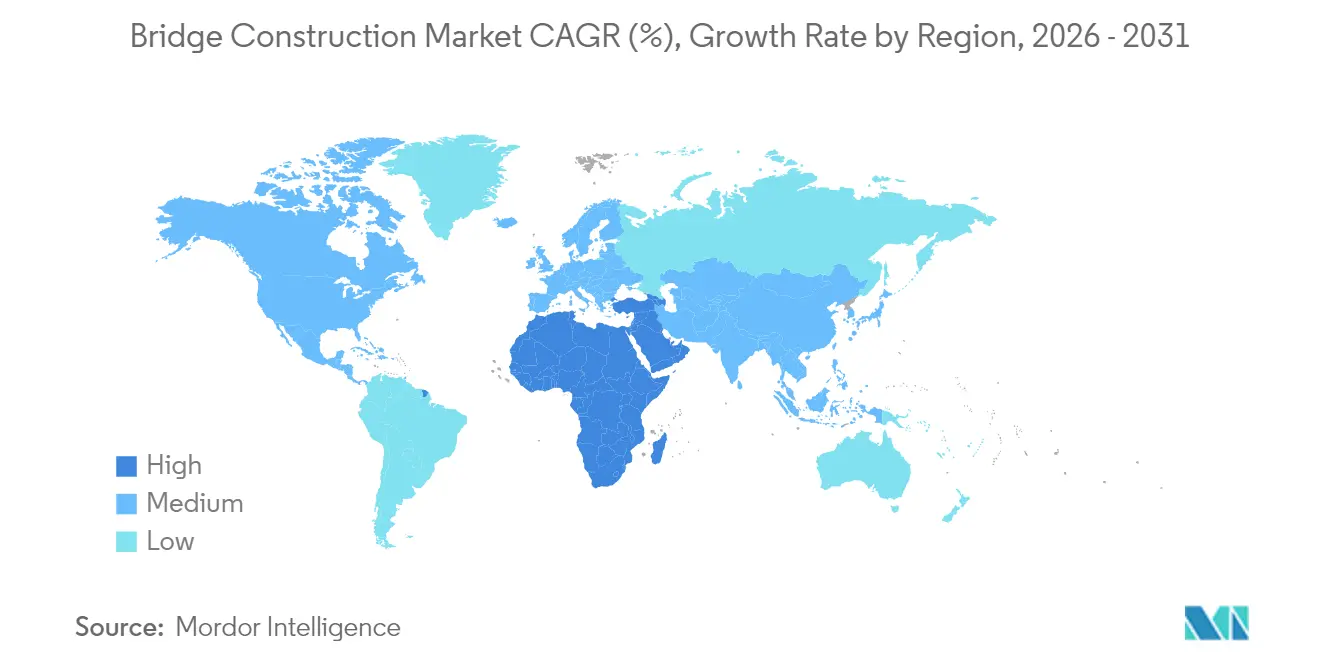
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
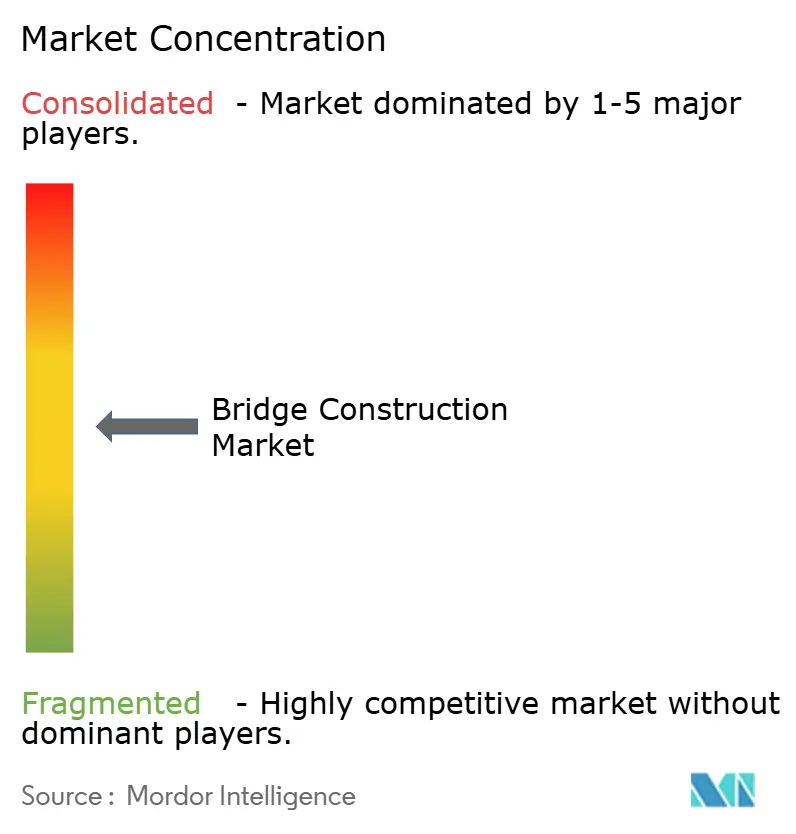
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brückenbaumarkt Analyse von Mordor Intelligence
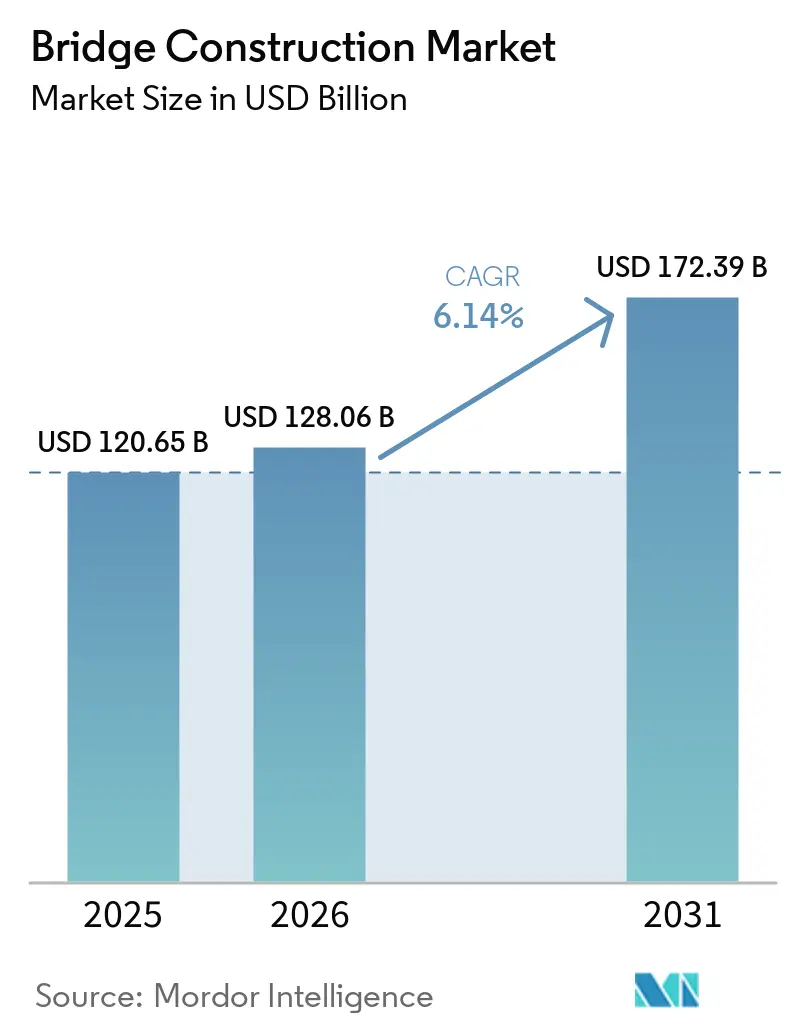
Die Größe des Brückenbaumarkts wird im Jahr 2026 auf 128,06 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 120,65 Milliarden USD, mit Projektionen für 2031, die 172,39 Milliarden USD zeigen, und einem Wachstum von 6,14 % CAGR im Zeitraum 2026–2031. Beschleunigte Infrastrukturausgaben, wie der Infrastructure Investment and Jobs Act (IIJA) der Vereinigten Staaten und Chinas Fünfjahresplan, sichern eine mehrjährige Nachfragesichtbarkeit. Die rasche Übernahme von Vorfertigung und modularer Montage verkürzt Lieferzeitpläne um 20–40 % und ermöglicht es Auftragnehmern, mehr Projekte mit engeren Zeitplänen anzubieten. Auftragnehmer differenzieren sich zunehmend durch Technologie, digitale Zwillinge, KI-gestützte Logistik und automatisierte Qualitätskontrolle, anstatt allein durch den niedrigsten Preis. Öffentliche Behörden verankern unterdessen Klimaresilienz- und Niedrigemissionsvorgaben in der Beschaffung und lenken die Materialauswahl in Richtung ultrahochfestem Beton (UHPC) und faserverstärkten Polymeren. Regionale Wachstumslücken weiten sich aus: Asien-Pazifik unterhält die größte Projektpipeline, während der Nahe Osten & Afrika aufgrund grenzüberschreitender Konnektivitätsprogramme als die am schnellsten wachsende Region hervortritt.
Wesentliche Erkenntnisse des Berichts
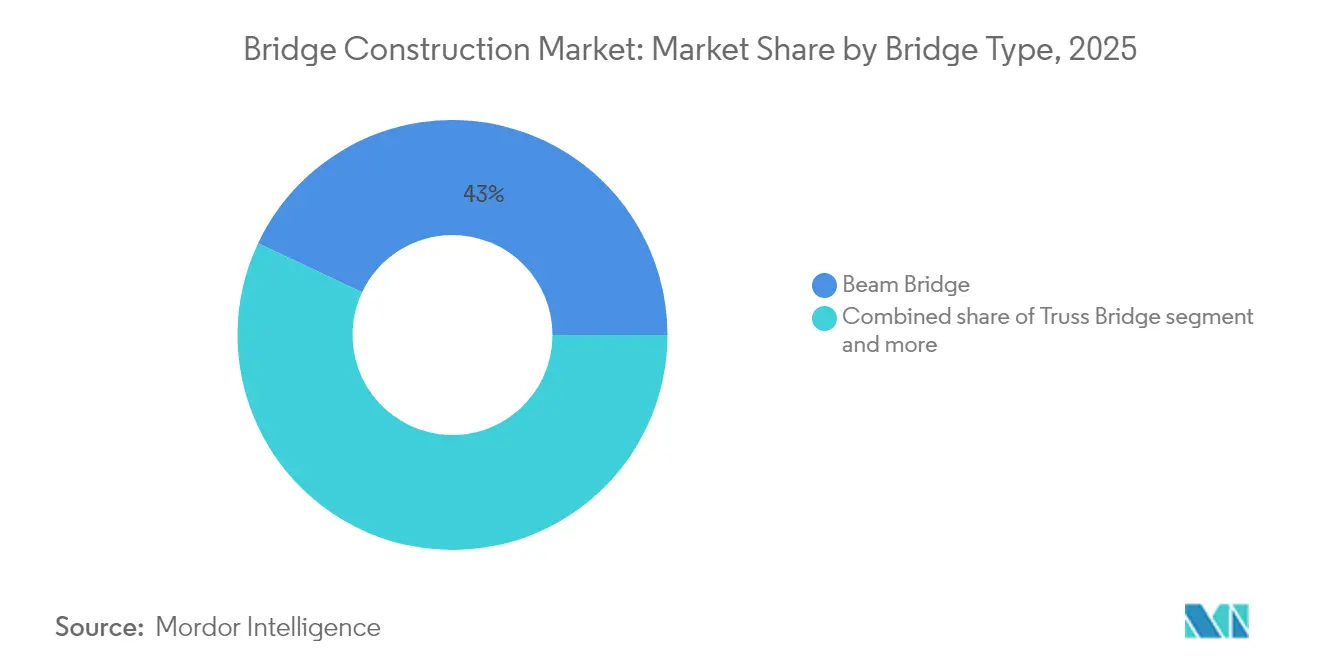
- Nach Brückentyp führten Balkenbrücken im Jahr 2025 mit einem Anteil von 42,98 % am Brückenbaumarkt; Schrägseilkonstruktionen werden voraussichtlich bis 2031 mit einer CAGR von 7,62 % wachsen.
- Nach Material hatte Stahl im Jahr 2025 einen Anteil von 52,90 % am Brückenbaumarkt, während Verbundwerkstoffe mit einer prognostizierten CAGR von 8,12 % bis 2031 das höchste Wachstum verzeichneten.
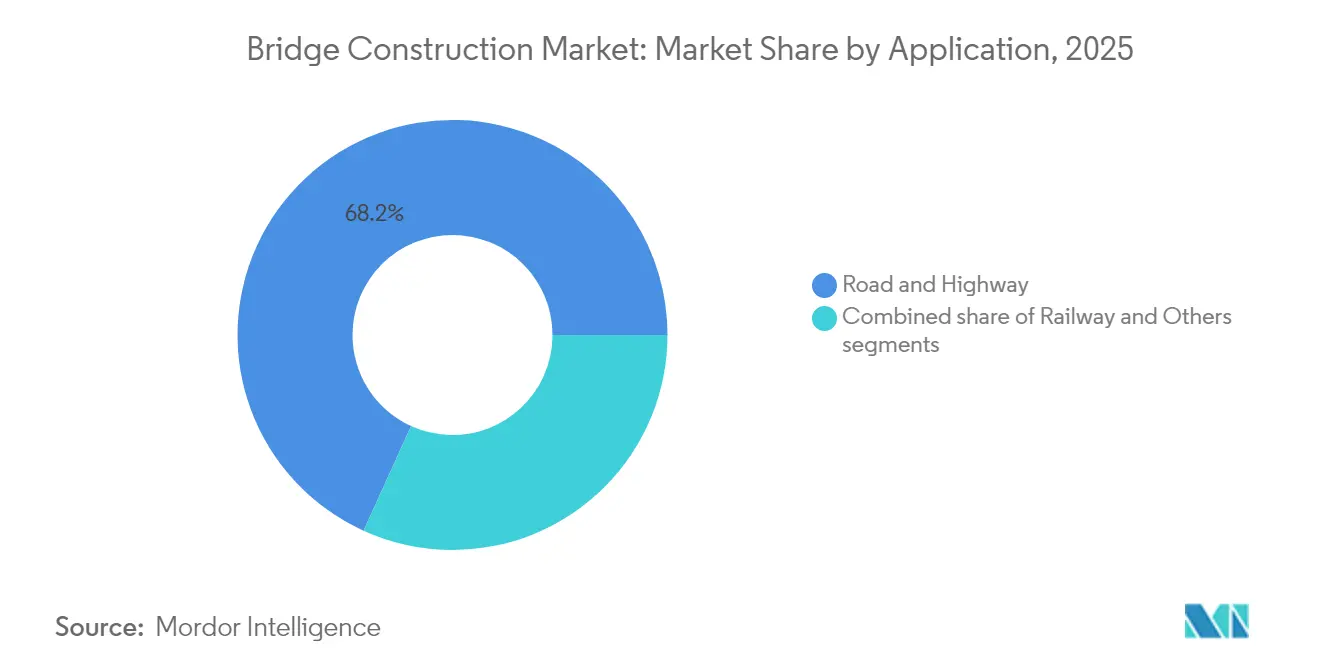
- Nach Anwendung entfielen im Jahr 2025 68,21 % des Brückenbaumarktanteils auf Straßen- und Autobahnbauwerke; Eisenbahnbrücken sollen zwischen 2026 und 2031 mit einer CAGR von 6,55 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 46,12 % am Brückenbaumarkt; für den Nahen Osten & Afrika wird eine CAGR von 7,63 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mega-Infrastrukturausgabenpläne (2025–2030) | +1.8% | Nordamerika, Asien-Pazifik, Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Präferenz für beschleunigten Brückenbau (ABC) | +1.2% | Nordamerika, Europa und zunehmend Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Übergang zu emissionsarmen und recycelten Materialien | +0.9% | Europa, Nordamerika, globale Einführung | Langfristig (≥ 4 Jahre) |
| Resilienzverbesserungen für klimaexponierte Brücken | +0.7% | Globale Küsten- und Erdbebenregionen | Mittelfristig (2–4 Jahre) |
| Mandate zur intelligenten Sensor-Strukturgesundheitsüberwachung | +0.6% | Zunächst fortgeschrittene Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Mega-Infrastrukturausgabenpläne (2025–2030)
Historische Finanzierungswellen bilden die Grundlage des Brückenbaumarkts. Der IIJA leitet 110 Milliarden USD an Straßen und Brücken, einschließlich dedizierter Brückeninvestitions- und Formelprogramme. Chinas öffentliche Bauausgaben folgen dem aktuellen Fünfjahresplan, während das Nationale Infrastrukturprogramm Mexikos 12,6 Milliarden USD für 551 Transportprojekte budgetiert. Die Gleichzeitigkeit in mehreren Regionen ermöglicht es Auftragnehmern, Vorfertigungswerke und Berufsausbildung zu skalieren und dabei Lieferketteneffizienzen zu sichern. Eine langfristige Planungssicherheit zieht auch privates Kapital an, was sich in einem Anteil von 40 % der AEC-Fusions- und Übernahmetransaktionen im Jahr 2024 zeigt, die durch Private Equity finanziert wurden[1].
Wachsende Präferenz für beschleunigte Brückenbaumethoden (ABC)
ABC reduziert Vor-Ort-Aktivitäten, begrenzt Verkehrsunterbrechungen und verbessert die Sicherheit. Pilotstaaten der Federal Highway Administration berichten von 20–50 % schnelleren Fertigstellungen und Qualitätsgewinnen durch fabrikseitig kontrollierte Module. UHPC-Verbindungen verlängern Spannweiten um 30–40 % und reduzieren die Instandhaltung über den Lebenszyklus. Missouris I-70-Überquerung des Missouri River wurde durch das Aufstellen vorgefertigter Segmente bei geöffneten Fahrspuren vorzeitig fertiggestellt. Auftragnehmer, die in digitale Zwillinge und Logistiksimulationen investieren, erlangen einen Beschaffungsvorteil, da 47 staatliche Straßenverkehrsbehörden (DOTs) ABC-Bewertungen in Ausschreibungen einbeziehen[2].
Resilienzverbesserungen für klimabedingt exponierte Brücken
Erdbeben, Überschwemmungen und extreme Temperaturen setzen Bemessungsgrundlagen neu. Das Retrofit der Golden Gate Bridge in Kalifornien setzte abgestimmte Massendämpfer und kontinuierliche Überwachung ein, um Erdbeben der Stärke 8,3 bei einem Budget von 76 Millionen USD standzuhalten. Australiens Politik verpflichtet nun zur Klimarisikobewertung für alle größeren Querungen und treibt höhere Brückendeckhöhen und Wärmedehnungstoleranzwerte an. Küstenstaaten erhöhen Pfahlgründungen, um dem Meeresspiegelanstieg zu begegnen, während aride Regionen wärmebeständige Lager vorschreiben. Spezialisiertes Fachwissen erzielt Aufschläge und belohnt Unternehmen mit nachgewiesenen Portfolios für extreme Umgebungsbedingungen.
Mandate zur intelligenten Sensor-gestützten Strukturgesundheitsüberwachung
IoT-Netzwerke verlagern die Instandhaltung von reaktiv zu vorausschauend. Die Testbrücke OpenLAB in Deutschland integriert mehr als 200 Multifunktionssensoren, die jede Sekunde Last, Neigung und Temperatur erfassen, unterstützt durch 4,18 Millionen USD Bundesförderung. Hamburgs smartBRIDGE integriert 500 Sensoren und BIM-Daten, um Abnutzung in Echtzeit vorherzusagen. Das US-Verkehrsministerium ermutigt die Bundesstaaten, Sensorpakete in Neubauten einzuweben, was Lebenszyklusersparnisse freisetzt, die den anfänglichen Aufwand innerhalb von 7–10 Jahren ausgleichen. Erstanwender gewinnen Betriebs- und Instandhaltungsverträge, die jahrzehntelang laufen und Einnahmen über EPC-Bereiche hinaus diversifizieren[3].
Hemmnis-Wirkungsanalyse*
| Hemmnisse | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel im fortgeschrittenen Brückenbauingenieurwesen | -1.1% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Inflationsbedingte Spitzen bei Stahl- und Zementkosten | -0.8% | Global, akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Langwierige Genehmigungszyklen für Umweltverträglichkeitsprüfungen | -0.6% | Nordamerika, Europa zunehmend | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien in Erdbebengebieten | -0.4% | Pazifikrand, Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im fortgeschrittenen Brückenbauingenieurwesen
Der beschleunigte Brückenbau (ABC) beziffert 439.000 zusätzlich benötigte US-amerikanische Bauarbeiter im Jahr 2025, steigend auf 499.000 im Jahr 2026. Australiens Projektpipeline benötigt 130.000 Neueinstellungen, während das Vereinigte Königreich 500.000 für größere Projekte anstrebt. Lohnaufschläge steigen um 15–20 % für Segmentbrückenzimmerer und UHPC-Spezialisten. Automatisierung, robotisches Bewehrungsbinden und 3-D-gedruckte Schalung gleichen die Lücke teilweise aus, können sie aber nicht vollständig schließen, was Unternehmen dazu veranlasst, Ausbildungsakademien und globale Talentbörsen einzurichten.
Inflationsbedingte Spitzen bei Stahl- und Zement-Inputkosten
Erhöhte Bewehrungsstahlpreise von 47,70 USD je 20-Fuß-Länge und ein RSMeans-Index von 296,3 belasten die Projektmargen. Engpässe beim Schiffstransport verlängern die Vorlaufzeiten für hochwertige Stähle und Lager. Auftragnehmer sichern sich durch indexierte Verträge und Mehrquellenbeschaffung ab, dennoch verschieben einige öffentliche Auftraggeber Ausschreibungen bis zur Rückkehr der Preisstabilität. Planer favorisieren zunehmend materialeffiziente Konstruktionen, um Budgets einzuhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brückentyp:
Schrägseilkonstruktionen führen die Innovation anSchrägseilbauwerke verzeichnen eine CAGR von 7,62 %, die höchste innerhalb des Brückenbaumarkts, da Regierungen deren Spannweiten-Kosten-Effizienz und Erscheinungsbild bevorzugen. Balkenbrücken dominierten weiterhin mit 42,98 % des Umsatzes im Jahr 2025, was ihren unübertroffenen Wert für mittelgroße Autobahnquerungen und die gut etablierte Auftragnehmergemeinschaft widerspiegelt, die dieses Format beibehält. Die Hauptspannweiten von 285 m der Pelješac-Brücke wurden im Freivorbauverfahren errichtet und beweisen, wie Schrägseile den Bau beschleunigen und gleichzeitig vorübergendes Lehrgerüst minimieren können.
Die Aussichten des Segments hängen von digitalen Werkzeugen wie BIM Level 3 ab, wie die neue Sotra-Brücke in Norwegen zeigt, die 1 Million Objekte modellierte, um die Abfolge zu optimieren. Hängebrücken-Alternativen bleiben für Spannweiten von mehr als 1.000 m gefragt, aber höhere Versicherungsprämien in Erdbebengebieten veranlassen einige Bauherren zur Schrägseilvariante. Bewegliche und Bogenbrückenformate finden weiterhin spezialisierte städtische oder maritime Verwendung, wenn Durchfahrtshöhe oder denkmalpflegerische Aspekte ausschlaggebend sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Nach Material:
Verbundwerkstoffe steigen trotz Stahldominanz aufStahl bewahrte 52,90 % des Werts im Jahr 2025 und bildet das Fundament der Brückenbaumarktgröße durch ausgereifte Fertigungszentren und berechenbare Leistungsfähigkeit. Verbundwerkstoffe beschleunigen sich jedoch mit einer CAGR von 8,12 %, da Bauherren nach korrosionsfreien Lebenszyklen und leichteren Überbauten suchen, die Gründungskosten senken. Federal Highway Administration-Pilotbrückendecks zeigen, dass UHPC-Verbindungen Lebensdauern von mehr als 100 Jahren ermöglichen und so die Gesamtlebenszyklusökonomie zugunsten von Hochleistungsbetonen verschieben.
Faserverstärkte Polymere reduzieren das Eigengewicht um bis zu 50 % und ermöglichen Designern, Spannweiten ohne tiefere Träger zu verlängern. SmartBRIDGE Hamburg zeigt, wie integrierte Sensoren das Vertrauen in neuere Materialien stärken, indem sie Echtzeit-Dauerhaftigkeit nachweisen. Recyclinginitiativen erhöhen auch das Nachhaltigkeitsprofil von Stahl und sichern seine anhaltende Relevanz, auch während Verbundwerkstoffe skalieren.
Nach Anwendung:
Eisenbahninfrastruktur beschleunigt WachstumStraßen- und Autobahnprojekte repräsentierten im Jahr 2025 einen Marktanteil von 68,21 % im Brückenbau und profitierten von anhaltenden Straßenausbauprogrammen auf allen Kontinenten. Straßen- und Autobahnausbauten stützen weiterhin den Markt für Autobahn-, Straßen- und Brückenbau, insbesondere entlang wichtiger Verkehrskorridore. Bahnanwendungen erzielen eine CAGR von 6,55 % auf der Grundlage von Hochgeschwindigkeitsnetzen und der Modernisierung von Güterverkehrskorridoren. Der EU-Zuschuss von 4,31 Millionen USD der Europäischen Kommission für die Strecke Havlíčkův Brod–Pardubice ist ein typisches Beispiel für die EU-Bemühungen, abgängige Fachwerkbrücken durch moderne Langer-Balken zu ersetzen.
Japans Programm zur Güterverkehrsanbindung im Wert von 2,11 Milliarden USD unterstreicht den strategischen Wert der Schiene für resiliente Lieferketten. Multimodale Brückenformate, die Gleise mit Fahrspuren verbinden, gewinnen in dicht besiedelten Korridoren an Bedeutung und verdeutlichen, wie Smart-City-Vorgaben die Querschnittsgestaltung verändern. Fuß- und Radwegverbindungen folgen den breiteren Ausgaben für städtische Mobilität und eröffnen neue Möglichkeiten für schlanke Verbunddecks und ästhetische Beleuchtung.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Geografische Analyse
APAC-Brückenbaumarkt
Asien-Pazifik entfiel 2025 mit 46,12 % auf den größten Anteil der weltweiten Ausgaben, getragen von Chinas Erweiterungen der Belt-and-Road-Initiative und Indiens Nationalem Infrastrukturprogramm im Wert von 1,2 Billionen USD. Japans Güterverkehrsverbindungspaket im Wert von 2,11 Milliarden USD und Australiens klimaresistente Brückenerneuerungen stärken den regionalen Schwung. Die vorhandene Fertigungskapazität für Stahlträger beschleunigt die Projektabwicklung, und Regierungen schreiben zunehmend BIM vor, wodurch eine digitale Parität mit westlichen Ländern erreicht wird.
MEA-Brückenbaumarkt
Der Nahe Osten und Afrika verzeichnen mit einer prognostizierten CAGR von 7,63 % das stärkste Wachstum, da die Afrikanische Entwicklungsbank 635,8 Millionen USD für die grenzüberschreitende ECOWAS-Brücke mobilisiert und jährlich 130 bis 170 Milliarden USD anstrebt, um die Infrastrukturlücke der Region zu schließen. Nigeria und Ägypten vergeben EPC-Verträge, die ABC-Methoden mit seismischer Detailplanung bündeln, was sowohl den Termindruck als auch die Leistungserwartungen widerspiegelt.
Brückenbaumarkt Nordamerika und Europa
Nordamerika profitiert von der IIJA-Brückenzuweisung in Höhe von 110 Milliarden USD, die Dutzende von Design-Build-Ausschreibungen auslöst, bei denen Vorfabrikationskapazitäten Vorrang haben. Der Ersatz der Pattullo-Brücke in Kanada unterstreicht den Aufstieg öffentlich-privater Partnerschaften, während Mexikos Brückenrückstand im Wert von 12,6 Milliarden USD wirtschaftliche Integrationsziele vorantreibt. Europa investiert mit Fokus auf Dekarbonisierung in digitale Zwillinge und kohlenstoffarme Materialien und richtet die Beschaffung am EU-Green-Deal aus.

Regulatorisches Umfeld
Der Brückenbau wird durch eine Kombination aus nationalen Baunormen, Vergabevorschriften und bauherrenseitigen technischen Spezifikationen geregelt, die zunehmend Anforderungen an Resilienz, Sicherheit und Lebenszyklusleistung in die Ausschreibungsbewertung einbeziehen. In den Vereinigten Staaten hat die mehrjährige Bundesfinanzierung über den Infrastructure Investment and Jobs Act (IIJA), einschließlich spezieller Brückenprogramme, die Compliance-Erwartungen hinsichtlich Umsetzung, Berichterstattung und Leistung bei von bundesstaatlichen DOTs geführten Vergabeverfahren verstärkt.
Regulierung und Quasi-Regulierung entstehen auch durch technische Leitlinien und standardisierte Methoden, die von öffentlichen Baubehörden veröffentlicht werden. Beispielsweise hat Hongkongs Civil Engineering and Development Department (CEDD) technische Praxishinweise und Richtlinien herausgegeben, die Brückenrotationsverfahren, das Tragwerksdesign für Plattenträgerkonstruktionen aus ultrahochfestem S960-Stahl sowie das Roboterschweißen von Baustahl abdecken, was die Qualifikation von Auftragnehmern und die Anforderungen an QA/QC bei der Fertigung beeinflusst. Im Nahen Osten prägt eine programmgeführte Steuerung wie Saudi-Arabiens Vision 2030 weiterhin die Aufsichts- und Umsetzungsrahmen für große Verkehrskorridore mit erheblichem Brücken- und Viaduktumfang.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im Brückenbau beginnt mit Planung und Finanzierung (Verkehrsministerien, DOTs, multilaterale Kreditgeber und PPP-Sponsoren), gefolgt von Engineering und Programmmanagement (Vermessung, Geotechnik, Entwurf und Genehmigungswesen), der Beschaffung wesentlicher Inputs (Stahl, Zement/Beton, Lager, Kabel und Spezialmaterialien wie UHPC und FRP) und schließlich Fertigung und Bau (Trägerwerke, Fertigteilwerke, Pfahl-/Wasserbauarbeiten, Montage sowie Belags- und Gleisschnittstellen). Projekte integrieren zunehmend digitale Umsetzungsmethoden, darunter BIM-gestützte Entwurfskoordination, 4D-Terminplanung und LiDAR-basierte Standortaufnahme, ergänzt durch Werkstattverfahren wie das Roboterschweißen von Baustahl in Märkten, in denen die Bauherrenrichtlinien dies unterstützen.
Nachgelagert werden Inbetriebnahme sowie langfristiger Betrieb und Instandhaltung (Inspektion, strukturelle Zustandsüberwachung und Sanierung) zunehmend in die anfänglichen Umsetzungsentscheidungen integriert, da Bauherren den Fokus auf Lebenszyklusergebnisse legen. Da die Lieferketten im Brückenbau auf spezialisierte Fertigungskapazitäten und Schwerlastlogistik angewiesen sind, reagieren Bauunternehmen empfindlich auf Preisschocks bei Inputs sowie Handels- oder Versandunterbrechungen. Beschaffungsstrategien wurden erweitert um Multi-Sourcing und strukturierte Liquiditätsinstrumente (zum Beispiel rechnungsgestützte Lieferkettenfinanzierung und durch Bankgarantien abgesicherte Beschaffungsfinanzierung), um das Betriebskapital zu stabilisieren und Margen während volatiler Materialzyklen zu schützen.
Wettbewerbslandschaft
Der Brückenbaumarkt ist mäßig fragmentiert, zeigt jedoch einen Trend zur Konsolidierung. Die fünf größten Akteure halten weniger als 35 % des globalen Umsatzes, da regionale Auftragnehmer ihre Stellungen behalten. Die Übernahme von Jensen Construction durch Manhattan Road & Bridge demonstriert fähigkeitsorientierte Fusionen und Übernahmen, insbesondere für marine Gründungen und ABC-Expertise.
Technologieübernahme unterscheidet Marktführer: Unternehmen, die IoT-Sensoren, KI-gestützte Terminplanung und außerbetriebliche Fertigung integrieren, übertreffen Terminbaselines konsistent. Die Empfehlung der Federal Highway Administration für ABC in 47 Bundesstaaten verankert technologische Bereitschaft formell in der Angebotsbewertung und lenkt Marktanteile zu digitalen Vorreitern.
Die Beteiligung von Private Equity von 40 % an AEC-Transaktionen im Jahr 2024 injiziert Kapital für Geräteautomatisierung, Erweiterung modularer Betriebe und internationale Joint Ventures. Nischenakteure, Sensorhersteller und Softwareentwickler kooperieren mit EPCs, um Predictive-Maintenance-Servicemodelle zu kommerzialisieren und Einnahmequellen über einmalige Baugebühren hinaus zu diversifizieren.
Brückenbaubranche – Führende Unternehmen
-
ACS Group
-
AECOM
-
Balfour Beatty
-
China Communications Construction Co. (CCCC)
-
China Railway Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brückenbau
- ACS Group
- AECOM
- Balfour Beatty
- China Communications Construction Co. (CCCC)
- China Railway Group
- VINCI
- Bechtel
- HOCHTIEF
- Skanska
- Bouygues Construction
- Fluor
- Kiewit
- Samsung C&T
- Strabag
- Ferrovial
- Larsen & Toubro
- Obayashi
- PCL Construction
- Webuild (Salini Impregilo)
- Gammon Construction

Marktchancen und Zukunftsaussichten
Eine große, gut sichtbare Projektpipeline und aktive Erneuerungsprogramme schaffen Freiräume für beschleunigten Brückenbau (ABC), Vorfertigungskapazitäten und digital gestützte Umsetzungsmodelle. Zum zweiten Quartal 2026 wurde die globale Brückenbau-Pipeline mit rund 504,8 Milliarden USD angegeben, wobei Nordamerika mit 145,3 Milliarden USD den größten Anteil am Pipelinewert hält, was die Nachfrage nach standardisierten Komponenten, modularen Montagemethoden und terminorientierter Umsetzung unterstützt.
Projektstarts und Auftragsvergaben im Jahr 2026 zeigen, wo sich die kurzfristige Nachfrage konzentriert. Der Baustart wurde für Brasiliens 12,4 km lange Salvador-Itaparica-Brücke angekündigt, an der China Communications Construction Company (CCCC) und China Civil Engineering Construction Corporation (CCECC) beteiligt sind (Juli 2026), und CCCC Second Harbor Engineering Co., Ltd. brachte die Straßen-Schienen-Brücke Wuhan Baishazhou über den Jangtse in ihre Hauptbauphase (Juni 2026). Auf der Dienstleistungsseite spiegelt die Auswahl von AECOM als leitendem Planer für den Ersatzneubau der Alexandra Bridge in Ottawa (Juli 2026) wider, dass Bauherren integrierte, digital geprägte Planungs- und Umsetzungsunterstützung für komplexe Ersatzkorridore beschaffen. Diese Signale stehen im Einklang mit Chancen bei UHPC-/FRP-gestützten Haltbarkeitsverbesserungen, sensorbereiten Brücken im Zusammenhang mit Asset-Management-Vorgaben und ökosystemartiger Vertragsgestaltung, die Risiken zwischen Planern, Fertigern und Bauunternehmen verteilt.
Recent Industry Developments in Markt für Brückenbau
- Juli 2026: AECOM wurde als leitender Planer für das Ersatzprojekt der Alexandra Bridge zwischen Ottawa und Gatineau ausgewählt. Das Projekt unterstützt die nordamerikanische Aktivität im Bereich Brückenersatzplanung und erweitert digitale Umsetzungs- und integrierte Dienstleistungen zur Steuerung eines komplexen Programms mit vielen Beteiligten.
- Februar 2026: Das Joint Venture Balfour Beatty-McLean wurde vom South Carolina Department of Transportation mit einem Auftrag über 229 Millionen für den Ersatz der I-95-Brücken über den Lake Marion beauftragt. Der Auftrag stärkt die nordamerikanische Kapazität zur Brückensanierung, und das Joint Venture bringt Skaleneffekte und modulare Umsetzungsfähigkeiten für großspannige Ersatzbauten mit.
- Januar 2026: ACS Group und ein von HOCHTIEF geführtes Joint Venture begannen das Projekt Berliner Brückenzug in Duisburg (A59-Ausbau, A40-Erneuerung). Das Projekt zeigt eine skalenorientierte Umsetzung durch einen führenden Auftragnehmer mit grenzüberschreitenden Fähigkeiten.


Markt für Brückenbau Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt Ausgaben für Planung, Ingenieurwesen und Bau von Brückenbauwerken, einschließlich Neubauten und größerer Ersatzmaßnahmen, bei denen das Ergebnis ein Brückenbauwerk ist, das im Rahmen öffentlicher oder privater Verträge übergeben wird.
Ausschlüsse aus dem Umfang: Geringfügige Routinewartung, eigenständige Straßenbelagsarbeiten an Zufahrtsstraßen sowie nicht brückenbezogene Tiefbauarbeiten, die nicht zu einem Brückenbauwerk führen, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Brückentyp
- Balkenbrücke
- Fachwerkbrücke
- Bogenbrücke
- Hängebrücke
- Schrägseilbrücke
- Sonstige
- Nach Material
- Stahl
- Spannbeton
- Verbundwerkstoff
- Hochleistungswerkstoffe (FRP, UHPC)
- Nach Anwendung
- Straße & Autobahn
- Eisenbahn
- Sonstige (Fußgänger & Fahrrad, Rohrleitungen & Versorgungseinrichtungen usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau einer soliden Faktengrundlage zu Brückenprogrammen, der Projektfinanzierung und den üblicherweise in Vertragswerten erfassten Leistungen in den verschiedenen Regionen. Wir stützten uns auf öffentliche und offizielle Quellen wie nationale Verkehrsministerien und Ministerien für öffentliche Arbeiten, nationale Statistikämter, die Bauleistungsreihen veröffentlichen, Projektportale multilateraler Entwicklungsbanken sowie Infrastrukturindikatoren der OECD und der Weltbank.
Zur Präzisierung von Kosten- und Aktivitätsannahmen nutzten wir außerdem Vergabebekanntmachungen und Pipeline-Hinweise von Branchenverbänden, Beschaffungsportale und Ausschreibungsbulletins öffentlicher Stellen sowie Normungsgremien, die Leitlinien für Brückenplanung und -materialien veröffentlichen, was die Interpretation von Material- und Planungsveränderungen erleichtert. Unternehmensberichte, Investorenpräsentationen und renommierte Fachpresse im Ingenieurwesen wurden zur Überprüfung von Auftragsbestandskommentaren und Kostensteigerungskontext herangezogen; kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie ein globaler Vertrags- und Ausschreibungsdatensatz wurden selektiv zur Gegenprüfung eingesetzt. Die genannten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus strukturierten Interviews und Umfragen mit Auftragnehmern, Projektberatern, Materiallieferanten und öffentlichen Auftraggebern, die Brückenprogramme verwalten. Dies half zu bestätigen, was beschafft wird und wann Kosten erfasst werden. Wir hielten die Abdeckung in den wichtigsten Brückenbauregionen breit, damit Unterschiede bei Arbeit, Inputpreisen und Beschaffungszyklen berücksichtigt werden konnten, und passten die Desk-Annahmen dort an, wo wiederholtes Feedback auf Lücken hinwies.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | Führungskräfte der obersten Ebene (CXOs): 13 % | APAC: 41 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Ausgaben für Infrastrukturbau und Signale für Verkehrsinvestitionen mithilfe von Brückenprogrammanteilen, Vergabeaktivitäten und dem typischen Projektmix nach Region in einen brückenspezifischen Nachfragepool überführt und anschließend mit der Ausführungskapazität der Auftragnehmer abgeglichen werden. Um die Zahlen praxisnah zu halten, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen plausibilisiert, etwa durch Stichprobenprojektwerte aus Ausschreibungen, Kanalprüfungen bei vergebenen Paketen sowie einfache Durchschnittspreis-mal-Volumen-Logik unter Verwendung von Proxy-Kennzahlen wie Brückenstarts oder größeren Ersatzmaßnahmen.
Zu den wichtigsten Modelleingaben zählten öffentliche Haushaltsmittel für Brückenprogramme, Vertragsvergabewerte und Auftragsbestandssignale, der Mix aus Neubau und Ersatzmaßnahmen, Materialpreisentwicklungen (insbesondere Stahl und Zement) sowie regionaler Arbeitskostendruck, der den realisierten Projektwert beeinflusst. Prognosen wurden mittels Szenarioanalyse erstellt, da politisch gesteuerte Finanzierungszyklen und Inputkostenschwankungen die kurzfristige Entwicklung verändern können; die Szenarien wurden an Konsenskorridoren verankert, die von Praktikern geteilt wurden. Wo ein sauberer Bottom-up-Aufbau für kleinere Regionen nicht möglich war, wurden Lücken durch verhältnisbasierte Extrapolation aus vergleichbaren Regionen geschlossen und vor der Finalisierung anhand von Interviewfeedback gegengeprft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, darunter der Abgleich des endgültigen Marktwerts mit unabhängigen Signalen wie Vergabetrends, Budgetveröffentlichungen und beobachteter Kostensteigerung sowie die Überprüfung größerer Jahresveränderungen auf Plausibilität. Wenn eine Abweichung festgestellt wurde, wurden die Annahmen überprüft und Folgegespräche eingeleitet, um zu bestätigen, ob die Änderung auf Projektzeitplanung, Preissteigerung oder eine Umfangsgrenze zurückzuführen ist.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungen, Währungsumrechnungen und regionale Aufteilungen erneut geprüft werden; anschließend wird die Darstellung mit den quantifizierten Ergebnissen abgestimmt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; eine abschließende Prüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Brückenbaumarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Brückenbaumarkt sehen häufig unterschiedlich aus, weil jeder Herausgeber Annahmen zu einem anderen Zeitpunkt festlegt und Projektwerte auf seine eigene Weise erfasst, was den Gesamtwert verändert. Unterschiede entstehen in der Regel dadurch, wie Vertragsvergaben im Vergleich zur tatsächlich ausgeführten Arbeit behandelt werden, wie Währungen über Regionen hinweg umgerechnet werden und ob Ersatzmaßnahmen mit der breiteren Autobahnaktivität zusammengefasst werden.
Eine aktualisierungsbasierte Überprüfung erklärt in der Regel den größten Teil der Streuung, da Inputkostensteigerungen und Wechselkursbewegungen die ausgewiesenen Werte verschieben können, selbst wenn die Projektvolumina stabil sind; die praktische Lösung besteht darin, die Preislogik und Validierungsprüfungen aktuell zu halten. Durch die Abstimmung der Währungsumrechnung auf das Basisjahr und die erneute Überprüfung der Einheitspreisentwicklung anhand aktueller Ausschreibungsvergaben und öffentlicher Budgetveröffentlichungen reduziert Mordor Intelligence die Abweichungen, die auftreten können, wenn ältere Preisbasen fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 128,06 Milliarden USD (2026) | |
| Branchenverband A | 121,00 Milliarden USD (2024) | Repräsentiert staatliche und kommunale Vergaben für Autobahn- und Brückenverträge, die der tatsächlichen Bauausführung vorauseilen können, und stellt keinen globalen Gesamtumsatz eines reinen Brückenbaumarkts dar. |
| Regionale Unternehmensberatung B | 17,00 Milliarden USD (2025) | Ausschließlich USA-Perspektive für Brücken- und Hochstraßenbau; die engere geografische Abgrenzung und klassifikationsbasierte Abdeckung machen diesen Wert strukturell kleiner als ein globaler Brückenbaugesamtwert. |
Die Tabelle zeigt, dass Unterschiede in Umfang und Zeitpunkt die Bandbreite stärker erklären als einzelne Nachfrageverschiebungen. Wenn Vergabeindikatoren, geografische Grenzen und Währungszeitpunkte auf dieselbe Definition abgestimmt werden, lässt sich die Marktgröße leichter auf wiederholbare Schritte und klare Projektwertreiber zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Brückenbaumarkts?
Die Größe des Brückenbaumarkts beträgt 128,06 Milliarden USD im Jahr 2026.
Wie schnell werden die Brückenbauausgaben voraussichtlich wachsen?
Der globale Umsatz wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,14 % steigen.
Welche Region trägt den größten Anteil an neuen Brückenbauprojekten?
Asien-Pazifik entfällt auf 46,12 % der Ausgaben im Jahr 2025 dank chinesischer und indischer Programme.
Welcher Brückentyp expandiert am schnellsten?
Schrägseilbauwerke führen mit einer prognostizierten CAGR von 7,62 % bis 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

