
Marktgröße und Marktanteil für gewerblichen Hochbau in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
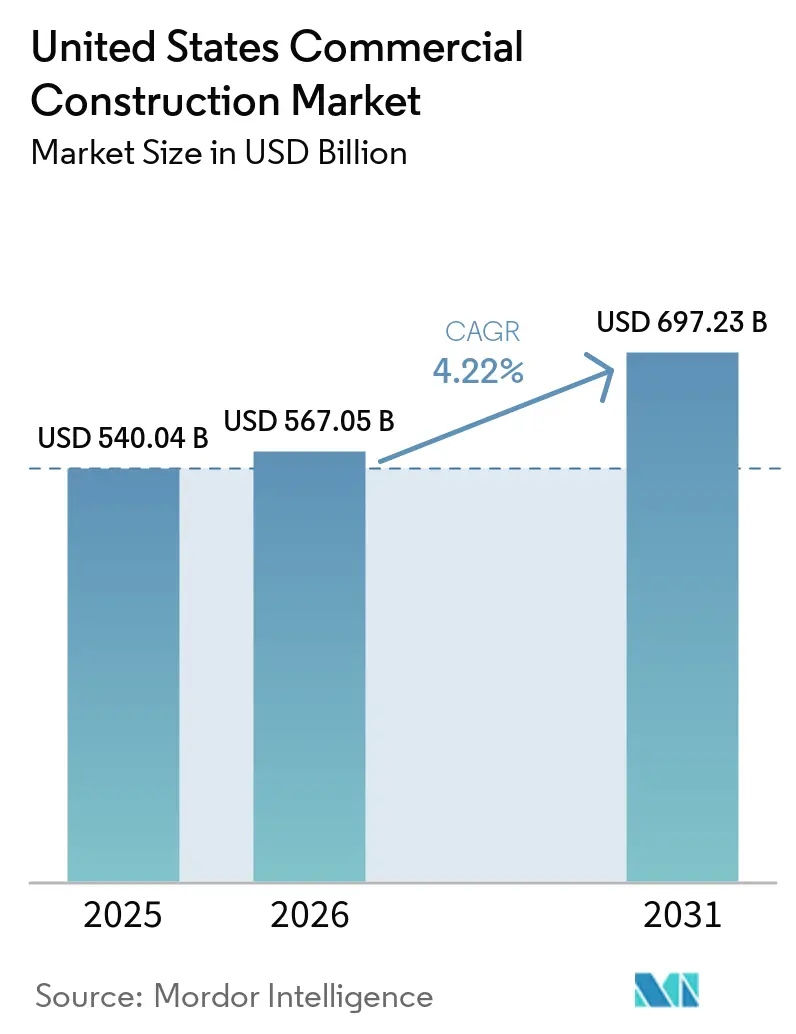
| Marktgröße im Basisjahr (2025) | 540.04 Milliarden US-Dollar |
| Marktgröße (2026) | 567.05 Milliarden US-Dollar |
| Marktgröße (2031) | 697.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
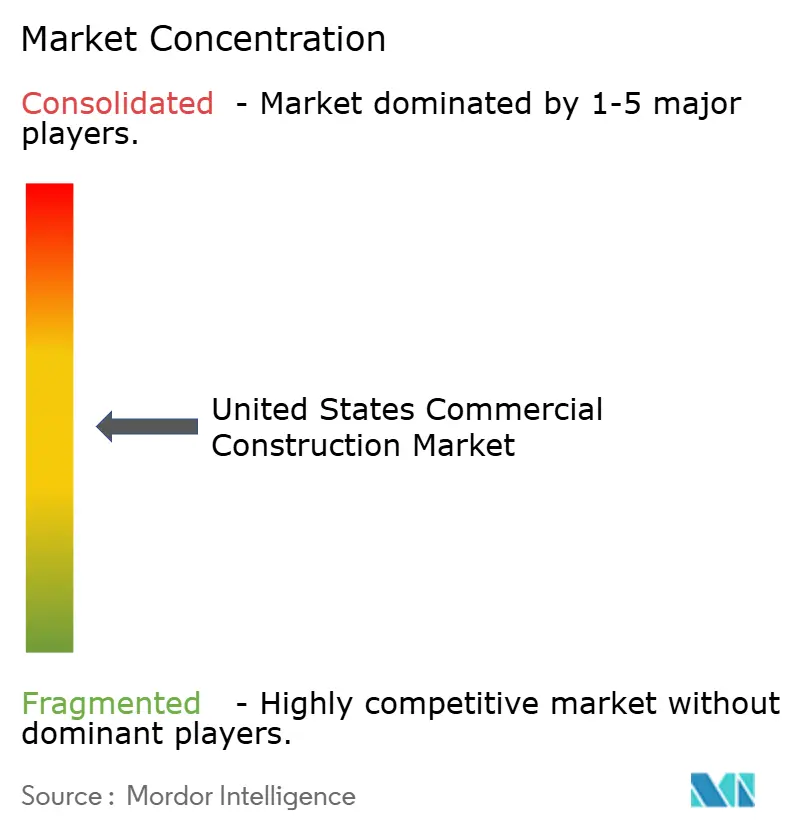
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerblichen Hochbau in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für gewerblichen Bau in den Vereinigten Staaten wird im Jahr 2026 auf 567,05 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,22 % während des Prognosezeitraums (2026–2031) 697,23 Milliarden USD erreichen. Das Wachstum wird durch eine Kombination aus der Expansion von E-Commerce-Lagerhäusern, der Umrüstung hybrider Arbeitsplätze, dem beschleunigten Ausbau von Rechenzentren für künstliche Intelligenz sowie föderalen Infrastrukturprogrammen gestützt, die auf den Transit ausgerichtete gewerbliche Knotenpunkte fördern. Die wettbewerbsfähige Umsetzung wird durch Arbeitskräftemangel und Inputinflation geprägt, da Löhne und bestimmte Materialien im Jahr 2025 gestiegen sind – ein Umfeld, das Auftragnehmer mit Frühkaufvereinbarungen, integrierten Gebäudetechnikkapazitäten und diversifizierter geografischer Präsenz begünstigt. Die Projektrealisierbarkeit reagiert zudem empfindlich auf Finanzierungsbedingungen, da Kreditgeber strengere Anforderungen an den Schuldendienst aufrechterhalten, während politisch bedingte Nachhaltigkeitsstandards die Planungsteams in Richtung LEED v5 und Spezifikationen mit geringem eingebettetem Kohlenstoffgehalt drängen, die mittlerweile in öffentlichen Ausschreibungen üblich sind. Der gewerbliche Baumarkt in den USA balanciert daher nachfrageseitige Dynamik mit Ausführungsrisiken, die eine disziplinierte Vorplanung, Absicherung der Lieferkette und Personalstrategien erfordern, um Margen und Zeitpläne zu schützen.[1]
Wichtigste Erkenntnisse des Berichts
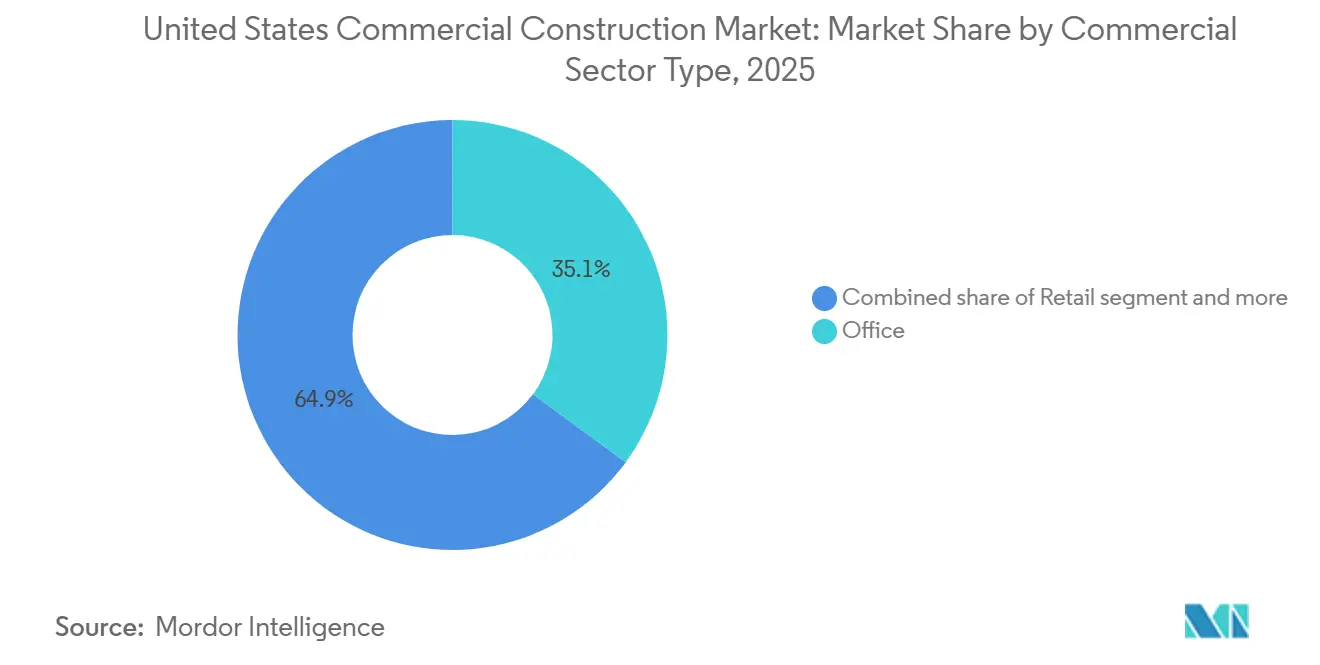
- Nach Art des Gewerbesektors führte der Bürobau im Jahr 2025 mit einem Anteil von 35,1 %, während Industrie und Logistik mit einer CAGR von 5,44 % bis 2031 am schnellsten wächst.
- Nach Bauart entfiel im Jahr 2025 ein Anteil von 68,1 % der Marktgröße des US-amerikanischen gewerblichen Hochbaus auf den Neubau, und die Renovierung soll während 2026–2031 mit einer CAGR von 5,20 % expandieren.
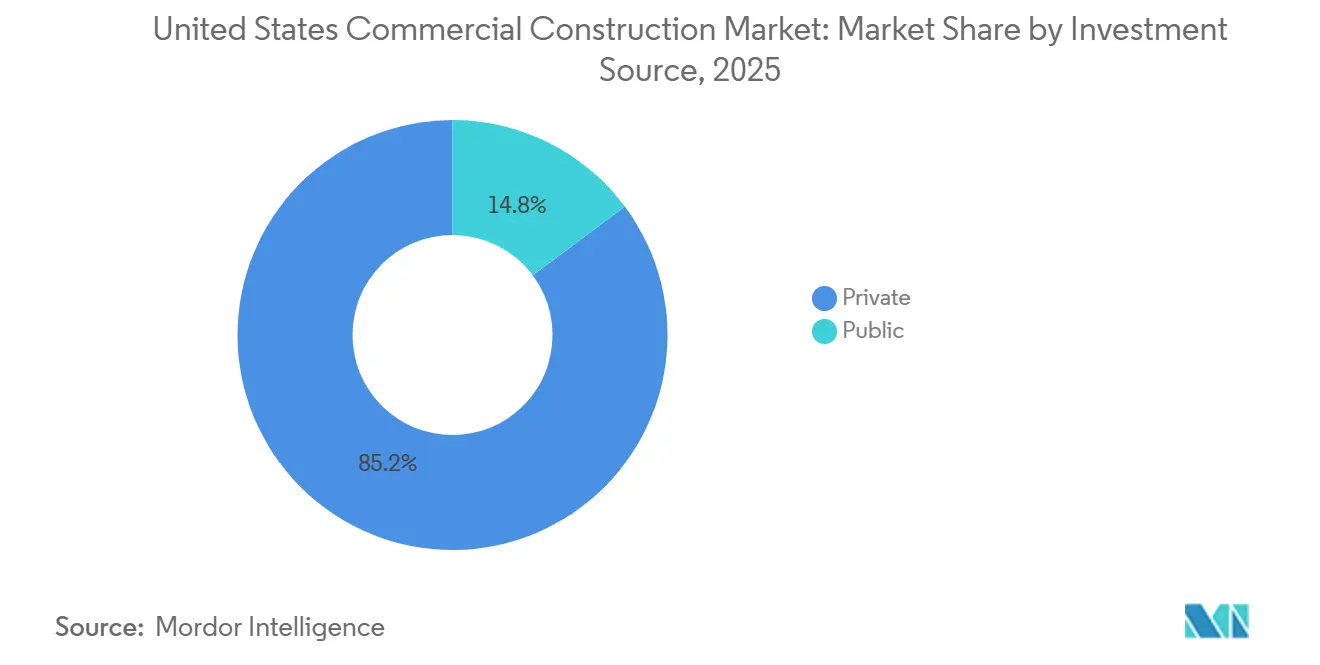
- Nach Investitionsquelle hielt die private Ausgabe im Jahr 2025 einen Anteil von 85,2 %, und die öffentliche Finanzierung soll mit einer CAGR von 5,60 % wachsen, unterstützt durch IIJA-Zusagen.
- Nach Bundesstaaten führte Texas im Jahr 2025 mit 17,0 %, während Florida mit einer CAGR von 5,45 % während 2026–2031 das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für gewerblichen Hochbau in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Rechenzentren beschleunigt sich durch neue KI-, Cloud- und Edge-Computing-Infrastruktur. | +1.3% | Nationale Kernmärkte (Northern Virginia, Texas, Kalifornien, Illinois), Ausweitung auf den Mittleren Westen und Südosten | Langfristig (≥ 4 Jahre) |
| E-Commerce-Expansion treibt den Ausbau von Lagerhäusern, Verteilzentren und Fulfillment-Hubs voran. | +0.9% | National, mit dem stärksten Wachstum in Texas, Kalifornien, Florida und Logistikkorridoren im Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Öffentliche Investitionen in Transit- und Bürgereinrichtungen fördern den Bau in infrastrukturnahen Zonen. | +0.8% | National, mit der höchsten Konzentration in Bundesstaaten, die IIJA-Mittel erhalten (Kalifornien, New York, Texas, Illinois) | Langfristig (≥ 4 Jahre) |
| Büroumrüstung und -neuentwicklung nehmen zu, da Arbeitgeber modernere, hybridtaugliche Arbeitsplätze suchen. | +0.7% | National, konzentriert in großen Ballungsräumen (New York, San Francisco, Chicago, Los Angeles) | Kurzfristig (≤ 2 Jahre) |
| Gastgewerbe- und Mischnutzungsprojekte erholen sich, angetrieben durch starke Reise- und Einzelhandelsnachfrage. | +0.6% | Florida, Nevada, Texas, große städtische Märkte und Urlaubsziele im ganzen Land | Mittelfristig (2–4 Jahre) |
| Fokus auf grünes Bauen und ESG treibt neue gewerbliche Entwicklungen in Richtung zertifizierter Designs. | +0.5% | National, regulatorischer Druck am stärksten in Kalifornien, New York, Washington; freiwillige Übernahme beschleunigt sich landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Expansion treibt den Bau von Lagerhäusern und Fulfillment-Einrichtungen voran
Der E-Commerce steuert weiterhin Standort- und Produktmixentscheidungen, da große Einzelhändler ihre Logistikpräsenz ausbauen und auf Geschwindigkeitsgewinne für Kunden setzen, die Hochdurchsatzanlagen in Kernkorridoren erfordern. Amazon unterzeichnete im Jahr 2024 neue Mietverträge über 31 Millionen Quadratfuß, kündigte eine Logistikerweiterung im Wert von 15 Milliarden USD an, fügte fast 80 Einrichtungen hinzu und ist positioniert, um rund 25 % der neuen Industrievermietungen im Jahr 2026 zu erfassen. Die USA lieferten bis Mitte 2025 146,6 Millionen Quadratfuß Industriefläche, mit 341,8 Millionen Quadratfuß im Bau, während der Leerstand auf 7,1 % stieg und signalisierte, dass das Angebot in bestimmten Märkten die Nachfrage einholte. Reshoring- und Nearshoring-Muster verstärken die Nachfrage, da 69 % der auf die USA ausgerichteten Lieferketten bis 2026 auf dem amerikanischen Kontinent basieren sollen, gegenüber 59 %, unterstützt durch stärkere US-mexikanische Handelsströme seit 2018 und einen Aufschwung bei Nearshoring-Investitionen Anfang 2025. Im Bereich der Kühlkettenlogistik soll der Online-Lebensmittelhandel im Jahr 2025 einen Wert von 100 Milliarden USD erreichen, doch die 220 Millionen Quadratfuß Kühllagerfläche des Landes liegt 75–100 Millionen Quadratfuß hinter der Nachfrage zurück – eine Lücke, die Großinvestitionen wie die 300-Millionen-USD-Erweiterung von New Cold in Lebanon, Indiana, vorantreibt. Diese Divergenz zwischen Standard-Lagerhäusern und temperaturkontrollierten Einrichtungen hält Mietprämien für spezialisierte Anlagen aufrecht und belohnt Entwickler mit vertikaler Integration oder internen Gebäudetechnikkapazitäten, die Komplexität und Kosten managen.[2]
Hybride Arbeitsplatzanforderungen treiben Büroumrüstung und adaptive Nachnutzung voran
Unternehmensnutzer lenken Kapital in Qualität statt Quantität, um hybride Modelle, Wohlbefinden und Energieleistung in ihren Arbeitsbereichen zu unterstützen. Nur 14 % der globalen Belegschaft bevorzugt ein traditionelles Büro, während 60 % der Organisationen planen, die Ausgaben für Design, Ausbau und Renovierung zu erhöhen – eine Verschiebung, die adaptive Nachnutzung und gezielte Upgrades begünstigt. Umrüstungswege können 30–50 % weniger kosten als Neubauten und beschleunigen die Belegung, wie JPMorgans 270 Park Avenue zeigt, ein 2,5 Millionen Quadratfuß großer, vollelektrischer Wolkenkratzer, der im Oktober 2025 fertiggestellt wurde und leistungsstarkes Design in großem Maßstab demonstriert. Die Konversionsökonomie stärkt sich, da Gensler schätzt, dass rund 34 % der US-amerikanischen Bürogebäude zu Wohnzwecken umgenutzt werden können, und zwar zu 30–40 % unter den Kosten von Neubauten, wobei historische Steuergutschriften Milliarden an privatem Kapital für ältere Innenstadtanlagen mobilisieren. Selbst als die nationale Büroleerstandsquote Ende 2025 18,6 % erreichte, erzielen LEED-zertifizierte Klasse-A-Immobilien Mietprämien, die den Geschäftsfall für leistungsstarke Umrüstungen und hochwertige Mieterausbauten untermauern. Diese Dynamiken halten Umrüstungspipelines aktiv und positionieren adaptive Nachnutzung als belastbaren Hebel im US-amerikanischen Markt für gewerblichen Hochbau während des Prognosezeitraums.[3]
Bau von Rechenzentren beschleunigt sich angesichts der Nachfrage nach KI- und Cloud-Rechenleistung
KI-, Cloud- und Edge-Workloads verändern Standort-, Design- und Netzanschlussanforderungen für unternehmenskritische Projekte. Die US-amerikanische Rechenzentrumskapazität soll bis 2030 jährlich um rund 10 % wachsen und den mittleren 30-Gigawatt-Bereich erreichen, und der landesweite Stromverbrauch, der Rechenzentren zugeschrieben wird, könnte von rund 4 % im Jahr 2025 auf 7,5 % bis zum Ende des Jahrzehnts steigen. Mega-Campus-Projekte multiplizieren sich, darunter ein 15-Milliarden-USD-Programm für Vantage in Wisconsin und ein 4-Milliarden-USD-Microsoft-Projekt in Mount Pleasant, während die Bauausgaben des Sektors voraussichtlich 2026 mit 89 Milliarden USD ihren Höhepunkt erreichen werden, ein starker Anstieg gegenüber 2022. Die Stromversorgung ist der Engpass, da ERCOT bis 2026 ein zweistelliges Nachfragewachstum in Texas erwartet, Netzbetreiber 345-Kilovolt- und 765-Kilovolt-Korridore ausbauen und das Energieministerium Pläne vorantreibt, in diesem Jahrzehnt 100.000 Meilen Übertragungsleitungen hinzuzufügen oder aufzurüsten. Das Umsetzungsrisiko ist am deutlichsten bei Netzanschlüssen und Genehmigungen, wo Zeitrahmen von 12–24 Monaten üblich sind und lokale Baugenehmigungen Monate zur Vorplanung hinzufügen können, bevor der Baubeginn erteilt wird, insbesondere für Projekte, die zusätzliche Vor-Ort-Energie oder Speicherung erfordern. Diese Projekte bleiben ein zentraler Wachstumsmotor für den US-amerikanischen Markt für gewerblichen Hochbau, da Entwickler Kapitalstrukturen anpassen, um längere Vorlaufzeiten für Strom zu berücksichtigen, und Schaltanlagen, Transformatoren und Kühlsysteme früher im Zeitplan beschaffen.
Öffentliche Infrastrukturinvestitionen fördern gewerbliches Wachstum in Transitnähe
Das Infrastrukturinvestitions- und Beschäftigungsgesetz stellt über fünf Jahre 1,2 Billionen USD bereit, darunter 550 Milliarden USD an neuen Bundesausgaben, während die Bundesstaaten Projekte durch Beschaffungs- und Vertragszyklen vorantreiben. Bis Ende 2025 meldete das Verkehrsministerium 411,5 Milliarden USD an angekündigten Zuschüssen und 343,3 Milliarden USD an gebundenen Mitteln sowie 189,1 Milliarden USD an ausgezahlten Mitteln – ein Tempo, das für 2026 eine Beschleunigungsphase signalisiert. Straßenbauprogramme treiben mehr als 70.000 neue Bundesförderverpflichtungen voran und haben die Vergabe von Aufträgen im Jahr 2023 gegenüber 2021 um 36 % gesteigert, während die General Services Administration 3,4 Milliarden USD für die Modernisierung von Landgrenzübergängen bereitstellt, die den grenzüberschreitenden Handel unterstützen. Gewerbliche Entwicklungen in Transitnähe konzentrieren sich um Katalysatoren wie New Yorks SPARC Kips Bay und Willets Point, die öffentliche Mittel nutzen, um private Investitionen für Mischnutzungszentren mit Nähe zu Schienen- und U-Bahnverbindungen anzuziehen. Der Schwung auf Staatsebene umfasst ein TxDOT-Budget von 39,92 Milliarden USD für das Haushaltsjahr 2026–2027, das Auftragsrückstände untermauert und mit einem umfassenderen jahrzehntelangen Verkehrsprogramm übereinstimmt, das die Auftragnehmeraktivität in Texas aufrechterhält. Die ESG-Politik prägt auch Spezifikationen, da Kaliforniens Klimaoffenlegungspflichten 2026 in Kraft treten und Dekarbonisierungs- und Resilienzanforderungen in der kommunalen Beschaffung verstärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und Lohndruck verlangsamen die Projektabwicklung und erhöhen die Kosten. | -0.7% | National, am akutesten in Sunbelt-Staaten (Texas, Florida, Arizona) mit schnellem Bevölkerungswachstum | Kurzfristig (≤ 2 Jahre) |
| Strenge Kreditvergabebedingungen und steigende Zinssätze behindern die Finanzierung spekulativer Projekte. | -0.6% | National, am ausgeprägtesten in Büromärkten mit hohem Leerstand (San Francisco, Chicago, New York) | Mittelfristig (2–4 Jahre) |
| Hohe Material- und Frachtinflation komprimiert Margen und verzögert Budgets. | -0.5% | National, mit regionalen Kostenvariationen (New York, San Francisco am teuersten; Küstenstädte sind mit Frachtaufschlägen konfrontiert) | Mittelfristig (2–4 Jahre) |
| Genehmigungsverzögerungen und Zonenrestriktionen verlängern die Vorplanungsphasen. | -0.3% | Am schwerwiegendsten in Kalifornien, New York, Illinois; sporadische Verzögerungen in schnell wachsenden Sunbelt-Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Lohndruck verlangsamen die Projektabwicklung und erhöhen die Kosten
Die Erfüllung der Nachfrage im Jahr 2026 erfordert die Einstellung von 499.000 neuen Arbeitnehmern nach einem Defizitjahr, in dem die meisten Unternehmen Schwierigkeiten meldeten, Handwerkerstellen zu besetzen, und eine alternde Belegschaft auf höhere Renteneintritte im Laufe des Jahrzehnts hindeutete. Arbeitgeber berichten von den engsten Lücken in spezialisierten Gewerken und der Kalkulation, was Planungsengpässe schafft und die Abhängigkeit von Überstunden, Anreizen und Tagegeldregelungen erhöht, die die Projektlohnkosten in die Höhe treiben. Der durchschnittliche Stundenlohn im Baugewerbe erreichte im März 2025 38,76 USD und stieg im Jahresvergleich um 4,5 %, während der Sektor mehr als das verarbeitende Gewerbe und den Transportsektor zahlte, um Talente zu gewinnen und Crews auf kritischen Pfaden zu halten. Unternehmenskritische Arbeiten, wie Rechenzentren, zahlen Prämienraten, die Elektriker und HLK-Techniker von anderen gewerblichen Baustellen abziehen und die Personalherausforderungen für Krankenhäuser, Schulen und öffentliche Projekte verschärfen können. Diese Belastungen sind weitreichend und haben zu messbaren Verzögerungen und potenziellen Produktionsverlusten geführt, die den Fall für Vorfertigung, verbesserte Feldproduktivitätswerkzeuge und gezielte Ausbildungspipelines untermauern.
Finanzierungsengpässe und Kreditfälligkeiten verlangsamen spekulative Entwicklungen
Die Zinssätze blieben bis 2025 erhöht, da der Federal-Funds-Satz im Bereich von 4,25–4,50 % gehalten wurde, und Kreditgeber verschärften die Kreditvergabe, indem sie höheres Eigenkapital und einen Schuldendienstdeckungsgrad über 1,25 verlangten. Unter diesen Bedingungen kann ein über 10 Jahre finanziertes Projekt im Wert von 100 Millionen USD im Vergleich zur Niedrigzinsära mehr als 15 Millionen USD an Zinsaufwand hinzufügen, was die Realisierbarkeit spekulativer Starts in Büros und bestimmten Einzelhandelsformaten verringert. Eine Kreditfälligkeitswand von 600 Milliarden USD im Jahr 2024 und 500 Milliarden USD im Jahr 2025 zwang viele Eigentümer, zu höheren Zinssätzen zu refinanzieren, und einige Innenstadtprojekte hatten Schwierigkeiten, rentabel zu sein, was zu Eigentumsübergängen bei schwächeren Anlagen führte. Die Finanzierungsbedingungen im Gastgewerbe verbesserten sich geringfügig, da die Zinserwartungen nachließen, was selektive Neubauten und Akquisitionspipelines Ende 2025 und Anfang 2026 unterstützte. Die Kapitalkosten bleiben ein wichtiger Schwingungsfaktor für den US-amerikanischen Markt für gewerblichen Hochbau im Jahr 2026, da Entwickler Zinspfade, Absorptionsrisiken und engere Kreditstrukturen gegen eine günstige langfristige Nachfrage in Rechenzentren, Logistik und öffentlichen Arbeiten abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art des Gewerbesektors: Industrie & Logistik verzeichnet die schnellste Expansion
Der Bürobau hielt im Jahr 2025 einen Anteil von 35,1 % am US-amerikanischen Markt für gewerblichen Hochbau, unterstützt durch Upgrades hybrider Arbeitsplätze und Strategien zur adaptiven Nachnutzung, die oft früher und zu geringeren Kosten als neue Hochhäuser zur Belegung führen. Das Wachstum ist über die Bürosegmente hinweg ungleichmäßig, da Unternehmen leistungsstarken Gebäuden mit modernen Systemen und Zertifizierungen Priorität einräumen, die den Erwartungen der Mieter und ESG-Verpflichtungen entsprechen. Innerhalb der US-amerikanischen Hochbaubranche ist das Industrie- und Logistiksegment das am schnellsten wachsende, mit einer CAGR von 5,44 % bis 2031, da Fulfillment-Bedürfnisse, Reshoring-Dynamik und die Expansion der Kühlkette weiterhin neuen Raum absorbieren und maßgeschneiderte Bautätigkeit aufrechterhalten. Entwickler verfolgen die Aufteilung zwischen Standardlagerhäusern und spezialisierten Einrichtungen wie temperaturkontrollierten Lagern und leistungsstarken Rechenzentren, die Prämienmieten erzielen, aber eine frühe Beschaffung und eine komplexere Gebäudetechnikkoordination erfordern. Diese Segmentierung konvergiert in der Nähe von Schienen-, Autobahn- und Strominfrastruktur und verschärft die Standortauswahlfilter in Kernmärkten weiter.
Das Nachfrageprofil wird durch Amazons mehrjährige Expansion und die breitere Vermietungsdynamik unter Drittlogistikanbietern verstärkt, die Grundstückspreise, Genehmigungszeiträume und Bauzeitpläne in wachstumsstarken Korridoren prägen. Industrielieferungen und die bis Mitte 2025 gemeldete Pipeline waren nach historischen Maßstäben hoch, während Leerstandserhöhungen auf eine gesündere Balance in bestimmten Teilmärkten hindeuteten, die das Mietwachstum mäßigen, aber gut gelegene Anlagen weiterhin begünstigen könnten. Die Ausgaben für Rechenzentren sollen 2026 mit 89 Milliarden USD ihren Höhepunkt erreichen und sind zu einem Kerntreiber unternehmenskritischer Arbeiten geworden, der Auftragnehmerrückstände und die Verfügbarkeit von Subgewerken prägt. Diese Bedingungen halten Industrie und Logistik im Mittelpunkt des US-amerikanischen Marktes für gewerblichen Hochbau, wobei das Risikomanagement auf Netzzugang, Langzeitausrüstung und Genehmigungen für Großformatprojekte ausgerichtet ist.


Nach Bauart: Renovierung gewinnt gegenüber Neubauten an Dynamik
Der Neubau entfiel im Jahr 2025 auf einen Anteil von 68,1 % der Marktgröße des US-amerikanischen gewerblichen Hochbaus, unterstützt durch Rechenzentren, Industrieanlagen und ausgewählte Gastgewerbe- und Mischnutzungshochhäuser in nachfragestarken Ballungsräumen. Die Renovierung wächst schneller mit einer CAGR von 5,20 % während 2026–2031, da Eigentümer die Kosten- und Zeitvorteile der Umnutzung bestehender Anlagen nutzen, oft mit Unterstützung historischer Steuergutschriften, die im Laufe der Zeit erhebliche private Investitionen katalysiert haben. Innerhalb der US-amerikanischen Hochbaubranche weiten sich Umrüstungsprogramme in Büros, Gastgewerbe und Bildung aus, da Unternehmens- und öffentliche Eigentümer auf geringeren eingebetteten Kohlenstoffgehalt, verbesserte Energieleistung und gesündere Innenräume abzielen, die mit LEED v5 übereinstimmen. Markenvorgeschriebene Hotelsanierungspläne und Büroausbauten mit flexiblen Grundrissen heben die Renovierungspipelines und Vertragsabschlussmöglichkeiten für Innenausbauexperten weiter an. Auftragnehmer planen für Schadstoffsanierungen und strukturelle Upgrades, die in älteren Gebäuden üblich sind, was eine disziplinierte Vorplanung erfordert, um Budgets und Zeitpläne zu entrisikieren.
Stadtgeführte Konversionen und Anreizprogramme in New York und Chicago unterstreichen, wie kommunale Politik die Innenstadtnachnutzung in großem Maßstab durch die Kombination von Zonenregelungen mit steuerlicher Inkrementfinanzierung und gezielten Zuschüssen freisetzen kann. Große Eigentümer demonstrieren auch die Realisierbarkeit leistungsstarker Umrüstungen, exemplifiziert durch Vorzeigeprojekte, die mit Elektrifizierungs- und Kohlenstoffzielen übereinstimmen, die nun in institutionellen Portfolios üblich sind. Da die Beschaffung auf ganzheitliche Lebenszyklusbewertungen von Gebäuden ausgerichtet wird, gewinnen Renovierungsprogramme, die die Struktur erhalten und den eingebetteten Kohlenstoffgehalt reduzieren, einen Vorteil bei öffentlichen Ausschreibungen und Überprüfungen der Unternehmensführung. Der US-amerikanische Markt für gewerblichen Hochbau soll daher bis 2031 einen größeren Anteil der Pipeline-Mittel auf Renovierungen entfallen sehen, wobei sich Lieferketten an die Material- und Systemprofile anpassen, die bei Tiefenumrüstungen üblich sind.
Nach Investitionsquelle: Öffentliche Finanzierung steigt durch das Infrastrukturgesetz
Private Investitionen machten im Jahr 2025 85,2 % der Ausgaben für Büros, Industrie, Gastgewerbe und Rechenzentrumsbauten aus, die von REITs, Private Equity und Unternehmensbilanzen finanziert wurden. Die öffentliche Finanzierung ist die am schnellsten wachsende Quelle mit einer CAGR von 5,60 % bis 2031 aufgrund von IIJA-Zuweisungen, die weiterhin in Auftragsvergaben und Auszahlungen für Autobahnen, Brücken, Transit und Häfen fließen. Innerhalb der US-amerikanischen Hochbaubranche schaffen diese öffentlichen Projekte Spillover-Effekte für transitnahe Mischnutzungsentwicklungen, da Bundesstaaten und Städte Knotenpunkte umzonen, um privates Kapital in der Nähe von Bahnhöfen und Kreuzungen anzuziehen. Bundeslandgrenzübergänge und andere öffentliche Einrichtungen mobilisieren auch Design-Build-Teams und Spezialauftragnehmer, was zu einem Grundbestand an Arbeit beiträgt, der Auftragsrückstände bis 2026 stabilisiert. Der öffentliche Zyklus hilft, die Verschärfung privater Kreditbedingungen in bestimmten Immobilientypen auszugleichen und unterstützt regionale Auftragnehmer, die sich auf Transport- und öffentliche Arbeiten spezialisiert haben.
Verpflichtungs- und Auszahlungsdaten bestätigen eine Beschleunigung mit 411,5 Milliarden USD an angekündigten Zuschüssen, 343,3 Milliarden USD an gebundenen Mitteln und 189,1 Milliarden USD an ausgezahlten Mitteln bis Ende 2025, was starke Ausschreibungsmöglichkeiten für das kommende Jahr impliziert. Die Federal Highway Administration meldet mehr als 70.000 neue Bundesförderprojektverpflichtungen und ein überdurchschnittliches Wachstum der Auftragswerte im Vergleich zu den Normen vor dem IIJA, was ein dauerhaftes Fundament für den vertikalen Bau in der Nähe aufgewerteter Korridore verstärkt. Städte wie New York nutzen öffentliche Investitionen, um private Entwicklungen in den Bereichen Biowissenschaften und Wohnungsbau zu hebeln, was die Kontinuität der Bauarbeit und die Materialplanung über den Zyklus hinweg unterstützt. Staatliche Programme in Texas tragen zu diesem Schwung mit einem TxDOT-Budget von 39,92 Milliarden USD bei, das mehrjährige Autobahnarbeiten finanziert und schwere Tiefbaukapazitäten beschäftigt hält. Beschaffungskonformität und Buy-America-Regeln bleiben wichtige Zeitplanvariablen, die Auftragnehmer durch frühzeitige Einreichungen und Lieferantenprüfungen angehen, um Vorlaufzeitrisiken bei bundesfinanzierten Arbeiten zu reduzieren.
Geografische Analyse
Texas führt im Jahr 2025 mit 17,00 % aufgrund der Stärke von Hyperscale-Rechenzentren, Halbleiterfabriken und einem TxDOT-Budget von 39,92 Milliarden USD für das Haushaltsjahr 2026–2027, das Bauauftragsrückstände im Zusammenhang mit Korridoraufwertungen aufrechterhält. Florida ist der am schnellsten wachsende Bundesstaat mit einer CAGR von 5,45 % von 2026 bis 2031, angetrieben durch die Erholung des Gastgewerbes und die Erweiterung von Kongresszentren, die angrenzende Einzelhandels- und Mischnutzungsaktivitäten fördern. Kalifornien hält den zweitgrößten Anteil, da die Ausgaben für Nichtwohngebäude steigen und IIJA-Zuflüsse die Sichtbarkeit öffentlicher Projektpipelines in den Bereichen Verkehr und Bildungsinfrastruktur erhöhen. New Yorks Dreijahres-Bauausgabenplan und MTA-Zuweisungen verschieben den Mix in Richtung Nichtwohnbauprojekte, während NYCEDC-Initiativen wie SPARC Kips Bay privates Kapital in transitverbundene Cluster ziehen. Illinois skaliert Mischnutzungs-, Institutionen- und Brückenprogramme in Chicago, die mehrjährige Aktivitäten in gewerblichen und schweren Tiefbauscopes verstärken.
Der US-amerikanische Markt für gewerblichen Hochbau profitiert von diversifizierten geografischen Motoren, bei denen Sunbelt-Staaten Logistik- und Fertigungsnachfrage absorbieren, während Küstenmärkte öffentliche Infrastruktur und ausgewählte hochspezifizierte Hochhäuser vorantreiben. Texas erfasst weiterhin Mega-Kapitalprojekte, die Netz-, Wasser- und Autobahnkoordination erfordern, was sowohl vertikale als auch horizontale Auftragnehmer im Jahr 2026 unterstützt. Floridas Hotel- und Unterhaltungspipeline bleibt aktiv, und selektive Angebotsreaktionen unterstützen Projekterträge, auch wenn Arbeit und Materialien in bestimmten Ballungsräumen knapp bleiben. Kaliforniens Schwenk zu öffentlichen und Bildungsprojekten spiegelt die Genehmigungskomplexität und Kostenstrukturen in der privaten Entwicklung wider, hält jedoch eine konsistente Arbeitslast für große Generalunternehmer und Spezialsubunternehmer aufrecht. New York und Illinois demonstrieren beide, wie öffentliche Investitionen und Zonenregelungen private Mischnutzungs- und Biowissenschaftsvorschläge rund um Bahnhofsgebiete und Korridoraufwertungen katalysieren können.
Bundesstaaten jenseits der Spitzengruppe gewinnen in bestimmten Nischen Anteile. Wisconsin und Virginia bauen Rechenzentrumskapazitäten auf, da Versorgungspläne und Landverfügbarkeit mit Campus-Projekten übereinstimmen, die lange Vorlaufzeiten und eine frühe Beschaffung wichtiger elektrischer Komponenten erfordern. Arizona, Georgia und North Carolina sichern sich Investitionen in die fortschrittliche Fertigung aufgrund von Anreizprogrammen und einfacherer Genehmigung im Vergleich zu bestimmten Küstenmärkten, was Lieferketten und Subunternehmernetzwerke in Richtung dieser Korridore verschiebt. Die Marktgröße des US-amerikanischen gewerblichen Hochbaus, die mit Florida verbunden ist, soll bis 2031 mit einer CAGR von 5,45 % expandieren, was auf dauerhafter Tourismus- und Kongressnachfrage basiert, die auf Straßen- und Hafeninvestitionen aufbaut. Texas hält einen stabilen Wachstumspfad aufrecht, da Halbleiter-, Bioproduktions- und Rechenzentrumsökosysteme sich vertiefen und Verpflichtungen gegenüber Infrastruktur- und Energieprojekten verstärken. New Yorks öffentlich-privates Modell soll fortgesetzt werden, da Behörden sich auf Signalmodernisierung, Barrierefreiheit und Bahnhofsbereichsgestaltung konzentrieren, die Mischnutzungshochhäuser in Stadtteilen mit starkem Transitangebot freisetzt.
Regulatorisches Umfeld
Das regulatorische Umfeld für den gewerblichen Bau in den Vereinigten Staaten bleibt dezentralisiert, wobei Bau- und Energievorschriften vorrangig auf bundesstaatlicher und lokaler Ebene festgelegt werden und nicht unter einem einheitlichen Bundeskodex. Die OSHA-Sicherheitsanforderungen für den Bau (29 CFR Part 1926) bilden weiterhin die Grundlage für die Bundeskonformität auf Baustellen, während bundesfinanzierte Arbeiten durch Beschaffungsvorschriften und Vorgaben zu inländischen Wertschöpfungsanteilen geprägt sind, einschließlich der Buy-America-Anforderungen für gefertigte Produkte, wie sie durch Aktualisierungen im Federal Register im Januar 2025 klargestellt wurden.
Die Komplexität der Vorschriftenkonformität nahm zu, da die Zuständigkeitsbereiche unterschiedlich schnell bei der Einführung des International Building Code (IBC) 2024 bis Anfang 2026 vorgingen. Bundesstaaten wie Virginia, Utah, Indiana, Kansas, Maryland und New Hampshire übernahmen den IBC 2024, während andere, darunter Washington, Colorado und North Carolina, im Rahmen von Rechtsetzungsverfahren voranschritten. Für Auftragnehmer, die in öffentlichen Programmen aktiv sind, blieben die durch das IIJA bedingten Verpflichtungen im Bereich der Oberflächenverkehrsinfrastruktur bis zum Haushaltsjahr 2026 relevant, und die Bundesaktivitäten im Jahr 2026 umfassten auch die Executive Order 14398 (März 2026), die Anforderungen an Bundesauftragnehmer betrifft. Der Kongress brachte zudem bedeutende Ermächtigungs- und Haushaltsgesetze ein (H.R. 8870 und H.R. 9497 im Mai und Juni 2026 sowie H.R. 8469 im April 2026), was eine anhaltend aktive politische Pipeline aufrechterhält, die die Auftragspaketierung, Beschaffung und Compliance-Planung beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Eigentümern und Entwicklern (Unternehmensnutzern, REITs, institutionellen Eigentümern und öffentlichen Stellen), die Nachfrage in Projektpipelines umwandeln, und geht dann über Planung, Genehmigung und Finanzierung weiter. Es folgen Design (Architekten und Ingenieure) und Vorbauplanung (Kostenschätzung, Risikomanagement und Baubarkeit), wobei Generalunternehmer und Baumanager die Ausführung leiten, unterstützt durch Fachgewerke, insbesondere Elektro-, Mechanik- und HLK-Gewerke. Die Kette endet mit Inbetriebnahme und Übergabe, und geschäftskritische Sektoren, insbesondere Rechenzentren, legen größeres Gewicht auf frühzeitige Ausrüstungsauswahl, Tests und integrierte MEP-Lieferung.
Im Jahr 2026 prägen angebotsseitige Einschränkungen und Handelspolitik weiterhin die Beschaffungsstrategie. Elektrische Schaltanlagen und Mittelspannungsgeräte mit langen Lieferzeiten, die oft 30 bis 52 Wochen erfordern, sowie Lieferzeiten für Baustahl von etwa 14 bis 20 Wochen in vielen Märkten Anfang 2026, drängen Teams zu früheren Freigaben, alternativer Beschaffung und Vorfertigung, wo möglich. Vorschriften zu inländischen Wertschöpfungsanteilen im Rahmen des Build America, Buy America Act (BABAA) beeinflussen die Materialrückverfolgbarkeit bei bundesfinanzierten Projekten, und das NIST Manufacturing Extension Partnership (MEP)-Programm wird als praktische Ressource genutzt, um konforme inländische Hersteller zu identifizieren. Auch die vorgelagerte Kapazität entwickelt sich weiter: Nucor beschleunigte im Mai 2026 die Inbetriebnahme eines neuen Blechwalzwerks in Kentucky (mit einer Jahreskapazität von etwa 3 Millionen Tonnen), um die inländische Stahlverfügbarkeit zu unterstützen, während der Arbeitskräftemangel in Fachgewerken weiterhin ein Engpass für die Terminsicherheit bleibt.
Wettbewerbslandschaft
Der US-amerikanische Markt für gewerblichen Hochbau bleibt fragmentiert, da die Top-50-Unternehmen weniger als 10 % des Gesamtumsatzes ausmachen, doch die Konsolidierung nimmt zu, mit einem Anstieg von Private-Equity-gestützten Roll-ups, die auf spezialisierte Gewerke und regionale Marktführer abzielen. Die ENR Top 400 meldeten kombiniertes Umsatzwachstum im Jahr 2024, und die größten Unternehmen weiteten Auftragsrückstände in unternehmenskritischen, Gesundheits- und Bildungsbereichen aus, wobei Turner 20,2 Milliarden USD Umsatz im Jahr 2024 und einen Rechenzentrumsrückstand von 12,6 Milliarden USD meldete. Bechtel, Kiewit und Whiting-Turner hielten führende Positionen, während HITT Contracting durch die Expansion in unternehmenskritische und industrielle Bereiche schnell skalierte – ein Spiegelbild der Nachfragekonzentration in Rechenzentren und fortschrittlicher Fertigung. Auftragnehmer mit vertikaler Integration in Gebäudetechnik und Erschließungsarbeiten sind besser positioniert, um Vorlaufzeiten zu managen und Nacharbeiten zu mindern, was in engen Arbeits- und Materialmärkten zu einem Differenzierungsmerkmal geworden ist.
Unternehmen investieren auch in Technologie, um Datenlücken zwischen Büro und Baustelle zu schließen und Verschwendung zu reduzieren. Cloud-basiertes Projektmanagement, Realitätserfassung und digitale Zwillinge werden zum Standard, wobei führende Unternehmen mit Robotik für Layout und repetitive Aufgaben experimentieren, die Konsistenz und Sicherheit verbessern. Hensel Phelps startete eine Venture-Plattform zur Erprobung von Bautechnologien für risikoreiche Scopes, während Windover den operativen Wert digitaler Zwillinge bei Campus-Projekten demonstrierte. Diese Fähigkeiten sind relevant für Rechenzentren und Krankenhausprogramme, die eine strenge Inbetriebnahme und Systemintegration erfordern – ein Thema, das Vorplanung und Qualitätskontrolle in großem Maßstab neu gestaltet. Prozessdisziplin und frühe Beschaffung sind auch häufiger, da Zollregime das Risiko bei Metallen und elektrischen Komponenten erhöht halten, was Auftragnehmer dazu veranlasst, nordamerikanische Lieferanten hinzuzufügen und Weitergabeklauseln neu zu verhandeln.
Regionale Wettbewerbsdynamiken verschieben sich, da Sunbelt-Ballungsräume tiefere Angebotsfelder und mehr marktübergreifende Eintritte von Küstenunternehmen verzeichnen. Nashville meldete schrumpfende Subunternehmerrückstände und eine größere Angebotsabdeckung, während Seattle und Portland sahen, wie Generalunternehmer in benachbarte Märkte expandierten, um Anteile zu verteidigen und das Engagement zu balancieren. Große Aufträge in Texas, darunter 889-Millionen-USD- und 746-Millionen-USD-Autobahnrekonstruktionsprojekte für Balfour Beatty, demonstrieren, wie schwere Tiefbauarbeiten Auftragsrückstände verankern und mehrjährige Teams mobilisieren können. Rechenzentrum-Megaprojekte im mittleren Atlantik und im Mittleren Westen konzentrieren auch Aktivitäten mit Multi-Milliarden-Dollar-Campus-Verträgen, die unternehmenskritische Spezialisten und tiefe Lieferantennetzwerke erfordern. Der US-amerikanische Markt für gewerblichen Hochbau bleibt offen für Konsolidierung in spezialisierten Gewerken und für skalierte Generalunternehmer, die regionsübergreifend operieren, Compliance navigieren und schnell für Eigentümer mit komplexen Programmen liefern können.
Marktführer der Hochbaubranche in den Vereinigten Staaten
-
Turner Construction Company
-
The Whiting-Turner Contracting Company
-
STO Building Group
-
DPR Construction
-
Clark Construction Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Weißräume konzentrieren sich dort, wo Eigentümer Kapital in leistungsstarke, hochkomplexe Anlagen investieren, und dort, wo öffentliche Programme angrenzende private Entwicklungen anstoßen. Mega-Rechenzentrumsprogramme bieten eines der klarsten Nachfragesignale: Meta erweiterte im Juli 2026 sein Engagement rund um das Rechenzentrum in Richland Parish, Louisiana, auf mehr als 50 Milliarden USD, mit Plänen, die an eine größere Campusfläche und eine Multi-Gigawatt-IT-Kapazität gebunden sind. Dies verstärkt die Chancen für Auftragnehmer, die geschäftskritische Arbeiten mit integrierter MEP-Lieferung und frühzeitiger Beschaffung liefern können. Ein zweiter Beleg ist der Spatenstich von Related Digital im Juni 2026 für ein Rechenzentrumsprojekt in Höhe von 16 Milliarden USD in Saline Township, Michigan, was auf eine anhaltende geografische Ausweitung der Hyperscale-Aktivitäten über traditionelle Küstenzentren hinaus hindeutet.
Auch der gewerbliche und unterstützende Bau im Zusammenhang mit fortschrittlicher Fertigung bietet zusätzliche Chancen, da Projekte von der Erschließungsphase in die vertikale Bauphase übergehen und damit Standortinfrastruktur, Versorgungskoordination und spezialisierte Gebäudesysteme mit sich ziehen. Im Juli 2026 begann Micron nach einem frühen Betonmeilenstein mit dem vertikalen Bau seines Halbleiter-Campus in Clay, New York, was eine anhaltende Pipeline an Erschließungsarbeiten und lieferantengetriebenen Einrichtungen rund um große Fabs unterstützt. Über alle Gebäudetypen hinweg erhöhen anhaltende Arbeitskräfteknappheit und die Verfügbarkeit von elektrischen Geräten mit langen Lieferzeiten im Jahr 2026 den Wert von Liefermodellen, die Nacharbeit reduzieren und Zeitpläne verkürzen, einschließlich design-unterstützter Beschaffung, Vorfertigung und digitaler Koordinationsabläufe, die die Sequenzierung, Inbetriebnahmebereitschaft und Produktivität der Subunternehmer verbessern.
Aktuelle Branchenentwicklungen
- Juli 2026: Turner Construction hob die anhaltende Erweiterung des Rechenzentrumsprogramms von Meta in Richland Parish, Louisiana, hervor, das mit Metas angegebenem Engagement von mehr als 50 Milliarden USD für die Anlage und die umgebende Region verbunden ist. Der Umfang und die Leistungsintensität des Baus verstärken die Nachfrage nach geschäftskritischen Auftragnehmern mit integrierter MEP-Lieferung und disziplinierter Beschaffung von Elektrokomponenten mit langen Lieferzeiten.
- September 2025: Hensel Phelps sicherte sich einen Auftrag über 700 Millionen USD für eine Flughafenerweiterung in Boise, Idaho, die 10 neue Gates umfasst. Der Auftrag fügt den Auftragsbeständen mehrjährige institutionelle Arbeiten hinzu und unterstützt eine anhaltende Aktivität für Fachgewerke und Systemintegrationsteams über einen langfristigen Bauzeitplan.
- September 2024: Die Whiting-Turner Contracting Company erhielt bedeutende Auftragsvergaben der US-Küstenwache für Arbeiten in Seattle, Washington und Kapolei, Hawaii, einschließlich Ufer-/Liegeplatzsanierungen und Hangarbau. Diese bundesfinanzierten Leistungsumfänge betonen eine compliance-getriebene Umsetzung und eine stetige Nachfrage nach zivil-vertikalen Schnittstellen, die die Auftragslage von Auftragnehmern über Zyklen hinweg stabilisieren können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der gewerblichen Bautätigkeit in den Vereinigten Staaten, einschließlich Neubauten, Erweiterungen und größerer Sanierungsarbeiten, die einkommensgenerierende, nicht-wohnwirtschaftliche Immobilien schaffen oder aufwerten.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind zivile Infrastruktur und öffentliche Bauarbeiten wie Straßen, Brücken, Schienen, Wasser- und Versorgungsnetze sowie Energie- und Stromerzeugungsanlagen.
Segmentierungsübersicht
- Nach Art des Gewerbesektors
- Büro
- Einzelhandel
- Industrie & Logistik
- Sonstige
- Nach Bauart
- Neubau
- Renovierung
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Bundesstaaten
- Texas
- Kalifornien
- Florida
- New York
- Illinois
- Übriges US
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research legte die Struktur des Modells fest und lieferte uns konsistente Zeitreihen, um den Markt in der beobachteten Bautätigkeit zu verankern. Wir stützten uns auf nicht kostenpflichtige offizielle Quellen wie die Veröffentlichungen des U.S. Census Bureau zu Bauausgaben, das U.S. Bureau of Labor Statistics (Erzeugerpreise und Beschäftigung) sowie das Bureau of Economic Analysis für Inflations- und Makrokontextdaten, die Bauzyklen beeinflussen. Wir haben auch Quellen wie die Federal Reserve für Zinstrends und die U.S. Energy Information Administration für Stromnachfrage und rechenzentrumsbezogene Signale herangezogen, die die gewerbliche Bauintensität beeinflussen.
Um die öffentlichen Signale in verwertbare Größenbestimmungseingaben umzuwandeln, verwendeten wir eine Mischung aus Verbandsveröffentlichungen, seriöser Presse, Unternehmenseinreichungen und Investorenpräsentationen für Projektpipelines, Auftragsbestandskommentare und Verschiebungen in der Zusammensetzung bei Büros, Einzelhandel, Hotels, Gesundheitswesen und Lagerhäusern. Bei Bedarf nutzten unsere Analysten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Vertrags- und Ausschreibungsverfolgung, um Baubeginne und Auftragsvergaben gegenzuprüfen. Diese Liste ist nur illustrativ, und viele weitere Quellen wurden gesichtet, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Unsere Interviews und Umfragen umfassen Auftragnehmer, Projektentwickler, Architekten, Ingenieure und Projektmanager in den Vereinigten Staaten. Ihre Beiträge helfen dabei, Sekundärdaten zu testen und Renovierungsaktivitäten, bundesstaatliche Unterschiede, Projektzeitpläne, Arbeitsverfügbarkeit, Materialien und Finanzierung zu klären. Wir verwenden diese Antworten zusammen mit veröffentlichten Reihen bei der Triangulation des Marktmodells.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte der obersten Ebene: 17 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der gewerblichen Bautätigkeit anhand der US-amerikanischen Bauausgabenreihen und Projektauftrags- oder Startsignalen, die wir dann anpassen, um der ausschließlich gewerblichen Definition zu entsprechen. Nach diesem ersten Schritt bestätigen wir das Ergebnis durch selektive Bottom-up-Prüfungen, einschließlich stichprobenartig erfasster Projektwerte nach Gebäudetyp, Auftragsbestandskommentare von Auftragnehmern sowie beobachtete Preis- und Volumenmuster in wichtigen Gewerken, und normalisieren dann Lücken, wo die Abdeckung ungleichmäßig ist.
Einige praktische Kenngrößen wurden als wiederkehrende Eingaben verwendet (nicht erschöpfend), darunter Ausgabenniveaus für den nicht-wohnwirtschaftlichen Bau, Verschiebungen bei Baugenehmigungen und Baubeginnen für gewerbliche Immobilientypen, Kosten- und Arbeitspreisindizes für Baumaterialien, Zins- und Kreditbedingungen sowie wichtige Nachfragetreiber wie die Absorption im Logistikbereich und die Dynamik beim Rechenzentrumsausbau. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Trendglättung, da gewerbliche Pipelines mit Finanzierung und Mieternachfrage schwanken können und diese Schwankungen besser mit einem Basisszenario sowie Aufwärts- und Abwärtsszenarien erfasst werden. Annahmen zur Kosteninflation, Projektverzögerungen und Verschiebungen in der Zusammensetzung bei Büro-, Einzelhandels-, Gesundheits-, Beherbergungs- und Lagerflächen wurden an das angeglichen, was Interviewpartner berichteten und was die öffentlichen Zeitreihen nahelegten.
Datenvalidierung und Aktualisierungszyklus
Bevor Werte finalisiert werden, werden die Marktgesamtwerte anhand unabhängiger Signale wie Baubeschäftigung, Preisindizes und bekannter Verschiebungen in wichtigen Projektpipelines überprüft, und dann wird das Modell Jahr für Jahr auf Ausreißer untersucht. Wenn eine Abweichung zu groß erscheint, überprüfen wir die Treiber, überarbeiten die Konvertierungsannahmen und nehmen in einigen Fällen erneut Kontakt mit Experten auf, um zu verstehen, ob die Änderung real oder zeitlich bedingt ist.
Qualitätsprüfungen erfolgen in Schritten, beginnend mit der Peer-Review der Eingaben durch Analysten, gefolgt von Konsistenzprüfungen über historische und Prognosejahre hinweg, und dann einem abschließenden Durchgang vor der Veröffentlichung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Finanzierung, die Arbeitskräfte oder eine große Endnutzungspipeline beeinflussen. Unmittelbar vor der Lieferung werden die wichtigsten Reihen erneut validiert, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Schätzung des Markts für gewerblichen Bau in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den gewerblichen Bau in den USA variieren häufig, da jeder Herausgeber die Grenze an einer anderen Stelle zieht und zudem unterschiedliche Zeitregeln dafür verwendet, wie der Bauwert erfasst wird. Unterschiede darin, ob die Zahl Auftragserteilungen, geleistete Arbeit oder einen engeren, nur auf Gebäude bezogenen Ausschnitt widerspiegelt, können den Gesamtwert um Hunderte von Milliarden verschieben.
Zivile Infrastrukturarbeiten (Straßen, Brücken, Versorgungseinrichtungen und ähnliche öffentliche Bauarbeiten) liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was einer der Hauptgründe dafür ist, dass der Studiengesamtwert nicht mit Schätzungen übereinstimmt, die auf der Grundlage aller nicht-wohnwirtschaftlichen oder aller Bauausgaben erstellt wurden. Eine weitere häufige Lücke ergibt sich aus der Behandlung von Renovierungen, der Aufteilung von Mischnutzungsprojekten auf Gebäudetypen und der Frage, ob die Preise in laufenden Dollar gehalten oder mit einer anderen Inflationsreihe und einem anderen Währungszeitpunkt angepasst werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 567,05 Mrd. USD (2025) | |
| Branchendatenbank A | 298,60 Mrd. USD (2025) | Diese Zahl verfolgt in der Regel den gewerblichen Hochbau als engere Umsatzkategorie, was mehrere gewerbliche Immobilientypen und breitere nicht-wohnwirtschaftliche Geltungsbereiche ausschließen kann, die Einrichtungsarbeiten im Zusammenhang mit einkommensgenerierenden Standorten umfassen. |
| Baukostenanalyse-Anbieter B | 2.230,00 Mrd. USD (2025) | Diese Schätzung spiegelt die gesamten laufenden Bauausgaben in den Bereichen Wohnbau, nicht-wohnwirtschaftlicher Hochbau und Tiefbau wider, sodass die Definition deutlich weiter gefasst ist als ein Markt, der ausschließlich gewerbliche Gebäude umfasst, und sie folgt zudem dem Zahlungszeitpunkt laufender Projekte. |
Die Streuung in der Tabelle ist größtenteils durch den Geltungsbereich und den Erfassungszeitpunkt erklärbar und nicht durch rechnerische Unterschiede. Indem wir das Modell an die gewerbliche Bautätigkeit knüpfen und es dann mit öffentlichen Ausgabenreihen sowie Rückmeldungen von Praktikern gegenchecken, liefern wir einen Wert, der sich leichter auf klare Treiber zurückführen und auf wiederholbare Weise aktualisieren lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Markt für gewerblichen Hochbau und wie ist der Wachstumsausblick bis 2031?
Die Größe des US-amerikanischen Marktes für gewerbliche Bauwirtschaft beträgt im Jahr 2026 567,05 Milliarden USD und wird bis 2031 voraussichtlich 697,23 Milliarden USD erreichen, bei einer CAGR von 4,22 %, unterstützt durch Logistik, Rechenzentren, Sanierungsmaßnahmen und öffentliche Infrastrukturprojekte.
Welche Segmente führen und welche wachsen am schnellsten im US-amerikanischen Markt für gewerblichen Hochbau?
Büro führte im Jahr 2025 mit 35,10 %, während Industrie und Logistik mit einer CAGR von 5,44 % während 2026–2031 aufgrund von E-Commerce- und Reshoring-Nachfrage am schnellsten wächst.
Wie beeinflussen Rechenzentren den US-amerikanischen Markt für gewerblichen Hochbau im Jahr 2026?
Rechenzentren treiben unternehmenskritische Auftragsrückstände voran, da die Sektorausgaben voraussichtlich 2026 ihren Höhepunkt erreichen werden, und Netzanschlüsse prägen Zeitpläne und Standortauswahl.
Wie wirkt sich die IIJA-Finanzierung auf private gewerbliche Entwicklungsmöglichkeiten aus?
Bundeszuschüsse, Verpflichtungen und Auszahlungen fließen in Autobahnen, Transit und Häfen, was transitnahe Mischnutzungshochhäuser katalysiert und Auftragnehmerrückstände stabilisiert.
Welche Bundesstaaten sind derzeit für gewerbliche Projekte am attraktivsten?
Texas führt im Jahr 2025 mit 17,00 % aufgrund von Hyperscale- und Halbleiterpipelines, während Florida mit einer CAGR von 5,45 % aufgrund von Gastgewerbe- und Kongresserweiterungen das schnellste Wachstum verzeichnet.
Was sind die wichtigsten Umsetzungsrisiken für den US-amerikanischen Markt für gewerblichen Hochbau im Jahr 2026?
Die größten Risiken sind Arbeitskräftemangel, Material- und Zolldruck, engere Kreditbedingungen und Genehmigungsverzögerungen, die die Vorplanung verlängern und die Haltekosten erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
