
Brotmarktgröße und -anteil
Brotmarktanalyse von Mordor Intelligence
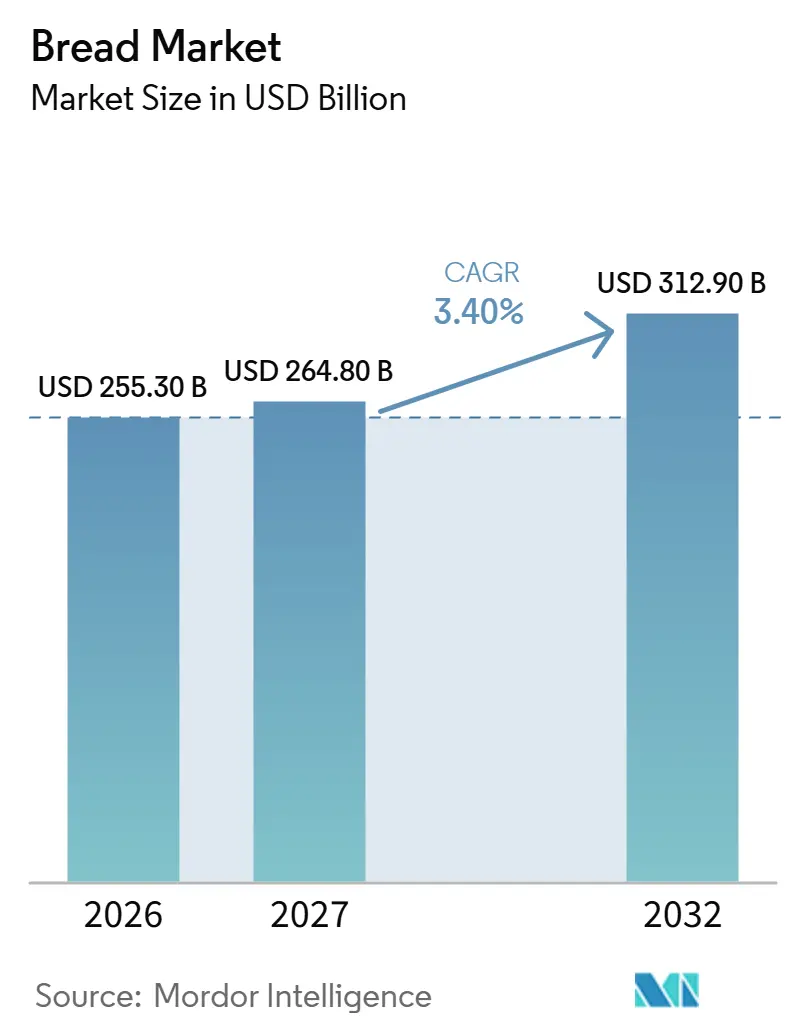
Die Brotmarktgröße soll von 255,3 Milliarden USD im Jahr 2026 auf 264,8 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,4 % über 2027–2032 voraussichtlich 312,9 Milliarden USD erreichen. Das Brotmarktvolumen soll von 100,2 Millionen Tonnen im Jahr 2026 auf 101,8 Millionen Tonnen im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 1,6 % über 2027–2032 voraussichtlich 110,2 Millionen Tonnen erreichen.
Ernährungsorientierte Rezepturen und eine breitere städtische Distribution schaffen Chancen für Brothersteller. In Indien verbinden verpackte Formate die Nachfrage mit regionaler Produktion und Handelskanal-Reichweite. Unsicherheiten bei Zutatenkosten und Rückrufe machen eine zuverlässige Versorgung neben der Differenzierung bedeutsam. Da der Wert voraussichtlich etwa doppelt so schnell wächst wie das Volumen, bietet Kapazitätsinvestitionen in Premium- und Spezialbrote einen Weg zu höheren Einnahmen pro Laib durch breitere Distribution.
Wichtigste Erkenntnisse des Berichts
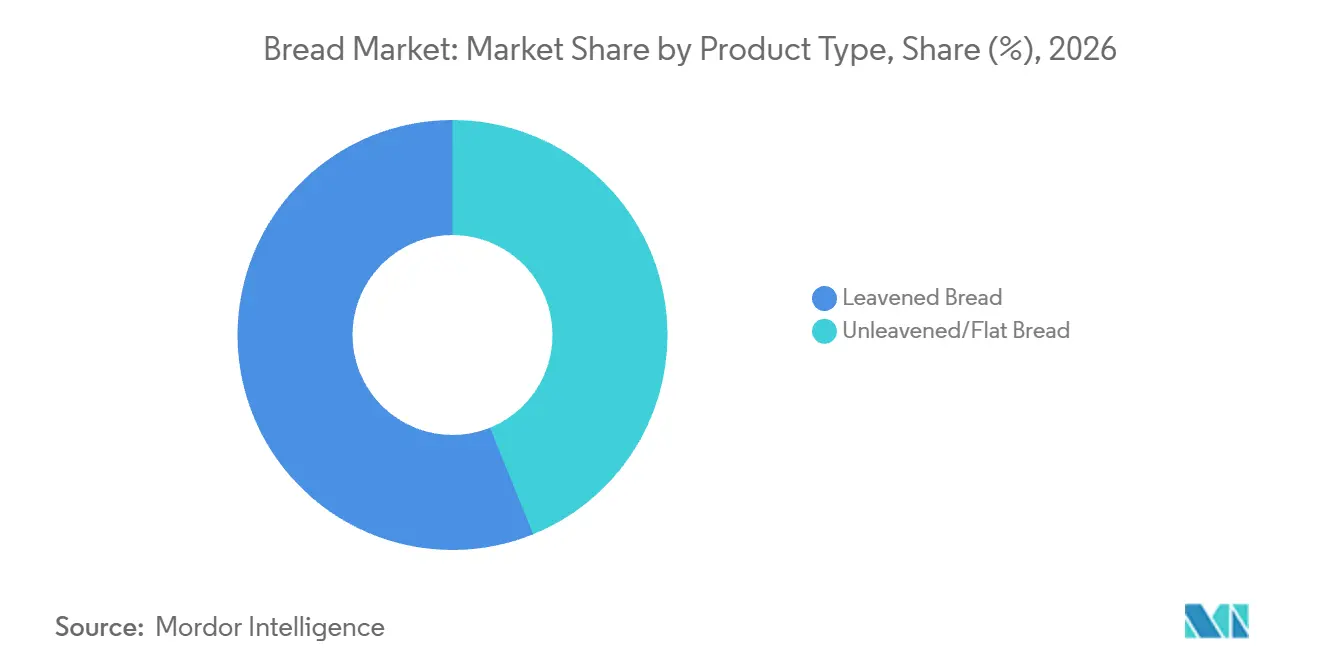
- Nach Produkttyp führte gesäuertes Brot mit einem Brotmarktanteil von 56,12 % im Jahr 2026, während ungesäuertes/Fladenbrot mit einem CAGR von 3,65 % über 2027–2032 am schnellsten wachsen soll.
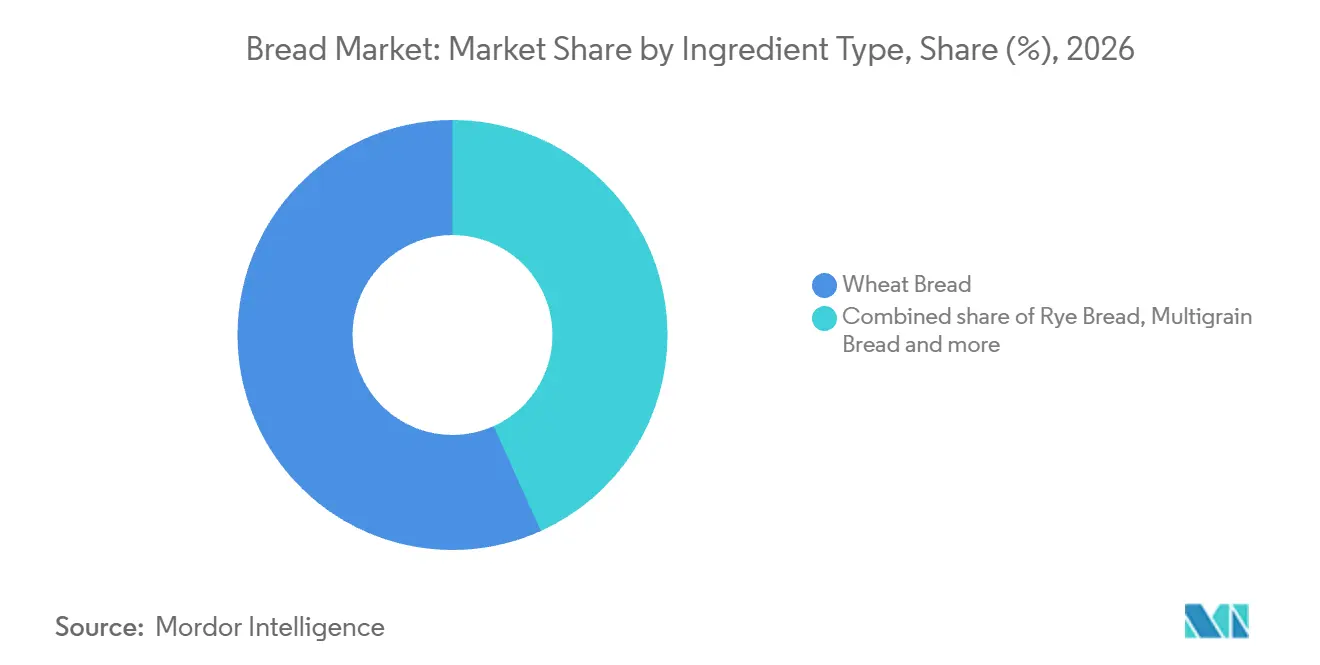
- Innerhalb des Zutaten-Mix hielt Weizenbrot einen Anteil von 56,74 % an der Brotmarktgröße im Jahr 2026, und Mehrkornbrot soll mit einem CAGR von 3,85 % über 2027–2032 am schnellsten wachsen.
- Nach Art führte konventionelles Brot mit einem Wertanteil von 83,99 % im Jahr 2026, wobei Free-From-Brot mit einem CAGR von 5 % über 2027–2032 am schnellsten wachsen soll.
- Über alle Vertriebskanäle hinweg hielt der Außer-Haus-Handel einen Wertanteil von 63,8 % im Jahr 2026, während der Gastronomiekanal mit einem CAGR von 4,55 % über 2027–2032 am schnellsten wachsen soll.
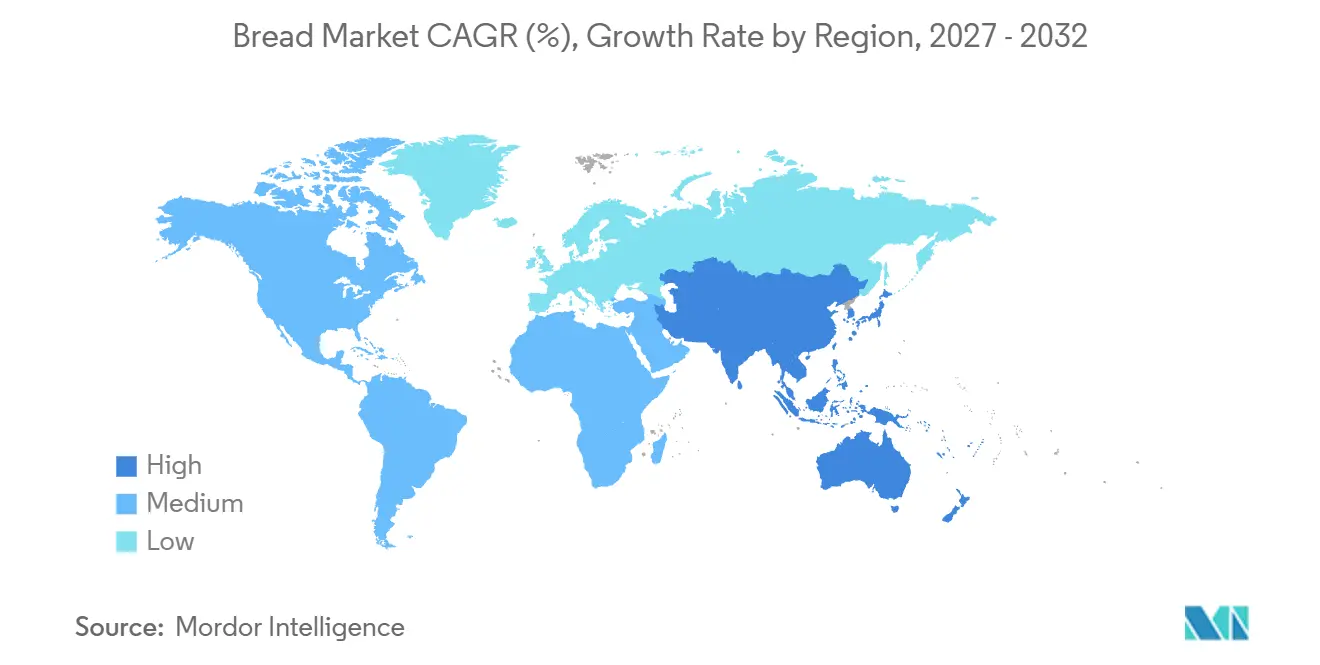
- Geografisch führte Europa mit einem Wertanteil von 29,2 % im Jahr 2026, und Asien-Pazifik soll mit einem CAGR von 4,9 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach funktionellen und angereicherten Broten steigert die Nachfrage | +1.2% | Vereinigte Staaten und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Rasche Urbanisierung treibt die Akzeptanz von verpacktem Brot voran | +1% | Metropolen und Sekundärstädte Indiens | Mittelfristig (2–4 Jahre) |
| Expansion von handwerklichen Instore-Bäckereien | +0.9% | Supermarkt-Bäckereistandorte im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Backtechnologie verbessern die Produktionseffizienz | +0.8% | Ruhrgebiet in Deutschland | Mittelfristig (2–4 Jahre) |
| Die zunehmende E-Commerce-Durchdringung steigert den Direktverkauf von Tiefkühlbrot an Verbraucher | +0.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Staatliche Weizensubventionsprogramme erhöhen die Erschwinglichkeit | +0.3% | Ägyptens Brotverteilungsnetz über Rationierungskarten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach funktionellen und angereicherten Broten steigert die Nachfrage
Ernährungsorientierte Brotangebote können spezifische Ernährungspräferenzen ansprechen und dabei ein vertrautes Produktformat bewahren. In einer Umfrage aus dem Jahr 2025 gaben 37 % der US-amerikanischen Verbraucher an, ihren Konsum von Vollkornbrot, -brötchen oder -buns steigern zu wollen.[1] In Südkorea berichtete GS Retail, dass die Umsätze mit Proteinbrot in seinen GS25-Convenience-Stores im April 2025 das 6,4-fache des Niveaus vom August 2024 erreichten, als das Sortiment ernsthaft eingeführt wurde. Vollkornangebote sprechen eine Absicht zur Konsumveränderung an, während das Proteinbrot-Ergebnis den Umsatz über eine einzelne Convenience-Kette widerspiegelt. Für Lieferanten, die sich für ernährungsphysiologische Rezepturen entscheiden, bieten Kanalverkaufsergebnisse eine solidere Grundlage für Produktionsentscheidungen als Ernährungsabsichten allein.
Rasche Urbanisierung treibt die Akzeptanz von verpacktem Brot voran
Die Ausweitung der Verfügbarkeit von verpacktem Brot auf weitere Stadtmärkte erfordert Versorgungsoperationen, die in der Lage sind, diese Standorte zu bedienen. Anhand seiner standardisierten Stadtdefinition schätzte die Bevölkerungsabteilung der Vereinten Nationen, dass Städte im Jahr 2025 45 % der Weltbevölkerung beherbergten, mehr als doppelt so viel wie 1950. Mrs Bectors Food Specialities' Überprüfung für das Geschäftsjahr 2025–26 identifizierte die Expansion der Markenbäckerei über Metropolmärkte hinaus, während die Brotüberprüfung für das Geschäftsjahr 2024–25 die Reichweite in Tier-2-Regionen und darüber hinaus in Indien beschrieben hatte. Im September 2025 erklärte das Unternehmen, dass Versorgungsengpässe in der Bäckerei einige Schnellrestaurants und Geschäftspartner außerhalb seiner Reichweite ließen. Es nahm seine Hooghly-Bäckereianlage, angrenzend an Kalkutta, im Januar 2026 in Betrieb und ermöglichte damit den regionalen Service für den allgemeinen Handel, den modernen Handel und institutionelle Partner. Die Bedienung zusätzlicher Handels- und institutioneller Konten erfordert eine Produktionsabdeckung, die den Distributionszielen entspricht, da der gemeldete Engpass des Unternehmens physischer Natur war.
Expansion von handwerklichen Instore-Bäckereien
Die Nachfrage nach Premium-Spezialbrot kann beeinflussen, wie ein Supermarkt sein Angebot in der Ladenbackstube organisiert. Im Jahr 2025 führte Tesco ein neues Ladenfertigstellungsmodell ein, nachdem die Nachfrage nach seinen Premium-Finest-Spezialbroten gestiegen war. Sein Ladenangebot umfasste Baguettes, Weißbrot und Mehrstückbrötchen neben Finest-Signaturgebäck und Süßwaren. Da das neue Modell auch Weißbrot und Mehrstückbrötchen abdeckt, veränderte die steigende Nachfrage nach Premium-Finest-Broten die Art und Weise, wie Tesco seine alltäglichen Brotlinien im Laden fertigstellt, nicht nur sein Spezialsortiment.
Fortschritte in der Backtechnologie verbessern die Produktionseffizienz
Die Automatisierung der Tiefkühlteig-Beladung kann Bäckereien eine definierte Vorbereitungsphase geben, durch die sie die Produktion organisieren können. Die Malzers Bäckerei betrieb die Tiefkühlteig-Beladungslinie in Deutschland, wobei das Automatisierungssystem von ADM Automation & Engineering konzipiert und installiert wurde. Die Linie verarbeitete 9.000 Teiglinge pro Stunde während ihres Abnahmetests gegenüber einem spezifizierten Wert von 8.000. Malzers-Mitarbeiter beluden die Bleche und Backbleche zuvor von Hand, eine Aufgabe, die von 6 Industrierobotern übernommen wurde. Da Bleche die Hauptproduktion am Standort beliefern und Backbleche zur Vor-Ort-Backung an Filialen geliefert werden, kann die zentrale Beladungsautomatisierung eine frische Filialproduktion unterstützen und gleichzeitig das endgültige Backen in Kundennähe belassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der globalen Weizenpreise komprimiert Margen | -0.6% | Bäckereiproduktionsstandorte in Kanada | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsbedenken und Produktrückrufe | -0.4% | Metropolregionen Seattle und Tacoma | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Kühlkette begrenzen die Distribution von Tiefkühlbrot | -0.2% | Tiefkühlkost-Distributionsstandorte in Indien | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von kohlenhydratarmen Diäten wirkt sich negativ auf den Brotkonsum aus | -0.2% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der globalen Weizenpreise komprimiert Margen
Mehlkostendruck kann Brothersteller belasten, indem er den Spielraum zwischen Zutatenausgaben und dem Preis eines fertigen Laibs verringert. Der Bäckereibericht 2026 von Farm Credit Canada (FCC) beschrieb mehrere Jahre erhöhten Mehl- und mehlbasierter Produktpreisdrucks für kanadische Hersteller. FCC identifiziert Mehl als die größte und wesentlichste Zutatenkosten dieser Verarbeiter, mit Weizen als grundlegendem Input. Der Jahresbericht 2025 von Aryzta AG identifizierte eine erhöhte Weizenmehlpreisvolatilität, verursacht durch veränderte Erträge in seinen wichtigsten Beschaffungsmärkten. Der Rohstoffpreisindex für Weizen fiel 2025 im Vergleich zu 2024 um 5,6 %, obwohl FCCs Ausblick auf niedrigere Preise für das Erntejahr 2026–27 von den Anbaubedingungen abhing. Ertragsabhängige Mehlkosten setzen Bäckereimargen den Bedingungen der Beschaffungsmärkte aus, selbst wenn ein jährlicher Weizenindex fällt.
Sicherheitsbedenken und Produktrückrufe
Physische Kontamination kann die Brot-Verfügbarkeit über mehrere Verkaufswege hinweg unterbrechen, selbst wenn das betroffene Produkt eng definiert ist. Grand Central Bakery rief Kartoffel-Sauerteigbrot wegen möglicher Metallkontamination zurück, nachdem es am 10. August 2026 in den Metropolregionen Seattle und Tacoma verkauft worden war.[2] Das betroffene Brot hatte Lebensmittelgeschäfte, Restaurants, Großhändler und Bäckerei-Cafés erreicht, was die Exposition breiter als ein einzelnes Geschäft machte. Da diese Chargen an einem einzigen Tag über mehrere Kanäle verkauft wurden, mussten die Rückrufmitteilungen jeden Kundentyp abdecken. Selbst eine enge Produktlinie kann Benachrichtigungs- und Handhabungskosten über mehrere Verkaufswege hinweg erzeugen, wenn eine Kontamination einen Rückruf auslöst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte Laibe und expandierende FladenbroteGesäuertes Brot machte 2026 einen Anteil von 56,12 % an der Brotmarktgröße aus und war damit das größte Segment. Im Oktober 2026 teilte Geary's Bakeries mit, dass sein neuer Glenfield-Standort in Leicester über 2 Sauerteig-Produktionslinien verfüge. Geary's erwartete, dass der Standort die Produktion von Jason's Sourdough Ciabattin und Boule-Laiben steigern und die Unternehmensproduktionskapazität mehr als verdoppeln würde. Der Standort sollte Produktion, Verpackung und Distribution für die Lieferung im gesamten Vereinigten Königreich kombinieren. Das erwartete Produktionswachstum konzentriert sich auf 2 Laibformate, Ciabattin und Boule, sodass die Expansion testet, wie weit eine einzelne Sauerteigmarke durch landesweite Distribution im Vereinigten Königreich skalieren kann.
Ungesäuertes/Fladenbrot soll das am schnellsten wachsende Segment sein, mit einem CAGR von 3,65 % über 2027–2032. Die Fladenbrot-Kategorie verzeichnete laut Numerator-Daten, die im Januar 2026 zitiert wurden, seit 2023 ein Wertwachstum von 44 %. Signature Flatbreads gab an, dass mehr als 100 neue Produkte, die im Vereinigten Königreich und international eingeführt wurden, im Jahr bis zum 26. Juli 2025 Wachstum erzielten. Zu diesen Einführungen gehörten ballaststoffreiche, proteinreiche und Vollkorn-Fladenbrote neben Morgengebäck. Ernährungsphysiologische Rezepturen erweitern die Differenzierung von Fladenbrot über die Form hinaus und ermöglichen es Herstellern, verschiedene Ernährungspräferenzen innerhalb desselben Produktformats anzusprechen.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf verfügbar
Nach Zutatentyp:
Haushalts-Weizennachfrage und SpezialitäteninteresseWeizenbrot repräsentierte 2026 einen Brotmarktanteil von 56,74 % und war damit das größte Segment. Im Jahr 2025 betrug der Weizenbrotkonsum zu Hause in Russland durchschnittlich 23,7 Kilogramm pro Person. Die entsprechende kombinierte Zahl für andere Brotarten betrug 11,1 Kilogramm pro Person. Der gesamte Brotkonsum zu Hause in Russland betrug 2025 34,8 Kilogramm pro Person, der niedrigste Stand seit 2006. Für russische Weizenbrotlieferanten bietet eine Grundnahrungsmittelposition ein erhebliches Haushaltsvolumen, aber das historisch niedrige Gesamtniveau legt den kommerziellen Schwerpunkt auf die Beibehaltung dieses Volumens.
Mehrkornbrot soll das am schnellsten wachsende Segment sein, mit einem CAGR von 3,85 % über 2027–2032. Mrs Bectors Food Specialities' Überprüfung für das Geschäftsjahr 2025–26 berichtete von gestiegenem Interesse in Indien an Vollweizen-, Mehrkorn-, Ernährungs-, Gourmet- und Spezialbroten. Es wurde angegeben, dass höherwertige Kategorien insgesamt schneller als der Durchschnitt wuchsen. Mehrkornhersteller können ihre Rezepturen innerhalb dieses höherwertigen Sortiments positionieren, wo ernährungsphysiologische Eigenschaften die Differenzierung von Grundnahrungsmittellaiben unterstützen können. Roggenbrot hatte in Finnland eine besondere Ernährungsrolle, wo Fazers Große Brotstudie 2025 ergab, dass 77 % der Finnen es als wichtig für eine gesunde Ernährung betrachteten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art:
Konventionelle Größenordnung und Entwicklung glutenfreier MarkenKonventionelles Brot war das größte Segment mit einem Anteil von 83,99 % im Jahr 2026. Traditionelles Umgebungstemperaturbrot bildete einen wesentlichen Teil der breiteren britischen Einzelhandelskategorie für Brot und Backwaren in den 52 Wochen bis zum 22. Februar 2026. Tip Top Bakeries eröffnete am 20. Februar 2026 eine Frischbrotlinie in Canning Vale, Westaustralien, und verdoppelte damit die Standortkapazität. Die angegebene Kapazität der neuen Linie betrug 8.350 Laibe pro Stunde. In Canning Vale ermöglicht die zusätzliche Kapazität Tip Top, mehr Frischbrot-Nachfrage an einem bestehenden Produktionsstandort zu bedienen.
Free-From-Brot soll das am schnellsten wachsende Segment sein, mit einem CAGR von 5 % über 2027–2032. Canyon Bakehouse, eine US-amerikanische glutenfreie Brotmarke, erzielte im Geschäftsjahr 2025 geschätzte Einzelhandelsumsätze von 174 Millionen USD. Es war die meistverkaufte US-amerikanische glutenfreie Brotmarke in den 53 Wochen bis zum 4. Januar 2026. Canyon Bakehouse gehört zu Flowers Foods, einem US-amerikanischen Hersteller von verpackten Backwaren.
Nach Vertriebskanal:
Einzelhandelsreichweite und Gastronomie-AnwendungenDer Außer-Haus-Handel war das größte Segment mit einem Anteil von 63,8 % im Jahr 2026. Die Verkäufe von vorverpacktem Brot und Morgengebäck in Großbritannien erreichten in den 52 Wochen bis zum 22. März 2026 3,84 Milliarden Packungen, gegenüber 3,77 Milliarden ein Jahr zuvor. Der Anstieg von etwa 70 Millionen Packungen zeigt, dass das verpackte Bäckereivolumen im gemessenen britischen Einzelhandelskanal wächst.
Der Gastronomiekanal soll das am schnellsten wachsende Segment sein, mit einem CAGR von 4,55 % über 2027–2032. FCCs Bericht 2026 beschrieb Schnellrestaurants als einen widerstandsfähigen und expandierenden nachgelagerten Markt für Brote, Brötchen und Wraps in Kanada. Diese Käuferbasis verbindet die Brot-Nachfrage mit Gastronomie-Anwendungen und gibt Herstellern einen Weg durch Produkte, die für die Verwendung in der Speisekarte eines Betreibers gekauft werden. FCC identifiziert Schnellrestaurants auch als Kanadas größten Gastronomiekanal. Für Brötchen- und Wrap-Lieferanten macht die Exposition gegenüber dieser großen Käufergruppe Restaurant-Menüanwendungen neben dem Haushaltskonsum zu einer eigenständigen kommerziellen Priorität.
Geografische Analyse
Europäischer Brotmarkt
Europa hielt 2026 einen Brotmarktanteil von 29,2 % und war damit die größte geografische Region. Das Europa-Segment von Aryzta AG verzeichnete 2025 Einnahmen von 894 Millionen EUR (1,01 Milliarden USD) aus seiner Kategorie Brötchen und handwerkliche Laibe. Kara Foodservice, eine Bäckereimarke von Finsbury Food Group, produziert Brötchen in Manchester und beliefert Großhändler und direkte Gastronomiekunden im gesamten Vereinigten Königreich. Karas Distribution an über 250 Lebensmittelgroßhändler zeigt, wie ein europäischer Brothersteller Gastronomiekäufer über Zwischenhändler sowie direkte Konten erreichen kann.
Asien-Pazifik Brotmarkt
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 4,9 % über 2027–2032. In Japan stiegen die Nettoumsätze der Brot-Kategorie von Yamazaki Baking Co., Ltd. im Geschäftsjahr 2025 gegenüber dem Geschäftsjahr 2024 um 3,7 %. Convenience Retail Asia berichtete von zweistelligem Umsatzwachstum im Geschäftsjahr 2025 in seinem Business-to-Business-Bäckereigeschäft in Hongkong und Macau, unterstützt durch bestehende Kunden und neue Konten. Die Produktionsbereiche dieses Unternehmens umfassten Sauerteigbrot neben Festtagsangeboten, Sandwiches und Salaten, während neue Konten Kaffeeketten und Hotels einschlossen. Für dieses Bäckereigeschäft verbreitert die Expansion in Kaffeeketten und Hotels die Kundenbasis, über die seine gemischten Produktionskapazitäten Umsätze erzielen können.
In Nordamerika sanken die US-amerikanischen Sandwichbrot-Umsätze im Zentralregal um 1,5 % auf 9,97 Milliarden USD im Multi-Outlet-Einzelhandel in den 52 Wochen bis zum 9. August 2026. Ein kleinerer gemessener Umsatzpool erhöht die Bedeutung der Gewinnung von Konkurrenzumsätzen für US-amerikanische Sandwichbrotlieferanten, die innerhalb dieses Kanals Wachstum anstreben. In Südamerika berichtete Brasiliens Bäckerei- und Konditoreiverband ABIP von 332.558 aktiven Bäckerei- und Konditoreigeschäften in Brasiliens 27 Bundesstaaten im Jahr 2025. Im Nahen Osten und Afrika steigerte das südafrikanische Bäckereigeschäft von Tiger Brands die Durchdringung des allgemeinen Handels in den 6 Monaten bis zum 31. März 2026. Die kommerziellen Prioritäten unterscheiden sich zwischen der Beibehaltung der US-amerikanischen Einzelhandelsnachfrage, der Erschließung von Brasiliens weit verbreitetem Bäckereikanal und der Erweiterung des Zugangs über den südafrikanischen allgemeinen Handel.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive von Herstellern verpackter Brote, die an lokale Verbraucher verkaufen. Die relevanten kommerziellen Fragen sind, wie Rezepturen formuliert werden dürfen und welche Informationen die Verpackung tragen muss. Chinas geltende GB 7718-2011 verlangt klar angezeigte Produktionsdaten und Haltbarkeit, mit Zeichen von mindestens 1,8 Millimetern Höhe.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Staatliche und lokale Lebensmittelüberwachungsbehörden | Lokale Marktregulierungsbehörden; nationale Aufsicht durch die Staatliche Verwaltung für Marktregulierung ab dem 16. März 2027 | Anvisa | Saudi Food and Drug Authority |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR 136.110 für standardisiertes Brot, Brötchen und Buns | EU-Verordnung 1169/2011 und nationale Lebensmittelinformationsverordnung | GB 7099-2015 für Gebäck und Brot; GB 7718-2011 Kennzeichnung | RDC 429/2020 und IN 75/2020 Nährwertkennzeichnung für verpackte Lebensmittel | SFDA.FD 2362/2018 Anforderungen an die Brotproduktion |
| Kommerzielle Auswirkung | Rezeptur-, Benennungs- und Zutatenlistenkonformität für abgedeckte standardisierte Produkte | Obligatorische Lebensmittelinformationen auf Deutsch | Produktsicherheits- und Datumskennzeichnungskonformität für vorverpackte Lebensmittel | Anforderungen an Nährwerttabelle, Angaben und anwendbare Vorderseiten-Kennzeichnung | Brotsalz auf 1 g pro 100 g Fertigprodukt begrenzt |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
US-amerikanische Standards legen begrenzte Rezeptur- und Benennungspflichten fest, wobei die Genehmigung von Salzersatzstoffen ab dem 14. Dezember 2026 die Formulierungsmöglichkeiten erleichtert, während Deutschlands etablierte Offenlegungs- und Deutschsprachigkeitspflichten die Kontinuität bei der Etikettenkonformität unterstützen. Chinas Maßnahmen zur Lebensmittelkennzeichnungsaufsicht erhöhen die 1,8-Millimeter-Grundlinie für Produktions- und Ablaufdatumstexte auf 3,0 Millimeter oder 2,0 Millimeter für Verpackungen mit einer maximalen Oberfläche unter 35 Quadratzentimetern ab dem 16. März 2027, was Verpackungsanpassungen erfordert. Brasiliens Nährwertkennzeichnungspflichten und der vorgeschlagene breitere Begriff für zugesetzten Zucker deuten auf zusätzliche Klassifizierungsarbeit nach einer Konsultation hin, die am 9. März 2026 abgeschlossen wurde, wobei der Überprüfungsprozess fortgesetzt wird. Saudi-Arabiens aktive Salzobergrenze schafft eine direkte Rezepturbeschränkung, wobei ihr fortgesetzter Platz in der geltenden Politik eine stabile Formulierungsanforderung unterstützt.
Wertschöpfungskettenstufen
Der Vergleich folgt der Mehlversorgung, der Brotproduktion und der Lieferung an Verkaufsstandorte und identifiziert, wo jeder Lieferant Einnahmen erzielt. Ardent Mills kauft Getreide von Familienbetrieben und liefert Mehl und Getreidezutaten an kommerzielle Bäckereien und Distributoren in ganz Nordamerika. Warburtons schließt Verträge mit britischen Landwirten ab, um Weizen für seine Bäckereiprodukte anzubauen, und bezieht auch Weizen aus Kanada. Warburtons verwendet seine Weizenmischung für den Geschmack, die Weichheit und die Frische, die es in Brot anstrebt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Getreideversorgung und Mehllieferung | Mehl- und Getreidezutatenlieferanten wie Ardent Mills | Mehl- und Getreidezutatenverkäufe | Abstimmung der Getreideeingaben auf Backspezifikationen | Alternative Getreidelieferanten gegen Produktanforderungen qualifizieren |
| Brotproduktion | Kommerzielle Bäcker wie Warburtons und Tiger Brands | Fertigbrotverkäufe | Gerätestabilität und Produktbeschädigung | Bäckereiausrüstung aufrüsten und Brotqualität überprüfen |
| Distribution und Ladenlieferung | Bäckerei-Distributionsbetreiber wie Flowers Foods | Produktverkäufe über Ladenlieferungs- und Lagerkanäle | Koordinierung von Bestellungen, Regalbestand und Entfernung unverkaufter Produkte | Lieferungen mit Ladenbestellungen und Entnahmeaufgaben abstimmen |
| Quelle: Mordor Intelligence | ||||
Im Jahr bis zum 30. September 2025 investierte Tiger Brands in Bäckereiausrüstungsaufrüstungen, Flottenoptimierung und Markteinführungssoftware in Südafrika. Das US-amerikanische Direktladenlieferungsmodell von Flowers Foods weist unabhängigen Distributoren Bestell-, Verkaufs-, Bestückungs- und Entnahmeaufgaben für unverkaufte Produkte zu. Diese Arbeitsteilung macht die endgültige kommerzielle Übergabe für die Wertschöpfung bedeutsam, da physische Brotproduktion und Verkauf über Kundenläden bei verschiedenen Teilnehmern liegen.
Wettbewerbslandschaft
Marktkonzentration
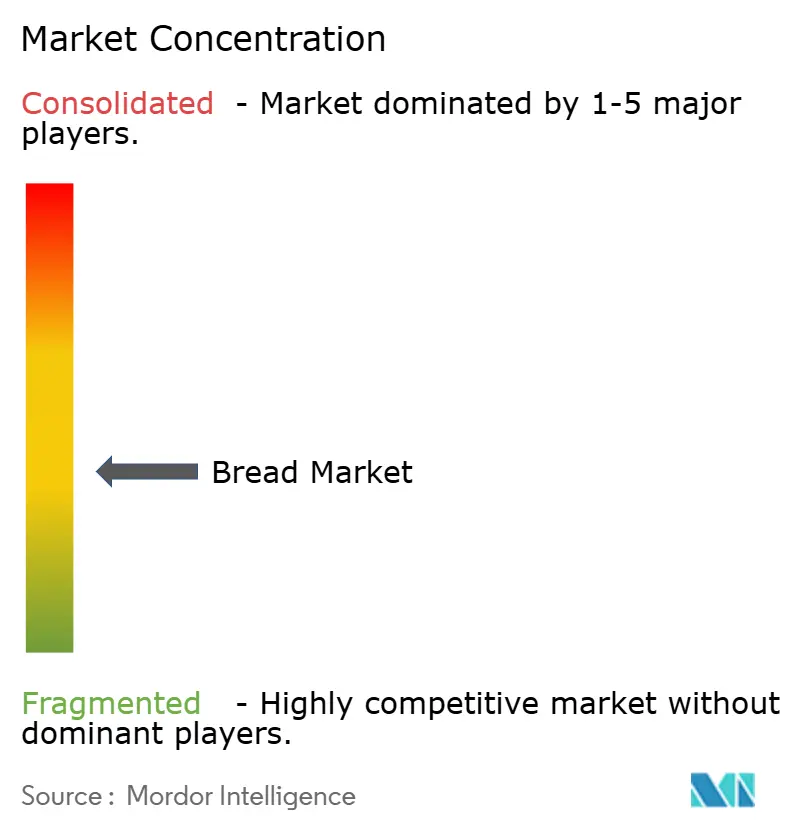
Der industrielle Bäckereiwettbewerb umfasst große Markenhersteller neben regionalen, lokalen und einzelhandelseigenen Lieferanten bei US-amerikanischen Broten und Brötchen. Grupo Bimbo S.A.B. de C.V. nimmt über Bimbo Bakeries USA teil, einen Teil der Gruppe, während Yamazaki Baking Co., Ltd. Brot in Japan herstellt und verkauft. Die Markenprodukte von Flowers Foods hielten in den 53 Wochen bis zum 3. Januar 2026 einen Markenanteil von 16 % am gesamten US-amerikanischen Brot-, Brötchen- und Bun-Markt.[3] The Campbell's Company konkurriert im US-amerikanischen Brot- und Brötchenmarkt unter der Marke Pepperidge Farm, während Associated British Foods Plc (ABF) das britische Bäckereigeschäft Hovis Bakeries betreibt.
Die operative Ausführung kann den Vorteil eines großen Markenportfolios einschränken, wenn die Brot-Verfügbarkeit zum unmittelbaren Kundenanliegen wird. Im Geschäftsquartal Q4 2026 berichtete The Campbell's Company, dass der Frischbäckerei-Konsum von Pepperidge Farm um 4,4 % zurückging, eine Verbesserung gegenüber Q3. Das Management führte die Verbesserung auf den anhaltenden Ausführungsfokus innerhalb seines Netzwerks und in den Läden zurück und identifizierte die Regalverfügbarkeit als kurzfristige Chance beim Eintritt in das Geschäftsjahr 2027. Flowers Foods beendete die Brot- und Brötchenproduktion in seiner Bailey Street Bakery in Atlanta am 16. April 2025 im Rahmen der Kapazitätsoptimierung. Campbells Ausführungsfokus milderte den Rückgang, ohne das Konsumwachstum wiederherzustellen, während Flowers' Bailey Street-Schließung die Produktionskapazität adressierte, wobei beide Reaktionen an die Netzwerkleistung und nicht an Belege für eine stärkere Nachfrage geknüpft waren.
Am 8. Juli 2026 schloss ABF seine Übernahme der Hovis Group von Endless LLP ab und kombinierte sie mit Allied Bakeries zu Hovis Bakeries. Die britische Wettbewerbs- und Marktbehörde hatte das Geschäft am 16. Juni genehmigt und festgestellt, dass Allied Bakeries wahrscheinlich ausscheiden würde, wenn es nicht fortgesetzt würde. Beide Bäckereigeschäfte waren bedeutende Eigenmarkenlieferanten für große britische Supermärkte. Die Kombination verbindet die Unternehmenskonsolidierung mit der Kontinuität einer industriellen Versorgungsoption für Einzelhändler, die Brot unter ihren eigenen Etiketten verkaufen.
Marktführer der Brotbranche
-
Grupo Bimbo S.A.B. de C.V.
-
Yamazaki Baking Co., Ltd.
-
Flowers Foods Inc.
-
The Campbell's Company
-
Associated British Foods Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brotmarkt Unternehmen in diesem Bericht
- Grupo Bimbo S.A.B. de C.V.
- Associated British Foods Plc
- Yamazaki Baking Co., Ltd.
- Flowers Foods Inc.
- Barilla Group
- The Campbell’s Company
- George Weston Foods
- Finsbury Food Group
- Almarai Company
- Warburtons
- Lantmännen Unibake
- Paris Baguette
- Britannia Industries
- Aryzta AG
- Rich Products Corp.
- General Mills
- Nestlé S.A.
- Panera Bread
- Kellanova
- FGF Brands
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich konzentriert sich auf kommerziell geliefertes Brot für Schulmahlzeiten und Frühstücksversorgung in England. Im September 2026 schlug das Bildungsministerium einen Mindestwert von 4 g Ballaststoffen pro 100 g für hergestelltes Schulbrot ab September 2027 vor, vorbehaltlich der parlamentarischen Genehmigung. Sein vorgeschlagener Frühstücksstandard würde ein stärkehaltiges Kohlenhydrat erfordern, wobei Brot oder Getreide zu den zulässigen Optionen gehören, mit demselben Zeitplan und derselben Genehmigungsbedingung. Diese Vorschläge schaffen ein Vorbereitungsfenster für Lieferanten, die Brotangebote für Schulkäufer entwickeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Hergestelltes Brot, das die vorgeschlagene Ballaststoffspezifikation erfüllt | Vorgeschlagene Schulbrotspezifikation | Schulmahlzeiteneinkäufer | Laibe gegen die vorgeschlagene Spezifikation entwickeln | Erreichen des vorgeschlagenen Ballaststoffminimums | Kommerzielle Brothersteller |
| Brotangebote für die Schulfrühstücksversorgung | Vorgeschlagenes Kohlenhydratangebot schließt Brot ausdrücklich ein | Schulfrühstücksclubs | Für den Frühstücksdienst geeignetes Brot anbieten | Schwierigkeit der Menüänderung unter bestehenden Vereinbarungen | Brotlieferanten, die Schulcaterer beliefern |
| Spezifikationsänderungen durch bestehende Lieferbeziehungen | Befragte berichteten von Schwierigkeiten bei der Menüänderung unter bestehenden Vereinbarungen | Schulcaterer, die an Lieferrahmen gebunden sind | Konforme Brotsubstitutionen innerhalb der Vertragsbedingungen vereinbaren | Abstimmung von Rezepturänderungen mit Vertragsbedingungen | Bestehende Bäckereilieferanten, die Rezepturen anpassen können |
| Quelle: Mordor Intelligence | |||||
Konsultationsbefragte berichteten, dass Menüänderungen schwierig sein könnten, wenn Schulen an Verträge, Rahmenvereinbarungen oder Lieferantenvereinbarungen gebunden seien. Die Arbeit durch diese Beziehungen kann daher ein konformes Produkt mit einem praktischen Weg zur Einführung verbinden. Die zentrale Öffnung ist Brot, das die vorgeschlagene Ernährungsspezifikation erfüllt und zur tatsächlichen Cateringanordnung der Schule passt.
Neueste Industrielle Entwicklungen in Brotmarkt
- Oktober 2026: Die FDA veröffentlichte eine endgültige Regel, die Salzersatzstoffe in standardisiertem Brot, Brötchen und Buns erlaubt, wirksam ab dem 14. Dezember 2026.
- September 2026: Village Bakery nahm die kommerzielle Brotproduktion in der wiederaufgebauten Bäckerei auf dem Wrexham Industrial Estate im Vereinigten Königreich wieder auf.
- Juli 2026: Associated British Foods Plc schloss seine Übernahme der Hovis Group Limited von Endless LLP ab und kombinierte sie mit Allied Bakeries, seinem britischen Bäckereigeschäft, zu Hovis Bakeries.
Brotmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Brotmarkt umfasst kommerziell verkaufte fertige Brotprodukte, die von Haushalten und Gastronomieunternehmen über Einzelhandels- und Gastronomiekanäle weltweit gekauft werden. Er misst die jährlichen Ausgaben für diese Produkte in USD.
Ausschlüsse aus dem Geltungsbereich: Brotmischungen, Teigreifemittel, Semmelbrösel, Pizzakrustenrohlinge und Nicht-Brot-Ersatzbasen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Gesäuertes Brot
- Brotlaibe
- Baguettes
- Burgerbrötchen
- Sandwichscheiben
- Ciabatta
- Andere Produkttypen
- Ungesäuertes Brot/Fladenbrot
- Tortilla
- Pita
- Chapati/Roti/Paratha
- Sonstiges
- Gesäuertes Brot
- Nach Zutatentyp
- Weizenbrot
- Roggenbrot
- Mehrkornbrot
- Andere Zutaten
- Nach Art
- Konventionelles Brot
- Frei-von-Brot
- Nach Vertriebskanal
- Außer-Haus-Handel
- Convenience-Stores/Lebensmittelgeschäfte
- Spezialeinzelhändler
- Supermärkte/Verbrauchermärkte
- Online-Einzelhandel
- Andere Kanäle
- Gastronomie
- Außer-Haus-Handel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Länder-Getreidebilanzen der FAO und die Erntegutbilanzen von Eurostat liefern beispielsweise Produktions-, Handels-, Lager- und Inlandsverbrauchskontext für Weizen und andere Getreidearten, der bei der Interpretation der Brotversorgungsbedingungen hilft. Die Lebensmittelverfügbarkeitsdaten des USDA Economic Research Service liefern einen US-amerikanischen Verbrauchsindikator, der aus Rohstoffangebot und -verwendung aufgebaut ist, während die Einzelhandels- und Lebensmitteldienstleistungsverkaufsreihen des US Census Bureau helfen, die Bedingungen im Einzelhandels- und Gastronomiekanal zu verfolgen.
Unternehmenseinreichungen und Investorenmaterialien können Produktportfolios, Bäckereikapazitäten, Verkaufskanäle und gemeldete Umsätze klären, während seriöse Lebensmittelbranchenpresse datierte Einführungen, Schließungen, Rückrufe und Versorgungsänderungen gegenseitig überprüfen kann. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Bäckereiherstellern, Zutaten- und Distributionsspezialisten sowie Einzelhandels- oder Gastronomiekäufern abdecken, wobei die Befragten in der Lage wären, Fertigbrotverkäufe, Kanalabdeckung, Produktmix und Preisänderungen zu besprechen. Ihre Erkenntnisse würden verwendet, um Sekundärquelleninterpretationen zu testen und zu klären, wie jeder Befragte Brot von breiteren Bäckereikategorien unterscheidet. Wo Beobachtungen in Konflikt geraten oder eine Lücke hinterlassen, würde der Analyst sie mit Unternehmensoffenlegungen, offiziellen Angebots- und Kanalindikatoren sowie Stichproben von Lieferanten- oder Kanalschätzungen vergleichen, bevor eine Annahme in das Modell übernommen wird.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell würde die globalen Fertigbrotverkäufe bei der ersten Transaktion innerhalb der Marktgrenze schätzen und dann Wert und Volumen über die Produkt-, Zutaten-, Art-, Kanal- und regionalen Aufteilungen des Berichts verteilen. Kernindikatoren würden Bevölkerung und Urbanisierung für die adressierbare Käuferbasis, Getreide- und Mehlverfügbarkeit für den Versorgungskontext, Haushaltslebensmittelausgaben und Gastronomieaktivität für die Nachfrage, Weizen- und andere Zutatenpreise für Kosten- und Preisbewegungen sowie Unternehmensoffenlegungen zu Bäckereiumsätzen oder -kapazitäten für Lieferantenprüfungen umfassen. Segmentanteile würden aus gemeldeten Kategorieverkäufen aufgebaut, wo verfügbar, dann gegen Produktportfolios, Kanalexposition, regionale Konsummuster und Befragtennachweise geprüft, sodass jeder Satz von Segmenten mit seinem relevanten Marktgesamtwert übereinstimmt.
Wert und Volumen würden separat prognostiziert: Der Wert spiegelt verkaufte Einheiten und realisierte Preise wider, einschließlich Premium- und Produktmixänderungen, während das Volumen die Fertigbrottonnage verfolgt. Eine multivariate Regression könnte historischen Wert und Volumen mit Bevölkerung, Gastronomieaktivität, Mehlpreisen und Einkommens- oder Ausgabenindikatoren in Beziehung setzen, mit Szenarioanalyse für ungewöhnliche Inputkosten- oder Kanalverschiebungen. Selektive Bottom-up-Prüfungen würden Stichprobenverkaufspreise mit beobachteten oder gemeldeten Volumina für repräsentative Lieferanten oder Kanäle multiplizieren und diese Prüfungen nur dann hochrechnen, wenn die Abdeckung klar ist. Fehlende Indikatoren würden mit der nächsten offiziellen Reihe und Unternehmensoffenlegungen begrenzt, und primäre Befragte würden die variablen Annahmen testen und wesentliche Abweichungen erklären, bevor diese Annahmen übernommen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Marktgesamtwerte und Segmentanteile über offizielle Angebots- und Verbrauchsreihen, Unternehmensoffenlegungen, Einzelhandels- oder Gastronomiekennzahlen sowie selektive Lieferanten- oder Kanalprüfungen triangulieren. Unabhängige Wert-, Tonnage-, Preis- und Unternehmensverkaufssignale würden hinsichtlich Richtung und Größenordnung verglichen, wobei Anomalien auf Timing, Produktabdeckung, Kanalzählung oder Währungs- und Einheitenbehandlung zurückgeführt werden, bevor die Freigabe erfolgt. Wesentliche Lücken oder unerklärte Unterschiede würden eine Quellenrückverfolgung oder erneute Kontaktaufnahme mit Befragten auslösen, gefolgt von einer zweiten Analystüberprüfung der Modelleingaben und Abstimmungen. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie größeren Kapazitätsänderungen, Übernahmen oder starken Zutatenpreisverschiebungen überprüft und einer neuen Vorablieferungsüberprüfung unterzogen.
Brotmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Brotmarkt umfasst kommerziell verkaufte fertige Brotprodukte, die von Haushalten und Gastronomieunternehmen über Einzelhandels- und Gastronomiekanäle weltweit gekauft werden.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren würden Bevölkerung und Urbanisierung für die adressierbare Käuferbasis, Getreide- und Mehlverfügbarkeit für den Versorgungskontext, Haushaltslebensmittelausgaben und Gastronomieaktivität für die Nachfrage, Weizen- und andere Zutatenpreise für Kosten- und Preisbewegungen sowie Unternehmensoffenlegungen zu Bäckereiumsätzen oder -kapazitäten für Lieferantenprüfungen umfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 264,8 Milliarden USD (2027) / Volumen: 101,8 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 215,76 Milliarden USD (2025) | Seine angegebene positive Prognoseentwicklung bedeutet, dass eine frühere Basis unter einer späteren Jahresschätzung liegen kann. |
| Regionales Beratungsunternehmen B | 239,44 Milliarden USD (2025) | Seine positive Prognose unterstützt die niedrigere frühere Basis, während hinzugefügte Kuchen-, Gebäck- und andere Backwarenprodukte die gemeldete Kategorie erweitern. |
Die Analysten von Mordor Intelligence würden Marktgesamtwerte und Segmentanteile über offizielle Angebots- und Verbrauchsreihen, Unternehmensoffenlegungen, Einzelhandels- oder Gastronomiekennzahlen sowie selektive Lieferanten- oder Kanalprüfungen triangulieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Brotmarkt und wie ist der Wachstumsausblick?
Der Wert soll von 264,8 Milliarden USD im Jahr 2027 auf 312,9 Milliarden USD im Jahr 2032 bei einem CAGR von 3,4 % über 2027–2032 steigen.
Was unterstützt die Nachfrage nach ernährungsorientierten Broten?
Eine US-amerikanische Umfrage aus dem Jahr 2025 ergab, dass 37 % der Verbraucher ihren Konsum von Vollkornbrot, -brötchen oder -buns steigern wollten.
Welcher Brotprodukttyp führt die Verkäufe an?
Gesäuertes Brot führte mit einem Wertanteil von 56,12 % im Jahr 2026, während ungesäuertes/Fladenbrot mit einem CAGR von 3,65 % über 2027–2032 am schnellsten wachsen soll.
Welche Unternehmen sind wichtige Brotlieferanten?
Zu den wichtigsten Teilnehmern gehören Grupo Bimbo S.A.B. de C.V., Yamazaki Baking Co., Ltd., Flowers Foods Inc., The Campbell's Company und Associated British Foods Plc.
Welche Sicherheitsherausforderung kann die Brotversorgung unterbrechen?
Grand Central Bakery rief Kartoffel-Sauerteigbrot wegen möglicher Metallkontamination zurück, nachdem es am 10. August 2026 in den Metropolregionen Seattle und Tacoma verkauft worden war.
Welche Region führt die Brotverkäufe an und welche wächst am schnellsten?
Europa hielt 2026 einen Wertanteil von 29,2 %, während Asien-Pazifik mit einem CAGR von 4,9 % über 2027–2032 am schnellsten wachsen soll.