
Marktanalyse für Backwarenprodukte von Mordor Intelligence
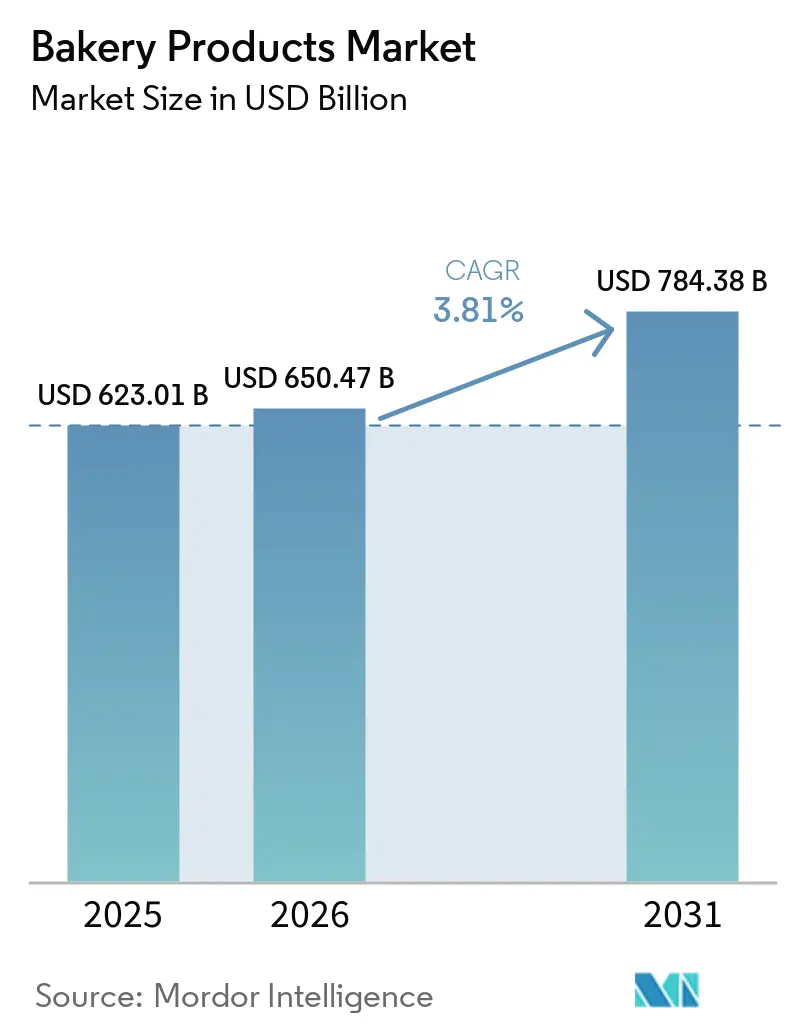
Die Größe des Backwarenmarkts wird voraussichtlich von 650,5 Milliarden USD im Jahr 2026 auf 675,3 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,62 % über 2027–2032 voraussichtlich 806,7 Milliarden USD erreichen.
Das Wachstum des Realeinkommens in China erweitert die Haushaltsausgabenkapazität, während differenzierte glutenfreie Brote die den Verbrauchern zur Verfügung stehenden Produktoptionen verbreitern. Hersteller bauen Backkapazitäten aus und übernehmen regionale Unternehmen, um Foodservice- und Einzelhandelskäufer über stärker lokale Betriebe zu beliefern. Beschränkungen bei der Verkaufsförderung und Mehlkostendruck schränken ein, wie leicht sich diese Nachfrage in größere Backwarenkäufe zu unveränderten Preisen umsetzen lässt. Institutionelle Mahlzeitenanforderungen schaffen eine weitere Öffnung für Backwarenangebote, die Verbraucherattraktivität mit Menükompatibilität verbinden.
Wichtigste Erkenntnisse des Berichts
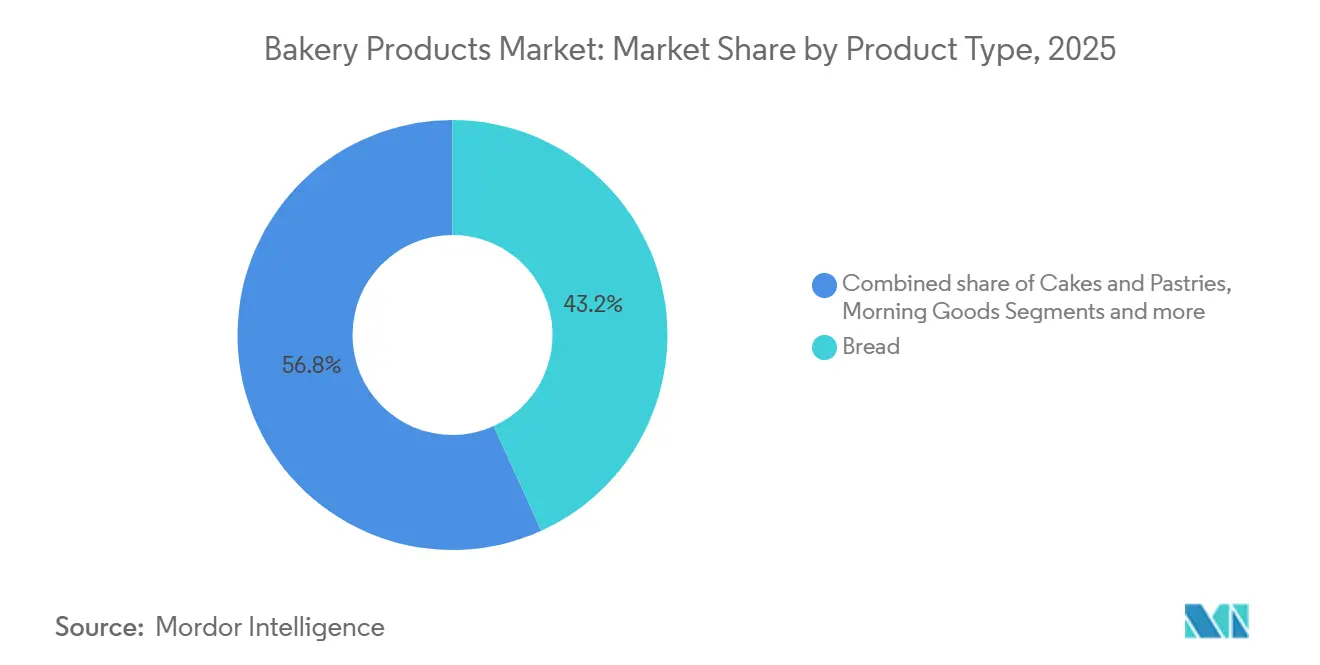
- Nach Produkttyp führte Brot mit einem Marktanteil von 43,02 % am Backwarenmarkt im Jahr 2026, während Morning Goods voraussichtlich mit einem CAGR von 5,45 % über 2027–2032 wachsen werden.
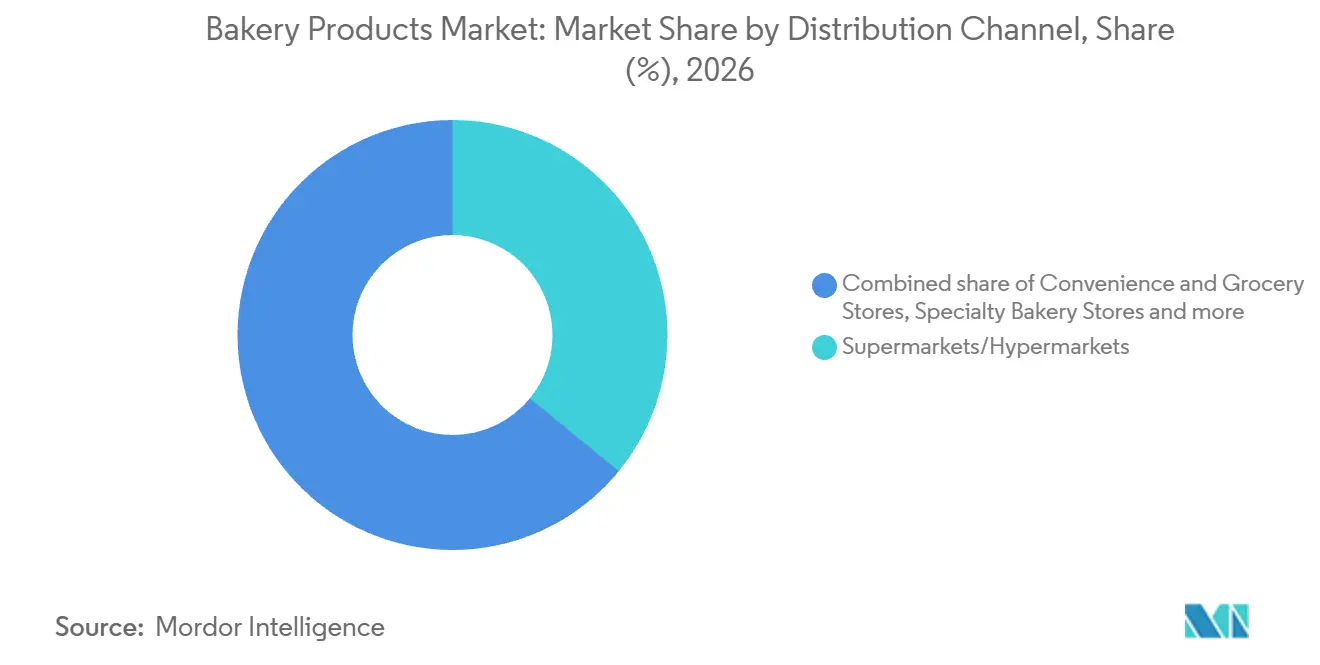
- Supermärkte und Hypermärkte führten den Vertrieb mit einem Anteil von 35,92 % an der Backwarenmarktgröße im Jahr 2026, und Online-Einzelhandelsgeschäfte werden voraussichtlich mit einem CAGR von 8,25 % über 2027–2032 expandieren.
- In Bezug auf die Form hielten Frischprodukte 88,64 % des Backwarenumsatzes im Jahr 2026, während Tiefkühlprodukte voraussichtlich mit einem CAGR von 6,2 % über 2027–2032 wachsen werden.
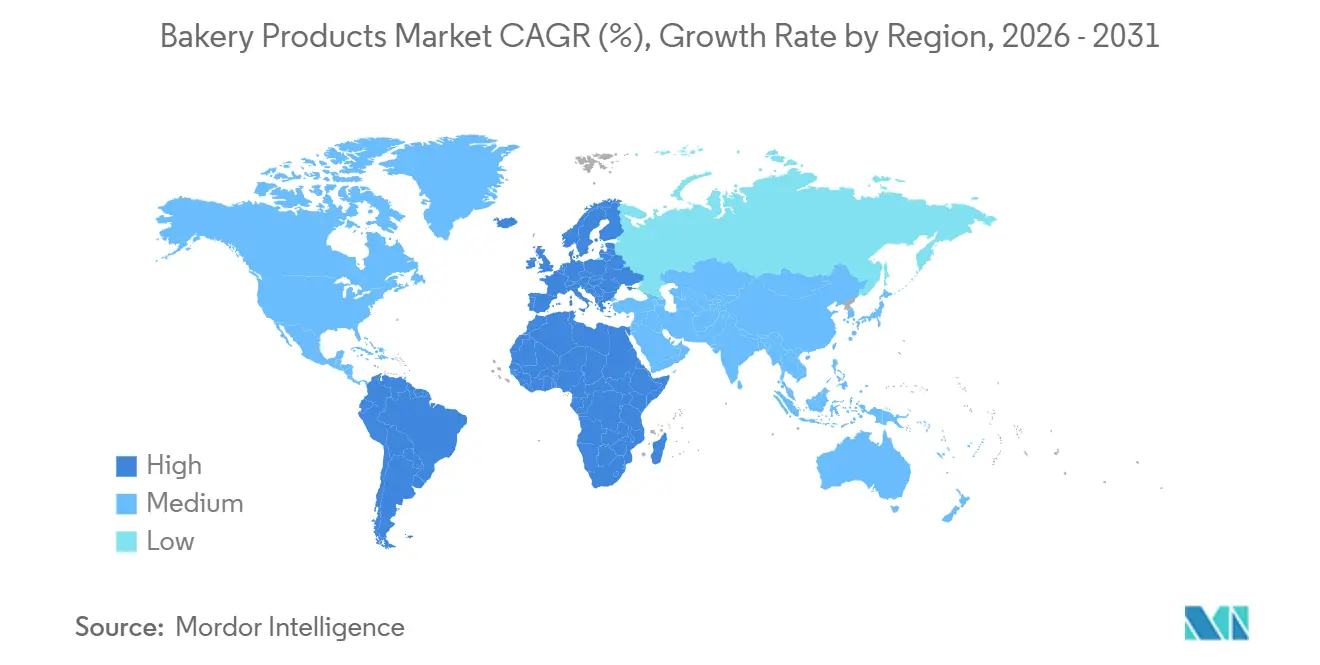
- Geografisch gesehen entfielen auf Europa 33,76 % des Backwarenumsatzes im Jahr 2026, während der Nahe Osten und Afrika voraussichtlich mit einem CAGR von 5,85 % über 2027–2032 expandieren werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Glutenfreie und allergenfreie Formulierungen | +0.9% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Backwaren-Snacks für unterwegs in Einzelportionen | +1.1% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Steigende verfügbare Einkommen in Schwellenländern | +1.5% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Direktvertrieb an Verbraucher über Abonnement-Bäckereien | +0.6% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Aufgewertete Zutaten für Kosten- und Nachhaltigkeitsvorteile | +0.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Automatisierte Mikrobäckereien im Laden steigern die Frischewahrnehmung | +0.2% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Glutenfreie und allergenfreie Formulierungen
Die Nachfrage nach Spezialbrot kann über die bloße Vermeidung von Zutaten hinausgehen, wenn Formulierungen auch einen eigenständigen Brotstil oder eine ernährungsphysiologische Funktion bieten. Am 16. April 2025 teilte Flowers Foods mit, dass Canyon Bakehouse in den Vereinigten Staaten Vollkorn-Sauerteigbrot eingeführt hatte, frei von Gluten, Milchprodukten, Soja, Sesam und Nüssen. Flowers Foods bezeichnete es als die erste national erhältliche glutenfreie Sauerteig-Option.[1] Am 13. Oktober 2026 kündigte Rudi's Bakery glutenfreies weißes und Sauerteig-Daily-Power-Protein-Brot an, mit 10 Gramm Protein und 3 Gramm Ballaststoffen pro Portion. Rudi's bezeichnete diese Nährstoffe als typischerweise in glutenfreiem Brot fehlend und meldete nationale Verfügbarkeit in 510-Gramm-Laiben bei Sprouts, mit Kroger-Verfügbarkeit im November 2026. Diese Formulierungen geben Herstellern einen Weg, neben diätetischen Ausschlüssen auch über ernährungsphysiologische Funktion und Brotvielfalt zu konkurrieren, und erweitern die Gründe für die Wahl von Spezialbroten.
Unterwegs konsumierbare, portionskontrollierte Backwaren-Snacks
Ein etablierter Backwaren-Snack kann das Volumen in Convenience-Stores verankern, während sein Hersteller das Sortiment an tragbaren Gebäckstücken in diesem Kanal erweitert. Little Debbie Honey Bun Glazed war der meistverkaufte verpackte Süßsnack in US-amerikanischen Convenience-Stores im ersten Quartal 2026, als seine Stückzahl um 2 % wuchs. McKee Foods hatte im September 2025 6 neue Little-Debbie-Grab-and-Go-Backwaren-Snacks für US-amerikanische Convenience-Store-Käufer eingeführt, darunter doppelt verpackte Pfundkuchen. Das Packungsformat gibt dem breiteren Sortiment ein definiertes Convenience-Store-Angebot neben einem etablierten Stückverkaufsprodukt. Für den Hersteller verbindet der Schutz dieses Kernprodukts bei gleichzeitiger Erweiterung tragbarer Backwarenoptionen die Sortimentserneuerung mit einer nachgewiesenen Kanalnachfrage.
Steigende verfügbare Einkommen in Schwellenländern
Realeinkommenswachstum kann die Haushaltsausgabenbeschränkung bei Backwarenkäufen in China lockern. Chinas landesweites Pro-Kopf-Verfügungseinkommen stieg 2025 sowohl nominal als auch real um 5 %.[2] Der reale Anstieg stellt eine größere Kaufkraft nach Preiseffekten dar und gibt Backwarenlieferanten eine Erschwinglichkeitsöffnung, die auf Haushaltsressourcen basiert. Zusätzliche Brot- und Gebäckkäufe könnten auf diese größere Ausgabenkapazität zurückgreifen, ohne dass Haushalte einen anderen Kauf reduzieren müssen.
Direktvertrieb an Verbraucher über Abonnement-Bäckereien
Abonnement-Lieferung gibt Backwarenkonsumenten einen wiederkehrenden Kaufweg jenseits einzelner Ladenbesuche. Im März 2026 meldete Wildgrain mehr als 150.000 monatliche Mitglieder in den gesamten Vereinigten Staaten. Das Unternehmen versandte 2025 mehr als 1,2 Millionen anpassbare Boxen mit Broten, Pizzen, Gebäck, handgemachten Nudeln und Desserts. Diese Mitgliederbasis demonstriert ein etabliertes Publikum für Direktlieferung und ermöglicht es Broten und Gebäck, über eine fortlaufende Kundenbeziehung um Käufe zu konkurrieren. Am 5. März 2026 eröffnete Wildgrain seine erste physische Bäckerei in Somerville, Massachusetts, wo Kunden ohne Mitgliedschaft einkaufen konnten. Der nationale Mitgliedschaftsbetrieb und der lokale Standort geben Wildgrain unterschiedliche Wege zu wiederkehrenden und einmaligen Käufen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken bezüglich Zucker, Fett und Zusatzstoffen | -0.4% | Vereinigtes Königreich (nur England) | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Weizen und anderen Getreidearten | -0.3% | Plurinationaler Staat Bolivien | Kurzfristig (≤ 2 Jahre) |
| Prüfung des CO₂-Fußabdrucks globaler Lieferketten | -0.1% | Festlandchina, Hongkong und Macau | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei handwerklichen Bäckern | -0.2% | Bundesrepublik Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken bezüglich Zucker, Fett und Zusatzstoffen
Gesundheitsbasierte Werbebeschränkungen schränken ein, wie Backwarenlieferanten größere Käufe anregen können, selbst wenn die Produkte weiterhin zum Verkauf verfügbar sind. England schränkte Mengenpreisaktionen ab dem 1. Oktober 2025 für qualifizierende Einzelhändler mit 50 oder mehr Mitarbeitern ein. Betroffene Backwaren umfassen vorverpackte Kuchen, Morning Goods und süße Kekse, die als fett-, zucker- oder salzreich eingestuft sind. Die Regeln gelten auch für qualifizierende Einzelhändler, die online nach England verkaufen, und erstrecken die Beschränkung auf den physischen und digitalen Verkauf. Für betroffene Lieferanten können Mengenrabattangebote daher nicht als uneingeschränkter Weg zu höheren Transaktionsvolumina dienen. Eine Neuformulierung kann die Klassifizierung eines Produkts ändern, aber Produkte, die das betroffene Nährwertprofil behalten, stehen vor einem engeren Promotionsweg zum Wachstum.
Preisvolatilität bei Weizen und anderen Getreidearten
Für unabhängige Brotbäcker können höhere Mehlkosten einen unveränderten Verkaufspreis in eine Einschränkung der Menge umwandeln, die jede Transaktion unterstützt. Am 16. Oktober 2026 sagten unabhängige Bäcker in Cochabamba, Bolivien, dass steigende Mehl- und andere Inputkosten es schwierig machten, die Brotpreise aufrechtzuerhalten. Sie erwogen Preiserhöhungen oder Reduzierungen des Laibgewichts. Diese Reaktionen betreffen Kunden unterschiedlich, da eine die Barzahlung erhöht und die andere die erhaltene Menge reduziert. Wenn keine Anpassung vorgenommen wird, muss eine Bäckerei mehr Zutatenkosten innerhalb des bestehenden Produktpreises absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte Brotskala und Expansion bei Morning GoodsBrot hatte einen Anteil von 43,02 % an der Backwarenmarktgröße im Jahr 2026. Almarai, ein saudi-arabischer Lebensmittelproduzent, belegte 2025 den ersten Platz mit einem Mehrheitswertanteil am saudi-arabischen Toastbrotmarkt. Für einen Industriebäcker bietet eine solche nationale Position eine erhebliche etablierte Basis für brotspezifische Geschäftstätigkeit. Ein Herausforderer, der in diese Toastbrot-Kategorie eintritt, muss mit einem Lieferanten konkurrieren, der bereits einen großen Teil seines Umsatzwerts hält.
Morning Goods sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,45 % über 2027–2032. Almarai Bakery erweiterte 2025 seine Croissant-Linienkapazität in Dschidda, Saudi-Arabien. Kuchen, Brötchen und Gebäck erreichten im britischen Haushalt durchschnittlich 153 Gramm pro Person wöchentlich im Geschäftsjahr bis Ende 2025, ein Rückgang von 3,6 % gegenüber dem Geschäftsjahr bis Ende 2024. Kekse und Knäckebrot erreichten im britischen Haushalt durchschnittlich 158 Gramm pro Person wöchentlich im Geschäftsjahr bis Ende 2025, ein Anstieg von 1,1 % gegenüber dem Geschäftsjahr bis Ende 2024. Dedizierte Croissant-Kapazität in Dschidda unterstützt die Expansion in einem spezifischen Morning-Goods-Format, während die britischen Haushaltszahlen eine unterschiedliche Nachfrage bei anderen Backwaren zeigen.



Nach Vertriebskanal:
Einzelhandelsbäckereiskala und Online-KundengewinnungSupermärkte und Hypermärkte repräsentierten einen Backwarenmarktanteil von 35,92 % im Jahr 2026. Walmarts US-amerikanische Filialen generieren etwa 3 Millionen USD pro Woche mit dekorierten Torten. Das Dekorieren von Torten im Laden fügt dem Verkauf eines fertigen Backprodukts ein Auftragsservice-Element hinzu und gibt der Lebensmittelbäckereiabteilung einen Unterscheidungspunkt an der Theke.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment, prognostiziert mit einem CAGR von 8,25 % über 2027–2032. Der E-Commerce-Umsatz von Almarai Bakery in seinem saudi-arabischen und weiteren GCC-Geschäft stieg 2025 gegenüber 2024 um 43 %. Der britische Tortenhändler Cake Box verzeichnete im Jahr bis zum 29. März 2026 einen Anstieg der Website-Bestellungen um 15,9 % und 289.000 neue Online-Kunden.[3] Eine Online-Storefront kann sowohl eine diversifizierte Bäckereibteilung als auch einen spezialisierten Tortenhändler unterstützen und dem Kanal Raum für unterschiedliche Sortimentsstrategien geben. Für Tortenspezialisten kann die Online-Kundengewinnung die Nachfrage auf eine dedizierte Storefront konzentrieren und digitales Merchandising zu einer eigenständigen kommerziellen Fähigkeit machen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Frischwareneinzelhandelsausführung und Tiefkühlkost-Foodservice-PläneFrischprodukte waren das größte Segment mit einem Anteil von 88,64 % am Backwarenumsatz im Jahr 2026. Tesco hat seine Bake-on-the-Shop-Floor-Einheiten kürzlich auf 100 weitere Express-Filialen nach einem Pilotversuch 2024 ausgeweitet. Die Einheiten ermöglichen das Backen von frischem Gebäck näher an der Verkaufsfläche und verbessern die Verfügbarkeit und Produktqualität. Wo das Gebäck gebacken wird, wird Teil dessen, was der Kunde kauft, neben dem fertigen Produkt.
Tiefkühlprodukte sind das am schnellsten wachsende Segment, prognostiziert mit einem CAGR von 6,2 % über 2027–2032. Im Jahr 2025 schloss Almarai Bakery die Pläne für eine spezialisierte Tiefkühlbäckerei-Anlage in Al-Kharj, Saudi-Arabien, ab, wobei die Produkte dann voraussichtlich bis 2027 kommerzialisiert werden. Das Unternehmen verknüpfte den geplanten Markteintritt mit der Nachfrage nach Convenience-Lebensmitteln und dem Foodservice-Kanal. Für Almarai würde das Projekt die Backwarenproduktion in eine neue Form erweitern und dabei einen spezifisch identifizierten kommerziellen Kanal anvisieren. Wenn es kommerzialisiert wird, würde die dedizierte Anlage einen integrierten Lebensmittelproduzenten zum Tiefkühlbäckerei-Wettbewerb hinzufügen und Foodservice-Käufern eine weitere potenzielle Versorgungsquelle geben.
Geografische Analyse
Markt für Backwaren in Europa
Europa hielt einen Backwarenmarktanteil von 33,76 % im Jahr 2026 und war damit die größte geografische Region. Aryzta AG meldete 1,98 Milliarden EUR (2,23 Milliarden USD) an Europa-Segmentumsatz 2025, aufgeteilt nach dem geografischen Standort der Kunden. Im Vereinigten Königreich schloss der integrierte Produzent und Einzelhändler Greggs plc seine Balliol-Park-Erweiterung der Herzhaft-Linie 2025 ab und fügte Kapazität für rund 4 Millionen weitere Backwaren pro Woche hinzu. Greggs sagte, die zusätzliche Kapazität habe geholfen, die Rekordnachfrage im letzten Quartal 2025 zu bewältigen. Europas Versorgungsbasis kombiniert erhebliche regionale Bäckereibetriebe mit einzelhandelsintegrierter Produktion, die gegen nachgewiesene Nachfrage expandieren kann.
Backwarenmarkt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 5,85 % über 2027–2032. Im Jahr 2025 machte Almarais Bäckereibteilung seine tägliche Produktion von 5 Millionen Backwaren über mehr Einzelhandelsstandorte in Saudi-Arabien und dem weiteren GCC zugänglich und verknüpfte die Expansion mit der Einzelhandelsreichweite neben der Produktionskapazität. In Simbabwe erweiterte Innscor Africas Baker's Inn-Bäckerei in Harare die Kapazität im Geschäftsjahr 2025, dem Jahr bis zum 30. Juni 2025, um 154.000 Laibe pro Tag.
In Nordamerika stiegen die Stückverkäufe von Backwaren im US-amerikanischen Handelsregal im vierten Quartal 2025 im Vergleich zum vierten Quartal 2024 um 2,3 % und zeigten damit einen erhöhten Kauf über diesen Einzelhandelskanal. Im asiatisch-pazifischen Raum konzentriert sich Chinas Backwarenkonsum auf das Frühstück vor dem Nachmittagstee, Snacking und Geschenke, was die Morgenmahlzeit zu einem eigenständigen Produktverwendungsschwerpunkt macht. In Südamerika meldete ABIP 2025 332.558 aktive Unternehmen in Brasiliens breiterem Panifikations- und Konditorensektor, darunter 212.258 einzelne Mikrounternehmer. Krispy Kreme eröffnete am 29. April 2025 seinen ersten brasilianischen Donut-Shop in São Paulo und fügte diesem lokalen Lieferantenumfeld ein Marken-Einzelhandelsformat hinzu. Ein Markeneinsteiger in Brasilien steht einer Lieferantenbasis gegenüber, die von sehr kleinen Betreibern dominiert wird.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die betroffene vorverpackte Backwaren verkaufen. Deutschland und Brasilien haben spezifische Lebensmittelinformations- oder Nährwertkennzeichnungsanforderungen, während China einen Nachfolgestandard für vorverpackte Lebensmittel für März 2027 verabschiedet hat. Der Vorschlag der Vereinigten Staaten würde Nährwertinformationen auf der Vorderseite der Verpackung für die meisten Lebensmittel hinzufügen, die Nährwertangaben tragen müssen, mit einem Zeitplan für die endgültige Regelung im Dezember 2026.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Lebensmittel- und Arzneimittelbehörde | Länderbehörden und lokale Lebensmittelkontrollbüros | SAMR und lokale Marktregulierungsabteilungen | Anvisa | Saudi-Arabische Lebensmittel- und Arzneimittelbehörde |
| Wichtige Instrumente oder Ausrichtung | Vorgeschlagene Nährwertkennzeichnung auf der Vorderseite der Verpackung; Zeitplan für die endgültige Regelung Dezember 2026 | Verordnung (EU) Nr. 1169/2011; mögliche EU-Kennzeichnungsrevision | GB 7718-2011; Nachfolge-GB 7718-2025 und Aufsichtsmaßnahmen wirksam ab 16. März 2027 | RDC 429/2020 und IN 75/2020; weitere Konsultationsprozesse genehmigt im Juli 2026 | SFDA.FD GSO 9:2022, wirksam ab 1. Januar 2025 |
| Kommerzielle Auswirkung | Potenzielle zusätzliche Vorderseitenkennzeichnungsgestaltung für betroffene Produkte | Obligatorische Angaben einschließlich Zutaten, Allergene und Nährwerte, vorbehaltlich Ausnahmen | Betroffene Produktkennzeichnungen für den geplanten Standard- und Aufsichtsübergang vorbereiten | Nährwertinformationen, Vorderseitenkennzeichnung und Nährwertangabenkontrollen | Kennzeichnungsanpassung an den saudi-arabischen Standard für vorverpackte Lebensmittel |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Bewertung der Vereinigten Staaten spiegelt vorgeschlagene zusätzliche Vorderseitenarbeit wider und unterstützt eine verschärfende Richtung unter dem aufgeführten Regelungszeitplan für Dezember 2026. Deutschlands langjährig etablierter Informationsrahmen und Saudi-Arabiens wirksamer Kennzeichnungsstandard von 2025 unterstützen die fortlaufende Kennzeichnungskonformität als Planungsgrundlage, neben der EU-Bewertung einer möglichen Revision. Brasiliens Bewertung spiegelt Nährwertkennzeichnungs- und Anspruchskontrollen wider, wobei die Entscheidung vom Juli 2026 weitere Konsultationsprozesse genehmigt, während operative Nährwertpflichten die Compliance-Grundlage bilden. Chinas GB 7718-2011 gilt bis zum 15. März 2027, bevor GB 7718-2025 und Lebensmittelkennzeichnungs-Aufsichtsmaßnahmen am 16. März 2027 in Kraft treten und die Kennzeichnung von 8 wichtigen Allergenkategorien obligatorisch statt empfohlen machen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Zutatenzulieferer, Backwarenhersteller und Vertriebskoordinatoren Formulierungsfähigkeiten in kommerzielle Verkäufe umwandeln. ADM liefert Backwarenzutaten, die gemahlene Produkte, Öle, Emulgatoren und alternative Proteine umfassen, zusammen mit Formulierungsexpertise. Flowers Foods, Inc. meldete 5,3 Milliarden USD an Unternehmensverkäufen für 2025 und veranschaulicht damit die Fertigungskapazität, die zwischen spezialisierten Inputs und nachgelagerten Wegen zu Kunden liegen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zutatenzulieferung und Formulierung | Backwarenzutatenzulieferer wie ADM | Zutatenverkäufe | Abstimmung mehrerer Zutaten auf die beabsichtigte Formulierung | Alternative Zutatenkombinationen gegen dieselben Formulierungsanforderungen qualifizieren |
| Backwarenherstellung | Verpackte Backwarenproduzenten wie Flowers Foods, Inc. | Fertige Backwarenproduktverkäufe | Aufrechterhaltung der Produktkonsistenz über Backbetriebe hinweg | Produktionsspezifikationen und Prozesskontrollen standardisieren |
| Vertriebskoordination | Produzenten, die unabhängige Vertriebsnetzwerke koordinieren, wie Flowers Foods, Inc. | Produktverkäufe über Vertriebspartner | Koordinierung von Produktübergaben über unabhängige Partner hinweg | Lieferverantwortlichkeiten und Eskalationsverfahren mit Streckenpartnern definieren |
| Quelle: Mordor Intelligence | ||||
Flowers Foods vertreibt den Großteil seiner Produkte über unabhängige Vertriebspartner, was die Koordination zu einer eigenständigen Fähigkeit neben der Fertigung macht. Diese Vereinbarung ermöglicht es, Backwarenproduktion und nachgelagerte Lieferung organisatorisch getrennt zu halten, während Produktverkäufe von ihrer Koordination abhängen. Da dieses Netzwerk etwa 85 % der US-amerikanischen Bevölkerung abdeckt, würde eine Fertigungserweiterung allein nicht bestimmen, wie viel dieses Gebiets ein neues Produkt erreichen könnte.
Wettbewerbslandschaft
Marktkonzentration
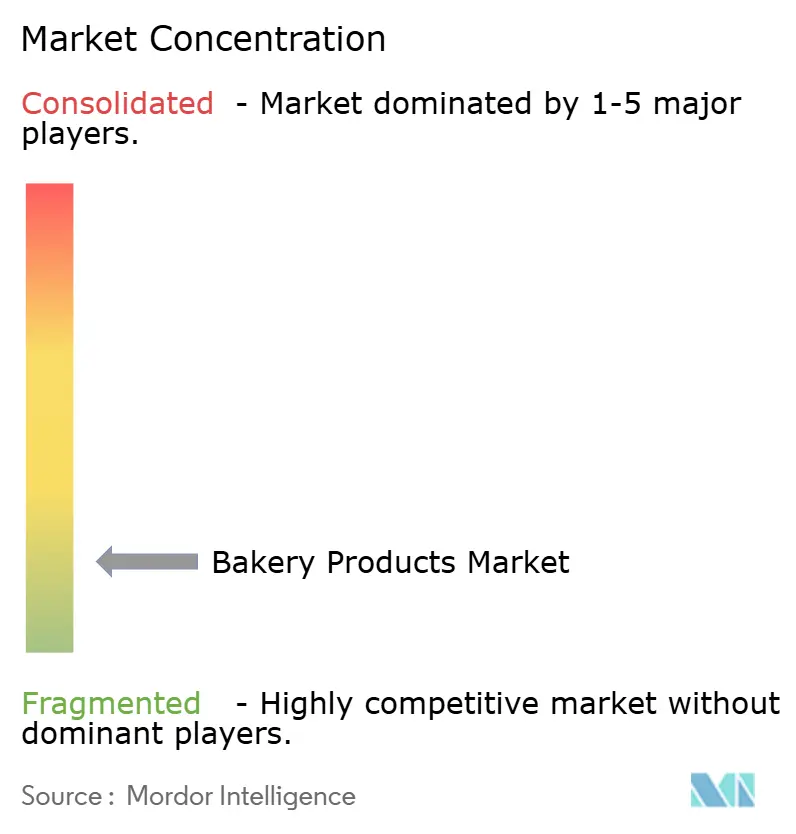
Associated British Foods plc schloss am 8. Juli 2026 die Übernahme von Hovis Group Limited von Endless LLP ab und kombinierte sie mit Allied Bakeries, seinem britischen Bäckereigeschäft, als Hovis Bakeries. Grupo Bimbo, S.A.B. de C.V. hat seine Backbetriebe durch Tochtergesellschaftsübernahmen erweitert, während Mondelez International, Inc. Kekse und gebackene Snacks neben Schokolade herstellt. Yamazaki Baking Co., Ltd. stellt Brot und süße Brötchen her und betreibt Ladenbäckereien, während Aryzta AG ein internationales Bäckereiunterunternehmen ist. Diese Unternehmen konkurrieren über teilweise überlappende Produkt- und Kanalpositionen, wobei die Wettbewerbsstärke auf nationale Bäckereiunternehmen und breitere Backsnack-Lieferanten verteilt ist.
Über eine Tochtergesellschaft übernahm Grupo Bimbo am 31. Mai 2025 Grupo Don Don und fügte ein Unternehmen hinzu, das hauptsächlich Brot und süßes Brot in Serbien, Slowenien, Kroatien und Montenegro produziert und vertreibt. Über eine Tochtergesellschaft übernahm Bimbo auch am 29. April 2025 Karamolegos Bakery in Rumänien. Die beiden Übernahmen von 2025 platzieren Bimbo-Tochtergesellschaften in Brot- und Süßbrotgeschäften in 5 europäischen Ländern.
Gezielte Kapazitätsinvestitionen können neben ungleichmäßiger Leistung im weiteren Geschäft einer Bäckereigruppe fortgesetzt werden. Aryzta AG eröffnete im August 2026 seine Perth-Bäckerei in Westaustralien, um die Kapazität zur Bedienung australischer Schnellrestaurant-Kunden zu erhöhen. Yamazakis konsolidierter Nettoumsatz, einschließlich seiner Lebensmittel-, Einzelhandels- und sonstigen Geschäfte, stieg im Halbjahr bis zum 30. Juni 2026 um 4 % im Jahresvergleich. Im Gegensatz dazu war der Gruppenerlös von Aryzta AG in der ersten Hälfte von 2026 um mehr als 2 % gefallen. Für Lieferanten und Herausforderer kann eine definierte Foodservice-Anwendung daher eine fokussierte Grundlage für Kapazitätsentscheidungen bieten, selbst wenn der aggregierte Unternehmensumsatz unter Druck steht.
Backwarenbranche Marktführer
-
Associated British Foods plc
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelez International, Inc.
-
Yamazaki Baking Co., Ltd.
-
Aryzta AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Backwarenmarkt Unternehmen in diesem Bericht
- Grupo Bimbo, S.A.B. de C.V.
- Yamazaki Baking Co., Ltd.
- Mondelez International, Inc.
- Associated British Foods plc
- Aryzta AG
- Kellanova
- General Mills, Inc.
- Flowers Foods, Inc.
- Lantmännen Unibake
- Warburtons Ltd
- Britannia Industries Ltd
- Finsbury Food Group Limited
- Hostess Brands, LLC
- McKee Foods Corporation
- Yıldız Holding
- Premier Foods plc
- Barilla Group (Mulino Bianco)
- Parle Products Pvt. Ltd.
- Sunbulah Group
- Walker's Shortbread Ltd
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen institutionelle Backwarenversorgung mit schulmenüangepassten Angeboten und konzentrieren sich auf Käufer, die einem definierten Kauf- oder Politikdatum gegenüberstehen. Offene Ausschreibungen in Kanada und den Philippinen schaffen kurzfristige Einstiegspunkte für Lieferanten mit relevanten institutionellen Fähigkeiten. Ein verabschiedeter Standard für zugesetzten Zucker für teilnehmende US-amerikanische Schul-Frühstücks- und Mittagsprogramme beginnt am 1. Juli 2027 und schafft eine Öffnung für Backwaren, die den wöchentlichen Menü-Nährwertanforderungen entsprechen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Institutionelle Backwarenversorgung in Kanada | Periode-03-Backwaren-Ausschreibung schließt am 5. November 2026 | Ministerium für öffentliche Arbeiten und Regierungsdienstleistungen Kanada | Die spezifizierte Backwaren-Versorgungsanforderung verfolgen | Institutionelle Erfahrung früherer Lieferanten | Wonderbrands; Service alimentaire Gordon Canada Ltée Québec |
| Institutionelle Backwarenversorgung für Krankenhäuser auf den Philippinen | Ausschreibung für Backwaren im Geschäftsjahr 2027 schließt am 5. November 2026 | Jose R. Reyes Memorial Medical Center | Versorgung für Lieferung innerhalb von 7 Werktagen nach einer Bestellung strukturieren | Ähnliche Vertragserfahrung innerhalb von 5 Jahren und erforderliche Bietersicherheit | Qualifizierte institutionelle Backwarenlieferanten |
| Backwaren für angepasste Schulmenüs | Verabschiedeter wöchentlicher Mahlzeiten-Standard für zugesetzten Zucker beginnt am 1. Juli 2027 | Teilnehmende US-amerikanische Schul-Frühstücks- und Mittagsprogramme | Fertige Backwarenoptionen mit dokumentierter Ernährung für die Menüplanung entwickeln | In die wöchentlichen Mahlzeit-Nährwertanforderungen passen | K-12-Backwarenlieferanten wie General Mills Foodservice |
| Quelle: Mordor Intelligence | |||||
Die Schulmenüanpassung ist die zentrale Öffnung, da ihr Umsetzungsdatum am 1. Juli 2027 den Lieferanten mehr Vorbereitungszeit gibt als die Ausschreibungen, die am 5. November 2026 schließen. Die Regel verlangt, dass teilnehmende US-amerikanische Schulfrühstücke und -mittagessen im Wochendurchschnitt weniger als 10 % der Kalorien aus zugesetztem Zucker aufweisen. Die philippinische Ausschreibung beschränkt die Angebotsabgabe auf philippinische Staatsbürger, Einrichtungen mit mindestens 60 % philippinischem Interesse oder Kapital sowie Bürger oder Organisationen aus Ländern, die Filipinos ähnliche Rechte gewähren, was die Lieferanten einschränkt, die sie verfolgen können. Lieferanten, die die Schulmenüöffnung verfolgen, sollten bis zur Umsetzung dokumentierte Produkternährungsdaten bereit haben, damit Käufer die Eignung für das gesamte Wochenmenü beurteilen können.
Neueste Industrielle Entwicklungen in Backwarenmarkt
- Oktober 2026: Rudi's Bakery kündigte glutenfreies Daily-Power-Protein-Brot in weißen und Sauerteig-Varianten an, mit 10 Gramm Protein und 3 Gramm Ballaststoffen pro Portion. Es meldete Verfügbarkeit in den gesamten Vereinigten Staaten in 510-Gramm-Laiben bei Sprouts, mit Kroger-Verfügbarkeit im November 2026.
- August 2026: Aryzta AG eröffnete seine Perth-Bäckerei in Westaustralien, um die Kapazität zur Bedienung australischer Schnellrestaurant-Kunden zu erhöhen.
- August 2026: BinDawood Holding Company schloss die Übernahme von 51 % der Anteile von Wonder Bakery L.L.C. ab, einschließlich des regulatorischen Eigentumsübertragungsprozesses.
Backwarenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Backwarenmarkt misst die jährlichen Ausgaben für fertige Backwaren, die weltweit über Vertriebskanäle verkauft werden. Er umfasst frische und tiefgekühlte Produkte über die berichteten Produkttypen und geografischen Regionen.
Ausschlüsse aus dem Umfang: Separat verkauftes Mehl und andere Backzutaten, separat verkaufte Backmischungen, Backgeräte und Geräteservices sowie zubereitete Mahlzeiten, die Backwaren enthalten, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Brot
- Kuchen und Gebäck
- Kekse/Cookies
- Morgengebäck
- Sonstige Produkttypen
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience- und Lebensmittelgeschäfte
- Fachbäckereien
- Online-Einzelhandelsgeschäfte
- Sonstige Kanäle
- Form
- Frisch
- Tiefgekühlt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche stützt sich auf öffentliche Quellen wie die Getreidebilanzen und Lebensmittelpreistools des Globalen Informations- und Frühwarnsystems der Ernährungs- und Landwirtschaftsorganisation für den Kontext von Getreideversorgung und Inputkosten, die Lebensmittelausgabenreihen des USDA Economic Research Service für Endverbraucherausgaben nach Verkaufsstelle und Käufer, Eurostat PRODCOM für verkaufte Produktion nach Produkt sowie Chinas Nationales Statistikamt für Haushaltseinkommen und Verbrauchstrends. Öffentliche Produktankündigungen von Flowers Foods veranschaulichen Backwarensortiment- und Produktformatänderungen, die qualitative Produkt- und Kanalanalysen informieren.
Unternehmenseinreichungen, Investorenmaterialien, seriöse Wirtschaftspresse sowie öffentliche Handels- und Regulierungsunterlagen liefern ergänzende Belege zu Backwarenumsatz, Kapazität, Produkteinführungen, Vertrieb und Inputkosten, wobei jeder Punkt gegen seine angegebene Geografie, seinen Produktumfang, seinen Zeitraum und seine Rechnungslegungsgrundlage geprüft wird. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Input von Backwarenproduzenten, Einzelhandels- und Spezial-Bäckerei-Kanalführern, Foodservice-Käufern sowie Kategorie- oder Finanzmanagern mit Verantwortung für Produkte und Regionen in der globalen Studie einholen. Die Befragten würden gebeten, Sekundärbefunde zu Produktmix, Kanalabdeckung, Preis- und Volumentreibern sowie regionaler Nachfrage zu überprüfen, während ungelöste Lücken mit zusätzlichen Belegen nachverfolgt und vor der Einbeziehung quellenübergreifend verglichen würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Endverbraucherausgaben für fertige Backwaren mit einer Top-down-Sicht auf Haushalts- und Foodservice-Nachfrage, selektiv überprüft gegen Produzentenverkäufe, Kanalbelege und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen, wo zuverlässige Produktdaten verfügbar sind. Bevölkerung, reales Verfügungseinkommen, Lebensmittelausgaben nach Verkaufsstelle, Backwarenproduktion und -handel sowie Mehl- und Getreidekostentrends zeigen Veränderungen in der adressierbaren Nachfrage, Produktverfügbarkeit, Preis und Produktmix an. Multivariate Regression kann diese Indikatoren mit historischen Marktwerten in Beziehung setzen, während Szenarioanalysen alternative Inputkosten- und Nachfragepfade testen. Produkt-, Form-, Kanal- und Regionalanteile werden aus gemeldeten Marktaufteilungen sowie vergleichbaren Produktions-, Verkaufs-, Unternehmens- und Kanalbelegen aufgebaut, wobei jede Achse auf die Summe des Ganzen überprüft wird. Primäre Befragte können testen, ob Prognosen auf Variablenebene die Backwaren-Kauf- und Verkaufsbedingungen widerspiegeln. Widersprüchliche oder fehlende Inputs werden dokumentiert, gegen unabhängige Indikatoren geprüft und mit einem begründeten Bereich oder dem nächstgelegenen unterstützten Proxy behandelt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Ausgabenschätzungen gegen Produzentenverkäufe, Produktion und Handel auf Produktebene sowie Kanal- oder Haushaltsausgabensignale und prüfen, ob jede Messung der Fertigproduktgrenze und Bewertungsstufe entspricht. Sie untersuchen anomales Wachstum, Anteilssummen und Abweichungen zwischen unabhängigen Quellen, verfolgen Unterschiede auf Zeitraum, Geografie, Abdeckung, Preis oder Volumen zurück und überprüfen Annahmen und Berechnungen in mehreren Analytikerdurchläufen vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Quelle mit einem wesentlichen Input in Konflikt steht, eine Definition unklar ist oder eine neue Veröffentlichung eine wichtige Nachfrage- oder Kostenvariable ändert. Die Evidenzbasis wird jährlich aufgefrischt, zwischen den Zyklen bei wesentlichen Ereignissen erneut besucht und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Backwarenmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Backwarenmarkt misst die jährlichen Ausgaben für fertige Backwaren, die weltweit über Vertriebskanäle verkauft werden.
Wichtige Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Widersprüchliche oder fehlende Inputs werden dokumentiert, gegen unabhängige Indikatoren geprüft und mit einem begründeten Bereich oder dem nächstgelegenen unterstützten Proxy behandelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 650,5 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 552,5 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 18,2 % unter dem Wert dieses Berichts für 2027 von 675,3 Milliarden USD, 2 Jahre später. Sein Produzenten- oder Bäckertor-Maß schließt Einzelhandelsmargen jenseits des Verkaufspreises des Produzenten aus und senkt damit den gezählten Wert im Verhältnis zu den Endkundenausgaben. |
| Globales Beratungsunternehmen B | 549,1 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 18,7 % unter dem Wert dieses Berichts für 2027 von 675,3 Milliarden USD, 2 Jahre später. Sein veröffentlichtes Basisjahr liegt vor dem Vergleichsjahr, und seine angegebene Prognose für 2026–2034 wächst langsamer als der angegebene Ausblick dieses Berichts. |
Mordor Intelligence's Analysten triangulieren Ausgabenschätzungen gegen Produzentenverkäufe, Produktion und Handel auf Produktebene sowie Kanal- oder Haushaltsausgabensignale und prüfen, ob jede Messung der Fertigproduktgrenze und Bewertungsstufe entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Backwarenmarkt und wie lautet die Prognose?
Es wird erwartet, dass er 2027 675,3 Milliarden USD und bis 2032 806,7 Milliarden USD erreicht, bei einem CAGR von 3,62 % über 2027–2032.
Welche Faktoren unterstützen die Nachfrage nach Backwaren?
Fortschritte bei glutenfreien Formulierungen erweitern die Backwarenoptionen, während Einkommenszuwächse die Haushaltsausgabenkapazität erhöhen. Chinas Pro-Kopf-Verfügungseinkommen stieg 2025 sowohl real als auch nominal um 5 %.
Welcher Produkttyp führt die Backwarenverkäufe an?
Brot hielt 2026 einen Anteil von 43,02 % am Backwarenumsatz. Morning Goods werden voraussichtlich am schnellsten mit einem CAGR von 5,45 % über 2027–2032 wachsen.
Welche Unternehmen sind wichtige Backwarenlieferanten?
Zu den wichtigsten Lieferanten gehören Associated British Foods plc, Grupo Bimbo, S.A.B. de C.V., Mondelez International, Inc., Yamazaki Baking Co., Ltd. und Aryzta AG.
Was ist eine wichtige Herausforderung für Brotproduzenten?
Mehlkostendruck kann Preis- und Portionsgrößenentscheidungen einengen. Am 16. Oktober 2026 erwogen unabhängige Bäcker in Cochabamba Preiserhöhungen oder kleinere Laibe, da die Inputkosten stiegen.
Welche Region führt die Backwarenverkäufe an und welche wird voraussichtlich am schnellsten wachsen?
Europa hielt 2026 einen Anteil von 33,76 % am Backwarenumsatz. Der Nahe Osten und Afrika werden voraussichtlich am schnellsten mit einem CAGR von 5,85 % über 2027–2032 wachsen.