
Marktgröße und -anteil für gebundene Schleifmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 25.23 Milliarden US-Dollar |
| Marktgröße (2031) | 32.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
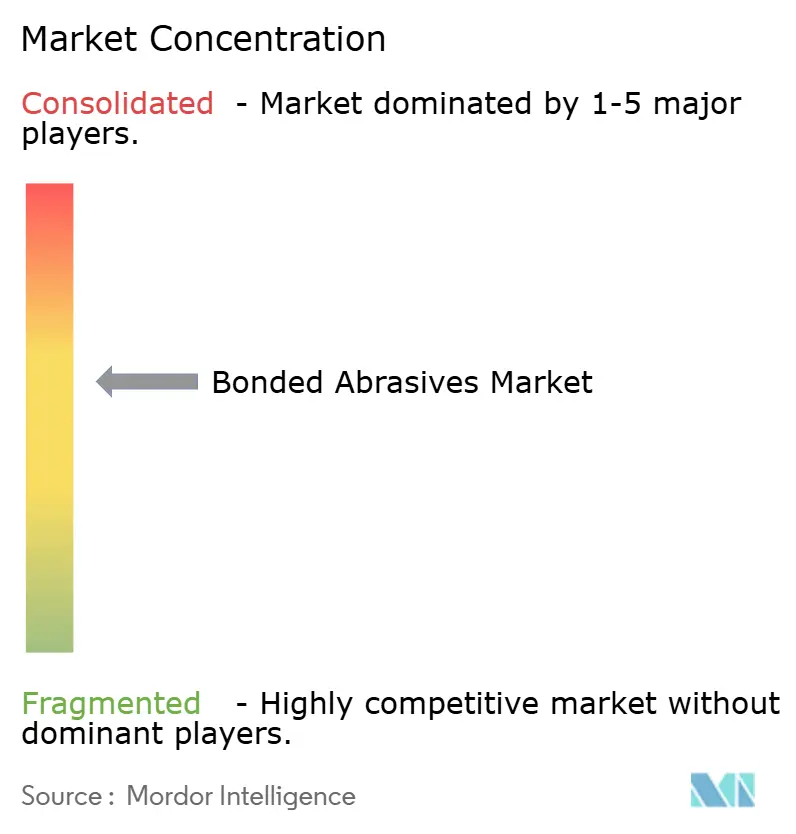
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gebundene Schleifmittel von Mordor Intelligence
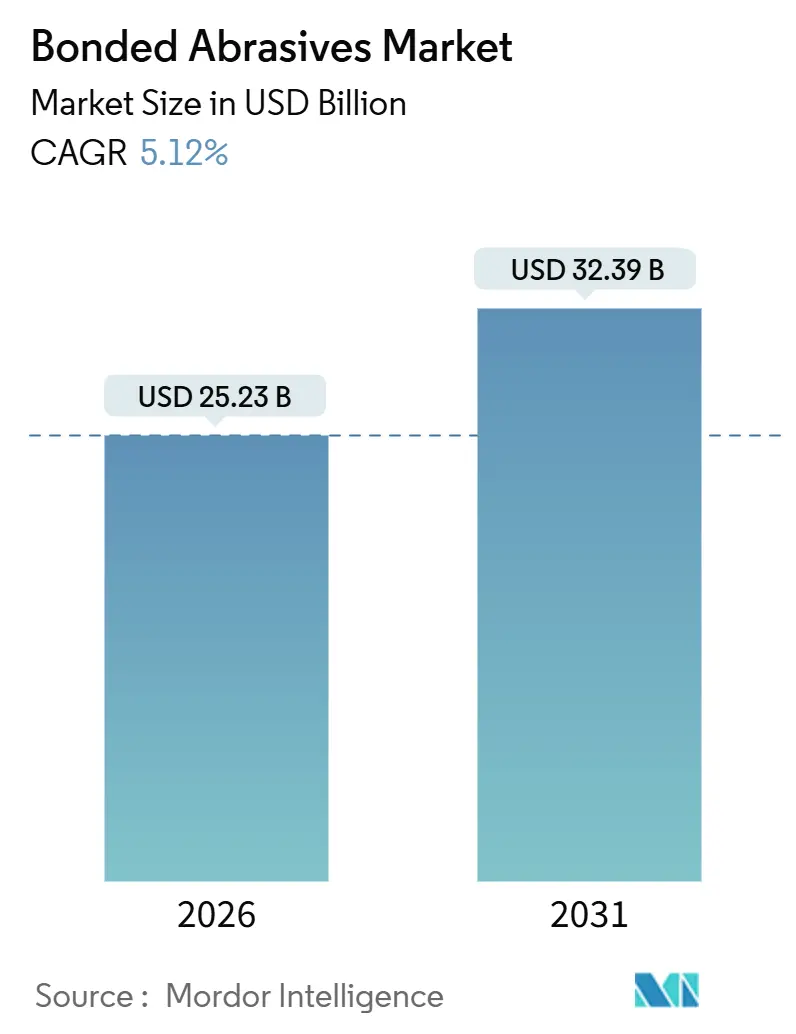
Die Marktgröße für gebundene Schleifmittel wird im Jahr 2026 auf 25,23 Milliarden USD geschätzt und soll bis 2031 einen Wert von 32,39 Milliarden USD erreichen, bei einer CAGR von 5,12 % während des Prognosezeitraums (2026–2031). Die fortschreitende Elektrifizierung von Fahrzeugantriebssträngen, das Reshoring der Luft- und Raumfahrt in Nordamerika und Europa sowie infrastrukturbedingte Expansionen in der Metallbearbeitung im asiatisch-pazifischen Raum stützen gemeinsam die Nachfrage nach Präzisionsschleifscheiben. Keramisch gebundene Produkte dominieren die schweren Rund- und Flachschleiflinien, während kunstharzgebundene Schleifmittel in Hochgeschwindigkeitsanwendungen vordringen, die eine Umfangsgeschwindigkeit von mehr als 25 m/s überschreiten. Engere geometrische Toleranzen bei Elektromotoren und Batteriegehäusen erweitern die Anwendungsbasis für kubisches Bornitrid (CBN) und Keramikkörner, und KI-gestützte Werkzeugautomatisierung steigert die Produktivität durch Verkürzung der Abrichtzyklen. Regionale Anbieter bauen Kapazitäten bei dünnen Trennscheiben und hochreinem Siliziumkarbid aus, was den Wettbewerb mit etablierten Anbietern intensiviert, die nach wie vor 40–45 % des globalen Umsatzes kontrollieren.
Wichtigste Erkenntnisse des Berichts
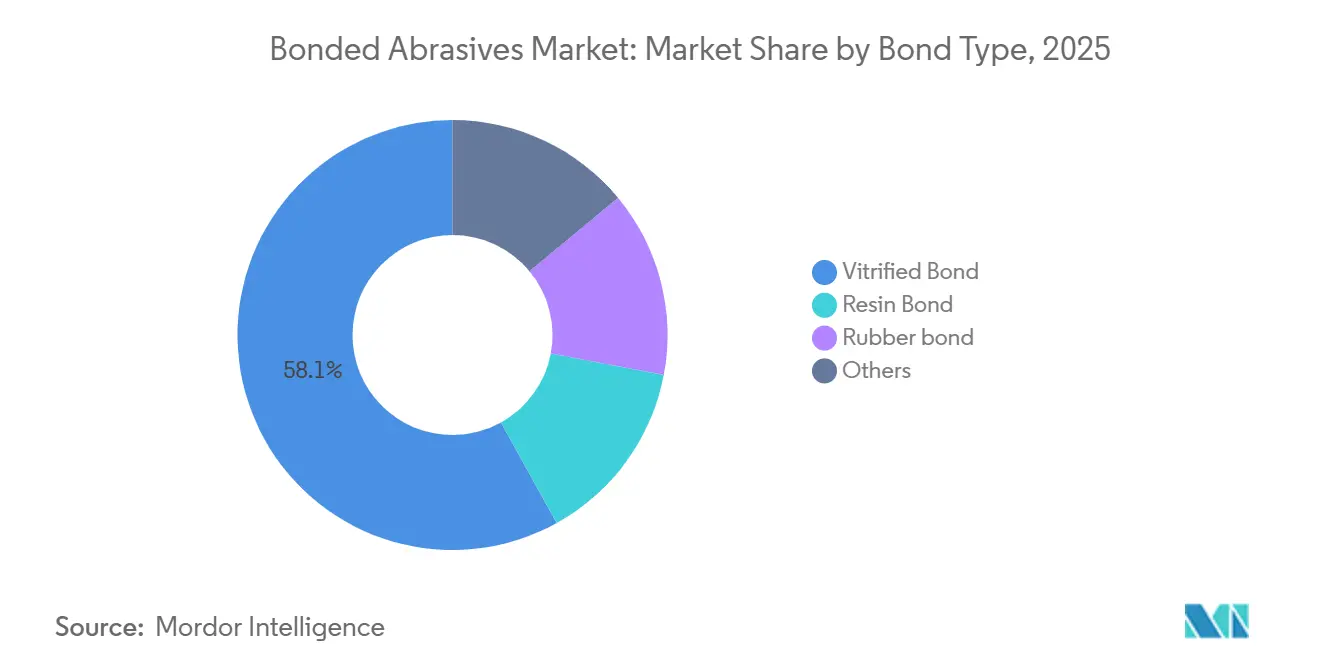
- Nach Bindemitteltyp führten keramisch gebundene Schleifmittel mit einem Marktanteil von 58,06 % im Jahr 2025 und einer prognostizierten CAGR von 5,49 % bis 2031.
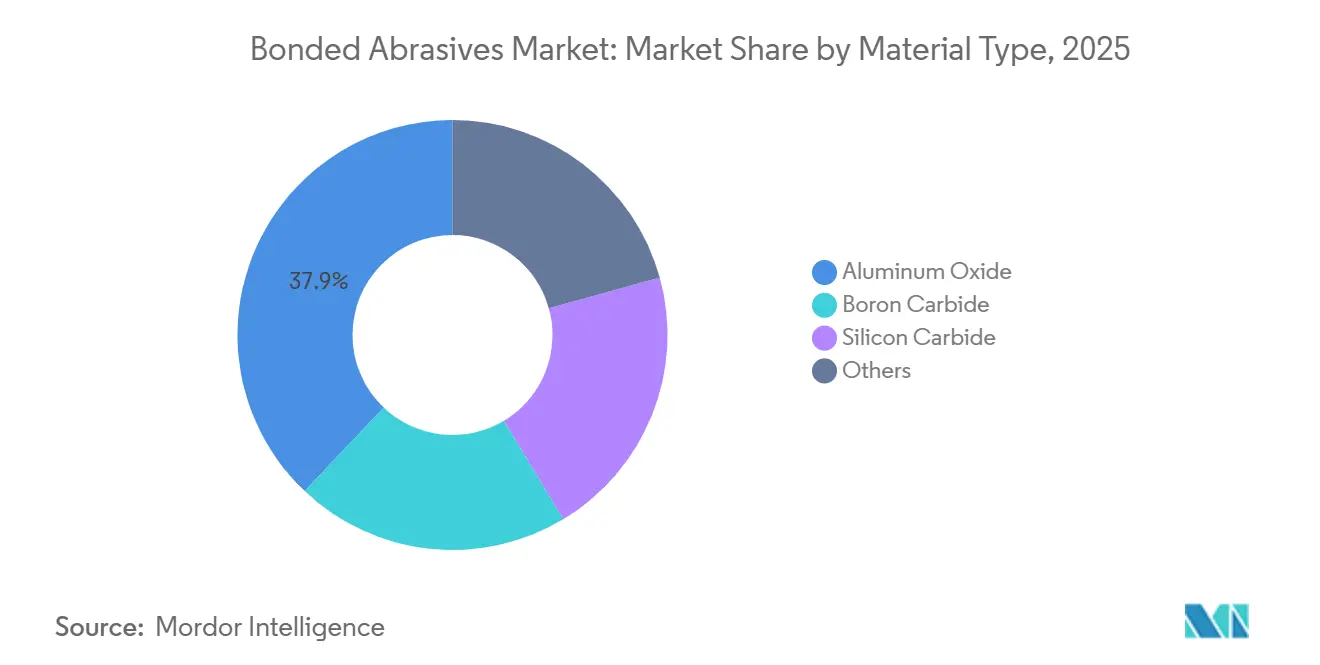
- Nach Materialtyp entfiel auf Aluminiumoxid im Jahr 2025 ein Anteil von 37,93 % an der Marktgröße für gebundene Schleifmittel, mit einer CAGR von 5,46 % bis 2031.
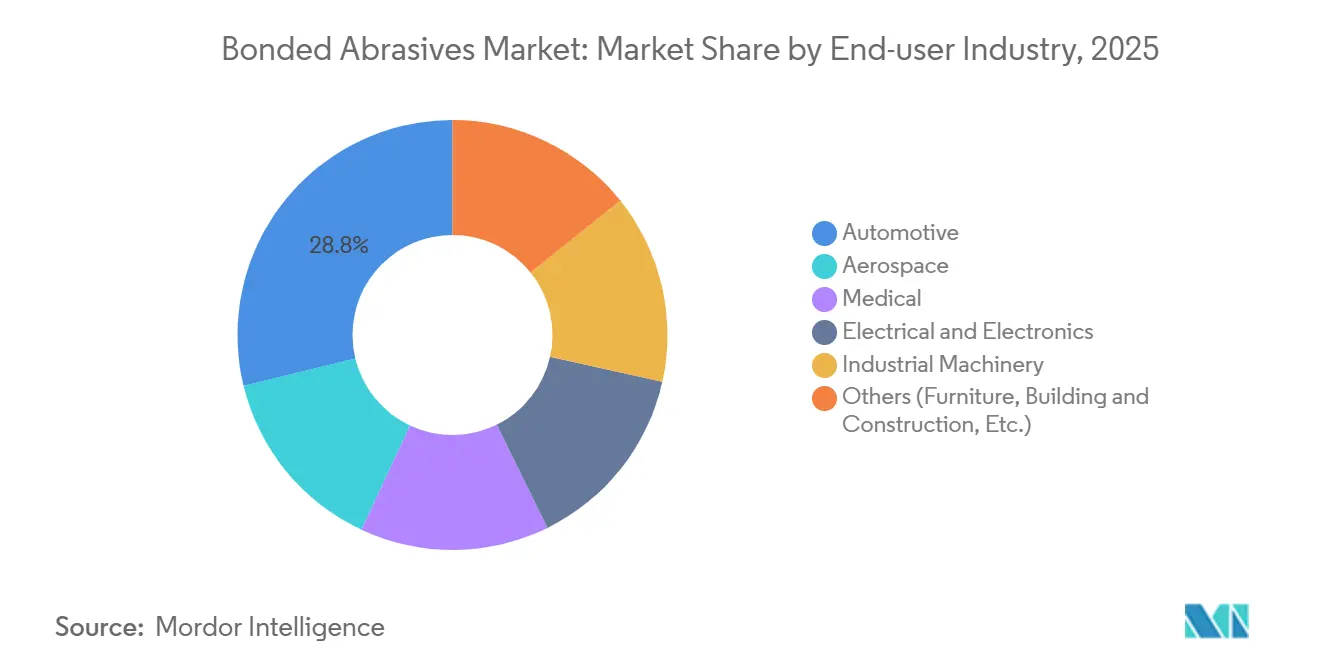
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2025 einen Umsatzanteil von 28,79 % und wird voraussichtlich mit einer CAGR von 5,56 % im Zeitraum 2026–2031 wachsen.
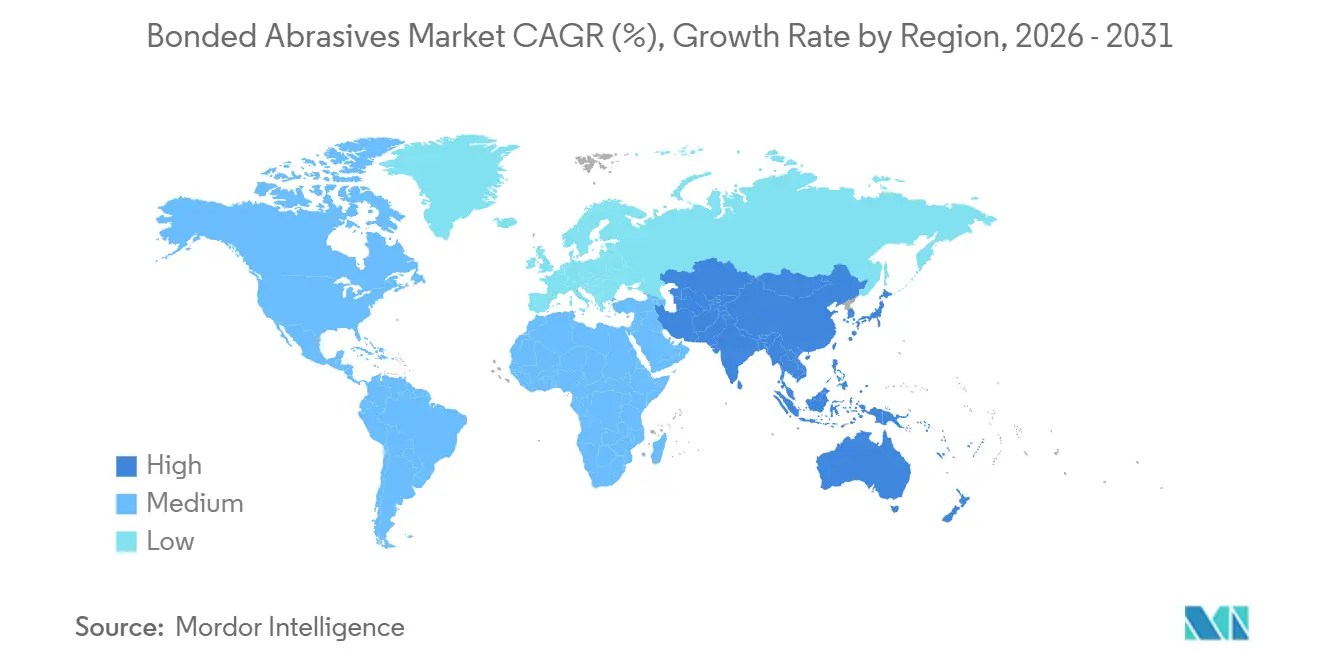
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 56,48 %; für die Region wird eine CAGR von 5,71 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Infrastrukturbedingte Metallverarbeitungsboom in Asien | +1.5% | Kernraum Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kunstharzschleifscheiben, die Hochgeschwindigkeitsschleiflinien mit mehr als 25 m/s ermöglichen | +1.0% | Global, konzentriert auf Luft- und Raumfahrtzentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wechsel zu Präzisionskeramik- und CBN-Körnern in Elektrofahrzeug-Antriebssträngen | +1.3% | Global, angeführt von China, Europa, nordamerikanischen Elektrofahrzeug-Fertigungsclustern | Mittelfristig (2–4 Jahre) |
| KI-gestützte Werkzeugautomatisierung (Selbstschärfende Aufstellungen) | +0.8% | Fortgeschrittene Fertigung in Nordamerika und Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Reshoring von US/EU-Luft- und Raumfahrt-Bearbeitungskapazitäten | +0.9% | Nordamerika und Europa, Schwerpunkt auf Mittlerem Westen, Süden und Mountain-West-Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturbedingte Metallverarbeitungsboom in Asien
Die regionale Stahlproduktion steigt, da Indien im Geschäftsjahr 2024 144,3 Millionen Tonnen produzierte, ein Anstieg von 13,4 % gegenüber dem Vorjahr, während neue Kapazitäten in Vietnam und Indonesien die Flachwalzproduktion für Bauprojekte erhöhen[1]. Mehr Stahl bedeutet mehr Knüppelschleifen, Strukturträgerfinishing und Bewehrungsstahlschneiden, was die Nachfrage im Markt für gebundene Schleifmittel direkt erhöht. Die Auslastung chinesischer Stahlwerke lässt nach, doch Wood Mackenzie erwartet, dass Indien, Thailand und die Philippinen das Volumen bis 2031 absorbieren, wodurch sich der Schleifscheibenverbrauch nach Süden verlagert. Japan und Südkorea bleiben Abnehmer von CBN- und Diamantscheiben für Halbleiterwafer- und Mikrofinishingarbeiten, was eine stabile Premiumnische unterstreicht. Regierungen lenken Infrastrukturbudgets in U-Bahn-Bau, Hafenbaggerung und Brückenerweiterung und sichern so mehrjährige Aufträge für Aluminiumoxidscheiben. Das Ergebnis ist eine vorhersehbare langzyklische Umsatzsichtbarkeit für globale und lokale Produzenten gleichermaßen.
Kunstharzschleifscheiben für Schleiflinien mit mehr als 25 m/s
Die Bearbeitung von Kurbelwellen in der Automobilindustrie und Turbinen in der Luft- und Raumfahrt erfolgt zunehmend bei Umfangsgeschwindigkeiten, denen keramisch gebundene Scheiben nicht sicher standhalten können, weshalb Kunstharzbindungen mit elastischen Phenolharzmatrizen bevorzugt werden. Peer-reviewed-Versuche zeigen, dass kunstharzgebundene Diamantscheiben in der Produktion 125 m/s standhalten, die Zykluszeit um 30 % verkürzen und Wärmeeinflußzonen an Nickelsuperlegierungen reduzieren. Luft- und Raumfahrt-OEMs reduzieren daher Endbearbeitungsdurchgänge bei gleichzeitiger Einhaltung von Oberflächengüten Ra ≤ 0,4 µm. Motorwellen von Elektrofahrzeugen erfordern eine Rundheit innerhalb von 5 µm, eine Toleranz, die mit stoßfesten Kunstharzscheiben leichter zu erreichen ist. Automobilzulieferer der ersten Ebene setzen diese Scheiben ein, um Taktzeiten unter 60 s pro Welle zu erreichen und den Durchsatz zu schützen. Da die Umfangsgeschwindigkeiten weiter steigen, begünstigt die Nachfrageelastizität Lieferanten, die Scheiben nach den ISO-21940-Berstprüfkriterien zertifizieren können.
Präzisionskeramik und CBN für Elektrofahrzeug-Antriebsstränge
CBN erzeugt geringere Schleifkräfte und bis zu 15 % feinere Oberflächengüten bei induktionsgehärteten Stahlwellen als Aluminiumoxid und eliminiert sekundäre Polierschritte. Elektromotoren, die über 15.000 U/min drehen, benötigen solche Oberflächen, um Vibrationen zu vermeiden, und Elektrofahrzeughersteller spezifizieren CBN-Scheiben nun in Beschaffungsausschreibungen. Keramikkörner, die unter Belastung mikrofrakturieren, erzeugen eine selbstschärfende Wirkung auf Aluminiumgehäusen und verhindern Aufbauschneide. Die Bearbeitung von Batteriegehäusen für dünnwandige Aluminiumgussteile profitiert von dieser Selbstschärfung, was die Scheibenstandzeit gegenüber konventionellen Schleifmitteln um nahezu 20 % verlängert. Der Markt für gebundene Schleifmittel schwenkt daher auf höhermargige Superschleifmittelformate um, was den durchschnittlichen Verkaufspreis steigert, auch wenn das Mengenwachstum sich mäßigt.
KI-gestützte Werkzeugautomatisierung
Der RoboGrinder des Fraunhofer IEM nutzt Vibrations- und Akustiksensoren, um Vorschub und Drehzahl in Echtzeit anzupassen, die Zykluszeit um 40 % zu verkürzen und die Abrichtfrequenz in Pilotläufen um 15 % zu senken. Der digitale Zwilling Grinding 4.0 der Chalmers Universität sagt den Scheibenverschleiß mit einer Genauigkeit von 98,1 % voraus und leitet die optimale Abrichteinstechtife und -länge an. Betriebe erreichen eine Lights-out-Produktion während der Nachtschichten, was Arbeitskosten senkt und die Spindelauslastung verbessert. Lieferanten, die RFID-Chips einbetten können, die Scheibenidentifikation und Verschleißhistorie kommunizieren, positionieren sich für servicebasierte Umsatzströme. Frühzeitige Anwender berichten von Ausschussreduktionen um 7 Prozentpunkte, was einen datenbetriebenen Sog nach Hochpräzisionsscheiben verstärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Energieintensive Brennöfen im Angesicht von CO2-Steuern | -0.6% | Europa und Nordamerika, aufkommend in China | Mittelfristig (2–4 Jahre) |
| Preisvolatilität von Titandioxid und Phenolharz von mehr als 18 % jährlich | -0.4% | Global, ausgeprägt in Nordamerika und Europa aufgrund von Importabhängigkeit | Kurzfristig (≤ 2 Jahre) |
| Strengere PM2,5-Grenzwerte in indischen und chinesischen Schleifbetrieben | -0.5% | Asien-Pazifik, konzentriert auf Fertigungszentren in Indien und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Brennöfen und CO2-Steuern
Keramisch gebundene Scheiben werden über 1.200 °C gebrannt, verbrauchen 3–5 MWh pro Tonne und stoßen erhebliche CO2-Mengen aus. Die Europäische Kommission schreibt eine Emissionsreduzierung um 55 % bis 2030 vor, was Keramikwerke dazu zwingt, elektrische oder Wasserstoffbrennöfen nachzurüsten, die jeweils mehr als 10 Millionen EUR kosten[2]. Die US-amerikanische Industriepolitik bietet Steuergutschriften für elektrifizierte Öfen an, dennoch stehen kleinere Produzenten vor Vorabinvestitionen von 8–12 Millionen USD. Chinesische Dual-Control-Obergrenzen haben Betriebe in Henan und Shandong bereits dazu gezwungen, die Produktion in Spitzenzeiten zu drosseln, was die Scheiben-Lieferzeiten auf acht Wochen verlängert. Höhere Energiezuschläge schmälern die Betriebsmargen und könnten Kapazitätserweiterungen verzögern, was das Wachstum des Marktes für gebundene Schleifmittel dort bremst, wo keramisch gebundene Produkte dominieren.
Preisvolatilität von Titandioxid und Phenolharz von mehr als 18 % jährlich
Die Spotpreise für Titandioxid und Phenolharz schwankten in den Jahren 2024–2025 um mehr als 18 % gegenüber dem Vorjahr, was kunstharzgebundene Schleifscheibenhersteller ohne Absicherung unter Druck setzt. Die US-amerikanische Schmelzkorundproduktion verharrt bei etwa 22.000 t, wodurch die Importabhängigkeit über 95 % liegt, wobei China 91 % des Rohmengenaufkommens liefert. Frachtpreisanstiege und Zölle verstärken die Kostenungewissheit. BASF erhöht die MDI-Kapazität in Louisiana um 58 %, um den Harzrohstoff zu stabilisieren, doch die neue Anlage wird erst 2026 in Betrieb genommen. Produzenten erproben zunehmend biobasierte Harze, doch das Produktionsvolumen bleibt begrenzt, sodass das Preisrisiko ein kurzfristiger Gegenwind bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bindemitteltyp:
Keramische Bindung hält PräzisionsvorteilKeramische Bindung sicherte sich im Jahr 2025 einen Marktanteil von 58,06 % bei gebundenen Schleifmitteln und wird bis 2031 voraussichtlich eine CAGR von 5,49 % verzeichnen. Ihre starre, poröse Struktur widersteht Verbrennungen und bewahrt die Geometrie bei Kurbelwellen, Nockenwellen und Turbinenschaufeln auch unter hohen Normalkräften. Keramisch gebundene Varianten ermöglichen zudem eine In-Prozess-Konditionierung, die die Oberflächenintegrität während langer Produktionsläufe konstant hält. Forschungspartnerschaften wie Chalmers Grinding 4.0 senken die Werkzeugkosten pro Bauteil durch Vorhersage von Abrichtintervallen und verbessern die Scheibenauslastung um 15 Prozentpunkte.
Kunstharzbindungen, die unterhalb von 200 °C ausgehärtet werden, dringen in Hochgeschwindigkeitsanwendungen vor, bei denen elastische Matrizen Stöße absorbieren und katastrophale Brüche begrenzen. Elektrofahrzeug-Fertigungslinien in der Automobilindustrie schätzen diese Widerstandsfähigkeit beim Motorwellenschleifen bei Umfangsgeschwindigkeiten über 80 m/s. Gummibindungen sind zwar eine Nische mit einstelligem Marktanteil, bleiben jedoch unverzichtbar für dünne Trennscheiben und spitzenloses Schleifen, bei dem die Vibrationsdämpfung die Oberflächengüte verbessert. Metall- und Schellackbindungen füllen ultra-präzise optische Rollen aus und ergänzen einen vielfältigen Markt für gebundene Schleifmittel.
Nach Materialtyp:
Aluminiumoxid verankert EisenschleifenAluminiumoxid erzielte im Jahr 2025 einen Marktanteil von 37,93 % und wird bis 2031 mit einer CAGR von 5,46 % prognostiziert, angetrieben durch kostengünstiges Schleifen von Kohlenstoff- und Legierungsstahl. Die Importkonzentration setzt Anwender Zollschocks aus, doch das Volumen bleibt stabil, da kein anderes konventionelles Korn Kosten und Zähigkeit so effektiv ausbalanciert. Siliziumkarbid richtet sich an Nichteisenmetalle, Keramik und Verbundwerkstoffe, bei denen brüchige Kanten sauber schneiden. CUMIs Hochreinigkeitswerk, das sich derzeit im Bau befindet, adressiert das Halbleiterwaferschleifen, bei dem eine Reinheit von 99,5 % entscheidend ist.
CBN und technisch entwickelte Keramikkörner dringen in die Bereiche Elektrofahrzeuge, Luft- und Raumfahrt sowie Medizinimplantate vor, wo geringere Schleifkräfte und Selbstschärfung die Bauteilintegrität verbessern. B4C erfüllt Anforderungen bei Saphirwafern und Panzerungsanwendungen, bleibt jedoch aufgrund von Sprödigkeit und Preis begrenzt. Regulatorischer Druck in Bezug auf Staub- und VOC-Emissionen treibt Produzenten dazu an, kühlschneidende technische Poren zu integrieren, die die Schleiftemperatur senken und die Einhaltung von Umweltvorschriften verbessern.
Nach Endverbrauchsbranche:
Automobilindustrie führend, Medizinpräzision steigtDie Automobilindustrie absorbierte im Jahr 2025 28,79 % des Umsatzes im Markt für gebundene Schleifmittel – den größten Anteil – und wächst mit einer CAGR von 5,56 % aufgrund engerer Elektrofahrzeugtoleranzen und höherer Drehzahlen. Die Elektrofahrzeugmontage erfordert CBN-Scheiben, um eine Konzentrizität unter 5 µm bei Antriebswellen zu erreichen, während Aluminiumgehäuse auf Keramikkörner für schmierfreie Schnitte umgestellt werden. Die Luft- und Raumfahrt folgt und verbraucht kunstharzgebundene CBN-Scheiben für Superlegierungsturbinenschaufeln, da die weltweiten Werkstattbesuche mit dem Flottenalter steigen.
Medizingerätehersteller verlangen zunehmend ultraglatte Titan- und Kobalt-Chrom-Implantatoberflächen, was hochwertige Nischen für Baumwollfaser- und Kunstharzscheiben eröffnet, die kühl laufen. Elektronikhersteller spezifizieren Diamant- und CBN-Scheiben zur Endbearbeitung von Siliziumkarbidwafern auf Ra unter 0,1 µm. Industriemaschinen, Baufertigung und allgemeines Ingenieurwesen runden die Nachfrage ab, wobei Scheibenstandzeit und Kosten pro Schnitt gegenüber extremer Präzision priorisiert werden.
Geografische Analyse
APAC-Markt für gebundene Schleifmittel
Der asiatisch-pazifische Raum erzielte 2025 einen Anteil von 56,48 % am Umsatz des Marktes für gebundene Schleifmittel und wird bis 2031 mit einer CAGR von 5,71 % prognostiziert – das schnellste Wachstumstempo weltweit. Indien ist der entscheidende Verbrauchsmarkt, da die Rohstahlproduktion 2024 um 13,4 % auf 144,3 Millionen Tonnen gestiegen ist und Kapitalinvestitionen in Trennscheiben- und Siliziumkarbid-Linien den lokalen Bedarf unterstreichen. Tyroliths neues Werk in Pune stärkt den regionalen Zugang zu CBN- und Diamantscheiben und verkürzt die Frachtzeit aus Europa auf zwei Wochen. Südostasien lenkt öffentliche Mittel in Brücken- und Schienenkorridor-Projekte und steigert damit die Nachfrage nach kostengünstigen Aluminiumoxidscheiben für Baustahl. Japan und Südkorea besetzen Premiumnischen im Bereich des Halbleiter-Wafer-Schleifens, das auf CBN- und Diamantkörner angewiesen ist.
Nordamerikanischer Markt für gebundene Schleifmittel
In Nordamerika stimuliert die Rückverlagerung der Luft- und Raumfahrtproduktion die CBN-Nachfrage, doch CO2-Steuern und hohe Stromtarife erhöhen die Produktionskosten für keramisch gebundene Schleifmittel. Steuerliche Anreize des Energieministeriums fördern die Elektrifizierung von Brennöfen, jedoch können nur große Werke die erforderliche Skalierung erreichen. Die Zollbelastung bleibt erheblich, da 91 % der Schmelzkorund-Importe aus China stammen, was alternative Lieferketten aus Australien und Guyana motiviert.
Europäischer Markt für gebundene Schleifmittel
Europa spiegelt die nordamerikanischen Herausforderungen wider. Die EU-Strategie für industrielles Kohlenstoffmanagement schreibt bis 2030 eine CO2-Reduzierung von 55 % vor, weshalb Saint-Gobain Wasserstoffbrennöfen in Frankreich erprobt, während mittelständische italienische Hersteller den Übergang von LNG auf Elektrobetrieb abwägen. Deutschland, Italien und Frankreich zusammen halten das Schleifvolumen in der Automobil- und Luft- und Raumfahrtindustrie aufrecht, doch Kostendruck verlagert einen Teil der nachgelagerten Bearbeitung nach Osteuropa.
Markt für gebundene Schleifmittel in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika erzielen zusammen einen geringen Umsatz im Schleifmittelmarkt. Brasiliens Fahrzeugmontagewerke schleifen Kurbelwellen weiterhin mit keramisch gebundenen Aluminiumoxidscheiben, während saudi-arabische Infrastrukturprojekte Trennscheiben für die Rohrfertigung kaufen. Südafrikanische Bergbaubetriebe verwenden kunstharzgebundene Scheiben zum Schärfen von Bohrköpfen, wo die Standzeit der Scheibe wichtiger ist als die Oberflächengüte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der gebundenen Schleifmittel beginnt mit vorgelagerten Mineralien und Zwischenprodukten, die zur Herstellung von Schleifkörnern und Bindungssystemen verwendet werden, darunter aus Bauxit gewonnenes Aluminiumoxid und Schmelzkorund, Silizium- und Kohlenstoffvorprodukte für Siliziumkarbid sowie chemische Ausgangsstoffe wie Phenolharze und keramische Rohstoffe für keramische Bindungen. Kornproduktion und das Brennen keramischer Schleifscheiben sind energieintensive Schritte, und der Berichtskontext zeigt, wie die Energieexposition der Brennöfen und handelspolitische Maßnahmen die Anlandekosten und Lieferzeiten beeinflussen, insbesondere bei keramisch gebundenen Produkten, die eine Hochtemperaturbrennung erfordern.
Im Midstream-Bereich kombinieren Schleifscheibenhersteller Körner, Bindungen, Füllstoffe und Verstärkungen zu keramisch, kunstharz-, gummi- und spezialgebundenen Produkten. Anschließend qualifizieren sie die Scheiben für spezifische Geschwindigkeits- und Sicherheitsanforderungen, bevor sie Industriedistributoren und OEM-Kanäle in den Bereichen Automobil, Luft- und Raumfahrt, Industriemaschinen und Elektronik beliefern. Der Vertrieb hängt zunehmend von Anwendungstechnik und Automatisierungsbereitschaft ab, wie die Partnerschaft von Saint-Gobain Surface Solutions und AV&R im Juni 2025 zeigt, die Schleifmittelprodukte mit robotergestützten Oberflächenveredelungssystemen verbindet und gemeinsame Tests im European Grinding Technology Centre von Saint-Gobain in Deutschland umfasst. Auch die Portfoliokonsolidierung spielt eine Rolle, wie die Übernahme der gebundenen Schleifscheibenaktiva von Hermes durch Mirka im Jahr 2025, die das Angebot an gebundenen Schleifscheiben erweiterte.
Wettbewerbslandschaft
Der globale Wettbewerb bei gebundenen Schleifmitteln ist mäßig konzentriert. 3M, Saint-Gobain, Bosch, Tyrolit und CUMI erzielten zusammen etwa 42 % des Umsatzes im Jahr 2025. 3M brachte im Jahr 2024 169 neue Schleifmittelprodukte auf den Markt, darunter Cubitron-3-Bänder für Roboterzellen, die höhere Abtragsraten bei geringerem Druck ermöglichen. Saint-Gobain investiert in wasserstofffähige Tunnelbrennöfen, um die Scope-1-Emissionen in französischen Werken um 30 % zu senken und EU-Ziele zu erfüllen. Bosch betreibt einen 20-Standorte umfassenden Hartmetallrecycling-Kreislauf, der 50 % CO2-Reduzierung und Kosteneinsparungen für Endanwender liefert, die die Rohstoffvolatilität ausgleichen.
CUMI erwarb das in Deutschland ansässige Rhodius für 55 Millionen EUR im Jahr 2022 und gewann damit Zugang zur dünnsten Trennscheibentechnologie der Welt sowie eine erweiterte europäische Distribution. Das Unternehmen folgt mit Kapitalaufwendungen in Höhe von INR 350 Crore im Geschäftsjahr 2025 für ein Werk mit 50 Millionen Scheiben und einem Hochreinigkeits-SiC-Ofen mit 6 t/Monat. Tyrolits Werk in Pune, das bis 2026 in Betrieb gehen soll, zielt darauf ab, innerhalb von fünf Jahren durch lokalisierte CBN- und Diamantproduktion einen zweistelligen Marktanteil in Asien zu erreichen.
Aufkommende Wettbewerber, insbesondere in Indien und China, skalieren Trennscheibenlinien und nutzen niedrigere Energiekosten, was etablierte Anbieter unter Preisdruck setzt. Die technologische Differenzierung verlagert sich hin zu sensorbestückten Scheiben und Cloud-Analysen, die den Verschleiß vorhersagen. Lieferanten, die KI-gestützte Prozesssteuerung anbieten, gewinnen Aufträge für Luft- und Raumfahrtschaufel-Aufarbeitungslinien, die Ausschuss minimieren wollen. Die rückwärtige Rohstoffintegration, insbesondere bei Schmelzkorund und SiC, wird zu einer Absicherung gegen geopolitische Handelsrisiken.
Marktführer für gebundene Schleifmittel
-
3M
-
Saint-Gobain
-
Tyrolit AG
-
CUMI
-
Robert Bosch Power Tools GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gebundene Schleifmittel Unternehmen in diesem Bericht
- 3M
- Asahi Diamond Industrial (ADI)
- August Rüggeberg GmbH & Co. KG
- CUMI
- Fujimi Incorporated.
- Henan Huanghe Whirlwind CO.,Ltd.
- Hermes Schleifmittel GmbH
- Klingspor India Pvt. Ltd.
- Marrose Abrasives
- Mirka Ltd
- Osborn (DRONCO)
- Precision Abrasives Pvt. Ltd.
- Rhodius
- Robert Bosch Power Tools GmbH
- Saint-Gobain
- SAK ABRASIVES LIMITED
- Tyrolit AG
- VSM AG
- Weiler Abrasives
Lesen Sie die Analyse der gebundene Schleifmittel-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Requalifizierung und Lokalisierung schaffen Freiräume für Anbieter, die die Sicherheit von Chemikalien und Produkten nachweisen können, während sie den Durchsatz bei Hochgeschwindigkeits- und Präzisionsschliff aufrechterhalten. In Europa erhöhen REACH-bezogene Entwicklungen im Jahr 2026, darunter eine neue Beschränkung der Nickelfreisetzung für metallbasierte Schleifprodukte, die am 1. Juni 2026 in Kraft tritt, sowie zusätzliche Compliance-Prüfungen für importierte kunstharzgebundene Schleifwerkzeuge aus China, die am 1. Juli 2026 in Kraft treten, den Bedarf an Tests, Rückverfolgbarkeit und Dokumentation. Dies steht im Einklang mit den Nachfragethemen des Berichts rund um EV-Antriebsstränge und die Luft- und Raumfahrtbearbeitung, wo engere Toleranzen und hohe Umfangsgeschwindigkeiten die Einführung von CBN- und technischen Keramikkörnern begünstigen.
Die Neuausrichtung der Lieferkette schafft zudem Chancen für regionale Kompetenzzentren und Kapazitätserweiterungen, die Lieferzeiten verkürzen und die Abhängigkeit von importierten Körnern und der Kostenvolatilität fertiger Schleifscheiben verringern können. Chinas Abschaffung der Exportsteuerrückerstattungen für Schleifscheiben und gebundene Schleifmittel, die am 1. April 2026 in Kraft tritt, bringt eine weitere Anlandekostenüberlegung für standardisierte Produkte mit sich, was für lokalisierte Produktionsstandorte und diversifizierte Beschaffung spricht. Belege für diese Neuausrichtung sind der im Januar 2026 abgeschlossene Erwerb der gebundenen Schleifmittelaktiva von Hermes durch Mirka (einschließlich des Standorts Uetersen, Deutschland, der als Kompetenzzentrum positioniert ist) sowie das laufende Expansionsprogramm von CUMI in Indien (gebundene/beschichtete Schleifmittel und Elektromineralien), das zusätzliche Kapazitäten im Einklang mit der in diesem Bericht hervorgehobenen großen Verbrauchsbasis der Region Asien-Pazifik anstrebt.
Neueste Industrielle Entwicklungen in Markt für gebundene Schleifmittel
- April 2026: 3M gab die Veräußerung seines Geschäftsbereichs Precision Grinding and Finishing an Nimbus bekannt, wobei die Einheit künftig als Winterthur Technology Group agieren soll. Die Änderung verschiebt Eigentum und operativen Fokus für ein spezialisiertes Schleif- und Veredelungsportfolio und beeinflusst die Beschaffungsoptionen der Kunden sowie das Wettbewerbsverhalten bei hochleistungsfähigen Schleifanwendungen.
- September 2025: Mirka Ltd schloss die Übernahme der gebundenen konventionellen Schleifscheibenaktiva von Hermes Schleifmittel GmbH ab. Der Deal erweiterte Mirkas Portfolio an gebundenen Schleifscheiben und stärkte die Fertigungs- und Engineering-Basis in Deutschland für konventionelle gebundene Scheiben neben Diamant- und CBN-Angeboten.
- Juni 2025: Tyrolit AG begann mit dem Bau seiner ersten indischen Fertigungsanlage in Pune zur Herstellung von CBN- und Diamantschleifscheiben. Das Projekt unterstützt eine schnellere regionale Versorgung mit Superschleifscheiben für Präzisionsschliff und bringt die Produktion näher an die Nachfragezentren im asiatisch-pazifischen Raum.
Markt für gebundene Schleifmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Gebundene Schleifmittel den Umsatz aus Schleifprodukten, bei denen Körner durch ein Bindemittel zusammengehalten werden und die für die Materialentfernung, das Schneiden, Schleifen oder Finishen in industriellen und fertigungstechnischen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Beschichtete Schleifmittel (wie Schleifpapierrollen und -bögen) sowie lose Schleifkörner, die ohne Bindung verkauft werden, sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Bindemitteltyp
- Keramische Bindung
- Kunstharzbindung
- Gummibindung
- Sonstige
- Nach Materialtyp
- Aluminiumoxid
- Borkarbid
- Siliziumkarbid
- Sonstige
- Nach Endverbrauchsbranche
- Automobilindustrie
- Luft- und Raumfahrt
- Medizin
- Elektro und Elektronik
- Industriemaschinen
- Sonstige (Möbel, Bauwesen und Konstruktion usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktbewertung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung der Nachfragetreiber, die typischerweise das Volumen gebundener Schleifmittel beeinflussen, und gleicht diese dann mit öffentlich sichtbaren Angebotssignalen ab. Für den Kontextaufbau beziehen wir uns auf Quellen wie den US Geological Survey für Schleifmineralien, die Handelskarte des International Trade Centre für Import- und Exportrichtungen sowie nationale Statistikportale wie das US Census Bureau für Fertigungsaktivitäten und relevante Produktionsreihen.
Um Annahmen zur Endverbrauchsdynamik zu fundieren, prüfen wir auch Informationen von Stellen wie dem Internationalen Verband der Kraftfahrzeughersteller für die Fahrzeugproduktion, der Internationalen Energieagentur für Industrie- und Investitionsindikatoren sowie Sicherheits- und Produktkonformitätshinweise von OSHA- und NIOSH-Seiten, soweit diese für die Exposition gegenüber Schleifstaub relevant sind. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen werden genutzt, um Produktmix und Kapazitätsentwicklungen zu verstehen, und kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und Handelsüberprüfungen auf Sendungsebene eingesetzt. Diese Beispiele sind nicht abschließend, und es wurden auch andere öffentliche Quellen konsultiert, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um das zu überprüfen, was Desk-Quellen nicht klar zeigen können, insbesondere Verschiebungen im Bindungsartmix, typische Preisentwicklungen und wie sich der Schleifmittelverbrauch mit den Auslastungsraten verändert. Wir sprechen mit einer Mischung aus Herstellern, Händlern und großen Endverbrauchern mit Schwerpunkt auf Metallverarbeitung und Automobil, und wir halten die Abdeckung ausgewogen über APAC, EMEA und Amerika, damit regionale Unterschiede bei Standards und Prozessentscheidungen im endgültigen Modell berücksichtigt werden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXO): 13 % | APAC: 43 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % | Amerika: 25 % |
Marktbewertung und Prognose
Die Bewertung wird mithilfe eines Top-down- und Bottom-up-Ansatzes erstellt. Die Top-down-Perspektive beginnt auf Länderebene mit Fertigungs- und Metallverarbeitungsaktivitäten und rekonstruiert dann den Nachfragepool für Gebundene Schleifmittel anhand von Durchdringungs- und Nutzungsintensitätswerten. Sobald dieser Nachfragepool gebildet ist, wird er durch Anwendung realistischer Preisspannen nach Bindungsart und nach gängigen Produktformen, die beim Schleifen und Schneiden verwendet werden, in einen Wert umgerechnet.
Im Modell treiben Trends bei der Industrieproduktion und der Fertigungsleistung, Bauraten in der Automobil- und Maschinenbaubranche, Verfügbarkeitssignale für Schleifmineralien, durchschnittliche Austauschzyklen für Scheiben im Hochlastbetrieb sowie Mixveränderungen zwischen verglasten, Kunstharz- und Gummibindungen den Großteil der Varianz. Prognosen werden mithilfe einer Szenarioanalyse auf Basis von Expertenfeedback erstellt, da Endverbrauchsauslastung und Kapitalausgaben schneller schwanken können als langfristige Durchschnittswerte. Wo ein sauberer Bottom-up-Aufbau für kleinere Länder nicht möglich ist, werden Verhältnisse aus ähnlichen Industriestrukturen übernommen und durch Händlerprüfungen und Handelsflussrichtungen angepasst, sodass die Gesamtwerte konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die auf logische Übereinstimmung mit unabhängigen Signalen achten, wie Import- und Exportbewegungen, gemeldete Kapazitätserweiterungen und Verschiebungen in der Metallverarbeitungsaktivität. Wenn ein Länderergebnis nicht plausibel erscheint, werden Annahmen zu Durchdringung, Nutzungsraten oder Preisspannen überprüft und der relevante Interviewpool für eine schnelle Bestätigung erneut kontaktiert.
Vor der Freigabe wird die Datei schrittweise von einem weiteren Analysten geprüft, um Formelbrüche, Einheitenfehler und regionale Doppelzählungen zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Anlagenerweiterungen, Handelsstörungen oder starke Veränderungen in der Industrieproduktion. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Gebundene Schleifmittel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, dass für Gebundene Schleifmittel unterschiedliche Marktwerte veröffentlicht werden, auch wenn das Thema identisch klingt. Die Abweichung ergibt sich in der Regel daraus, was als gebundene Produkte gezählt wird, welche Endverwendungen betont werden und wie Preis- und Währungszeitpunkte über die Jahre hinweg gehandhabt werden.
Die größten Treiber der Abweichung sind hier der Umfang und die Art der Nachfragerekonstruktion, da einige Schätzungen angrenzende Schleifmittelkategorien einbeziehen oder bestimmte Schneid- und Finishingprodukte unterschiedlich behandeln. Durch die Verfolgung von Endverbrauchsoutputindikatoren und die vierteljährliche Aktualisierung der Preisspannen nach Bindungsart hält Mordor Intelligence den Wert für 2026 an einen definierten, ausschließlich gebundenen Nachfragepool gebunden und vermeidet eine Aufblähung durch beschichtete Schleifmittel oder lose Körner, die parallel gehandelt werden.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,23 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 18,62 Mrd. USD (2026) | Verwendet einen engeren Erfassungsumfang, der sich auf Schleifscheiben für die Metallverarbeitung konzentriert, mit geringerer Abdeckung der Elektro- und Elektronikindustrie sowie kleinerer Industrienutzer, was den Nachfragepool und die implizite Durchschnittspreisgestaltung komprimiert. |
| Branchenpublikation B | 28,30 Mrd. USD (2025) | Verankert sich an einem früheren Basisjahr und wendet eine höhere Wertannahme pro Einheit an; die Produktgrenze scheint einige gebundene Schneid- und Finishingprodukte einzuschließen, die sich mit nicht gebundenen Schleifmitteln überschneiden, was den Gesamtwert erhöhen kann. |
Insgesamt erklärt sich die Spanne in der Tabelle hauptsächlich durch das, was jeder Herausgeber einschließt, zuzüglich des gewählten Jahres und der Art, wie Preise fortgeschrieben werden. Unser Ansatz bleibt reproduzierbar, da der Marktgesamtwert aus sichtbaren Aktivitätstreibern aufgebaut, anhand von Handels- und Angebotssignalen überprüft und korrigiert wird, wenn das Interviewfeedback eine Abweichung im Mix oder im Austauschverhalten aufzeigt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gebundene Schleifmittel?
Die Marktgröße für gebundene Schleifmittel betrug im Jahr 2026 insgesamt 25,23 Milliarden USD und wird bis 2031 auf 32,39 Milliarden USD prognostiziert.
Welches Segment führt nach Bindemitteltyp?
Keramische Bindung dominiert mit einem Marktanteil von 58,06 % bei gebundenen Schleifmitteln im Jahr 2025.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet das schnellste Wachstum, mit einer prognostizierten CAGR von 5,71 % im Zeitraum 2026–2031.
Wie wirken sich CO2-Steuern auf die Produzenten aus?
Werke in Europa und Nordamerika müssen Brennöfen nachrüsten, was den Kapitalbedarf um 8–12 Millionen USD pro Anlage erhöht und die Margen unter Druck setzt.