
Bleicherde-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 2.49 Millionen Tonnen |
| Marktvolumen (2031) | 3.12 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bleicherde-Marktanalyse von Mordor Intelligence
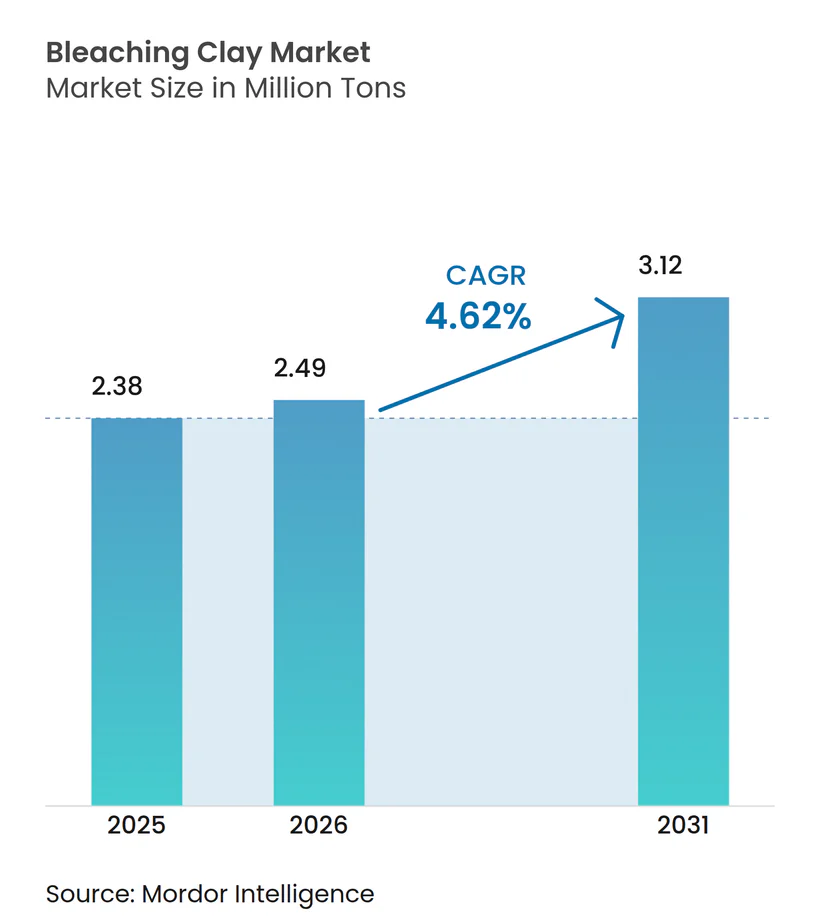
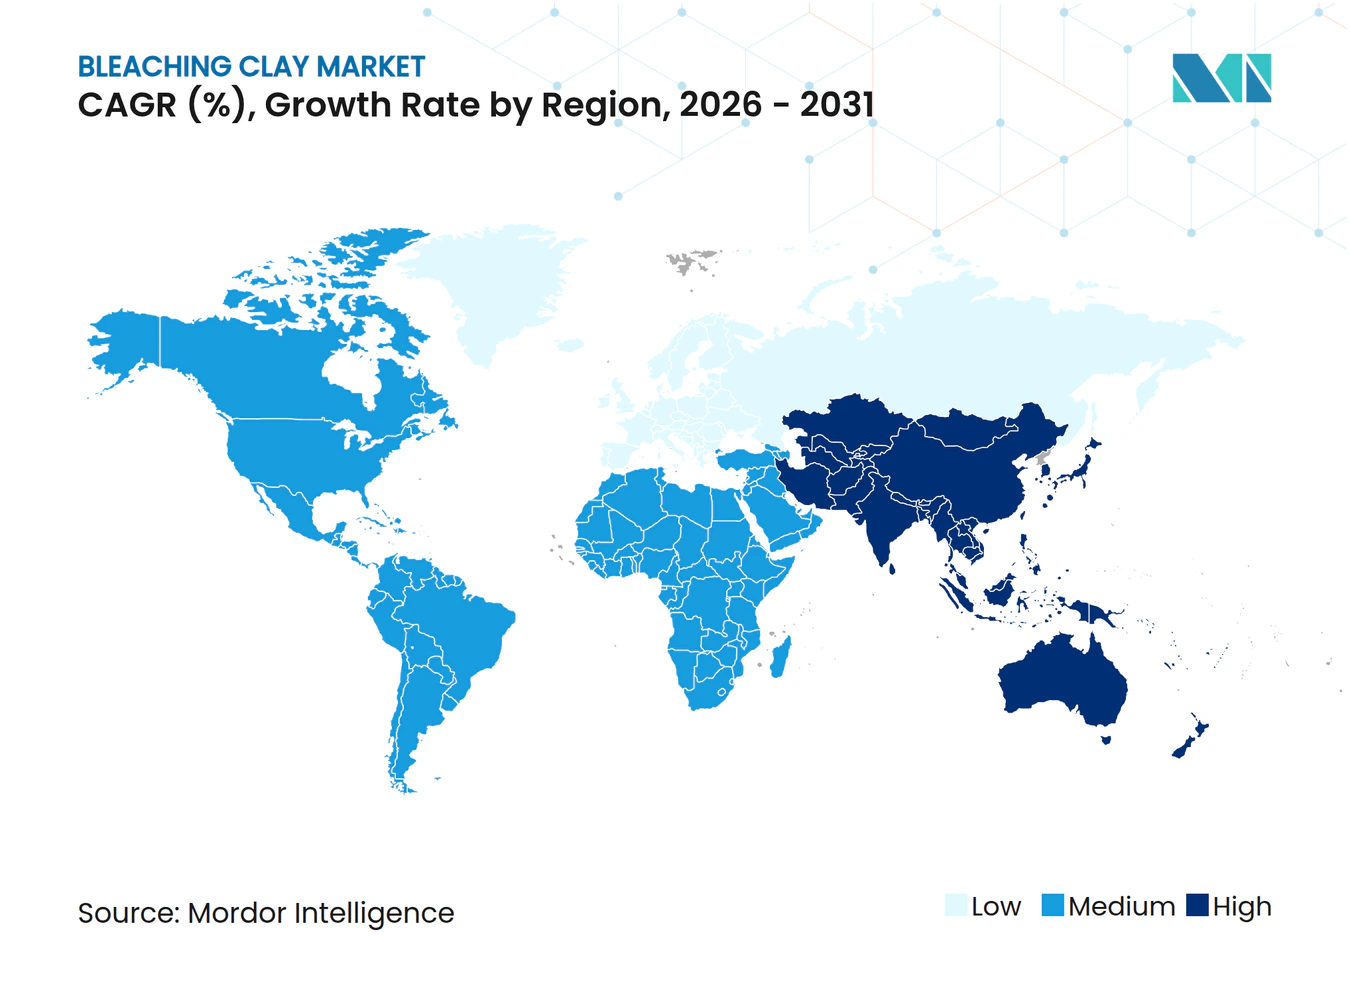
Die Größe des Bleicherde-Marktes wird voraussichtlich von 2,38 Millionen Tonnen im Jahr 2025 auf 2,49 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,62 % über den Zeitraum 2026–2031 3,12 Millionen Tonnen erreichen. Dieses Wachstum spiegelt eine stetige Expansion der raffinierten Pflanzenölproduktion, eine zunehmende Nutzung bei der Biodieselreinigung sowie neue Anwendungen in hochwertigen Kosmetikprodukten wider. Fullererde, die für ihre niedrige Ölverlustrate bekannt ist, bleibt der dominante Produkttyp, während aktivierte Tone die schnellste Akzeptanz verzeichnen, da Raffinerien eine höhere Adsorptionskapazität für Spezialöle benötigen. Asien-Pazifik führt den Bleicherde-Markt mit einem Volumenanteil von 47,29 % im Jahr 2024 an, da chinesische und indische Raffinerien ihre Kapazitäten ausbauen; Nordamerika und Europa steuern jedoch hochmargige Nischen wie pharmazeutisch-qualifizierte Öle und ultraschwefelarme Schmierstoffe. Trotz des Preisdrucks durch Bentonit-Kostenschwankungen kompensieren die Akteure Margenrisiken durch technische Differenzierung, die Verwertung verbrauchter Bleicherde sowie selektive Preiserhöhungen. Umweltvorschriften – insbesondere EU-Regelungen, die verbrauchte Bleicherde als gefährlichen Abfall einstufen – verschärfen die betrieblichen Anforderungen, fördern jedoch Innovationen in der geschlossenen Kreislaufverarbeitung, bei der eine Biodiesel-Ausbeute von bis zu 85 % aus zurückgewonnenem Öl nachgewiesen wurde.
Wichtigste Erkenntnisse des Berichts
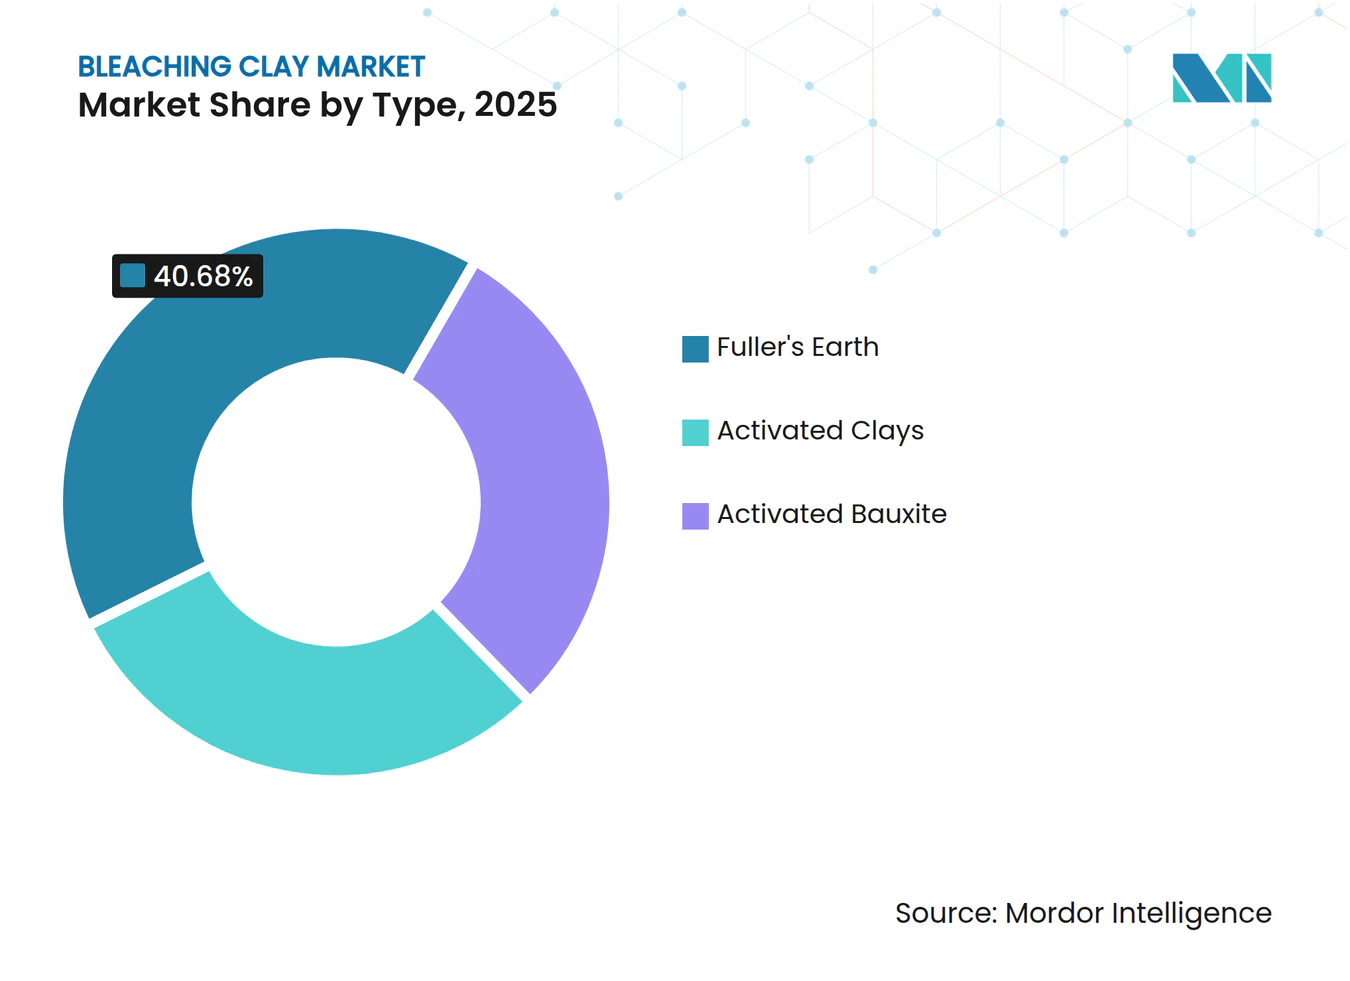
- Nach Typ hielt Fullererde im Jahr 2025 einen Anteil von 40,68 % am Bleicherde-Markt, während aktivierte Tone mit einer prognostizierten CAGR von 5,21 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Anwendung entfielen im Jahr 2025 85,30 % des Bleicherde-Marktvolumens auf Pflanzenöl und Tierfette, mit einer CAGR von 5,43 % zwischen 2026 und 2031.
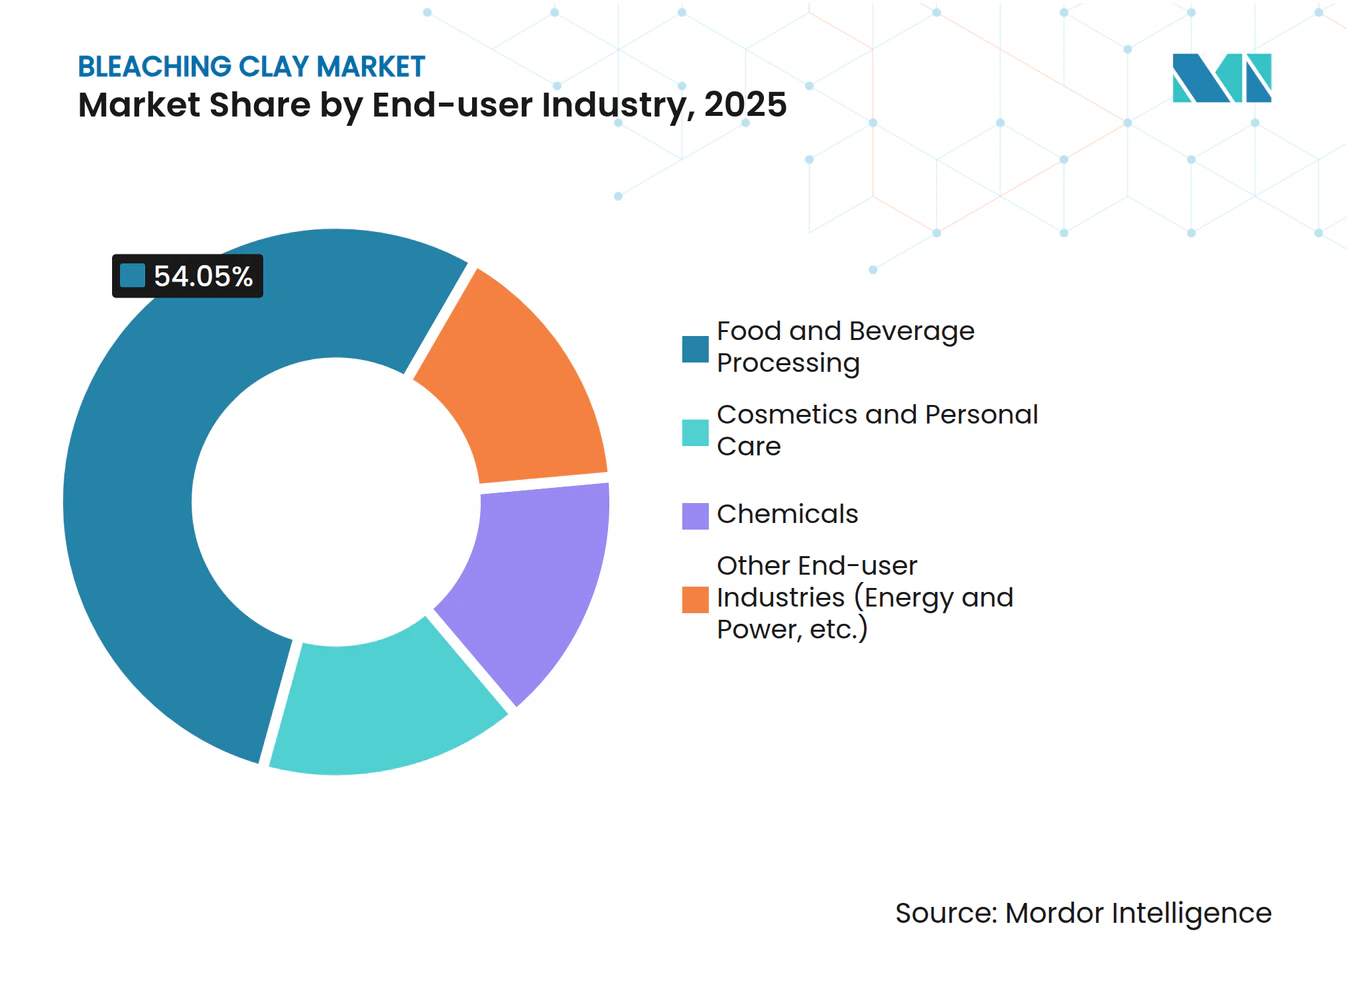
- Nach Endverbraucher hielt die Lebensmittel- und Getränkeverarbeitung im Jahr 2025 einen Anteil von 54,05 % am Bleicherde-Markt, während Kosmetik und Körperpflege mit einer CAGR von 5,02 % bis 2031 am schnellsten wächst.
- Nach Geografie trug Asien-Pazifik im Jahr 2025 einen Volumenanteil von 47,10 % bei und wächst mit einer CAGR von 4,95 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmender Verbrauch von raffiniertem Pflanzenöl | +1.2% | Global, mit Asien-Pazifik als Wachstumsführer | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus Kosmetik- und Körperpflegeformulierungen | +0.9% | Nordamerika und EU, Expansion nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum der Biodiesel- und erneuerbaren Dieselraffination | +0.8% | Global, mit EU und Nordamerika als Vorreiter | Mittelfristig (2–4 Jahre) |
| Steigender Bedarf an ultraschwefelarmen Mineralölen und Schmierstoffen | +0.7% | Global, getrieben durch Kfz-Vorschriften | Kurzfristig (≤ 2 Jahre) |
| Einführung der Reinigung von pharmazeutischem Cannabinoidöl | +0.6% | Nordamerika, Expansion in die EU | Langfristig (≥ 4 Jahre) |
| Lokale Veredelung von Bentonit-Vorkommen in Afrika | +0.5% | Afrika, mit Ausstrahlung auf globale Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Verbrauch von raffiniertem Pflanzenöl
Die globale Ölsaatenproduktion soll in der Saison 2024/25 680 Millionen Tonnen erreichen, was die Nachfrage nach spezialisierten Bleichformulierungen erhöht, die Chlorophyll, Carotinoide und Spurenmetalle aus lösungsmittelextrahierten Ölen entfernen. Asien-Pazifische Raffinerien, unterstützt durch günstige Logistik und wachsende Aufbereitungskapazitäten, repräsentieren das größte inkrementelle Volumen. Das Segment profitiert auch von Ernährungsveränderungen hin zu Sojabohnen- und Sonnenblumenöl, die beide höhere Ton-Dosierungsraten erfordern als kaltgepresste Alternativen. Hersteller, die die Porenstruktur auf spezifische Ölchemien abstimmen können, werden bevorzugt beschafft, insbesondere da die OPEC bis 2050 eine neue Raffineriekapazität von 19,2 Millionen Barrel pro Tag in Entwicklungsregionen prognostiziert[1]. Dieser strukturelle Aufschwung sichert eine langfristige Volumensichtbarkeit für den Bleicherde-Markt.
Steigende Nachfrage aus Kosmetik- und Körperpflegeformulierungen
Kosmetikmarken ersetzen zunehmend synthetische Absorptionsmittel durch natürlich gewonnene Tone, um Clean-Label-Erwartungen und dem regulatorischen Druck hinsichtlich Mikroplastik gerecht zu werden. Hohe Oberfläche und Kationenaustauschkapazität ermöglichen es Bleicherden, sowohl als Ölabsorber als auch als Stabilisatoren für UV-Filter zu wirken, was ihre breitere Verwendung in Sonnenschutz- und Mattierungsprodukten fördert. Die Übernahme von Lucas Meyer Cosmetics durch Clariant stärkt das wertschöpfende Angebot für diesen hochmargigen Endverbrauch, was sich in der gestiegenen Rentabilität der Care-Chemicals-Sparte des Unternehmens im Jahr 2024 zeigt. Premium-Formulierungen verlangen Tone mit geringem Schwermetallgehalt, was Preisdifferenzierung ermöglicht und die geringere Tonnage im Vergleich zu Speiseölen ausgleicht.
Wachstum der Biodiesel- und erneuerbaren Dieselraffination
Verbindliche Beimischungsziele in der EU, den Vereinigten Staaten und Teilen Asiens erhöhen den Bedarf an Rohstoffreinigung. Spezialqualitäten wie TONSIL™ entfernen Phosphor und Metalle, die die Katalysatorlebensdauer während der Umesterung verkürzen, und beeinflussen direkt die Betriebswirtschaftlichkeit der Anlagen. Forschungsergebnisse bestätigen, dass verbrauchte Bleicherde durch In-situ-Veresterung selbst in Biodiesel mit einer Ausbeute von bis zu 85 % umgewandelt werden kann, was einen sekundären Einnahmestrom schafft und die Entsorgungsverbindlichkeiten reduziert. Dieser doppelte Vorteil stärkt den Bleicherde-Markt als Wegbereiter der Kreislaufwirtschaft.
Steigender Bedarf an ultraschwefelarmen Mineralölen und Schmierstoffen
Strengere Kfz- und Industrieemissionsnormen zwingen Schmierstoffhersteller dazu, den Schwefel- und Spurenmetallgehalt auf Parts-per-Million-Ebene zu senken. Aktivierte Bentonitqualitäten bieten eine effiziente Adsorption, ohne Viskositätsindexverbesserer zu beeinträchtigen, und sind daher unverzichtbar für Mehrbereichs-Hydraulikflüssigkeiten und synthetische Grundöle. Die technische Hürde zur Replikation dieser Leistung schützt bestehende Anbieter und unterstützt eine Premiumpreisgestaltung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge Umweltvorschriften für den Bergbau und Säureaktivierungsabfälle | -0.4% | Global, mit der EU als regulatorischem Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Konkurrenz durch synthetische Adsorptionsmittel (Silicagele) | -0.3% | Nordamerika und EU, globale Expansion | Mittelfristig (2–4 Jahre) |
| Volatile Bentonitpreise aufgrund von Angebotskonzentration | -0.2% | Global, mit regionalen Lieferkettenauswirkungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Umweltvorschriften für den Bergbau und Säureaktivierungsabfälle
Überarbeitungen der EPA-Einleitungsvorschriften und die EU-Einstufung verbrauchter Bleicherde als gefährlichen Abfall erhöhen die Verarbeitungskosten um 50–100 USD pro Tonne und veranlassen Betriebe, in Null-Flüssig-Ableitungssysteme zu investieren[2]. Kleinere Betreiber haben Schwierigkeiten, solche Modernisierungen zu finanzieren, was zu einer Kapazitätsbereinigung und potenzieller Konsolidierung führt. Umgekehrt beschleunigt der Nachhaltigkeitsdruck die Forschung und Entwicklung von Lösungsmittelextraktions- und Pyrolyseverfahren, die bis zu 35 % Öl aus bestimmten Tonarten zurückgewinnen, Abfallmengen reduzieren und Sekundärprodukte erzeugen.
Konkurrenz durch synthetische Adsorptionsmittel (Silicagele)
Synthetisches Siliciumdioxid bietet eine enge Porengrößenverteilung und eine gleichmäßige Chargenqualität, die für pharmazeutische und chemische Spezialverarbeiter attraktiv ist. Da Tonhersteller höhere Compliance-Kosten tragen, verringert sich die Preisdifferenz, was das Substitutionsrisiko in hochreinen Anwendungen erhöht. Um Marktanteile zu verteidigen, entwickeln führende Anbieter Hybridsysteme, die Siliciumdioxid-Nanopartikel in Tonmatrizen verankern, was eine vergleichbare Leistung erbringt und gleichzeitig ein Naturprodukt-Narrativ bewahrt, das bei Markeninhabern mit Nachhaltigkeitsfokus Anklang findet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fullererde dominiert durch überlegene ÖlrückhaltefähigkeitFullererde erzielte im Jahr 2025 einen Marktanteil von 40,68 % am Bleicherde-Markt, indem sie einen um 15–20 % geringeren Ölverlust als Attapulgit- oder Sepiolitalternativen lieferte – eine Ersparnis, die für eine Raffinerie mit einer Verarbeitungskapazität von 1 Million Tonnen Sojaöl jährlich bis zu 3 Millionen USD erreichen kann. Das Segment profitiert von reichlich vorhandenen globalen Vorkommen und einfachen Aktivierungsanforderungen, was eine Kostenführerschaft unterstützt. Aktivierte Tone werden jedoch voraussichtlich Fullererde mit einer CAGR von 5,21 % übertreffen, da Hersteller die Säureaktivierung verfeinern, um die Oberfläche über 250 m²/g zu erhöhen und so eine höhere Adsorptionskapazität zu erschließen, die für pharmazeutische und kosmetische Öle unerlässlich ist. Im Prognosezeitraum werden Raffinerien Stückkosten und Leistung abwägen und beide Segmente für den Bleicherde-Markt relevant halten.
Aktivierter Bauxit bedient eine fokussierte Teilmenge von Erdölanwendungen, bei denen die Verarbeitungstemperaturen 200 °C überschreiten. Obwohl das Angebot begrenzt ist, wird sein stabiles Gitter bei der Reinigung von Transformatorenöl und Luftfahrtschmierstoffen bevorzugt. Fortgesetzte Forschungs- und Entwicklungsarbeiten zeigen, dass die optimale Bleichkapazität in einem mittleren Porenradius von 50–60 Å liegt, was Investitionen in kontrollierte Aktivierungstechnologie fördert, die Leistungsschwankungen verringert. Diese Fortschritte stützen einen anhaltenden, wenn auch bescheidenen Beitrag von Nischenqualitäten zur Bleicherde-Marktgröße.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Pflanzenölverarbeitung treibt die Marktführerschaft anPflanzenöl und Tierfette hielten im Jahr 2025 einen Anteil von 85,30 % an der Bleicherde-Marktgröße und verzeichneten eine CAGR-Prognose von 5,43 %, was die entscheidende Rolle in den globalen Ernährungs- und Biokraftstoffversorgungsketten unterstreicht. Lösungsmittelextrahierte Sojabohnen-, Palm- und Sonnenblumenöle benötigen höhere Ton-Dosierungsmengen als durch Pressen gewonnene Alternativen, und wachsende Biodieselverpflichtungen werden die Nachfrage weiter steigern. Industrielle Ölnutzer, insbesondere Metallbearbeitungsflüssigkeiten, verlassen sich auf Tone zur Stabilisierung von Additivpaketen und zur Verlängerung der Flüssigkeitslebensdauer, was ein inkrementelles Volumen bei geringerer Tonnage hinzufügt.
Mineralöle und Wachse erfordern auf Kohlenwasserstoffmatrizen abgestimmte Formulierungen. Die Mischung von erneuerbarem Diesel mit fossilen Rohstoffen hat hybride Ströme geschaffen, die vielseitige Adsorptionsmittel erfordern, die mit unterschiedlicher Polarität umgehen können. Verbrauchte Bleicherde aus Pflanzenölen wird zunehmend als Rohstoff für die In-situ-Biodieselproduktion mit einer Umwandlungseffizienz von 85 % genutzt, was die Reinigung mit Kreislaufwirtschaftszielen in Einklang bringt und den Verarbeitern nachgelagerten Mehrwert verleiht.
Nach Endverbraucherbranche:
Lebensmittelverarbeitung führt, während Kosmetik beschleunigtDie Lebensmittel- und Getränkeverarbeitung hielt im Jahr 2025 einen Anteil von 54,05 %, da Sicherheitsvorschriften für Speiseöle strenge Grenzwerte für Chlorophyll, Peroxidwert und Spurenmetalle durchsetzen. Die Einhaltung erfordert zertifizierte Tone in Lebensmittelqualität, die frei von Aflatoxinen und Schwermetallen sind, was eine Premiumpositionierung für führende Anbieter unterstützt. Kosmetik und Körperpflege, obwohl tonnagenmäßig kleiner, gewinnt mit einer CAGR von 5,02 % an Bedeutung, da Marken natürliche multifunktionale Inhaltsstoffe übernehmen. Die Doppelrolle von Ton als Adsorptionsmittel und aktive Hautpflegekomponente ermöglicht es Formulierern, Inhaltsstofflisten zu reduzieren, was mit minimalistischen Produkttrends übereinstimmt.
Das Chemiksegment umfasst Katalysatorträger, Pigmentträger und spezialisierte Adsorptionsmittel für petrochemische Ströme. Die steigende Nachfrage nach aromatenarmen Transformatorenölen und biobasierten Hydraulikflüssigkeiten schafft Cross-Selling-Potenzial. Andere Branchen, darunter Energiespeicherung und Abwasserbehandlung, experimentieren mit modifizierten Tonen zur Ionenentfernung und Wärmedämmung, was auf diversifizierte Wachstumswege für den Bleicherde-Markt hindeutet.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Bleicherde-Markt
Der Anteil von 47,10 % am Volumen im asiatisch-pazifischen Raum im Jahr 2025 ist auf die umfangreichen Raffineriekapazitäten in China, Indien, Indonesien und Malaysia zurückzuführen, die jeweils von der Nähe zur Ölsaatenproduktion und großen Verbrauchermärkten profitieren. Die prognostizierte CAGR von 4,95 % für die Region steht im Zusammenhang mit der von der OPEC prognostizierten schrittweisen Steigerung der Raffineriekapazität von bis zu 4,9 Millionen Barrel pro Tag bis 2028. Allein Indonesien verbraucht jährlich rund 200.000 Tonnen Bentonit bei der Raffination von Speiseöl, was den Skalenvorteil verdeutlicht, der dedizierte Tonaktivierungsanlagen unterstützt. Lokale Universitäten arbeiten mit der Industrie an Methoden zur Wiederverwertung von Bleicherde zusammen, die eine Biodieselausbeute von 85 % erzielen, was die Versorgungssicherheit und die Einhaltung von Umweltvorschriften stärkt.
Nordamerika und Europa Bleicherde-Markt
Nordamerika verbindet technologische Führerschaft mit regulatorischer Disziplin. Raffinerien verwenden metallarme Tonsorten, um Hydrotreatment-Katalysatoren bei der Herstellung von erneuerbarem Diesel zu schützen, und Schmierstoffhersteller fordern Qualitäten, die eine Schwefelentfernung im Bereich von Teilen pro Milliarde ermöglichen. Die Preisanpassung von Oil-Dri um 5–8 % Ende 2024 zeigt die Fähigkeit der Region, Kostensteigerungen bei anhaltender Nachfrage weiterzugeben. Europas strenge Abfallvorschriften erhöhen die Compliance-Kosten, beschleunigen jedoch gleichzeitig Investitionen in die Kreislaufverarbeitung. Recyclingverfahren, die 35 % Öl aus Sepiolith zurückgewinnen, veranschaulichen das Innovationstempo der Region. Hochpräzise deutsche und schweizerische Kosmetikhersteller beziehen hochreine Tonsorten gemäß Pharmakopöe-Spezifikationen, was zu einem Premium-Tonnageaufkommen beiträgt.
Südamerika und MEA Bleicherde-Markt
Südamerika profitiert von Brasiliens Dominanz im Sojaanbau, was Synergien zwischen der Verarbeitungskapazität und der lokalen Tonnachfrage schafft. Der Nahe Osten und Afrika weisen aufstrebendes Potenzial auf, insbesondere dort, wo Regierungen die nachgelagerte Mineralverarbeitung vorantreiben. Der Bergbaubeitrag Südafrikas von 8,3 % zum BIP und die Modernisierung des Sektors in Nigeria fördern die lokale Aufbereitung, die die Importabhängigkeit verringern kann. Diese Entwicklungen diversifizieren die Lieferkette des Bleicherde-Marktes und erhöhen die Widerstandsfähigkeit gegenüber regionalen Störungen.
Regulatorisches Umfeld
Die Regulierung von Bleicherden umfasst Anforderungen an Lebensmittelzusatzstoffe und Futtermittelverwendung, Kontrollen industrieller Abwässer und Abfallmanagementpflichten im Zusammenhang mit gebrauchter Bleicherde (Spent Bleaching Earth, SBE). In den Vereinigten Staaten legt die FDA Bedingungen fest, unter denen gebrauchte Bleicherde in Tierfutter- und Trinkwasseranwendungen zugelassen werden kann, während die umfassendere Umweltkonformität von den EPA-Abwasserrichtlinien für den Bergbau und die Verarbeitung von Mineralien beeinflusst wird, die sich auf die Gewinnung und Aktivierung von Ton auswirken.
In Asien wird die Produkt- und Handelskonformität durch nationale Normen und die Zollklassifizierung geprägt. China führt GB 25571-2011 als Nationalen Lebensmittelsicherheitsstandard für aktivierten Ton, der als Lebensmittelzusatzstoff verwendet wird, was die Nachfrage nach einer konsistenten Verunreinigungskontrolle (zum Beispiel Schwermetalle) bei Lebensmittelqualität-Material verstärkt. In Indien verdeutlichen Zollklassifizierungsstreitigkeiten, die verarbeitete aktivierte Bleicherde (zum Beispiel unter CTH 3802.90) von natürlichem Bentonit (unter 2508.10) unterscheiden, wie die HS/CTH-Zuordnung die Zollbehandlung und Dokumentation beeinflussen kann, was sich auf Beschaffungsentscheidungen zwischen importierten verarbeiteten Qualitäten und lokal aktiviertem Material auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Bleicherden beginnt mit dem Abbau und der Aufbereitung von Rohtonmineralien (üblicherweise Bentonit und in einigen Regionen Fullererde oder andere absorbierende Tone), gefolgt von Zerkleinerung, Trocknung und Mahlung auf die Zielpartikelgröße. Der wesentliche wertschöpfende Schritt ist die Aktivierung, typischerweise die Säureaktivierung mit Mineralsäuren wie Schwefelsäure oder Salzsäure, anschließend Waschen und Neutralisation, Trocknung und Vermahlung zur Herstellung von Qualitäten, die auf Speiseöle, Biodiesel-Rohstoffe, Schmierstoffe und Spezialanwendungen zugeschnitten sind. Qualitätskontrolle und Zertifizierung (für Lebensmittel- und Hochreinheitsanwendungen) sind integrale Midstream-Aktivitäten, da Raffinerien und Formulierer nach festgelegten Leistungs- und Verunreinigungsgrenzwerten beschaffen.
Nachgelagert werden die Produkte über Big Bags, Säcke oder Massenlieferungen an Pflanzenölraffinerien, Biodiesel- und erneuerbare Dieselanlagen sowie Industriekunden transportiert, begleitet von technischem Service zur Unterstützung der Dosierungsoptimierung und Filtrationsleistung. Der Umgang mit gebrauchter Bleicherde nach der Nutzung hat sich zu einem eigenständigen Knotenpunkt in der Kette entwickelt, wobei Rückgewinnungswege wie Ölextraktion und Umwandlung in Biodiesel die Recycling- und Abfallkonformitätsfähigkeiten als Wettbewerbsdifferenzierungsmerkmale stärken. Integrierte Hersteller und regionale Spezialisten konkurrieren bei der Logistik von der Mine bis zum Markt, der Nähe zu Raffineriezentren (insbesondere im asiatisch-pazifischen Raum) und der Fähigkeit, Input-Volatilität (zum Beispiel Aktivierungssäure und Frachtkosten) zu bewältigen, während gleichzeitig eine konsistente Adsorptionsleistung aufrechterhalten wird.
Wettbewerbslandschaft
Marktkonzentration
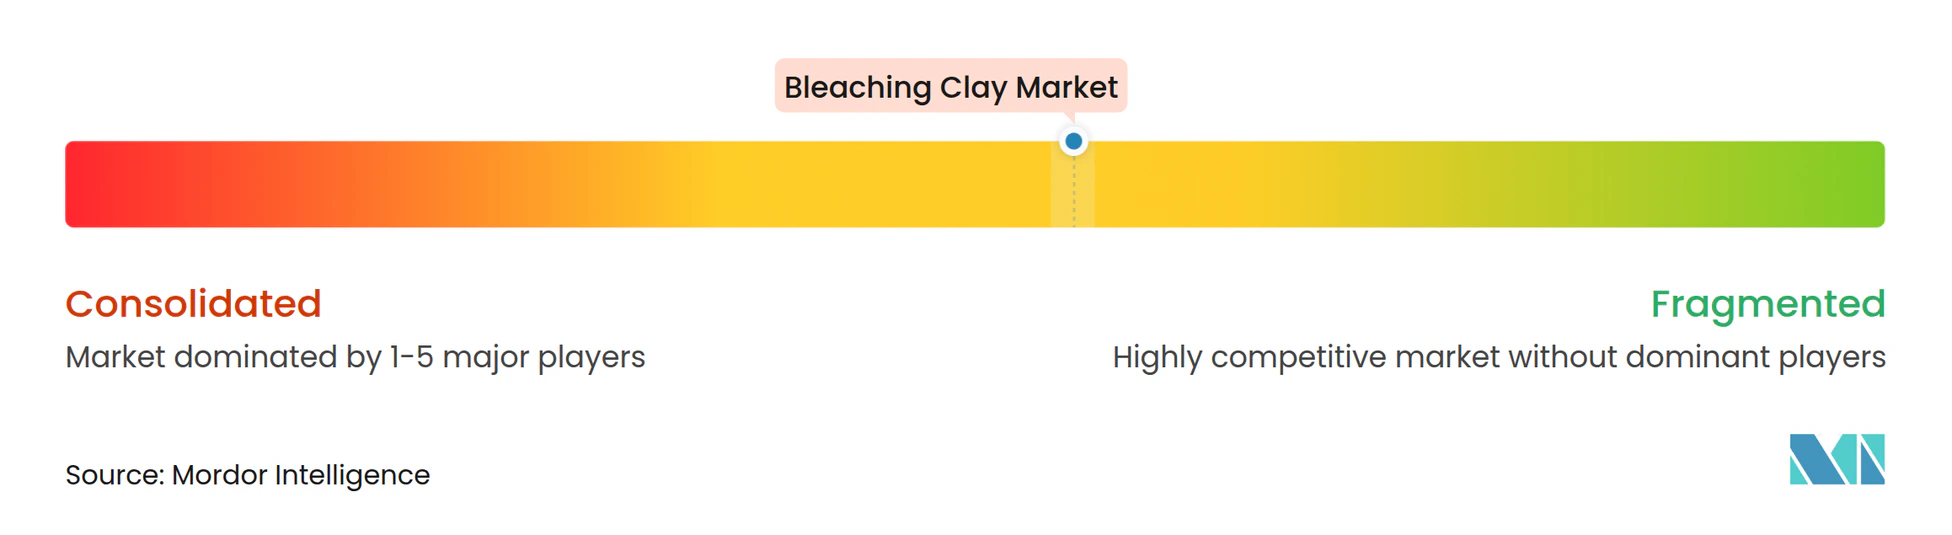
Der Bleicherde-Markt bleibt mäßig fragmentiert. Clariant, Oil-Dri und Minerals Technologies halten zusammen etwa 28 % des globalen Volumens und nutzen die Integration vom Bergbau bis zum Markt, technische Servicenetzwerke und proprietäre Aktivierungsverfahren. Clariant meldete im vierten Quartal 2024 eine EBITDA-Marge von 16,4 % dank starker Nachfrage im Bereich Care Chemicals, was die Widerstandsfähigkeit in Spezialnischen verdeutlicht. Die Preiserhöhung von Oil-Dri im November 2024 spiegelte Rohstoffinflation wider, zeigte aber auch Vertrauen in die Produktdifferenzierung. Minerals Technologies erzielte im ersten Quartal 2024 Rekordumsätze, die durch den Bereich Verbraucher- und Spezialprodukte angetrieben wurden, was bestätigt, dass eine Premiumpositionierung Margensteigerungen erzielt.
Regionale Spezialisten wie Taiko Clay in Malaysia und Refoil Earth in Indien verteidigen Marktanteile durch lokalisierte Logistik und schnelle Produktanpassung. Afrikanische Neueinsteiger zielen darauf ab, den Einstandspreis für Asien-Pazifik-Kunden durch die Verarbeitung von Bentonit in Bergwerksnähe zu unterbieten. Wettbewerbstaktiken umfassen die Entwicklung hybrider Produkte, bei denen natürliche Tonträger synthetisches Siliciumdioxid beherbergen, sowie Investitionen in Anlagen zur Verwertung verbrauchter Erde, die Abfall in verkäuflichen Biodiesel umwandeln.
Bedrohungen gehen von Innovatoren im Bereich synthetischer Adsorptionsmittel aus, die engere Leistungstoleranzen bieten, die für pharmazeutische Nutzer attraktiv sind. Als Reaktion darauf betonen etablierte Anbieter den geringeren CO₂-Fußabdruck natürlicher Tone und veröffentlichen Lebenszyklusanalysedaten, um Kunden-ESG-Audits gerecht zu werden. Langfristige Lieferverträge mit großen Pflanzenölproduzenten bieten Volumenstabilität und ermöglichen eine kontinuierliche Forschungs- und Entwicklungsfinanzierung trotz Rohstoffpreisschwankungen.
Bleicherde-Branchenführer
-
Clariant AG
-
Taiko Clay Marketing
-
Oil-Dri Corporation of America
-
Ashapura Group
-
U.S. Silica
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bleicherde-Markt Unternehmen in diesem Bericht
- 20 Microns Ltd
- American Colloid Company
- Ashapura Group
- Clariant AG
- HRP Industries
- Minerals Technologies Inc.
- Musim Mas Group
- Oil-Dri Corporation of America
- Refoil Earth Pvt Ltd
- Shell plc
- Taiko Clay
- The W Clay Industries Sdn Bhd
- U.S. Silica
Marktchancen und Zukunftsaussichten
Abfall- und Kreislaufwirtschaftsprogramme rund um gebrauchte Bleicherde (SBE) stellen eine klare Marktlücke für Anbieter dar, die Adsorptionsleistung mit konformen End-of-Life-Wegen kombinieren können. Der Markt zeigt bereits technische Machbarkeit für die Rückgewinnung, einschließlich von Wegen, die Öl aus bestimmten Tonarten zurückgewinnen und eine nachgewiesene Biodieselausbeute von bis zu 85% aus rückgewonnenem Öl erzielen. Dies schafft Raum für serviceorientierte Angebote wie Sammlung, Entölung und Verwertung neben der Tonlieferung, insbesondere in Regionen, in denen SBE als Gefahrenabfall behandelt wird und Entsorgungskosten erheblich sind.
Eine zweite Chance liegt in Premium- und regulierten Anwendungen, bei denen Konsistenz und Verunreinigungskontrolle die Beschaffungsentscheidungen stärker beeinflussen als reine Stückkosten. Lebensmittelqualitätsspezifikationen, zum Beispiel Chinas GB 25571-2011 für aktivierten Ton als Lebensmittelzusatzstoff, und die Nachfragedynamik aus margenstärkeren Anwendungen wie Kosmetik und pharmazeutischen Ölen unterstützen differenzierte aktivierte Tone mit kontrollierter Porenstruktur und niedrigem Schwermetallgehalt. Auf der Angebotsseite begünstigt die Sensibilität der Zollklassifizierung zwischen verarbeiteter aktivierter Bleicherde und natürlichem Bentonit, wie sie durch die indische Zollbehandlung von aktivierter Bleicherde gegenüber Rohbentonit deutlich wird, Anbieter, die die Aktivierung in der Nähe von Nachfragezentren lokalisieren, die Dokumentation verschärfen und die Anfälligkeit gegenüber grenzüberschreitender Zoll- und Logistikvolatilität reduzieren können.
Neueste Industrielle Entwicklungen in Bleicherde-Markt
- Juni 2026: Oil-Dri Corporation of America kündigte Preiserhöhungen für den Großteil seines Produktportfolios an, die im ersten Quartal des Geschäftsjahres 2027 in Kraft treten sollen, um höhere externe Kosten wie Frachtkosten und harzbasierte Verpackungen auszugleichen. Für Bleicherde und verwandte Adsorbentien signalisiert die Aktualisierung eine anhaltende Kosteninflation und unterstreicht die Bedeutung von Preissetzungsmacht und Produktdifferenzierung für die Aufrechterhaltung der Margen.
- Mai 2026: Ashapura Minechem legte offen, dass die Leistung seiner Bleicherde-Sparte durch einen starken Anstieg der Schwefelsäurepreise, einem Schlüsselinput für die Säureaktivierung, unter Druck geraten war. Die Aktualisierung unterstreicht, wie schnell die Volatilität von Aktivierungschemikalien in die Herstellungskosten einfließen kann, und unterstützt Beschaffungs- und Prozessoptimierung als kurzfristigen Hebel für Hersteller, die in preissensiblen Speiseöl-Lieferketten konkurrieren.
- Juni 2024: Clariant führte Geko-Ton ein, ein spezialisiertes Formmaterial für die Gießereiindustrie, und erweiterte damit sein tonbasiertes Portfolio über die Kernanwendungen der Reinigung hinaus. Die Einführung unterstreicht anhaltende Produktentwicklungsinvestitionen in Hochleistungstone und unterstützt branchenübergreifende Plattformstrategien, die Skaleneffekte, F&E-Hebelwirkung und Kundenreichweite für in der Bleicherde-Branche aktive Anbieter verbessern können.
Bleicherde-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Bleicherden, die als Adsorptionsmittel zur Entfernung von Farbstoffen und Verunreinigungen aus Ölen und Fetten während der Raffination eingesetzt werden, einschließlich natürlicher und aktivierter Formen, die in industriellen und lebensmittelverarbeitenden Wertschöpfungsketten vertrieben werden.
Ausschlüsse: Ausgeschlossen sind fertige Speiseöle und Schmierstoffe sowie Nicht-Ton-Adsorptionsmittel wie Aktivkohle und siliziumbasierte Medien.
Segmentierungsübersicht
- Nach Typ
- Aktivierte Tone
- Fullererde
- Aktivierter Bauxit
- Nach Anwendung
- Mineralöl und Wachse
- Industrieöl
- Pflanzenöl und Tierfette
- Nach Endverbraucherbranche
- Lebensmittel- und Getränkeverarbeitung
- Kosmetik und Körperpflege
- Chemikalien
- Sonstige Endverbraucherbranchen (Energie und Strom usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Research-Arbeit beginnt mit der Erstellung einer übersichtlichen Nachfragekarte auf Basis der Ölraffinationsaktivität und der Verfügbarkeit von Tonangebot. Wir stützen uns auf öffentliche Quellen wie FAOSTAT für die Ölsaaten- und Pflanzenölproduktion, USDA-Ölsaatenberichte für globale Bilanzen, UN Comtrade für Handelsströme von Tonen und verwandten Materialien sowie USGS-Publikationen für den Kontext industrieller Mineralien.
Um das Modell regional nutzbar zu machen, prüfen wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen sowie technische Hinweise, die von Branchenverbänden und Universitätszeitschriften veröffentlicht wurden und Bleich- und Filtrationspraktiken in Raffinerien behandeln. Daten auf Ebene von Import- und Exportlieferungen sowie ein Nachrichten- und Finanzabonnement werden genutzt, um Preisentwicklungen und Handelszeitpunkte zu überprüfen – insbesondere um festzustellen, ob Mengen- und Wertwachstum parallel verlaufen. Die hier aufgeführten Quellen sind nur beispielhaft; für Erhebung, Validierung und Klärung wurden auch weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Abstimmung des Nachfragepools mit tatsächlichen Verbrauchsraten, da Tondosierung und Austauschzyklen je nach Rohölqualität und Raffinerieaufbau variieren. Wir sprechen mit Tonlieferanten, Speiseölraffinerien, industriellen Ölverarbeitern, Distributoren und Verfahrensingenieuren in APAC, EMEA und Amerika, um Auslastungsbereiche, typische Beschaffungskonditionen und die Preisgestaltung aktivierter Qualitäten im Vergleich zu natürlichen Qualitäten im Raffinereibetrieb zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 19 % | APAC: 43 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 38 % | EMEA: 34 % |
| Kleinere Akteure: 22 % | Manager: 43 % | Amerika: 23 % |
Marktgröße und Prognose
Unsere Kernbewertung der Marktgröße basiert auf einer Top-down-Nachfragerekonstruktion, bei der regionale Raffinationsvolumina für Speiseöle und Industrieöle mithilfe typischer Dosierraten und Prozessverlustfaktoren in den Bleicherdenverbrauch umgerechnet werden. Da dieselbe Erde bei verschiedenen Rohstoffen unterschiedlich eingesetzt werden kann, wird das Modell anhand von Eingangsgrößen wie Palmöl- und Sojaölproduktion, Raffinerieauslastung, Anteil physikalisch versus chemisch raffinierter Linien, Importabhängigkeit bei aktivierten Qualitäten sowie beobachteten Preisunterschieden zwischen Standard- und Hochaktivitätstonen angepasst.
Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen einem Belastungstest unterzogen, darunter Kapazitäts- und Auslastungsprüfungen bei Lieferanten, Kanal-Feedback zu Verkaufsaufteilungen sowie stichprobenartige Preis-pro-Tonne-Spannen nach Qualität und Anwendung. Wenn lokale Mengensignale schwach sind, werden Lücken durch Proxy-Indikatoren wie nahegelegene Kapazitätserweiterungen in der Raffination und Handelszuflüsse geschlossen, gefolgt von einer Normalisierung, damit die Gesamtwerte mit dem übergeordneten Nachfragepool konsistent bleiben. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Trendglättung, wobei erwartete Veränderungen bei der Pflanzenölproduktion, der Nachfrage nach Industrieschmierstoffen und den Aktivierungskostentreibern mit Branchenexperten besprochen werden, bevor die endgültigen Annahmen festgelegt werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit die endgültigen Zahlen nachvollziehbar und reproduzierbar bleiben. Wir gleichen Modellergebnisse mit unabhängigen Signalen wie Raffinationsdurchsatztrends, Handelsbewegungen und öffentlich kommunizierten Kapazitätserweiterungen ab und untersuchen Abweichungen, die nicht mit den Nachfrageindikatoren übereinstimmen.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten geprüft, und Ausreißer werden bei Bedarf durch erneute Kontaktaufnahme mit ausgewählten Gesprächspartnern hinterfragt – insbesondere wenn sich Preis- oder Dosierungsspannen stark verschieben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätserweiterungen, politischen Veränderungen, die Speiseölimporte betreffen, oder plötzlichen Rohstoffschocks. Unmittelbar vor der Veröffentlichung wird ein abschließender Durchgang vorgenommen, damit die gelieferte Einschätzung die neuesten verifizierten Daten widerspiegelt.
Marktgröße für Bleicherden von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bleicherden können stark voneinander abweichen, da dieselbe Branche in unterschiedlichen Einheiten und mit unterschiedlichen Produkteinschlüssen gemessen wird. Das Ausgangsjahr beeinflusst die Vergleichbarkeit ebenfalls, insbesondere wenn Speiseölproduktion und Tonpreise sich nicht parallel entwickeln.
Aktivkohle und Kieselgel liegen außerhalb des Anwendungsbereichs von Mordor Intelligence für diesen Markt, wodurch die Marktgröße an den ausschließlichen Tonverbrauch geknüpft bleibt, der auf Raffinationsvolumina und typische Dosierraten zurückgeführt wird. Einige andere Publikationen schließen benachbarte Adsorptionsmittel ein oder betonen den Umsatz mit breiten Preiseskalationsannahmen, die nicht mit Handels- und Beschaffungsfeedback abgeglichen werden, was die Gesamtzahl schnell erhöhen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,49 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 1,70 Milliarden USD (2025) | Eine umsatzorientierte Bewertung kann die Gesamtwerte ausweiten, wenn gemischte Preisgestaltung ohne klare Verknüpfung mit regionalem Raffinationsdurchsatz, Qualitätsmix und handelsvalidierter Mengenbewegung angenommen wird. Die Abdeckung ist zudem auf ausgewählte Länder ausgerichtet, was die Ableitung globaler Hochrechnungen beeinflussen kann. |
| Branchenpublikation B | 3,14 Milliarden USD (2024) | Breitere Einschlussregeln und eine rein umsatzorientierte Betrachtung können benachbarte Adsorptionsmittel oder nachgelagerte Servicekomponenten einbeziehen, und das Basisjahr kann eine andere Währungszeitpunkt widerspiegeln. Langfristige Prognosen können zudem einheitliche CAGR-Pfade anwenden, die nicht mit Schwankungen der Speiseölproduktion abgeglichen werden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Einheitenwahl und der Definition, was als Teil der Bleichmedien gezählt wird, sowie aus der Art und Weise, wie der Preis von Jahr zu Jahr fortgeschrieben wird. Indem wir die Nachfrage an der Raffinationsaktivität verankern und mit Lieferanten- und Kanal-Feedback plausibilisieren, halten wir die endgültige Einschätzung auf eine kleine Anzahl beobachtbarer Eingangsgrößen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Bleicherde-Markt und wie schnell wächst er?
Die Bleicherde-Marktgröße erreichte im Jahr 2026 2,49 Millionen Tonnen und soll mit einer CAGR von 4,62 % auf 3,12 Millionen Tonnen bis 2031 anwachsen.
Welche Region führt den Bleicherde-Markt an?
Asien-Pazifik hält mit 47,10 % den führenden Marktanteil dank umfangreicher Pflanzenölraffineriekapazitäten und wachsender Biodieselprogramme.
Warum dominiert Fullererde unter den Produkttypen?
Fullererde bietet einen um 15–20 % geringeren Ölrückhaltverlust als alternative Tone, was zu erheblichen Kosteneinsparungen für Speiseölraffinerien führt.
Wie prägen Umweltvorschriften die Bleicherde-Branche?
EU-Regelungen für gefährliche Abfälle und strengere EPA-Einleitungsstandards erhöhen die Compliance-Kosten, regen jedoch Innovationen wie die Biodiesel-Rückgewinnung aus verbrauchter Erde an, die die Nachhaltigkeit verbessern.
Welcher Endverbrauchssektor wächst am schnellsten?
Kosmetik und Körperpflege expandiert mit einer CAGR von 5,02 %, da Marken natürliche multifunktionale Tone für die Ölkontrolle und UV-Filter-Stabilisierung bevorzugen.