
Marktgröße und Marktanteil für Betonhaftmittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 5.79 Millionen Tonnen |
| Marktvolumen (2031) | 7.61 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.62 % |
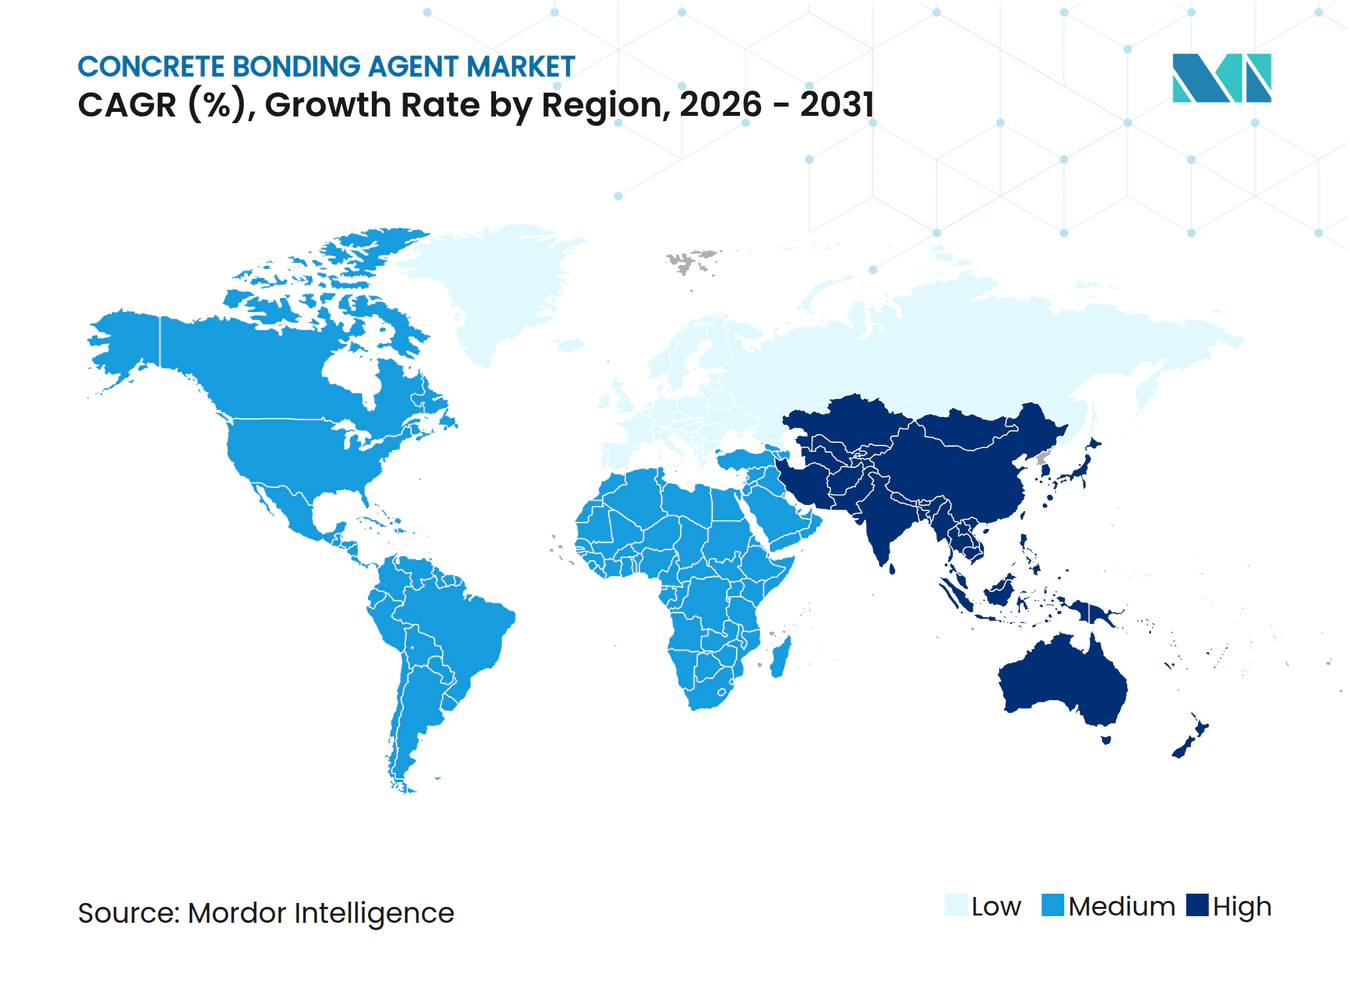
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Betonhaftmittel von Mordor Intelligence
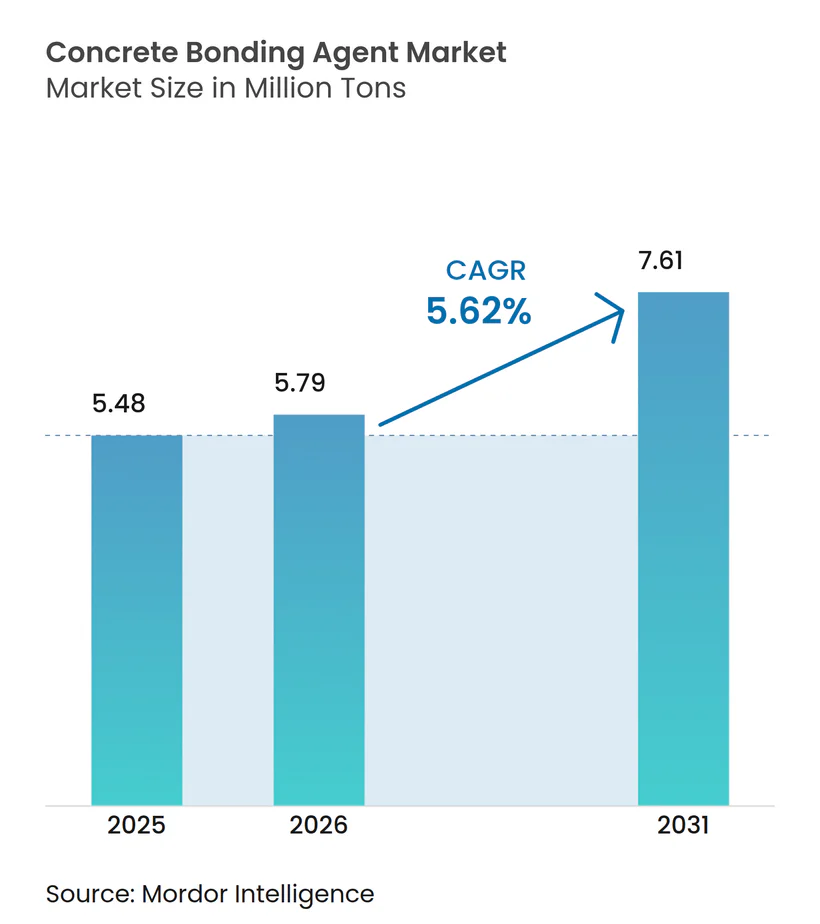
Die Marktgröße für Betonhaftmittel wird voraussichtlich von 5,48 Millionen Tonnen im Jahr 2025 auf 5,79 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,62 % über den Zeitraum 2026–2031 einen Umfang von 7,61 Millionen Tonnen erreichen. Die robuste Nachfrage kommt von staatlichen Stellen und privaten Eigentümern, die nun Sanierungen gegenüber Abrissen bevorzugen, da Lebenszyklusstudien einen Kostenvorteil von 15–20 % belegen, wenn intakte Strukturen modernisiert statt ersetzt werden. Zusätzlichen Schwung verleihen strengere Vorschriften für flüchtige organische Verbindungen (VOC), Nano-Silizium-Forschungsdurchbrüche, die die Biegehaftung um 16,7 % steigern, sowie ein wachsendes Angebot an Zweikomponenten-Reparaturmörteln, die innerhalb einer Stunde Tragfähigkeit erreichen. Der Volumenanteil von 46,91 % im asiatisch-pazifischen Raum im Jahr 2024 verdeutlicht, wie die rasanten Bauvorhaben der Jahre 1980–2000 nun in die Sanierungsphase eintreten, unterstützt durch Indiens Infrastrukturzuweisung von 134 Milliarden USD für 2024/25 und Chinas Schwenk hin zur grünen Stadterneuerung. Die Konsolidierungswelle unter der Führung von Saint-Gobain und Sika AG zeigt, dass Größe unerlässlich ist, um Forschung und Entwicklung (F&E) zu finanzieren, länderübergreifende Vorschriften einzuhalten und Rohstoffe wie Styrol-Butadien-Latex zu sichern, dessen Preis 2024 bei 1.654 USD pro Tonne lag.
Wichtigste Erkenntnisse des Berichts
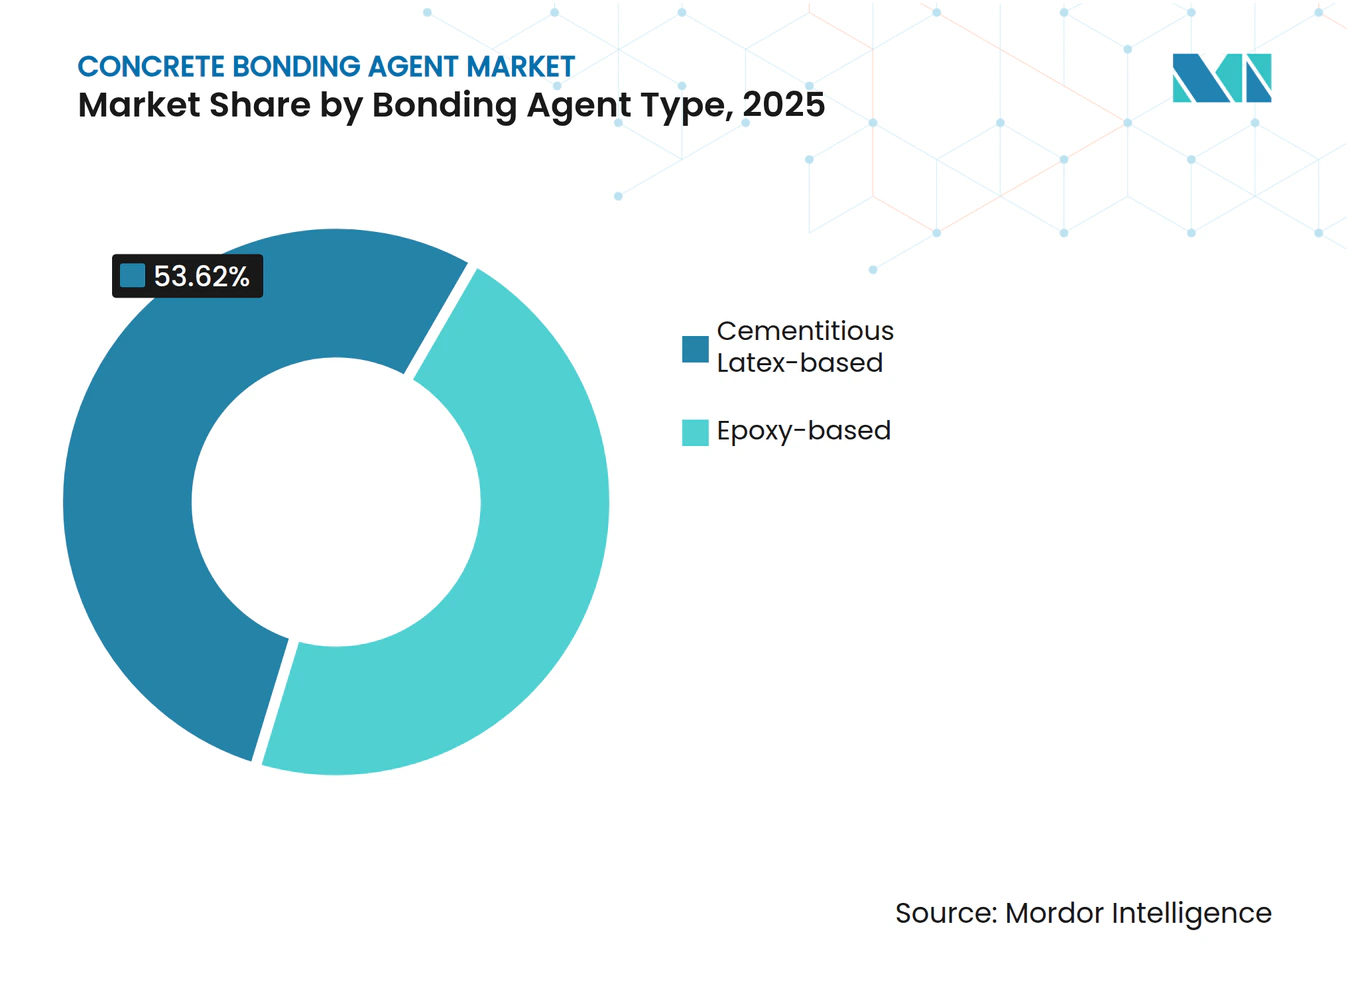
- Nach Haftmitteltyp hielten zementbasierte Latex-Lösungen im Jahr 2025 einen Marktanteil von 53,62 % am Markt für Betonhaftmittel, während dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 6,39 % wachsen wird.
- Nach Technologie erfassten Einkomponentensysteme im Jahr 2025 64,05 % der Marktgröße für Betonhaftmittel, während Zweikomponentensysteme zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Anwendung entfielen 37,02 % des Volumens im Jahr 2025 auf die Instandsetzung von Infrastrukturen; Abdichtung und andere Nischenbereiche entwickeln sich bis 2031 mit einer CAGR von 6,27 %.
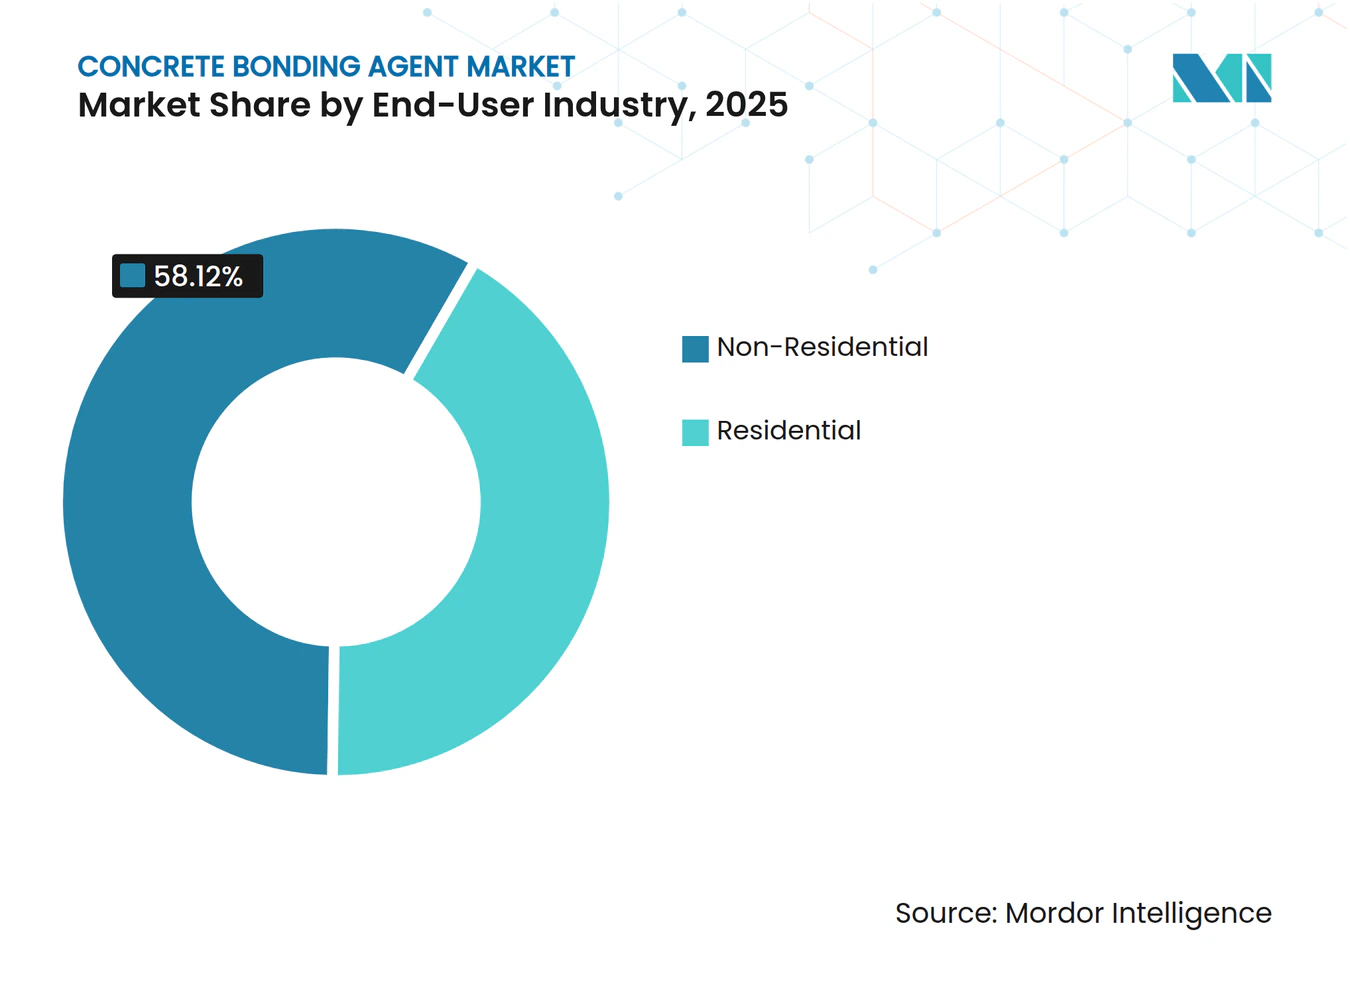
- Nach Endverbraucherbranche führte der Nicht-Wohnungsbau mit einem Anteil von 58,12 % im Jahr 2025; dasselbe Segment wird im Prognosezeitraum voraussichtlich eine CAGR von 5,97 % verzeichnen.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Volumenanteil von 46,55 % im Jahr 2025, und die Region ist auf dem Weg zu einer CAGR von 6,12 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg bei Betonreparatur- und Sanierungsprojekten | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasche Mandate zur Modernisierung städtischer Infrastruktur | +1.2% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kompatibilität mit Portland- und Mischzementen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Fertig-Reparaturmörteln | +0.7% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Nano-Silizium-verstärkten Haftchemien | +0.6% | Asien-Pazifik als Kern, frühe Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg bei Betonreparatur- und Sanierungsprojekten
Kommunale Behörden, die in den 1960er und 1970er Jahren Straßen, Brücken und Hochwasserschutzdämme gebaut haben, stehen nun vor altersbedingtem Verfall und priorisieren daher Sanierungen, die die Nutzungsdauer um 20–30 Jahre verlängern können [1]. Das Fallbeispiel der Third Avenue Bridge in New York bewies, dass gezielte Auflagen aus latex-modifiziertem Beton fünf Jahrzehnte Haltbarkeit zu einem Fünftel der Ersatzkosten hinzufügen können. Behörden übernehmen Asset-Management-Protokolle, die die Gesamtlebenszykluskosten quantifizieren, und diese Modelle stufen fortschrittliche Haftmittel konsequent vor einfachen Reparaturmörteln ein, da Haftungsversagen zu Nacharbeiten führt. Auch Versicherungsunternehmen mischen sich ein; viele verlangen inzwischen dokumentierte Grenzflächentests, bevor sie Deckung für kapitalintensive Brücken und Tunnel genehmigen. Da Eigentümer solche Spezifikationen einbetten, erweitert der Markt für Betonhaftmittel seine adressierbare Basis kontinuierlich in öffentlichen und privaten Portfolios.
Rasche Mandate zur Modernisierung städtischer Infrastruktur
Städte von Mumbai bis Manila rüsten Verkehrskorridore nach, um Resilienzwerte zu verbessern und Staus zu reduzieren – ein Vorhaben, das durch öffentlich-private Partnerschaften finanziert wird, die strenge Verfügbarkeitsmetriken vorschreiben. Da Sanierungsarbeiten in aktiven Verkehrszonen stattfinden, bevorzugen Auftragnehmer Haftmittel, die schnell aushärten, auf feuchten Untergründen haften und mit Portlandzement kompatibel sind, sodass Standardteams die Installation übernehmen können. Chinas Politikdokumente von 2025 schwenken von der Anlage neuer Autobahnen hin zur Verstärkung bestehender Strukturen gegen Erdbeben- und Überschwemmungsrisiken. Dieses veränderte Nachfragemuster begünstigt polymerreiche Formulierungen, die die Biegefestigkeit steigern, ohne das thermische Ausdehnungsprofil des Betons zu verändern. Lieferanten berichten von zweistelligem Umsatzwachstum bei sprühaufgetragenen Acrylaten, die für enge nächtliche Wartungsfenster in U-Bahnen und Hochbahnviadukten konzipiert sind.
Kompatibilität mit Portland- und Mischzementen
Feldbauingenieure greifen nach wie vor standardmäßig auf Zement des Typs I/II zurück, sodass ein Haftmittel, das exotische Mischungen erfordert, selten spezifiziert wird. Labortests an epoxidverstärkten Mörteln zeigten eine um 16,7 % höhere Biegehaftung und eine um 29,8 % bessere Grenzflächenscherfestigkeit bei Verwendung von Standard-Zementmischungen. Flugasche- und Schlackenzusätze erschweren die Hydratationskinetik, doch aktuelle Latex- und Epoxidmischungen sind so konzipiert, dass sie diese ergänzenden zementösen Materialien tolerieren. Fertigbetonlieferanten vermarkten daher Allzweck-Haftgrundierungen, die sowohl für traditionelle als auch für ökologisch optimierte Mischungen geeignet sind. Da diese Produkte durch dieselben Fahrzeuge und Sprühgeräte laufen, die für konventionelle Arbeiten verwendet werden, können Baustellenteams sie ohne zusätzliche Kapitalausgaben einsetzen, was die Marktdurchdringung beschleunigt.
Verbreitung von Fertig-Reparaturmörteln
Obwohl die Lieferungen von generischem Fertigbeton in Großbritannien im Jahr 2024 um 17,4 % zurückgingen, gewannen spezialisierte werksgemischte Reparaturmörtel Marktanteile, da Eigentümer zertifizierte Mischungsdesigns wünschen, die die Variabilität auf der Baustelle minimieren. MAPEI S.p.A. investierte in Werke in Denver, Houston und Chicago, um die Logistik zu lokalisieren und Lieferungen am nächsten Tag für klassifizierte Mörtel mit integrierten Bindungspolymeren zu ermöglichen. Die Chargenkontrolle im Werk gewährleistet das angestrebte Polymer-Zement-Verhältnis, das entscheidend ist, um eine Zugfestigkeit von über 2 MPa auf diamantgeschliffenen Untergründen zu erreichen. Auftragnehmer schätzen diese Konsistenz, insbesondere wenn Garantien von Haftzugprüfungen abhängen. Das Wertversprechen überwiegt den Preisaufschlag von 8–10 % gegenüber baustellengemischten Mörteln und sichert einen robusten Wachstumskanal für den Markt für Betonhaftmittel.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Epoxid- und Latex-Rohstoffen | -1.4% | Global, besonders ausgeprägt in kostenempfindlichen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Geringes Auftragnehmer-Bewusstsein in Schwellenmärkten | -0.8% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Prüfung des CO₂-Fußabdrucks von Polymerdispersionen | -0.6% | EU, Nordamerika, Ausweitung auf entwickelte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Epoxid- und Latex-Rohstoffen
Styrol-Butadien-Kautschuk und Bisphenol-A-basiertes Epoxid sind auf Erdölderivate angewiesen, deren Preise mit Raffinerieabschaltungen und geopolitischen Störungen schwanken. Im Jahr 2024 erreichte Hochleistungslatex einen Preis von 1.654 USD pro Tonne, was die Auftragnehmermargen in Niedrigpreisumgebungen schmälerte. In Schwellenmärkten werden Brückendeckensanierungen häufig verzögert, wenn Rohstoffpreisanstiege die Beschaffung über Budgetgrenzen treiben. Um das Risiko abzusichern, erforschen Formulierer biobasierte Epoxide aus Cashewnussschalenflüssigkeit, doch die Skalierung steckt noch in den Kinderschuhen und die Kosten variieren mit den Ernteerträgen. Terminkontrakte bieten teilweise Entlastung, erfordern jedoch gesunde Bilanzen, die kleineren Distributoren fehlen. Die Volatilität hemmt daher das kurzfristige Volumenwachstum in preissensiblen Segmenten des Marktes für Betonhaftmittel.
Geringes Auftragnehmer-Bewusstsein in Schwellenmärkten
In Teilen Südostasiens und Subsahara-Afrikas setzen viele Auftragnehmer Haftmittel noch immer mit einfachem PVA-Kleber gleich und übersehen dabei Leistungsnuancen, die die langfristige Haftung bestimmen. Magna Prime auf den Philippinen hält monatliche Workshops ab, um diese Wissenslücke zu schließen, doch die Teilnahme ist nach wie vor auf erstklassige Bauunternehmen konzentriert [2]. Mangelndes Bewusstsein führt zu geringer Ausschreibungsbeteiligung für hochwertige Mittel, selbst wenn Eigentümer diese spezifizieren, da Bieter davon ausgehen, dass höhere Materialkosten sie wettbewerbsunfähig machen. Regionale Distributoren verfügen oft nicht über technisches Personal, um Haftzugprüfungen zu demonstrieren, und greifen daher auf Standardzementmörtel zurück. Solange die Schulung nicht skaliert, werden die Einführungsraten für fortschrittliche Systeme zurückbleiben, was das Wachstumspotenzial insbesondere für hochwertige Zweikomponenten-Epoxide im Markt für Betonhaftmittel begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Haftmitteltyp:
Latex-Formulierungen treiben die Marktentwicklung voranLatex-modifizierte, zementkompatible Mittel machten 53,62 % des Volumens im Jahr 2025 aus und bildeten damit den größten Anteil am Marktanteil für Betonhaftmittel. Dasselbe Segment befindet sich auf einem CAGR-Pfad von 6,39 % und ist damit sowohl die dominante als auch die am schnellsten wachsende Klasse. Diese seltene Doppelpositionierung spiegelt eine Latex-Chemie wider, die Verarbeitbarkeit mit mechanischer Verbesserung verbindet: Rasterelektronenmikroskopie zeigt dreidimensionale Polymerfilme, die Hohlräume überbrücken und die Mikrorissausbreitung dämpfen. Felddaten des Virginia Department of Transportation zeigen Nutzungsdauern von 22–26 Jahren für Latex-Auflagen gegenüber 15–19 Jahren für unmodifizierte Systeme. Epoxidbasierte Produkte behalten eine starke Präsenz in chemisch aggressiven oder strukturell kritischen Umgebungen wie Abwasserköpfen und Offshore-Plattformen.
Leistungsüberlegungen steuern die Beschaffung. Latex-Mittel erzielen eine höhere Dehnung, was Spannungskonzentrationen durch thermische Zyklen auf breiten Deckplatten erleichtert, während Epoxide in Druckzonen glänzen, die einen extremen Schubübertrag erfordern. VOC-Regulierungstrends begünstigen wasserbasiertes Latex, doch neue geruchsarme Epoxide zielen darauf ab, das Gleichgewicht neu zu gestalten. Lieferanten bündeln zunehmend beide Chemien in modularen Systemen, sodass Auftragnehmer eine Latex-Grundierung mit einem Epoxid-Deckmantel kombinieren können, um Haftung und chemische Beständigkeit zu optimieren. Dieser hybride Ansatz erweitert den Markt für Betonhaftmittel, da Eigentümer Spezifikationsflexibilität erhalten, ohne die Komplexität der Lagerhaltungseinheiten (SKU) zu erhöhen.



Nach Technologie:
Einkomponentensysteme dominieren durch EinfachheitEinkomponentenprodukte hielten 64,05 % der Lieferungen im Jahr 2025 und bleiben das Rückgrat für alltägliche Reparaturen und Bodenestrich. Diese vorgemischten Flüssigkeiten oder Pulver benötigen nur Wasser oder mechanisches Rühren, was Fehler auf der Baustelle minimiert. Zweikomponentenbausätze, obwohl nur 35,95 % nach Volumen, zeigen eine lebhafte CAGR von 6,18 %, da sie höhere Haftfestigkeiten von über 3 MPa ermöglichen und zyklischen Belastungen auf stark befahrenen Viadukten standhalten. Der Unterschied spricht für eine Benutzersegmentierung: Kleinere Auftragnehmer bevorzugen die Bequemlichkeit von Einkomponentenbeuteln, während Infrastrukturspezialisten zusätzliche Arbeitszeit für Mischpräzision einplanen.
Innovationen verringern den Komfortunterschied. Folienbeutelkartuschen halten Harz und Härter nun getrennt, bis sie auf der Baustelle in statische Mischer extrudiert werden, was die Einrichtungszeit um 30 % verkürzt und gleichzeitig Abfall reduziert. Schnellhärtende Zweikomponenten-Epoxide können innerhalb einer Stunde verkehrstaugliche Festigkeit erreichen, was bei nächtlichen Startbahnplattenreparaturen an stark frequentierten Flughäfen von Vorteil ist. Unterdessen könnte sensorgestützte Verpackung, die die Farbe ändert, wenn das Mischen unvollständig ist, bald von Premium- auf mittlere Preisklassen übergehen. Da sich solche Funktionen verbreiten, könnte die Einführung von Zweikomponenten beschleunigt werden, was die Marktgröße für Betonhaftmittel in Wertbegriffen weiter ausdehnt, selbst wenn die Stückvolumina bescheiden bleiben.
Nach Anwendung:
Infrastrukturinstandsetzung treibt Marktgrundlagen voranReparaturanwendungen machten 37,02 % der Nachfrage im Jahr 2025 aus, da Regierungen Haushaltsmittel in die Vermögenserhaltung lenken. Die Modernisierung der Commodore Barry Bridge verwendete ultrahochfesten Beton, der mit polymerreichen Haftschichten überlagert wurde, um die künftige Wartung um 40 % zu reduzieren. Dieses Beispiel veranschaulicht, wie Haftmittel von einem Zusatzelement zu einem geschäftskritischen Element in der Kapitalplanung werden. Bodenbelag bleibt eine reife, aber widerstandsfähige Nische, die von Pharmabetrieben und Lebensmittelverarbeitungslinien getragen wird, die alle 7–10 Jahre chemisch beständige Beläge benötigen. Dekorative Auflagen beanspruchen geringere Tonnagen, aber höhere Margen, was Lieferanten dazu veranlasst, farbstabile Polymere zu entwickeln, die ultravioletter (UV) Strahlung in Freizeitparks und Einzelhandelspodestdecks standhalten.
Aufkommende Kategorien, insbesondere die Kontrolle der Feuchtigkeitsdampfemission unter elastischen Bodenbelägen, wachsen am schnellsten mit einer CAGR von 6,27 %, da Bauvorschriften nun eine Wasserminderung unter der Bodenplatte vorschreiben. In Kombination mit engen Projektzeitplänen zwingt diese Normänderung zur Einführung von Schnellgelgrundierungen, die Restfeuchtigkeit innerhalb von vier Stunden binden. Die Marktaufklärung betont weiterhin, dass das Versäumnis, Haftgrundierungen in nassen Bodenplatten zu verwenden, Bodenbelagsgarantien entwerten kann, die ein Vielfaches des Grundierungspreises kosten. Diese Wirtschaftlichkeit untermauert die langfristige Expansion des Marktes für Betonhaftmittel.
Nach Endverbraucherbranche:
Nicht-Wohnungsbausektor führt durch KomplexitätDie Endverbraucherbranche Nicht-Wohnungsbau hatte im Jahr 2025 einen Marktvolumenanteil von 58,12 % und wird voraussichtlich bis 2031 mit einer CAGR von 5,97 % wachsen, angetrieben von Rechenzentren, Krankenhäusern und Verkehrsknotenpunkten, die sich keine Ausfallzeiten leisten können. Hochhausentwickler spezifizieren polymermodifizierte Reparaturmörtel für Annexpodeste, da Fassadenzugangsbühnen kostspielig erneut aufzustellen sind, wenn frühe Abplatzungen auftreten. Saint-Gobain nutzte diese Gelegenheit durch den Kauf von Fosroc und nannte Indiens Anstieg bei Industrieparks und Megaprojekten im Nahen Osten als Wachstumsvektoren. Die Wohnungsbauakzeptanz bleibt stabiler, da das Bewusstsein der Hausbesitzer zunimmt, doch Produkteinfachheit regiert: Einkomponenten-Acryl-Haftmittel dominieren die Heimwerker-Einzelhandelsregale.
Grüne Bauprogramme wie Leadership in Energy and Environmental Design (LEED) v5 treiben den Wandel in beiden Segmenten voran. Punkte für Materialtransparenz heben VOC-armes Latex hervor, während lösungsmittelreiche Epoxide in geschlossenen Bereichen benachteiligt werden. Hersteller passen daher Formulierungen an, ersetzen Nicht-Ylid-Beschleuniger durch Benzylalkohol und fügen biobasierte Entschäumer hinzu. Da diese Anpassungen die Installationsprotokolle nicht verändern, werden sie von Auftragnehmern bereitwillig akzeptiert, was den Verkaufsschwung in der Betonhaftmittelbranche aufrechterhält.

Geografische Analyse
APAC-Markt für Betonhaftmittel
Der asiatisch-pazifische Raum hielt 2025 einen Volumenanteil von 46,55 % am globalen Markt und strebt bis 2031 einem CAGR von 6,12 % entgegen, wodurch der Marktfußabdruck für Betonhaftmittel in China, Indien, Indonesien und den Philippinen ausgeweitet wird. Chinas Infrastrukturausgaben, obwohl sich abschwächend, konzentrieren sich nun auf seismische Nachrüstungen und CO₂-Reduzierung, die leistungsstarke Haftmittel erfordern, um recycelte Zuschlagstoffe ohne Beeinträchtigung der Haftung zu integrieren. Indiens Zuweisung von 134 Milliarden USD für 2024/25 beschleunigt Projekte im Rahmen des Gati-Shakti-Korridors und verpflichtet Auftragnehmer zur Verwendung von Schnellhärteprimer, die Fahrspuren über Nacht wieder für den Verkehr freigeben können.
Markt für Betonhaftmittel in Kalifornien und dem oberen Mittleren Westen
Nordamerika bleibt ein Technologietestfeld, gestützt durch den Infrastructure Investment and Jobs Act im Wert von 1,2 Billionen USD, der Mittel in die Brückensanierung, die Erweiterung von Staudammüberlaufbauwerken und die Verstärkung von Hafenliegeplätzen lenkt. Das California Air Resources Board verschärfte 2024 die VOC-Obergrenzen für Architekturklebstoffe auf 30 g/L und drängte Lieferanten in Richtung wasserbasierter Dispersionen und Epoxidmischungen mit höherem Feststoffgehalt. Progressive Epoxy Polymers führte einen lösungsmittelfreien Deckbelag ein, der bei 5 °C aushärtet und auf Winterwartungsfenster im oberen Mittleren Westen abzielt.
Markt für Betonhaftmittel in EMEA und Südamerika
Europa verfügt über eine anspruchsvolle Nutzerbasis, die strenge Emissionsprofile und geprüfte strukturelle Leistungsfähigkeit fordert. Der Rückgang von 17,4 % bei den generischen Transportbetonlieferungen in Großbritannien verdeckt einen Wechsel hin zu maßgeschneiderten Reparaturmörteln mit werkseitig zertifizierten Bindemittel-Polymer-Verhältnissen. Saint-Gobain-Fosroc kontrolliert nun Produktionsstandorte im Vereinigten Königreich und in den Vereinigten Arabischen Emiraten und kann so europäisches Know-how in petrochemische Sanierungen am Golf einfließen lassen, die feuerhemmende Epoxidprimer erfordern. Die seismischen Nachrüstungsprogramme Südeuropas erfordern viskose thixotrope Mittel, die an vertikalen Stützen haften, ohne abzusacken – ein Bereich, in dem italienische Labore die Formulierungsentwicklung vorantreiben. Südamerika sowie der Nahe Osten und Afrika liegen beim Gesamtvolumen zurück, verzeichnen jedoch zweistellige Wachstumsnischen. Brasiliens Hafenkonzessionserweiterungen setzen polymerreiche Vergussmassen unter Kranschienen ein. Solche regionsspezifischen technischen Anforderungen erweitern die Adoptionskorridore für den Markt für Betonhaftmittel.
Wertschöpfungskettenanalyse
Betonhaftvermittler sind Bestandteil des Ökosystems der Bauchemie und reichen von vorgelagerten petrochemischen und mineralischen Rohstoffen bis hin zu formulierten Produkten für Reparaturen, Beschichtungssysteme, Bodenbelagssysteme und Abdichtungssysteme. Wichtige Rohstoffe umfassen Polymerdispersionen und Harze (zum Beispiel PVA- und Latexchemie sowie Epoxidsysteme), Füllstoffe und funktionale Additive sowie zementhaltige Bestandteile und Zusatzstoffe für Zement. Beschaffungsentscheidungen werden durch regionale Verfügbarkeit und Preisvolatilität beeinflusst (einschließlich der für 2024 verzeichneten Preisschwankungen bei Styrol-Butadien-Latex).
Formulierer und Hersteller von Bauchemie (darunter Sika, MAPEI und CHRYSO innerhalb von Saint-Gobain) verarbeiten diese Rohstoffe zu ein- und zweikomponentigen Haftvermittlern sowie polymermodifizierten Reparaturmörteln, unterstützt durch interne Qualitätskontrolle und Leistungsprüfungen gemäß Projektspezifikationen. Die Wertschöpfung in der Mittelstufe stützt sich zudem auf Konformitätsdokumentation und technischen Support vor Ort, da Bauherren und Auftragnehmer zunehmend geprüfte Haftungsleistungen für kritische Bauwerke fordern. Branchenverbände wie die European Federation of Concrete Admixtures Associations (EFCA) und die Cement Admixtures Association (CAA) beeinflussen technische Richtlinien und Normungserwartungen, während die Einhaltung von Rahmenwerken (zum Beispiel BS EN 934 in Europa) und Managementsystemen (ISO 9001/ISO 14001) die Lieferantenqualifikation für größere Infrastruktur- und Nichtwohnbauprojekte beeinflusst. Nachgelagert gelangen die Produkte über den Direktvertrieb an große Auftragnehmer sowie über Transportbeton-/Reparaturmörtelkanäle und über Baustoffhändler, die Bauchemie-Portfolios anbieten, an den Markt. Technische Serviceteams unterstützen anschließend die Untergrundvorbereitung, Abzugsprüfungen und Fehlerbehebung, was das Nachbesserungsrisiko verringert und Lieferanten hilft, Premiumpreise zu rechtfertigen.
Wettbewerbslandschaft
Marktkonzentration
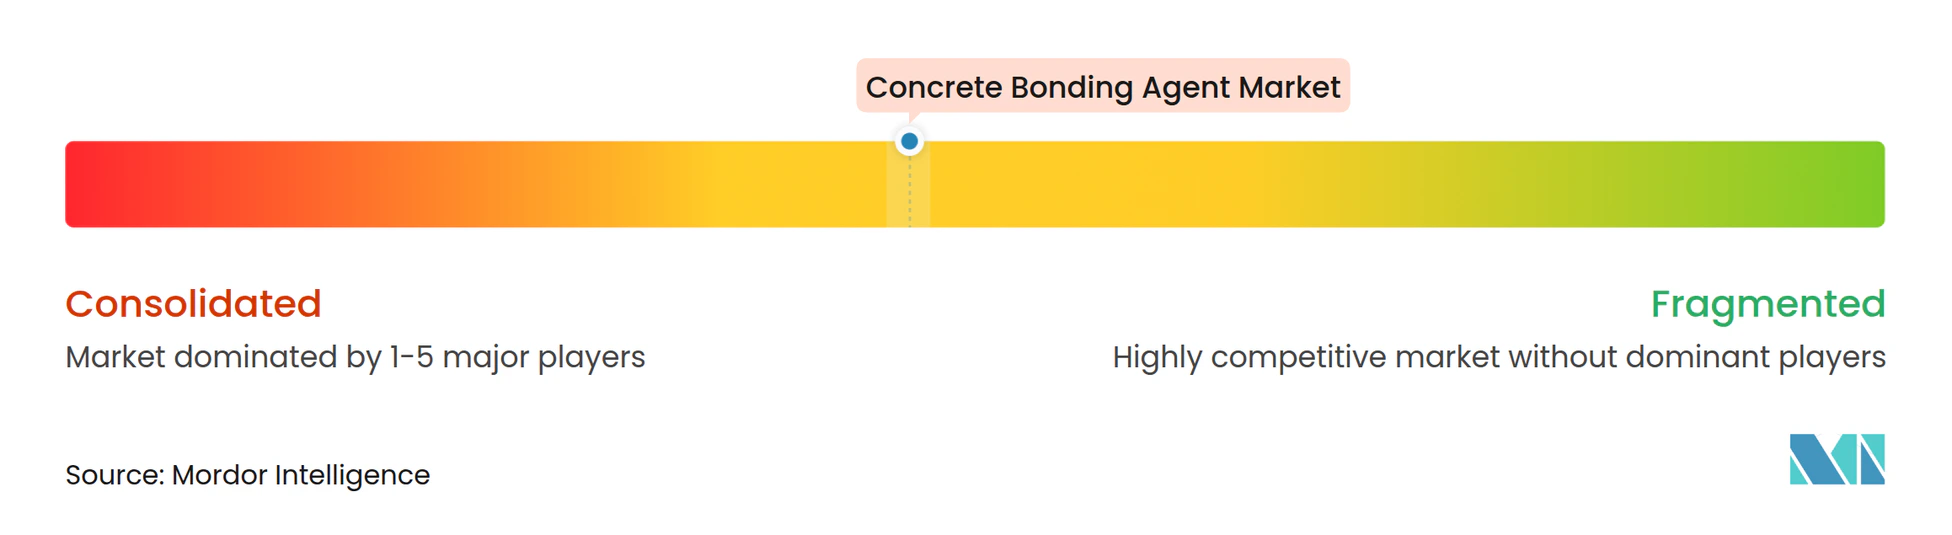
Der Markt für Betonhaftmittel ist mäßig konsolidiert mit der Präsenz der wichtigsten Akteure, darunter Sika AG, Henkel AG & Co. KGaA, MAPEI S.p.A., Saint-Gobain und RPM International Inc. Diese Unternehmen setzen Fusionen und Übernahmen (M&As) ein, um Rohstoffe, F&E-Tiefe und länderübergreifende regulatorische Compliance zu sichern. Saint-Gobains Übernahme von Fosroc im Februar 2025 fusionierte komplementäre Produktlinien und hob das kombinierte Portfolio auf rund 6,8 Milliarden USD Umsatz mit Bauchemikalien. Sika AG vertiefte unterdessen seine Infrastrukturspezialität durch den Kauf von Kwik Bond Polymers und übernahm dabei Epoxidauflagen, die von den meisten US-Bundesstaaten zugelassen sind. Wettbewerbliche Strategiebücher betonen vertikale Integration, digitale Baustellenunterstützung und Nachhaltigkeitskennzeichnung.
Marktführer in der Betonhaftmittelbranche
-
Sika AG
-
RPM International Inc.
-
Henkel AG & Co. KGaA
-
MAPEI S.p.A.
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Betonhaftmittel Unternehmen in diesem Bericht
- Ardex Group
- ChemCo Systems Inc.
- Garon Products Inc.
- Henkel AG & Co. KGaA
- MAPEI S.p.A.
- Meridian Adhesives Group
- Pidilite Industries Limited
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- W. R. Grace & Co
Marktchancen und Zukunftsaussichten
Chancen entstehen zunehmend im Bereich schneller aushärtender und feuchtigkeitstoleranter Chemien, die Stillstandszeiten bei Infrastrukturreparaturen und Nichtwohn-Bodenbelägen verkürzen, wo Haftungsversagen Nachbesserungskosten und Gewährleistungsrisiken verursacht. Die Entwicklung von Epoxid-Härtern konzentriert sich auf feuchten und kalten Beton, wobei eine barriereähnliche Feuchtigkeitsleistung erhalten bleibt, was zeitkritische Anwendungsfälle wie nächtliche Fahrbahn- und Plattenreparaturen sowie das Feuchtigkeitsdampfmanagement unter widerstandsfähigen Bodenbelagssystemen unterstützt. Der Trend zu werksseitig gemischten Reparaturmörteln mit zertifizierten Polymer-Zement-Verhältnissen schafft zudem Spielraum für Haftvermittleranbieter, Primer, Mörtel und Prüfprotokolle zu einem einheitlichen Systemangebot zu bündeln, insbesondere da Bauherren Grenzflächenprüfungen zunehmend in Spezifikationen für das Asset-Management integrieren.
Nachhaltigkeits- und VOC-arme Anforderungen beeinflussen weiterhin Formulierungs- und Beschaffungsentscheidungen und lenken die Nachfrage hin zu wasserbasierten Dispersionen, geruchsarmen Epoxiden und messbaren CO2-Offenlegungen für geschlossene und genutzte Gebäude. Strengere technische Normen bieten Anbietern, die die Leistung nach aktualisierten Prüfmethoden validieren können, einen weiteren Weg zur Kommerzialisierung; beispielsweise hat ASTM C1059/C1059M-24 die Spezifikation für Latex-Haftvermittler überarbeitet, indem ältere Methoden durch den Schrägscherversuch (C882/C882M) ersetzt wurden, was die Anforderungen an Validierungsunterlagen für Zulassungen und Spezifikationen erhöht. Die Beschaffung mit Priorität auf Sanierung statt Abriss, unterstützt durch öffentliche Infrastrukturmittel und städtische Erneuerungsvorgaben in wichtigen Nachfragezentren, erweitert weiterhin den adressierbaren Bereich für Beschichtungen, Ausbesserungen, Abdichtungen und die Wiederherstellung von Bodenbelägen, wo Haftvermittler als Grenzflächenschicht und nicht als optionales Zusatzprodukt fungieren.
Neueste Industrielle Entwicklungen in Markt für Betonhaftmittel
- Juni 2026: Henkel eröffnete am Standort Düsseldorf eine neue Hochregallager-Erweiterung nach einer Investition von 45 Millionen EUR. Das Upgrade unterstützt die regionale Logistik und das Servicelevel für Henkels Klebstoff- und Baulieferketten und verbessert die Verfügbarkeit und Zuverlässigkeit der Auftragsabwicklung für projektgetriebene Nachfrage.
- Februar 2025: Saint-Gobain schloss die Übernahme von Fosroc ab und erweiterte damit seine Präsenz im Bereich Bauchemie in Indien, dem Nahen Osten und im asiatisch-pazifischen Raum. Die Integration von Fosroc in Saint-Gobain vertiefte das kombinierte Angebot an Betonreparatur- und Haftvermittlungslösungen und erhöhte das Cross-Selling-Potenzial in sanierungsgetriebenen Projektpipelines.
- Juni 2024: White Cap Supply Holdings gab die Übernahme der Dayton Superior Corporation bekannt und ergänzte damit sein vertriebsorientiertes Portfolio um einen Hersteller von Betonchemikalien und Zubehör. Die Übernahme erweiterte White Caps Fähigkeit, Betonreparatur-Ökosysteme über ein One-Stop-Shop-Modell zu bedienen, was eine schnellere Beschaffung auf der Baustelle für Reparatur- und Sanierungsarbeiten unterstützt.
Markt für Betonhaftmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Materialien, die zur Verbesserung der Haftung zwischen einer bestehenden Betonoberfläche und einer neuen Beton- oder Mörtelschicht verwendet werden, typischerweise eingesetzt bei Reparatur- und Überzugsarbeiten im Wohn- und Nichtwohnungsbau.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind allgemeine Bauklebstoffe und Dichtstoffe, die nicht für die Beton-zu-Beton- oder Beton-zu-Mörtel-Verbindung vorgesehen sind.
Segmentierungsübersicht
- Nach Haftmitteltyp
- Zementbasiert Latex-basiert
- Epoxid-basiert
- Nach Technologie
- Einkomponentensysteme
- Zweikomponentensysteme
- Nach Anwendung
- Reparatur
- Bodenbelag
- Dekorativ
- Andere Anwendungen (Abdichtung und Feuchtigkeitsschutz usw.)
- Nach Endverbraucherbranche
- Wohnungsbau
- Nicht-Wohnungsbau
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um eine klare Abgrenzung dessen festzulegen, was als Betonhaftmittel zu zählen ist, und anschließend den Nachfragekontext aufzubauen, bevor das Modell finalisiert wurde. Öffentliche Quellen wurden gesichtet, um die Intensität von Betonreparaturen und den Materialeinsatz zu verstehen, darunter US-Volkszählungsdaten zu Bauausgaben, Eurostat-Bauleistungsdaten, UN-Comtrade-Handelsströme für relevante Chemikalienkategorien sowie Normen und technische Hinweise von Gremien wie ASTM und ACI (soweit ohne Bezahlschranken verfügbar).
Unternehmensberichte und Investorenpräsentationen wurden gesichtet, um Produktpositionierung und regionale Präsenz zu verstehen; Verbandswebsites und seriöse Baupresse wurden auf Reparaturzyklen, Infrastrukturrehabilitierungsprogramme und regulatorisch bedingte Veränderungen wie VOC-bezogene Formulierungsanpassungen geprüft. Ausgewählte kostenpflichtige Datenbanken wurden ausschließlich für Unternehmensfinanzdaten und Patenttrend-Analysen genutzt, um Annahmen zu Produktmix und Innovationsrichtung zu unterstützen. Die hier aufgeführten Quellen sind illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden darüber hinaus zahlreiche weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Kurzumfragen wurden mit Herstellern, Distributoren, Auftragnehmern und technischen Anwendern durchgeführt, um abzubilden, wie Haftmittel in alltäglichen Projekten spezifiziert und eingesetzt werden. Die Angaben der Befragten wurden über die wichtigsten Bauregionen hinweg validiert, mit besonderem Augenmerk auf Bereiche, in denen Reparatur- und Sanierungsarbeiten am aktivsten sind und wo der Einsatz von Zweikomponentensystemen sowie Baustellen-Praktiken Volumina und Mix beeinflussen können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 12 % | APAC: 42 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 58 % | Amerika: 22 % |
Marktgröße und Prognose
Für die Größenbestimmung basiert das Kernmodell auf einem Top-down-Ansatz, bei dem regionale Baureparatur- und Überzugsaktivitäten in einen Nachfragepool für Haftmittel übersetzt werden, der anschließend anhand typischer Verbrauchsraten aus der Praxis gefiltert wird. Die Gesamtwerte wurden zudem anhand selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichprobenpreisvergleiche gegenüber bekannten Verpackungsgrößen und Einkaufsmustern von Auftragnehmern, sodass die Ergebnisse nicht von einer einzigen Annahme abhängen.
Zu den erfassten Eingangsgrößen zählten der Anteil von Reparatur- und Sanierungsarbeiten an der Bautätigkeit, Infrastrukturwartungspipelines, die Verbreitung von Zweikomponentensystemen bei Strukturreparaturen, typische Verbrauchsraten pro Quadratmeter bei Überzügen und Ausbesserungen sowie die Preisentwicklung bei Harzen und Polymeren, die die Formulierungsökonomie beeinflussen kann. Prognosen wurden mittels Szenarioanalyse erstellt, bei der regionale Bauaussichten und Sanierungsintensität gemeinsam angepasst und gegen Expertenerwartungen aus Interviews abgeglichen wurden. Wo lokale Aufteilungen oder Verbrauchsraten fehlten, wurden zunächst Analogien aus benachbarten Ländern angewendet und anschließend anhand von Distributor-Rückmeldungen und Auftragnehmer-Überprüfungen korrigiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit keine Einzelquellenverzerrung die Endwerte bestimmt. Regionale Ergebnisse wurden mit unabhängigen Signalen verglichen, darunter Baureparaturaktivitäten, Handelsbewegungsrichtungen für eng verwandte Materialklassen und der erwartete Technologiemix; Abweichungen wurden vor der Freigabe untersucht.
Anomalien wie plötzliche Volumensprünge, unrealistische regionale Anteile oder Preise, die im Widerspruch zu Mix-Trends stehen, wurden markiert und in einem zweiten Analysten-Durchgang überprüft, gefolgt von gezielten Rückkontakten, wenn Annahmen nicht mit dem Feedback aus der Praxis übereinstimmten. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa starke Rohstoffpreisschwankungen oder regulatorische Änderungen, die Formulierung und Verbreitung beeinflussen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Betonhaftmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Betonhaftmittel stimmen häufig nicht überein, da einige Herausgeber umsatzbasiert arbeiten, während andere Volumina zugrunde legen; zudem unterscheiden sie sich darin, was sie als Haftmittel gegenüber einem breiteren Reparaturchemikalien-Sortiment behandeln. Unterschiede können auch auftreten, wenn dasselbe Jahr mit unterschiedlichen durchschnittlichen Wechselkursen in USD umgerechnet wird oder wenn Preise mithilfe einer allgemeinen Chemieinflation statt einer reparaturspezifischen Preisentwicklung fortgeschrieben werden.
In diesem Markt ist eine durch Aktualisierungszyklen bedingte Lücke verbreitet, da Epoxid- und polymergebundene Preise sich schnell bewegen können und das Wertergebnis sich ändert, wenn das Verhältnis von Epoxid zu zementgebundenen Produkten von den Anwendern unterschiedlich angenommen wird. Wechselkurs-Timing, Mix-Aufteilungen und die Umrechnung von Tonnen in Werte werden im Rahmen der jährlichen Aktualisierung erneut geprüft, was die Schätzung näher an beobachtbare Nachfragesignale hält. Diese Aktualisierungsdisziplin entspricht dem Ansatz, der im Überprüfungszyklus der Mordor Intelligence-Schätzungen angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,79 Mio. Tonnen (2026) | |
| Branchenherausgeber A | 4,62 Milliarden USD (2024) | Verwendet eine wertbasierte Definition mit dem Basisjahr 2024; die Anwendungsliste erscheint breiter gefasst, was angrenzende Reparaturchemikalien einschließen und die Umsatzsummen gegenüber einem auf Haftmittel beschränkten Geltungsbereich erhöhen kann. Die Lücke kann auch unterschiedliches Wechselkurs-Timing und eine vereinfachte Preisentwicklung über Regionen hinweg widerspiegeln. |
| Globaler Herausgeber B | 4,27 Milliarden USD (2024) | Geht von einem USD-Marktwert für 2024 aus und projiziert diesen vorwärts, was zu Abweichungen führen kann, wenn die Preisfortschreibung auf breiten Bauchemikalientrends statt auf Haftmittel-Mix-Verschiebungen und harzgebundenen Bewegungen basiert. Begrenzte Transparenz darüber, wie die Volumen-zu-Wert-Umrechnung und der regionale Mix validiert wurden, kann die Unterschiede gegenüber einem tonnenbasierten Aufbau vergrößern. |
Der Vergleich zeigt vor allem, dass Geltungsbereichsgrenzen, die Wahl des Basisjahres und die Häufigkeit, mit der Preis- und Mix-Annahmen aktualisiert werden, die veröffentlichte Zahl wesentlich verändern können. Indem das Modell zunächst an Reparaturaktivitäten und Verbrauchsraten ausgerichtet und anschließend mit der Preislogik abgeglichen wird, bleibt das Ergebnis auf wenige wiederholbare Eingangsgrößen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Betonhaftmittel?
Der Markt für Betonhaftmittel hat einen Umfang von 5,79 Millionen Tonnen im Jahr 2026 und soll bis 2031 einen Umfang von 7,61 Millionen Tonnen erreichen, was einer CAGR von 5,62 % entspricht.
Welche Region führt die Nachfrage nach Betonhaftmitteln an?
Der asiatisch-pazifische Raum hält 2025 einen Anteil von 46,55 % am globalen Volumen und ist mit einer CAGR von 6,12 % bis 2031 auch die am schnellsten wachsende Region.
Wie wirkt sich die Rohstoffpreisvolatilität auf den Markt aus?
Preisschwankungen bei Epoxid und Latex, wie z. B. Latex bei 1.654 USD pro Tonne im Jahr 2024, schmälern die Auftragnehmermargen und können Projekte verzögern, was die prognostizierte CAGR um schätzungsweise 1,4 Prozentpunkte verringert.
Welche Rolle spielen Vorschriften bei der Produktentwicklung?
VOC-Obergrenzen, insbesondere in Kalifornien, drängen Lieferanten zu wasserbasiertem Latex und lösungsmittelarmen Epoxiden und beschleunigen F&E-Investitionen in umweltfreundlichere Chemien, die dennoch anspruchsvolle Haftungskriterien erfüllen.
Wie konsolidiert ist die Lieferantenlandschaft?
Nach den jüngsten Übernahmen durch Saint-Gobain und Sika kontrollieren die fünf größten Unternehmen knapp unter 60 % der Lieferungen, was auf eine mäßige Konsolidierung hindeutet, aber regionalen Spezialisten Raum zum Gedeihen lässt.