
Marktgröße und Marktanteil für gummigebundene Schleifmittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.33 Milliarden US-Dollar |
| Marktgröße (2031) | 1.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
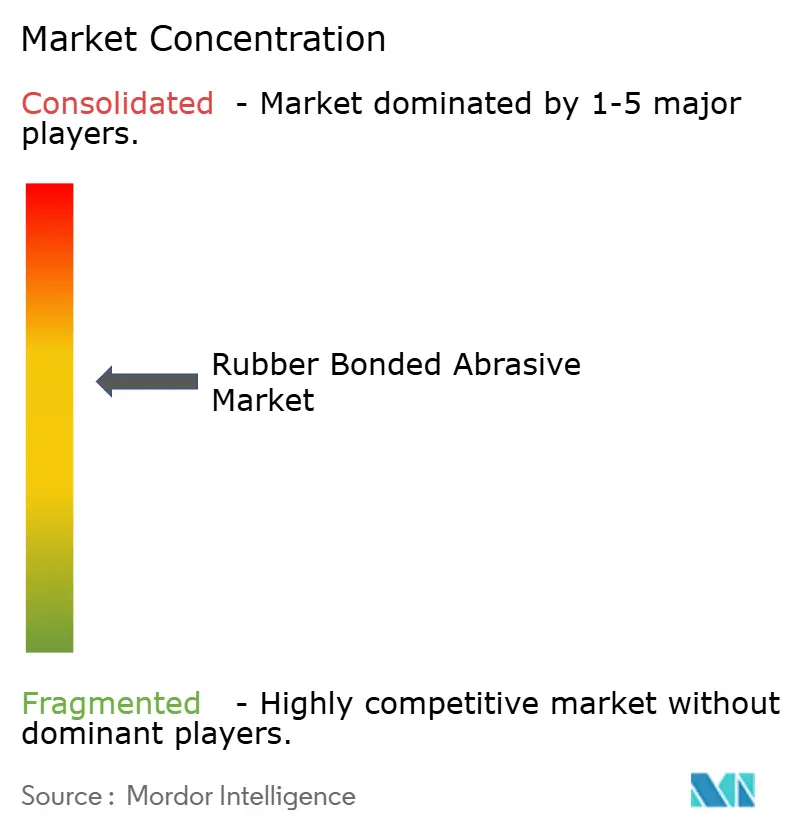
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gummigebundene Schleifmittel durch Mordor Intelligence
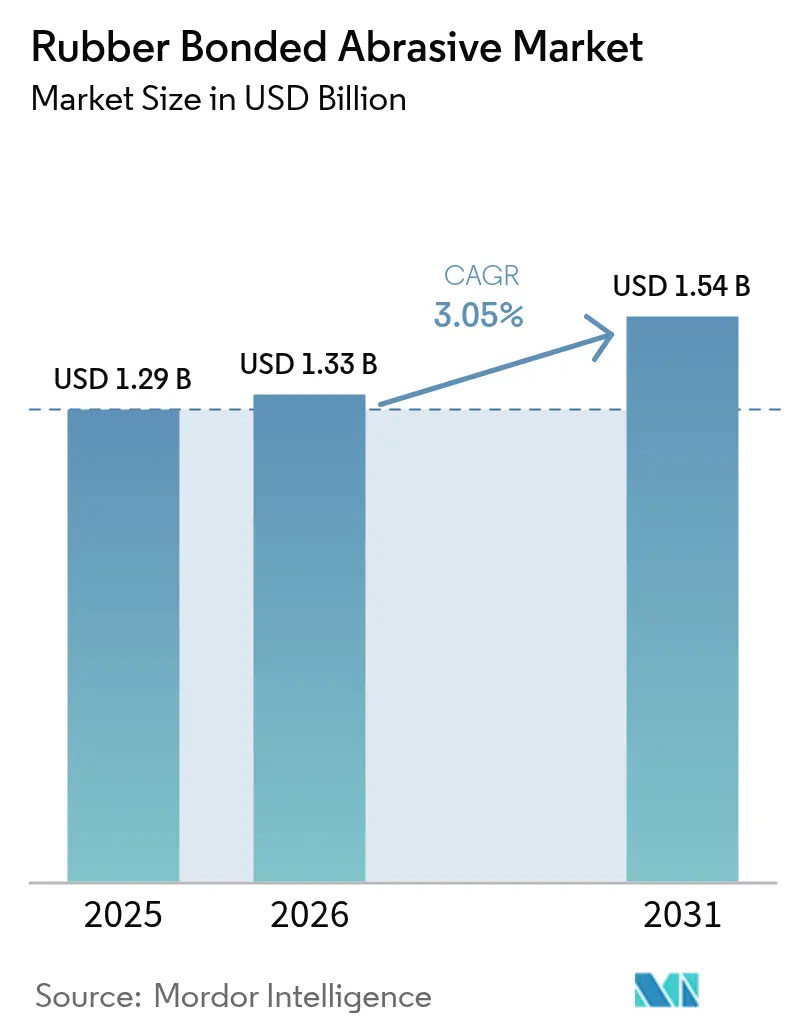
Die Marktgröße für gummigebundene Schleifmittel wird voraussichtlich von 1,29 Milliarden USD im Jahr 2025 auf 1,33 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,05 % im Zeitraum 2026–2031 einen Wert von 1,54 Milliarden USD erreichen. Die moderate Expansion signalisiert eine Verlagerung von volumengetriebenem Bedarf hin zu wertschöpfenden Hochpräzisionsanwendungen, da Hersteller der Schwingungskontrolle und Oberflächenintegrität Vorrang einräumen. Scheiben bleiben das Arbeitspferd bei der Schwerzerspanung, während Stifte und Stäbe in Elektronik- und medizinischen Endbearbeitungslinien Marktanteile gewinnen. Spezielle Gummimischungen mit emissionsarmen chemischen Eigenschaften (niedrige Gehalte an flüchtigen organischen Verbindungen, VOC) werden als Reaktion auf verschärfte Umweltvorschriften hochgefahren. Der asiatisch-pazifische Raum behält seine Doppelrolle als größter Verbraucher und am schnellsten wachsende Region und wird durch anhaltende Industrialisierung und die Ausbreitung von Präzisionsfertigungskapazitäten gestützt. Die Wettbewerbsdynamik deutet auf eine moderate Konsolidierung hin, doch regionale Akteure finden Spielraum zur Expansion, indem sie Versorgungskettenstabilität und maßgeschneiderte Formulierungen anbieten.
Wesentliche Erkenntnisse des Berichts
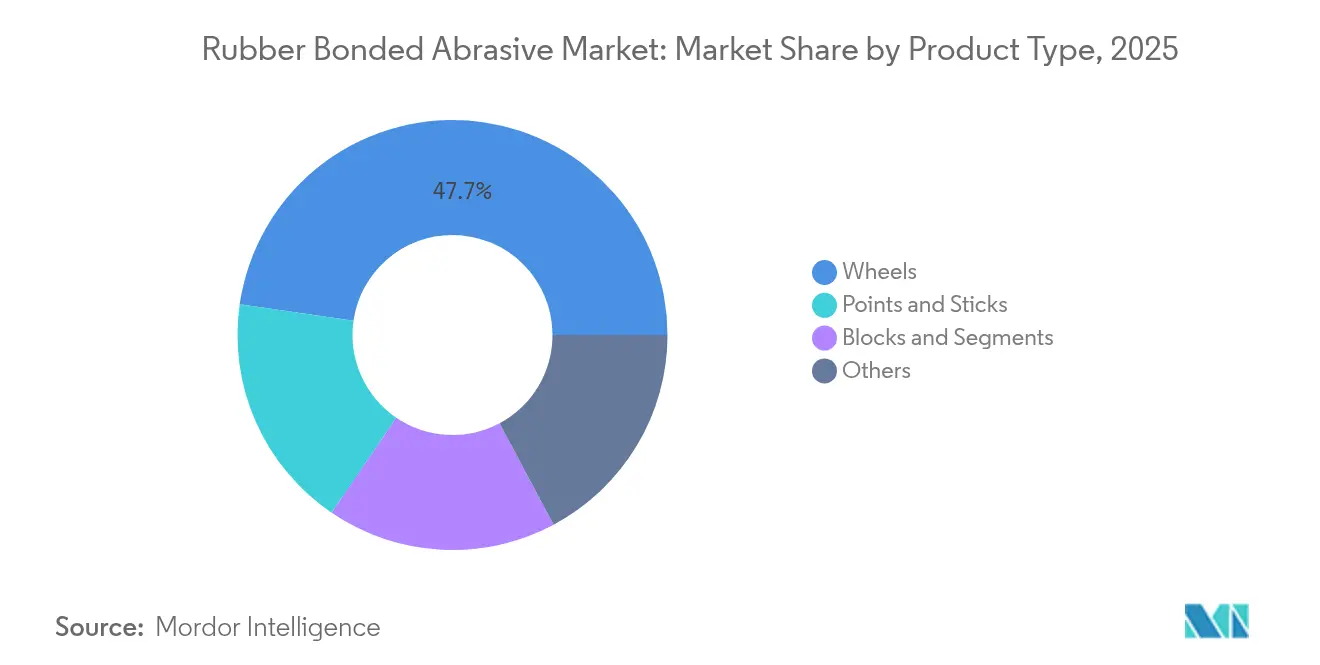
- Nach Produkttyp führten Scheiben mit einem Marktanteil von 47,72 % am Markt für gummigebundene Schleifmittel im Jahr 2025, während Stifte und Stäbe die höchste prognostizierte CAGR von 3,92 % bis 2031 verzeichneten.
- Nach Gummityp hielt Naturkautschuk einen Anteil von 44,10 %, während andere Spezialkautschuke voraussichtlich bis 2031 mit einer CAGR von 4,01 % expandieren.
- Nach Anwendung entfiel auf das Antriebsstrangsegment im Jahr 2025 ein Anteil von 28,35 % an der Marktgröße für gummigebundene Schleifmittel; andere Anwendungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,22 % wachsen.
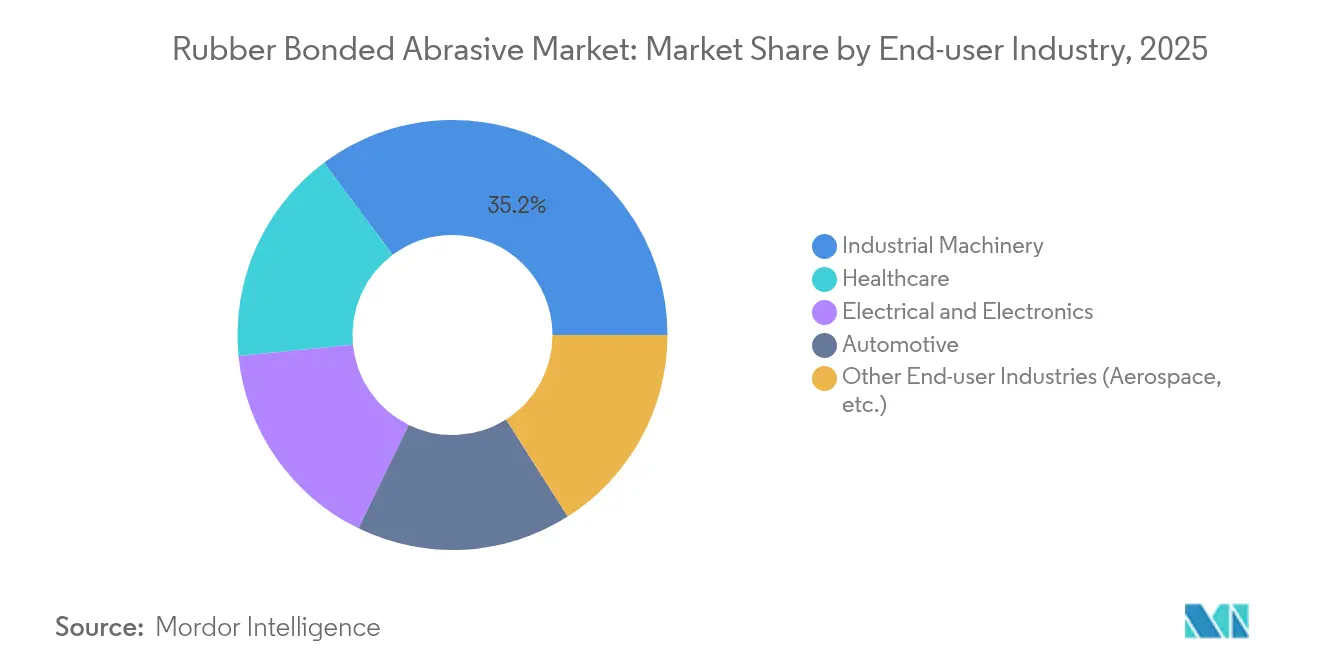
- Nach Endverbrauchern dominierte Industriemaschinen mit einem Anteil von 35,20 % im Jahr 2025, während das Gesundheitswesen bis 2031 mit einer CAGR von 4,11 % voranschreitet.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 39,25 % am globalen Markt für gummigebundene Schleifmittel und soll bis 2031 mit einer CAGR von 4,02 % zulegen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Metall- und Stahlbearbeitung | +0.8% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der OEM-Produktionskapazitäten in der Automobilindustrie | +0.6% | Global, angeführt von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Prozessautomatisierung und CNC-Integration zur Steigerung der Produktivität | +0.5% | Nordamerika und Europa, Ausdehnung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rasche Akzeptanz bei der Nachbearbeitung von 3D-gedruckten Metallen | +0.4% | Nordamerika und Europa, Frühadoption in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Elektronik- und Halbleiterfertigung | +0.3% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Metall- und Stahlbearbeitung
Kapazitätserweiterungen in der Stahlproduktion für Infrastruktur und Schiffbau verstärken den Bedarf an kompatiblen Schleifwerkzeugen zur Vermeidung thermischer Verformung. Gummigebundene Scheiben widerstehen dem hohen Druck beim Plattenschleifen, bei dem Varianten mit Keramikbindung brechen können. Synthetisch verbesserte Verbundwerkstoffe verlängern nun die Standzeit der Scheiben und schaffen ein Gleichgewicht zwischen Produktivität und Kostenkontrolle. Die Lokalisierung der Fertigung in Nordamerika und Europa eröffnet neue Nachfragesegmente, da Käufer Alternativen zu importierten Schleifkörnern suchen. Automatisierte Schleiflinien bevorzugen gummigebundene Ausführungen, weil ihr vorhersehbarer Verschleiß längere unbemannte Laufzeiten unterstützt [1]US-Internationale Handelskommission, "Schleifprodukte: Überprüfung der globalen Lieferkette," usitc.gov.
Ausbau der OEM-Produktionskapazitäten in der Automobilindustrie
Globale Automobilhersteller erweitern ihre Werke, um Elektrofahrzeugprogramme zu bedienen, die eine präzise Endbearbeitung von Antriebsstrang- und Batteriegehäusen erfordern. Feinkörnige gummigebundene Scheiben liefern Spiegelfinishs ohne oberflächliche Schäden an Stahl- und Aluminiumkomponenten. Investitionsankündigungen in Europa und den Vereinigten Staaten deuten auf langfristige Upgrades der Schleifinfrastruktur hin. Die Tendenz des Segments zu Leichtbauwerkstoffen stärkt die Verbreitung gummigebundener Produkte, da dieselbe Scheibe mit geringfügigen Parameteränderungen von Stahl auf Verbundwerkstoffe umgestellt werden kann.
Prozessautomatisierung und CNC-Integration zur Steigerung der Produktivität
Computerized Numerical Control (CNC)-Schleifmaschinen mit prozessintegrierter Konditionierung sind auf Scheiben angewiesen, die über lange unbemannte Zyklen hinweg vorhersehbar verschleißen. Gummigebundene Schleifmittel erfüllen diesen Bedarf und werden nun mit Sensoren kombiniert, die Leistungsdaten in betriebliche Analyseplattformen einspeisen. Da sich Industrie 4.0 weiter verbreitet, ermöglichen smarte Scheiben eine vorausschauende Wartungsplanung, die Ausfallzeiten reduziert. Die Synergie zwischen konsistentem Scheibenverhalten und KI-gesteuerter Optimierung festigt die Nutzung gummigebundener Produkte in modernen Bearbeitungszentren.
Rasche Akzeptanz bei der Nachbearbeitung von 3D-gedruckten Metallen
Die additive Fertigung von Luft- und Raumfahrt- sowie Medizinteilen erzeugt komplexe Geometrien, die herkömmliche Scheiben nicht erreichen können. Gummigebundene Stifte und Stäbe passen sich inneren Kanälen an, ohne empfindliche Gitterstrukturen zu beschädigen. Neue Systeme zur magnetischen Schleifbearbeitung integrieren gummigebundene Medien, um niedrige Ra-Oberflächen auf Titan und Inconel zu erzielen. Wenn automatisierte Nachbearbeitungszellen skalieren, ist die Nachfrage nach spezialisierten gummigebundenen Formulierungen für 3D-gedruckte Legierungen zum Anstieg bestimmt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltvorschriften zu Kautschuk und VOC-Emissionen | -0.4% | Global, mit strengster Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohstoffen | -0.3% | Global, mit den größten Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Superabrasiven beim Präzisionsschleifen | -0.2% | Nordamerika und EU, Ausdehnung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltvorschriften zu Kautschuk und VOC-Emissionen
Geplante US-amerikanische MACT-Standards (Maximum Achievable Control Technology) und strengere REACH-Vorschriften (Registration, Evaluation, Authorization and Restriction of Chemicals) der Europäischen Union erhöhen die Compliance-Kosten für Kautschukhersteller. Hersteller formulieren mit emissionsarmen Vernetzungsmitteln um und investieren in thermische Oxidatoren, um gefährliche Luftschadstoffe zu erfassen. Kleinere Produzenten könnten mit der Kapitallast zu kämpfen haben, was die Konsolidierung beschleunigt. F&E-Pipelines priorisieren nun biobasierte Alternativen, die die Elastizität erhalten und gleichzeitig die Emissionen reduzieren, und positionieren Erstanwender für künftiges Wachstum [2]Umweltschutzbehörde, "Nationale Emissionsstandards für gefährliche Luftschadstoffe: Änderungen zur Kautschukverarbeitung," epa.gov.
Preisvolatilität bei Rohstoffen
Naturkautschukpreise schwanken stark aufgrund von Wetterbedingungen, Krankheiten und Währungsschwankungen in Thailand, Indonesien und Malaysia. Synthetische Substitute spiegeln Ölpreisbewegungen wider und begrenzen Absicherungsstrategien. Versorgungsschocks von 20–30 % innerhalb eines Quartals komprimieren die Margen und erschweren die Vertragspreisgestaltung. Pilotprogramme zum Anbau einheimischer Kautschukkulturen in den Vereinigten Staaten befinden sich noch in einem frühen Stadium und können das globale Versorgungsrisiko noch nicht ausgleichen, was die Inputkosten mittelfristig unvorhersehbar hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Scheiben dominieren, während Stifte beschleunigenScheiben repräsentierten 47,72 % der Marktgröße für gummigebundene Schleifmittel im Jahr 2025 und spiegeln ihre Unverzichtbarkeit beim hochvolumigen Schwerzerspanen wider. Ihre breite Kontaktfläche unterstützt eine schnelle Materialabnahme an Kurbelwellen und Stahlplatten. Stifte und Stäbe sind zwar volumenmäßig kleiner, steigen jedoch mit einer CAGR von 3,92 % an, da Elektronik- und Medizinbetriebe punktgenaue Präzision bei der Endbearbeitung empfindlicher Teile benötigen. Blöcke und Segmente dienen Nischenanwendungen wie dem Schleifen von Turbinenschaufelfüßen, wo geometrische Flexibilität entscheidend ist.
Die CNC-Einführung stärkt die Nachfrage nach formstabilen Stiften, die Toleranzen über verlängerte Zyklen hinweg einhalten. Hybride Scheibendesigns, die Segmentanpassungsfähigkeit in einen Scheibenkörper integrieren, entstehen und bieten Betrieben die Produktivität von Scheiben und die Präzision von Stiften ohne Werkzeugwechsel.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Gummityp:
Naturkautschuk führt, Spezialverbindungen gewinnenNaturkautschuk hielt 2025 einen Anteil von 44,10 % am globalen Marktanteil für gummigebundene Schleifmittel aufgrund seiner Elastizität und Schwingungsdämpfung beim Schwerschleifen. Spezialkautschuke wie Silikon, Nitril-Butadien-Kautschuk (NBR) und Neopren werden voraussichtlich eine CAGR von 4,01 % verzeichnen, angetrieben durch erhöhte Temperaturbeständigkeit und chemische Stabilität. NBR eignet sich hervorragend dort, wo Ölbeständigkeit entscheidend ist, insbesondere in Antriebsstrang-Schleiflinien, während Neopren in maritimen Umgebungen eingesetzt wird.
Nachhaltigkeitsdruck lenkt die Forschung und Entwicklung (F&E) auf biobasierte Synthesen, die die Leistung von Naturkautschuk nachbilden, aber das Versorgungsrisiko mindern. Durch Nanoröhren verstärkte Kautschukverbundwerkstoffe versprechen eine höhere thermische Leitfähigkeit und ermöglichen höhere Umfangsgeschwindigkeiten ohne Scheibendegradation.
Nach Anwendung:
Antriebsstrang im Kern, aber Diversifizierung erkennbarDer Antriebsstrang dominierte mit einem Anteil von 28,35 % an der Marktgröße für gummigebundene Schleifmittel im Jahr 2025, da das Schleifen von Kurbelwellen und Nockenwellen auf konforme Scheiben angewiesen ist, um Eigenspannungen zu vermeiden. Andere Anwendungen, hauptsächlich Schneid- und Formwerkzeuge, expandieren mit einer CAGR von 4,22 % auf der Grundlage der Nachbearbeitungsanforderungen des 3D-Drucks. Zahnräder und Lager bleiben stabil, wobei Geräuschreduzierungsziele eine feinere Körnung vorantreiben. Turbinenkomponenten erzielen Premiumpreise aufgrund strenger Endbearbeitungstoleranzen.
Die Elektrifizierung definiert das Antriebsstrangschleifen neu und verlagert den Fokus auf leichte Aluminiumgehäuse und Motorlaminate aus Verbundwerkstoffen. Gummigebundene Scheiben, die vielseitig genug sind, um ohne Umrüstung zwischen Stahl- und Nichteisensubstraten zu wechseln, werden zunehmend zu OEM-Standards.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für gummigebundene Schleifmittel
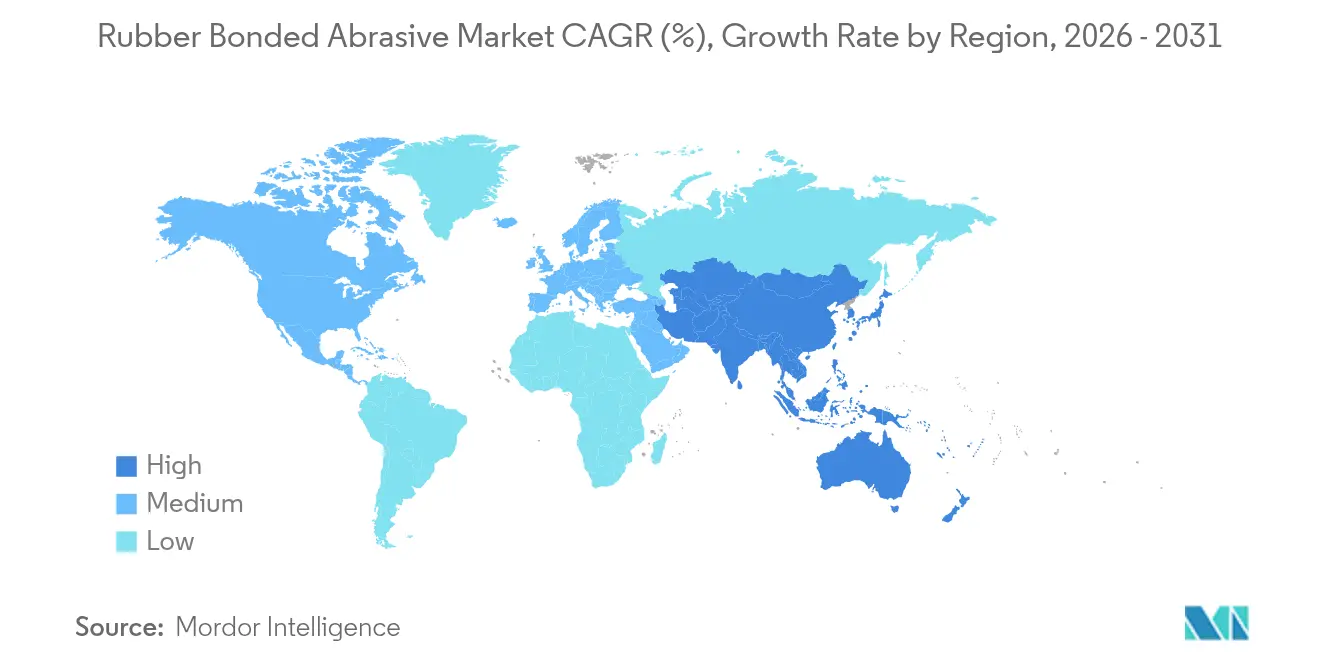
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 39,25 % am globalen Markt für gummigebundene Schleifmittel und ist auf Kurs für ein CAGR von 4,02 % bis 2031. Chinas umfangreiche Automobil-, Elektronik- und Maschinenbausektoren bilden die Nachfragebasis, während nationale Programme zur Förderung hochwertiger Fertigung die Standards für Präzisionsschleifen anheben. Japans fortschrittliche Elektronikindustrie erfordert Scheiben mit hoher Reinheit, und Südkoreas Halbleiterboom steigert den Verbrauch im Bereich Ultrapräzisionspunktschleifen.
Markt für gummigebundene Schleifmittel in Nordamerika und Europa
Nordamerika erlebt einen Aufschwung, da Reshoring-Maßnahmen und Verteidigungsinvestitionen die Einführung von Spezialscheiben vorantreiben, die zur Bearbeitung fortschrittlicher Legierungen geeignet sind. Die Vereinigten Staaten sind besonders aktiv bei der Integration intelligenter Schleifmittellösungen, die Leistungsdaten gummigebundener Scheiben in anlagenweite digitale Zwillinge einbinden. Europa verzeichnet eine stabile Nachfrage, zeichnet sich jedoch durch seine Führungsrolle bei VOC-armen Formulierungen aus, um strengen Umweltvorschriften zu entsprechen.
Markt für gummigebundene Schleifmittel in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika liegen beim Volumen zurück, bieten jedoch Aufwärtspotenzial. Brasiliens Automobilwiederaufbau und Infrastruktur-Megaprojekte am Golf treiben die Beschaffung von Hochleistungsscheiben voran. Technologietransfer von globalen Lieferanten in Verbindung mit ausländischen Direktinvestitionen legt den Grundstein für lokale Veredelungskapazitäten und positioniert diese Regionen für einen schrittweisen Anstieg der Nachfrage nach gummigebundenen Produkten.

Regulatorisches Umfeld
Die Regulierung für gummigebundene Schleifmittel wird in Bezug auf Chemikaliengehalt und Arbeitsplatzsicherheit strenger, wobei die EU und die Vereinigten Staaten die maßgeblichen Compliance-Benchmarks für globale Lieferanten setzen. In Europa ist der Marktzugang für gebundene Schleifmittel eng mit den Stoffkontrollen nach REACH (EG) Nr. 1907/2006 sowie mit Produktsicherheitsnormen wie EN 12413:2019 für gebundene Schleifmittel verknüpft. Diese Anforderungen legen unter anderem Kennzeichnungsangaben (einschließlich maximaler Betriebsgeschwindigkeit und Abmessungen) und Informationen zur sicheren Verwendung fest und verstärken den Wandel hin zu VOC-armen Gummichemikalien und einer verbesserten Rückverfolgbarkeit von Stoffen entlang der Lieferkette.
In den Vereinigten Staaten wird die Sicherheit und Nutzung von Schleifscheiben in erster Linie durch die OSHA geregelt, insbesondere durch 29 CFR 1910.215 (Abrasive Wheel Machinery). Dies wird üblicherweise mit den ANSI B7.1-Praktiken für Schutzvorrichtungen und sicheren Betrieb abgestimmt, während die Expositionskontrollen im Zusammenhang mit dem Schleifen an OSHA 29 CFR 1910.94 (Belüftung) und 29 CFR 1910.134 (Atemschutzprogramme) anknüpfen. Zusammen prägen diese Vorschriften das Design und die Kennzeichnung von Schleifscheiben, beeinflussen aber auch die Betriebsabläufe der Endnutzer und die Investitionen auf Werksebene in Staubabsaugung und Arbeitsschutz, was sich auf Kaufentscheidungen für konforme Schleifscheiben und dokumentierte Formulierungen auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für gummigebundene Schleifmittel beginnt vorgelagert mit Rohstoffen, hauptsächlich Schleifkörnern (wie Aluminiumoxid und Siliciumcarbid), Gummibindemitteln (Natur- und Synthesekautschuk) sowie Härtungssystemen und Additiven (wie Schwefel und Verarbeitungshilfsmitteln). Die Herstellung umfasst typischerweise das kontrollierte Mischen und Kneten von Körnern und Gummimischungen, das Formen zu Scheiben, Spitzen, Stäben oder Segmenten, gefolgt von Härtung oder Vulkanisation (üblicherweise im Bereich von 150-275 °C genannt) und nachgelagerten Fertigungsschritten wie Auswuchten, Prüfung und Verpackung. Compliance-getriebene Formulierungsarbeit, einschließlich VOC-armer Härtungsmittel und Prüfung auf eingeschränkte Stoffe, läuft zunehmend parallel zur Verfahrenstechnik als zentraler Bestandteil der Produktion.
Nachgelagert verläuft der Vertrieb über direkte OEM-Belieferung (Automobil, Industriemaschinen, Elektronik und Fertigungslinien für Medizinprodukte), Industriedistributoren und anwendungstechnische Kanäle, die Unterstützung im Schleifprozess bieten. Die Wertschöpfung steigt tendenziell dort, wo Lieferanten Anwendungsabstimmung für CNC- und Automatisierungsumgebungen, dokumentierte Konformität mit EN- und ANSI-Anforderungen sowie stabile Lieferprogramme wie herstellergesteuerte Bestände für große industrielle Abnehmer anbieten. Zu den genannten wichtigen Marktteilnehmern zählen Saint-Gobain, 3M, Tyrolit, CUMI und PFERD, während das angebotsseitige Risiko sich auf die Preisvolatilität bei Gummirohstoffen und auf Engpässe bei qualifizierten Herstellern bestimmter Hochleistungs-Schleifkornarchitekturen konzentriert.
Wettbewerbslandschaft
Der Markt für gummigebundene Schleifmittel ist mäßig konsolidiert mit der Präsenz wichtiger Akteure, darunter Saint-Gobain, 3M, Tyrolit – Schleifmittelwerke Swarovski AG & Co KG, CUMI. und PFERD INC. Saint-Gobain, 3M und CUMI nutzen breite Portfolios, proprietäre Verbindungen und globale Logistik, um Marktanteile zu verteidigen. Die F&E-Ausgaben konzentrieren sich auf emissionsarme Bindemittel und Scheiben, die mit automatisierten Abrichtsystemen kompatibel sind. Partnerschaften zwischen Scheibenlieferanten und Schleifmaschinenbauern entstehen, um schlüsselfertige Leistungsgarantien anzubieten. Regionale Produzenten nutzen Lieferkettenunterbrechungen, indem sie kürzere Vorlaufzeiten und lokalen technischen Support anbieten. In Nordamerika und Europa bevorzugen Kunden Lieferanten, die Rohstofftransparenz und regulatorische Compliance gewährleisten können.
Branchenführer im Bereich gummigebundene Schleifmittel
3M
PFERD INC.
CUMI.
Tyrolit – Schleifmittelwerke Swarovski AG & Co KG
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gummigeb undene Schleifmittel
- 3M
- ABRASIVOS MANHATTAN S.A.
- Atto Abrasive Ltd.
- Buehler
- Buffalo Abrasives, Inc.
- CUMI.
- KINIK COMPANY
- Klingspor Abrasives, Inc.
- Marrose Abrasives
- Osborn
- Pacer Industries Inc.
- PFERD INC.
- Saint-Gobain
- Schwarzhaupt GmbH & Co. KG
- Tyrolit – Schleifmittelwerke Swarovski AG & Co KG
Lesen Sie die Analyse der gummigebundene Schleifmittel-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorischer Druck und Expositionskontrollen auf Werksebene schaffen Raum für differenzierte emissionsarme und compliance-orientierte Gummibindungssysteme, insbesondere für Lieferanten, die den Stoffstatus gemäß EU-REACH dokumentieren und Endnutzer unterstützen können, die im Rahmen von OSHA-Belüftungs- und Atemschutzprogrammen arbeiten. Der Übergang zu strengeren EU-REACH-Anforderungen im März 2025 im Kontext des Berichts unterstreicht die unmittelbare Notwendigkeit von Neuformulierungen und Lieferkettenerklärungen, was mit dem im Überblick hervorgehobenen Marktwandel hin zu VOC-armen Gummichemikalien übereinstimmt. Diese Kombination unterstützt die Nachfrage nach Produkten, die auf rückverfolgbare Chemikalien, gleichbleibendes Verschleißverhalten für unbemannte CNC-Zyklen und validierte Leistung bei hochpräzisen Endbearbeitungen ausgerichtet sind, bei denen die Oberflächenintegrität entscheidend ist.
Kapazitätserweiterungen und Lokalisierungsinitiativen bieten ebenfalls eine zweite Chancenlinie, insbesondere für Lieferanten, die ihre Produktionsstandorte an die wichtigsten Verbraucherregionen und OEM-Beschaffungserwartungen anpassen. Die Aufnahme der kommerziellen Produktion durch CUMI in seiner Anlage in Hosur im März 2026 und die Verdopplung der jährlichen Kapazität für Trenn- und Schleifscheiben (von 45 Millionen auf 90 Millionen Einheiten) ist ein konkretes Signal für Investitionen zur Skalierung der Produktion gebundener Schleifmittel für industrielle und automobile Bedarfszentren. Zusätzlich unterstützt der im Bericht genannte Nachfragezug aus präzisen Anwendungen, einschließlich Elektronik und medizinischer Endbearbeitung (wo Spitzen und Stäbe der am schnellsten wachsende Produkttyp sind), Chancen für spezialisierte gummigebundene Formulierungen und Geometrien, die zu automatisierten Schleifzellen und additiv gefertigten Metall-Nachbearbeitungsabläufen passen.
Recent Industry Developments in Markt für gummigeb undene Schleifmittel
- März 2026: Carborundum Universal Limited (CUMI) nahm die kommerzielle Produktion in seiner Anlage in Hosur auf und verdoppelte damit seine jährliche Kapazität für Trenn- und Schleifscheiben von 45 Millionen auf 90 Millionen Einheiten. Die zusätzliche Kapazität unterstützt kürzere Lieferzeiten und eine breitere Produktverfügbarkeit für Nutzer gummigebundener Schleifmittel im Automobil- und Industrieschleifbereich. Die höhere Skalierung stärkt zudem die Fähigkeit von CUMI, große OEM-Programme zu bedienen, die gleichbleibende Qualität und zuverlässige Nachlieferung erfordern.
- März 2025: Die Europäische Union verabschiedete eine neue REACH-Verordnung, die strengere Sicherheits- und Umweltanforderungen für gummigebundene Schleifmittel und damit verbundene Industrieprodukte festlegt. Die Änderung erhöht die Compliance- und Dokumentationsanforderungen für Hersteller und Importeure, die nach Europa verkaufen. Sie beschleunigt außerdem die Neuformulierung hin zu emissionsärmeren und in Bezug auf eingeschränkte Stoffe konformen Gummibindungschemikalien.
- Mai 2024: Sak Abrasives Inc., eine hundertprozentige Tochtergesellschaft von Sak Industries Private Ltd., gab die Übernahme von Jowitt & Rodgers Co. bekannt, einem Hersteller von maßgeschneiderten gebundenen Schleifmitteln. Der Deal erweiterte Saks Zugang zu technisch entwickelten gebundenen Schleifmittelkompetenzen und anwendungsspezifischem Know-how. Er erweiterte zudem das kombinierte Angebot für Kunden, die maßgeschneiderte Scheiben- und Komponentendesigns für spezialisierte Schleif- und Endbearbeitungsprozesse benötigen.


Markt für gummigeb undene Schleifmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als der Umsatz, der mit gummigebundenen Schleifmittelprodukten für Schleifen, Polieren, Entgraten und Präzisionsendbearbeitung in industriellen und OEM-Umgebungen erzielt wird, erfasst an dem Punkt, an dem das Schleifmittelprodukt in den Markt verkauft wird.
Umfangsausschlüsse: Wir schließen Ersatzteil-Werkzeugmaschinen, nicht-gummigebundene Formate (wie keramisch gebunden oder kunstharzgebunden) und Dienstleistungsarbeiten im Zusammenhang mit Endbearbeitungsvorgängen aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Scheiben
- Stifte und Stäbe
- Blöcke und Segmente
- Sonstige
- Nach Gummityp
- Naturkautschuk
- Nitril (NBR)
- Neopren
- Andere Kautschuktypen (Silikon usw.)
- Nach Anwendung
- Antriebsstrang
- Zahnräder
- Lager
- Turbinen
- Sonstige Anwendungen (Schneid- und Formwerkzeuge usw.)
- Nach Endverbrauchsbranche
- Industriemaschinen
- Automobil
- Elektrotechnik und Elektronik
- Gesundheitswesen
- Sonstige Endverbrauchsbranchen (Luft- und Raumfahrt usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- NORDISCHE Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Festlegung der Abgrenzung rund um gummigebundene Produkte und der Kartierung, wo Nachfrage entsteht, hauptsächlich in der Metallbearbeitung und der Präzisionsteilefertigung. Um die Annahmen fundiert zu halten, nutzten wir öffentliche Quellen wie USGS-Mineral- und Fertigungsstatistiken, UN-Comtrade-Handelsströme für schleifmittelbezogene Codes, IEA-Industrieproduktionsindikatoren, makroökonomische Reihen der Weltbank sowie Normen und technische Hinweise von Gremien wie ISO und OSHA, soweit relevant.
Wir prüften auch Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Anbietern von Schleifmitteln und industriellen Werkzeugen, um Produktmix, regionale Exposition und Preisentwicklung zu verstehen. Patentdatenbanken wurden geprüft, um zu erkennen, wo neue Gummibindungsformulierungen und emissionsarme Verbindungen auftauchen, was uns half einzuschätzen, welcher Nachfrageanteil zu höherwertigen Qualitäten wandert. Diese Sekundärquellen sind nicht erschöpfend, und wir stützten uns auf zusätzliche öffentliche Referenzen zur Gegenprüfung, Klärung und Datenaufbereitung.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie gummigebundene Schleifscheiben, -spitzen und -segmente bepreist und beschafft werden und wie sich die Nachfrage mit OEM-Produktion und Wartungszyklen verändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren und industriellen Endnutzern in APAC, EMEA und Amerika, damit Lücken aus den Sekundärerkenntnissen geschlossen und die endgültigen Annahmen vor Abschluss bestätigt werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 50 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 42 % | EMEA: 30 % |
| Kleinere Anbieter: 15 % | Manager: 43 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem die industrielle Produktion und die Metallbearbeitungsaktivität nach Region in einen Nachfragepool für den Verbrauch gebundener Schleifmittel übersetzt wurden, der dann auf den Anteil eingegrenzt wurde, der typischerweise von gummigebundenen Formaten bedient wird. Nachdem der gesamte Nachfragepool gebildet war, prüften wir ihn durch selektive Bottom-up-Kontrollen mithilfe von stichprobenartigen Preisbändern und Versandmengen von Herstellern und Vertriebskanälen, was half, eine Unterabdeckung dort auszugleichen, wo die Offenlegung dünn ist.
Zu den wichtigen Einflussgrößen, die das Modell bewegten, gehörten Produktionstrends bei Automobilen und Industriemaschinen, die Kapazitätsauslastung in der allgemeinen Fertigung, die Handelsintensität von Schleifmittelprodukten, die Mixverschiebung zwischen Scheiben sowie Spitzen und Stäben und die Entwicklung des durchschnittlichen Verkaufspreises im Zusammenhang mit Gummi-Inputs und Upgrades auf Leistungsklassen. Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine einfache Regressionsbetrachtung zur Industrieproduktion und Fahrzeugproduktion, sowie anschließende Verfeinerung basierend auf den Angaben der Befragten zu erwarteten Preisanpassungen und Kundenkaufverhalten. Wo eine Bottom-up-Näherung kleinere lokale Lieferanten nicht abdecken konnte, wurde die Lücke durch Handelsspannenlogik und regionale Verbrauchsquoten geschlossen, die mit Distributoren erneut überprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie regionaler Fertigungsindizes, Import- und Exporttrends sowie Lieferantenkommentaren zu Volumen und Preisgestaltung überprüft. Wenn ein Land oder eine Produktlinie einen ungewöhnlichen Sprung zeigte, überprüften wir die Annahmen erneut und kontaktierten bei Bedarf erneut Experten, um zu bestätigen, ob es sich um eine reale Verschiebung oder einen zeitlichen Effekt handelte.
Vor der Fertigstellung durchläuft das Modell eine mehrstufige interne Überprüfung, damit Eingangsreihen, Währungsumrechnungen und Berechnungsverknüpfungen konsistent und nachvollziehbar sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie starke Rohstoffpreisänderungen oder größere Nachfrageschocks in wichtigen Endverbrauchsindustrien. Unmittelbar vor der Auslieferung wird ein letzter Datendurchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten, die dem angegebenen Jahr und der Währungszeitpunktwahl entspricht.
Vergleich der Marktgröße für gummigebundene Schleifmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für gummigebundene Schleifmittel können variieren, selbst wenn das Thema identisch klingt, da die Abgrenzungs- und Zeitpunktentscheidungen nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, was als Gummibindung gezählt wird, wie Preise über Qualitätsklassen hinweg gemittelt werden und ob das gemeldete Jahr mit demselben Währungsumrechnungsfenster übereinstimmt.
In dieser Studie wird die Preisgestaltung anhand einer konsistenten Jahresdurchschnitts-Währungszeitpunktwahl und einer nach Produktmix gewichteten ASP-Logik aktualisiert, und die Gesamtsummen werden anschließend durch Validierungsschleifen mit Distributoren und Endnutzern erneut überprüft, was die Schätzung an das tatsächliche Kaufverhalten anpasst - ein von Mordor Intelligence angewandter, aktualisierungsgetriebener Schritt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,29 Mrd. USD (2025) | |
| Branchenverlag A | 1,27 Mrd. USD (2025) | Bleibt oft näher an einer engen Produktlesart und verwendet möglicherweise eine einfachere Durchschnittspreisannahme, was den Wert bei steigendem Anteil von Leistungsklassen leicht komprimieren kann. |
| Forschungsdistributor B | 1,43 Mrd. USD (2025) | Tendiert dazu, einen höheren Wert für 2025 zu veröffentlichen, der durch eine breitere Kategorieerfassung und eine aggressivere ASP-Entwicklung beeinflusst sein kann, was die Gesamtsummen aufblähen kann, wenn Währungszeitpunkt und Mixprüfungen nicht abgestimmt sind. |
Der Vergleich zeigt, dass der größte Teil der Abweichung durch Randbereiche des Umfangs und die Art und Weise erklärt wird, wie Preise über die Jahre fortgeschrieben werden, und nicht durch die Nachfragerichtung selbst. Indem wir die Eingaben an beobachtbare industrielle Aktivität koppeln und dann Preis- und Mixannahmen durch Rückmeldungen aus den Vertriebskanälen validieren, erhalten wir eine Zahl, die auf klare Schritte zurückverfolgt und bei neuen Daten wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die erwartete Größe des globalen Marktes für gummigebundene Schleifmittel im Jahr 2026?
Die Marktgröße für gummigebundene Schleifmittel wird voraussichtlich 2026 einen Wert von 1,33 Milliarden USD erreichen.
Welche Region führt den Markt für gummigebundene Schleifmittel an und wie schnell wächst er?
Der asiatisch-pazifische Raum führt mit einem Anteil von 39,25 % und soll bis 2031 eine CAGR von 4,02 % erzielen.
Welches Produktsegment expandiert am schnellsten?
Stifte und Stäbe steigen mit einer CAGR von 3,92 %, da die Nachfrage nach Präzisionsendbearbeitung wächst.
Wie beeinflussen Umweltvorschriften die Produktentwicklung?
Hersteller investieren in emissionsarme VOC-Kautschukformulierungen und Emissionskontrollsysteme, um strengeren EPA- und REACH-Standards zu entsprechen.
Welche Endverbrauchsbranche wächst am schnellsten?
Das Gesundheitswesen schreitet mit einer CAGR von 4,11 % voran, angetrieben durch die Nachfrage nach präzisionsgeschliffenen Medizinprodukten.
Seite zuletzt aktualisiert am:



