
Größe und Marktanteil des südamerikanischen Biermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
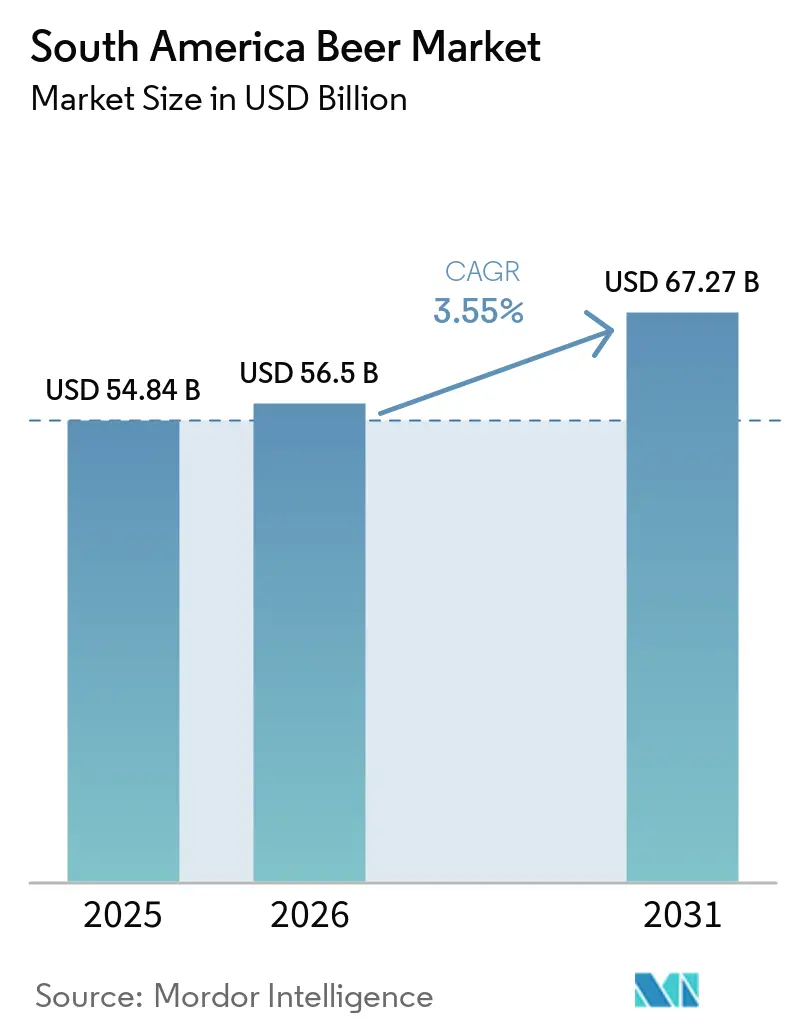
| Marktgröße im Basisjahr (2025) | 54.84 Milliarden US-Dollar |
| Marktgröße (2026) | 56.5 Milliarden US-Dollar |
| Marktgröße (2031) | 67.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.55 % |
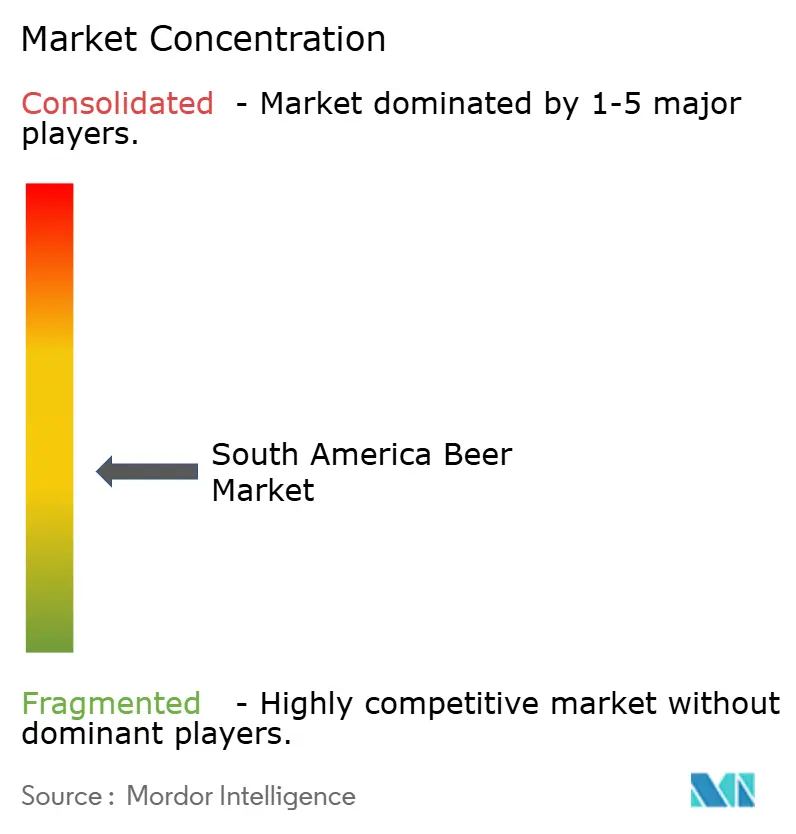
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Biermarkts von Mordor Intelligence
Die Größe des südamerikanischen Biermarkts betrug im Jahr 2025 54,84 Milliarden USD und wird voraussichtlich im Jahr 2026 56,50 Milliarden USD und bis 2031 67,27 Milliarden USD erreichen, mit einer CAGR von 3,55 % über den Prognosezeitraum. Der südamerikanische Biermarkt wird durch das Wachstum der städtischen Bevölkerung, steigende Konsumausgaben und Investitionen großer Brauereien in Mainstream- und Premiumkapazitäten gestützt. Premiumprodukte, alkoholfreie Angebote und digitale Bestellmöglichkeiten geben den Herstellern Wege, den Umsatz zu sichern, wenn die Volumenachfrage uneinheitlich ist. Brasilien bleibt das Wertezentrum der Region, obwohl kaltes Wetter und Druck auf die Haushaltseinkommen die Biervolumina im Jahr 2025 reduzierten. Peru bietet eine schnellere Expansion, unterstützt durch Produkteinführungen und eine stärkere Aktivität im On-Premise-Bereich. Der südamerikanische Biermarkt steht auch unter Druck durch neue Steuern, konkurrierende Alkoholkategorien und eine wachsende Präferenz für Ready-to-Drink-Produkte [1].
Wichtigste Erkenntnisse des Berichts
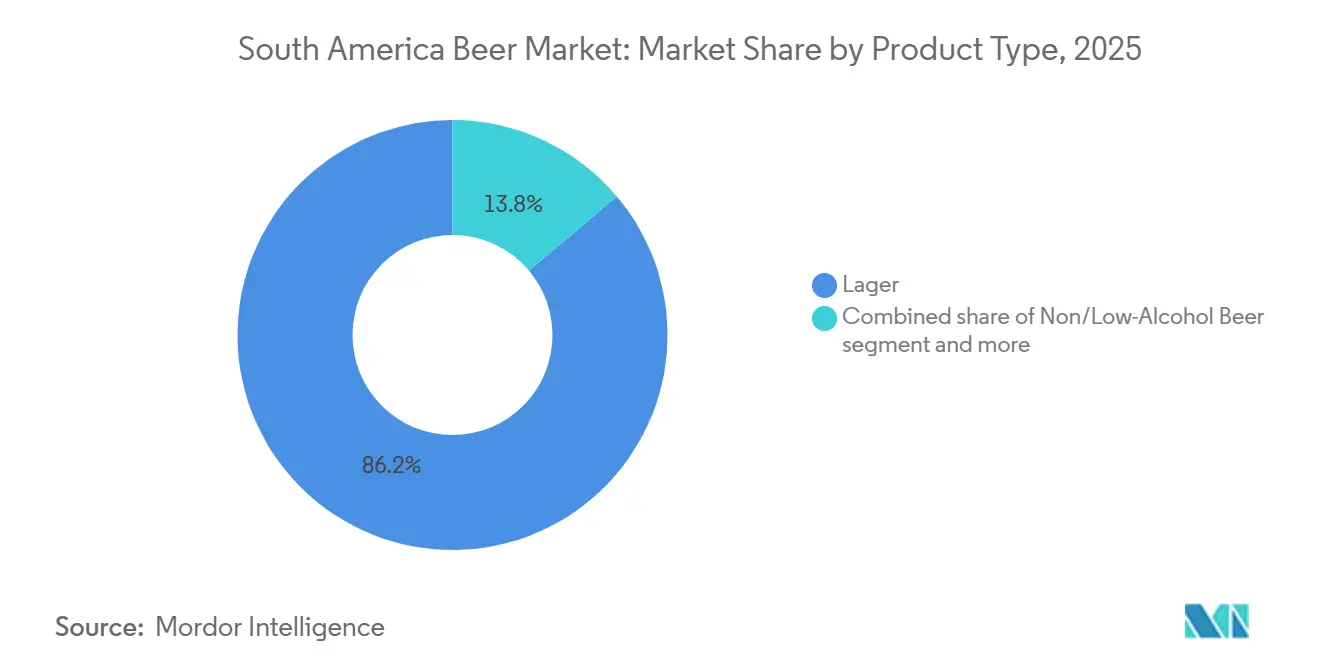
- Nach Produkttyp hielt Lager im Jahr 2025 einen Marktanteil von 86,15 % am südamerikanischen Biermarkt, während alkoholfreies/alkoholarmes Bier bis 2031 voraussichtlich mit einer CAGR von 5,21 % wachsen wird.
- Nach Kategorie hielt der Massenmarkt im Jahr 2025 einen Marktanteil von 78,53 % am südamerikanischen Biermarkt, während das Premiumsegment bis 2031 voraussichtlich mit einer CAGR von 4,73 % wachsen wird.
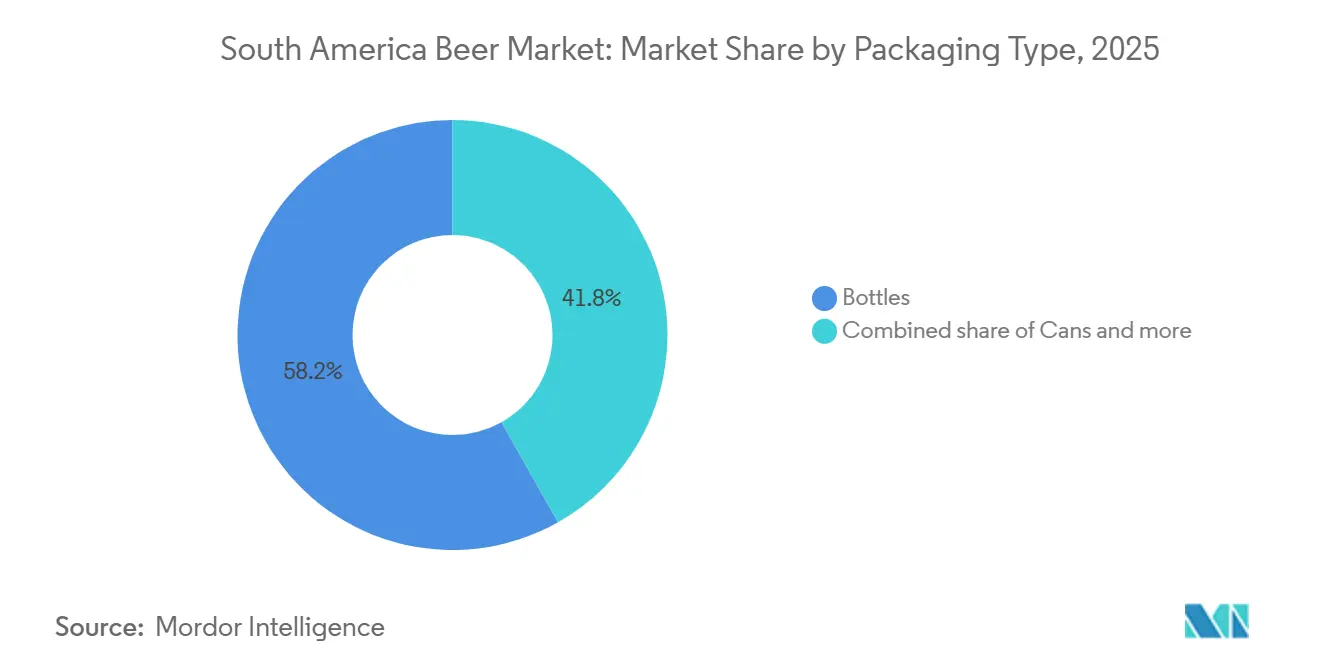
- Nach Verpackungstyp hielten Flaschen im Jahr 2025 einen Anteil von 58,16 %, während Dosen bis 2031 voraussichtlich mit einer CAGR von 3,87 % wachsen werden.
- Nach Vertriebskanal hielt der Off-Trade-Bereich im Jahr 2025 einen Anteil von 56,33 % und wird bis 2031 voraussichtlich mit einer CAGR von 4,05 % wachsen.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 47,06 %, während Peru bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Biermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach erschwinglichen alkoholischen Getränken | +0.7% | Brasilien, Bolivien, Ecuador, Paraguay | Kurzfristig (≤ 2 Jahre) |
| Erweiterung des Premium- und Craft-Bier-Angebots | +0.6% | Brasilien, Chile, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit praktischer Dosenverpackungen | +0.4% | Brasilien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung digitaler Bierlieferung | +0.3% | Brasilien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in lokale Braukapazitäten | +0.5% | Brasilien, Kolumbien, Peru | Langfristig (≥ 4 Jahre) |
| Wachstum in Bars, Restaurants und Nachtleben | +0.4% | Brasilien, Peru, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach erschwinglichen alkoholischen Getränken
Massenmarktbier bleibt für den südamerikanischen Biermarkt bedeutsam, da viele Verbraucher zugängliche Preispunkte und bekannte Marken bevorzugen, die im lokalen Einzelhandel erhältlich sind. Ambev meldete für seine Kernmarken Brahma und Antarctica im Jahr 2025 ein Volumenwachstum im mittleren einstelligen Bereich, obwohl die breitere brasilianische Bierkategorie rückläufig war. Dieses Ergebnis zeigt, dass Wertmarken die Nachfrage in Zeiten geringerer Haushaltseinkommen aufrechterhalten können, da sie routinemäßige gesellschaftliche Anlässe bedienen, ohne einen Wechsel zu teureren Produkten zu erfordern. Bier behält in vielen regionalen Märkten auch einen Erschwinglichkeitsvorteil gegenüber Spirituosen, da die Verbrauchsteuerbehandlung im Allgemeinen niedriger ist, was seine Position schützt, wenn Verbraucher die Ausgaben über Alkoholkategorien hinweg vergleichen. Legalisiertes Online-Glücksspiel in Brasilien könnte mit dem frei verfügbaren Haushaltseinkommen konkurrieren und zusätzlichen Druck über wetterbedingte Volumeneffekte hinaus erzeugen, wodurch die Erholung stärker von den Verbraucherprioritäten abhängt. Diese Bedingungen halten Preisarchitektur, Packungserschwinglichkeit, zuverlässige lokale Verfügbarkeit und klaren Markenwert im Mittelpunkt des südamerikanischen Biermarkts.
Erweiterung des Premium- und Craft-Bier-Angebots
Premiumisierung gibt dem südamerikanischen Biermarkt einen Weg, den Wert pro Hektoliter zu verbessern, selbst wenn die Gesamtvolumina nachlassen, was die Verbindung zwischen Kategorievolumen und Umsatzentwicklung verringert. Ambev meldete im Jahr 2025 ein Volumenwachstum von 17 % in seinem Premiumportfolio, während seine Kernmarken um hohe einstellige Prozentsätze zurückgingen. Das Unternehmen meldete eine normalisierte EBITDA-Marge von 34,9 % für das Brasilien-Biersegment nach einer Ausweitung um 110 Basispunkte, was den Ertragswert eines besseren Produktmixes und die Rolle von Premiummarken bei der Margenunterstützung zeigt. Heineken nahm im Jahr 2026 eine Brauerei im Wert von 2,5 Milliarden BRL in Passos, Brasilien, mit einer anfänglichen Jahreskapazität von 500 Millionen Litern für Reinmalz- und Premiummarken in Betrieb. Bavaria nahm während 2025 auch seine Yumbo-Brauerei in Kolumbien in Betrieb, unterstützt durch Festpreisverträge mit lokalen Landwirten, die dabei helfen, einen wichtigen Produktionseinsatz zu steuern. Diese Maßnahmen zeigen, dass etablierte Hersteller in Premiumkapazitäten, Markenqualität und sicherere Inputs im südamerikanischen Biermarkt investieren.
Wachsende Beliebtheit praktischer Dosenverpackungen
Dosen gewinnen im südamerikanischen Biermarkt eine größere Rolle, da sie tragbar sind, schnell kühlen und über etablierte Aluminiumsammelsysteme recycelt werden können. Brasilien verkaufte im Jahr 2025 34,1 Milliarden Aluminiumdosen, was das zweithöchste jemals verzeichnete Volumen des Landes war und die Größe der lokalen Dosenlieferkette bestätigte. Dosen repräsentierten einen bedeutenden Anteil der Biereinzelhandelsumsätze in Brasilien und gewannen in den gelieferten Daten jährlich 3 % bis 5 % Anteile gegenüber Glas, was weitere Investitionen in das Format unterstützt. Die FIFA-Weltmeisterschaft 2026 wird voraussichtlich die Nachfrage in Stadion-, Veranstaltungs- und Außenbereichen unterstützen, wo Tragbarkeit wichtig ist und Mehrwegflaschen möglicherweise weniger praktisch sind. Ambevs Jahresproduktion von mehr als 15 Milliarden Dosen verschafft dem Unternehmen einen Kostenvorteil gegenüber Herstellern, die Dosen auf dem freien Markt kaufen. In Chile zeigen jüngste Craft-Einführungen in recycelbarem Aluminium auch, dass Dosen für Premium-Positionierung, Produktfrische und Massenkonvenienz genutzt werden.
Zunehmende Nutzung digitaler Bierlieferung
Digitale Bestellungen verändern die Art und Weise, wie der südamerikanische Biermarkt Verbraucher und Einzelhändler erreicht, indem Verkaufswege geschaffen werden, die neben traditionellen Geschäften und Großhandelsnetzwerken funktionieren. Zé Delivery schloss das Jahr 2025 mit 27 Millionen registrierten Verbrauchern, 67 Millionen Jahresbestellungen und einem Bruttoumsatzwert von 4,7 Milliarden BRL ab. Die BEES-Geschäftsplattform von AB InBev verarbeitete im dritten Quartal 2025 einen Bruttoumsatzwert von 13,3 Milliarden USD, ein Plus von 11 % im Jahresvergleich, was die Rolle der Plattform bei der Handelsbestellung zeigt. Die Plattform gibt dem Brauer Verkaufs- und Bestandsinformationen auf Einzelhändlerebene, die Preis-, Promotions-, Sortiments- und Nachschubentscheidungen unterstützen können. Das direkte Verbrauchermodell Ta Da wird auf Kolumbien und Peru ausgeweitet, womit der Ansatz über Brasilien hinausgeht und dem Unternehmen ein konsistenteres regionales Modell bietet. Kleinere Lieferanbieter, darunter Jão Delivery, zeigen, dass die Online-Getränkelieferung außerhalb der größten Städte wettbewerbsfähig bleibt und kein Einkanal-Unternehmen geworden ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchsteuern und Kosten für die Einhaltung von Vorschriften | -0.6% | Brasilien, Chile, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch Wein und Spirituosen | -0.5% | Argentinien, Chile, Uruguay, Brasilien | Langfristig (≥ 4 Jahre) |
| Zunehmende Gesundheitsbedenken im Zusammenhang mit Alkoholkonsum | -0.4% | Brasilien, Argentinien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Strenge Werbe- und Alkoholmarketingbeschränkungen | -0.3% | Kolumbien, Chile, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchsteuern und Kosten für die Einhaltung von Vorschriften
Brasiliens Ergänzungsgesetz 214/2025 schafft eine Selektivsteuer auf alkoholische Getränke, die 2027 in Kraft tritt. Die Steuer kombiniert eine Ad-valorem-Komponente mit einer spezifischen Abgabe, die an den Alkoholgehalt und das Volumen geknüpft ist. Produkte mit höherem Alkoholgehalt und größerem Format sind daher stärker belastet als Alternativen mit niedrigerem Alkoholgehalt. Chile erhebt vor der Mehrwertsteuer eine Ad-valorem-Bierverbrauchsteuer von 20,5 %, während Argentinien laut der gelieferten Steuerzusammenfassung eine Bierverbrauchsteuer von 8 % bis 14 % erhebt. Diese Anforderungen sind für Craft- und unabhängige Hersteller schwieriger zu bewältigen, da sie nicht über dieselben Steuer- und Compliance-Ressourcen wie multinationale Brauereien verfügen. Das Ergebnis könnte die Konsolidierung im südamerikanischen Biermarkt begünstigen, insbesondere in Produktlinien mit niedrigeren Margen [2].
Starker Wettbewerb durch Wein und Spirituosen
Wein konkurriert in Argentinien, Chile und Uruguay direkt mit Bier, da er eine starke kulturelle Rolle, lokale Produktionstiefe und On-Trade-Präsenz hat. Die gelieferten IWSR-Daten zeigten, dass das brasilianische Biervolumen im Jahr 2025 um 4 % und der Bierwert um 5 % zurückgingen. Es wurde auch ein Wachstum von 26 % beim kolumbianischen Bierkonsum zwischen 2025 und 2035 prognostiziert, was darauf hindeutet, dass der Kategoriedruck in der Region unterschiedlich ist. Ready-to-Drink-Getränke werden auch zu einer stärkeren Alternative für ungezwungene Trinkanlässe in Lateinamerika. Brauereien reagieren mit aromatisierten und alkoholfreien Varianten, aber diese Ergänzungen erfordern komplexere Portfolios und Vertrieb. Der Wettbewerb bei Trinkanlässen wird weiterhin eine Einschränkung für den südamerikanischen Biermarkt darstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Lager führt, während alkoholfreies/alkoholarmes Bier expandiert
Lager machte im Jahr 2025 86,15 % des südamerikanischen Biermarkts aus, was die starke Nachfrage nach leichten, erfrischenden hellen Lagerbieren in tropischen und subtropischen Ländern widerspiegelt. Standard-Lagerbier stand im Jahr 2025 in Brasilien unter Volumendruck. Gleichzeitig investierten Heineken und Ambev in Kapazitäten und Marketing für Reinmalz-Lagerbier. Alkoholfreies/alkoholarmes Bier ist der am schnellsten wachsende Produkttyp und wird bis 2031 voraussichtlich mit einer CAGR von 5,21 % expandieren. Die gelieferten Daten zeigten, dass das alkoholfreie Biervolumen in Lateinamerika und der Karibik im Jahr 2025 um 10,4 % stieg, verglichen mit 6,5 % weltweit. Ambev meldete im Jahr 2025 ein Wachstum von fast 30 % bei seinem alkoholfreien Biervolumen in Brasilien.
Backus führte im Jahr 2025 Cusqueña Trigo Cero Alcohol in Peru über Supermärkte und Bodega-Läden ein und nutzte sowohl den nationalen Einzelhandel als auch kleinere Nachbarschaftsgeschäfte, um Verbraucher zu erreichen. Die Einführung erweiterte die nationale Verfügbarkeit für ein lokal produziertes alkoholfreies Weizenbier und verlagerte das Angebot über importierte Alternativen hinaus. Ein argentinischer Craft-Brauer führte im Jahr 2025 auch ein Bier unter 0,5 % Alkoholgehalt ein, was zeigt, dass die Entwicklung alkoholarmer Produkte sowohl nationale Brauereien als auch kleinere Spezialisten umfasst. Ale und Spezialprodukte bleiben kleinere Teile der Kategorie, profitieren aber von Craft-Veranstaltungen und dem Interesse an aromatisierten und lokal inspirierten Produkten in Peru und Kolumbien. Die südamerikanische Bierindustrie erlebt daher einen Wettbewerbswandel innerhalb der Stile, da Verbraucher zwischen alkoholischen und alkoholarmen Alternativen wählen, anstatt vertraute Bierstile ganz aufzugeben. Alkoholfreie Produkte können auch Anlässe wie Mittagessen an Werktagen und Situationen mit designierten Fahrern erreichen, was die adressierbaren Trinkanlässe für etablierte Marken erweitert.

Nach Kategorie: Massenmarkt stützt das Volumen, während Premium den Wert aufbaut
Massenmarktbier hielt im Jahr 2025 78,53 % der Größe des südamerikanischen Biermarkts und spiegelt die breite Haushaltsdurchdringung in Brasilien, Peru und Bolivien wider. Marken wie Brahma, Cristal, Pilsen und Águila stützen diese Position über alle Einkommensgruppen hinweg. Premiumbier wird bis 2031 voraussichtlich mit einer CAGR von 4,73 % wachsen. Ambevs Marken Corona, Stella Artois, Spaten und Original verzeichneten im Jahr 2025 ein Volumenwachstum von 17 %. Dies trug dazu bei, den Nettoumsatz von Brasilien Bier trotz eines Rückgangs des Gesamtbiervolumens um 4,5 % zu stabilisieren. Premiumprodukte gingen im Jahr 2025 um 1 % zurück, während Kernmarken in den gelieferten Daten um hohe einstellige Prozentsätze zurückgingen.
Cerpa strebt an, Premiumprodukte nach seinem Coca-Cola-Vertriebsabkommen von 2025 von 5 % auf 33 % des Volumens zu steigern, was dem Brauer einen Weg zu mehr Kunden in ganz Brasilien bietet. Seine Strategie veranschaulicht, wie ein mittelgroßer Brauer eine breitere Distribution nutzen kann, um sein Portfolio neu zu positionieren, anstatt nur auf ein Wertangebot zu setzen. Die FIFA-Weltmeisterschaft 2026 bietet auch eine wichtige Plattform für Premiummarkenaktivitäten in Brasilien, Kolumbien und Chile, wo Brauereien die Produktverfügbarkeit mit dem Veranstaltungskonsum verknüpfen können. Heineken verzögerte Preiserhöhungen in Brasilien im Jahr 2025 um 2 bis 3 Monate gegenüber Ambev. Die gelieferten Daten verknüpften diese Entscheidung mit einem Anstieg seines Brasilien-Anteils um 1,6 Prozentpunkte in der ersten Hälfte des Jahres 2025, hauptsächlich aus dem Massenmarktsegment. Die südamerikanische Bierindustrie hängt daher von Preistiming, Distributionsreichweite und Produktqualität ab, wenn Verbraucher zwischen Massenmarkt- und Premiumoptionen wechseln.
Nach Verpackungstyp: Flaschen führen, während Dosen neue Anwendungsfälle gewinnen
Flaschen hielten im Jahr 2025 58,16 % der Größe des südamerikanischen Biermarkts, da Mehrwegglas in Haushalten und On-Trade-Betrieben weit verbreitet ist. Das Format ist besonders wichtig in Brasilien und Argentinien, wo Rückgabesysteme die Materialkosten pro Einheit senken. Ambev startete im Jahr 2025 in Goiás eine Mehrwegglasabfülllinie mit einer Kapazität von 60.000 Flaschen pro Stunde. Das Unternehmen baut auch eine Glasanlage im Wert von 870 Millionen BRL in Paraná. Diese Investitionen zeigen, dass Mehrwegflaschen trotz des schnelleren Wachstums bei Dosen strategisch wichtig bleiben. Fässer und PET bedienen weiterhin die On-Trade- und Fassbier-Nachfrage in Brasilien und Peru.
Dosen werden bis 2031 im südamerikanischen Biermarkt voraussichtlich mit einer CAGR von 3,87 % wachsen und sind damit das am schnellsten wachsende Verpackungsformat in der gelieferten Segmentierung. Ihre Praktikabilität passt zu Einzelhandel, Veranstaltungen und Outdoor-Nutzung, während Aluminiumrecycling Verpackungsaussagen unterstützt, die für börsennotierte Brauereien relevant sind. Brasiliens Dosenvolumen von 34,1 Milliarden im Jahr 2025 bietet eine große Fertigungsbasis für das Format und unterstützt eine größere Einzelhandelsverfügbarkeit. Ambevs integrierte Jahresproduktion von mehr als 15 Milliarden Einheiten hilft, die Exposition gegenüber Aluminiumspot-Preisänderungen zu reduzieren und kann die Versorgungsplanung verkürzen. Kleinere Hersteller, die Dosen extern kaufen, haben nicht denselben Beschaffungsvorteil, insbesondere wenn die Nachfrage rund um große Veranstaltungen steigt. Die anhaltende Nutzung von Dosen durch chilenische Craft-Brauereien zeigt, dass das Format für Premiumprodukte, Produktdesign und hochvolumige Einzelhandelsmarken relevant ist.
Nach Vertriebskanal: Off-Trade führt den Umsatz und digitalen Zugang an
Der Off-Trade-Bereich hielt im Jahr 2025 56,33 % des Marktanteils am südamerikanischen Biermarkt und wird bis 2031 voraussichtlich mit einer CAGR von 4,05 % expandieren. Supermärkte, Verbrauchermärkte und Discounter bilden das Fundament dieses Kanals in Brasilien, Kolumbien und Chile. Zé Delivery fügte einen direkten Verbraucherweg hinzu, der nicht von konventionellen Einzelhändlerpreisvereinbarungen abhängt. Das Volumen von 67 Millionen Jahresbestellungen und ein Bruttoumsatzwert von 4,7 Milliarden BRL der Plattform im Jahr 2025 zeigen ihre Größenordnung. Digitale Bestellungen generieren auch Verbraucher- und Produktdaten, die gezieltere Preisgestaltung und Promotionen unterstützen. Diese Funktionen machen den Off-Trade-Umsatz zu einer bedeutenden Informationsquelle sowie zu einem Volumentreiber für den südamerikanischen Biermarkt.
On-Trade-Kanäle hielten im Jahr 2025 die verbleibenden 43,67 % des Distributionsvolumens. Bars, Restaurants und Nachtleben-Locations bieten ein wichtiges Umfeld für die Einführung von Produkten, den Aufbau von Premiumglaubwürdigkeit und das Einholen von Verbraucherfeedback vor einem breiteren Rollout. Spezialitäten- und Spirituosengeschäftsketten in Kolumbien expandieren in sekundäre Städte und erweitern den Zugang zu Premiummarken außerhalb der größten städtischen Zentren. Backus investierte im Jahr 2025 mehr als 20 % mehr in On-Premise-Aktivitäten und beschäftigte mehr als 150 dedizierte Spezialisten, um die Ausführung in diesen Accounts zu verbessern. Das Unternehmen meldete im Laufe des Jahres ein On-Trade-Kanalwachstum von 6 %, was den Fall für weitere Investitionen in dieses Umfeld unterstützt. Der Kanal mag nach Volumen kleiner sein, spielt aber weiterhin eine wichtige Rolle bei der Erprobung, dem Markenaufbau und der Portfolioentwicklung für den südamerikanischen Biermarkt.
Geografische Analyse
Brasilien hielt im Jahr 2025 47,06 % der Größe des südamerikanischen Biermarkts, gestützt durch seine große Bevölkerung, etablierte Bierkultur und entwickelte Brauereibasis. Ambev, Heineken und Grupo Petrópolis haben seit 2020 laut den gelieferten Daten mehr als 17,5 Milliarden BRL in Brasilien investiert. Das gesamte brasilianische Biervolumen fiel im Jahr 2025 um 4,5 % infolge kalten Wetters im Süden und Südosten sowie Druck auf die Konsumausgaben. Ambev meldete dennoch einen stabilen Nettoumsatz für Brasilien Bier, da das Premiumvolumen um 17 % stieg und das alkoholfreie Volumen um fast 30 % wuchs. Der Bar- und Restaurantsektor des Landes erwirtschaftete im Jahr 2025 495 Milliarden BRL und hält damit eine große On-Trade-Basis aufrecht. Die FIFA-Weltmeisterschaft 2026 wird voraussichtlich die Nachfrage im Einzel- und On-Trade-Bereich unterstützen.
Peru wird bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen, dem schnellsten Tempo unter den geografischen Märkten in den gelieferten Daten. Backus meldete für das Geschäftsjahr 2025 einen Umsatz von 7.910,09 Millionen PEN und führte 50 % des Volumenwachstums auf Produktinnovationen zurück, was seine Leistung mit einer aktiven Produktpipeline verknüpft. Das Unternehmen erhöhte auch seine On-Premise-Investitionen, stärkte die Präsenz bei Restaurant- und Barnachfrage und verbesserte seine Präsenz bei Produkterprobungsanlässen. Kolumbien wird durch Urbanisierung und einen prognostizierten Anstieg des Bierkonsums um 26 % zwischen 2025 und 2035 unterstützt. Bavaria hat einen Inlandsmarktanteil von mehr als 85 % und nahm im Jahr 2025 eine Yumbo-Brauerei im Wert von 300 Millionen USD mit einer Jahreskapazität von 4,2 Millionen Hektolitern in Betrieb. Diese Investitionen positionieren Peru und Kolumbien als wichtige Wachstumsquellen jenseits Brasiliens im südamerikanischen Biermarkt, wobei beide Länder etablierte lokale Brauereien und Kapazitätserweiterungen kombinieren.
Argentinien zeigte im Jahr 2025 unter der IAS-29-Hyperinflationsbuchhaltung ein organisches Umsatzwachstum von 15,6 % in Ambev Lateinamerika Süd, während die Nachfrageerholung im gelieferten Material schrittweise blieb. Chiles Bierverbrauchsteuer von 20,5 % liegt unter dem Spirituosensatz von 31,5 % und gibt Bier einen formalen Einzelhandelspreisvorsprung, wenn Verbraucher Kategorien vergleichen. Chilenische Brauereien erhielten im Jahr 2025 internationale Anerkennung, darunter SOKOs Auszeichnung für das beste belgische Dark Strong Ale bei den World Beer Awards, was lokalen Herstellern mehr Sichtbarkeit verschaffte. Bolivien verzeichnete im Jahr 2025 ein Volumenwachstum im mittleren zweistelligen Bereich für Ambevs Marken Paceña und Huari. Paraguay und Uruguay bleiben stabilere Märkte, deren Aussichten mit der argentinischen Kaufkraft und den breiteren regionalen Wirtschaftsbedingungen verbunden sind. Zusammen verbreitern diese Märkte den südamerikanischen Biermarkt, operieren aber unter unterschiedlichen Steuer-, Einkommens-, Produktions- und Kategoriebedingungen, die eine länderspezifische Planung erfordern.
Wettbewerbslandschaft
Die Tochtergesellschaften von AB InBev haben starke nationale Positionen im gesamten südamerikanischen Biermarkt. Ambev, Backus und Bavaria machten laut den gelieferten Daten einen bedeutenden Anteil des kolumbianischen Inlandsmarkts aus. Diese Positionen bedeuten, dass der Wettbewerb oft zwischen wenigen großen Brauereien innerhalb jedes Landes stattfindet, obwohl die regionalen Anteile weniger konzentriert erscheinen. Heineken ist im gleichen Zeitraum der wichtigste Herausforderer in Brasilien. Das gelieferte Material verknüpfte diese Bewegung mit späteren Preiserhöhungen als die von konkurrierenden Brauereien übernommenen, was die kurzfristige Bedeutung der Preisausführung zeigt. Grupo Petrópolis veranschaulicht den Druck auf mittelgroße Unternehmen nach einem Nachfragerückgang, nachdem es nach seinem Insolvenzschutzverfahren eine Finanzierung erhalten hatte.
Heineken nahm im Juni 2026 die Passos-Brauerei im Wert von 2,5 Milliarden BRL in Betrieb, um die brasilianische Produktion für Reinmalz- und Premiummarken zu erweitern. Bavaria nahm seine Yumbo-Brauerei im Jahr 2025 mit Automatisierung, einem geschlossenen Wasserkreislaufsystem und einem Ziel für die ISO-50001-Energiemanagementzertifizierung bis 2027 in Betrieb. AB InBev nutzt den BEES-Marktplatz, um Einzelhändlerverkaufs- und Bestandsdaten zu sammeln, die Preis-, Promotions- und kundenbezogene Sortimentsentscheidungen informieren. Zé Delivery gibt AB InBev ebenfalls einen direkten Verbraucherkanal und produktbezogene Nachfrageinformationen, die seine Reaktion auf lokale Konsummuster unterstützen. Cerpa schloss im Jahr 2025 ein Vertriebsabkommen mit dem Coca-Cola-System und prognostizierte für 2026 im Vergleich zu 2025 einen Anstieg des Volumens in Süd- und Südostbrasilien um 455 %. Diese Maßnahmen zeigen, dass Produktionsinvestitionen, Vertriebspartnerschaften, Datenzugang und digitale Fähigkeiten zentrale Wettbewerbsinstrumente im südamerikanischen Biermarkt sind.
Alkoholfreies Bier stellt einen Entwicklungsbereich für etablierte Brauereien dar, da das gelieferte Material die Durchdringung in Südamerika unter 2 % einordnete. Craft-bis-Premium-Produkte bieten auch Raum für Marken, die eine breitere Distribution erreichen können, ohne ihre unverwechselbare lokale Positionierung zu verlieren. Bolivien und Ecuador haben laut dem gelieferten Material einen niedrigeren Pro-Kopf-Bierkonsum als der regionale Durchschnitt, was Brauereien andere Expansionsbedingungen als der reife brasilianische Markt bietet. Bogotá Beer Company, Tres Cordilleras, Cervejaria Bodebrown und Cervecería Antares tragen zum Wettbewerbsdruck im Premium- und Craft-Angebot bei. Ihr Produktionsmaßstab bleibt kleiner als der multinationaler Brauereien mit breiteren Distributionsnetzwerken, großen lokalen Portfolios und datengesteuerten kommerziellen Werkzeugen. Der südamerikanische Biermarkt kombiniert daher konzentrierte nationale Positionen mit aktivem Wettbewerb in ausgewählten Produktformaten, Premiumsegmenten und lokalen Gebieten.
Marktführer der südamerikanischen Bierindustrie
-
Anheuser-Busch InBev
-
Heineken N.V
-
Carlsberg Group
-
Ambev
-
Unión de Cervecerías Peruanas Backus y Johnston
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2025: Das Mondial de la Bière Festival in Rio de Janeiro zog 40.000 Besucher an (ein Rekord) und erzielte laut Schätzungen der Stadtverwaltung Rio de Janeiros einen wirtschaftlichen Einfluss von 35,4 Millionen BRL, wobei 158 Brauereien aus 15 Ländern Rios Stellung als größten Craft-Bier-Festivalmarkt Lateinamerikas festigten.
- Juli 2025: Grupo RFK eröffnete eine Fabrik im Wert von 400 Millionen BRL in São José dos Pinhais, Paraná, verdreifachte die Produktionskapazität und schuf laut der Multiplikatormethodik der Fundação Getulio Vargas rund 300 direkte Arbeitsplätze mit geschätzten 10.000 indirekten Stellen entlang der Bier-Wertschöpfungskette.
Berichtsumfang des südamerikanischen Biermarkts
Bier ist ein alkoholisches Getränk, das aus fermentiertem Malz hergestellt wird, das aus verschiedenen Zutaten wie Weizen usw. gewonnen wird. Der südamerikanische Biermarkt ist nach Produkttyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Lager, Ale und andere Biertypen segmentiert. Basierend auf der Kategorie ist der Markt in Massenmarkt und Premium segmentiert. Basierend auf den Verpackungstypen ist der Markt in Flaschen, Dosen und andere segmentiert. Basierend auf dem Vertriebskanal ist der Markt in Off-Trade und On-Trade segmentiert. Es bietet eine Analyse aufstrebender und etablierter Volkswirtschaften in ganz Südamerika, darunter Brasilien, Argentinien und das übrige Südamerika. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Wert (in Millionen USD) und Volumen (in Litern) erstellt.
| Ale |
| Lager |
| Alkoholfreies/alkoholarmes Bier |
| Sonstige Produkttypen |
| Massenmarkt |
| Premium |
| Flaschen |
| Dosen |
| Sonstige Verpackungstypen |
| On-Trade | |
| Off-Trade | Spezialitäten- und Spirituosengeschäfte |
| Sonstige Off-Trade-Kanäle |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Übriges Südamerika |
| Nach Produkttyp | Ale | |
| Lager | ||
| Alkoholfreies/alkoholarmes Bier | ||
| Sonstige Produkttypen | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Verpackungstypen | Flaschen | |
| Dosen | ||
| Sonstige Verpackungstypen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Spezialitäten- und Spirituosengeschäfte | |
| Sonstige Off-Trade-Kanäle | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des südamerikanischen Biermarkts im Jahr 2026?
Der südamerikanische Biermarkt wird im Jahr 2026 auf 56,50 Milliarden USD geschätzt und soll bis 2031 einen Wert von 67,27 Milliarden USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate für Bier in Südamerika?
Die prognostizierte CAGR beträgt 3,55 % bis 2031. Das Wachstum wird durch Premiumangebote, alkoholfreie Produkte, lokale Investitionen und digitale Vertriebswege unterstützt.
Welcher Produkttyp führt den regionalen Bierumsatz an?
Lager führt mit einem Anteil von 86,15 % im Jahr 2025. Alkoholfreies/alkoholarmes Bier hat mit 5,21 % bis 2031 die höchste prognostizierte Wachstumsrate, unterstützt durch neue lokale Einführungen.
Welches Land ist der größte Biermarkt in Südamerika?
Brasilien hält im Jahr 2025 einen Anteil von 47,06 %, gestützt durch seine Verbraucherbasis und Brauinfrastruktur. Das Biervolumen ging im Jahr 2025 zurück, aber Premium- und alkoholfreie Produkte stützten die Umsatzentwicklung.