
Biosurgery-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
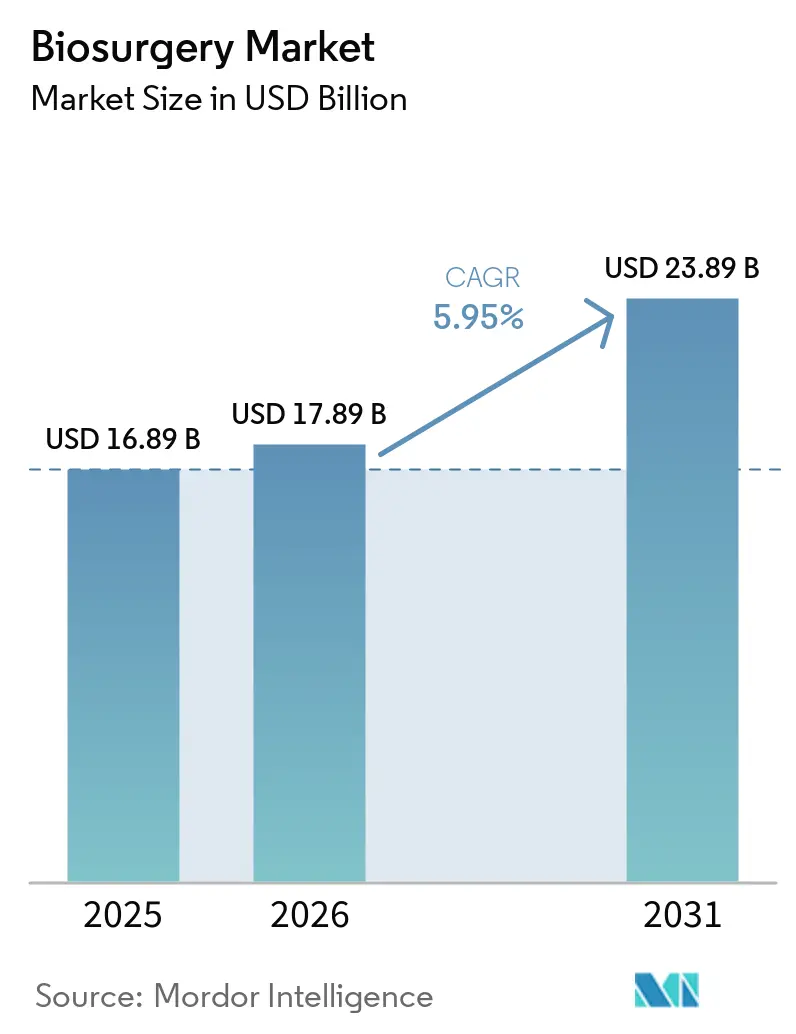
| Marktgröße (2026) | 17.89 Milliarden US-Dollar |
| Marktgröße (2031) | 23.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.95 % |
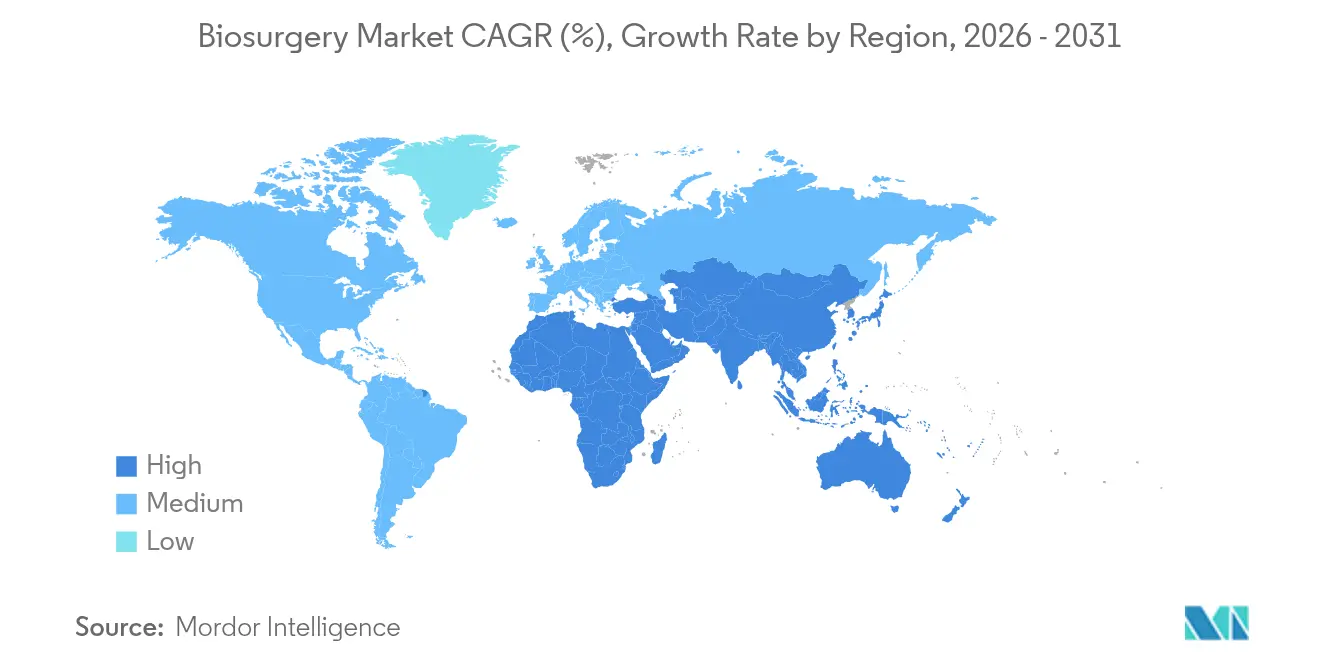
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
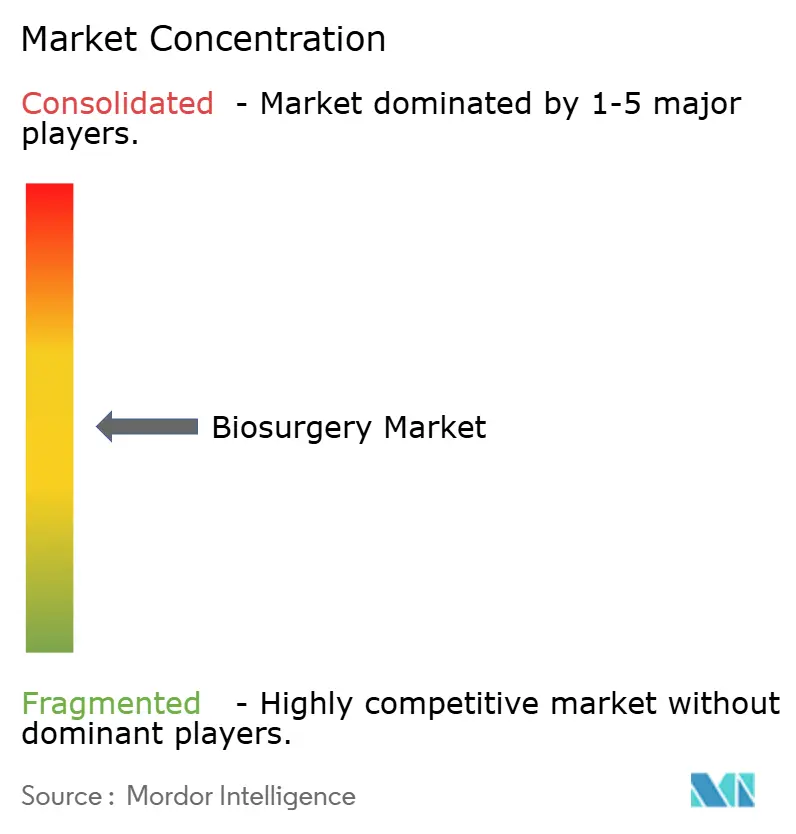
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biosurgery-Marktanalyse von Mordor Intelligence
Die Biosurgery-Marktgröße wird voraussichtlich von USD 16,89 Milliarden im Jahr 2025 auf USD 17,89 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,95 % über den Zeitraum 2026–2031 USD 23,89 Milliarden erreichen.
Diese Expansion spiegelt die kombinierte Wirkung der Bevölkerungsalterung, einer höheren chirurgischen Komplexität und der weit verbreiteten Einführung minimalinvasiver Techniken wider, die verfeinerte Lösungen für Hämostase, Gewebereparatur und Wundverschluss erfordern. Krankenhäuser intensivieren ihren Fokus auf Schnellgenesungsprotokolle, was die Nachfrage nach Biomaterialien der nächsten Generation steigert, die Operationszeiten verkürzen und Transfusionen reduzieren. Gleichzeitig machen in Echtzeit 3D-gedruckte, bioresorbierbare Gerüste patientenspezifische Implantate wirtschaftlich rentabel und stärken die Dynamik des Biosurgery-Marktes. Der Aufstieg von Krankenhaus-zu-Hause-Modellen, unterstützt durch neue Medicare-Kodierungen für die Wundpflegeschulung von Pflegepersonen, verlagert einen Teil der postoperativen Versorgung in häusliche Umgebungen und schafft neue Möglichkeiten für tragbare Versiegelungs- und Klebstoffkits. Nordamerika führt bei der Erstattungssophistikation, doch die sich beschleunigenden chirurgischen Volumina im Asien-Pazifik-Raum positionieren ihn als die am schnellsten wachsende Region bis 2030. Der Wettbewerbsdruck ist moderat, nimmt jedoch zu, da spezialisierte Innovatoren langjährige Marktführer mit intelligenten Biomaterialien und digital gestützten chirurgischen Plattformen herausfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Knochenersatzmaterialien im Jahr 2025 einen Biosurgery-Marktanteil von 32,97 %, während chirurgische Dichtungsmittel und Klebstoffe bis 2031 voraussichtlich mit einer CAGR von 6,05 % wachsen werden.
- Nach Quelle erzielten biologische Produkte im Jahr 2025 einen Umsatzanteil von 61,24 %; synthetische und halbsynthetische Alternativen entwickeln sich bis 2031 mit einer CAGR von 7,29 % weiter.
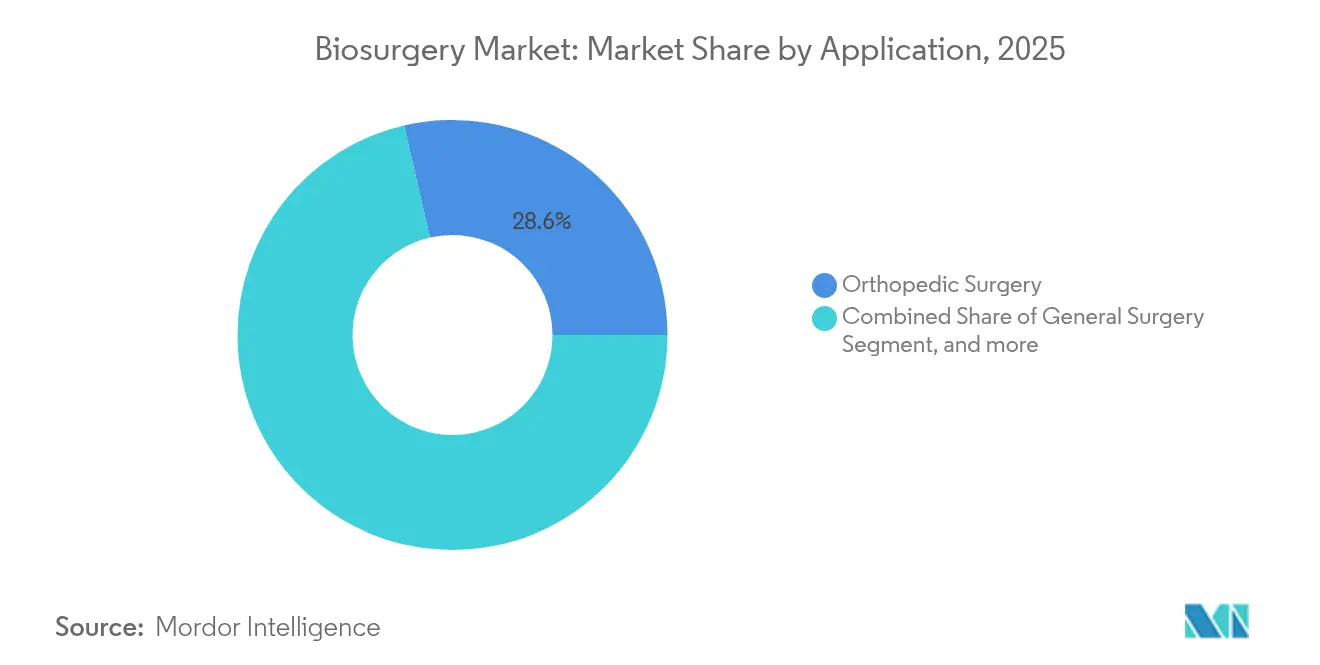
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 28,62 % der Biosurgery-Marktgröße auf die orthopädische Chirurgie, während die Herzchirurgie mit einer CAGR von 8,82 % bis 2031 am schnellsten wächst.
- Nach Endnutzer kontrollierten Krankenhäuser im Jahr 2025 67,47 % des Umsatzes; ambulante chirurgische Zentren werden voraussichtlich bis 2031 mit einer CAGR von 8,35 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 41,34 %; der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 6,75 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Biosurgery-Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende geriatrische und multimorbide Patientengruppe | +1.8% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunahme komplexer und minimalinvasiver chirurgischer Eingriffe | +1.5% | Global; angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pipeline von Biomaterialien und Kombinationsprodukten der nächsten Generation | +1.2% | Nordamerika und Europa; Ausweitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Krankenhaus-zu-Hause- Erstattung für schnelle Wundverschlusskits | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Point-of-Care 3D-gedruckte, bioresorbierbare Gerüste | +0.6% | Nordamerika und Europa; frühe Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferanten von plasmabasierten Versiegelungsmitteln | +0.4% | Asien-Pazifik und Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende geriatrische und multimorbide Patientengruppe
Das Medianalter chirurgischer Patienten stieg zwischen 2008 und 2020 von 56 auf 59 Jahre und wird bis 2030 voraussichtlich 61,5 Jahre erreichen, was die Nachfrage nach Produkten verstärkt, die Blutungen in fragilem Gewebe sicher kontrollieren.[1] Gleichzeitig nimmt die Adipositasprävalenz unter chirurgischen Kandidaten zu, wobei bis 2030 80 % einen überdurchschnittlichen BMI aufweisen werden, was die Hämostase weiter erschwert. Ein Tertiärzentrum in Genf dokumentierte einen Anstieg von 48,3 % bei Hochrisiko-Anästhesiefällen bei älteren Patienten im vergangenen Jahrzehnt, was die Bereitschaft der Gesundheitssysteme unterstreicht, komplexe geriatrische Profile zu operieren. Komplikationsraten übersteigen 32 % bei Patienten über 90 Jahren bei Anwendung von Allgemeinanästhesie, verglichen mit 19,4 % bei Regionalanästhesie, was den Bedarf an fortschrittlichen, minimal traumatischen biosurgischen Optionen verdeutlicht. Diese demografischen Verschiebungen sichern langfristiges Wachstum für den Biosurgery-Markt.
Zunahme komplexer und minimalinvasiver chirurgischer Eingriffe
Robotergestützte Hernienreparaturen, obwohl in nordischen Ländern unter 5 % aller Reparaturen, nehmen stetig zu und spiegeln die globale Einführung robotergestützter Plattformen wider, die in engen anatomischen Räumen arbeiten. Laparoskopische und robotergestützte lumbale Fusionsoperationen zeigen niedrigere Komplikationsraten und kürzere Erholungszeiten als offene Eingriffe, sind jedoch auf Versiegelungsmittel und Klebstoffe angewiesen, die in begrenzten Operationsfeldern zuverlässig funktionieren.[2] Kardiovaskuläre Bereiche spiegeln diesen Trend wider: Produkte zur gepulsten Feldablation erzielten bei einem führenden Hersteller im Jahr 2025 ein Umsatzwachstum von fast 30 %, was auf eine robuste Einführung fortschrittlicher Geräte hinweist, die nahtlos mit bioaktiven Hilfsmitteln integriert werden müssen. Da Schwellenmärkte in Robotik und hochauflösende Bildgebung investieren, erhält der Biosurgery-Markt einen weiteren Rückenwind.
Pipeline von Biomaterialien und Kombinationsprodukten der nächsten Generation
Programmierbare 3D-gedruckte Gerüste, die sich bei 48 °C verformen, um Defekte zu füllen, und bei 42 °C Makrophagenreaktionen modulieren, veranschaulichen den Wandel hin zu dynamischen Biomaterialien. Rekombinantes humanes Kollagen eliminiert das zoonotische Risiko und liefert gleichzeitig konsistente mechanische Festigkeit. Die US-amerikanische Arzneimittelbehörde (FDA) ließ 2024 mehrere Geräte zur Gewinnung von plättchenreichem Plasma zu und bestätigte damit die regulatorische Offenheit gegenüber autologen Produkten, die Heilungszeiten verkürzen.[3] Injizierbare Hydrogel-Plattformen ahmen nun extrazelluläre Matrizen nach und können dennoch über minimalinvasive Techniken verabreicht werden. Werkzeuge der künstlichen Intelligenz optimieren die Gerüstarchitektur auf individuelle Biomechanik und treiben den Biosurgery-Markt von generischen zu patientenspezifischen Lösungen voran.
Krankenhaus-zu-Hause-Erstattung beschleunigt die Nachfrage nach schnellen Wundverschlusskits
Das Zentrum für Medicare- und Medicaid-Dienste (CMS) führte im Honorarverzeichnis für Ärzte 2025 Pflegepersonenschulungscodes ein und validierte damit Fernwundversorgungsmodelle. Chronische Wunden betreffen 10,5 Millionen Medicare-Begünstigte und verursachen jährliche Kosten von USD 28 Milliarden, was Anbieter dazu veranlasst, frühzeitige Verschlusslösungen zu bevorzugen, die Wiederaufnahmen vermeiden. Digitale Telemedizin-Plattformen wie WoundConnect zeigen, dass Fernüberwachung Kosten senken und Ergebnisse verbessern kann. Risikokapital fließt in Anwendungen, die Pflegepersonen durch Verbandswechsel führen und den Heilungsfortschritt in Echtzeit verfolgen. Die Konvergenz von Erstattungsanreizen und digitaler Überwachung beschleunigt die Einführung tragbarer Versiegelungsmittel und Klebstoffe und stärkt den Biosurgery-Markt.
Analyse der Hemmnisse im Biosurgery-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preise und begrenzte Erstattung | -1.1% | Global; am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Strenge Zulassungswege für Biologika in mehreren Rechtsordnungen | -0.7% | Weltweit; regional unterschiedlich | Langfristig (≥ 4 Jahre) |
| Anfälligkeit der Kühlkette für biologische Versiegelungsmittel | -0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Kontamination kollagenbasierter Transplantate und Überprüfung der antimikrobiellen Resistenz | -0.3% | Global; verstärkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preise und begrenzte Erstattung
Das Zentrum für Medicare- und Medicaid-Dienste (CMS) plant für 2025 eine Kürzung der durchschnittlichen Wundversorgungszahlungen um 2,93 %, was die Krankenhausbudgets strafft und den Einkauf von Premium-Biosurgery-Produkten unter Druck setzt. Autologes plättchenreiches Plasma verfügt trotz günstiger Ergebnisse bei diabetischen Geschwüren über keine konsistente Erstattung, was Kliniker dazu veranlasst, Kosten gegen Wirksamkeit abzuwägen. Schwellenmärkte verstärken die Herausforderung; Brasiliens Importzölle erhöhen die Preise und schränken den Zugang zu hochwertigen Biomaterialien ein. Da die Erstattung hinter der Innovation zurückbleibt, ist die Einführung der neuesten Angebote uneinheitlich, was das volle Potenzial des Biosurgery-Marktes dämpft.
Strenge Zulassungswege für Biologika in mehreren Rechtsordnungen
Das Programm zur parallelen wissenschaftlichen Beratung der FDA und der Europäischen Arzneimittel-Agentur (EMA) vereinfacht einige Einreichungen, aber unterschiedliche Datenanforderungen bedeuten, dass Unternehmen vor der Markteinführung immer noch langwierige und kostspielige Wege beschreiten müssen. Zulassungsanträge für Biologika erfordern eine umfangreiche Fertigungsvalidierung im Vergleich zu einfacheren Einreichungen für chemische Arzneimittel, was Entwicklungszeitpläne und Budgets streckt. Obwohl eine endgültige FDA-Regelung aus dem Jahr 2024 jährliche Einsparungen bei den Regulierungskosten von USD 2,8 Millionen prognostiziert, bleibt die Komplexität für gentherapienahe biosurgische Innovationen bestehen. Wo die regulatorische Konvergenz langsam ist, sieht sich der Biosurgery-Markt mit gestaffelten Markteinführungen und lückenhafter globaler Verfügbarkeit konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Biosurgery-Marktes
Nach Produkttyp:
Knochenersatzstoffe führen die Innovation anKnochenersatzmaterialien erzielten im Jahr 2025 einen Biosurgery-Marktanteil von 32,97 %, was auf steigende Volumina in der orthopädischen und zahnmedizinischen Chirurgie zurückzuführen ist. Das Segment profitiert von mit drei Elementen dotierten Hydroxylapatit-Polycaprolacton-Gerüsten, die das Tumorrezidiv hemmen, die Osteogenese fördern und eine inhärente antibakterielle Wirkung bieten. Hämostatische Mittel bleiben in allen Fachgebieten unverzichtbare Grundprodukte, da 54 von der FDA zugelassene Formulierungen verschiedene Formate für offene und minimalinvasive Eingriffe bieten. Adhäsionsbarrieren, wie SEPRAFILM, reduzieren Wiederholungsoperationen durch Begrenzung der fibrösen Narbenbildung. Obwohl es sich um eine Nische handelt, gewinnen Produkte zur Verstärkung der Klammernaht neben robotergestützten Operationen an Bedeutung, die den Klammergebrauch verstärken.
Chirurgische Dichtungsmittel und Klebstoffe, die am schnellsten wachsende Produktgruppe mit einer CAGR von 6,05 %, profitieren von Innovationen wie einem Fibrindichtungsmittel, das Transfusionen um 35 % reduzierte und die Operationszeit um 25 Minuten verkürzte. Ein im Jahr 2025 eingeführtes Pflaster für Raumtemperatur macht die Kühlung überflüssig, vereinfacht die Logistik und erweitert die Reichweite. Der flüssige Klebstoff LIQUIFIX, das einzige von der FDA zugelassene interne Hernien-Dichtungsmittel, veranschaulicht die Gerätespezialisierung bei komplexen Reparaturen. Diese Durchbrüche verdeutlichen, wie Materialwissenschaft, Benutzerfreundlichkeit und Einsparungen bei der Verfahrenszeit den Biosurgery-Markt vorantreiben.


Nach Quelle:
Biologische Dominanz steht vor synthetischer HerausforderungBiologische Angebote erzielten im Jahr 2025 einen Umsatzanteil von 61,24 %, gestützt durch Fibrin- und Kollagenmatrizen, die sich auf natürliche Weise in die Heilungsprozesse integrieren. Die Nachfrage nach aus Plasma gewonnenen Arzneimitteln wird bis 2030 voraussichtlich um 30 % steigen, doch Engpässe bei der Sammlung bestehen weiterhin, was Regierungen dazu veranlasst, die Plasmaversorgung zu lokalisieren. Klinische Studien wie Grifols' ADFIRST-Fibrinogenstudie unterstreichen die laufende biologische Innovation.
Synthetische und halbsynthetische Materialien übertreffen den Markt jedoch mit einer CAGR von 7,29 %. Polymerkonstrukte wie ein vollständig resorbierbares P4HB-Gerüst, das sich derzeit in Brustrevisionsstudien befindet, versprechen dauerhaften Halt ohne dauerhafte Fremdkörper. Injizierbare Alginat-Kollagen-Hydrogele, die mit Antibiotika beladen sind, zeigten eine Einzeldosiswirksamkeit, die mehrfachen systemischen Dosierungen entspricht, wodurch das Infektionsrisiko gemindert und die gesamte Antibiotikaexposition reduziert wird. Steigende Investitionen in die pharmazeutische Kühlkette (bis 2035 werden USD 9,6 Milliarden erwartet) unterstreichen die Vertriebshürden für Biologika, die Synthetika umgehen. Der Biosurgery-Markt teilt sich somit auf, wobei Biologika bei leistungsstarken Indikationen dominieren und Synthetika dort gedeihen, wo Kosten und Logistik am wichtigsten sind.
Nach Anwendung:
Orthopädische Chirurgie führt, Herzchirurgie beschleunigtDie orthopädische Chirurgie trug im Jahr 2025 28,62 % zur Biosurgery-Marktgröße bei, gestützt durch Gelenkersatz und sportmedizinische Reparaturen. Maßgeschneiderte Gitterimplantate, die die Knochenanisotropie widerspiegeln, verbessern die Lastverteilung und die langfristige Fixierung. Mit plättchenreichem Fibrin beschichtete Gerüste erzielten bei komplexen Rückfußeingriffen eine Konsolidierungsrate von 100 % und verkürzten die durchschnittliche Heilungszeit auf 20,2 Wochen. Allgemeinchirurgische Anwendungen halten eine stetige Nachfrage nach universellen hämostatischen Mitteln aufrecht, während neurochirurgische Matrizen wie DuraGen innerhalb von 34 Tagen resorbiert werden und den Bedarf an Sekundäreingriffen reduzieren.
Die Herzchirurgie, die voraussichtlich jährlich um 8,82 % wachsen wird, profitiert von demografischer Dringlichkeit und fortschrittlichen Energiequellen wie der gepulsten Feldablation. Chirurgische Aortenklappeneingriffe werden bis 2041 in Tertiärzentren voraussichtlich jährlich zunehmen und inkrementelles Volumen sowie Versiegelungsbedarf hinzufügen. Gynäkologische und thorakale Fachgebiete übernehmen maßgeschneiderte Adhäsionsbarrieren, die postoperative Adhäsionen in Studien um bis zu 85 % reduzieren. Das Präzisionsmedizin-Ethos in diesen Indikationen vertieft die Abhängigkeit von maßgeschneiderten, ergebnisorientierten biosurgischen Lösungen.
Nach Endnutzer:
Krankenhäuser dominieren, ambulante Operationszentren gewinnen an DynamikKrankenhäuser hielten im Jahr 2025 67,47 % des Umsatzes und spiegeln damit ihre Rolle in der hochakuten, multidisziplinären Versorgung wider. Ältere Patienten über 90 Jahre werden in 44,6 % der Allgemeinanästhesiefälle auf der Intensivstation aufgenommen, was den Bedarf an zuverlässigem hämostatischem Management verstärkt. Die Aktualisierungen der ambulanten Zahlungen vom Juli 2024 fügten Pass-Through-Codes für neue Hautsubstitute hinzu und bestätigten die anhaltende Ausrichtung der Krankenhäuser auf fortschrittliche Biosurgery-Technologien.
Ambulante Operationszentren, die mit einer CAGR von 8,35 % wachsen, profitieren von niedrigeren Gemeinkosten und einem Anstieg ambulanter minimalinvasiver Eingriffe. Robotik beschleunigt diese Migration, während ambulante Operationszentren optimierte Lagerbestände nutzen, die vielseitige, einfach zu verwendende Klebstoffe und Pflaster bevorzugen. Krankenhaus-zu-Hause-Programme verwischen die Grenzen weiter und ermöglichen es Klinikern in ambulanten Operationszentren, die postoperative Überwachung über Telemedizin und Fernwundüberwachungssysteme auszuweiten.
Geografische Analyse
Biosurgery-Markt in Nordamerika
Nordamerika repräsentierte im Jahr 2025 41,34 % des Biosurgery-Marktes, gestützt durch ein robustes Erstattungssystem, hohe Eingriffszahlen und einen stetigen regulatorischen Durchsatz. Mehrere plättchenreiche Plasmageräte, die 2024 von der FDA zugelassen wurden, verdeutlichen die rasche Technologieakzeptanz in der Region. Kanada beschleunigt die Modernisierung öffentlicher Krankenhäuser, während Mexiko grenzüberschreitende Medizinprodukte-Lieferketten nutzt, obwohl die regulatorische Harmonisierung weiterhin im Wandel ist.
Biosurgery-Markt in Europa
Europa verzeichnet eine starke Nachfrage nach Versiegelungspflastern, die bei Raumtemperatur gelagert werden können und die Kühllogistik umgehen, was den Zugang insbesondere in mittelgroßen Krankenhäusern erweitert. Kooperationsrahmen zwischen EMA und FDA unterstützen simultane Einreichungen, doch geringfügige Unterschiede in der Dokumentation verlängern einige Zulassungsverfahren. Investitionen in Fertigungsautomatisierung und Nachhaltigkeit entsprechen den strengen Umweltstandards der Region und prägen zunehmend die Beschaffungskriterien.
Biosurgery-Markt in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum, der mit einer CAGR von 6,75 % prognostiziert wird, wird durch demografischen Schwung und Infrastrukturausgaben angetrieben; lokale Produktionsinitiativen, wie eine Plasmasammelanlage im Wert von USD 15 Millionen in China, zielen darauf ab, die Versorgung zu sichern und Virussicherheitsnormen zu erfüllen. Die Region sieht sich mit fragilen Kühlketten konfrontiert, was KI-gestützte Überwachungstools fördert, die die Produktintegrität in tropischen Klimazonen aufrechterhalten. Der Nahe Osten & Afrika und Südamerika liegen zurück, zeigen jedoch steigende Eingriffszahlen, da öffentliche und private Versicherer die chirurgische Abdeckung ausweiten; regulatorische Überarbeitungen in Brasilien signalisieren eine wachsende regionale Standardisierung.

Regulatorisches Umfeld
Biochirurgische Produkte befinden sich an der Schnittstelle zwischen Medizinprodukten und Biologika, sodass der Marktzugang durch risikobasierte Klassifizierung und Nachweisanforderungen geprägt wird, die je nach Rechtsraum unterschiedlich sind. In der Europäischen Union werden viele biochirurgische Lösungen (zum Beispiel Implantate zur Gewebereparatur) im Rahmen der Medizinprodukteverordnung, Verordnung (EU) 2017/745 (MDR), reguliert, wobei sich die Klassifizierung an Anhang VIII orientiert und durch aktualisierte harmonisierte Normen wie die Reihe EN ISO 10993 zur biologischen Beurteilung unterstützt wird. Im Jahr 2026 aktualisierte die EU die MDR-bezogenen Anforderungen durch die Delegierte Verordnung (EU) 2026/1451 der Kommission und die Verordnung (EU) 2026/1359, wodurch die Ausnahmelisten für bestimmte implantierbare Produkte und Produkte der Klasse III sowie bestimmte implantierbare Produkte der Klasse IIb angepasst wurden, während die Verpflichtungen zur klinischen Bewertung beibehalten wurden.
In den Vereinigten Staaten wendet die FDA produktspezifische Rahmenwerke über die Teile des 21 CFR an und nutzt besondere Kontrollen für bestimmte Kategorien mit höherem Risiko, einschließlich Leitlinien für resorbierbare chirurgische Nähte aus Poly(hydroxybutyrat), die mittels rekombinanter DNA-Technologie hergestellt werden und weiterhin robuste 510(k)-Nachweise zur Adressierung identifizierter Risiken erfordern. Ein wichtiger Compliance-Ankerpunkt im Jahr 2026 ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft trat und die Grundsätze der ISO 13485:2016 integriert sowie die Inspektionserwartungen aktualisiert, wodurch die Betonung global abgestimmter Qualitätssysteme für Hersteller, die regionsübergreifend tätig sind, zunimmt. Die grenzüberschreitende regulatorische Abstimmung wird weiterhin durch Gremien wie das International Medical Device Regulators Forum (IMDRF) vorangetrieben, während Diskussionen zum US-Nutzergebührenprogramm (MDUFA VI) auf einen anhaltenden Vorstoß hin zu klarer definierten Leistungszielen bei der Überprüfung hindeuten, die die Planung der Markteinführungszeit für biochirurgische Portfolios beeinflussen können.
Wettbewerbslandschaft
Der Biosurgery-Markt ist mäßig wettbewerbsintensiv und besteht aus mehreren großen Akteuren. Die Marktführerschaft konzentriert sich auf diversifizierte multinationale Unternehmen, doch es bleibt Raum für agile Innovatoren. Johnson & Johnson integrierte seine Medizintechnik-Franchises unter einem einzigen Banner und reservierte USD 148,07 Milliarden für technologische Weiterentwicklung, was Skalenvorteile stärkt. Medtronic erzielte im Jahr 2025 einen Umsatz von USD 33,5 Milliarden und plant eine Ausgliederung des Diabetesgeschäfts, um den Fokus auf wachstumsstarke kardiovaskuläre und chirurgische Segmente zu schärfen.
Akquisitionen bleiben entscheidend: Strykers USD 4,9 Milliarden schwere Übernahme von Inari Medical eröffnet den Kanal für periphere Gefäße, während BDs USD 4,2 Milliarden schweres Angebot für ein Portfolio für kritische Versorgung seinen Fußabdruck in der intelligenten vernetzten Versorgung erweitert. Kleinkapitalisierte Disruptoren wie TELA Bio nutzen enge, aber bedeutungsvolle Lücken mit dem einzigen von der FDA zugelassenen Flüssigklebstoff für interne Hernienreparaturen. Die Akzeptanz autologer plättchenreicher Produkte durch die FDA senkt die Eintrittsbarrieren für Nischenanbieter.
Plattformkonvergenz definiert die nächste Wettbewerbsstufe: Unternehmen, die KI-gestützte Planung, Vor-Ort-3D-Druck und reaktionsfähige Biomaterialien kombinieren, können produktzentrierte Konkurrenten übertreffen. Nachhaltigkeit ist ein aufkommender Differenzierungsfaktor, da Gesundheitssysteme Lieferanten nach Kohlenstoff- und Kühlketten-Fußabdrücken bewerten. Moderate Konsolidierung gepaart mit steigenden spezialisierten Marktteilnehmern untermauert einen dynamischen, aber ausgewogenen Biosurgery-Markt.
Marktführer in der Biosurgery-Branche
-
Baxter International Inc.
-
Johnson & Johnson
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
CryoLife (Artivion)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Biosurgery-Marktbericht erfasste Unternehmen
- Johnson & Johnson
- Baxter
- Beckton Dickinson
- Medtronic
- B. Braun
- Integra LifeSciences
- CSL Behring
- CryoLife (Artivion)
- Hemostasis
- Arch Therapeutics
- Kuros Biosciences
- Zimmer Biomet
- Stryker
- Sanofi
- Terumo
- Advanced Medical Solutions (AMS)
- Grifols
- Gluetec AG
- Collagen Matrix
- Orthofix

Marktchancen und Zukunftsaussichten
Chancen im Bereich der Biochirurgie entstehen durch Verschiebungen der Versorgungsorte und durch Produktdesigns, die logistische Hürden verringern. Der Berichtskontext hebt die Ausweitung der Krankenhausversorgung im häuslichen Umfeld (Hospital-at-Home) sowie die CMS-Codes für die Schulung von Pflegepersonen im Physician Fee Schedule 2025 als konkretes Erstattungssignal hervor, das Arbeitsabläufe der Fernwundversorgung unterstützt und Freiräume für tragbare Versiegelungs-, Hämostase- und Klebstoffsets schafft, die für den häuslichen Gebrauch und die durch Telemedizin unterstützte Überwachung konzipiert sind. Zudem adressieren Lagerkonfigurationen bei Raumtemperatur die Anfälligkeit der Kühlkette für biologische Dichtstoffe, und die im Kontext beschriebene kommerzielle Dynamik im Jahr 2026 (einschließlich der von Baxter berichteten wachsenden Akzeptanz von Hemopatch bei Raumtemperatur in Australien und Neuseeland) unterstützt den Marktfokus auf vereinfachte Lagerung und die Einsatzbereitschaft im Operationssaal.
Ein zweites Chancencluster ist der wachsende Zustrom regulatorischer Zulassungen und Genehmigungen für differenzierte biochirurgische Nebenbereiche, der das Wettbewerbsumfeld über traditionelle Hämostatika und Transplantatmaterialien hinaus erweitert. Beispiele umfassen die FDA-Zulassung, die Royal Biologics im April 2026 für die Fibrinet PRF Wound Matrix bei exsudierenden Hautwunden erhielt, sowie frühere Zulassungswege mit hoher Evidenz wie die FDA-PMA, die Cerapedics im Juni 2025 für den PearlMatrix P-15 Peptide Enhanced Bone Graft zur einstufigen Lendenwirbelfusion erhielt. Auf der Angebotsseite nutzen Hersteller ebenfalls Prozessinnovationen, um begrenzt verfügbare Biomaterialien zu skalieren, wobei Regentis Biomaterials im Juli 2026 die Zulassung durch eine europäische Benannte Stelle für ein lösungsmittelfreies Herstellungsverfahren für GelrinC sowie eine angegebene Ausbeutesteigerung von etwa 400% meldete, was einen konkreten Weg zur Verbesserung der Verfügbarkeit und der Stückkostenökonomie für ausgewählte Biomaterialplattformen bietet. Die globale Harmonisierung der Vorschriften prägt weiterhin die Markteinführungsentscheidungen, und die FDA QMSR (in Kraft seit dem 2. Februar 2026) sowie der Zeitplan der EU-Verordnung über die Bewertung von Gesundheitstechnologien (koordinierte Bewertung von Hochrisikoprodukten ab Januar 2025 und gemeinsame klinische Bewertungen ab 2026) erhöhen den Wert hochwertiger klinischer und realweltlicher Evidenzpakete, die über mehrere Einreichungen und kostenträgerbezogene Bewertungen hinweg wiederverwendet werden können.
Jüngste Branchenentwicklungen im Biosurgery-Markt
- Juli 2026: Johnson & Johnson gab die FDA-Zulassung für die Dual Energy THERMOCOOL SMARTTOUCH SF-Plattform bekannt. Die Zulassung stärkt das kardiovaskuläre Interventionsportfolio des Unternehmens und untermauert die Nachfrage nach verfahrensunterstützenden chirurgischen Hilfsmitteln, die in Verbindung mit fortschrittlichen Energiesystemen bei komplexen kardialen Eingriffen eingesetzt werden.
- Juni 2025: Stryker Corporation gab eine endgültige Vereinbarung zur Übernahme von Inari Medical für 4,9 Milliarden USD bekannt. Der Deal erweitert die Reichweite von Stryker im Bereich peripherer vaskulärer Interventionen und vergrößert dessen Exposition gegenüber Verfahrensvolumina, die biochirurgische Produkte nach sich ziehen können, die für Gefäßreparatur, Hämostase und Komplikationsmanagement eingesetzt werden.
- Juli 2024: Aktualisierungen der ambulanten Vergütung fügten Durchreichcodes (Pass-through-Codes) für neue Hautersatzprodukte hinzu. Diese Erstattungsmaßnahme unterstützt die Einführung fortschrittlicher Wundversorgungs- und Gewebereparaturprodukte in Krankenhäusern und verbessert die Vermarktungswege für hochwertigere biochirurgische Lösungen, die im ambulanten und nachakuten Bereich eingesetzt werden.


Biosurgery-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Biosurgery-Markt als Umsätze aus chirurgischen Produkten definiert, die dazu beitragen, Blutungen zu kontrollieren, Gewebe zu versiegeln, Adhäsionen zu reduzieren und die Knochen- oder Weichteilreparatur während Eingriffen zu unterstützen.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Wundversorgungsverbände, die außerhalb des Operationssaals verwendet werden, Standard-Nähte und -Klammern sowie allgemeine Implantatumsätze aus, es sei denn, sie werden als Biosurgery-Hilfsmittel verkauft und verwendet.
Segmentierungsübersicht
- Nach Produkttyp
- Knochenersatzstoffe
- Hämostatische Mittel
- Chirurgische Versiegelungsmittel und Klebstoffe
- Adhäsionsbarrieren
- Weichteilbefestigungen
- Klammerlinienreinforcement
- Nach Quelle
- Biologisch
- Synthetisch / Halbsynthetisch
- Nach Anwendung
- Orthopädische Chirurgie
- Allgemeinchirurgie
- Neurologische Chirurgie
- Herzchirurgie
- Gynäkologische Chirurgie
- Thorakale und rekonstruktive Chirurgie
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um eine klare Definition für Biosurgery festzulegen und den Kontext von Eingriffen und Gesundheitseinrichtungen nach Land aufzubauen. Öffentliche Quellen wie das US-amerikanische CDC, CMS, FDA-Sicherheitshinweise und Produktdatenbanken, OECD-Gesundheitsstatistiken und Weltbankindikatoren halfen uns, Operationsvolumina, den Endnutzermix und die Erstattungsrichtung zu kartieren.
Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebsites und medizinische Fachzeitschriften ausgewertet, um Produktnutzungsmuster, Adoptionshindernisse und Preisnarrative zu verstehen. Wo relevant, wurden Patentdatenbanken genutzt, um neue Formate für Dichtungsmittel, Hämostatika und Transplantationsmaterialien zu verfolgen, die den Mix im Laufe der Zeit verschieben können, und eine Import-Export-Datenbank auf Sendungsebene wurde als Plausibilitätsprüfung der Handelsintensität für ausgewählte Materialkategorien herangezogen. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welche Biosurgery-Produkte typischerweise pro Eingrifftyp verwendet werden, wie der Einkauf in Krankenhäusern und ambulanten chirurgischen Zentren abläuft und wie sich die Preisgestaltung mit der Produktform und dem klinischen Pfad ändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Klinikern und Einkaufsrollen in der Region Asien-Pazifik, EMEA und Amerika, was dann dazu beitrug, Lücken aus den Schreibtischrecherche-Eingaben zu schließen und realistische Penetrationsraten zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 41 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 45 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe einer kombinierten Top-down- und Bottom-up-Logik ermittelt, wobei der Top-down-Ansatz von Eingriffvolumina nach Fachgebiet und Versorgungsumfeld ausgeht und diese dann mithilfe von Nutzungsraten und Preisspannen in die Biosurgery-Nachfrage übersetzt. Um die Gesamtwerte zu verankern, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbändern multipliziert mit dem geschätzten Einheitsverbrauch für wichtige Produktfamilien, gefolgt von Distributor- und Kanalfeedback.
Zu den im Modell verwendeten Eingaben gehören Operationsvolumina nach Fachgebiet (z. B. orthopädisch, kardiovaskulär, allgemein, neurologisch und gynäkologisch), Penetration minimalinvasiver Eingriffe, Anteil von Krankenhäusern gegenüber ambulanten chirurgischen Zentren, typische Einheiten pro Fall für Hämostatika und Dichtungsmittel sowie beobachtete Preisspannen nach Produktform. Da sich Produktgruppen in ihrer Verwendung überschneiden können, werden Annahmen zunächst auf Eingriffebene festgelegt und dann auf Produktfamilien aufgeteilt, um Doppelzählungen zu reduzieren.
Für die Prognose wird eine Szenarioanalyse rund um Eingriffswachstum und Produktpenetration angewendet, wobei die Szenariogewichtungen durch Expertenkonsens aus Interviews verfeinert werden. Wenn Länderdaten dünn sind, werden Lücken durch die Verwendung von Proxy-Eingriffssätzen und Gesundheitsausgabenindikatoren aus vergleichbaren Märkten geschlossen, und dann wird der implizierte Ausgabenbetrag pro Eingriff mit den Befragten überprüft, bevor er abgeschlossen wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Querprüfungen zwischen Modellausgaben und unabhängigen Marktsignalen sowie durch die Überprüfung von Länder- und Produktebenenabweichungen vor der Freigabe. Ausreißer, wie plötzliche Sprünge beim impliziten Ausgabenbetrag pro Eingriff oder unrealistische regionale Mixverschiebungen, werden markiert, untersucht und durch einen zweiten Durchgang von Annahmen und, wenn nötig, erneuten Kontakt mit den Befragten korrigiert.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. regulatorische Maßnahmen, Preisänderungen oder Verschiebungen in den Eingriffvolumina. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die mit den neuesten verfügbaren öffentlichen Daten übereinstimmt.
Schätzung des Biosurgery-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Biosurgery-Marktgrößen unterscheiden sich häufig, weil Autoren nicht immer dieselbe Produktgruppe zählen, unterschiedliche Basisjahre wählen und variieren, wie sie Operationen in Produktnachfrage übersetzen. Währungszeitpunkt und die Häufigkeit der Aktualisierung von Preisannahmen können ebenfalls den gemeldeten Wert verschieben.
Einige Schätzungen beziehen breitere chirurgische Verbrauchsmaterialien und angrenzende Biomaterialien ein, was den gemeldeten Gesamtwert anheben kann, selbst wenn die Eingriffstrends ähnlich aussehen. Bei Mordor Intelligence ist die Zählung auf definierte Biosurgery-Produktfamilien beschränkt, die während Eingriffen verwendet werden, und die Annahmen zur Eingriff-zu-Nutzung werden durch Interviews überprüft, damit schneller wachsende Regionen nicht überschätzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | USD 18,06 Milliarden (2026) | |
| Globales Beratungsunternehmen A | USD 27,14 Milliarden (2024) | Verwendet eine Basis von 2023 und berichtet einen kurzfristigen Wert für 2024; dies kann eine breitere Produktinterpretation widerspiegeln, die angrenzende Umsätze aus chirurgischen Hilfsmitteln in den Biosurgery-Gesamtwert einbezieht. |
| Branchenpublisher B | USD 14,61 Milliarden (2024) | Beginnt mit einem niedrigeren Wert für 2024 mit einem anderen Prognosefenster, und die veröffentlichten Umfangsdetails sind begrenzt, was zu einer engeren Produkteinbeziehung und konservativeren Penetrationsannahmen führen kann. |
Die Streuung ergibt sich hauptsächlich aus Umfangsentscheidungen und der Jahresausrichtung, gefolgt davon, wie die Adoption pro Eingriff über Fachgebiete hinweg behandelt wird. Unsere Methode bleibt auf klare Eingriffs- und Preiseingaben zurückverfolgbar, sodass Annahmen auf wiederholbare Weise überprüft und aktualisiert werden können, wenn neue Signale auftauchen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biosurgery-Markt derzeit?
Der Biosurgery-Markt wurde im Jahr 2026 auf USD 17,89 Milliarden bewertet und wird bis 2031 voraussichtlich USD 23,89 Milliarden erreichen.
Welche Produktkategorie hat den höchsten Marktanteil im Biosurgery-Markt?
Knochenersatzstoffe führten im Jahr 2025 mit einem Umsatzanteil von 32,97 %.
Welche Region wächst im Biosurgery-Markt am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,75 % wachsen.
Was treibt die Einführung von chirurgischen Versiegelungsmitteln und Klebstoffen an?
Durchbrüche in der Biomaterialwissenschaft und Belege für reduzierte Transfusionen und Operationszeiten treiben eine CAGR von 7,55 % in diesem Segment voran.
Warum sind ambulante Operationszentren für das Wachstum der Biosurgery wichtig?
Ambulante Operationszentren führen ein steigendes Volumen an minimalinvasiven Eingriffen durch und unterstützen eine CAGR von 8,35 % für biosurgische Produkte, die für den ambulanten Bereich geeignet sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

