
Marktgröße und -anteil für bioabsorbierbare Stents
Marktübersicht
| Studienzeitraum | 2023 - 2031 |
|---|---|
| Marktgröße (2026) | 547.70 Millionen US-Dollar |
| Marktgröße (2031) | 885.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
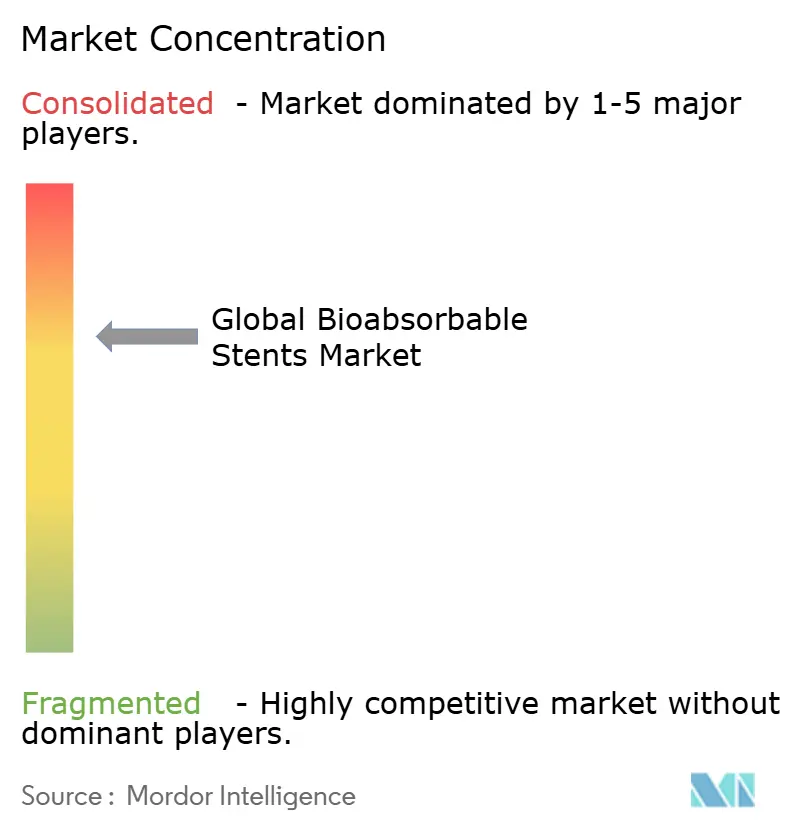
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für bioabsorbierbare Stents durch Mordor Intelligence
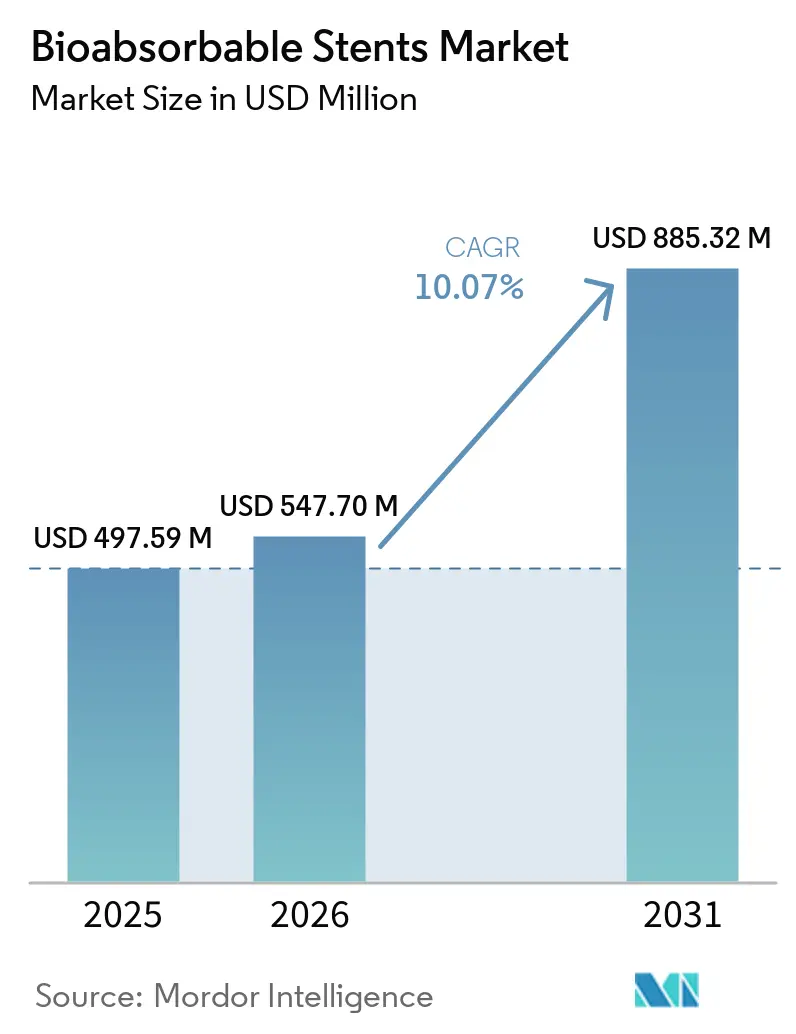
Die Marktgröße für bioabsorbierbare Stents wird voraussichtlich von USD 497,59 Millionen im Jahr 2025 auf USD 547,7 Millionen im Jahr 2026 wachsen und bis 2031 USD 885,32 Millionen bei einer CAGR von 10,07 % über den Zeitraum 2026–2031 erreichen. Die Dynamik im Markt für bioabsorbierbare Stents wird durch die „Leave-nothing-behind”-Philosophie, einen regulatorischen Wandel hin zu beschleunigten Zulassungen für den Einsatz unterhalb des Knies sowie kontinuierliche Fortschritte in der Polymerwissenschaft geprägt, die es ermöglichen, Abbauzeiträume an die Gefäßheilung anzupassen. Führende Hersteller bündeln ihre Ressourcen für Magnesiumlegierungs-Scaffolds, die sich vollständig innerhalb von 12 Monaten auflösen – ein Meilenstein, der das Langzeitthromboserisiko senkt und gleichzeitig die Gefäße während der kritischen Umbaupase unterstützt. Krankenhäuser bleiben der dominante Kanal, doch kardiologische Fachzentren mit hohem Aufkommen wachsen schneller, da die Anwender KI-gestützte intravaskuläre Bildgebung mit verfeinerten Einsatztechniken kombinieren. Auf der Angebotsseite senken Anreize in China und Indien die durchschnittlichen Verkaufspreise, erweitern den Zugang in preissensitiven Regionen und verschärfen den globalen Wettbewerb.
Wichtigste Erkenntnisse des Berichts
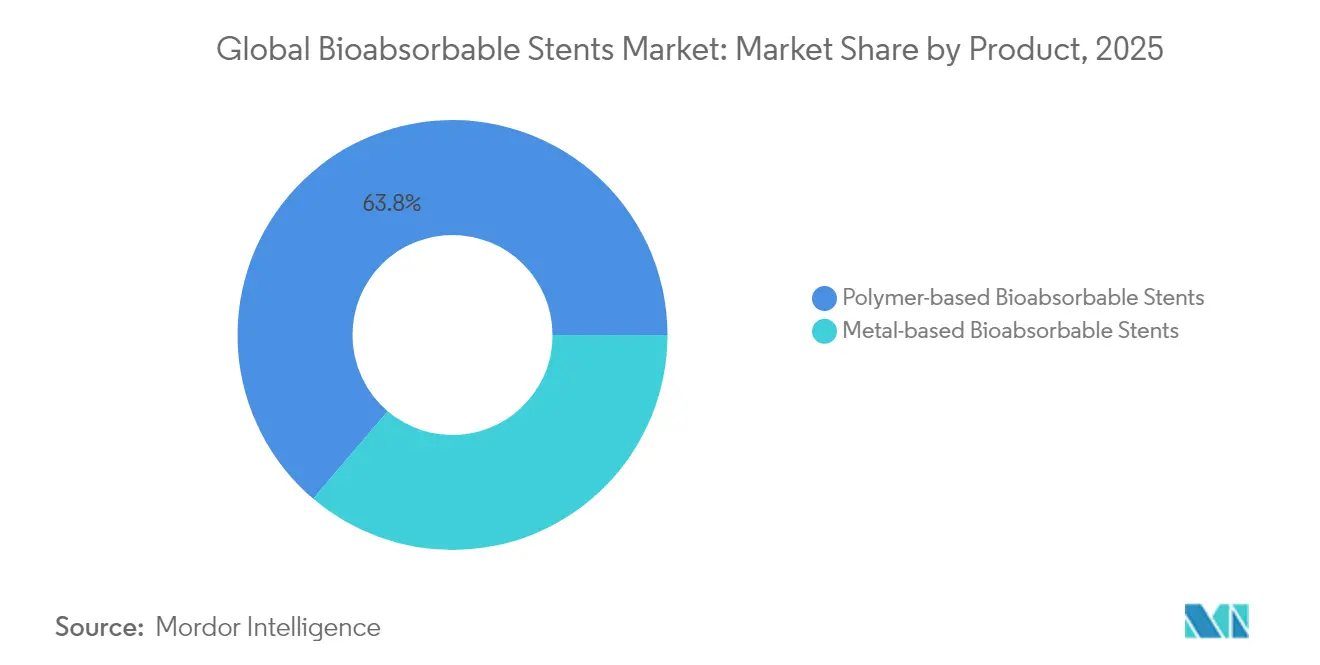
- Nach Produkttyp hielten polymerbasierte Plattformen im Jahr 2025 einen Marktanteil von 63,78 % am Markt für bioabsorbierbare Stents, während für metallbasierte Systeme bis 2031 eine CAGR von 11,18 % prognostiziert wird.
- Nach Anwendung entfiel auf die koronare Herzkrankheit im Jahr 2025 ein Anteil von 70,62 % an der Marktgröße für bioabsorbierbare Stents, während die periphere arterielle Verschlusskrankheit bis 2031 mit einer CAGR von 11,02 % wächst.
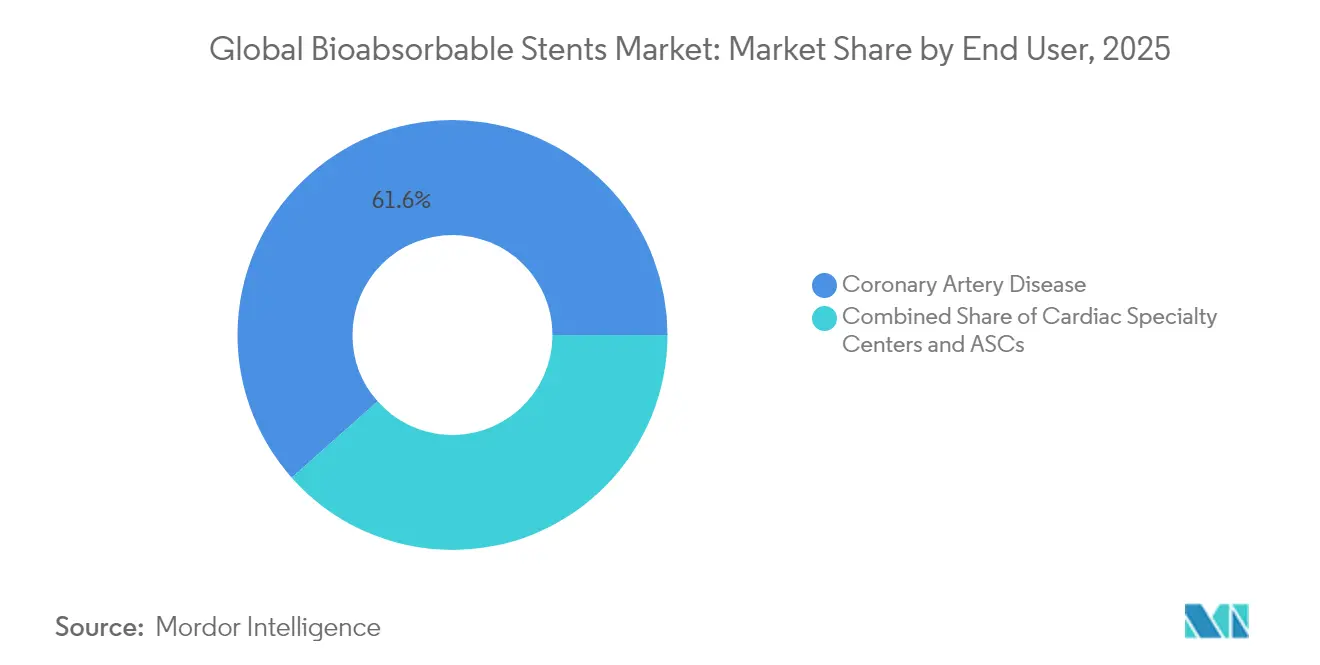
- Nach Endnutzer kommandierten Krankenhäuser im Jahr 2025 61,55 % der Marktgröße für bioabsorbierbare Stents, während kardiologische Fachzentren mit einer prognostizierten CAGR von 11,09 % bis 2031 das höchste Wachstum verzeichneten.
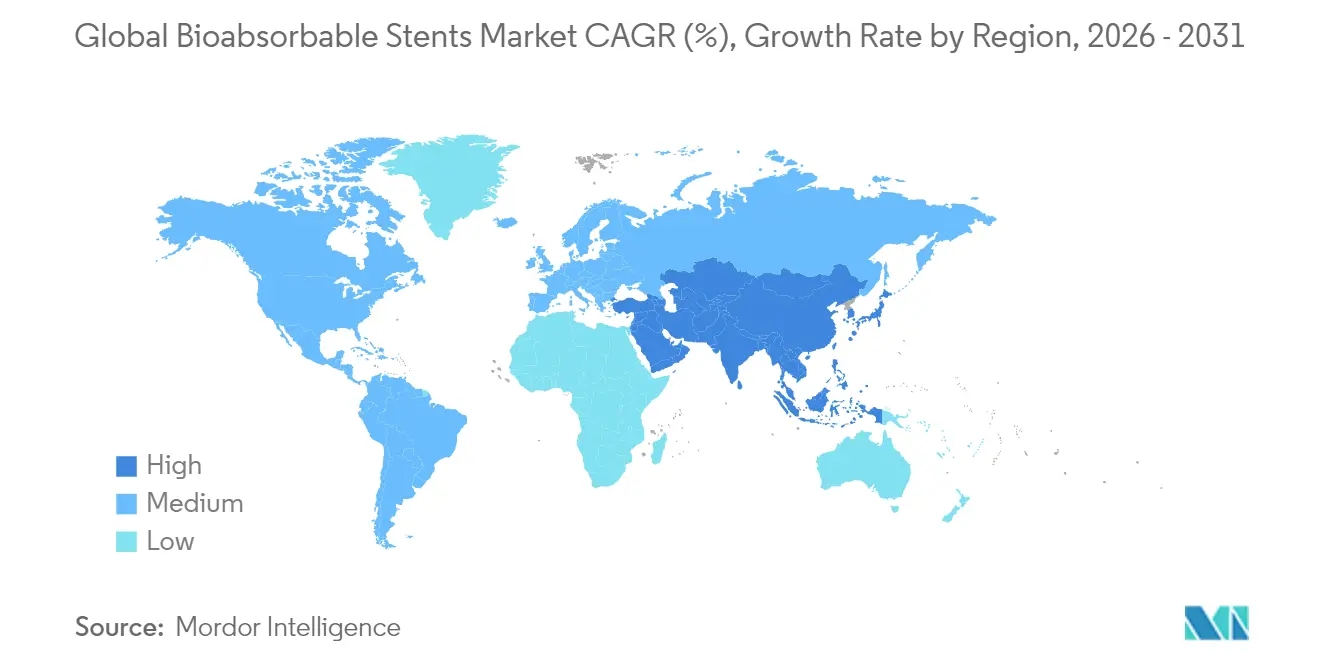
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 40,72 % für bioabsorbierbare Stents, während Asien-Pazifik die schnellste CAGR von 11,32 % bis 2031 verzeichnet.
- Abbott und Biotronik zusammen erzielten im Jahr 2025 einen zweistelligen Anteil am Markt für bioabsorbierbare Stents und nutzten mehrjährige Ergebnisdatensätze, um das klinische Vertrauen zu stärken.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasanter Anstieg der Volumina minimalinvasiver PCI | +1.8% | Global; stärkste Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wechsel zu „Leave-nothing-behind”-Lösungen | +2.1% | Global; angeführt von entwickelten Märkten | Langfristig (≥4 Jahre) |
| Beschleunigte BRS-Zulassungen unterhalb des Knies | +1.2% | Nordamerika und Europa; Ausweitung auf Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Durchbrüche bei Magnesiumlegierungen (<12 Monate) | +1.5% | Global; frühe Einführung in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte intravaskuläre Bildgebung | +0.9% | Nordamerika und Europa; schrittweise Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anreize für die Inlandsproduktion | +1.3% | Kernbereich Asien-Pazifik; Ausstrahlungseffekte auf Naher Osten und Lateinamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Anstieg der Volumina minimalinvasiver PCI
Die steigenden Volumina perkutaner Koronarinterventionen (PCI) resultieren aus einer alternden Bevölkerung und lebensstilbedingtem kardiovaskulärem Risiko. Krankenhäuser weltweit führen Protokolle für die Entlassung am gleichen Tag ein, was Geräte, die keinen dauerhaften metallischen Fußabdruck hinterlassen, zunehmend attraktiv macht. Da die Anwender die Gefäßphysiologie nach dem Eingriff in den Vordergrund stellen, gewinnen Polymer-Scaffolds, die nach der Heilung resorbiert werden, bei jüngeren Patientengruppen, die voraussichtlich zukünftige Re-Interventionen benötigen, an Beliebtheit. Die Zulassung von Abbotts Esprit BTK im April 2024 für Läsionen unterhalb des Knies signalisierte die regulatorische Anerkennung der Vorteile bioabsorbierbarer Stents in komplexen Anatomien[1]Abbott Laboratories, „Esprit BTK Everolimus-freisetzender resorbierbarer Scaffold erhält FDA-Zulassung,” abbott.com. Die ambulante Migration der PCI verstärkt die Nachfrage nach Scaffolds, die die Bürden der Langzeitüberwachung beseitigen, und stärkt das Wachstum im Markt für bioabsorbierbare Stents.
Wechsel von dauerhaften metallischen DES zu „Leave-nothing-behind”-Lösungen
Späte Stentthrombosen und Neoatherosklerose im Zusammenhang mit dauerhaften metallischen Drug-Eluting-Stents (DES) haben das Interesse an vollständig auflösenden Alternativen verstärkt. Klinische Studien dokumentieren nun wiederhergestellte Gefäßcompliance und eine kürzere duale Thrombozytenaggregationshemmungstherapie bei der Verwendung bioresorbierbarer Technologien. Biotroniks Freesolve-Scaffold erhielt im März 2024 die FDA-Breakthrough-Device-Designation und unterstreicht die Unterstützung der Behörde für Lösungen, die das langfristige Implantatrisiko eliminieren. Pädiatrische und junge Erwachsenensegmente, bei denen die lebenslange Gerätebelastung am stärksten ins Gewicht fällt, beschleunigen den Wandel und verbreitern die adressierbare Basis für den Markt für bioabsorbierbare Stents.
Regulierungsbehörden beschleunigen BRS-Zulassungen unterhalb des Knies für CLI-Patienten
Kritische Gliedmaßenischämie (CLI) ist mit hoher Morbidität verbunden, und metallische Stents haben in kleinkaliebrigen Tibialarterien Schwierigkeiten. Der FDA-Breakthrough-Device-Pathway gewährt bioabsorbierbaren Scaffolds, die auf CLI abzielen, eine vorrangige Überprüfung und verkürzt die Zulassungszeiträume durch direkte Behördenberatung. Abbotts Erfolg mit Esprit BTK schuf eine Vorlage, der Wettbewerber folgen können, und belohnt Unternehmen mit robusten klinischen Daten unterhalb des Knies. Es wird erwartet, dass sich First-Mover-Vorteile herauskristallisieren und spezialisierte Umsatzpools innerhalb des breiteren Marktes für bioabsorbierbare Stents erschließen.
Durchbrüche bei Magnesiumlegierungen ermöglichen Scaffold-Unterstützung unter 12 Monaten
Magnesiumlegierungen der nächsten Generation bieten höhere radiale Festigkeit bei dünnen Streben-Profilen und resorbieren sich dann vollständig innerhalb eines Jahres. Biotroniks DREAMS-3G-Plattform berichtete über Gefäßdurchgängigkeit und vollständige Scaffold-Auflösung innerhalb von 12 Monaten in europäischen Studien. Der vorhersehbare Abbau wirkt dem vorzeitigen Rückstoß entgegen, der bei Polymersystemen der ersten Generation beobachtet wurde, und vermeidet gleichzeitig die verlängerte Präsenz, die früher Thrombosebedenken ausgelöst hat. Die Konvergenz von mechanischer Integrität und schneller Bioresorption setzt eine neue technische Messlatte und treibt die zukünftige Einführung voran.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erbe der Scaffold-Thrombose der ersten Generation | -1.4% | Global; stärkste Auswirkung in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Strenge klinische Mehrjahres-Endpunktvorgaben | -0.8% | Global; regulatorische Strenge variiert je nach Region | Mittelfristig (2–4 Jahre) |
| Lieferkettenbrüchigkeit für hochreines PLLA | -0.6% | Global; importabhängige Regionen am stärksten betroffen | Kurzfristig (≤2 Jahre) |
| Erstattungsverzögerung für periphere BRS | -0.7% | Schwellenmärkte, insbesondere Asien-Pazifik und Naher Osten Afrika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Historisches Erbe der Scaffold-Thrombose bei PLLA-Geräten der ersten Generation
Nachdem höhere Thromboseraten die Rücknahme von Abbotts Absorb-BVS-Plattform erzwangen, forderten Kardiologen strenge Nachmarktnachweise, bevor sie neuere Scaffolds einsetzen würden. Die ABSORB-III-Fünfjahresdaten, die späte Ereignisse zeigen, klingen noch in Nutzen-Risiko-Diskussionen nach[2]L. Redfors et al., „Fünfjahresergebnisse nach Implantation bioresorbierbarer vaskulärer Scaffolds,” New England Journal of Medicine, nejm.org. Krankenhäuser setzen verlängerte duale Thrombozytenaggregationshemmungstherapie ein, um das wahrgenommene Risiko zu mindern, was die Nachsorgekosten erhöht und die Akzeptanz dämpft. Die Überwindung dieses Erbes erfordert durchgängig günstige Studienergebnisse und Real-World-Register, die Parität oder Überlegenheit gegenüber aktuellen DES belegen.
Strenge klinische Mehrjahres-Endpunktvorgaben
Regulierungsbehörden bestehen nun auf Daten zu Zielläsionsversagen und Scaffold-Thrombose, die über 36 Monate hinausgehen, was die Entwicklungszeiträume und den Kapitalbedarf verlängert. Jede Materialanpassung kann neue Pivotstudien auslösen und schrittweise Innovationen verlangsamen. Kleinere Unternehmen sehen sich mit Finanzierungsgegenwind konfrontiert und treten Terrain an Unternehmen ab, die über die Bilanzen verfügen, um multiregionale, mehrjährige Studien zu finanzieren. Während die Patientensicherheit davon profitiert, bremst die Hürde den Markteintritt neuer Wettbewerber und verlangsamt die Dynamik im Markt für bioabsorbierbare Stents.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Polymerplattformen treiben Innovation voranPolymerbasierte Geräte machten im Jahr 2025 63,78 % der Marktgröße für bioabsorbierbare Stents aus und werden voraussichtlich bis 2031 mit einer CAGR von 10,62 % wachsen. Poly-L-Milchsäure-Gerüste profitieren von ausgereiftem Verarbeitungs-Know-how, das es Herstellern ermöglicht, Strebendicke, Kristallinität und Wirkstofffreisetzungskinetik an die Gefäßheilung anzupassen. Im Prognosezeitraum wird erwartet, dass Poly-L-Milchsäure-Qualitäten mit höherem Molekulargewicht die radiale Stützwirkung verlängern, ohne die gesamte Bioresorption über drei Jahre hinaus auszudehnen – ein Gleichgewicht, das für die Koronaranatomie als optimal gilt. Trotz ihrer gefestigten Marktführerschaft stehen Polymerplattformen innerhalb der biologisch abbaubaren Stents unter zunehmendem Druck durch Metalle der nächsten Generation, die dünnere Profile und kürzere Resorptionszeiten versprechen.
Metallbasierte Gerüste, angeführt von Magnesiumlegierungssystemen, befinden sich noch in einem früheren Stadium der Adoptionskurve, weisen jedoch robuste zweistellige Wachstumsaussichten auf. Überlegene akute Umfangsfestigkeit und fluoroskopische Sichtbarkeit spiegeln die Handhabungsvertrautheit metallischer medikamentenbeschichteter Stents wider und erleichtern den Übergang für Anwender. Die pivotalen Daten von Biotroniks DREAMS 3G, die eine vollständige Gerüstauflösung nach 12 Monaten zeigen, positionieren dieses Teilsegment als glaubwürdige Alternative. Der kommerzielle Schwung wird davon abhängen, Kostenparität mit Polymerkonkurrenten zu erreichen und die klinischen Indikationen über den koronaren Einsatz hinaus zu erweitern.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Anwendung:
Periphere Expansion beschleunigt WachstumDie koronare Herzkrankheit repräsentiert im Jahr 2025 weiterhin 70,62 % des Marktanteils für bioabsorbierbare Stents, gestützt durch ein umfangreiches PCI-Aufkommen und etablierte Erstattungsrahmen. Fünfjährige Nachbeobachtungen aus großen Registern unterstreichen eine akzeptable Sicherheit und stärken das Vertrauen der Ärzte in Läsionen des Standardbereichs. Dennoch reservieren Interventionisten Scaffolds häufig für jüngere Patienten oder Bifurkationen, bei denen dauerhaftes Metall zukünftige Interventionen erschweren könnte.
Die periphere arterielle Verschlusskrankheit liefert die schnellste CAGR des Prognosezeitraums mit 11,02 %, katalysiert durch die FDA-Freigabe von Abbotts Esprit BTK für Tibialgefäße im April 2024. Der frühe klinische Einsatz zeigt vielversprechende Restenosefreiheit in komplexer Anatomie unterhalb des Knies. Ärztliche Fachgesellschaften integrieren bioabsorbierbare Optionen in CLI-Behandlungsleitlinien – eine Entwicklung, die nachhaltiges Volumen über Pilotzentren hinaus generieren wird. Die Ausweitung auf strukturelle und nicht-vaskuläre Verwendungszwecke wie pädiatrische Atemwege oder ureterale Strikturen bleibt explorativ, unterstreicht jedoch die Vielseitigkeit der Plattform.
Nach Endnutzer:
Fachzentren treiben Einführung voranKrankenhäuser erzielten im Jahr 2025 61,55 % der Marktgröße für bioabsorbierbare Stents und nutzten dabei integrierte Katheterlabore und umfassende postoperative Versorgungspfade. Der Wechsel zu bioabsorbierbaren Technologien erfolgt oft durch Ausschussentscheidungen, wobei die Aufnahme in die Formulierungsliste von der multidisziplinären Prüfung abhängt. Die Einführungsquoten korrelieren stark mit der Verfügbarkeit ergänzender intravaskulärer Bildgebung – eine Fähigkeit, die in Tertiärzentren häufiger anzutreffen ist.
Kardiologische Fachzentren entwickeln sich bis 2031 mit einer CAGR von 11,09 % weiter, unterstützt durch eine rationalisierte Governance, die die Geräteauswahl und Protokollaktualisierungen beschleunigt. Konzentriertes Eingriffsvolumen verkürzt die Lernkurven und ermöglicht eine schnelle Iteration bewährter Praktiken. KI-gestützte Software, die mit Scaffolds gebündelt wird, differenziert Fachdienstleister weiter und verbessert die Patientengewinnung. Ambulante Operationszentren hinken hinterher, zeigen jedoch Zugkraft in Regionen, in denen Kostenträger ambulante PCI fördern, um stationäre Kosten zu senken.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Markt für bioabsorbierbare Stents in Nordamerika
Nordamerika führte den Markt für bioabsorbierbare Stents im Jahr 2025 mit einem Anteil von 40,72 %, eine Position, die durch ein robustes Erstattungssystem und ein dichtes klinisches Studiennetzwerk gesichert wurde. Der Breakthrough-Device-Pfad der FDA hat die Zulassungszyklen für Nischenanwendungen verkürzt, was in der raschen Zulassung des Esprit BTK sichtbar wurde. Dennoch fordern Kostenträger Belege aus der Versorgungsrealität, was die Akzeptanz außerhalb leitlinienkonformer Koronarlasionen verlangsamt. Kapitalbeschränkungen in Krankenhäusern und die Erinnerung an Rückrufe der ersten Scaffold-Generation dämpfen aggressive Markteinführungen, was zu moderaten einstelligen Zuwächsen im Prognosezeitraum führt.
Markt für bioabsorbierbare Stents im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 11,32 % bis 2031 die höchste CAGR, getragen von einer wachsenden Prävalenz kardiovaskulärer Erkrankungen und staatlichen Anreizen, die Importzölle auf in der Region hergestellte Scaffolds senken. Große öffentliche Ausschreibungen in Indien verlagern die Beschaffung auf Preis-Volumen-Verträge und erweitern den Gerätezugang über Ballungsraumkrankenhäuser hinaus. Inländische Akteure gehen Gemeinschaftsunternehmen mit Materialwissenschaftsinstituten ein, um die Versorgung mit PLLA und Magnesiumlegierungen zu lokalisieren – ein Schritt, der die Wertschöpfungskette vor geopolitischen Störungen schützen soll. Regulierungsbehörden in China und Singapur haben dedizierte Leitlinien für vollständig abbaubare Geräte herausgegeben, was die Ausrichtung an internationalen Qualitätsmaßstäben signalisiert.
Markt für bioabsorbierbare Stents in EMEA und Lateinamerika
Europa bleibt ein stetiger Wachstumsbeitrag und stützt sich auf einen ausgereiften Kostenträgerrahmen, der die Erstattung an Ergebnisse aus realen Registern knüpft. Langzeitdaten aus deutschen und britischen investigatorinitiierten Studien fließen in Leitlinienausschüsse ein und stärken das Vertrauen in Geräte der zweiten Generation. Der Nahe Osten und Afrika, obwohl noch in einem frühen Stadium, stellen Mittel für kardiovaskuläre Exzellenzzentren bereit, die bioabsorbierbare Plattformen in Beschaffungspläne einbeziehen. Private Krankenhausgruppen in Lateinamerika erproben Polymer-Scaffolds bei einkommensstarken städtischen Bevölkerungsgruppen und bereiten damit den Boden für eine breitere Akzeptanz, sobald die Versicherungsdeckung ausgeweitet wird.

Regulatorisches Umfeld
Bioabsorbierbare medikamentenfreisetzende Stents werden in den wichtigsten Märkten als hochriskante implantierbare Kombinationsprodukte reguliert, was die Zulassungswege klinisch anspruchsvoll hält. In den Vereinigten Staaten fallen bioabsorbierbare medikamentenfreisetzende Koronarstents unter den US-FDA-Produktcode PNY und erfordern in der Regel eine Premarket Approval (PMA), wobei von den Antragstellern erwartet wird, mehrjährige klinische Endpunkterwartungen für Gerüstthrombose und Zielläsionsergebnisse zu unterstützen, die die Entwicklungszeitpläne und die Planung der Nachmarktevidenz prägen.
In Europa wird der Marktzugang durch die Verordnung (EU) 2017/745 (EU-MDR) geregelt, einschließlich zusätzlicher Prüfung für Geräte, die einen Arzneistoff enthalten, sowie damit verbundener Konsultationsanforderungen. Über alle Regionen hinweg bildet die Konformität mit anerkannten Konsensstandards die Grundlage für technische Dokumentationen und Teststrategien, wobei ISO 25539-2:2020 häufig verwendet wird, um die Leistungs- und Sicherheitsbewertung von Gefäßstentsystemen (einschließlich Designverifizierung und präklinischer Prüfung) zu strukturieren, bevor klinische Nachweispakete eingereicht werden.
Wettbewerbslandschaft
Der Markt für bioabsorbierbare Stents weist eine moderate Konsolidierung auf, wobei die fünf größten Anbieter knapp unter 60 % des weltweiten Umsatzes kontrollieren, was zu einem Marktkonzentrationswert von 6 führt. Abbott, Biotronik und MicroPort stützen sich auf langfristige klinische Datensätze, die Scaffold-Durchgängigkeit und Resorptionszeiträume belegen, und differenzieren ihre Angebote bei Ausschreibungsbewertungen. Abbotts Strategie verbindet seine Esprit-Plattform mit der Ultreon-KI-Bildgebung, um einen geschlossenen Verfahrenskreislauf zu schaffen, der Wiederholungsverkäufe von Hardware und Software antreibt[4]Abbott Laboratories, „Integrierte Bildgebungs- und Scaffold-Lösungen,” abbott.com. Biotronik hingegen betont die Magnesium-Metallurgie als proprietären Vorteil und bewirbt die DREAMS-Serie, um den Anforderungen der Anwender an metallähnliche Handhabung gerecht zu werden.
Aufstrebende Wettbewerber in Asien-Pazifik verfolgen Kostenführerschaftsstrategien und nutzen staatliche Subventionen und lokale Polymercompoundierung, um importierte Preise zu unterbieten. Gemeinsame Entwicklungsvereinbarungen mit Universitätslaboren beschleunigen Materialiterationen, ohne die hohen Kapitalhürden von multiregionalen Studien zu überschreiten. Strategische Akquisitionen – wie Kanekas Kauf von Japan Medical Device Technology im Jahr 2023 – illustrieren das Bemühen um geistiges Eigentum, das die Kontrolle über Legierungen der nächsten Generation stärkt. Die Wettbewerbsintensität wird voraussichtlich steigen, da Patentlaufzeiten für frühe Polymerformulierungen ablaufen und Raum für Herausforderermarken entsteht, die bestehende Designs mithilfe von KI-gestützter Einsatzunterstützung neu gestalten.
Marktführer im Bereich bioabsorbierbare Stents
-
Boston Scientific Corporation
-
Arterius Limited
-
Kyoto Medical Planning Co. Ltd
-
Terumo Corporation
-
Elixir Medical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für bioabsorbierbare Stents
- Abbott Laboratories
- Boston Scientific
- Terumo
- BIOTRONIK
- Elixir Medical
- Kyoto Medical Planning Co. Ltd.
- Meril Life Science
- Amaranth Medical Inc.
- REVA Medical Inc.
- Lepu Medical Technology Co. Ltd.
- Svelte Medical Systems
- Arterius
- Arterial Remodeling Technologies SA
- Magmaris (Biotronik - Mg-alloy platform)
- S3V Vascular Technologies
- MicroPort
- SINOMED
- STENTiT BV
- Kaneka
- Zorion Medical
- Tepha Inc.
Lesen Sie die Analyse der bioabsorbierbare Stents-Unternehmen

Marktchancen und Zukunftsaussichten
Periphere Interventionen unterhalb des Knies (BTK) bieten einen klar definierten Kommerzialisierungsweg, auf dem bioabsorbierbare Gerüste von der Konzeptphase zu zugelassenen Indikationen gelangen. Abbotts FDA-Zulassung im April 2024 für das Esprit-BTK-Everolimus-freisetzende resorbierbare Gerüstsystem ist ein konkreter Beleg, da sie eine von der Aufsichtsbehörde validierte Vorlage für auf CLI ausgerichtete klinische Pakete geschaffen hat und Raum für Wettbewerber mit differenzierten Abbauprofilen oder Applizierbarkeit in kleinkalibriger Tibia-Anatomie schafft.
Zulassungsaktivitäten und lokale Adoptionswege im asiatisch-pazifischen Raum unterstützen ebenfalls die Chancenentwicklung im Zusammenhang mit Marktzugang und Ausschreibungsdynamik. MicroPorts Firesorb erhielt im Juli 2024 die NMPA-Marktzulassung, und Shanghai Bio-Heart Biological Technology meldete im Juli 2026 eine NMPA-Zulassung für einen bioabsorbierbaren medikamentenfreisetzenden Stent, was auf einen wachsenden Pool lokal zugelassener Plattformen hinweist, der Preis-Volumen-Beschaffungsstrategien unterstützt und den regionalen Wettbewerb verschärft. In Bezug auf Technologie und klinische Praxis steht die breitere Nutzung von OCT/IVUS und KI-gestützten PCI-Workflows im Einklang mit bildgesteuerten Implantationszielen zur Reduzierung von durch Fehlanlage verursachten Ereignissen, während Registersignale einer höheren kurzfristigen Thromboserate bei Off-Label-Anwendung Herstellern Raum geben, sich durch indikationsspezifische Kennzeichnung, standardisierte Größenprotokolle und die Generierung längerfristiger Real-World-Evidenz zu differenzieren.
Recent Industry Developments in Markt für bioabsorbierbare Stents
- Mai 2026: Elixir Medical gab Vier-Jahres-Ergebnisse der randomisierten kontrollierten BIOADAPTOR-Studie mit 445 Patienten für das DynamX Coronary Bioadaptor System bekannt und berichtete über ein niedrigeres Versagen der Zielläsion im Vergleich zu einem vergleichbaren medikamentenfreisetzenden Stent. Die längere Nachbeobachtung ergänzt die Kategorie-Erzählung zur Wiederherstellung der Gefäßfunktion und liefert zusätzliche Evidenz für Gremien, die zuvor nach Bedenken bei Gerüsten der ersten Generation mehrjährige Ergebnisse forderten.
- Oktober 2025: Elixir Medical berichtete über eine vorab festgelegte Meilenstein-Überlegenheitsanalyse, die eine Reduktion gerätebezogener kardialer Ereignisse für DynamX im Vergleich zu zeitgenössischen medikamentenfreisetzenden Stents zeigte. Das Update stärkte die Differenzierung gegenüber dauerhaften metallischen DES und förderte ein breiteres Engagement der Ärzteschaft für nicht-permanente, gefäßadaptive Implantatkonzepte.
- April 2024: Abbott erhielt die FDA-Zulassung für das Esprit-BTK-Everolimus-freisetzende resorbierbare Gerüstsystem zur Behandlung der peripheren arteriellen Verschlusskrankheit unterhalb des Knies. Dieser Meilenstein erweiterte den regulierten Einsatz bioabsorbierbarer Gerüste über den koronaren Bereich hinaus und verstärkte den Wettbewerbsfokus auf BTK-Klinikprogramme und periphere Erstattungswege.


Markt für bioabsorbierbare Stents Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch bioabsorbierbare Stents generiert werden, die zur Stützung eines verengten Gefäßes implantiert werden und sich anschließend auf natürliche Weise auflösen, erfasst über die wichtigsten klinischen Anwendungsumgebungen und geografischen Regionen.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt nicht absorbierbare permanente Stents sowie eigenständige Eingriffs-, Bildgebungs- oder Krankenhausdienstleistungsgebühren aus, die separat vom Gerät abgerechnet werden.
Segmentierungsübersicht
-
Nach Produkt
- Polymerbasierte bioabsorbierbare Stents
- Metallbasierte bioabsorbierbare Stents
-
Nach Anwendung
- Koronare Herzkrankheit
- Periphere arterielle Verschlusskrankheit
- Strukturelle und nicht-vaskuläre Anwendungen (z. B. ösophageal, ureterisch)
-
Nach Endnutzer
- Krankenhäuser
- Kardiologische Fachzentren
- Ambulante Operationszentren
-
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Naher Osten und Afrika
- Südamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit dem Aufbau eines Angebots- und Nachfragebildes anhand öffentlicher Quellen und verfeinern die Annahmen anschließend während der Feldarbeit. Bei Medizinprodukten wie Stents sind die praktischsten Desk-Eingaben in der Regel Eingriffszahlen und Trends bei der Krankheitslast, die dabei helfen, den adressierbaren Pool zu umreißen, bevor Preis- und Adoptionseingaben angewendet werden.
Zu den illustrativen Quellen gehören Veröffentlichungen der CDC und der NIH zu kardiovaskulären Krankheitsindikatoren, OECD-Gesundheitsstatistiken zu Nutzungsmustern, FDA-Datenbanken zu Gerätezulassungen und Sicherheitshinweisen sowie WHO- und Weltbank-Datensätze für Bevölkerungs- und Gesundheitsausgabenkontext. Wir prüfen auch begutachtete kardiologische Fachzeitschriften auf Veränderungen in der klinischen Praxis sowie Investorenpräsentationen, Jahresberichte und seriöse Pressemitteilungen für Produktpipeline-Updates und Kommerzialisierungszeitpläne. Darüber hinaus werden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie handelsseitige Versandsignale genutzt, sofern verfügbar. Diese Quellen sind nicht erschöpfend, und es wurden zusätzliche öffentliche Dokumente und Datensätze herangezogen, um die abschließende Analyse zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Anschließend validieren wir das Modell mit Interviews und strukturierten Umfragen entlang der Wertschöpfungskette, einschließlich Klinikern, Krankenhausbeschaffungsteams, Distributoren sowie produkt- und regulierungsseitigen Experten der Gerätehersteller. Da die Adoption je nach Region und klinischen Leitlinien unterschiedlich ist, wurden die Eingaben für den asiatisch-pazifischen Raum, EMEA und Amerika überprüft, sodass Preis-, Zulassungszeitplan- und Nutzungsannahmen das Kauf- und Adoptionsverhalten widerspiegeln und nicht nur Desk-Signale.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 39 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wird zunächst mithilfe eines Top-down-Ansatzes erstellt, bei dem koronare und periphere Interventionseingriffspools aus veröffentlichten Gesundheitsstatistiken rekonstruiert und dann nach dem Anteil der für absorbierbare Geräte geeigneten Fälle gefiltert werden. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Überprüfungen anhand von Krankenhausangeboten aus Stichproben, Kanal-Feedback zu Stückzahlen und impliziten Umsätzen aus öffentlich sichtbaren Finanzkommentaren hinzugefügt, die dann zur Anpassung von Ausreißern verwendet werden.
Zu den wichtigsten Modelleingaben gehören das Wachstum interventionskardiologischer Eingriffe, die Penetrationsraten bioabsorbierbarer Geräte nach Versorgungsumfeld, durchschnittliche Verkaufspreisbereiche nach Region, Zulassungs- und Erstattungszeitpläne sowie Mixverschiebungen zwischen koronarem und peripherem Einsatz. Da sich die Preisgestaltung durch Ausschreibungen und die Adoption in frühen Phasen verändern kann, verfolgen wir Rabattmuster und die Geschwindigkeit, mit der neue Generationen ältere Designs ersetzen. Prognosen werden mithilfe von Szenarioanalysen erstellt, bei denen ein Basisszenario durch den Expertenkonsens zu Adoptionsbeschränkungen und regulatorischen Zeitplänen informiert wird und anschließend Aufwärts- und Abwärtsszenarien hinsichtlich Eingriffserholung und Preisentwicklung einem Stresstest unterzogen werden. Wo Bottom-up-Belege in kleineren Ländern dünn sind, werden Lücken durch die Anwendung regionaler Adoptionskurven geschlossen und dann vor der Finalisierung mit lokalen Interviews abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Eingriffszahlen, regulatorischer Meilensteine und beobachteter Preisbänder gegengeprüft und dann mit dem verglichen, was Befragte als realisierbare kurzfristige Adoption beschreiben. Abweichungen werden untersucht, und wenn die Diskrepanz wesentlich ist, werden die Annahmen erneut geöffnet und die relevanten Experten für einen zweiten Durchgang erneut kontaktiert.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, damit Einheitenlogik, Währungsumrechnungen und Jahres-zu-Jahres-Bewegungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Zulassungen, Sicherheitsmaßnahmen oder Erstattungsänderungen den Nachfragepfad verändern. Unmittelbar vor der Lieferung führen wir eine abschließende Aktualisierungsprüfung durch, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Schätzung des Marktes für bioabsorbierbare Stents von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für bioabsorbierbare Stents können weit auseinanderliegen, da Unternehmen nicht immer dasselbe Basisjahr verwenden, unterschiedliche Ansichten darüber haben, wie schnell die Adoption zunimmt, und möglicherweise unterschiedliche Umsatzkomponenten berücksichtigen.
Die größten Treiber sind in der Regel, was als Marktumsatz einbezogen wird (nur Gerät versus umfassendere eingriffsbezogene Dienstleistungen), wie durchschnittliche Verkaufspreise bei steigenden Volumina fortgeschrieben werden und wie schnell Modelleingaben aktualisiert werden, wenn Zulassungen oder Sicherheitshinweise die Nachfrage verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 547,70 Millionen USD (2026) | |
| Globaler Forschungsherausgeber A | 410,00 Millionen USD (2025) | Verwendet eine Herstellerumsatzperspektive, die an ein Basisjahr 2025 gebunden ist, was den Hochlauf in späteren Jahren unterschätzen kann, wenn Zulassungs- und Beschaffungszyklen sich beschleunigen, und die Preisgestaltung möglicherweise nicht vollständig neu bewertet, wenn sich der Mix nach Region verschiebt. |
| Branchenforschungsgruppe B | 548,24 Millionen USD (2024) | Verankert die Größenbestimmung an einem Basisjahr 2024 und einer niedrigeren angegebenen Wachstumsrate bis 2031, was den Effekt des Eingriffswachstums und der Penetrationsgewinne in schneller adoptierenden Regionen dämpfen kann. |
Die Tabelle zeigt, dass ein Teil der Streuung auf Timing und die Behandlung von Marktumsätzen zurückzuführen ist. Im Modell von Mordor Intelligence basiert die Zahl auf dem Geräteumsatz, der auf einem Basisjahr 2026 verfolgt wird, mit nach Region überprüften Adoptions- und Durchschnittsverkaufspreisbändern. Wenn diese Umfangs- und Zeitentscheidungen konstant gehalten werden, gehen die verbleibenden Unterschiede in der Regel auf Annahmen zur Penetrationsgeschwindigkeit zurück und darauf, wie häufig diese mit aktuellen klinischen und Beschaffungsfeedbacks aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für bioabsorbierbare Stents bis 2031 erreichen?
Der Markt wird bis 2031 voraussichtlich USD 885,32 Millionen erreichen, was eine CAGR von 10,07 % gegenüber dem Basisjahr 2026 widerspiegelt.
Welcher Produkttyp führt derzeit bei den Stückverkäufen?
Polymerbasierte Plattformen hielten im Jahr 2025 einen Anteil von 63,78 % am Umsatz und sind damit der aktuelle Marktführer.
Welche klinische Anwendung wächst am schnellsten?
Anwendungen bei peripherer arterieller Verschlusskrankheit entwickeln sich bis 2031 mit einer CAGR von 11,02 % und übertreffen damit koronare Anwendungen.
Warum gewinnen kardiologische Fachzentren an Bedeutung?
Hohes Eingriffsvolumen, fortschrittliche Bildgebung und optimierte Governance ermöglichen es Fachzentren, neue Scaffold-Technologien schneller einzuführen als Allgemeinkrankenhäuser.
Welche Region wird das höchste Wachstum aufweisen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 11,32 % wachsen, bedingt durch Produktionsanreize und steigende kardiovaskuläre Eingriffsvolumina.
Seite zuletzt aktualisiert am:



