
Tamaño y participación del mercado de stents bioabsorbibles
Visión General del Mercado
| Período de Estudio | 2023 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 547.70 Millones de dólares |
| Tamaño del Mercado (2031) | 885.32 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.07 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de stents bioabsorbibles por Mordor Intelligence
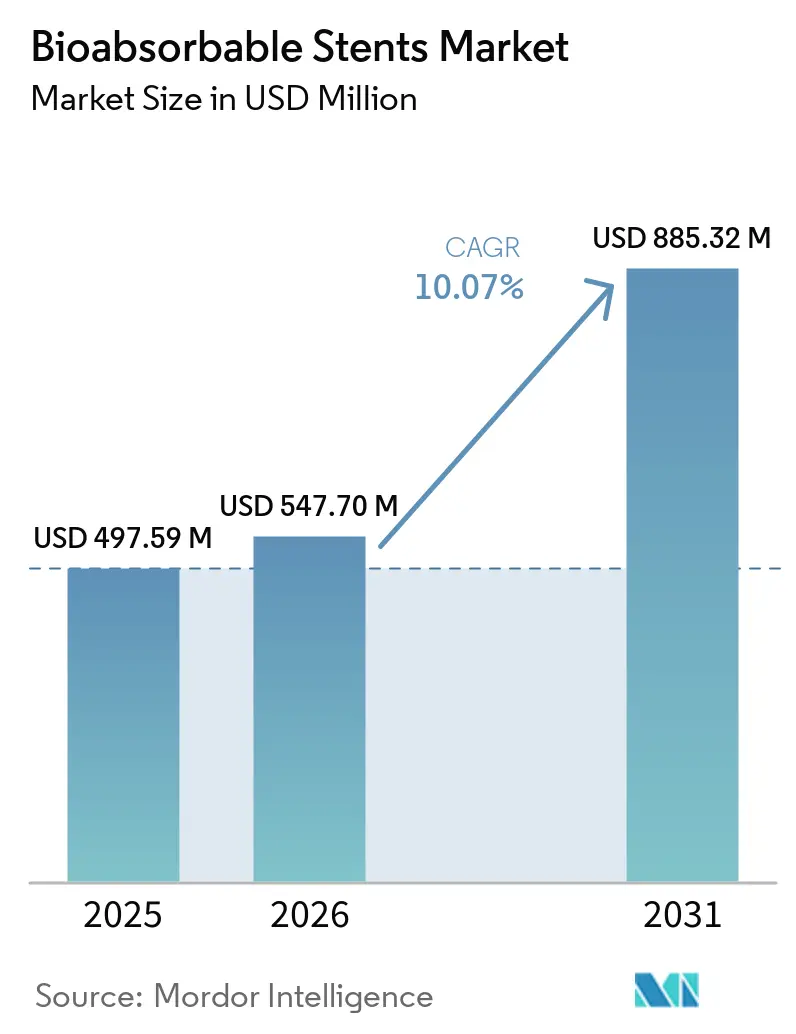
Se espera que el tamaño del mercado de stents bioabsorbibles crezca de USD 497,59 millones en 2025 a USD 547,7 millones en 2026 y se prevé que alcance USD 885,32 millones en 2031 a una CAGR del 10,07% durante 2026-2031. El impulso en el mercado de stents bioabsorbibles está determinado por la filosofía de "no dejar nada atrás", un cambio regulatorio hacia aprobaciones aceleradas para uso por debajo de la rodilla, y avances continuos en ciencia de polímeros que permiten que los plazos de degradación se asemejen a la cicatrización vascular. Los principales fabricantes están canalizando recursos hacia andamios de aleación de magnesio que se disuelven completamente en 12 meses, un hito que reduce el riesgo de trombosis a largo plazo mientras sostiene los vasos durante la fase crítica de remodelación. Los hospitales siguen siendo el canal dominante, aunque los centros de cardiología especializada de alto volumen están creciendo más rápido a medida que los operadores combinan imágenes intravasculares guiadas por IA con técnicas de implantación perfeccionadas. Por el lado de la oferta, los incentivos en China e India están reduciendo los precios de venta promedio, ampliando el acceso en regiones sensibles al precio y agudizando la competencia global.
Conclusiones clave del informe
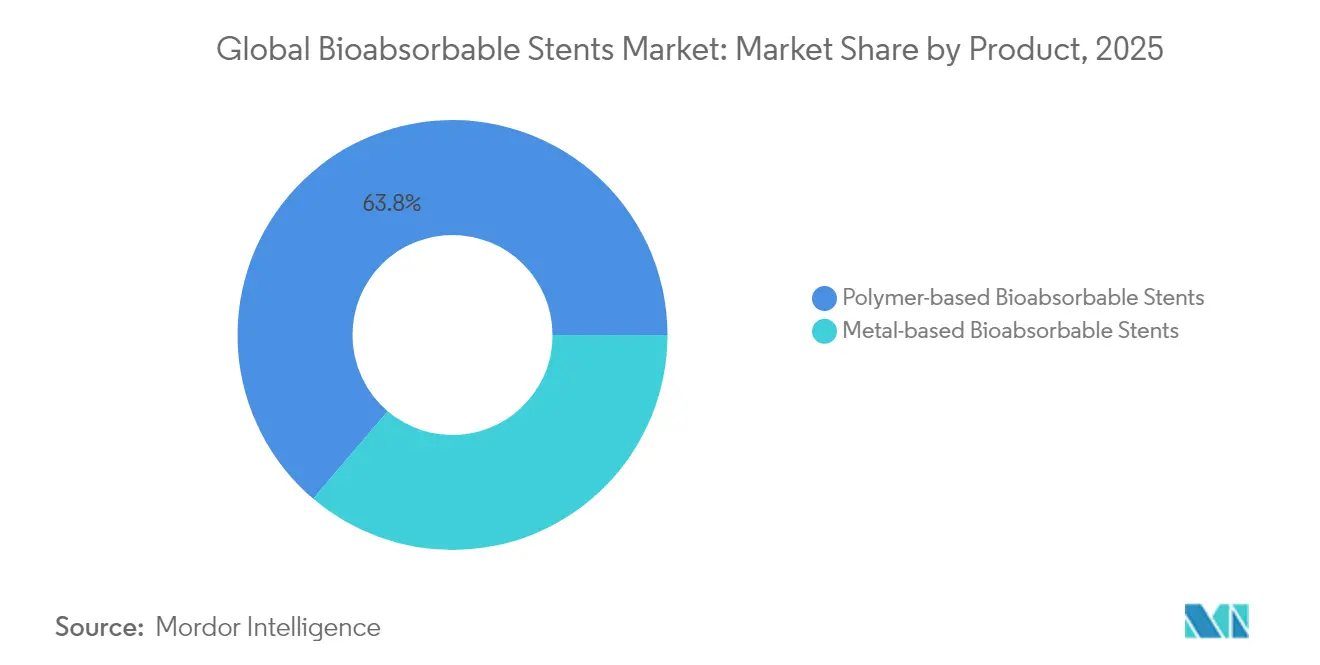
- Por tipo de producto, las plataformas a base de polímero representaron el 63,78% de la participación del mercado de stents bioabsorbibles en 2025, mientras que se prevé que los sistemas a base de metal registren una CAGR del 11,18% hasta 2031.
- Por aplicación, la enfermedad de la arteria coronaria representó el 70,62% del tamaño del mercado de stents bioabsorbibles en 2025, mientras que la enfermedad de la arteria periférica se expande a una CAGR del 11,02% hasta 2031.
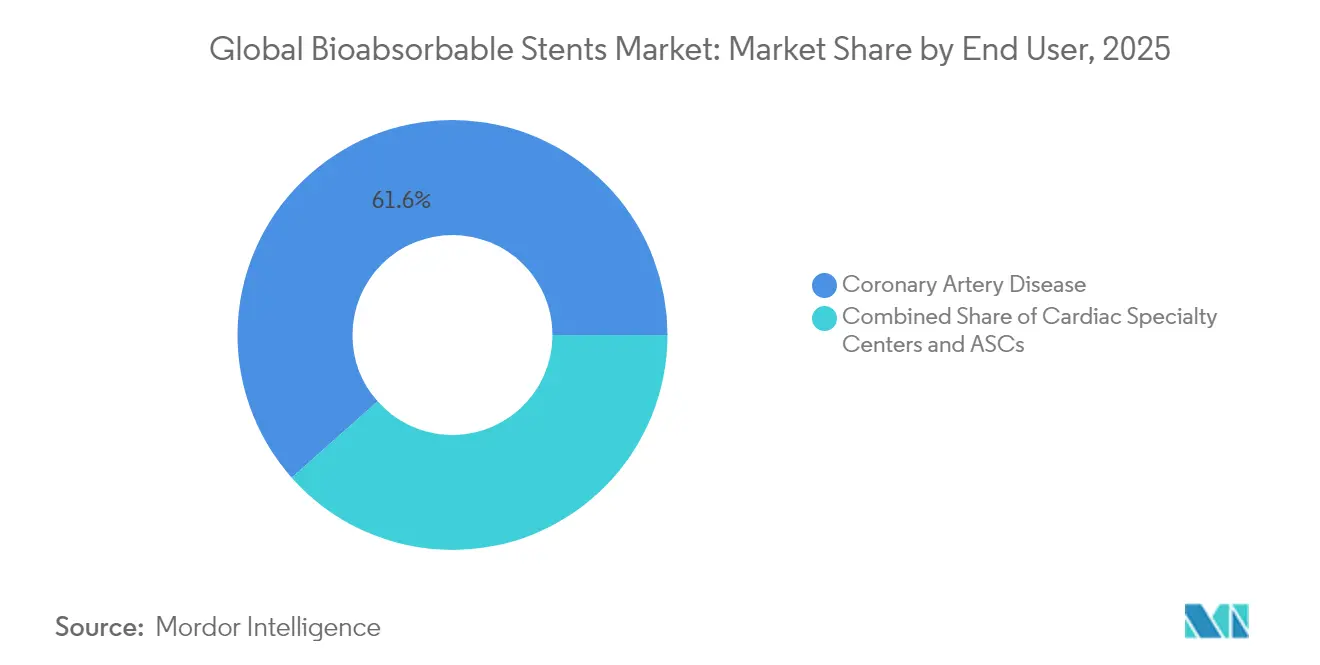
- Por usuario final, los hospitales concentraron el 61,55% del tamaño del mercado de stents bioabsorbibles en 2025, mientras que los centros de cardiología especializada registraron la CAGR proyectada más alta del 11,09% hasta 2031.
- Por geografía, América del Norte lideró con el 40,72% de la participación del mercado de stents bioabsorbibles en 2025, mientras que Asia-Pacífico registra la CAGR más rápida del 11,32% hasta 2031.
- Abbott y Biotronik juntos capturaron una participación de dos dígitos en el mercado de stents bioabsorbibles en 2025, aprovechando conjuntos de datos de resultados de varios años para reforzar la confianza clínica.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápido aumento en los volúmenes de ICP mínimamente invasiva | +1.8% | Global; mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio hacia soluciones de "no dejar nada atrás" | +2.1% | Global; liderado por mercados desarrollados | Largo plazo (≥4 años) |
| Aprobaciones aceleradas de SBR por debajo de la rodilla | +1.2% | América del Norte y Europa; en expansión hacia Asia-Pacífico | Corto plazo (≤2 años) |
| Avances en aleaciones de magnesio (<12 meses) | +1.5% | Global; adopción temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Imágenes intravasculares guiadas por IA | +0.9% | América del Norte y Europa; adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incentivos a la fabricación nacional | +1.3% | Núcleo de Asia-Pacífico; efecto secundario en Medio Oriente y América Latina | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Rápido aumento en los volúmenes de ICP mínimamente invasiva
El aumento de los volúmenes de intervención coronaria percutánea (ICP) se deriva del envejecimiento de la población y del riesgo cardiovascular impulsado por el estilo de vida. Los hospitales de todo el mundo están adoptando protocolos de alta el mismo día, lo que hace que los dispositivos que no dejan huella metálica permanente sean cada vez más atractivos. A medida que los operadores enfatizan la fisiología vascular posprocedimiento, los andamios de polímero que se reabsorben tras la cicatrización están ganando preferencia entre cohortes más jóvenes con probabilidad de necesitar reintervenciones futuras. La aprobación del Esprit BTK de Abbott en abril de 2024 para lesiones por debajo de la rodilla señaló el reconocimiento regulatorio de los beneficios bioabsorbibles en anatomías complejas[1]Abbott Laboratories, "Sistema de andamio reabsorbible liberador de everolimús Esprit BTK recibe autorización de la FDA," abbott.com. La migración ambulatoria de la ICP amplifica aún más la demanda de andamios que eliminan las cargas de vigilancia a largo plazo, reforzando el crecimiento en el mercado de stents bioabsorbibles.
Cambio de los DES metálicos permanentes a soluciones de "no dejar nada atrás"
La trombosis tardía de stents y la neoaterosclerosis vinculadas a los stents liberadores de fármacos (DES) metálicos permanentes han intensificado el interés en alternativas completamente disolubles. Los estudios clínicos documentan ahora la restauración de la distensibilidad vascular y una terapia antiagregante plaquetaria dual más corta al utilizar tecnologías biorreabsorbibles. El andamio Freesolve de Biotronik obtuvo la Designación de Dispositivo Innovador de la FDA en marzo de 2024, lo que subraya el apoyo de la agencia a soluciones que eliminan el riesgo del implante a largo plazo. Los segmentos pediátrico y adulto joven, donde la carga acumulada de dispositivos es más relevante, están acelerando el cambio, ampliando la base potencial del mercado de stents bioabsorbibles.
Los reguladores aceleran las aprobaciones de SBR por debajo de la rodilla para pacientes con ICM
La isquemia crítica de miembro (ICM) conlleva alta morbilidad, y los stents metálicos han tenido dificultades en las arterias tibiales de pequeño calibre. La vía de Dispositivo Innovador de la FDA otorga revisión prioritaria a los andamios bioabsorbibles dirigidos a la ICM, reduciendo los plazos de aprobación mediante orientación directa de la agencia. La victoria del Esprit BTK de Abbott creó una plantilla que los competidores pueden seguir, recompensando a las empresas con sólidos paquetes clínicos por debajo de la rodilla. Se espera que las ventajas de ser el primero en llegar al mercado se consoliden, generando reservas de ingresos especializados dentro del mercado más amplio de stents bioabsorbibles.
Avances en aleaciones de magnesio que permiten soporte de andamio en menos de 12 meses
Las aleaciones de magnesio de nueva generación ofrecen mayor resistencia radial con perfiles de strut delgados y se reabsorben completamente en menos de un año. La plataforma DREAMS 3G de Biotronik reportó permeabilidad vascular y disolución completa del andamio en 12 meses en ensayos europeos. La degradación predecible contrarresta el retroceso prematuro observado en los sistemas de polímero de primera generación, evitando al mismo tiempo la presencia prolongada que antes generaba temores de trombosis. La convergencia de integridad mecánica y bioresorción rápida establece una nueva referencia de ingeniería, impulsando la adopción futura.
Análisis del impacto de las restricciones*
| Restricción | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Legado de trombosis de andamios de primera generación | -1.4% | Global; mayor impacto en América del Norte y Europa | Largo plazo (≥4 años) |
| Estrictos requisitos de criterios de valoración clínicos a varios años | -0.8% | Global; el rigor regulatorio varía según la región | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro para PLLA de alta pureza | -0.6% | Global; las regiones dependientes de importaciones son las más afectadas | Corto plazo (≤2 años) |
| Retraso en el reembolso para SBR periféricos | -0.7% | Mercados emergentes, especialmente Asia-Pacífico y Medio Oriente y África | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Legado histórico de trombosis de andamios de dispositivos PLLA de primera generación
Tras las tasas de trombosis más elevadas que forzaron la retirada de la plataforma Absorb BVS de Abbott, los cardiólogos exigieron evidencia poscomercialización rigurosa antes de adoptar nuevos andamios. Los datos a cinco años del estudio ABSORB III que muestran eventos tardíos aún resuenan en los debates de riesgo-beneficio[2]L. Redfors et al., "Resultados a cinco años tras la implantación de andamio vascular biorreabsorbible," New England Journal of Medicine, nejm.org. Los hospitales mantienen una terapia antiagregante plaquetaria dual prolongada para mitigar el riesgo percibido, lo que eleva los costos de seguimiento y frena la adopción. Superar este legado requiere resultados de ensayos consistentemente favorables y registros del mundo real que demuestren paridad o superioridad frente a los DES actuales.
Estrictos requisitos de criterios de valoración clínicos a varios años
Los reguladores ahora insisten en datos de fallo de la lesión diana y trombosis del andamio que se extienden más allá de los 36 meses, lo que prolonga los plazos de desarrollo y los requerimientos de capital. Cada modificación de material puede desencadenar nuevos estudios pivotales, lo que ralentiza la innovación incremental. Las empresas más pequeñas enfrentan dificultades de financiación, cediendo terreno a aquellas con los balances necesarios para financiar ensayos multirregionales y de varios años. Si bien el paciente se beneficia en términos de seguridad, el obstáculo modera la entrada de nuevos competidores, frenando la velocidad en el mercado de stents bioabsorbibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
las plataformas de polímero impulsan la innovaciónLos dispositivos de base polimérica representaron el 63,78% del tamaño del mercado de stents bioabsorbibles en 2025 y se proyecta que crezcan a una CAGR del 10,62% hasta 2031. Los andamiajes de ácido poli-L-láctico se benefician de un conocimiento de procesamiento consolidado, lo que permite a los fabricantes diseñar el grosor de los puntales, la cristalinidad y la cinética de elución de fármacos para adaptarse a la cicatrización vascular. Durante el período de pronóstico, se espera que los grados de PLLA de mayor peso molecular prolonguen el soporte radial sin extender la biorresorción total más allá de tres años, un equilibrio considerado óptimo para la anatomía coronaria. A pesar del liderazgo consolidado, las plataformas poliméricas dentro de los stents biodegradables enfrentan una presión creciente por parte de metales de nueva generación que prometen perfiles más delgados y una resorción más corta.
Los andamiajes de base metálica, liderados por los sistemas de aleación de magnesio, se encuentran en una etapa más temprana de la curva de adopción, pero demuestran sólidas perspectivas de expansión de dos dígitos. La superior resistencia de aro aguda y la visibilidad fluoroscópica reflejan la familiaridad de manejo de los stents liberadores de fármacos metálicos, facilitando la transición del operador. Los datos pivotales del DREAMS 3G de Biotronik, que muestran la disolución completa del andamiaje a los 12 meses, posicionan este subsegmento como una alternativa creíble. El impulso comercial dependerá de lograr la paridad de costos con los competidores poliméricos y de ampliar las indicaciones clínicas más allá del uso coronario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe


Por aplicación:
la expansión periférica acelera el crecimientoLa enfermedad de la arteria coronaria sigue representando el 70,62% de la participación del mercado de stents bioabsorbibles en 2025, anclada en una amplia base de ICP y marcos de reembolso establecidos. Los seguimientos a cinco años de grandes registros subrayan una seguridad aceptable, reforzando la confianza del médico en lesiones convencionales. Sin embargo, los procedimentalistas a menudo reservan los andamios para pacientes más jóvenes o bifurcaciones donde el metal permanente podría complicar intervenciones futuras.
La enfermedad de la arteria periférica ofrece la CAGR más rápida del período de pronóstico con un 11,02%, catalizada por la autorización de la FDA en abril de 2024 del Esprit BTK de Abbott para vasos tibiales. El uso clínico temprano muestra prometedora libertad de reestenosis en anatomía compleja por debajo de la rodilla. Las sociedades médicas están incorporando opciones bioabsorbibles en las guías de manejo de la ICM, un desarrollo que generará volumen sostenido más allá de los centros piloto. La expansión hacia usos estructurales y no vasculares, como las estenosis de la vía aérea pediátrica o ureteral, sigue siendo exploratoria pero subraya la versatilidad de la plataforma.
Por usuario final:
los centros especializados lideran la adopciónLos hospitales captaron el 61,55% del tamaño del mercado de stents bioabsorbibles en 2025, aprovechando los laboratorios de cateterización integrados y las rutas integrales de atención posoperatoria. La conversión a tecnologías bioabsorbibles suele estar impulsada por comités, con la inclusión en el formulario condicionada a la evaluación multidisciplinaria. Los niveles de adopción se correlacionan fuertemente con la disponibilidad de imágenes intravasculares complementarias, una capacidad más prevalente en centros terciarios.
Los centros de cardiología especializada avanzan a una CAGR del 11,09% hasta 2031, impulsados por una gobernanza simplificada que acelera la selección de dispositivos y las actualizaciones de protocolos. El volumen procedimental concentrado acorta las curvas de aprendizaje, permitiendo una rápida iteración de las mejores prácticas. El software con IA integrado junto con los andamios diferencia aún más a los proveedores especializados, mejorando la captación de pacientes. Los centros de cirugía ambulatoria van a la zaga, pero muestran tracción en regiones donde los pagadores promueven la ICP en el mismo día para reducir los costos de hospitalización.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis geográfico
Mercado de Stents Bioabsorbibles en América del Norte
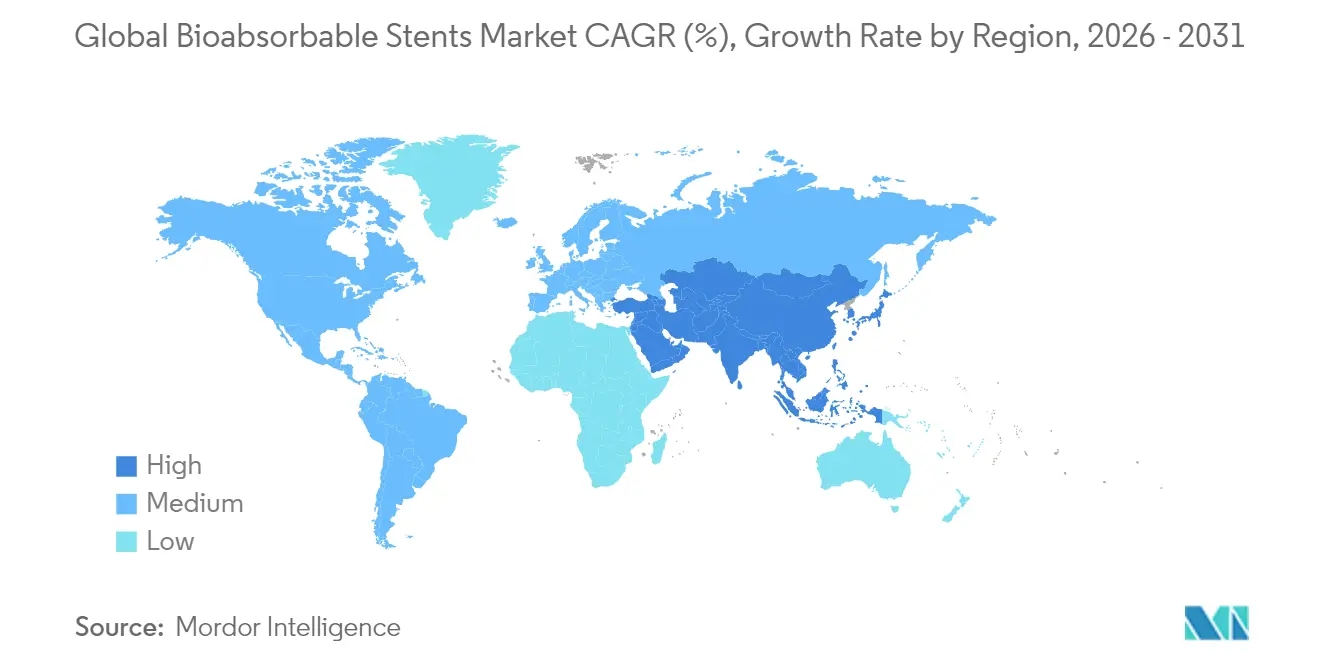
América del Norte lideró el mercado de stents bioabsorbibles con una participación del 40,72% en 2025, posición consolidada por un sólido sistema de reembolso y una densa red de ensayos clínicos. La vía de Dispositivos de Avance de la FDA ha acortado los ciclos de aprobación para aplicaciones de nicho, lo que se evidencia en la rápida autorización del Esprit BTK. Aun así, los pagadores exigen evidencia poscomercialización, lo que ralentiza la adopción fuera de las lesiones coronarias respaldadas por las guías clínicas. Las restricciones de capital hospitalario y el recuerdo de los retiros del mercado de los andamiajes de primera generación frenan los lanzamientos agresivos, lo que se traduce en ganancias moderadas de un solo dígito durante el período de pronóstico.
Mercado de Stents Bioabsorbibles en Asia-Pacífico
Asia-Pacífico registra la CAGR más alta, del 11,32%, hasta 2031, impulsada por la creciente prevalencia de enfermedades cardiovasculares e incentivos gubernamentales que reducen los aranceles de importación sobre los andamiajes fabricados en la región. Las grandes licitaciones públicas en India están desplazando la contratación hacia contratos de precio-volumen, ampliando el acceso a los dispositivos más allá de los hospitales metropolitanos. Los actores locales están formando empresas conjuntas con institutos de ciencia de materiales para localizar el suministro de PLLA y aleaciones de magnesio, una medida que se espera proteja la cadena de valor frente a disrupciones geopolíticas. Los organismos reguladores de China y Singapur han emitido directrices específicas para dispositivos totalmente degradables, lo que señala una alineación con los estándares internacionales de calidad.
Mercado de Stents Bioabsorbibles en EMEA y América Latina
Europa sigue siendo un contribuyente de crecimiento estable, apoyándose en un sofisticado marco de pagadores que vincula el reembolso a los resultados de registros del mundo real. Los datos a largo plazo provenientes de estudios iniciados por investigadores en Alemania y el Reino Unido están alimentando a los comités de guías clínicas, fomentando la confianza en los dispositivos de segunda generación. Oriente Medio y África, aunque incipientes, están destinando fondos a programas de centros de excelencia cardiovascular que incluyen plataformas bioabsorbibles en sus planes de adquisición. Los grupos de hospitales privados de América Latina están pilotando andamiajes poliméricos en poblaciones urbanas de altos ingresos, sentando las bases para una adopción más amplia una vez que la cobertura de las aseguradoras se amplíe.

Panorama regulatorio
Los estents coronarios liberadores de fármacos bioabsorbibles se regulan como productos combinados implantables de alto riesgo en los principales mercados, lo que mantiene las vías de aprobación clínicamente exigentes. En Estados Unidos, los estents coronarios liberadores de fármacos bioabsorbibles se clasifican bajo el Código de Producto PNY de la FDA de EE. UU. y normalmente requieren la Aprobación Previa a la Comercialización (PMA), esperándose que los patrocinadores respalden expectativas de criterios de valoración clínica de varios años sobre trombosis del andamiaje y resultados de la lesión objetivo, que determinan los cronogramas de desarrollo y la planificación de evidencia posterior a la comercialización.
En Europa, el acceso al mercado se rige por el Reglamento (UE) 2017/745 (EU MDR), que incluye un escrutinio adicional para los dispositivos que incorporan una sustancia medicinal y los requisitos de consulta relacionados. En todas las regiones, la conformidad con normas de consenso reconocidas sustenta los archivos técnicos y las estrategias de prueba, utilizándose comúnmente la norma ISO 25539-2:2020 para estructurar la evaluación de rendimiento y seguridad de los sistemas de estents vasculares (incluida la verificación de diseño y las pruebas preclínicas) antes de presentar los paquetes de evidencia clínica.
Panorama competitivo
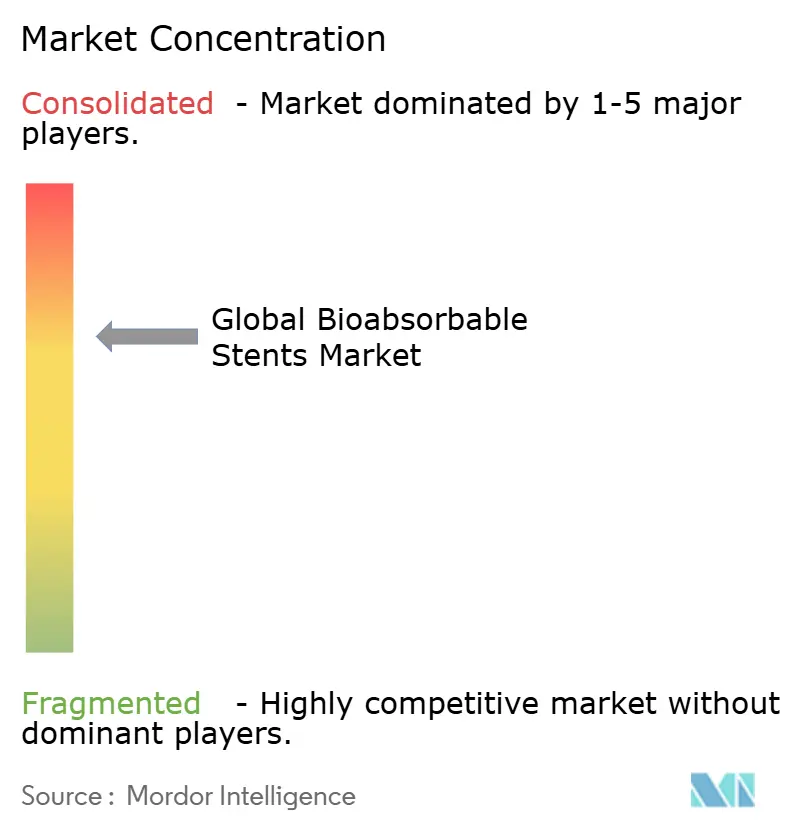
El mercado de stents bioabsorbibles presenta una consolidación moderada, con los cinco principales proveedores controlando poco menos del 60% de los ingresos globales, lo que resulta en una puntuación de concentración de mercado de 6. Abbott, Biotronik y MicroPort se apoyan en conjuntos de datos clínicos de largo plazo que demuestran permeabilidad del andamio y plazos de resorción, diferenciando sus ofertas en las evaluaciones de licitación. La estrategia de Abbott combina su plataforma Esprit con las imágenes de IA Ultreon para crear un circuito procedimental cerrado, impulsando las ventas repetidas de hardware y software[4]Abbott Laboratories, "Soluciones integradas de imágenes y andamios," abbott.com. Biotronik, en cambio, enfatiza la metalurgia del magnesio como ventaja propietaria, promoviendo la serie DREAMS para satisfacer la demanda de los operadores de un manejo similar al metal.
Los competidores emergentes en Asia-Pacífico adoptan estrategias de liderazgo en costos, aprovechando subsidios gubernamentales y compuestos de polímeros locales para competir en precio frente a los productos importados. Los acuerdos de desarrollo conjunto con laboratorios universitarios están acelerando las iteraciones de materiales sin superar el alto umbral de capital de los ensayos multirregionales. Las adquisiciones estratégicas, como la compra de Japan Medical Device Technology por parte de Kaneka en 2023, ilustran la competencia por la propiedad intelectual que consolida el control sobre las aleaciones de próxima generación. Se prevé que la intensidad competitiva aumente a medida que se aproximen los acantilados de patentes para las primeras formulaciones de polímero, abriendo espacio para que las marcas emergentes reformulen diseños heredados con soporte de implantación guiado por IA.
Líderes de la industria de stents bioabsorbibles
-
Boston Scientific Corporation
-
Arterius Limited
-
Kyoto Medical Planning Co. Ltd
-
Terumo Corporation
-
Elixir Medical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Stents Bioabsorbibles
- Abbott Laboratories
- Boston Scientific
- Terumo
- BIOTRONIK
- Elixir Medical
- Kyoto Medical Planning Co. Ltd.
- Meril Life Science
- Amaranth Medical Inc.
- REVA Medical Inc.
- Lepu Medical Technology Co. Ltd.
- Svelte Medical Systems
- Arterius
- Arterial Remodeling Technologies SA
- Magmaris (Biotronik - Mg-alloy platform)
- S3V Vascular Technologies
- MicroPort
- SINOMED
- STENTiT BV
- Kaneka
- Zorion Medical
- Tepha Inc.

Oportunidades de mercado y perspectivas futuras
Las intervenciones periféricas por debajo de la rodilla (BTK) ofrecen una vía de comercialización definida en la que los andamiajes bioabsorbibles avanzan desde el concepto hasta indicaciones aprobadas. La aprobación de la FDA en abril de 2024 para el sistema de andamiaje reabsorbible liberador de everolimus Esprit BTK de Abbott es una prueba concreta, ya que estableció una plantilla validada por el regulador para los paquetes clínicos centrados en CLI y crea espacio para competidores con perfiles de degradación diferenciados o mejor capacidad de entrega en la anatomía tibial de pequeño calibre.
La actividad de aprobación en Asia-Pacífico y las vías de adopción locales también respaldan el desarrollo de oportunidades vinculadas a la dinámica de acceso y licitaciones. La aprobación de comercialización de NMPA para el Firesorb de MicroPort en julio de 2024 y el reporte de aprobación de NMPA de Shanghai Bio-Heart Biological Technology para un estent liberador de fármacos bioabsorbible en julio de 2026 apuntan a un grupo cada vez mayor de plataformas aprobadas localmente, lo que respalda las estrategias de adquisición basadas en precio-volumen e intensifica la competencia regional. En cuanto a tecnología y práctica clínica, el uso más amplio de OCT/IVUS y flujos de trabajo de PCI asistidos por IA se alinea con los objetivos de implantación guiada por imágenes para reducir eventos relacionados con la malaposición, mientras que las señales de registros que indican mayor trombosis a corto plazo con el uso fuera de indicación crean espacio para que los fabricantes se diferencien mediante etiquetado específico por indicación, protocolos estandarizados de dimensionamiento y la generación de evidencia de mundo real a más largo plazo.
Recent Industry Developments in Mercado de Stents Bioabsorbibles
- Mayo de 2026: Elixir Medical anunció los resultados a cuatro años del ensayo controlado aleatorizado BIOADAPTOR de 445 pacientes para el sistema DynamX Coronary Bioadaptor, informando una menor tasa de fracaso de la lesión objetivo en comparación con un estent liberador de fármacos comparador. El seguimiento más prolongado se suma a la narrativa de la categoría sobre la restauración de la función vascular y proporciona evidencia adicional para los comités que anteriormente exigían resultados de varios años tras las preocupaciones sobre los andamiajes de primera generación.
- Octubre de 2025: Elixir Medical informó un análisis de superioridad de hito preespecificado que muestra una reducción de los eventos cardíacos relacionados con el dispositivo para DynamX frente a estents liberadores de fármacos contemporáneos. La actualización fortaleció la diferenciación frente a los DES metálicos permanentes y respaldó una participación médica más amplia en torno a los conceptos de implantes no permanentes y adaptables al vaso.
- Abril de 2024: Abbott recibió la aprobación de la FDA para el sistema de andamiaje reabsorbible liberador de everolimus Esprit BTK para el tratamiento de la enfermedad arterial periférica por debajo de la rodilla. Este hito amplió el uso regulado de los andamiajes bioabsorbibles más allá de los entornos coronarios y aumentó el enfoque competitivo en los programas clínicos BTK y las vías de reembolso periférico.


Mercado de Stents Bioabsorbibles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los stents bioabsorbibles que se implantan para sostener un vaso estrechado y que luego se disuelven de forma natural con el tiempo, contabilizados en los principales entornos de uso clínico y geografías.
Exclusiones del alcance: El dimensionamiento excluye los stents permanentes no absorbibles y cualquier honorario independiente por procedimiento, imagen o servicio hospitalario que se facture por separado del dispositivo.
Descripción General de la Segmentación
-
Por producto
- Stents bioabsorbibles a base de polímero
- Stents bioabsorbibles a base de metal
-
Por aplicación
- Enfermedad de la arteria coronaria
- Enfermedad de la arteria periférica
- Usos estructurales y no vasculares (p. ej., esofágicos, ureterales)
-
Por usuario final
- Hospitales
- Centros de cardiología especializada
- Centros de cirugía ambulatoria
-
Por geografía
- América del Norte
- Europa
- Asia-Pacífico
- Medio Oriente y África
- América del Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo un panorama de oferta y demanda utilizando fuentes públicas, y luego refinamos los supuestos durante el trabajo de campo. Para dispositivos médicos como los stents, los insumos documentales más prácticos suelen ser los volúmenes de procedimientos y las tendencias de carga de enfermedades, que ayudan a delimitar el grupo direccionable antes de aplicar los insumos de precios y adopción.
Las fuentes ilustrativas incluyen publicaciones de los Centros para el Control y la Prevención de Enfermedades y los Institutos Nacionales de Salud para indicadores de enfermedades cardiovasculares, estadísticas de salud de la Organización para la Cooperación y el Desarrollo Económicos para patrones de utilización, bases de datos de la Administración de Alimentos y Medicamentos para aprobaciones de dispositivos y avisos de seguridad, y conjuntos de datos de la Organización Mundial de la Salud y el Banco Mundial para el contexto de población y gasto en salud. También revisamos revistas de cardiología revisadas por pares para detectar cambios en la práctica clínica, junto con presentaciones para inversores, informes anuales y prensa de renombre para actualizaciones de la cartera de productos y cronogramas de comercialización. Además, se utilizan suscripciones de pago de forma selectiva para obtener información financiera e inteligencia empresarial de las compañías, búsquedas de patentes y señales comerciales a nivel de envíos cuando están disponibles. Estas fuentes no son exhaustivas, y también se consultaron documentos públicos y conjuntos de datos adicionales para recopilar, verificar y aclarar el análisis final.
Entrevistas Primarias y Encuestas
A continuación, validamos el modelo con entrevistas y encuestas estructuradas a lo largo de la cadena de valor, incluyendo médicos, equipos de adquisiciones hospitalarias, distribuidores y expertos en productos y regulación del lado de los dispositivos. Dado que la adopción varía según la región y las guías clínicas, los insumos se verificaron en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los supuestos de precios, tiempos de aprobación y utilización reflejen el comportamiento de compra y adopción, y no solo las señales documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 12% | Asia-Pacífico: 39% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 39% | Europa, Oriente Medio y África: 37% |
| Actores menores: 14% | Gerentes: 49% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye inicialmente mediante un enfoque descendente, en el que los grupos de procedimientos de intervención coronaria y periférica se reconstruyen a partir de estadísticas de salud publicadas y luego se filtran según la proporción de casos elegibles para dispositivos absorbibles. Para mantener los totales realistas, se añaden verificaciones ascendentes selectivas utilizando cotizaciones hospitalarias muestreadas, retroalimentación del canal sobre volúmenes unitarios e ingresos implícitos derivados de comentarios financieros públicamente visibles, que luego se utilizan para ajustar los valores atípicos.
Los insumos clave del modelo incluyen el crecimiento de los procedimientos de cardiología intervencionista, las tasas de penetración de dispositivos bioabsorbibles por entorno, los rangos de precios de venta promedio por región, los tiempos de aprobación y reembolso, y los cambios en la combinación entre uso coronario y periférico. Dado que los precios pueden variar con las licitaciones y la adopción en etapas tempranas, realizamos un seguimiento de los patrones de descuento y la velocidad con la que las nuevas generaciones reemplazan a los diseños más antiguos. Los pronósticos se elaboran mediante análisis de escenarios, donde un caso base se fundamenta en el consenso de expertos sobre las restricciones de adopción y los tiempos regulatorios, y luego los casos optimistas y pesimistas se someten a pruebas de estrés en torno a la recuperación de procedimientos y la progresión de precios. Cuando la evidencia ascendente es escasa en países más pequeños, las brechas se gestionan aplicando curvas de adopción a nivel regional y luego se verifican con entrevistas locales antes de finalizar.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican de forma cruzada con señales independientes, como volúmenes de procedimientos, hitos regulatorios y bandas de precios observadas, y luego se comparan con lo que los encuestados describen como una adopción factible a corto plazo. Las variaciones se investigan y, si la discrepancia es significativa, los supuestos se reabren y se vuelve a contactar a los expertos relevantes para una segunda revisión.
Antes de la aprobación final, el modelo pasa por una revisión interna de múltiples etapas para que la lógica de las unidades, las conversiones de divisas y los movimientos año a año se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando aprobaciones importantes, acciones de seguridad o cambios en el reembolso modifican la trayectoria de la demanda. Justo antes de la entrega, realizamos una verificación de actualización final para que los clientes reciban la visión más actualizada disponible.
Estimación del Mercado de Stents Bioabsorbibles de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los stents bioabsorbibles pueden parecer muy dispares porque las empresas no siempre utilizan el mismo año base, aplican diferentes perspectivas sobre la velocidad de expansión de la adopción y pueden contabilizar diferentes componentes de ingresos.
Los principales factores suelen ser qué se incluye como ingreso de mercado (solo el dispositivo frente a servicios más amplios vinculados al procedimiento), cómo se proyectan los precios de venta promedio a medida que los volúmenes escalan, y con qué rapidez se actualizan los insumos del modelo cuando las aprobaciones o las notas de seguridad cambian la demanda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 547,70 millones de USD (2026) | |
| Publicador Global de Investigación A | 410,00 millones de USD (2025) | Utiliza una perspectiva de ingresos del fabricante vinculada a un año base de 2025, lo que puede subestimar el aumento en años posteriores cuando los ciclos de aprobación y adquisición se aceleran, y es posible que no recalifique completamente los precios a medida que la combinación cambia por región. |
| Grupo de Investigación del Sector B | 548,24 millones de USD (2024) | Ancla el dimensionamiento en un año base de 2024 y una tasa de crecimiento declarada más baja hasta 2031, lo que puede amortiguar el efecto del crecimiento de los procedimientos y las ganancias de penetración en las regiones de adopción más rápida. |
La tabla muestra que parte de la diferencia se debe al momento y a lo que se trata como ingreso de mercado, y en el modelo de Mordor Intelligence el número corresponde a los ingresos por dispositivos rastreados en un año base de 2026 con bandas de adopción y precio de venta promedio verificadas por región. Cuando esas elecciones de alcance y tiempo se mantienen constantes, las diferencias restantes suelen reducirse a los supuestos de velocidad de penetración y la frecuencia con que se actualizan con retroalimentación clínica y de adquisiciones reciente.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de stents bioabsorbibles para 2031?
Se prevé que el mercado alcance USD 885,32 millones en 2031, lo que refleja una CAGR del 10,07% desde la base de 2026.
¿Qué tipo de producto lidera actualmente en ventas unitarias?
Las plataformas a base de polímero concentraron el 63,78% de los ingresos de 2025, lo que las convierte en el líder actual.
¿Qué aplicación clínica se expande más rápido?
Las aplicaciones para la enfermedad de la arteria periférica avanzan a una CAGR del 11,02% hasta 2031, superando el uso coronario.
¿Por qué los centros de cardiología especializada están ganando terreno?
El alto volumen procedimental, las imágenes avanzadas y la gobernanza simplificada permiten a los centros especializados adoptar nuevas tecnologías de andamio más rápido que los hospitales generales.
¿Qué región se espera que muestre el mayor crecimiento?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,32% hasta 2031 debido a los incentivos de fabricación y al aumento de los volúmenes de procedimientos cardiovasculares.
Última actualización de la página el:



