
Marktgröße und Marktanteil für selbstexpandierende Stents
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.77 Milliarden US-Dollar |
| Marktgröße (2031) | 4.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.53 % |
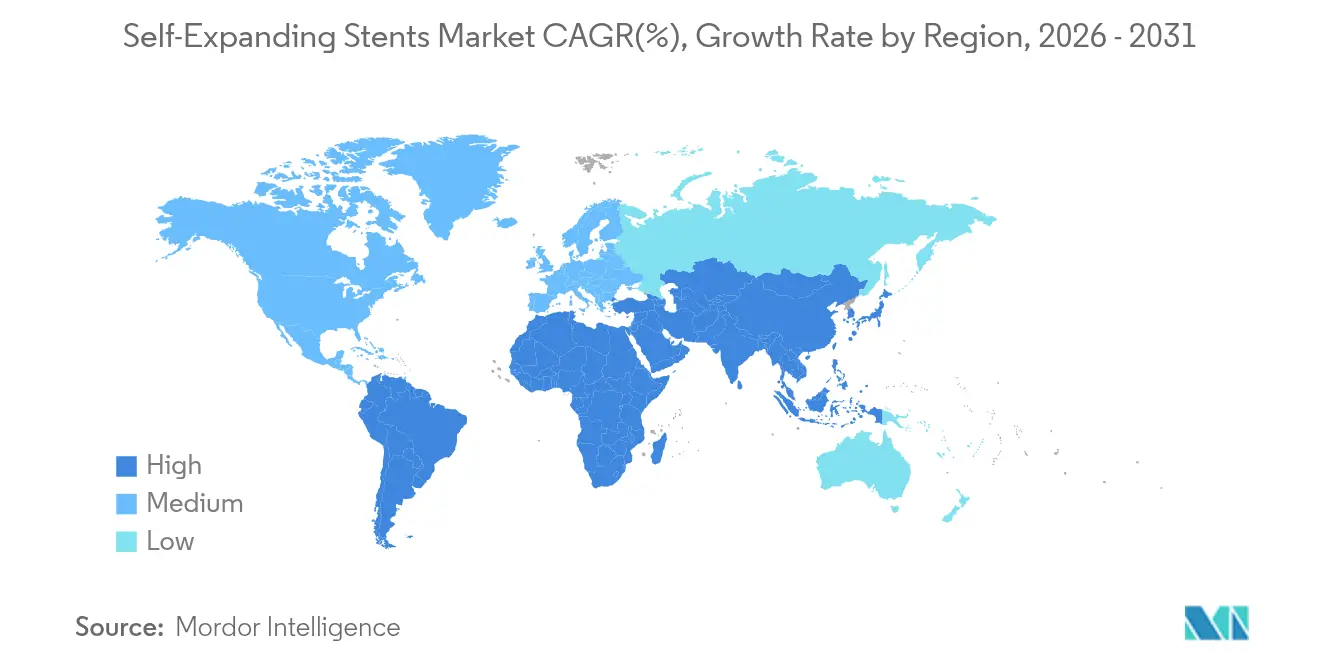
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
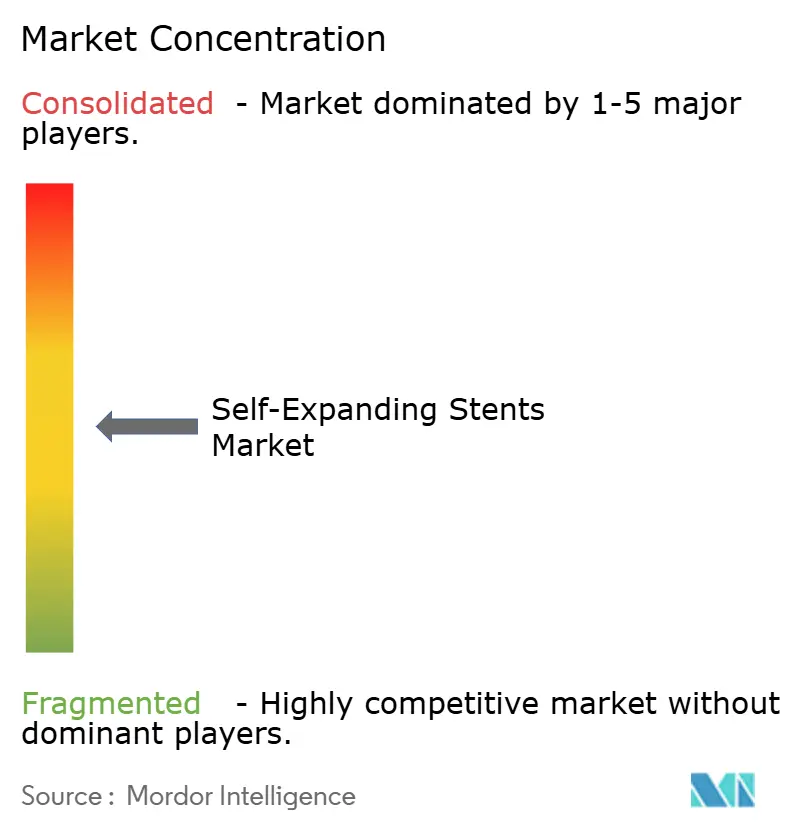
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für selbstexpandierende Stents von Mordor Intelligence
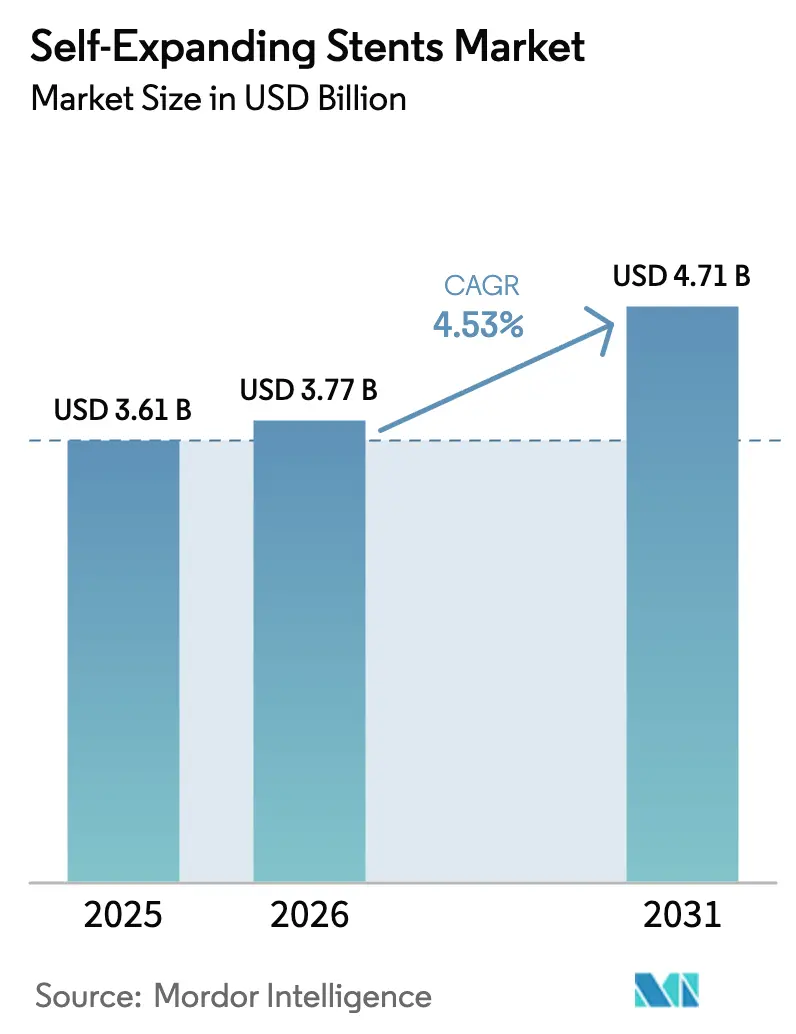
Die Marktgröße für selbstexpandierende Stents wird im Jahr 2026 auf USD 3,77 Milliarden geschätzt, wächst gegenüber dem Wert von USD 3,61 Milliarden im Jahr 2025, mit Prognosen für 2031 von USD 4,71 Milliarden, und wächst mit einer CAGR von 4,53 % im Zeitraum 2026–2031. Die moderate Expansion spiegelt ein reifes Wettbewerbsumfeld, steigenden Konkurrenzdruck durch medikamentenbeschichtete Ballons sowie die zunehmende Verfügbarkeit alternativer interventioneller Therapien wider. Dennoch verankern größere ältere Bevölkerungsgruppen und ein stetiger Anstieg minimalinvasiver Eingriffe die Nachfrage weiterhin. Die Technologie bleibt die Achse des Wettbewerbs: Nitinol-basierte Designs überwiegen aufgrund ihrer Flexibilität und radialen Festigkeit, doch polymer-hybride Gerüste fordern die metallische Vorherrschaft durch überlegene Biokompatibilität heraus. Regional gesehen stützen hohe Erstattungsobergrenzen in Nordamerika die Akzeptanz von Premium-Geräten, während die regulatorische Vereinfachung und die lokale Fertigung ein schnelles Wachstum im asiatisch-pazifischen Raum fördern.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten endovaskuläre und periphere Systeme mit einem Marktanteil von 32,02 % am Markt für selbstexpandierende Stents im Jahr 2025; intrakranielle Geräte werden voraussichtlich bis 2031 mit einer CAGR von 6,58 % wachsen.
- Nach Material hielt Nitinol im Jahr 2025 einen Anteil von 68,77 % an der Marktgröße für selbstexpandierende Stents, während polymer-hybride Verbundwerkstoffe mit einer CAGR von 7,93 % bis 2031 vorankommen.
- Nach Anwendung entfielen femoropopliteale Eingriffe auf 39,02 % der Marktgröße für selbstexpandierende Stents im Jahr 2025; Interventionen unterhalb des Knies verzeichnen die höchste CAGR-Prognose von 7,45 %.
- Nach Endverbraucher erzielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 62,88 %, während ambulante Operationszentren mit einer CAGR von 7,01 % wachsen.
- Nach Liefermodus entfielen Over-the-Wire-Systeme auf 52,02 % des Marktanteils für selbstexpandierende Stents im Jahr 2025, während Stent-on-a-Wire-Plattformen das schnellste Wachstum mit einer CAGR von 7,52 % bis 2031 aufweisen.
- Nach Geografie beherrschte Nordamerika im Jahr 2025 mit 38,11 % den Marktanteil für selbstexpandierende Stents; der asiatisch-pazifische Raum ist mit einer CAGR von 7,32 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz von Herz-Kreislauf-Erkrankungen und pAVK-Fällen | +1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anstieg minimalinvasiver peripherer Interventionen | +0.9% | Global, angeführt durch Wachstum im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Verbesserungen bei Nitinol- und Bildgebungstechnologie | +0.7% | Nordamerika und EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung zur ambulanten Chirurgie in der Gefäßversorgung | +0.6% | Kernmärkte Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Medikamentenbeschichtete selbstexpandierende Stents für BTK-Ischämie | +0.5% | Global, frühe Einführung in den USA und der EU | Langfristig (≥ 4 Jahre) |
| KI-gestützte Verfahrensplanung und Größenbestimmungswerkzeuge | +0.4% | Nordamerika und EU, ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz von Herz-Kreislauf-Erkrankungen und pAVK-Fällen
Herz-Kreislauf-Erkrankungen betreffen weiterhin 127,9 Millionen US-amerikanische Erwachsene, was 48,6 % der Einwohner ab 20 Jahren entspricht, obwohl die Sterblichkeitsrate durch Herzerkrankungen im Jahr 2023 auf 162,1 pro 100.000 gesunken ist. Die periphere arterielle Verschlusskrankheit (pAVK) belastet weltweit 113 Millionen Menschen ab 40 Jahren. Diabetische Patienten weisen eine pAVK-Prävalenz von 11,2 % auf, und erhöhte Triglyceridwerte erhöhen das Risiko weiter. Diese Zahlen garantieren eine stetige prozedurale Versorgungspipeline für den Markt für selbstexpandierende Stents.
Anstieg minimalinvasiver peripherer Interventionen
Endovaskuläre Ansätze erzielen eine technische Erfolgsrate von 97,7 % bei Iliakalarterienverletzungen, die als TASC II A/B klassifiziert sind.[1]Le Duc Tin, Ergebnisse der Ballondilatation und Stentplatzierung bei Iliakalarterienverletzungen,
Frontiers in Surgery, frontiersin.org Praxisbasierte Labore und ambulante Operationszentren übernehmen einen wachsenden Anteil der pAVK-Behandlungen, was die Aufnahmekosten senkt und gleichzeitig vergleichbare Ergebnisse beibehält. KI-gestützte Echtzeit-Geräteverfolgung für Karotis-Stentplatzierungen hat bemerkenswerte Präzisionsniveaus erreicht.[2]Yuya Sakakura et al., Echtzeit-KI-gestützte Karotisarterienstentung,
Journal of NeuroInterventional Surgery, jnis.bmj.com Diese Effizienzgewinne stärken die Akzeptanz.
Schnelle Verbesserungen bei Nitinol- und Bildgebungstechnologie
Titannitridoxid-Beschichtungen senken die schwerwiegenden unerwünschten kardialen Ereignisse nach 5 Jahren auf 16 % gegenüber 39 % bei unbeschichteten metallischen Vergleichspräparaten. Die Tiefenlern-gestützte Plaquequalifizierung korreliert eng mit dem intravaskulären Ultraschall und verbessert die Verfahrensplanung. Solche Fortschritte erweitern den adressierbaren Pool für Therapien auf dem Markt für selbstexpandierende Stents.
Verlagerung zur ambulanten Chirurgie in der Gefäßversorgung
Ambulante Zentren weisen bis 2030 eine CAGR von 7,35 % auf, da Kostenträger kürzere Aufenthalte belohnen. Medicare erstattet die ambulante Karotisarterienstentung bereits auf der Grundlage günstiger Daten zur Schlaganfallprävention. Tagesentlassungsprotokolle steigern die Patientenzufriedenheit und die Kapazitätsauslastung.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ballondilatation und medikamentöse Therapiealternativen | -0.8% | Global, am stärksten in EU-Märkten | Mittelfristig (2–4 Jahre) |
| Produktrückrufe und strenge regulatorische Wege | -0.6% | Global, höchste Auswirkung in den USA und der EU | Langfristig (≥ 4 Jahre) |
| Nitinol-Lieferkettenengpässe | -0.5% | Globale Auswirkungen auf die Fertigung | Kurzfristig (≤ 2 Jahre) |
| Begrenzte klinische Langzeitüberwachungsdaten | -0.4% | Global, regulatorische Fokusmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ballondilatation und medikamentöse Therapiealternativen
Die BASIL-3-Studie stellte bei 58 % der Fälle mit medikamentenfreisetzenden Stents eine schwerwiegende Amputation oder Tod fest, gegenüber 66 % bei einfacher Ballondilatation.[3]Haozhi Gong et al., "Medikamentenfreisetzende Stents versus unbeschichtete Metallstents bei intrakranieller atherosklerotischer Stenose," BMJ Open, bmjopen.bmj.com Medikamentenbeschichtete Ballons und optimierte Pharmakotherapie bieten wettbewerbsfähige Ergebnisse ohne ein dauerhaftes Implantat und schränken den Markt für selbstexpandierende Stents ein.
Produktrückrufe und strenge regulatorische Wege
Warnschreiben unterstreichen strenge Anforderungen an die Datenintegrität und verlängern die Geräteentwicklung auf 5–7 Jahre. Die europäische MDR-Zertifizierung erhöht die Compliance-Kosten weiter und begünstigt etablierte Anbieter mit robusten Qualitätssystemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
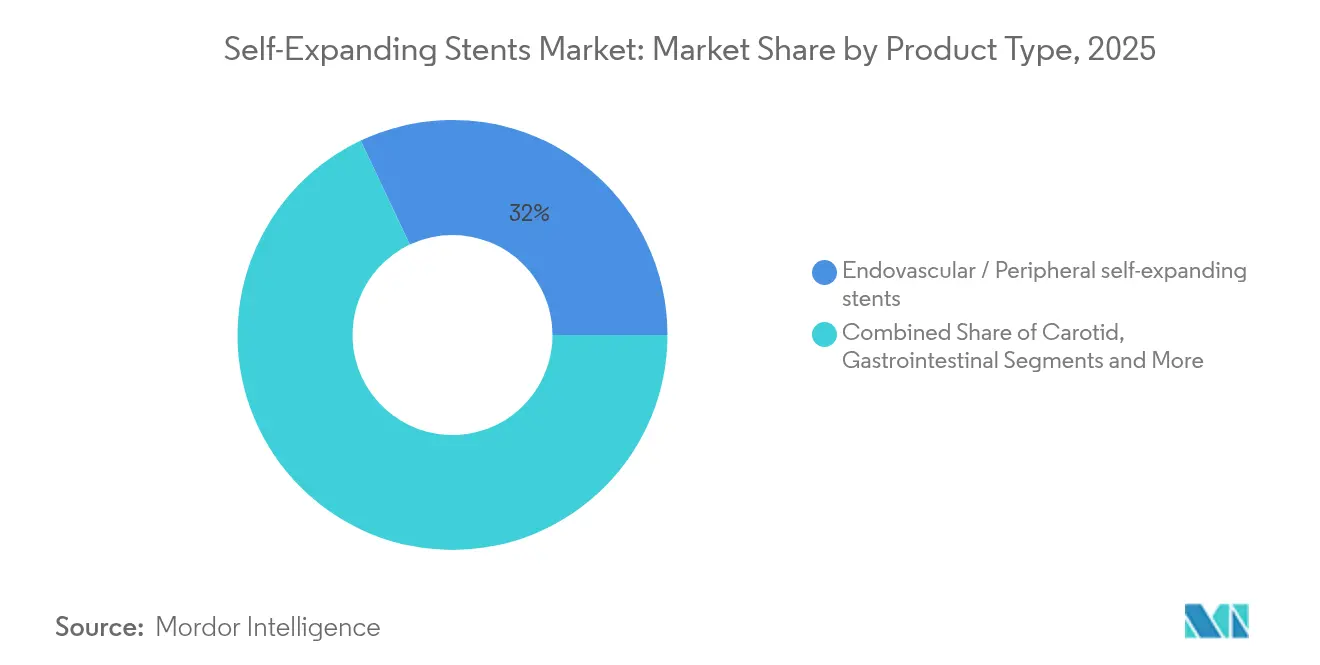
Periphere Dominanz treibt Innovation voranPeriphere und endovaskuläre Systeme hielten im Jahr 2025 einen Anteil von 32,02 % am Markt für selbstexpandierende Stents. Die Prävalenz femoraler und iliakaler Erkrankungen sowie die Erstattungsgleichstellung für minimalinvasive Ansätze stützen die stetige Krankenhausnachfrage. Intrakranielle Geräte wachsen mit einer CAGR von 6,58 % aufgrund medikamentenfreisetzender Designs, die die Restenose im Vergleich zu unbeschichteten Metallstents um 77 % reduzieren. Gastrointestinale Einheiten wenden sich biodegradablen Alternativen zu, nachdem Japan 2025 das ELLA-BD-Polymer-Ösophagusgerüst zugelassen hat. Atemwegs- und Lungenindikationen profitieren von Polydioxanon-Stents, die über ein Jahrzehnt eine klinische Wirksamkeit von 89,7 % zeigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Nitinol-Vorherrschaft steht vor Polymer-HerausforderungNitinol behielt im Jahr 2025 einen Marktanteil von 68,77 % bei selbstexpandierenden Stents aufgrund seiner Formgedächtnisleistung. Abgesehen vom Kostendruck verfeinern die Lieferanten weiterhin die Ermüdungsbeständigkeit und liefern Plattformen mit kleinerem Profil. Polymer-hybride Verbundwerkstoffe, die mit einer CAGR von 7,93 % wachsen, verwenden maßgeschneidertes Kollagen, um die endotheliale Reparatur zu beschleunigen, ohne Medikamente freizusetzen. Eisenbasierte bioresorbierbare Materialien und Kobalt-Chrom-Legierungen dienen speziellen Hochkraftanwendungen.
Nach Anwendung:
Femoropopliteale Führungsposition inmitten von BTK-InnovationDie femoropopliteale Erkrankung machte im Jahr 2025 39,02 % der Marktgröße für selbstexpandierende Stents aus. Boston Scientifics Eluvia-Linie mit medikamentenfreisetzenden Stents erzielte nach 1 Jahr eine primäre Durchgängigkeit von 85,4 % gegenüber 76,3 % für unbeschichtete Metallkontrollen. Die chronisch gliedmaßenbedrohende Ischämie unterhalb des Knies ist die am schnellsten wachsende Anwendung, nachdem Abbott die Zulassung für ein auflösbares Gerüst erhalten hat, was die Therapieoptionen für schwere diabetesbedingte pAVK erweitert.
Nach Endverbraucher:
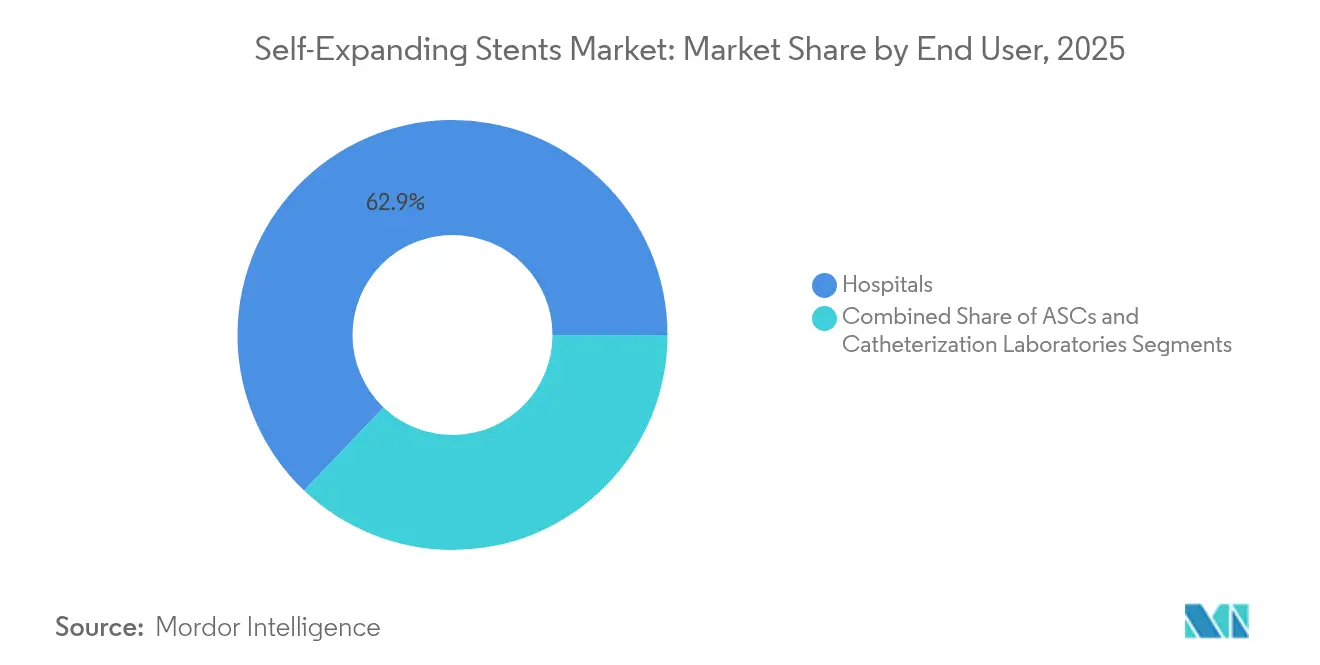
Krankenhausdominanz verlagert sich in Richtung ambulante VersorgungKrankenhäuser erzielten im Jahr 2025 einen Umsatzanteil von 62,88 %, doch ambulante Operationszentren wachsen mit einer CAGR von 7,01 %, da Kostenträger ambulante Modelle fördern. Integrierte embolische Schutzsysteme ermöglichen einen „One-Stop”-peripheren Eingriff in Tageseinrichtungen, was den Bettenbedarf reduziert und die Wirtschaftlichkeit arztgeführter Zentren stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Liefermodus:
OTW-Systeme führen den Innovationsschub anOver-the-Wire-(OTW)-Plattformen trugen im Jahr 2025 zu 52,02 % des Umsatzes bei, dank überlegener Torque- und Läsionsüberquerungsfähigkeit. Stent-on-a-Wire-Hybride wachsen mit einer CAGR von 7,52 %, da Anwender vereinfachte Wechselverfahren bevorzugen. Through-the-Scope-Geräte bleiben für die Arbeit an Gallengängen und der Trachea entscheidend und profitieren von kontinuierlicher Miniaturisierung.
Geografische Analyse
Nordamerikanischer Markt für selbstexpandierende Stents
Nordamerika hielt 2025 einen Umsatzanteil von 38,11 %. Eine breite Versicherungsabdeckung für Karotis-, Koronar- und periphere Eingriffe stützt die Premium-Adoption. Durchbruchgeräte-Designierungen beschleunigen US-Markteinführungen, wie der Zulassungserfolg von Abbotts Esprit-BTK-Scaffold im Jahr 2024 zeigt. Kanada übernimmt ähnliche Protokolle, während Mexiko den Zugang durch Investitionen in öffentliche Krankenhäuser ausweitet.
Europäischer Markt für selbstexpandierende Stents
Europa bleibt ein Zentrum klinischer Exzellenz bei gleichzeitig vorsichtigen Ausgaben. Die SPORTS-Studie berichtete 2025 von einer 94,5-prozentigen Freiheit von Zielläsions-Revaskularisierung für Eluvia gegenüber 80,7 % für medikamentenbeschichtete Ballons, was die evidenzbasierte Akzeptanz stärkt. Die MDR-Zertifizierungsvorschriften erhöhen jedoch die Compliance-Kosten und verlangsamen die Markteinführungen, was letztlich zu einer Konsolidierung der Anbieterränge führt.
APAC-Markt für selbstexpandierende Stents
Asien-Pazifik verzeichnet bis 2031 eine CAGR von 7,32 %. Chinas NMPA erteilte 2025 die Zulassung für MicroPorts VitaFlow Liberty Flex-System, was die heimische Innovation unterstreicht. Japan führt bei biologisch abbaubaren gastrointestinalen Stents, und Indien setzt auf Koronardesigns der nächsten Generation wie Abbotts XIENCE Sierra. Die Ausweitung staatlicher Versicherungsleistungen und lokalisierte Fertigung senken die Kosten pro Eingriff und verbreitern die Marktreichweite.

Regulatorisches Umfeld
Regulatorisches Umfeld: Im Jahr 2026 hat die Europäische Kommission delegierte Rechtsakte im Rahmen der Verordnung (EU) 2017/745 für implantierbare Produkte vorangetrieben. Dies erweiterte den Anwendungsbereich der Ausnahmen nach Artikel 61(6)(b) im Anschluss an MDCG-Konsultationen und stärkte den MDR-Rahmen für klinische Nachweise bei Produkten mit höherem Risiko, während eine strenge Bewertung nach dem Markteintritt beibehalten wurde.
In den Vereinigten Staaten bleiben die FDA-Zulassungswege für Gefäß- und Venenstents weiterhin von PMA für Implantate mit höherem Risiko und 510(k) für qualifizierende Produkttypen abhängig. IDE-gestützte zulassungsrelevante Studien werden bei Bedarf eingesetzt, mit Schwerpunkt auf Datenintegrität und Qualitätssystemen zur Unterstützung grenzüberschreitender regulatorischer Strategien.
Wertschöpfungskettenanalyse
Wertschöpfungskettenanalyse: Das vorgelagerte Versorgungsrisiko konzentriert sich weiterhin auf Nitinol und eng tolerierte Röhrchen, während sich die Materialinnovation zunehmend in Richtung proprietärer Plattformen wie MiRus SIEGEL verschiebt. Die Investition von Boston Scientific in Höhe von 1,5 Milliarden USD in MiRus LLC im Mai 2026 sichert den Zugang zu Materialien der nächsten Generation und eine Plattformbasis für zukünftige Stent-Designs.
Die Differenzierung im mittleren Bereich der Wertschöpfungskette ergibt sich zunehmend aus Beschichtungen, Bildgebungskompatibilität und Engineering für die Zuführbarkeit, und führende Akteure setzen weiterhin auf Partnerschaften, um sich Zugang zur Pipeline für Gefäßprodukte der nächsten Generation zu sichern. Die MiRus-Investition von 2026 zeigt, wie etablierte Unternehmen interne Skalierung mit externen Biomaterialkompetenzen kombinieren, um Entwicklung und regulatorische Bereitschaft zu beschleunigen.
Wettbewerbslandschaft
Die Branchenkonsolidierung setzte sich fort, als Teleflex vereinbarte, die Gefäßinterventionseinheit von Biotronik für EUR 760 Millionen zu übernehmen, während Boston Scientific Silk Road Medical für USD 1,26 Milliarden erwarb. Marktführer streben danach, vollständige Prozedurenökosysteme bereitzustellen, die Stents, Führungsdrähte und KI-Planungssoftware kombinieren. Neue Marktteilnehmer konzentrieren sich auf polymer-hybride und entnehmbare Designs; Reflow Medical erhielt im Mai 2025 den FDA-De-novo-Status für den Spur-entnehmbaren Stent, was neuartige Wettbewerbsansätze signalisiert. Die Materialpreisinstabilität – insbesondere bei Nitinol – erhöht das Kostenrisiko und fördert die vertikale Integration und diversifizierte Beschaffung.
Marktführer der Branche für selbstexpandierende Stents
Medtronic
Boston Scientific
Abbott
Cook Medical
BD
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für selbstexpandierende Stents
- Boston Scientific
- Medtronic
- Abbott Laboratories
- Beckton Dickinson
- Cook Group
- Terumo
- BIOTRONIK
- Cordis
- Merit Medical Systems
- Veryan Medical
- W. L. Gore & Associates
- MicroPort
- Taewoong Medical
- Micro-Tech (Nanjing)
- Lepu Medical
- SINOMED
- Endologix
- Shockwave Medical
- InspireMD
- EndoVascular Engineering
Lesen Sie die Analyse der selbstexpandierende Stents-Unternehmen

Marktchancen und Zukunftsaussichten
Marktchancen und Zukunftsaussichten: Erkenntnisse aus 2026 deuten auf strategische Investitionen und regulatorische Meilensteine hin, die sich darauf auswirken, wie Fähigkeiten eingesetzt werden. Die Investition von Boston Scientific in Höhe von 1,5 Milliarden USD in MiRus LLC im Mai 2026, zusammen mit der FDA-IDE von MiRus für die STAR-Studie, deutet auf einen Fokus auf die Erweiterung datengestützter Indikationen und die Unterstützung transkatheterbasierter Plattformen der nächsten Generation hin.
Die EU-MDR-Aktualisierungen im Jahr 2026 prägen weiterhin die Compliance-Infrastruktur und die Datenpakete. Dieses Umfeld unterstützt eine mehrregionale Einführung für skalierte Hersteller und Anbieter, die durch Überwachung nach dem Markteintritt und Planung klinischer Bewertungen Nachweise erbringen können.
Recent Industry Developments in Markt für selbstexpandierende Stents
- Juni 2026: Die CE-Kennzeichnung für den GORE VIABAHN FORTEGRA Venous Stent erweitert das Venenstent-Portfolio von Gore und ermöglicht einen breiteren Patientenzugang in verschiedenen Märkten. Diese Entwicklung stärkt die führende Position von Gore bei selbstexpandierenden Venenstents und unterstützt die grenzüberschreitende Kommerzialisierung.
- März 2026: Der Revello Vascular Covered Stent zur Behandlung der Arteria iliaca erhält die CE-Kennzeichnung und erweitert damit das Portfolio von BD an ummantelten Stents für komplexe periphere Läsionen. Dieser Schritt positioniert BD, um anspruchsvollere Fälle im Markt für Iliaka- und periphere arterielle Erkrankungen zu erschließen.
- Januar 2026: Der GORE VIABAHN FORTEGRA Venous Stent erhält die FDA-Zulassung, wodurch das US-Kommerzialisierungspotenzial für die selbstexpandierenden Venenstents von Gore erschlossen wird. Die Zulassung stärkt die führende Position von Gore bei venösen Interventionen und erweitert den Zugang im US-Markt.


Markt für selbstexpandierende Stents Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit selbstexpandierenden Stents erzielt werden, die in minimalinvasiven Eingriffen eingesetzt werden, erfasst am Verkaufspunkt an Endnutzer wie Krankenhäuser und ambulante Operationszentren in den wichtigsten Regionen.
Ausgeschlossener Umfang: Wir schließen Führungsdrähte, Katheter, Ballons, Einweg-Bildgebungsprodukte und Verfahrensgebühren aus, die zusammen mit einem Stent abgerechnet werden können.
Übersicht der Segmentierung
- Nach Produkttyp
- Karotis-selbstexpandierende Stents
- Gastrointestinale selbstexpandierende Stents
- Endovaskuläre / periphere selbstexpandierende Stents
- Atemwegs- / Lungen-selbstexpandierende Stents
- Intrakranielle selbstexpandierende Stents
- Sonstige
- Nach Material
- Nitinol
- Kobalt-Chrom
- Edelstahl
- Polymer / Hybrid
- Nach Anwendung
- Femoropopliteale Arterie
- Iliakalarterie
- Karotisarterie
- Biliäre Strikturen
- Tracheobronchialer Atemweg
- Intrakranielle Stenose
- Sonstige
- Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Katheterisierungslabore
- Nach Liefermodus
- Over-the-Wire-(OTW)-Systeme
- Through-the-Scope-(TTS)-Systeme
- Stent-on-a-Wire-Systeme
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung des Krankheits- und Verfahrenshintergrunds, der die Stent-Nachfrage antreibt, und wurde dann durch politische und handelsbezogene Signale ergänzt, die Volumina und Preisgestaltung verändern können. Wir nutzten öffentliche Quellen wie die Produktdatenbanken und Sicherheitsmitteilungen der US-FDA, die US-CDC, die OECD-Gesundheitsstatistiken und die Weltbank für makroökonomische Gesundheitsindikatoren, die den Zugang zu Verfahren und Budgets beeinflussen.
Um das Modell in realer Marktaktivität zu verankern, haben wir auch Quellen wie CMS-Erstattungs- und Zahlungsregeln, UN-Comtrade-Handelsstatistiken (soweit relevant für Produktströme) sowie veröffentlichte klinische Leitlinien und peer-reviewte Studien überprüft, die Nutzungsmuster und Ergebnisse diskutieren. Unternehmensberichte, Investorenpräsentationen und seriöse Fachmedien wurden genutzt, um Veränderungen im Produktmix und den zeitlichen Ablauf der regionalen Kommerzialisierung zu verstehen. Für strukturierte Gegenprüfungen haben wir selektiv kostenpflichtige Abonnements herangezogen, die Unternehmensfinanzanalysen, Patentlandschaftsanalysen und Screening auf Sendungsebene für Import-Export unterstützen. Diese Liste ist lediglich illustrativ, und viele weitere öffentliche und proprietäre Quellen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu überprüfen, was die Umsatzentwicklung tatsächlich bestimmt, einschließlich Verfahrensvolumina, Vertriebskanalmix und der Preisspannen in Krankenhäusern und ambulanten Einrichtungen. Wir sprachen mit einer Mischung aus klinischen Anwendern, Beschaffungsteams, Vertriebshändlern und Produkt- oder Vertriebsleitern in den wichtigsten Regionen, um Annahmen aus der Schreibtischrecherche zu bestätigen und dort anzupassen, wo sich die Praxismuster unterscheiden.
Die Beiträge aus diesen Gesprächen halfen uns, Adoptionstreiber, Austauschzyklen und die praktischen Auswirkungen von Erstattungsänderungen und Ausschreibungserfolgen zu überprüfen und das endgültige Marktmodell an das anzupassen, was heute tatsächlich gekauft wird.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 16% | APAC: 43% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 39% | EMEA: 36% |
| Kleinere Akteure: 19% | Manager: 45% | Amerika: 21% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem die Nachfragepools für Verfahren nach Geografie rekonstruiert und dann anhand realistischer Durchdringungs- und Nutzungsraten für selbstexpandierende Designs in Stent-Volumina übersetzt werden. Sobald diese Gesamtzahl erstellt ist, wird sie mithilfe selektiver Bottom-Up-Näherungen bestätigt, wie z. B. gemessene Preisspannen multipliziert mit geschätzten Einheiten für wichtige Versorgungseinrichtungen, gefolgt von Überprüfungen bei Vertriebshändlern und Kanälen, um offensichtliche Lücken zu korrigieren.
Zu den wichtigsten Eingaben des Modells gehören Trends bei den Verfahrensvolumina für relevante endovaskuläre und endoskopische Interventionen, die Anteilsverschiebung zwischen Krankenhäusern und ambulanten Zentren, durchschnittliche Verkaufspreisspannen nach Region, das Tempo von Material- und Designverbesserungen (zum Beispiel die Präferenz für Nitinol in flexiblen Gefäßen) sowie erstattungs- oder ausschreibungsbedingter Preisdruck. Wo direkte Daten spärlich sind, werden Annahmen anhand von Proxy-Indikatoren wie Importmustern, dem Zeitplan regulatorischer Zulassungen und Expertenbandbreiten aus der Primärarbeit gefüllt und dann durch iterative Überprüfung eingegrenzt.
Für die Prognose wird eine Szenarioanalyse auf Variablen angewendet, die sich schnell ändern können, insbesondere Verfahrenswachstum, Preiskompression und Adoptionsgeschwindigkeit in schneller wachsenden Gesundheitssystemen. Der endgültige Prognosepfad wird dann anhand klinischer Nutzungserwartungen und Budgetsignalen aus Interviews überprüft, sodass die Wachstumskurve praxisnah bleibt und nicht rein trendgetrieben ist.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, einschließlich Verfahrensindikatoren, Preisspannen und regionsspezifischer Kommentare zur Adoption aus der Feldarbeit. Ausreißer werden markiert, wenn implizite Einheiten oder Umsatz pro Verfahren über vertretbare Bandbreiten hinaus abweichen, und diese Bereiche werden mit einer zusätzlichen Überprüfung der Annahmen und Quellenangaben überarbeitet.
Vor der endgültigen Freigabe wird das Modell schrittweise überprüft, damit Logik, Eingaben und Berechnungen über Länder und Endnutzer hinweg konsistent sind, und jede größere Abweichung wird verständlich erläutert. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Maßnahmen, Erstattungsänderungen oder sprunghafte Preisänderungen. Kurz vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden zu diesem Zeitpunkt die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für selbstexpandierende Stents mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für selbstexpandierende Stents unterscheiden sich häufig, da der einbezogene Produktkorb und die zeitliche Grundlage für die Preisgestaltung zwischen den Studien nicht identisch sind, und selbst kleine Umfangsentscheidungen können die Gesamtwerte verändern. Unterschiede ergeben sich auch daraus, wie Verfahrensvolumina interpretiert werden, welche Einrichtungen erfasst werden und wie schnell Annahmen nach größeren politischen oder preislichen Änderungen aktualisiert werden.
Einige veröffentlichte Zahlen beziehen benachbarte Stent-Kategorien ein oder verfolgen nur eine engere vaskuläre Teilmenge, und der Preis kann anhand von Listenwerten anstelle tatsächlich realisierter Preisspannen modelliert werden. Bei Mordor Intelligence wird der Umsatz nur für selbstexpandierende Stents erfasst, die an Krankenhäuser und ambulante Operationszentren verkauft werden, und die Preisgestaltung ist an regionsspezifische Kaufrealitäten gebunden, die durch aktuelle Feldinterviews und aktualisierte Eingaben erneut überprüft wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,77 Milliarden USD (2026) | |
| Branchenverlag A | 4,00 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und eine breitere Produktinterpretation, die selbstexpandierende Stents mit ähnlichen Stent-Typen vermischen kann, wobei die Preislogik nicht klar an regionsspezifische Kaufspannen der Endnutzer gebunden ist. |
| Globales Datenportal B | 3,80 Milliarden USD (2024) | Basiert auf älteren Periodenwerten und stützt sich auf eine allgemeine Wachstumsanwendung, ohne die Umrechnung von Verfahren in Einheiten oder die Aufteilung nach Versorgungseinrichtung darzustellen, was Verschiebungen hin zu ambulanten Einrichtungen und neueren Preisdruck unterschätzen kann. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich durch Entscheidungen zum Umfang der Erfassung und durch die Art und Weise erklärt wird, wie Preis und Volumen von Verfahren in Einheitennachfrage umgerechnet werden. Durch die Beibehaltung eines spezifischen erfassten Produktumfangs, die erneute Überprüfung des Versorgungseinrichtungsmixes und die Ausrichtung der Annahmen an beobachtbaren Verfahrens- und Preissignalen bleibt die endgültige Zahl nachvollziehbar und für Entscheidungsprozesse wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für selbstexpandierende Stents?
Der Markt für selbstexpandierende Stents wird im Jahr 2026 auf USD 3,77 Milliarden bewertet und wird voraussichtlich bis 2031 USD 4,71 Milliarden erreichen, mit einer Wachstumsrate von 4,53 % CAGR.
Welches Material dominiert den Markt für selbstexpandierende Stents?
Nitinol dominiert mit einem Marktanteil von 68,77 % aufgrund seiner einzigartigen Formgedächtniseigenschaften und überlegenen Flexibilität, obwohl polymer-hybride Verbundwerkstoffe mit einer CAGR von 7,93 % bis 2031 schneller wachsen.
Was treibt das Wachstum im intrakraniellen Stentsegment an?
Intrakranielle selbstexpandierende Stents wachsen mit einer CAGR von 6,58 % aufgrund bahnbrechender klinischer Evidenz, die zeigt, dass medikamentenfreisetzende Designs die Restenoseraten im Vergleich zu unbeschichteten Metallalternativen um 77 % reduzieren.
Wie beeinflussen ambulante Operationszentren den Markt für selbstexpandierende Stents?
Ambulante Operationszentren sind das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 7,01 %, angetrieben durch verbesserte Gerätezustellbarkeit, günstige Erstattungsrichtlinien und die Verlagerung hin zu ambulanten Eingriffen.
Seite zuletzt aktualisiert am:



