
Marktgröße und Marktanteil für Formgedächtnispolymere
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
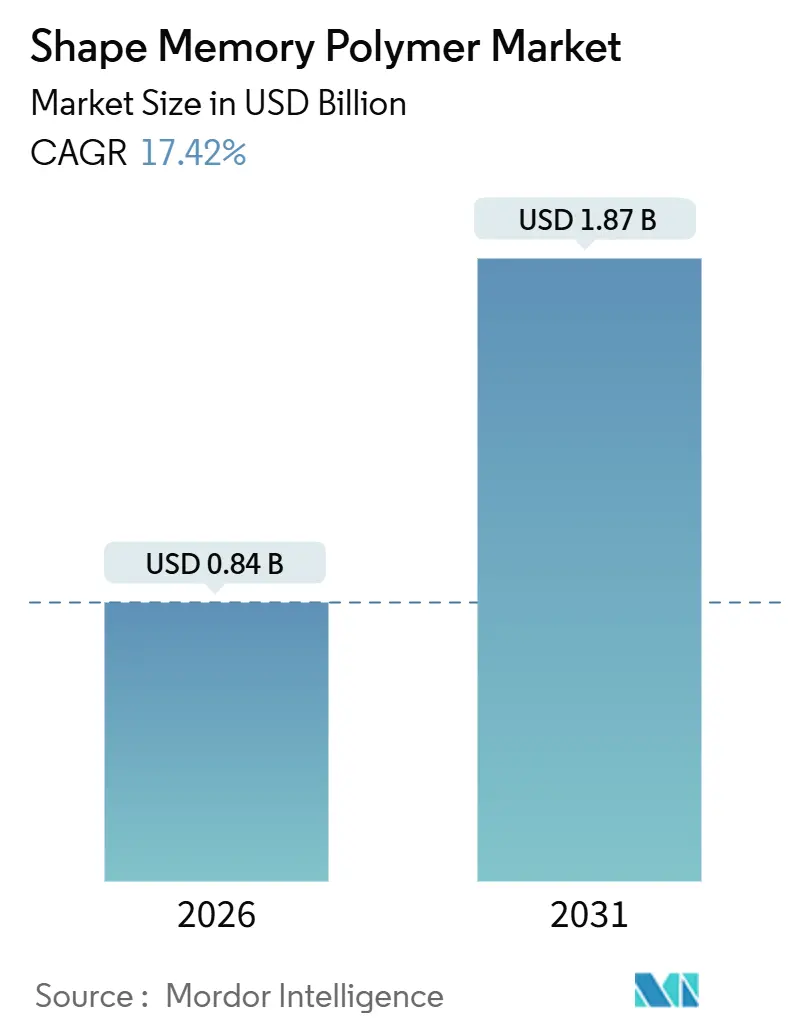
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 1.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.42 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Formgedächtnispolymere von Mordor Intelligence
Die Marktgröße für Formgedächtnispolymere wird im Jahr 2026 auf 0,84 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,87 Milliarden USD erreichen, bei einer CAGR von 17,42 % während des Prognosezeitraums (2026–2031). Das Wachstum beschleunigt sich, da die klinische Validierung minimalinvasive Embolisationsgeräte in den Mainstream drängt, die additive Fertigung komplexe Geometrien ohne Werkzeuge ermöglicht und Automobilbatterieprogramme Thermoschalter-Schäume zur Eindämmung von Durchgangsereignissen einsetzen. Auf der Nachfrageseite iterieren Luft- und Raumfahrtingenieure morphende Flügelstrukturen mit Dichten, die nur einen Bruchteil von Formgedächtnislegierungen ausmachen, während Infrastrukturplaner im Asien-Pazifik-Raum selbstheilende Betonmikrokapseln erproben, um Wartungskosten zu senken. Die Wettbewerbsintensität bleibt moderat, da Chemiekonzerne Basischemikalien liefern, spezialisierte Medizingeräteunternehmen jedoch das regulatorische Know-how kontrollieren. Zu den wesentlichen Herausforderungen zählen geringe Steifigkeit im Gummizustand und hohe Compoundierungskosten, doch Durchbrüche im 4D-Druck und regulatorischer Schwung senken die Markteintrittsbarrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Stimulustyp hielten thermisch reaktionsfähige Materialien im Jahr 2025 einen Marktanteil von 63,14 % am Markt für Formgedächtnispolymere und entwickeln sich bis 2031 mit einer CAGR von 19,44 % weiter.
- Nach Endverbraucherbranche entfiel auf das Gesundheitswesen im Jahr 2025 ein Umsatzanteil von 43,34 %, der bis 2031 mit einer CAGR von 20,11 % wächst.
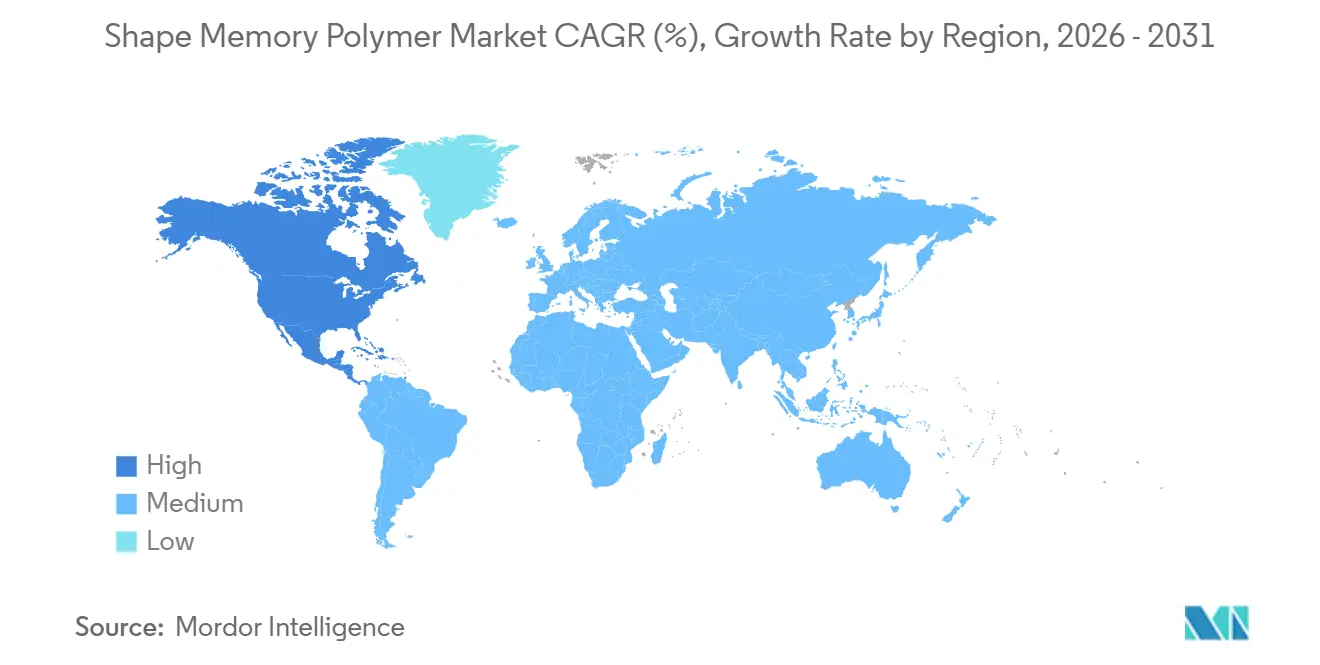
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 einen Umsatzanteil von 47,91 % und soll bis 2031 mit einer CAGR von 57,78 % wachsen – die schnellste regionale Entwicklung.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung minimalinvasiver Medizingeräte | +4.2% | Global, mit Nordamerika und der EU als führend bei regulatorischen Zulassungen | Mittelfristig (2–4 Jahre) |
| Rascher Infrastrukturausbau im Asien-Pazifik-Raum treibt die Nachfrage nach selbstheilendem Beton | +2.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Bedarf an leichten morphenden Strukturen in der Luft- und Raumfahrt sowie der Weltraumforschung | +3.1% | Nordamerika und Europa, getrieben durch NASA- und ESA-Programme | Langfristig (≥ 4 Jahre) |
| 4D-Druck erschließt komplexe, maßgeschneiderte Geometrien für Formgedächtnispolymere | +3.5% | Global, konzentriert in Forschungszentren und der Medizingerätefertigung | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Thermoschalter-Schäume für die Sicherheit und Kühlung von Elektrofahrzeugbatteriesätzen | +2.9% | Global, Fertigungskonzentration im Asien-Pazifik-Raum in China und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung minimalinvasiver Medizingeräte
Regulierungsbehörden haben zwischen 2024 und 2026 mehrere auf Formgedächtnispolymeren basierende Embolisationssysteme zugelassen und damit das Vertrauen der Krankenhäuser in Polymerschäume gestärkt, die die Verfahrensdauer verkürzen und die Gerinnselbildung fördern. Formgedächtnisschäume bieten Röntgentransparenz, geringe Radialkraft und poröse Gerüste, die die Sackthrombose beschleunigen – ein klinischer Vorteil gegenüber metallischen Spiralen. Im Jahr 2024 ausgestellte Pilot-Erstattungscodes haben eine wesentliche Deckungsbarriere beseitigt, und die Einhaltung der ISO-10993-Biokompatibilitäts- und FDA-21-CFR-820-Qualitätssystemvorschriften sichert die langfristige Sicherheit.
Rascher Infrastrukturausbau im Asien-Pazifik-Raum treibt die Nachfrage nach selbstheilendem Beton
Aufkommende Autobahn-, Hafen- und Schienenprojekte in China und Indien testen Polymermikrokapseln, die beim Reißen aufbrechen und Vorpolymere freisetzen, die fließen und aushärten, um Hohlräume wieder zu versiegeln, wodurch das Eindringen von Wasser und die Korrosion von Bewehrungsstahl unterdrückt werden. Frühe Feldversuche berichten von wiederhergestellter Druckfestigkeit und einem deutlichen Rückgang der Durchlässigkeit, doch das Fehlen standardisierter Normen und die hohen Kosten für Spezialkapseln dämpfen die kurzfristigen Einführungen.
Bedarf an leichten morphenden Strukturen in der Luft- und Raumfahrt sowie der Weltraumforschung
Von der NASA geförderte Wirbelerzeugerprogramme haben polymere Morphingstrukturen validiert, die gegenüber Nickel-Titan-Aktuatoren Masse einsparen – ein überzeugendes Kriterium, da jedes eingesparte Kilogramm die Startkosten senkt. Eine Studie in Nature Communications aus dem Jahr 2024 kombinierte Endlosfasern mit SMP-Matrizen und erzielte Biegemodule von über 10 GPa, ohne die Rückstellfähigkeit zu beeinträchtigen, wodurch Formgedächtnismaterialien näher an Primärlasttragfunktionen heranrücken.[1].
4D-Druck erschließt komplexe, maßgeschneiderte Geometrien für Formgedächtnispolymere
Die additive Fertigung druckt heute mehrkomponentige Formgedächtnispolymer-Gitter, die sich in programmierten Sequenzen transformieren, sobald sie stufenweise Temperaturschwellen überschreiten. Die Digital-Light-Synthesis-Plattform von Carbon kann Formgedächtnispolymer-Teile direkt aus CAD-Daten aushärten, wodurch Formen überflüssig werden und Vorlaufzeiten von Monaten auf Tage verkürzt werden – ein Sprung, der die Einschreibung in klinische Studien und die Luft- und Raumfahrtprototypenentwicklung beschleunigt.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Relativ geringe Steifigkeit im Gummizustand gegenüber Metallen und Verbundwerkstoffen | -1.8% | Global, insbesondere bei strukturellen Anwendungen in der Luft- und Raumfahrt sowie im Automobilbereich | Mittel- bis langfristig (3–5 Jahre) |
| Hohe Produktions- und Compoundierungskosten | -2.2% | Global, ausgeprägt in Schwellenmärkten mit begrenzten Lieferketten für Spezialpolymere | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Wasserinduzierte vorzeitige Aktivierung bei biomedizinischen Implantaten | -1.1% | Global, konzentriert in den Segmenten für kardiovaskuläre und neurovaskuläre Geräte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Relativ geringe Steifigkeit im Gummizustand gegenüber Metallen und Verbundwerkstoffen
In Labortests aus dem Jahr 2024 erhöhte die Verstärkung mit Endloskohlenstofffasern die Biegesteifigkeit unverstärkter Formgedächtnispolymere. Diese Weiterentwicklung ging jedoch auf Kosten erhöhter Materialkosten und gesteigerter Prozesskomplexität. Unverstärkte Formgedächtnispolymere, die oberhalb ihrer Glasübergangstemperatur erweichen, weisen elastische Module auf, die deutlich unter denen von Aluminiumlegierungen liegen. Hybridarchitekturen sind inzwischen in der Lage, Lastpfade zu trennen, sodass Polymere aktuieren können, während Metalle die strukturellen Belastungen tragen.
Hohe Produktions- und Compoundierungskosten
Die präzise Kontrolle von Molekulargewicht und Vernetzungsdichte treibt die Synthesekosten im Vergleich zu Standard-Thermoplasten in die Höhe. Spezielle PA12-Pulver für die additive Fertigung erzielen Aufpreise, da sie eine enge Partikelgrößenverteilung und einen geringen Restmonomergehalt erfordern. Lieferkettenlücken in Südamerika und im Nahen Osten sowie Afrika erhöhen Fracht- und Zollkosten und verdoppeln in einigen Pilotprojekten die Stückpreise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stimulustyp:
Thermische Dominanz spiegelt die Einfachheit der Aktivierung widerThermisch reaktionsfähige Polymere erfassten im Jahr 2025 63,14 % des Marktes für Formgedächtnispolymere, und dieses Segment soll bis 2031 mit einer CAGR von 19,44 % wachsen. Der Vorteil des Segments liegt in Glasübergangs- und Schmelzkristallisationsschaltern, die vorhandene Heizelemente nutzen und Laser oder Magnete vermeiden. Eine MDPI-Studie aus dem Jahr 2021 demonstrierte schmelzgesponnene Polycaprolacton-TPU-Fasern, die bei 50 °C eine 99-prozentige Dehnungsrückformung lieferten und damit die Haltbarkeit für adaptive Kleidungsstücke validierten[2].
Lichtreaktionsfähige Designs bleiben auf Dünnwand-Mikrofluidik beschränkt, da die UV-Penetration in dicken Abschnitten nachlässt, während elektrisch reaktionsfähige Typen Kohlenstoffnanoröhren einbetten, um Joule-Erwärmung zu induzieren – eine Taktik, die die Sprödigkeit erhöht und das Recycling erschwert. Magnetisch reaktionsfähige Harze integrieren nanoskalige Ferrite und ermöglichen eine Fernaktivierung über Wechselfelder, doch die zusätzlichen Spulen erhöhen die Systemkosten und beschränken den Einsatz auf chirurgische und Luft- und Raumfahrtnischen. Feuchtigkeitsaktivierte und pH-gesteuerte Chemikalien runden das Portfolio ab und bedienen Wirkstoffabgabegerüste und adaptive Verpackungen. Insgesamt hält die unkomplizierte Aktivierungsinfrastruktur thermische Typen in der Spitzenposition für die medizinische und automotive Massenproduktion und festigt ihre Führungsrolle im Markt für Formgedächtnispolymere.


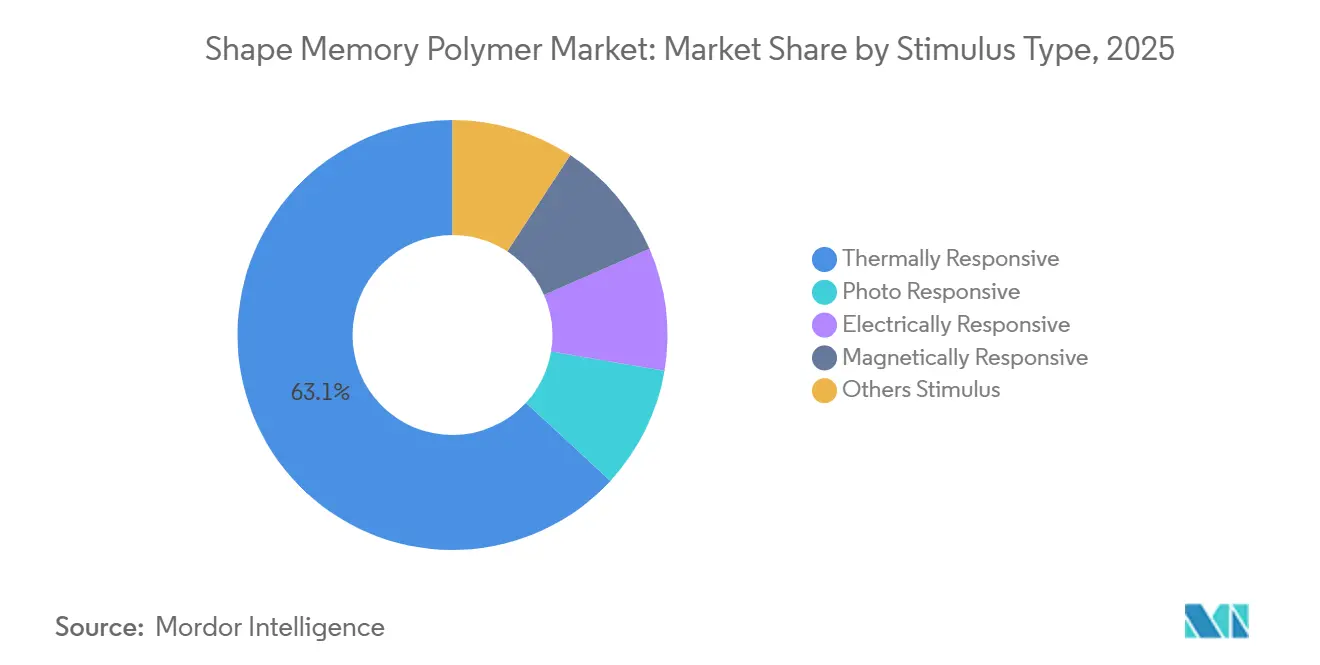
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Das Gesundheitswesen monetarisiert die klinische ValidierungDas Gesundheitswesen erzielte im Jahr 2025 einen Umsatzanteil von 43,34 % und entwickelt sich mit einer starken CAGR von 20,11 % bis 2031 weiter, womit es seine Rolle als Wachstumsmotor des Marktes für Formgedächtnispolymere festigt. Polymer-Embolisationsstopfen tragen nun die FDA-510(k)-Zulassung für periphere Obstruktionen und die EU-MDR-Klasse-III-Zertifizierung, was einen Schutzwall schafft, der metallische Spiralkonkurrenten verlangsamt. Orthopädische Traumaimplantate nutzen ebenfalls Formgedächtnispolymer-Scharniere, die sich in situ ausdehnen, Operationszeiten verkürzen und das Revisionsrisiko senken.
Die Luft- und Raumfahrt belegt den zweiten Platz, angetrieben durch NASA-Boeing-Morphingprojekte und eine wachsende Warteschlange von Satelliten-Auslegerboom-Programmen. Automobilingenieure konzentrieren sich auf Thermoschalter-Schäume für Elektrofahrzeugbatteriemodule und adaptive aerodynamische Klappen, die sich nur bei Autobahngeschwindigkeiten entfalten und den Luftwiderstand ohne Motoren reduzieren. Textilien nutzen das Schmelzspinnen zur Herstellung von Kompressionskleidungsstücken, die auf Körperwärme reagieren, während Elektronikhersteller Formgedächtnispolymer-Aktuatoren und flexible Antennen prototypisieren. Bau und Verpackung bleiben explorativ und warten auf standardisierte Normen und Kostensenkungspfade vor groß angelegten Einführungen.

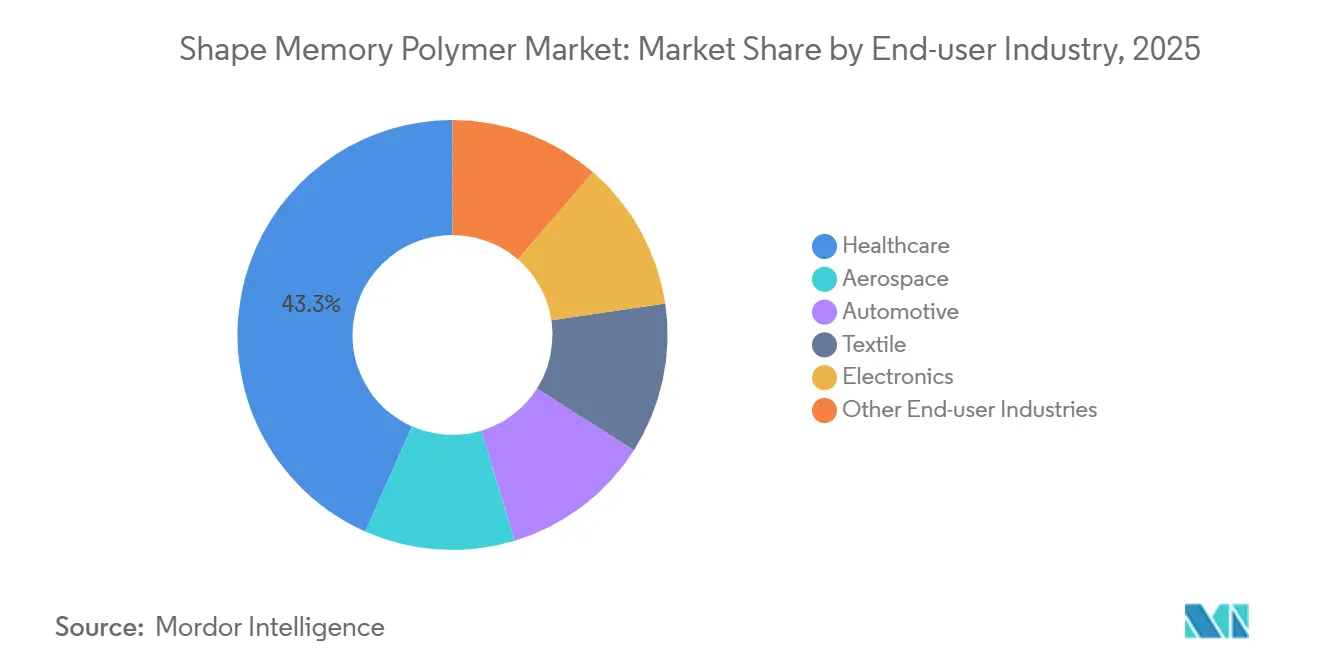
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Formgedächtnispolymere in Nordamerika
Nordamerika dominierte den Umsatz im Jahr 2025 mit einem Anteil von 47,91 % am Markt für Formgedächtnispolymere und wird voraussichtlich bis 2031 mit einer bemerkenswerten CAGR von 57,78 % wachsen. Die Vereinigten Staaten beherbergen ein lebendiges Ökosystem aus Risikokapitalgebern, Startups im Bereich der additiven Fertigung und FDA-zugelassenen Geräteherstellern. Die Kapitalerhöhung von Carbon in Höhe von 60 Millionen USD im Jahr 2025 finanziert die Erweiterung der Harzbibliotheken und der Druckfarmkapazitäten – ein Signal dafür, dass die inländische Nachfrage nach hochwertigen Formgedächtnispolymer-Bauteilen das Angebot übersteigt. NASA und das Verteidigungsministerium kofinanzieren Programme für morphende Strukturen und festigen damit die regionale Führungsposition weiter. Kanadische Universitäten leisten Durchbrüche in der Polymerchemie, während Mexikos reifende Lieferkette für Elektrofahrzeuge im Zuge der Nearshoring-Beschleunigung einen Weg für thermische Schaltschäume eröffnet.
Markt für Formgedächtnispolymere im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum folgt dicht dahinter, angetrieben durch Chinas Produktion von Elektrofahrzeugen, Japans Expertise in der Materialwissenschaft und Indiens Infrastrukturausbau. Der japanische Chemiekonzern Asahi Kasei führte 2024 ein thermoplastisches Elastomer für die Automobilindustrie ein, das auf Gewichtsreduzierung und Wärmemanagement abzielt und auf künftige Formgedächtnispolymer-Formulierungen hindeutet. Evonik verdoppelte 2025 die Produktion langkettiger Polyamide in Shanghai und richtet sich dabei an Kunden der additiven Fertigung in Festlandchina und Südostasien. Südkoreas Batterieriesen LG Energy Solution und Samsung SDI erproben polymere Wärmeschäume für Batterien der nächsten Generation, obwohl öffentlich zugängliche technische Daten weiterhin begrenzt sind. Indiens Autobahnausbau weckt Interesse an selbstheilenden Betonmikrokapseln, doch haben die zuständigen Normungsausschüsse noch keine Leistungsbenchmarks für Formgedächtnispolymer-Zement-Verbundwerkstoffe veröffentlicht.
Markt für Formgedächtnispolymere in Europa
Europa belegt den dritten Platz, gestützt durch strenge MDR- und REACH-Rahmenbedingungen, die Lieferanten mit robusten Qualitätsmanagementsystemen begünstigen. Formgedächtnis-Embolisationsstopfen erhielten 2025 die EU-MDR-Klasse-III-Zulassung und öffneten damit den 27 Staaten umfassenden Europäischen Wirtschaftsraum für Polymeralternativen. Airbus evaluiert morphende Hinterkantenklappen aus Endlosfaser-Formgedächtnispolymer-Verbundwerkstoffen, und das Fraunhofer IAP in Deutschland stellte 2025 Auftragsforschungs- und Entwicklungsdienstleistungen für die Synthese und Prototypenfertigung von Formgedächtnispolymeren vor. Nordische Verteidigungslieferanten prüfen ausgasungsarme Formgedächtnispolymer-Scharniere für die Kleinsatellitenverteilung, während die Catapult-Zentren des Vereinigten Königreichs Polymerexperten mit führenden Luft- und Raumfahrtunternehmen zusammenbringen.
Markt für Formgedächtnispolymere im Nahen Osten und Afrika sowie in Südamerika
Südamerika sowie der Nahe Osten und Afrika bleiben noch wenig entwickelte Beitragsmärkte. Brasiliens Luft- und Raumfahrtcluster rund um Embraer finanziert Machbarkeitsstudien zu morphenden Klappen aus Formgedächtnispolymeren, doch die fehlende lokale Produktion von Spezialpolymeren treibt die Rohstoffkosten in die Höhe. Saudi-Arabiens Vision-2030-Megaprojekte könnten Testfelder für selbstheilende Infrastruktur bieten, jedoch behindern die Importabhängigkeit und begrenzte Prüfeinrichtungen die Markteinführungsgeschwindigkeit. In beiden Regionen sind die regulatorischen Wege für Medizinprodukte weniger klar definiert, was Unternehmen davon abhält, frühen Zulassungsanträgen Priorität einzuräumen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Formgedächtnispolymere (SMP) beginnt mit speziellen Monomeren, Vernetzern, Katalysatoren und Additiven, die eine präzise Kontrolle von Molekulargewicht und Vernetzungsdichte ermöglichen, gefolgt von der Harzsynthese durch Chemiehersteller und spezialisierte SMP-Materiallieferanten. Nachgelagert passen Compoundeure und Verarbeiter die Aktivierungstemperaturbereiche und die Rückstellkraft durch Füllstoffe, Copolymerisation und Formulierungspakete an und wenden anschließend Formgebungs- und Programmierschritte an, die vorübergehende Formen fixieren. Die Verarbeitungswege umfassen Spritzguss, Extrusion und Schmelzspinnen sowie additive Fertigungsabläufe (einschließlich Photopolymer-Plattformen), die die Iterationszyklen für komplexe Geometrien verkürzen.
Die Wertschöpfung konzentriert sich auf Anwendungstechnik, Qualifizierung und die Fertigung regulierter Medizinprodukte oder missionskritischer Bauteile und nicht allein auf das Basisharz, was das Ökosystem in Richtung gemeinsamer Entwicklung und selektiver vertikaler Integration drängt. Medizinprodukte fügen eine parallele Kette aus Designkontrollen, Biokompatibilitätsprüfungen und Qualitätssystemdokumentation hinzu, bevor sie in Krankenhäusern eingeführt werden. Luft- und Raumfahrtprogramme stellen Anforderungen an Ausgasung und Leistungsverifizierung, die erfahrene Lieferanten begünstigen. Engpässe konzentrieren sich auf die Verfügbarkeit und Kosten spezieller Ausgangsstoffe (sowie energieintensive Synthese) sowie auf den Zugang zu Ausrüstung und Know-how zur Steuerung des SMP-spezifischen thermischen und rheologischen Verhaltens. Dies hat Partnerschaften wie die von Graphy und FUGO Precision 3D (Januar 2026) gefördert, um eine skalierbare Fertigungsinfrastruktur für Formgedächtnis-Zahnschienen aufzubauen.
Wettbewerbslandschaft
Marktkonzentration
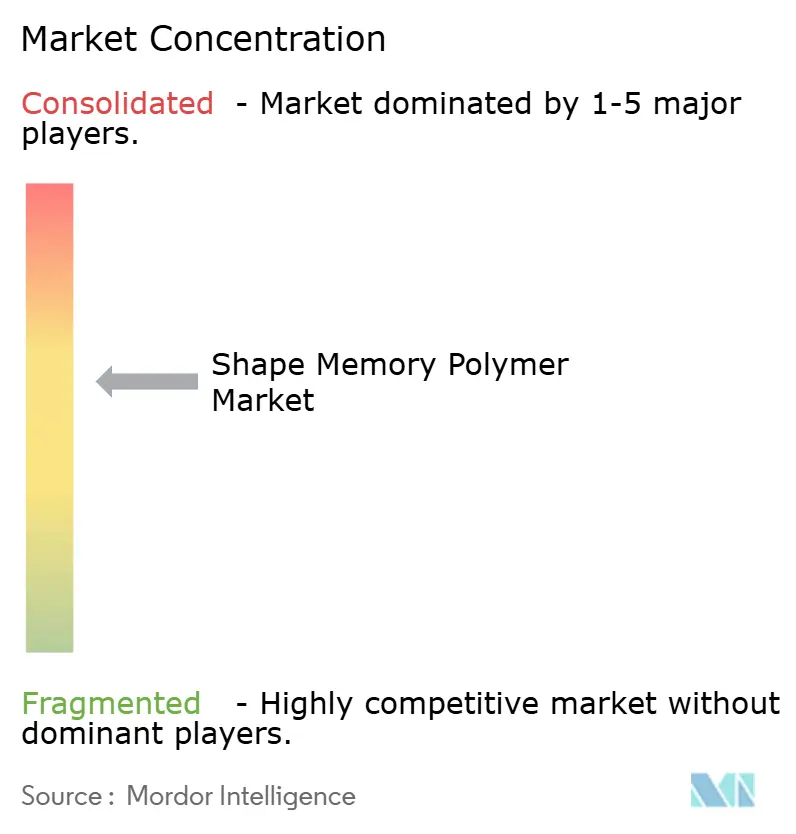
Der Markt für Formgedächtnispolymere ist mäßig konsolidiert. Vertikale Integration ist selten; die meisten Akteure sind auf Harzsynthese, Compoundierung, Gerätefertigung oder additive Fertigungsdienstleistungen spezialisiert. Carbons Druckfarm-Modell positioniert das Unternehmen als Plattform-Disruptor, da Krankenhäuser und Luft- und Raumfahrt-OEMs maßgeschneiderte Formgedächtnispolymer-Teile beschaffen können, ohne in Formen oder Werkzeuge zu investieren. Chancen in weißen Flecken konzentrieren sich auf magnetisch und elektrisch reaktionsfähige Polymere für weiche Robotik sowie auf Cellulose-Nanokristall-Verbundwerkstoffe, die durch Feuchtigkeit statt durch Wärme ausgelöst werden. Markteintrittsbarrieren konzentrieren sich auf die ISO-10993-Biokompatibilität für Implantate, die ASTM-E595-Ausgasung für Raumfahrzeuge und die statistische Stabilität, die EU-MDR-Audits verlangen – Faktoren, die zusammen etablierte Anbieter mit erfahrenen Regulierungsteams begünstigen.
Marktführer in der Branche für Formgedächtnispolymere
-
BASF SE
-
Covestro AG
-
Evonik Industries AG
-
SMP Technologies Inc.
-
Composite Technology Development Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Formgedächtnispolymere Unternehmen in diesem Bericht
- Asahi Kasei Corporation
- BASF SE
- Changchun Foliaplast Bio-Tech
- Composite Technology Development Inc.
- Covestro AG
- Dow
- DYNALLOY, Inc.
- EndoShape Inc.
- Evonik Industries AG
- Guangzhou Manborui Materials
- MedShape Inc.
- Merck KGaA
- Nanoshel LLC
- Shape Memory Medical
- SMP Technologies Inc.
- Spintech Holdings Inc.
Marktchancen und Zukunftsaussichten
Der größte kurzfristige Freiraum liegt weiterhin darin, die Leistungsfähigkeit von SMP von Prototypen in eine wiederholbare, qualifizierte Produktion im Gesundheitswesen und bei anderen hochwertigen technischen Bauteilen zu überführen, wo klinische Nachweise und Fertigungsskalierbarkeit eine breitere Beschaffungsakzeptanz unterstützen. In der endovaskulären Medizin begann Shape Memory Medical im April 2026 mit der Einschreibung für seine FLAGSHIP-Studie zur Bewertung eines Systems zur Embolisation des falschen Lumens bei Aortendissektion. Die zulassungsrelevante AAA-SHAPE-Studie schloss die Einschreibung im Juli 2026 mit 180 Patienten an 48 Zentren für eine SMP-basierte endovaskuläre Embolisationstechnologie ab. Diese Meilensteine erweitern die Evidenzbasis und schaffen eine Nachfragesogwirkung für medizinische SMP-Schäume, insbesondere von Lieferanten, die eine gleichbleibende Porositätskontrolle, Sterilisationskompatibilität und ISO-10993-konforme Materialunterstützung liefern können.
Fertigungsgetriebene Chancen entstehen auch dort, wo der 4D-Druck mehrteilige Baugruppen zu monolithischen SMP-Komponenten zusammenfasst, wodurch der Werkzeugbedarf und die Montageschritte für Luft- und Raumfahrthardware reduziert und die Konstruktionsiterationen beschleunigt werden. Fach- und Handelsberichte im Jahr 2026 hoben selbstentfaltende Weltraumstrukturen mit 4D-gedruckten Formgedächtnis-PEEK-Komponenten für orbitale Mechanismen hervor, was die Nachfrage nach höhertemperaturbeständigen SMP-Chemien und qualifizierten additiven Fertigungsabläufen verstärkt. Weiterer Freiraum liegt bei elektrisch und magnetisch reaktionsfähigen SMPs für Soft-Robotik und Nischenaktuierung sowie bei Infrastruktur-Mikrokapselsystemen für selbstheilenden Beton im asiatisch-pazifischen Raum, wo Feldversuche aktiv sind, standardisierte Normen und Kostensenkungswege die Einführung jedoch noch einschränken.
Neueste Industrielle Entwicklungen in Markt für Formgedächtnispolymere
- Juli 2026: Shape Memory Medical schloss die Einschreibung von 180 Patienten an 48 Zentren weltweit in der zulassungsrelevanten AAA-SHAPE-Studie ab, in der die Impede FX RapidFill-Technologie zur endovaskulären Embolisation auf Basis von Formgedächtnispolymer bewertet wird. Der Abschluss der Einschreibung treibt die klinische Validierung im Hinblick auf eine breitere Akzeptanz durch Ärzte voran und stärkt die Position des Unternehmens bei regulierten SMP-basierten Embolisationsgeräten.
- April 2026: Shape Memory Medical begann mit der Patienteneinschreibung in der FLAGSHIP-Studie zur Bewertung seines experimentellen False Lumen Embolization (FLE) Systems zur Behandlung von Aortendissektion. Die Studie erweitert die Pipeline SMP-basierter vaskulärer Indikationen und erhöht die Nachfrage nach gleichbleibender, medizinisch geeigneter Polymerschaumleistung und Fertigungskontrollen.
- Januar 2026: Graphy kündigte eine exklusive strategische Partnerschaft mit FUGO Precision 3D an, um eine Massenproduktionsinfrastruktur für Formgedächtnis-Zahnschienen unter Verwendung seiner proprietären Photopolymermaterialien aufzubauen. Der Schritt zielt auf einen skalierbaren Durchsatz in der Dentalfertigung ab und signalisiert eine tiefere Integration von SMP-Formulierungen mit dedizierter Produktionskapazität für individualisierte Geräte in hohem Volumen.
Markt für Formgedächtnispolymere Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Formgedächtnispolymeren (SMP), die verformt werden können und bei Einwirkung eines Auslösers eine programmierte Form zurückgewinnen. Die Größenbestimmung ist nach Hauptregionen aufgeteilt, basierend darauf, wo SMP verkauft und wo sie eingesetzt werden.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Formgedächtnislegierungen und andere nicht polymerbasierte Formgedächtnismaterialien aus, auch wenn sie ähnliche Endanwendungen bedienen.
Segmentierungsübersicht
- Nach Stimulustyp
- Thermisch reaktionsfähig
- Lichtreaktionsfähig
- Elektrisch reaktionsfähig
- Magnetisch reaktionsfähig
- Sonstige Stimuli
- Nach Endverbraucherbranche
- Luft- und Raumfahrt
- Automobil
- Textil
- Elektronik
- Gesundheitswesen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer klaren Faktenbasis darüber, woher die SMP-Nachfrage stammt und was die Akzeptanz antreibt, und wird dann genutzt, um realistische Einschränkungen für das Modell festzulegen. Wir stützten uns auf öffentliche Quellen wie das United States Patent and Trademark Office und vergleichbare Patentämter, die Gerätedatenbanken der US Food and Drug Administration für medizinische Anwendungsfälle, NASA und andere staatliche Luft- und Raumfahrtpublikationen sowie begutachtete Fachzeitschriften für Polymerwissenschaften hinsichtlich Materialleistung und Reifegradindikatoren.
Daneben haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichte ausgewertet, um Produkteinführungen, Kapazitätserweiterungen und Anwendungsprioritäten zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und handelsseitige Versandstatistiken genutzt, um Umsatzgrößenordnungen und Handelsströme für relevante Harz- und Verbundkategorien gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; viele weitere öffentliche Referenzen wurden zur Erhebung, Überprüfung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Annahmen zu testen und die Zahlen an das tatsächlich gelieferte, qualifizierte und verbrauchte Volumen anzupassen – insbesondere in den Bereichen Gesundheitswesen, Luft- und Raumfahrt, Automobil, Elektronik und Textilien. Wir sprachen mit einer Mischung aus Materiallieferanten, Compoundeuren, Verarbeitern und nachgelagerten Anwendern und validierten anschließend die Preislogik und Stimulustypen (thermisch, photo, elektrisch, magnetisch) mit technischen und kommerziellen Gesprächspartnern in den wichtigsten Regionen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 12 % | APAC: 47 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 54 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet eine Top-down- und Bottom-up-Logik, bei der die Nachfrage aus dem Endverbrauch rekonstruiert und anschließend gegen die angebotsseitige Realität geprüft wird. Auf der Top-down-Seite beginnen wir mit Endverbrauchsaktivitäten und Akzeptanzsignalen in medizinischen Geräten, Luft- und Raumfahrtkomponenten sowie industriellen Anwendungen und wenden dann Durchdringungs- und Nutzungsfaktoren an, um einen adressierbaren Verbrauchspool nach Region zu ermitteln.
Um das Modell praktikabel zu halten, konzentrieren sich die Eingaben auf eine kurze Liste von Variablen, die in einem Kundengespräch vertretbar sind. Typische Treiber umfassen den Anteil der nach Stimulustyp eingesetzten SMP (thermisch gegenüber photo oder elektrisch), das Tempo der Qualifizierungszyklen in Luft- und Raumfahrt- sowie medizinischen Anwendungen, durchschnittliche Verkaufspreisbereiche nach Polymerfamilie und Formfaktor sowie regionale Fertigungs- und Importmuster, die die Verfügbarkeit beeinflussen. Wo öffentliche Daten dünn sind, werden Lücken durch begrenzte Annahmen geschlossen, die in Interviews einem Stresstest unterzogen und dann mithilfe selektiver Bottom-up-Näherungen angepasst werden, wie z. B. Stichproben von Lieferantenumsätzen, Kanalprüfungen und Durchschnittspreis-mal-Volumen-Aufbauten für die sichtbarsten Anwendungen.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Aufwärts- und Abwärtsfälle an die Akzeptanzgeschwindigkeit im Gesundheitswesen und in der Luft- und Raumfahrt, die Preisnormalisierung bei steigenden Volumina und das Tempo der Neuprodukentwicklung geknüpft werden können. Die endgültige Entwicklung wird mit Primärexperten überprüft, damit die Treiber – nicht nur der CAGR – von Jahr zu Jahr konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der modellierten Gesamtwerte mit unabhängigen Signalen, wie Handelsströmungsmustern, Trends bei der Patentierungsintensität und dem Tempo neuer Anwendungsankündigungen, gefolgt von einer Überprüfung aller Werte, die außerhalb vertretbarer Bereiche liegen. Wird eine Abweichung festgestellt, werden die Annahmen überprüft, Ausreißer erneut geprüft und Befragte erneut kontaktiert, wenn das Problem für den Gesamtwert oder eine Schlüsselregion wesentlich ist.
Vor der Freigabe wird eine mehrstufige Analysten-Überprüfung durchgeführt, damit dieselbe Logik über Regionen und Endanwendungen hinweg angewendet wird und die Einheiten sowie Währungsumrechnungen konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, wie wesentlichen Kapazitätsänderungen, regulierungsbedingten Verschiebungen in der medizinischen Nachfrage oder starken Preisbewegungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Schnelldurchlauf durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für Formgedächtnispolymere von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Formgedächtnispolymere stimmen häufig nicht überein, da jeder Herausgeber sein eigenes Basisjahr, seinen eigenen Zeitraum und seine eigene Definition dessen wählt, was als SMP-Verkauf gegenüber einem angrenzenden intelligenten Polymer oder Formgedächtnismaterial gilt. Unterschiede treten auch auf, wenn eine Studie vom Versandvolumen in Kilotonnen ausgeht und dieses dann in einen Wert umrechnet, während eine andere vom Wert ausgeht und eine separate Preiskurve anwendet.
In dieser Studie ergibt sich ein Teil der Streuung daraus, wie der Nachfragepool an stimulustypenspezifische Nutzung und Qualifizierungszeitpläne der Endanwender geknüpft ist, und nicht nur an breite Akzeptanzraten für intelligente Polymere. Dieser Ansatz reduziert Doppelzählungen über ähnliche funktionale Polymere hinweg – eine Umfangsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,84 Milliarden USD (2026) | |
| Global Publisher A | 0,98 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und stützt sich gemeinsam auf Versandvolumen und Umsatzberichterstattung, was die Gesamtwerte anheben kann, wenn breite Typ- und Anwendungskategorien überlappende Nachfragesignale einbeziehen. |
| Market Platform B | 0,90 Milliarden USD (2024) | Segmentiert stark nach Form und Endanwendung und projiziert ein langes Prognosefenster; die früheren Basisjahr-Preisannahmen können abweichen, wenn Durchschnittspreisänderungen und Qualifizierungszeitpläne nicht erneut mit Anwendern abgeglichen werden. |
Betrachtet man die Tabelle, liegen die Hauptunterschiede in Zeitpunkt und Zählregeln, nicht in einer Uneinigkeit darüber, dass die SMP-Nachfrage wächst. Indem der Umfang streng auf polymerbasierte Formgedächtnisprodukte beschränkt und die wichtigsten Akzeptanz- und Preisannahmen durch Interviews validiert werden, bleibt die endgültige Schätzung auf klare Variablen zurückführbar, die bei künftigen Aktualisierungen wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Formgedächtnispolymere bis 2031 voraussichtlich wachsen?
Der Markt soll zwischen 2026 und 2031 eine CAGR von 17,42 % verzeichnen und von 0,84 Milliarden USD auf 1,87 Milliarden USD steigen.
Welche Stimuluskategorie führt die globale Nachfrage an?
Thermisch reaktionsfähige Produkte dominieren mit einem Anteil von 63,14 % im Jahr 2025 und einer erwarteten CAGR von 19,44 % bis 2031.
Warum ist das Gesundheitswesen die größte Anwendung?
Regulatorische Zulassungen für Embolisationsstopfen und orthopädische Implantate, verbunden mit neuen Erstattungscodes, haben das Gesundheitswesen auf 43,34 % des Umsatzes im Jahr 2025 gebracht, und das Segment wächst mit einer CAGR von 20,11 %.
Welche Region wächst am schnellsten?
Nordamerika soll bis 2031 mit einer CAGR von 57,78 % wachsen, angetrieben durch robuste Risikokapitalfinanzierung, regulatorische Klarheit der FDA und durch das Verteidigungsministerium unterstützte Luft- und Raumfahrtprojekte.
Was begrenzt die breitere Einführung von Formgedächtnispolymeren in strukturellen Anwendungen?
Die geringe Steifigkeit im erhitzten Gummizustand erfordert Faserverstärkung oder Hybriddesigns, was Kosten und Prozesskomplexität erhöht.