
Marktgröße und Marktanteil für biobasiertes Polypropylen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 42.21 Kilotonn |
| Marktvolumen (2031) | 110.21 Kilotonn |
| Wachstumsrate (2026 - 2031) | 21.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für biobasiertes Polypropylen durch Mordor Intelligence
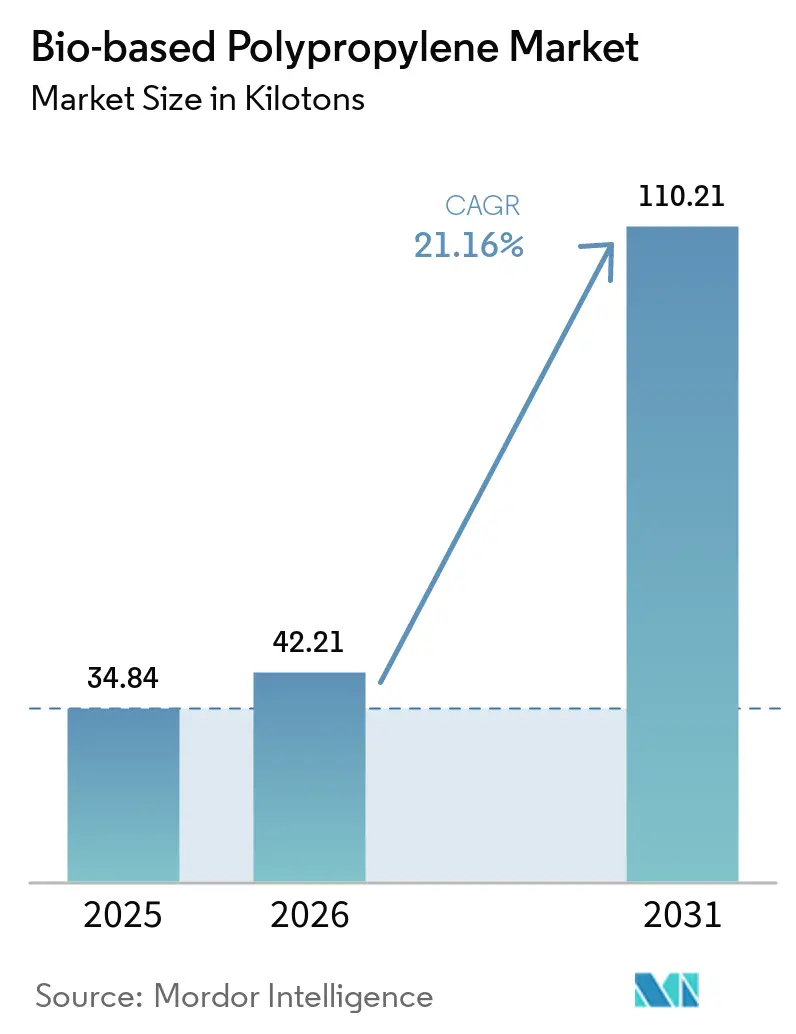
Die Marktgröße für biobasiertes Polypropylen wurde im Jahr 2025 auf 34,84 Kilotonnen geschätzt und soll von 42,21 Kilotonnen im Jahr 2026 auf 110,21 Kilotonnen bis 2031 anwachsen, bei einer CAGR von 21,16 % während des Prognosezeitraums (2026–2031). Diese Expansion wird durch verbindliche Vorschriften zur Verwendung von Recyclingmaterial in der Europäischen Union, eine globale Hinwendung zur Massenbilanz-Zertifizierung sowie die rasche Übernahme durch Automobil-OEMs vorangetrieben, die nach Leichtbaulösungen suchen, die mit Netto-Null-Pfaden vereinbar sind. Markeninhaber schätzen die nahtlose Integration erneuerbarer Rohstoffe in bestehende Verarbeitungsanlagen, die Umrüstungsausfallzeiten eliminiert und gleichzeitig überzeugende Verbesserungen des CO₂-Fußabdrucks liefert. Automobilunternehmen wie BMW und Volvo erproben biobasierte Qualitäten, um strenge Scope-3-Emissionskennzahlen zu erfüllen, während Polymerhersteller Cracker-Netzwerke und die ISCC-Plus-Zuteilung nutzen, um Volumina zu skalieren, ohne den Kapitalaufwand dedizierter Bio-Monomer-Anlagen zu tragen. Synergistische Nachfrage entsteht auch bei Unternehmen des schnell bewegenden Konsumgütersektors (FMCG), die Designs für flexible Verpackungen auf Monomaterial-Strukturen ausrichten, um die Recyclingfähigkeit zu verbessern und Compliance-Gutschriften zu erschließen.
Wesentliche Erkenntnisse des Berichts
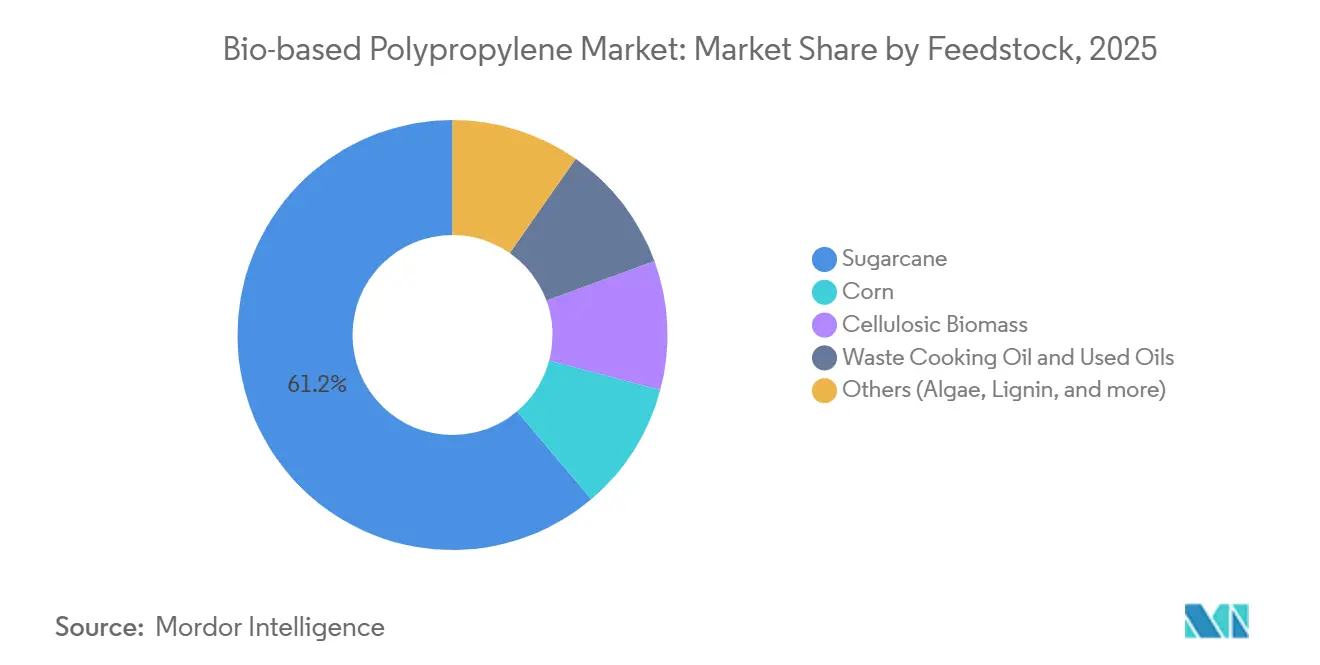
- Nach Rohstoff trug Zuckerrohr im Jahr 2025 einen Anteil von 61,17 % an der Marktgröße für biobasiertes Polypropylen, während Cellulose-Biomasse zwischen 2026 und 2031 eine CAGR von 25,21 % verzeichnen soll.
- Nach Produkttyp entfiel im Jahr 2025 ein Anteil von 57,89 % auf Homopolymere, wobei Schlagzähigkeitscopolymere bis 2031 ein CAGR-Wachstum von 23,78 % verzeichnen sollen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 66,12 % des Marktanteils für biobasiertes Polypropylen auf den Spritzguss, der bis 2031 mit einer CAGR von 22,89 % wachsen soll.
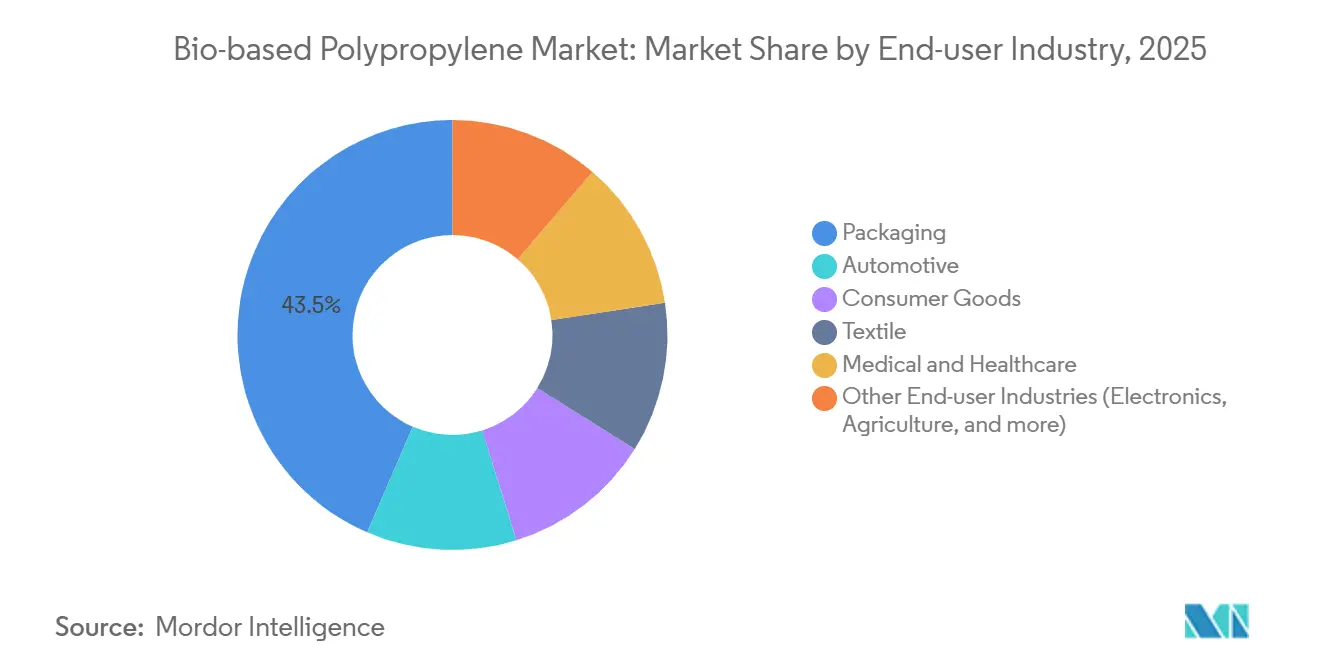
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Umsatzanteil von 43,51 % auf die Verpackungsbranche, während der Automobilsektor bis 2031 voraussichtlich mit einer CAGR von 23,45 % wachsen wird.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 41,28 % und soll im Zeitraum 2026–2031 die schnellste regionale CAGR von 24,71 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Vorschriften zu Recyclingmaterialanteilen | +4.8% | Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Leichtbau im Automobilbereich und Netto-Null-Ziele | +5.2% | Global, Schwerpunkt Europa, Nordamerika, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Umstieg des FMCG-Sektors auf flexible Folien aus Mono-PP | +3.9% | Global | Kurzfristig (≤ 2 Jahre) |
| 3D-Druck für medizinische Prototypen | +2.1% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| ISCC-Plus-Paletten im Versandwesen | +1.7% | Global, früh in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge EU-Vorschriften zu Recyclingmaterialanteilen in Verpackungen fördern die Nachfrage nach starrem biobasiertem Polypropylen
Die Verpackungs- und Verpackungsabfallverordnung, die im Februar 2025 in Kraft trat, verpflichtet alle im Binnenmarkt verkauften Kunststoffverpackungen, bis 2030 einen Recyclingmaterialanteil von 30 % und bis 2040 einen Anteil von 50 %–65 % zu erreichen[1]. Eine Ausnahmeregelung ermöglicht es, biobasierte Rohstoffe auf diese Schwellenwerte anzurechnen, bis eine tragfähige Recyclingtechnologie für lebensmittelechte Materialien kommerzialisiert ist – eine Klausel, die die Kommission bis Februar 2028 überprüfen wird. Starre Polypropylen-Behälter, Verschlüsse und Kisten erhalten damit eine regulatorische „Absicherung”, was Einzelhändler dazu veranlasst, massenbilanz-zertifizierte Liefermengen vor Inkrafttreten der Durchsetzung zu sichern. Die Verordnung verbietet gleichzeitig PFAS in lebensmittelkontaktierenden Formaten und lenkt fettresistente Anwendungsfälle, die bisher von fluorierten Beschichtungen dominiert wurden, hin zu bioattribuierten Polypropylenqualitäten. Multinationale Unternehmen schließen daher Beschaffungsverträge im Voraus ab, um Compliance-Risiken abzusichern.
Leichtbauinitiativen und Netto-Null-Verpflichtungen von Automobil-OEMs
BMW strebt bis 2030 einen Recyclingmaterialanteil von 40 % bei Thermoplasten an und erprobt biobasierte Polypropylen-Türverkleidungen und Instrumententafeln, die ohne Neuzulassung in bestehende Formen eingesetzt werden können[2]. Volvo plant bis 2030 einen Anteil von 30 % Recyclingkunststoffen in seiner gesamten Fahrzeugflotte und setzt erneuerbares Polypropylen für Innenverkleidungsteile ein, um die Crashsicherheit zu erhalten. Ford erhielt einen US-DOE-Zuschuss in Höhe von 2,5 Millionen USD zur Weiterentwicklung der CO₂-zu-Polyol-Chemie, die mit bioattribuierten Propylenderivaten kombiniert werden könnte. Borealis setzt dem mit Bornewables-Compounds entgegen, die über die ISCC-Plus-Zuteilung bis zu 100 % erneuerbaren Inhalt liefern, während das Renol-Nukleierungsmittel von Lignin Industries das Teilegewicht um 10 % und die Zykluszeit bei spritzgegossenen Copolymeren um 30 % reduziert.
Globaler Umstieg des FMCG-Sektors auf flexible Folien aus Mono-PP
Nestlé investierte 1,5 Milliarden GBP, um lebensmittelechtes Recyclingpolypropylen zu sichern, und entwickelt gleichzeitig biobasierte Verpackungen für Süßwaren und Tiernahrung. Unilever reduzierte den Einsatz von Neukunststoff bis 2024 um 21,3 % und gestaltet Beutel und Sachets zu Mono-Polypropylen-Laminaten um, die Recyclingfähigkeitsstandards erfüllen. Diese Verpackungen erfordern höhere Heißsiegelfestigkeit und Barriereeigenschaften, was Spielraum für hochwertige bioattribuierte Harzqualitäten schafft, die einen moderaten Preisaufschlag erzielen können, sofern die Zahlungsbereitschaft der Verbraucher ausreichend hoch ist. Da das mechanische Recycling von Mehrschichtfolien noch hinterherhinkt, betrachten Markeninhaber erneuerbare Rohstoffe als Übergangslösung, die greifbare CO₂-Einsparungen unabhängig von den Sammelquoten nach dem Verbrauch bietet.
Schnelles Wachstum des 3D-Drucks in der medizinischen Prototypenentwicklung (biobasierte PP-Filamente)
Ingenieure für Medizinprodukte setzen zunehmend biobasierte Polypropylen-Filamente für die iterative Prototypenentwicklung von Spritzenköpfen, Inhalatorkörpern und Diagnosegehäusen ein, die Autoklav-Sterilisationszyklen über 121 °C standhalten müssen. Die chemische Beständigkeit von Polypropylen übertrifft die von PLA oder ABS bei aggressiven Reinigungsverfahren, und seine dokumentierte Biokompatibilität vereinfacht die US-FDA-510(k)-Zulassungen, wenn die Materialeigenschaften mit denen von Referenzprodukten übereinstimmen. Japans Fonds für grüne Innovation stellt gezielt Fördermittel für medizinische Polymere bereit, was die langfristige Nachfragedynamik unterstreicht. Obwohl die Filamentpreise 20 %–50 % über fossilen Äquivalenten liegen, ist die Kostensensitivität in Konzeptphasen gedämpft, in denen die Materialmengen noch gering sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktionskostenaufschlag gegenüber fossilem PP | -3.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Niedrigere Wärmeformbeständigkeitstemperatur | -1.8% | Europa, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Fehlen einer einheitlichen Zertifizierung in der Region Naher Osten und Afrika | -1.2% | Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktionskostenaufschlag gegenüber fossilem PP
Biobasiertes Polypropylen wird mit einem Aufschlag von 20 %–50 % gehandelt, da Rohstofflogistik, Hydroverarbeitung und kleinmaßstäbliche Dehydrierungsanlagen Fixkosten verursachen, die von herkömmlichen Naphtha-Crackern vor Jahrzehnten amortisiert wurden. Nestes Anlage in Singapur produziert 1,3 Millionen t/Jahr erneuerbare Kohlenwasserstoffe aus gebrauchtem Speiseöl, doch Sammlung und Vorbehandlung erhöhen die Lieferkosten im Vergleich zu fossilem Naphtha. LyondellBasell gibt diese Differenzen über seine Circulen-Plus-Linie weiter, was die Marktdurchdringung auf Kunden beschränkt, die CO₂-Einsparungen gegen Unternehmensziele verbuchen können. Cellulosische Verfahren erfordern enzymatische Hydrolyse und mehrstufige Katalyse, was den Investitionsaufwand um 40 % gegenüber Zuckerrohrethanol der ersten Generation erhöht. Infolgedessen konzentrieren sich bioattribuierte Qualitäten auf hochwertige Anwendungen, bei denen die Differenzierung durch Nachhaltigkeit die Margenerosion überwiegt.
Niedrigere Wärmeformbeständigkeitstemperatur begrenzt den Einsatz im Motorraum
Ungefüllte biobasierte Homopolymere erweichen bei 90 °C–110 °C, unterhalb des 150-°C-Richtwerts für Kühlmittelbehälter und Ansaugkrümmer. Glasfaserverstärkung kann die Grenzwerte auf 160 °C anheben, doch die höhere Dichte hebt die Gewichtseinsparungen auf. Renol-Nukleatoren erhöhen die Temperatur um 5 °C–8 °C, doch selbst das hinterlässt eine Leistungslücke. Infolgedessen konzentriert sich die OEM-Übernahme auf Innenverkleidungen, Konsolen und Zierteile, bei denen die Spitzentemperaturen unter 100 °C bleiben. Borealis-Fibremod-Qualitäten erfüllen die thermischen Anforderungen bei einem Verstärkungsanteil von über 30 Gew.-%, obwohl der Biomasseanteil entsprechend sinkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Cellulosische Verfahren fordern die Dominanz von Zuckerrohr herausZuckerrohr machte im Jahr 2025 61,17 % des Marktes für biobasiertes Polypropylen aus, was auf Brasiliens ausgereifte Ethanolkette zurückzuführen ist, doch cellulosische Rohstoffe sollen mit einer CAGR von 25,21 % wachsen, da sich die Enzymökonomie verbessert. Zuckerrohr-Mühlen liefern Monohydrat-Ethanol, das in Europa unter ISCC-Plus-Zuteilung zu Ethylen dehydriert und zu Propylen oligomerisiert wird. Die aus Zuckerrohr abgeleitete Marktgröße für biobasiertes Polypropylen soll daher stetig steigen, doch ihr proportionaler Gesamtanteil wird sinken, wenn landwirtschaftliche Reststoffe skaliert werden.
Cellulosische Reststoffe wie Maisstängel, Weizenstroh und Bagasse senken das Risiko indirekter Landnutzungsänderungen und qualifizieren sich für zusätzliche Nachhaltigkeitsgutschriften, was sie in die Lage versetzt, in Nordamerika und China inkrementelle Volumina zu erschließen. LanzaTech kombiniert Gasfermentationsethanol mit katalytischer Aufwertung, während Neste Abfallöle und -fette verarbeitet, die die Fermentation gänzlich umgehen. Die Diversifizierung der Rohstoffe mindert das Risiko von Versorgungsschocks und stabilisiert den Markt für biobasiertes Polypropylen, doch der Ferntransport von Reststoffen mit geringer Dichte belastet die Lieferkosten außerhalb integrierter agro-industrieller Zentren nach wie vor.

Nach Produkttyp:
Schlagzähigkeitscopolymere gewinnen im Automobilbereich an BedeutungHomopolymere hielten im Jahr 2025 einen Anteil von 57,89 % an der Marktgröße für biobasiertes Polypropylen und werden für starre Behälter und Verschlüsse bevorzugt, die Steifigkeit und Klarheit erfordern. Schlagzähigkeitscopolymere sollen bis 2031 mit einer CAGR von 23,78 % wachsen, da Automobiltürverkleidungen, Handschuhfächer und Seitenverkleidungen hohe Zähigkeit bei Temperaturen unter dem Gefrierpunkt erfordern. Der dem Markt für biobasiertes Polypropylen zugeschriebene Marktanteil von Schlagzähigkeitscopolymeren wird sich daher ausweiten, wenn OEMs Scope-3-Kennzahlen in Designvorgaben integrieren.
Statistische Copolymere liegen zurück, da sie im direkten Wettbewerb mit Polyethylen in Folien stehen, doch FMCG-Markeninhaber stellen Süßwarenverpackungen auf Mono-Polypropylen-Strukturen um, was die Nachfrage wiederbeleben könnte. Borealis, SABIC und LyondellBasell haben statistische Copolymerqualitäten mit maßgeschneiderten Siegelanspringtemperaturen eingeführt, die auf Hochgeschwindigkeits-Horizontalform-Füll-Siegelmaschinen abgestimmt sind. Gehäuse für Medizinprodukte werden nun mit statistischem Copolymer aus biobasiertem Polypropylen spezifiziert, um Klarheit mit Autoklavbeständigkeit zu verbinden – eine Nische, die Preisaufschläge erzielt, die ausreichen, um Rohstoffzuschläge zu absorbieren.
Nach Anwendung:
Spritzguss dominiert, Folien liegen hinter Polyethylen zurückSpritzguss machte im Jahr 2025 66,12 % des Volumens im Markt für biobasiertes Polypropylen aus, und für das Segment wird bis 2031 eine CAGR von 22,89 % prognostiziert. Leichte Kisten, Getränkeverschlüsse und Instrumententafeln stützen weiterhin das Volumen, da Verarbeiter Düsen und Heißkanäle nachrüsten, um geringfügig niedrigere Schmelzflussindizes zu berücksichtigen. Folien liegen zurück, da Polyethylen nach wie vor die Standardflexverpackung dominiert; jedoch übernehmen Süßwareneinlagen und Retortenbeutel, die erhöhte Barriereeigenschaften benötigen, statistische Copolymer-Bioqualitäten.
Die vom Markt für biobasiertes Polypropylen erfasste Marktgröße im Bereich Textilien bleibt bescheiden, doch Vliesstoff-Windelrückenlagen und Geotextilien bieten eine stetige Nachfrage, da Einzelhändler auf CO₂-ärmere Kennzeichnung drängen. Das Extrusionsblasformen von Kanistern und Fässern profitiert von der Direktsubstitution bei vergleichbaren Verarbeitungsdrücken, obwohl die geringere Schlagzähigkeit bei ungefüllten Bio-Homopolymeren eine breitere Marktdurchdringung dämpft. Markeninhaber wägen mechanische Leistung gegen Kommunikationswert ab und setzen Bioattribuierung selektiv bei Schlüsselprodukten ein, um die Marketingreichweite zu maximieren.
Nach Endverbraucherbranche:
Automobil überholt das Wachstum der VerpackungsbrancheDie Verpackungsbranche trug im Jahr 2025 43,51 % der Nachfrage bei und wird bis 2031 weiterhin das größte absolute Volumen generieren. Dennoch wird der Automobilsektor voraussichtlich alle Endverwendungen mit einer CAGR von 23,45 % übertreffen und seinen Anteil am Markt für biobasiertes Polypropylen steigern, da Kabinenkomponenten Audits zum erneuerbaren Materialanteil unterzogen werden. OEMs bevorzugen die Massenbilanz-Zuteilung, da sie Werkzeugumstellungen vermeidet und die Farbanpassung innerhalb akzeptabler Toleranzen hält.
Konsumgüterhersteller übernehmen bioattribuiertes Polypropylen für langlebige Haushaltswaren und Körperpflegeverpackungen, die eine chemische Beständigkeit erfordern, die PET übertrifft. Textilien und Hygiene absorbieren moderate Tonnagen durch Vliesstoff-Rückenlagengewebe, doch die vollständige kommerzielle Skalierung hängt von der Kostenparität mit fossilen Quellen ab. Medizinische und Gesundheitsanwendungen profitieren von identischen Sterilisationszyklen und regulatorischer Vertrautheit, doch das Adoptionsniveau bleibt an die Warteschlangen bei der FDA für 510(k)-Überprüfungen gebunden.
Geografische Analyse
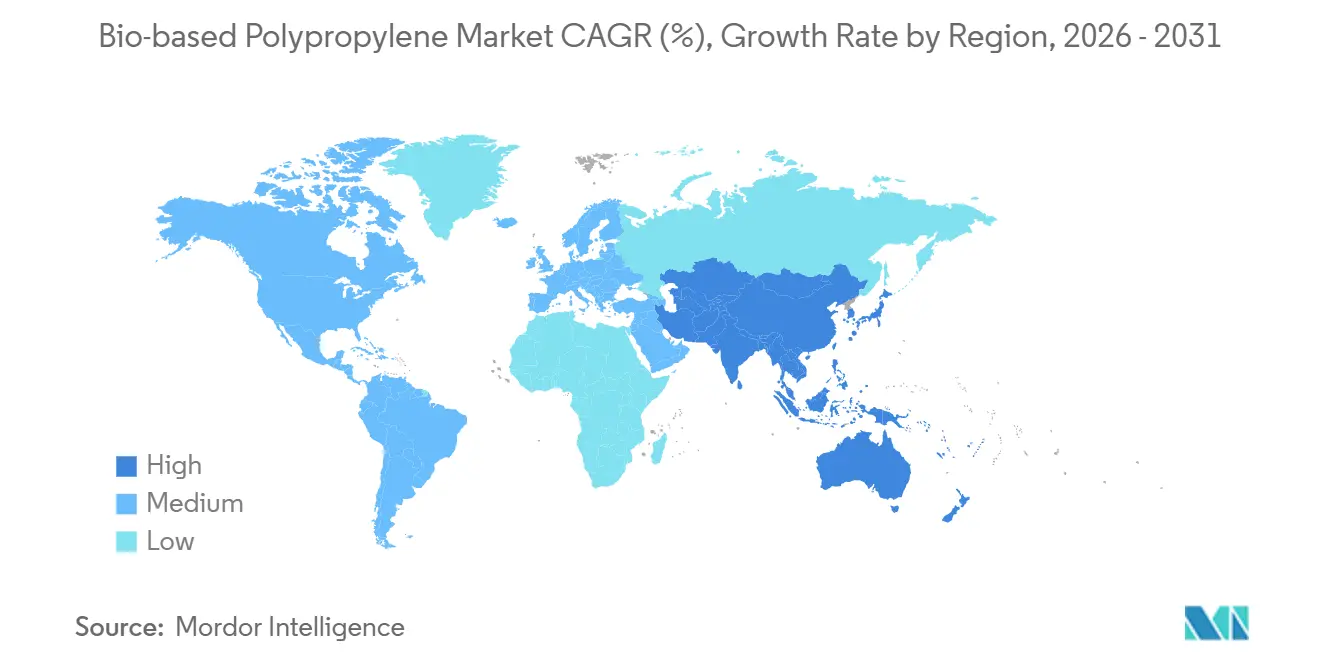
APAC-Markt für biobasiertes Polypropylen
Asien-Pazifik trug im Jahr 2025 41,28 % des globalen Marktvolumens für biobasiertes Polypropylen bei und wird bis 2031 voraussichtlich mit einer CAGR von 24,71 % wachsen. Chinas 14. Fünfjahresplan sieht biobasierte Materialien als strategischen Pfeiler vor, während Indiens Verbot von Einwegkunststoffen die inländische Nachfrage nach erneuerbaren Polymeren ankurbelt. Japans Green Innovation Fund und Südkoreas K-Circular Economy Plan stellen Fördermittel für Pilotanlagen bereit und erweitern die regionale Rohstoffdiversität.
EMEA- und Amerika-Markt für biobasiertes Polypropylen
Europa bleibt der maßgebliche Compliance-Vorreiter. Die Verpackungs- und Verpackungsabfallverordnung schreibt bis 2030 einen Recyclinganteil von 30 % vor, erlaubt jedoch ausdrücklich den Einsatz biobasierter Substitute, was eine anhaltende Importnachfrage nach ISCC-Plus-Qualitäten sicherstellt. Nordamerika profitiert vom Inflation Reduction Act und den Clean Fuel Regulations, die Automobilversuche und die Kohlenstoffverfolgung von der Wiege bis zum Werkstor unterstützen. Südamerika nutzt Brasiliens Zuckerrohr-Ethanol-Infrastruktur, verfügt jedoch nicht über die in Asien beobachtete Nachfragebreite. Der Nahe Osten und Afrika leisten inkrementelle Lieferbeiträge, sehen sich jedoch mit Zertifizierungshürden konfrontiert, die den Zugang zu Premium-Importmärkten erschweren.
Regulatorisches Umfeld
In der Europäischen Union trat die Verpackungs- und Verpackungsabfallverordnung (PPWR, Verordnung (EU) 2025/40) am 11. Februar 2025 in Kraft und gilt allgemein ab dem 12. August 2026. Sie verschärft die Compliance-Anforderungen für in der EU in Verkehr gebrachte Verpackungen und erhöht die Anforderungen an nachprüfbare Angaben zu erneuerbaren und zirkulären Inputs. Die PPWR schafft zudem einen Rahmen für die harmonisierte Darstellung von Informationen zu biobasierten Inhalten, wenn Unternehmen diese kommunizieren möchten, während die Europäische Kommission prüfen soll, ob EU-weite Definitionen die Zertifizierung und Skalierung biobasierter Polymere unterstützen können, wobei der politische Fokus auf standardisierten Nachweisen und nicht auf Marketingsprache liegt.
Weltweit wird die Verifizierung durch anerkannte Test- und Berechnungsstandards unterstützt, darunter ASTM D6866 (aktualisiert am 1. Mai 2026) zur radiokarbonbasierten Messung des biobasierten Kohlenstoffanteils und ISO 16620 (Teile 1 und 2) zur Bestimmung und Berichterstattung des biobasierten Anteils in Kunststoffen. Neben der PPWR plante die Europäische Kommission die Verabschiedung eines Circular Economy Act für 2026 und startete im Januar 2026 Pilotmaßnahmen zur Beschleunigung von Kreislaufwirtschaftsmaßnahmen im Kunststoffbereich, einschließlich der Arbeit an Durchführungsrechtsakten zum Abfallende und der Marktbeobachtung. Zusammen unterstützen diese Schritte die breitere Einführung nachverfolgbarer, zertifizierter Lieferketten für biobasiertes Polypropylen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für biobasiertes Polypropylen beginnt mit der Beschaffung und Rückgewinnung erneuerbarer Rohstoffe wie maisbasiertem Ethanol, grünem Methanol und gebrauchtem Speiseöl. Sie führt dann über die Umwandlung von Vorprodukten in Olefine (Ethanol-zu-Olefin- oder Methanol-zu-Olefin-Verfahren) und die Polymerisation zu Drop-in-PP-Harzen, wobei die Massenbilanzzertifizierung üblicherweise zur Zuordnung erneuerbarer Anteile innerhalb bestehender petrochemischer Anlagen verwendet wird. Nachgelagert läuft der Harzvertrieb über Händler und Compoundeure zu Verarbeitern, einschließlich Spritzgussbetrieben, Folienextrudern und Vliesstoffherstellern, bevor er Markeninhaber und OEMs in den Bereichen Verpackung, Fahrzeuginnenraum und Konsumgüter erreicht.
Wesentliche Engpässe betreffen die Synchronisierung von regionaler Rohstoffverfügbarkeit, Umwandlungskapazität und gesicherter Nachfrage, da Projekte einen koordinierten Ausbau über mehrere Stufen erfordern. Jüngste Ankündigungen zeigen, dass Beteiligte das Kettenrisiko durch langfristige kommerzielle Verpflichtungen und Technologieauswahl reduzieren: Citroniq gab eine 15-jährige verbindliche Abnahmevereinbarung mit Premier Product Marketing (ein Unternehmen von Vinmar) bekannt, die 50% der geplanten Produktion seiner Anlage in Nebraska abdeckt, während Vioneo die Lummus Technology Novolen-PP-Technologie für eine grünmethanolbasierte Anlage in Antwerpen auswählte. Blue Circle Olefins ging zudem eine Partnerschaft mit Ducor Petrochemicals ein, um am Hafen von Rotterdam eine methanol-zu-olefin-basierte zirkuläre PP-Wertschöpfungskette aufzubauen.
Wettbewerbslandschaft
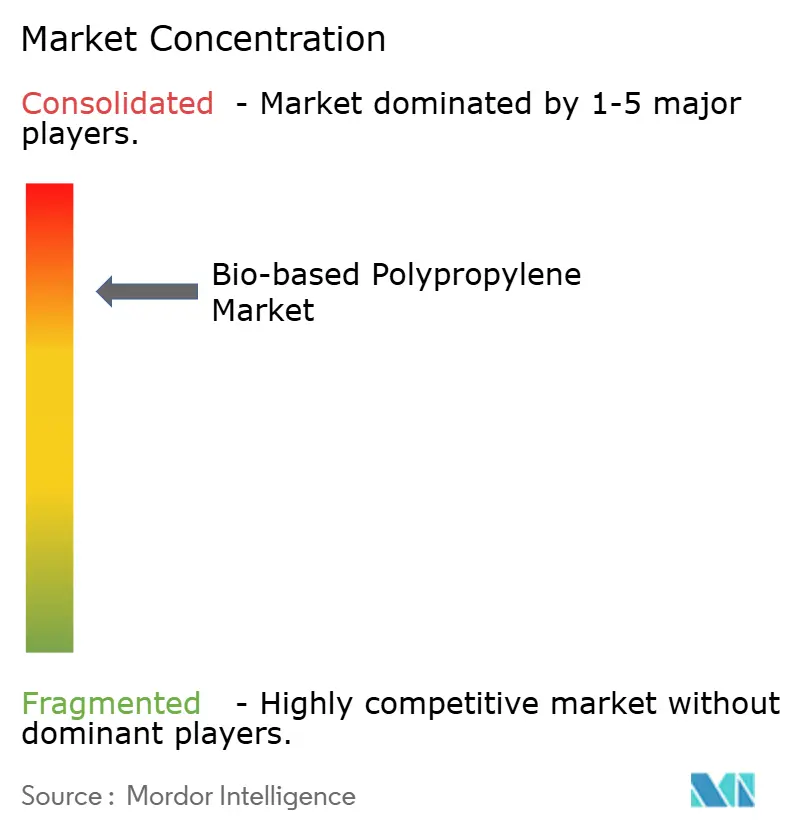
Der Markt für biobasiertes Polypropylen ist stark konzentriert. Borealis, SABIC und LyondellBasell kombinieren Cracker-Infrastruktur mit ISCC-Plus-Buchführung, was integrierte Kostenvorteile und schnelle kommerzielle Umsetzungen ermöglicht. TotalEnergies und Braskem verfolgen doppelte Strategien für zirkuläre und biobasierte Polymere und diversifizieren ihre Portfolios, um regulatorische Ergebnisse abzusichern. Zu den strategischen Schritten im Jahr 2025 gehörten die Erweiterung von Bornewables durch Borealis auf bis zu 100 % erneuerbaren Inhalt sowie die Skalierung von Circulen-Plus-Qualitäten durch LyondellBasell mit Neste-Kohlenwasserstoffen.
Marktführer in der Branche für biobasiertes Polypropylen
-
Braskem
-
SABIC
-
LyondellBasell Industries Holdings B.V.
-
Borealis GmbH
-
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bio-basiertes Polypropylen-Markt Unternehmen in diesem Bericht
- Avient Corporation
- Borealis GmbH
- Braskem
- Danimer Scientific
- FKuR
- Global Bioenergies
- Impact Recycling
- LanzaTech
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Neste
- Reliance Industries Limited
- SABIC
- Solvay
- TotalEnergies
- Toyota Tsusho Corporation
- Trifilon AB
Marktchancen und Zukunftsaussichten
Die Hauptchance liegt in der Skalierung von zertifiziertem, drop-in-fähigem biobasiertem Polypropylen, das in bestehende Verarbeitungslinien für Verpackungen und Fahrzeuginnenräume passt. Kunden suchen nach belastbaren Attributen für erneuerbare Inhalte und CO2-Bilanzierung, ohne Anlagen umzurüsten. Diese Entwicklung wird durch aktive Industrieinvestitionen und Kommerzialisierungsschritte unterstützt, darunter Borealis, das an seinen Standorten Kallo und Beringen in Belgien zertifiziertes erneuerbares Polypropylen unter Verwendung von ISCC-Plus-zertifiziertem erneuerbarem Rohstoff von Neste herstellt, was das Volumenwachstum über bestehende Anlagen und nicht über dedizierte Bio-Monomer-Werke unterstützt.
Greenfield- und nicht-fossile Kohlenstoffrouten schaffen zudem Freiraum für neue Versorgungszentren, die an langfristige Abnahmeverträge und Technologiepartner gebunden sind, insbesondere in Regionen, die eine heimische Versorgungssicherheit für nachhaltige Polymere anstreben. Beispiele sind Citroniqs Projekt in Nebraska, das maisbasiertes Ethanol verwendet, gekoppelt mit einer 15-jährigen verbindlichen Abnahmevereinbarung mit Premier Product Marketing (Vinmar), die die Hälfte der geplanten Kapazität abdeckt, sowie Vioneos Auswahl der Lummus-Novolen-Technologie für ein großangelegtes Projekt zur Umwandlung von grünem Methanol in Polypropylen in Antwerpen. Diese Entwicklungen erweitern die Beschaffungsoptionen für Markeninhaber und OEMs, die sich auf Massenbilanzzertifizierung und Mono-Material-PP-Designs standardisieren, und stärken die Nachfrage nach konsistenter, nachprüfbarer Zuordnung erneuerbarer Rohstoffe entlang globaler Lieferketten.
Neueste Industrielle Entwicklungen in Bio-basiertes Polypropylen-Markt
- Juni 2026: Borouge International führte biobasierte Versionen von Polypropylen-Sorten für Trinkwasser und Bewässerung ein, einschließlich der Sorte BA160E-8229-01 mit 10% zertifiziertem biobasiertem Rohstoff. Dies erweitert erneuerbar zugeordnetes PP über die Verpackung hinaus in infrastrukturbezogene Anwendungen, die Zuverlässigkeit und Compliance-Dokumentation erfordern. Die Einführung signalisiert zudem eine breitere Kommerzialisierung der zertifizierten Rohstoffzuordnung für anwendungsspezifische PP-Sorten.
- September 2025: LyondellBasell ging eine Partnerschaft mit Futamura Chemical und Iwatani ein, um sein biobasiertes Polypropylen in Verpackungen für Shiseido in Japan zu integrieren. Die Zusammenarbeit verbindet zertifizierte erneuerbare Harzversorgung mit stark sichtbaren Konsumgüterverpackungen und unterstützt Nachhaltigkeitsziele von Markeninhabern, ohne die Verarbeitungsausrüstung zu ändern. Sie stärkt zudem die Nachfrage nach massenbilanzzertifiziertem PP in Premium-Verpackungswertschöpfungsketten im asiatisch-pazifischen Raum.
- September 2024: Braskem America brachte WENEW auf den Markt, ein biozirkuläres Polypropylen aus gebrauchtem Speiseöl für Restaurant- und Snackfood-Verpackungen. Das Produkt positionierte UCO als skalierbare zirkuläre Rohstoffroute für PP-Anwendungen, die Leistungsattribute für den Lebensmittelservice benötigen. Es erweiterte zudem das Wettbewerbsangebot erneuerbarer/zirkulärer PP-Angebote für Verpackungsverarbeiter, die Drop-in-Materialien suchen.
Bio-basiertes Polypropylen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für bio-basiertes Polypropylen jungfräuliches Bio-PP-Harz, das aus erneuerbaren Rohstoffen hergestellt und als Drop-in-Alternative zu konventionellem Polypropylen über gängige Verarbeitungsrouten und Endanwendungen verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen Pilotmaterial und Mischungen aus, bei denen Bio-PP mit fossilen Polymeren gemischt und als Compound- oder Hybridprodukt verkauft wird.
Segmentierungsübersicht
- Nach Rohstoff
- Zuckerrohr
- Mais
- Cellulose-Biomasse
- Gebrauchtes Speiseöl und verwendete Öle
- Sonstige (Algen, Lignin usw.)
- Nach Produkttyp
- Homopolymer
- Statistisches Copolymer
- Schlagzähigkeitscopolymer
- Nach Anwendung
- Spritzguss
- Folien
- Textilien
- Sonstige Anwendungen (Schäume, Blasformen, Extrusionsbeschichtung)
- Nach Endverbraucherbranche
- Verpackung
- Automobil
- Konsumgüter
- Textilien
- Medizin und Gesundheitswesen
- Sonstige Endverbraucherbranchen (Elektronik, Bauwesen und Konstruktion, Landwirtschaft)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um eine klare Faktenbasis zu bio-basierten Rohstoffen, Polymerzertifizierung und dem breiteren Polypropylennachfragehintergrund aufzubauen, bevor das Modell finalisiert wurde. Wir haben öffentliche Quellen herangezogen, wie Handels- und Produktionsstatistiken von Behörden wie der US International Trade Commission, Eurostat und UN Comtrade, sowie Nachhaltigkeits- und Zertifizierungsleitlinien, die von Gremien wie ISO und anerkannten Massenbilanzprogrammen veröffentlicht wurden.
Um die Annahmen realistisch zu halten, haben wir auch Quellen wie SEC-Einreichungen und Investorenpräsentationen, technische Artikel in Polymerfachzeitschriften sowie Verbands- oder Konferenzpublikationen ausgewertet, die Harzpreise und Adoptionshemmnisse behandeln. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Kapazitätsankündigungen und Technologieaussagen gegenzuprüfen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wo Bio-PP tatsächlich eingesetzt wird, welche Aufpreisniveaus akzeptiert werden und wie Zertifizierungsregeln beeinflussen, was im kommerziellen Handel als bio-basiertes Material gezählt wird. Wir haben mit einer Mischung aus Harzproduzenten, Verarbeitern, markenseitigen Nachhaltigkeitsteams und Vertriebsteilnehmern in APAC, EMEA und Amerika gesprochen, um Nachfragesignale zu überprüfen und Lücken zu schließen, die Desk Research nicht direkt abdecken konnte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 15 % | APAC: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 26 % | EMEA: 33 % |
| Kleinere Akteure: 19 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Polypropylennachfragesignale und Annahmen zur bio-basierten Durchdringung verwendet wurden, um den Bio-PP-Nachfragepool nach Region zu rekonstruieren, gefolgt von Überprüfungen anhand angebotsseitiger Gegebenheiten. Um die Gesamtwerte praxisnah zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenvolumen nach Anwendung, typischen Preisaufschlägen und Kanalfeedback zu verfügbaren Qualitäten, und das Modell dort angepasst, wo die Teile nicht übereinstimmten.
Zu den wichtigsten Eingaben gehörten angekündigte und effektive Nennkapazitäten für Bio-PP, zertifizierungsbezogene Allokationspraktiken, die beeinflussen, was als bio-zugeschrieben vermarktet werden kann, Adoptionsraten in Verpackungen und Gebrauchsgütern, die Spanne zwischen Bio-PP- und fossilen PP-Preisen sowie regionale Handelsströme für relevante Zwischenprodukte und Harze, soweit diese in offiziellen Datensätzen sichtbar waren. Die Prognose stützte sich auf eine Szenarioanalyse, die durch Expertenkonsens unterstützt wurde, da politische Maßnahmen, Unternehmensverpflichtungen und Rohstoffökonomie die Adoption schneller verschieben können, als eine einfache Zeitreihe nahelegen würde. Wo die direkte Volumensichtbarkeit begrenzt war, verwendeten wir begrenzte Spannen, die an Kapazitätsauslastung und realistische Hochlaufkurven geknüpft waren, und verengten diese dann durch Interview-Feedback.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale überprüft, darunter Kapazitätszeitpläne, Import- und Exportmuster sowie beobachtete Aufpreisspannen, und Ausreißer wurden vor der internen Freigabe geprüft. Wenn eine Zahl nicht zu den umgebenden Belegen passte, haben wir die Annahmen überarbeitet und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hatte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsstarts, politische Änderungen oder Aktualisierungen der Zertifizierungsregeln. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlich verfügbaren Informationen konsistent im Modell berücksichtigt sind.
Mordor Intelligence Bio-basiertes Polypropylen-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für bio-basiertes Polypropylen unterscheiden sich häufig, weil Autoren unterschiedliche Zählregeln, Einheiten und Umrechnungsentscheidungen wählen, und diese Entscheidungen können die endgültige Zahl verschieben, selbst wenn die Wachstumsgeschichte ähnlich ist. Die Streuung wird auch davon beeinflusst, wie schnell Annahmen aktualisiert werden, wenn neue Kapazitäten starten, Preisaufschläge sich ändern oder Zertifizierungspraktiken sich verschieben.
Ein häufiger Treiber von Lücken ist, ob die Schätzung in Volumen dargestellt oder mithilfe eines festen durchschnittlichen Verkaufspreises in USD umgerechnet wird, da die Preisgestaltung von Bio-PP in der Frühphase mit Rohstoffkosten und fossilen PP-Referenzpreisen schwanken kann. Auch der Währungszeitpunkt spielt eine Rolle, da ein durchschnittlicher Jahreskurs gegenüber einer Spot-Umrechnung den Schlagzeilenwert verändern kann, insbesondere wenn das Basisjahr nahe an einem volatilen Zeitraum liegt. Da die Volumina für 2025 und 2026 mit Daten zum Stand Januar 2026 aktualisiert und dann mit aktuellen Preisüberprüfungen umgerechnet werden, wird der Umrechnungsschritt von Mordor Intelligence sorgfältiger gehandhabt als bei Ansätzen, die auf älteren Durchschnittsverkaufspreis-Leitern oder breiten Polymerpreiskörben basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,17 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 0,17 Milliarden USD (2025) | Gibt einen Wert an, ohne die Logik der Volumen-zu-USD-Umrechnung vollständig transparent zu machen, sodass Unterschiede aus dem angenommenen Bio-PP-Aufschlag und der verwendeten PP-Referenzpreisreihe entstehen können. |
| Branchenverleger B | 0,06 Milliarden USD (2025) | Verwendet eine engere Kommerzialisierungssicht, die zertifizierte Massenbilanzvolumina unterzählen kann, und wendet möglicherweise konservative Hochlauf- und Preisannahmen für die Frühphasenversorgung an. |
Die Tabelle zeigt, dass die größten Unterschiede aus Umrechnungsentscheidungen und der Frage entstehen, was im Basisjahr als kommerziell zählbares Bio-PP behandelt wird. Indem die Größenbestimmung auf Nachfragesignale, Kapazitätsrealitätsprüfungen und explizit aktualisierte Preiseingaben zurückführbar bleibt, ist unsere Schätzung leichter zu reconcilieren, wenn Käufer Zahlen aus verschiedenen Quellen vergleichen.
Im Bericht beantwortete Schlüsselfragen
Welches Volumenwachstum soll biobasiertes Polypropylen zwischen 2026 und 2031 verzeichnen?
Die globale Nachfrage soll von 42,21 Kilotonnen im Jahr 2026 auf 110,21 Kilotonnen bis 2031 steigen, was einer CAGR von 21,16 % entspricht.
Welche Region soll bis 2031 das größte inkrementelle Tonnagevolumen an biobasiertem Polypropylen hinzufügen?
Asien-Pazifik, unterstützt durch Chinas 14. Fünfjahresplan und Indiens Verbot von Einwegkunststoffen, wird als größter Beitragender prognostiziert.
Warum übernehmen Automobilerstausrüster erneuerbares Polypropylen in Innenraumkomponenten?
Automobilerstausrüster (OEMs) übernehmen zunehmend erneuerbares Polypropylen (Bio-PP) in Innenraumkomponenten, vor allem um den CO₂-Fußabdruck von Fahrzeugen zu senken und die Masse schwerer Batteriesätze von Elektrofahrzeugen (EV) auszugleichen.
Was ist die bedeutendste technische Einschränkung für Anwendungen im Motorraum?
Ungefüllte bio-basierte Homopolymere erweichen unterhalb von 110 °C, was eine Verstärkung oder Nukleierung erfordert, um den für Motorraumbauteile typischen Schwellenwert von 150 °C zu erreichen.
Was ist das bedeutendste technische Hemmnis für Anwendungen im Motorraum von Fahrzeugen?
Ungefüllte biobasierte Homopolymere erweichen unterhalb von 110 °C, was eine Verstärkung oder Nukleierung erfordert, um den für Motorraumbauteile typischen Schwellenwert von 150 °C zu erreichen.