
Marktgröße und Marktanteil für biobasiertes 1,4-Butandiol
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 42.46 Kilotonn |
| Marktvolumen (2031) | 66.54 Kilotonn |
| Growth Rate (2026 - 2031) | 9.40 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
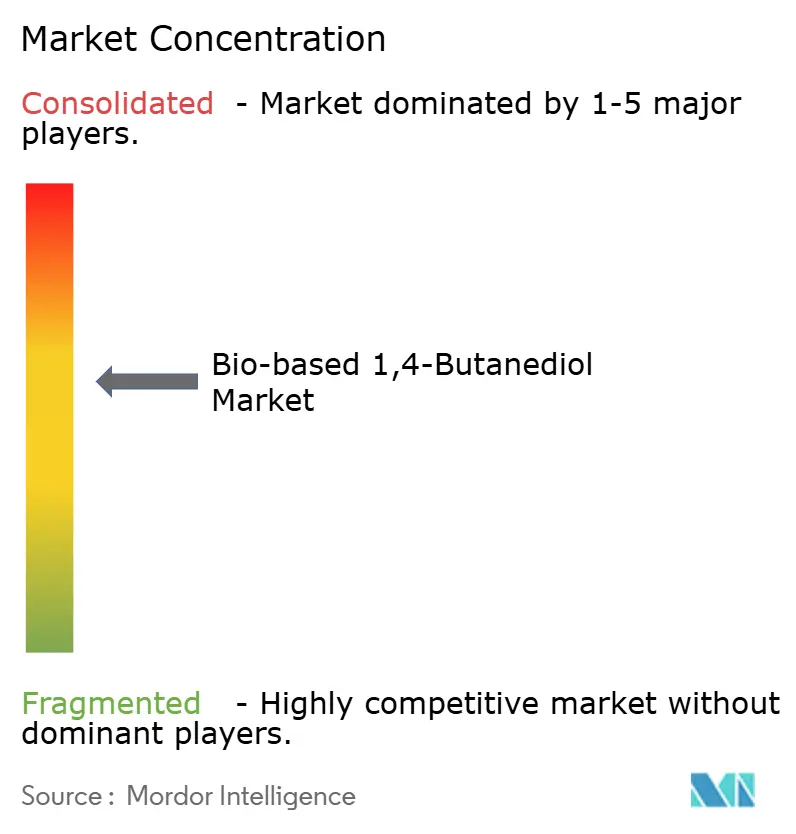
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biobasiertes 1,4-Butandiol von Mordor Intelligence
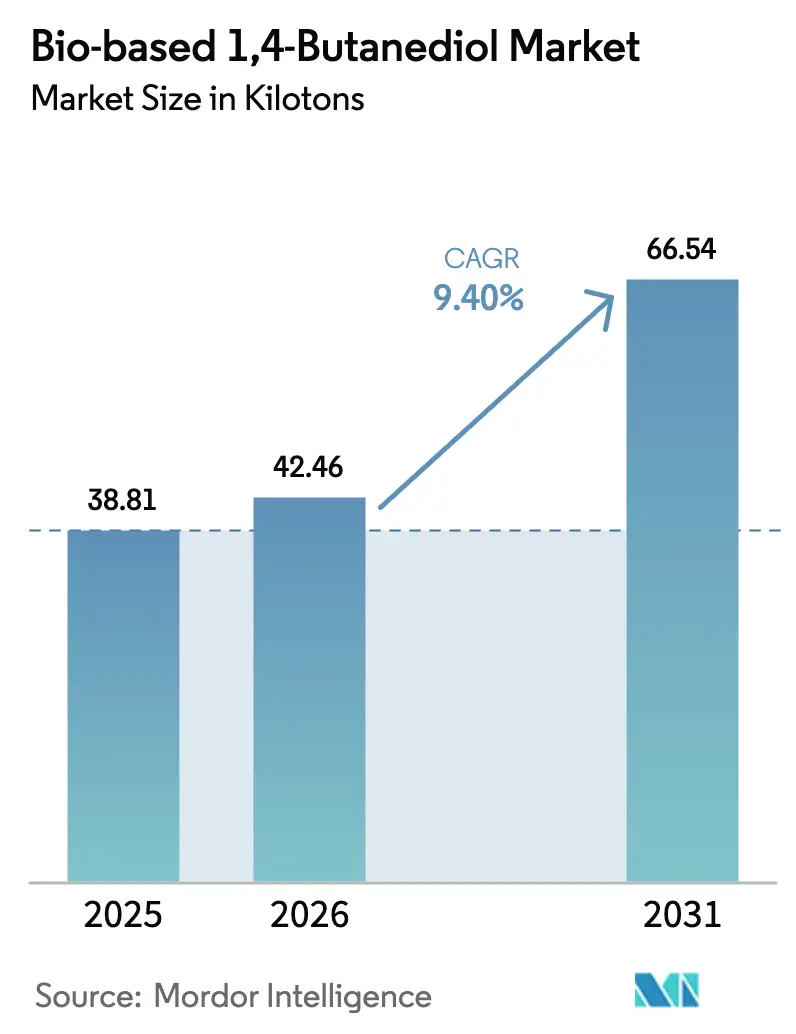
Die Marktgröße für biobasiertes 1,4-Butandiol wird auf 38,81 Kilotonnen im Jahr 2025, 42,46 Kilotonnen im Jahr 2026 projiziert und soll bis 2031 66,54 Kilotonnen erreichen, mit einem CAGR von 9,40 % von 2026 bis 2031. Das Wachstum beruht auf Vorgaben der Markeneigentümer zur Senkung der Scope-3-Emissionen, mehrjährigen Abnahmevereinbarungen mit Chemiekonvertern und verschärften politischen Rahmenbedingungen, die fossile Zwischenprodukte benachteiligen. Die hohe Nachfrage nach Tetrahydrofuran (THF) für Spandex in Leistungssportbekleidung, der durch die Elektrifizierung bedingte Schub für Polybutylenterephthalat (PBT)-Steckverbinder sowie deutliche Kostensenkungen in der kontinuierlichen Fermentation lenken die Nachfrage gemeinsam in Richtung kohlenstoffarmer Diole. Technologielizenzgeber liefern hochproduktive Stämme, während vertikal integrierte Textilunternehmen eine gebundene Nachfrage aufbauen, die Preisschwankungen abpuffert. Politische Katalysatoren wie der EU-Kohlenstoffgrenzausgleichsmechanismus und Steuergutschriften des US-amerikanischen Inflation Reduction Act gleichen die Wettbewerbsbedingungen gegenüber Naphtha- und kohlebasierten BDO-Routen weiter an und festigen den Schwung des Marktes für biobasiertes 1,4-Butandiol[1]US-Energieministerium, „Leitfaden zum Inflation Reduction Act für biobasierte Chemikalien,” energy.gov .
Wichtigste Erkenntnisse des Berichts
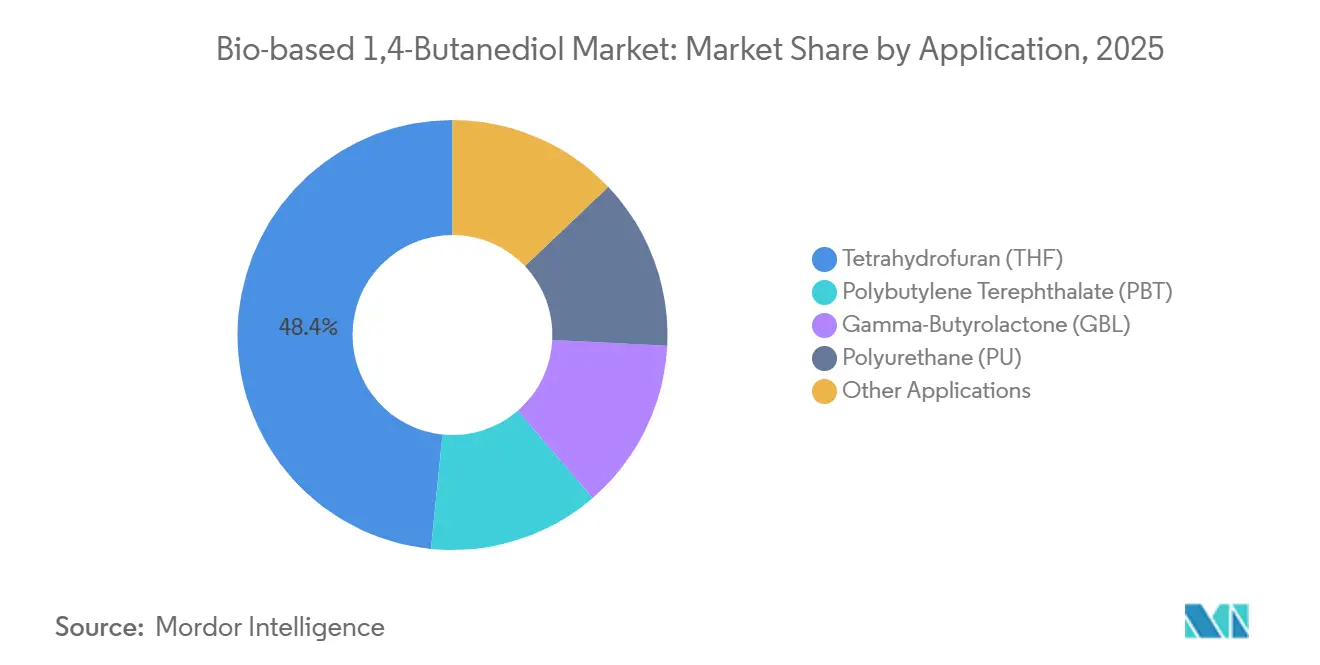
- Nach Anwendung führte THF mit einem Marktanteil von 48,40 % am Markt für biobasiertes 1,4-Butandiol im Jahr 2025; PBT wird bis 2031 voraussichtlich mit einem CAGR von 9,62 % wachsen.
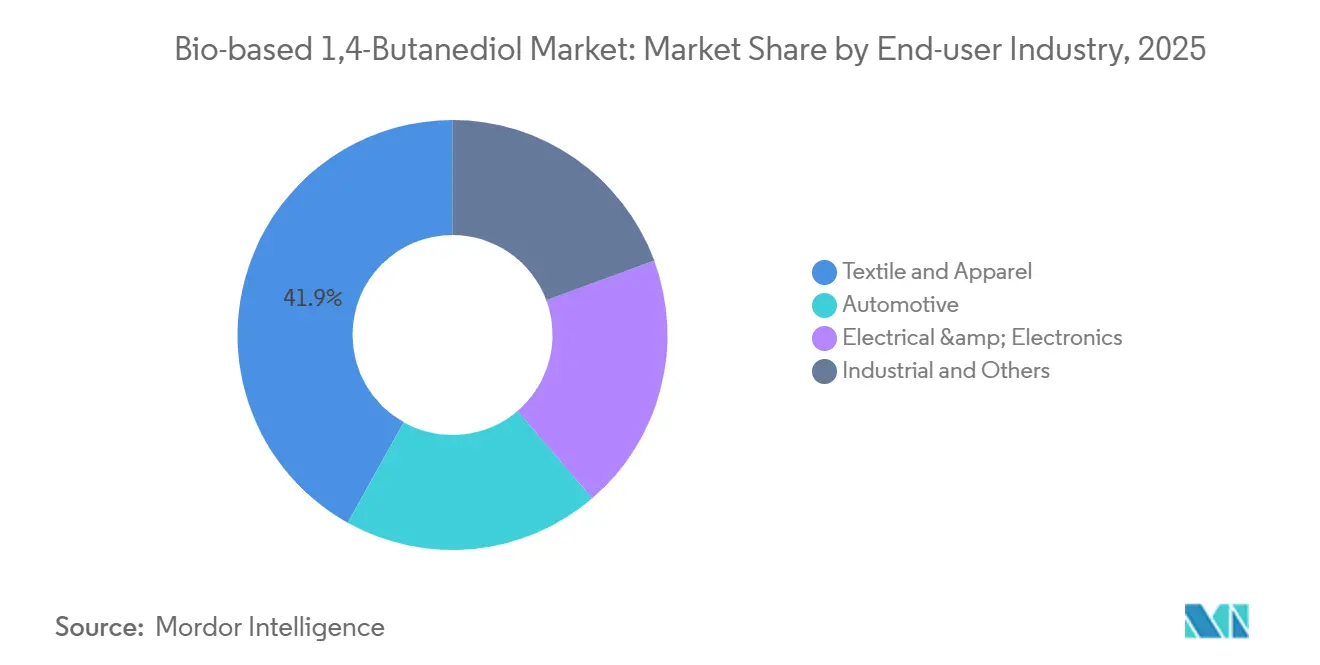
- Nach Endverbraucherbranche entfiel auf Textilien im Jahr 2025 ein Anteil von 41,90 % an der Marktgröße für biobasiertes 1,4-Butandiol, mit einem CAGR von 10,02 % bis 2031.
- Nach Geografie dominierte Europa im Jahr 2025 mit 75,01 % des Volumens, während Nordamerika mit 9,87 % den höchsten prognostizierten CAGR bis 2031 verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Polybutylenterephthalat | +2.1% | Automobil-Zentren in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strenge globale und regionale Kohlenstoffvorgaben | +2.5% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Netto-Null-Verpflichtungen der Markeneigentümer | +1.8% | Hauptsitze in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rascher Kostenrückgang in der Biofermentation | +1.9% | Forschungs- und Entwicklungszentren in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung lignocellulosischer Rohstoffe | +1.3% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Polybutylenterephthalat (PBT)
Elektrofahrzeugarchitekturen erfordern PBT-Steckverbinder, Batteriegehäuse und Ladekomponenten, die Temperaturen über 150 °C standhalten. Die Dünnwandformbarkeit des Materials reduziert das Teilegewicht um bis zu 20 %, ein Vorteil, der bei reichweitensensiblen Batterieplattformen besonders ins Gewicht fällt. Biobasiertes BDO fungiert als Drop-in-Vorläufer und ermöglicht es Konvertern, den erneuerbaren Anteil zu zertifizieren, ohne kritische Teile neu zu qualifizieren. BASFs REDcert2-zugelassenes Biomasse-Bilanz-BDO, das seit 2024 kommerziell erhältlich ist, ermöglicht identische mechanische Leistung bei gleichzeitiger Reduzierung des eingebetteten Kohlenstoffs[2]BASF, „REDcert2-Biomasse-Bilanz-Zertifizierung für BDO,” basf.com. Der Elektroniksektor bietet zusätzliches Potenzial, da der Ausbau von 5G-Netzen und Rechenzentren das jährliche PBT-Nachfragewachstum bis 2030 auf 8 % antreibt.
Strenge globale und regionale Vorgaben zur Kohlenstoffreduzierung
Der EU-Kohlenstoffgrenzausgleichsmechanismus erhebt Kohlenstoffgebühren auf emissionsintensive Importe und erhöht die Landekosten von kohlebasiertem BDO um 150–200 EUR pro Tonne, sobald organische Chemikalien ab 2026 in den Anwendungsbereich fallen. Californias Low Carbon Fuel Standard und der US-amerikanische Inflation Reduction Act vergeben handelbare Gutschriften und Produktionssteuererleichterungen, die die Kosten für qualifiziertes Bio-BDO um 0,20–0,30 USD pro Kilogramm senken. Chinas Doppel-Kohlenstoff-Pfad, der auf Neutralität bis 2060 abzielt, schränkt Genehmigungen für neue kohlebasierte BDO-Anlagen ein und priorisiert Biowege; RED II steigert die Nachfrage nach THF als erneuerbarem Kraftstoffzusatz in Europa.
Netto-Null-Verpflichtungen der Markeneigentümer in den Bereichen Konsumgüter und Automobil
Die Einführung von Spandex mit 70 % erneuerbarem PTMEG durch LYCRA Company im Jahr 2025 unterstreicht, wie Beschaffungsklauseln nun Mindestanteile an Bioinhalten vorschreiben. Große Bekleidungsgruppen streben bis 2030 Scope-3-Reduzierungen von 30–50 % an, was Spandex zu einem wesentlichen Kohlenstoff-Hotspot macht. Automobilhersteller integrieren 25 % erneuerbaren Kohlenstoff in Innenraumharzverträge für Modelle nach 2028. Zertifizierungsstellen wie ISCC PLUS prüfen Massenbilanzansprüche und erhöhen die Compliance-Kosten für Lieferanten, die keine Rückverfolgbarkeit nachweisen können.
Rascher Kostenrückgang bei Biofermentationstechnologien
Kontinuierliche Reaktoren steigern die Produktivität im Vergleich zu Batch-Verfahren um 40–50 %, während hochtitrierte Genomatica-Stämme 100 g/L überschreiten und die Trennungskosten senken. Die Membranrückgewinnung reduziert den Wärmebedarf um 30 %. LanzaTechs Gasfermentationsweg verwertet Abgase und produziert BDO für unter 1,50 USD pro Kilogramm in integrierten Stahlwerken. Die Stückkosten näherten sich 2026 einem Aufschlag von 10–15 % gegenüber fossilem BDO an, verglichen mit 25 % im Jahr 2024.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preislücke gegenüber fossilem BDO bei Rohölschwankungen | -1.5% | Global, besonders ausgeprägt im preissensiblen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fermentationskapazität außerhalb Asien-Pazifik | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rechtsstreitigkeiten um Stamm-IP | -0.6% | Patentgerichtsbarkeiten in den USA, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preislücke gegenüber fossilem BDO bei Rohölvolatilität
Bio-BDO folgt den Kosten für Glukose und Saccharose, die bei schlechten Ernten in die Höhe schnellen, während fossile Konkurrenten Naphtha- und Erdgaszyklen folgen. Als Rohöl Ende 2024 unter 70 USD pro Barrel fiel, weiteten sich die Bio-Aufschläge auf 25 % aus. Chinesisches kohlebasiertes BDO wurde zu 1,60–1,80 USD pro Kilogramm verkauft und unterbietete Bio-Alternativen um bis zu 30 %, was Konverter ohne Nachhaltigkeitsklauseln unter Druck setzte.
Begrenzte großtechnische Fermentationskapazität außerhalb Asien-Pazifik
Europa und Nordamerika beherbergen lediglich zwei kommerzielle Anlagen mit mehr als 30 Kilotonnen – Novamont in Italien und Qore in Iowa –, was weniger als 15 % der globalen Nennkapazität entspricht. Die Lizenzierung von Genomaticas Stamm dauert 18–24 Monate, und ein Greenfield-Fermentationsprojekt erfordert 150–200 Millionen USD, was mittelständische Marktteilnehmer abschreckt. Die Importabhängigkeit erhöht die Frachtkosten um 200–300 USD pro Tonne und verlängert die Vorlaufzeiten auf 4–6 Wochen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
THF-Dominanz spiegelt den Anstieg bei Spandex-Fasern widerTetrahydrofuran (THF) sicherte sich 48,40 % des Volumens im Jahr 2025 und ist auf Kurs für einen CAGR von 9,62 % bis 2031, gestützt durch eine lebhafte Spandex-Nachfrage in Athleisure- und Unterwäschebekleidung. Die Spandex-Einführung unter Verwendung von Qores Bio-BDO reduzierte den CO₂-Fußabdruck um 44 % und machte THF zur Vorzeiganwendung im Markt für biobasiertes 1,4-Butandiol. PBT-Anwendungen folgen, angetrieben durch den Bedarf an Elektrofahrzeug-Steckverbindern und einem prognostizierten Anstieg der automobilen PBT-Nachfrage um 8 % bis 2030. Gamma-Butyrolacton unterstützt Spezialitätslösungsmittel, während Polyurethan-Elastomere von Trends im Bereich grünes Bauen und niedrige VOC-Emissionen profitieren. Vertikale Integrationsprojekte wie Hyosung TNCs Vietnam-Komplex sichern eine gebundene PTMEG-Nachfrage, schützen THF-Lieferketten vor Rohstoffvolatilität und sichern die Abnahme von 50.000 Tonnen Spandex-Kapazität bis Mitte 2026.
Zweitrangige Anwendungen bleiben Nischenprodukte, sind jedoch profitabel. GBL beliefert agrochemische Zwischenprodukte, bei denen behördliche Genehmigungen validierte Biowege bevorzugen. Der Vorstoß von PU in die Starrschaum-Dämmung erweitert den Marktumfang. Diese vielfältigen Absatzmärkte stärken gemeinsam die Widerstandsfähigkeit des Marktes für biobasiertes 1,4-Butandiol gegenüber branchenspezifischen Abschwüngen und helfen Lieferanten, Produktionsportfolios über mehrjährige Verträge auszubalancieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Textilsektor führt den Wachstumspfad anDas Textiilsegment verbrauchte 2025 41,90 % des Bio-BDO und führt die Volumensexpansion mit einem CAGR von 10,02 % bis 2031 an. Das jährliche Wachstum von Athleisure um 7 %, verbunden mit Vier-Wege-Stretch-Innovationen, steigert die Spandex-Durchdringung pro Kleidungsstück und hält die THF-Nachfrage robust. Die Automobilindustrie rangiert an zweiter Stelle, gestützt durch OEM-Kohlenstoff-Dashboards, die nun erneuerbare Harzstoffe für Teile unter der Motorhaube vorschreiben. Elektro und Elektronik übernehmen biobasiertes PBT für Hochfrequenz-Steckverbinder in 5G-Modulen und Serverracks, angetrieben durch dielektrische Festigkeit und Leichtbauvorteile.
Fast-Fashion-Einzelhändler schwenken auf wissenschaftsbasierte Kohlenstoffziele gemäß EU-Ökodesign-Vorschriften um und kaskadieren Bio-Inhaltsanforderungen durch die Textillieferkette. Leichtbauinitiativen in der Automobilindustrie zielen auf Gewichtsreduzierungen von 100 Kilogramm pro Fahrzeug bis 2030 ab, wobei PBT Metall und glasgefülltes Nylon in strukturellen Rollen ersetzt. Elektronikmarken, die Ökolabels anstreben, spezifizieren erneuerbares PBT und sprechen nachhaltigkeitsorientierte Verbraucher in Nordamerika und Europa an. Industrielle Beschichtungen und Klebstoffe nutzen Bio-BDO-Polyole, um sich für LEED- und BREEAM-Punkte zu qualifizieren, und runden die vielfältigen Absatzmärkte ab, die das langfristige Wachstum des Marktes für biobasiertes 1,4-Butandiol verankern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa Bio-basierter 1,4-Butandiol-Markt
Europa hielt im Jahr 2025 einen Anteil von 75,01 % am globalen Volumen, gestützt durch BASF's REDcert2-zertifiziertes Biomasse-Bilanz-BDO und Novamonts dedizierte 30-Kilotonnen-Anlage. Der CO2-Grenzausgleichsmechanismus erhöht die Importkosten für fossiles BDO ab 2026 um 150–200 EUR pro Tonne und subventioniert damit effektiv die regionale Bio-Produktion. Deutschland, das Vereinigte Königreich, Frankreich und Italien tragen mehr als 60 % der europäischen Nachfrage bei, angetrieben durch den PBT-Verbrauch in der Automobilindustrie und eine große Textilverarbeitungsbasis. Nordische Initiativen nutzen Forstabfälle als Rohstoff, während der exportorientierte Textilsektor der Türkei Bio-PTMEG bezieht, um die Spezifikationen europäischer Marken zu erfüllen.
Nordamerika Bio-basierter 1,4-Butandiol-Markt
Nordamerika verzeichnet mit einer CAGR von 9,87 % die schnellste Wachstumskurve im Zeitraum 2026–2031. Qores 65-Kilotonnen-Anlage in Iowa liefert ab 2026 kommerzielle Mengen und versorgt LYCRAs US-amerikanische Spandex-Linien. Die Anreize des Inflation Reduction Act senken die Barkosten für Bio-BDO und ziehen neue Fermentationsvorhaben an. Kaliforniens LCFS-Gutschriften und Kanadas Vorschriften für saubere Kraftstoffe fördern THF-Moleküle als Kraftstoffadditive. Mexikos Fahrzeugproduktionszentrum zieht Bio-PBT an, integriert grenzüberschreitende Lieferketten und stützt das regionale Wachstum.
Asien-Pazifik, Naher Osten und Südamerika Bio-basierter 1,4-Butandiol-Markt
Der asiatisch-pazifische Raum verfügt über den Großteil der globalen Kapazität, wobei chinesische Hersteller Mais- und Maniokströme zu wettbewerbsfähigen Kosten nutzen. Hyosung TNCs 1 Milliarde USD-Projekt in Vietnam sichert die Eigenbedarfsdeckung und verringert das Versorgungsrisiko. Die japanischen Großunternehmen Toray und Mitsubishi Chemical Group entwickeln Cellulosezucker-Routen, die in umfassendere Polyester- und Nylonprogramme integriert werden. LG Chem aus Südkorea positioniert Bio-BDO für Kunden aus der Automobil- und Elektronikindustrie, und südostasiatische Textilcluster beziehen erneuerbares PTMEG, um westliche Markenanforderungen zu erfüllen. Der Rest der Welt ist auf Importe angewiesen, dennoch zeichnen sich Wachstumsnischen in Textilexpansionen im Nahen Osten und in Südamerika ab, die kohlenstoffarme Rohstoffe benötigen, um ihre Exportwettbewerbsfähigkeit zu erhalten.

Wertschöpfungskettenanalyse
Die vorgelagerte Kette beginnt mit erneuerbaren Kohlenstoffrohstoffen, hauptsächlich pflanzlichen Zuckern aus Kulturen wie Zahnmais (USA) und Zuckerrohr (Südostasien), sowie Betriebsmitteln und Nährstoffen, die die Wirtschaftlichkeit der Fermentation bestimmen. Technologielizenzierung und Stämme/IP sind eine zentrale Ermöglichungsebene: Geno (ehemals Genomatica) lizenziert Biokatalysatoren und Prozess-Know-how, die einstufige Fermentationsverfahren unterstützen, wobei die Zeitpläne für Lizenzierung und Technologietransfer für neue Marktteilnehmer ein limitierender Faktor bleiben.
Die vorgelagerte Produktion konzentriert sich auf industrielle Fermentation, Aufreinigung und Logistik hin zu handelsfähigem bio-basiertem BDO. Skalierungsengpässe konzentrieren sich in der Regel auf die Exposition gegenüber Rohstoff- und Energiekosten, die Ertragsoptimierung und den Trennenergiebedarf, die den Preisaufschlag gegenüber fossilem BDO beeinflussen. Nachgelagerte Umwandlungswege bringen Bio-BDO in THF und PTMEG für Spandex sowie in PBT und andere Derivate ein, wobei Massenbilanz- und Zertifizierung des erneuerbaren Anteils die Akzeptanz unterstützen. Die Kette wird zunehmend durch vertikale Integration in Fasern und Polymere geprägt, einschließlich Qore LLC (Joint Venture von Cargill und HELM), das eine Anlage für bio-basiertes BDO mit einer Kapazität von 66.000 Tonnen pro Jahr in Eddyville, Iowa, betreibt, sowie Hyosung TNC, das mit Geno-Technologie eine integrierte Plattform für bio-basiertes BDO und Bio-Spandex in Vietnam aufbaut.
Wettbewerbslandschaft
Der Markt für biobasiertes 1,4-Butandiol ist mäßig konzentriert. Wichtige Branchenakteure investieren stark in Forschung und Entwicklung, um Fermentationsprozesse zu optimieren und die Produktionseffizienz zu steigern. Strategische Partnerschaften mit Technologieanbietern wie Genomatica spielen eine entscheidende Rolle bei der Erleichterung des Markteintritts und der Expansion. Diese Kooperationen sind besonders bedeutsam für die Ausrichtung auf große Chemieunternehmen. Darüber hinaus ist die vertikale Integration eine strategische Priorität, die die Beschaffung erneuerbarer Rohstoffe und die Herstellung von Endprodukten umfasst. Kapazitätserweiterungsinitiativen, einschließlich Greenfield-Projekten und Joint Ventures, gewinnen insbesondere in Regionen mit strengen Nachhaltigkeitsvorgaben an Dynamik. Unternehmen verbessern auch ihre operative Flexibilität durch die Diversifizierung von Rohstoffquellen und den Einsatz fortschrittlicher Biotechnologielösungen.
Marktführer in der Branche für biobasiertes 1,4-Butandiol
BASF SE
Genomatica Inc.
Cargill, Incorporated
DSM
Novamont S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bio-basierter 1,4-Butandiol-Markt
- BASF
- DSM
- Genomatica Inc.
- Cargill, Incorporated
- Novamont S.p.A.
- Global Bio-chem Technology Group Co. Ltd.
- Shandong Landian Biological Technology Co. Ltd
- Yuanli Science & Technology
- Toray Industries
- Mitsubishi Chemical Group
- Susteen Technologies
- Dairen Chemical Corporation
- LanzaTech Global
- Green Biologics Ltd.
- Asahi Kasei Corporation
- Corbion N.V.
- Lanxess AG
- LG Chem

Marktchancen und Zukunftsaussichten
Die regionale Diversifizierung der Versorgung außerhalb des asiatisch-pazifischen Raums ist eine klare Marktlücke, da die begrenzte großtechnische Fermentationskapazität die Vorlaufzeiten weiterhin verlängert und die Importkosten für Verarbeiter erhöht, die Kunden aus den Bereichen Textil, Automobil und Elektronik bedienen. Kapazitätserweiterungen schaffen konkrete Einstiegspunkte für langfristige Abnahmeverträge und Derivatintegration. Qore hat den Betrieb seiner großtechnischen Anlage für bio-basiertes BDO in Eddyville, Iowa (66.000 Tonnen pro Jahr), aufgenommen, während Hyosung TNC sein vietnamesisches Bio-BDO-Projekt von der Testproduktion (März 2026) zur angekündigten Betriebsaufnahme und Lieferung (Mai 2026) vorangebracht hat. Zusammen unterstützen diese Entwicklungen schnellere Qualifizierungszyklen für Bio-THF/PTMEG und Bio-PBT in Nordamerika und Südostasien, wo Beschaffungsprogramme auf nachverfolgbare erneuerbare Inhalte angewiesen sind.
Prozess- und Rohstoffinnovation ist eine zweite Chancenkategorie, die sich auf die Senkung des Umwandlungsenergiebedarfs und die Erweiterung der zugelassenen Rohstoffpalette bei gleichzeitiger Beibehaltung der Zertifizierung konzentriert. Arbeiten im Bereich mikrobielles Stoffwechselengineering und produktivitätssteigernde Fermentation unterstützen verbesserte Ausbeuten und stabilere Stückkosten, was besonders bei der hochvolumigen THF-Nachfrage für Spandex und bei der PBT-Nutzung für Automobil- und Elektrosteckverbinder sichtbar ist. Vertikale Integration schafft zudem Raum für differenzierte Angebote, bei denen Anbieter bio-basierte BDO-Moleküle mit zertifizierten nachgelagerten Polymeren und Fasern verbinden (zum Beispiel regen BIO-Spandex-Programme), um Wechselreibung zu verringern und Margen gegenüber fossilen BDO-Rohstoffalternativen zu schützen.
Recent Industry Developments in Bio-basierter 1,4-Butandiol-Markt
- Mai 2026: Hyosung TNC gab die offizielle Betriebsaufnahme seines Bio-BDO-Projekts in Vietnam mit einem Investitionsvolumen von 1 Milliarde USD bekannt, mit einer anfänglichen Kapazität von 50.000 Tonnen pro Jahr und einem Erweiterungsplan auf 200.000 Tonnen pro Jahr. Die Ankündigung signalisiert eine Verschiebung hin zu vertikal integrierter Versorgung von zertifiziertem Zuckerrohr bis zu nachgelagerten Polymerzwischenprodukten und Fasern. Sie fügt außerdem einen neuen südostasiatischen Versorgungsknoten hinzu, der Textilwertschöpfungsketten näher an den Spandex-Produktionsstandorten bedienen kann.
- Juli 2025: Qore (ein Joint Venture von Cargill und HELM) nahm den Betrieb seiner großtechnischen Anlage für bio-basiertes 1,4-Butandiol in Eddyville, Iowa, mit einer Kapazität von 66.000 Tonnen pro Jahr und einer berichteten Investition von 300 Millionen USD auf. Die Inbetriebnahme dieser Anlage erhöht die Verfügbarkeit von handelsfähigem Bio-BDO in Nordamerika erheblich und unterstützt mehrjährige Abnahmestrukturen mit nachgelagerten THF-, PBT- und Polyurethan-Wertschöpfungsketten. Der Betriebsstart stärkt zudem die Rolle der von Geno lizenzierten Fermentationstechnologie bei der Skalierung des Angebots.
- Mai 2024: BASF fügte seinem Biomassebilanz-Portfolio REDcert2-verifiziertes BDO hinzu und bietet Verarbeitern damit eine Drop-in-Option mit zertifiziertem erneuerbarem Anteil. Dies erweiterte die Verfügbarkeit von zertifiziertem BDO für Kunden, die Rückverfolgbarkeit ohne Änderung ihrer bestehenden Produktionsanlagen suchen. Der Schritt stärkte auch die europäisch geführte Nachfrage, bei der Zertifizierung häufig in Beschaffungsspezifikationen verankert ist.


Bio-basierter 1,4-Butandiol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst bio-basiertes 1,4-Butandiol (1,4-BDO), das aus erneuerbaren Rohstoffen hergestellt und als chemisches Zwischenprodukt geliefert wird, wobei die Mengen dort erfasst werden, wo es in den wichtigsten Regionen produziert und verbraucht wird.
Ausschlüsse des Geltungsbereichs: Wir schließen fossilbasierte 1,4-BDO-Herstellungswege aus und zählen nicht den Wert oder die Menge nachgelagerter Fertigprodukte, die 1,4-BDO als Input verwenden.
Übersicht der Segmentierung
- Nach Anwendung
- Tetrahydrofuran (THF)
- Polybutylenterephthalat (PBT)
- Gamma-Butyrolacton (GBL)
- Polyurethan (PU)
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Automobil
- Elektro & Elektronik
- Textil und Bekleidung
- Industrie und Sonstiges
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Türkei
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriger Asien-Pazifik-Raum
- Rest der Welt
- Naher Osten und Afrika
- Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den Angebots- und Nachfragekontext für bio-basierte Zwischenprodukte abzubilden, sodass das Mengenmodell auf öffentlich beobachtbaren Informationen beruht. Wir stützten uns auf Quellen wie die US EPA, Veröffentlichungen der Europäischen Kommission, Datentools der US International Trade Commission und UN Comtrade sowie auf Fachartikel in peer-reviewten Chemie- und Polymerzeitschriften.
Wir haben zudem Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen und Websites von Verbänden ausgewertet, um kommerzielle Kapazitätserweiterungen, Inbetriebnahmezeitpläne und die Nachfrageentwicklung für THF, PBT, GBL und Polyurethan zu verfolgen. Kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und Analysen sowie für Patentdatenbanken genutzt, um Prozessverbesserungen und die Dynamik bei Lizenzierungen zu verfolgen, die das effektive Angebot verändern können. Diese Sekundärquellen sind nicht erschöpfend, und wir nutzten zusätzliche öffentliche Referenzen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, welcher Anteil der 1,4-BDO-Produktion tatsächlich bio-basiert ist und wie viel davon in jeder Region in THF-, PBT- und GBL-Derivatketten fließt. Wir sprachen mit einer Mischung aus Herstellern, Teilnehmern der nachgelagerten Derivatkette, Distributoren und Großabnehmern, um Annahmen zu Auslastungsraten, regionalen Handelsströmen und Adoptionsbeschränkungen zu prüfen, und gingen anschließend Lücken erneut nach, in denen Sekundärquellen keine Übereinstimmung zeigten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 16% | APAC: 47% |
| Mittleres Segment: 54% | Funktions-/Bereichsleiter: 31% | EMEA: 32% |
| Kleinere Akteure: 19% | Manager: 53% | Amerika: 21% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktionskapazität, Auslastungsraten und angekündigte Hochlaufphasen in jährliche Mengen an bio-basiertem 1,4-BDO nach Region umgerechnet werden, die anschließend mit Nachfragesignalen für Derivate abgeglichen werden. Da der Markt in einigen Ländern noch relativ klein und projektgetrieben ist, untermauern wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen wie stichprobenartigen Kapazitätsangaben auf Anlagenebene, Prüfungen der Vertriebskanäle sowie Mengenaufteilungen, die sich aus THF-, PBT- und GBL-Produktionsindikatoren ableiten.
Zu den wichtigsten Modellinputs zählen regionale Kapazitätserweiterungen bei bio-basierten Produkten, Auslastungsbereiche während des Hochlaufs, der Anteil der Produktion, der in THF- und PBT-Ketten fließt, Handelsströme relevanter chemischer Zwischenprodukte sowie die Endverbrauchsdynamik in Textilien, Automobilindustrie und Elektronik, die die Derivatnachfrage beeinflusst. Wo Bottom-up-Referenzen unvollständig waren, haben wir Lücken durch konservative, in Gesprächen bestätigte Auslastungs- und Zuordnungsbandbreiten geschlossen und diese nur angepasst, wenn mehrere Signale in dieselbe Richtung wiesen.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Hochlaufgeschwindigkeiten und Adoptionsraten widerspiegeln kann. Annahmen zu Auslastung und Anwendungsaufteilung wurden hierbei erst übernommen, nachdem Primärbefragte die wahrscheinlichen Bandbreiten nach Region und Endverwendung bestätigt hatten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Endsummen mit unabhängigen Prüfungen wie angekündigten Kapazitätszeitplänen, beobachteter Richtung der Derivatnachfrage und handelsbezogenen Signalen; größere Abweichungen werden vor der endgültigen Freigabe erläutert. Wenn ein Eingabewert unstimmig wirkt, überprüft das Team die Quellenkette erneut, stellt die Annahme auf den Prüfstand und kontaktiert bei anhaltender Diskrepanz erneut Branchenteilnehmer.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter neue Anlagenstarts, größere Stilllegungen oder bedeutende regulatorische Änderungen, die die Akzeptanz von bio-basierten Produkten beeinflussen. Vor der Lieferung wird eine abschließende Analystenprüfung durchgeführt, damit die Zahlen die neuesten verfügbaren Entwicklungen sowie kurzfristige Nachrichten zu Kapazität oder Auslastung widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für bio-basiertes 1,4-Butandiol mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für bio-basiertes 1,4-BDO weichen oft voneinander ab, da die Einheitenbehandlung zwischen den Quellen nicht einheitlich ist und die Abgrenzung zwischen bio-basierten und konventionellen Mengen unterschiedlich gehandhabt wird. Manche Quellen veröffentlichen Wertschätzungen, andere nur Mengenangaben, und allein das kann die Gesamtzahl verändern, selbst wenn das zugrunde liegende Nachfragebild ähnlich ist.
Zentrale Lücken ergeben sich meist daraus, wie die Umrechnung von Tonnen in Dollar gehandhabt wird, welche durchschnittlichen Verkaufspreise nach Region und Qualität angenommen werden und ob nachgelagerte Derivate versehentlich in den erfassten Markt einfließen. Durch die Verfolgung des Zeitpunkts der Kapazitätsinbetriebnahme, der Auslastungsbandbreiten und der Anwendungszuordnung hält Mordor Intelligence die Berechnung ausschließlich an die Mengen von bio-basiertem 1,4-BDO gebunden, bevor Entscheidungen zur Wertumrechnung angewendet werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,21 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 0,29 Milliarden USD (2027) | Diese Schätzung ist wertbasiert für ein späteres Jahr und verwendet wahrscheinlich einen einzigen gemischten durchschnittlichen Verkaufspreis sowie schnellere Hochlaufannahmen, was die Gesamtzahl erhöhen kann, während die Auslastung sich noch stabilisiert. |
| Regionale Unternehmensberatung B | 0,18 Milliarden USD (2025) | Diese Schätzung scheint auf einer engeren Nachfragebetrachtung zu beruhen und könnte Handelsströme und die Derivatnachfrage unterschätzen, was das implizierte Volumen und den umgerechneten Wert komprimieren kann. |
Die Abweichung lässt sich hauptsächlich durch das Timing, die Umrechnung von Menge in Wert und die Frage erklären, ob die Hochlaufauslastung in den frühen Jahren konservativ behandelt wird. Unser Ansatz bleibt nachvollziehbar, da er von der Kapazitäts- und Zuordnungslogik ausgeht und anschließend mit realen Nachfragesignalen aus den wichtigsten Derivatketten abgeglichen wird.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für biobasiertes 1,4-Butandiol zwischen 2026 und 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich von 42,46 Kilotonnen im Jahr 2026 auf 66,54 Kilotonnen bis 2031 wachsen, was einem CAGR von 9,40 % entspricht.
Welche Anwendung hat den größten Anteil an der Nachfrage nach erneuerbarem BDO?
THF, das in der Spandex-Produktion eingesetzt wird, führte 2025 mit einem Volumenanteil von 48,40 % und wird voraussichtlich bis 2031 einen CAGR von 9,62 % aufrechterhalten.
Warum sind Textilien das am schnellsten wachsende Endverbrauchersegment?
Athleisure- und Unterwäschemarken verankern Bio-Inhaltsklauseln in Lieferantenverträgen und treiben die Textilinachfrage auf einen CAGR von 10,02 % bis 2031.
Was macht Europa heute zur dominierenden Region?
REDcert2-Zertifizierung, der Kohlenstoffgrenzausgleichsmechanismus und die installierte Kapazität in den Anlagen von BASF und Novamont verschafften Europa 75,01 % des Volumens im Jahr 2025.
Welche Region wird das schnellste Wachstum verzeichnen?
Nordamerika sollte mit einem CAGR von 9,87 % am schnellsten wachsen, dank des Anlaufens von Qores Iowa-Anlage und der Anreize des Inflation Reduction Act.
Seite zuletzt aktualisiert am:



