
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 124.07 Milliarden Liter |
| Marktvolumen (2031) | 158.93 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 5.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bioethanol-Marktanalyse von Mordor Intelligence
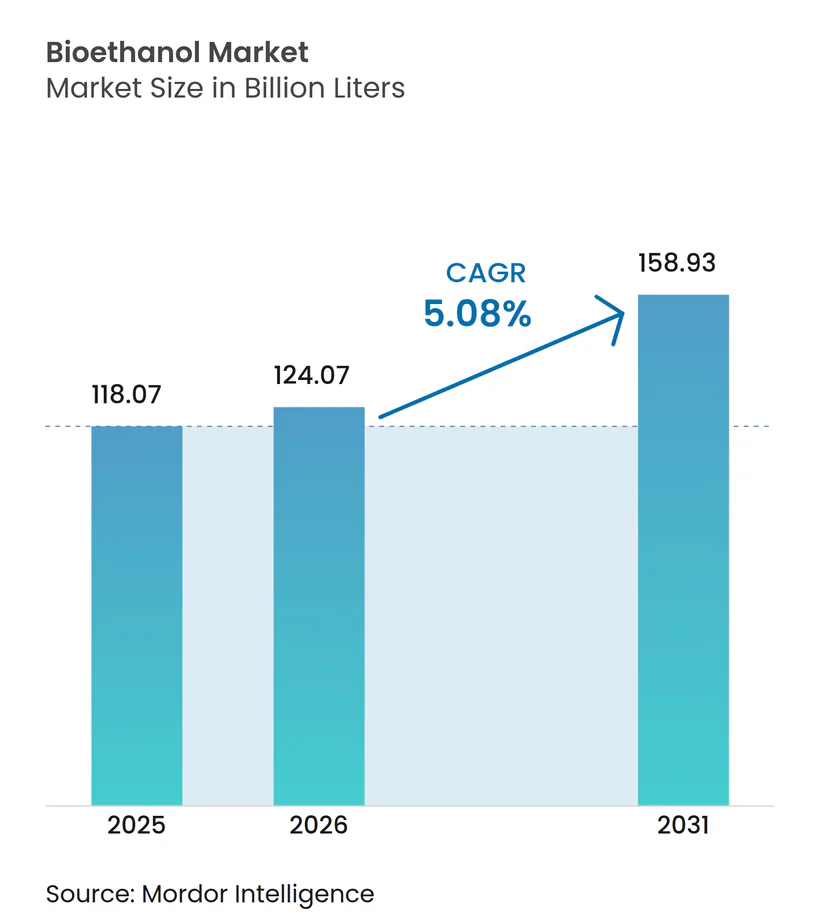
Der Bioethanol-Markt wurde im Jahr 2025 mit 118,07 Milliarden Litern bewertet und soll von 124,07 Milliarden Litern im Jahr 2026 auf 158,93 Milliarden Liter bis 2031 wachsen, bei einer CAGR von 5,08 % während des Prognosezeitraums (2026–2031). Anhaltende politische Unterstützung für E10–E20-Beimischungen, wachsendes Interesse an Ethanol-zu-Jet-Kraftstoff sowie kostengünstige Rohstoffversorgung stützen diese Entwicklung, selbst wenn die Elektrifizierung von Pkw voranschreitet. Die auf Mais basierende Kapazität in Nordamerika, die Flexibilität des brasilianischen Zuckerrohrs und neue Kapitalzuflüsse von Investoren aus dem Nahen Osten stärken die Versorgungssicherheit. Unterdessen beschleunigen Regierungen im Asien-Pazifik-Raum aggressive Beimischungsziele, die die regionalen Nachfragepools vertiefen, und Raffinerien streben nach kohlenstoffarmem Bioethanol, um strengere ESG-Kennzahlen zu erfüllen. Zusammen stützen diese Faktoren die Widerstandsfähigkeit des Bioethanol-Markts gegenüber konkurrierenden Dekarbonisierungspfaden im Transportsektor.
Wichtigste Erkenntnisse des Berichts
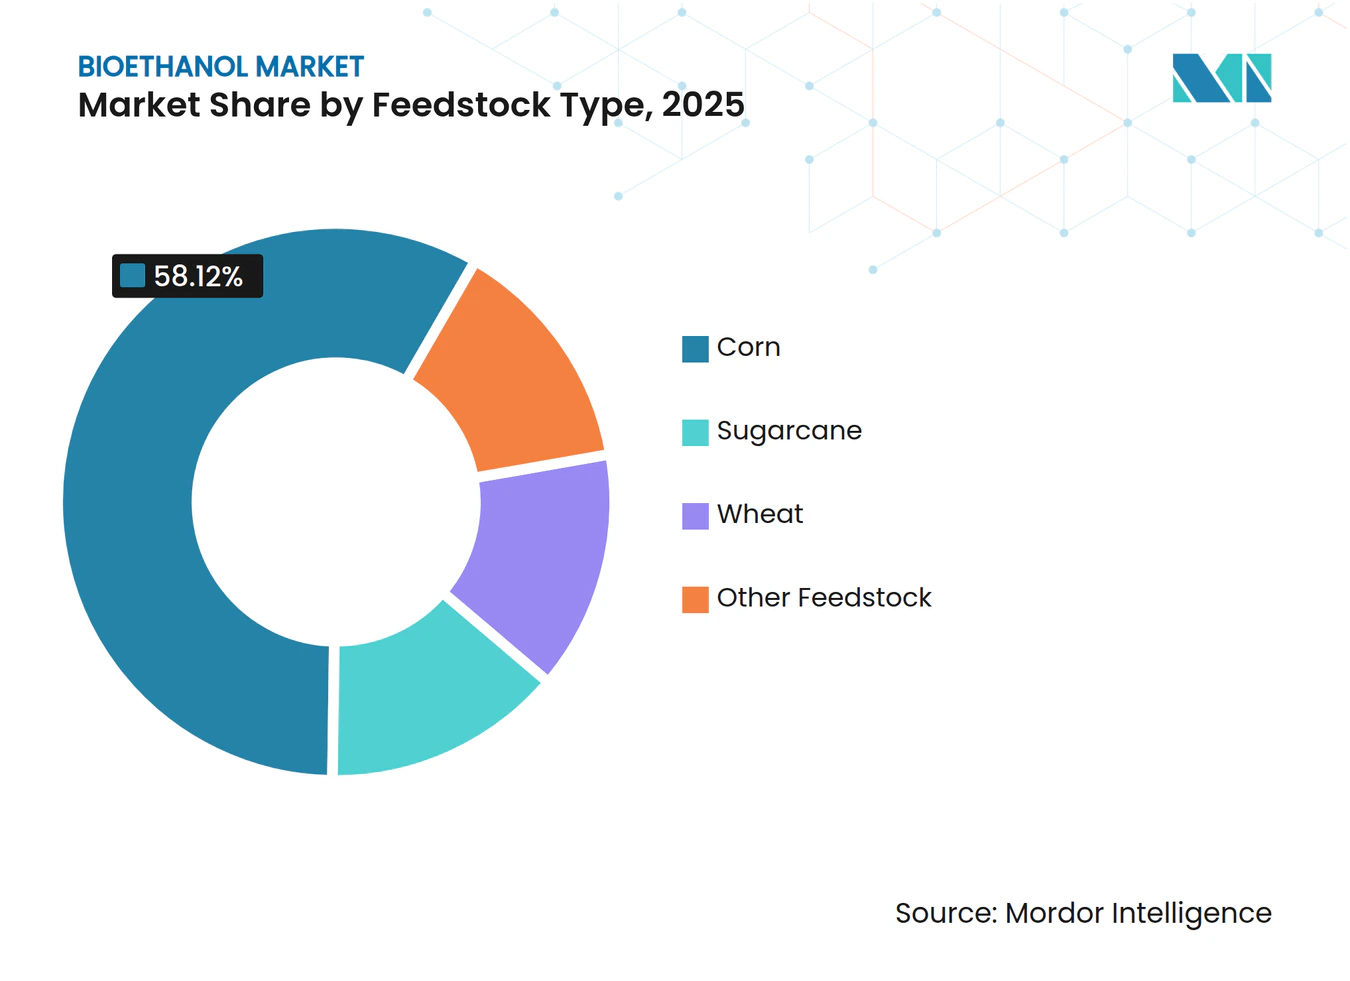
- Nach Rohstofftyp hielt Mais im Jahr 2025 einen Marktanteil von 58,12 % am Bioethanol-Markt, während die weizenbasierte Produktion bis 2031 voraussichtlich mit einer CAGR von 5,45 % wachsen wird.
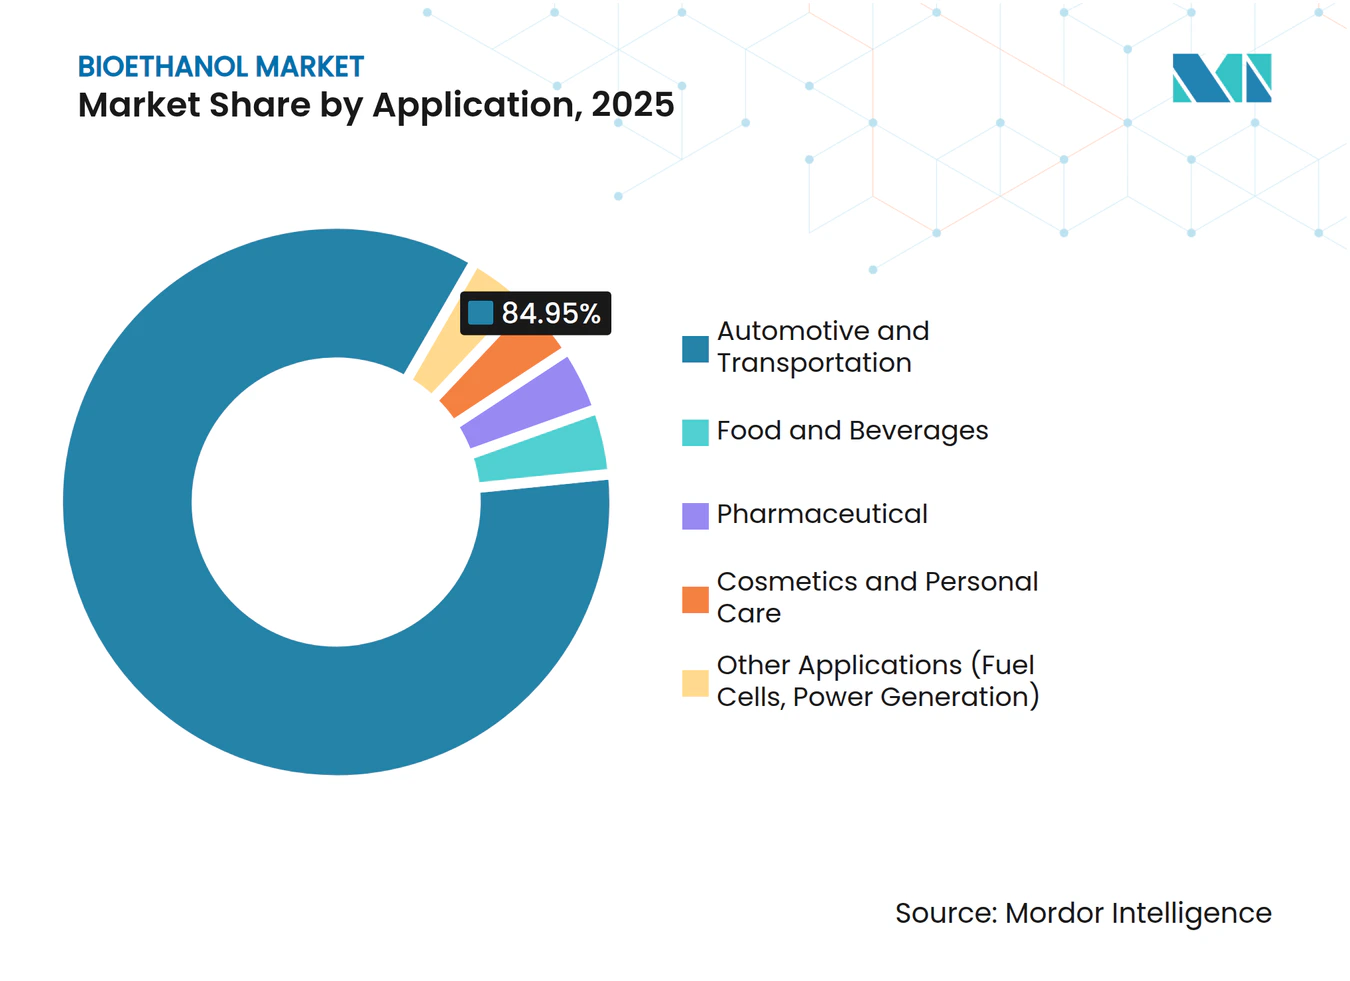
- Nach Anwendung dominierte Automobil und Transport mit 84,95 % der Marktgröße des Bioethanol-Markts im Jahr 2025, während Lebensmittel und Getränke bis 2031 voraussichtlich mit einer CAGR von 5,44 % wachsen werden.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 55,10 % am Bioethanol-Markt, während die Asien-Pazifik-Region mit einer prognostizierten CAGR von 5,74 % bis 2031 das höchste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Günstige globale E10–E20-Beimischungsvorschriften | +1.8% | Global; frühe Gewinne in Brasilien, Indien, Japan | Mittelfristig (2–4 Jahre) |
| Druck zur CO₂-Reduzierung und ESG-Druck auf Raffinerien | +1.2% | Nordamerika und EU; Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Rohstoffkostenvorteil bei US-amerikanischem Mais und brasilianischem Zuckerrohr | +0.9% | Nordamerika und Südamerika als Kernoregionen | Kurzfristig (≤ 2 Jahre) |
| Oktanbedarf, der Ethanol als Aromatenersatz fördert | +0.7% | Global; konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Nachfrage der Luftfahrt nach Ethanol-zu-Jet-SAF-Pfaden | +0.4% | Nordamerika und EU; aufkommend im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstige globale E10–E20-Beimischungsvorschriften
Verstärkte Beimischungsanforderungen schaffen eine vorhersehbare Grundlastnachfrage, die den Bioethanol-Markt vor Rohölpreisschwankungen schützt und gleichzeitig den Kapazitätsausbau sichert. Japans landesweite E10-Einführung und E20-Pilotgebiete, Brasiliens Flexibilität beim 27-%-Obergrenzewert und Indiens beschleunigtes 30-%-Ziel erhöhen gemeinsam die jährlichen Abnahmemengen und fördern Investitionen in neue Anlagen[1]. Regulierungsbehörden unterstützen die Einhaltung durch Kraftstoffqualitätsstandards, Inlandsanteilsregeln und Importkontrollen und stellen so sicher, dass Beimischungsziele in physische Lieferungen statt in Papiergutschriften umgewandelt werden. Diese Maßnahmen machen den Bioethanol-Markt zu einem strukturellen Element nationaler Energiesicherheitsstrategien, selbst wenn die Elektrifizierung an Dynamik gewinnt.
Druck zur CO₂-Reduzierung und ESG-Druck auf Raffinerien
Raffinerien, die mit Investorenprüfung und strengen CO₂-Standards konfrontiert sind, betrachten kohlenstoffarmes Bioethanol nun als strategisches Differenzierungsmerkmal statt als bloße Compliance-Komponente. Kaliforniens Aktualisierung des Niedrig-CO₂-Kraftstoffstandards von 2024 verschärfte die CO₂-Referenzwerte und belohnte nach Systemen wie ISCC zertifizierte Lieferungen. Die überarbeitete Erneuerbare-Energien-Richtlinie der EU begünstigt ebenfalls rückverfolgbares, nachhaltig gewonnenes Ethanol. Als Reaktion darauf integrierte BP durch die Übernahme von Bunge Bioenergia für 1,4 Milliarden USD vertikal in die vorgelagerte Wertschöpfungskette und sicherte sich damit in einem Schritt Rohstoffversorgung und Kontrolle über Lebenszyklusemissionen. Nachfrageprämien entstehen in Märkten, in denen der Anteil erneuerbarer Inhalte die Mindestvorschriften überschreitet, und erhalten Preisaufschläge zugunsten kohlenstoffärmerer Produzenten.
Rohstoffkostenvorteil bei US-amerikanischem Mais und brasilianischem Zuckerrohr
Rekordhohe US-Maiserträge, effiziente Trockenmahlwerke und die Optimierung von Nebenprodukten verschaffen amerikanischen Produzenten einen Kostenpuffer, der die Margen bei steigenden Maispreisen abschirmt. Parallele Vorteile in Brasilien ergeben sich aus der ganzjährigen Zuckerrohr-Ernte, der Stromerzeugung aus Bagasse und der wachsenden Mais-Ethanolkapazität, die saisonale Versorgungslücken ausgleicht. Das USDA prognostiziert für 2025 einen Anstieg der Maisanbaufläche um 5 %, was die Rohstoffverfügbarkeit stärkt. Diese Dynamik positioniert beide Regionen als Ausgleichslieferanten des Bioethanol-Markts, die in der Lage sind, Exporte auszuweiten, wenn andere Regionen Rohstoffengpässe erleiden.
Oktanbedarf, der Ethanol als Aromatenersatz fördert
Strengere Luftqualitätsvorschriften reduzieren schrittweise den Benzol-, Toluol- und Xylolgehalt in Benzin und veranlassen Raffinerien, saubere Oktan-Alternativen zu suchen. Ethanols Forschungsoktanzahl von 113 schließt diese Lücke und senkt gleichzeitig toxische Emissionen, was inkrementelle Nachfrage stimuliert, die nichts mit Erneuerbare-Kraftstoff-Quoten zu tun hat. Hochleistungsfahrzeuge in urbanen Zentren attrahieren hochwertige Ethanolbeimischungen, und auf höheren Ethanolgehalt optimierte Motorendesigns verstärken diesen Nachfragesog. Folglich bietet die oktan-getriebene Abnahme dem Bioethanol-Markt eine zusätzliche Absicherung gegen sinkende Benzinmengen in reifen Volkswirtschaften.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche Elektrifizierung von Pkw | -1.4% | Nordamerika und EU; Ausbreitung in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Lebensmittel-vs.-Kraftstoff- und Landnutzungskontroverse | -0.8% | Global; akut in lebensmittelimportierenden Regionen | Kurzfristig (≤ 2 Jahre) |
| Strengere ILUC-basierte CO₂-Intensitätsbewertung | -0.6% | EU und Kalifornien; Ausbreitung andernorts | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Elektrifizierung von Pkw
Der rasant steigende Absatz von Elektrofahrzeugen begrenzt die Benzinnachfrage in wichtigen Märkten. Norwegen erreichte 2024 eine Elektrofahrzeug-Durchdringung von 94 % bei Neuzulassungen, China überschritt 35 %, und die Internationale Energieagentur prognostiziert bis 2030 einen weltweiten Anteil von 30 % bei leichten Fahrzeugen. Infolgedessen sehen sich Raffinerien mit schrumpfenden Beimischungsmengen konfrontiert, was Bioethanol-Produzenten zwingt, auf Luftfahrt, Schwerlasttransport und exportorientierte Strategien umzuschwenken. Regionale Nachfragedivergenz bleibt bestehen, da aufstrebende Volkswirtschaften bei der Fahrzeugelektrifizierung zurückliegen, was Möglichkeiten zur geografischen Diversifizierung innerhalb des Bioethanol-Markts schafft.
Lebensmittel-vs.-Kraftstoff- und Landnutzungskontroverse
Indiens Vorstoß zu 30 % Beimischung verwandelte das Land 2024 von einem Maisexporteur in einen Importeur, was die Futterkosten für Geflügelproduzenten erhöhte und die Prüfung von Biokraftstoffen der ersten Generation intensivierte. Das IFPRI warnt davor, dass die Umleitung von Nahrungsmittelpflanzen zu Kraftstoff während knapper Getreideversorgungs-Zyklen die Ernährungsunsicherheit verschärfen kann und Entscheidungsträger dazu veranlasst, Mandate neu zu kalibrieren. Dieses Narrativ setzt Regierungen unter Druck, eine Rohstoffdiversifizierung hin zu Rückständen und Nicht-Nahrungsmittelpflanzen zu bevorzugen, was Investitionsentscheidungen für konventionelle Produzenten erschwert und das Wachstum des Bioethanol-Markts in politisch sensiblen Regionen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstofftyp:
Mais-Dominanz trifft auf Weizen-InnovationMaisbasierte Produktion trug 2025 mit 58,12 % zur Marktgröße des Bioethanol-Markts bei, gestützt durch den US-amerikanischen Mittleren Westen, Brasiliens Mato-Grosso-Expansion und gut etablierte Schienen- und Bargen-Logistik. Produzenten nutzen Enzymfortschritte und die Verwertung von Nebenprodukten – insbesondere Schlempe als Viehfutter und abgeschiedenes CO₂ für Getränke –, um Stückkosten zu senken und CO₂-Werte zu verbessern. Laufende Investitionen in CO₂-Abscheidung und unterirdische Speichercluster im Mittelkontinent verbessern die Lebenszyklusleistungsnachweise weiter.
Weizenethanol soll bis 2031 eine CAGR von 5,45 % verzeichnen – das schnellste Wachstum unter den gängigen Rohstoffen. Europäische Akteure nutzen politische Anreize für die Diversifizierung heimischer Getreide, während Australiens üppige Weizenerntezyklen Exportmöglichkeiten bieten. Steigende Proteinprämien machen Weizenschlempe für Viehhalter attraktiv und gleichen höhere Stärkekosten aus. Technologische Durchbrüche bei der Hochgradigkeitsgärung und fraktionierten Destillation verbessern die Anlagenauslastungsraten und stärken die Wettbewerbsfähigkeit von Weizen innerhalb des Bioethanol-Markts.
Sonstige Rohstoffe wie Zuckerrohr, Maniok und aufkommende lignocellulosische Quellen liefern zwar nischenmäßige, aber strategisch wichtige Mengen, die gegen wetterbedingte Ernteschwankungen absichern. Brasilianisches Zuckerrohr behält durch bagassebasierte Kraft-Wärme-Kopplung einen strukturellen Kostenvorteil, während Indonesiens Nipah-Palme und Mexikos Agaven-Pilotprojekte darauf abzielen, die Produktion auf Grenzertragsflächen zu erschließen. Eine solche Diversifizierung dämpft Preisvolatilität und entspricht dem Druck der Entscheidungsträger, die Verdrängung von Nahrungsmittelpflanzen zu minimieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Nach Anwendung:
Automobil-Dominanz mit Wachstum im LebensmittelsektorEndanwendungen in Automobil und Transport absorbierten 2025 84,95 % des Gesamtvolumens und festigten ihren Status als Umsatzsäule des Bioethanol-Markts. Vorgeschriebene Beimischungsobergrenzen in den Vereinigten Staaten, Brasilien und der EU garantieren eine Mindestabnahme selbst bei fallenden Ölpreisen. Raffinerien schätzen Ethanols Oktanbeitrag, der es ihnen ermöglicht, Aromatenobergrenzen einzuhalten, ohne kostspielige Raffinerieumbauten vornehmen zu müssen.
Lebensmittel und Getränke sind die am schnellsten wachsende Anwendung und sollen bis 2031 mit einer CAGR von 5,44 % wachsen. Das Wachstum hängt von der steigenden Nachfrage nach Premiumspirituosen, natürlichen Aromenextrakten und Fermentationssubstraten ab, die hochreines Ethanol erfordern. Destillateure profitieren von flexibler Preisgestaltung, die an Qualitätsprämien für Getränkequalität gebunden ist, und schützen sich so vor Kraftstoff-Ethanol-Preiszyklen. Pharmazeutische, kosmetische und Desinfektionsmittelanwendungen ergänzen die stabile Abnahme, gestützt durch strenge ISO- und Pharmakopöe-Standards, die stabile Margen innerhalb des breiter gefassten Bioethanol-Markts gewährleisten.
Der aufkommende Ethanol-zu-Jet-Kraftstoff-Pfad eröffnet einen weiteren Premiumabsatzkanal. Fluggesellschaften, die Drop-in-Lösungen gegenüber radikalen Flugzeugumgestaltungen bevorzugen, stützen Abnahmevereinbarungen, die den Bau neuer Konversionsanlagen finanzieren. Obwohl in absoluten Litermengen noch klein, verändert das SAF-Potenzial die Produzentenökonomik, indem es für qualifizierende Rohstoffe ein Vielfaches des Straßenkraftstoffpreises bietet und die laufende Anwendungsdiversifizierung unterstreicht.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
Bioethanol-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 55,10 % am globalen Volumen, begünstigt durch eine etablierte Maisinfrastruktur, stabile Ziele des Renewable Fuel Standard sowie unterstützende staatliche Low-Carbon-Fuel-Initiativen. Produzenten integrieren Carbon Capture, Direct Air Capture und Pipelinenetzwerke, die die Kohlenstoffintensität von Maisethanol senken und es für hochwertige Kreditmärkte qualifizieren. Kanada nutzt Weizen- und Mais-Rohstoffcluster, während Mexikos steigende Nachfrage US-amerikanische Exporte absorbiert und damit kontinentale Handelsströme stärkt, die das regionale Gleichgewicht stabilisieren.
Bioethanol-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet mit 5,74 % die höchste prognostizierte CAGR bis 2031, da Indiens 30-%-Beimischungsziel und Chinas Importnachfrage den Verbrauch steigern. Regionale Regierungen betrachten die Bioethanol-Expansion als Instrument zur Steigerung ländlicher Einkommen und zur Einsparung von Devisen und fördern lokale Investitionen in Multi-Rohstoff-Bioraffinerien. Thailand, die Philippinen und Vietnam treiben Beimischungsvorschriften voran, die auf landwirtschaftliche Modernisierungspläne abgestimmt sind, während Indonesien Nipa-zu-Ethanol-Verfahren erprobt, um Einschränkungen durch Nahrungsmittelpflanzen zu umgehen.
Bioethanol-Markt EMEA und Südamerika
Europa legt den Schwerpunkt auf Nachhaltigkeitszertifizierung und bevorzugt rückstandsbasiertes Ethanol, das strenge Treibhausgaseinsparungsschwellen erfüllt. Quotensysteme in Deutschland und Frankreich sichern die Nachfrage, und die britische Renewable Transport Fuel Obligation priorisiert nachhaltigen Flugkraftstoff (SAF), was indirekt Ethanol-zu-Kerosin-Pfade fördert. Südamerika, dominiert von Brasilien, zieht ausländisches Kapital an – insbesondere die Zusage der Vereinigten Arabischen Emirate in Höhe von 13,5 Milliarden USD –, um integrierte Anlagen auszubauen, die Zuckerrohr, Mais und Kraft-Wärme-Kopplung verbinden. Der Nahe Osten und Afrika bleiben Nischenmärkte, gewinnen jedoch an Bedeutung, angetrieben durch FAO-Programme für saubere Kochlösungen, die Ethanol als Haushaltsenergieträger positionieren.
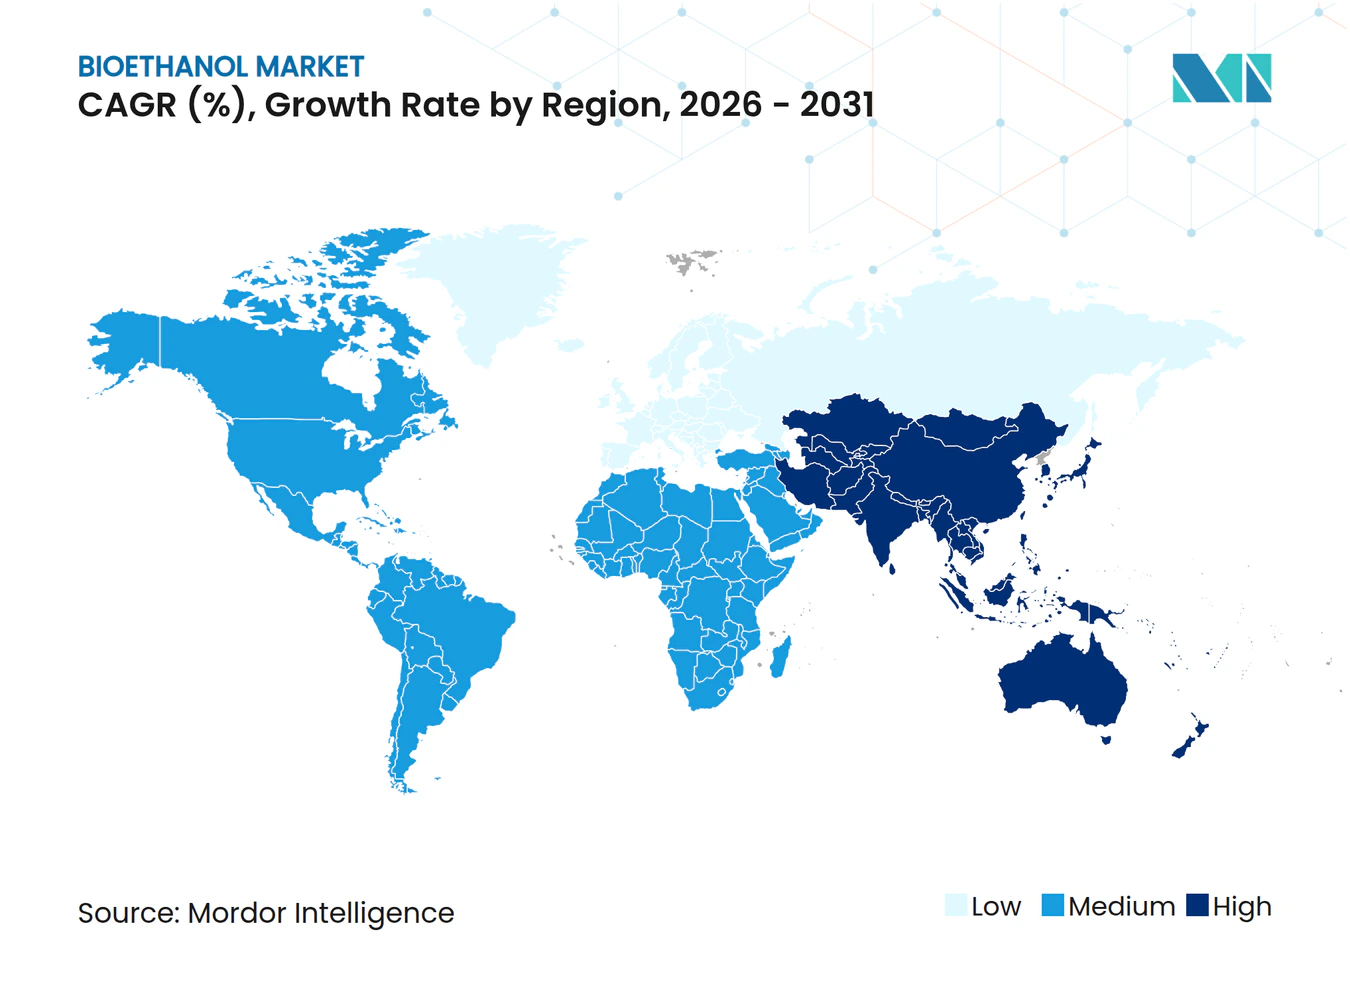
Regionale Ausgaben
Wertschöpfungskettenanalyse
Die Bioethanol-Wertschöpfungskette beginnt mit der Beschaffung und Sammlung von Rohstoffen (Mais, Zuckerrohr, Weizen und andere Biomasse), gefolgt von Mahlung und Umwandlung in Bioraffinerien (Fermentation, Destillation, Dehydratisierung). Anschließend umfasst sie die Handhabung von Koppelprodukten (DDGS, Maisöl und rückgewonnenes CO2) sowie die ausgehende Logistik zu Mischbetrieben, Kraftstoffhändlern und industriellen Nutzern. Nordamerika verankert die vorgelagerte Skalierung und Verarbeitungsdichte, unterstützt durch etwa 200 Bioraffinerien und eine Kraftstoffethanolproduktion von 31,9 Milliarden Gallonen im Jahr 2025, während Brasilien die Zuckerrohrmahlung mit einer wachsenden Mais-Ethanol-Basis kombiniert, die saisonale Versorgungsschwankungen ausgleicht und Exporte unterstützt.
Midstream- und Downstream-Schritte werden zunehmend durch Anforderungen an die kohlenstoffarme Qualifizierung und die Mischinfrastruktur geprägt. Im April 2026 legte die US-EPA die Volumina des Renewable Fuel Standard für 2026-2027 fest, was die compliancegetriebene Nachfrage von verpflichteten Parteien nach zertifizierten Ethanollieferanten verstärkt. Neue Kooperationsmodelle beheben zudem Engpässe in aufkommenden Import- und Vertriebssystemen: Im März 2026 unterzeichneten der U.S. Grains and BioProducts Council und Pertamina New and Renewable Energy ein Memorandum of Understanding mit Fokus auf die technische und kommerzielle Entwicklung der Lieferkette zur Unterstützung des Übergangs Indonesiens zu E10 und der künftigen Bereitschaft für E20. Im Juli 2026 schlossen VIVESCIA, Roquette und Siplec E.Leclerc eine dreijährige Partnerschaft in Frankreich, die regenerative Landwirtschaft, kohlenstoffarme Ethanolproduktion und Kraftstoffvertrieb umfasst, was den Wandel hin zu Rückverfolgbarkeit und integrierten Abnahmekanälen widerspiegelt, während Programme wie der US 45Z Clean Fuel Production Credit (in Kraft seit 2025) Investitionsentscheidungen beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
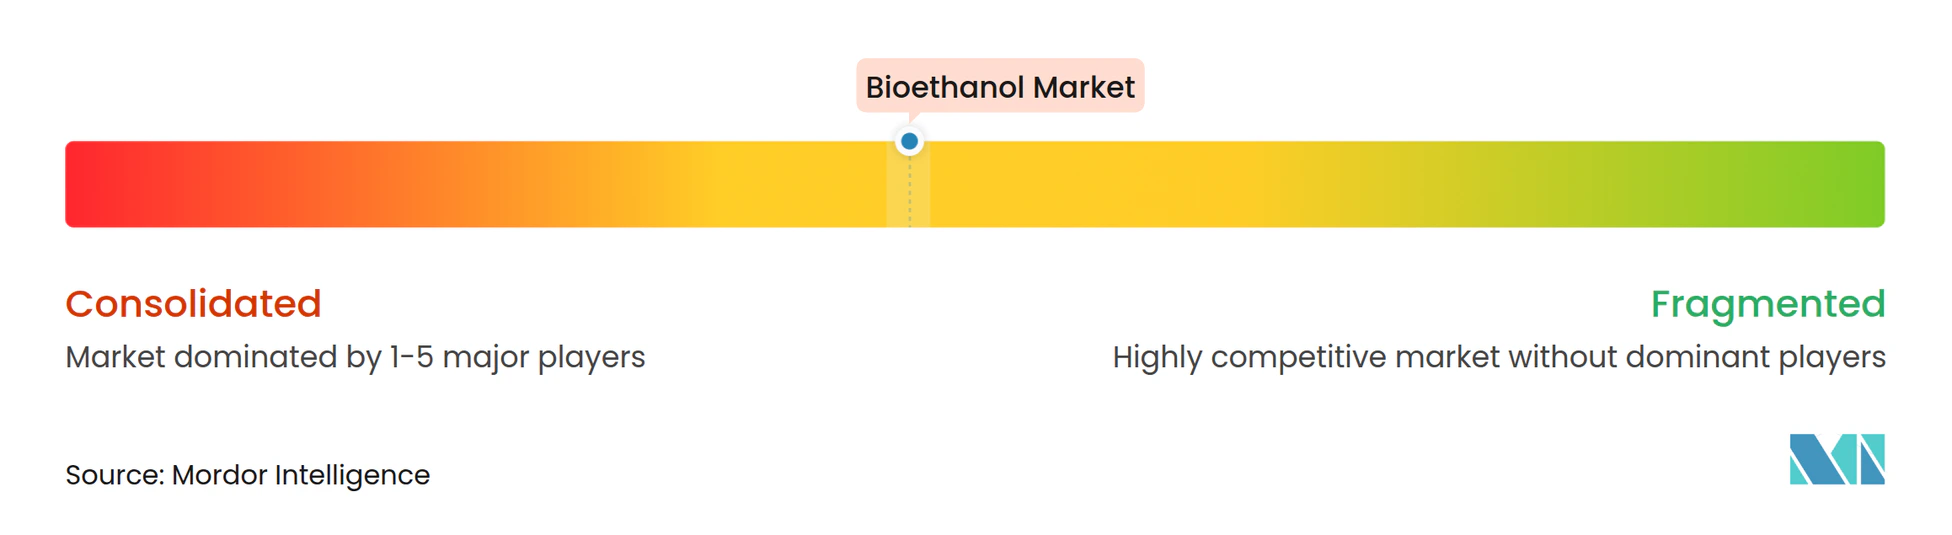
Die Bioethanol-Branche ist mäßig fragmentiert. Gevos Kauf von Red Trail Energy vergrößerte seinen Fußabdruck in North Dakota und fügte Expertise in der Vor-Ort-CO₂-Sequestrierung hinzu, was den wachsenden Wert von integrierter CCS veranschaulicht. Die technologische Differenzierung konzentriert sich auf Enzymcocktails, die die Fermentationsausbeute steigern, fortschrittliche Steuerungssysteme unter Einsatz von Künstlicher Intelligenz zur Echtzeit-Energieoptimierung und interne CO₂-Buchführungsplattformen, die nach ISO 14067 zertifiziert sind. Produzenten, die auf den Einsatz von Ethanol-zu-Jet setzt, sichern Abnahmeschreiben von Fluggesellschaften, um die Finanzierung zu untermauern, wobei LanzaJets Anlage in Georgia und Gevos Net-Zero 1 in South Dakota als frühe Blaupausen dienen.
Marktführer der Bioethanol-Branche
-
POET LLC
-
ADM
-
Valero
-
Raizen
-
Green Plains Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bioethanol-Markt Unternehmen in diesem Bericht
- Abengoa
- ADM
- Alto Ingredients Inc.
- Blue Biofuels Inc.
- BP p.l.c.
- Cenovus Energy
- Cristalco
- CropEnergies AG
- Ethanol Technologies
- GranBio Investimentos SA
- Green Plains Inc.
- Henan Tianguan Group Co. Ltd
- Jilin Fuel Ethanol Co. Ltd
- KWST
- Lantmannen
- POET LLC
- Raizen
- SEKAB
- SUNCOR Energy Inc.
- Tereos
- Valero
- VERBIO Vereinigte Bioenergie AG
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht im Ausbau der Verfügbarkeit höherer Mischungen und der kompatiblen Einzelhandelsinfrastruktur, die Vorgaben und Anreize in physische Abnahme umsetzt, insbesondere dort, wo die politische Aufmerksamkeit auf E15 und höheren Mischungen liegt. In den Vereinigten Staaten halten die im April 2026 von der EPA final festgelegten Renewable Fuel Standard-Volumina für 2026 und 2027 (einschließlich 15 Milliarden Gallonen konventionellen Biokraftstoffs) die compliancegetriebene Nachfrage im Zentrum von Beschaffungsentscheidungen, und angebotsseitige Projekte werden ausgeweitet, um Misch- und Kohlenstoffarm-Anforderungen zu erfüllen. Kapazitätserweiterungen und die Beseitigung von Engpässen laufen auch bei großen Produzenten: POET leitete eine bedeutende Erweiterung in Shelbyville, Indiana, auf 193 Millionen Gallonen pro Jahr von 98 Millionen ein (Projekt im Januar 2026 angekündigt und später in die Umsetzung überführt), und Gevo gab im März 2026 Pläne bekannt, eine zweite Einheit mit 75 Millionen Gallonen pro Jahr in Richardton, North Dakota, hinzuzufügen, was die Investitionen in Skalierung und operative Flexibilität weiter verstärkt.
Ein zweiter Chancenbereich ist die Differenzierung von kohlenstoffarmem Ethanol, unterstützt durch Kohlenstoffbilanzierung, Prozessenergieoptimierung und Zertifizierung, was eine Premium-Positionierung in kreditgetriebenen Märkten unterstützen und den Zugang zu aufkommenden Endanwendungen wie Ethanol-zu-Kerosin verbessern kann. Unternehmerische und nationale Maßnahmen erweitern zudem die adressierbaren Nachfragepools über reife Benzinmärkte hinaus: Indiens formelle Genehmigung von E100-Kraftstoffstandards im Juni 2026 unterstützt Flex-Fuel- und Hoch-Ethanol-Anwendungsfälle, während der brasilianische CNPE eine Erhöhung der Benzinmischung auf E32 mit Wirkung zum 1. August 2026 vorschrieb, was einen unmittelbaren Anstieg der inländischen Mischnachfrage erzeugt. In Südamerika stärken Maisethanol-Investitionen ebenfalls das exportfähige Angebot: CerradinhoBio nahm im Juni 2026 den Betrieb einer erweiterten Anlage in Chapadão do Céu in Goiás auf, und FS begann im Juni 2026 mit dem Bau einer neuen Anlage mit einer Kapazität von 580 Millionen Litern pro Jahr in Querência, Mato Grosso, was die Pipeline zusätzlicher Produktion erweitert, die mit den Märkten für DDGS- und Maisöl-Koppelprodukte verbunden ist.
Neueste Industrielle Entwicklungen in Bioethanol-Markt
- Juni 2026: POET begann mit den Bauarbeiten für eine Erweiterung seiner Bioverarbeitungsanlage in Shelbyville, Indiana, um die Bioethanolkapazität von 98 Millionen auf 193 Millionen Gallonen pro Jahr zu steigern. Das Projekt fügt großflächige zusätzliche Produktion in einem zentralen US-Produktionskorridor hinzu und verbessert die Fähigkeit von POET, Programme für höhere Mischungen und kohlenstoffarme Nachfrage zu bedienen.
- November 2025: ADM und Tallgrass nahmen den Betrieb eines Projekts zur Kohlenstoffabscheidung und -speicherung im Corn Processing Complex von ADM in Columbus, Nebraska, auf, das von den Unternehmen als die weltweit größte Bioethanol-CCS-Anlage bezeichnet wird. Durch die Anbindung an das Trailblazer-CO2-Pipelinenetz von Tallgrass unterstützt das Projekt eine kohlenstoffärmere Ethanolversorgung und verbessert den Zugang zu kreditsensiblen Kraftstoffmärkten.
- Juni 2024: Raizen eröffnete seine Ethanolanlage der zweiten Generation in Piracicaba, die Bagasse in etwa 42 Millionen Liter zellulosisches Ethanol pro Jahr umwandelt. Die Inbetriebnahme erweitert die kommerzielle 2G-Kapazität in Brasilien im großen Maßstab und unterstützt die Diversifizierung der Rohstoffe weg von Nahrungspflanzen, wobei die bestehende Zuckerrohr-Mahllogistik genutzt wird.
Bioethanol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Bioethanol, das aus biomassebasierten Rohstoffen hergestellt und für den Endverbrauch in den Bereichen Kraftstoffbeimischung und Nicht-Kraftstoffanwendungen bereitgestellt wird. Die Marktgröße erfasst das gesamte Nachfrage- und Angebotsgleichgewicht in Volumeneinheiten, ausgerichtet auf kommerzielles Bioethanol, das Endverbraucher über formelle Vertriebskanäle erreicht.
Ausschlüsse aus dem Umfang: Wir schließen fossilbasiertes Ethanol, interne Versuchsmengen, die nicht auf dem Markt freigegeben werden, sowie Doppelzählungen zwischen Zwischentransfers und dem Endverbrauch aus.
Segmentierungsübersicht
- Nach Rohstofftyp
- Zuckerrohr
- Mais
- Weizen
- Sonstige Rohstoffe
- Nach Anwendung
- Automobil und Transport
- Lebensmittel und Getränke
- Pharmazeutik
- Kosmetik und Körperpflege
- Sonstige Anwendungen (Brennstoffzellen, Stromerzeugung)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis für Produktion, Beimischungsnachfrage und Handelsströme, da diese die Ankerpunkte für einen volumenbasierten Markt wie Bioethanol darstellen. Wir beziehen uns hauptsächlich auf öffentliche Quellen wie nationale Energiebehörden und Kraftstoffmandatsmitteilungen, Zoll- und Handelsstatistikportale, Landwirtschaftsministerien und Erntebilanzblätter sowie internationale Datensätze von Organisationen wie FAO, IEA und der US EIA.
Um das Modell regionsübergreifend nutzbar zu machen, kompilieren wir auch unterstützende Signale aus Jahresberichten von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöser Presseberichterstattung zu Kapazitätserweiterungen, Anlagenauslastung und Änderungen der Beimischungspolitik. Bei Bedarf überprüfen wir ausgewählte Unternehmensfinanzdaten, Patentaktivitäten und handelsbezogene Versandindikatoren mithilfe kostenpflichtiger Datenbankabonnements, die dabei helfen, Lücken zu schließen und manuelle Fehler zu reduzieren. Diese Quellen sind lediglich illustrativ, und viele weitere Referenzen wurden verwendet, um Datenpunkte im Rahmen der Arbeit zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was die Desk-Daten nicht vollständig erklären können, insbesondere reale Auslastungsbereiche, typische Ertragsannahmen und wie Beimischungsziele in tatsächliche Abnahmen übersetzt werden. Wir sprechen mit einer Mischung aus Produzenten, Distributoren, Rohstoffakteuren und nachgelagerten Käufern in APAC, EMEA und Amerika und nutzen deren Beiträge zur Anpassung von Umrechnungsfaktoren, Handelsverlusten und kurzfristiger Nachfragesensitivität.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 36 % | EMEA: 37 % |
| Kleinere Akteure: 15 % | Manager: 50 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Produktion, Handel und mandatierte Beimischungsprogramme in einen länderspezifischen Nachfragepool rekonstruiert und dann zu regionalen und globalen Gesamtwerten aggregiert werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben der Anlagenkapazität multipliziert mit Auslastungsprüfungen, Überprüfungen der Distributionskanäle und Stichprobenkontrollen der durchschnittlich realisierten Volumina in wichtigen Endanwendungen.
Bei Bioethanol treiben einige wenige Eingangsgrößen das Ergebnis am stärksten: installierte Kapazität nach Land, typische Betriebsraten, Rohstoffverfügbarkeit und Ertragsbereiche, Kraftstoffverbrauch und Einhaltung der Beimischungsrate sowie Nettoimport- oder -exportsalden. Wenn sich das Bild ändert, zeigt sich dies in der Regel zuerst in politischen Maßnahmen (E10- oder E15-Einführung, Mandatsdurchsetzung) und in der Spanne zwischen Rohstoffkosten und Kraftstoffpreisen, weshalb wir diese als Frühwarnindikatoren behandeln.
Für die Prognose wenden wir hauptsächlich Szenarioanalysen an, unterstützt durch regressionsbasierte Sensitivitätsprüfungen, da Nachfrageverschiebungen stark mit Beimischungsmandaten, Kraftstoffnachfrage und Kapazitätshochlauf verbunden sind. Wo ein Bottom-up-Proxy für ein kleineres Land dünn ist, schließen wir die Lücke durch die Verwendung von Intensitätsverhältnissen vergleichbarer Länder und überprüfen die Annahme dann während der primären Nachverfolgung, bevor die Prognose festgeschrieben wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Ergebnisse mit unabhängigen Signalen wie gemeldeten nationalen Beimischungsvolumina, Konsistenz der Handelsstatistiken und bekannten Kapazitätsänderungen, gefolgt von einer Prüfung, ob die Entwicklungen von Jahr zu Jahr plausibel erscheinen. Wenn ein Land einen ungewöhnlichen Sprung aufweist, verfolgen wir den Treiber auf einen der Hebel im Modell zurück und korrigieren entweder die Annahme oder begründen sie mit unterstützenden Belegen.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, bei denen wichtige Tabellen erneut geprüft und Berechnungen repliziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie Mandatsrevisionen, größere Anlagenstilllegungen oder große Kapazitätserweiterungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Zahlen die neuesten verfügbaren öffentlichen Veröffentlichungen und verifizierten Marktfeedbacks widerspiegeln.
Mordor Intelligence's Marktgröße für Bioethanol im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bioethanol stimmen häufig nicht überein, da die zugrunde liegende Maßeinheit, die einbezogenen Endanwendungen und die Art und Weise, wie politisch bedingte Volumina behandelt werden, variieren können. Unterschiede entstehen auch durch das für den Ausgangspunkt gewählte Jahr, den Zeitpunkt der Währungsumrechnung und die Frage, ob Produktion, Verbrauch oder Umsatzerlöse dargestellt werden.
Die Vergleichstabelle zeigt eine klare Trennung zwischen volumenbasierter Berichterstattung und umsatzbasierter Berichterstattung. Im Modell von Mordor Intelligence wird der Markt in Milliarden Litern ausgedrückt, die an Angebots- und Beimischungsgrundlagen gebunden sind, anstatt an eine einzige globale Durchschnittspreisumrechnung. Eine weitere häufige Lücke besteht darin, dass einige Schätzungen stark auf angenommenen Durchschnittspreiserhöhungen und breiten Anwendungsmischungen basieren, während andere eine konservative Politikeinhaltung widerspiegeln oder den informellen Handel ausschließen, was die Endgesamtwerte verändert, selbst wenn dieselben Länder abgedeckt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 124,07 Milliarden Liter (2026) | |
| Global Consultancy A | 84,02 Milliarden USD (2025) | Berichterstattung in USD-Wertangaben, die sich aufgrund angenommener Durchschnittspreise und des Zeitpunkts der Währungsumrechnung erheblich verschieben können; möglicherweise werden Kraftstoff- und Nicht-Kraftstoffanwendungen unter einem breiteren Umsatzumfang zusammengefasst. |
| Industry Publisher B | 67,71 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine umsatzbasierte Betrachtungsweise, die Volumina unter- oder überschätzen kann, wenn Beimischungskonformität, Handelsbilanzen und Auslastungsverschiebungen in eine einzige Wachstumskurve vereinfacht werden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich die Streuung größtenteils durch die Wahl der Einheit, das Ausgangsjahr und die Art und Weise, wie die Beimischungspolitik in tatsächliche Abnahmen übersetzt wird. Unser Ansatz bleibt nachvollziehbar, da die wichtigsten Gesamtwerte aus Kapazität, Auslastung, Handel und Beimischungsraten aufgebaut und dann anhand unabhängiger öffentlicher Signale überprüft werden, bevor der Prognosepfad festgeschrieben wird.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte volumetrische Wachstum für globales Bioethanol bis 2031?
Das globale Volumen soll von 124,07 Milliarden Litern im Jahr 2026 auf 158,93 Milliarden Liter bis 2031 steigen, was einer CAGR von 5,08 % entspricht.
Welche Region wird die meisten zusätzlichen Liter an Nachfrage hinzufügen?
Der Asien-Pazifik-Raum, angetrieben durch Indiens 30-%-Beimischungsziel und anhaltende chinesische Importnachfrage, verzeichnet bis 2031 die höchste CAGR von 5,74 %.
Wie dominant ist Mais bei der aktuellen Bioethanol-Produktion?
Mais macht 58,12 % des Angebots von 2025 aus und ist damit der mit Abstand größte Rohstoff im globalen Mix.
Welches Segment jenseits von Kraftstoff bietet das schnellste Umsatzwachstum?
Lebensmittel und Getränke führen die Nicht-Kraftstoff-Anwendungen an und wachsen mit einer CAGR von 5,44 % aufgrund steigender Nachfrage nach Ethanol in Getränkequalität und zur Lebensmittelverarbeitung.
Wie gehen Produzenten mit dem Druck zur CO₂-Intensitätsreduzierung um?
Investitionen in CO₂-Abscheidung, Zertifizierung nachhaltiger Rohstoffe und Ethanol-zu-Jet-Pfade ermöglichen es Produzenten, Lebenszyklusemissionen zu senken und auf Premiummärkte zuzugreifen.
Welche Kräfte könnten das künftige Nachfragewachstum hemmen?
Die beschleunigende Elektrofahrzeugakzeptanz in entwickelten Märkten und zunehmende Bedenken hinsichtlich Lebensmittel vs. Kraftstoff könnten die Beimischungsnachfrage für Benzin und die politische Unterstützung dämpfen.