
Marktgröße und Marktanteile für Beta-Glucan und Fucoidan
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2031) | 1.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
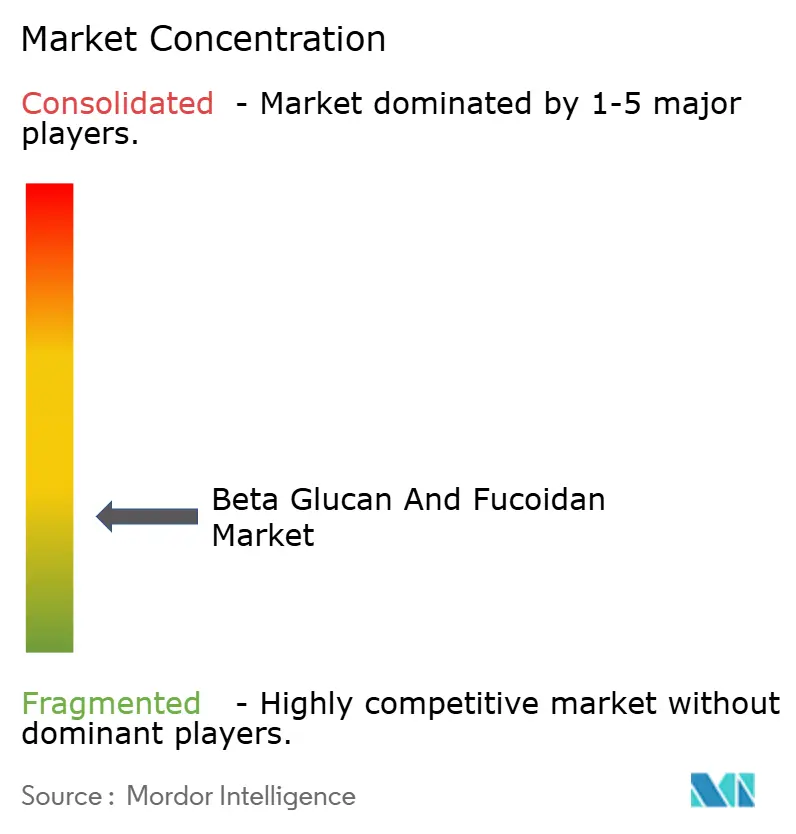
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Beta-Glucan und Fucoidan von Mordor Intelligence
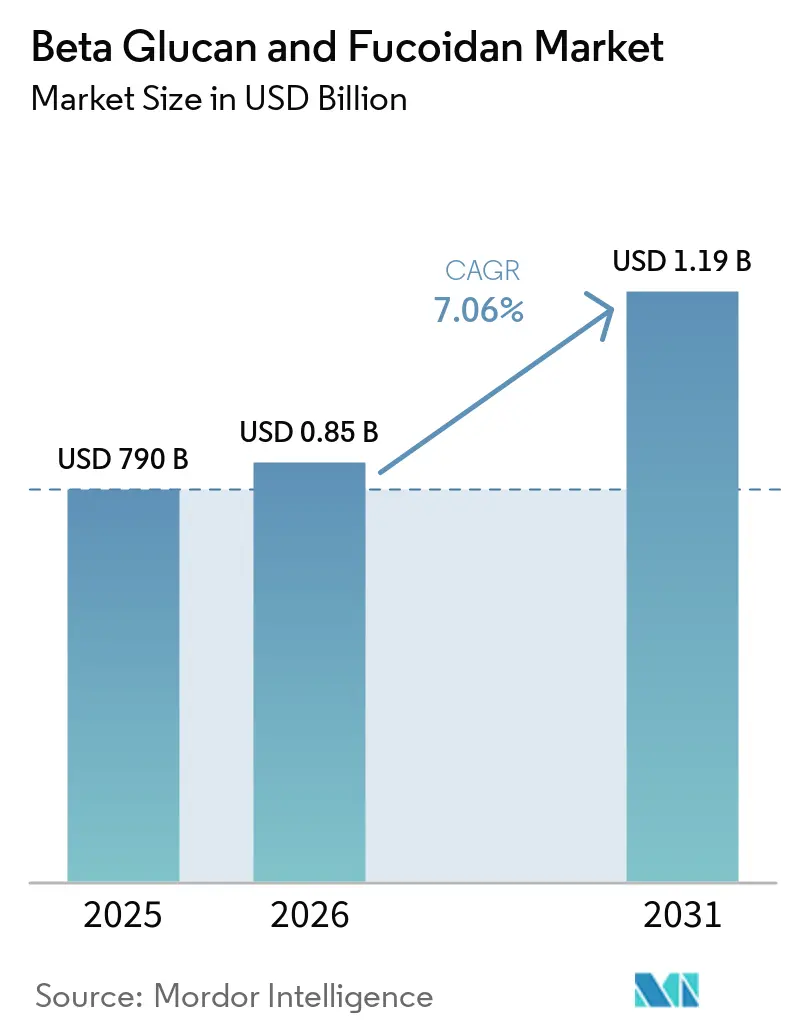
Der Beta-Glucan- und Fucoidan-Markt wird voraussichtlich von USD 790 Millionen im Jahr 2025 auf USD 845,77 Millionen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,06 % über 2026–2031 USD 1,19 Milliarden erreichen. Eine erhöhte pharmazeutische Nachfrage nach immunmodulatorischen Polysacchariden, strengere Clean-Label-Standards bei verpackten Lebensmitteln und die Bereitschaft der Verbraucher, für klinisch nachgewiesene Immunstützungspräparate zu zahlen, tragen gemeinsam zu diesem Wachstumspfad bei. Beta-Glucan, das aus Hefe, Pilzen, Hafer, Gerste und Algen gewonnen wird, hielt in den letzten Jahren den größten Marktanteil, während Fucoidan, das hauptsächlich aus Braunalgen gewonnen wird, aufgrund von Anwendungen in der Kosmetik und der onkologischen Unterstützung schnell wächst. Lebensmittelhersteller, die Rezepturen für natürlichen Ballaststoffgehalt reformulieren, Nahrungsergänzungsmittelmarken, die Immunstützungswirkstoffe bündeln, und pharmazeutische Formulierer, die nach Wundheilungs- und adjuvanten Krebstherapien suchen, erweitern gleichzeitig die adressierbare Nachfrage. Der Wettbewerbsdruck durch alternative Ballaststoffe hält an, dennoch sichert sich der Beta-Glucan- und Fucoidan-Markt weiterhin Regalfläche, da veröffentlichte klinische Belege den Marken helfen, Leistungsansprüche zu belegen. Fortschritte in der Extraktionstechnologie auf der Angebotsseite verbessern zudem Reinheit, Konsistenz und Anwendungsflexibilität und stärken die Preissetzungsmacht der Anbieter trotz volatiler Rohstoffkosten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp dominierte Beta-Glucan mit einem Marktanteil von 70,88 % am Beta-Glucan- und Fucoidan-Markt im Jahr 2025. Fucoidan wird voraussichtlich das schnellste Wachstum verzeichnen und bis 2031 eine CAGR von 7,78 % aufweisen.
- Nach Anwendung entfielen 45,62 % der Beta-Glucan- und Fucoidan-Marktgröße im Jahr 2025 auf Lebensmittel und Getränke. Nahrungsergänzungsmittel werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,12 % wachsen.
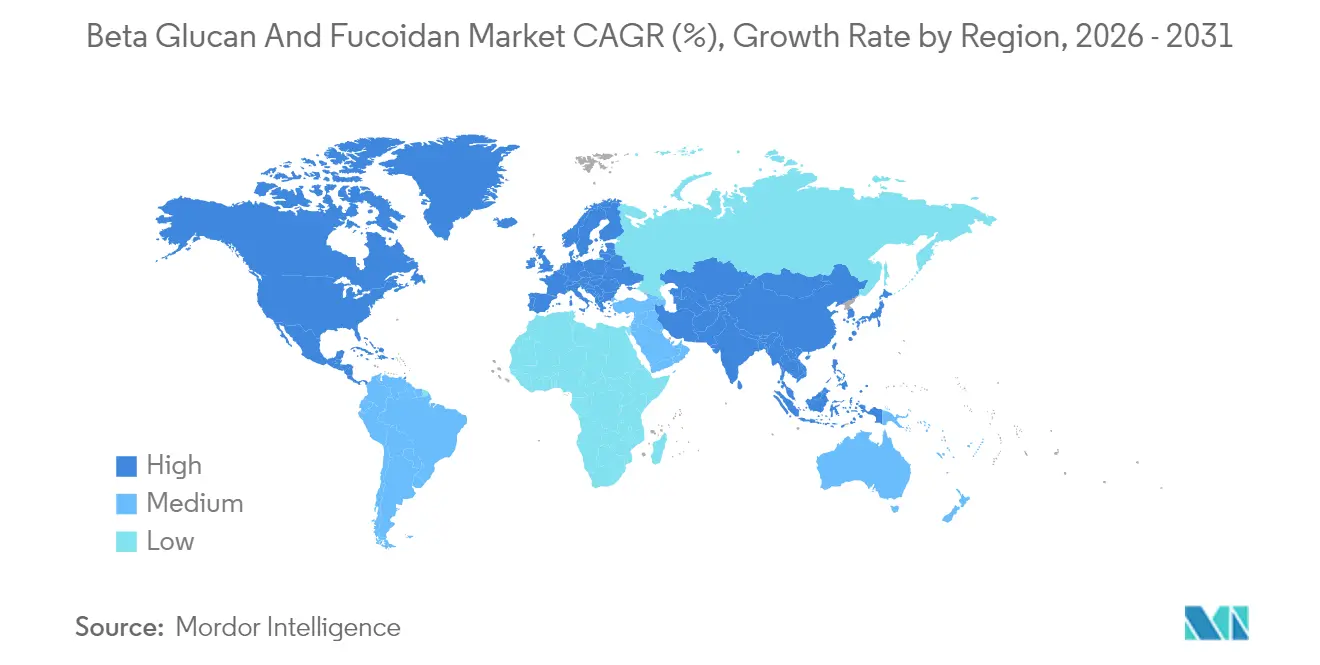
- Nach Geografie führte Europa im Jahr 2025 mit einem Marktanteil von 34,35 %, während Asien-Pazifik voraussichtlich bis 2031 mit einer CAGR von 9,96 % beschleunigen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~)% Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Wachsende Ausgaben für Immungesundheitspräparate | +1.4% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion im Lebensmittel- und Getränkesektor für Clean-Label- und angereicherte Produkte | +1.2% | Europa, Nordamerika, urbane Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum in Kosmetik und Körperpflege | +0.9% | Europa, Asien-Pazifik (Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Extraktions- und Produktionstechnologien | +0.8% | Global, angeführt von Forschungs- und Entwicklungszentren in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Forschungs- und Entwicklungsinvestitionen von Herstellern | +0.7% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Steigender pharmazeutischer Beschaffungsbedarf für immunmodulatorische Anwendungen | +1.0% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Ausgaben für Immungesundheitspräparate
Die Nachfrage nach Immunstützungspräparaten stieg nach der Pandemie von 2020–2023 stark an und positionierte Beta-Glucan und Fucoidan als wissenschaftlich fundierte Alternativen zu herkömmlichem Vitamin C oder Zink. Aus Hefe gewonnenes Beta-Glucan, standardisiert auf 70–85 % Reinheit, dominiert den E-Commerce und den Fachhandel, da veröffentlichte klinische Studien eine konsistente tägliche Einnahme mit einer reduzierten Inzidenz von Infektionen der oberen Atemwege in Verbindung bringen. Fucoidan-Produkte, die häufig mit Astaxanthin oder Curcumin kombiniert werden, sprechen Verbraucher an, die meeresbasierte Bioaktivstoffe suchen, doch regulatorische Unklarheiten in den USA bezüglich Struktur-Funktions-Aussagen halten den Vertrieb auf Online-Kanäle ausgerichtet. Plattformen für personalisierte Ernährung, die Formulierungen auf Basis von Mikrobiomanalysen anpassen, sind auf chargenspezifische Analysezertifikate angewiesen, was Anbieter dazu veranlasst, ihre Analysekapazitäten auszubauen. Abonnementmodelle für monatliche Beta-Glucan-Lieferungen gewinnen in städtischen Märkten an Zugkraft, wo Bequemlichkeit, wahrgenommene Wirksamkeit und transparente Beschaffung Premiumpreise rechtfertigen.
Expansion im Lebensmittel- und Getränkesektor für Clean-Label- und angereicherte Produkte
Lebensmittelhersteller passen Produktformulierungen an Clean-Label-Anforderungen an, indem sie synthetische Emulgatoren und Stabilisatoren durch funktionelle Ballaststoffe wie Beta-Glucan ersetzen, die sowohl texturelle Vorteile als auch gesundheitliche Nutzen bieten. Hafer-Beta-Glucan, von der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für Cholesterinsenkungsaussagen bei einer täglichen Aufnahme von 3 Gramm zugelassen, wird Frühstückscerealien, Joghurt und pflanzlichen Milchalternativen zugesetzt und hilft Marken, sich in wettbewerbsintensiven Märkten zu differenzieren[1]Quelle: EFSA-Gremium, "Wissenschaftliches Gutachten zur Begründung von gesundheitsbezogenen Angaben zu Beta-Glucanen aus Hafer und Gerste," EFSA-Journal, efsa.europa.eu. Lösliches Beta-Glucan aus Gerste wird zunehmend in Getränkeanwendungen eingesetzt, wo seine viskositätserhöhenden Eigenschaften die Zuckerreduzierung ermöglichen, ohne das Mundgefühl zu beeinträchtigen. In Backwarenanwendungen wird unlösliches Beta-Glucan verwendet, um den Ballaststoffgehalt zu erhöhen und gleichzeitig die Teigdehnbarkeit zu erhalten, um der Verbrauchernachfrage nach ballaststoffreichem Brot gerecht zu werden, das Geschmack und Textur beibehält. Fucoidan wird in Lebensmittelanwendungen aufgrund seines von Meeresalgen stammenden Geschmacksprofils und der begrenzten Anerkennung als allgemein als sicher anerkannte Substanz (GRAS) in den Vereinigten Staaten noch wenig genutzt. Dennoch haben japanische und koreanische Lebensmittelunternehmen niedermolekulares Fucoidan erfolgreich in funktionelle Getränke und Instantsuppen integriert. In Europa erfordert das Regulierungsverfahren für neuartige Lebensmittelzutaten eine Vorabgenehmigung, was für kleinere Meeresalgenprozessoren Herausforderungen schafft, jedoch sicherstellt, dass zugelassene Zutaten bei risikoaversen multinationalen Marken an Glaubwürdigkeit gewinnen.
Wachstum in Kosmetik und Körperpflege
Fucoidans dokumentierte Fähigkeit, die Fibroblasten-Proliferation zu stimulieren und die Aktivität von Matrixmetalloproteinasen zu hemmen, bildet die Grundlage für seine Rolle als hochwertiger Anti-Aging-Wirkstoff. Europäische Schönheitsmarken führten 2024 marine Wirkstoffseren ein und zitierten klinische Daten, die eine verbesserte Hautelastizität und reduziertem transepidermalen Wasserverlust zeigen. Beta-Glucan aus Hefe und Pilzen erscheint in Feuchtigkeitscremes und Produkten nach Behandlungen aufgrund seiner immunmodulatorischen Wirkung auf Langerhans-Zellen und seiner Fähigkeit, die Wundheilung zu beschleunigen. Clean-Beauty-Trends bevorzugen natürlich gewonnene Polysaccharide gegenüber synthetischen Polymeren, und asiatische Marken führen die Kommerzialisierung an, indem sie niedermolekulares Fucoidan in Tuchmasken einbetten. Die regulatorischen Rahmenbedingungen variieren – die EU-Kosmetikverordnung verlangt detaillierte Sicherheitsdossiers, während mehrere südostasiatische Märkte eine schnellere Markteinführung ermöglichen, was etablierten Anbietern mit toxikologischen Dossiers einen klaren Vorteil verschafft.
Fortschritte bei Extraktions- und Produktionstechnologien
Die enzymatische Extraktion ersetzt nun Säure-Lauge-Verfahren für Fucoidan und erzeugt hochreinere Fraktionen mit geringeren Umweltauswirkungen. Die überkritische CO₂-Extraktion, obwohl kapitalintensiv, liefert lösungsmittelfreies Beta-Glucan, das für Bioprodukte geeignet ist. Membranfiltration ermöglicht eine präzise Fucoidan-Fraktionierung und passt Sulfatierungsmuster an kosmetische oder pharmazeutische Spezifikationen an. Hefefermentationslinien werden durch Stammengineering optimiert, um Zellwände zu produzieren, die reicher an 1,3/1,6-verknüpftem Beta-Glucan sind, und reduzieren so die nachgelagerten Kosten. Pilotmaßstäbige Präzisionsfermentationsprojekte zielen darauf ab, Fucoidan-Analoga ohne Meeresalgeneinsatz zu synthetisieren, was einen potenziellen Lieferketten-Disruptor darstellt, wenn sich die Stückkosten verbessern. Anbieter, die strukturelle Charakterisierungswerkzeuge wie die Kernspinresonanzspektroskopie (NMR) mit robusten Qualitätssicherungsprotokollen kombinieren, gewinnen Aufträge von Pharmakäufern, die Chargen-zu-Chargen-Konsistenz fordern.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktoren | (~)% Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Rohstoffpreisvolatilität | -1.1% | Global, mit akuten Auswirkungen auf die Meeresalgenversorgung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits-, Kennzeichnungs- und Gesundheitsanspruchsvorschriften | -0.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative funktionelle Ballaststoffe und Immungesundheitszutaten | -0.7% | Global, insbesondere kostenempfindliche Lebensmittelanwendungen | Mittelfristig (2–4 Jahre) |
| Hohe Produktionskosten für Reinigungs- und Standardisierungsprozesse | -0.8% | Global, Auswirkungen auf kleinere Verarbeiter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Lebensmittelsicherheits-, Kennzeichnungs- und Gesundheitsanspruchsvorschriften
Die EU-Vorschriften für neuartige Lebensmittel sehen mehrjährige Genehmigungszyklen für neue Fucoidan-Quellen vor, was Marktakteure mit bestehenden Dossiers begünstigt und kleinere Neueinsteiger abschreckt. Die hohen Anforderungen der EFSA an Belege zwingen Anbieter, teure klinische Studien zu finanzieren, wenn sie Aussagen zur Krankheitsreduzierung anstreben, wodurch anekdotische Einreichungen ausgesiebt werden. In den Vereinigten Staaten legt die FDA-Aufsicht über Struktur-Funktions-Aussagen gemäß DSHEA eine Compliance-Belastung auf Vermarkter, die die Sprache nachgelagerter Einzelhändler überwachen müssen oder riskieren, Warnbriefe zu erhalten[2]Quelle: US-amerikanische FDA, „Die FDA erlaubt Vollkornhaferprodukten, Gesundheitsansprüche zur Reduzierung des Herzerkrankungsrisikos zu stellen”, fda.gov. Die Glutenfreiheitszertifizierung wird für aus Gerste gewonnenes Beta-Glucan schwierig, das trotz Reinigung Spuren von Gluten enthalten kann. Entstehende Rückverfolgbarkeitsmandate erfordern digitale Lieferkettensysteme, die sich viele kleine Verarbeiter noch nicht leisten können.
Rohstoffpreisvolatilität
Braunalgenernten unterliegen zyklischen Schwankungen aufgrund von Faktoren wie Ozeantemperaturschwankungen, Küstenverschmutzung und konkurrierender Nachfrage von Alginat- und Carrageen-Verarbeitern. Fucoidan-Anbieter, die keine vertikal integrierte Meeresalgenkultivierung betreiben, sind Margendruck ausgesetzt, wenn die Spotpreise für Laminaria- und Fucus-Biomasse steigen, wie 2024 nach reduzierten Ernten in Chinas Küstenprovinzen beobachtet wurde. Hefefermentationssubstrate für die Beta-Glucan-Produktion sind mit Getreiderohmärkten verbunden, wobei Melasse- und Maisquellwasserpreise durch die Ethanolnachfrage und Änderungen der Agrarpolitik beeinflusst werden. Kleinere Zutatenlieferanten ohne langfristige Liefervereinbarungen mit Meeresalgenbauern oder Hefeproduzenten stehen vor Beschaffungsherausforderungen, die ihre Fähigkeit einschränken, mehrjährige Verträge mit Lebensmittel- und Pharmakäufern zu erfüllen. Klimabedingte Störungen, einschließlich mariner Hitzewellen und Änderungen der Nährstoffauftriebsmuster, bedrohen die Nachhaltigkeit der Wildmeeresalgenernte. Dies hat Investitionen in landbasierte Aquakultursysteme vorangetrieben, die eine kontrollierte Produktion ermöglichen, aber erhebliche Kapitalinvestitionen und technisches Know-how erfordern. Darüber hinaus fügen Währungsschwankungen in Meeresalgen exportierenden Ländern wie Japan und Südkorea Preisunsicherheiten für europäische und nordamerikanische Käufer hinzu, insbesondere wenn Verträge in lokalen Währungen ohne Absicherungsmechanismen denominiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
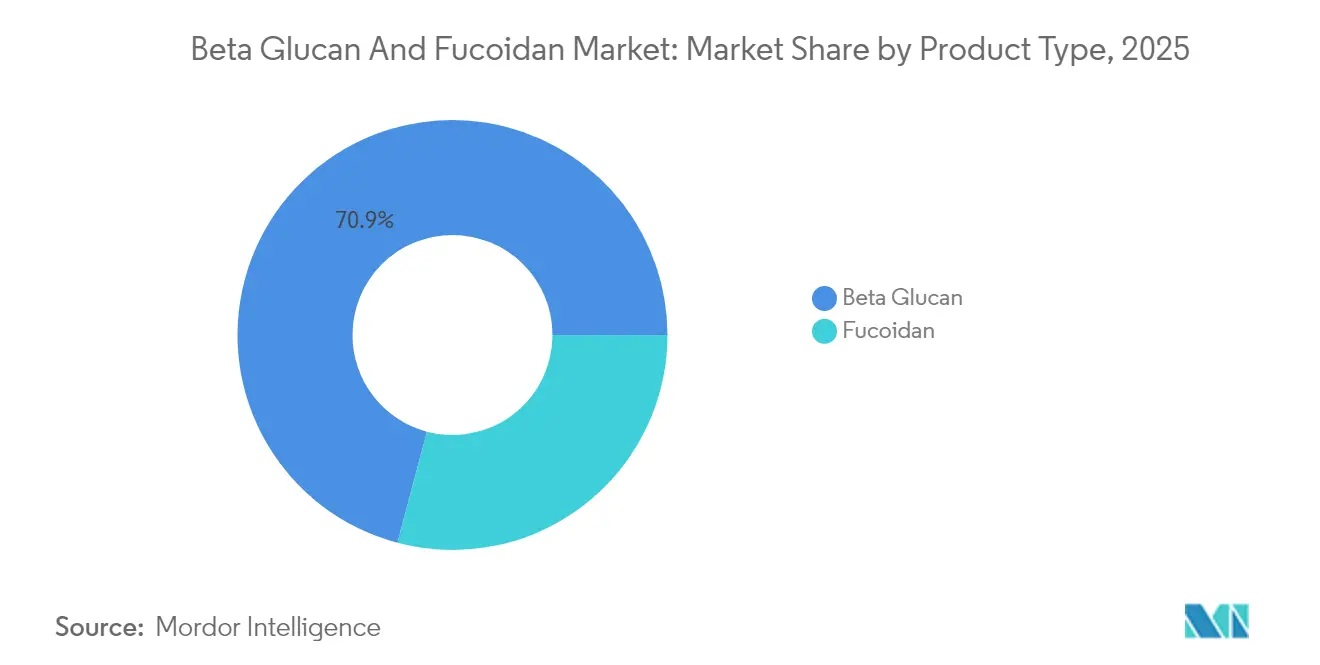
Hefe- und Haferquellen verankern die Dominanz von Beta-GlucanBeta-Glucan hielt 2025 einen Marktanteil von 70,88 %, angetrieben durch seine behördliche Zulassung, vielfältige Beschaffung und breite Anwendungen in Lebensmitteln, Pharmazeutika und Nahrungsergänzungsmitteln. Aus Hefe gewonnenes Beta-Glucan dominiert Nahrungsergänzungsmittel aufgrund seiner immunaktivierenden Eigenschaften, während Hafer- und Gersten-Beta-Glucan bei cholesterinsenkenden Lebensmitteln bevorzugt werden. Aus Pilzen gewonnenes Beta-Glucan spricht pflanzlich orientierte Verbraucher an, und lösliche sowie unlösliche Fraktionen werden in Getränken, Milchprodukten und ballaststoffreichen Snacks für ihre funktionellen Vorteile eingesetzt.
Fucoidan wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,78 % wachsen, unterstützt durch seine entzündungshemmenden und gerinnungshemmenden Eigenschaften. Aus Braunalgen gewonnen, bietet es anwendungsspezifische Qualitäten für Kosmetik, Pharmazeutika und Functional Foods. Niedermolekulares Fucoidan gewinnt in Nahrungsergänzungsmitteln an Bedeutung, während hochmolekulare Formen in der Wundversorgung und der Wirkstoffverabreichung eingesetzt werden. Regulatorische Herausforderungen und hohe Produktionskosten begrenzen die Verbreitung in preissensiblen Märkten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Anwendung:
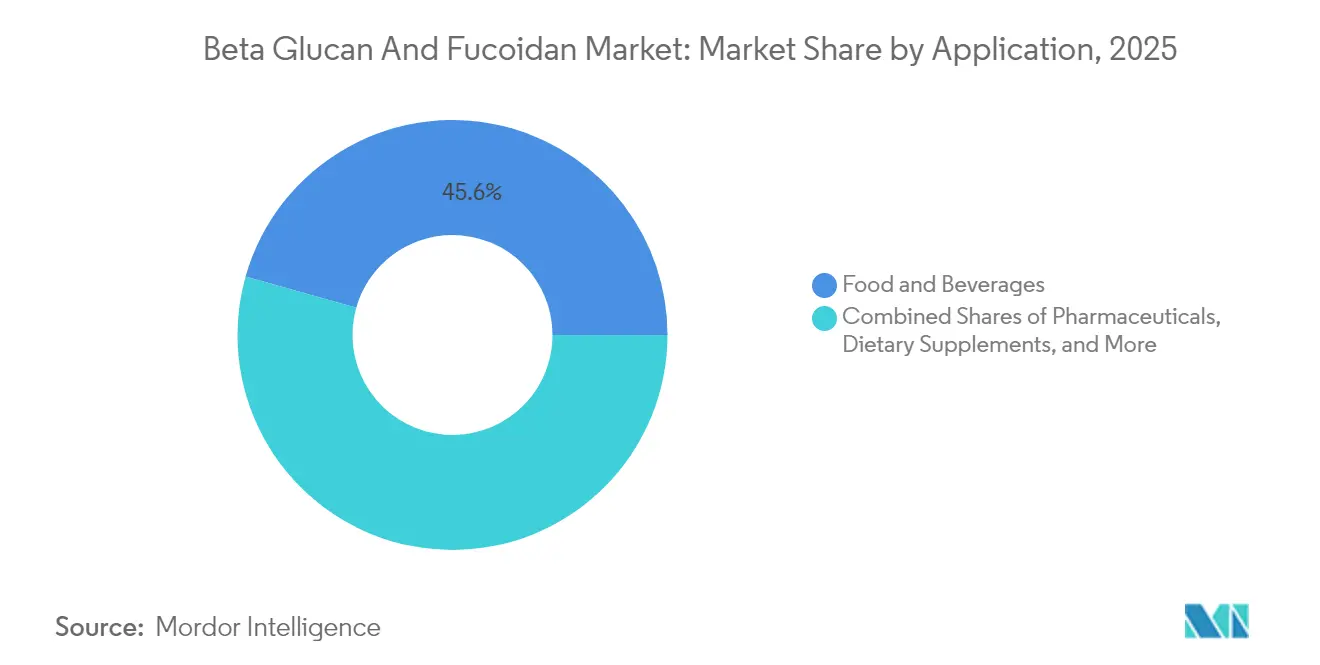
Nahrungsergänzungsmittel überholen die LebensmittelanreicherungLebensmittel und Getränke erfassten 2025 45,62 % der Beta-Glucan- und Fucoidan-Marktgröße, verankert durch den Cholesterinsenkungseffekt von Hafer-Beta-Glucan in Frühstücksflocken, Müsliriegeln und pflanzlichen Joghurts. Bäckereien schätzen die wasserbindende Kapazität von Beta-Glucan für die Haltbarkeitsverlängerung, während Getränkeformulare auf lösliche Varianten für das Mundgefühl in zuckerarmen Getränken setzen. Fucoidans meeresaromatische Noten schränken die westliche Verbreitung ein, aber japanische Instant-Suppen zeigen, dass Verbraucher den Geschmack akzeptieren, wenn er mit Umami-Profilen kombiniert wird.
Nahrungsergänzungsmittel entwickeln sich mit einer CAGR von 9,12 % und nutzen den E-Commerce, um klinische Belege zu präsentieren. Kombinationsprodukte verbinden Beta-Glucan mit Vitamin D oder Zink für synergistische Immununterstützung, während Fucoidan-Nahrungsergänzungsmittel, obwohl nischenspezifisch, mit zunehmenden onkologischen und kardiovaskulären Daten wachsen. Aufgrund des steigenden Verbrauchs von Nahrungsergänzungsmitteln nimmt der Einsatz von Beta-Glucan in verschiedenen Präparaten zu. Gemäß Daten des Rates für verantwortungsvolle Ernährung aus dem Jahr 2023 lag die Nutzung von Nahrungsergänzungsmitteln unter Erwachsenen in den Vereinigten Staaten bei 74 %. Die pharmazeutische Nachfrage steigt für Wundversorgungsverbände und immunmodulatorische Zusatzstoffe, und Kosmetika verwenden fucoidan-reiche Seren, um Clean-Beauty-Erwartungen zu erfüllen. Aufkommende Tierernährungslinien integrieren Beta-Glucan, um Antibiotika-Reduzierungsmandate in der Aquakultur und im Haustiersegment zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Europa Beta-Glucan- und Fucoidan-Markt
Europa hielt im Jahr 2025 einen Marktanteil von 34,35 %, angetrieben durch eine robuste Haferverarbeitungsinfrastruktur in Skandinavien, strenge Novel-Foods-Vorschriften, die Marktteilnehmer mit Vorabmarktzulassung begünstigen, sowie EFSA-genehmigte gesundheitsbezogene Angaben, die eine Premiumpreisgestaltung für mit Beta-Glucan angereicherte Produkte ermöglichen. Finnland und Schweden beherbergen bedeutende Hafermühlen, die lebensmittelqualitatives Beta-Glucan an Frühstückszerealien-Hersteller und Backzutaten-Distributoren in der gesamten Europäischen Union liefern. Deutschland und das Vereinigte Königreich sind Schlüsselmärkte für Nahrungsergänzungsmittel, in denen das Bewusstsein der Verbraucher für die cholesterinsenkenden Vorteile von Beta-Glucan eine konstante Nachfrage nach verkapselten Formulierungen auf Hefebasis aufrechterhalten. Frankreich und Italien verzeichnen ein zunehmendes Interesse an Clean-Label-Backwaren, die Beta-Glucan als natürliche Ballaststoffquelle enthalten, obwohl Kosten für die Einhaltung regulatorischer Anforderungen und Kennzeichnungsherausforderungen kleinere regionale Marken einschränken. Die Niederlande fungieren als Logistikdrehscheibe für Fucoidan-Importe aus Meeresalgen aus Asien, wobei niederländische Kosmetikunternehmen bei marinen Wirkstoffformulierungen führend sind, die die Anti-Aging-Eigenschaften von Fucoidan nutzen.
Asien-Pazifik Beta-Glucan- und Fucoidan-Markt
Die Asien-Pazifik-Region wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,96 % wachsen, angetrieben durch Chinas Ausbau der Hefefermentationskapazitäten, Japans Fortschritte in der Fucoidan-Forschung und Australiens Fokus auf nachhaltige Meeresalgen-Aquakultur. Chinas Markt für Nahrungsergänzungsmittel wächst rasant, unterstützt durch steigende verfügbare Einkommen und ein größeres Gesundheitsbewusstsein unter städtischen Verbrauchern, wobei Hefe-Beta-Glucan als Premium-Immununterstützungszutat positioniert ist. Japans Pharma- und Kosmetikindustrien stehen an der Spitze der Fucoidan-Anwendungen und nutzen umfangreiche Forschungen zu Bioaktivstoffen aus Braunalgen sowie eine starke Verbraucherakzeptanz für Inhaltsstoffe aus marinen Quellen. Südkoreas Schönheitsmarken integrieren niedermolekulares Fucoidan in Tuchmasken und Essenz-Formulierungen und profitieren dabei vom K-Beauty-Trend sowie der Bereitschaft der Verbraucher, Premiumpreise für wissenschaftlich validierte Wirkstoffe zu zahlen. Australiens Meeresalgen-Aquakultursektor zieht Investitionen von Zulieferern an, die nachhaltige Fucoidan-Quellen suchen, die den von europäischen und nordamerikanischen Käufern geforderten Kriterien für Umwelt, Soziales und Unternehmensführung (ESG) entsprechen. Indiens wachsender Markt für Nahrungsergänzungsmittel bietet Chancen für kosteneffiziente Beta-Glucan-Formulierungen, obwohl regulatorische Unsicherheiten bei gesundheitsbezogenen Angaben und ein begrenztes Verbraucherbewusstsein das kurzfristige Wachstum hemmen.
Amerika und Naher Osten Beta-Glucan- und Fucoidan-Markt
Nordamerika zeigt eine konstante Nachfrage nach Hafer- und Gersten-Beta-Glucan in Frühstückszerealien, funktionellen Getränken und Backwaren, wobei die Vereinigten Staaten den Großteil des regionalen Verbrauchs ausmachen. Kanadas Vorschriften für natürliche Gesundheitsprodukte erlauben Struktur-Funktions-Angaben für Beta-Glucan-Nahrungsergänzungsmittel und schaffen damit ein unterstützendes Umfeld für Marken im Bereich Nahrungsergänzungsmittel. In Mexiko treiben eine wachsende Mittelschicht und ein zunehmendes Gesundheitsbewusstsein die Nachfrage nach angereicherten Lebensmitteln und Immununterstützungspräparaten an, obwohl die Preissensibilität kostengünstigere Beta-Glucan-Quellen gegenüber Premium-Fucoidan-Formulierungen bevorzugt. Südamerika und der Nahe Osten bleiben aufstrebende Märkte, wobei Brasilien und Argentinien ein lokalisiertes Interesse an Immununterstützungspräparaten zeigen. Unterdessen importieren Saudi-Arabien und die Vereinigten Arabischen Emirate Halal-zertifizierte Beta-Glucan-Zutaten für regionale Lebensmittelhersteller.

Regulatorisches Umfeld
Die regulatorische Compliance für Beta-Glucan und Fucoidan ist stark quell- und prozessspezifisch, was beeinflusst, welche Qualitätsstufen Marken als Lebensmittelzutaten, Nahrungsergänzungsmittel oder kosmetische Wirkstoffe in verschiedenen Regionen positionieren können. In der Europäischen Union ist der Zugang für neuere Polysaccharidquellen häufig an Novel-Food-Zulassungen gebunden, einschließlich der Zulassung von Beta-Glucan aus der Mikroalge Euglena gracilis durch die Europäische Kommission gemäß der Durchführungsverordnung (EU) 2024/1046 (April 2024). Das EU-Umfeld für gesundheitsbezogene Angaben honoriert weiterhin gut untermauerte Dossiers (insbesondere zu Hafer- und Gerste-Beta-Glucanen), während die Beweisanforderungen für Aussagen zur Verringerung von Krankheitsrisiken hoch bleiben.
Im asiatisch-pazifischen Raum verschärft die formale Normsetzung die Spezifikationen und Prüfmethoden für Hefe-Beta-Glucan, das als Nährstoffanreicherungsmittel verwendet wird. China veröffentlichte GB 1903.80-2025 (Inkrafttreten März 2026) für Bestimmungsmethoden, zusammen mit GB 5009.303-2025. In Australien und Neuseeland genehmigte Food Standards Australia New Zealand (FSANZ) die Verwendung einer Kombination aus Chitosan und (1,3)-Beta-Glucanen aus Agaricus bisporus als Lebensmittelzusatzstoff (Juli 2025), was auf eine strengere behördliche Prüfung komplexer Zutaten mit mehreren Komponenten sowie auf Kennzeichnungs- und Spezifikationsanforderungen hinweist. In den Vereinigten Staaten stützt sich die FDA-Aufsicht auf GRAS-Meldungen und die Einhaltung der DSHEA-Struktur-Funktions-Aussagen, wobei der GRAS-Status an definierte Herstellungsprozesse und Verwendungszwecke gebunden ist, was die Notwendigkeit von Chargendokumentation und nachgelagerter Kontrolle von Aussagen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Biomassebeschaffung und Vorverarbeitung: Beta-Glucan wird aus Hefefermentationsströmen (einschließlich Brau- und Backhefe), aus der Getreidevermahlung von Hafer und Gerste sowie aus dem Pilzanbau gewonnen. Fucoidan hängt von der Ernte und dem Anbau von Braunalgen ab, einschließlich Arten wie Fucus vesiculosus, Cladosiphon okamuranus/mozuku, Laminaria und Undaria. Vorgelagerte Schwankungen, einschließlich Getreidequalität, Zusammensetzung der Hefezellwand sowie saisonale und standortabhängige Erträge bei Algen, erhöhen den Bedarf an Qualifizierungsprogrammen und langfristigen Liefervereinbarungen, insbesondere bei Fucoidan, wo die Volatilität der Küstenernte die Verfügbarkeit von Rohstoffen beeinträchtigen kann. Im März 2026 trat in China GB 1903.80-2025 für Bestimmungsmethoden von Hefe-Beta-Glucan in Kraft, was neue Prüf- und Dokumentationsanforderungen entlang der gesamten Wertschöpfungskette mit sich bringt.
Die Verarbeitung im mittleren Bereich der Wertschöpfungskette konzentriert sich auf Extraktion, Reinigung und Fraktionierung. Hersteller nutzen enzymgestützte Extraktion und Membranfiltration, um die Ausbeute zu erhöhen, den Lösungsmitteleinsatz zu reduzieren und die Molekulargewichtsverteilungen sowie Sulfatierungsmuster zu steuern, die die Funktionalität in Lebensmitteln, Kosmetik und pharmanahen Anwendungen bestimmen. Nachgelagert ist die Standardisierung der Zutaten (Spezifikationen, Molekulargewichtsprofilierung, Kontaminantentests und chargenspezifische CoAs) ein entscheidender Schritt für Großkunden, gefolgt von der Formulierung in Lebensmitteln (Verdickung, Stabilisierung, Viskositätskontrolle), Nahrungsergänzungsmitteln (Kapseln, Pulver, Mischungen), kosmetischen Wirkstoffen und spezialisierten pharmanahen Formaten. Der Vertrieb läuft in der Regel über Zutatendistributoren und Auftragshersteller für Nahrungsergänzungsmittel und Körperpflege, wobei größere integrierte Akteure einen Vorteil erlangen, indem sie belegte Aussagen, regulatorische Dossiers und konstante Leistung von Charge zu Charge mit dem technischen Kundenservice verknüpfen.
Wettbewerbslandschaft
Der globale Beta-Glucan- und Fucoidan-Markt ist durch Fragmentierung gekennzeichnet und spiegelt eine vielfältige Landschaft von Zutatenlieferanten, Auftragsherstellern und vertikal integrierten Lebensmittelkonzernen wider. Etablierte Akteure mindern die Rohstoffvolatilität durch langfristige Liefervereinbarungen mit Hefeproduzenten und Meeresalgenbauern. Im Gegensatz dazu konzentrieren sich kleinere Neueinsteiger auf Nischenbereiche wie Bio-Zertifizierung, Non-GMO-Verifizierung oder proprietäre Extraktionstechnologien. Vertikale Integration gewinnt an Bedeutung, da Meeresalgenverarbeiter nachgelagerte Kosmetikmarken akquirieren, um Margen zu verbessern und die Produktpositionierung zu kontrollieren. Ebenso arbeiten Hefefermentationsunternehmen mit Vermarktern von Nahrungsergänzungsmitteln zusammen, um gemeinsam Markenzutaten zu entwickeln, die Premiumpreise erzielen. Wachstumschancen bestehen in Bereichen wie pharmazeutischem Fucoidan für Wirkstoffverabreichungsanwendungen, präzisionsfermentierten Polysacchariden, die Meeresalgen-Lieferengpässe beheben, und personalisierten Ernährungsplattformen, die die Beta-Glucan-Dosierung basierend auf individuellen Mikrobiomprofilen anpassen.
Die Technologieakzeptanz spielt eine entscheidende Rolle bei der Unterscheidung von Marktführern von Wettbewerbern. Fortschrittliche Analysewerkzeuge ermöglichen es Anbietern, chargenspezifische Analysezertifikate, Molekulargewichtsprofile und Bioaktivitätsassays bereitzustellen, die Premiumpreise in Pharma- und Kosmetikmärkten unterstützen. Patentportfolios, die innovative Extraktionsmethoden, Formulierungstechnologien und therapeutische Anwendungen abdecken, schaffen erhebliche Markteintrittsbarrieren und generieren Lizenzeinnahmeströme, insbesondere für multinationale Zutatenunternehmen mit dedizierten Teams für geistiges Eigentum. Kleinere Akteure finden Erfolg, indem sie sich auf Nachhaltigkeitszertifizierungen, transparente Lieferkettendokumentation und Direktverbrauchermarken konzentrieren, die traditionelle Einzelhandelskanäle umgehen.
Regulatorisches Fachwissen bleibt ein wesentlicher Wettbewerbsvorteil. Etablierte Anbieter sind besser ausgestattet, um komplexe regulatorische Rahmenbedingungen zu navigieren, einschließlich EFSA-Gesundheitsanspruchs-Dossiers, FDA-GRAS-Bestätigungen und Genehmigungen für neuartige Lebensmittel, im Vergleich zu regionalen Neueinsteigern mit begrenzten regulatorischen Ressourcen. Aufkommende Disruptoren wie Präzisionsfermentations-Start-ups entwickeln mikrobielle Plattformen zur Herstellung fucoidan-ähnlicher Polysaccharide ohne Abhängigkeit von der Meeresalgenernte. Die kommerzielle Realisierbarkeit dieser Innovationen hängt jedoch davon ab, ob Kostparität mit traditionellen Extraktionsmethoden erreicht werden kann.
Marktführer im Beta-Glucan- und Fucoidan-Bereich
-
Lantmännen
-
Kerry Group plc
-
The Merck Group
-
Kemin Industries
-
DSM-Firmenich
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Beta-Glucan- und Fucoidan-Markt
- Lantmännen
- Kerry Group plc
- DSM-firmenich
- Merck KGaA (Sigma-Aldrich)
- Kemin Industries
- Tate and Lyle PLC
- Marinova Pty Ltd
- Lesaffre Human Care
- Super Beta Glucan Inc.
- BASF SE
- Yaizu Suisankagaku Industry
- Caepro Inc.
- ArcticZymes Technologies ASA
- Kamerycah Co. Ltd
- Lallemand Inc.
- Angel Yeast Co. Ltd
- Ceapro Inc.
- Biothera Pharmaceuticals
- Givaudan SA (Wellmune)
- Garuda International
Lesen Sie die Analyse der Beta-Glucan und Fucoidan-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorische Öffnungen für neue Quellen schaffen Raum für differenzierte Beta-Glucan-Angebote, insbesondere für nicht-traditionelle Biomassewege, die Nachhaltigkeitsnarrative stärken und die Formulierungsoptionen erweitern. Die Zulassung von Beta-Glucan aus der Mikroalge Euglena gracilis durch die Europäische Kommission gemäß der Durchführungsverordnung (EU) 2024/1046 (April 2024) bietet einen konkreten Weg für aus Mikroalgen gewonnene Formate in Anwendungen, in denen Clean-Label-Positionierung und rückverfolgbare Beschaffung geschätzt werden, und setzt Wettbewerber zudem unter Druck, in die kompositionelle Charakterisierung und Dokumentation gemäß EU-Dossieranforderungen zu investieren.
Bei Fucoidan konzentriert sich die Chance eher auf Standardisierung und Qualitätsentwicklung als auf ein Wachstum des Massenvolumens, da die Akzeptanz bei den Käufern durch Schwankungen im Molekulargewicht, Sulfatierungsmuster und sensorische Auswirkungen in Lebensmitteln eingeschränkt wird. Namhafte Lieferanten und Programme weisen in diese Richtung: Yakult Pharmaceutical Industry positioniert aus Mozuku gewonnenes Fucoidan mit definierten Molekulargewichtsbereichen für die gesundheitsorientierte Verwendung als Zutat, und Hersteller priorisieren weiterhin Extraktionsansätze, die konsistente niedermolekulare Fraktionen für Nahrungsergänzungsmittel und kosmetische Wirkstoffe liefern. Gleichzeitig erhöhen strengere Normen und Methoden, einschließlich der chinesischen GB 1903.80-2025, die im März 2026 für Hefe-Beta-Glucan als Nährstoffanreicherungsmittel in Kraft trat, den Wert konformer Prüffähigkeiten, Rückverfolgbarkeitssysteme und CoA-gestützter Kommerzialisierung. Dies unterstützt Premium-Wege für Lieferanten, die multi-marktfähige Spezifikationen über Lebensmittel-, Nahrungsergänzungsmittel- und Körperpflegekanäle hinweg erfüllen können.
Recent Industry Developments in Beta-Glucan- und Fucoidan-Markt
- Juni 2026: Merck Animal Health gab eine endgültige Vereinbarung zur Übernahme von TARGAN bekannt, einem Geflügeltechnologieunternehmen mit Schwerpunkt auf Brütereiautomatisierung. Der Deal stärkt den Technologiestack von Merck Animal Health für kommerzielle Geflügelbetriebe und unterstützt die Nachfrage nach funktionalem Futter und Tiergesundheitslösungen, bei denen immununterstützende Inhaltsstoffe wie Beta-Glucane relevant sind. Er verweist zudem auf die anhaltende Konvergenz von Ernährungs-, Gesundheits- und Automatisierungsinvestitionen in der Tierproduktion.
- April 2026: Kerry Group eröffnete ein erweitertes Biotechnologie-Fertigungszentrum in Carrigaline, Co. Cork, Irland, um die industrielle Produktionskapazität für biotechnologisch gewonnene Inhaltsstoffe zu erhöhen. Erweiterte Bioproduktionsinfrastruktur kann die Versorgungssicherheit und Kosteneffizienz für biobasierte funktionale Inhaltsstoffe in Lebensmittel- und gesundheitsnahen Portfolios verbessern. Die Investition unterstreicht die Rolle Europas als Standort für die Hochskalierung fortschrittlicher Zutatenherstellung.
- Juli 2025: FSANZ genehmigte die Verwendung einer Kombination aus Chitosan und (1,3)-Beta-Glucanen aus Agaricus bisporus als Lebensmittelzusatzstoff. Die Zulassung erweitert die Optionen für Zutaten mit mehreren Komponenten auf australischen und neuseeländischen Etiketten und steht im Einklang mit den sich entwickelnden Kennzeichnungs- und Spezifikationsanforderungen in der Region.


Beta-Glucan- und Fucoidan-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der aus Beta-Glucan- und Fucoidan-Zutaten generiert wird, die in Endverbrauchsformulierungen verkauft werden, wo sie für funktionelle Vorteile in Lebensmitteln, Nahrungsergänzungsmitteln, Pharmazeutika und Körperpflegeprodukten eingesetzt werden.
Ausschlüsse aus dem Umfang: Fertige Markenprodukte für Verbraucher werden nicht zum Einzelhandelswert gezählt, und wir erfassen nur den auf Zutatenebene erzielten Umsatz in der Lieferkette.
Segmentierungsübersicht
-
Produkttyp
-
Beta-Glucan
- Löslich
- Unlöslich
- Fucoidan
-
Beta-Glucan
-
Anwendung
- Lebensmittel und Getränke
- Pharmazeutika
- Nahrungsergänzungsmittel
- Kosmetik und Körperpflege
- Sonstige
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über Versorgungsursprünge und Nachfrageimpulse für diese Polysaccharide, da die Quellen von Getreide und Hefe bis hin zu Braunalgen reichen. Wir stützen uns auf öffentliche Referenzen wie FDA-Leitlinien und Datenbanken für zugelassene gesundheitsbezogene Angaben, Aktualisierungen der Europäischen Kommission und der EFSA zu Zutaten und neuartigen Lebensmitteln sowie Lebensmittelzusammensetzungs- und Ernährungsreferenzen wie USDA-Ressourcen, um zu verdeutlichen, wie Beta-Glucan in der Ernährung positioniert ist.
Um das Modell nutzbar zu machen, überprüfen wir auch Handels- und Produktionssignale, die anzeigen, wohin Rohstoffe und Extrakte fließen, unter Verwendung von Quellen wie UN Comtrade, nationalen Zollveröffentlichungen und Publikationen von Meeresalgen- und Algenbranchenverbänden. Dies wird dann durch Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen, begutachtete Fachzeitschriften, die Extraktionsausbeuten und typische Reinheitsbereiche erörtern, sowie Patentdatenbanken ergänzt, um Prozesstrends zu verstehen, die Kosten und Preise beeinflussen können. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Import- und Exportdatensätze auf Sendungsebene, um Länderströme zu überprüfen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls geprüft, um Lücken zu schließen und Annahmen zu validieren.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Experteninterviews und strukturierte Umfragen mit Zutatenzulieferern, Verarbeitern, Distributoren, Formulierern und Produktmanagern gesammelt, die Kaufentscheidungen in den Bereichen Lebensmittel, Nahrungsergänzungsmittel, Kosmetik und Pharma beeinflussen. In diesen Gesprächen bestätigten wir typische Preisspannen, Veränderungen in der Nachfrage nach Reinheit und Qualitätsstufen, regionale Adoptionsmuster sowie den Anteil des unter Langzeitverträgen verkauften Volumens im Vergleich zum Spotmarkt, und passten Annahmen an, wenn die Antworten eine konsistente Abweichung zeigten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Vorstandsmitglieder: 19 % | APAC: 48 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 43 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt beim Nachfragepool, wobei der Verbrauch auf Anwendungsebene anhand von Indikatoren wie der Intensität der Einführung funktioneller Lebensmittel und Nahrungsergänzungsmittel, der regulatorischen Anspruchsberechtigung für Beta-Glucan und der praktischen Verfügbarkeit von Fucoidan-Extrakten nach Qualitätsstufe rekonstruiert wird. Wir wenden dann eine Kombination aus Top-down- und Bottom-up-Ansatz an, wobei die Top-down-Perspektive regionale Nachfragesignale und Penetrationslogik verwendet, um einen ersten Marktgesamtwert zu bilden, der durch selektive Zulieferer-Zusammenfassungen und stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Volumina in Schlüsselanwendungen bestätigt wird.
Relevante Eingaben in diesem Markt umfassen die Aufteilung zwischen löslichem und unlöslichem Beta-Glucan, typische Einschlussraten in Lebensmitteln und Nahrungsergänzungsmittelformaten, den Anteil von marinem Fucoidan in nutrazeutischen und kosmetischen Formulierungen sowie die Importabhängigkeit für Meeresalgenextrakte in bestimmten Regionen. Preisannahmen werden nicht als konstant behandelt und werden nach Qualitätsstufe, Reinheitserwartungen und Verarbeitungskomplexität gestaffelt, die Interviewpartner mit realem Vertragsverhalten in Verbindung bringen. Für Prognosen verwenden wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsüberprüfung, sodass das Wachstum mit beobachteten Treibern wie neuen Produkteinführungen, anspruchsgesteuerter Adoption und Kapazitätserweiterungen auf der Angebotsseite verknüpft ist, anstatt durch eine einzige CAGR-Linie vorangetrieben zu werden.
Wenn ein Bottom-up-Rollup eine unvollständige Unternehmensabdeckung oder unvollständige regionale Sichtbarkeit aufweist, schließen wir Lücken mithilfe konservativer Versorgungsanteilsklassen, testen diese dann gegen Handelsströme und Anwendungsnachfragelogik, bevor die Gesamtwerte finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, da eine einzige Quelle diesen Markt selten vollständig erklärt. Wir vergleichen Modellausgaben mit unabhängigen Signalen wie Zutatenhandelsbewegungen, beobachteten Preisspannen nach Qualitätsstufe und ob der implizierte Verbrauch zu realistischen Einschlussraten in Endverbrauchsformulierungen passt, und markieren dann Anomalien zur Überprüfung.
Vor der Freigabe werden Annahmen von einem weiteren Analysten überprüft, und Folgegespräche werden ausgelöst, wenn Schlüsselparameter wie Preise, Reinheitsmix oder regionale Nachfrageanteile über erwartete Bereiche hinaus abweichen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, beispielsweise regulatorischen Änderungen, größeren Kapazitätserweiterungen oder Versorgungsunterbrechungen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Marktgröße für Beta-Glucan und Fucoidan von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Beta-Glucan und Fucoidan können weit auseinanderliegen, da die Umfangsgrenze nicht immer einheitlich behandelt wird, insbesondere hinsichtlich dessen, was als Zutatenverkauf im Vergleich zu einem Fertigproduktswert gilt. Unterschiede treten auch auf, wenn eine Studie benachbarte Ballaststoffe oder Meeresalgenextrakte in die Gesamtsumme einbezieht oder wenn Preise aus Listenpreisen angenommen werden, ohne den Qualitätsstufen- und Reinheitsmix zu überprüfen, den Käufer tatsächlich erwerben.
Durch die Verfolgung von Durchschnittsverkaufspreisen auf Qualitätsstufenebene, Volumenaufteilungen nach Anwendung und Aktualisierungszeitpunkten durch Expertenprüfungen hält Mordor Intelligence den Gesamtwert an Zutatenverkäufen für Beta-Glucan (einschließlich löslichem und unlöslichem) und Fucoidan gebunden, anstatt benachbarte Kategorien oder Einzelhandelsaufschläge die Zahl aufblähen zu lassen. Darüber hinaus stützen sich einige Schätzungen auf ein einziges aggressives Wachstumsszenario, während unsere Prognosen Szenariobereiche verwenden, die an anspruchsgesteuerter Adoption, Formulierungseinschlussraten und realistischer Angebotskapazität nach Region verankert sind.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,85 Milliarden USD (2026) | |
| Branchenpublikation A | 0,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint ein breiteres gemischtes Preisniveau anzuwenden, was die Auswirkungen von Qualitätsstufen mit höherer Reinheit und neueren Anwendungsimpulsen in Nahrungsergänzungsmitteln und Kosmetika unterschätzen kann. |
| Online-Forschungsportal B | 1,20 Milliarden USD (2024) | Bezieht wahrscheinlich benachbarte Meeresalgenextrakte und nachgelagerte Produktwerte ein und wendet möglicherweise aggressive Wachstumsannahmen an, die den Umsatz auf Zutatenebene nicht vom Fertigproduktpreis trennen. |
Die Tabelle zeigt, dass der größte Teil der Streuung auf Umfangsgrenzen und Preiskonstruktion zurückzuführen ist und nicht allein auf den zugrunde liegenden Nachfragetrend. Wenn die Definition auf Zutatenverkäufe beschränkt wird und Preis und Mix nach Qualitätsstufe und Anwendung überprüft werden, wird der resultierende Marktwert leichter auf wiederholbare Eingaben zurückführbar und bei Änderungen der Bedingungen aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Beta-Glucan- und Fucoidan-Marktes?
Die Beta-Glucan- und Fucoidan-Marktgröße erreichte 2026 USD 845,77 Millionen und wird bis 2031 voraussichtlich auf USD 1,19 Milliarden ansteigen.
Welcher Produkttyp dominiert den Umsatz?
Beta-Glucan hielt 2025 einen globalen Anteil von 70,88 %, angetrieben durch seinen regulatorischen Status und seine breite Anwendungsreichweite.
Welche Anwendung wächst am schnellsten?
Nahrungsergänzungsmittel werden voraussichtlich mit einer CAGR von 9,12 % wachsen, da die Ausgaben für Immungesundheit nach der Pandemie anhalten.
Welche Region wird voraussichtlich am schnellsten expandieren?
Der Asien-Pazifik-Raum ist bis 2031 mit einer CAGR von 9,96 % auf Wachstumskurs, angeführt von China, Japan und Australien.
Seite zuletzt aktualisiert am:



