
Benzolmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 59.22 Millionen Tonnen |
| Marktvolumen (2031) | 71.19 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.75 % |
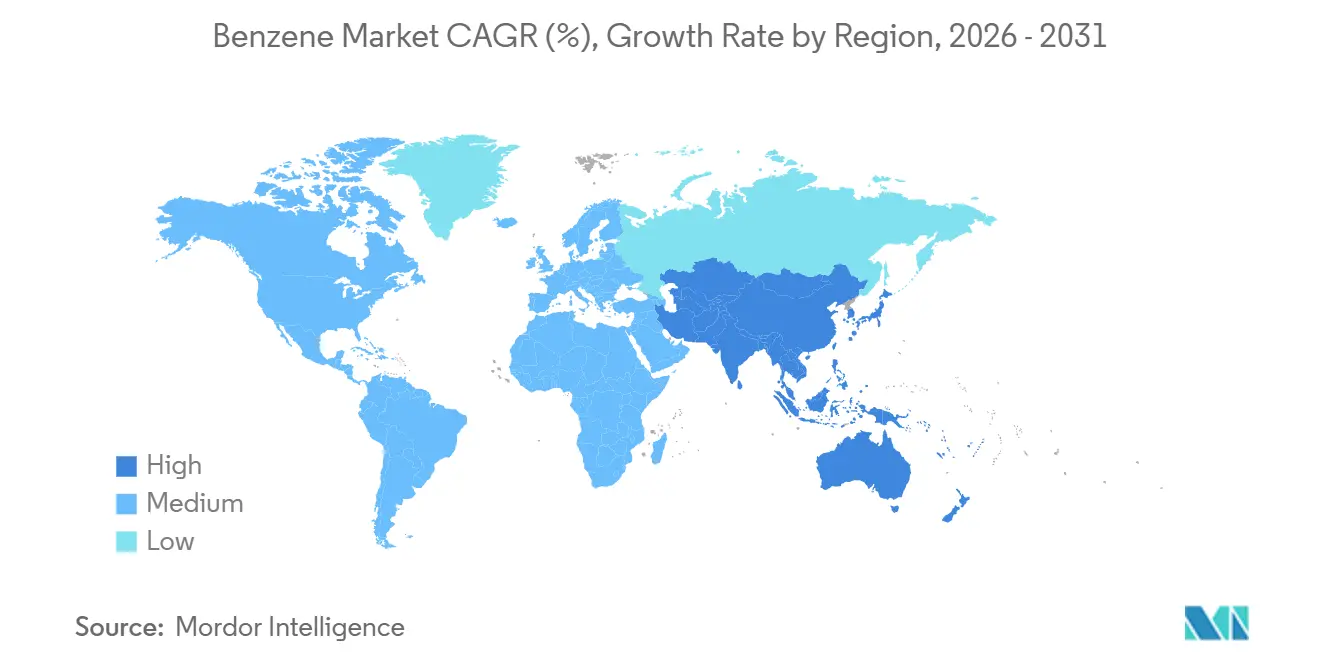
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
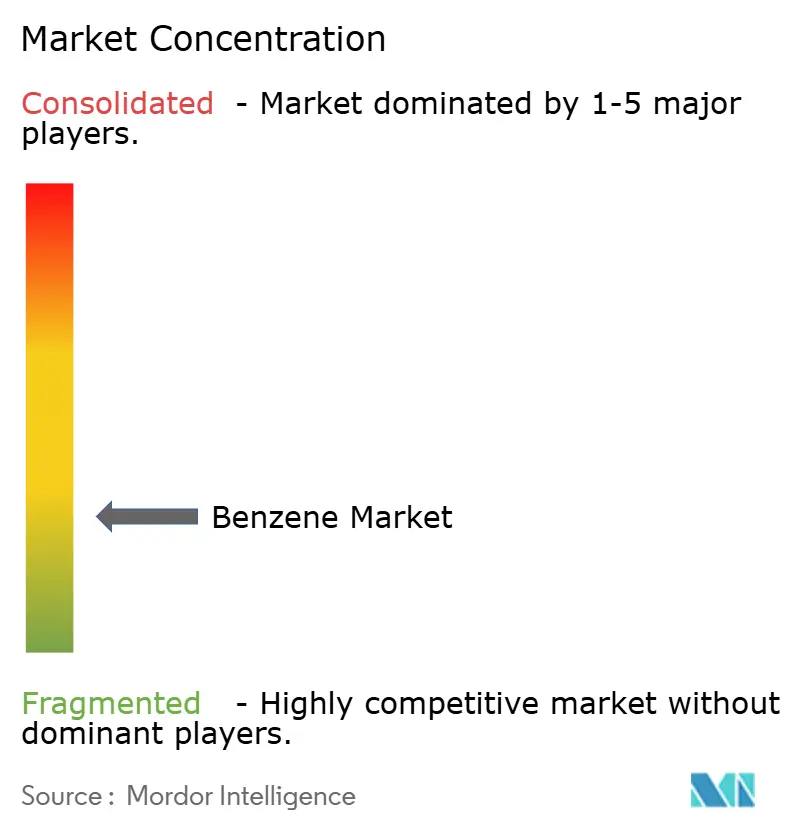
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
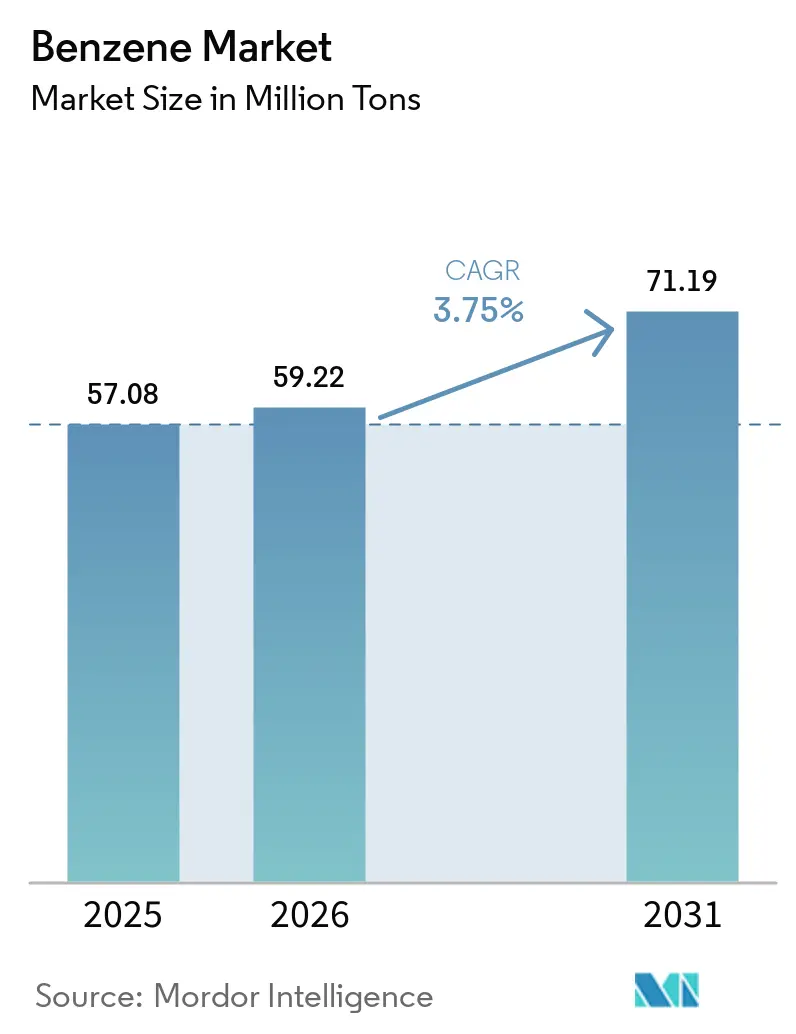
Benzolmarktanalyse von Mordor Intelligence
Die Größe des Benzolmarktes soll von 57,08 Millionen Tonnen im Jahr 2025 auf 59,22 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,75 % über den Zeitraum 2026–2031 voraussichtlich 71,19 Millionen Tonnen erreichen. Die aktuelle Dynamik wird durch integrierte Raffinerie-Petrochemie-Komplexe in Asien getragen, die schweres Rohöl direkt in Aromaten umwandeln, durch die beschleunigte Nachfrage nach pharmazeutischen Zwischenprodukten sowie durch eine stabile Nachfrage nach styrolbasierten Polymeren in der Verpackungs- und Automobilindustrie. Die Margenentwicklung im Benzolmarkt wird zunehmend durch die nachgelagerte Integration, die Prozessenergieeffizienz und die Fähigkeit bestimmt, rohölgebundene Rohstoffschwankungen abzusichern. Integrierte Produzenten, die die Benzolzuteilung zwischen Ethylbenzol, Cumol und Nitrobenzol flexibel steuern, genießen Kosten- und Optionalitätsvorteile, während Händlerproduzenten in Nordamerika und Europa mit engeren Margen und höheren Compliance-Kosten konfrontiert sind. Die Kapazitätsrationalisierung in Hochkostenregionen und gleichzeitige Greenfield-Projekte in China, Indien und am Golf verstärken eine Neuausrichtung, die den Benzolmarkt in den nächsten fünf Jahren auf den Asien-Pazifik-Raum ausrichtet.
Wichtigste Erkenntnisse des Berichts
- Nach Derivat entfiel Ethylbenzol im Jahr 2025 auf 51,40 % des Volumens, während Nitrobenzol bis 2031 voraussichtlich mit einer CAGR von 4,48 % wachsen wird.
- Nach Endverbraucherbranche führten Kunststoffe und Polymere mit 37,14 % der Nachfrage im Jahr 2025, während Pharmazeutika mit einer CAGR von 4,91 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Verbrauchsanteil von 55,80 %, der im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 4,32 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfragewachstum nach styrolbasierten Polymeren in der Verpackungs- und Automobilindustrie | +1.2% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung der nachgelagerten Chemiekapazitäten durch integrierte asiatische Produzenten | +1.0% | Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Erholung der Bautätigkeit, die Phenol- und Caprolactam-Ketten ankurbelt | +0.8% | Nordamerika, Europa, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Alkylbenzol-Tensiden in Schwellenländern | +0.5% | Asien-Pazifik, Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsende pharmazeutische Nachfrage nach Anilin-Zwischenprodukten | +0.3% | Indien, China, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach styrolbasierten Polymeren in der Verpackungs- und Automobilindustrie
Styrolmonomer verbrauchte im Jahr 2025 etwa 51 % des weltweiten Benzolaufkommens und stützte damit die Polystyrolmärkte für Verpackungen sowie Acrylnitril-Butadien-Styrol-Harze für Fahrzeuginnenräume. Der Asien-Pazifik-Raum verzeichnet ein jährliches Wachstum des Polystyrolverbrauchs von 4–5 %, getragen durch den E-Commerce-Logistik- und Kühlkettenausbau, während die Nachfrage in Nordamerika und Europa aufgrund von Beschränkungen für Einwegkunststoffe unter 2 % wächst. Die Gewichtsreduzierung in der Automobilindustrie treibt ABS- und Styrol-Acrylnitril-Harze in Armaturenbretter und Außenverkleidungen, was den Benzoldurchsatz auch dann aufrechterhält, wenn die Verpackungsnachfrage nachlässt. Integrierte Investitionen wie BASFs 1-Million-Tonnen-pro-Jahr-Cracker-Styrol-Komplex in Zhanjiang, der im November 2025 in Betrieb genommen wurde, veranschaulichen die strategische Kostandortierung, die Margen sichert und Preisvolatilität mindert. Lagerzyklen sowohl in der Verpackungs- als auch in der Automobilindustrie schaffen gleichzeitige Lieferkettenrisiken, weshalb eine flexible Produktionsplanung für Benzolmarktteilnehmer entscheidend ist.
Kapazitätserweiterungen für nachgelagerte Chemikalien durch integrierte Produzenten in Asien
Zwischen 2023 und 2025 fügten asiatische Komplexe rund 12 Millionen Tonnen pro Jahr an Aromatenkapazität hinzu, verankert durch das 10-Milliarden-USD-Fujian-Projekt von Sinopec-Aramco und Reliances 9,75-Milliarden-USD-Anlage zur Direktumwandlung von Rohöl in Chemikalien. Die Direktumwandlungstechnologie von Rohöl zu Aromaten senkt die Benzol-Cashkosten um 50–80 USD pro Tonne gegenüber europäischen Naphtha-Cracker-Routen und vergrößert damit den Wettbewerbsvorsprung. Der im April 2025 vereinbarte Rahmen für eine Aromatenanlage mit 1,5 Millionen Tonnen pro Jahr in Yanbu überträgt dieses Modell auf den Golf und positioniert die Region als Swing-Exporteur nach Europa und Afrika. Die Spotpreise in Asien fielen von 900 USD pro Tonne im Januar 2025 auf 728 USD pro Tonne im Juli 2025, was den Überangebotszyklus widerspiegelt. Nicht integrierte Produzenten drosselten daraufhin ihre Auslastungsraten oder exportierten zum Selbstkostenpreis, was die Notwendigkeit nachgelagerter Verknüpfungen innerhalb des Benzolmarktes unterstreicht.
Erholung des Bausektors als Impulsgeber für Phenol- und Caprolactam-Ketten
Phenolharze für Sperrholz und Caprolactam für Nylon-6-Elektroinstallationen gewinnen an Dynamik, da die Wohn- und Infrastrukturausgaben in Indien und ausgewählten europäischen Märkten wieder anziehen. Indiens Phenolnachfrage erreichte im Jahr 2025 650.000 Tonnen und wächst im Rahmen der Nationalen Infrastrukturpipeline um nahezu 9 % jährlich. Cumolkapazitäten wie die im März 2025 hochgefahrene 750.000-Tonnen-pro-Jahr-Anlage von INEOS sollen die Phenol-Aceton-Koproduktion nutzen, bleiben jedoch Schwankungen des Bau-Einkaufsmanagerindex ausgesetzt. Das Wachstum von Nylon-6 in Luftansaugkrümmern für Kraftfahrzeuge und Industrietextilien dämpft die Nachfrageschwankungen und trägt zur Stabilisierung der Benzolzuteilungen in den Phenol- und Cyclohexan-Wertschöpfungsketten bei.
Wachsende Nutzung alkylbenzolbasierter Tenside in Schwellenländern
Im Jahr 2023 stieg das Volumen von linearem Alkylbenzolsulfonat, mit Prognosen, die bis 2034 weiteres Wachstum anzeigen und eine stetige CAGR markieren. Der Asien-Pazifik-Raum repräsentiert etwa die Hälfte der Nachfrage nach linearem Alkylbenzol (LAB), angetrieben durch den Übergang von Stückseife zu flüssigen Waschmitteln in Indien, Indonesien und Vietnam. Cepsa, mit einem Marktanteil von nahezu 20 %, beliefert Exporteure im Nahen Osten und in Lateinamerika und demonstriert damit das globalisierte LAB-Netzwerk. Integrierte Olefin-Aromaten-Anlagen in Saudi-Arabien nutzen konzerneigene Benzol- und Alpha-Olefin-Ströme und ermöglichen so niedrigere Lieferkosten als europäische oder nordamerikanische Anbieter. Die geringe Einkommenselastizität von Haushaltsreinigungsprodukten gewährleistet eine grundlegende Stabilität und positioniert Tenside als verlässlichen Kanal für inkrementelle Benzolmarktnachfrage[1].
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Grenzwerte für die Berufsexposition und Prozessrisiken | -0.6% | Nordamerika, Europa, aufstrebendes China | Kurzfristig (≤ 2 Jahre) |
| Rohölgebundene Rohstoffpreisvolatilität | -0.4% | Global, stärker bei nicht integrierten Produzenten | Kurzfristig (≤ 2 Jahre) |
| Konkurrierende C4-Aromatenrouten für Derivate | -0.2% | Nordamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Grenzwerte für die Berufsexposition und Prozessrisiken
Die Arbeitsschutzbehörde der Vereinigten Staaten begrenzt die Benzolexposition auf einen zeitgewichteten Durchschnitt von 1 ppm, mit ähnlichen Schwellenwerten im Rahmen der REACH-Verordnung der Europäischen Union, was eine kontinuierliche Luftüberwachung, persönliche Schutzausrüstung und arbeitsmedizinische Überwachung erfordert[2]. Die Einhaltung der Vorschriften erhöht die Produktionskosten in reifen Regionen um 5–10 USD pro Tonne. Gerichtliche Präzedenzfälle, darunter Vergleiche mit Raffineriearbeitern, erhöhen die Haftungsprämien und beschleunigen Werksschließungen wie den für Juni 2026 geplanten Rückzug von INEOS aus Sarnia. Die Regulierungsbehörden in China haben begonnen, die Durchsetzung zu verschärfen, was historische Kostenvorteile einiger asiatischer Standorte verringert. Hohe Compliance-Ausgaben in Verbindung mit einer gedämpften lokalen Derivatenachfrage begünstigen eine Rationalisierungswelle, die die Benzolmarktkapazität in Richtung integrierter Niedrigkostenstandorte umverteilt.
Volatilität der rohölgebundenen Rohstoffpreise
Naphtha folgt dem Brent-Rohöl innerhalb einer Spanne von 50–100 USD pro Tonne und überträgt Preisschwankungen direkt auf die Benzol-Cashkosten. Brent schwankte im Zeitraum 2024–2025 zwischen 70 und 90 USD pro Barrel, was die Benzol-Naphtha-Spreads von 440 auf 335 USD pro Tonne drückte. Nicht integrierte Produzenten haben Schwierigkeiten, solche Schwankungen abzusichern, während integrierte Raffinerien die Volatilität durch interne Verrechnungspreise ausgleichen. Die Verschiebung der Spotbedarfe in Phasen fallender Rohölpreise verstärkt Preisrückgänge und zwingt zu Auslastungskürzungen oder Exporten zum Selbstkostenpreis. Rohöl-zu-Chemikalien-Plattformen in Indien und China senken die Benzol-Cashkosten um bis zu 80 USD pro Tonne und verstärken damit die Wettbewerbsdivergenz innerhalb des Benzolmarktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Derivat:
Ethylbenzol dominiert das Volumen, Nitrobenzol treibt das WachstumEthylbenzol hielt 2025 einen Anteil von 51,40 % an der weltweiten Nachfrage und verankerte den Benzolmarkt durch Styrolmonomer für Polystyrol, ABS und Styrol-Butadien-Kautschuk. Während der Benzolmarkt insgesamt eine leichte Expansion verzeichnet, wird das Wachstum bei Polystyrol durch Verpackungsgesetzgebung in entwickelten Volkswirtschaften gedämpft. Cumol spielt eine zentrale Rolle und speist die Phenol-Aceton-Ketten, die mit Baupaneelen und Polycarbonat-Verglasung verbunden sind. Nitrobenzol, heute noch kleiner, verzeichnet mit 4,48 % den höchsten CAGR, unterstützt durch den Vorstoß bei Polyurethan-Dämmung und die Leichtbaubestrebungen in der Automobilindustrie. Alkylbenzol trägt zur stabilen Tensidnachfrage bei, und Cyclohexan bildet die Grundlage für Nylon-6. Spezialanwendungen wie Maleinsäureanhydrid und Chlorbenzole bleiben insgesamt begrenzt. Integrierte Komplexe, die die Produktion zwischen diesen Derivaten umlenken können, profitieren von Diversifikationsvorteilen, die Einzelderivat-Anlagen nicht zur Verfügung stehen, insbesondere in Phasen rückläufiger Styrolmargen.
Die Marktführerschaft im Benzolmarkt verleiht Ethylbenzol Preissetzungsmacht, doch die Margenstabilität verlagert sich zunehmend in Richtung Nitrobenzol und pharmazeutisches Anilin, wo ISO-zertifizierte Lieferketten Aufschläge sichern. Commodity-Ethylbenzol-Anlagen in Europa sehen sich engeren Margen gegenüber, während asiatische Nitrobenzol-Einheiten, die mit lokalen MDI-Anlagen verbunden sind, stabile Erträge erzielen. Die derivateübergreifende Flexibilität – etwa die Umleitung von Benzol von Ethylbenzol zu Nitrobenzol bei sinkenden Styrolmargen – entwickelt sich zu einem taktischen Hebel für integrierte Produzenten. Händler ohne nachgelagerte Wertschöpfung müssen sich auf Exportarbitrage verlassen und sind damit Fracht-, Währungs- und Spotpreisvolatilität ausgesetzt.
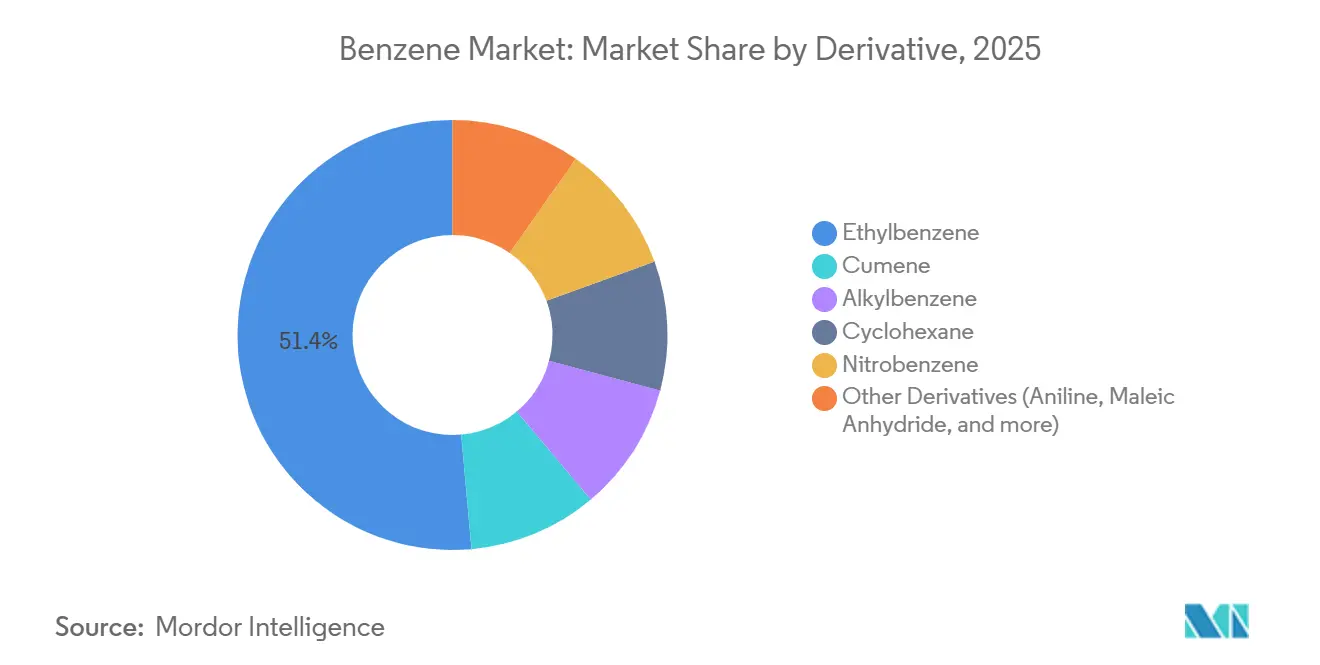
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Kunststoffe führen, Pharmazeutika beschleunigenKunststoffe und Polymere verbrauchten im Jahr 2025 37,14 % des Benzols, angetrieben durch Polystyrol-Verpackungen und ABS-Komponenten. Da E-Commerce und die Produktion von Leichtfahrzeugen regulatorische Herausforderungen ausgleichen, verzeichnet das Segment Wachstum. Harze und Klebstoffe orientieren sich eng am Industrie-BIP und an Infrastrukturinvestitionen. Agrochemikalien verzeichnen ein Wachstum, das durch verstärkte Pflanzenschutzbemühungen in Lateinamerika und Südostasien angetrieben wird. Farben, Beschichtungen und Lösungsmittel sind eng mit der Fahrzeuglackierung und Renovierungen im Bausektor verbunden.
Pharmazeutika übertreffen alle anderen Branchen mit einer CAGR von 4,91 % bis 2031. Indien und China führen bei der Generika-Produktion und nutzen benzolabgeleitetes Anilin sowohl für Paracetamol als auch für Sulfonamid-Antibiotika. Produzenten, die Rückverfolgbarkeitssysteme aufrechterhalten, erzielen höhere Spezialmargen im Benzolsektor. Unterdessen tragen Textil-, Elektronik- und Körperpflegeindustrien den verbleibenden Anteil bei und erhöhen die Portfoliodiversität. Infolgedessen sind Benzolmarktteilnehmer, die mit pharmazeutischen Lieferketten verbunden sind, gegen die zyklischen Schwankungen von Commodity-Kunststoffen abgepuffert.
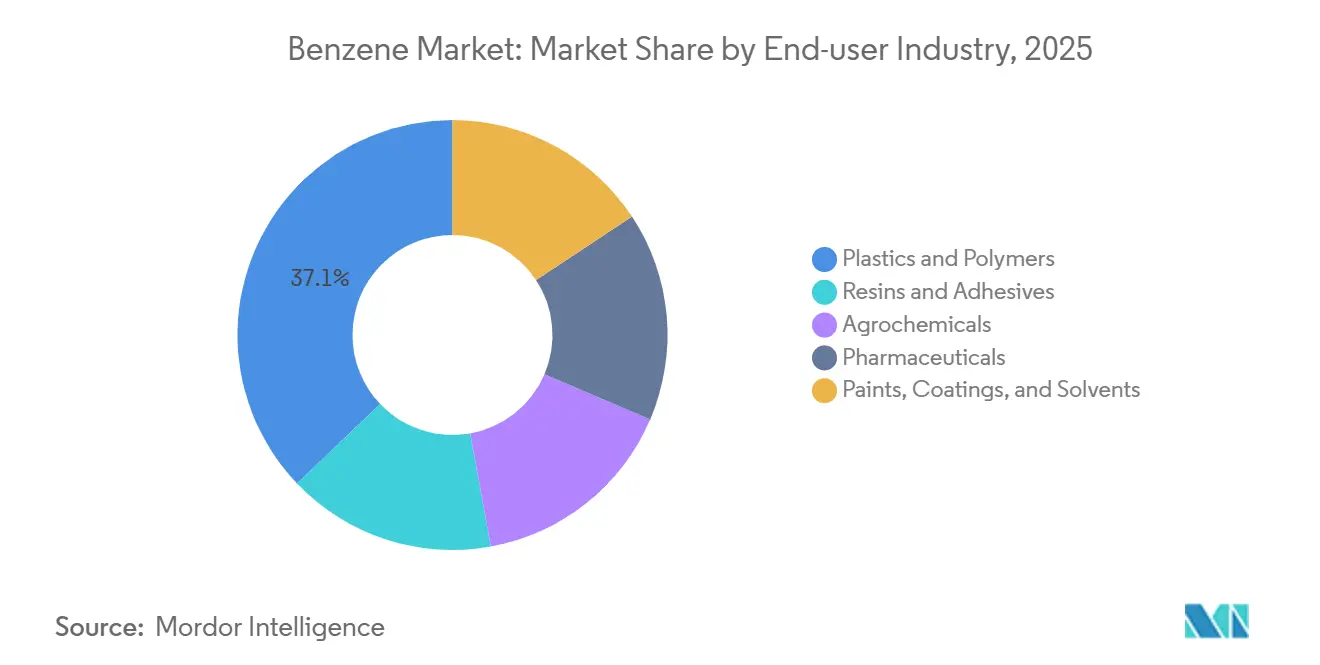
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Benzolmarkt
Asien-Pazifik hielt 2025 einen Anteil von 55,80 % am globalen Volumen und wird bis 2031 eine CAGR von 4,32 % verzeichnen. China allein verfügt über mehr als 18 Millionen Tonnen pro Jahr an Kapazität, ergänzt durch Sinopecs Erweiterungen an mehreren Standorten und den Fujian-Komplex, der sich im Bau befindet und für eine Inbetriebnahme 2027 vorgesehen ist. Reliance' Rohöl-zu-Chemikalien-Hub in Indien fügt 3,5 Millionen Tonnen pro Jahr an BTX-Kapazität hinzu und hebt das Land bis 2028 in den Status eines Nettoexporteurs. Japan und Südkorea setzen auf Ausbeuteoptimierung und Spezialderivate und exportieren überschüssiges Benzol nach Taiwan. Thailand und Malaysia schließen regionale Logistiklücken durch PTT Global Chemicals Projekt mit 2,42 Millionen Tonnen pro Jahr bzw. ChemOnes Projekt mit 656 Tausend Tonnen pro Jahr. Niedrigere Barkosten, flexible Einsatzstoffpaletten und konzerninterne Derivate verankern gemeinsam die Führungsposition Asien-Pazifiks im Benzolmarkt.
Nordamerika-Benzolmarkt
In Nordamerika bilden die Raffinerien und Ethylen-Cracker an der US-Golfküste das Rückgrat, doch die Verlagerung hin zu Ethan als Einsatzstoff verringert die Benzol-Koproduktion und zwingt Styrolhersteller zu Importen. OSHAs Expositionsgrenzwert von 1 ppm und Prozessrisikoprämien erhöhen die Fixkosten und veranlassen zur Werksrationalisierung, wie der geplante Schließung von INEOS' Werk in Sarnia zu entnehmen ist. Kanada und Mexiko tragen bescheidene Kapazitäten bei und sind bei Wartungsarbeiten oder ungeplanten Ausfällen auf Importe angewiesen.
Europa- und Naher-Osten-Benzolmarkt
In Europa komprimieren Energiepreise, REACH-Konformität und veraltete Anlagen die Margen. BASFs Verbund-Netzwerk behauptet seine Wettbewerbsfähigkeit durch Integration, während unabhängige Einheiten Veräußerungs- oder Stilllegungsoptionen prüfen. Die Importabhängigkeit vertieft sich, da nahöstliche und asiatische Exporteure die Terminals in Antwerpen-Rotterdam-Amsterdam ansteuern. Projekte wie SABICs elektrisch beheizter Ofen in den Niederlanden zielen darauf ab, Emissionen zu senken und die betriebliche Flexibilität zu erhöhen.
Südamerika-Benzolmarkt
Der südamerikanische Benzolmarkt wird von Braskems Hauptchemikaliensystem in Brasilien dominiert. Betriebsstörungen im Jahr 2025 reduzierten die Exporte und belasteten die regionalen Preise. Die Programme Transforma Sul und Transforma Rio werden den Anteil von Gaseinsatzstoffen erhöhen, was wahrscheinlich die künftige Benzol-Koproduktion senken und das Angebot verknappen wird. Argentinien und andere Produzenten tragen geringe Mengen bei, sodass der inkrementelle Bedarf durch Importe gedeckt werden könnte.
MEA-Benzolmarkt
Im Nahen Osten und Afrika erweitern Aramco-Sinopecs Yanbu-Projekt und der Amiral-Komplex in Jubail die integrierte Aromatenproduktion am Golf. Die Exportoptionalität über Terminals am Roten Meer und am Golf positioniert die Region als Swing-Lieferant für Europa und Afrika. Die südafrikanische Nachfrage bleibt importorientiert. Logistikrisiken, wie Störungen des Transitverkehrs durch das Rote Meer, bestehen weiterhin und veranlassen Käufer, ihre Vertragsportfolios innerhalb des Benzolmarkts zu diversifizieren.

Regulatorisches Umfeld
Herstellung, Lagerung und nachgelagerte Verwendung von Benzol werden durch Arbeitnehmerexposition, chemische Einstufung und Meldepflichten geprägt, wobei Compliance-Kosten in Nordamerika und Europa am deutlichsten sichtbar sind. In den Vereinigten Staaten hält die OSHA einen zeitgewichteten Mittelwert (TWA) von 1 ppm als arbeitsplatzbezogenen Expositionsgrenzwert für Benzol aufrecht, und die Aufsicht der EPA im Rahmen des TSCA verlangt weiterhin die Übermittlung von Gesundheits- und Sicherheitsdaten für bestimmte Altstoffe (mit 2025 im Federal Register veröffentlichten Maßnahmen). In der Europäischen Union sind die Benzol-Verpflichtungen an die REACH-Registrierung sowie an Aktualisierungen der CLP-Einstufung und -Kennzeichnung gebunden, einschließlich der Verordnung (EU) 2024/2865, die Anwendungsänderungen schrittweise einführt und die Durchsetzung strengerer Arbeitsplatzgrenzwerte verschärft, wobei für 2026 eine geplante Absenkung auf 0,2 ppm (TWA) genannt wird.
Die regulatorische Divergenz erhöht zudem die operative Komplexität für globale Lieferanten, die sowohl in die EU als auch nach Großbritannien verkaufen. Das Vereinigte Königreich hat die Chemicals (Health and Safety) (Amendment, Consequential and Transitional Provision) Regulations 2026 umgesetzt, einschließlich Aktualisierungen im GB-CLP-Rahmenwerk (etwa ein neuer Artikel-37-Pfad für vereinfachte Einstufungsvorschläge). Auch Kanada signalisiert auf Provinzebene eine strengere Expositionsregulierung: WorkSafeBC holte im Juni 2026 Stakeholder-Rückmeldungen zur Senkung des Grenzwerts für die luftgetragene Benzolexposition von Arbeitnehmern in British Columbia ein, was den breiteren Trend zu strengerer Überwachung, Kontrollen und arbeitsmedizinischen Vorsorgepflichten in reifen Märkten unterstreicht.
Wertschöpfungskettenanalyse
Die Benzolversorgung stammt hauptsächlich aus integrierten Raffinerie- und Petrochemieanlagen, in denen es als Teil aromatischer Ströme aus katalytischem Reformieren und Steam-Cracking gewonnen wird, wobei zusätzliche Mengen dort, wo es wirtschaftlich sinnvoll ist, durch Toluol-Hydrodealkylierung und -Disproportionierung erzeugt werden. Rohstoffkosten (Naphtha und andere Kohlenwasserstofffraktionen) und die Anlagenintegration bestimmen die Barkosten und die betriebliche Flexibilität. Integrierte Standorte können den aromatischen Schnitt zudem gegenüber dem Bedarf an Benzinbeimischung und den Margen nachgelagerter Derivate optimieren.
Midstream-Logistik und regionaler Handel sind operativ wichtiger geworden, da Käufer die Zuverlässigkeit und das Routenrisiko für Seefrachten managen müssen. Im Jahr 2026 verdeutlichten Marktverwerfungen, wie empfindlich die Kette gegenüber Einschränkungen bei Rohstoffen und Schifffahrt ist, einschließlich gemeldeter Force-Majeure-Erklärungen in Teilen Asiens und reduzierter Crackerauslastung während der Störungen. Tanklager, Parceltanker und innerasiatische Routen beeinflussen zunehmend die Lieferwirtschaft und Arbitragefenster, während die nachgelagerte Umwandlung in Styrol/Ethylbenzol, Cumol/Phenol-Aceton, Cyclohexan/Nylon-6, Nitrobenzol/Anilin und lineares Alkylbenzol den Benzolabsatz mit Verpackungen, Automobilkomponenten, baubezogenen Harzen, Waschmitteln und Pharmazeutika verknüpft.
Wettbewerbslandschaft
Der Benzolmarkt ist fragmentiert. Die Integration mit Styrol-, Phenol- oder Cyclohexan-Einheiten sichert das Margenprofil der Akteure, während Händlerproduzenten mit Margenverengung konfrontiert sind. SABICs 40-prozentige Kapazitätssteigerung bei Nexlene und BASFs Zhanjiang-Komplex unterstreichen das Bekenntnis zur Wertschöpfungskettenerfassung. Darüber hinaus befindet sich biobasiertes Benzol noch im Pilotmaßstab. Plattformen wie Bio-TCat und BioForming demonstrieren technische Machbarkeit, sind jedoch 2–3-mal teurer. Die kommerzielle Einführung hängt von der Monetarisierung von CO₂-Gutschriften und regulatorischen Anreizen ab. Bis dahin wird petrochemisch gewonnenes Benzol dominieren, wenn auch mit zunehmendem Druck zur Dekarbonisierung von Aromaten-Wertschöpfungsketten durch erneuerbare Energie und zirkuläre Einsatzstoffe.
Führende Unternehmen im Benzolmarkt
-
LG Chem
-
BASF
-
China Petrochemical Corporation
-
Shell
-
ExxonMobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Benzolmarkt Unternehmen in diesem Bericht
- BASF
- Braskem S.A.
- Chevron Phillips Chemical Co. LLC
- China Petrochemical Corporation
- Eastman Chemical Company
- Exxon Mobil Corporation
- Formosa Chemicals & Fibre Corporation
- INEOS
- LG Chem
- LyondellBasell Industries N.V.
- Marathon Petroleum Corp.
- Maruzen Petrochemical
- Mitsubishi Chemical Group Corporation.
- PTT Global Chemical PCL
- Reliance Industries Limited
- SABIC
- Shell
- SIBUR
- TotalEnergies

Marktchancen und Zukunftsaussichten
Eine zentrale Marktlücke in der Benzol-Wertschöpfungskette liegt in Dekarbonisierungs- und zirkulären Rohstoffpfaden, die benzolkompatible Aromaten liefern können und dabei strengere Expositions- und Emissionsanforderungen in Europa und anderen reifen Märkten erfüllen. Ein konkretes Signal ist die Erweiterung der Partnerschaft zwischen BASF und Encina (Juni 2026) zur Entwicklung einer kommerziellen chemischen Recyclinganlage mit einem Ziel von 175.000 Tonnen pro Jahr zirkulärem Benzol, wodurch das Benzolangebot mit den von Verpackungs- und Gebrauchsgüter-Wertschöpfungsketten geforderten Anforderungen an recycelten Kohlenstoffgehalt in Einklang gebracht wird. Parallel dazu bieten Modernisierungen und Upgrades auf Basis der besten verfügbaren Techniken einen weiteren Weg zur Wettbewerbsfähigkeit für regionale Hersteller, wie die Inbetriebnahme einer neuen Aromaten-Einheit (Toluol und Benzol) mit 150.000 Tonnen pro Jahr durch OMV Petrom in der Raffinerie Petrobrazi im Juni 2026 zeigt.
Auf der konventionellen Seite schaffen Kapazitätserweiterungen und die Volatilität der Auslastungsraten in Asien Chancen für integrierte Hersteller und Händler, die Moleküle in Defizitregionen umleiten und das Lagerrisiko managen können, während Handelsunternehmen mit engeren Margen konfrontiert sind, wenn neue Kapazitäten der Derivatnachfrage vorauslaufen. Der hier angeführte Beleg ist die betriebliche Volatilität aufgrund gemeldeter wartungsbedingter Verschiebungen in China im Juli 2026, zusammen mit den anhaltenden Veränderungen der Benzolhandelsmuster, die in der Schifffahrtsmarktberichterstattung 2026 vermerkt wurden. In diesem Kontext fungieren die nachgelagerte Integration (Styrol, Phenol, Anilin und Tenside) und logistische Flexibilität (Terminalzugang, flexible Vertragsgestaltung und Routendiversifizierung) als praktische Hebel, um während Überangebots- und Verwerfungszyklen Margen zu sichern.
Neueste Industrielle Entwicklungen in Benzolmarkt
- Juni 2026: OMV Petrom nahm in der Raffinerie Petrobrazi eine neue Aromaten-Einheit (Toluol und Benzol) mit 150.000 Tonnen/Jahr unter Einsatz der besten verfügbaren Techniken in Betrieb. Die Inbetriebnahme verbessert die lokale Verfügbarkeit von Aromaten in Europa und unterstützt die Integration von Raffinerie und Petrochemie als Reaktion auf Energie- und Compliance-Druck auf Altanlagen.
- Dezember 2025: Tamilnadu Petroproducts Limited erhielt die Zustimmung des Tamil Nadu Pollution Control Board für die Erweiterung seiner Anlage für lineares Alkylbenzol. Die Genehmigung räumt eine wichtige Compliance-Hürde für die Kapazitäts- und Auslastungssteigerung bei benzolbasierten Tensiden aus und stärkt die nachgelagerte Nachfrage aus Haushalts- und Industriewaschmitteln.
- September 2025: Farabi Petrochemicals nahm sein viertes integriertes Werk für lineares Alkylbenzol in Yanbu Industrial City in Betrieb, unterstützt durch Investitionen von 3,6 Milliarden SAR (rund 950 Millionen USD), und fügte 120.000 Tonnen pro Jahr an LAB-Kapazität hinzu. Die Erweiterung erhöht die konzerneigene Benzolumwandlung in Tenside in Saudi-Arabien und unterstützt die Rolle des Golfs als exportorientiertes Zentrum für LAB-bezogene Wertschöpfungsketten.


Benzolmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt definiert als die in den wichtigsten Regionen gelieferten und verbrauchten Benzolmengen, einschließlich petrochemischer und raffineriegebundener Produktionswege sowie der nachgelagerten Nachfrage, die Benzol in industrielle Derivate umwandelt.
Ausschlüsse aus dem Umfang: Wir schließen Umsätze aus wertschöpfenden Derivaten und Fertigpolymeren aus und konzentrieren uns ausschließlich auf Benzol selbst, gemessen auf Volumenbasis.
Segmentierungsübersicht
- Nach Derivat
- Ethylbenzol
- Cumol
- Alkylbenzol
- Cyclohexan
- Nitrobenzol
- Sonstige Derivate (Anilin, Maleinsäureanhydrid und weitere)
- Nach Endverbraucherbranche
- Kunststoffe und Polymere
- Harze & Klebstoffe
- Agrochemikalien
- Pharmazeutika
- Farben, Beschichtungen und Lösungsmittel
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Kartierung, wie Benzol aus dem Feedstock-Cracken und -Reformieren in nachgelagerte chemische Ketten gelangt, und überprüft anschließend, was von offiziellen und technischen Stellen öffentlich berichtet wird. Wir stützen uns in der Regel auf öffentliche Energie- und Chemiestatistiken, wie sie beispielsweise von der Internationalen Energieagentur, der US-amerikanischen Energieinformationsbehörde, den UN-Comtrade-Handelstabellen und nationalen Statistikämtern veröffentlicht werden, die Raffinerie- und Petrochemieindikatoren bereitstellen.
Um die Annahmen realistisch zu halten, sichten wir zudem Quellen wie Veröffentlichungen von Branchenverbänden, Hafen- und Zollzusammenfassungen, begutachtete Fachbeiträge zu Aromatenausbeuten sowie Unternehmensberichte und Investorenpräsentationen, die Kapazitätserweiterungen, Stilllegungen und Auslastungsraten beschreiben. Wo verfügbar, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie import- und exportbezogene Sendungsdatenbanken genutzt, um Handelsströme und Anlagenstandorte gegenzuprüfen. Diese Beispiele sind nicht abschließend; weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinformationen wurden durch Experteninterviews und strukturierte Umfragen mit vorgelagerten Produzenten, nachgelagerten Derivateherstellern, Händlern sowie Beschaffungs- und Anlagenteams gewonnen, sodass das Modell widerspiegelt, wie Material zugeteilt und kontrahiert wird. Da es sich um ein globales Commodity handelt, wurden die Überprüfungen ausgewogen über den asiatisch-pazifischen Raum, Europa, den Nahen Osten und Amerika verteilt; die Gespräche konzentrierten sich auf Auslastungsraten, Handelsabhängigkeit und die typische Aufteilung von Benzol auf die wichtigsten Derivate.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 37 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels Top-down-Rekonstruktion, bei der Produktions-, Kapazitäts- und Handelssignale kombiniert werden, um die Benzolverfügbarkeit nach Region zu schätzen und diese anschließend mit der nachgelagerten Umwandlungsnachfrage abzugleichen. Sobald dieser Nachfragepool gebildet ist, werden selektive Bottom-up-Näherungen zur Plausibilitätsprüfung der Gesamtwerte eingesetzt – darunter die Aggregation einer Stichprobe von Anlagenkapazitäten, die Anwendung von in Interviews besprochenen Auslastungsbandbreiten sowie die Überprüfung implizierter Benzolbilanzen anhand der Nettoimport- und -exportrichtungen.
Einige praktische Eingangsgrößen treiben das Modell an, darunter die Aromatenproduktion aus Reformern und Steamcrackern, regionale Auslastungsbandbreiten, Netto-Handelsbewegungen von Benzol und verwandten Aromaten, nachgelagerte Nachfrageindikatoren wie die Aktivität in Styrol- und Phenolketten sowie typische Ausbeute- und Verlustfaktoren zwischen Produktion und gelieferten Mengen. Wenn ein Land Lücken in der öffentlichen Berichterstattung aufweist, werden regionale Proxys angewendet und anschließend anhand der Handelsrichtung, bekannter Kapazitätsänderungen und interviewgestützter Auslastungsbandbreiten korrigiert.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die Benzolnachfrage auf Industriezyklen und geplante Kapazitätserweiterungen reagiert. Das Wachstum wird anhand erwarteter Derivatekapazitätsstarts, Trends bei der Raffinerie- und Petrochemieintegration sowie von Interviewpartnern genannter Makroindikatoren einem Stresstest unterzogen; anschließend wird eine Glättung angewendet, um künstliche Jahres-zu-Jahres-Sprünge zu vermeiden, wenn sich Inbetriebnahmezeitpläne verschieben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, beginnend mit Bilanztests, die den impliziten Verbrauch mit der Produktion zuzüglich Nettoimporte vergleichen, gefolgt von Abweichungsüberprüfungen anhand unabhängiger Signale wie Kapazitätsankündigungen und Änderungen der Handelsrichtung. Wenn ein starker Ausschlag auftritt, wird dieser von einem weiteren Analysten geprüft und anschließend durch Nachfassaktionen erneut validiert, insbesondere wenn die Änderung mit Anlagenausfällen, neuen Einheiten oder politisch bedingten Handelsverzerrungen zusammenhängt.
Das Modell wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die regionale Bilanzen verschieben können. Vor der endgültigen Lieferung wird ein abschließender Validierungsdurchgang durchgeführt, damit die neuesten öffentlichen Datenveröffentlichungen und Interview-Updates in den Endzahlen berücksichtigt sind.
Vergleich der Benzolmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Benzolmarktgrößen stimmen häufig nicht überein, weil einige Quellen Werte und andere Volumina ausweisen und weil die einbezogene Kette zwischen Benzol selbst und der nachgelagerten Derivatewirtschaft variieren kann. Unterschiede entstehen auch durch Währungszeitpunkte, die Wahl des Basisjahres sowie dadurch, ob Handels- und Allokationsprüfungen zur Abstimmung regionaler Bilanzen eingesetzt werden.
Die Hauptlücke ergibt sich aus der Einheitenwahl und der Umfangsschichtung: Mordor Intelligence hält die Schätzung an Benzolvolumina gebunden (57,08 Millionen Tonnen im Jahr 2025) und vermischt keine Derivate- und Endprodukterlöse, die USD-basierte Gesamtwerte aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,08 Mio. USD (2025) | |
| Branchenverlag A | 42,96 Milliarden USD (2025) | In USD ausgewiesen und mit einem breiteren Anwendungs- und Endverbrauchsumfang erstellt, sodass Wertschichten und Preisannahmen das Gesamtergebnis verschieben können, auch wenn die physischen Volumina ähnlich sind. |
| Branchenverlag B | 48,85 Milliarden USD (2024) | Verwendet ein Umsatzmodell mit einem anderen Basisjahr und anderen Segmentschnitten, sodass das Wertergebnis stark von der angenommenen Durchschnittspreisprogression und dem Zeitpunkt der Währungsumrechnung abhängt. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Vermischung volumenbasierter Größenbestimmung mit umsatzbasierter Größenbestimmung sowie dadurch erklärt wird, wie weit der Umfang in die nachgelagerte Wertschöpfungskette ausgedehnt wird. Indem die Schritte auf Kapazitäten, Handelsbilanzen und Umwandlungsnachfrageindikatoren zurückführbar gehalten werden, bleibt die endgültige Marktbetrachtung reproduzierbar und über Regionen und Jahre hinweg leichter prüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte weltweite Benzolnachfrage im Jahr 2031?
Der weltweite Verbrauch soll bis 2031 von 59,22 Millionen Tonnen im Jahr 2026 auf 71,19 Millionen Tonnen steigen, was einer CAGR von 3,75 % entspricht.
Welches Derivat wird bis 2031 am stärksten zum inkrementellen Wachstum beitragen?
Nitrobenzol führt das Wachstum mit einer CAGR von 4,48 % an, gestützt durch steigende Nachfrage nach Polyurethan und Pharmazeutika.
Warum dominiert der Asien-Pazifik-Raum den Benzolmarkt?
Integrierte Rohöl-zu-Chemikalien-Komplexe, niedrigere Cashkosten und große nachgelagerte Styrol- und Phenolketten verankern gemeinsam 55,80 % des Volumens im Jahr 2025 mit einem CAGR-Ausblick von 4,32 %.
Wie wirken sich regulatorische Grenzwerte auf nordamerikanische Benzolproduzenten aus?
Der 1-ppm-Expositionsgrenzwert der Arbeitsschutzbehörde der Vereinigten Staaten erhöht die Betriebskosten um 5–10 USD pro Tonne und veranlasst zu Werksschließungen und Kapazitätsüberprüfungen.
Welche Endverbraucherbranchen wachsen am schnellsten?
Pharmazeutische Zwischenprodukte verzeichnen mit 4,91 % die höchste CAGR, gefolgt von Agrochemikalien und Nylon-Anwendungen, die jeweils über der Gesamtmarktrate wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
